




متخصص فناوری مالیاتی چیست؟ پاسخ سریع
Tax Technologist یا متخصص فناوری مالیاتی فردی است که بین دانش مالیات و فناوری ارتباط برقرار میکند. او لازم نیست برنامهنویس حرفهای باشد، اما باید بتواند یک الزام مالیاتی را به فرایند، داده، کنترل و منطق قابل اجرای نرمافزار تبدیل کند.
به زبان ساده، حسابدار مالیاتی میگوید قانون چه میخواهد؛ برنامهنویس میگوید سیستم چگونه ساخته شود؛ و متخصص فناوری مالیاتی کمک میکند این دو زبان به هم تبدیل شوند.
این نقش معمولاً در موضوعاتی مانند سامانههای مالیاتی دیجیتال، صورتحساب الکترونیکی، تحلیل داده، اتصال نرمافزارها، کنترلهای خودکار و هوش مصنوعی کاربرد دارد.
آخرین بهروزرسانی: ۲۱ شهریور ۱۴۰۵
متخصص فناوری مالیاتی دقیقاً چه میکند؟
فرض کنید یک قانون، بخشنامه یا فرایند مالیاتی جدید ایجاد شده است.
کارشناس مالیاتی میفهمد الزام چیست.
تیم فنی میداند چگونه سیستم ساخته شود.
اما هنوز چند سؤال مهم باقی میماند:
- چه اطلاعاتی باید از کاربر یا سیستم دریافت شود؟
- چه زمانی کنترل فعال شود؟
- چه شرطی باید بررسی شود؟
- کدام موارد استثنا هستند؟
- اگر خطا رخ داد، سیستم چه پیامی بدهد؟
- چه مدرکی باید نگهداری شود؟
- چه زمانی انسان باید نتیجه را بررسی کند؟
متخصص فناوری مالیاتی به همین سؤالها پاسخ میدهد.
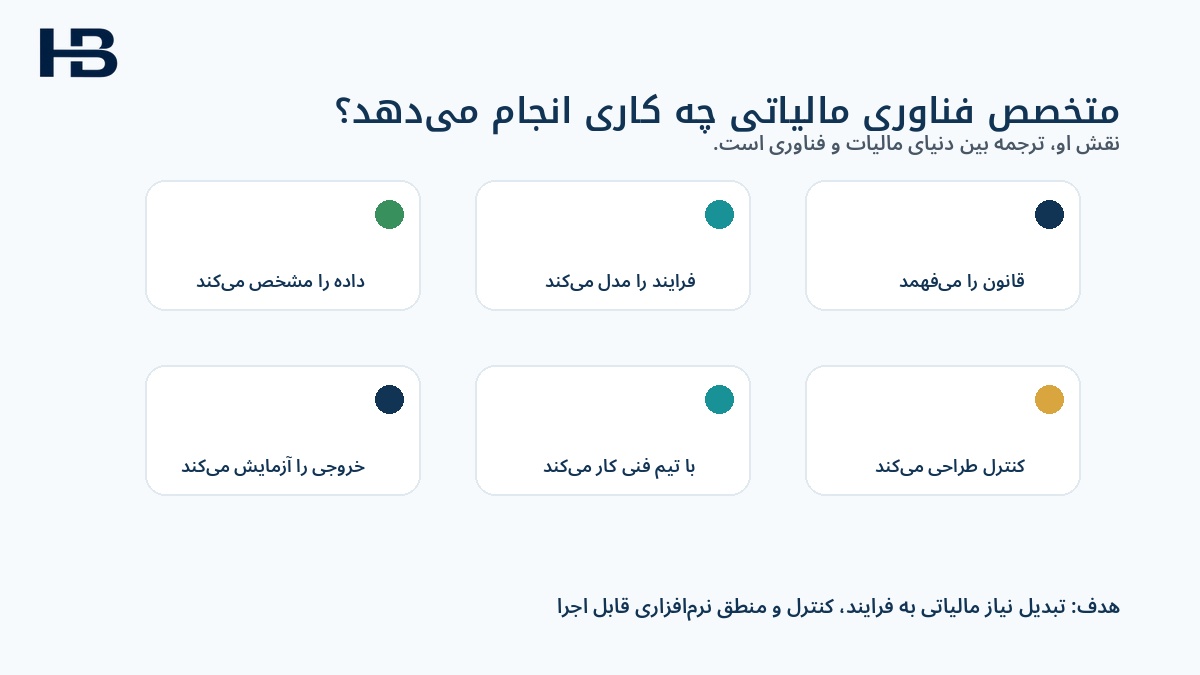
او معمولاً باید بتواند:
- متن و فرایند مالیاتی را بفهمد؛
- گردش کار را مدل کند؛
- داده لازم را مشخص کند؛
- کنترلهای سیستمی طراحی کند؛
- نیاز را برای تیم نرمافزار قابل فهم کند؛
- خروجی سیستم را آزمایش کند؛
- و بررسی کند نتیجه نهایی با الزام مالیاتی موردنظر سازگار است یا نه.
چرا این تخصص حالا مهمتر شده است؟
مالیات دیگر فقط با فرم کاغذی، فایل اکسل یا ورود دستی اطلاعات اداره نمیشود.
امروز بخش مهمی از فرایندهای مالیاتی به این موارد وابسته است:
- نرمافزارهای حسابداری؛
- سامانه مؤدیان؛
- صورتحسابهای الکترونیکی؛
- دادههای فروش و خرید؛
- اطلاعات بانکی؛
- سامانههای دولتی؛
- گزارشهای دیجیتال؛
- اتصال بین نرمافزارها؛
- و ابزارهای تحلیل و هوش مصنوعی.
در چنین محیطی، فقط دانستن قانون کافی نیست.
از طرف دیگر، ساخت نرمافزار بدون فهم مالیات نیز میتواند باعث طراحی اشتباه شود.
به همین دلیل نقش افرادی که بتوانند میان مالیات، حسابداری، داده و فناوری ارتباط برقرار کنند، جدیتر شده است.
مؤسسه حرفهای CIOT نیز در برنامه رسمی ۱۱ سپتامبر ۲۰۲۶ درباره Tax Technology اعلام کرده که نقش Tax Technologist در چند سال اخیر از یک نقش عمدتاً پشتیبان و فرایندی به جایگاهی راهبردیتر در تحول دیجیتال تیمهای مالیاتی تبدیل شده و امروز ترکیبی از دانش مالیات، تحلیل داده، یکپارچهسازی سیستمها و فناوریهایی مانند هوش مصنوعی را میطلبد.
Tax Technologist برنامهنویس نیست
برای ورود به این حوزه الزاماً لازم نیست برنامهنویس حرفهای باشید.
اما باید فناوری را آنقدر بفهمید که بتوانید با تیم فنی گفتوگو کنید.
مثلاً بهتر است بدانید:
- اطلاعات چگونه بین دو سیستم جابهجا میشود؛
- پایگاه داده چه نقشی دارد؛
- اتصال نرمافزارها چگونه انجام میشود؛
- گردش کار چگونه طراحی میشود؛
- کجا میتوان یک کار را خودکار کرد؛
- هوش مصنوعی در کدام مرحله مفید است؛
- و مهمتر از همه، کجا نباید تصمیم را کاملاً به سیستم سپرد.
هدف این نیست که متخصص مالیاتی تبدیل به مهندس نرمافزار شود.
هدف این است که بتواند نیاز مالیاتی را دقیق تعریف کند و با تیم فنی برای ساخت راهحل درست همکاری کند.
مثال ایرانی: سامانه مؤدیان
سامانه مؤدیان نمونه بسیار خوبی برای درک این نقش است.
فرض کنید قرار است نرمافزاری برای کنترل صورتحسابهای الکترونیکی طراحی شود.
برنامهنویس میتواند اطلاعات را دریافت کند، جدول بسازد، وضعیتها را نمایش دهد و گزارش تولید کند.
اما برای ساخت یک ابزار واقعاً کاربردی باید کسی پاسخ دهد:
- کدام خطاها اهمیت بیشتری دارند؟
- چه اطلاعاتی باید با دفاتر یا فروش مقایسه شود؟
- کدام مغایرت فقط اطلاعرسانی است؟
- کدام مغایرت نیازمند اقدام است؟
- چه زمانی باید هشدار ایجاد شود؟
- کدام مورد باید توسط حسابدار بررسی شود؟
- چه مستنداتی باید برای پیگیری نگهداری شود؟
اینجا دقیقاً نقطه اتصال مالیات و فناوری است.
اگر کسبوکار با تعداد زیادی صورتحساب الکترونیکی سروکار دارد، نرمافزار واسط سامانه مؤدیان حسابداران برتر نیز نمونهای از محصولی است که کیفیت آن به درک همزمان نیاز حسابدار و منطق نرمافزار وابسته است.
مهمترین وظیفه: تبدیل قانون مالیاتی به منطق سیستم
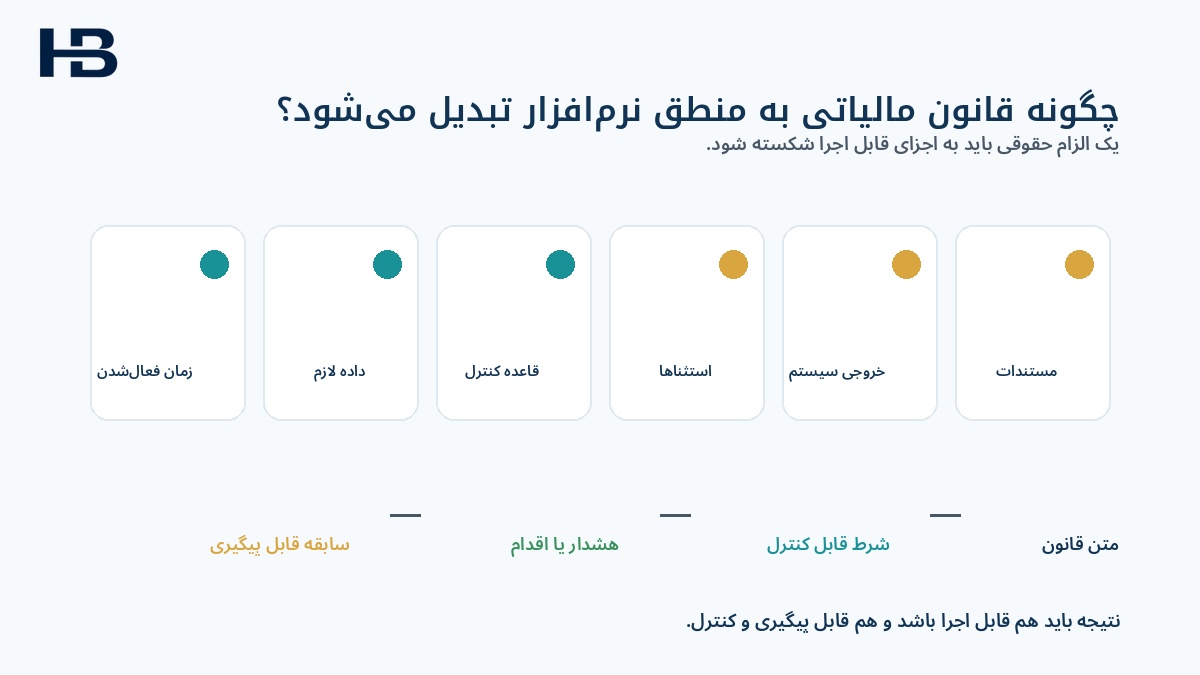
یکی از مهمترین تواناییهای متخصص فناوری مالیاتی، تبدیل متن یا الزام مالیاتی به منطق قابل اجراست.
برای مثال یک الزام باید به اجزایی مثل این شکسته شود:
زمان فعالشدن کنترل
سیستم چه زمانی باید بررسی را شروع کند؟
داده لازم
چه اطلاعاتی برای کنترل لازم است؟
قاعده کنترل
چه شرطی باید بررسی شود؟
استثناها
کدام وضعیتها باید از قاعده عمومی جدا شوند؟
خروجی سیستم
اگر شرط برقرار نبود، کاربر چه چیزی ببیند؟
مستندات
چه سابقهای باید نگهداری شود تا بعداً قابل پیگیری باشد؟
یک مثال ساده از تبدیل قانون به فرایند
فرض کنید در دستورالعمل داخلی نوشته شده است:
«صورتحسابها بررسی شوند.»
این عبارت برای ساخت نرمافزار کافی نیست.
متخصص فناوری مالیاتی باید آن را به فرایندی روشنتر تبدیل کند:
- صورتحسابهای دوره دریافت شوند.
- اطلاعات موردنیاز استخراج شود.
- با دادههای حسابداری یا فروش مقایسه شوند.
- اقلام بدون تطبیق مشخص شوند.
- علت اختلاف دستهبندی شود.
- موارد مهمتر در اولویت قرار گیرند.
- برای کاربر فهرست اقدام ساخته شود.
- نتیجه بررسی ثبت و قابل پیگیری باشد.
در این مرحله، دانش مالیاتی به منطق محصول تبدیل شده است.
تحلیل داده چه نقشی در این شغل دارد؟
واحد مالیاتی آینده با حجم زیادی از اطلاعات روبهرو است:
- هزاران صورتحساب؛
- ردیفهای متعدد فروش و خرید؛
- اطلاعات بانکی؛
- حقوق و دستمزد؛
- انبار؛
- دارایی ثابت؛
- و دادههای پروندههای مالیاتی.
متخصص فناوری مالیاتی نباید همه این اطلاعات را ردیفبهردیف بررسی کند.
او باید بتواند با ابزارهای تحلیل داده، مواردی مانند اینها را پیدا کند:
- مغایرتها؛
- ثبتهای تکراری؛
- دادههای ناقص؛
- ارقام غیرعادی؛
- الگوهای تکرارشونده؛
- و مواردی که نیاز به بررسی انسانی دارند.
اگر میخواهید پایه این مهارت را تقویت کنید، آموزش اکسل در حسابداری یکی از مسیرهای عملی شروع است.
هدف تحلیل داده فقط ساخت داشبورد نیست
یک نمودار زیبا بهتنهایی ارزش مالیاتی ایجاد نمیکند.
تحلیل باید به سؤال واقعی پاسخ دهد.
مثلاً:
- کدام شعبه بیشترین مغایرت صورتحساب را دارد؟
- کدام تأمینکنندگان بیشترین خطا را ایجاد کردهاند؟
- کدام نوع معامله بیشتر نیازمند بررسی است؟
- کدام اختلافها مرتب تکرار میشوند؟
- کدام پرونده یا فرایند اولویت رسیدگی دارد؟
هدف نهایی این است که داده به اقدام مالیاتی تبدیل شود.
هوش مصنوعی چه نقشی در فناوری مالیاتی دارد؟
نسل قبلی بسیاری از ابزارهای مالیاتی بیشتر بر قواعد ثابت کار میکردند.
مثلاً:
اگر شرط مشخصی برقرار بود، سیستم هشدار میداد.
اما هوش مصنوعی میتواند در فعالیتهای دیگری هم کمک کند:
- خواندن اسناد؛
- استخراج اطلاعات؛
- دستهبندی موارد غیرعادی؛
- خلاصهسازی پرونده؛
- جستوجوی منابع؛
- توضیح اولیه علت اختلاف؛
- تهیه پیشنویس پاسخ؛
- و اولویتبندی موارد نیازمند بررسی.
CIOT نیز دوره رسمی AI for Tax را برای آشنایی متخصصان مالیاتی با هوش مصنوعی، هوش مصنوعی مولد، کاربرد آن در گردش کار مالیاتی و ریسکهای پیادهسازی ارائه میکند.
برای آشنایی بیشتر با کاربردهای عمومیتر این فناوری، مقاله هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران در ۱۴۰۵ را بخوانید.
خط قرمز مهم: هوش مصنوعی منبع قانون نیست
در موضوعات مالیاتی، پاسخ یک مدل هوش مصنوعی بهتنهایی نباید مبنای تصمیم نهایی قرار بگیرد.
معماری حرفهایتر چنین مسیری دارد:
منبع رسمی و معتبر → قاعده یا دانش مالیاتی → داده شرکت → تحلیل با ابزار → راستیآزمایی → بررسی انسانی در موارد حساس
این موضوع بهخصوص در ایران مهم است؛ چون بخشنامهها، مهلتها، رویهها و سامانهها ممکن است تغییر کنند.
سیستم حرفهای باید بتواند مشخص کند:
- حکم یا قاعده از کجا آمده است؛
- نسخه و تاریخ آن چیست؛
- چه دادهای استفاده شده است؛
- و آیا نتیجه نیاز به بررسی متخصص دارد یا نه.
متخصص فناوری مالیاتی باید سیستمهای مالی را هم بفهمد
مالیات در انتهای فرایند ایجاد نمیشود.
اطلاعات مالیاتی از عملیات شرکت میآید:
فروش، خرید، انبار، حقوق، دارایی ثابت، بانک و خزانهداری.
اگر اطلاعات اولیه اشتباه ثبت شود، تیم مالیاتی در پایان دوره فقط پیامد خطا را میبیند.
یک متخصص فناوری مالیاتی تلاش میکند کنترل را تا حد ممکن به نقطه ایجاد اطلاعات نزدیک کند.
مثلاً بهجای اینکه در پایان دوره بفهمیم اطلاعات یک گروه از فاکتورها ناقص است، سیستم هنگام ثبت معامله هشدار دهد که داده لازم تکمیل نشده است.
این تغییر یعنی حرکت از کشف دیرهنگام خطا به سمت پیشگیری زودتر از خطا.
این منطق با مفهوم حسابداری لحظهای نیز ارتباط نزدیکی دارد. برای توضیح بیشتر، مقاله حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی را ببینید.
نقش متخصص فناوری مالیاتی در پروژه نرمافزاری
در یک پروژه تخصصی ممکن است این افراد حضور داشته باشند:
- مشاور یا کارشناس مالیاتی؛
- حسابدار؛
- برنامهنویس؛
- تیم داده؛
- تیم فناوری؛
- تأمینکننده نرمافزار؛
- و مدیران سازمان.
متخصص فناوری مالیاتی میتواند میان این گروهها نقش پل را داشته باشد.
او باید زبان مالیات را آنقدر بفهمد که نیاز واقعی را تشخیص دهد و زبان فناوری را آنقدر بداند که نیاز را به ساختار قابل اجرا تبدیل کند.
چرا این نقش برای شرکتهای نرمافزاری مهم است؟
یکی از مشکلات رایج در محصولات تخصصی مالی این است که برنامهنویس قابلیتی میسازد که از نظر فنی خوب است، اما مشکل واقعی حسابدار را حل نمیکند.
از طرف دیگر، متخصص مالی ممکن است خواستهای کلی مطرح کند که برای تیم فنی قابل پیادهسازی مستقیم نباشد.
متخصص فناوری مالیاتی میتواند این فاصله را کم کند.
نتیجه میتواند این باشد:
- نیاز دقیقتر تعریف شود؛
- خطای طراحی کمتر شود؛
- آزمون محصول واقعیتر شود؛
- و محصول برای حسابدار کاربردیتر باشد.
متخصص فناوری مالیاتی چه مهارتهایی لازم دارد؟
میتوان مهارتهای این نقش را در پنج لایه دید.
۱. مالیات
قوانین، فرایندهای مالیاتی، ریسک و الزامات اجرایی.
۲. حسابداری
ثبتها، دفاتر، صورتهای مالی و چرخههای اصلی عملیات.
۳. داده
اکسل، پاکسازی اطلاعات، تحلیل داده و گزارشگیری.
۴. فناوری
مفاهیم سیستم، اتصال نرمافزارها، پایگاه داده و گردش کار.
۵. هوش مصنوعی
شناخت کاربردها، محدودیتها، کنترل خروجی و ارزیابی ریسک.
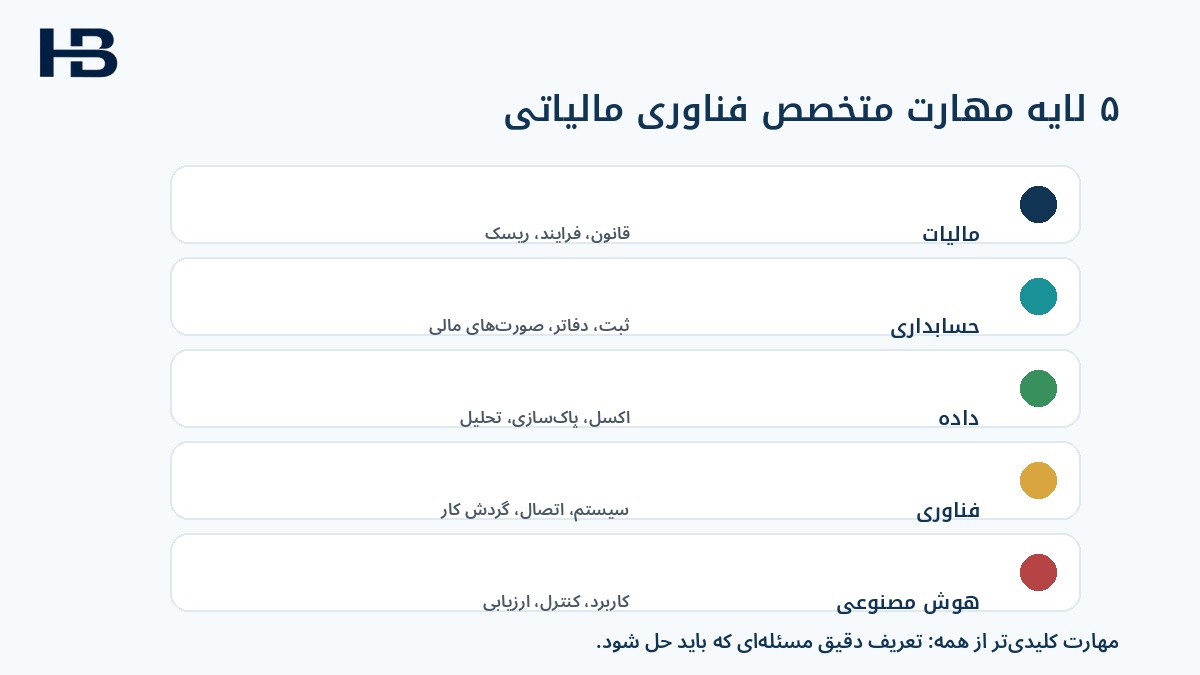
اما شاید مهمترین مهارت از همه اینها مهمتر باشد:
توانایی تعریف دقیق مسئله.
اگر مدیر بگوید:
«میخواهم مالیات را با هوش مصنوعی انجام دهیم.»
این هنوز یک نیاز قابل ساخت نیست.
باید پرسید:
- دقیقاً کدام مرحله؟
- ورودی چیست؟
- خروجی چیست؟
- حجم کار چقدر است؟
- خطای فعلی چیست؟
- ریسک کجاست؟
- چه چیزی باید خودکار شود؟
- و کجا انسان باید تصمیم بگیرد؟
آیا برای این حوزه مدرک تخصصی وجود دارد؟
بله.
CIOT در سال ۲۰۲۲ راهاندازی Diploma in Tax Technology (DITT) را اعلام کرد.
هدف این مدرک این نیست که متخصص مالیات را به برنامهنویس حرفهای تبدیل کند؛ بلکه قرار است دانش لازم برای مشارکت در پروژههای فناوری مالیاتی و همکاری مؤثر با متخصصان مالیات و فناوری را ایجاد کند.
طبق اطلاعات رسمی CIOT:
- این برنامه شامل ۹ ماژول اجباری و یک ماژول تکمیلی براساس مسیر انتخابی است؛
- محتوا سالانه بهروزرسانی میشود؛
- و سرفصل سال ۲۰۲۶ در ژوئیه ۲۰۲۶ برای بازتاب تحولات جدید فناوری مالیاتی بهروزرسانی شده است.
CIOT همچنین دوره جداگانه AI for Tax را برای آشنایی متخصصان مالیاتی با هوش مصنوعی و هوش مصنوعی مولد ارائه میکند.
این نشانه مهمی است که ترکیب مالیات + فناوری دیگر فقط یک مهارت جانبی نیست و در حال تبدیلشدن به یک مسیر حرفهای مستقلتر است.
مسیر شغلی متخصص فناوری مالیاتی چگونه میتواند باشد؟
یک مسیر سنتی ممکن است چنین باشد:
حسابدار → حسابدار مالیاتی → کارشناس ارشد مالیاتی → مدیر مالیاتی
اما یک مسیر جدیدتر میتواند این باشد:
حسابداری یا مالیات → تحلیل داده و خودکارسازی → فناوری مالیاتی → متخصص فناوری مالیاتی → مدیر فناوری مالیاتی → مسئول تحول دیجیتال مالیاتی
همچنین فردی که از سمت فناوری وارد میشود نیز میتواند با یادگیری اصول مالیات و فرایندهای مالی، به این حوزه نزدیک شود.
چه کسی در این حوزه مزیت بیشتری دارد؟
در پروژههای مالیاتی، دانش تخصصی حوزه اهمیت زیادی دارد.
بخش زیادی از برنامهنویسی را میتوان به تیم فنی سپرد.
اما فهم اینکه یک حکم مالیاتی دقیقاً چه معنایی دارد، چه استثناهایی دارد و چگونه باید به کنترل اجرایی تبدیل شود، نیازمند دانش مالیاتی و حسابداری است.
به همین دلیل حسابدار یا مشاور مالیاتیای که فناوری و تحلیل داده را جدی یاد بگیرد، میتواند در این حوزه موقعیت خوبی داشته باشد.
مسیر پیشنهادی برای ورود به فناوری مالیاتی در ایران
برای یک حسابدار یا مشاور مالیاتی ایرانی، مسیر عملی میتواند چنین باشد:
مرحله ۱: حسابداری و مالیات عملی
پایه حرفهای باید قوی باشد.
مرحله ۲: اکسل و تحلیل داده
کار با دادههای واقعی مالی را یاد بگیرید.
مرحله ۳: سامانههای مالیاتی دیجیتال
سامانه مؤدیان، اظهارنامهها و سایر سامانههای مرتبط را از زاویه فرایند بشناسید.
مرحله ۴: سیستم و گردش اطلاعات
بفهمید داده از فروش، خرید، بانک، حقوق و انبار چگونه وارد فرایند مالیاتی میشود.
مرحله ۵: خودکارسازی
کارهای تکراری و قابل قاعدهگذاری را شناسایی کنید.
مرحله ۶: هوش مصنوعی در مالیات
کاربرد، محدودیت و کنترل خروجی ابزارهای هوش مصنوعی را یاد بگیرید.
مرحله ۷: پروژه واقعی
یک مسئله واقعی را از ابتدا تا طراحی کنترل و آزمون خروجی اجرا کنید.
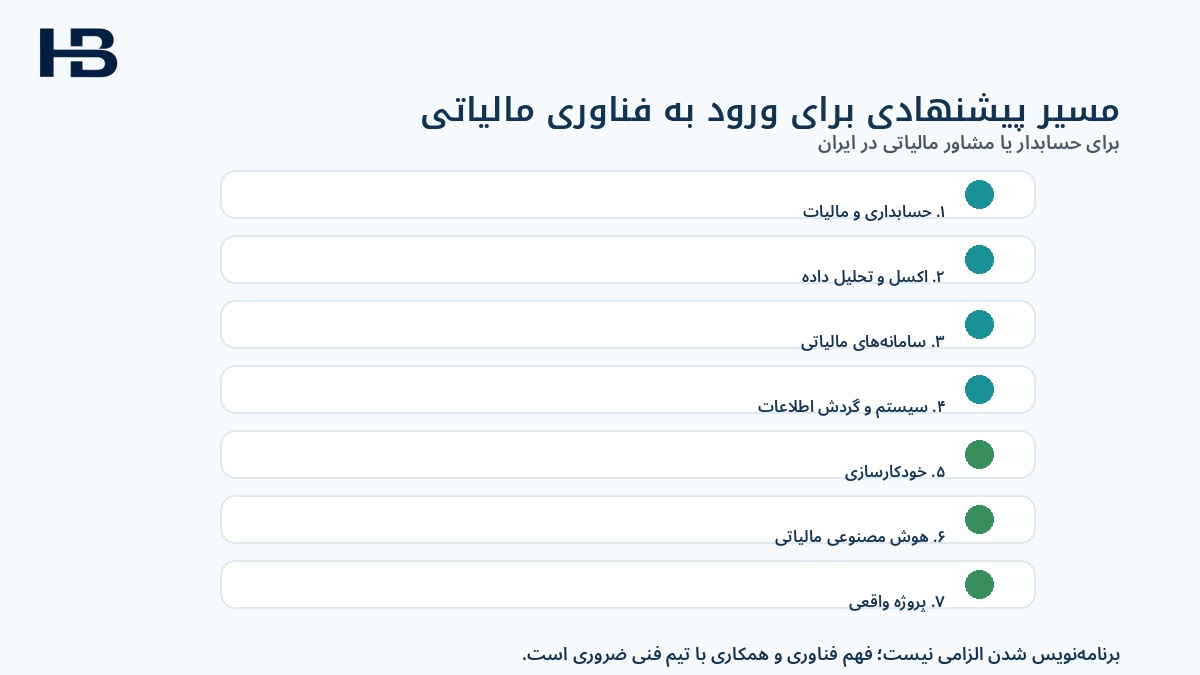
این مسیر از دورههایی که فقط روی نوشتن دستور برای هوش مصنوعی تمرکز دارند، کاربردیتر است؛ چون هدف آن حل یک مسئله واقعی مالیاتی است.
این نقش چه فرصتی برای حسابداران برتر ایجاد میکند؟
حسابداران برتر در نقطه اتصال چند حوزه فعالیت میکند:
- آموزش حسابداری؛
- مالیات؛
- نرمافزار؛
- و هوش مصنوعی.
به همین دلیل «متخصص فناوری مالیاتی ایران» میتواند در آینده حتی به یک مسیر آموزشی مستقل تبدیل شود.
برای توسعه محصولات نیز چنین نقشی میتواند میان مشاور مالیاتی و برنامهنویس قرار گیرد و وظیفهاش تبدیل مسائل واقعی کاربران به این موارد باشد:
- مدل داده؛
- قواعد کنترلی؛
- گردش کار؛
- هشدارها؛
- آزمون سناریوها؛
- و قابلیتهای هوشمند.
نمونه پروژه: کنترل هوشمند سامانه مؤدیان
یک ساختار حرفهای میتواند اینطور باشد:
متخصص مالیاتی: الزام و رویه را مشخص میکند.
متخصص فناوری مالیاتی: آن را به سناریوی اجرایی، کنترل و موارد آزمون تبدیل میکند.
برنامهنویس: سیستم را میسازد.
هوش مصنوعی: موارد غیرعادی را تحلیل یا توضیح میدهد.
متخصص مالیاتی: موارد حساس را تأیید میکند.
این مدل از سپردن همه کار به یک گروه بهتنهایی قویتر است.
پنج پروژهای که متخصص فناوری مالیاتی در ایران میتواند روی آنها کار کند
- طراحی کنترل هوشمند صورتحسابهای سامانه مؤدیان.
- اتصال نرمافزار مالی به فرایندهای مالیاتی.
- ساخت داشبورد ریسک و تکالیف مالیاتی.
- طراحی دستیار هوش مصنوعی مبتنی بر منابع رسمی.
- خودکارسازی جمعآوری مستندات پروندههای مالیاتی.
آیا هوش مصنوعی جای متخصص فناوری مالیاتی را میگیرد؟
در کوتاهمدت احتمالاً برعکس است.
هرچه هوش مصنوعی بیشتر وارد مالیات شود، نیاز به افرادی که بتوانند:
- خروجی را کنترل کنند؛
- قواعد رسمی را تعریف کنند؛
- داده را بفهمند؛
- گردش کار را طراحی کنند؛
- و ریسک را مدیریت کنند
بیشتر میشود.
هوش مصنوعی میتواند بخشی از تولید و تحلیل را سریعتر کند.
اما هنوز کسی باید سیستم را طراحی، کنترل و ارزیابی کند.
برای شناخت ابزارهای عمومی هوش مصنوعی مناسب حسابداران، مقاله بهترین ابزارهای هوش مصنوعی برای حسابداران در ۱۴۰۵ را ببینید.
عنوان این شغل در ایران چه میتواند باشد؟
ضرورتی ندارد عنوان انگلیسی Tax Technologist در بازار ایران رایج شود.
ممکن است عناوینی مثل اینها استفاده شوند:
- متخصص فناوری مالیاتی؛
- کارشناس تحول دیجیتال مالیاتی؛
- تحلیلگر سیستمهای مالیاتی؛
- کارشناس فناوری مالیات.
اسم دقیق شغل مهمتر از ماهیت آن نیست.
ماهیت شغل این است:
فهم مالیات + فهم داده و سیستم + توان تبدیل الزام به راهحل اجرایی
مهمترین خط قرمز فناوری مالیاتی
فناوری مالیاتی نباید به معنی تولید خودکار پاسخ حقوقی یا مالیاتی بدون منبع معتبر باشد.
هر سیستم حرفهای باید تا حد ممکن بتواند نشان دهد:
- قاعده از کدام منبع آمده است؛
- منبع مربوط به چه تاریخی است؛
- کدام داده روی نتیجه اثر گذاشته است؛
- چه استثناهایی بررسی شدهاند؛
- و آیا نتیجه نیاز به تأیید متخصص دارد یا نه.
در موضوعات مالیاتی، سرعت نباید جای اعتبار منبع و کنترل حرفهای را بگیرد.
سؤالات متداول
Tax Technologist چیست؟
Tax Technologist یا متخصص فناوری مالیاتی فردی است که دانش مالیات را با داده، سیستم و فناوری ترکیب میکند و کمک میکند الزامات مالیاتی به فرایند و منطق قابل اجرای نرمافزار تبدیل شوند.
آیا متخصص فناوری مالیاتی باید برنامهنویسی بلد باشد؟
الزاماً نه. اما باید مفاهیم فناوری را آنقدر بفهمد که بتواند نیاز را دقیق تعریف کند و با برنامهنویسان و تیم داده همکاری کند.
آیا حسابدار میتواند وارد این حوزه شود؟
بله. حسابداران و متخصصان مالیاتی به دلیل داشتن دانش حوزهای، نقطه شروع مناسبی دارند؛ بهشرط اینکه تحلیل داده، فناوری و خودکارسازی را هم یاد بگیرند.
مهمترین مهارت این شغل چیست؟
علاوه بر دانش مالیات و فناوری، توانایی تعریف دقیق مسئله یکی از مهمترین مهارتهاست.
هوش مصنوعی در فناوری مالیاتی چه کاربردی دارد؟
میتواند در خواندن اسناد، استخراج اطلاعات، دستهبندی موارد غیرعادی، خلاصهسازی پرونده و تحلیل اولیه کمک کند؛ اما در مسائل حساس باید با منابع معتبر و کنترل انسانی همراه باشد.
آیا Tax Technologist شغل رسمی شناختهشدهای است؟
این عنوان در بازارهای بینالمللی استفاده میشود و CIOT نیز برنامه حرفهای و آموزشی مشخصی درباره Tax Technology، نقش Tax Technologist و Diploma in Tax Technology دارد.
آیا در ایران هم این تخصص کاربرد دارد؟
بله، بهویژه در سامانه مؤدیان، اتصال نرمافزارهای مالی به تکالیف مالیاتی، تحلیل داده و طراحی کنترلهای سیستمی میتواند کاربرد زیادی داشته باشد. با این حال ممکن است عنوان شغلی فارسی آن هنوز یکدست نباشد.
جمعبندی
فناوری قرار نیست فقط چند ابزار جدید به میز کار حسابدار مالیاتی اضافه کند.
در حال ایجاد نقشهایی است که بین مالیات، حسابداری، داده، سیستم و هوش مصنوعی قرار میگیرند.
متخصص فناوری مالیاتی کسی است که فقط کاربر نرمافزار نیست؛ میتواند در طراحی منطق نرمافزار، کنترل فرایند و تبدیل الزام مالیاتی به راهحل اجرایی نقش داشته باشد.
برای حسابداران ایرانی، این مسیر میتواند یکی از فرصتهای حرفهای مهم سالهای آینده باشد؛ بهخصوص برای کسانی که دانش مالیات را با تحلیل داده و فناوری ترکیب میکنند.
مقالات مرتبط
هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران در ۱۴۰۵
حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی
بهترین ابزارهای هوش مصنوعی برای حسابداران در ۱۴۰۵؛ ۹ ابزار کاربردی برای تحلیل، اکسل و اتوماسیون