

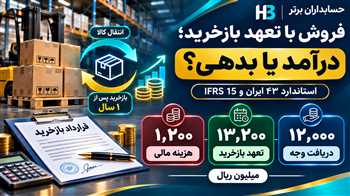
حسابداری توافق بازخرید کالا | استاندارد ۴۳ و IFRS 15 با ثبت
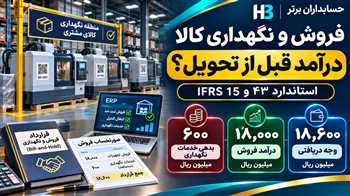
در بعضی قراردادهای بازرگانی، فروشنده کالایی را به طرف مقابل منتقل میکند و در همان قرارداد یا توافقی مرتبط، متعهد میشود آن را در آینده بازخرید کند. در چنین شرایطی، صرف انتقال فیزیکی کالا، صدور فاکتور و دریافت وجه نقد به معنای تحقق درآمد فروش نیست.