




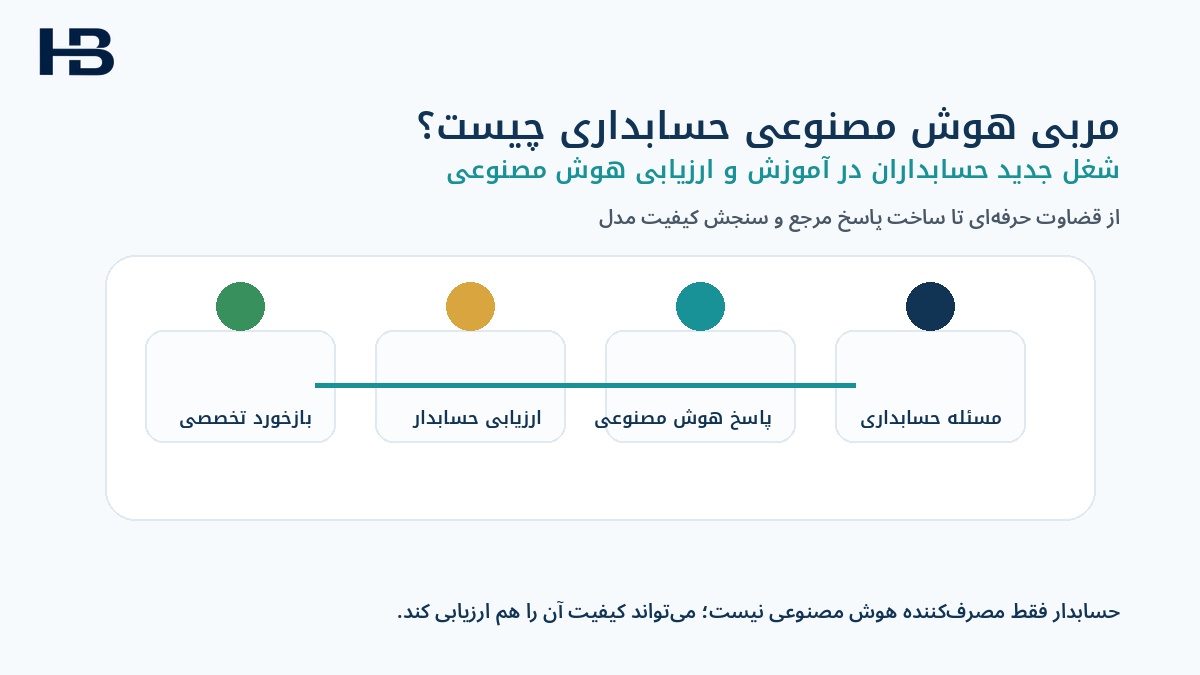
مربی هوش مصنوعی حسابداری چیست؟ پاسخ سریع
مربی هوش مصنوعی حسابداری ،حسابداری است که از دانش و تجربه حرفهای خود برای آموزش، آزمایش و ارزیابی پاسخهای مدلهای هوش مصنوعی استفاده میکند. کار او فقط گفتن «درست» یا «غلط» نیست؛ باید تشخیص دهد پاسخ مدل از نظر منطق حسابداری، استانداردها، شواهد، قضاوت حرفهای و شرایط واقعی معامله تا چه حد قابل قبول است و دلیل ارزیابی خود را هم توضیح دهد.
این نقش دیگر فقط یک ایده نظری نیست. در آگهیهای شغلی تازه سال ۲۰۲۶، از حسابداران برای ارزیابی پاسخ مدلها در موضوعاتی مانند منطق دفتر کل، مغایرتگیری، تفسیر صورتهای مالی و سناریوهای مالیاتی استفاده میشود. همزمان پژوهش حرفهای ICAS نیز نشان میدهد که با وجود افزایش سرعت کار با هوش مصنوعی، ۷۲ درصد پاسخدهندگان نگران خطا یا تصمیم نادرست آن هستند؛ یعنی کنترل و قضاوت حرفهای انسان همچنان اهمیت بالایی دارد.
آخرین بهروزرسانی: ۲۲ شهریور ۱۴۰۵
آیا «مربی هوش مصنوعی حسابداری» واقعاً یک شغل است؟
شواهد فعلی نشان میدهد دستکم بخشی از بازار کار تخصصی بین المللی در حال استفاده از حسابداران برای آموزش و ارزیابی مدلهای هوش مصنوعی است.
برای مثال، در ۱۲ سپتامبر ۲۰۲۶ آگهیای برای نقش AI Trainer – Accountants منتشر شد که از حسابداران میخواست:
- پاسخهای هوش مصنوعی را در مسائل حسابداری ارزیابی کنند؛
- پاسخهای ناقص یا اشتباه را اصلاح کنند؛
- کیفیت استدلال مدل در دفتر کل، مغایرتگیری، صورتهای مالی و مالیات را بسنجند؛
- و بازخورد تخصصی درباره دقت، انطباق و قضاوت حرفهای ارائه دهند.
در آگهی دیگری (بین المللی)که در سپتامبر ۲۰۲۶ برای Accounting – AI Trainer منتشر شد، علاوه بر ارزیابی پاسخها، از متخصصان خواسته شده بود مسائل واقعی، فایلهای ورودی و معیارهای نمرهدهی برای آزمایش مدلها طراحی کنند.
پس بهتر است این موضوع را یک نقش در حال ظهور بدانیم، نه اینکه از همین امروز آن را یک مسیر شغلی فراگیر و تثبیتشده در همه بازارها تصور کنیم.
هوش مصنوعی چگونه حسابداری یاد میگیرد؟
تصور ساده این است که مدل هوش مصنوعی حجم بزرگی از کتابها، وبسایتها و متنها را میخواند و از آنها یاد میگیرد.
اما برای عملکرد حرفهای در حسابداری، فقط خواندن متن کافی نیست.
مدل باید با سؤالهایی روبهرو شود که به منطق واقعی حسابداری نزدیکاند؛ مثلاً:
- آیا این ثبت حسابداری درست است؟
- این هزینه باید دارایی شود یا هزینه دوره؟
- این اختلاف بانکی چگونه بررسی شود؟
- برای شناسایی درآمد چه اطلاعات دیگری لازم است؟
- آیا این کنترل داخلی کافی است؟
- آیا نتیجه ارائهشده با شواهد موجود سازگار است؟
- آیا در پاسخ مالیاتی، استثنا یا شرط مهمی نادیده گرفته شده است؟
بعد یک متخصص باید مشخص کند:
پاسخ خوب چیست، پاسخ ناقص چیست و پاسخ خطرناک کدام است.
اینجاست که تجربه حسابدار وارد فرایند آموزش و ارزیابی هوش مصنوعی میشود.
مربی هوش مصنوعی حسابداری چه کاری انجام میدهد؟
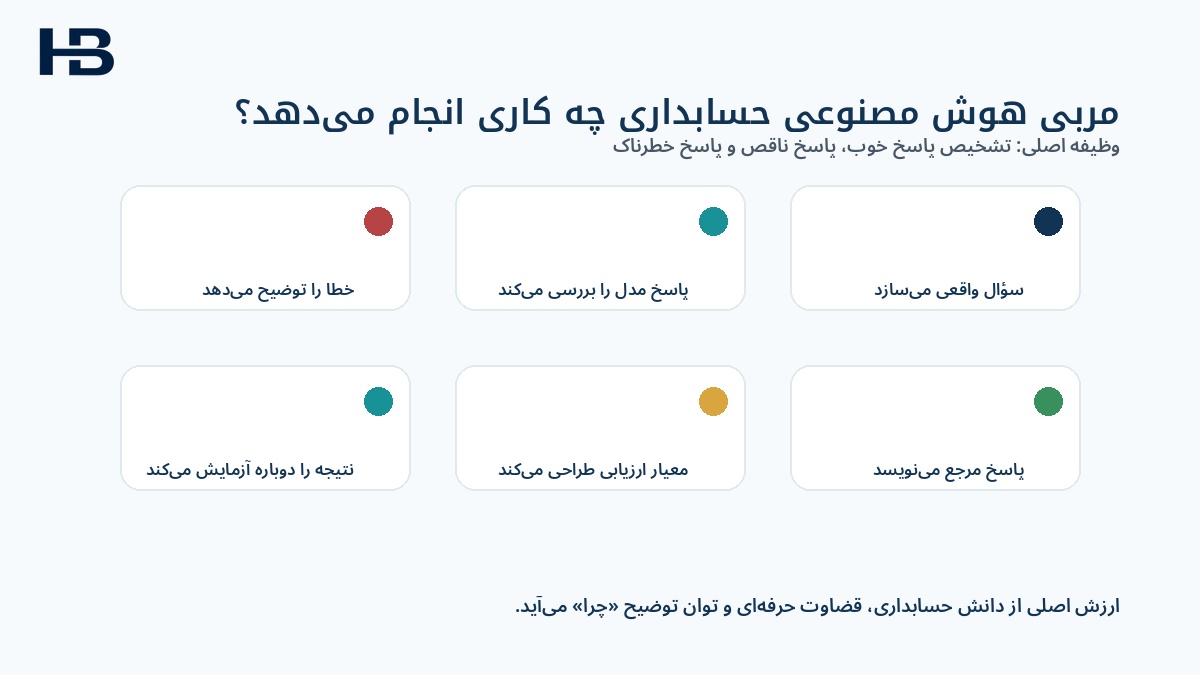
وظایف این نقش میتواند بسته به پروژه متفاوت باشد، اما معمولاً شامل چند کار اصلی است:
- طراحی سؤالها و سناریوهای واقعی حسابداری؛
- بررسی پاسخهای تولیدشده توسط مدل؛
- رتبهبندی چند پاسخ از ضعیف تا حرفهای؛
- تشخیص خطا، فرض نادرست یا اطلاعات جاافتاده؛
- نوشتن پاسخ مرجع برای مقایسه؛
- توضیح اینکه چرا یک پاسخ بهتر از پاسخ دیگر است؛
- طراحی معیارهای ارزیابی؛
- آزمایش مجدد مدل بعد از تغییرات.
این نقش به مقاله آیا هوش مصنوعی جای حسابدار را میگیرد؟ آینده شغل حسابداری نزدیک است، چون نشان میدهد با خودکارشدن بخشی از کارهای تکراری، ارزش نقشهای مبتنی بر کنترل، تحلیل و قضاوت میتواند بیشتر شود.
یک مثال ساده؛ چرا فقط «درست یا غلط» کافی نیست؟
فرض کنید سؤال این باشد:
«آیا این هزینه باید به بهای دارایی اضافه شود یا مستقیماً هزینه دوره باشد؟»
مدل پاسخ میدهد:
«چون مبلغ زیاد است، باید سرمایهای شود.»
یک حسابدار حرفهای میداند که بالا بودن مبلغ بهتنهایی معیار کافی برای سرمایهای کردن هزینه نیست. ماهیت مخارج، منافع اقتصادی آتی، شرایط دارایی و الزامات حسابداری باید بررسی شوند.
پس مربی فقط نمیگوید پاسخ اشتباه است.
او توضیح میدهد:
- اشتباه دقیقاً کجاست؛
- چه اطلاعاتی نادیده گرفته شده؛
- چه منطق حرفهای باید استفاده شود؛
- و چه شرایطی میتواند نتیجه را تغییر دهد.
همین توضیح، برای آموزش یا ارزیابی مدل بسیار ارزشمند است.
پاسخ مرجع چیست و چرا اهمیت دارد؟
در پروژههای ارزیابی هوش مصنوعی، معمولاً به یک پاسخ قابل اتکا برای مقایسه نیاز داریم.
میتوان آن را پاسخ مرجع نامید.
در مسائل ساده، نوشتن پاسخ مرجع آسان است. اما در حسابداری بسیاری از مسائل فقط یک محاسبه ساده نیستند.
ممکن است به این موارد نیاز داشته باشند:
- تفسیر استاندارد؛
- قضاوت حرفهای؛
- ارزیابی اهمیت؛
- بررسی شواهد؛
- شناخت شرایط معامله؛
- و توجه به استثناها.
به همین دلیل یکی از ارزشمندترین کارهای حسابدار متخصص میتواند تبدیل تجربه خود به پاسخهای مرجع شفاف و قابل ارزیابی باشد.
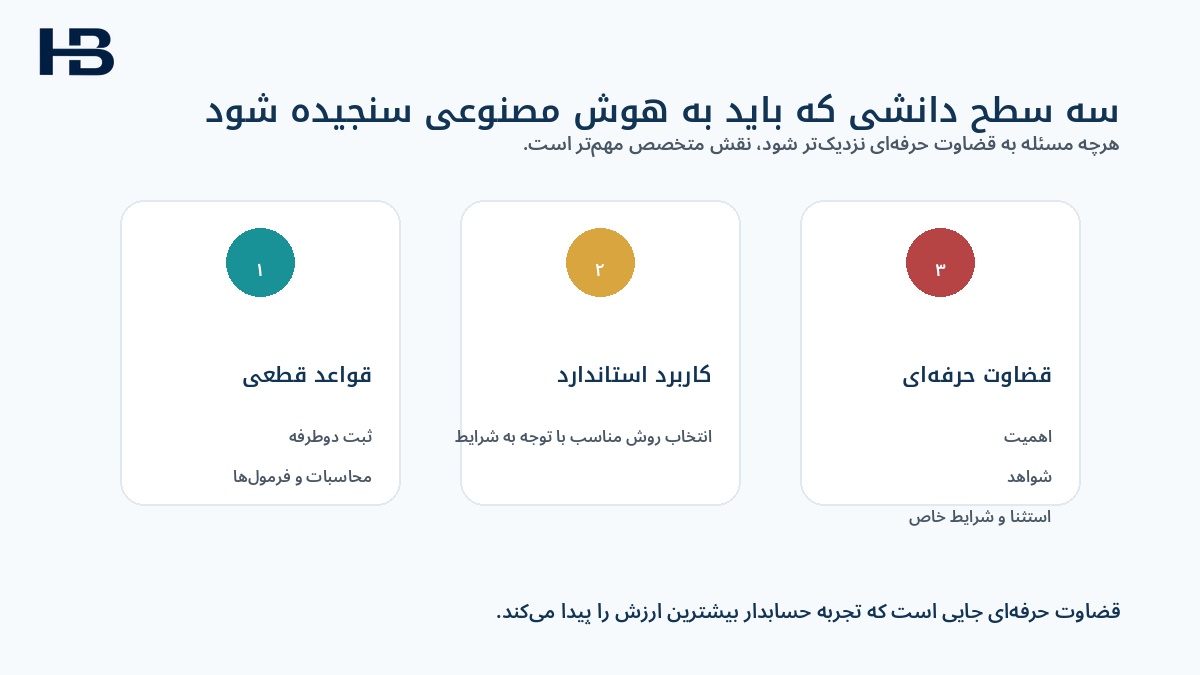
سه سطح دانش حسابداری برای آموزش و ارزیابی هوش مصنوعی
همه مسائل حسابداری به یک اندازه دشوار نیستند.
سطح اول: قواعد قطعی
مانند:
- معادله حسابداری؛
- ثبت دوطرفه؛
- محاسبات عددی؛
- فرمولهای مشخص.
در این سطح، ارزیابی پاسخ معمولاً سادهتر است.
سطح دوم: کاربرد استاندارد
در اینجا مدل باید بفهمد کدام روش یا قاعده با شرایط مسئله سازگارتر است.
اطلاعات زمینهای اهمیت بیشتری پیدا میکنند.
سطح سوم: قضاوت حرفهای
مثلاً:
- آیا شواهد کافی است؟
- آیا یک برآورد منطقی است؟
- آیا یک کنترل مؤثر است؟
- آیا خطر تحریف بااهمیت وجود دارد؟
- آیا اطلاعات موجود برای نتیجهگیری کافی است؟
اینجا دیگر فقط حفظکردن متن استاندارد کافی نیست و تجربه متخصص ارزش بیشتری پیدا میکند.
پژوهش ICAS در سال ۲۰۲۶ نیز نشان داده است که هوش مصنوعی مولد در کارهای ساختاریافته و روزمره مفید است، اما فعالیتهایی که به ظرافت، اخلاق، همکاری و قضاوت حرفهای نیاز دارند همچنان به انسان متکیاند.
چرا حسابدار باتجربه میتواند در این نقش ارزشمند باشد؟
تجربه حسابداری فقط دانستن استاندارد نیست.
حسابدار باتجربه معمولاً:
- موارد مرزی بیشتری دیده است؛
- اشتباهات رایج را میشناسد؛
- میداند چه زمانی ظاهر یک سند گمراهکننده است؛
- میتواند اطلاعات ناقص را تشخیص دهد؛
- و میفهمد چه زمانی پاسخ ظاهراً منطقی، از نظر حرفهای قابل اتکا نیست.
مثال حسابرسی
فرض کنید مدل میگوید:
«مدرک پرداخت بانکی وجود دارد؛ پس هزینه معتبر است.»
حسابرس باتجربه ممکن است سؤالهای بیشتری بپرسد:
- پرداخت به چه شخصی انجام شده؟
- طرف معامله واقعی است؟
- کالا یا خدمت واقعاً دریافت شده؟
- طرف مرتبط نیست؟
- پرداخت بعداً برگشت نخورده؟
- مدرک دیگری برای اثبات معامله وجود دارد؟
همین تردید حرفهای یکی از چیزهایی است که باید در ارزیابی مدل دیده شود.
حسابدار فقط جواب نمیدهد؛ سؤال حرفهای هم طراحی میکند
یکی از بخشهای مهم آموزش و ارزیابی مدلها، ساخت سؤالهای مناسب است.
اگر سؤالها بیش از حد ساده باشند، نمیتوان فهمید مدل واقعاً منطق حسابداری را میفهمد یا فقط مطالب عمومی را تکرار میکند.
به همین دلیل سؤال خوب باید تا حد ممکن:
- واقعی؛
- چندمرحلهای؛
- دارای اطلاعات لازم و اضافی؛
- و گاهی دارای ابهام یا استثنا
باشد.
مثلاً بهجای پرسیدن:
«استهلاک چیست؟»
میتوان سناریویی طراحی کرد که در آن شرکت یک دستگاه خریده، هزینه نصب پرداخت کرده، قطعات یدکی خریده، تخفیف گرفته و تولید آزمایشی داشته است.
حالا مدل باید تشخیص دهد کدام اقلام در بهای دارایی اثر دارند و برای نتیجهگیری چه اطلاعاتی لازم است.
این نوع سؤال، کیفیت واقعی مدل را بهتر نشان میدهد.
مجموعه آزمون تخصصی چیست؟
برای اینکه بفهمیم یک مدل در حسابداری واقعاً بهتر شده است یا نه، به مجموعهای ثابت و کنترلشده از سؤالها نیاز داریم.
برای هر سؤال باید:
- صورت مسئله مشخص باشد؛
- پاسخ مرجع وجود داشته باشد؛
- معیار ارزیابی تعریف شود؛
- و دلیل درست یا غلط بودن پاسخ روشن باشد.
بعد میتوان مدل یا نسخههای مختلف آن را با همان مجموعه آزمایش کرد.
این همان چیزی است که در فضای هوش مصنوعی معمولاً به آن Benchmark گفته میشود؛ در این مقاله از عبارت مجموعه آزمون تخصصی استفاده میکنیم.
هدف فقط اعلام یک درصد کلی نیست. بهتر است مشخص شود مدل در چه بخشهایی قوی یا ضعیف است:
- ثبت و دفتر کل؛
- مغایرتگیری؛
- گزارشگری مالی؛
- تحلیل مالی؛
- مالیات؛
- حسابرسی؛
- و قضاوت حرفهای.
معیار ارزیابی پاسخ چگونه طراحی میشود؟
بسیاری از پاسخهای حسابداری را نمیتوان فقط با «درست / غلط» سنجید.
ممکن است یک پاسخ از نظر نتیجه درست باشد، اما استدلال آن ناقص باشد.
بنابراین میتوان چند معیار جدا تعریف کرد؛ مثلاً:
- صحت نتیجه؛
- کیفیت استدلال؛
- رعایت الزامات حرفهای؛
- شفافیت پاسخ؛
- استفاده درست از منبع؛
- و تشخیص استثناها.
وزن این معیارها باید با نوع مسئله متناسب باشد.
در یک سؤال محاسباتی، صحت عدد اهمیت بیشتری دارد. در یک مسئله حسابرسی یا مالیاتی، منطق، منبع و تشخیص استثنا میتواند اهمیت بیشتری داشته باشد.
پاسخ واحد همیشه وجود ندارد
یکی از تفاوتهای حسابداری حرفهای با مسائل کاملاً قطعی این است که بعضی سؤالها ممکن است بیش از یک پاسخ قابل دفاع داشته باشند.
مثلاً در:
- برخی برآوردها؛
- ارزیابی تداوم فعالیت؛
- سنجش کنترل داخلی؛
- یا مسائل مبتنی بر قضاوت.
در چنین شرایطی نباید مدل را فقط برای حفظ یک جواب خاص آموزش داد.
بهتر است ارزیابی کنیم آیا مدل:
- عوامل مهم را شناسایی کرده؛
- اطلاعات ناکافی را تشخیص داده؛
- مفروضات خود را بیان کرده؛
- و دامنه پاسخهای قابل دفاع را رعایت کرده است یا نه.
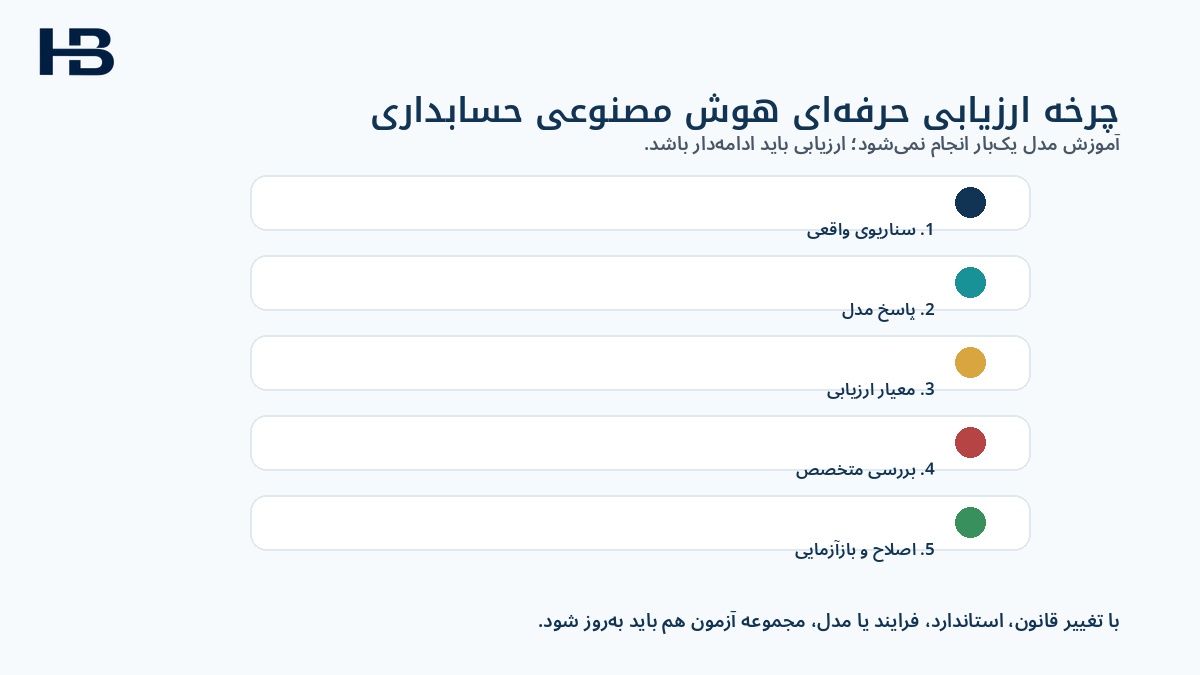
ارزیابی مداوم؛ آموزش هوش مصنوعی یکبار انجام نمیشود
مدل امروز ممکن است فردا تغییر کند.
استاندارد حسابداری ممکن است اصلاح شود.
قانون مالیاتی میتواند تغییر کند.
فرایند شرکت نیز ثابت نمیماند.
بنابراین مدل باید دوباره آزمایش شود.
یک چرخه حرفهای میتواند چنین باشد:
- طراحی سناریوی واقعی؛
- اجرای مدل؛
- ارزیابی با معیار مشخص؛
- ثبت و طبقهبندی خطا؛
- اصلاح؛
- آزمایش مجدد.
ممکن است نسخه جدید مدل در تحلیل صورتهای مالی بهتر شود، اما در ثبتهای ساده بیشتر خطا کند. این افت در یک بخش پس از تغییر مدل را میتوان پسرفت عملکرد دانست.
بدون مجموعه آزمون تخصصی، چنین مشکلی ممکن است دیر تشخیص داده شود.
برای دیدن اهمیت طراحی کنترل و سنجش نتیجه در پروژههای مالی، مقاله چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل مرتبط است.
محرمانگی داده در آموزش هوش مصنوعی حسابداری
پرونده مشتری، قرارداد، صورت مالی یا اطلاعات مالیاتی را نمیتوان بدون توجه به محرمانگی وارد فرایند آموزش یا ارزیابی کرد.
پیش از استفاده از دادههای واقعی باید موضوعاتی مثل اینها بررسی شوند:
- حذف اطلاعات هویتی؛
- ناشناسسازی دادهها؛
- دسترسی افراد مجاز؛
- مجوز استفاده از داده؛
- نگهداری امن فایلها؛
- و سیاست استفاده از ابزارهای هوش مصنوعی.
این نگرانی فقط نظری نیست. در مطالعه ICAS، ۵۲ درصد پاسخدهندگان درباره حریم خصوصی و محرمانگی اطلاعات مشتری در استفاده از هوش مصنوعی مولد ابراز نگرانی کردهاند.
بنابراین متخصص خوب فقط پاسخ مدل را نمیسنجد؛ باید به حاکمیت و امنیت داده نیز توجه کند.
فرصت برای حسابداران ایرانی
مدلهای عمومی ممکن است درباره استانداردها و مسائل رایج بینالمللی اطلاعات زیادی داشته باشند، اما مسائل محلی ایران ویژگیهای خاص خود را دارند.
برای مثال:
- قوانین و بخشنامههای مالیاتی؛
- سامانه مؤدیان؛
- مالیات حقوق؛
- تأمین اجتماعی؛
- رویههای اجرایی داخلی؛
- و تغییرات مهلتها و سامانهها.
ارزیابی پاسخ مدل در این موضوعات به متخصصی نیاز دارد که دانش حسابداری یا مالیاتی ایران را واقعاً بفهمد و بتواند پاسخ را با منبع معتبر تطبیق دهد.
این موضوع به نقش دیگری که اخیراً درباره آن نوشتهایم نیز نزدیک است: متخصص فناوری مالیاتی و شغل آینده حسابداران.
حسابدار تازهکار چه میشود؟
یک چالش مهم وجود دارد.
بخشی از تجربه حسابداران تازهکار از انجام حجم زیادی از کارهای ساده به دست میآید؛ مانند دیدن اسناد، مغایرتها، ثبتها و پروندههای متعدد.
اگر هوش مصنوعی بخش زیادی از این کارها را انجام دهد، سؤال مهم این است:
حسابدار تازهکار چگونه تجربه حرفهای لازم را به دست میآورد؟
یکی از راههای احتمالی، استفاده از سناریوهای آموزشی و شبیهسازی است.
مثلاً حسابدار تازهکار:
- یک سناریوی واقعی را حل کند؛
- پاسخ هوش مصنوعی را هم ببیند؛
- خطاهای آن را پیدا کند؛
- و بعد پاسخ خود را با نظر متخصص باتجربه مقایسه کند.
در آینده شاید یکی از مهارتهای مهم نیروی جوان این نباشد که فقط «جواب را پیدا کند»، بلکه بتواند بپرسد:
«هوش مصنوعی این پاسخ را داده؛ آیا میتوان به آن اعتماد کرد؟»
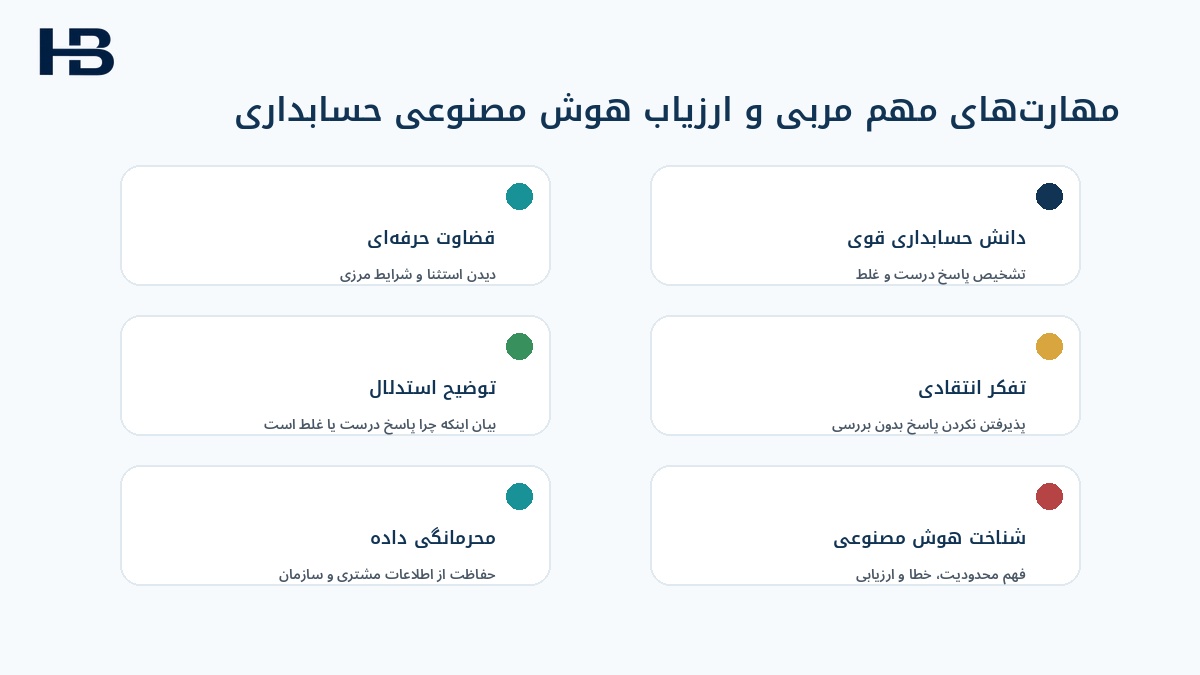
مربی هوش مصنوعی حسابداری چه مهارتهایی لازم دارد؟
دانش حسابداری قوی
کسی که خودش منطق حسابداری را نمیداند، نمیتواند کیفیت پاسخ مدل را درست بسنجد.
تفکر انتقادی
هر پاسخ روان و قانعکنندهای الزاماً صحیح نیست.
قضاوت حرفهای
باید بتواند استثنا، اهمیت، شواهد ناکافی و شرایط مرزی را تشخیص دهد.
توان توضیح استدلال
گفتن «غلط است» کافی نیست؛ باید توضیح دهد چرا غلط است و پاسخ بهتر چگونه ساخته میشود.
شناخت پایه هوش مصنوعی
لازم نیست برنامهنویس باشد، اما باید مفاهیمی مانند محدودیت مدل، خطای ساختگی، زمینه سؤال و ارزیابی را بفهمد.
توجه به محرمانگی و منبع
در حسابداری و مالیات، پاسخ باید با داده و منابع معتبر کنترل شود.
آیا حسابدار آینده باید دو زبان بداند؟
به یک معنا، بله.
زبان اول:
حسابداری.
زبان دوم:
هوش مصنوعی و شیوه ارزیابی آن.
لازم نیست حسابدار به مهندس هوش مصنوعی تبدیل شود.
اما باید بداند:
- مدل از کجا ممکن است اشتباه کند؛
- چگونه سؤال خوب طراحی کند؛
- چگونه منبع را کنترل کند؛
- چگونه پاسخ را درجهبندی کند؛
- و چه زمانی تصمیم باید به انسان برگردد.
ترکیب این دو مجموعه مهارت میتواند در سالهای آینده ارزش شغلی بیشتری ایجاد کند.
یک مسیر شغلی احتمالی برای حسابداران
این مسیر هنوز استاندارد و قطعی نیست، اما میتوان نقشهای در حال ظهور را به شکل زیر تصور کرد:
- حسابدار؛
- حسابدار مجهز به هوش مصنوعی؛
- ارزیاب پاسخهای هوش مصنوعی؛
- مربی هوش مصنوعی حسابداری؛
- متخصص کیفیت یا حاکمیت هوش مصنوعی مالی.
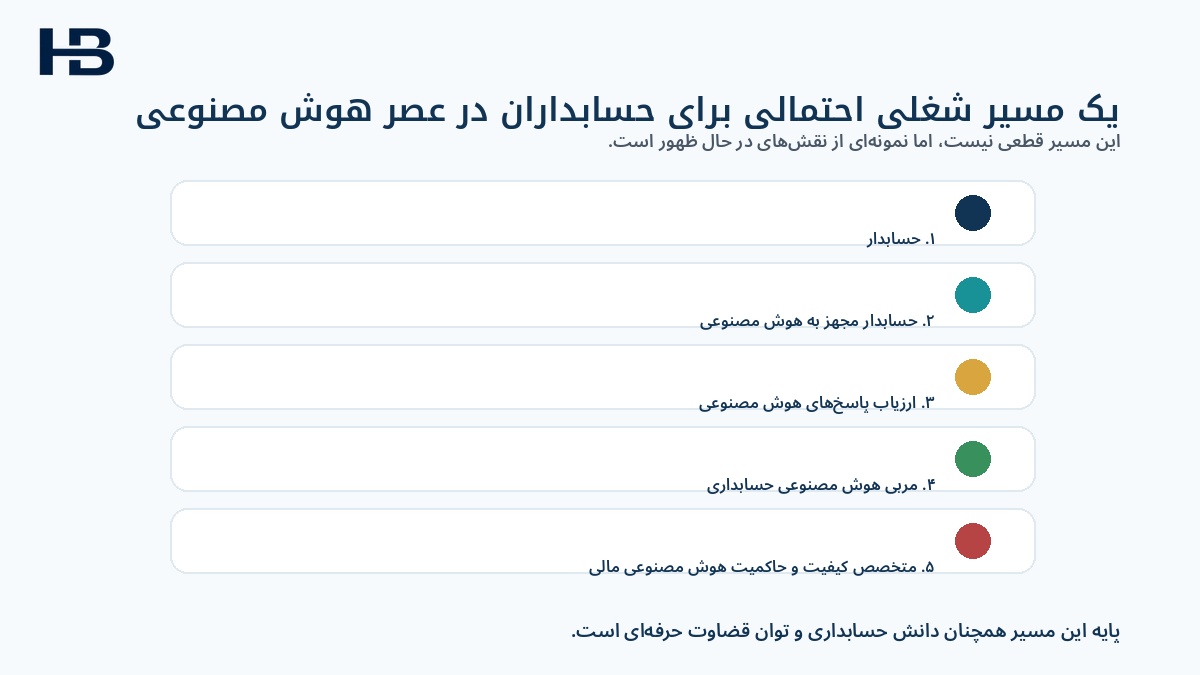
نکته مهم این است که پایه تمام این مراحل همچنان دانش حرفهای حسابداری است.
آیا این نوع موقعیت شغلی فقط یک آگهی موقت است؟
فعلاً نمیتوان گفت «مربی هوش مصنوعی حسابداری» در همه کشورها به یک عنوان شغلی متداول تبدیل شده است.
اما شواهد سپتامبر ۲۰۲۶ نشان میدهد موضوع فقط به یک آگهی محدود نیست.
علاوه بر موقعیت AI Trainer – Accountants، آگهیهای دیگری برای متخصصان حسابداری و سیستمهای مالی منتشر شدهاند که وظایفی مانند:
- ارزیابی خروجی مدل؛
- ساخت سناریوی واقعی؛
- رتبهبندی پاسخها؛
- نوشتن پاسخ تخصصی؛
- و طراحی معیارهای ارزیابی
را شامل میشوند.
بنابراین میتوان با احتیاط گفت یک نوع کار تخصصی جدید در حال شکلگیری است؛ هرچند نام، مدل استخدام و دوام بلندمدت آن هنوز در حال تحول است.
چه کارهایی ممکن است کمارزشتر و چه مهارتهایی مهمتر شوند؟
کارهای تکراری مانند:
- ورود اطلاعات؛
- کپی و انتقال داده؛
- گزارشهای ساده؛
- و بعضی کنترلهای استاندارد
بیشتر در معرض خودکارشدن قرار دارند.
در مقابل، ارزش مهارتهایی مانند اینها میتواند افزایش پیدا کند:
- تحلیل؛
- کنترل کیفیت؛
- قضاوت حرفهای؛
- طراحی مسئله؛
- تشخیص خطا؛
- توضیح استدلال؛
- و نظارت بر هوش مصنوعی.
سؤالات متداول
مربی هوش مصنوعی حسابداری چیست؟
حسابداری است که با استفاده از دانش حرفهای خود، پاسخهای هوش مصنوعی را ارزیابی و اصلاح میکند و برای آموزش یا سنجش مدل، سؤال، پاسخ مرجع و معیار ارزیابی میسازد.
آیا AI Trainer حسابداری یک شغل واقعی است؟
بله، در سال ۲۰۲۶ آگهیهای مشخصی برای حسابداران جهت آموزش و ارزیابی مدلهای هوش مصنوعی منتشر شده است. با این حال هنوز بهتر است آن را یک نقش در حال ظهور بدانیم، نه یک عنوان شغلی فراگیر در همه بازارها.
برای این کار باید برنامهنویسی بلد باشیم؟
الزاماً نه. دانش قوی حسابداری، توان ارزیابی، تفکر انتقادی و آشنایی با نحوه کار و محدودیتهای هوش مصنوعی مهمتر است.
آیا حسابدار باتجربه برای این کار مناسبتر است؟
در بسیاری از مسائل بله؛ زیرا تشخیص موارد مرزی، استثناها و پاسخهای ظاهراً درست اما حرفهایِ نادرست معمولاً به تجربه نیاز دارد.
مجموعه آزمون تخصصی چیست؟
مجموعهای از سؤالهای کنترلشده با پاسخ مرجع و معیار ارزیابی است که برای مقایسه کیفیت مدلها یا نسخههای مختلف یک مدل استفاده میشود.
چرا قضاوت حرفهای در آموزش هوش مصنوعی مهم است؟
چون همه مسائل حسابداری پاسخ کاملاً قطعی ندارند. برخی مسائل به شواهد، اهمیت، شرایط معامله، برآورد و تفسیر حرفهای وابستهاند.
آیا میتوان اطلاعات واقعی مشتری را برای آموزش مدل استفاده کرد؟
بدون بررسی محرمانگی، مجوز، امنیت و ناشناسسازی نباید اطلاعات حساس مشتری یا سازمان را وارد ابزارهای هوش مصنوعی کرد.
حسابدار تازهکار چگونه برای این آینده آماده شود؟
پایه حسابداری را قوی کند، بهجای پذیرش مستقیم خروجی هوش مصنوعی آن را کنترل کند، سناریوهای واقعی حل کند و مهارت تحلیل، تردید حرفهای و تشخیص خطا را تقویت کند.
جمعبندی
سؤال آینده حسابداری فقط این نیست که:
«هوش مصنوعی چه کارهایی را از حسابدار میگیرد؟»
سؤال دیگری هم در حال مهمشدن است:
«هوش مصنوعی برای حرفهایتر شدن به چه چیزی از حسابدار نیاز دارد؟»
پاسخ شامل تجربه، قضاوت حرفهای، شناخت استاندارد، تردید حرفهای، تشخیص استثنا و توانایی توضیح این است که چرا یک پاسخ درست و پاسخ دیگر اشتباه است.
آگهیهای جدید سال ۲۰۲۶ نشان میدهند برخی شرکتها همین دانش را برای آموزش و ارزیابی مدلهای هوش مصنوعی از حسابداران میخواهند.
بنابراین ممکن است بخشی از آینده حرفه حسابداری فقط در «استفاده از هوش مصنوعی» نباشد؛ بلکه در آموزش، ارزیابی و کنترل کیفیت هوش مصنوعی حسابداری نیز فرصتهای جدیدی شکل بگیرد.
مقالات مرتبط
چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل
متخصص فناوری مالیاتی و شغل آینده حسابداران
آیا هوش مصنوعی جای حسابدار را میگیرد؟ آینده شغل حسابداری
حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی