




خزانهداری هوشمند با هوش مصنوعی چیست؟ پاسخ سریع
خزانهداری هوشمند با هوش مصنوعی سیستمی است که دادههای بانکی، نرمافزار مالی، دریافتنیها، پرداختنیها، حقوق، بدهی و برنامه پرداخت را کنار هم تحلیل میکند تا وضعیت نقدینگی را بهتر پیشبینی کند، ریسک کمبود وجه را زودتر هشدار دهد و اقدام مناسب پیشنهاد کند.
اما یک اصل بسیار مهم وجود دارد:
هوش مصنوعی میتواند پول را تحلیل کند و درباره آن پیشنهاد بدهد؛ ولی در پرداختها و انتقالهای حساس، تصمیم نهایی نباید بدون کنترل و تأیید انسانی انجام شود.
به زبان ساده، خزانهداری هوشمند فقط نمیپرسد «الان چقدر پول داریم؟»؛ بلکه میپرسد:
«چند روز آینده چه اتفاقی برای نقدینگی میافتد و قبل از ایجاد مشکل چه کاری میتوان انجام داد؟»
خزانهداری چه کاری انجام میدهد؟
خزانهداری مسئول مدیریت جریان پول و نقدینگی شرکت است. وظایف آن معمولاً شامل این موارد است:
- کنترل موجودی نقد؛
- پیشبینی جریان نقد؛
- مدیریت حسابهای بانکی؛
- برنامهریزی پرداختها؛
- مدیریت دریافتنیها و پرداختنیها؛
- مدیریت بدهی و تسهیلات؛
- کنترل ریسک نرخ ارز و نرخ بهره؛
- و تأمین نقدینگی موردنیاز شرکت.
در بسیاری از شرکتها، بخشی از این فرایند هنوز با فایل اکسل، اینترنتبانک، گزارش نرمافزار مالی، ایمیل و بررسی دستی انجام میشود.
مشکل اصلی این نیست که اطلاعات وجود ندارند.
مشکل این است که اطلاعات در چند سیستم و فایل پراکندهاند و تصمیم خزانهداری باید خیلی سریع گرفته شود.
خزانهداری هوشمند چه تفاوتی با خزانهداری سنتی دارد؟
در خزانهداری سنتی، تیم مالی معمولاً اطلاعات را جمع میکند، گزارش میسازد و بعد تصمیم میگیرد.
در خزانهداری هوشمند، سیستم تلاش میکند بخش بیشتری از این چرخه را بهصورت پیوسته انجام دهد.
| خزانهداری سنتی | خزانهداری هوشمند |
|---|---|
| مشاهده مانده امروز | پیشبینی مانده روزهای آینده |
| گزارش دورهای | پایش مداوم |
| بررسی دستی چند فایل | تجمیع داده از چند سیستم |
| کشف مشکل بعد از وقوع | هشدار قبل از وقوع |
| تصمیم براساس گزارش | پیشنهاد اقدام براساس داده و سیاست |
| کنترل دستی همه تراکنشها | تمرکز انسان بر استثناها و تصمیمهای مهم |
این تغییر با مفهوم حسابداری لحظهای و نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی ارتباط مستقیم دارد؛ چون هر دو به حرکت از گزارش دیرهنگام به سمت تحلیل مداوم و تصمیم سریعتر مربوطاند.
از «دیدن نقدینگی» تا «فهمیدن نقدینگی»
نرمافزارهای خزانهداری در مرحله اول تلاش میکنند دید یکپارچهای از وجه نقد ایجاد کنند.
مثلاً مدیر خزانه بتواند مانده ۱۵ حساب بانکی را در یک صفحه ببیند.
این مرحله مفید است، اما هوش مصنوعی میتواند یک قدم جلوتر برود.
فرض کنید سیستم فقط نگوید:
«موجودی نقد شرکت ۱۲ میلیارد تومان است.»
بلکه بگوید:
«با توجه به حقوق، مالیات، اقساط و سه پرداخت عمده پیش رو، اگر وصول مشتری الف در موعد مقرر انجام نشود، سه روز دیگر حدود ۲.۸ میلیارد تومان کسری نقد ایجاد میشود.»
این دیگر صرفاً گزارش نیست.
این پشتیبانی از تصمیم مالی است.
چرا هوش مصنوعی نباید بدون کنترل پول جابهجا کند؟
در خزانهداری، تفاوت میان «پیشنهاد» و «اجرا» بسیار مهم است.
ممکن است سیستم با دادههای موجود نتیجه بگیرد:
«۵ میلیارد تومان وجه مازاد وجود دارد و بهتر است منتقل شود.»
اما مدیر خزانه شاید بداند که فردا یک پرداخت مهم وجود دارد که هنوز در نرمافزار ثبت نشده است.
یا ممکن است اطلاعات محرمانهای درباره خرید، قرارداد یا تعهد جدید وجود داشته باشد که مدل به آن دسترسی ندارد.
به همین دلیل معماری کمریسکتر چنین است:
هوش مصنوعی تشخیص میدهد → تحلیل میکند → پیشنهاد میدهد → قواعد مالی کنترل میکنند → انسان تأیید میکند → سیستم اجرا میکند
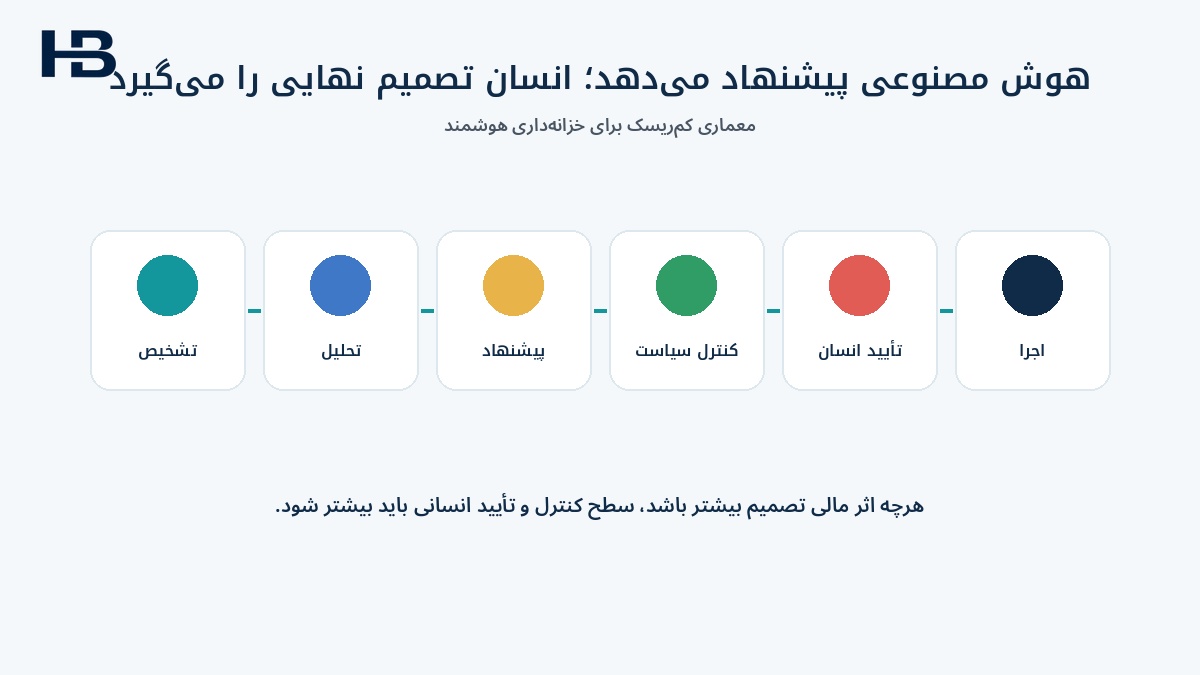
این جهتگیری با گزارش Payments Outlook 2026 جیپیمورگان همخوان است؛ این گزارش توضیح میدهد که عاملهای هوش مصنوعی میتوانند اقدام پیشنهاد کنند یا ناهنجاریها را علامت بزنند، اما انسان همچنان باید در تصمیم نهایی نقش داشته باشد.
منبع:
https://www.jpmorgan.com/payments/newsroom/payments-outlook-2026-trends-report-released
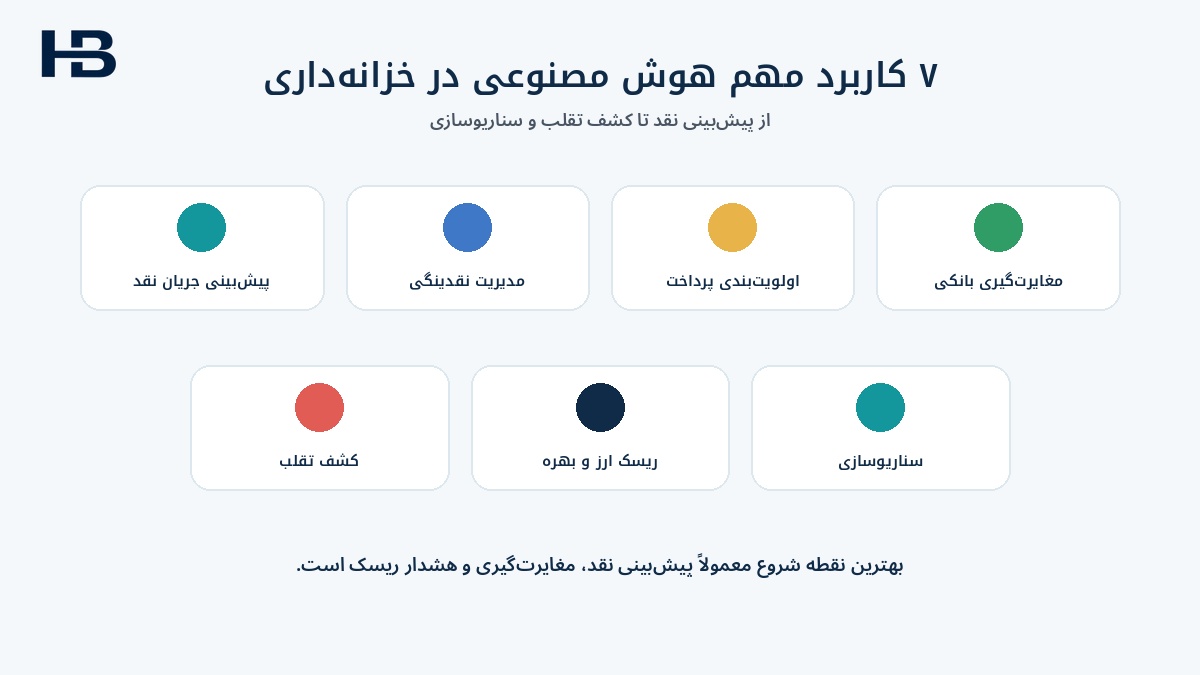
۷ کاربرد مهم هوش مصنوعی در خزانهداری
۱. پیشبینی جریان نقد
یکی از مهمترین کاربردها، پیشبینی جریان نقد است.
پیشبینی معمولاً براساس اطلاعاتی مثل اینها ساخته میشود:
- دریافتنیهای مشتریان؛
- پرداخت به تأمینکنندگان؛
- حقوق و دستمزد؛
- مالیات؛
- اقساط وام؛
- خرید دارایی؛
- چکها؛
- و سایر جریانهای نقدی.
هوش مصنوعی میتواند پیشبینی قبلی را با واقعیت مقایسه کند و یاد بگیرد کجاها خطا بیشتر رخ میدهد.
مثلاً:
پیشبینی شده بود مشتری الف ۵ میلیارد تومان پرداخت کند.
اما فقط ۲ میلیارد تومان وصول شده است.
سیستم میتواند بررسی کند:
- آیا این مشتری سابقه تأخیر دارد؟
- آیا اختلاف روی فاکتور وجود دارد؟
- آیا الگوی پرداخت او تغییر کرده است؟
- این تأخیر چه اثری روی نقدینگی روزهای آینده دارد؟
در نتیجه پیشبینی میتواند با ورود اطلاعات جدید بهروزرسانی شود.
به این رویکرد میتوان پیشبینی پیوسته جریان نقد گفت.
گزارش سپتامبر ۲۰۲۶ EY India نیز پیشبینی جریان نقد، مغایرتگیری و رسیدگی به استثناها را از کاربردهای مهم هوش مصنوعی عاملمحور در خزانهداری معرفی کرده و بر ضرورت داده قابل اعتماد، حاکمیت و فرایند مشخص تأکید دارد.
۲. مدیریت نقدینگی بین حسابها
فرض کنید شرکت چند حساب بانکی دارد.
یکی از حسابها مانده زیادی دارد، اما حساب دیگری که فردا چند پرداخت مهم از آن انجام میشود با کسری مواجه خواهد شد.
سیستم میتواند قبل از وقوع مشکل هشدار دهد:
«اگر انتقال وجه انجام نشود، حساب عملیاتی فردا با کسری مواجه میشود.»
مزیت اصلی این است که مدیر خزانه فقط مانده امروز را نمیبیند؛ اثر پرداختهای آینده را هم میبیند.
۳. اولویتبندی پرداختها
فرض کنید ۴۰۰ پرداخت در انتظار است، اما نقد کافی برای پرداخت همه آنها وجود ندارد.
در این حالت هوش مصنوعی میتواند برای تصمیمگیری عواملی مثل اینها را کنار هم قرار دهد:
- تاریخ سررسید؛
- جریمه تأخیر؛
- اهمیت تأمینکننده؛
- احتمال توقف تأمین؛
- تخفیف پرداخت زودهنگام؛
- مبلغ؛
- و مانده نقد موجود.
سیستم میتواند اولویت پیشنهادی ارائه کند.
اما اولویت پیشنهادی با دستور پرداخت یکسان نیست.
در پرداختهای حساس، اختیار نهایی باید مطابق سطح دسترسی و سیاست شرکت باقی بماند.
۴. مغایرتگیری بانکی
مغایرتگیری یکی از مناسبترین کارها برای خودکارسازی است.
سیستم میتواند تراکنشهای بانک را با ثبتهای نرمافزار مالی مقایسه کند.
سپس:
- موارد کاملاً مشخص را تطبیق دهد؛
- موارد مبهم را برای بررسی بیشتر جدا کند؛
- و موارد غیرعادی را به حسابدار نشان دهد.
هدف این نیست که انسان حذف شود.
هدف این است که انسان بهجای بررسی هزار تراکنش عادی، روی موارد استثنایی تمرکز کند.
این دقیقاً یکی از درسهای مقاله چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ است: هوش مصنوعی زمانی ارزش ایجاد میکند که به فرایند واقعی، داده قابل اعتماد و کنترل انسانی متصل باشد.
۵. کشف تقلب و پرداخت غیرعادی
خزانهداری یکی از حساسترین نقاط شرکت از نظر ریسک تقلب است.
هوش مصنوعی میتواند الگوهایی مثل اینها را علامتگذاری کند:
- اضافهشدن حساب بانکی جدید برای تأمینکننده؛
- پرداخت بسیار بزرگتر از الگوی قبلی؛
- پرداخت خارج از ساعت معمول؛
- تغییر ناگهانی مقصد وجه؛
- تقسیم یک پرداخت به چند پرداخت کوچکتر؛
- تکرار غیرعادی حساب مقصد؛
- یا رفتار متفاوت کاربر.
ارزش اصلی زمانی ایجاد میشود که چند علامت کنار هم دیده شوند.
مثلاً:
تأمینکننده جدید + حساب بانکی جدید + مبلغ بالا + درخواست فوری
این ترکیب میتواند مهمتر از هر عامل بهتنهایی باشد.
هوش مصنوعی باید این موارد را برای بررسی انسانی علامتگذاری کند، نه اینکه بدون کنترل درباره مسدودکردن یا اجرای پرداخت تصمیم نهایی بگیرد.
۶. مدیریت ریسک نرخ ارز و نرخ بهره
شرکتهایی که دریافت یا پرداخت ارزی دارند دائماً در معرض تغییر نرخ ارز هستند.
سیستم هوشمند میتواند:
- دریافتهای ارزی آینده؛
- پرداختهای ارزی آینده؛
- سررسیدها؛
- و حدود ریسک شرکت
را کنار هم تحلیل کند و درباره افزایش ریسک هشدار دهد.
همین منطق برای نرخ بهره هم کاربرد دارد.
مثلاً سیستم میتواند سناریویی بسازد:
«اگر نرخ تأمین مالی ۲ واحد درصد افزایش یابد، هزینه مالی، جریان نقد و تعهدات شرکت چه تغییری میکنند؟»
این ابزار به مدیر مالی کمک میکند سناریو را قبل از وقوع ببیند.
۷. سناریوسازی نقدینگی
یکی از مفیدترین کاربردهای هوش مصنوعی، پاسخ به سؤالهای «اگر» است.
مثلاً:
- اگر مشتری اصلی یک هفته دیرتر پرداخت کند چه میشود؟
- اگر فروش ۱۵ درصد کاهش پیدا کند چه میشود؟
- اگر پرداخت یک خرید سه روز عقب بیفتد چه میشود؟
- اگر نرخ بهره افزایش پیدا کند چه میشود؟
- اگر یک حساب بانکی موقتاً در دسترس نباشد چه میشود؟
سیستم میتواند چند سناریو بسازد و اثر آنها را بر نقدینگی نشان دهد.
سیاست خزانهداری باید قابل اجرای سیستمی شود
یکی از مهمترین تحولات در خزانهداری هوشمند این است که سیاست مالی فقط یک فایل Word یا PDF نباشد.
فرض کنید سیاست شرکت میگوید:
- حداقل مانده عملیاتی باید ۵ میلیارد تومان باشد؛
- پرداخت بالاتر از یک مبلغ مشخص به تأیید مدیر مالی نیاز دارد؛
- سهم یک بانک از کل وجوه نباید از حد تعیینشده عبور کند؛
- بعضی تأمینکنندگان نباید با تأخیر پرداخت شوند.
اگر این قواعد فقط در یک آییننامه نوشته شده باشند، سیستم نمیتواند خودکار آنها را بررسی کند.
اما اگر به قواعد قابل اجرا تبدیل شوند، سیستم میتواند قبل از پیشنهاد یا اجرا آنها را کنترل کند.
مثلاً:
پرداخت بالاتر از سقف مجاز → نیازمند تأیید مدیر مالی
یا:
مانده بعد از پرداخت کمتر از حداقل نقد عملیاتی → هشدار و توقف فرایند
این همان جایی است که سیاست مالی از یک سند آرشیوی به کنترل زنده در گردش کار تبدیل میشود.
هوش مصنوعی باید دلیل پیشنهادش را نشان دهد
یک سیستم خزانهداری حرفهای نباید فقط بگوید:
«۱.۵ میلیارد تومان منتقل کنید.»
باید بتواند توضیح دهد:
پیشنهاد: انتقال ۱.۵ میلیارد تومان
دلیل: کسری پیشبینیشده در حساب عملیاتی طی ۴۸ ساعت
داده مبنا: برنامه پرداخت + پیشبینی وصول
قاعده: حداقل مانده عملیاتی شرکت
سطح اطمینان: بالا
اثر عدم اقدام: احتمال تأخیر در یکی از پرداختهای مهم
این نوع توضیح باعث میشود مدیر مالی بفهمد چرا سیستم به این نتیجه رسیده است.
هوش مصنوعی غیرقابل توضیح در حوزهای مثل خزانهداری، اعتمادپذیری بسیار کمتری دارد.
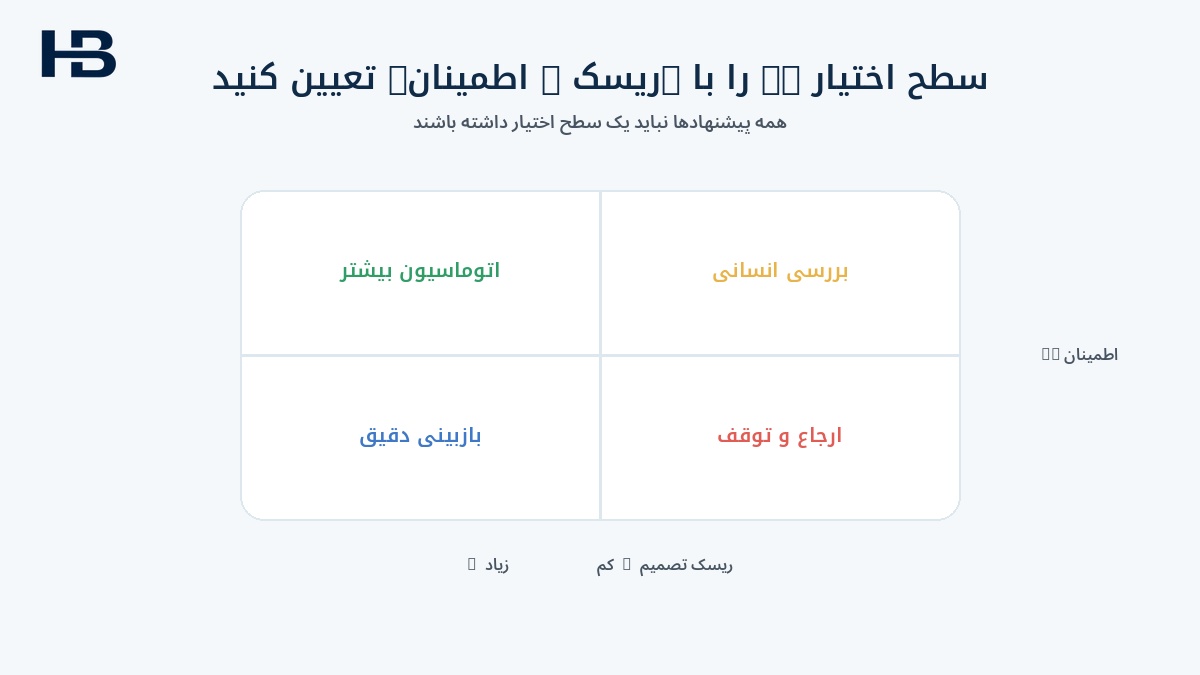
سطح اختیار هوش مصنوعی چگونه تعیین شود؟
همه تصمیمها ارزش و ریسک یکسان ندارند.
یک مدل ساده برای تعیین سطح اختیار میتواند بر دو عامل تکیه کند:
ریسک تصمیم × اطمینان سیستم
اطمینان بالا + ریسک پایین
خودکارسازی بیشتری ممکن است قابل قبول باشد.
مثلاً تطبیق یک تراکنش بانکی کاملاً مشخص.
اطمینان متوسط
نیاز به بررسی انسانی وجود دارد.
اطمینان پایین + اثر مالی بالا
سیستم باید موضوع را به سطح بالاتر ارجاع دهد.
مثلاً انتقال وجه بزرگ یا تغییر حساب بانکی تأمینکننده.
خزانهداری هوشمند به چه دادههایی نیاز دارد؟
هوش مصنوعی بدون داده بهروز نمیتواند توصیه مالی قابل اتکایی بدهد.
برای ساخت تصویر مناسب از نقدینگی، معمولاً باید دادههایی مانند اینها کنار هم قرار گیرند:
- مانده و گردش حسابهای بانکی؛
- اطلاعات نرمافزار حسابداری یا ERP؛
- حسابهای دریافتنی؛
- حسابهای پرداختنی؛
- چکها؛
- حقوق و دستمزد؛
- مالیات؛
- بدهی و اقساط؛
- برنامه خرید؛
- و در صورت لزوم اطلاعات بازار.
اگر مانده بانک مربوط به دیروز باشد ولی سیستم پیشنهاد «لحظهای» ارائه کند، احتمال خطا بالا میرود.
به همین دلیل کیفیت اتصال و داده گاهی از خود مدل هوش مصنوعی مهمتر است.
خزانهداری هوشمند در ایران از کجا میتواند شروع شود؟
لازم نیست اولین مرحله اتصال هوش مصنوعی به امکان انتقال واقعی پول باشد.
برای بسیاری از کسبوکارهای ایرانی، شروع کمریسکتر میتواند یک سیستم فقطخواندنی باشد.
در این مدل، سیستم:
- اطلاعات حسابها را دریافت میکند؛
- جریان نقد را تحلیل میکند؛
- دریافتها و پرداختهای آینده را کنار هم میگذارد؛
- ریسک کسری را هشدار میدهد؛
- و پیشنهاد ارائه میکند.
اما:
هیچ پرداخت یا انتقالی را خودش اجرا نمیکند.
این مرحله میتواند برای شرکتی که امروز اطلاعات نقدینگیاش بین اکسل، اینترنتبانک، پیامرسان و نرمافزار مالی پخش شده، ارزش زیادی ایجاد کند.
مثال عملی برای یک کسبوکار کوچک
فرض کنید یک کسبوکار این اطلاعات را دارد:
- موجودی امروز: ۱.۴ میلیارد تومان؛
- حقوق آخر ماه: ۸۰۰ میلیون تومان؛
- چک سررسیدشونده: ۵۰۰ میلیون تومان؛
- مالیات: ۲۵۰ میلیون تومان؛
- وصول مورد انتظار از مشتریان: ۶۰۰ میلیون تومان.
دیدن «۱.۴ میلیارد تومان موجودی» ممکن است حس امنیت ایجاد کند.
اما سیستم خزانهداری باید کل تصویر را ببیند.
اگر بخشی از وصولها با تأخیر انجام شوند، شرکت ممکن است قبل از پایان ماه با کسری مواجه شود.
یک سیستم هوشمند میتواند زودتر هشدار دهد:
«اگر وصول مشتری الف تا تاریخ مورد انتظار انجام نشود، در روز ۲۸ ماه حدود ۳۵۰ میلیون تومان کسری ایجاد میشود.»
بعد میتواند سناریو نشان دهد:
- تسریع وصول؛
- جابهجایی زمان یک پرداخت؛
- استفاده از مانده حساب دیگر؛
- یا تأمین مالی کوتاهمدت.
تصمیم نهایی همچنان با مدیر است.
داشبورد خزانهداری هوشمند چه چیزهایی باید نشان دهد؟
یک داشبورد مفید فقط نمودارهای زیبا ندارد.
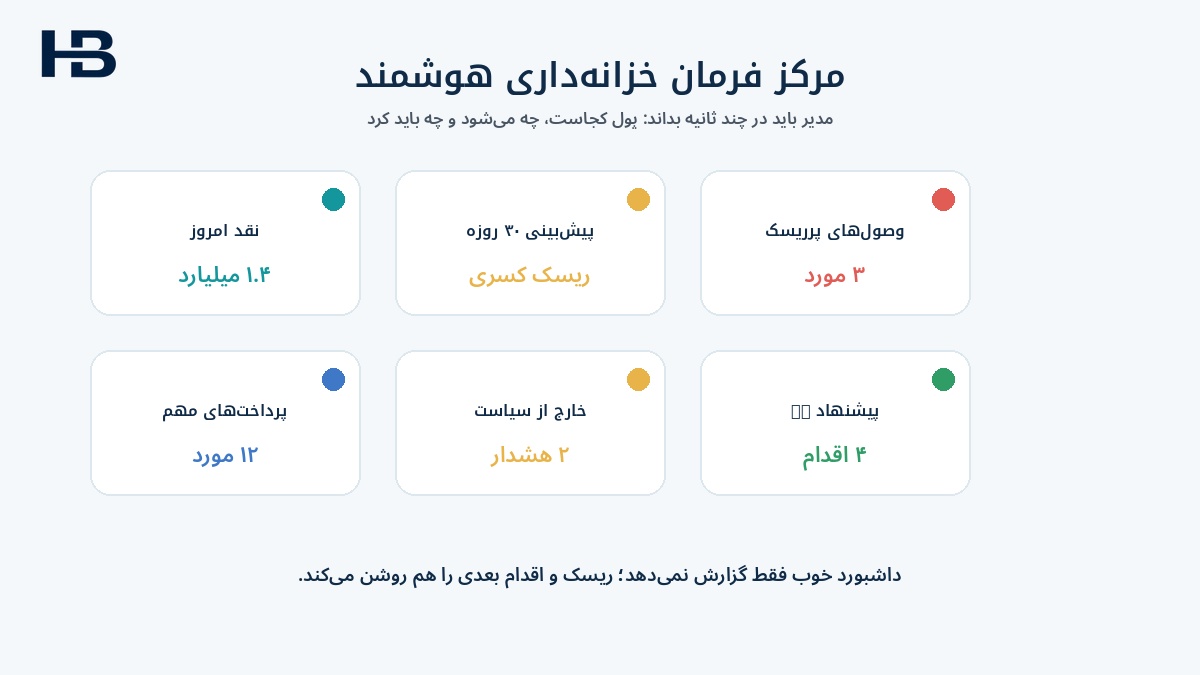
باید پاسخ سؤالهای عملی مدیر را سریع نشان دهد:
موجودی نقد امروز
الان چه مقدار وجه در دسترس داریم؟
پیشبینی نقد
در ۷، ۳۰ و ۹۰ روز آینده چه وضعیتی داریم؟
ریسک کسری
چه روزهایی احتمال کمبود وجه وجود دارد؟
دریافتهای پرریسک
کدام وصولها ممکن است با تأخیر انجام شوند؟
پرداختهای مهم
کدام تعهدها در اولویت هستند؟
موارد خارج از سیاست
کدام وضعیت با قواعد خزانهداری شرکت سازگار نیست؟
پیشنهادهای هوش مصنوعی
سیستم چه اقدامهایی را پیشنهاد میدهد و چرا؟
تصمیمهای منتظر تأیید
چه مواردی باید توسط انسان تأیید شوند؟
ثبت سابقه تصمیم چرا مهم است؟
برای هر پیشنهاد مهم باید مشخص باشد:
- چه دادهای استفاده شد؟
- کدام قاعده اعمال شد؟
- هوش مصنوعی چه پیشنهادی داد؟
- چه کسی آن را تأیید کرد؟
- چه کسی آن را رد کرد؟
- دلیل تغییر تصمیم چه بود؟
- در نهایت چه اقدامی انجام شد؟
این سابقه برای کنترل داخلی، حسابرسی، بررسی خطا و بهبود مدل اهمیت زیادی دارد.
اگر مدیر خزانه پیشنهاد سیستم را رد کرد، دلیل رد شدن نیز میتواند اطلاعات ارزشمندی باشد.
مثلاً:
«سیستم انتقال وجه را پیشنهاد کرد، اما مدیر خزانه آن را رد کرد چون یک پرداخت خارج از سیستم در راه بود.»
این اطلاعات نشان میدهد سیستم چه بخشی از شرایط واقعی کسبوکار را ندیده است.
مهمترین شاخصهای خزانهداری هوشمند
| شاخص | چه چیزی را میسنجد؟ |
|---|---|
| دقت پیشبینی نقد | فاصله پیشبینی با جریان نقد واقعی |
| زمان هشدار کسری | چند روز قبل از مشکل هشدار ایجاد میشود |
| نرخ تطبیق خودکار | چند درصد تراکنشهای بانکی بدون بررسی دستی تطبیق میشوند |
| نرخ پذیرش پیشنهاد | چند درصد پیشنهادهای سیستم توسط مسئول مالی پذیرفته میشوند |
| نرخ رد یا اصلاح انسانی | چند درصد پیشنهادها نیاز به تغییر دارند |
| موارد خارج از سیاست | چند بار قواعد خزانهداری نقض یا نزدیک به نقض شدهاند |
| زمان پردازش خزانهداری | اجرای فرایندها چقدر سریعتر شده است |
| اقدامات غیرمجاز مسدودشده | سیستم چند اقدام خارج از سطح اختیار را متوقف کرده است |
اگر درصد زیادی از پیشنهادهای هوش مصنوعی دائماً رد شوند، احتمالاً داده، قواعد یا مدل نیاز به اصلاح دارد.
نقش حسابدار خزانه در آینده چگونه تغییر میکند؟
کارهای سنتی مانند جمعآوری فایل، واردکردن مانده، تطبیق دستی و ساخت گزارشهای تکراری میتوانند کمتر شوند.
در مقابل، مسئولیتهایی مثل اینها مهمتر میشوند:
- بررسی موارد استثنایی؛
- کنترل پیشبینی نقد؛
- تعریف و اصلاح سیاستها؛
- ارزیابی پیشنهاد هوش مصنوعی؛
- سناریوسازی؛
- مدیریت ریسک؛
- و تصمیمگیری درباره نقدینگی.
یعنی نقش حرفهای از جمعآوریکننده داده به سمت تصمیمگیرنده نقدینگی حرکت میکند.
این تغییر بخشی از همان تحول گستردهتری است که در مقاله آیا هوش مصنوعی جای حسابدار را میگیرد؟ بررسی شده است.
خزانهداری خودران یا خزانهداری همیشهبیدار؟
عبارت «خزانهداری خودران» جذاب است، اما برای بسیاری از شرکتها هدف عملیتر این است که ابتدا خزانهداری همیشهبیدار داشته باشند.
یعنی سیستمی که:
- دائماً نقدینگی را میبیند؛
- تغییرات را تحلیل میکند؛
- ریسک را زودتر تشخیص میدهد؛
- دلیل هشدار را توضیح میدهد؛
- و به مدیر میگوید کجا باید تصمیم بگیرد.
این رویکرد مزیت هوش مصنوعی را حفظ میکند، بدون اینکه اختیار مالی حساس شرکت از کنترل انسان خارج شود.
سؤالات متداول
خزانهداری هوشمند با هوش مصنوعی چیست؟
سیستمی است که دادههای نقدی و مالی شرکت را بهصورت یکپارچه تحلیل میکند تا جریان نقد را پیشبینی، ریسک نقدینگی را هشدار و اقدام مناسب را پیشنهاد کند.
هوش مصنوعی در خزانهداری چه کاربردی دارد؟
پیشبینی جریان نقد، مدیریت نقدینگی، اولویتبندی پرداخت، مغایرتگیری بانکی، کشف تقلب، تحلیل ریسک ارز و نرخ بهره و سناریوسازی از مهمترین کاربردها هستند.
آیا هوش مصنوعی میتواند خودش پول منتقل کند؟
از نظر فنی امکان خودکارسازی برخی عملیات وجود دارد، اما برای عملیات حساس مالی باید سطح اختیار، سیاست، مجوز و کنترل انسانی مشخص باشد. شروع فقطخواندنی و پیشنهادمحور معمولاً کمریسکتر است.
تفاوت خزانهداری هوشمند با نرمافزار خزانهداری چیست؟
نرمافزار خزانهداری معمولاً اطلاعات را ثبت و گزارش میکند. خزانهداری هوشمند تلاش میکند داده را تحلیل کند، آینده نقدینگی را پیشبینی کند و درباره ریسک یا اقدام بعدی پیشنهاد بدهد.
هوش مصنوعی چگونه کمبود نقدینگی را پیشبینی میکند؟
با ترکیب مانده بانک، دریافتنیها، پرداختنیها، حقوق، مالیات، بدهی و سایر جریانهای آینده و مقایسه الگوهای قبلی با داده جدید.
آیا خزانهداری هوشمند برای شرکت کوچک هم کاربرد دارد؟
بله. حتی یک کسبوکار کوچک میتواند از دید یکپارچه موجودی، دریافت و پرداخت آینده، هشدار کسری و سناریوسازی نقدینگی استفاده کند.
بهترین نقطه شروع برای استفاده از AI در خزانهداری چیست؟
معمولاً بهتر است از داده یکپارچه، مشاهده نقدینگی، پیشبینی جریان نقد، هشدار ریسک و پیشنهاد اقدام شروع شود؛ نه از اجرای خودکار پرداخت.
مهمترین ریسک AI در خزانهداری چیست؟
تصمیم براساس داده ناقص، دسترسی بیش از حد سیستم، اجرای اقدام بدون کنترل مناسب و نبود سابقه قابل پیگیری از مهمترین ریسکها هستند.
جمعبندی
هوش مصنوعی در خزانهداری زمانی بیشترین ارزش را ایجاد میکند که به یک سؤال مهم پاسخ دهد:
«قبل از اینکه نقدینگی به مشکل بخورد، چه چیزی باید بدانیم و چه گزینههایی داریم؟»
خزانهداری هوشمند میتواند جریان نقد را پیوسته تحلیل کند، کسری را زودتر تشخیص دهد، مغایرتها و رفتارهای غیرعادی را پیدا کند و اقدام پیشنهاد دهد.
اما پیشنهاد با اجرا فرق دارد.
در معماری حرفهای، هوش مصنوعی باید در محدوده داده، سیاست و سطح دسترسی مشخص کار کند و هرچه اثر مالی تصمیم بیشتر میشود، نقش تأیید و مسئولیت انسانی نیز پررنگتر باشد.
آینده منطقی خزانهداری لزوماً سیستمی نیست که بدون انسان پول را جابهجا کند؛ بلکه سیستمی است که همیشه وضعیت نقد را میبیند، زودتر هشدار میدهد و تصمیم بهتر را برای انسان آماده میکند.
مقالات مرتبط
چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل
آیا هوش مصنوعی جای حسابدار را میگیرد؟ آینده شغل حسابداری
حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی
هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران در ۱۴۰۵