


هوش مصنوعی در حسابرسی؛ فرصت بزرگ، پرسش مهم
هوش مصنوعی میتواند هزاران سند حسابداری را در چند دقیقه بررسی کند، تراکنشهای غیرعادی را جدا کند و برای حسابرس گزارش تحلیلی بسازد. اما سرعت پردازش و ظاهر حرفهای گزارش به این معنی نیست که نتیجه خودبهخود «شواهد حسابرسی کافی و مناسب» است.
پرسش اصلی این است: داده از کجا آمده، تحلیل چگونه انجام شده و آیا نتیجه برای پشتیبانی از اظهار نظر حسابرس قابل اتکا است؟ در این مقاله تفاوت میان ابزار تحلیل و شواهد حسابرسی را با مثالهای عملی بررسی میکنیم.
بازنگری پیشنهادی ISA 500 در سال ۲۰۲۶ چه وضعیتی دارد؟
هیئت بینالمللی استانداردهای حسابرسی و اطمینانبخشی (IAASB) در ۵ اوت ۲۰۲۶ پیشنویس اصلاح سه استاندارد ISA 330، ISA 500 و ISA 520 را برای نظرخواهی عمومی منتشر کرد. مهلت اعلام نظر تا ۱۵ دسامبر ۲۰۲۶ اعلام شده است.
در این پیشنهادها، تعریف شواهد حسابرسی متناسب با محیط دیجیتال بازنگری میشود و بر هدف روش حسابرسی، مربوطبودن و قابلیت اتکای اطلاعات و تردید حرفهای تأکید بیشتری شده است. این متنها هنوز «پیشنهادی» هستند و نباید مانند الزام نهایی و لازمالاجرا معرفی شوند.
چرا استاندارد ISA 500 برای حسابرس مهم است؟
استاندارد ISA 500 به شواهد حسابرسی اختصاص دارد. حسابرس برای نتیجهگیری درباره صورتهای مالی باید شواهد کافی و مناسب کسب کند. «کافیبودن» به کمیت شواهد اشاره میکند و «مناسببودن» کیفیت شواهد، از جمله مربوطبودن و قابلیت اتکای آنها را در بر میگیرد.
ابزار هوش مصنوعی ممکن است حجم بسیار زیادی از داده را بررسی کند، اما افزایش تعداد رکوردهای تحلیلشده بهتنهایی نشاندهنده کیفیت بیشتر شواهد نیست. حسابرس باید رابطه میان اطلاعات، روش اجراشده و ادعای مورد آزمون را روشن کند.
نمونه بررسی ۱۰۰ هزار فاکتور با هوش مصنوعی
فرض کنید برای آزمون درآمد، یک ابزار هوش مصنوعی ۱۰۰ هزار فاکتور فروش را بررسی و گزارش میکند که ۹۹٫۲ درصد تراکنشها عادی و ۸۰۰ مورد نیازمند رسیدگی هستند. این خروجی نقطه شروع مفیدی برای هدفمندکردن کار حسابرس است.
بااینحال باید بررسی شود آیا تمام فاکتورها وارد ابزار شدهاند، اطلاعات صحیح و کامل بودهاند، معیارهای تشخیص مناسباند و آیا در میان موارد «عادی» نیز احتمال تحریف وجود دارد. فهرست استثناها بهتنهایی جایگزین مدارک مستقل و آزمونهای مناسب نیست.
تفاوت داده، تحلیل و شواهد حسابرسی
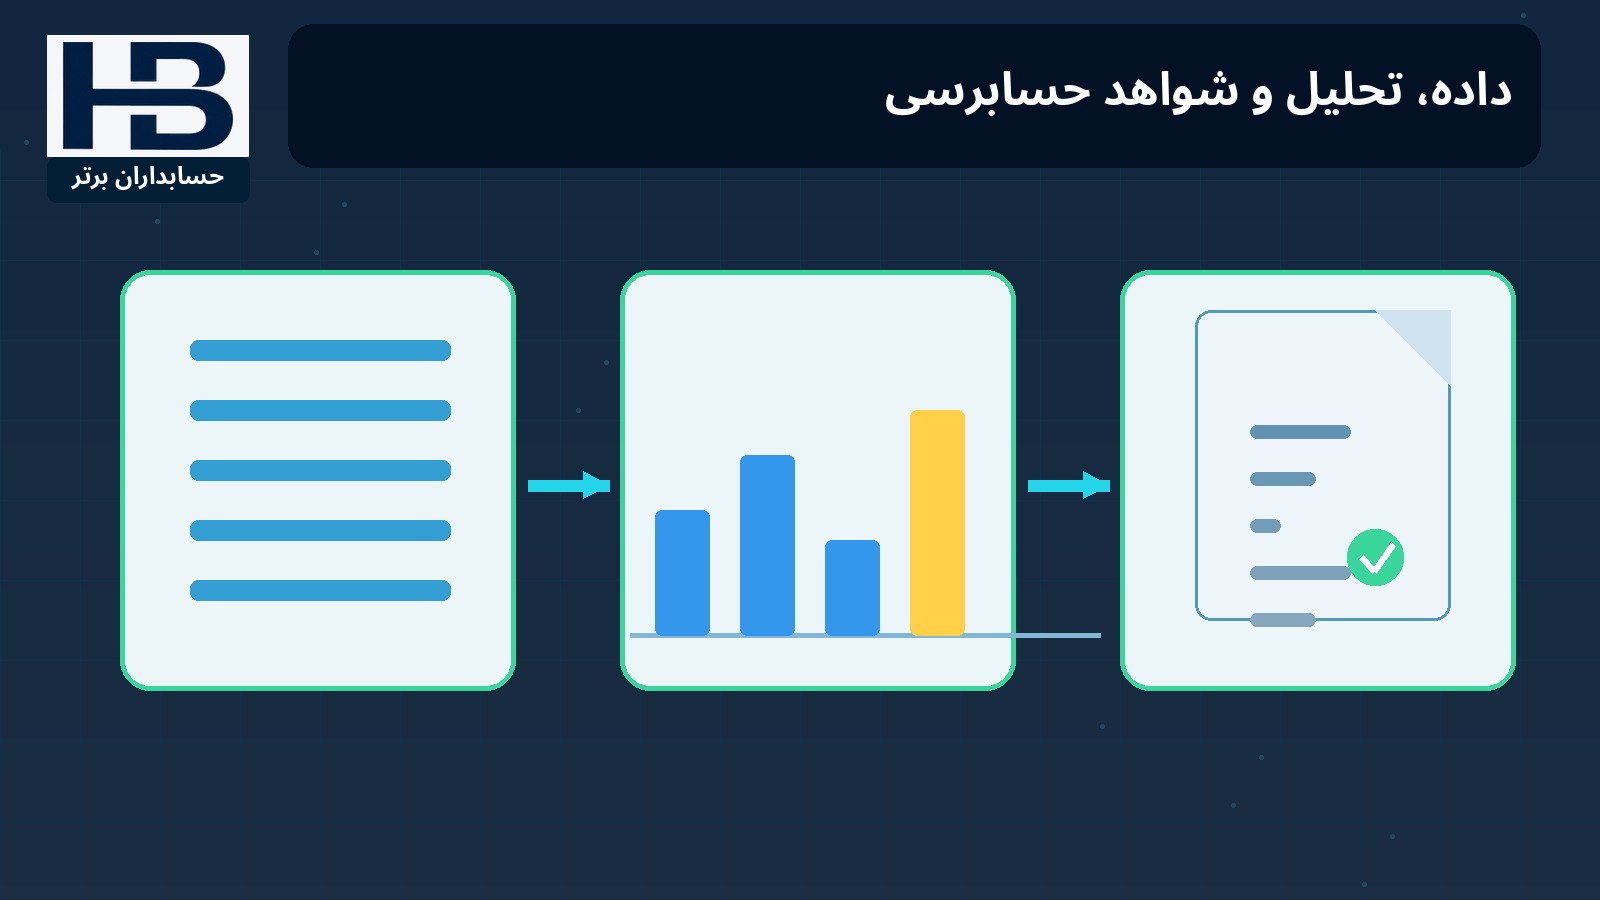
«داده» اطلاعات استخراجشده از سامانه حسابداری، بانک یا دیگر منابع است؛ «تحلیل» پردازشی است که روی آن داده انجام میدهیم؛ و «شواهد حسابرسی» اطلاعاتی است که حسابرس پس از ارزیابی ارتباط و اتکاپذیری آنها برای پشتیبانی از نتیجهگیری به کار میگیرد.
برای نمونه گزارش هوش مصنوعی درباره فروشهای غیرعادی میتواند مبنای انتخاب اقلام برای رسیدگی باشد. اما لازم است قابلاتکابودن ورودیها، درستبودن منطق تحلیل و تناسب نتیجه با هدف آزمون ارزیابی شوند.
خطر اول؛ تحلیل داده ناقص
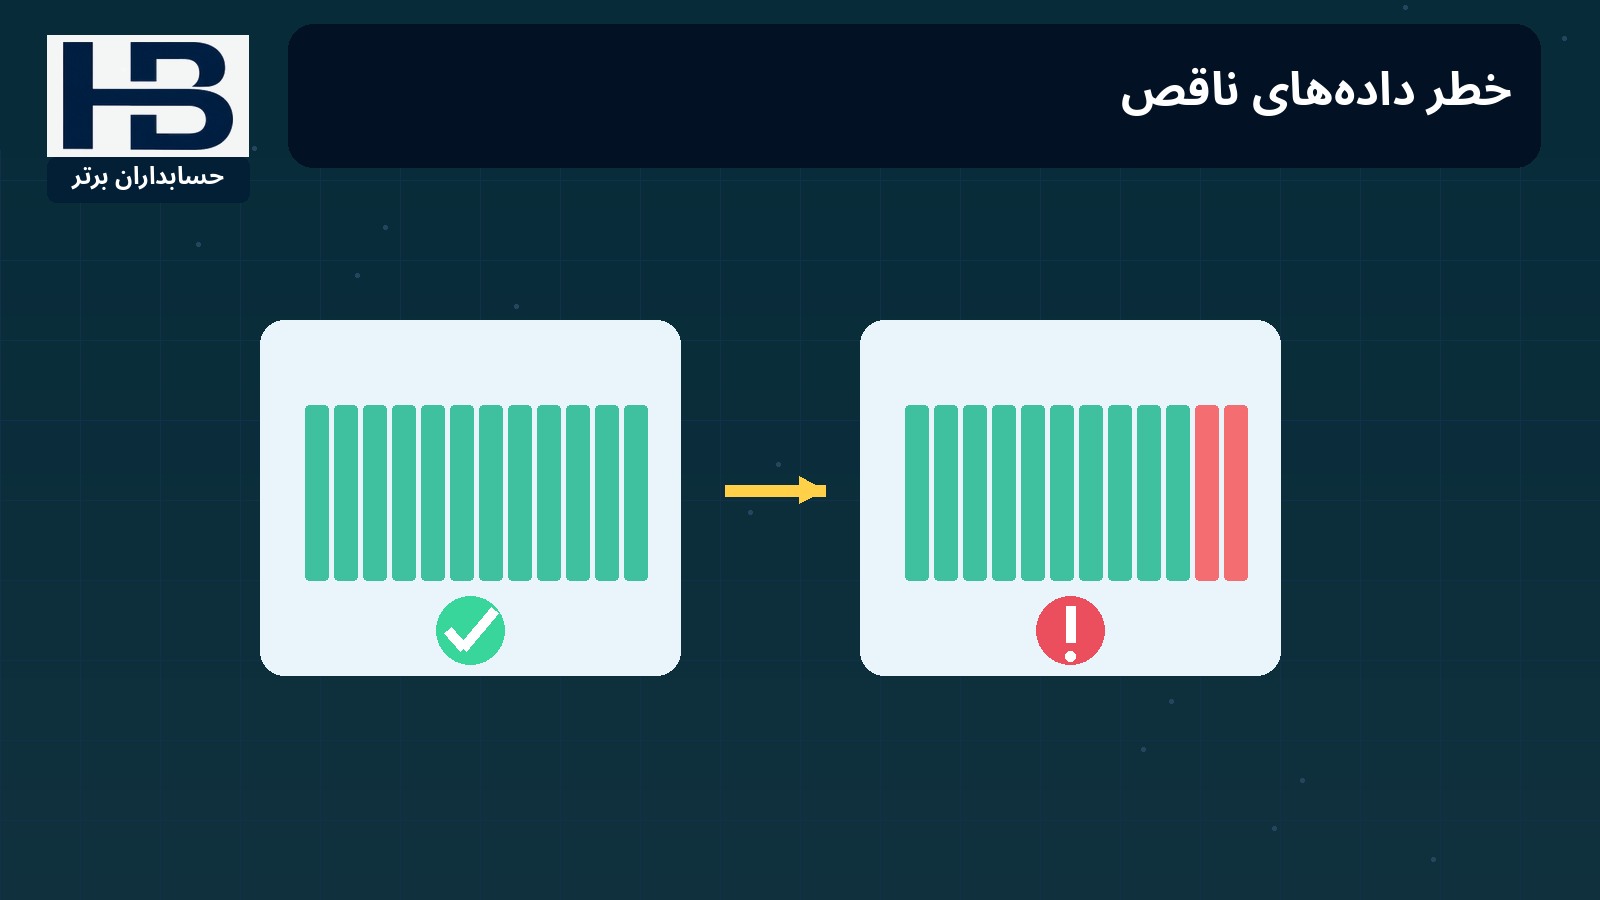
فرض کنید شرکت در طول سال ۱۲۰ هزار فاکتور صادر کرده، اما فایل ارسالی به ابزار تنها ۱۱۰ هزار فاکتور دارد. هوش مصنوعی ممکن است تمام رکوردهای دریافتی را بهدرستی تحلیل کند، بااینحال ۱۰ هزار فاکتور اصلاً وارد جامعه بررسیشده نشدهاند.
تحلیل دقیق روی مجموعه ناقص، شواهد قابل اتکایی برای ادعای کاملبودن فراهم نمیکند. تطبیق تعداد اسناد و جمع مبالغ با گزارش معتبر سامانه مبدأ و بررسی ضوابط استخراج داده از کنترلهای ضروریاند.
خطر دوم؛ توضیح ساختگی هوش مصنوعی
مدل زبانی ممکن است توضیحی تولید کند که منطقی به نظر میرسد اما هیچ مدرک واقعی از آن پشتیبانی نمیکند. برای مثال ابزار مینویسد «افزایش هزینه تعمیرات ناشی از تعمیر اساسی تجهیزات بوده است»، در حالی که مستندی درباره چنین رویدادی در پرونده وجود ندارد.
هر توضیح بااهمیت باید به قرارداد، فاکتور، صورتجلسه یا مدرک قابل بررسی متصل باشد. حسابرس نباید روایت تولیدشده را بدون یافتن پشتوانه مستند، واقعیت فرض کند.
خطر سوم؛ خطای طبقهبندی حسابداری
ممکن است مدل خرید دارایی ثابت را هزینه جاری بداند یا مبلغی را که شرایط شناسایی درآمد ندارد، درآمد دوره طبقهبندی کند. چنین خطایی میتواند از نبود اطلاعات قراردادی، شرحهای مبهم یا محدودیت مدل ناشی شود.
برای اتکا به طبقهبندی خودکار باید قواعد حسابداری روشن باشند و نمونههایی از نتایج، متناسب با ریسک و هدف کار، با سند و قضاوت حرفهای آزمون شوند.
خطر چهارم؛ اتکای بیشازحد به امتیاز ریسک
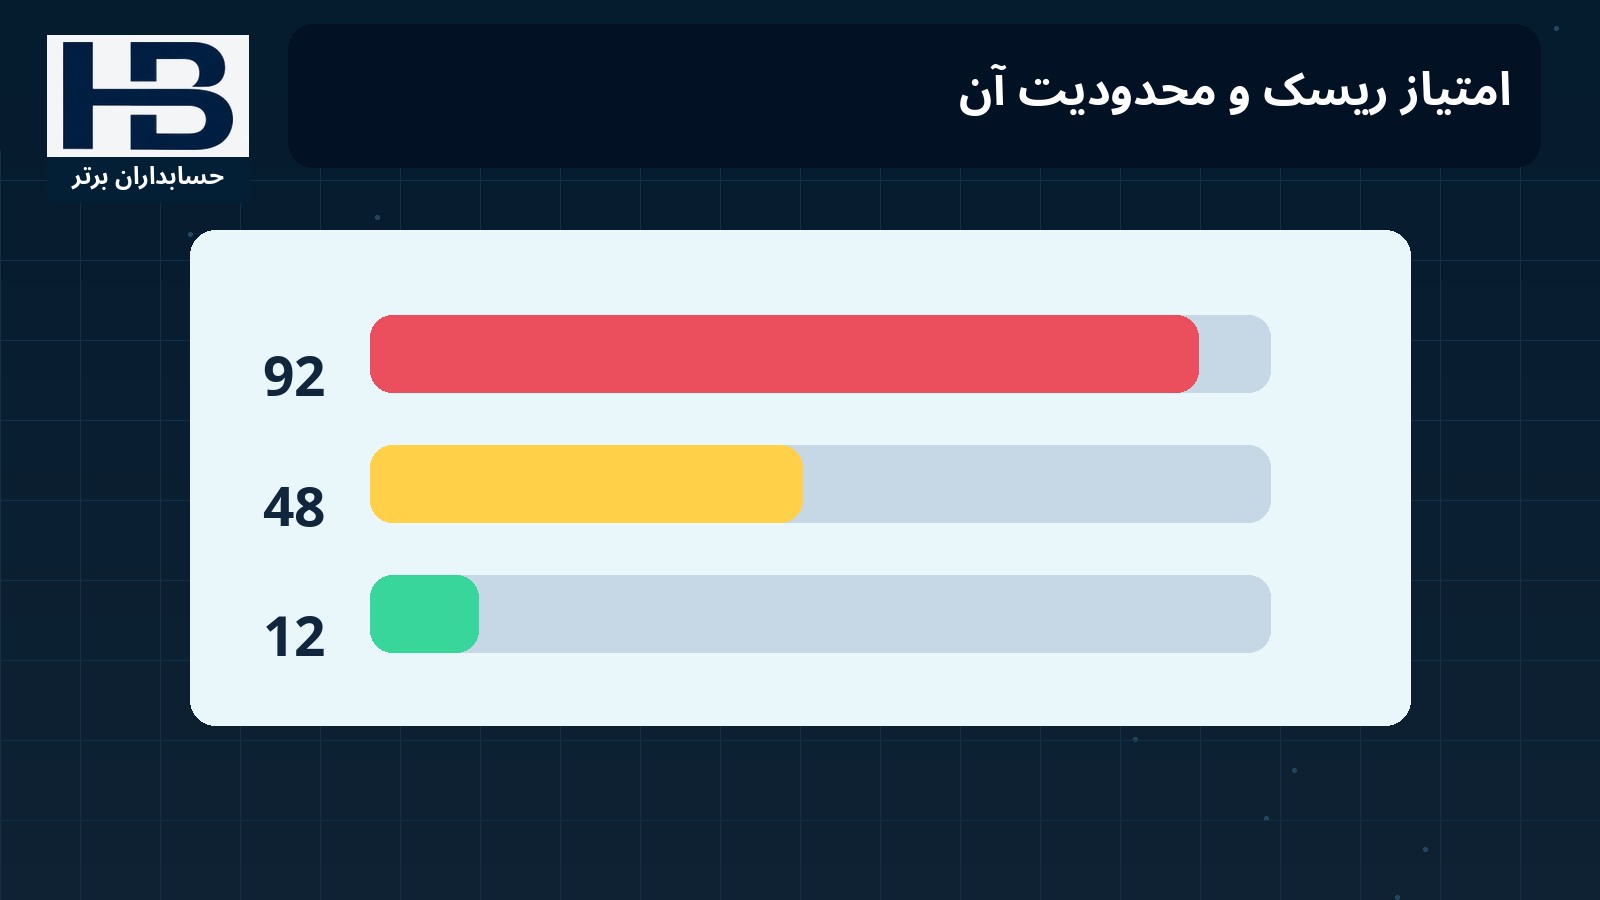
بعضی ابزارها برای تراکنشها امتیاز ریسک تعیین میکنند؛ مثلاً ۹۲، ۴۸ و ۱۲ از ۱۰۰. این عددها بهتنهایی نشان نمیدهند تراکنش اول نادرست و سوم صحیح است.
حسابرس باید بداند امتیاز چگونه محاسبه شده، مدل برای چه مسئلهای آموزش دیده، نرخ خطای آن چیست و آیا با هدف آزمون حسابرسی تناسب دارد. امتیاز ریسک ابزار اولویتبندی است، نه مدرک نهایی تحریف.
ISA 500 و سنجش اتکاپذیری اطلاعات دیجیتال
یکی از محورهای پیشنهادهای سال ۲۰۲۶، تقویت مبنای قضاوت درباره شواهد در محیطی است که اطلاعات از سامانههای مالی، پایگاههای داده و ابزارهای تحلیلی به دست میآید. کیفیت منبع، روش تولید و پردازش و ارتباط اطلاعات با هدف حسابرسی اهمیت دارد.
پیشنهاد بازنگری به معنای تأیید خودکار خروجی فناوری نیست. مسئولیت سنجش مربوطبودن و قابلیت اتکای اطلاعات همچنان با حسابرس باقی میماند.
آیا بررسی تمام تراکنشها جایگزین نمونهگیری میشود؟
توان تحلیل همه رکوردهای موجود در یک دفتر، مزیت مهم فناوری است؛ اما پوشش صددرصد دادههای موجود الزاماً همه ادعاهای مدیریت را اثبات نمیکند. بررسی همه ثبتهای فروش ممکن است موارد غیرعادی همان دفتر را نشان دهد، ولی بهتنهایی وقوع واقعی تمام معاملات یا کاملبودن فروشها را تأیید نمیکند.
باید میان «تمام جامعه استخراجشده» و «تمام رویدادهای واقعی مرتبط با ادعای حسابرسی» تفاوت گذاشت. روشهای تکمیلی، مدارک خارجی و آزمونهای هدفمند ممکن است همچنان ضروری باشند.
ISA 330؛ واکنش حسابرس به ریسکهای شناساییشده
استاندارد ISA 330 به پاسخهای حسابرس به ریسکهای ارزیابیشده مربوط است. اگر ابزار هوش مصنوعی افزایش غیرعادی فروش پایان سال را علامت بزند، حسابرس باید درباره طراحی روشهای لازم برای بررسی وقوع درآمد و برش زمانی معاملات تصمیم بگیرد.
یک الگوی غیرمعمول صرفاً نشانهای برای پاسخ حسابرسی است، نه جایگزین اجرای آن پاسخ. در پیشنهادهای بازنگری، رابطه روشنتر میان ریسک و طراحی روشهای مؤثر حسابرسی مورد توجه قرار گرفته است.
ISA 520؛ روشهای تحلیلی و روابط غیرمنتظره
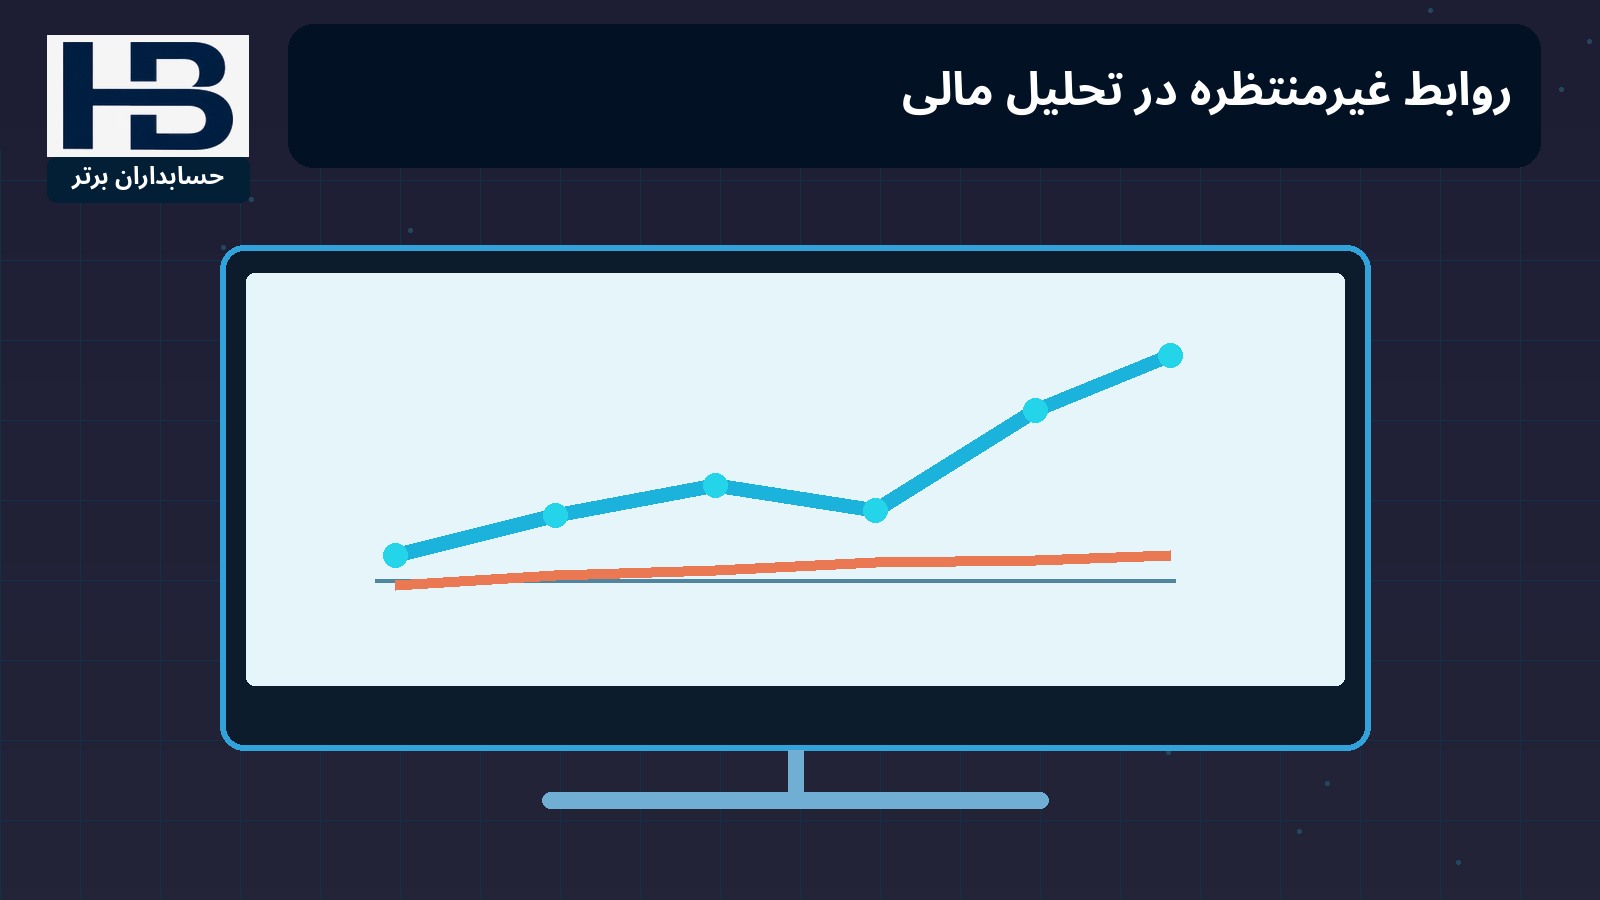
استاندارد ISA 520 به روشهای تحلیلی اختصاص دارد. هوش مصنوعی میتواند روابط غیرمنتظره میان دادههای مالی و غیرمالی را آشکار کند؛ مثلاً رشد فروش بدون افزایش حجم تولید، کاهش هزینه انرژی همراه با افزایش تولید یا جهش حاشیه سود بدون تغییر قیمت فروش.
این نشانهها میتوانند منجر به رسیدگی بیشتر شوند. بااینحال حسابرس باید انتظار تحلیلی، دقت لازم و قابل اتکابودن اطلاعات مورد استفاده را با توجه به هدف روش ارزیابی کند.
مثال کاربردی؛ فروش غیرعادی در روزهای پایانی سال
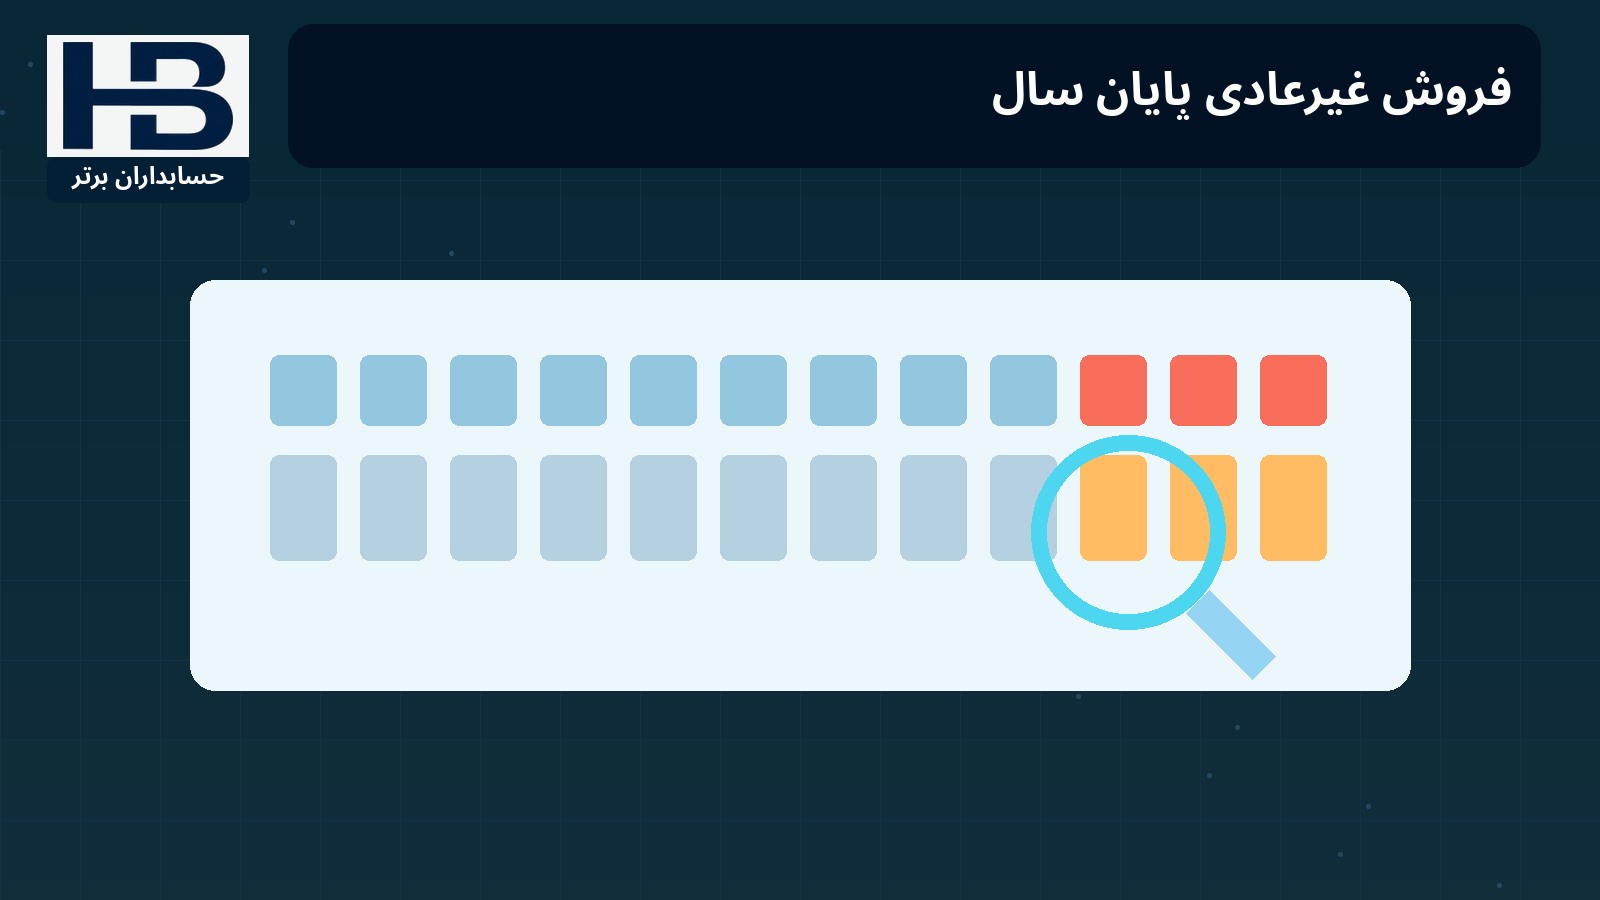
فرض کنید شرکت در سه روز پایانی سال ۴۰ میلیارد تومان فروش ثبت میکند و ابزار هوش مصنوعی آن را نسبت به روند تاریخی غیرعادی میداند. حسابرس میتواند قرارداد، فاکتور، مدارک حمل و تحویل، شرایط انتقال کنترل و در صورت ارتباط وصولهای بعدی را بررسی کند.
یافته هوش مصنوعی فقط نشان میدهد کجا بهتر است دقت بیشتری صرف شود. نتیجهگیری درباره ثبت صحیح درآمد باید بر اساس مدارک و آزمونهای مناسب انجام شود.
شواهد قابل ردیابی و مسیر حسابرسی
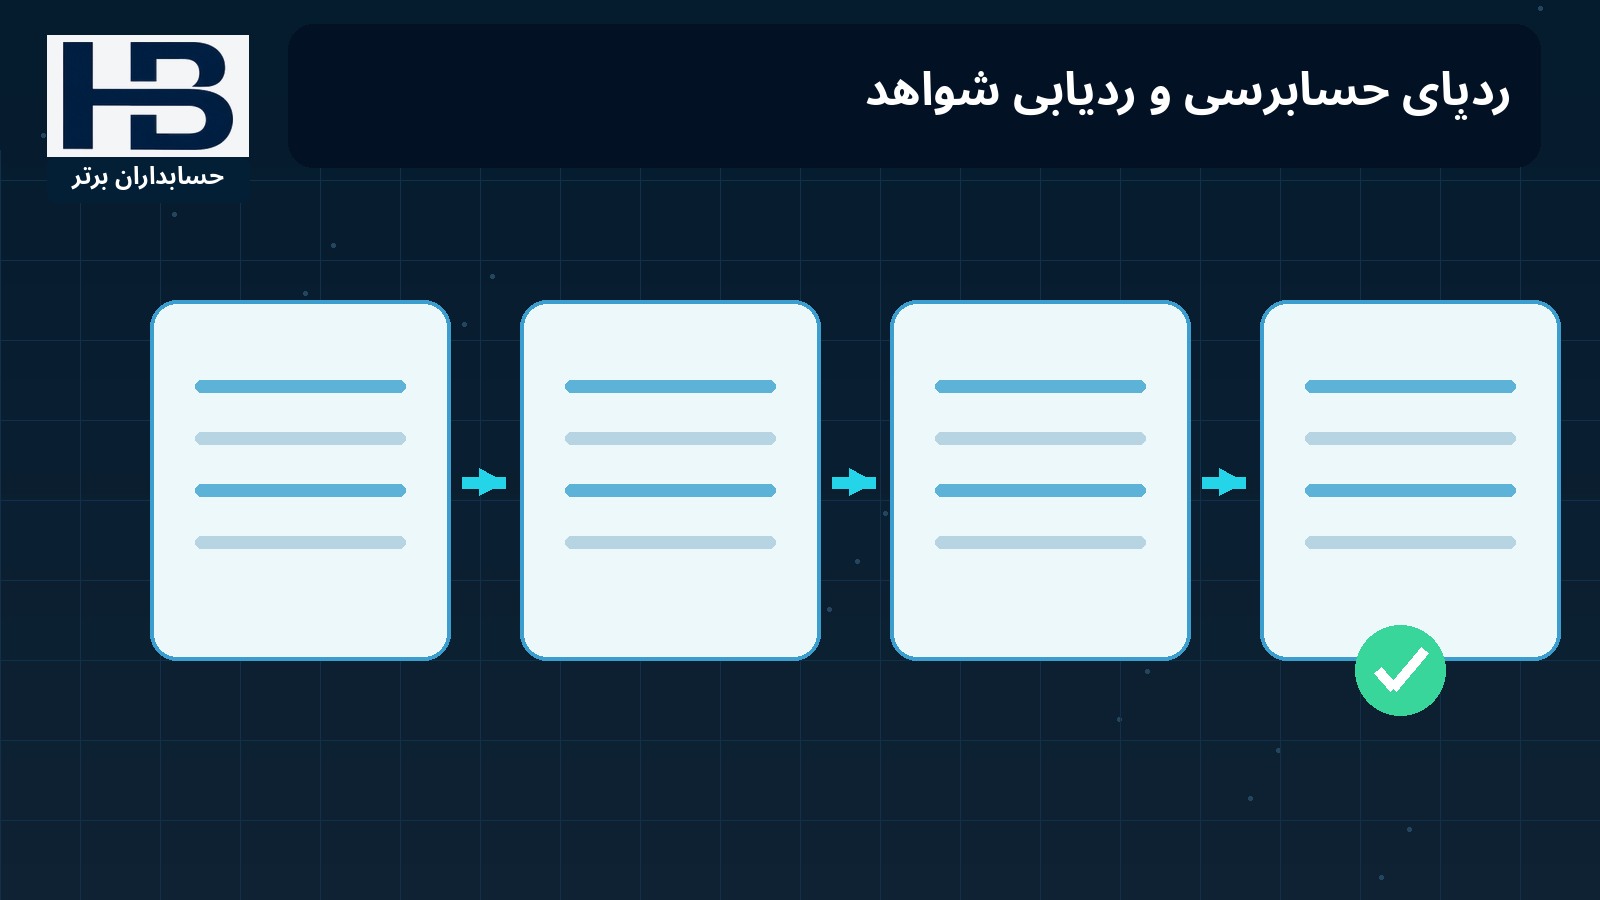
برای هر یافته باید بتوان مشخص کرد داده از کدام سیستم آمده، چه زمانی استخراج شده، کدام نسخه پردازش شده، چه آزمونی اجرا شده و خروجی به کدام مدرک پشتیبان متصل است. همچنین معلوم باشد چه کسی یافته را بررسی و نتیجه را تأیید کرده است.
این مسیر قابل ردیابی، امکان بازبینی کار، بررسی خطا و مستندسازی اتکاپذیری تحلیل را تقویت میکند. گزارشی که فقط یک عدد یا برچسب نهایی نشان دهد برای بسیاری از اهداف حسابرسی کافی نیست.
آیا هوش مصنوعی میتواند کاربرگ حسابرسی بنویسد؟
بله؛ ابزار میتواند متن اولیه کاربرگ، خلاصه روش، جدول یافتهها یا پیشنهاد مستندسازی تهیه کند. اما متن باید منعکسکننده کاری باشد که واقعاً انجام شده است.
اگر مدل بهاشتباه بنویسد «تأییدیه طرف حساب دریافت شد» یا «تمام مدارک بررسی شد»، درحالیکه چنین اقدامی انجام نشده، کاربرگ گمراهکننده خواهد بود. پیشنویس تولیدشده باید با روش اجراشده، نتایج واقعی و قضاوت حسابرس تطبیق داده شود.
محرمانگی اطلاعات و کنترل دسترسی
دادههای صاحبکار ممکن است شامل اطلاعات محرمانه قراردادها، مشتریان، حسابهای بانکی و معاملات باشد. پیش از اتصال ابزار هوش مصنوعی باید محل پردازش داده، مجوز کاربران، امکان استفاده از داده برای آموزش مدل و شرایط نگهداری یا حذف داده روشن شود.
دسترسی فقط به اطلاعات و عملیات موردنیاز محدود شود؛ ثبت نسخه ابزار، تنظیمات مهم و رویدادهای استفاده نیز میتواند برای نظارت و رسیدگی بعدی ضروری باشد.
اعتبارسنجی مدل با آزمون مستقل
فرض کنید مدل ۵۰ هزار تراکنش را طبقهبندی کرده است. برای ارزیابی عملکرد، بخشی از نتایج باید مستقل بررسی شوند. این بررسی صرفاً نباید به موارد دارای هشدار محدود باشد، زیرا مواردی که اشتباهاند اما مدل علامت نزده نیز اهمیت دارند.
نرخ هشدارهای درست، هشدارهای نادرست و موارد مسئلهدار ازدسترفته باید متناسب با هدف ابزار بررسی شود. آستانه پذیرش مدل به ریسک و حساسیت ادعای حسابرسی وابسته است.
چرا خطای منفی کاذب خطرناک است؟
اگر در یک جامعه هزار مورد واقعاً نیازمند توجه وجود داشته باشد و ابزار ۹۰۰ مورد را پیدا کند، ۱۰۰ مورد مسئلهدار شناسایی نشده باقی میماند. اینها نمونه خطای «منفی کاذب» هستند.
بررسیکردن فقط خروجیهای علامتگذاریشده میتواند خطای ابزار را پنهان کند. حسابرس باید درباره احتمال نادیدهماندن موارد مهم نیز شواهد مناسبی به دست آورد.
نقش حرفهای حسابرس در آینده
با گسترش ابزارهای تحلیلی، حسابرس احتمالاً زمان کمتری صرف مرتبسازی دستی فایلها میکند و بیشتر بر کیفیت داده، طراحی آزمون، ارزیابی مدل، تفسیر یافتهها و قضاوت حرفهای متمرکز میشود.
فناوری مسئولیت نهایی را منتقل نمیکند. اعتبار نتیجه حسابرسی همچنان به توانایی حسابرس در تشخیص کافی و مناسببودن شواهد وابسته است.
جمعبندی؛ هوش مصنوعی کمک میکند، قضاوت را جایگزین نمیکند
هوش مصنوعی میتواند پردازش اسناد و شناسایی الگوهای غیرعادی را سریعتر کند، اما خروجی آن بدون بررسی کیفیت داده، منطق تحلیل، ارتباط با هدف آزمون و مدارک پشتیبان نباید بهعنوان نتیجه قطعی پذیرفته شود.
پیام اصلی روشن است: فناوری میتواند تولید و تحلیل اطلاعات را بهبود دهد؛ ولی ارزیابی کفایت و مناسببودن شواهد حسابرسی همچنان بخشی از قضاوت حرفهای حسابرس است.
پرسشهای متداول
آیا خروجی هوش مصنوعی بهتنهایی شواهد حسابرسی محسوب میشود؟
ممکن است اطلاعات مرتبطی فراهم کند، اما قابلیت استفاده از آن به هدف آزمون و ارزیابی مربوطبودن و قابلیت اتکای اطلاعات بستگی دارد.
آیا ISA 500 استفاده از هوش مصنوعی را ممنوع میکند؟
خیر. استفاده از فناوری بهخودیخود ممنوع نیست؛ مسئولیت ارزیابی کیفیت اطلاعات و کفایت شواهد همچنان بر عهده حسابرس است.
آیا تحلیل همه تراکنشها جایگزین سایر آزمونها میشود؟
خیر. بررسی تمام رکوردهای موجود الزاماً تمام ادعاهای صورتهای مالی، از جمله وقوع و کاملبودن را اثبات نمیکند.
آیا بازنگری ISA 500 در سال ۲۰۲۶ نهایی شده است؟
خیر. متن منتشرشده در اوت ۲۰۲۶ در مرحله نظرخواهی است و مهلت دریافت دیدگاهها تا ۱۵ دسامبر ۲۰۲۶ اعلام شده است.
مهمترین کنترل در استفاده از هوش مصنوعی چیست؟
ارزیابی کیفیت داده ورودی، اعتبارسنجی نتیجه، امکان ردیابی مدارک و حفظ قضاوت حرفهای حسابرس اهمیت اساسی دارند.
عضویت در حسابداران برتر
برای دسترسی به آموزشهای تخصصی حسابداری، حسابرسی، کنترل داخلی و کاربرد هوش مصنوعی در امور مالی، وارد بخش عضویت در حسابداران برتر شوید.
مقالات مرتبط
منبع استانداردی
سند رسمی نظرخواهی هیئت بینالمللی استانداردهای حسابرسی و اطمینانبخشی: پیشنهادهای ISA 330، ISA 500 و ISA 520 (۵ اوت ۲۰۲۶