

مقدمه: بزرگترین فاکتور همیشه اشتباهترین فاکتور نیست
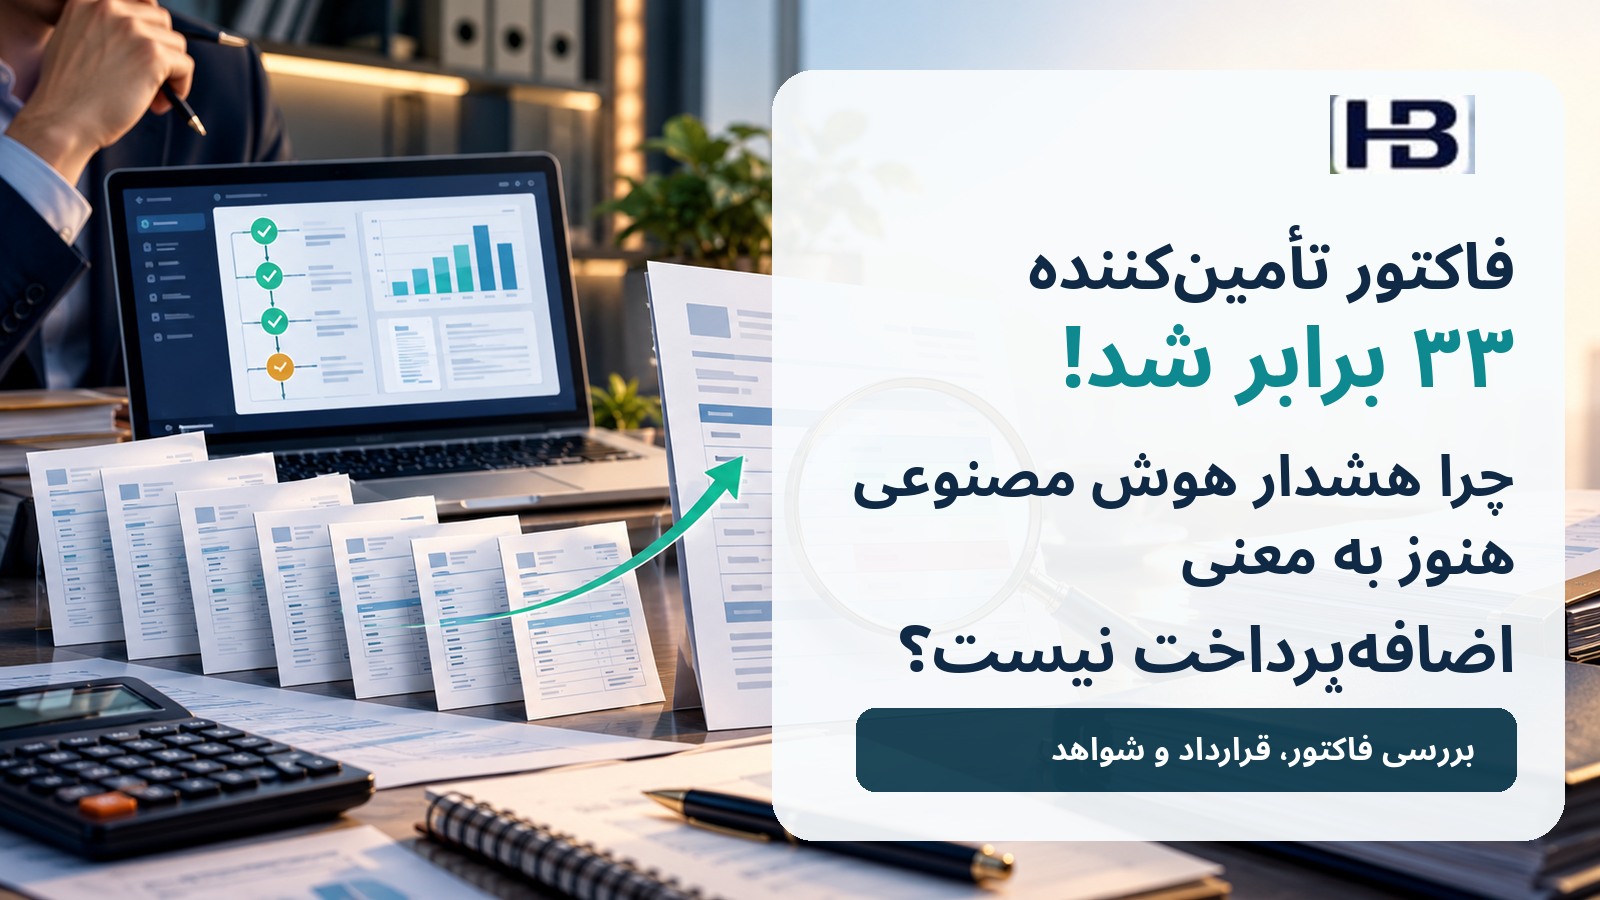
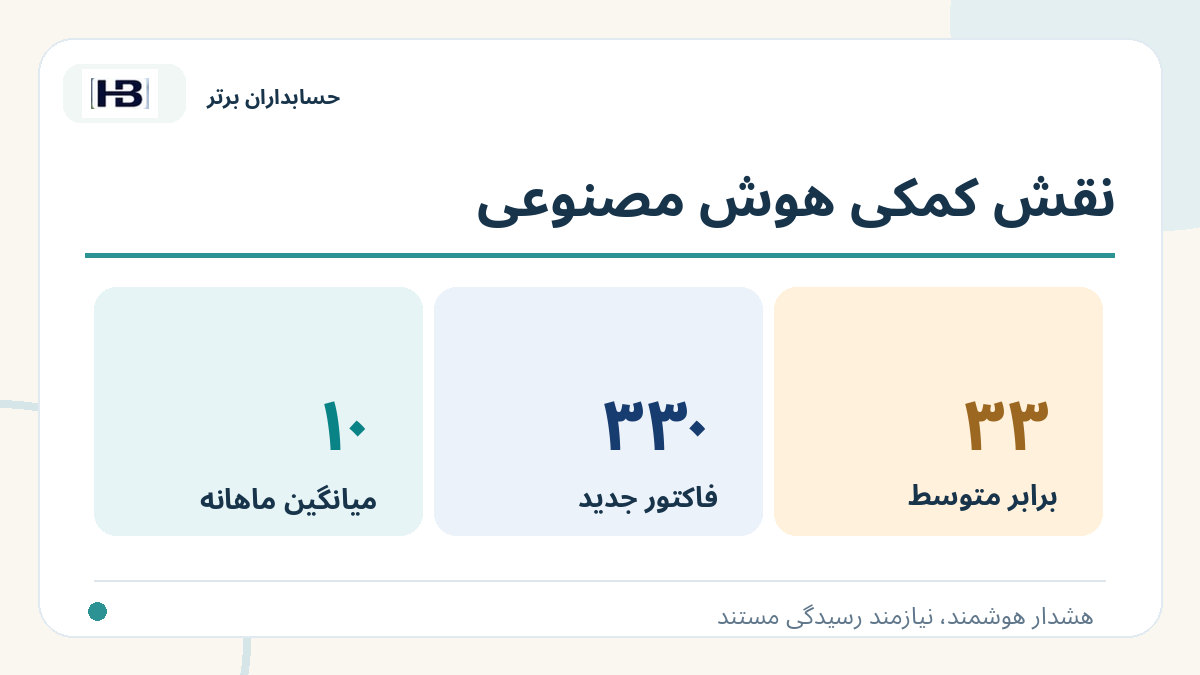
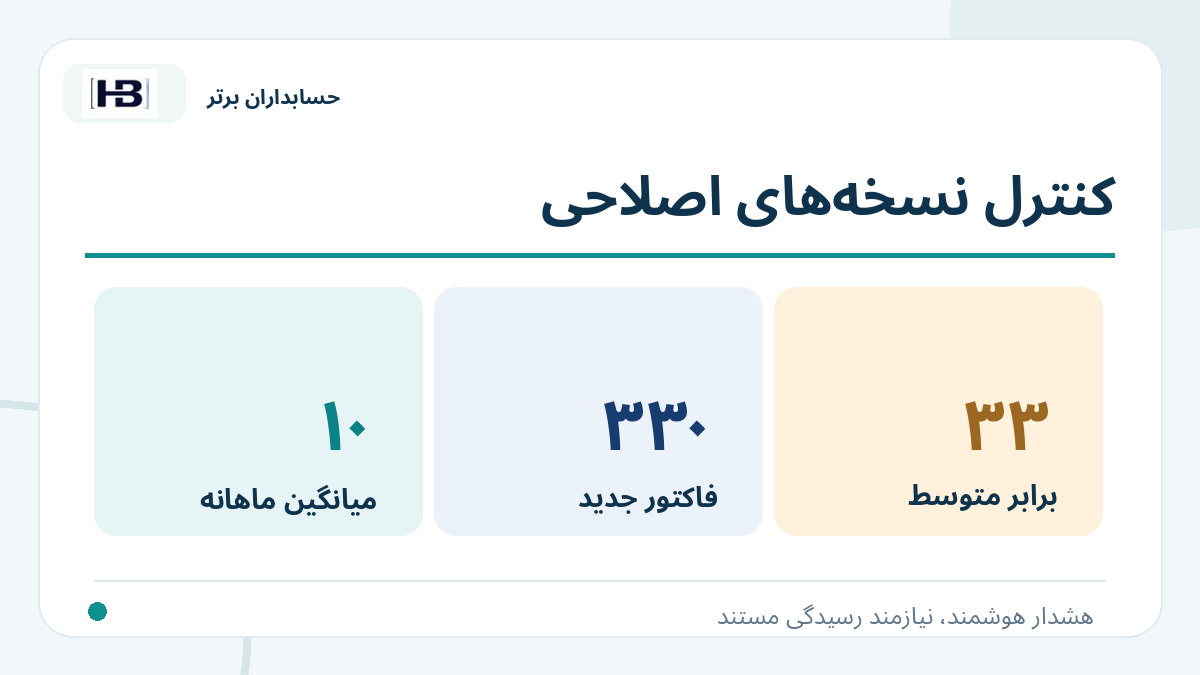
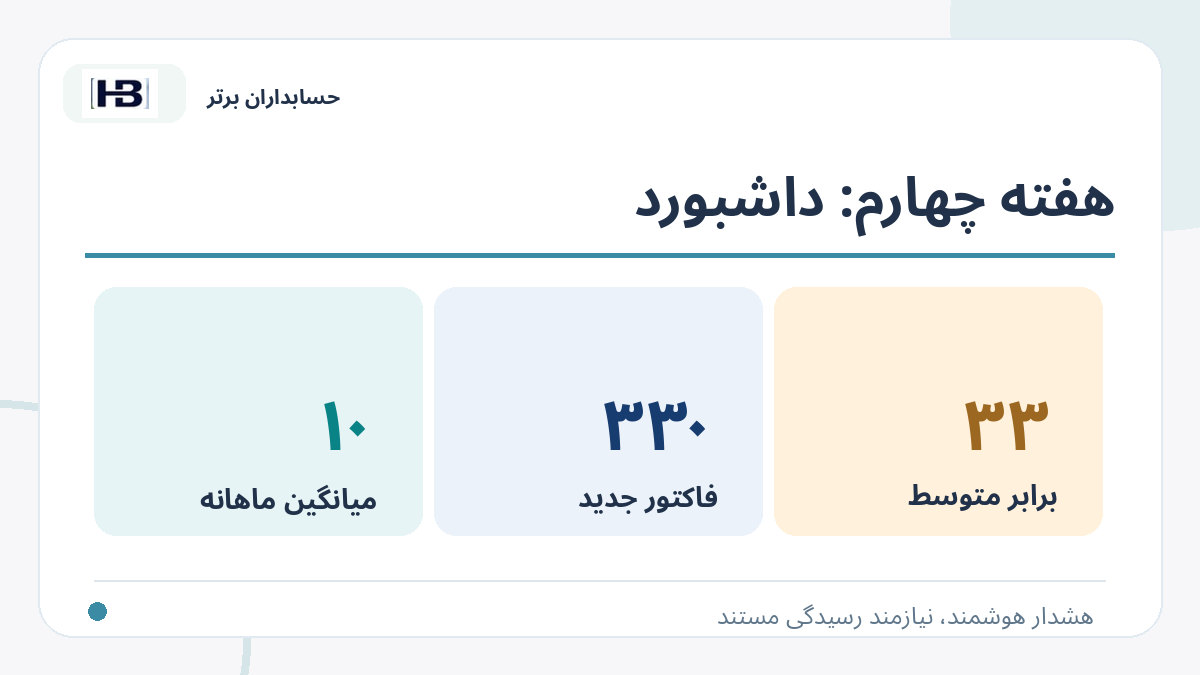
حسابدار یک شرکت خدماتی، صورتحساب تازه تأمینکننده پشتیبانی نرمافزار را باز میکند: ۳۳۰ میلیون ریال. این شرکت طی شش ماه گذشته معمولاً ماهانه حدود ۱۰ میلیون ریال از همین فروشنده فاکتور دریافت کرده است. دستیار هوشمند حسابهای پرداختنی عدد «۳۳ برابر میانگین» را کنار فاکتور نمایش میدهد.
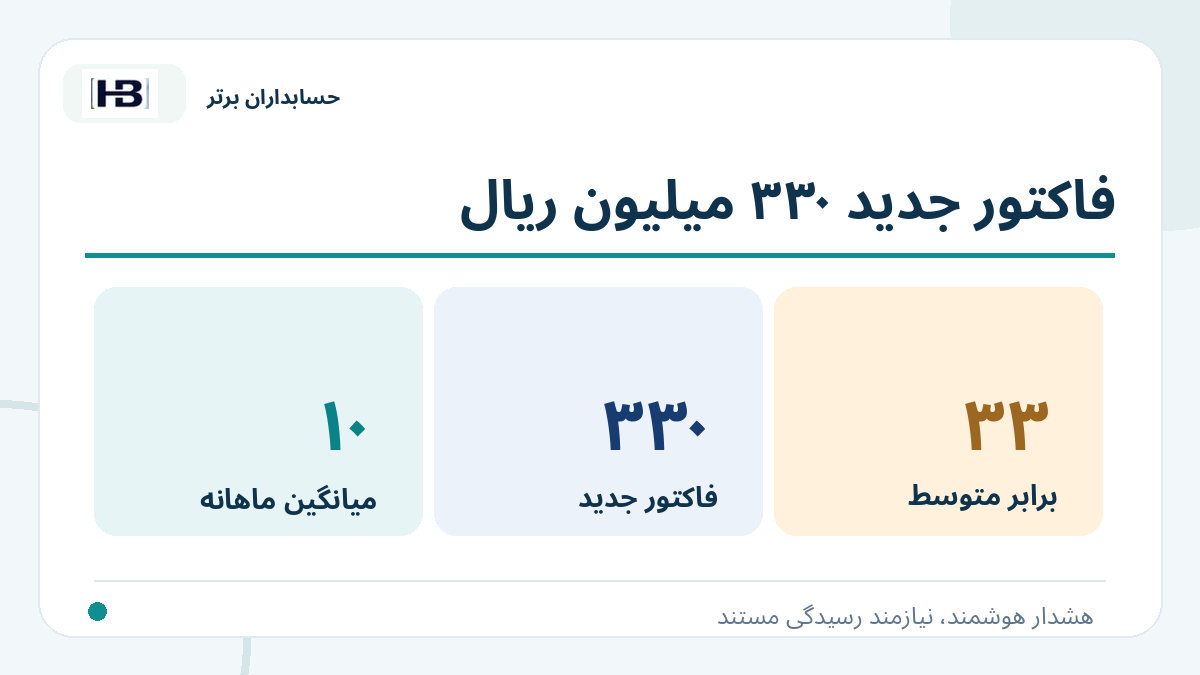
آیا باید فاکتور رد شود؟ آیا تأمینکننده قصد اضافهدریافت دارد؟ هنوز نه. ممکن است شرکت علاوه بر خدمات ماهانه، پیادهسازی یک سامانه جدید را به همان تأمینکننده سپرده باشد. ممکن است هم یک ردیف بدون پشتوانه به فاکتور اضافه شده باشد. هشدار آماری، دلیل شروع بررسی است؛ نه سند قطعی بدهی اشتباه یا تقلب.
برای تصمیم درست، سیستم باید «مبلغ غیرمعمول» را به «بخشهای قابل توضیح و بخشهای حلنشده» تبدیل کند؛ با استناد به قرارداد، سفارش، خدمت دریافتشده، نرخ، دوره و مجوز.
خبر تازه: بررسی مبلغ غیرمعمول در لحظه تأیید فاکتور
در ۱۹ اکتبر ۲۰۲۶، شرکت نرمافزاری آمریکایی BILL در اطلاعیه رسمی خود مجموعهای از قابلیتهای هوش مصنوعی را معرفی کرد. یکی از آنها Risk Intelligence است که به گفته شرکت، فاکتور را در مرحله تأیید و پیش از زمانبندی پرداخت با سابقه صورتحساب فروشنده مقایسه میکند و مبلغهای غیرمعمول را برای بررسی علامت میزند. البته این قابلیت پیشتر در بهروزرسانی ۱۰ اوت ۲۰۲۶ نیز آمده بود؛ خبر اکتبر معرفی آن در مجموعهای گستردهتر از امکانات AI است.
در یادداشت تکمیلی همین شرکت، نمونهای از یک فاکتور خدمات حقوقی مطرح شده که ۳۳ برابر میانگین قبلی بوده و توسط سامانه علامتگذاری شده است. این فقط روایت یک مشتری از تجربهاش است؛ نه اثبات خطا بودن هر فاکتور ۳۳برابری و نه نتیجه یک پژوهش مستقل درباره دقت الگوریتم.
BILL همزمان از بخشی برای مشاهده اقدامهای AI و روشن و خاموشکردن برخی قابلیتهای هوشمند خبر داده است. همچنین گفتوگوی گستردهتر مالی در مرحله آزمایشی (Beta) معرفی شده؛ نباید همه قابلیتهای معرفیشده را بهعنوان محصول عمومی و کامل در دسترس همه مشتریان تلقی کرد.
برای توسعهدهنده نرمافزار مالی در ایران، فرصت مشخص است: کنترل تغییر غیرعادی مبلغ پیش از تصویب پرداخت، با امکان توضیح منشأ اختلاف و ثبت تصمیم انسانی.
در محاسبه «میانگین فروشنده» دقیقاً چه چیزی را با چه چیزی مقایسه میکنیم؟
مقایسه صحیح فقط به شناسه فروشنده وابسته نیست. اگر شرکت از یک تأمینکننده هم پشتیبانی ماهانه بخرد، هم تجهیزات و هم خدمات راهاندازی یکباره، میانگین همه فاکتورها برای سنجش هر یک از آنها گمراهکننده است.
پیش از محاسبه شاخص باید ماهیت خرید، واحد اندازهگیری، دوره خدمت، ارز، تعداد واحد، شرایط قرارداد و اطلاعات طرف حساب مشخص شود. مبلغ صورتحساب شامل مالیات یا عوارض نیز نباید بیقاعده با مبلغ خالص پایه مقایسه شود.
برای نمونه، تمدید سالانه اشتراک ۱۲۰ میلیون ریالی را نباید با مبلغ پشتیبانی ماهانه ۱۰ میلیون ریالی مقایسه و فوراً بهعنوان دوازده برابر هزینهکرد غیرعادی اعلام کرد؛ ابتدا دورهها را همارز کنید.
مثال آموزشی: از میانگین ۱۰ میلیون ریال تا فاکتور ۳۳۰ میلیونی
تمام مبلغها، شرکتها و قراردادهای این بخش ساختگی هستند؛ واحد جدول «میلیون ریال» است. فرض میکنیم همه فاکتورهای سابق به یک خدمت ماهانه یکسان تعلق دارند، مبلغها پیش از مالیاتاند و شرکت در شش ماه پیش هیچ تغییر اساسی در دامنه خدمت نداشته است.
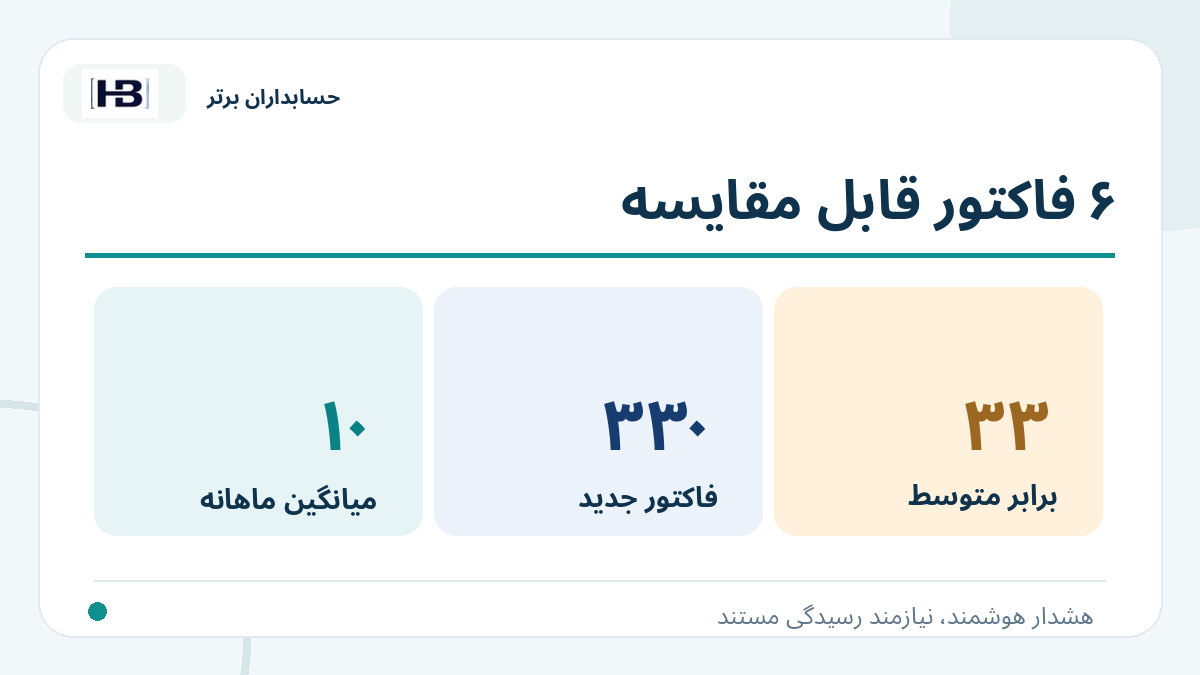
میانگین تاریخی = (۸ + ۱۰ + ۹ + ۱۱ + ۱۰ + ۱۲) ÷ ۶ = ۱۰ میلیون ریال
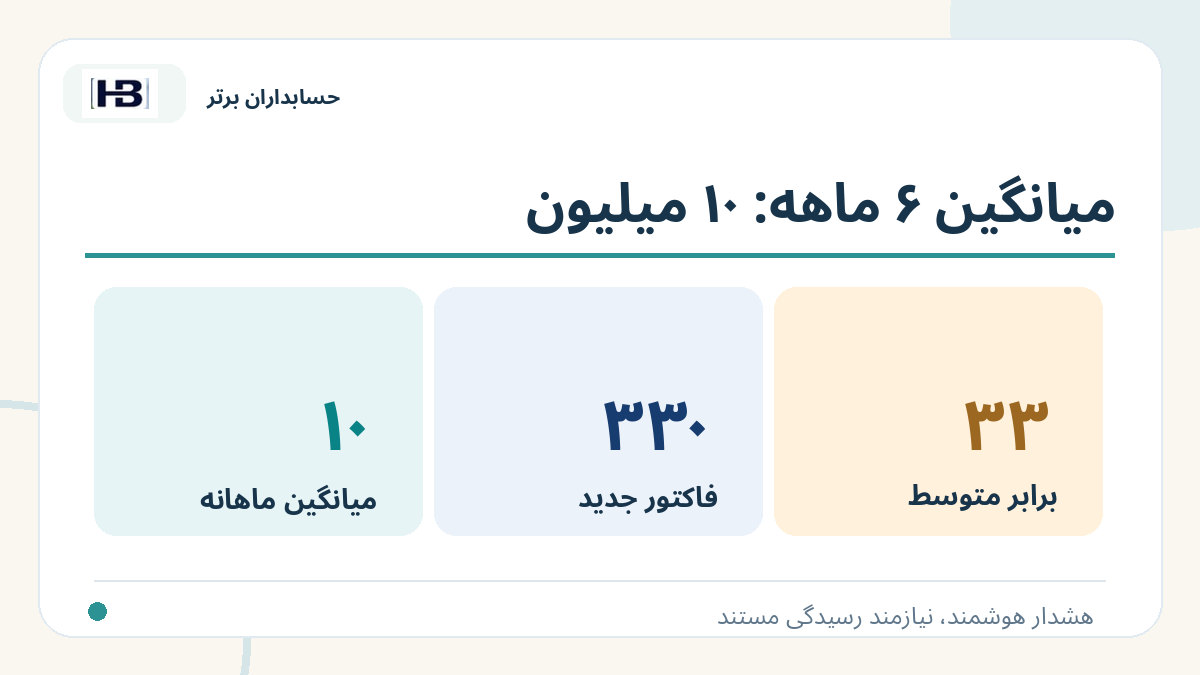
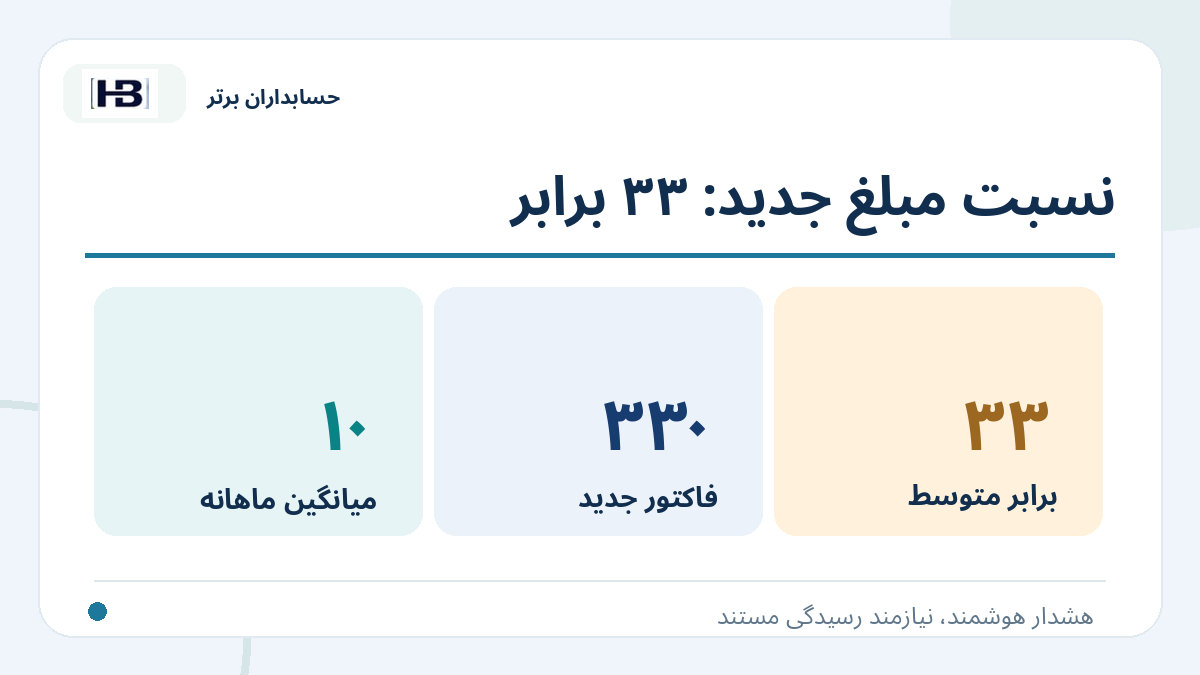
نسبت فاکتور جدید به میانگین = ۳۳۰ ÷ ۱۰ = ۳۳ برابر
فاصله مبلغ جدید از میانگین = ۳۳۰ − ۱۰ = ۳۲۰ میلیون ریال
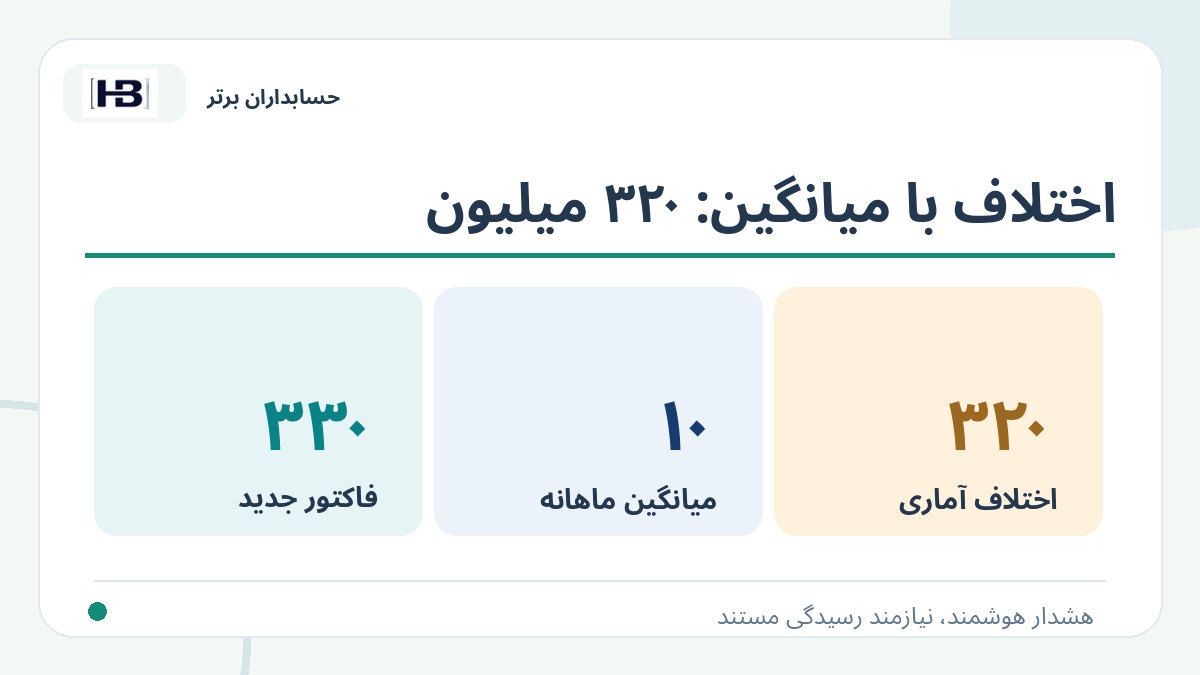
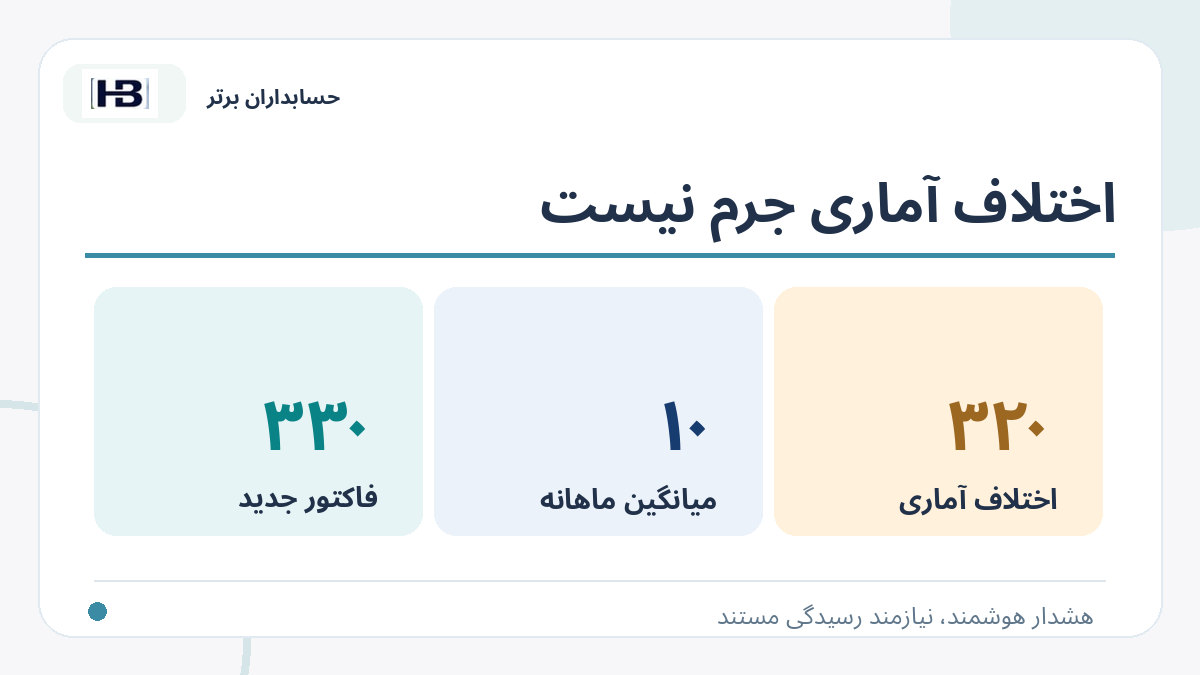
این ۳۲۰ میلیون ریال مبلغ تخلف، اضافهپرداخت یا حتی اختلاف قطعی قرارداد نیست؛ فقط اختلاف با سطح معمول صورتحسابهای پیشین است. سیستم باید دلیل تغییر را در اسناد معتبر بیابد.
بررسی اول: آیا قرارداد پروژه جدید وجود دارد؟
فرض کنید کارشناس خرید و مدیر فنی، مدارک معتبر مربوط را بررسی کردهاند و موارد زیر را با مجوز لازم تأیید میکنند:
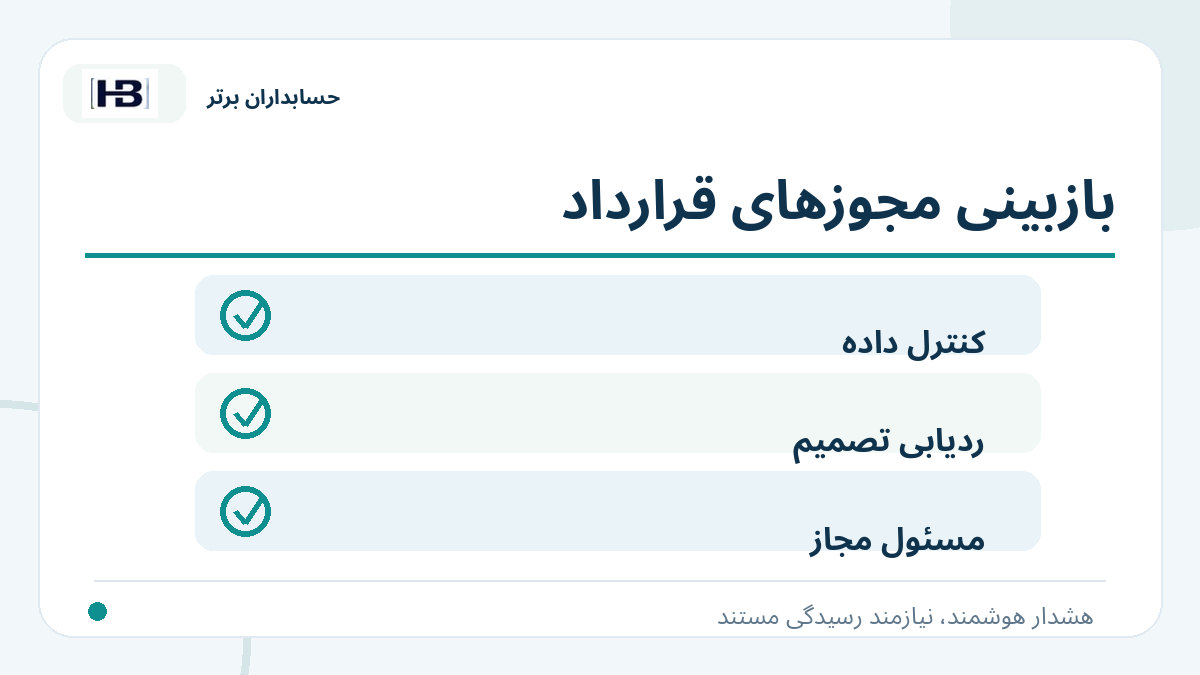
مبلغ دارای پشتوانه در فرض این بررسی ۳۱۰ میلیون ریال است. ۲۰ میلیون ریال دیگر فقط «اختلاف حلنشده و مشروط به بررسی بیشتر» است؛ نه رقم قطعی زیان. ممکن است پس از دریافت الحاقیه معتبر، این قلم نیز قابل تأیید شود؛ یا تأمینکننده فاکتور را اصلاح کند.
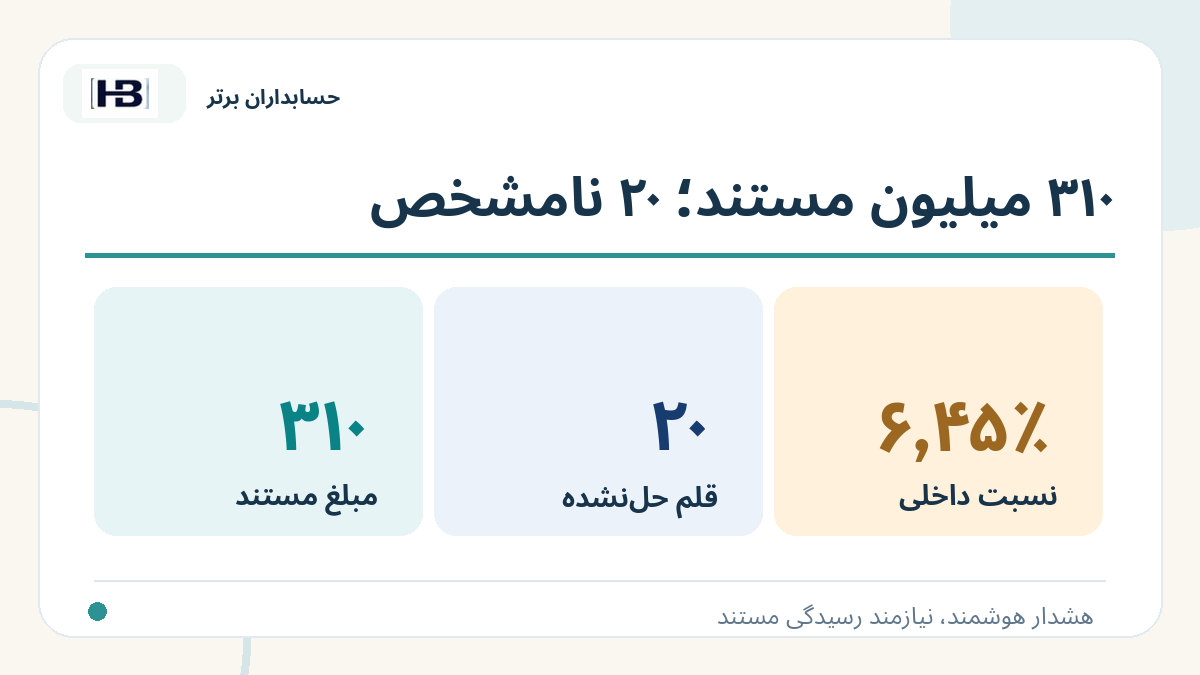
نسبت اختلاف حلنشده به مبلغ مستند فرضی = ۲۰ ÷ ۳۱۰ ≈ ۶٫۴۵٪
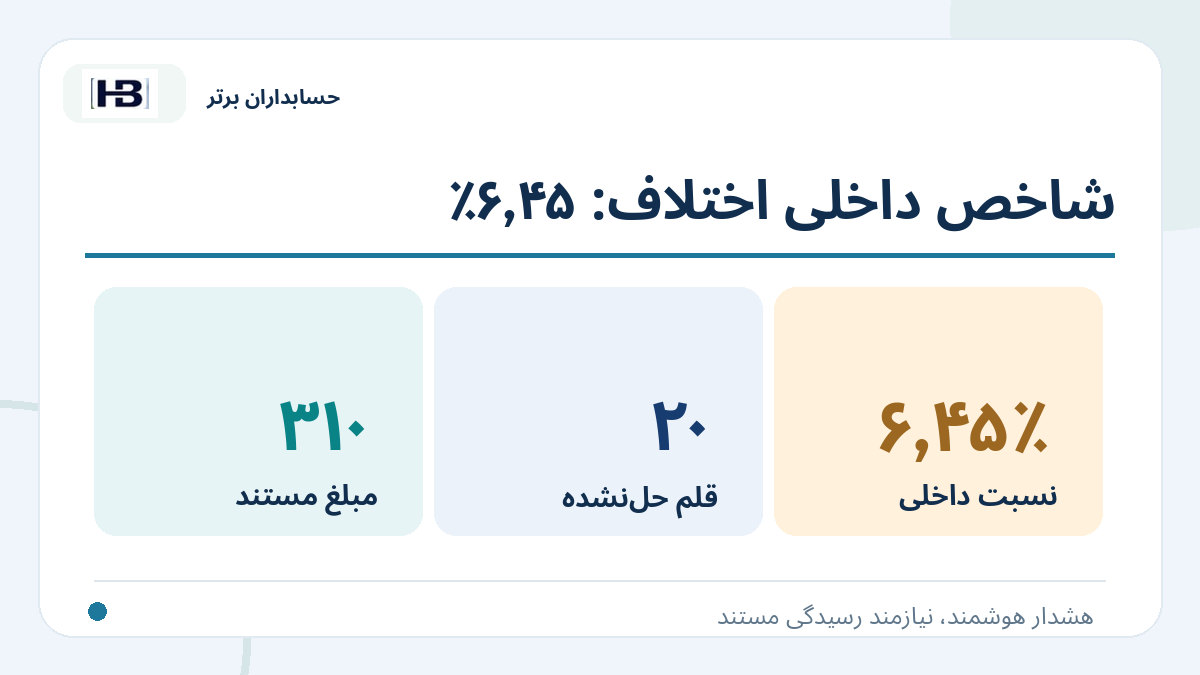
این نسبت یک شاخص داخلی برای پرونده است، نه درصد مجاز قانونی و نه نرخ خطای عمومی ابزار AI.
بررسی دوم: اگر قرارداد پروژه وجود نداشته باشد چه؟
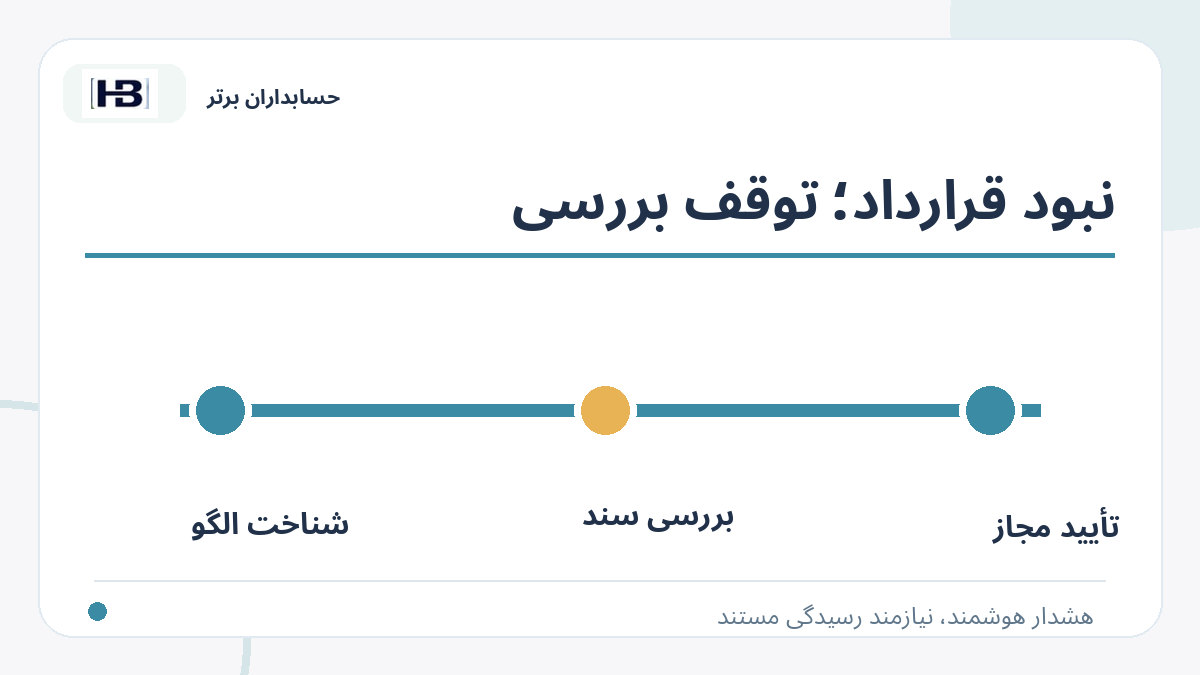
اگر هیچ سفارش یا خدمت معتبر تازهای برای ۳۰۰ میلیون ریال در دسترس نباشد، صرف اینکه فروشنده سابقه طولانی دارد کافی نیست. پرونده باید به مسئول خرید یا قرارداد برگردد تا انجام کار و حق مطالبه بررسی شود. نبود سند در لحظه بررسی مساوی با اثبات تقلب نیست، اما تصویب خودکار پرداخت هم توجیهی ندارد.
بررسی سوم: اگر همه اقلام درست باشند چه؟
ممکن است فاکتور ۳۳۰ میلیونی کاملاً درست باشد؛ مثلاً پروژه مصوب، تعداد خدمت و تعرفه معتبر دقیقاً این مبلغ را تأیید کنند. در آن صورت هشدار اولیه یک مورد غیرمعمولِ توضیحدادهشده است و باید بدون پاککردن سابقه، با تأیید مسئول بسته شود.
خطای مرجع آماری: چرا شش فاکتور برای نتیجه قطعی کافی نیست؟
شش مشاهده، مبنای مناسبی برای یک مثال شفاف آموزشی است؛ اما بهتنهایی مدل آماری فراگیر و قابل اتکایی برای هر تأمینکننده نیست. فصلهای پرترافیک، افزایش تعداد کاربران، تغییر نرخ قرارداد، تورم، تغییر نرخ ارز، ارسال تجمیعی چند ماه و پروژههای غیرتکراری، مقایسه خام را مخدوش میکنند.
برای برخی فروشندگان، مقایسه با قیمت هر واحد خدمت از مقایسه مبلغ کل بهتر است. برای فروشندگان فصلی، بازه مشابه سال قبل ممکن است مرجع مناسبتری باشد. برای فروشنده تازهوارد با دو فاکتور، بهتر است بهجای «میانگین تاریخی قابل اعتماد»، از قرارداد و سفارش معتبر آغاز شود.
مدل AI باید داده ناکافی را تشخیص دهد و در صورت نبود مبنای قابلدفاع، بهجای ساختن امتیاز ریسک ظاهراً دقیق، استثنا ثبت کند.
چه مدارکی اختلاف را واقعاً حل میکنند؟
برای هر قلم غیرعادی، زنجیره بررسی باید نسخه معتبر قرارداد، تغییر دامنه، سفارش خرید، صورتوضعیت یا رسید خدمت، دوره ارائه، تعرفه، تأییدکننده و وضعیت فاکتور را به هم وصل کند.
در خدمات حقوقی، مشاورهای یا پیمانکاری، ممکن است صورتوضعیت مبتنی بر ساعت کار، پرونده یا مرحله قرارداد باشد. بنابراین بهتر است افزایش مبلغ به اجزای تغییر مقدار × نرخ معتبر و خدمت جدید دارای مجوز شکسته شود؛ نه اینکه با یک میانگین ساده درباره صحت آن حکم صادر شود.
AI میتواند بند قرارداد را پیدا کند، جمع سطرها را بررسی کند یا پیشنهاد دهد فاکتور با کدام سفارش مرتبط است. اما تصویب میزان خدمت انجامشده و حق پرداخت با کارشناس مسئول خواهد بود.
هشدار هوشمند نباید باعث اختلال در شناخت هزینه و بدهی شود
کنترل پرداخت با ثبت حسابداری یک کار واحد نیست. ممکن است خدمات واقعاً دریافت شده باشند و طبق مبنای حسابداریِ قابل اعمال، بدهی یا هزینهای شناسایی شود، اما فاکتور یا مبلغ آن هنوز محل اختلاف باشد.
از سوی دیگر، دریافت فاکتور لزوماً به معنی تحقق کل هزینه یا مجازبودن پرداخت نیست. اگر قلم «خدمات تکمیلی» ۲۰ میلیونی تأیید نشده، موضوع باید در کاربرگ اختلاف بررسی شود؛ نباید خودکار حذف شود یا بدون شاهد به هزینه قطعی تبدیل شود.
برای شرکت ایرانی باید آثار صورتحساب الکترونیکی، اسناد اصلاحی، مالیات و ارزش افزوده با استناد به قوانین و مقررات جاری و ماهیت معامله جداگانه بررسی شود. خبر یک شرکت آمریکایی هیچ حکم مالیاتی تازهای در ایران ایجاد نمیکند.
هشت کنترل نرمافزاری برای شناسایی فاکتور غیرعادی پیش از پرداخت
۱. نمونهسازی صحیح از سابقه: فقط فاکتورهای قابل مقایسه از نظر فروشنده، خدمت، ارز، دوره و وضعیت اصلاح در خط مبنا وارد شوند. استثناهای تاریخی مستند، بیسروصدا حذف نشوند.
۲. جداسازی مبلغ، نرخ و مقدار: اگر مبلغ کل افزایش یافته، سیستم بررسی کند چند واحد خدمت ارائه شده، نرخ هر واحد چقدر بوده و کدام نسخه قرارداد معتبر است.
۳. آزمون اعتبار قرارداد و سفارش: برای مبلغ غیرعادی، ارتباط مستقیم با سفارش، الحاقیه و شواهد تحویل لازم باشد. نبود یکی از اسناد به معنی علامت «نیازمند بررسی» است.
۴. هشدار در نقطه تأیید: استثنا پیش از آزادسازی یا زمانبندی پرداخت برای بازبین نمایش داده شود. در صورت فقدان پاسخ معتبر، کنترل طبق سیاست سازمان از عبور خودکار جلوگیری کند.
۵. ثبت روایت و منشأ محاسبه: برای هشدار ۳۳برابری، تعداد نمونهها، جمع، میانگین، تاریخها، تعریف مقایسه و شناسه فاکتورهای مرجع ثبت شوند؛ نتیجه مدل زبانی جای این دادهها را نگیرد.
۶. کنترل دوبارهشماری و اصلاحات: فاکتور ابطالی، نسخه اصلاحی یا قلم تکراری نباید هم در مبنا و هم در فاکتور جاری نادرست شمرده شود.
۷. اختیار انسان و امکان رد مستند هشدار: کاربر دارای مجوز بتواند با دلیل و سند، هشدار را توضیح داده و مختومه کند. این تصمیم باید برای حسابرسی داخلی قابل بازیابی باشد.
۸. پایش کیفیت هشدار و تغییر الگو: نسبت موارد درست، هشدارهای کاذب، موارد مهم جاافتاده، زمان رسیدگی و تغییرات مدل سنجیده شود. کمشدن تعداد هشدارها لزوماً به معنی کشف بهتر نیست.
آزمون پذیرش: هشدار درست، توضیح درست و تصمیم درست
یک مجموعه آزمون مصنوعی و دارای پاسخ مرجع بسازید: فاکتور با مبلغ ۳۳ برابر بهدلیل پروژه معتبر؛ فاکتور با نرخ واحد اشتباه؛ فاکتور سهماهه در برابر سابقه ماهانه؛ فروشنده جدید با سابقه ناکافی؛ تغییر ارز؛ تخفیف یا بستانکار اصلاحی؛ صورتوضعیت چندمرحلهای؛ و دو فاکتور هممبلغ اما مربوط به خدمات مستقل.
نتیجه هر پرونده را متخصص مالی و متولی قرارداد پیش از اجرای عامل AI تعیین کنند. خروجی قابل قبول باید هم «هشدار» و هم توضیح شواهد تأییدشده و حلنشده را نشان دهد.
شاخصهای آزمون عبارتاند از: دقت محاسبه نرخ و مقدار، قابلیت ردیابی به مدرک، تأخیر تا بررسی، تعداد هشدارهای غلط، موارد بدون مرجع معتبر و تصمیمهایی که برخلاف مجوز انجام شدهاند.
برنامه اجرای آزمایشی چهار هفتهای در شرکت ایرانی
هفته نخست: دو گروه فروشنده پرتکرار را انتخاب و اسناد مجاز شش تا دوازده ماه را پاکسازی و طبقهبندی کنید. نوع خدمت، مبلغ بدون مالیات، دوره، قرارداد و نسخه اصلاحی را مشخص کنید.
هفته دوم: قواعد مقایسه فروشندگان و مرجع نرخ/مقدار را بسازید. برای معاملات غیرتکراری، مسیر کنترل مبتنی بر قرارداد طراحی و جلوی تکیه صرف به میانگین را بگیرید.
هفته سوم: در محیط آزمایشی فاکتورهای عادی، اشتباه و نامعمولِ موجه را با مقدار مرجع مشخص آزمایش کنید. AI فقط برای توضیح و یافتن شواهد به کار رود؛ محاسبه و مجوز با موتور قطعی باشد.
هفته چهارم: داشبورد «فاکتور جدید، خط مبنا، دلیل اختلاف، سند قرارداد، وضعیت تأیید و تصمیم انسانی» را پیاده کنید. پیش از فعالسازی در محیط واقعی، محرمانگی داده و کنترل کیفیت آزمون شود.
فرصت محصولی برای حسابداران برتر
پیشنهاد توسعه «رادار هوشمند مبلغ غیرعادی فاکتور و بازبین قرارداد» است؛ لایهای میان حسابهای پرداختنی، قراردادها، سفارش خرید و گردش تأیید فاکتور.
هسته قطعی نرمافزار باید خط مبنای قابل مقایسه، کنترل مبلغ و مقدار، نسخه قرارداد، پرونده اختلاف، شناسه اسناد و گردش تصویب انسانی را اداره کند. لایه AI میتواند دلیل تغییر مبلغ را توضیح دهد، بندهای احتمالی قرارداد را پیدا کند و مدارک ناقص را پیشنهاد دهد.
پشتیبانی از ریال و تومان، تقویم شمسی، چندشرکتیبودن، کدینگ حسابها، صورتوضعیت پیمانکاری، شماره اقتصادی و شناسه معتبر فروشنده برای نسخه مناسب ایران مهم است. این پیشنهاد توسعه است؛ نه ادعای وجود ماژول در محصولات فعلی برند یا دسترسپذیری سرویس BILL در بانکهای ایران.
جمعبندی: عدد غیرمعمول را با ادعای اشتباه یکی نکنید
فاکتور ۳۳۰ میلیون ریالی در مثال آموزشی دقیقاً ۳۳ برابر میانگین قبلی بود. بااینحال، پس از بررسی فرضی قرارداد، ۳۱۰ میلیون ریال مستند و تنها ۲۰ میلیون ریال نیازمند توضیح باقی ماند. ممکن است همین ۲۰ میلیون نیز بعداً با مدرک معتبر تأیید شود.
زنجیره تصمیم قابل دفاع چنین است:
فاکتور دریافتشده ← مقایسه با سابقه همنوع ← شناسایی علت مبلغ غیرمعمول ← تطبیق قرارداد/مقدار/نرخ/تحویل ← استثنای مستند ← تصمیم و تأیید انسانی ← پرداخت و ثبت حسابداری طبق مبنای معتبر.
کارکرد مطلوب AI، کشف زودتر مسئله و کوتاهکردن مسیر رسیدگی است؛ نه تبدیل یک نسبت آماری به اتهام یا عدد قطعی اضافهپرداخت.