


مقدمه: وقتی هر دو رقم میتوانند درست باشند
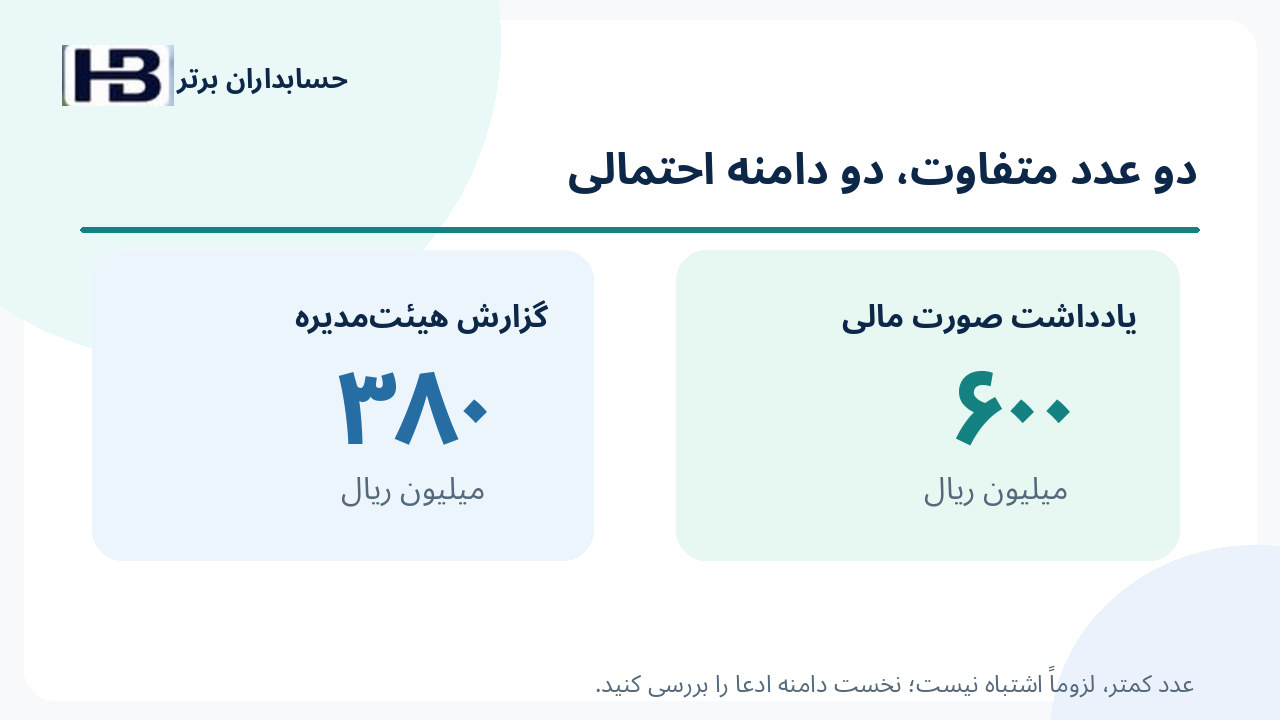
در یادداشت صورتهای مالی یک شرکت فرضی، بدهیهای مالی جاری ۶۰۰ میلیون ریال است؛ اما گزارش هیئتمدیره از ۳۸۰ میلیون ریال تعهد سررسیدشونده صحبت میکند. دستیار هوشمند اختلاف ۲۲۰ میلیون ریالی را هشدار میدهد. آیا گزارش اشتباه است؟
پاسخ به دامنه هر عدد بستگی دارد. شاید ۳۸۰ فقط بخش جاری تسهیلات بانکی باشد و ۲۲۰ دیگر به اوراق بدهی و تأمین مالی اشخاص حقوقی مربوط شود. بنابراین سامانه نباید صرفاً چون دو عدد متفاوتاند، یکی را نادرست اعلام کند.
خبر تازه: هوش مصنوعی در بازبینی افشا
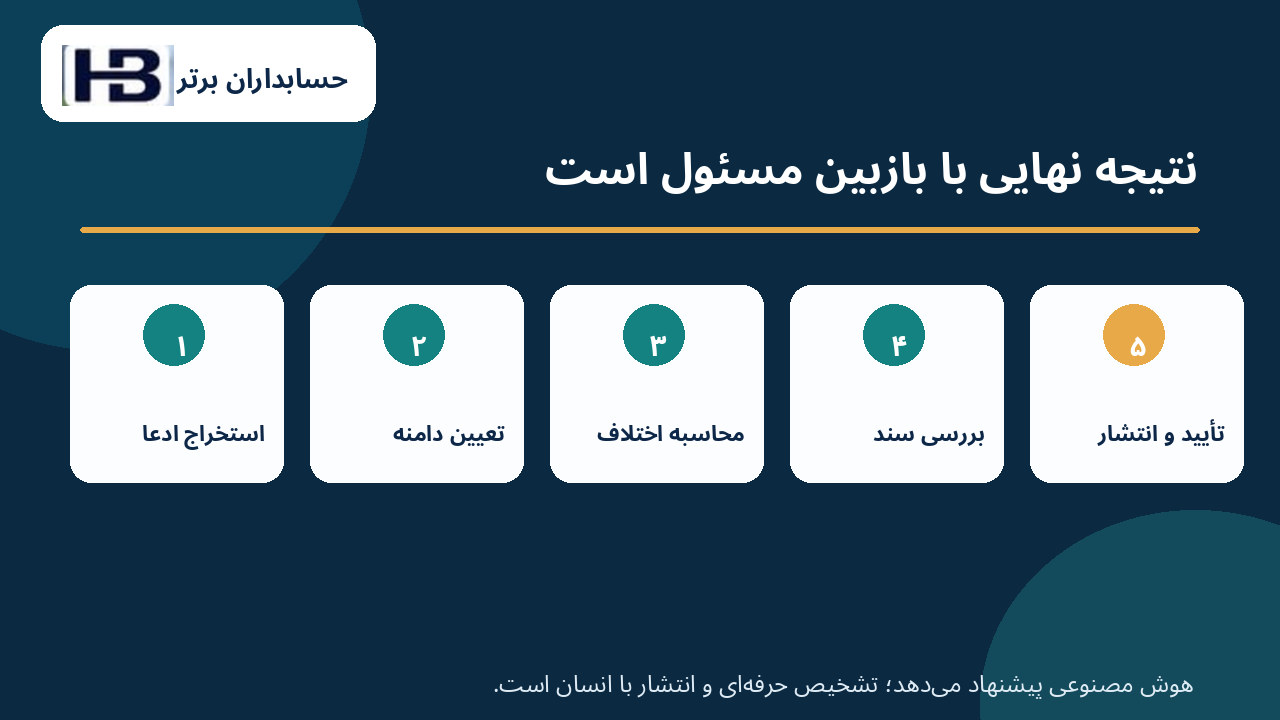
در ۱۹ اکتبر ۲۰۲۶، LexisNexis مجموعه Intelligize+ AI Disclosure Management Suite را برای کمک به بررسی پیشنویس گزارشها معرفی کرد. طبق اطلاعیه شرکت، ابزارهای آن میتوانند پیشنویس را در کنار منابع SEC بررسی، موضوعات نیازمند بازنگری را پیشنهاد و مستندات و تأییدها را در گردشکار نگهداری کنند. نتیجه نهایی همچنان با متخصص گزارشگری است.
این خبر به معنی تضمین شناسایی مغایرت عددی مثال ما یا لازمالاجرا بودن مقررات SEC در ایران نیست. نکته قابل اقتباس، اتصال هر ادعای متنی به سند، تعریف و نسخه معتبر است.
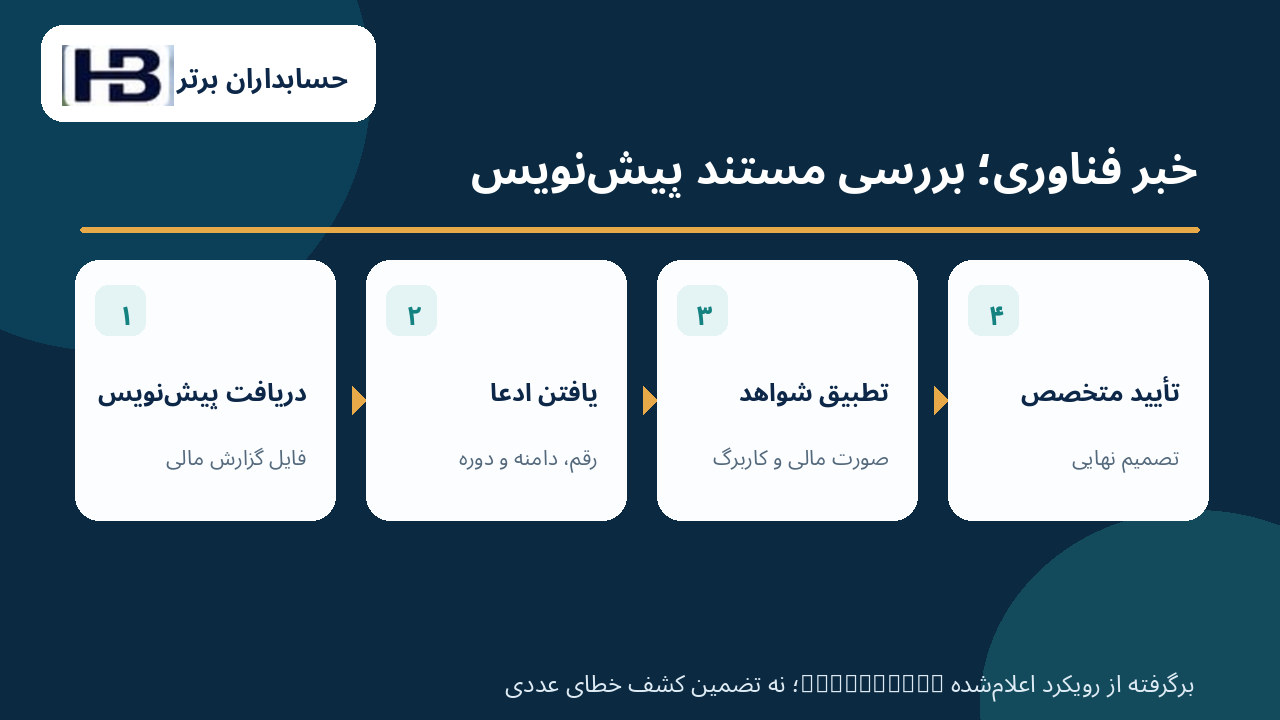
مثال ۶۰۰ و ۳۸۰ میلیون ریالی؛ اختلاف کجاست؟
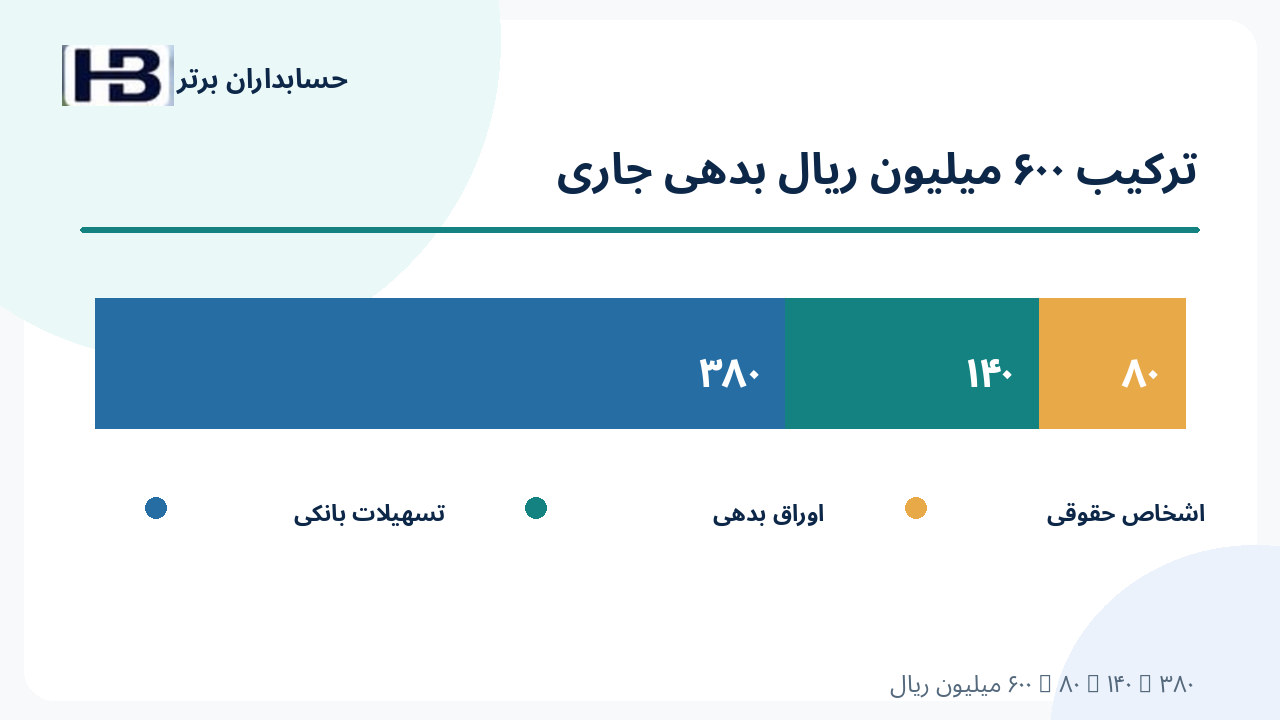
در سناریوی آموزشی، فرض میکنیم تمام اقلام زیر در یک تاریخ و با مبنای گزارشگری یکسان اندازهگیری و طبقهبندی شدهاند. واحد تمام ارقام «میلیون ریال» است.
حاصل جمع ۳۸۰ + ۱۴۰ + ۸۰ برابر ۶۰۰ است؛ بنابراین ۶۰۰ − ۳۸۰ = ۲۲۰ میلیون ریال اختلافِ «جزء و کل» داریم، نه لزوماً خطای ثبت. این اختلاف ۳۶٫۶۷ درصد از مجموع ۶۰۰ میلیون ریال را تشکیل میدهد.
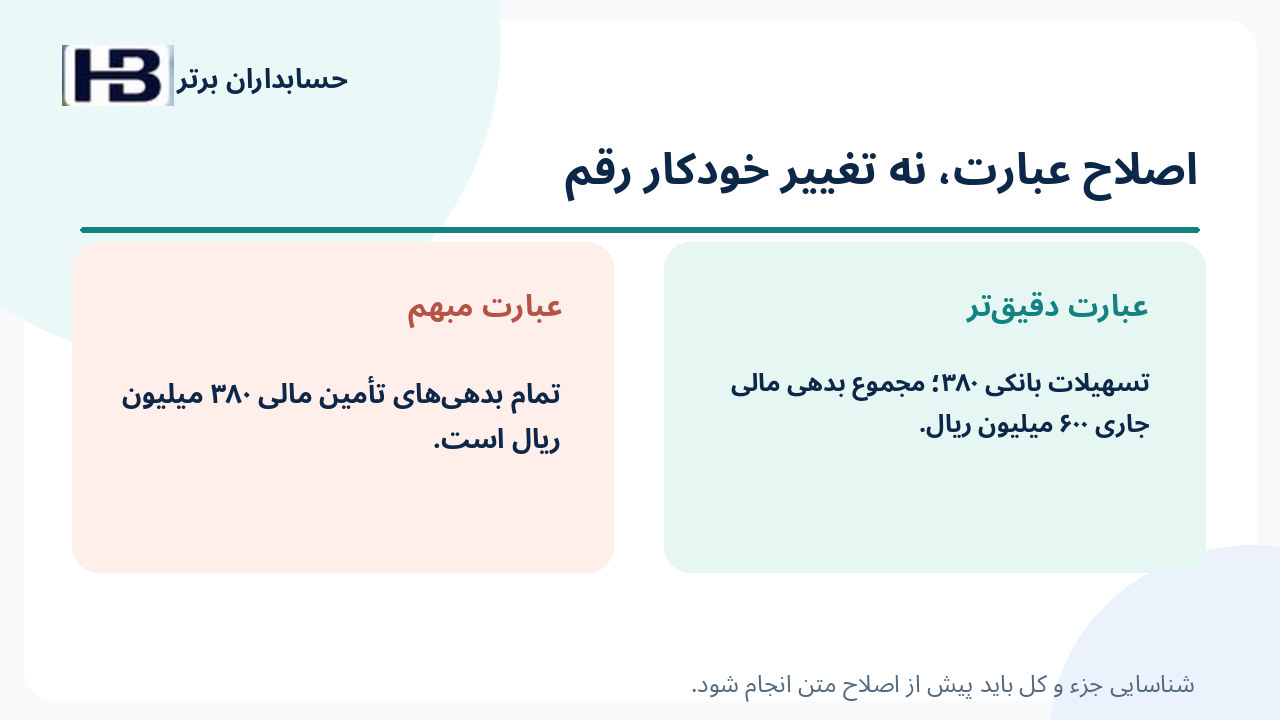
عبارت درست گزارش هیئتمدیره چیست؟
اگر متن بنویسد «تمام بدهیهای تأمین مالی جاری شرکت ۳۸۰ میلیون ریال است»، با فرضهای مثال دامنه ادعا نادرست است. اما جمله دقیقتر چنین خواهد بود: «بخش جاری تسهیلات بانکی ۳۸۰ میلیون ریال و مجموع بدهیهای مالی جاری، با احتساب سایر منابع تأمین مالی، ۶۰۰ میلیون ریال است.»
ابزار هوشمند باید محل اختلاف، معنای هر سرفصل و سند مرجع را نمایش دهد تا بازبین درباره اصلاح عنوان، شرح یا رقم تصمیم بگیرد؛ جایگزینی خودکار ۳۸۰ با ۶۰۰ ممکن است خود یک خطای تازه بسازد.
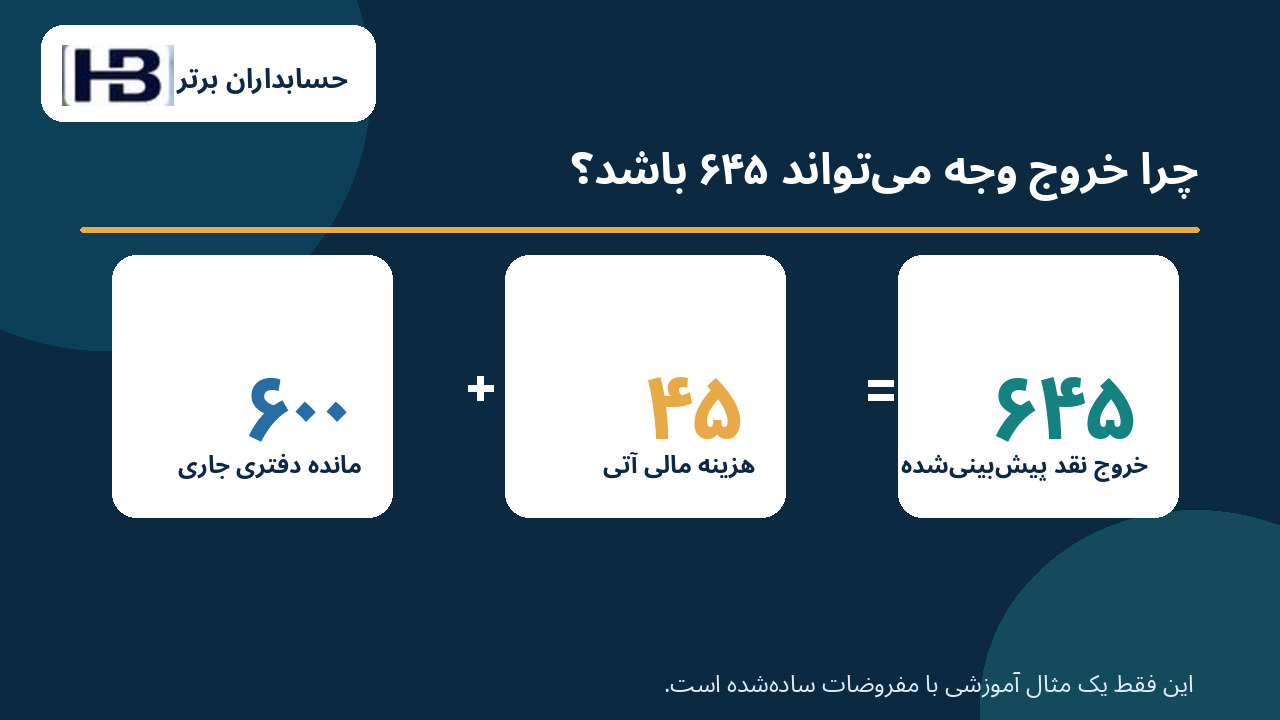
چرا پیشبینی خروج نقد میتواند ۶۴۵ میلیون ریال باشد؟
فرض کنید گزارش خزانهداری برای ۱۲ ماه آینده ۶۴۵ میلیون ریال خروج وجه نشان میدهد. در مثال ساده ما، اگر اصل بدهیهای قابل پرداخت ۶۰۰ میلیون ریال و سود یا هزینه تأمین مالی آتیِ خارج از مانده دفتری ۴۵ میلیون ریال باشد، جمع خروج نقدی ۶۴۵ = ۴۵ + ۶۰۰ خواهد بود.
این تطبیق فقط با مفروضات همین مثال معتبر است. در گزارش واقعی، ارزش دفتری و جریانهای نقد قراردادی ممکن است از نظر زمان، نرخ ارز، تنزیل، دامنه بدهی و شرایط قرارداد تفاوت داشته باشند.
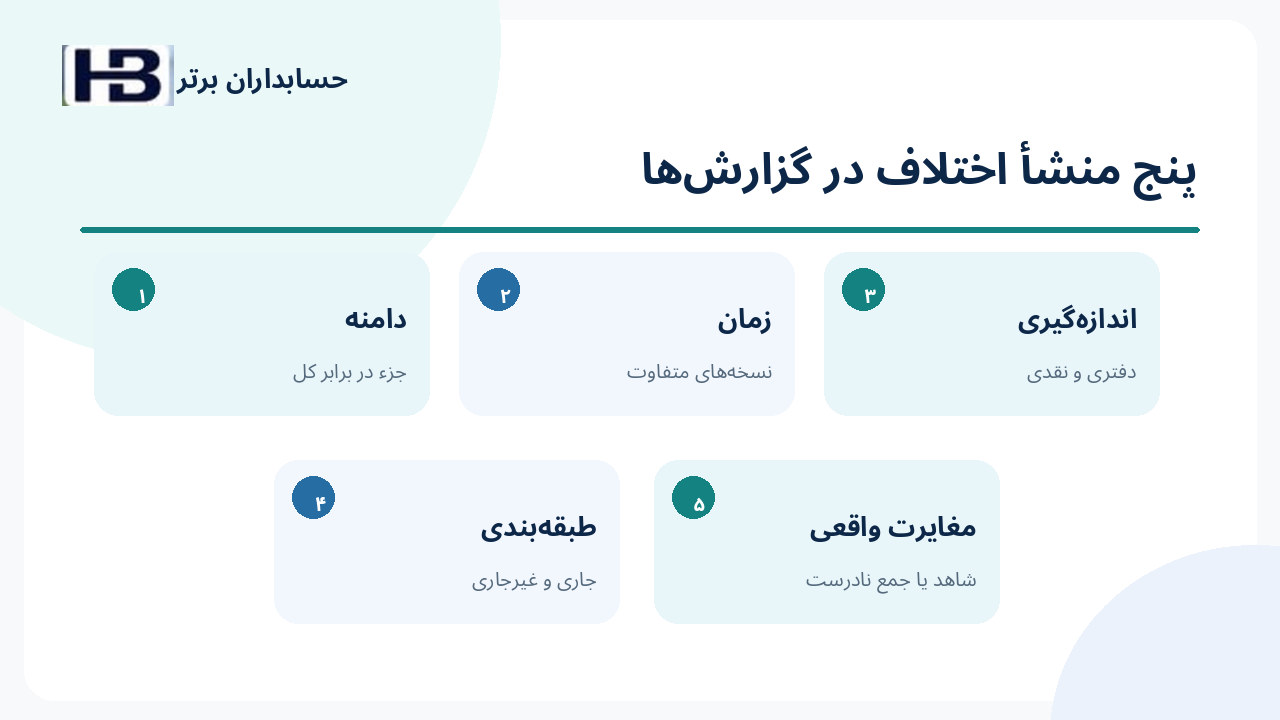
پنج منشأ اختلاف که AI باید تفکیک کند
- دامنه: رقم تسهیلات بانکی با همه بدهیهای مالی یکسان نیست.
- زمان: متن مدیریت و صورت مالی ممکن است از دو نسخه یا تاریخ متفاوت آمده باشند.
- مبنای اندازهگیری: مانده دفتری با جریان نقد آتی برابر نیست.
- طبقهبندی: جاری و غیرجاری یا جزء و کل با هم اشتباه شدهاند.
- مغایرت واقعی: پس از همسانسازی مبنا، ادعا یا سند هنوز سازگار نیست.
کنترل نسخه و شواهد، قبل از انتشار
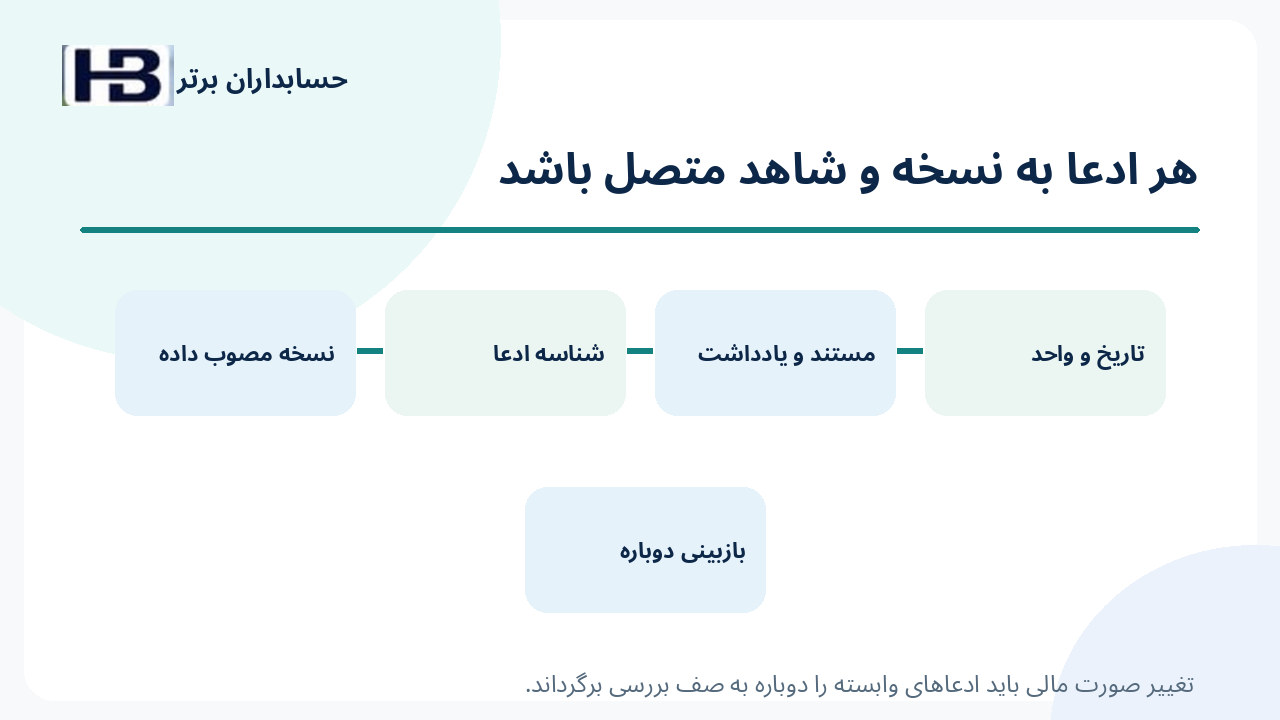
برای هر عدد مهم در گزارش مدیریت، شناسه ادعا، دوره، واحد پول، تعریف سرفصل، نسخه صورت مالی و مدرک پشتیبان نگهداری شود. هرگاه یادداشت یا دفتر کل با اصلاحیه معتبر تغییر کرد، ادعاهای وابسته نیز دوباره در صف بازبینی قرار گیرند.
متنهای کیفی مانند «ریسک نقدینگی کاهش یافته است» نیز نیازمند شاخص، دوره مقایسه و شواهد مناسباند. نبود مدرک در پوشه بررسی به معنی کذب قطعی نیست؛ یعنی ادعا هنوز برای انتشار به اندازه کافی پشتیبانی نشده است.
نقش استاندارد حسابرسی ۷۲۰ و مسئول حرفهای
استاندارد بینالمللی حسابرسی ISA 720 (Revised) به مسئولیت حسابرس در قبال «سایر اطلاعات» همراه گزارش سالانه میپردازد. این مسئولیت معادل اظهارنظر حسابرسی مستقل درباره همه مطالب گزارش مدیریت نیست. در ایران باید استاندارد ملی و الزامات انتشارِ قابل اعمال جدا بررسی شوند.
شش کنترل ساده برای اجرای آزمایشی
- مرجع واحد: اصطلاحات «بدهی بانکی»، «بدهی مالی» و «خروج نقد» را مستقل تعریف کنید.
- محاسبه قطعی: جمع جزء و کل و تبدیل واحد را با موتور محاسباتی آزمون کنید.
- شواهد قابل پیگیری: هر ادعا را به یادداشت، ریزحساب یا کاربرگ وصل کنید.
- نسخه معتبر: تاریخ گزارش، نسخه فایل و زمان اصلاح را ذخیره کنید.
- پرونده استثنا: علت هشدار و نظر موافق و مخالف بازبین ثبت شود.
- تصویب انسانی: مدل تنها پیشنهاد بدهد؛ اصلاح نهایی و انتشار با مسئول مجاز باشد.
فرصت نرمافزاری برای حسابداران برتر
ماژول پیشنهادی «بازبین هوشمند سازگاری افشای مالی» میتواند اعداد گزارش هیئتمدیره را به یادداشتها و کاربرگها وصل کند، اختلاف دامنه و نسخه را توضیح دهد و پروندههای حلنشده را برای تأیید ارجاع دهد. این پیشنهاد توسعه است، نه ادعای وجود چنین قابلیتی در محصولات فعلی مجموعه.
جمعبندی
در مثال ما ۳۸۰ میلیون ریال بخشی از مجموع ۶۰۰ میلیونی بود؛ اختلاف ۲۲۰ میلیونی از تفاوت دامنه ایجاد شد. رقم ۶۴۵ میلیون ریالی نیز با فرض ۴۵ میلیون ریال هزینه مالی آتی توضیح داشت. ارزش هوش مصنوعی در گزارشگری مالی، کشف سریعتر این تفاوتها و ارائه شواهد برای تصمیم متخصص است؛ نه تعویض خودکار هر رقم متفاوت.