


مقدمه: عدد دو برابر شد، اما هیچ مشتری جدیدی بدهکار نشده است
مدیر مالی شرکتی خدماتی تصمیم میگیرد سامانه حسابداری قدیمی را با یک نرمافزار تازه جایگزین کند. مانده حسابهای دریافتنی در پایان روز مبنای انتقال ۴۶۰ میلیون ریال است؛ سه فاکتور باز و قابل پیگیری وجود دارد. تیم استقرار، تراز آزمایشی پایان روز را بهعنوان مانده افتتاحیه بارگذاری میکند و برای اینکه وصولهای بعدی قابل تخصیص باشند، همان سه فاکتور تسویهنشده را نیز وارد نرمافزار مقصد میکند.
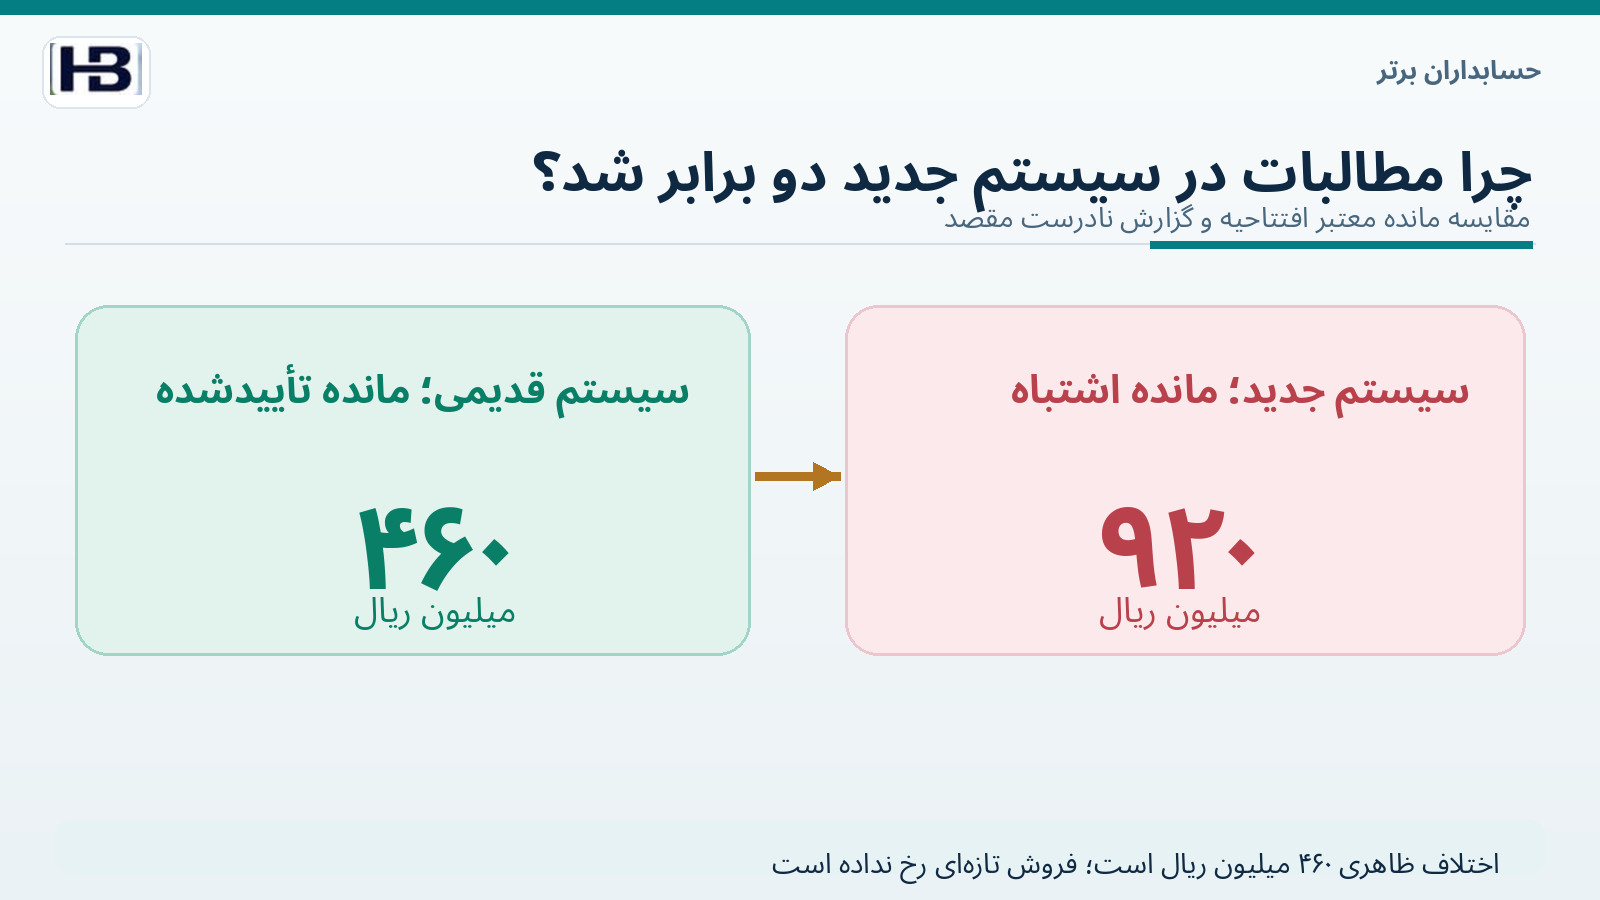
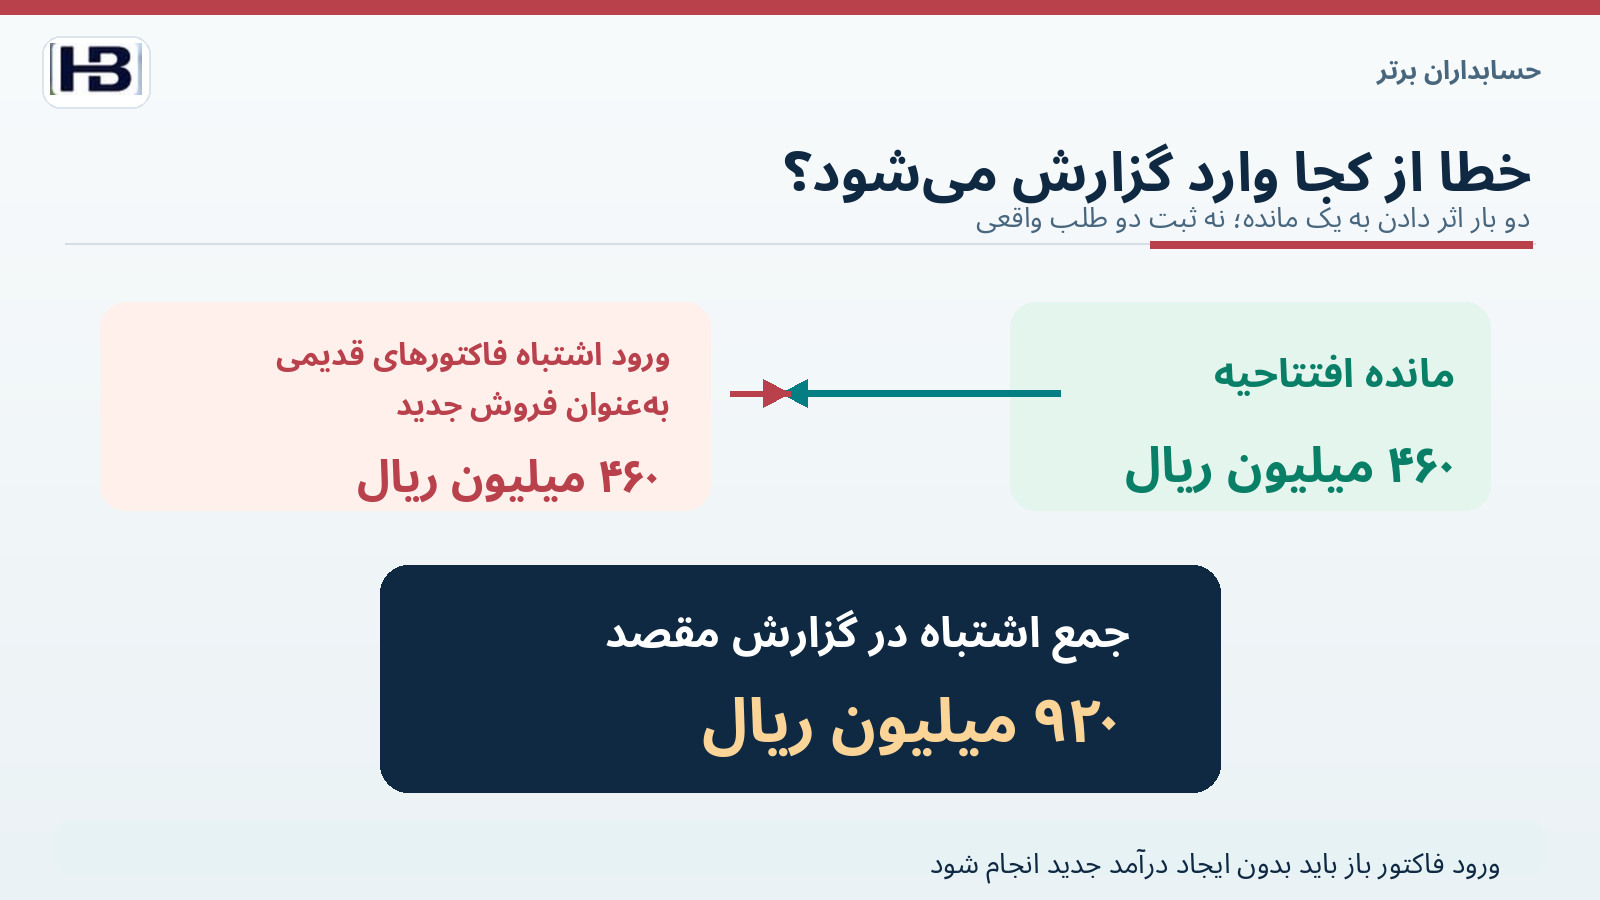
صبح روز بعد، گزارش دفتر کل عدد ۹۲۰ میلیون ریال دریافتنی را نشان میدهد. تراز آزمایشی همچنان از نظر جمع بدهکار و بستانکار برابر است و حتی ماژول هوشمند تطبیق، رکوردهای منتقلشده را «موفق» علامت میزند. آیا فروش جدیدی به ارزش ۴۶۰ میلیون ریال رخ داده است؟ خیر. در مثال آموزشی ما، فاکتورهای قدیمی بهاشتباه مثل فروش جدید در دفتر کل ثبت شدهاند و همان ماندهای که یک بار در افتتاحیه وارد شده بود، بار دوم به دریافتنیها اضافه شده است.
موفقیت فنیِ انتقال داده، به معنای صحت حسابداری ماندهها نیست. نخستین بستن حساب در سیستم تازه باید نهتنها تراز بودن حسابها، بلکه یکتایی هر رویداد اقتصادی و رابطه دفتر کل با ریز مشتریان را نیز کنترل کند.
خبر ۱۹ و ۲۱ اکتبر ۲۰۲۶: از مهاجرت داده تا اولین بستن حساب با کمک AI
شرکت superglue در ۱۹ اکتبر ۲۰۲۶ همکاری خود با پلتفرم Artifact را برای کمک به مؤسسات حسابداری در راهاندازی و انتقال اطلاعات مشتریان اعلام کرد. رسانه تخصصی CPA Practice Advisor این همکاری را در ۲۱ اکتبر پوشش داد.
طبق اطلاعیه سازنده، عاملهای superglue برای اتصال، نگاشت، مهاجرت و اعتبارسنجی داده میان ERPهایی مانند Sage Intacct، NetSuite، Microsoft Dynamics و Acumatica به کار گرفته میشوند. سپس عاملهای Artifact میتوانند در گردشهای کاری مستمر مانند طبقهبندی، تطبیق، ثبتها و بستن حساب دوره نخست به تیم مؤسسه کمک کنند. هدف اعلامشده، کوتاهکردن فاصله استقرار تا نخستین گزارش مالی است.
این خبر به معنی اثبات نبود خطا در همه پروژههای مهاجرت یا ادعای اینکه ابزارهای یادشده واقعاً مطالبات را دو برابر کردهاند نیست. عددهای این مقاله ساختگیاند. اتصال خبر به مسئله ما در یک نکته فنی است: مرحله انتقال موجودی افتتاحیه باید از مرحله واردکردن فاکتورهای باز و ایجاد ثبتهای جدید تفکیک شود.
خطای اصلی کجاست؟ مانده کنترل با فهرست فاکتورهای باز یکی نیست
در نرمافزار قدیمی، حساب کنترل «حسابهای دریافتنی تجاری» مانده بدهکار ۴۶۰ میلیون ریال دارد. زیرسیستم مشتریان نیز سه فاکتور باز نشان میدهد که جمع آنها دقیقاً ۴۶۰ است.
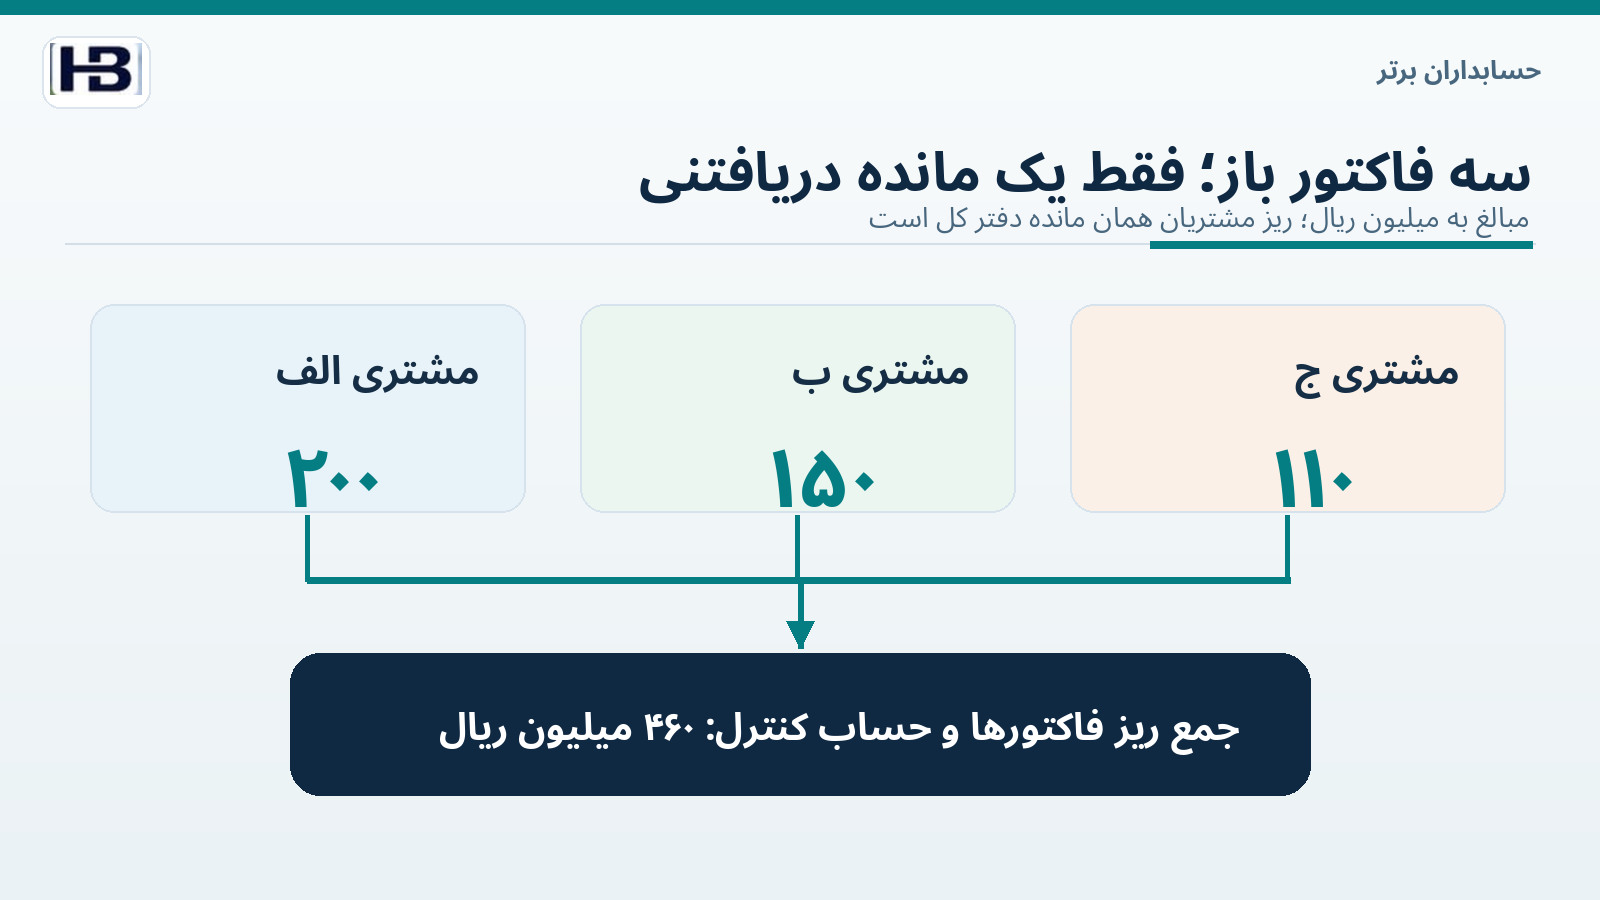
۴۶۰ در دفتر کل و ۴۶۰ در گزارش ریز فاکتورها دو دارایی متفاوت نیستند. عدد دوم، توضیح جزئیات همان عدد اول است؛ نباید این دو جمع شوند. اگر نرمافزار مقصد واردکردن فاکتور باز را بهصورت ثبت فروش جدید پیاده کند، به اشتباه ۴۶۰ دیگر به حساب کنترل اضافه میکند.
مستندات رسمی Odoo برای ورود مانده افتتاحیه هشدار میدهد که واردکردن مانده حساب دریافتنی و ایجاد دوباره فاکتورهای باز بدون حساب واسط یا سازوکار تعدیل میتواند مبلغ را دو برابر کند. راهنمای Xero نیز میخواهد جمع فاکتورهای پرداختنشده زمان تبدیل با مانده افتتاحیه دریافتنی و پرداختنی برابر باشد. در مستندات SAP نیز حسابهای واسط مهاجرت برای کنترل ارتباط ریزاقلام و دفتر کل توضیح داده شدهاند.
بنابراین راهحل واحد و مستقل از نرمافزار وجود ندارد. بعضی سامانهها رکوردهای باز را در زیرسیستم بدون ایجاد فروش دوباره وارد میکنند؛ بعضی از حساب واسط مهاجرت یا روشهای خاص ثبت استفاده میکنند. روش نهایی باید از مستند رسمی نسخه مقصد و طرح مورد تأیید حسابدار پیروی کند.
مثال کامل: از سه فاکتور ۴۶۰ میلیونی تا مانده اشتباه ۹۲۰
تمام اشخاص، شمارهها، ماندهها و تاریخهای این بخش فرضی و آموزشی هستند. مبنای انتقال پایان روز ۲ آبان ۱۴۰۵ و آغاز کار سیستم مقصد ۳ آبان ۱۴۰۵ است. واحد همه مبلغها «میلیون ریال» است. فرض میکنیم هیچ فاکتور ارزی، بستانکاری مشتری، وصول بین راه یا تعدیل آخرین لحظه وجود ندارد.
در پایان روز برش، تراز آزمایشی سادهشده شرکت چنین است:
این تراز بهطور فرضی صحیح و نهایی است و در روز تبدیل، فروش جدیدی رخ نداده است. اگر سیستم جدید کل مانده دریافتنی ۴۶۰ را از تراز وارد کند و سپس همان فاکتورها را با دستور «ایجاد فاکتور فروش معمولی» ثبت کند، هر سه فاکتور دوباره روی دفتر کل اثر میگذارند:
ثبت نادرستِ تجمیعی واردکردن فاکتورهای قدیمی بهعنوان فروش جدید:
- بدهکار: حسابهای دریافتنی، ۴۶۰ میلیون ریال؛
- بستانکار: درآمد فروش دوره جدید، ۴۶۰ میلیون ریال.
پس دریافتنی در مقصد ۴۶۰ + ۴۶۰ = ۹۲۰ میلیون ریال و درآمد دوره جدید به اشتباه ۴۶۰ میلیون ریال بیشتر نشان داده میشود.
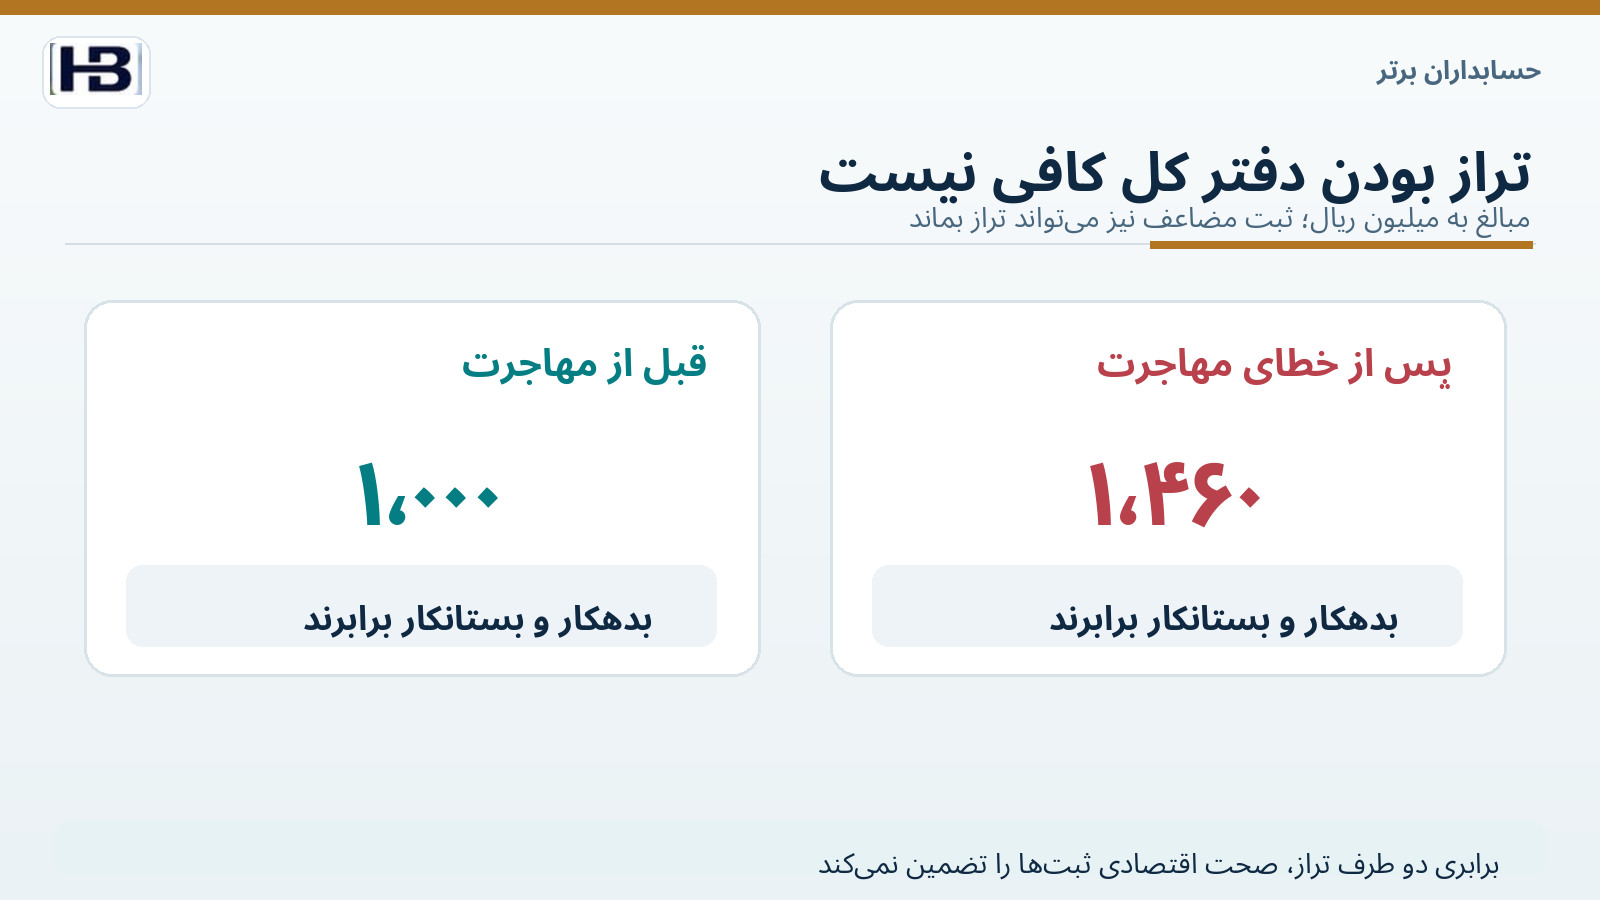
تراز همچنان برابر است: داراییها ۱٬۴۶۰، بدهیها ۴۰۰ و مجموع حقوق مالکانه افتتاحیه و درآمد ثبتشده ۱٬۰۶۰ است. برابری دو طرف، خطا را آشکار نمیکند.
این مثال توضیح یک رفتار مهاجرتِ نادرستِ فرضی است؛ نه اینکه همه نرمافزارها هنگام واردکردن فاکتور باز، سند فروش جدید تولید میکنند.
آیا راه درست حذف فاکتورهای باز است؟ خیر
حذف فاکتورهای باز باعث میشود دفتر کل ظاهراً مانده صحیحی داشته باشد، اما بعد از اولین وصول، حسابدار نتواند پول مشتری را به شناسه فاکتور، تاریخ سررسید، مانده جزئی و سوابق پیگیری متصل کند. بنابراین راهحل «فقط انتقال تراز کل و حذف اطلاعات ریز» عموماً کافی نیست.
راه درست این است که هم مانده حساب کنترل و هم ریز اقلام باز منتقل شوند، بدون آنکه یک واقعیت مالی دو بار اثر خالص بگذارد. بسته به امکانات مقصد، این کار ممکن است با ثبتهای آغاز دوره طراحیشده، حساب واسط و صفرشدن آن، مهاجرت ویژه فاکتورهای باز یا ورود ریزاقلام بدون ثبت درآمد جدید انجام شود.
مستند SAP درباره انتقال داده تأکید میکند ماندههای مرتبط دفتر کل و اقلام باز باید یکدیگر را پوشش دهند و حسابهای واسط مهاجرت پس از تکمیل کار صفر شوند. اصل کنترلی مهمتر از نام ابزار است: «هر مانده افتتاحیه فقط یک بار در گزارش مالی مقصد اثر کند و جزئیات مشتری با آن قابل تطبیق باشد.»
سه آزمون مستقل که قبل از اولین بستن حساب لازماند
آزمون اول — تراز مانده افتتاحیه: مانده دریافتنی دفتر کل در تاریخ برش باید با رقم تأییدشده سیستم قدیمی برابر باشد: ۴۶۰، نه ۹۲۰. صرف تراز بودن کل حسابها کافی نیست.
آزمون دوم — ریز مشتریان: جمع مانده فاکتورهای باز هر مشتری باید ۲۰۰ + ۱۵۰ + ۱۱۰ = ۴۶۰ باشد. فاکتورهای مربوط به دوره قدیم با برچسب «مانده انتقالی» و شناسه مبدأ حفظ شوند.
آزمون سوم — گردش بعد از تاریخ برش: اگر در روز نخست یک وصول واقعی ۲۰۰ میلیونی بابت AR-001 ثبت شد، مانده درست دریافتنی باید از ۴۶۰ به ۲۶۰ کاهش یابد، مشروط به اینکه رویداد دیگری رخ نداده باشد. در مقصد معیوب با مانده ۹۲۰، ممکن است همچنان ۷۲۰ باقی بماند یا تخصیص وصول به فاکتور اشتباه صورت گیرد.
این سه آزمون باید روی نسخه یخزده داده مبدأ و تاریخ مشخص تبدیل انجام شوند؛ مقایسه مانده زنده سیستم قدیمی در هفته بعد با مانده افتتاحیه سیستم جدید میتواند نتیجه گمراهکننده بسازد.
مشکل حساستر: اگر مشتری قبل از مهاجرت بخشی از فاکتور را پرداخت کرده باشد
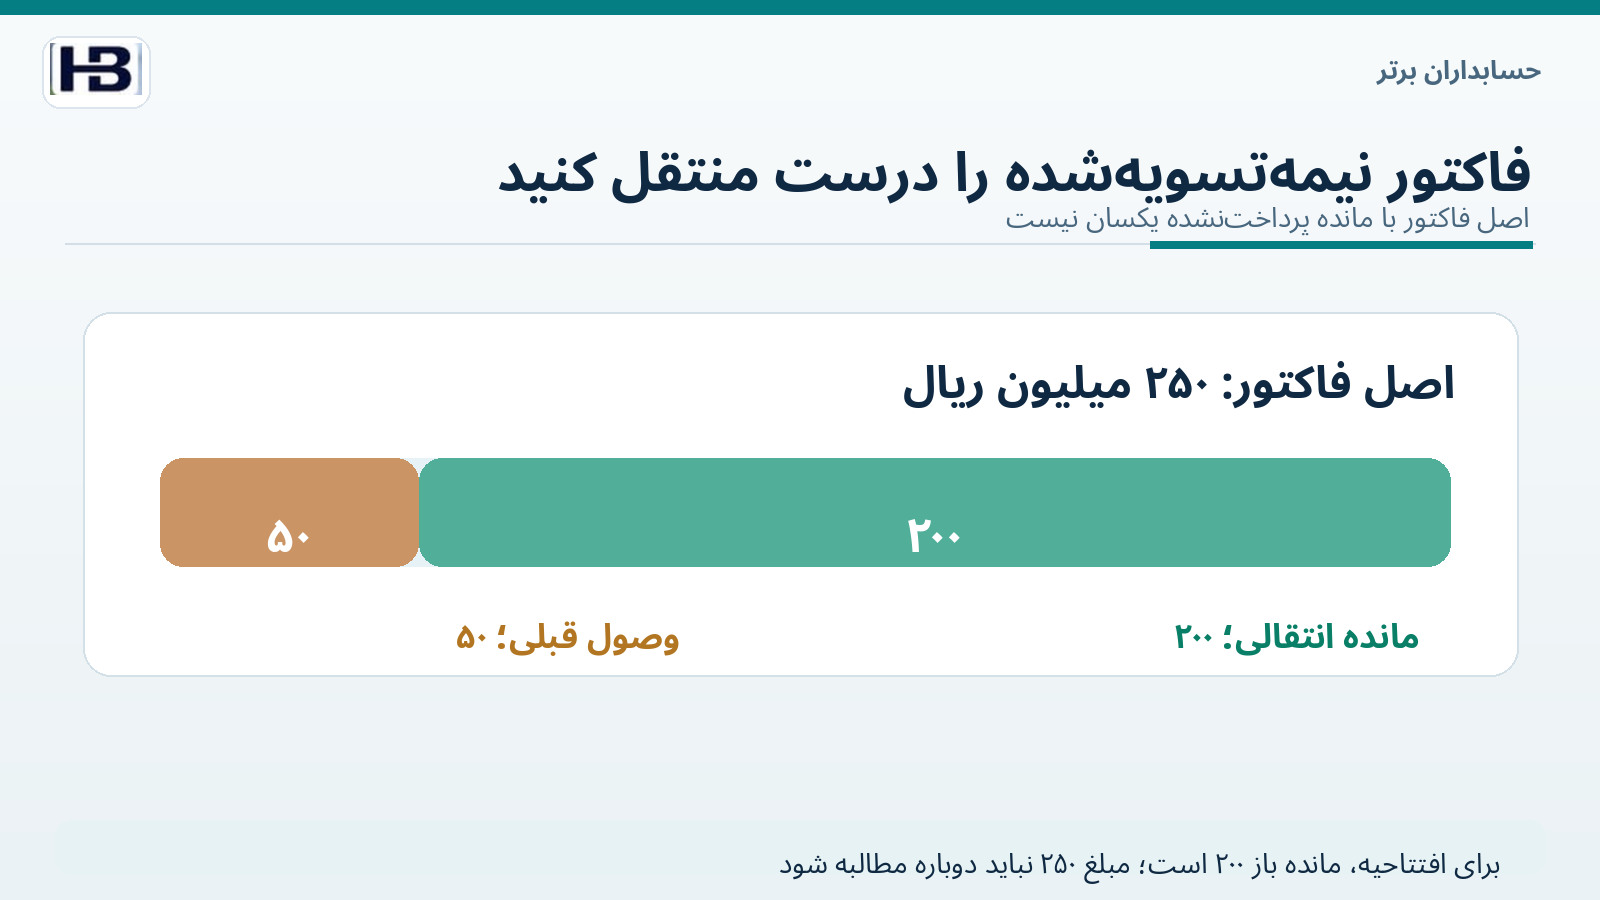
فرض کنید فاکتور AR-001 ابتدا ۲۵۰ میلیون ریال بوده، اما پیش از تاریخ برش، مشتری ۵۰ میلیون ریال آن را پرداخت کرده است. مانده باز آن در لحظه انتقال همان ۲۰۰ میلیون ریال خواهد بود، نه ۲۵۰.
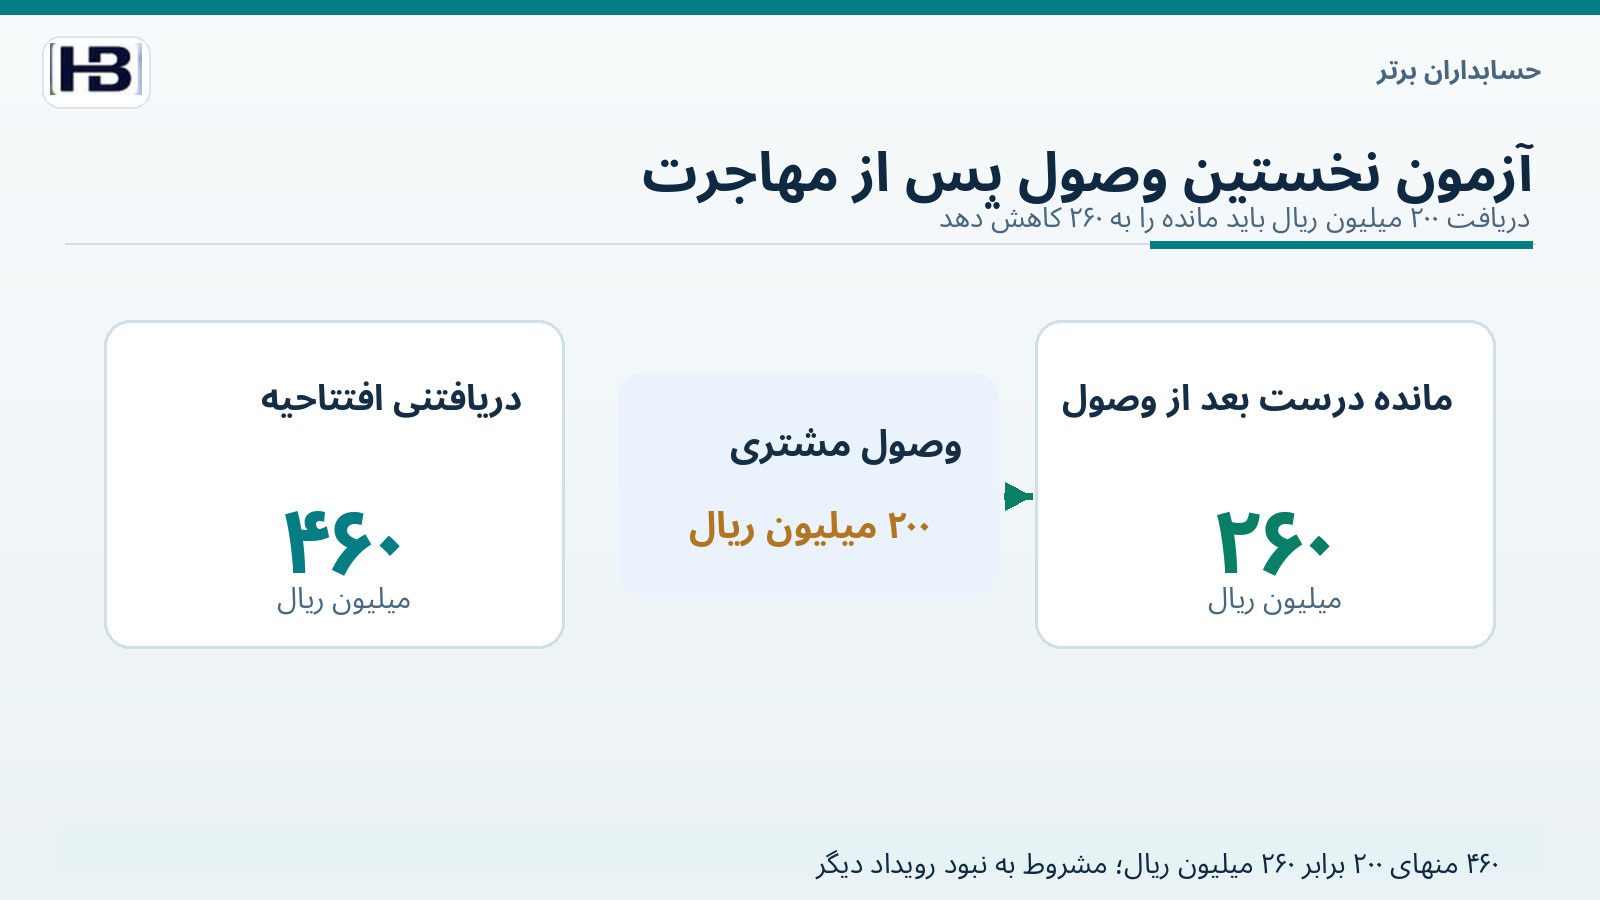
راهنمای Xero برای ورود فاکتورهای پرداختنشده در تبدیل تصریح میکند در فاکتور نیمهتسویهشده، فقط مانده پرداختنشده باید برای تطبیق افتتاحیه مدنظر باشد. اینکه نرمافزار مقصد چه جزئیات تاریخی از اصل فاکتور یا پرداخت قبلی را نگه میدارد به روش مهاجرت بستگی دارد، اما اثر خالص دفتر کل در تاریخ برش باید بر مبنای مانده تأییدشده باشد.
اگر AI فهرست خام فاکتورها را بدون رویدادهای تسویه قبلی وارد کند، ممکن است برای همان AR-001 بهجای ۲۰۰، رقم ۲۵۰ میلیون ریال مطالبه باز نشان دهد. این خطا مستقل از خطر دوبارهشماری مانده افتتاحیه است و باید جدا کنترل شود.
تفاوت «اشتباه انتقال»، «درآمد موهوم» و «بدهی واقعی مشتری»
دریافتنی موهوم در گزارش مقصد به این معنا نیست که شرکت واقعاً حق دارد ۴۶۰ میلیون ریال اضافی از مشتریان وصول کند. تعداد و مبلغ فاکتورهای واقعی همچنان براساس قرارداد و اسناد مبدأ تعیین میشود.
درآمد اضافه در گزارش مقصد نیز الزاماً به معنی ثبت فروش جدید در سیستم قدیم نیست؛ ممکن است فقط ناشی از روش نادرست انتقال به گزارش دوره جدید باشد.
و اختلاف فنی پایگاه داده تا پیش از تحلیل، الزاماً اشتباه صورتهای مالی انتشاریافته نیست. ممکن است مشکل در محیط آزمایشی پیش از انتشار پیدا شده باشد. باید زمان کشف، وضعیت تصویب سند و مرحله نهاییشدن گزارش تفکیک شوند.
هر اصلاح باید با نظر حسابدار، شناخت سندهای تولیدشده و راهنمای رسمی سامانه مقصد انجام شود. حذف دستی همه فاکتورها، ثبت کورکورانه سند معکوس یا دستکاری مستقیم پایگاه داده میتواند پیوند ریزحساب مشتری و دفتر کل را خرابتر کند.
AI چه کمکی میکند و چه کاری نباید انجام دهد؟
عامل AI میتواند تراز قدیم و جدید را در قالبهای مختلف بخواند، کد حساب دریافتنی را شناسایی کند، فاکتورهای باز را براساس شناسه و مشتری کنار هم بگذارد، اختلاف ۴۶۰ را محاسبه کند و منشأ احتمالی ثبت مضاعف را به مدیر پروژه گزارش دهد.
اما AI نباید با مشاهده دو رکورد هممبلغ، بیدرنگ یکی را حذف کند. ممکن است دو فاکتور مجزا و معتبر مبلغ یکسان داشته باشند. همچنین مدل نباید بدون تأیید سند افتتاحیه، سندهای حاصل از انتقال، حساب واسط و دوره شناسایی درآمد سند قطعی صادر کند.
نقش مطلوب AI تهیه یک پرونده استثناست: «مانده دریافتنی مبدأ ۴۶۰؛ مقصد ۹۲۰؛ ۳ ردیف باز مشترک؛ احتمال اثرگذاری تکراری در دفتر کل؛ ثبتهای مرتبط و پیشنهاد بازبینی». تصمیم اصلاح با کارشناس مسئول است.
هشت کنترل نرمافزاری برای مهاجرت مطمئن و اولین بستن حساب
۱. نقطه برش و قفل نسخه مبدأ: تاریخ و ساعت مرجع، شرکت حقوقی، ارز، وضعیت سندهای معلق و شماره نسخه خروجی مبدأ ثبت شوند. پس از قفل برش، انتقال مجدد فقط با رویه مصوب انجام شود.
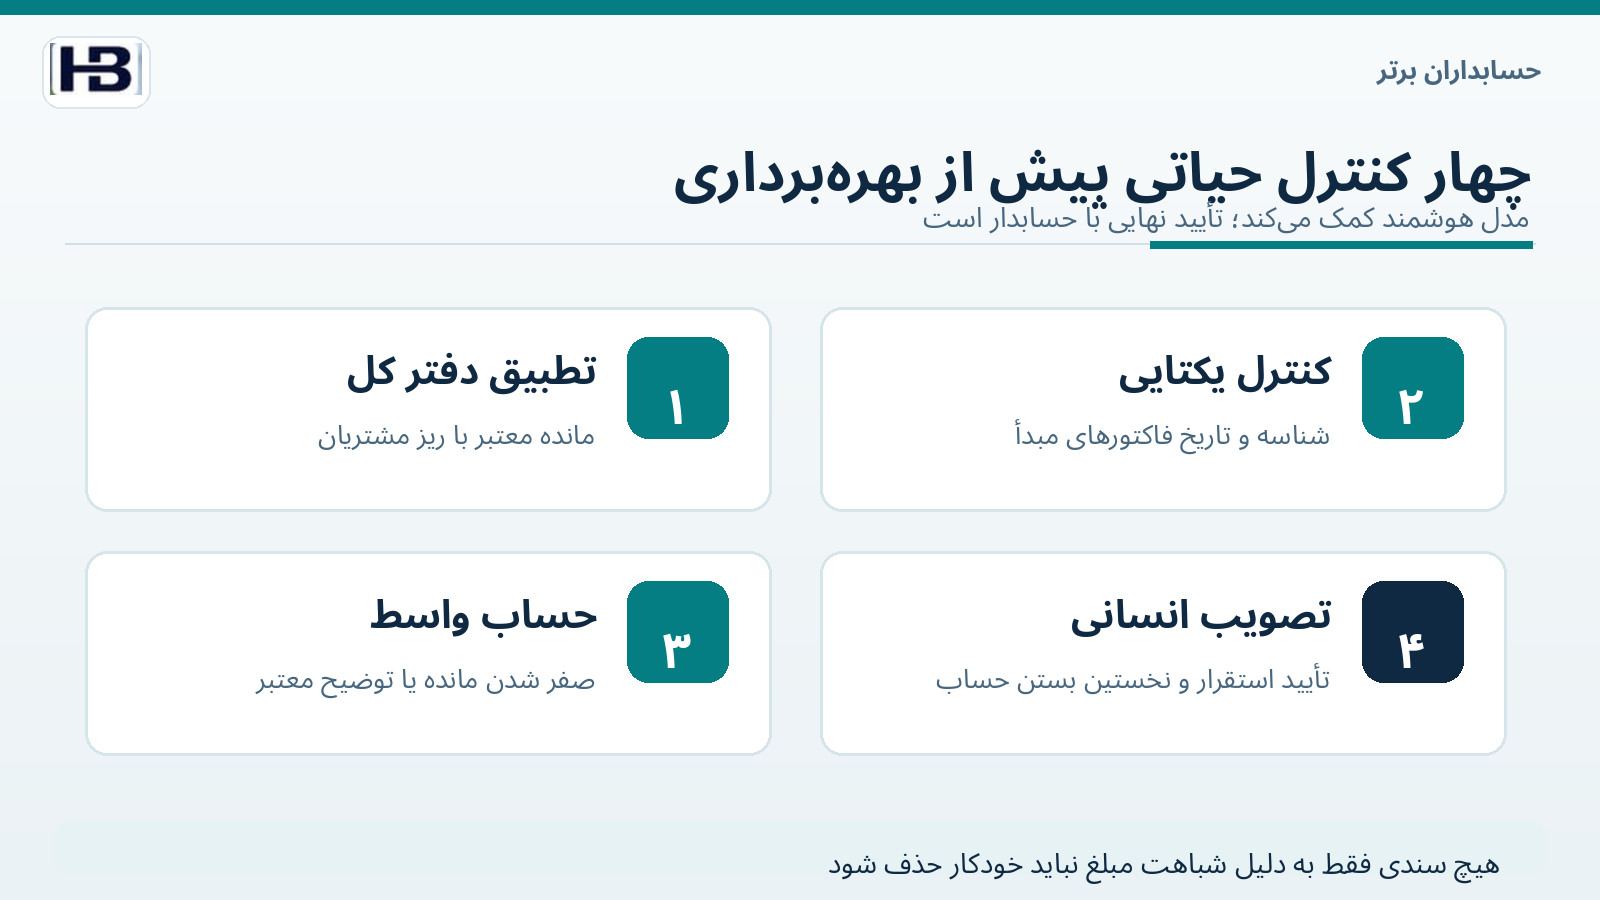
۲. نقشه ورود حساب کنترل و زیرسیستم: مشخص باشد ردیف AR از تراز چگونه وارد میشود و واردکردن فاکتور باز آیا اثر دفتر کل دارد یا فقط زیرسیستم را تکمیل میکند. راهکار باید برای نسخه مشخص ERP مستند شود.
۳. شناسه یکتا و یکتایی اقتصادی: کلید شرکت، مشتری، شماره فاکتور مبدأ، تاریخ و مانده باز برای تشخیص رکوردهای انتقالی ثبت شوند. شناسه اجرای دوباره مهاجرت به تنهایی جای شناسنامه معامله نیست.
۴. کنترل ماندههای تفصیلی: جمع فاکتورهای باز، پیشدریافتها و بستانکاریها با حساب کنترل دفتر کل در تاریخ برش تطبیق داده شود. اقلام ارزی و تسعیرشده جدا بررسی شوند.
۵. حسابهای واسط و تسویه کامل آنها: اگر روش مقصد از حساب واسط استفاده میکند، مانده باقیمانده آن باید برای رسیدگی صفر یا مستند باشد؛ حساب واسط نباید محل مخفیکردن اختلاف تبدیل شود.
۶. جلوگیری از ثبت دوباره فروش تاریخی: فاکتور دوره قبل در مقصد با ماهیت افتتاحیه نگهداری شود؛ ایجاد خودکار درآمد دوره جدید برای آن بدون رویداد واقعی و تصویب حسابداری ممنوع باشد.
۷. آزمون وصول و برگشت پس از مهاجرت: دریافت وجه، تسویه جزئی، برگشت از فروش و اصلاحیه روی داده ساختگی اجرا شوند تا عملکرد ریزحساب و دفتر کل بعد از تبدیل نیز بررسی شود.
۸. گزارش تصمیم و تحویل به بهرهبرداری: تراز مبدأ، تراز مقصد، اختلاف، سند اصلاحی مجاز، امضای بازبین، تاریخ قطع دسترسی سیستم قدیم و نتیجه نخستین بستن حساب در پرونده قابل حسابرسی نگهداری شود.
شش سناریوی آزمون پذیرش قبل از فعالکردن سیستم جدید
آزمون اول: تراز مبدأ ۴۶۰ دریافتنی و سه فاکتور باز ۲۰۰، ۱۵۰ و ۱۱۰ دارد. پس از مهاجرت صحیح، دریافتنی دفتر کل و جمع ریز مشتریان هر دو ۴۶۰ باشند.
آزمون دوم: همان سه فاکتور از مسیر «ایجاد فروش جدید» وارد شوند. سامانه باید احتمال ثبت مضاعف و درآمد نامربوط به دوره را شناسایی کند و اجازه تأیید نخستین بستن حساب ندهد.
آزمون سوم: یک فاکتور ۲۵۰ میلیونی پیش از تبدیل ۵۰ تسویه شده است؛ مانده منتقلشده ۲۰۰ باشد و پرداخت قبلی دوباره در بانک مقصد ثبت نشود.
آزمون چهارم: دو مشتری مستقل هر کدام فاکتور ۱۱۰ میلیونی دارند؛ سیستم نباید به دلیل برابری عدد، یک معامله را حذف یا به مشتری دیگر منتقل کند.
آزمون پنجم: از اولین روز پس از تبدیل، مشتری الف ۲۰۰ پرداخت میکند؛ در غیاب سایر رویدادها دریافتنی به ۲۶۰ برسد و فاکتور AR-001 درست بسته شود.
آزمون ششم: عملیات انتقال به دلیل خطای شبکه دوباره اجرا میشود؛ نتیجه نباید دو بار وارد دفتر کل شود و ردپای هر تلاش مستقل محفوظ بماند.
پاسخ مرجع این آزمونها باید پیش از فعالسازی اتصال AI توسط حسابدار و مسئول استقرار تصویب شود. موفقیت فنی API جای آزمون حسابداری را نمیگیرد.
برنامه آزمایشی چهار هفتهای برای شرکت یا مؤسسه حسابداری
هفته اول — استخراج و تأیید داده مبدأ: تراز آخرین روز، مانده مشتریان، ریز فاکتورهای باز، بستانکاریها و پرداختهای معلق را تهیه کنید. شرکت و تاریخ برش مشخص و نسخه مبدأ قفل شود.
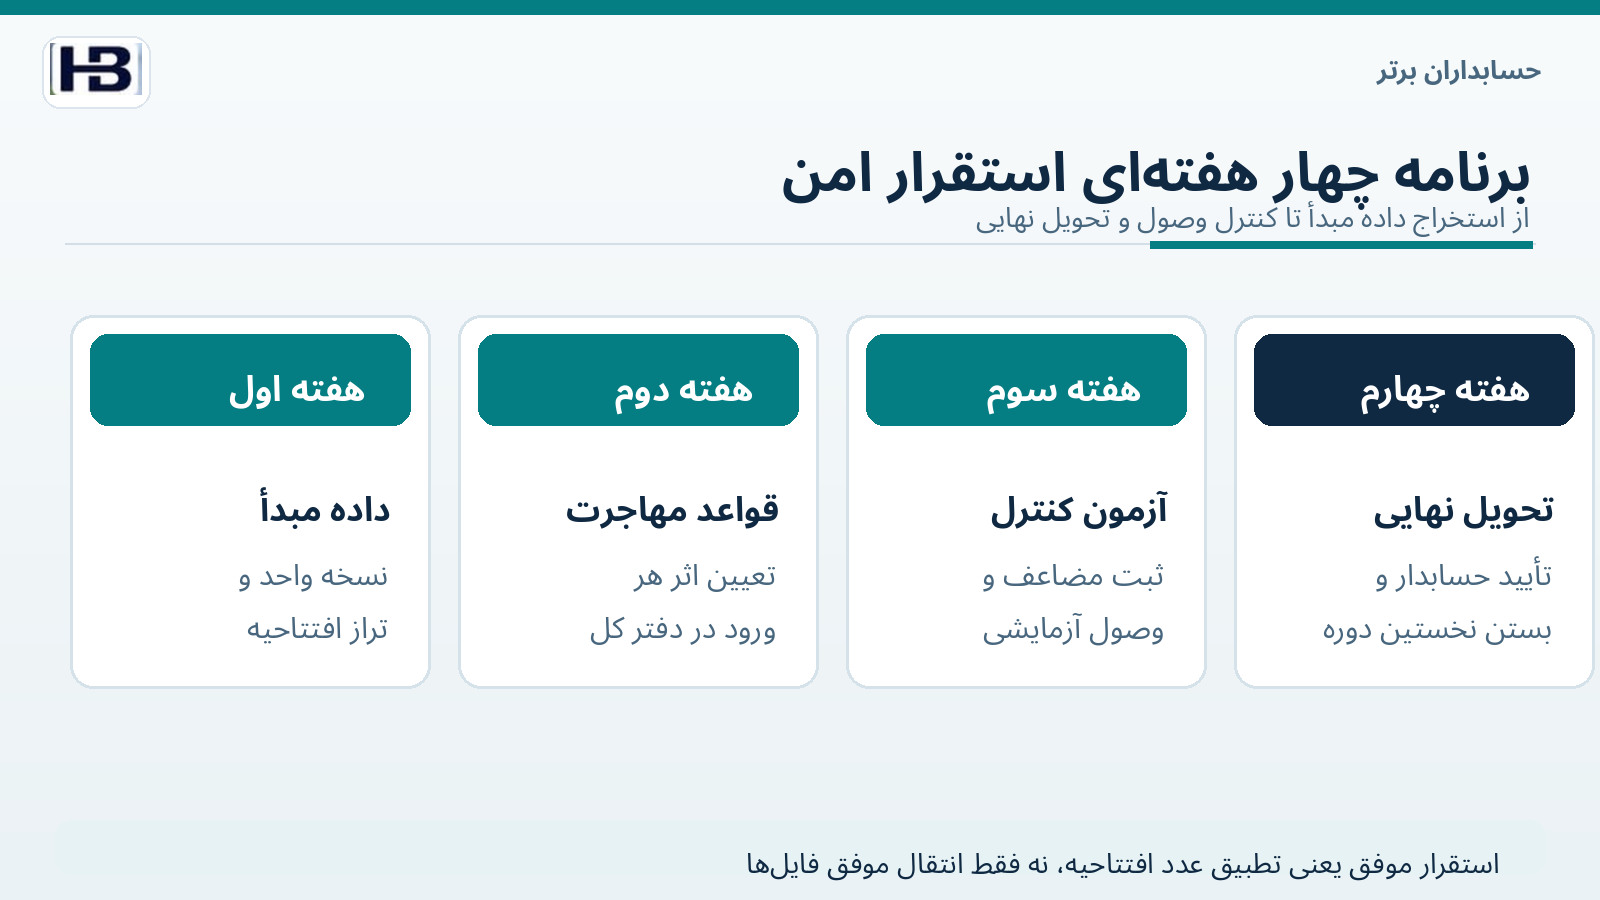
هفته دوم — طراحی نقشه مهاجرت: برای هر سرفصل مشخص کنید داده از دفتر کل، زیرسیستم یا هر دو منتقل میشود و اثر حسابداری عملیات مقصد چیست. حساب واسط و قواعد جلوگیری از تکرار مستند شوند.
هفته سوم — آزمون قابل بازتولید: شش سناریوی پذیرش را روی داده ساختگی اجرا کنید. AI علت اختلافها را پیشنهاد دهد، اما ایجاد یا برگشت سند در محیط عملیاتی بدون مجوز رخ ندهد.
هفته چهارم — تطبیق و نخستین بستن حساب: تراز افتتاحیه، فهرست اقلام باز، وصولهای هفته اول و مانده حسابهای واسط را با مبدأ تطبیق دهید. پس از امضای مسئول مالی، استفاده عملیاتی مجاز شود و برنامه بازگشت در صورت خرابی محفوظ بماند.
فرصت محصولی برای حسابداران برتر
پیشنهاد توسعه «دروازه هوشمند اعتبارسنجی مهاجرت دفتر کل و زیرحسابها» است؛ ماژولی بین خروجی نرمافزار قدیمی، موتور واردکردن ERP جدید، حسابهای دریافتنی و گردش بستن حساب.
هسته قطعی باید مانده افتتاحیه، شناسه فاکتورهای باز، اثر دفترکلی هر نوع ورود، حسابهای واسط، تاریخ برش و آزمون یکتایی را کنترل کند. لایه هوش مصنوعی میتواند فایلهای ناهمسان را نگاشت کند، منشأ اختلاف را توضیح دهد و پرونده مغایرت برای بررسی انسان آماده سازد؛ اما بدون تصویب حسابدار حق صدور یا برگشت سند واقعی را ندارد.
برای نسخه مناسب بازار ایران، ریال و تومان، تقویم شمسی، کدینگ چندسطحی، شرکتهای متعدد، شناسههای مشتری، دسترسی مبتنی بر نقش و ضوابط نگهداری اطلاعات باید لحاظ شوند. این پیشنهاد توسعه محصول است و وجود فعلی چنین قابلیتی در نرمافزارهای حسابداران برتر را اعلام نمیکند.
جمعبندی: انتقال داده باید مانده را حفظ کند، نه تکرار
در مثال فرضی، مانده پایان دوره ۴۶۰ میلیون ریال و جزئیات آن سه فاکتور باز به مبالغ ۲۰۰، ۱۵۰ و ۱۱۰ میلیون ریال بوده است. اگر نرمافزار جدید افزون بر مانده افتتاحیه، ورود همان فاکتورها را دوباره بهعنوان فروش جدید در دفتر کل ثبت کند، دریافتنی و درآمد دوره جدید هر دو به میزان ۴۶۰ میلیون ریال بیش از واقع نشان داده میشوند.
تراز بودن دوطرفه مانع این خطا نیست. کنترل صحیح باید حساب کنترل، اقلام باز، اسناد تولیدشده، حسابهای واسط و نخستین وصول بعد از مهاجرت را همزمان تطبیق دهد. اصلاح نهایی باید براساس قابلیت نرمافزار مقصد و تأیید مسئول مالی انجام شود.
زنجیره قابل دفاع: قفل تاریخ برش ← تراز مبدأ ← مانده و ریز فاکتورهای باز ← نقشه ورود بدون تکرار ← کنترل حساب واسط ← آزمون نخستین وصول ← تأیید حسابدار ← بستن حساب دوره اول.
هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.
برای آشنایی با راهکارهای مالی هوشمند و مطالب تخصصی حسابداران برتر، به جمع اعضای سایت بپیوندید.
مقالات مرتبط با هوش مصنوعی و حسابداری
خطای نگاشت تراز آزمایشی با هوش مصنوعی؛ اختلاف ۱۲۰ میلیون ریالی سود
یک واریز ۱۸۰ میلیون ریالی، سه هشدار مالی؛ آیا شرکت واقعاً ۵۴۰ میلیون ریال مغایرت دارد؟
آمادگی بستن حساب با هوش مصنوعی؛ تفاوت پوشش ۹۵ درصدی اسناد و ۵۸ درصد مبلغ باز