


مقدمه: افزایش حقوق را میبینیم، اما علتش را میدانیم؟
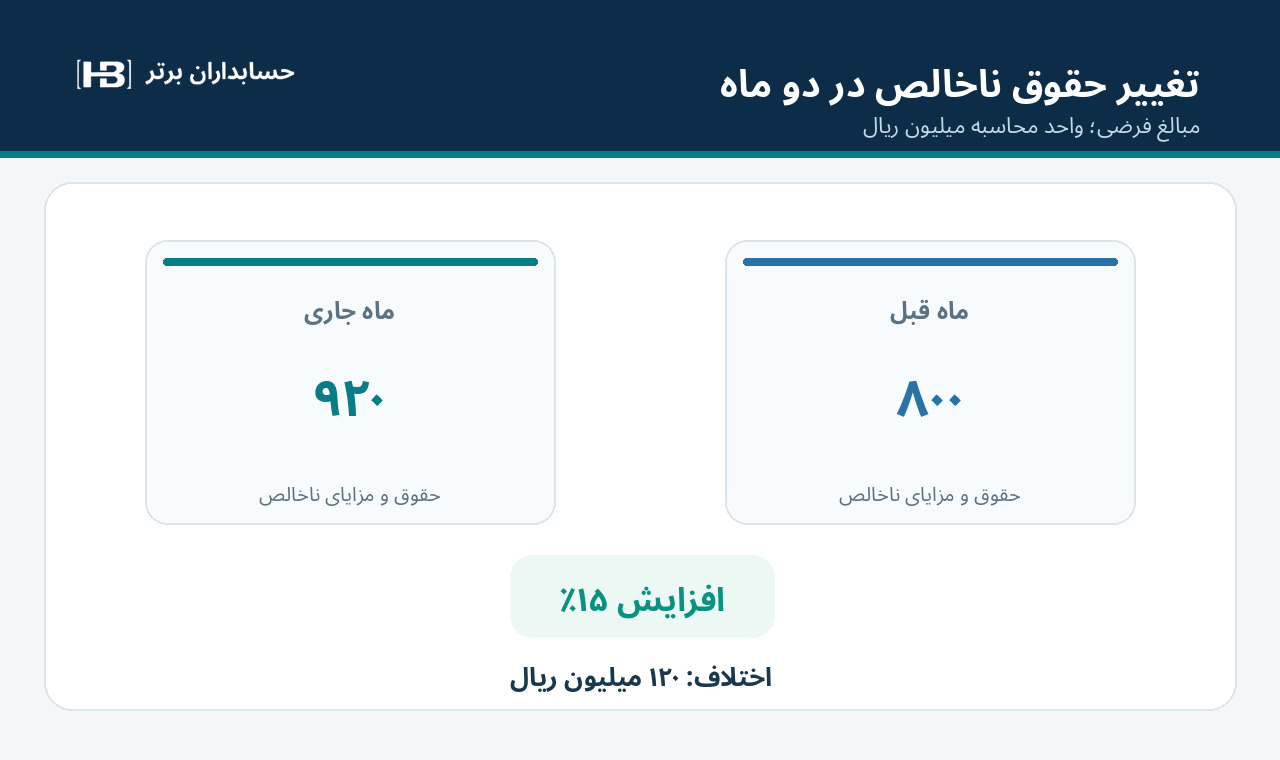
مدیر مالی یک شرکت هنگام تأیید فهرست حقوق ماه جاری با یک سؤال مواجه میشود: حقوق و مزایای ناخالص کارکنان در ماه قبل ۸۰۰ میلیون ریال بوده و این ماه به ۹۲۰ میلیون ریال رسیده است. یعنی رشد ۱۲۰ میلیون ریالی یا ۱۵ درصدی.
مسئول منابع انسانی میگوید چند نفر استخدام شدهاند؛ حسابدار حقوق از افزایش اضافهکاری صحبت میکند؛ مدیر یکی از واحدها هم توضیح میدهد که پاداش پروژه پرداخت شده است.
هر کدام از این توضیحات ممکن است درست باشند، اما کنار هم قرار گرفتن چند دلیل شفاهی، هنوز یک صورتمغایرت قابل رسیدگی نمیسازد.
اگر مبلغ اضافهکاری از فایل حضور و غیاب گرفته شده باشد ولی نرخ آن از حکم قدیمی، اگر افزایش حقوق یک نفر دوبار در فایل محاسبات آمده باشد، یا اگر حقوق کارمند خارجشده در هر دو دوره محاسبه شده باشد، جمع نهایی نیز ممکن است کاملاً منطقی به نظر برسد.
مسئله اصلی این است: چگونه از عدد ۸۰۰ به ۹۲۰ برسیم و برای تکتک اجزای اختلاف، سند، تاریخ اثر، مسئول تأیید و وضعیت رسیدگی داشته باشیم؟
تحول اخیر نرمافزارهای مالی عاملمحور، توجه را از یک «گزارش اختلاف» به یک «گردشکار بررسی اختلاف» برده است: سامانه نهفقط عدد را مقایسه، بلکه علتهای احتمالی را از دادههای منابع انسانی، کارکرد، دستمزد و دفتر کل جمعآوری میکند و موارد نامطمئن را برای بررسی انسانی آماده میسازد.
ارزش این رویکرد برای حسابداران ایرانی در قابلیت طراحی پل تغییر هزینه حقوق با شواهد قابل بازآزمایی است، نه در اتکا به یک پاسخ متنی قانعکننده.
اختلاف حقوق ماهانه دقیقاً چه چیزی را مقایسه میکند؟
پیش از تحلیل باید «موضوع مقایسه» مشخص شود. حقوق ناخالص محاسبهشده، خالص قابل پرداخت به کارکنان، کل هزینه کارکنان برای واحد تجاری و وجه پرداختشده از بانک چهار مقدار متفاوتاند.
کسور قانونی و توافقی، بدهیهای مربوط به بیمه و مالیات، سهم کارفرما، ذخایر مرتبط و زمان پرداخت میتوانند میان این اعداد فاصله ایجاد کنند.
در مثال این مقاله، رقم ۸۰۰ و ۹۲۰ میلیون ریال تنها به حقوق و مزایای ناخالص اقلام انتخابشده در دو لیست ماهانه اشاره دارد. حق بیمه سهم کارفرما، تعدیلات سنواتی، ذخیره مرخصی، سایر تعهدات کارکنان و مسائل تخصیص هزینه به تولید عمداً از جدول کنار گذاشته شدهاند تا علت تغییر همین شاخص بهدرستی روشن شود.
هیچ نرخ مالیات یا بیمه واقعی در این مثال فرض نشده است.
این شفافیت از یک اشتباه رایج جلوگیری میکند: اگر لیست خالص پرداختی را با هزینه حقوق ثبتشده در دفتر کل مقایسه کنیم، «اختلاف»ی مشاهده خواهیم کرد که ممکن است در واقع فقط نتیجه کسورات و طبقهبندی صحیح باشد.
مثال آموزشی: ساخت پل از ۸۰۰ تا ۹۲۰ میلیون ریال
فرض کنید اجزای حقوق ناخالص ماه قبل و ماه جاری به شکل زیر باشد. همه اعداد کاملاً فرضی، به میلیون ریال و بدون دلالت بر نرخهای قانونی هستند.
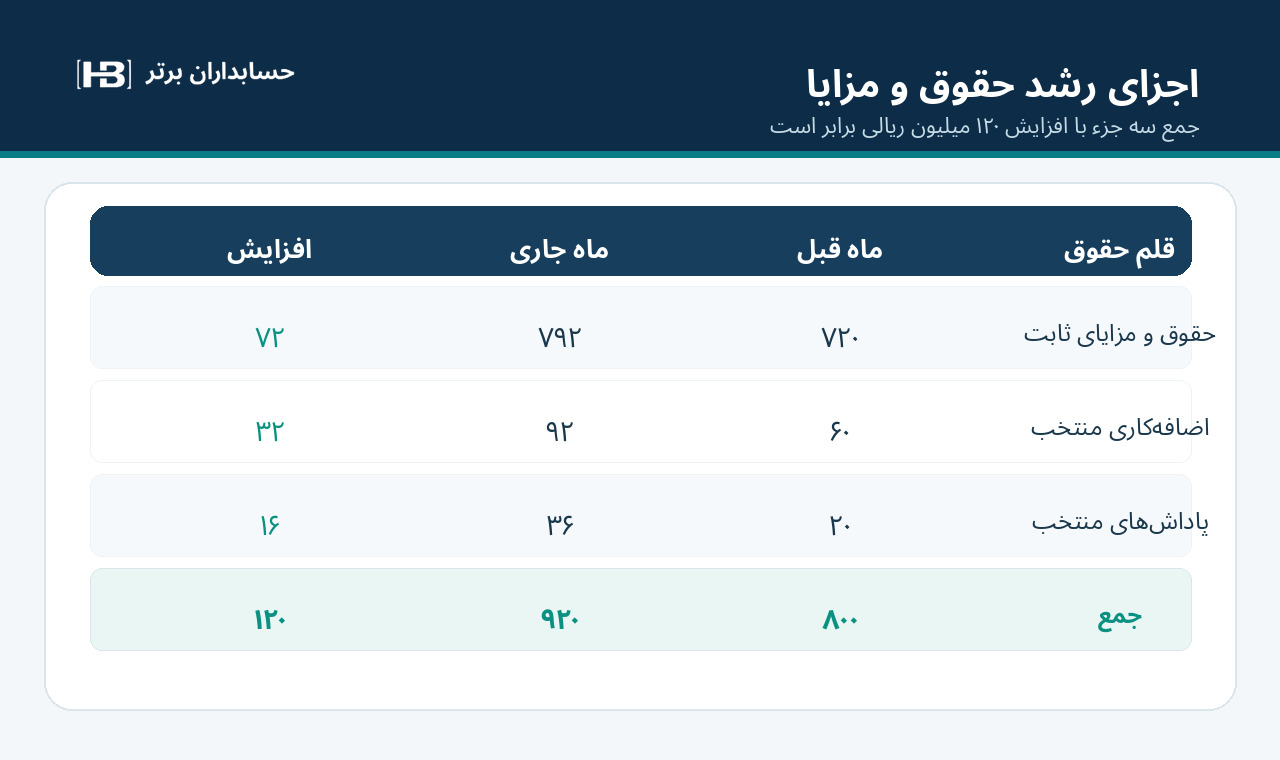
جزء «حقوق و مزایای ثابت» در ماه جاری ۷۲ میلیون ریال بیشتر شده است؛ اما حتی این ردیف هم یک علت ندارد.
در کاربرگ تطبیق کارکنان مشخص میشود که مبلغ ماه قبل شامل حقوق افرادی است که از شرکت خارج شدهاند؛ در ماه جاری چند نفر اضافه شدهاند و حقوق برخی افراد باقیمانده نیز با حکم معتبر تغییر کرده است.
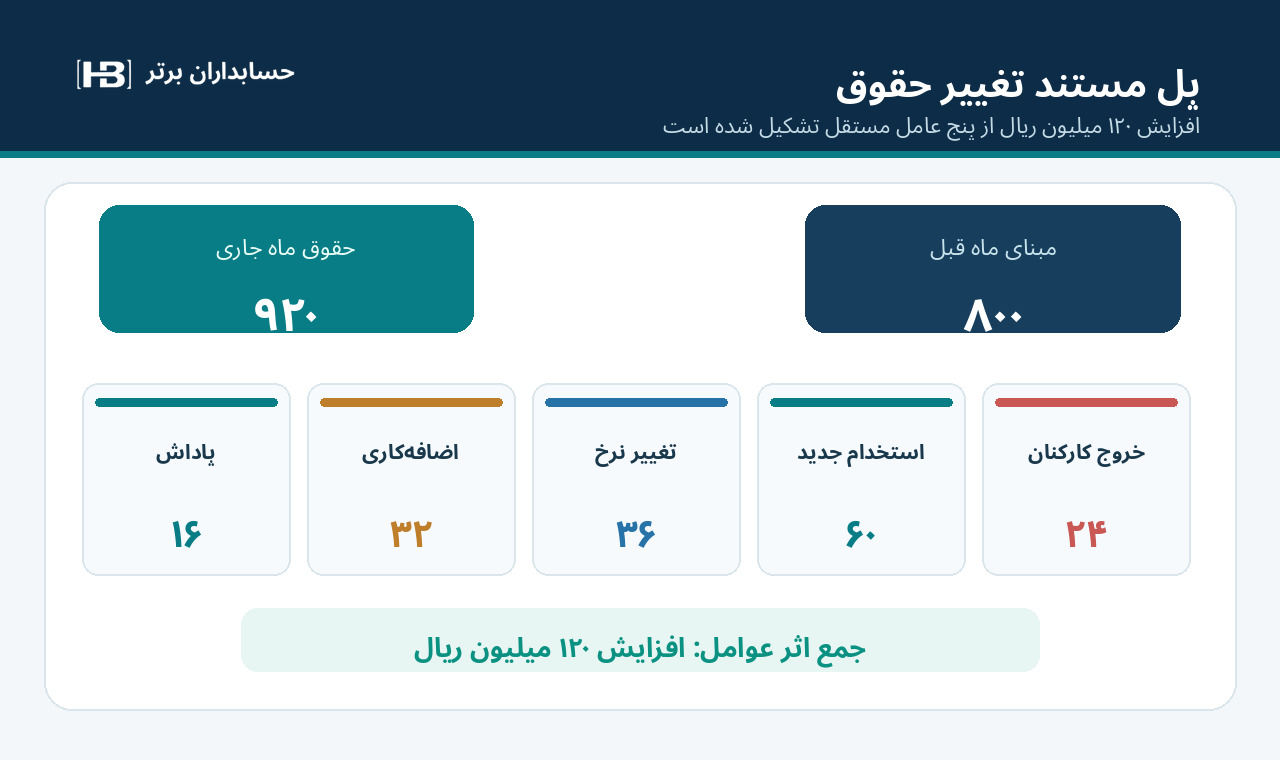
برای توضیح افزایش ۱۲۰ میلیونی میتوان پل زیر را تهیه کرد:
محاسبه نهایی: ۸۰۰ − ۲۴ + ۶۰ + ۳۶ + ۳۲ + ۱۶ = ۹۲۰ میلیون ریال.
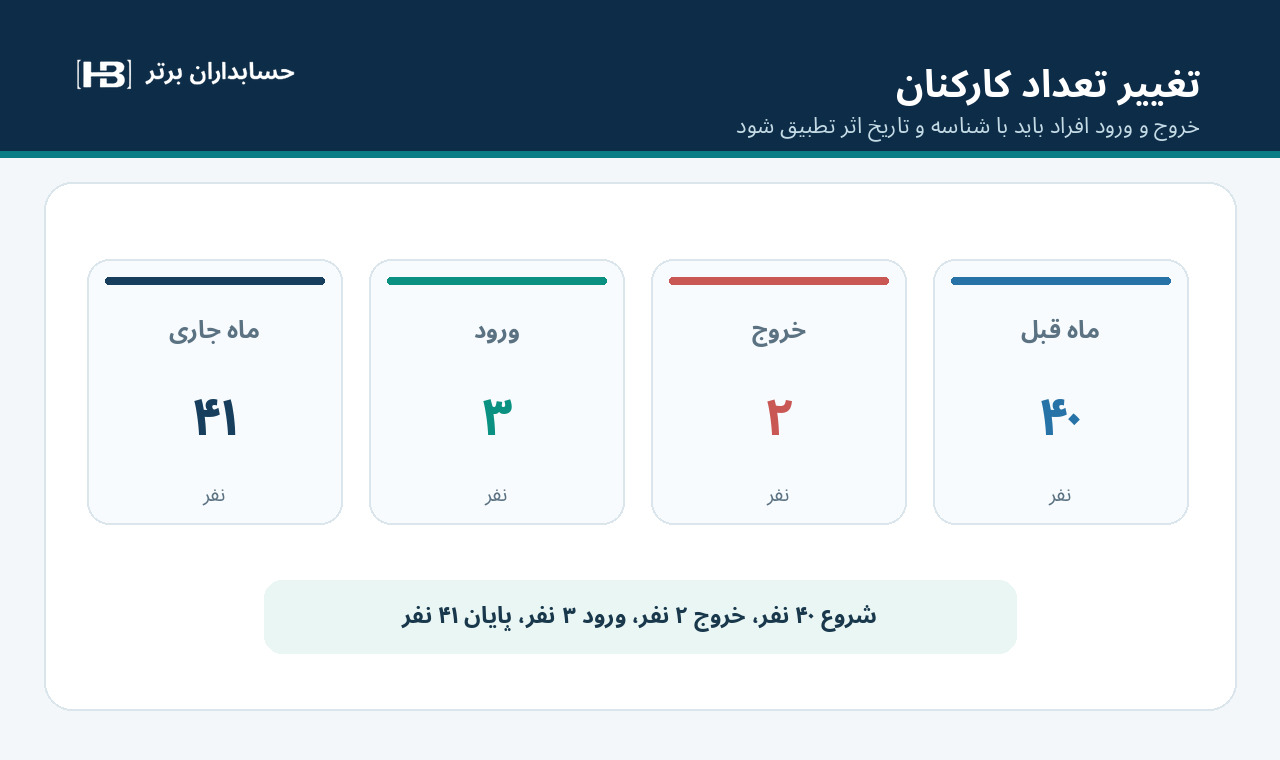
در این فرض، کارکنان موجود در ماه قبل ۴۰ نفر بودهاند؛ دو نفر خارج شدهاند و سه نفر جدید وارد شدهاند؛ در پایان ماه جاری شمار کارکنان ۴۱ نفر است.
مبلغ ۲۴ میلیون ریال مربوط به حقوق ثابت کارکنان خارجشده در دوره مبناست؛ مبالغ ماه جاری کارکنان تازهوارد نیز برای کارکرد واقعی همان ماه محاسبه شدهاند.
کاربرگ تا این مرحله از نظر برابری ریاضی بسته است؛ بااینحال، هنوز نمیدانیم هر پنج عامل واقعاً مستند و مجاز است یا خیر.
توضیح صددرصدی تغییر با اثبات صحت همه پرداختها برابر نیست.
نقطه خطر: ۳۲ میلیون ریال افزایش اضافهکاری توضیح داده شده، اما تأیید شده است؟
فرض کنید از ۳۲ میلیون ریال افزایش اضافهکاری، ۲۲ میلیون ریال به گزارش کارکرد و تأیید مدیر مربوط میشود و درباره ۱۰ میلیون ریال هنوز سند تصویب یا توضیح تغییر نرخ پیدا نشده است.
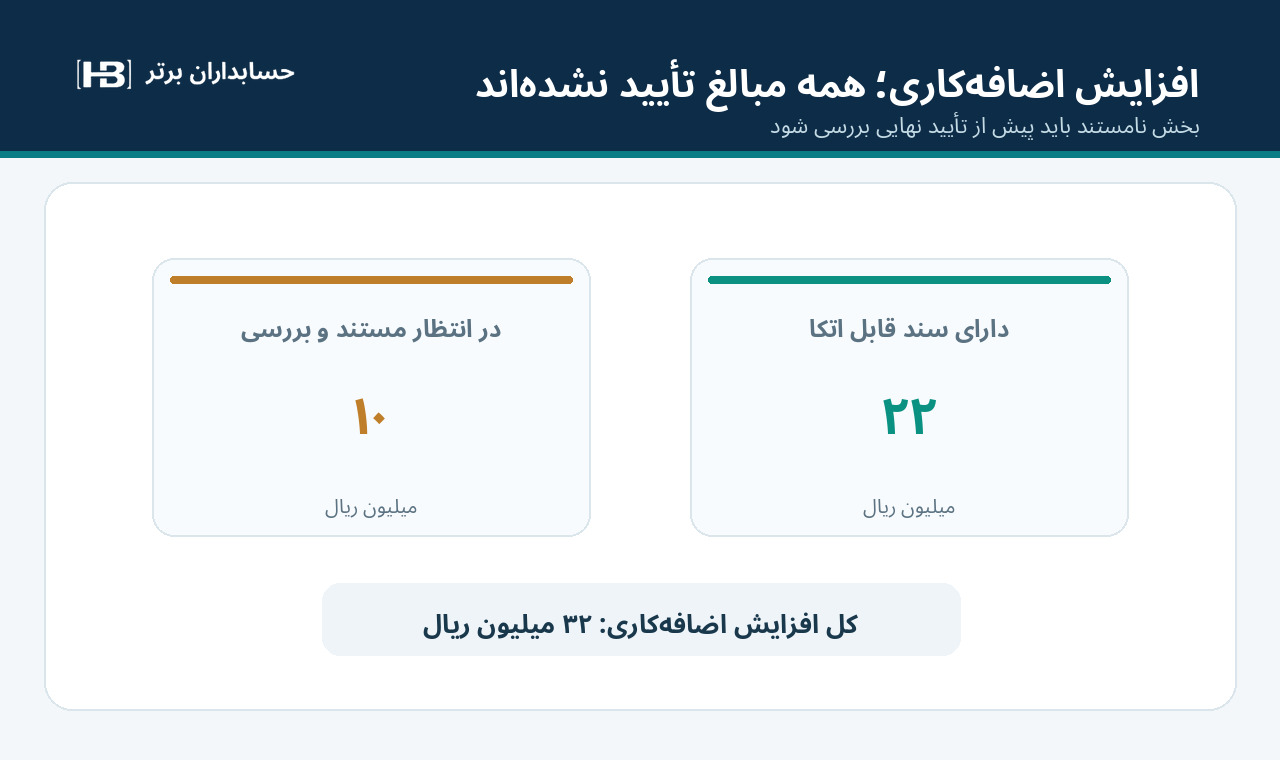
سیستم نباید این ده میلیون را بلافاصله «پرداخت غیرقانونی» یا «اختلاس» معرفی کند؛ شاید سند دیر به واحد مالی رسیده یا ردیفی در فایل منابع انسانی تغییر نام داده باشد.
وضعیت درست چنین موردی «تغییر توضیحدادهنشده یا فاقد مستند کافی تا این لحظه» است؛ با مالک رسیدگی، موعد پاسخ، مستندات درخواستی و مانع تأیید نهایی متناسب با سیاست شرکت.
اگر سامانه فقط مجموع ۹۲۰ میلیون را با ۹۲۰ میلیون فایل بانک تطبیق دهد، ممکن است حتی وجود همین پرونده باز را پنهان کند.
در مقابل، یک پل توضیحی معتبر به مدیر نشان میدهد کدام بخش از تغییر، به شواهد مستقل تکیه دارد و کدام بخش همچنان در انتظار بررسی است.
فرق «پل تغییر هزینه حقوق» با گزارش معمول حقوق چیست؟
گزارش معمول حقوق میگوید هر فرد چه مبلغی گرفته است. گزارش انحراف ساده میگوید حقوق ماه جاری چند درصد با قبل تفاوت دارد. اما پل تغییر باید توضیح دهد چرا مبلغ تغییر کرده و آثار عوامل مختلف را بدون دوبارهشماری تفکیک کند.
این تفاوت در شرکتی با جابهجایی نیروی انسانی اهمیت بیشتری دارد.
اگر یک کارمند با حقوق بالاتر جای فردی با حقوق پایینتر را بگیرد، ممکن است تغییر به دلیل ترکیب کارکنان باشد، نه افزایش نرخ برای کارکنان موجود.
همچنین اضافهکاری بیشتر میتواند ناشی از ساعت کار بیشتر، نرخ بالاتر یا هر دو باشد؛ نباید تغییر هر دو عامل را یک بار در «اضافهکاری» و بار دیگر در «افزایش حقوق» جمع زد.
برای تحلیل عمیقتر، میتوان هزینه برخی اقلام را به شکل تعداد ساعت تأییدشده × نرخ مؤثر معتبر تجزیه کرد.
اختلاف بین دو دوره در این صورت میتواند با یک ترتیب محاسباتی ثابت به اثر «تغییر حجم ساعت» و اثر «تغییر نرخ» تقسیم شود.
اگر ترتیب اثرگذاری متفاوت انتخاب شود، حاصل تخصیص دو جزء نیز میتواند متفاوت باشد؛ اصل مهم این است که روش از ابتدا تعیین، مستند و در همه دورهها یکسان اعمال شود و جمع اجزا دقیقاً با اختلاف واقعی تطبیق کند.
در مقایسه افراد، سازمان باید برای کارکنانی که وسط ماه استخدام یا خارج شدهاند، روزها و ساعات مشمول استحقاق را لحاظ کند.
مقایسه صرف حقوق کامل یک ماه با حقوق نیمماه، بدون تعدیل زمان، هشدارهای گمراهکننده تولید میکند.
چطور عامل هوشمند علت را پیدا میکند، بدون آنکه حکم نهایی بدهد؟
یک معماری قابل اعتماد، نقشهای متفاوتی برای استخراج اطلاعات، محاسبه، استدلال و تأیید در نظر میگیرد.
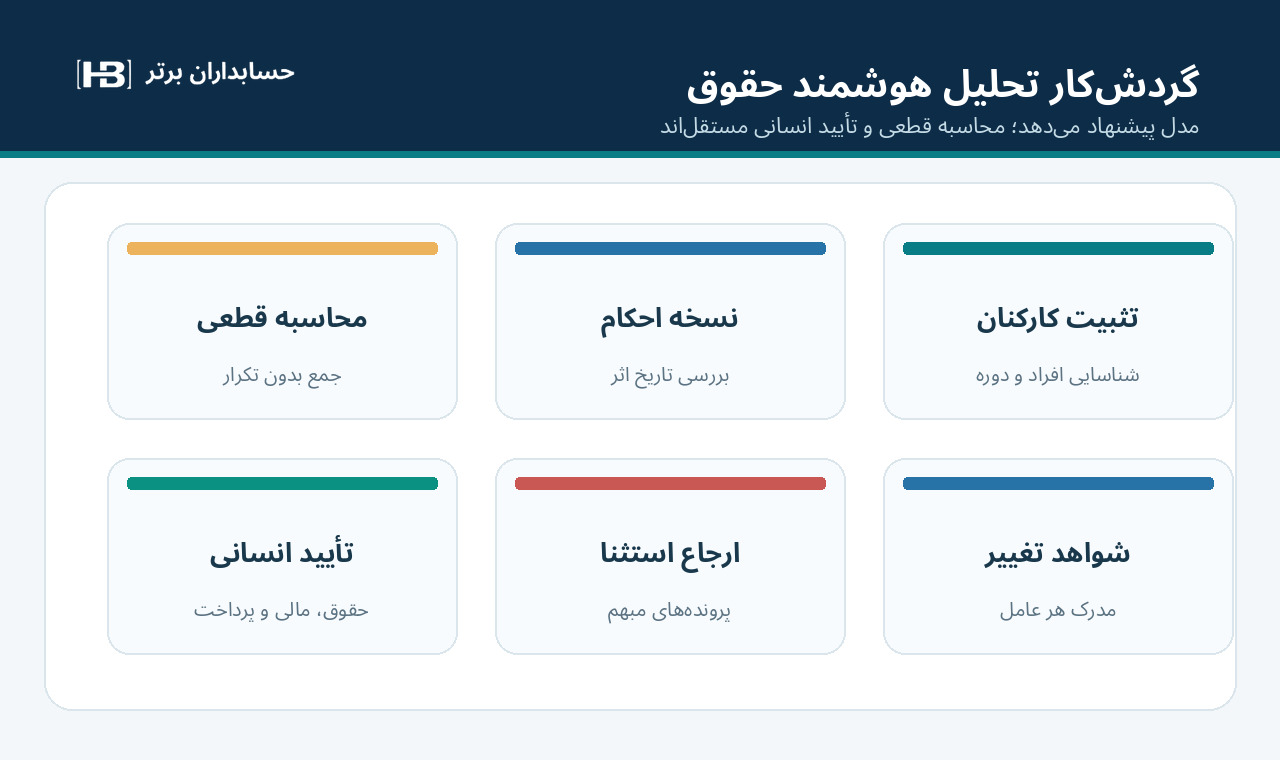
مرحله اول ـ تثبیت جامعه اطلاعاتی: سیستم فهرست کارکنان مشمول دوره، افراد تازهوارد، خارجشده، مرخصیهای مؤثر، وضعیت استخدام و فایلهای معتبر حقوق را با شناسه یکتای داخلی و شرکت حقوقی تطبیق میدهد. ورود دوباره یک فایل نباید فرد یا رویداد تازه ایجاد کند.
مرحله دوم ـ تطبیق نسخه دادهها: حکم حقوق، قرارداد، فایل کارکرد، تغییرات مزایا و تاریخ اثرشان کنترل میشود. تاریخ بارگذاری فایل با تاریخ اثر حکم یکی نیست؛ سامانه باید تشخیص دهد کدام نسخه برای دوره مورد نظر معتبر است.
مرحله سوم ـ محاسبه قطعی پل اختلاف: یک موتور قاعدهمحور، مبلغ دوره مبنا را با اثر ورود، خروج، تغییر نرخ، کارکرد و پرداختهای غیرتکراری به مبلغ دوره جدید پیوند میدهد. هوش مصنوعی میتواند ردیفها را طبقهبندی کند، اما محاسبه جمع و کنترل دوبارهشماری باید قابل بازاجرای مستقل باشد.
مرحله چهارم ـ پیوند ادعا به شاهد: برای هر جزء پل، منبعی مانند حکم، قرارداد، کاربرگ حضور و غیاب، مصوبه پاداش یا سند قبلی ارائه شود. جمله «احتمالاً بابت افزایش اضافهکاری است» بدون شاهد، تنها یک فرضیه است.
مرحله پنجم ـ ارجاع استثنا: پروندههای دارای تضاد، سند ناقص، جهش غیرعادی یا تغییر دستی پس از بستهشدن دوره به مسئول مشخص ارسال شوند. نرمافزار باید توضیح دهد علت هشدار چیست، نه اینکه تنها درصد ریسک مبهمی تولید کند.
مرحله ششم ـ تأیید جداگانه: مسئول حقوق صحت استحقاق و محاسبه را تأیید میکند؛ مسئول مالی تطبیق با دفتر کل و طبقهبندی هزینه را میسنجد؛ صاحب اختیار پرداخت نیز فایل بانکی را بر اساس کنترلهای سازمانی تصویب میکند.
عامل هوشمند نمیتواند با تأیید خودش، این سه نقش را جایگزین کند.
چرا برابر بودن لیست حقوق و بانک هم پایان کار نیست؟
همخوانی مبلغ خالص فایل پرداخت با خروج وجه از بانک، یک کنترل تسویه است؛ نه اثبات اینکه میزان ناخالص حقوق درست محاسبه شده است.
ممکن است مبلغ اشتباه در هر دو فایل تکرار شده باشد. ممکن است لیست مالیات یا بیمه با نسخه دیگری تهیه شده باشد یا سند حسابداری اثر پرداخت را در دوره نامناسب ثبت کرده باشد.
بنابراین سه پل مجزا لازم است:
- پل عملیاتی: از دادههای کارکنان، کارکرد و احکام به حقوق ناخالص میرسد.
- پل کسورات و پرداخت: از حقوق ناخالص به خالص قابل پرداخت و بدهیهای اشخاص ثالث میرسد.
- پل حسابداری: از خروجی حقوق به ثبت هزینه یا بهای تولید، بدهیهای مربوط و تسویه بانک میرسد.
در این سه مرحله، نام سرفصلها، شناسایی هزینه، ذخایر و زمان پرداخت تابع ماهیت رویداد و اصول حسابداری است؛ نه برچسبی که مدل زبانی روی یک ردیف گذاشته است.
نمونه ثبت حسابداری: چرا ۹۲۰ میلیون ریال لزوماً همان وجه پرداختی نیست؟
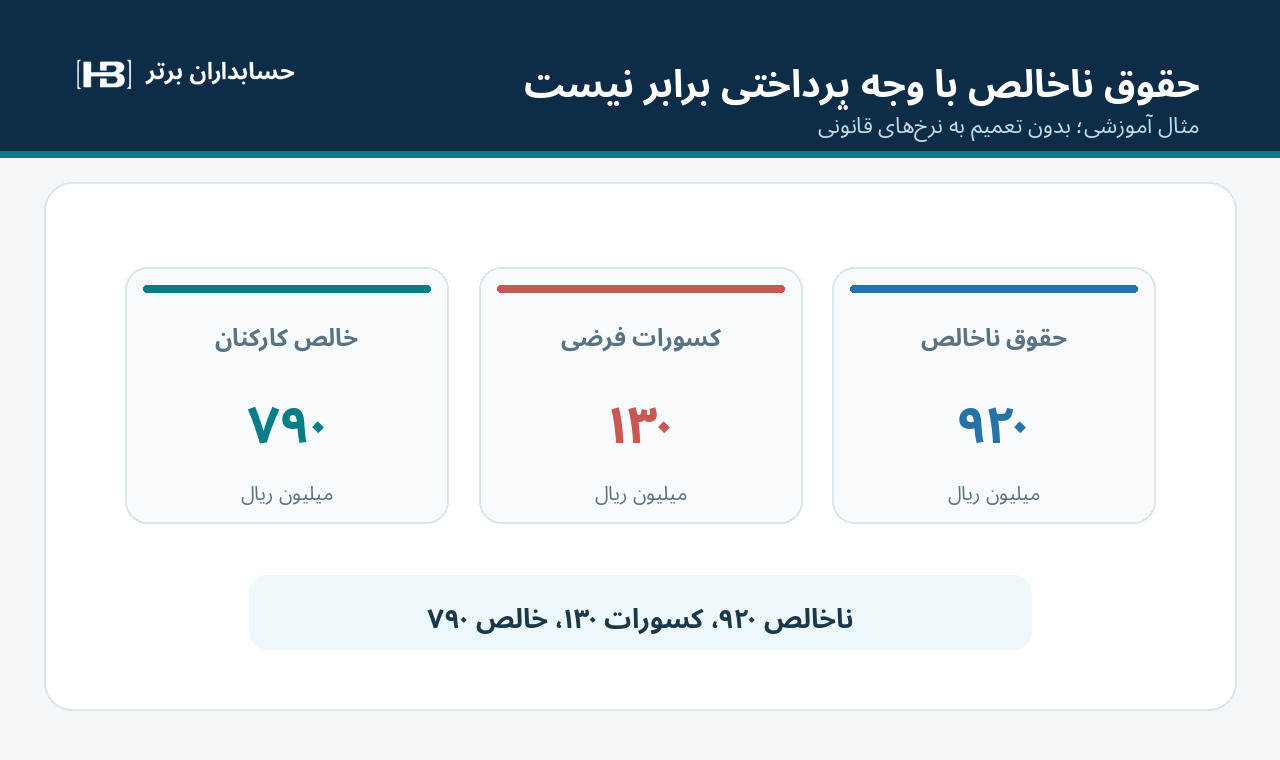
فرض کنید برای توضیح صرف، حقوق و مزایای ناخالص مثال ۹۲۰ میلیون ریال و مجموع کسورات صحیح و مستند کارکنان ۱۳۰ میلیون ریال باشد.
بنابراین مبلغ خالص قابل پرداخت به کارکنان ۷۹۰ میلیون ریال است.
ارقام کسورات ساختگیاند و هیچ نرخ مالیاتی یا بیمهای را بیان نمیکنند.
در یک مدل سادهشده، پیش از درنظرگرفتن سهم کارفرما و سایر تعهدات، ثبت شناسایی میتواند این ساختار را داشته باشد:
پس از پرداخت خالص کارکنان، بدهی حقوق با پرداخت بانکی تسویه میشود. پرداخت کسورات به مرجع یا ذینفع مربوط نیز رویدادی جداست.
این ثبت فقط برای نمایش تفاوت ناخالص و خالص است.
تمام حقوق نیروی تولید لزوماً هزینه همان دوره نیست و ممکن است طبق استانداردهای مرتبط در بهای تولید یا موجودی انعکاس یابد.
سهم کارفرما، مزایای پایان خدمت، ذخیره مرخصی و سایر تعهدات نیز باید جداگانه و مطابق مقررات و استانداردهای معتبر بررسی شوند.
ازاینرو، اگر مدیر مالی افزایش ۱۲۰ میلیونی «لیست ناخالص» را بررسی میکند، نباید آن را خودکار با رشد هزینه حقوق در صورت سود و زیان یکی بداند.
کدام اختلافها مهماند؟ آستانه ثابت پاسخ همه شرکتها نیست
افزایش ۱۵ درصدی در یک شرکت با فصل کاری پرتراکم و استخدام برنامهریزیشده ممکن است طبیعی باشد؛ رشد تنها ۲ درصدی در شرکتی دیگر نیز میتواند یک پرداخت فاقد مجوز مهم را پنهان کند.
بنابراین سامانه نباید درصد ثابتی را قاعده قانونی عمومی جا بزند.
در طراحی عملی میتوان از آستانه مصوب سازمانی استفاده کرد: برای مثال ترکیبی از مبلغ مطلق، درصد تغییر، حساسیت نوع پرداخت، تاریخ تغییر، نبود مدارک و سابقه اصلاحات دستی.
یک پرداخت با مبلغ پایینتر نیز اگر به کارکنان خارجشده، شماره حساب تغییرکرده یا تأییدکننده فاقد اختیار مربوط باشد، ممکن است در اولویت بالای رسیدگی قرار گیرد.
همچنین فهرست حقوق باید در سطح فرد، نوع پرداخت، مرکز هزینه و واحد حقوقی بررسی شود.
مجموع شرکت میتواند تغییر اندکی نشان دهد، درحالیکه افزایش یک واحد با کاهش واحد دیگر خنثی شده است. گزارش تجمیعی بدون امکان ریزشدن روی دادهها، برای کنترل کافی نیست.
هشت کنترل ضروری برای یک ماژول تحلیل هوشمند حقوق
۱. شناسنامه دوره: ماه حقوق، دوره کارکرد، روزهای مشمول، تاریخ اجرای حکم و تاریخ واقعی پرداخت جدا نگهداری شوند.
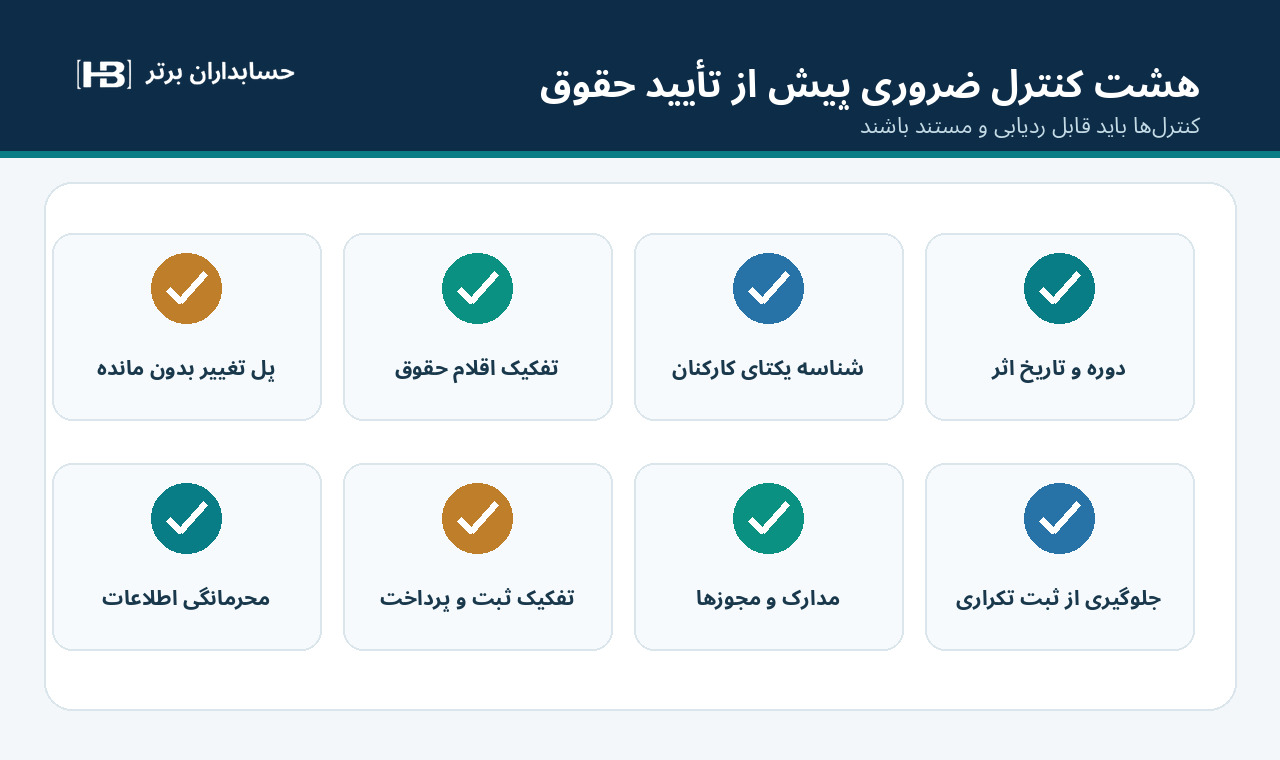
۲. جامعه کارکنان: شناسه یکتا، وضعیت فعال/خارجشده، شروع و پایان قرارداد و ارتباط با شخصیت حقوقی کنترل شود؛ خروج یک فرد از فهرست، بدون رویداد منابع انسانی پذیرفته نشود.
۳. سرفصلبندی نوع پرداخت: حقوق ثابت، اضافهکاری، پاداش، معوقات، مزایای غیرتکراری و سایر اجزا بر اساس تعاریف مصوب و نسخهدار از هم جدا باشند.
۴. پل بدون باقیمانده پنهان: جمع اثر عوامل باید دقیقاً برابر تغییر ناخالص شود؛ هر مانده توضیحدادهنشده با برچسب و مالک رسیدگی نمایش داده شود، نه اینکه در «سایر» ناپدید شود.
۵. کنترل منع دوبارهشماری: یک حکم یا اصلاح کارکرد نباید در دو عامل تغییر یا دو نسخه لیست مجدداً اثر بگذارد. شناسه رویداد و وضعیت محاسبه آن ثبت شود.
۶. شواهد و مجوزها: هر افزایش نرخ، تغییر ساعت، پاداش و پرداخت خارج از چرخه به مدرک و سطح تصویب مناسب متصل شود.
۷. تفکیک استحقاق از ثبت و تسویه: وضعیت «محاسبه شد»، «تأیید شد»، «در دفتر ثبت شد»، «فایل بانک صادر شد» و «وجه پرداخت شد» مستقل باقی بماند.
۸. کنترل دسترسی و محرمانگی: مدل فقط حداقل داده موردنیاز را ببیند؛ دسترسی به اطلاعات فردی و حساس کارکنان محدود، ثبت و قابل لغو باشد. خروجی توضیحی عمومی نباید حقوق افراد را افشا کند.
سنجش عملی موفقیت هوش مصنوعی
اگر یک سامانه در صددرصد موارد بتواند فاصله دو عدد را با چند عبارت پر کند، هنوز معلوم نیست مفید است.
معیار مناسب، درستی علتهای مستند و کاهش پروندههای بیسرانجام است، نه روانبودن متن توضیح.
برای آزمون، ۳۰ سناریوی فرضی یا بینامسازیشده تهیه کنید: استخدام میانماه، خروج، تغییر حکم معتبر، اضافهکاری بدون تصویب، پرداخت یکباره، اصلاح قبلاً اعمالشده، تغییر مرکز هزینه، فایل تکراری، کسورات تغییرکرده و سند بانکی متعلق به دوره دیگر.
متخصص حقوق و حسابداری، پاسخ مرجع هر سناریو را پیش از اجرای AI تنظیم کند.
سپس نرخ کشف صحیح تغییر، هشدار کاذب، جاافتادن پرونده پرریسک، صحت پیوند مدارک، زمان رفع ابهام و میزان دخالت دستی را بسنجید.
در دوره آزمایشی، ابزار صرفاً پیشنهاد بدهد و نه حقوق واقعی را تغییر دهد و نه فایل پرداخت بسازد.
فرصت توسعه نرمافزار برای «حسابداران برتر»
برای مجموعهای که در حوزه نرمافزار مالی، محاسبات حقوق و ابزارهای هوشمند فعالیت میکند، ماژول پیشنهادی «پل انحراف هوشمند حقوق و دستمزد» میتواند ارزش محصولی مستقلی داشته باشد.
این پیشنهاد، ادعای وجود یا عرضه کنونی چنین ماژولی نیست.
لایه داده میتواند فایل احکام، اطلاعات پرسنل، کارکرد، اقلام محاسبات، کدینگ دفتر کل و وضعیت پرداخت را با مجوز مشتری دریافت کند.
هسته قطعی، جمعها و تفکیک نرخ، تعداد، کارکرد و اقلام غیرتکراری را محاسبه میکند.
لایه AI از مدارک متنمحور دلیل احتمالی تغییر را استخراج و برای اختلافهای حلنشده کاربرگ بررسی تهیه میکند. در نهایت، گردشکار تأیید، نتیجه را به افراد مجاز میسپارد.
نسخه مناسب ایران باید علاوه بر ریال/تومان، تقویم شمسی، چندشرکتیبودن و اطلاعات محرمانه، امکان پیکربندی مقررات حقوق و مزایا برای دوره و شرایط واقعی کار را داشته باشد.
مفاد قانون کار، مالیات حقوق و تأمین اجتماعی باید از منابع رسمی بهروز بررسی شوند؛ هیچ نرخ یا معافیت خارجی نباید خودکار به محاسبات ایران منتقل شود.
تمایز این محصول با یک «چتبات حقوق» در آن است که خروجی نهاییاش نه یک پاسخ کوتاه، بلکه صورتمغایرت مستند، محاسبه قابل تکرار، سابقه تأیید و پرونده قابل رسیدگی باشد.
جمعبندی: جمع درست کافی نیست؛ تغییر باید قابل دفاع باشد
در مثال ما حقوق ناخالص از ۸۰۰ به ۹۲۰ میلیون ریال رسید.
پل توضیحی نشان داد ۲۴ میلیون کاهش بابت خروج، ۶۰ میلیون افزایش بابت استخدام، ۳۶ میلیون افزایش نرخ افراد باقیمانده، ۳۲ میلیون افزایش اضافهکاری و ۱۶ میلیون افزایش پاداش مجموعاً اختلاف ۱۲۰ میلیون ریالی را تشکیل میدهند.
بااینحال، از ۳۲ میلیون ریال افزایش اضافهکاری، ۱۰ میلیون هنوز به بررسی سند نیاز داشت؛ پس «پل از نظر عددی بسته» به معنای «حقوق از نظر کنترلی آماده پرداخت» نبود.
کاربرد ارزشمند هوش مصنوعی در حقوق و دستمزد این نیست که تغییرات را طبیعی جلوه دهد؛ این است که دلیل هر تغییر را به داده معتبر، مدرک و تأییدکننده متصل کند و محل تردید را پیش از پرداخت آشکار سازد.
در این مدل حسابدار همچنان مسئول قضاوت و تأیید نهایی باقی میماند.