


مقدمه: هزینهای که هنوز در دفاتر نیست، اما زمان تصمیم درباره آن رو به پایان است
مدیر مالی یک شرکت خدماتی در پایان مهر گزارش هزینههای نرمافزاری را بررسی میکند. هیچ فاکتور تازهای برای تمدید سامانه مدیریت پروژه نرسیده و حسابهای پرداختنی نیز بدهی جدیدی نشان نمیدهد. از نظر گزارش ماهانه، اتفاق خاصی نیفتاده است. بااینحال، قراردادی که سالانه ۴۸۰ میلیون ریال هزینه داشته، ممکن است در دوره بعد با افزایش قیمت و همان تعداد مجوز، ۶۰۰ میلیون ریال ارزش پیدا کند؛ آن هم در حالی که بخشی از مجوزها استفاده مؤثر ندارند.
مسئله فقط قیمت نیست: قرارداد بند تمدید خودکار دارد و برای اعلام عدم تمدید یا مذاکره درباره کاهش تعداد مجوزها، مهلت اطلاعرسانی پیش از تاریخ تمدید تعیین کرده است. اگر شرکت تا آن روز اقدامی نکند، ممکن است امکان تصمیمگیری اقتصادی را از دست بدهد، حتی قبل از اینکه فاکتور جدید صادر شود.
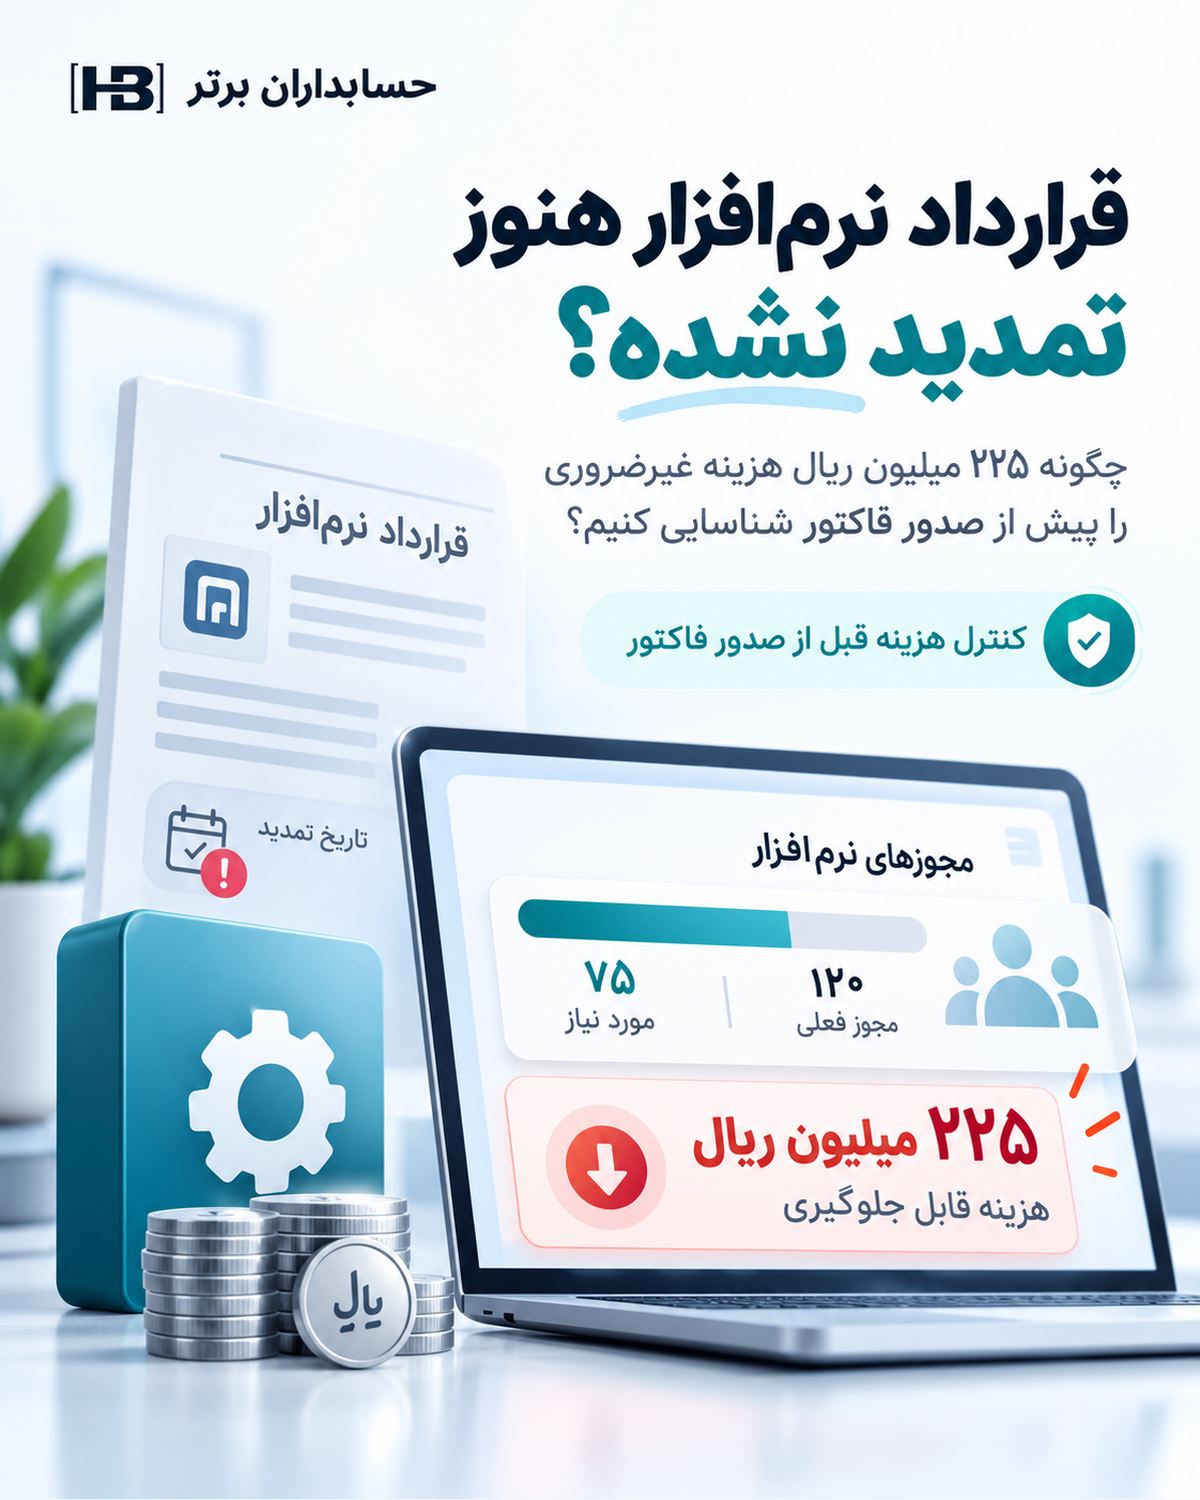
در یک سناریوی آموزشی، بررسی تعداد مجوزهای واقعاً موردنیاز، ۲۲۵ میلیون ریال هزینه قابل اجتناب احتمالی برای دوره آینده را آشکار میکند. این مبلغ هنوز هزینه تحققیافته، زیان قطعی یا صرفهجویی وصولشده نیست. ارزش سیستم هوشمند در شناسایی فرصت اقدام پیش از موعد است، نه صدور حکم خودکار درباره فسخ قرارداد.
تحول تازه در مدیریت تأمینکنندگان: از فاکتور تا بند تمدید قرارداد
در ۲۷ اکتبر ۲۰۲۶، شرکت نرمافزاری Charted از عرضه محصولی برای مدیریت چرخه تأمینکننده در محیط ERP خبر داد. بخش «هوشمندی قرارداد» این محصول برای خواندن تاریخ پایان دوره، بندهای تمدید خودکار و مهلت اخطار طراحی شده است؛ همچنین منبع هر شرط را در متن قرارداد نشان میدهد و برای اقدام، مسئول مشخص و هشدار ایجاد میکند. در توضیح تکمیلی منتشرشده در ۲۸ اکتبر نیز بر یک اصل تأکید شده است: تاریخ تصمیم، معمولاً از تاریخ صدور فاکتور تمدید زودتر است.
اینها ادعاها و شرح قابلیتهای منتشرشده توسط سازندهاند؛ نه اثبات مستقل میزان صرفهجویی همه مشتریان یا تضمین دسترسی به محصول در ایران. برای حسابداران ایرانی، نکته قابل استفاده یک طراحی نرمافزاری مستقل است: قرارداد تأمینکننده باید به هزینه واقعی، مصرف خدمت، بودجه آینده و آخرین تاریخ اقدام معتبر متصل شود.
این زاویه با کنترل مبلغ فاکتور بعد از وصول متفاوت است. حتی اگر نرمافزار حسابداری همه فاکتورهای سال گذشته را بینقص ثبت کرده باشد، ممکن است هیچ گزارشی از بند تمدید قراردادی که هنوز وارد مرحله صورتحساب نشده ارائه ندهد.
مثال عددی: ۱۲۰ مجوز، فقط ۷۵ نیاز معتبر
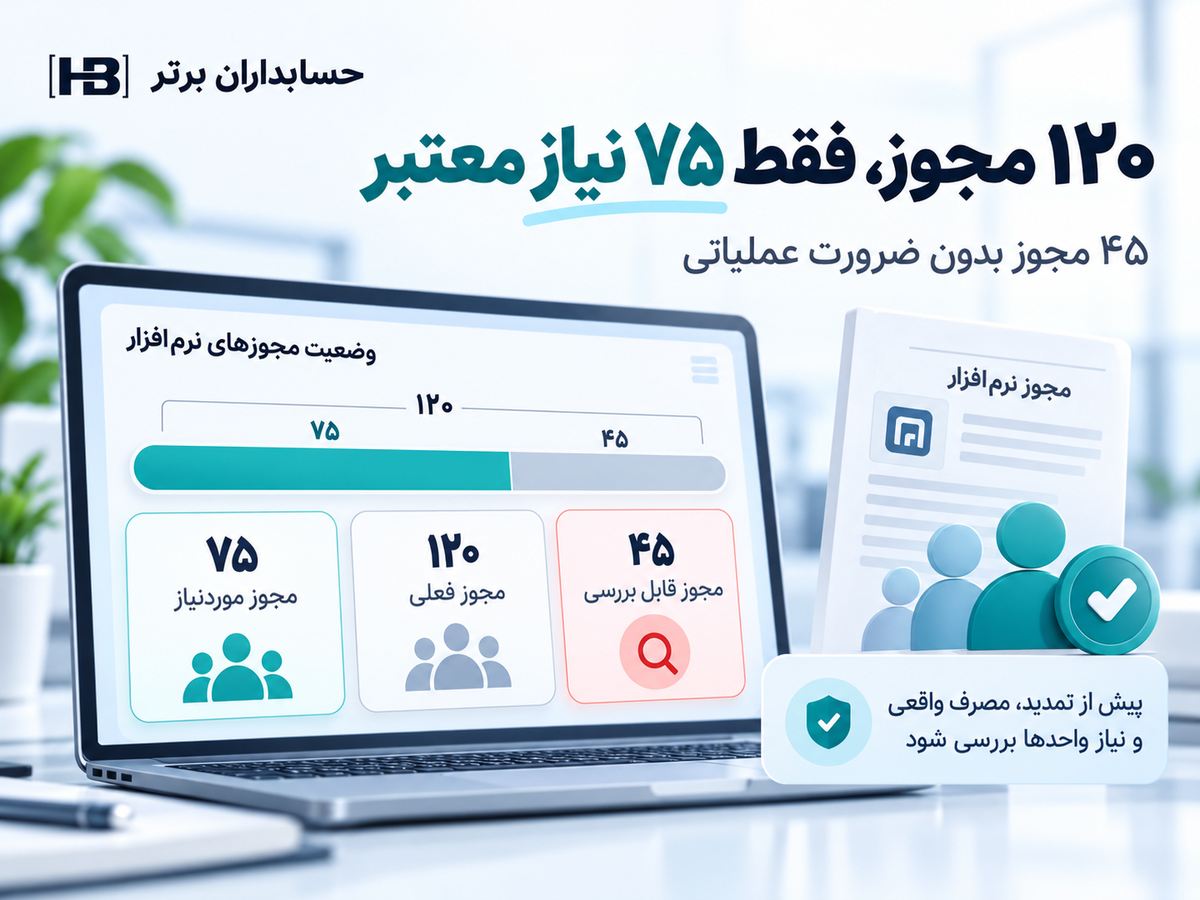
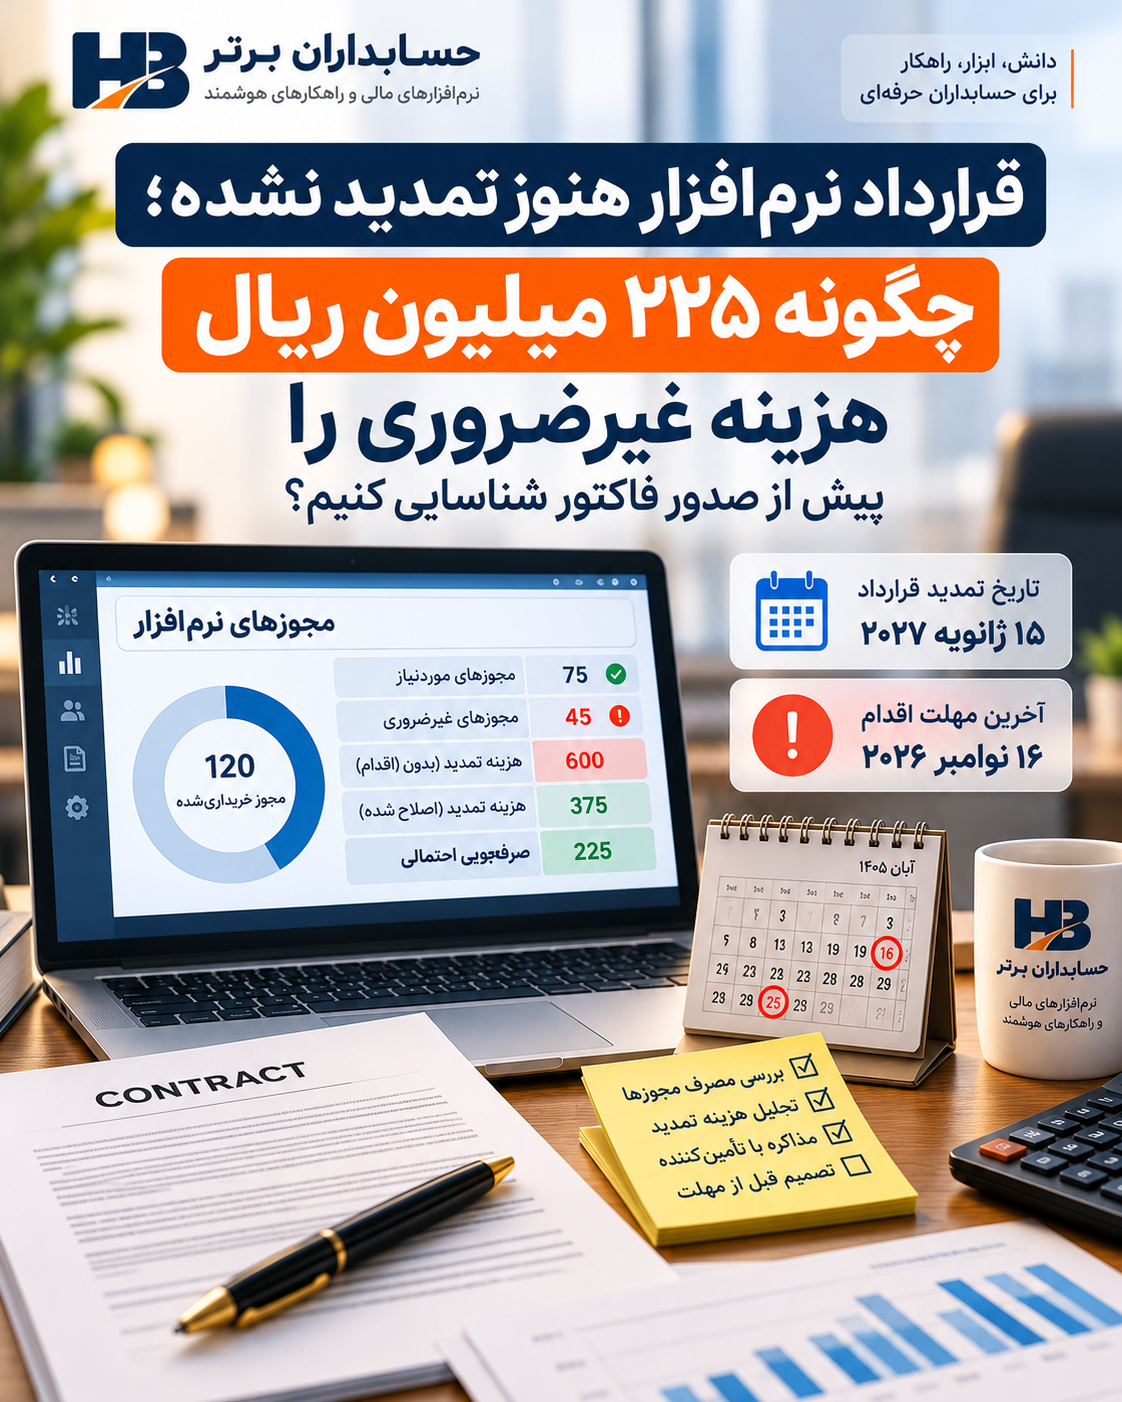
تمام ارقام و شرایط این بخش ساختگی و صرفاً آموزشی هستند؛ واحد پول میلیون ریال است. فرض میکنیم شرکت برای یک سرویس نرمافزاری ۱۲۰ مجوز سالانه خریداری کرده است. قیمت دوره جاری برای هر مجوز ۴ میلیون ریال بوده و قرارداد فرضی مقرر میکند قیمت تمدید دوره بعد، در صورت اجرای همان شروط، ۲۵ درصد افزایش پیدا کند. همچنین پس از بررسی دقیق کاربران، مدیر واحد فناوری تأیید میکند فعلاً تنها ۷۵ مجوزبرای دوره آتی موردنیاز است؛ ۴۵ مجوز باقیمانده بدون ضرورت عملیاتی یا تعهد قراردادی به کارمند خاص نیستند.
| شاخص | محاسبه | مبلغ یا تعداد |
|---|---|---|
| مجوزهای خریداریشده در دوره جاری | — | ۱۲۰ مجوز |
| هزینه سالانه دوره جاری | ۱۲۰ × ۴ | ۴۸۰ |
| نرخ تمدید فرضی هر مجوز | ۴ × ۱٫۲۵ | ۵ |
| هزینه تمدید بدون اقدام | ۱۲۰ × ۵ | ۶۰۰ |
| مجوزهای موردنیازِ تأییدشده | — | ۷۵ مجوز |
| هزینه احتمالی تمدیدِ اصلاحشده | ۷۵ × ۵ | ۳۷۵ |
| اختلاف دو سناریوی آینده | ۶۰۰ − ۳۷۵ | ۲۲۵ |
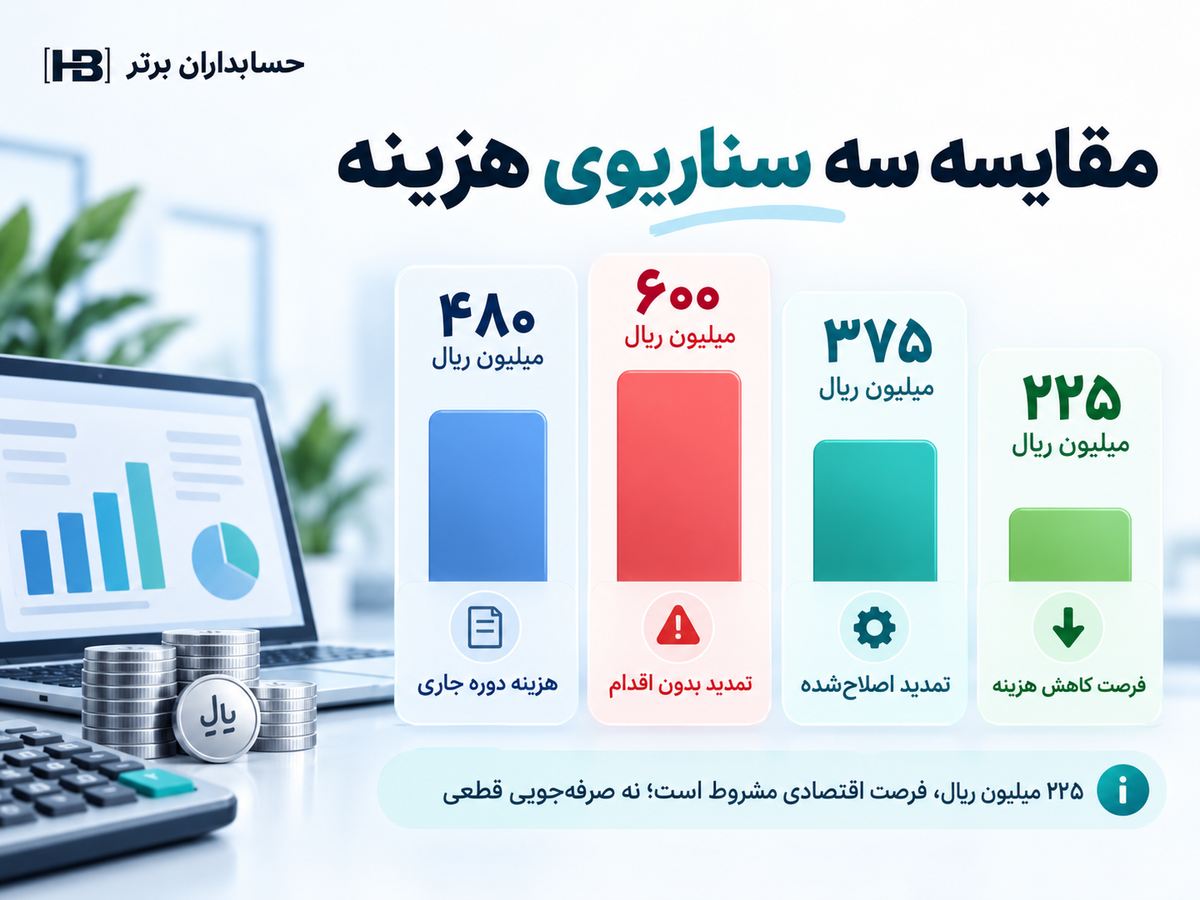
نتیجه روشن است: اگر تأمینکننده طبق قرارداد حق کاهش تعداد مجوز را بپذیرد و دسترسی ۷۵ مجوز، نیاز کسبوکار را پوشش دهد، هزینه تمدید دوره بعد میتواند از ۶۰۰ به ۳۷۵ میلیون ریال برسد. ۲۲۵ میلیون ریال، ارزش اقتصادی احتمالی تصمیم است؛ نه مبلغ قطعی قابل بازیافت از تأمینکننده.
برای جلوگیری از دوبارهشماری باید دو اثر را جدا دید: تغییر نرخ، هزینه نگهداشتن هر ۱۲۰ مجوز را از ۴۸۰ به ۶۰۰ میرساند و ۱۲۰ میلیون ریال افزایش بالقوه ایجاد میکند. کاهش ۴۵ مجوز با نرخ جدید، ۲۲۵ میلیون ریال از سناریوی ۶۰۰ میلیونی کم میکند. نباید این دو رقم را بهعنوان «۳۴۵ میلیون ریال صرفهجویی» با هم جمع کرد؛ مبناهای مقایسه متفاوتاند.
اگر فروشنده صرفاً ادامه بسته ۱۲۰ مجوزی را مجاز بداند یا تخفیف حجمی پس از کاهش تعداد از بین برود، رقم ۳۷۵ دیگر معتبر نیست. موتور سناریو باید قیمت جایگزین را از پیشنهاد کتبی و شرایط واقعی قرارداد بگیرد؛ نه اینکه نرخ واحد بسته بزرگ را بدون اجازه به بسته کوچک منتقل کند.
خط زمانی مهم: ۱۵ ژانویه تاریخ تمدید است، اما آخرین مهلت اقدام ۱۶ نوامبر
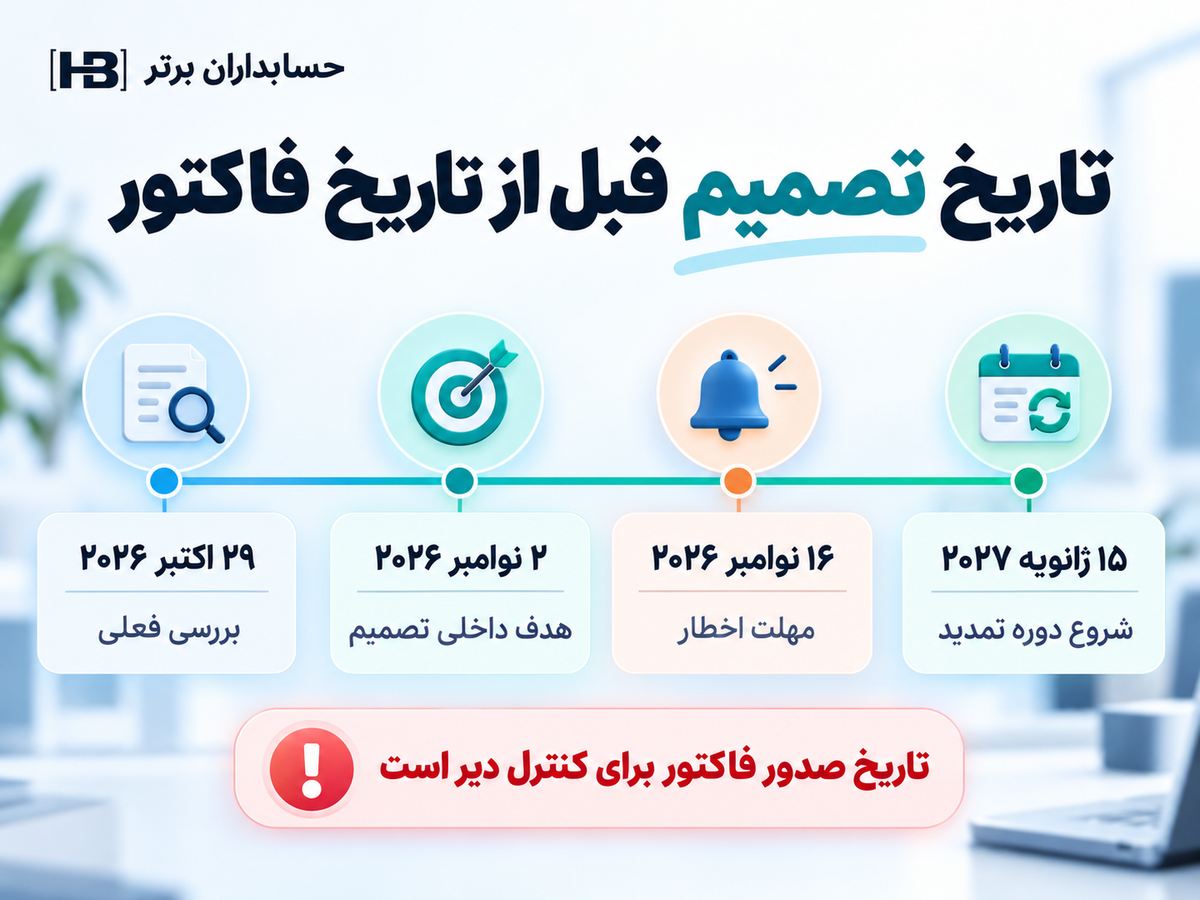
در ادامه همان مثال فرضی، تاریخ تمدید قرارداد ۱۵ ژانویه ۲۰۲۷ و مهلت اعلام عدم تمدید حداقل ۶۰ روز تقویمی پیش از آن است. محاسبه ساده تقویمی، ۱۶ نوامبر ۲۰۲۶ را بهعنوان نقطه کنترل اولیه نشان میدهد. اگر شرکت برای بررسی حقوقی و اخذ امضای مجاز، ۱۴ روز حاشیه اطمینان داخلی در نظر بگیرد، ۲ نوامبر ۲۰۲۶ موعد هدفگذاری داخلی میشود.
| رویداد | تاریخ میلادی | نقش در کنترل |
|---|---|---|
| تاریخ بررسی فعلی | ۲۹ اکتبر ۲۰۲۶ | تشکیل پرونده و بررسی حقوقی |
| هدف داخلی تصمیم | ۲ نوامبر ۲۰۲۶ | تکمیل تحلیل مصرف، بودجه و مذاکره |
| مهلت اولیه اخطار طبق فرض قرارداد | ۱۶ نوامبر ۲۰۲۶ | ثبت و اثبات وصول اعلام رسمی |
| شروع دوره تمدید | ۱۵ ژانویه ۲۰۲۷ | شروع خدمت دوره آتی، در صورت تمدید معتبر |
تاریخهای جدول قواعد عمومی قانون ایران نیستند. نحوه شمارش روزها، تعطیلات، ساعت و منطقه زمانی، لزوم دریافت اخطار توسط طرف مقابل، نشانی معتبر ابلاغ و تاریخ اثرِ اصلاحیه ممکن است طبق متن قرارداد یا قانون حاکم نتیجه را تغییر دهد. بنابراین تاریخ استخراجشده توسط AI باید به بند قرارداد متصل و پیش از ارسال اطلاعیه رسمی توسط مسئول حقوقی تأیید شود.
چرا تاریخ صدور فاکتور برای کنترل دیر است؟
حسابهای پرداختنی عموماً وقتی درگیر میشود که صورتحسابی وصول شده یا بدهی قابل ثبت شکل گرفته باشد. اما حق اعلام عدم تمدید، ممکن است ماهها پیش از وصول صورتحساب منقضی شده باشد. وقتی فاکتور افزایشیافته میرسد، حسابدار میتواند مبلغ را با قرارداد تطبیق دهد؛ ولی شاید دیگر نتواند با یک مکاتبه ساده از تمدید جلوگیری کند.
به همین دلیل «تعهد قراردادی در معرض تصمیم» باید از «هزینه شناساییشده در دفتر کل» جدا گزارش شود. یک قرارداد جاری میتواند در داشبورد مدیریت هزینه، ارزش دوره بعد، آخرین مهلت اقدام و مالک تصمیم داشته باشد؛ بدون اینکه خودکار سند هزینه یا بدهی جدیدی صادر شود.
برنامهریزی پیش از موعد الزاماً به معنای فسخ نیست. ممکن است ادامه قرارداد بهتر از مهاجرت به محصول دیگر باشد، چون هزینه انتقال داده، آموزش کارکنان، از دسترفتن یکپارچگی با ERP یا ریسک وقفه عملیاتی از صرفهجویی مورد انتظار بیشتر شود. تصمیم مناسب میتواند تمدید، کاهش حجم، مذاکره، تجمیع تأمینکنندگان یا خروج تدریجیباشد.
از ۴۵ مجوز غیرفعال تا تصمیم قابل دفاع، چند مدرک لازم است؟
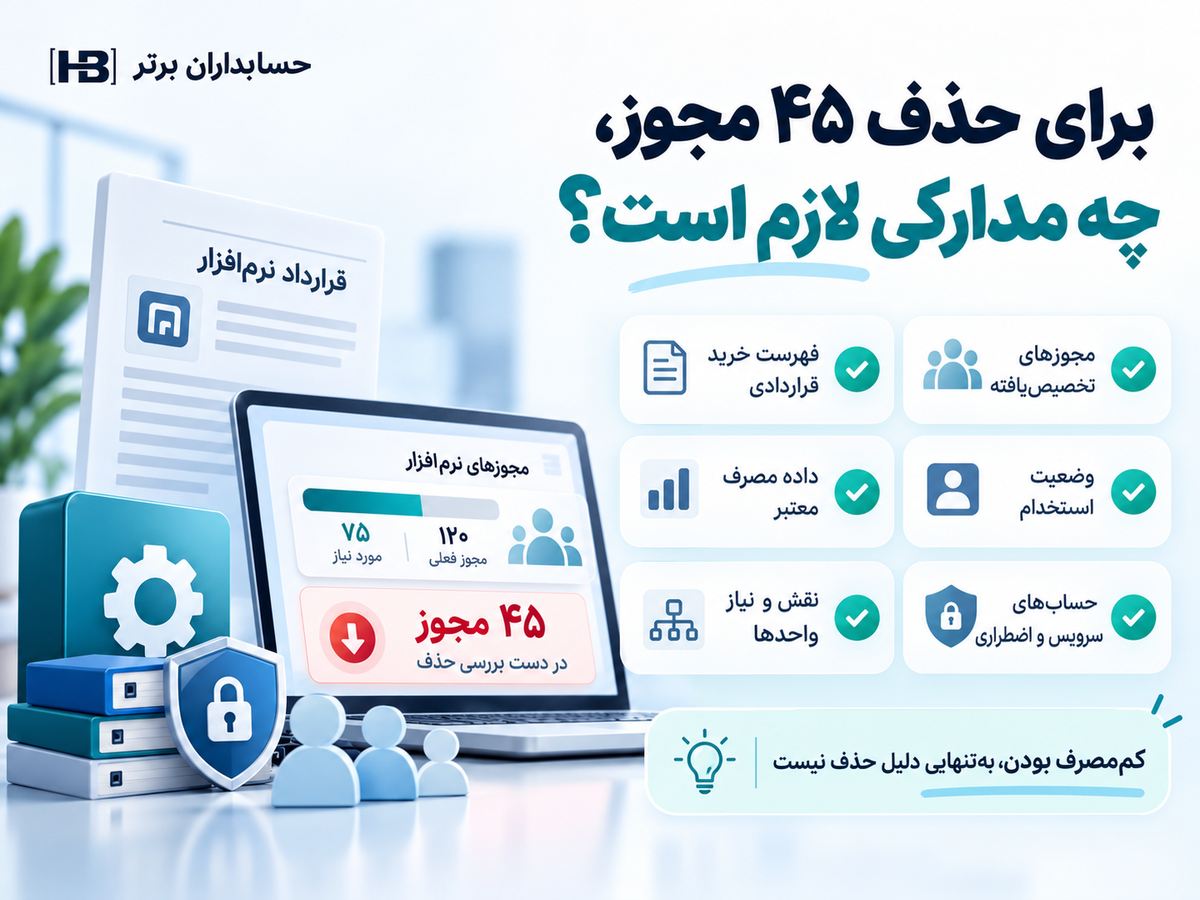
یک گزارش «کاربر در ۳۰ روز گذشته وارد نشده» برای لغو مجوز کافی نیست. ممکن است برخی مجوزها مربوط به کارکنان فصلی، کاربران پشتیبان بحران، حسابهای خدماتی ضروری یا واحدهایی باشند که دسترسی آنها هر چند ماه یک بار لازم میشود. در مقابل، گاهی حسابی در سامانه «فعال» است اما کاربر از آن استفاده عملی نمیکند.
برای رسیدن به عدد معتبر ۷۵، باید حداقل این موارد تطبیق یابند: فهرست خرید قراردادی، مجوزهای تخصیصیافته، داده مصرف در دوره قابلقبول، وضعیت استخدام، نقش و نیاز واحدها، حسابهای سرویس و حداقل تعداد مجاز قرارداد. مسئول امنیت اطلاعات نیز باید وابستگیها و دسترسیهای اضطراری را بررسی کند.
AI میتواند فهرستهای ناهمگون را مرتبط و موارد مشکوک را برای بازبینی معرفی کند؛ اما حذف دسترسی اشخاص یا تغییر ظرفیت قرارداد باید با تأیید مالک فرایند انجام شود. کممصرفبودن یک مجوز، بهتنهایی دلیل کافی برای غیرفعالکردن آن نیست.
فرق فرصت کاهش هزینه، تعهد قراردادی و بدهی حسابداری
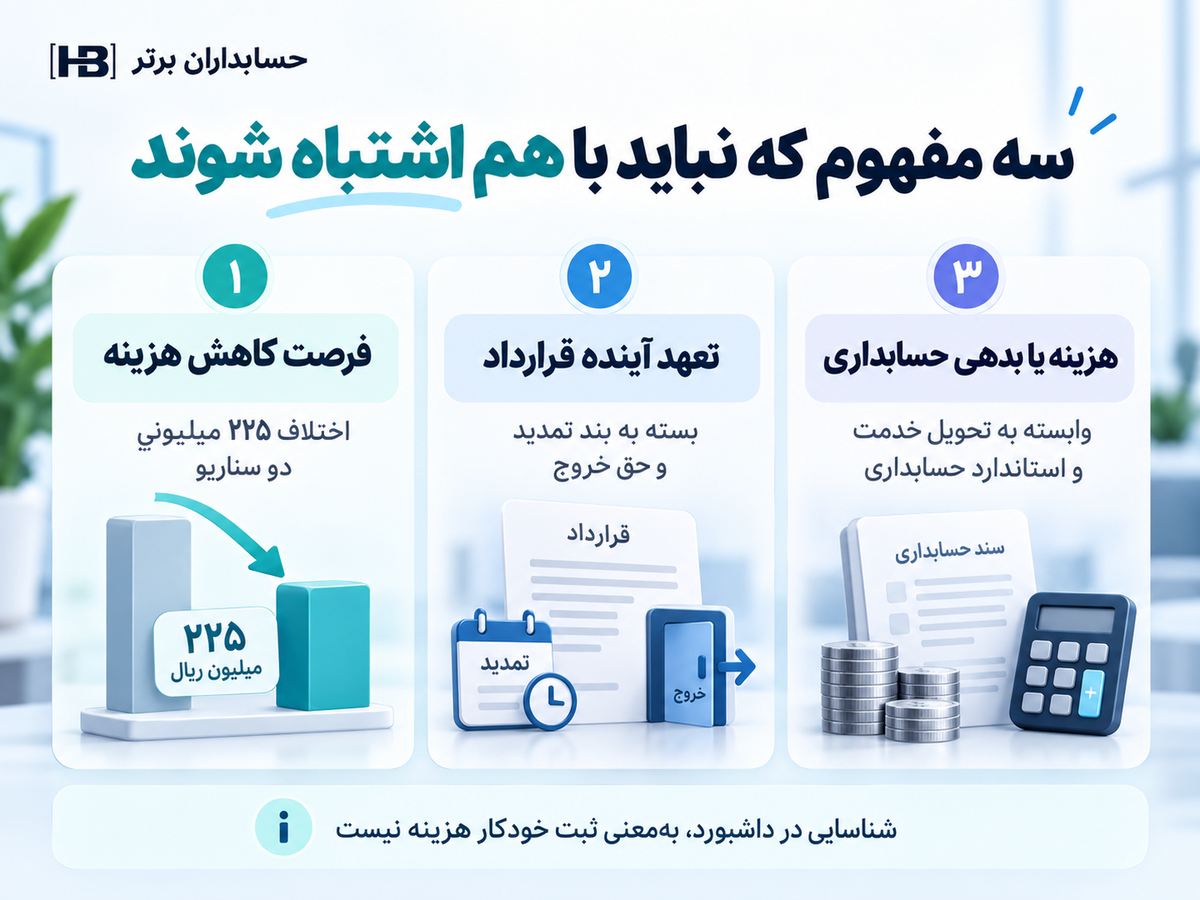
این سه مفهوم در گزارش مدیریتی باید تفکیک شوند:
ارزش فرصت اقتصادی: در سناریوی فرضی، اختلاف ۲۲۵ میلیونی میان دو برنامه تمدید، فرصتی است که تنها با امکان حقوقی و عملی کاهش مجوزها به صرفهجویی واقعی تبدیل میشود. این رقم به دلیل شناسایی در داشبورد بهصورت خودکار درآمد، سود تحققیافته یا دارایی نیست.
تعهد آینده قرارداد: اگر تمدید معتبر شده یا حق خروج پایان یافته باشد، واحد مالی باید دامنه تعهد قراردادی و امکان خاتمه، جریمه و مابهازای خدمات را بررسی کند. ارزش اسمی قرارداد، بهتنهایی همیشه مساوی بدهی شناساییشده در ترازنامه نیست.
هزینه و دارایی/بدهی قابل شناسایی: زمان و روش ثبت اشتراک به ماهیت حق دریافت خدمات، تحویل، پرداخت، شرایط قرارداد و استاندارد حسابداری لازمالاجرا بستگی دارد. اگر مبلغی برای خدمات ماههای بعد از قبل پرداخت شود، بررسی پیشپرداخت و شناسایی دورهای هزینه ممکن است لازم باشد. در مقابل، قرارداد اجرانشدهای که تعهدات طرفین هنوز ایفا نشده، صرفاً به علت وجود بند تمدید لزوماً هزینه یا ذخیره کامل دوره جاری نیست.
در راهنمای بینالمللی IAS 37 نیز قراردادهای لازمالاجرای متقابلِ عادی، جز در وضعیتهای مشخص مانند زیانده شدن قرارداد، از قاعده عمومی شناسایی ذخیره خارجاند. وضعیت واقعی هر قرارداد باید با استانداردهای لازمالاجرا در ایران و شرایط پرونده بررسی شود؛ نمیتوان از این قاعده یک پاسخ ثابت برای تمام قراردادهای نرمافزاری ساخت.
مثال دوم: اگر فاکتور ۶۰۰ میلیونی صادر شد، کل مبلغ هزینه همان روز است؟
فرض کنیم تمدید یکساله واقعاً بهطور معتبر انجام شده و شرکت برای دسترسی به خدمت در ۱۲ ماه آینده پیشپرداخت ۶۰۰ میلیون ریالی انجام میدهد. اگر شرایط قرارداد و مبنای حسابداری مؤید دریافت خدمت در طول زمان و الگوی یکنواخت باشند، مبلغ اولیه میتواند تحت شرایط مناسب پیشپرداخت خدمات محسوب شود و طی دوره استفاده به هزینه منتقل گردد؛ در یک تقریب ساده، ماهانه ۵۰ میلیون ریال.
اما اگر حق استفاده ماهیت دیگری داشته باشد، خدمات از قبل ارائه شده باشند، یا عناصر قرارداد جداگانه باشند، نتیجه تغییر میکند. همچنین موضوع مالیات و عوارض، تسعیر ارز یا تعهدهای جانبی در این مثال حذف شده است. مدیریت تمدید قرارداد جایگزین بررسی حسابداری خرید نرمافزار و خدمات نیست.
هوش مصنوعی قرارداد را بخواند، موتور قواعد موعد را حساب کند
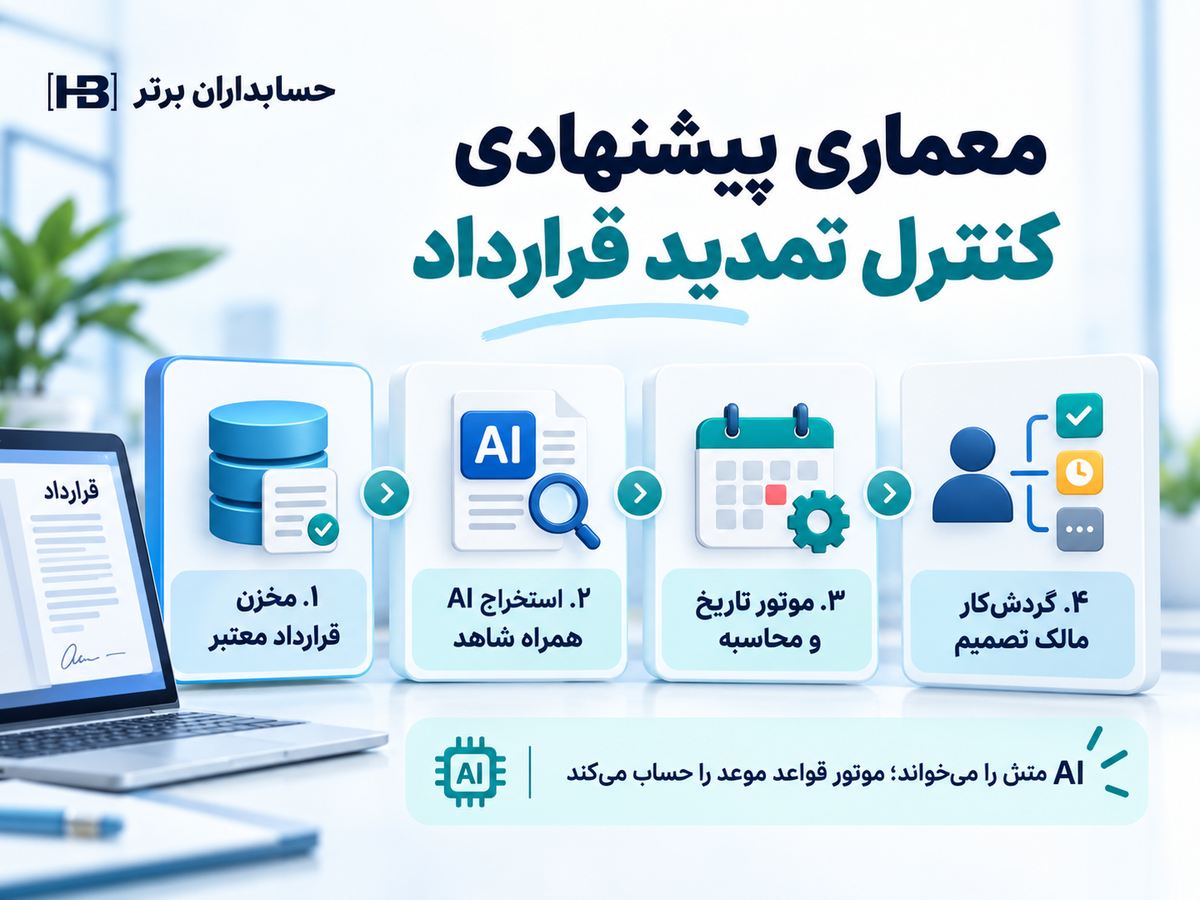
یک معماری قابل اعتماد دستکم چهار لایه دارد. لایه اول مخزن قرارداد معتبر است: قرارداد اصلی، الحاقیههای امضاشده، اصلاحات قیمت، نسخههای قدیمی و روش ابلاغ. لایه دوم استخراج همراه با شاهد است؛ AI تاریخ، مهلت، نوع تمدید، افزایش قیمت و حداقل حجم را از متن شناسایی کند و به بند و صفحه دقیق ارجاع دهد.
لایه سوم موتور تاریخ و محاسبه است: آخرین مهلت با تقویم، منطقه زمانی، قاعده روز کاری یا تقویمی و قواعد قرارداد محاسبه شود. ارزش تمدید از تعداد مجوز، نرخ معتبر، تخفیف و هزینه جانبی به دست آید. مدل زبانی نباید مهلت حقوقی را صرفاً با حدس متنی تعیین کند.
لایه چهارم گردشکار مالک تصمیم است: مدیر فناوری نیاز را تأیید کند، مالی آثار بودجه و نقدینگی را بسنجد، حقوقی اعتبار بند و نحوه اعلام را بررسی کند و مدیر مجاز تصمیم تمدید یا خاتمه را تصویب کند. «هشدار ارسال شد» با «تصمیم ثبت شد» و «اعلام معتبر به تأمینکننده رسید» سه وضعیت متفاوتاند.
هشت کنترل نرمافزاری برای جلوگیری از تمدید ناخواسته
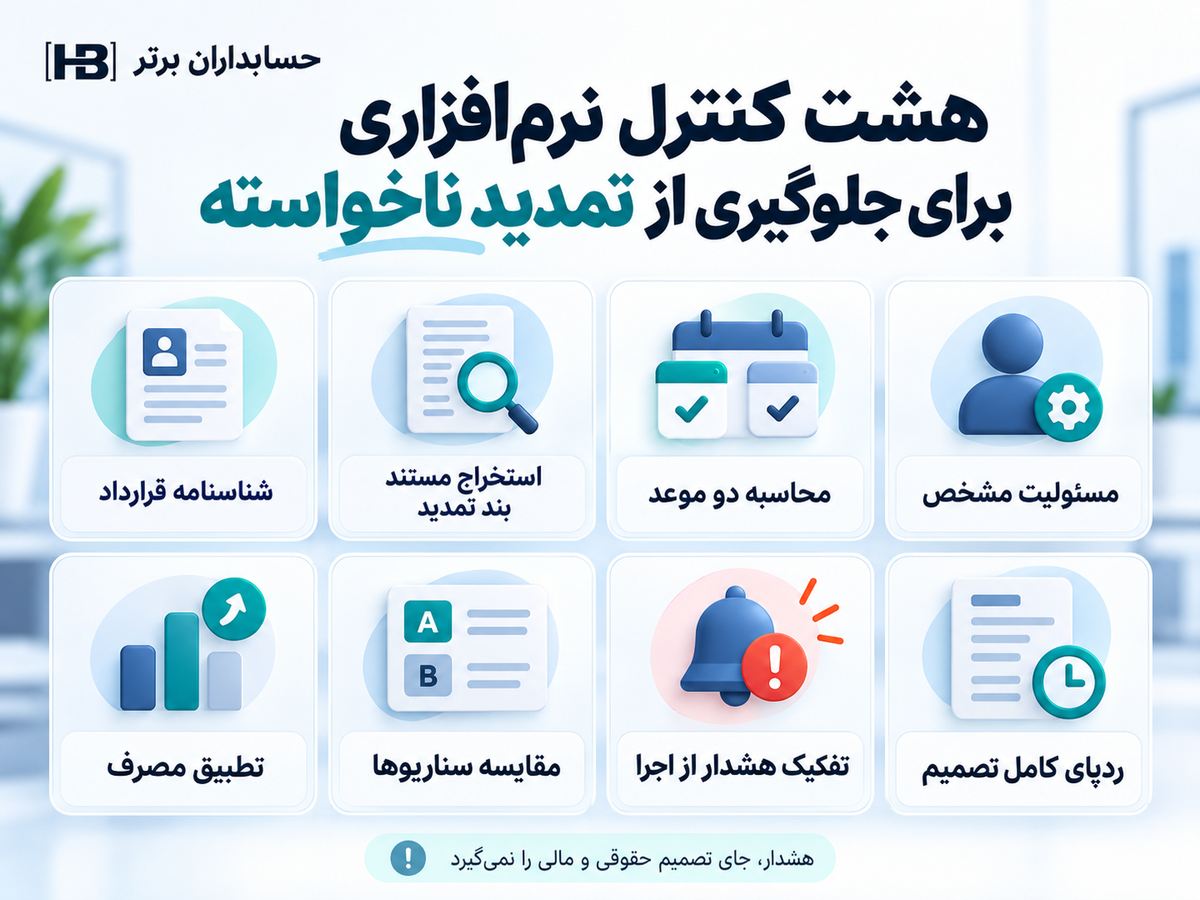
۱. شناسنامه قرارداد و تأمینکننده: شناسه شخصیت حقوقی، شماره قرارداد، خدمت، مدت، ارز، مبلغ و نسخه معتبر در پرونده واحد ثبت شوند.
۲. استخراج مستند بند تمدید: هر تاریخ، درصد افزایش، حداقل حجم و شرط اخطار باید به قطعه معین متن قرارداد و الحاقیه معتبر ارجاع داشته باشد.
۳. محاسبه دو موعد: هم تاریخ تمدید و هم آخرین فرصت عملی برای اقدام نمایش داده شوند؛ یادآور فقط روز صدور فاکتور بیفایده است.
۴. مسئولیت مشخص و جانشین: پرونده تمدید به شخص دارای اختیار و جانشین در غیاب او متصل باشد. یک نشانی ایمیل عمومی مسئولیت تصمیم را اثبات نمیکند.
۵. تطبیق مصرف با حقوق دسترسی: داده استفاده، مجوزهای الزامی و حداقل تعداد خرید قراردادی بررسی شود؛ غیرفعالبودن ظاهری به معنی مجازبودن کاهش نیست.
۶. مقایسه چند سناریو: تمدید کامل، کاهش حجم، مذاکره نرخ و جایگزینی خدمت با هزینه مهاجرت و ریسک عملیاتی مقایسه شوند؛ جمع هزینههای قابل اجتناب نباید دوبارهشماری شود.
۷. تفکیک هشدار از اجرای حقوقی: عامل اجازه لغو قرارداد، امضای اصلاحیه یا ارسال اخطار رسمی بدون تصمیم و مجوز شخص صلاحیتدار نداشته باشد.
۸. ردپای کامل تصمیم و ابلاغ: سند تصمیم، مکاتبه ارسالشده، اثبات وصول یا پذیرش، زمان اثر و وضعیت فاکتور تمدید نگهداری شود. وضعیت «پیشنهاد لغو» نباید با «لغو معتبر» اشتباه شود.
ملاحظه حقوقی ایران: تمدید خودکار همیشه یک نتیجه ثابت ندارد
در حقوق ایران، ماده ۱۰ قانون مدنی به اعتبار قراردادهای خصوصی در حدود قانون و ماده ۲۱۹ به اصل لزوم قراردادهای صحیح مربوط است. بااینحال از این اصول نمیتوان نتیجه گرفت که هر عبارت تمدید خودکار، در هر قالب و بدون توجه به شرایط، بیچونوچرا لازمالاجراست. باید متن قرارداد، ماهیت رابطه، قانون حاکم، اختیارات امضاکنندگان، ترتیب ابلاغ، شروط فسخ و محدودیتهای خاص بررسی شود.
بهویژه قراردادهای خدمات داخلی، خرید دولتی، پیمانهای تابع مقررات خاص، قراردادهای بینالمللی و اشتراکهای نرمافزاری میتوانند احکام و تشریفات متفاوتی داشته باشند. قاعده ۶۰ روز و افزایش ۲۵ درصدی مثال، شرط فرضی قرارداد است؛ قانون عمومی ایران نیست. راهکار نرمافزاری باید تشخیص حقوقی را به متخصص ارجاع دهد، نه اینکه قانون خارجی یا شرط یک قرارداد دیگر را به همه اسناد تعمیم دهد.
فرصت محصولی برای حسابداران برتر: «رادار تعهدات و تمدید قرارداد»
برای تولیدکننده نرمافزار مالی مانند «حسابداران برتر»، میتوان توسعه ماژول «رادار هوشمند تعهدات و تمدید قراردادها» را ارزیابی کرد. این یک ایده محصولی است، نه ادعای عرضه فعلی چنین ابزار یا اتصال آماده به نرمافزار خارجی.
این ماژول پرونده قرارداد را به کارت تأمینکننده، سفارش خرید، فاکتورها، مرکز هزینه، بودجه و مصرف واقعی خدمات متصل میکند. مدیر مالی در یک داشبورد میبیند در ۳۰، ۶۰ و ۹۰ روز آینده چه مهلتهایی دارد، ارزش تمدید هر قرارداد چقدر است، کدام تصمیم هنوز مالک ندارد و کجا هزینه جایگزینی از صرفهجویی ادعایی بیشتر است.
مزیت رقابتی چنین محصولی باید محاسبه قابل دفاع و گردشکار قابل رسیدگی باشد، نه یک چتبات که قرارداد را خلاصه میکند. برای نسخه ایرانی، تقویم شمسی، تفکیک روز کاری و تقویمی، ریال و تومان، چندشرکتی، محرمانگی قرارداد، کنترل دسترسی و ثبت مستندات قانونی مهماند. هیچ اتصال به بانک، سامانه مالیاتی یا سامانه رسمی نباید بدون API و مجوز معتبر ادعا شود.
اجرای آزمایشی در چهار هفته
هفته اول: بیست قرارداد فعال خدمات و نرمافزار را انتخاب کنید. نسخه معتبر، مالک قرارداد، تاریخ شروع و پایان، بند تمدید و اخطار را با مسئول حقوقی مشخص کنید.
هفته دوم: نرخ و مبلغ فاکتورهای دوازده ماه گذشته، تعداد مجوز و مصرف معتبر را به پرونده قرارداد متصل کنید. برای قراردادهای دارای داده ناقص، بهجای حدس، وضعیت «نیازمند تکمیل مدرک» بگذارید.
هفته سوم: عامل استخراجگر فقط پیشنهاد تاریخ و بند بدهد؛ کارشناس نتیجه را با متن قرارداد تطبیق دهد و موتور قطعی زمان هشدار را محاسبه کند. سناریوهای قرارداد تمدید خودکار، تمدید اختیاری، اخطار با روز کاری و الحاقیه جدید را بیازمایید.
هفته چهارم: نرخ کشف صحیح موعد، هشدار کاذب، قراردادهای بدون مالک، تعداد تصمیمهای بهموقع و صرفهجویی توافقشده و مستند را گزارش کنید. مقدار «فرصت شناساییشده» را از «قرارداد واقعاً اصلاحشده» جدا نگه دارید.
جمعبندی: کنترل هزینه باید پیش از قطعیشدن تصمیم آغاز شود
در مثال آموزشی، تمدید ۱۲۰ مجوز با قیمت جدید ۶۰۰ میلیون ریالهزینه بالقوه داشت؛ در حالی که نیاز تأییدشده ۷۵ مجوز بود و با فرض پذیرش اصلاح قرارداد میشد هزینه دوره بعد را به ۳۷۵ میلیون ریالرساند. اختلاف ۲۲۵ میلیون ریالی، فرصت اقتصادی مشروط است، نه زیان ثبتشده یا صرفهجویی تضمینی.
مهمترین خروجی هوش مصنوعی در مدیریت قرارداد، یک هشدار زودهنگام با سند، مبلغ، مسئول و آخرین مهلت اقدام است.حسابدار مالی باید بتواند تعهد آینده را از هزینه تحققیافته جدا کند؛ مدیر مالی و حقوقی نیز باید پیش از پایان مهلت، درباره تمدید، مذاکره یا خروج تصمیم مستند بگیرند.
وقتی قرارداد با ERP و مصرف واقعی خدمت پیوند بخورد، هزینهای که هنوز فاکتور نشده میتواند پیش از ایجاد تعهد ناخواسته، به فرصت مدیریت هزینه تبدیل شود
مقالات مرتبط با هوش مصنوعی
درآمد خالص و فروش ناخالص با هوش مصنوعی؛ چرا گزارش مالی دو عدد متفاوت دارد؟
تحلیل نوسانات مالی چیست؟ کاربرد هوش مصنوعی در پیدا کردن علت تغییر هزینهها و درآمدها