


مقدمه: اختلاف ۱۵۰ میلیون ریالی، بدون اینکه هنوز بدانیم خطا کجاست
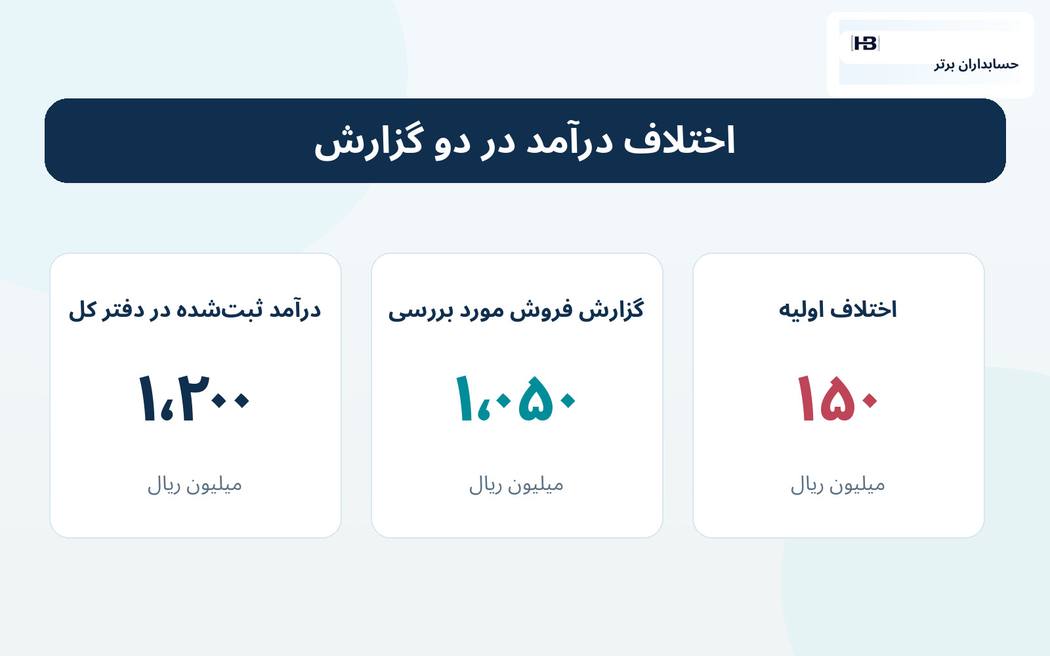
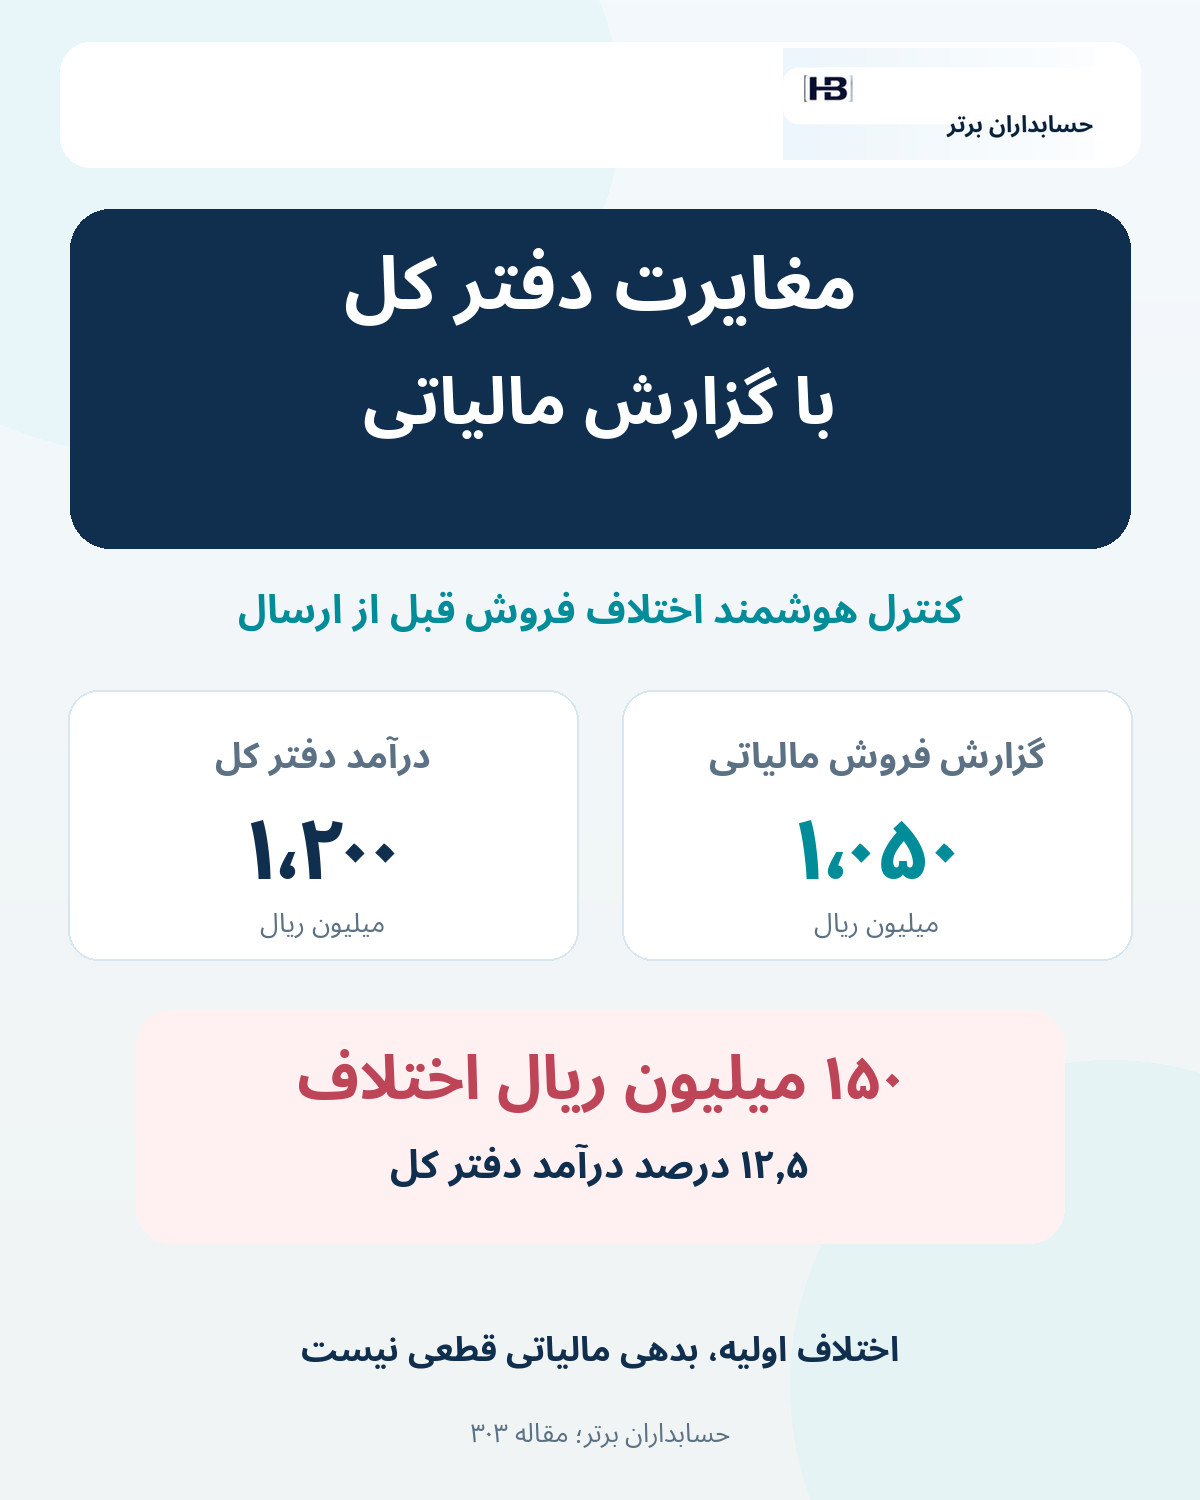
مدیر مالی گزارش سود و زیان یک شرکت خدماتی و بازرگانی را باز میکند. درآمد فروش و خدمات دوره، طبق دفاتر، ۱٬۲۰۰ میلیون ریالاست. اما گزارش آمادهشده برای کنترل فروش مشمول بررسی مالیاتی تنها ۱٬۰۵۰ میلیون ریال نشان میدهد. اختلاف ۱۵۰ میلیون ریالاست؛ یعنی ۱۲٫۵ درصد درآمد گزارششده در دفتر کل.
آیا این اختلاف به معنی کتمان فروش، کماظهاری مالیات یا بدهی قطعی شرکت است؟ خیر. دو گزارش ممکن است اقلام متفاوتی را پوشش دهند: درآمد تحققیافته اما هنوز صورتحسابنشده، معاملات معاف، اصلاح یا برگشت فروش مربوط به دورههای دیگر، تفاوت زمان ثبت یا دادههایی که در انتقال به سامانه مقصد حذف شدهاند. از سوی دیگر، احتمال اشتباه واقعی نیز وجود دارد.
وظیفه حسابدار، برابرکردن اجباری دو عدد نیست؛ ساخت پل تطبیق قابل دفاع از هر گزارش به گزارش دیگر، در سطح سند و با توضیح اینکه چه اثری ــ اگر اثری وجود داشته باشد ــ بر تکالیف مالیاتی دوره دارد.
خبر فناوری: کنترل پیش از ارسال جای اصلاح بعد از ارسال را میگیرد
شرکت Intuit در اطلاعیه رسمی ۲۷ اکتبر ۲۰۲۶ از گسترش ابزارهای آمادهسازی مالیات فروش از جمله گزارش بازطراحیشده بدهی مالیاتی و قابلیت Pre-File Check سخن گفته است. اسناد محصول توضیح میدهند این کنترل، مبلغ درآمد در گزارش سود و زیان را با مجموع فروش در گزارش مالیات فروش مقایسه میکند، رویدادهای مؤثر بر اختلاف را نشان میدهد و پیشنهاد بررسی میدهد. تغییر سند بهصورت خودکار انجام نمیشود و خودِ کنترل نیز جای بررسی جزئیات تمام محاسبات مالیاتی را نمیگیرد.
این نمونه مربوط به نرمافزار و نظام مالیاتی آمریکا است. هیچیک از قابلیتهای خارجی فوق، به معنی اتصال به سامانه مؤدیان، اعتبار حقوقی در ایران یا الزام شرکتهای ایرانی به استفاده از همان محصول نیست. پیام قابل استفاده برای طراحی نرمافزار ایرانی، تشخیص و مستندسازی تفاوتها قبل از ثبت نهایی اطلاعات است.
مثال عددی: ۱٬۲۰۰ در دفتر کل، ۱٬۰۵۰ در گزارش مالیاتی
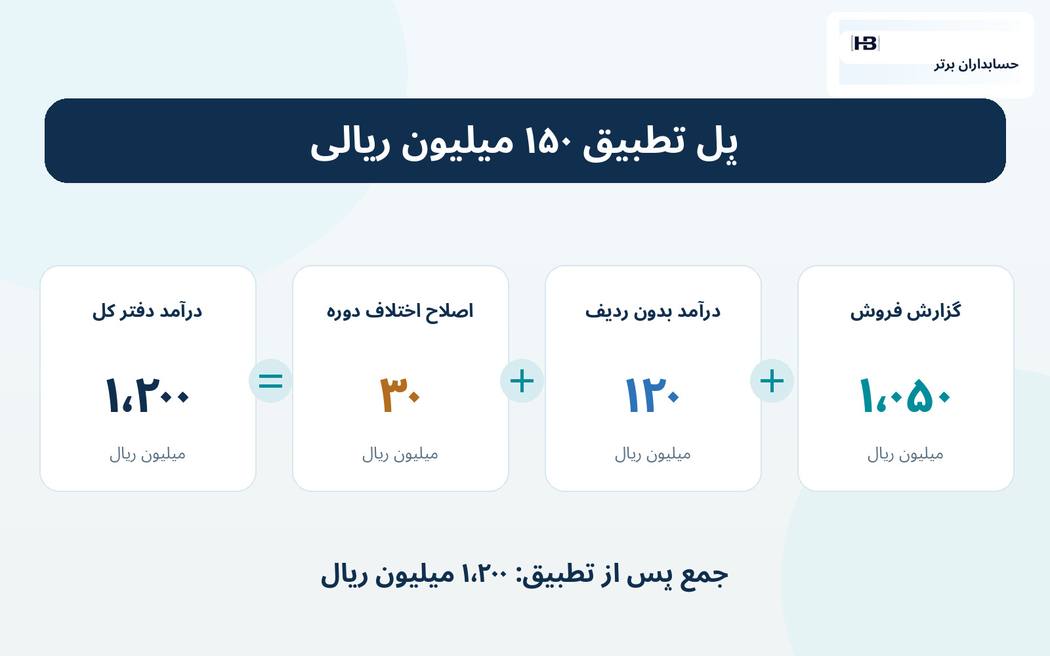
در این مثال تمام مبلغها ساختگی و به میلیون ریال هستند. فرض میکنیم «درآمد دفتر کل» و «گزارش تجمیعی فروش برای بررسی مالیاتی» به یک دوره ارجاع داده شدهاند، اما رویدادهای زمانی و طبقهبندی آنها هنوز بهطور کامل تطبیق نشدهاند. برای سادگی، مالیات و عوارض به مبلغ معامله اضافه نشده و تنها مبنای فروش مقایسه میشود.
| جزء بررسی | درآمد ثبتشده در دفتر کل | رقم منعکسشده در گزارش فروش مورد بررسی |
|---|---|---|
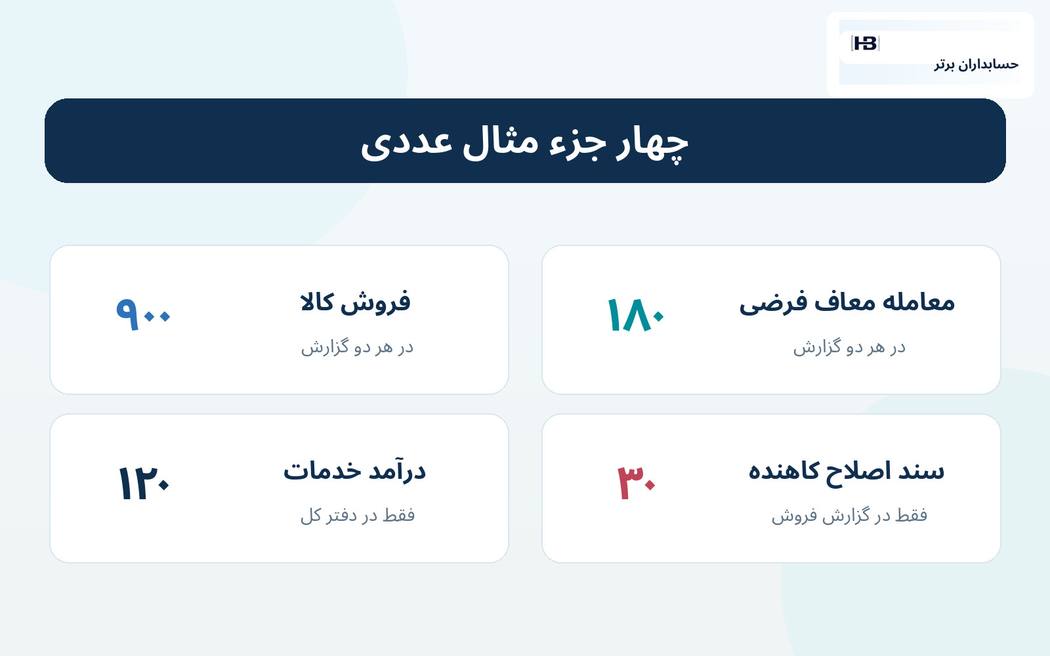
| فروش کالا با وضعیت مالیاتی نیازمند محاسبه | ۹۰۰ | ۹۰۰ |
| فروش یا خدمت با وضعیت معافِ مستند در این فرض | ۱۸۰ | ۱۸۰ |
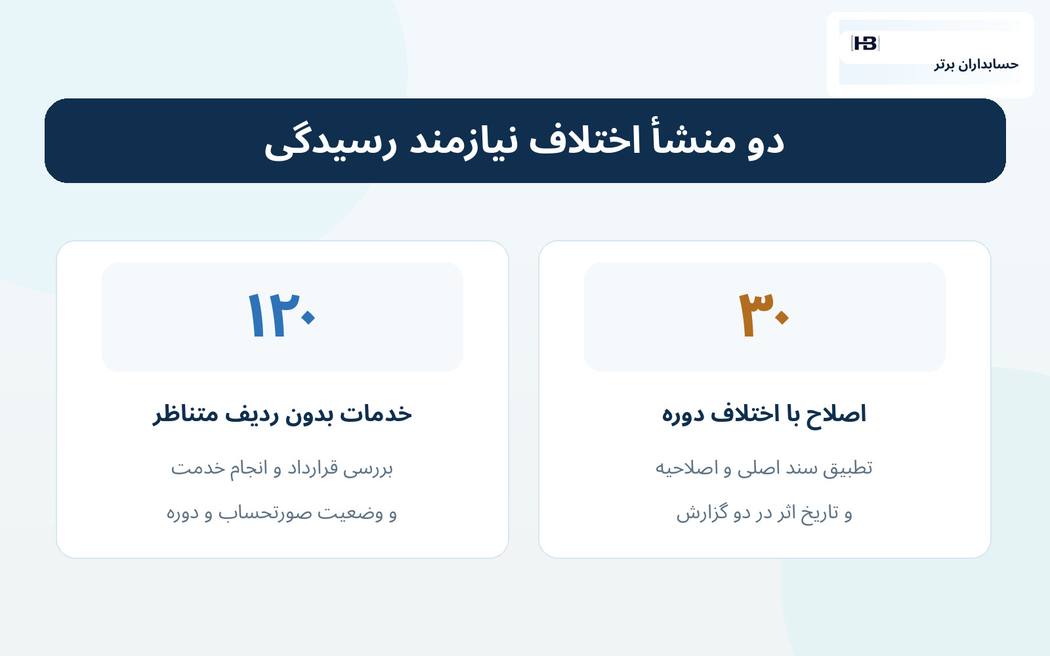
| درآمد خدمات ثبتشده در دفتر، بدون ردیف متناظر در گزارش فروش دوره | ۱۲۰ | صفر |
| اصلاح کاهنده ثبتشده در گزارش فروش، اما نه در درآمد دفتر همین دوره | صفر | ۳۰− |
| جمع | ۱٬۲۰۰ | ۱٬۰۵۰ |
فرمول پل تطبیق چنین است:
۱٬۰۵۰ + ۱۲۰ + ۳۰ = ۱٬۲۰۰ میلیون ریال.
در اینجا ۱۲۰ میلیون ریال مربوط به خدماتی است که واحد مالی بر اساس شواهد انجام کار در دفتر ثبت کرده، اما برای دوره مورد بررسی در گزارش فروش مالیاتی ردیف متناظر ندارد. این وضعیت ممکن است ناشی از تفاوت مبنای زمانی، نقص انتقال اطلاعات یا اشتباه ثبت و صدور باشد؛ نباید بدون بررسی، آن را فروش معاف یا خارج از تکلیف اظهار فرض کرد.
۳۰ میلیون ریال نیز مربوط به یک سند اصلاحی یا برگشت است که اثر آن در گزارش فروشِ دوره آمده، ولی تیم حسابداری پس از بررسی اولیه آن را به دوره متفاوتی نسبت داده است. این اختلاف نیز ممکن است مشروع یا ناشی از برش نادرست دوره باشد. باید سند اصلی، سند اصلاحی، تاریخهای مؤثر، رابطه آنها و مقررات مربوط بررسی شوند.
نکته اساسی این است که «اختلاف توضیح داده شد» با «مبنای مالیاتی درست شد» یکسان نیست. ممکن است بعد از رسیدگی، بخشی از ارقام، اسناد یا گزارشها نیازمند اصلاح معتبر باشند.
چرا نباید ۱۵۰ میلیون ریال را در نرخ مالیات ضرب کنیم؟
اگر کاربر به محض مشاهده اختلاف ۱۵۰ میلیونی، آن را در یک نرخ مالیات ضرب کند و «مالیات پرداختنشده» بسازد، چند فرض اثباتنشده را همزمان پذیرفته است: اینکه همه اختلاف، معامله مشمول است؛ اینکه دوره تعلق مالیات با درآمد یکسان است؛ اینکه هیچ معامله معاف یا اصلاح معتبر وجود ندارد؛ و اینکه نرخ واحدی برای تمام اقلام قابل اعمال است.
در مثال ما، ردیف ۱۸۰ میلیون ریالی نیز صرفاً بنا بر فرض آموزشی دارای وضعیت معافِ مستند است؛ این برچسب نباید به عنوان حکم درباره محصول یا خدمت واقعی در ایران تلقی شود. تشخیص وضعیت معاف، نرخ صفر، مشمول یا خارج از دامنه، باید با ماهیت دقیق معامله و قانون لازمالاجرا برای دوره انجام شود.
پس ۱۵۰ میلیون ریال اختلاف مبنای گزارشهاست، نه بدهی مالیاتی قطعی. حتی اگر بعداً معلوم شود بخشی از رقم مشمول مالیات است، مبنای محاسبه باید از اسناد معتبر و مقررات مربوط بازسازی شود.
نخستین کنترل: جامعه اطلاعاتی دو گزارش یکسان است؟
اختلاف گاهی فقط ناشی از مقایسه دو جامعه متفاوت است. باید پیش از هر تحلیل کنترل شود که دو خروجی مربوط به یک شخصیت حقوقی، یک بازه زمانی، یک ارز و یک مبنای گزارشگری قابل مقایسههستند. گزارش سود و زیان ممکن است بر مبنای حسابداری تعهدی تهیه شده باشد، در حالی که گزارش عملیاتی فروش بر اساس تاریخ ثبت سفارش یا صدور صورتحساب تولید شده است.
در شرکت چندشعبهای، یک فروشگاه ممکن است در گزارش مالی تجمیع شده اما اطلاعات آن در خروجی ارسال صورتحساب هنوز به شخصیت حقوقی صحیح منتسب نشده باشد. همچنین واردکردن مالیات و عوارض به رقم ناخالص یک گزارش و حذف آن از گزارش دیگر، اختلاف صوری ایجاد میکند.
سامانه باید مشخصات خروجیها ــ دوره، واحد پول، کد شرکت، نوع سند، تاریخ مبنا و نسخه داده ــ را کنار رقم نهایی نمایش دهد. فقط بعد از کنترل این مشخصات، تحلیل اختلاف ارزش دارد.
دومین کنترل: درآمد تحققیافته، صورتحساب و وصول وجه سه رویداد متفاوتاند
ممکن است حسابدار بر اساس مبنای حسابداری و شواهد انجام خدمت، درآمدی را در پایان دوره شناسایی کند، اما صورتحساب مشتری در تاریخ دیگری صادر شود. از سوی دیگر، پیشدریافت وجه مشتری الزاماً به معنای تحقق درآمد در همان تاریخ نیست. وصول بانکی نیز ممکن است پس از صدور صورتحساب رخ دهد.
برای همین باید سه مسیر مستقل، اما مرتبط وجود داشته باشد: مسیر شناسایی درآمد در دفتر کل، مسیر صورتحساب و وضعیت آن در سامانه مرتبط، و مسیر وصول وجه از مشتری. اشتباهگرفتن این مسیرها میتواند هم گزارش مالی را مخدوش کند و هم منشأ مغایرت مالیاتی را پنهان سازد.
درباره ۱۲۰ میلیون ریال مثال، تیم مالی باید قرارداد خدمت، مستند انجام تعهد، سند حسابداری، وضعیت صورتحساب، تاریخ ثبت و وضعیت کارپوشه را کنار هم قرار دهد. نتیجه حقوقی و مالیاتی پس از این بررسی تعیین میشود، نه با یک حدس تولیدشده توسط مدل زبانی.
سومین کنترل: اصلاح و برگشت فروش به سند اصلی وصل شده است؟
وقتی خرید یا فروش اصلاح میشود، سیستم هوشمند باید بتواند سند اصلاحی را به شناسه اصلی، نوع اصلاح و تاریخ مؤثر متصل کند. در غیر این صورت، ممکن است یک برگشت فروش در گزارش سامانه منظور شود اما در دفتر کل به اشتباه دوباره ثبت گردد؛ یا اثر آن در یک گزارش از دورهای متفاوت محاسبه شود.
برای ۳۰ میلیون ریال مثال باید روشن شود آیا سند اصلی در همان دوره وجود دارد، آیا اصلاحیه از نظر شکل و وضعیت مطابق الزامات واقعی معتبر است و کدام گزارش باید در چه دورهای اثر آن را نشان دهد. پاسخ میتواند به نوع اصلاح و شرایط معامله بستگی داشته باشد. ترازکردن گزارش از راه حذف بیمجوز سند اصلاحی، راهحل قابل قبول نیست.
چهارمین کنترل: فروش معاف را با فروش حذفشده اشتباه نگیریم
نبودن مالیات محاسبهشده روی یک ردیف لزوماً به معنی نبودن همان فروش از گزارشهای مورد نیاز نیست. فروش معافِ معتبر، معامله با وضعیت مالیاتی نامشخص، فروش با نرخ متفاوت و معاملهای که اصلاً در گزارش نیامده، حالتهای یکسانی نیستند.
سامانه باید برای هر قلم علاوه بر مبلغ، وضعیت مالیاتی، دلیل انتخاب، مبنای قانونی، دوره اعتبار و مدارک پشتیبان را ثبت کند. در پروندههایی که اطلاعات کافی وجود ندارد، وضعیت درست «نیازمند رسیدگی» است؛ نه «معاف» یا «غیرمشمول» بهصورت پیشفرض.
پنج کنترل مکمل برای گزارش پیش از ارسال
۱. تطبیق دفتر فروش با صورتهای مالی: جمع حسابهای درآمد و تعدیلات را با صورت سود و زیان و گزارش معاملات مرتبط تطبیق دهید. درآمدهای غیرمرتبط یا اقلام طبقهبندیشده در سرفصلهای دیگر باید جدا توضیح داده شوند.
۲. وضعیت واقعی صورتحساب: برای هر رویداد، وضعیت پیشنویس، ارسال، دریافت پاسخ، رد، تأیید یا اصلاح را با نامگذاری واقعی سامانه و شواهد فنی نگهداری کنید. موفقیت ارسال فنی مساوی با پذیرش قطعی همه آثار مالیاتی نیست.
۳. اسناد اصلاح و برگشت: شناسه سند اصلی و سند مرتبط، مبلغ خالص تغییر و دوره اثر را کنترل کنید تا حذف یا دوبارهشماری رخ ندهد.
۴. دادههای خارج از سامانه و انتقالهای دستی: در مواردی که مقررات دوره استفاده از جداول یا اطلاعات تکمیلی را مجاز یا ضروری میداند، منشأ اطلاعات و رسید ثبت را مستقل نگهداری کنید. تکرار اقلام منتقلشده از سامانه با بارگذاری دستی باید کنترل شود.
۵. پرونده اختلاف با تصمیم انسانی: موارد «اختلاف توضیحدادهشده»، «اصلاح انجامشده و معتبر»، «مدرک ناقص» و «در انتظار پاسخ مرجع» را جدا ثبت کنید. همه اختلافها الزاماً نیازمند اصلاح عدد نیستند، اما هر اختلاف باید دلیل قابل دفاع داشته باشد.
هوش مصنوعی در کنترل مالیات چه وظیفهای دارد؟
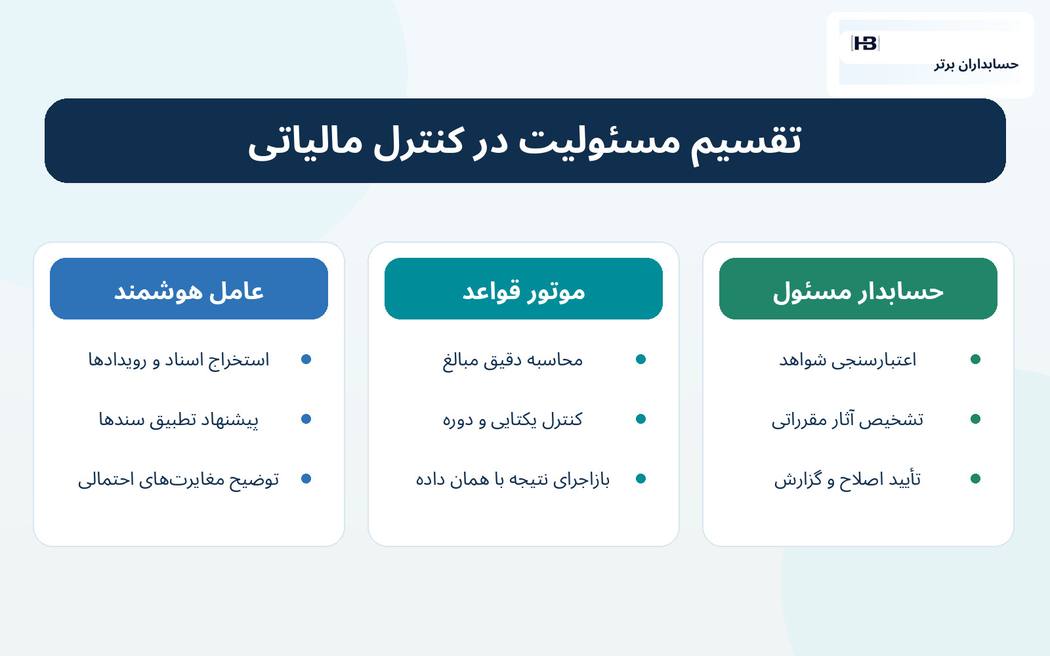
عامل هوشمند میتواند از فایلهای ERP، صورتحسابها و صورتجلسه خدمات، شناسههای متناظر را استخراج کند؛ تراکنشهای ظاهراً مرتبط را کنار هم بگذارد؛ تفاوت تاریخ یا شرح سند را تشخیص دهد و برای حسابدار پروندهای شامل شواهد بسازد.
اما محاسبه جمعها، کنترل یکتایی رویداد و اعمال قواعد مصوب بهتر است با موتور محاسباتی قطعی و قابل بازاجرا انجام شود. مدل زبانی بهتنهایی مرجع تعیین تکلیف مالیاتی نیست. همچنین عامل نباید بدون مجوز، نرخ مالیات را تغییر دهد، صورتحساب جدید ارسال کند یا اظهارنامه را نهایی ثبت کند.
مهمترین خروجی سیستم، گزارشی است که بهجای فقط یک پیام «۱۵۰ میلیون اختلاف»، نشان میدهد کدام دو سند یا رویداد، با چه دلیل و با چه درجه قطعیت، باعث اختلاف شدهاند.
کاربرد برای سامانه مؤدیان ایران؛ چه چیزی قابل انتقال است و چه چیزی نیست؟
قابلیت Pre-File Check مطرحشده در محصول آمریکایی برای نظام Sales Tax طراحی شده است. نظام مالیات بر ارزش افزوده ایرانو تکالیف صورتحساب الکترونیکی، کارپوشه و اظهارنامه پیشفرض، سازوکار حقوقی و فنی خاص خود را دارند؛ بنابراین نه مراحل ارسال آمریکایی و نه طبقهبندی نرخها و معافیتهای آن قابل انتقال مستقیم به ایران نیستند.
برای یک ابزار ایرانی باید نسخه معتبر قانون مالیات بر ارزش افزوده، قانون پایانههای فروشگاهی و سامانه مؤدیان، اصلاحات، دستورالعملهای سامانه، اطلاعیههای سازمان امور مالیاتی و وضعیت واقعی پرونده مؤدی در تاریخ تهیه اظهارنامه بررسی شود. تکالیف و فرصتهای اعلامشده برای هر دوره مالیاتی نیز باید جدا کنترل شوند؛ نباید مهلتهای خاص دوره دیگر را به همه دورهها تعمیم داد.
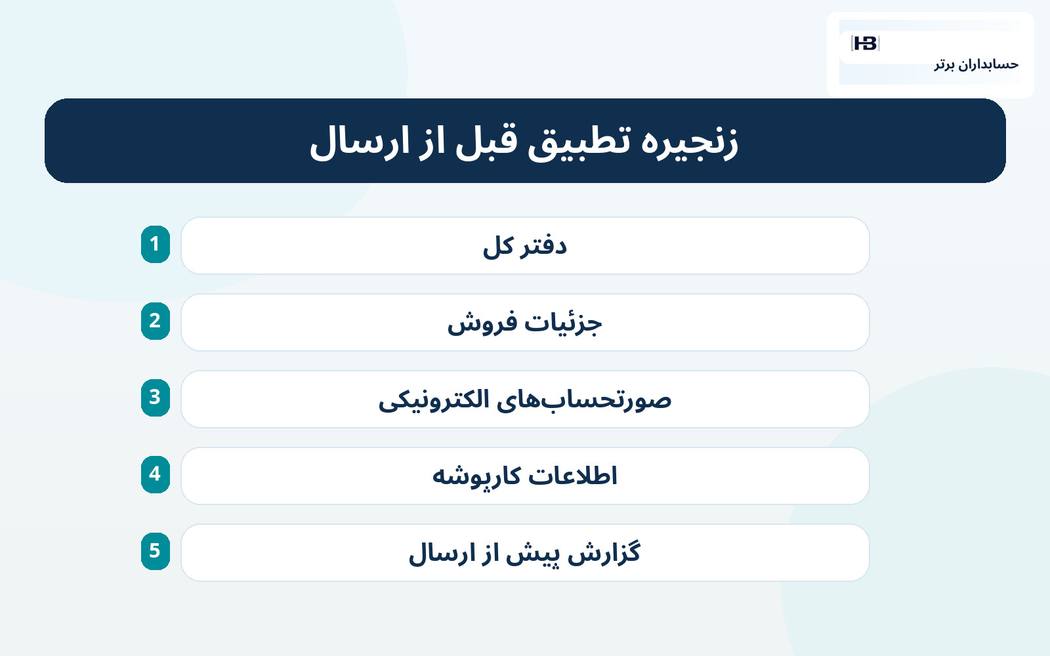
یک امکان مهم برای حسابداران ایرانی، گزارش مستقل «دفتر کل ← جزئیات فروش ← صورتحسابهای الکترونیکی مرتبط ← اطلاعات کارپوشه ← گزارش آماده بررسی اظهارنامه» است. این زنجیره، پیش از اقدام نهایی، نقاطی را که نیاز به اصلاح یا تصمیم دارند نمایان میکند.
مثال یک گزارش استثنای قابل استفاده در نرمافزار
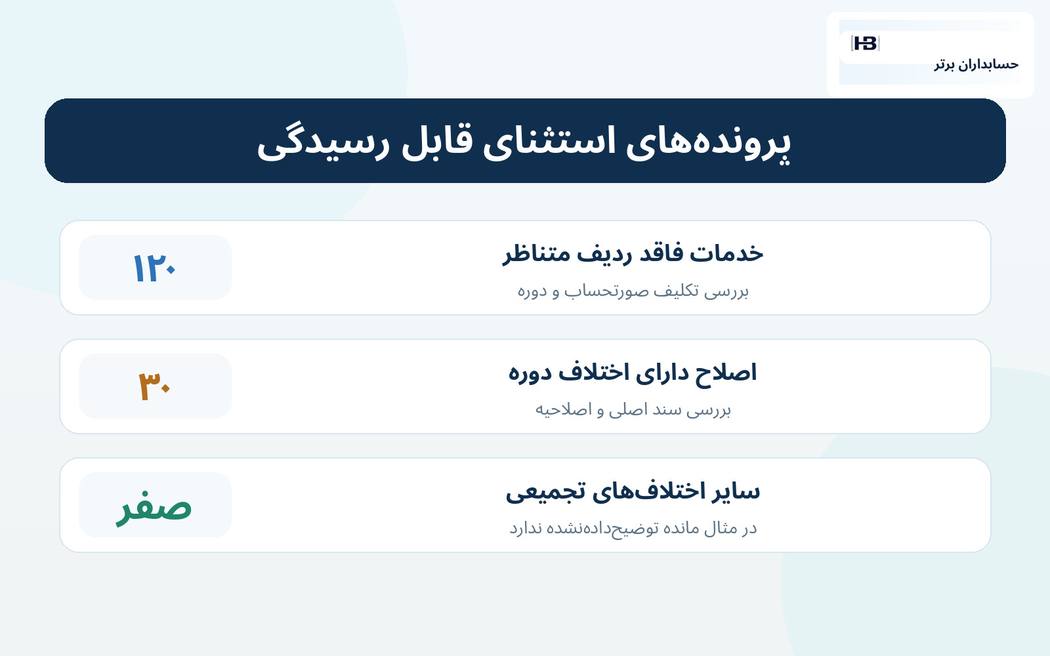
داشبورد پیشنهادی بهجای یک چراغ قرمز کلی، سه پرونده مستقل نشان میدهد:
| پرونده | مبلغ اختلاف | شواهد لازم | وضعیت کنترلی |
|---|---|---|---|
| درآمد خدمات ثبتشده بدون ردیف متناظر در گزارش فروش | ۱۲۰ | قرارداد، سند درآمد، وضعیت صورتحساب، دوره و کارپوشه | نیازمند بررسی زمان و تکلیف گزارش |
| اصلاح کاهنده در گزارش فروش با اختلاف دوره | ۳۰ | سند اصلی، اصلاحیه معتبر، تاریخ اثر و ثبت دفتر | نیازمند تطبیق برش دوره |
| سایر اختلافهای تجمیعی در مثال | صفر | — | بدون مانده توضیحدادهنشده |
| جمع اختلاف توضیحیافته | ۱۵۰ | — | هنوز لزوماً آماده نهاییسازی نیست |
در این ساختار، «توضیحیافته» صرفاً یعنی منشأ اختلاف به یک رویداد مشخص متصل شده است. برای اعلام آمادگی نهایی، هر پرونده باید یا اصلاح معتبر شده یا با دلیل مستند و تأیید شخص صلاحیتدار بسته شده باشد.
هشت کنترل اجرایی برای توسعه ماژول حسابداران برتر
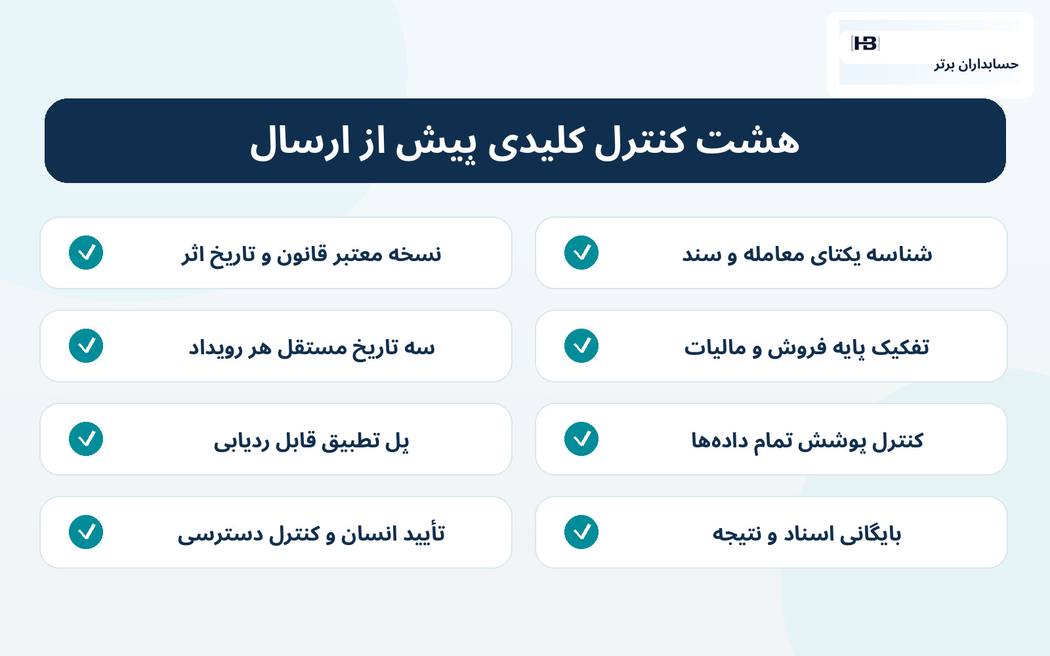
۱. نسخه مبنای قانونی: قاعده مالیاتی همراه با تاریخ اثر، منبع معتبر، دامنه کالا و خدمت و وضعیت تغییرات ذخیره شود.
۲. یکتایی معامله و سند: برای هر رویداد، شناسه داخلی و شناسههای مجاز خارجی نگهداری شود تا واردکردن دوباره فایل یا اصلاحیه، فروش تکراری نسازد.
۳. سه تاریخ مجزا: تاریخ رویداد تجاری، ثبت حسابداری و صدور/اثر صورتحساب مستقل باشند؛ اختلاف زمانی پنهان نشود.
۴. تفکیک مبلغ پایه و مالیات: مبلغ فروش، تخفیف، برگشت، مالیات و عوارض در فیلدهای جدا قرار گیرند و مبنای مقایسه واضح باشد.
۵. پل تطبیق قابل ردیابی: هر اختلاف باید به سندهای تشکیلدهنده و یک علت مستند متصل شود؛ دسته «سایر» بدون جزئیات پذیرفته نشود.
۶. سنجش پوشش جامعه: تعداد، جمع و وضعیت معاملات از منابع عملیاتی تا دفتر کل و گزارش کارپوشه در سطح دوره و شخصیت حقوقی بررسی شوند.
۷. کنترل دسترسی و تأیید: استخراج و توضیح AI از اعمال اصلاح حسابداری، صدور صورتحساب و نهاییسازی اظهارنامه تفکیک شود؛ هر مرحله صاحب اختیار داشته باشد.
۸. گزارش نتیجه و بایگانی: نسخه ورودیها، مبنای گزارش، نتیجه حسابرسی داخلی، مدارک و رسیدهای معتبر برای بازبینی بعدی حفظ شوند.
این ماژول یک پیشنهاد توسعه نرمافزاری است و به معنی وجود کنونی چنین محصولی در حسابداران برتر یا اتصال آماده به سامانههای رسمی نیست. توسعه عملی به دسترسی قانونی به داده، API مجاز، امنیت اطلاعات و آزمون انطباق نیاز دارد.
اجرای آزمایشی چهار هفتهای
هفته اول: یک دوره مالیاتی بستهشده یا داده آزمایشی را انتخاب کنید. حسابهای درآمد، معاملات فروش، برگشتها، وضعیت صورتحسابها و خروجیهای مجاز مرتبط را تهیه و دوره و شخصیت حقوقی را یکسان کنید.
هفته دوم: پل تطبیق را با یک کاربرگ مستقل و نمونههای از پیش تأییدشده حسابدار تهیه کنید. سناریوهای فروش معاف، خدمت صورتحسابنشده، اصلاح دوره دیگر، فایل تکراری و سند ردشده را وارد کنید.
هفته سوم: به AI فقط نقش استخراج، پیشنهاد تطبیق و نوشتن دلیل بدهید. محاسبه جمع و کنترل وضعیت با قواعد قابل آزمون انجام شود و هیچ سند یا اظهارنامه واقعی خودکار تغییر نکند.
هفته چهارم: نرخ کشف درست اختلاف، موارد ازقلمافتاده، هشدارهای کاذب، زمان رسیدگی و سهم اختلافهای دارای مستند کامل را بسنجید. فقط پس از آزمون حقوقی، امنیتی و فنی، مرحله اتصال عملیاتی بررسی شود.
جمعبندی: «تراز شدن» کافی نیست؛ «قابل دفاع بودن» اهمیت دارد
در مثال آموزشی، دفتر کل ۱٬۲۰۰ میلیون ریال درآمد و گزارش فروش مورد بررسی ۱٬۰۵۰ میلیون ریال نشان داد. اختلاف ۱۵۰ میلیون ریالی با دو منشأ ظاهری توضیح داده شد: ۱۲۰ میلیون ریال درآمد بدون ردیف متناظر در گزارش و ۳۰ میلیون ریال اصلاحِ دارای اختلاف دوره. اما حتی با مشخصشدن منشأ، درباره صحت دوره، لزوم اصلاح و اثر مالیاتی هنوز باید تصمیم مستند گرفته شود.
ارزش هوش مصنوعی برای حسابدار این نیست که دو گزارش را به زور برابر کند؛ این است که قبل از نهاییسازی، نشان دهد کدام تفاوت واقعی، کدام اختلاف زمانی و کدام داده ناقص است و برای هر تصمیم چه سندی لازم داریم.
در یک نرمافزار مالی قابل اعتماد، مدل هوشمند پرونده را آماده میکند، موتور قواعد محاسبه را کنترل میکند و حسابدار مسئول نتیجه را تأیید میکند.
اعداد و طبقهبندیهای مثال آموزشیاند؛ اختلاف گزارش بهتنهایی به معنای بدهی مالیاتی قطعی نیست. شرایط مقرراتی باید برای دوره و پرونده واقعی بررسی شود.
مقالات مرتبط در حسابداران برتر
- مغایرتگیری بانکی با هوش مصنوعی؛ خطای پنج میلیون ریالی با اختلاف صفر
- تسهیم سربار پروژه با هوش مصنوعی؛ خطای تخصیص ۶۰ میلیون ریالی
- کنترل خریدهای تقسیمشده با AI؛ کشف چهار پرداخت ۹۸ میلیونی
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنید