


مقدمه: ارز همان ده هزار دلار است؛ سود دفتر چرا بزرگتر شد؟
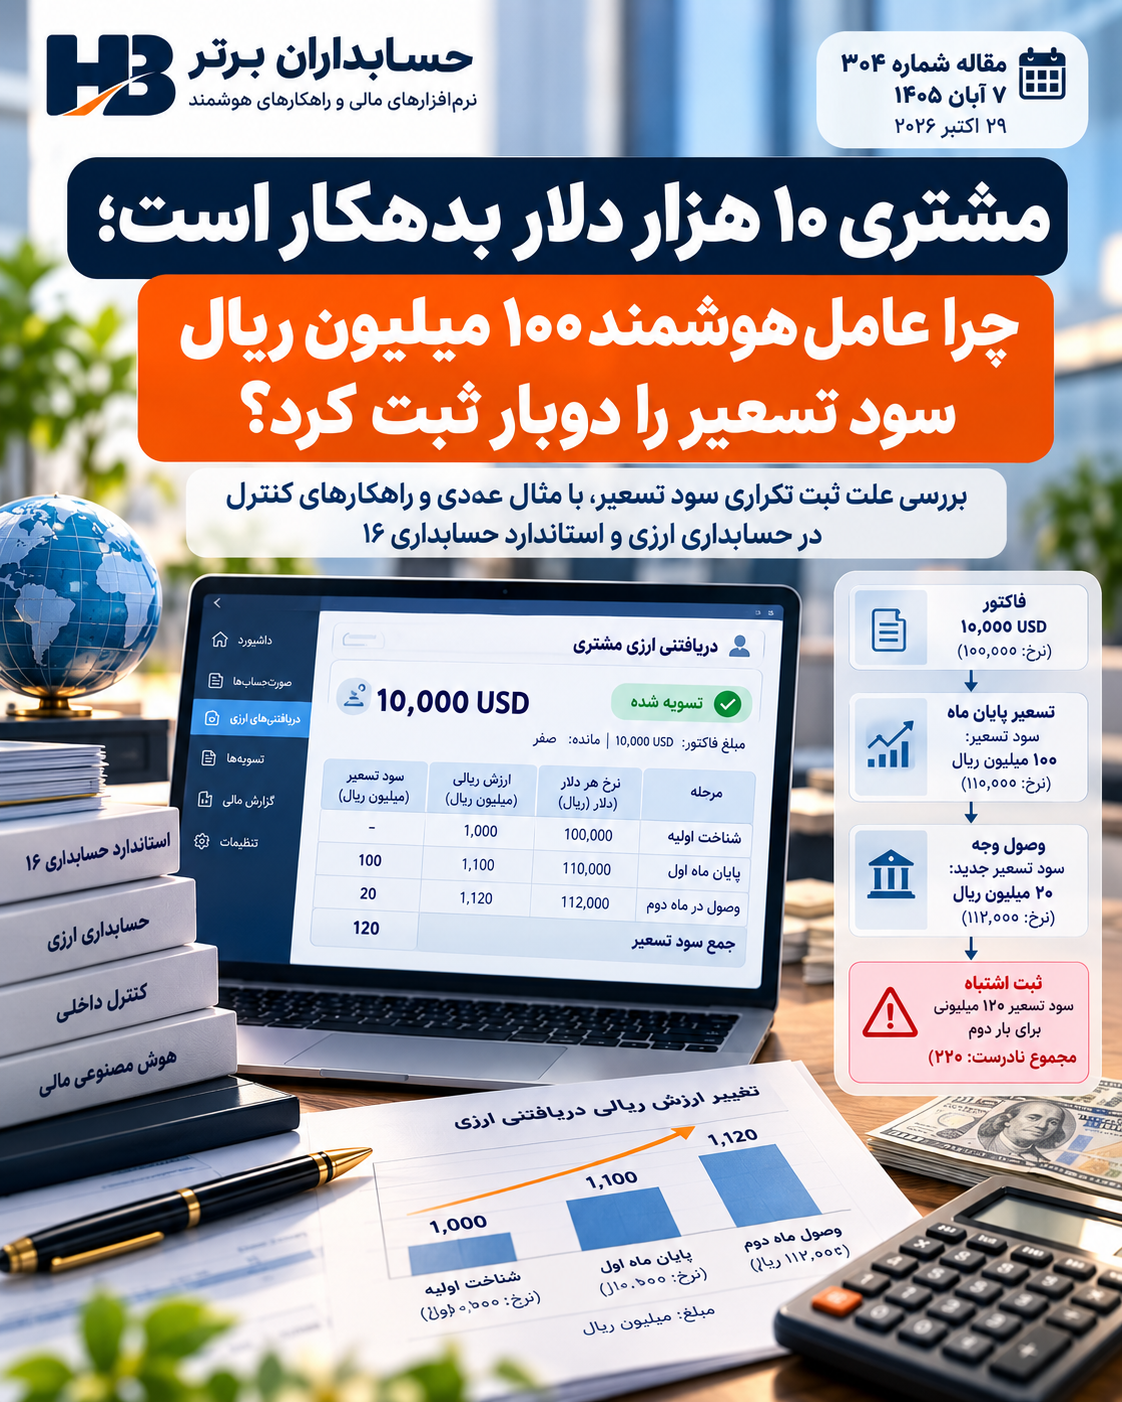
حسابدار یک شرکت خدمات صادراتی، در پایان ماه اول مانده دریافتنی ارزی مشتری را تسعیر میکند. ماه بعد مشتری تمام بدهی ۱۰ هزار دلاری را میپردازد و عامل هوشمندِ متصل به بانک و نرمافزار مالی، رسید را به فاکتور مرتبط میکند. داشبورد اعلام میکند: «بدهی تسویه شد، سود تسعیر ۱۲۰ میلیون ریال». اما همین مطالبات در پایان ماه قبل ۱۰۰ میلیون ریال سود تسعیر ایجاد کرده بودند.
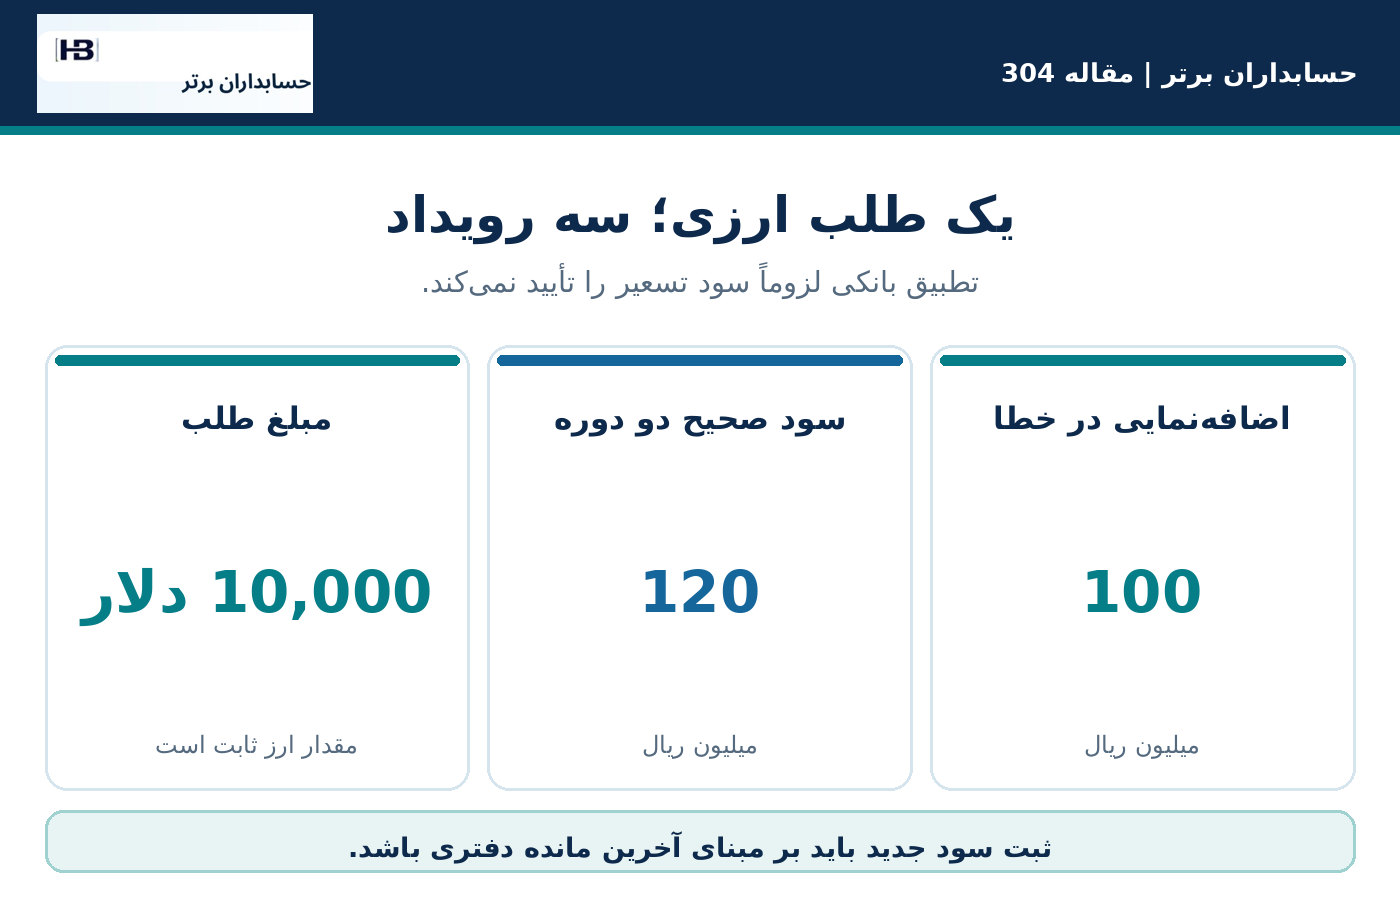
اگر سیستم بهجای ثبت ۲۰ میلیون ریال تغییر جدید، تمام سود ۱۲۰ میلیونی از روز صدور فاکتور را یکبار دیگر در ماه وصول شناسایی کند، مجموع سود گزارششده برای این دریافتنی به ۲۲۰ میلیون ریال میرسد؛ حال آنکه تغییر ارزش آن از زمان شناخت اولیه تا تاریخ دریافت، در مفروضات مثال، فقط ۱۲۰ میلیون ریال بوده است. خطا در ضرب ارز در نرخ نیست؛ در نادیدهگرفتن آخرین مبلغ دفتری تسعیرشده است.
این مقاله نشان میدهد چگونه یک نرمافزار چندارزی باید سه مرحله شناخت اولیه، تسعیر پایان دوره و تسویه بعدی را به هم پیوند دهد؛ و چرا تطبیق کامل بانک با فاکتور، بهتنهایی درستی سود و زیان تسعیر را تضمین نمیکند.
تحول جدید: حسابداری به جریان دریافت و پرداخت نزدیک میشود
در ۲۶ اکتبر ۲۰۲۶، شرکت Aspire در سنگاپور از AspireBooksبهعنوان یک بستر حسابداری مبتنی بر هوش مصنوعی و پشتیبان عملیات چندارزی رونمایی کرد. طبق اطلاعیه رسمی، این ابزار قرار است اطلاعات فاکتور، پرداخت، طبقهبندی حسابداری، مغایرتگیری و گزارشهای مالی را در محیطی نزدیک به عملیات مالی یکپارچه کند؛ کاربران پیشنهادهای عاملها را بررسی و تأیید میکنند. در ۲۹ اکتبر نیز رسانه تخصصی The Paypers درباره این عرضه گزارش داد.
خبر به معنی آن نیست که محصول خارجی در ایران فعال است، با بانکهای ایرانی اتصال دارد، یا تسعیر را در تمام سناریوها بدون خطا انجام میدهد. سناریوی خطای تسعیر این مقاله یک آزمون آموزشی طراحیشده توسط تحریریه است، نه گزارش وقوع نقص در AspireBooks. پیام فناوری این است که با نزدیکشدن ثبت حسابداری به رویداد پرداخت، کنترل پیوند نسخههای قبلی مانده حساب اهمیت بیشتری پیدا میکند.
مثال آموزشی: سه نرخ، یک دریافتنی و دو دوره
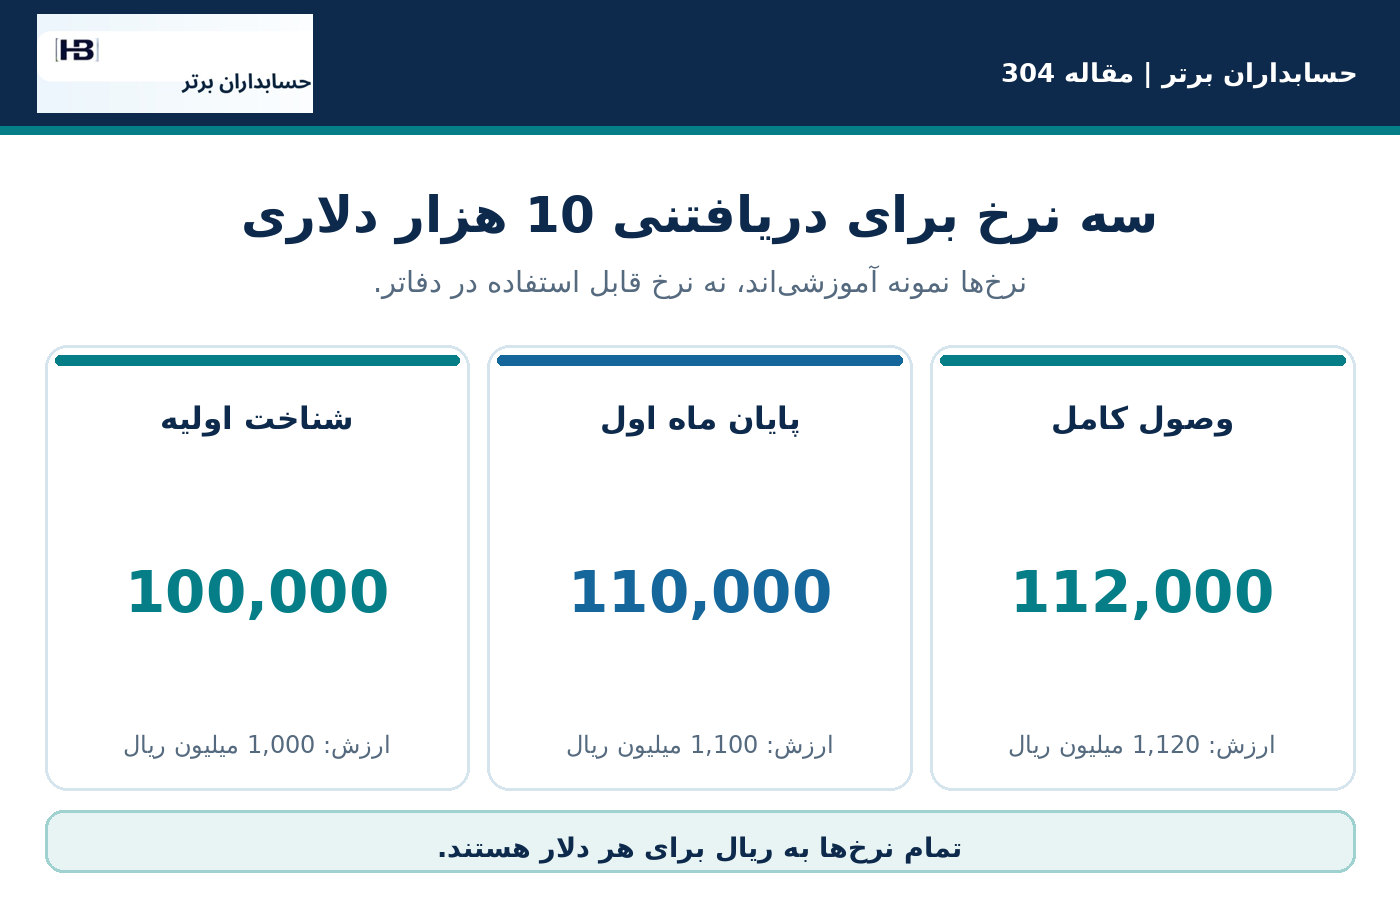
تمام نرخها و اسناد فرضی هستند. واحد پول عملیاتی و گزارشگری شرکت را ریال فرض میکنیم. شرکت یک دریافتنی پولی واقعی به مبلغ ۱۰٬۰۰۰ دلار آمریکا دارد. برای سادگی، کارمزد بانکی، مالیات، اختلاف نرخ خرید و فروش و هر مانع قانونی انتقال ارز را کنار میگذاریم. نرخهای زیر صرفاً برای آموزش هستند و نرخ بازار یا نرخ قانونی قابل استفاده در ایران نیستند.
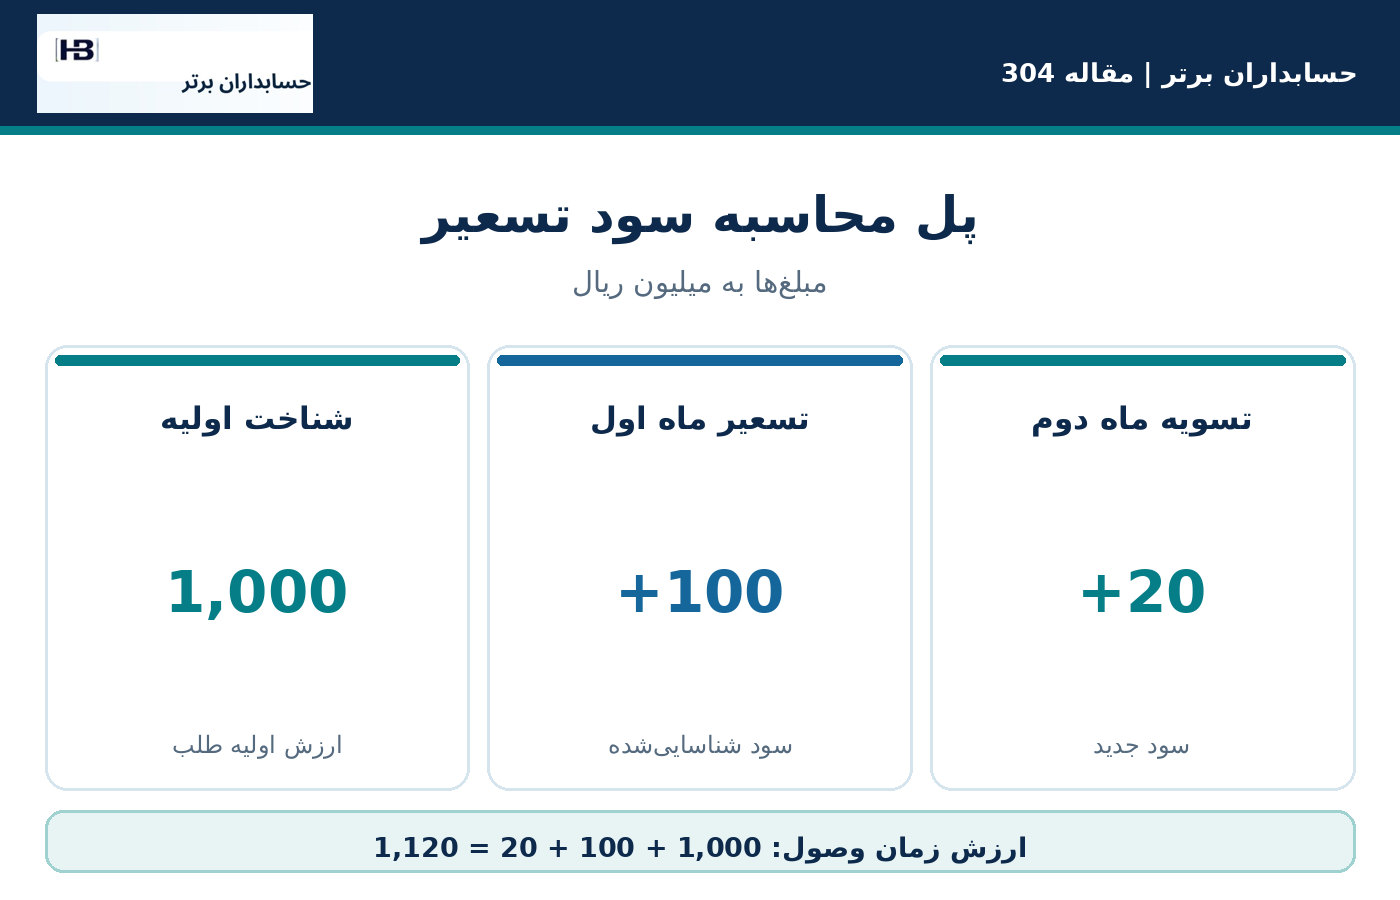
مرحله اول ـ شناخت: اگر شرایط شناسایی درآمد و دریافتنی واقعاً برقرار باشد، دریافتنی در تاریخ معامله معادل ۱٬۰۰۰ میلیون ریال ثبت میشود. وجود فاکتور بهتنهایی جایگزین احراز شرایط درآمد نیست؛ این شرایط را در مثال مفروض گرفتهایم.
مرحله دوم ـ پایان ماه اول: دریافتنی پولی هنوز وصول نشده است. افزایش نرخ فرضی از ۱۰۰٬۰۰۰ به ۱۱۰٬۰۰۰ ریال، ارزش دفتری را از ۱٬۰۰۰ به ۱٬۱۰۰ میلیون ریال میرساند. پس ۱۰۰ میلیون ریال سود تسعیرشناسایی میشود؛ بدون آنکه تعداد دلارِ طلب تغییر کند.
مرحله سوم ـ ماه دوم، زمان وصول: طلب ۱۰ هزار دلاری در نرخ فرضی ۱۱۲٬۰۰۰ ریال، معادل ۱٬۱۲۰ میلیون ریال ارزش دارد. ولی مانده دفتری دریافتنی، پیش از وصول، دیگر ۱٬۰۰۰ نیست؛ ۱٬۱۰۰ میلیون ریال است. بنابراین سود تسعیر مرحله جدید فقط ۲۰ میلیون ریال است.
پل نهایی: ۱٬۰۰۰ + ۱۰۰ + ۲۰ = ۱٬۱۲۰ میلیون ریال. سود تسعیر کل دو مرحله: ۱۲۰ میلیون ریال، نه ۲۲۰ میلیون ریال.
ثبتهای حسابداری نمونه؛ سود دقیقاً کجا دوبار میآید؟
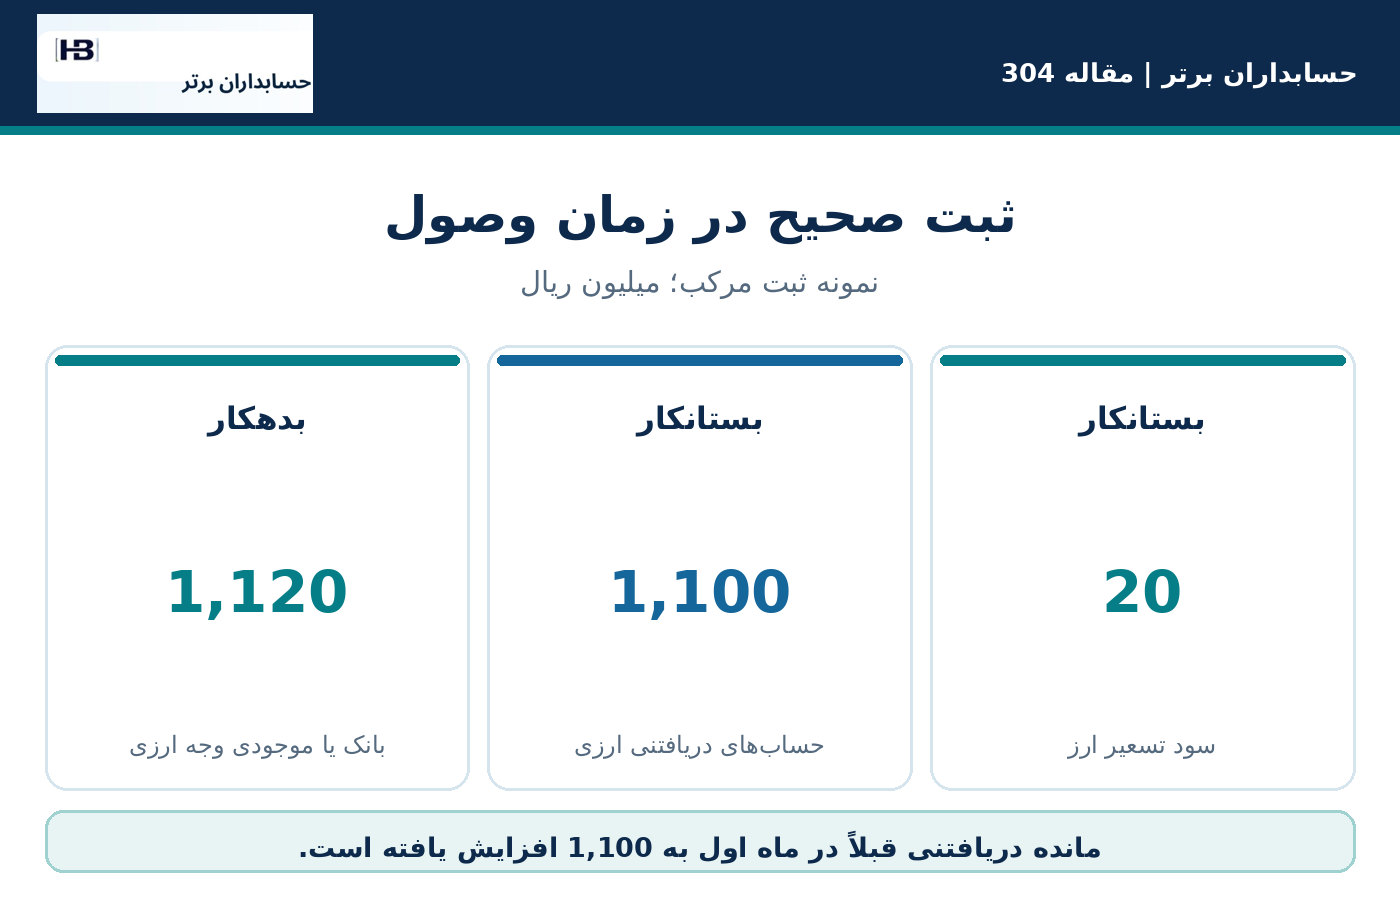
در مفروضات محدود مثال، الگوی سادهشده ثبت چنین است؛ هر عدد به میلیون ریال است:
دو سطر آخر در عمل میتوانند در یک ثبت مرکب با بدهکار بانک ۱٬۱۲۰، بستانکار دریافتنی ۱٬۱۰۰ و بستانکار سود تسعیر ۲۰ ارائه شوند. هدف جدول، روشنکردن اجزای ثبت است؛ نه الزام یک قالب خاص سند نرمافزاری.
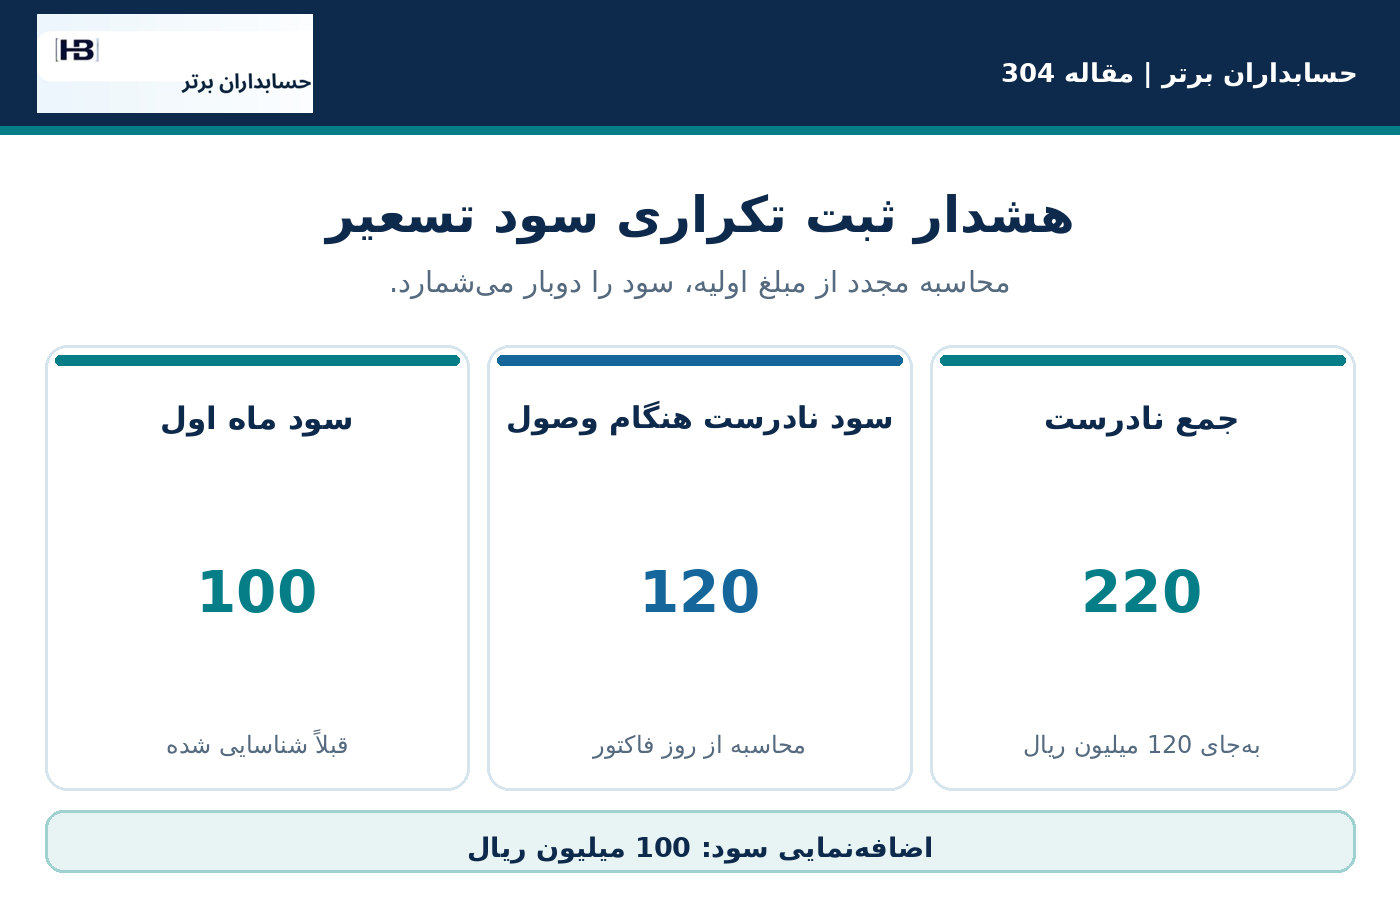
خطای طراحی: عامل، دریافت ارزی را میبیند، مبلغ ۱٬۱۲۰ را با مبلغ اولیه ۱٬۰۰۰ مقایسه میکند و ۱۲۰ سود تازه پیشنهاد میدهد. درحالیکه سند پایان ماه اول با شناسه همان دریافتنی، قبلاً ۱۰۰ سود ثبت کرده است. در این حالت سود تسعیر انباشته بهاشتباه ۱۰۰ + ۱۲۰ = ۲۲۰ میشود؛ ۱۰۰ میلیون ریال بیش از مقدار صحیح.
این ۱۰۰ میلیون اضافهنمایی سود ناشی از ثبت تکراری است؛ نه وجه نقد گمشده یا پرداخت اضافی مشتری. اگر مانده دریافتنی را هنگام وصول اشتباه تسویه کنند، خطا میتواند در حساب واسط یا حساب دریافتنی نیز ظاهر شود. شکل دقیق مغایرت به پیادهسازی ثبتها بستگی دارد.
چرا برابری تعداد دلارها کافی نیست؟
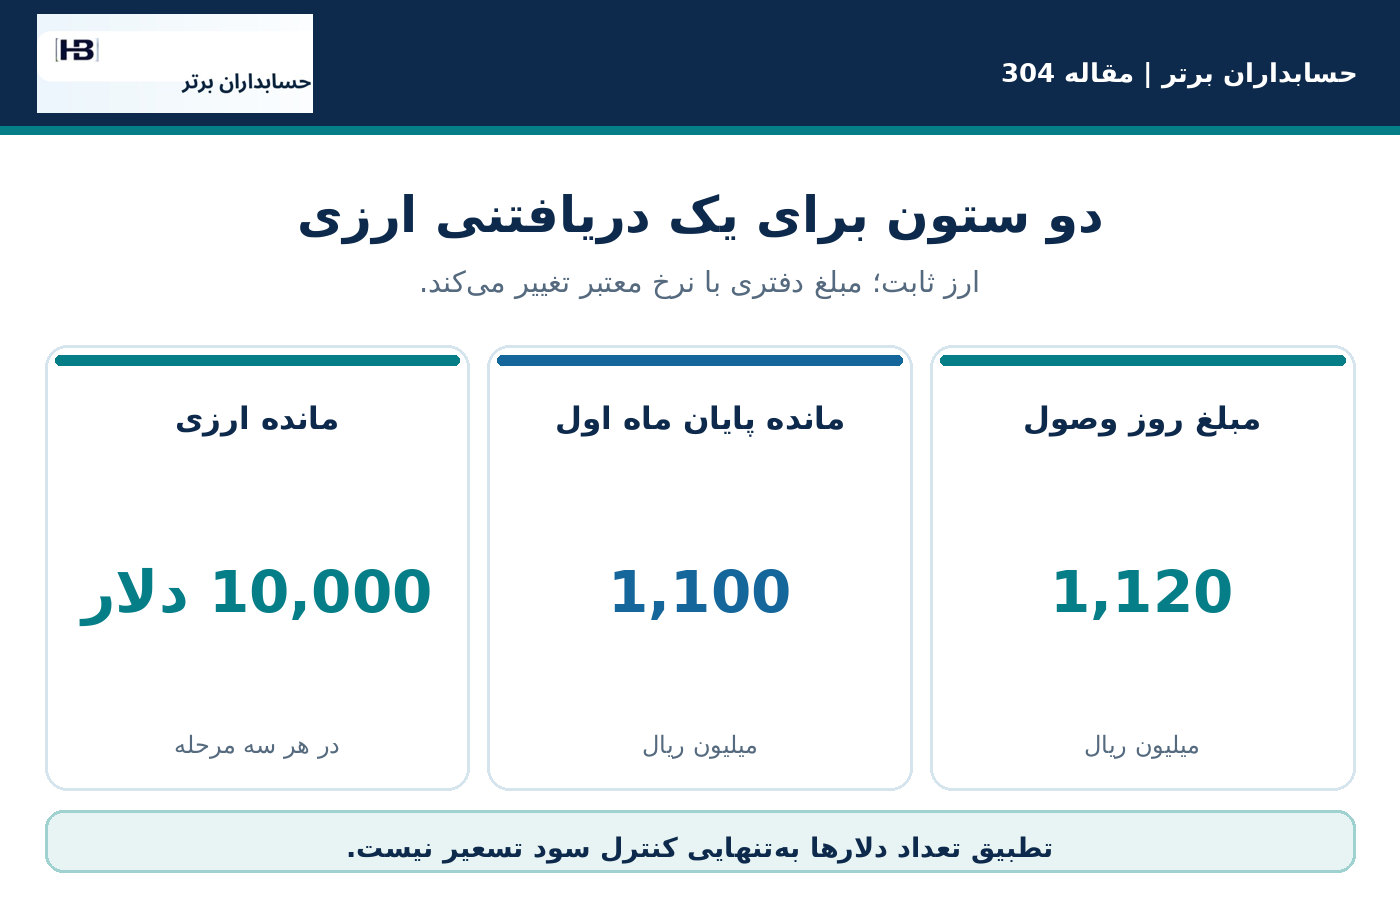
از دید زیرسیستم مطالبات، هر سه رویداد به همان ۱۰ هزار دلار مربوطاند. یک موتور تطبیق ممکن است با دیدن شناسه فاکتور، مبلغ ارزی و رسید بانک نتیجه بگیرد «تطبیق صددرصد». این نتیجه برای مقدار ارزیِ وصولشدهمفید است، اما برای سود و زیان ریالی کافی نیست.
مدل داده باید بهصورت همزمان دو ستون قابل رسیدگی داشته باشد: مانده ارزی و مبلغ دفتری به واحد پول عملیاتی. همچنین آخرین نرخ و تاریخ معتبر، سند تسعیر قبلی، وضعیت برگشت آن سند و رویداد تسویه واقعی باید ذخیره شود. اگر فقط مبلغ اصلی فاکتور نگهداری شود، محاسبه مجدد سود از روز اول، خطر دوبارهاحتساب ایجاد میکند.
در این مثال، «۱۰ هزار دلار وصول شد» یک گزاره عملیاتی است؛ «۱۲۰ میلیون ریال سود تسعیر مجموع دو مرحله» یک نتیجه حسابداری است. این دو باید با زنجیره اسناد مستقل اما مرتبط پشتیبانی شوند.
مبنای حسابداری ایران: استاندارد شماره ۱۶ چه میگوید؟
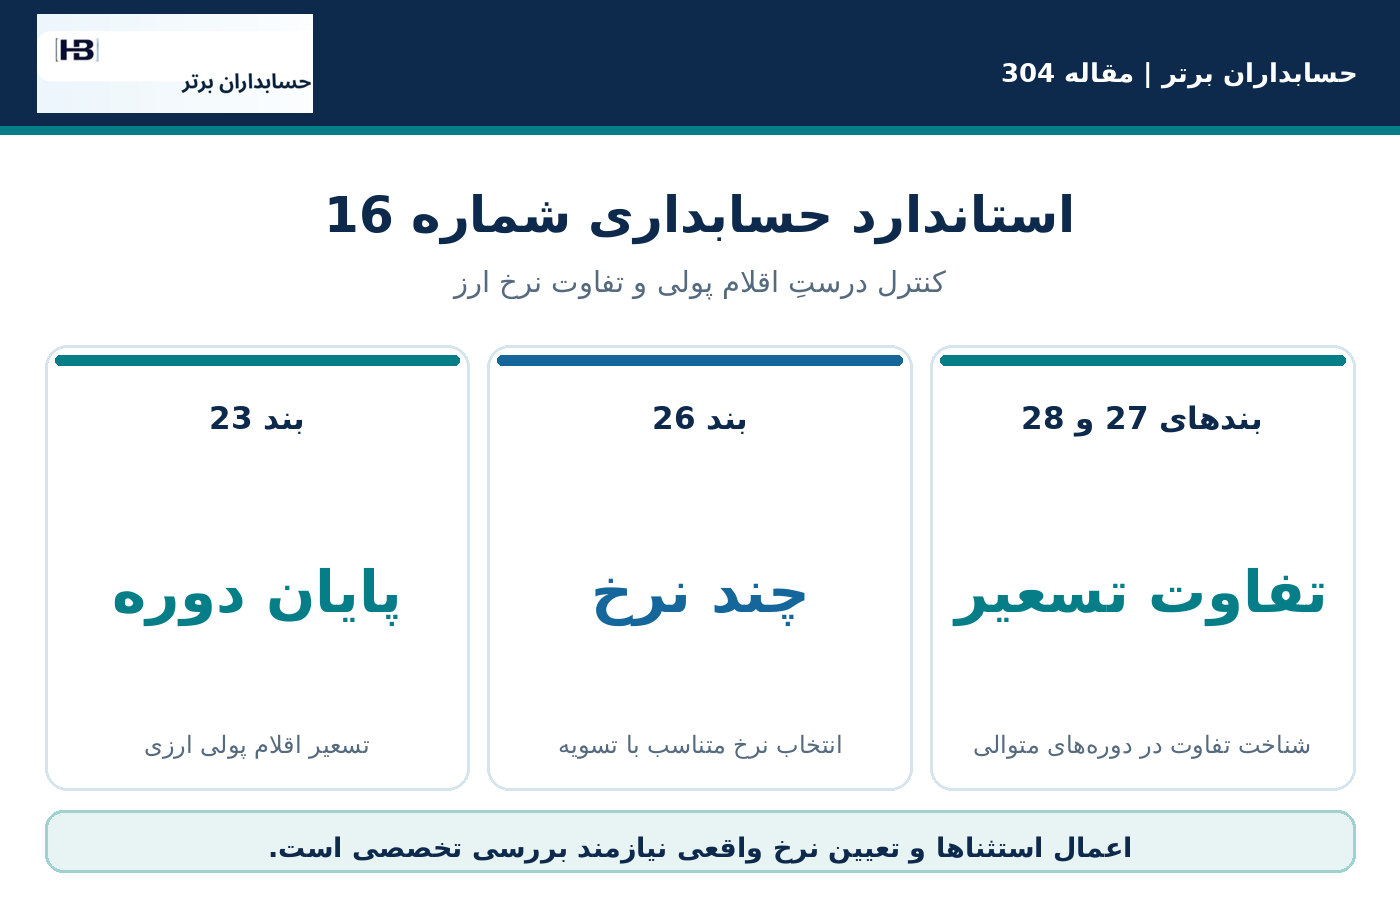
استاندارد حسابداری شماره ۱۶ «آثار تغییر در نرخ ارز» (تجدیدنظرشده ۱۴۰۰) بین اقلام پولی و غیرپولی تفاوت میگذارد. طبق بند ۲۳، اقلام پولی ارزی در پایان دوره به نرخ پایان دوره تسعیر میشوند. بندهای ۲۷ و ۲۸ نیز، با تصریح استثناهای استاندارد، به نحوه شناخت تفاوتهای تسعیر و محاسبه تغییر در دورههای متوالی تا تاریخ تسویه مربوطاند.
این استاندارد را نباید به یک جمله ساده «هر موجودی ارزی را با نرخ روز ضرب کن» تقلیل داد. تعیین واحد پول عملیاتی، ماهیت دریافتنی، نرخ واقعاً قابل اعمال، دوره شناخت و استثناهای مندرج در استاندارد ضروری است. بند ۲۶ برای موارد وجود چند نرخ، به نرخی اشاره میکند که جریان نقدی مربوط میتواند بر اساس آن تسویه شود. در ایران، انتخاب نرخ باید با شرایط قانونی و اقتصادی واقعی همان معامله و دوره تطبیق داده شود؛ نرخهای مثال هیچ مجوز استفاده در دفاتر یا اظهارنامه مالیاتی نیستند.
همچنین برخی استثناها مانند موارد مربوط به دارایی واجد شرایط، شرکتهای دولتی مشمول مقررات خاص یا خالص سرمایهگذاری در عملیات خارجی وجود دارند. این مقاله فقط یک دریافتنی تجاری پولی معمول در یک شرکت فرضی غیرمشمول استثنا را بررسی میکند؛ نه همه اقلام و موقعیتهای ارزی.
موجودی کالا و پیشپرداخت را با دریافتنی ارزی اشتباه نگیریم
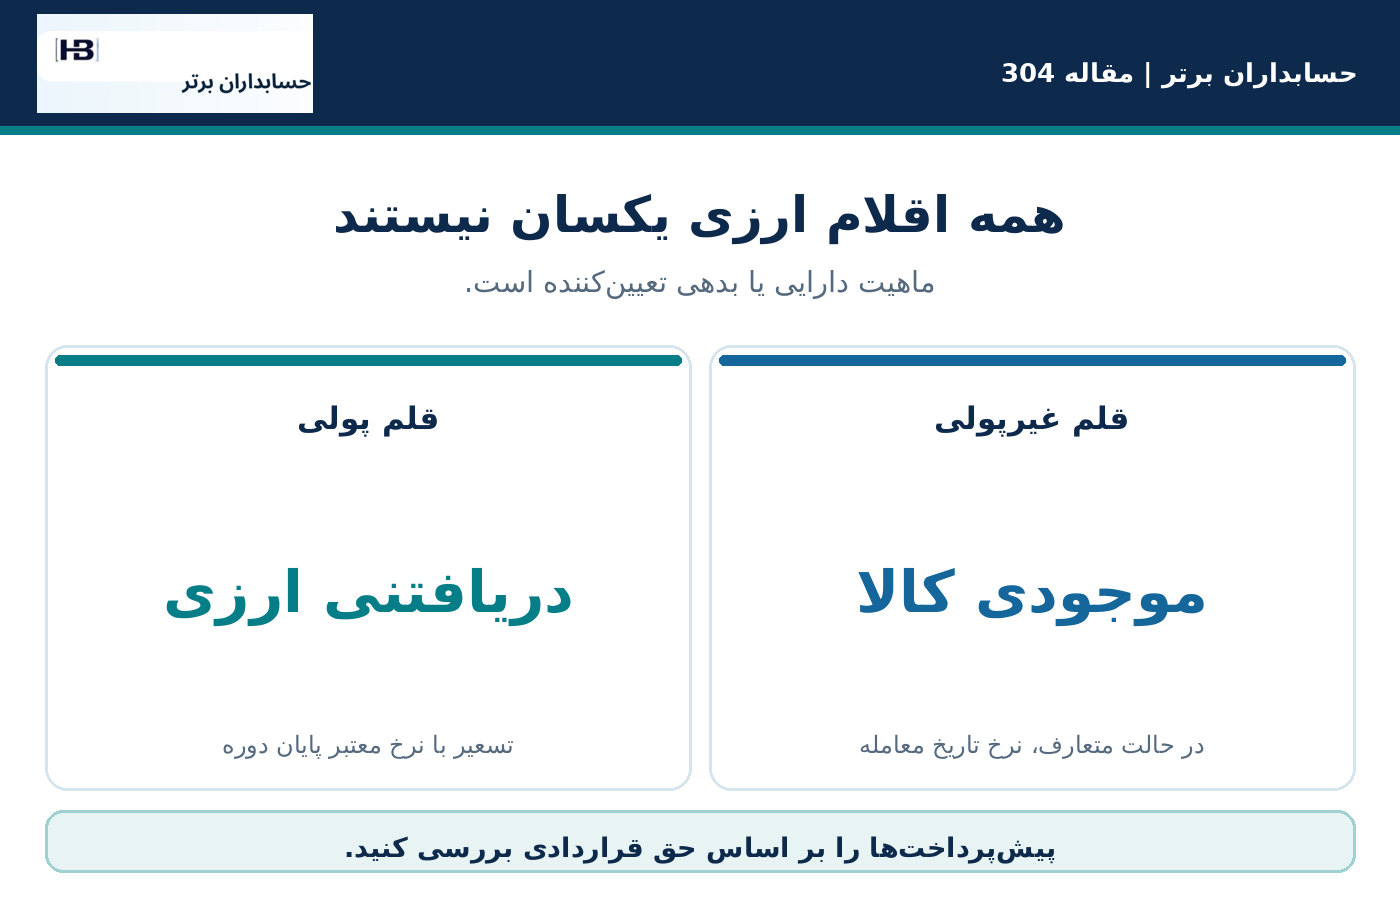
در پیادهسازی چندارزی، وسوسه خطرناک این است که هر قلمی که کنار آن علامت «USD» آمده، در پایان ماه با آخرین نرخ تسعیر شود. ولی موجودی کالا اندازهگیریشده بر مبنای بهای تمامشده، معمولاً یک قلم غیرپولی است؛ درحالیکه دریافتنی یا پرداختنی با تعداد ارز ثابت، قلم پولی محسوب میشود.
برای قلم غیرپولی مبتنی بر بهای تمامشده، استاندارد ۱۶ در حالت معمول نرخ تاریخ معامله را مبنا قرار میدهد؛ البته بررسی کاهش ارزش، خالص ارزش فروش، اندازهگیری به ارزش منصفانه یا شرایط خاص دیگر میتواند الزامات مستقل داشته باشد. پیشپرداختها نیز باید بر اساس حق قراردادی واقعی بررسی شوند: حق دریافت کالا یا خدمت با حق استرداد تعداد ثابتی ارز الزاماً ماهیت یکسان ندارد.
پس نرمافزار باید علاوه بر ارز، ماهیت دارایی/بدهی، مبنای اندازهگیری و حق قراردادی دریافت یا پرداخت را ثبت کند. AI میتواند طبقهبندی اولیه را پیشنهاد کند، ولی تغییر ماهیت قلم و ثبت قطعی تسعیر به تأیید حسابدار نیاز دارد.
پنج موقعیت که الگوریتم را دچار محاسبه دوباره میکند
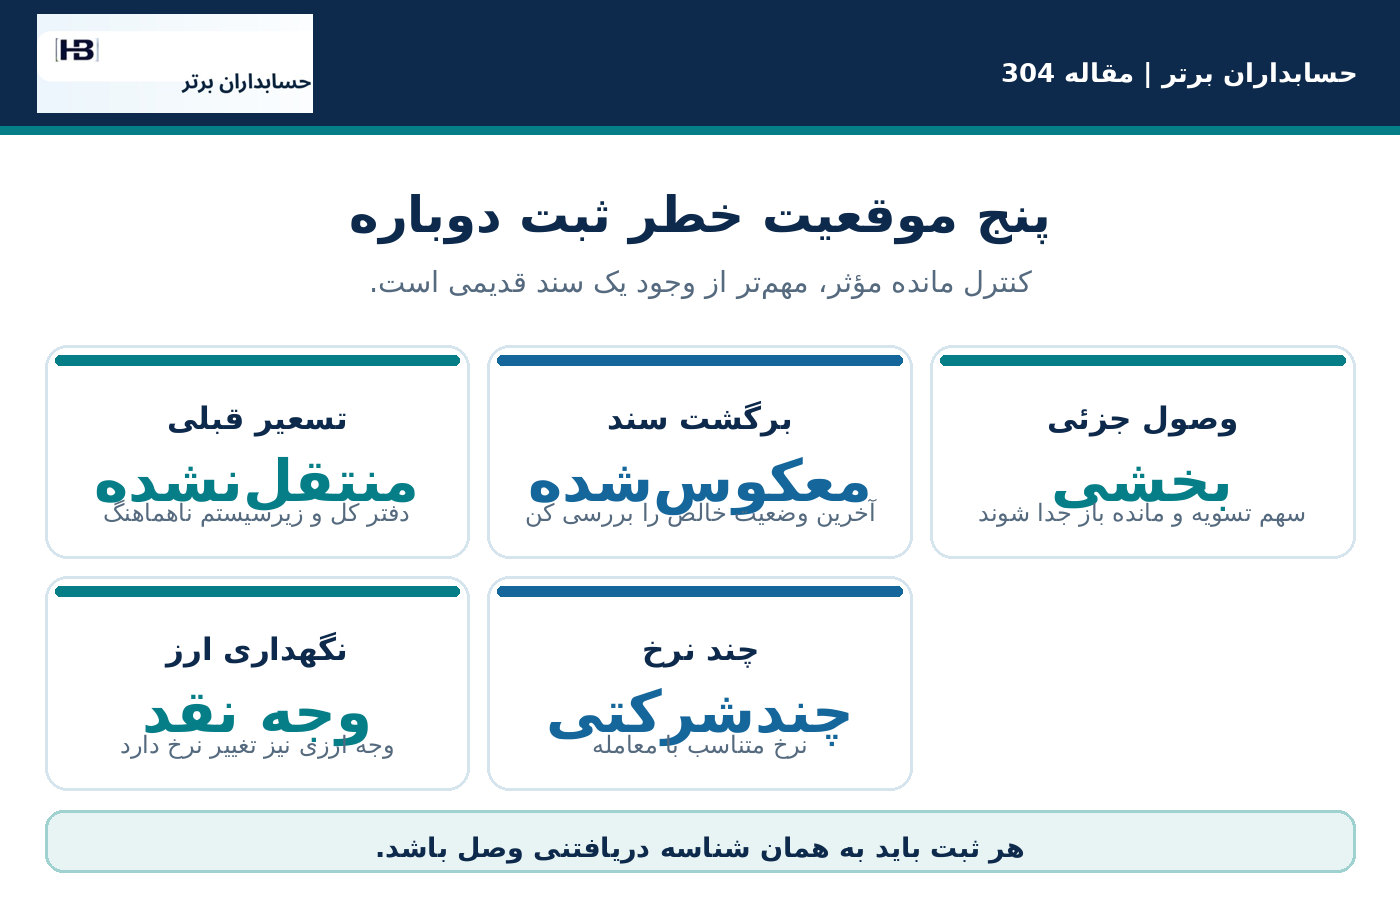
اول؛ تسعیر پایان ماه ثبت شده اما به زیرسیستم منتقل نشده است.دفتر کل ۱۰۰ میلیون سود دارد، ولی عامل وصول هنوز مبلغ مبنای ۱٬۰۰۰ را میبیند.
دوم؛ سند تسعیر با یک برگشت خودکار پایان دوره ثبت شده است.اگر در ابتدای ماه بعد سند واقعاً معکوس شده باشد، قاعده محاسبه با حالتی که ارزش دفتری تعدیلشده باقی مانده تفاوت دارد. موتور باید وضعیت خالص و مؤثر سند را بداند، نه فقط وجود یک ردیف تاریخی را.
سوم؛ مشتری بخشی از بدهی را میپردازد. در وصول مثلاً ۴ هزار دلار از ۱۰ هزار دلار، تنها نسبت مربوط به آن بخش از دریافتنی بسته و سود/زیان متناظر محاسبه میشود؛ باقیمانده ۶ هزار دلار باید جدا پیگیری شود.
چهارم؛ تبدیل ارز و دریافت وجه دو رویدادند. ممکن است مشتری دلار بپردازد، شرکت مدتی دلار نگهدارد و بعد آن را به ریال تبدیل کند. تسویه دریافتنی ارزی با ایجاد موجودی نقد ارزی لزوماً پایان همه آثار تغییر نرخ روی خود وجه نقد ارزی نیست.
پنجم؛ چند نرخ یا چند شخصیت حقوقی وجود دارد. نرخ مربوط به معامله یک شرکت نباید از حساب بانکی یا بازار عملیاتی شرکت دیگری قرض گرفته شود. یکسانبودن کد ارز، صحت انتخاب نرخ را اثبات نمیکند.
هشت کنترل برای ماژول حسابداری ارزی هوشمند
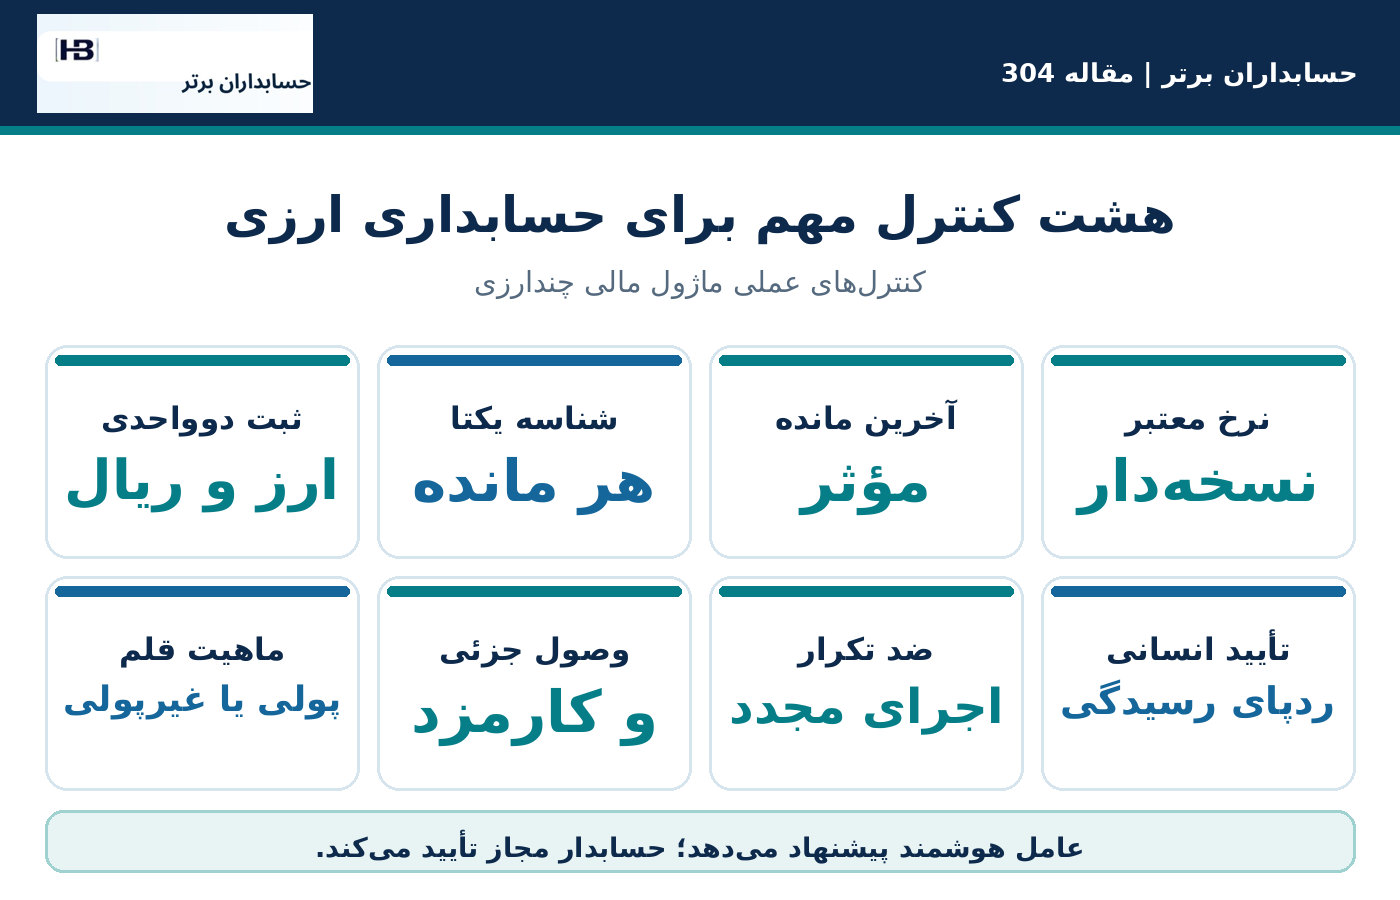
۱. دفتر دوواحدی قابل تطبیق: مقدار ارز و مبلغ به واحد پول عملیاتی در هر گردش، مستقل و قابل ردگیری باشند.
۲. هویت یکتای مانده: فاکتور، قسط، دریافتنی، سند تسعیر و پرداخت باید شناسه مرجع مشترک داشته باشند. شباهت مبلغ و نام مشتری کافی نیست.
۳. آخرین مبنای مؤثر: محاسبه تسعیر جدید از مانده دفتری پس از تمام اسناد مؤثر قبلی آغاز شود؛ سندهای معکوسشده یا حذفشده نیز لحاظ شوند.
۴. نرخ معتبر و نسخهدار: ارز، تاریخ، منبع نرخ، نوع معامله، شرایط تبدیل و اختیار تأییدکننده ثبت شوند. استفاده خودکار از نرخ بازار نامرتبط ممنوع باشد.
۵. کنترل نوع قلم: دریافتنی، پرداختنی، وجه نقد ارزی، موجودی کالا، پیشپرداخت و دارایی ثابت به یک قاعده تسعیر یکسان سپرده نشوند.
۶. آزمون تسویه جزئی و کارمزد: مبلغ تسویهشده، هزینه بانک، اختلاف نرخ و مانده باز بهطور مستقل محاسبه شوند.
۷. جلوگیری از ثبت تکراری: برای هر دوره، سند و نسخه قاعده، امکان تشخیص اجرای دوباره و اصلاح کنترلشده وجود داشته باشد.
۸. تأیید و ردپای حسابرس: عامل فقط پیشنهاد ثبت و شرح اختلاف بدهد؛ حسابدار مجاز محاسبه، انتخاب نرخ و آثار مالیاتی را تأیید کند.
ایده محصول برای «حسابداران برتر»: نگهبان چرخه تسعیر
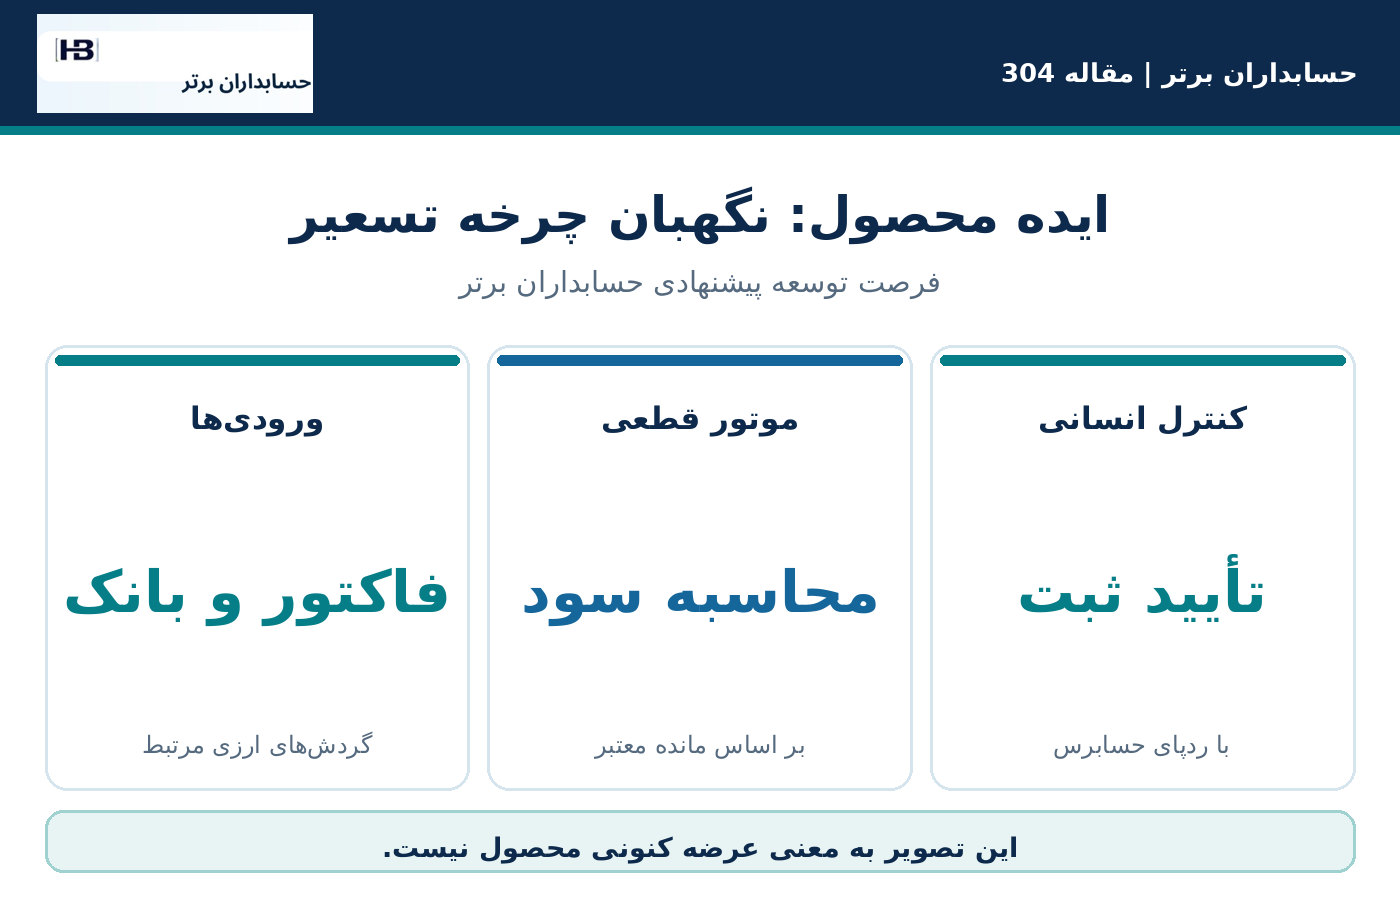
یک فرصت توسعه برای تولیدکننده نرمافزار مالی «حسابداران برتر» میتواند ماژول «نگهبان هوشمند چرخه تسعیر ارز» باشد؛ این پیشنهاد به معنی عرضه فعلی محصول نیست. ماژول از اطلاعات فاکتور ارزی، دفتر دریافتنی/پرداختنی، سندهای تسعیر قبلی و وضعیت تسویه بانکی مجاز استفاده میکند و پیش از ثبت جدید میپرسد: «آیا این سود قبلاً، بهطور کامل یا جزئی، شناسایی شده است؟»
هسته عددی باید قطعی و قابل بازاجرا باشد. نقش AI، یافتن رابطه بین اسناد، توضیح اختلاف و آمادهسازی پرونده بازبینی است. برای بازار ایران، پشتیبانی از ریال/تومان، تقویم شمسی، چندشرکتی، نرخهای معتبر متناسب با مقررات و شرایط معامله، سطوح دسترسی و ثبت تغییرات ضروری است. هیچ اتصال بانکی خارجی یا خودکارسازی مالیاتی بدون مجوز و بررسی انطباق نباید ادعا شود.
پایلوت عملی چهار هفتهای
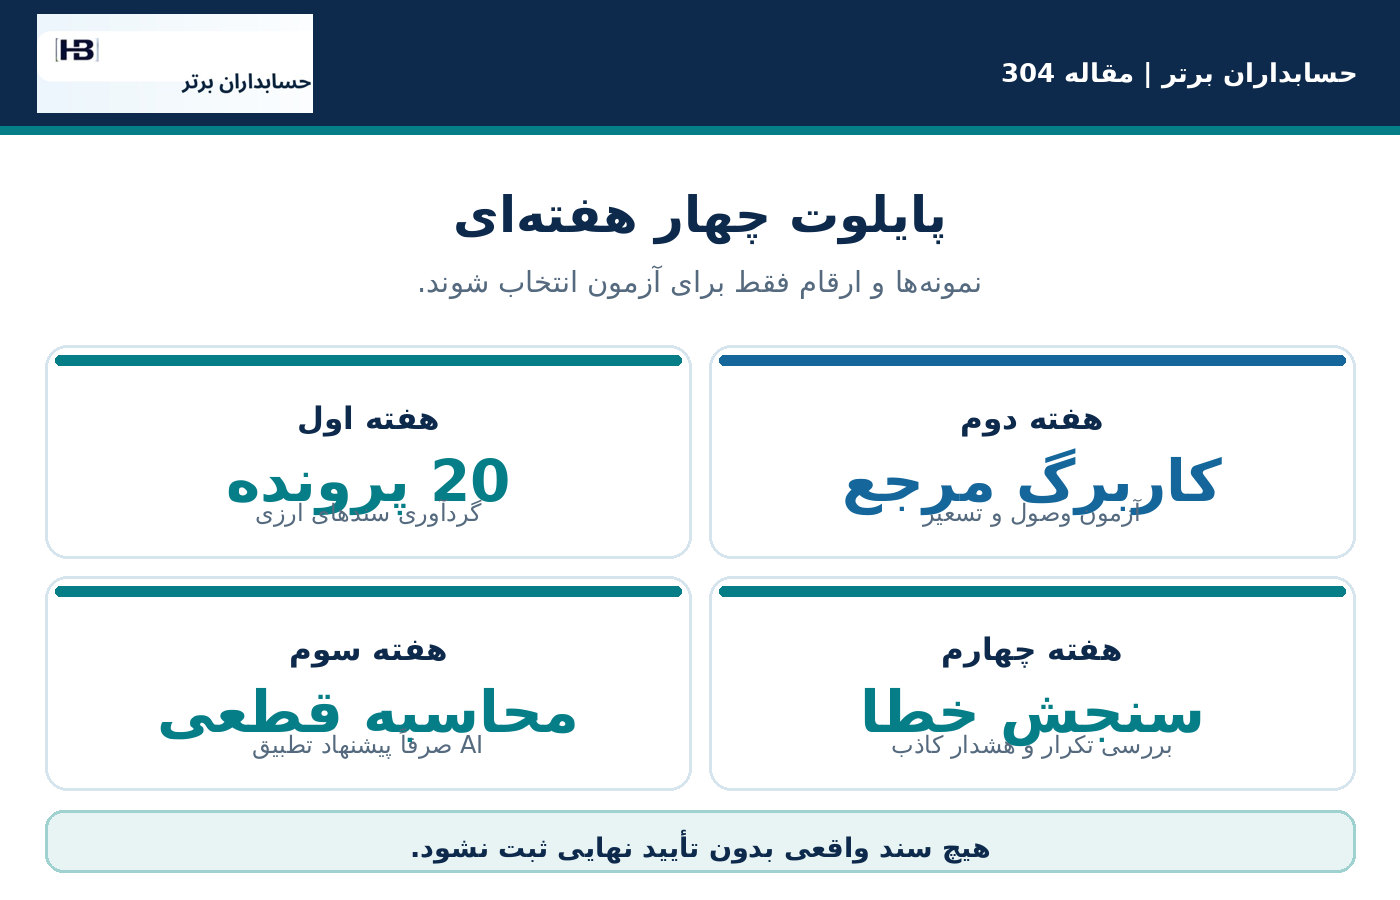
در هفته اول، ۲۰ پرونده ساختگی یا بینامسازیشده از دریافتنیها و پرداختنیهای ارزی انتخاب کنید. برای هر پرونده، مبلغ ارزی، واحد پول عملیاتی، نرخ شناخت اولیه، تاریخ پایان دوره، اسناد تسعیر و رویداد تسویه را استخراج کنید.
در هفته دوم، کاربرگ مرجع مستقل بسازید؛ نمونههایی شامل تسعیر بدون وصول، وصول کامل در دوره بعد، وصول جزئی، برگشت ثبت تسعیر، کارمزد و نرخ نامعتبر داشته باشید.
در هفته سوم، AI فقط ارتباط مدارک را پیشنهاد دهد و موتور قطعی سود/زیانِ افزایشی از آخرین مانده دفتری معتبر را حساب کند. هیچ ثبت قطعی بدون تأیید انجام نشود.
در هفته چهارم، دقت محاسبه، موارد تکرار سود، هشدارهای کاذب، اختلاف جمع ارزی و ریالی و مدت رسیدگی را بسنجید. کاهش زمان یا خطا را فقط با داده واقعی و روش اندازهگیری معتبر اعلام کنید.
جمعبندی: سود تسعیر از «آخرین مانده معتبر» شروع میشود
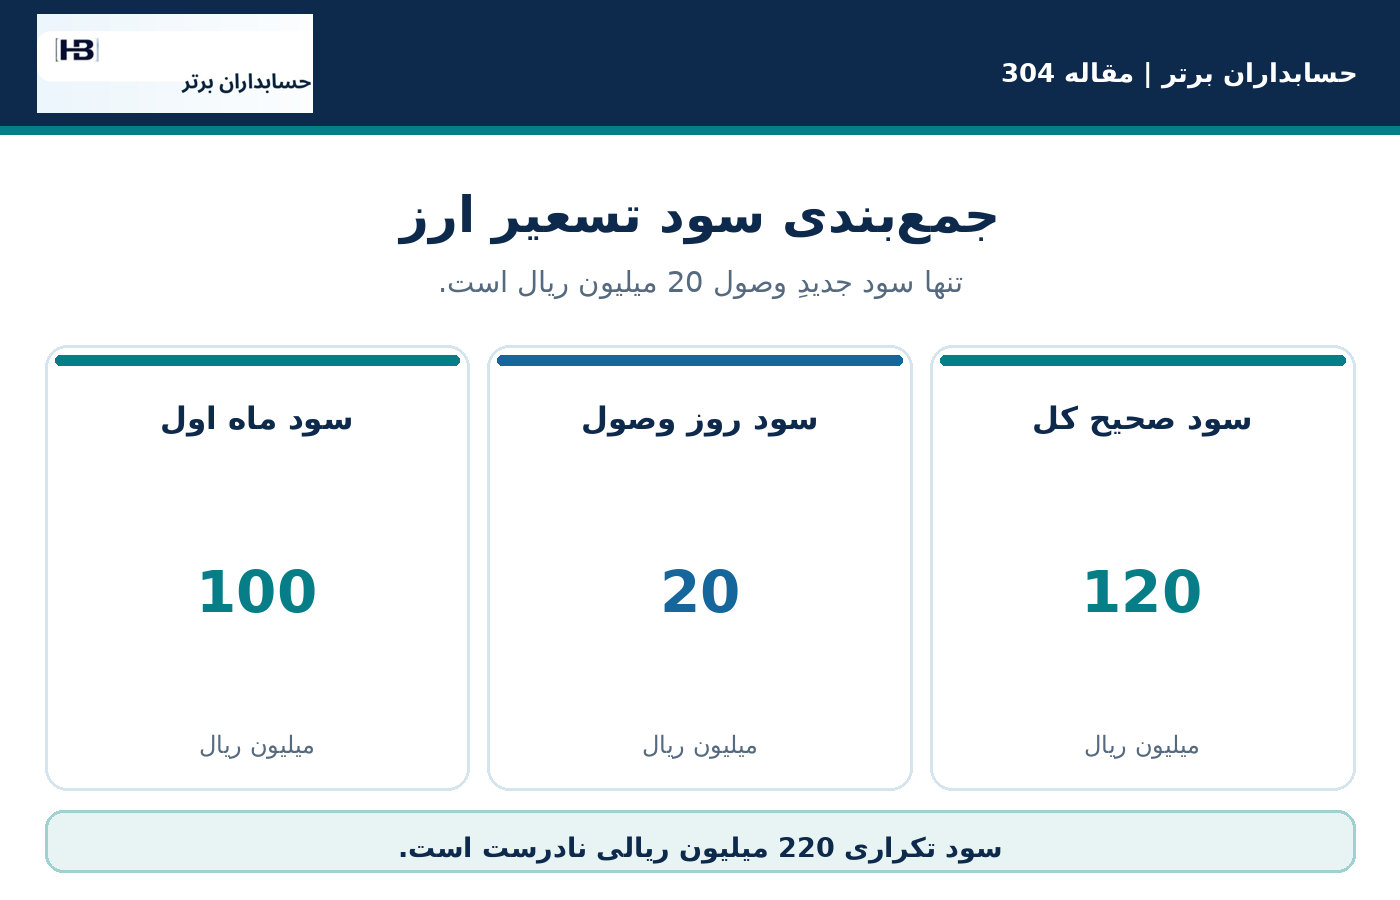
در مثال آموزشی، دریافتنی ۱۰ هزار دلاری ابتدا ۱٬۰۰۰ میلیون ریالارزش داشت؛ در پایان ماه اول به ۱٬۱۰۰ میلیون ریال رسید و ۱۰۰ میلیون ریال سود تسعیر ایجاد کرد. هنگام وصول، ارزش آن ۱٬۱۲۰ میلیون ریال شد و تنها ۲۰ میلیون ریال سود جدید به وجود آمد. در مجموع ۱۲۰ میلیون ریال سود تسعیر صحیح است.
اگر عامل هوشمند در مرحله وصول دوباره تمام تغییر ۱۲۰ میلیونی از نرخ اولیه را به سود اضافه کند، جمع سود شناساییشده ۲۲۰ میلیون ریال و ۱۰۰ میلیون ریال بیش از مقدار صحیح میشود. مغایرتگیری بانکی ممکن است در سطح ده هزار دلار بینقص باشد، اما نتیجه ریالی نادرست بماند.
یک نرمافزار مالی هوشمندِ قابل اعتماد نباید فقط بداند «چقدر پول رسید»؛ باید بداند «آخرین بار این طلب با چه ارزش دفتری و چه سندی ثبت شده بود». هوش مصنوعی مدارک را مرتبط میکند؛ موتور محاسباتی عدد را میسنجد؛ حسابدار نتیجه را تأیید میکند.
برای آشنایی با راهکارهای حسابداری مالی و ابزارهای هوشمند، به وبسایت حسابداران برتر مراجعه کنید.
مقالات مرتبط در حسابداران برتر
- مغایرتگیری بانکی با هوش مصنوعی؛ خطای پنج میلیون ریالی با اختلاف صفر
- تسهیم سربار پروژه با هوش مصنوعی؛ خطای تخصیص ۶۰ میلیون ریالی
- کنترل خریدهای تقسیمشده با AI؛ کشف چهار پرداخت ۹۸ میلیونی
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنید