


مقدمه: عنوان فاکتور «ارتقای دستگاه» است؛ آیا کل مبلغ دارایی میشود؟
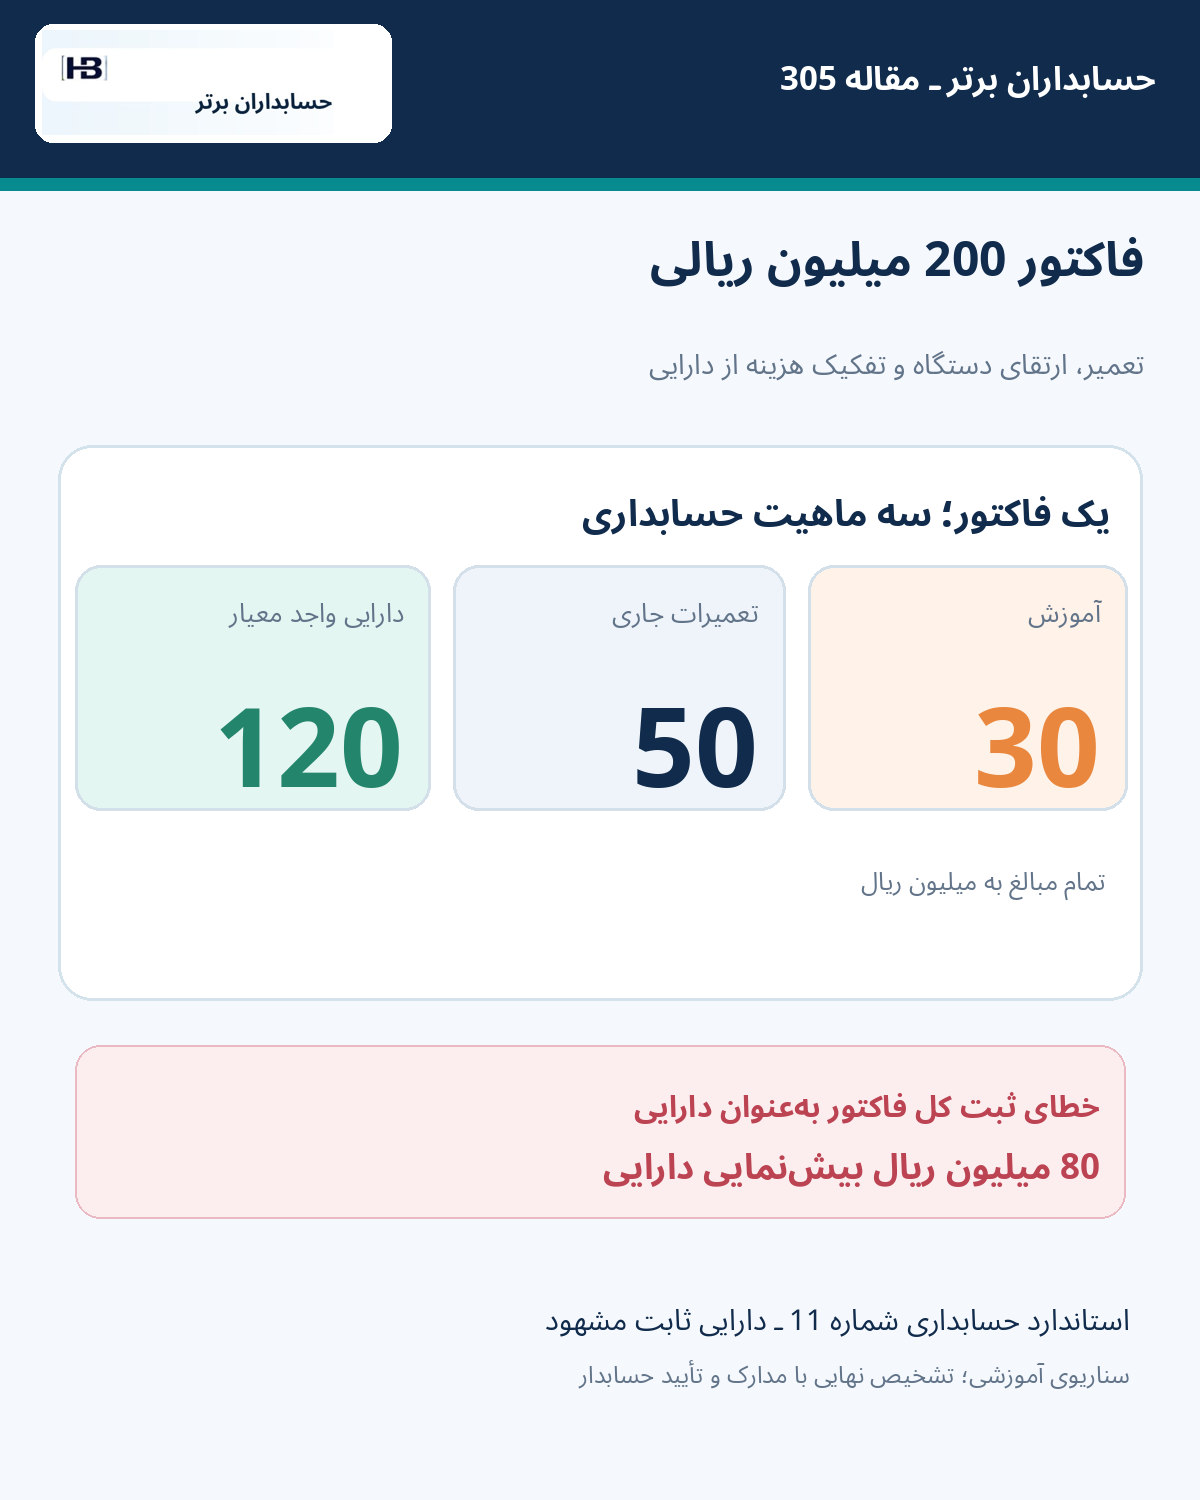
مدیر مالی یک شرکت تولیدی، یک فاکتور ۲۰۰ میلیون ریالی از پیمانکار تجهیزات دریافت میکند. شرح سربرگ فاکتور چنین است: «ارتقا، تعمیر و راهاندازی خط تولید». دستیار هوش مصنوعی به سابقه ثبتهای همین پیمانکار نگاه میکند و پیشنهاد میدهد: بدهکار دارایی ثابت مشهود ۲۰۰؛ بستانکار حسابهای پرداختنی ۲۰۰ میلیون ریال.
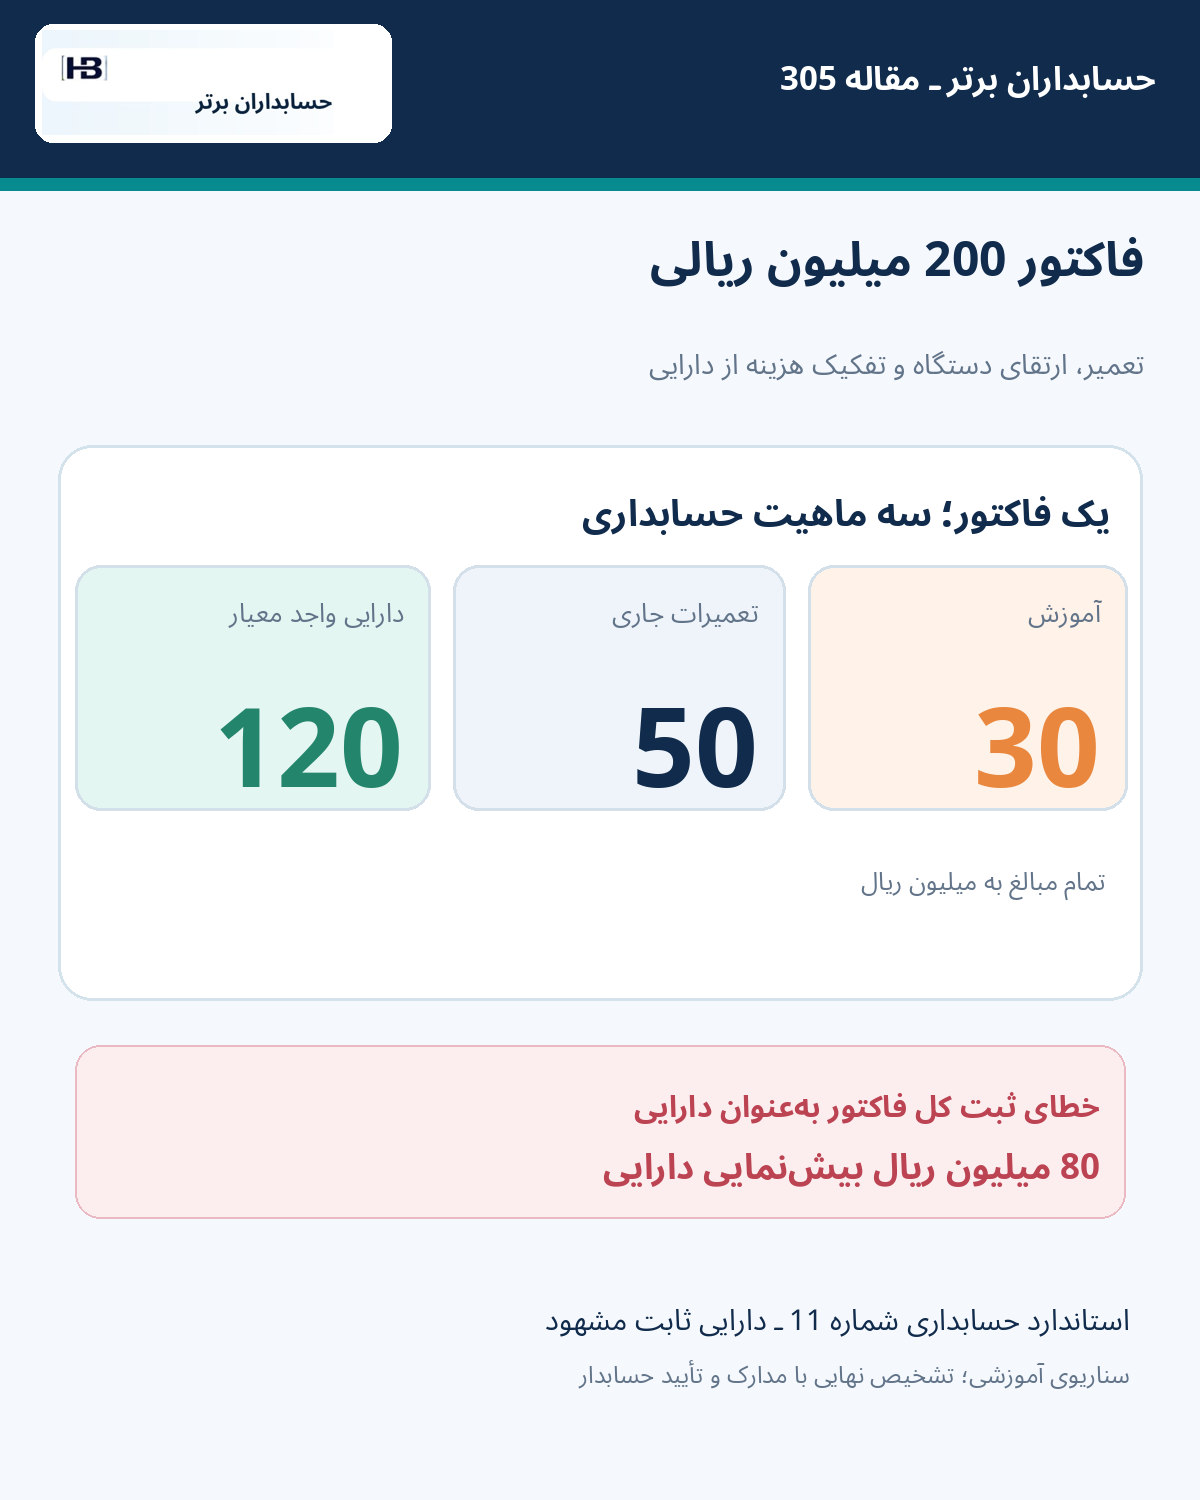
ثبت پیشنهادی از نظر بدهکار و بستانکار تراز است؛ اما سه خدمت متفاوت در یک سند جمع شدهاند: نصب ماژولی که ظرفیت عملکردی دستگاه را افزایش داده، سرویس دورهای برای حفظ وضعیت موجود و آموزش اپراتورهای خط. اگر همه اینها به حساب ماشینآلات منتقل شوند، ممکن است ۸۰ میلیون ریال مخارجی که در مفروضات مثال باید هزینه شناسایی شوند بهاشتباه در دارایی باقی بمانند.
اینجا مسئله هوش مصنوعی فقط خواندن دقیق متن PDF نیست. سامانه باید بپرسد چه چیزی واقعاً تحویل شده، چه تغییری در منافع اقتصادی آتی دارایی رخ داده و کدام مدرک این نتیجه را تأیید میکند؟
خبر امروز: سرمایهگذاری روی هوش مصنوعیای که قواعد نانوشته حسابداری را میآموزد
در ۳۰ اکتبر ۲۰۲۶، رسانه EU-Startups گزارش کرد شرکت اسپانیایی Talky Labs برای توسعه فناوری خودکارسازی عملیات حسابداری، ۱٫۵ میلیون یورو سرمایه مرحله پیشبذری جذب کرده است. طبق گزارش، این دور سرمایهگذاری در سپتامبر ۲۰۲۶ بسته شده؛ بنابراین زمان انتشار خبر را نباید با زمان انعقاد سرمایهگذاری یکسان گرفت.
فناوری مورد بحث، بنا بر توضیحات مؤسسان و گزارش رسانه، میکوشد از سوابق حسابداری، اسناد و دانش کارشناسان مالی، قواعد عملی و موارد استثنایی هر شرکت را استخراج کند. شرکت درباره سهم اسناد پردازششده بدون دخالت انسان و حجم داده پردازششده نیز اعدادی بیان کرده است؛ این ارقام ادعای شرکتاند و معیار مستقلی برای موفقیت در همه سازمانها محسوب نمیشوند.
اهمیت خبر برای حسابدار ایرانی از نام محصول یا مبلغ سرمایهگذاری فراتر میرود: خودکارسازی مرحله آسان ثبت سند کافی نیست؛ قواعد تصمیمگیری درباره اسناد ترکیبی، استثناها و شواهد باید به زبان قابل آزمون تبدیل شوند. مثال این مقاله یک سناریوی فرضی برای نمایش همین چالش است و وجود نقص در محصول Talky را ادعا نمیکند.
مثال عددی: یک فاکتور، سه ماهیت اقتصادی
تمام ارقام آموزشی و به میلیون ریال هستند. فرض میکنیم ماشینآلات یک واحد تولیدی پیشتر در وضعیت قابل بهرهبرداری بودهاند؛ شرکت برای کارکرد عادی آنها با پیمانکاری قرارداد بسته و پیمانکار در پایان کار، سه ردیف قابل تفکیک ارائه کرده است.
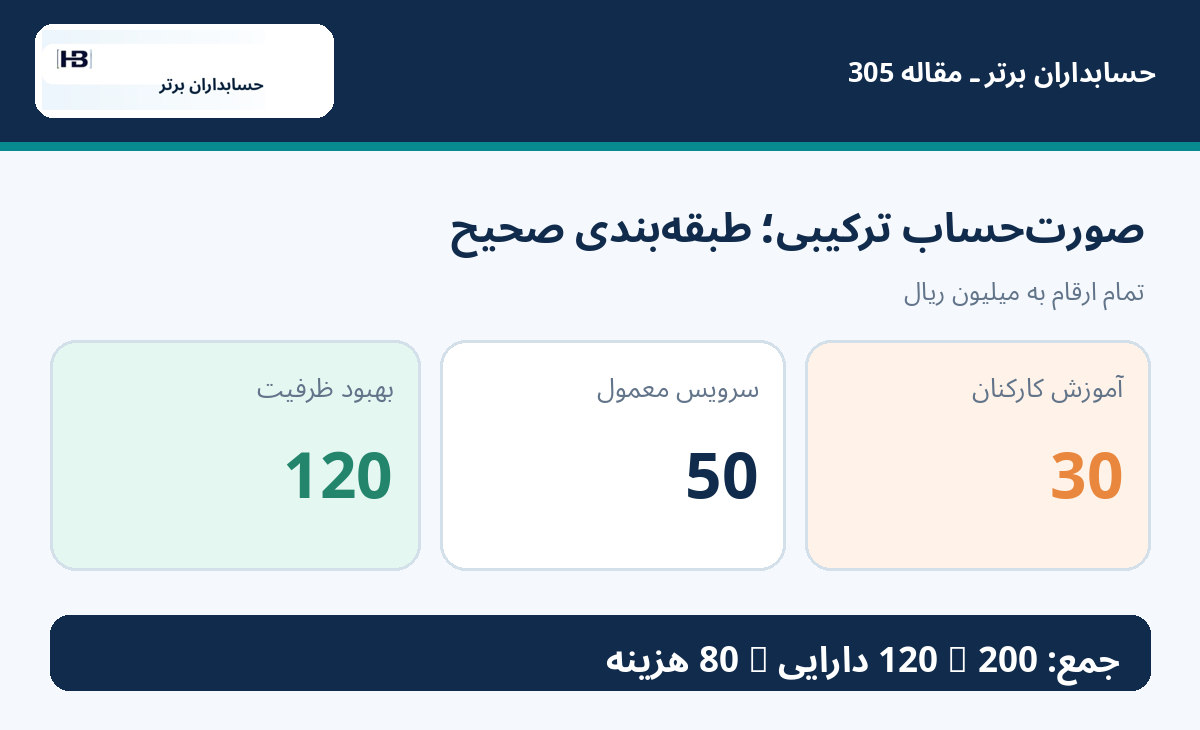
در این مثال فرض شده است معیارهای شناخت و اندازهگیری ماژول ۱۲۰ میلیونی احراز شده، هیچ جزء قدیمیِ مستلزم حذف مبلغ دفتری وجود ندارد، تعمیر ۵۰ میلیونی به موجودی کالا یا پروژه خاصی قابل انتساب نیست و آموزش ۳۰ میلیونی هزینه دوره است. مالیات و عوارض، تخفیف، کارمزد، استهلاک بعدی و آثار مالیات بر درآمد نیز از محاسبات حذف شدهاند.
اگر دستیار همه مبلغ ۲۰۰ را دارایی تشخیص دهد، در لحظه شناخت و پیش از محاسبه استهلاک یا سایر تعدیلات، مبلغ ثبتشده در دارایی ثابت ۸۰ میلیون ریال بیش از سهم واجد شرایط خواهد بود و هزینههای شناساییشده همان مثال ۸۰ میلیون ریال کمتر میشوند.
در نتیجه سود قبل از مالیات نیز، با ثابتبودن سایر عوامل، ۸۰ میلیون ریال بیش از مقدار صحیح نمایش داده میشود.
این ۸۰ میلیون خطای طبقهبندی فرضی است؛ نه مبلغ پرداخت اشتباه به پیمانکار یا تخلف اثباتشده.
نکته اصلی استاندارد حسابداری شماره ۱۱: بهبود با نگهداری برابر نیست
در استاندارد حسابداری شماره ۱۱ ایران، «داراییهای ثابت مشهود»، مخارج بعدی با توجه به معیارهای شناخت و آثارشان بررسی میشوند.
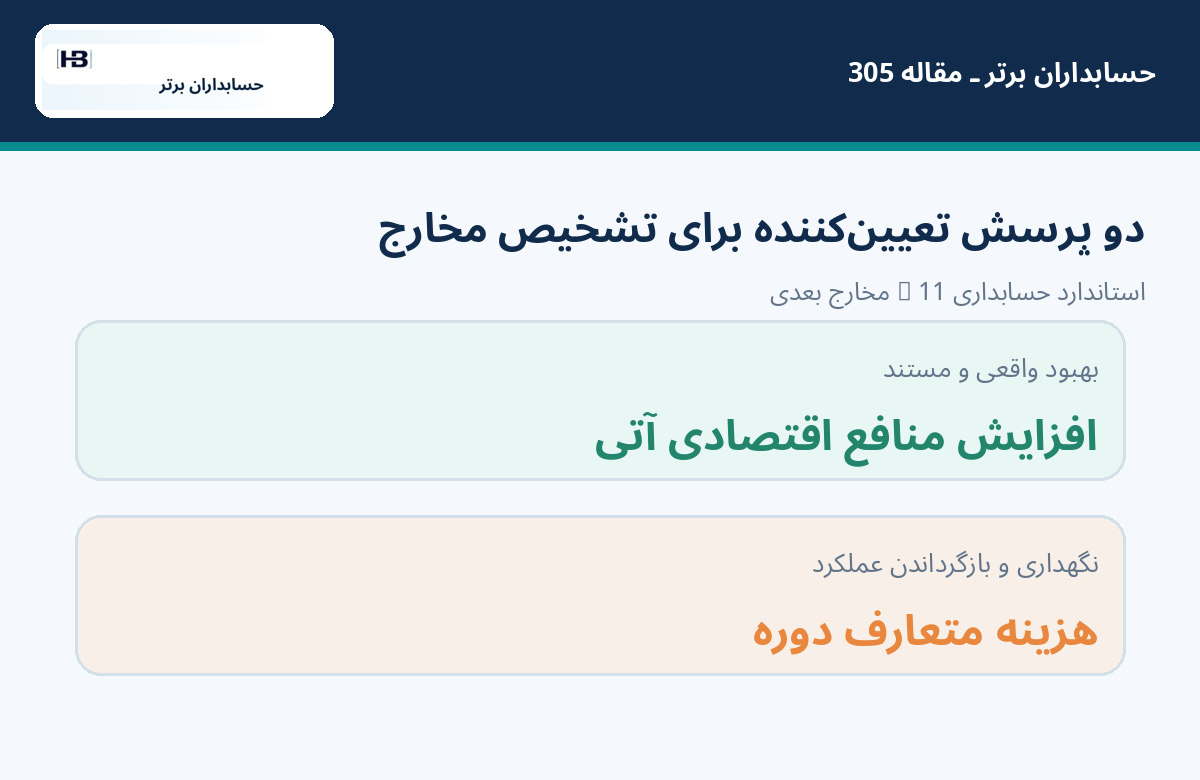
بند ۱۱ به شناسایی مخارج بعدیِ بهبود وضعیت دارایی، مشروط به احراز معیارها و افزایش منافع اقتصادی مورد انتظار اشاره میکند. بند ۱۲ به مخارج روزمره تعمیر و نگهداری میپردازد که معمولاً هنگام وقوع بهعنوان هزینه شناسایی میشوند. بند ۱۳ برای جایگزینی اجزای عمده و حذف مبلغ دفتری جزء قبلی، ملاحظات جداگانه دارد.
پس جمله «هر چیزی که عمر دستگاه را طولانی کند دارایی است» نیز بیش از حد ساده است.
حسابدار باید از واحد فنی بپرسد:
- عملکرد ارزیابیشده قبلی چه بوده و بعد از اقدام چه تغییری کرده است؟
- آیا هزینه بهطور اتکاپذیر قابل اندازهگیری است؟
- آیا معیارهای شناخت واقعاً برقرارند؟
- آیا مخارج فقط عملکرد موجود را حفظ کردهاند یا منافع اقتصادی مورد انتظار را افزایش دادهاند؟
برای سرویس متعارف، مانند روغنکاری، تنظیمات معمول یا رفع خرابی برای بازگرداندن عملکرد استاندارد، فقط بزرگبودن مبلغ دلیل کافی برای سرمایهایشدن نیست.
در جهت مقابل، نصب یک جزء واجد شرایط که ظرفیت قابل اندازهگیری تولید را افزایش میدهد، نباید صرفاً چون فروشنده عبارت «تعمیرات» را روی فاکتور نوشته، خودکار به هزینه دوره منتقل شود.
در استاندارد بینالمللی IAS 16 نیز پاراگرافهای ۱۲ و ۱۳ میان سرویس روزمره و مخارج جایگزینی اجزای واجد معیار شناسایی تفکیک قائلاند. البته برای واحدهای مشمول استانداردهای ایران، متن معتبر و بهروز استاندارد ایرانی و سایر الزامات مربوط مبنای نهایی است.
چرا آموزش اپراتور معمولاً بخشی از بهای دستگاه نیست؟
در این سناریو، ۳۰ میلیون ریال برای آموزش کارکنانی پرداخت شده که قرار است از دستگاه استفاده کنند.
ماژول پیش از آموزش آنان نصب، آزمایش و از نظر فنی آماده بهرهبرداری شده است. ازاینرو آموزش کارکنان، با مفروضات مثال، هزینهای برای آمادهکردن خود دارایی به وضعیت لازم برای استفاده موردنظر مدیریت نیست.
متن استاندارد حسابداری شماره ۱۱ ایران در بخش اجزای بهای تمامشده، مخارجی از جمله آموزش کارکنان را در نمونه مخارج غیرقابل منظور ذکر میکند.
باید میان آزمون فنی ضروری برای آمادهسازی دستگاه و آموزش کاربران پس از آمادگی دارایی تفاوت گذاشت.
اگر قرارداد پیمانکار فقط یک ردیف «نصب و آموزش» ارائه کرده باشد، AI نباید بدون مدرک یک نسبت دلخواه به این دو اختصاص دهد.
راه درست درخواست ریزفعالیت، صورتوضعیت، گزارش آزمون پذیرش و تأیید واحد فنی است. تا روشنشدن ترکیب مبلغ، نتیجه باید «نیازمند رسیدگی» باقی بماند.
ثبت حسابداری سادهشده در این مثال
فرض کنیم کار پیمانکار پذیرفته و بدهی ۲۰۰ میلیون ریالی بهدرستی ایجاد شده است.
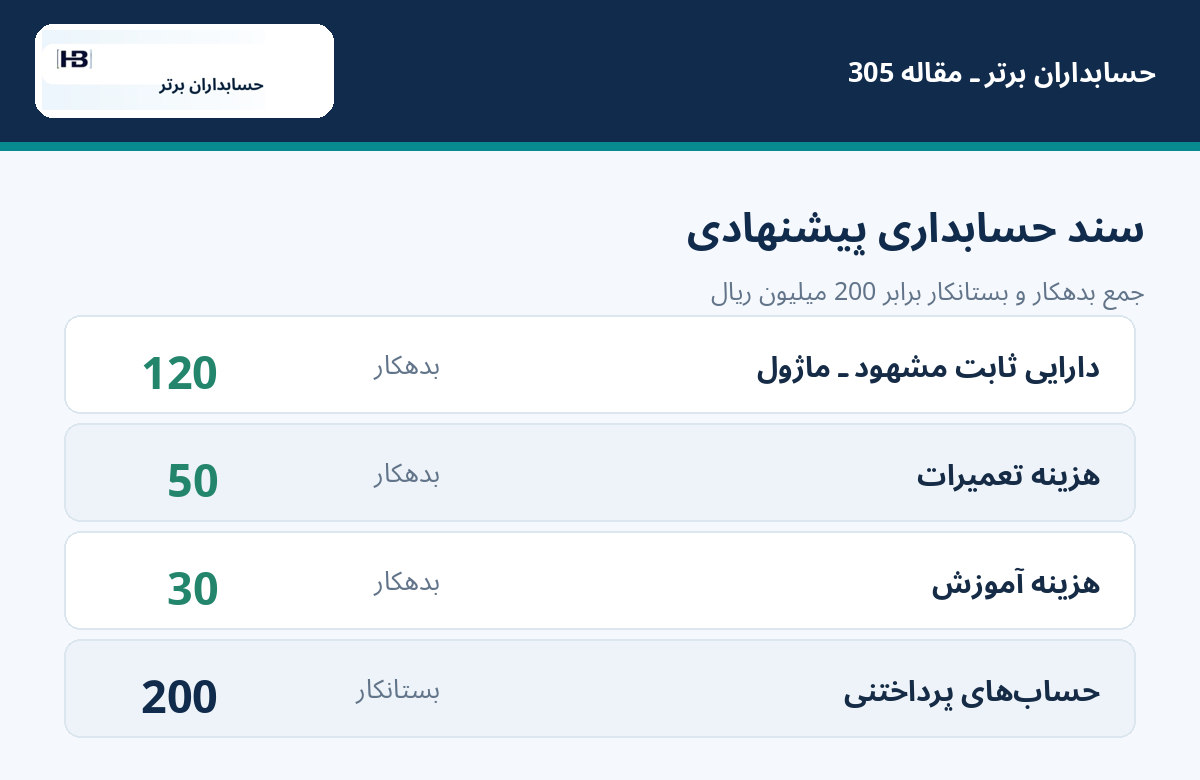
در زمان شناسایی اولیه و با مفروضات تصریحشده، کاربرگ پیشنهادی چنین است:
ثبت بهخودیخود پایان بررسی نیست.
پس از آن لازم است تاریخ آمادهبهکارشدن ماژول و الگوی استهلاک مربوط، هر جزء قبلی که باید از حساب خارج شود، سیاست اجزای دارایی و آزمونهای احتمالی کاهش ارزش بررسی شوند.
در این مقاله عمداً استهلاک را محاسبه نمیکنیم؛ موضوع اصلی، تشخیص ماهیت مخارج در زمان ثبت است و با مقالههای مربوط به «زمان آغاز استهلاک» تفاوت دارد.
همچنین در تولید واقعی، برخی هزینههای تعمیرات ممکن است حسب ماهیت و شرایط به سربار تولید و بهای موجودیها مربوط شوند؛ در این مثال برای روشنبودن محاسبه، فرض کردیم چنین شرایطی وجود ندارد.
بنابراین نباید الگوی ۱۲۰/۵۰/۳۰ را بدون تطبیق با محیط شرکت به همه صورتحسابها تعمیم داد.
چرا یادگیری از اسناد سال گذشته میتواند هم کمک کند و هم گمراهکننده باشد؟
فرض کنید نرمافزار یاد میگیرد ۹۰ درصد فاکتورهای سال گذشته پیمانکار تجهیزات به حساب دارایی ثابت ثبت شدهاند.
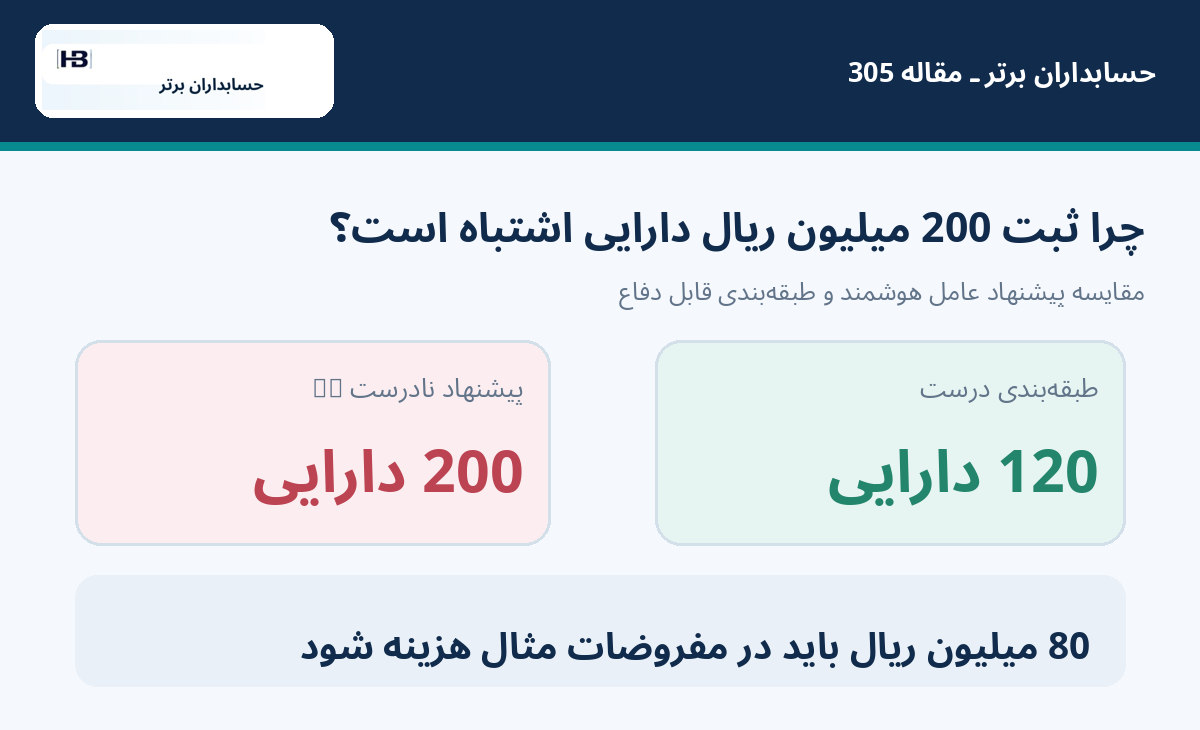
این الگوی آماری میتواند برای پیشنهاد اولیه مفید باشد، اما هیچ پاسخ قطعی درباره فاکتور امروز نمیدهد. فاکتورهای گذشته ممکن است فقط شامل خرید ماژول بوده باشند؛ فاکتور جدید ترکیبی از خرید ماژول، تعمیر و آموزش است.
از طرف دیگر، ممکن است در دفاتر قدیمی خودِ طبقهبندی نیز اشتباه بوده و سپس در زمان حسابرسی اصلاح شده باشد.
اگر مدل فقط سند اولیه را ببیند و سند اصلاحی یا نظر حسابرس را نبیند، اشتباه تاریخی را به رویه آینده تبدیل میکند.
برای حل این مشکل باید میان سه نوع داده تمایز گذاشت:
سابقه اتفاق افتاده: شاهدی از رفتار گذشته است.
سیاست مصوب: نشان میدهد قاعده مورد انتظار چیست.
تصمیم تخصصی تأییدشده: توضیح میدهد چرا برای یک مورد خاص، استثنا پذیرفته یا رد شده است.
در تعارض میان اینها، تصمیم نهایی به بررسی متخصص و چارچوب لازمالاجرا نیاز دارد.
از AI چه سؤالاتی بپرسیم تا به ثبت قابل رسیدگی برسیم؟
برای فاکتور مختلط، درخواست درست از عامل فقط «سند حسابداری بزن» نیست.
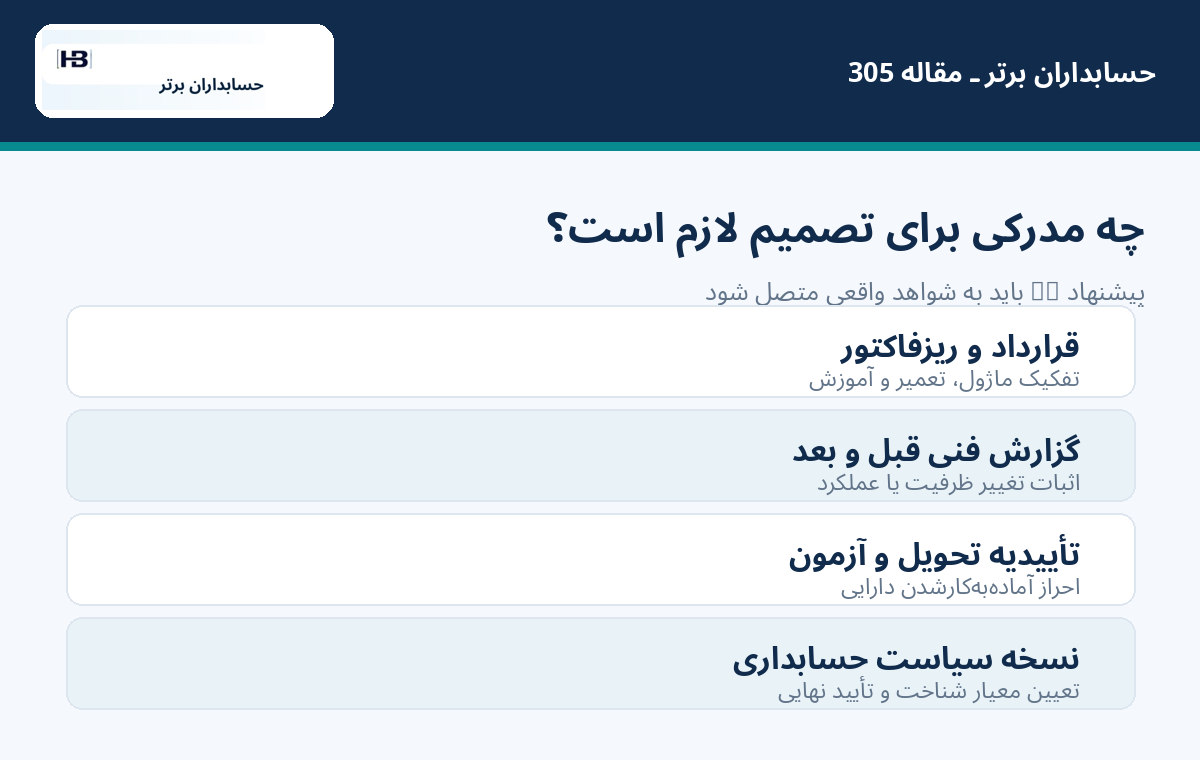
سیستم باید برای هر ردیف، فاکتور و قرارداد، ماهیت خدمت، دارایی یا پروژه مرتبط، گزارش تحویل، وضعیت فنی قبل و بعد، تاریخ آمادهبهکارشدن، مدرک مبنای مبلغ و سیاست حسابداری معتبر را درخواست کند.
برای مثال، عامل میتواند درباره ردیف ۱۲۰ میلیونی بنویسد:
«تأییدیه واحد فنی نشان میدهد ظرفیت اسمیِ قابل تحقق دستگاه نسبت به عملکرد ارزیابیشده قبلی افزایش یافته؛ پیشنهاد طبقهبندی سرمایهای، مشروط به بررسی معیارهای شناخت و تأیید حسابدار دارایی ثابت.»
درباره ردیف ۵۰ میلیونی میتواند گزارش تعمیرات معمول را به سند پیوند دهد و درباره ۳۰ میلیون آموزش، متن قرارداد و صورتجلسه آموزش را نشان دهد.
اگر فاکتور فاقد شرح ردیفی بود، پاسخ قابل اعتماد درخواست ریزصورتوضعیت است، نه تولید جزئیاتی که در هیچ سندی وجود ندارند.
مدل زبانی میتواند توضیح و جستوجو کند؛ موتور قواعد سقفها، جمعها، تاریخها و وضعیت مجوز را کنترل میکند؛ حسابدار مسئول قضاوت و ثبت نهایی را تصویب میکند.
هشت کنترل برای ماژول هوشمند تشخیص هزینه و دارایی
۱. طبقهبندی در سطح ردیف، نه تأمینکننده: یک پیمانکار میتواند در یک روز هم کالا و دارایی تحویل دهد، هم سرویس جاری و هم آموزش. تصمیم بر اساس نام فروشنده نادرست است.
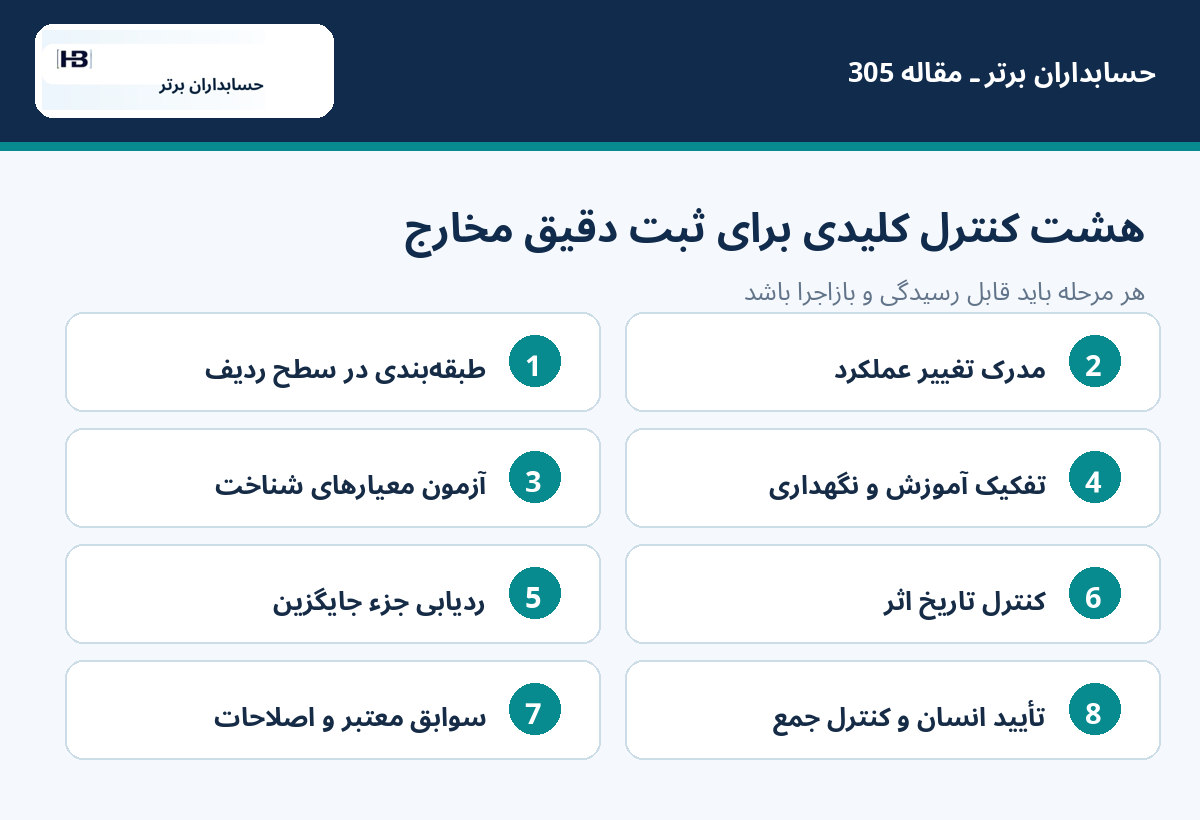
۲. مدرک تغییر عملکرد: برای هر مخارج بهبود، وضعیت عملکرد قبل و بعد، هدف فنی، نتیجه آزمون و مسئول تأیید ثبت شود.
۳. کنترل معیارهای شناخت: افزایش منافع مورد انتظار و اندازهگیری اتکاپذیر مبلغ جدا ارزیابی شوند؛ آستانه داخلی سرمایهایکردن، جای استاندارد را نمیگیرد.
۴. تفکیک آموزش و نگهداری: خدمات آموزش افراد و سرویس روزمره از مخارج رساندن خود دارایی به وضعیت بهرهبرداری مستقل نگهداری شوند.
۵. ردیابی قطعات جایگزینشده: اگر ماژول جدید جای یک جزء قبلی را گرفته، موضوع حذف مبلغ دفتری قبلی و برآوردهای مرتبط بررسی شود؛ جمع ساده مخارج افزوده کافی نیست.
۶. کنترل تاریخ اثر: تاریخ فاکتور، تاریخ تحویل، آزمون پذیرش و آمادهشدن دارایی برای استفاده میتوانند متفاوت باشند. هرکدام آثار جدا دارند.
۷. یادگیری فقط از سوابق معتبر: سندهای برگشتی، اصلاحات حسابرسی، تصمیمهای ردشده و نسخه منسوخ سیاست، بهعنوان نمونه «قاعده صحیح» به مدل تغذیه نشوند.
۸. تأیید و بازاجرا: جمع ردیفهای سرمایهای و جاری باید با کل فاکتور برابر باشد؛ برای هر طبقهبندی، سند و نسخه قاعده حفظ شود؛ ثبت قطعی بدون سطح اختیار مصوب انجام نشود.
اثر بر بودجه، سود عملیاتی و گزارش مدیریت
خطای ۸۰ میلیون ریالی فقط یک تفاوت سرفصل نیست.
در مفروضات مثال، دارایی ثابت بیشنمایی و هزینه دوره کمنمایی میشود و سود قبل از مالیات نیز در لحظه شناسایی بالا میرود.
در دورههای بعد، استهلاک اضافی احتمالیِ دارایی اشتباه طبقهبندیشده، اثر خطا را میان دورهها جابهجا میکند.
از نظر مدیریت نیز بودجه سرمایهای ممکن است بیشتر از میزان واقعی مصرف و بودجه تعمیرات و آموزش کمتر از میزان واقعی نشان داده شود.
اگر مدیر از روی همین داده، نرخ بازده سرمایهگذاری یا هزینه تعمیر هر دستگاه را محاسبه کند، دو شاخص ممکن است همزمان مخدوش شوند.
در نتیجه داشبورد باید علاوه بر ثبت حسابداری، اثر طبقهبندی بر بودجه سرمایهای، هزینه عملیاتی، مبلغ دفتری دارایی و جدول استهلاک را نمایش دهد؛ ولی هر مقدار محاسبهشده، با عنوان و وضعیت خاص خود، از عدد شناساییشده واقعی جدا بماند.
فرصت محصولی برای حسابداران برتر
برای شرکت تولیدکننده نرمافزار مالی «حسابداران برتر»، توسعه پیشنهادی «دستیار تصمیم مخارج سرمایهای و جاری» میتواند مکمل ماژول حسابهای پرداختنی، اموال و حسابداری صنعتی باشد.
این پیشنهاد یک فرصت طراحی است و به معنی عرضه فعلی چنین محصولی نیست.
نسخه اولیه نیازی به دادن اختیار ثبت خودکار به AI ندارد.
کاربر، فاکتور و مدارک تحویل را در محیط مجاز وارد میکند؛ عامل ردیفها و ادعاهای فنی را استخراج میکند؛ نرمافزار شواهد لازم برای هر نوع مخارج را مطالبه میکند؛ سپس کارشناس مسئول پیشنویس طبقهبندی و ثبت را تأیید یا اصلاح میکند.
برای بازار ایران، وجود کدینگ اموال، شناسه دستگاه، ریال و تومان، تقویم شمسی، مرکز هزینه، پروژه، کنترل دسترسی، تاریخچه تغییر طبقهبندی و انطباق با نسخه معتبر استانداردهای حسابداری اهمیت اساسی دارد.
ملاحظات مالیات، ارزش افزوده و هزینه قابل قبول مالیاتی باید مستقل و براساس اسناد و مقررات مرتبط بررسی شوند؛ سرمایهایشدن یا هزینهشدن در حسابداری مالی، بهخودیخود حکم پذیرش مالیاتی صادر نمیکند.
برنامه آزمون چهار هفتهای
هفته اول: ۳۰ فاکتور ترکیبی واقعیِ بینامسازیشده یا ساختگی انتخاب کنید؛ شامل بهبود ظرفیت، تعمیر معمول، تعویض جزء اصلی، آموزش، قطعات یدکی و خدمات مبهم. مجموعه پاسخ مرجع را حسابدار دارایی ثابت و مسئول فنی بهطور مستقل تأیید کنند.
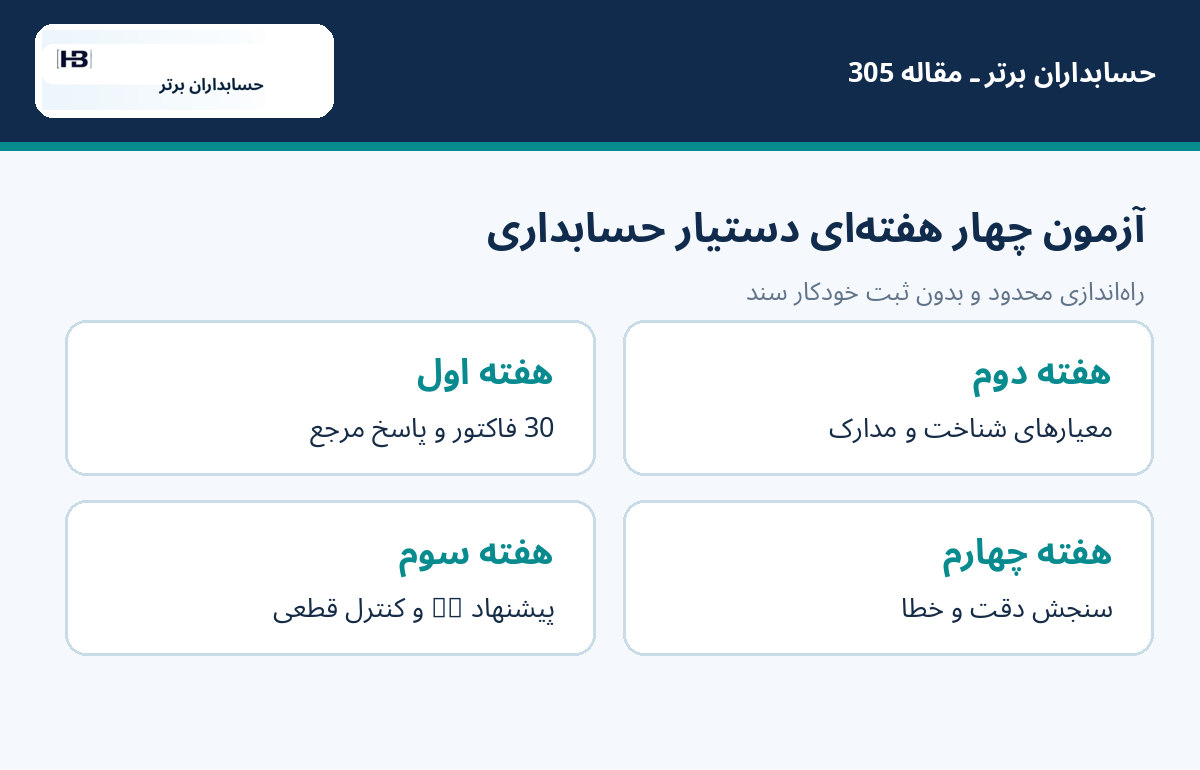
هفته دوم: برای هر نوع مخارج، چکلیست مدارک و معیارهای شناخت مصوب تعریف کنید. نمونههایی با عنوان فاکتور گمراهکننده و نمونههای اصلاحشده پس از حسابرسی نیز وارد کنید.
هفته سوم: AI فقط شرح سند، ارتباط دارایی و پیشنهاد طبقهبندی را استخراج کند. موتور قطعی جمع و یکتایی را بررسی کند و هیچ سندی خودکار قطعی نشود.
هفته چهارم: شاخصهای درصد طبقهبندی صحیح در سطح ردیف، مبلغ اشتباه طبقهبندیشده، پروندههای بدون مدرک، نرخ هشدار کاذب، زمان رسیدگی و کاملبودن ردپای تأیید را اندازه بگیرید.
موفقیت صرفاً کاهش زمان ورود اطلاعات نیست؛ کاهش اختلاف مستند بین ثبت پیشنهادی و قضاوت حرفهای تأییدشده است.
جمعبندی: هوش مصنوعی باید علت طبقهبندی را بداند، نه فقط کد حساب را
فاکتور فرضی ۲۰۰ میلیون ریالی، در نگاه اول یک خرید از پیمانکار تجهیزات بود.
پس از بررسی ماهیت سه ردیف، ۱۲۰ میلیون ریال بهبودِ واجد معیار شناخت دارایی، ۵۰ میلیون ریال سرویس معمول و ۳۰ میلیون ریال آموزش شناسایی شد.
در مفروضات مثال، انتقال کل ۲۰۰ میلیون به دارایی، ۸۰ میلیون ریال بیشنمایی دارایی و سود پیش از تعدیلات بعدی ایجاد میکرد.
دستیار حسابداری حرفهای نباید فقط از گذشته یاد بگیرد که این پیمانکار معمولاً زیر چه کدی ثبت میشود؛ باید برای هر تصمیم، ماهیت اقتصادی، معیار استاندارد، شاهد فنی و تأیید انسان مسئول را کنار هم قرار دهد.
برای آشنایی با راهکارهای هوشمند مالی و حسابداری:
مقالات مرتبط
عضویت در حسابداران برتر
برای پیگیری مقالههای تخصصی، آشنایی با نرمافزارهای مالی و ابزارهای هوشمند، از خدمات حسابداران برتر بازدید کنید.