


مقدمه: بدون خرید جدید، هزینه استهلاک تغییر کرد
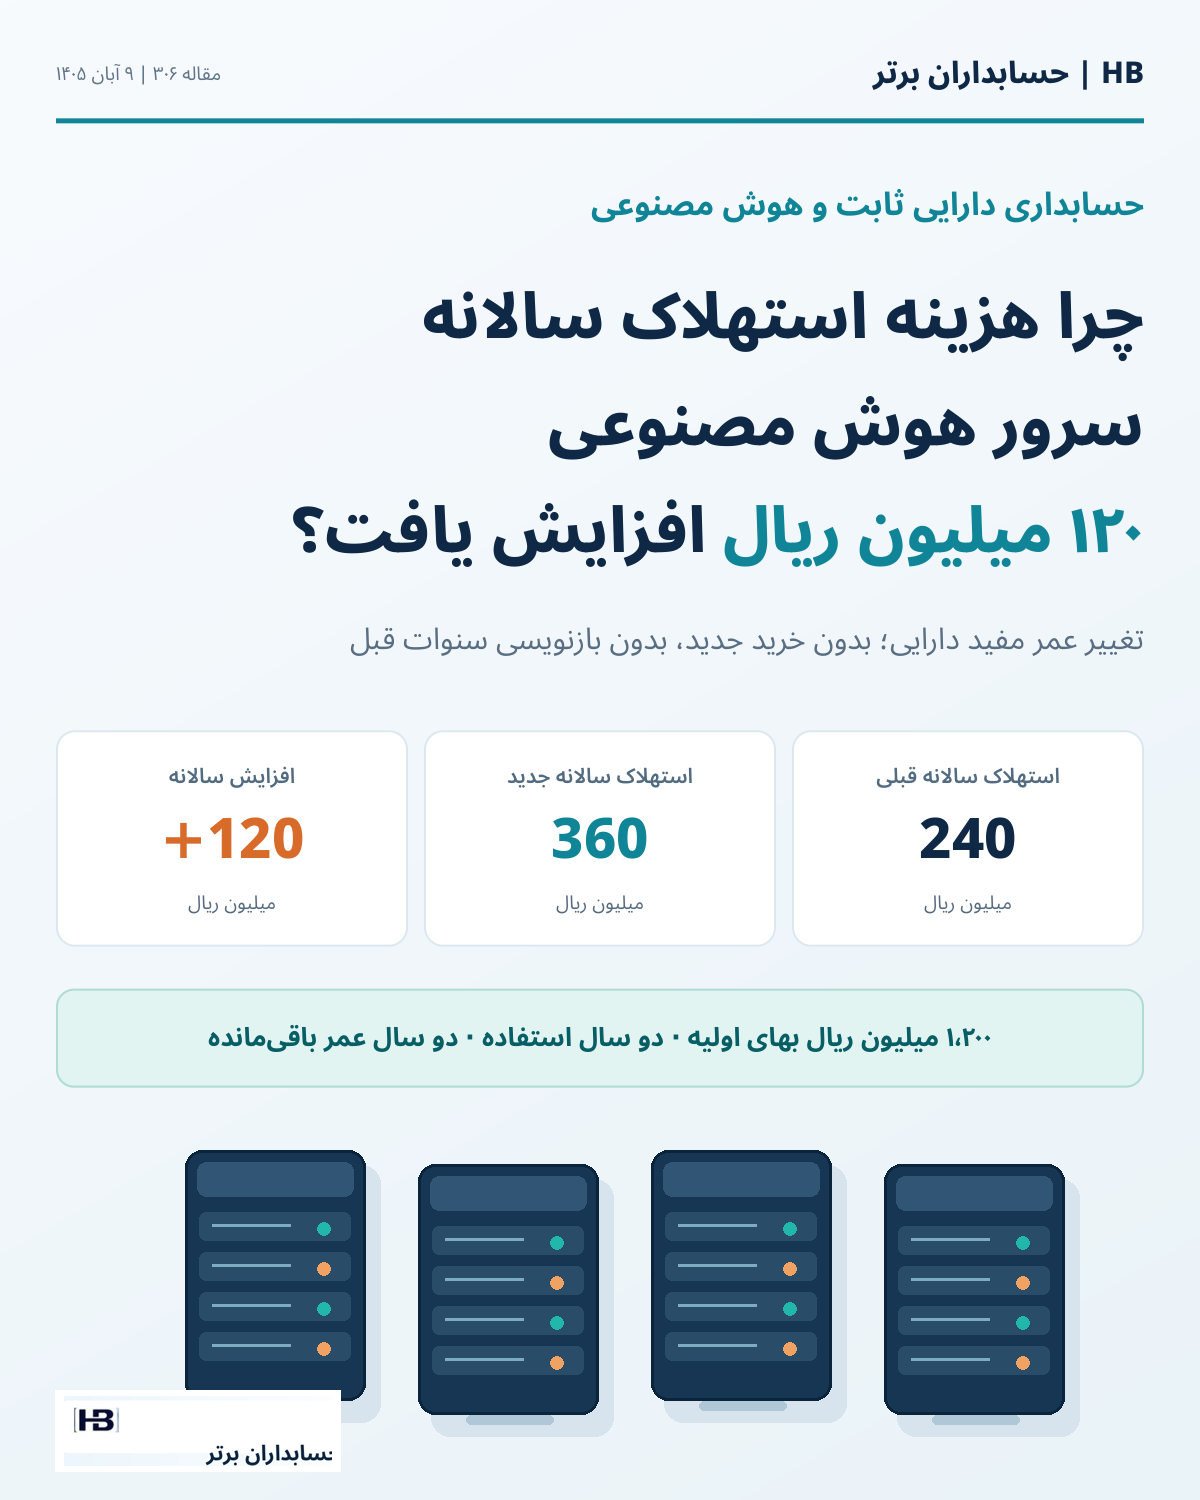
یک شرکت خدمات داده، دو سال قبل مجموعهای از سرورها و تجهیزات پردازش هوش مصنوعی را با بهای تمامشده ۱٬۲۰۰ میلیون ریال به بهرهبرداری رسانده است. عمر مفید آن در زمان شناسایی، پنج سال و ارزش باقیمانده برای سادهسازی صفر برآورد شده بود. واحد مالی با روش خط مستقیم، سالانه ۲۴۰ میلیون ریال استهلاک ثبت میکرد.
در پایان سال دوم، واحد فنی شواهد تازهای ارائه میدهد: بهدلیل تغییر نیاز پردازشی، هزینه برق و نگهداری و برنامه جایگزینی تجهیزات، انتظار میرود سرور فقط دو سال دیگر در فرایند شرکت منافع اقتصادی ایجاد کند؛ نه سه سال باقیمانده مطابق برآورد اولیه. حسابدار به جای محاسبه خودکار بر اساس عمر قدیمی، باید هزینه استهلاک آتی را مجدداً محاسبه کند.
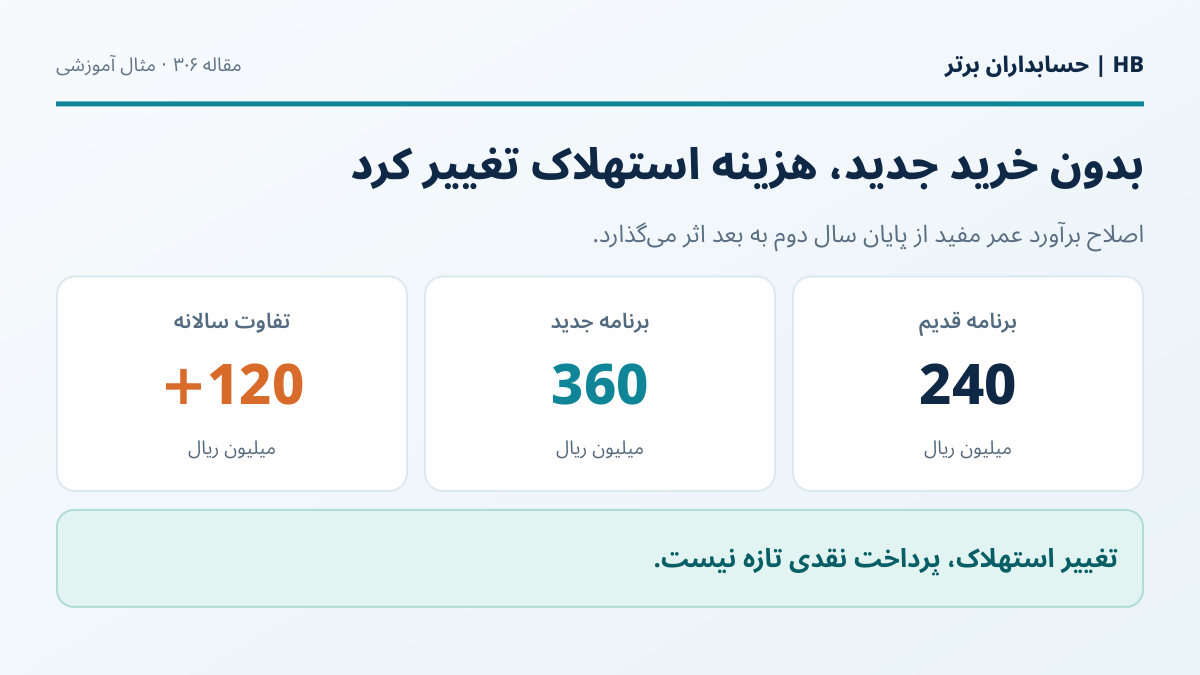
نتیجه در مفروضات این مثال، ۳۶۰ میلیون ریال استهلاک سالانه بهجای ۲۴۰ میلیون ریال است؛ یعنی ۱۲۰ میلیون ریال افزایش سالانه در دو سال آینده. هیچ خرید یا پرداخت نقدی تازهای رخ نداده، اما سود عملیاتی دورههای آتی ــ با فرض ثبت استهلاک در هزینه دوره ــ کاهش پیدا میکند. این یک تغییر برآورد حسابداری است، نه لزوماً اشتباه سنوات قبل.
خبر تازه: چرا عمر مفید تراشههای هوش مصنوعی زیر ذرهبین رفت؟
در ۲۹ اکتبر ۲۰۲۶، تحلیل رویترز Breakingviews مسئله عمر مفید سرورها، تراشههای پردازشی و تجهیزات مراکز داده را بررسی کرد. طبق گزارش، شرکتهایی مانند Alphabet، Amazon، Meta و Microsoft برای بخش بزرگی از این تجهیزات دورههای استهلاک چندساله و عمدتاً در حدود پنج تا شش سال را گزارش کردهاند. رویترز اشاره میکند Amazon در سال ۲۰۲۵، برآورد عمر مفید بخشی از تجهیزات سروری و شبکهای خود را از شش به پنج سال کاهش داده است.
تحلیل سناریویی منتشرشده همراه گزارش، اثر احتمالی ۳۶ میلیارد دلار کاهش مجموع سود خالص چهار شرکت در سال ۲۰۲۷ را برای یک سناریوی کوتاهترشدن عمر مفید تخمین میزند. این رقم پیشبینی قطعی، گزارش زیان تحققیافته یا الزام استاندارد برای کوتاهکردن عمر تجهیزات نیست؛ نتیجه فرضهای یک مدل تحلیلی درباره ترکیب و حجم داراییها، مالیات و سودآوری است.
پیام برای شرکت ایرانی روشن است: حتی اگر سختافزار بهدرستی خریداری و ثبت شده باشد، مناسببودن عمر مفید اولیه باید در طول استفاده بررسی شود. سرعت پیشرفت تکنولوژی یک نشانه برای بررسی است، نه مجوز تغییر دلخواه نرخ استهلاک.
مثال عددی: از عمر مفید پنجساله به چهار سال استفاده مورد انتظار
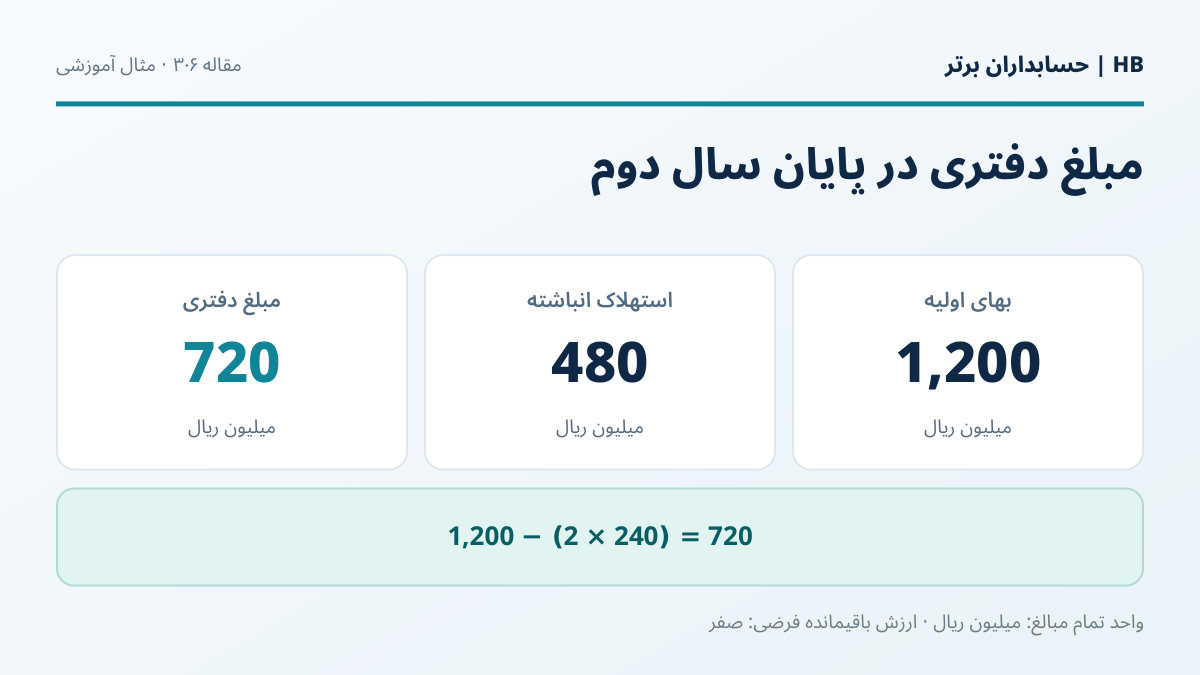
همه ارقام این مثال فرضی، واحد مبالغ میلیون ریال و مبنای گزارشگری، حسابداری مالی شرکت فرضی است. فرض میکنیم دارایی مشهود تحت مالکیت شرکت و آماده بهرهبرداری بوده، روش خط مستقیم با الگوی مصرف منافع تناسب دارد، ارزش باقیمانده صفر است، تجدید ارزیابی یا کاهش ارزش و مخارج بهسازی رخ نداده، و دو سال کامل استهلاک در گذشته ثبت شده است.
محاسبه نخست: ۱٬۲۰۰ ÷ ۵ = ۲۴۰ میلیون ریال استهلاک سالانه اولیه.
محاسبه دوم: ۱٬۲۰۰ − (۲ × ۲۴۰) = ۷۲۰ میلیون ریال مبلغ دفتری دارایی در زمان بازنگری.
اگر فرض قدیمی ادامه مییافت، برای سه سال بعد ۷۲۰ ÷ ۳ = ۲۴۰ میلیون ریال استهلاک سالانه پیشبینی میشد.
اما با شواهد جدید و برآورد دو سال عمر مفید باقیمانده، هزینه دوره آتی برابر است با ۷۲۰ ÷ ۲ = ۳۶۰ میلیون ریال.
اختلاف سالانه: ۳۶۰ − ۲۴۰ = ۱۲۰ میلیون ریال.
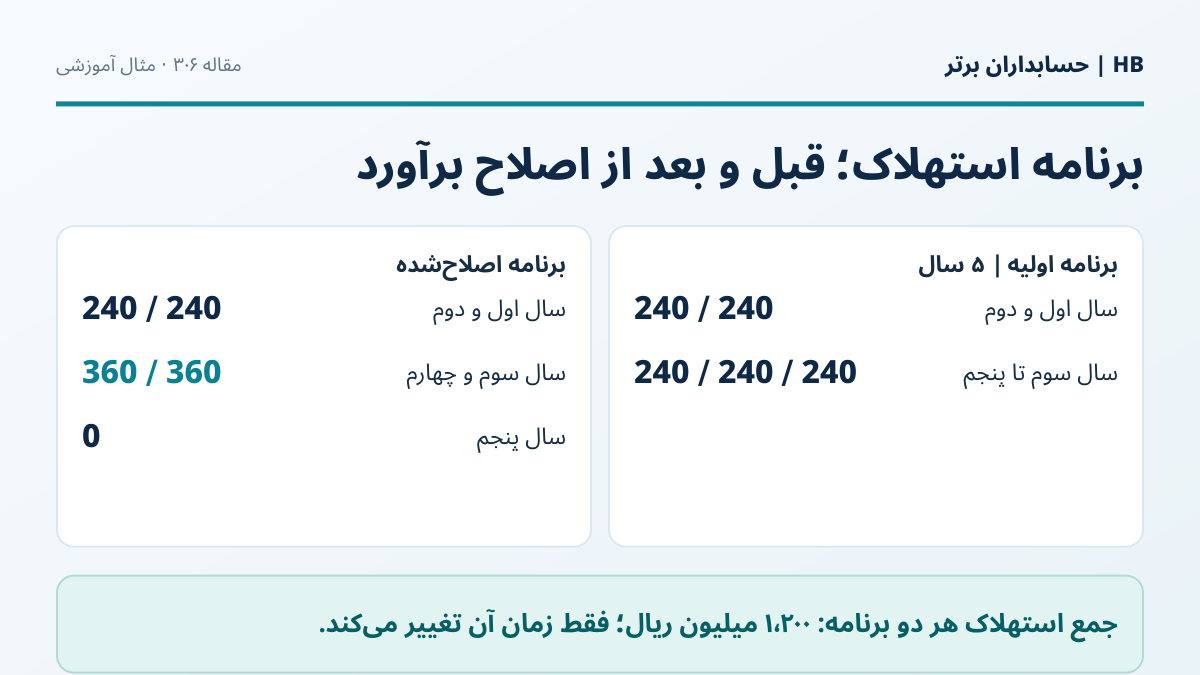
نکته کلیدی این جدول آن است که کل بهای استهلاکپذیر ۱٬۲۰۰ میلیون ریال تغییر نکرده؛ زمان شناسایی هزینه بین سالها تغییر کرده است. در سناریوی ما جمع افزایش سال سوم و چهارم ۲۴۰ میلیون ریال است، اما سال پنجم به همان مقدار استهلاک کمتری دارد. این تفاوت زمانی، در هر دوره میتواند بر سود، شاخصهای عملکرد و تحلیل بودجه اثر بگذارد.
چرا استهلاک دو سال گذشته را از اول بازنویسی نمیکنیم؟
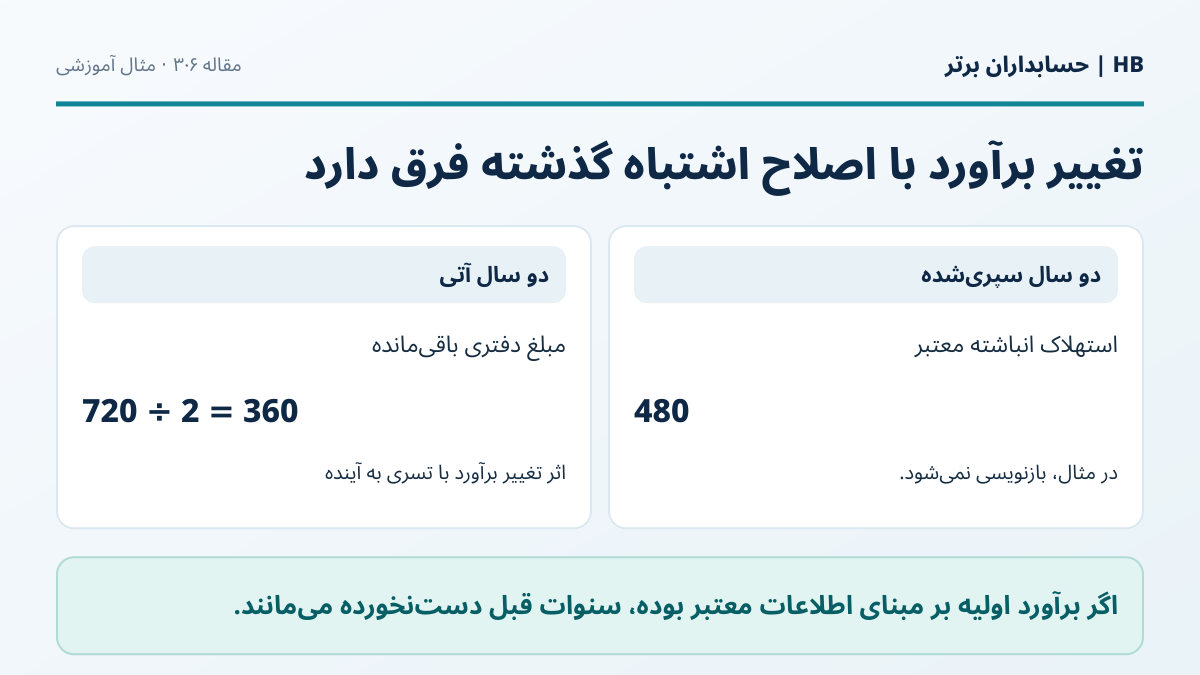
اگر عمر مفید اولیه پنجساله در زمان تعیین آن مبتنی بر اطلاعات معقول و معتبر بوده و اکنون اطلاعات تازهای درباره نحوه استفاده و طول عمر اقتصادی حاصل شده است، کوتاهشدن برآورد معمولاً تغییر در برآورد حسابداری است. در این وضعیت، اصل حسابداری تغییر را با تسری به آینده منعکس میکند.
در استاندارد حسابداری شماره ۳۴ ایران با عنوان «رویههای حسابداری، تغییر در برآوردهای حسابداری و اشتباهات»، بندهای ۳۳ و ۳۵ تا ۳۷ به تجدیدنظر در برآورد بر اثر اطلاعات جدید و شناسایی اثر تغییر در دوره جاری و دورههای آتی میپردازند؛ بند ۳۷ تغییر عمر مفید دارایی استهلاکپذیر را از نمونههای اثرگذار بر استهلاک دورههای باقیمانده بیان میکند.
با فرض اینکه بازنگری دقیقاً در پایان سال دوم تصویب و از شروع سال سوم اعمال شده است، مبلغ ۴۸۰ میلیون ریال استهلاک انباشته پیشین دستنخورده میماند و فقط ۷۲۰ میلیون ریال مبلغ دفتری باقیمانده در عمر مفید جدید تخصیص مییابد.
اما اگر ثابت شود شرکت از ابتدا اسناد قطعی مهمی را نادیده گرفته یا اشتباه محاسباتی داشته است، پرونده ممکن است به اصلاح اشتباه دورههای قبل مربوط شود و دیگر نمیتوان صرفاً برچسب تغییر برآورد بر آن زد. تشخیص این مرز به مستندات زمان تصمیم اولیه نیاز دارد.
استاندارد حسابداری شماره ۱۱ درباره عمر مفید چه میگوید؟
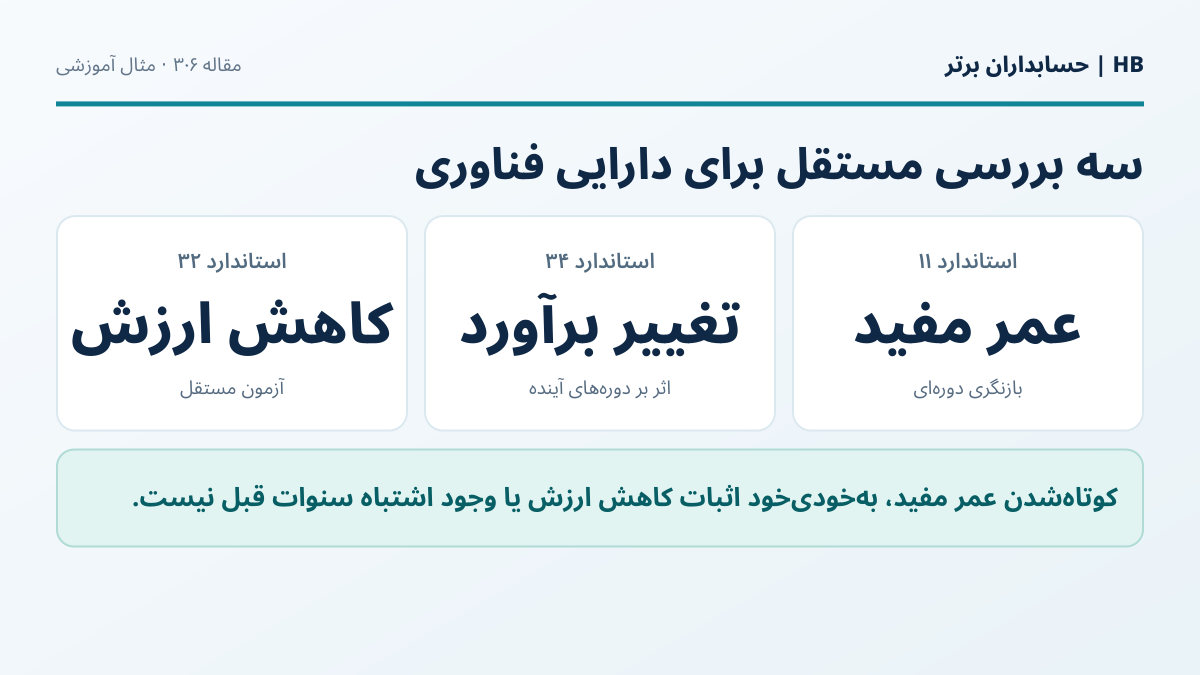
در متن در دسترس استاندارد حسابداری شماره ۱۱ ایران «داراییهای ثابت مشهود»، بند ۴۸ بازنگری عمر مفید دستکم در پایان هر دوره مالی را مقرر میکند. بند ۵۲ عواملی از جمله نابابی فنی و محدودیت منافع اقتصادی را در برآورد عمر مفید مطرح میکند و بند ۵۳ یادآور میشود که عمر مفید از منظر استفاده مورد انتظار خود واحد تجاری تعیین میشود؛ ممکن است این دوره از عمر اقتصادی کل تجهیز کوتاهتر باشد.
نسخه منتشرشده از استاندارد ۱۱ در این منبع، برای نحوه تغییر برآورد به استاندارد قدیمی شماره ۶ ارجاع میدهد. برای رسیدگی به تغییر برآورد در چارچوب استانداردهای جاری بنگاه، باید استاندارد شماره ۳۴ و نسخه معتبر الزامات قابل اعمال نیز کنترل شود؛ استناد مکانیکی به ارجاع قدیمی صحیح نیست.
در استاندارد بینالمللی IAS 16 نیز بند ۵۱ بر بازنگری دستکم سالانه عمر مفید و ارزش باقیمانده تأکید دارد. این چارچوب نشان میدهد برآورد عمر مفید یک فیلد ثابت و غیرقابل بازنگری در نرمافزار اموال نیست.
آیا ورود تراشه جدید یعنی سرور قبلی باید سریعتر مستهلک شود؟
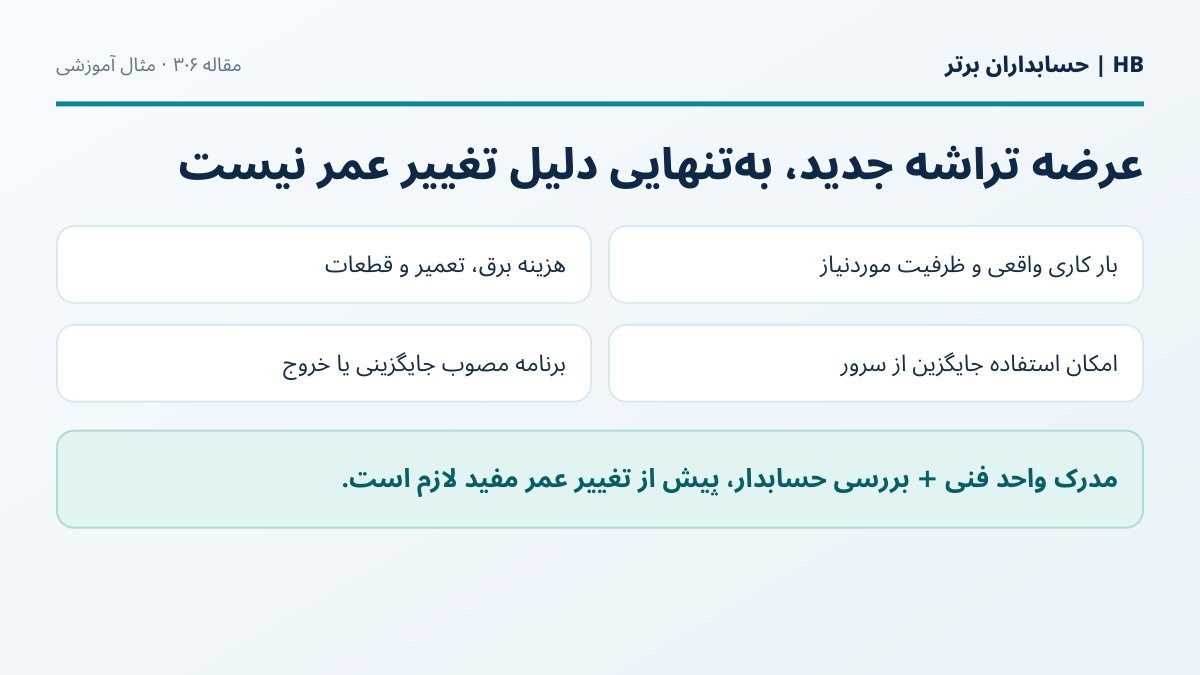
خیر، نه بهتنهایی. انتشار نسل جدید تراشه یا افزایش سرعت پردازنده، صرفاً یک نشانه برای بررسی احتمال نابابی فنی یا تجاری است. برای تعیین عمر باقیمانده باید اطلاعات مرتبط با عملیات واقعی همان شرکت بررسی شود.
ممکن است سرور قدیمی دیگر برای آموزش مدلهای بسیار بزرگ مناسب نباشد، اما برای پردازش داده، میزبانی نرمافزار داخلی یا اجرای مدلهای کوچک همچنان استفاده اقتصادی مؤثر داشته باشد. برعکس، ممکن است مصرف برق، هزینه تعمیر، کمبود قطعات، محدودیت امنیتی یا کاهش تقاضای مشتری، ادامه استفاده را زودتر از برنامه قبلی غیر اقتصادی کند.
حداقل چهار پرسش برای واحد فنی و مدیر مالی مهم است: ظرفیت لازم برای بار کاری آینده چقدر است؟ آیا تجهیز میتواند به وظیفهای با ارزش اقتصادی منتقل شود؟ هزینه عملیاتی ادامه استفاده نسبت به جایگزین چیست؟ برنامه مصوب جایگزینی یا خروج از خدمت چه زمانی است؟
هوش مصنوعی میتواند این شواهد را دستهبندی کند و گزینهها را مقایسه کند؛ ولی حق ندارد فقط براساس اخبار عرضه تراشه جدید، عمر مفید همه داراییهای همنام را یک سال کاهش دهد.
تفاوت تغییر عمر مفید با کاهش ارزش و کنارگذاری دارایی
سه وضعیت را باید مستقل بررسی کرد.
تغییر عمر مفید: شرکت انتظار دارد دارایی همچنان منفعت ایجاد کند، اما دوره باقیمانده استفاده کوتاهتر یا بلندتر شده است؛ در شرایط مثال، مبلغ دفتری موجود بر سالهای باقیمانده تقسیم میشود.
کاهش ارزش: شواهد ممکن است نشان دهد مبلغ دفتری بیشتر از مبلغ بازیافتنی است. این موضوع با آزمونها و معیارهای استاندارد حسابداری شماره ۳۲ «کاهش ارزش داراییها» بررسی میشود. کوتاهشدن عمر مفید میتواند نشانهای برای بررسی باشد، اما بهتنهایی مبلغ زیان کاهش ارزش را تعیین نمیکند.
واگذاری یا خروج از شناسایی: اگر دارایی فروخته، کنار گذاشته یا شرایط حذف از حساب احراز شده باشد، دیگر موضوع فقط اصلاح نرخ استهلاک آتی نیست؛ آثار خروج دارایی، مبالغ دریافتشده و سود یا زیان احتمالی واگذاری باید جدا محاسبه شوند.
در مثال اصلی فرض کردیم هیچ زیان کاهش ارزش یا خروج از حساب وجود ندارد. اگر یکی از این شرایط احراز شود، برنامه ۳۶۰ میلیونی ممکن است تغییر کند. یک محاسبه درست، فقط در چارچوب مفروضات درست معتبر است.
اگر سرورها از چند جزء با عمر متفاوت ساخته شده باشند چه؟
یک مرکز پردازش ممکن است شامل سرور میزبان، شتابدهنده پردازشی، ذخیرهساز، تجهیزات شبکه و منابع تغذیه باشد. اگر بهای جزء با اهمیت و الگوی مصرف یا عمر مفید آن با کل مجموعه متفاوت باشد، موضوع استهلاک جداگانه اجزای با اهمیت باید بررسی شود.
در چنین شرایطی، ثبت همه اقلام با عنوان «مرکز داده ـ پنج سال» میتواند اطلاعات مفیدی را پنهان کند. مثلاً شتابدهنده خاصی ممکن است زودتر از تجهیزات رک و کابلکشی از چرخه استفاده خارج شود. در مقابل، شکستن هر قطعه کوچک به یک دارایی مستقل بدون ملاحظه اهمیت و قابلیت ردیابی، هزینه اجرایی بیفایده ایجاد میکند.
بنابراین طراحی نرمافزار اموال باید میان دارایی اصلی، اجزای بااهمیت، شماره سریال، تاریخ آمادهبهکارشدن، برآورد عمر مفید و تصمیمهای بعدی رابطه مشخص داشته باشد.
اثر بر گزارش سود و بودجه شرکت
در مثال اصلی، اگر استهلاک سرورها در صورت سود و زیان همان دوره بهعنوان هزینه عملیاتی منظور شود، در سال سوم ۱۲۰ میلیون ریال هزینه بیشتر و با ثابت بودن سایر اقلام ۱۲۰ میلیون ریال سود قبل از مالیات کمتر نسبت به برنامه قدیمی گزارش میشود. این تغییر، پرداخت نقدی تازه ایجاد نمیکند و از آن نمیتوان نتیجه گرفت وجه نقد شرکت به همین میزان کاهش یافته است.
اگر تجهیزات برای تولید خدمات یا ایجاد موجودی به کار گرفته شوند، استهلاک ممکن است ابتدا در بهای تمامشده خروجی مربوط منظور و سپس مطابق مبانی شناسایی آن خروجی، بر سود اثر بگذارد؛ در آن صورت فرض کاهش فوری سود به اندازه کامل ۱۲۰ میلیون ریال درست نیست.
همچنین مدیر مالی باید استهلاک حسابداری مالی، هزینه استهلاک مبنای بودجه مدیریت و استهلاک قابل قبول مالیاتی را تفکیک کند. تغییر عمر مفید در صورتهای مالی لزوماً مجوز تغییر همانروزه نرخ یا جدول استهلاک مالیاتی نیست. برای ایران باید مقررات لازمالاجرا، از جمله ضوابط مربوط به استهلاک مالیاتی و شرایط دارایی مورد بررسی، مستقل کنترل شود.
عامل هوشمند چگونه برآورد عمر مفید را کنترل کند؟
یک راهکار دقیق بهجای «پیشنهاد یک عدد جدید»، باید پرونده تغییر برآورد بسازد. این پرونده شش لایه دارد: شناسنامه دارایی و اجزا؛ اطلاعات عملکرد و کارکرد واقعی؛ گزارش فنی خرابی و هزینه نگهداری؛ پیشبینی بار کاری و برنامه جایگزینی؛ سیاست حسابداری و نسخه قاعده؛ و کاربرگ اثر مالی بر سال جاری و آتی.
برای مثال، AI میتواند نتیجه دهد: «طبق گزارش فنی مصوب، تجهیز شماره DC-204 از سال آینده فقط دو سال دیگر در خدمت خواهد بود. مبلغ دفتری در تاریخ بازنگری ۷۲۰ میلیون ریال و استهلاک سالانه پیشنهادی در دو سال باقیمانده ۳۶۰ میلیون ریال است. اختلاف با برنامه قبلی ۱۲۰ میلیون ریال برای هر سال است.»
هر قسمت این جمله باید سند، تاریخ و محاسبه قابل بازآزمایی داشته باشد. اگر تاریخ مؤثر تغییر، اجزای دارایی یا مبلغ دفتری تأیید نشده باشد، نتیجه باید «پیشنهادی و در انتظار بررسی» باشد؛ نه ثبت قطعی خودکار.
هشت کنترل نرمافزاری برای داراییهای فناوری
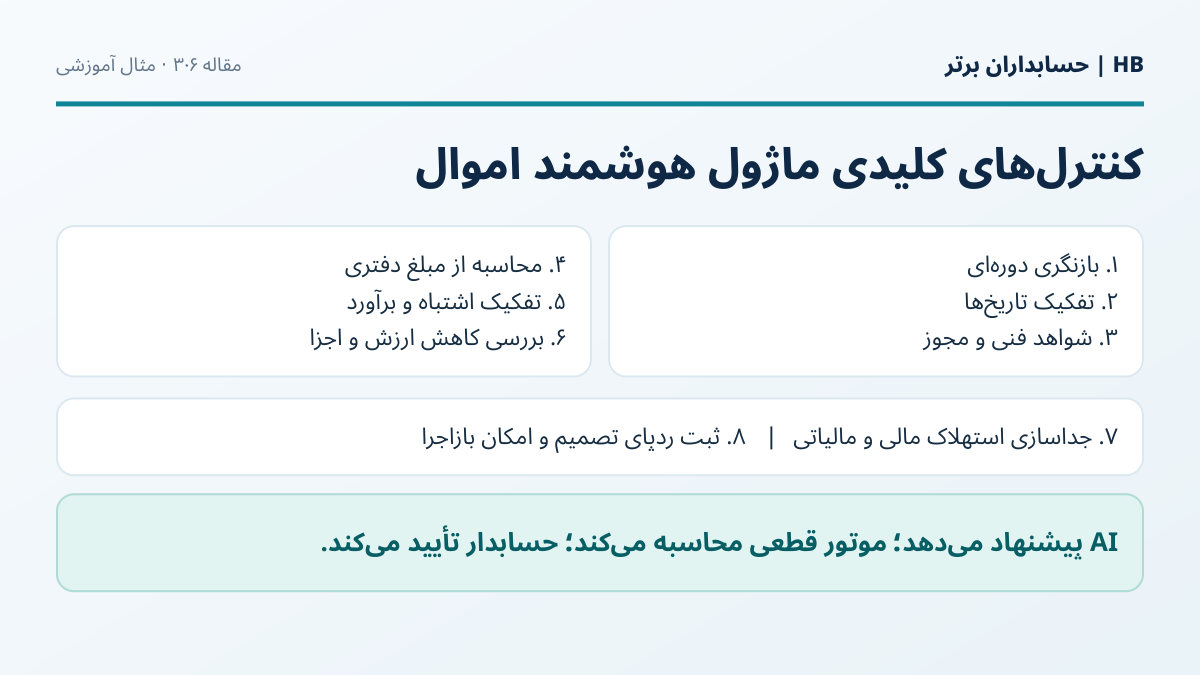
۱. بازنگری دورهای: عمر مفید و ارزش باقیمانده حداقل در پایان هر دوره مالی ارزیابی و نتیجه حتی در صورت «بدون تغییر» مستند شود.
۲. تفکیک تاریخها: تاریخ خرید، آمادهبهکارشدن، آخرین بازنگری، تاریخ اثر تغییر و زمان خروج از خدمت، فیلدهای جدا داشته باشند.
۳. مبنای شواهد: گزارش فنی، میزان استفاده، هزینه نگهداری، برنامه جایگزینی و تأیید مدیر مسئول به هر تغییر متصل شود.
۴. محاسبه از مبلغ دفتری معتبر: برنامه جدید از مبلغ دفتری در تاریخ اثر و عمر مفید باقیمانده شروع شود؛ بهای اولیه دوباره از ابتدا تقسیم و سنوات قبل بیمجوز بازنویسی نشوند.
۵. تشخیص اشتباه از برآورد: دلایل تغییر و اطلاعاتی که در تاریخ برآورد اولیه موجود بودهاند بررسی شوند؛ هر تغییر بهصورت خودکار «اصلاح برآورد» تلقی نشود.
۶. بررسی کاهش ارزش و اجزا: اگر شواهد نابابی شدید وجود دارد، پرونده جداگانه برای کاهش ارزش یا خروج از حساب ایجاد شود؛ جزء بااهمیت مستقل ردیابی شود.
۷. تفکیک آثار مالی و مالیاتی: صورتهای مالی، بودجه، بهای تمامشده و محاسبات مالیاتی نباید بدون بررسی قاعده به یک جدول استهلاک متصل شوند.
۸. مجوز و ردپای محاسبات: عامل مجاز به پیشنهاد باشد؛ تغییر عمر مفید و ثبت سند نهایی با تأیید فرد صلاحیتدار، نسخه قاعده و امکان بازاجرا انجام شود.
فرصت محصولی برای حسابداران برتر
برای برند تولیدکننده نرمافزارهای مالی و هوشمند «حسابداران برتر» میتوان ماژول پیشنهادی «پایشگر عمر مفید و ریسک نابابی دارایی» را بررسی کرد. این یک ایده توسعه است، نه ادعای عرضه فعلی محصول.
ماژول میتواند از کارت اموال، گزارش استهلاک، وضعیت تعمیرات و اسناد فنیِ مجاز استفاده کند و داراییهایی را که نیازمند بازنگری هستند اولویتبندی کند. موتور قطعی، سناریوهای باقیماندن عمر فعلی، کاهش یا افزایش مستند عمر مفید را با مبلغ دفتری و آثار دورهای مقایسه کند. AI نیز علت اختلاف را از روی شواهد برای حسابدار توضیح دهد.
خروجی مناسب نباید یک فرمان «تمام سرورها را چهار ساله کن» باشد؛ باید برای هر شناسه دارایی و دوره نتیجه مشخص ارائه کند: «بدون تغییر»، «نیازمند مدرک»، «پیشنهاد اصلاح برآورد» یا «نیازمند بررسی کاهش ارزش».
در نسخه مناسب ایران، ریال و تومان، تقویم شمسی، چندشرکتی، کدینگ دارایی، کنترل اجزا، سطوح دسترسی و جداسازی برنامه استهلاک حسابداری و مالیاتی ضروریاند.
آزمایش عملی چهار هفتهای
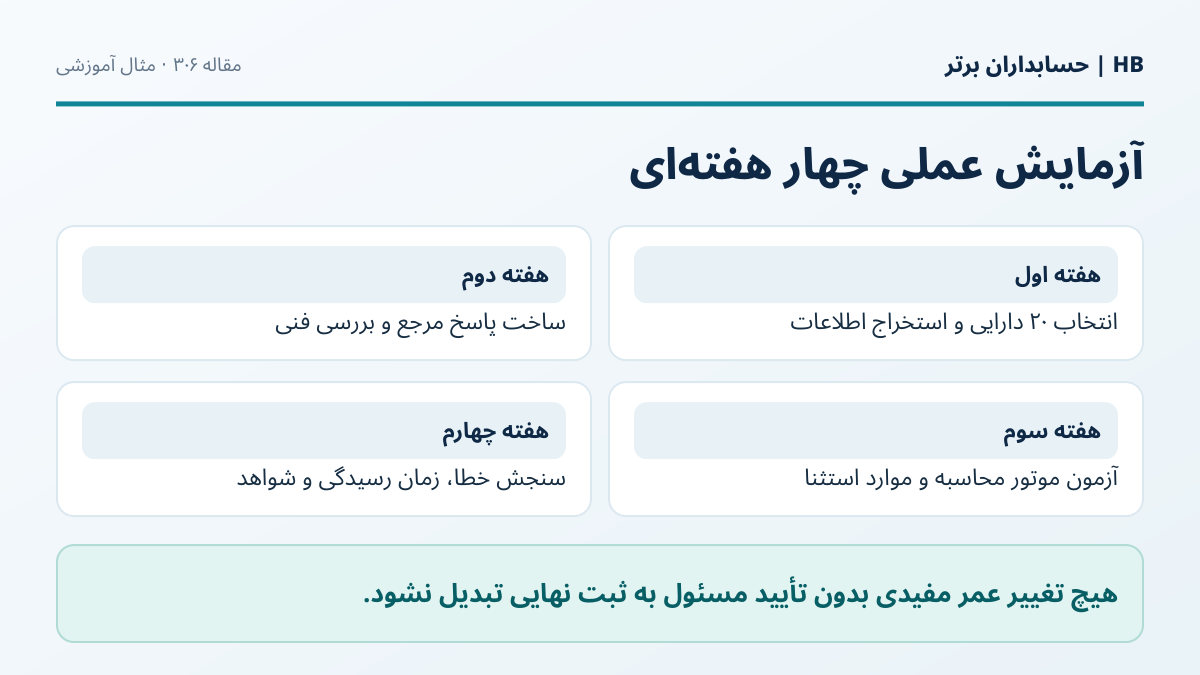
هفته اول: ۲۰ دارایی منتخب از تجهیزات فناوری، شبکه و ماشینآلات را با اطلاعات بهای تمامشده، مبلغ دفتری، عمر مفید و استهلاک انباشته تهیه کنید. نمونههای حساس را بهصورت بینامسازیشده یا ساختگی وارد آزمایش کنید.
هفته دوم: برای هر مورد گزارش بازنگری تهیه و تفاوت بین اطلاعات تازه، خطای قدیمی، تغییر عمر مفید، تغییر ارزش باقیمانده و احتمال کاهش ارزش را مشخص کنید. حسابدار و کارشناس فنی پاسخ مرجع را تصویب کنند.
هفته سوم: موتور محاسبات مستقل را اجرا کنید. آزمونهایی با کاهش عمر، افزایش عمر، جزء جداگانه، دارایی کاملاً مستهلک، ارزش باقیمانده غیرصفر و تاریخ تغییر در میانه دوره بسازید. مدل AI فقط پیشنهاد طبقهبندی و علت بدهد.
هفته چهارم: اختلاف استهلاک پیشنهادی با پاسخ مرجع، تعداد خطاهای طبقهبندی، هشدارهای کاذب، زمان رسیدگی و کاملبودن مدرک تصمیم را اندازه بگیرید. هیچ نرخ بهبود یا صرفهجویی بدون داده واقعی اعلام نشود.
جمعبندی: عمر مفید دارایی یک عدد دائمی نیست
سرور فرضی ما ۱٬۲۰۰ میلیون ریال بهای اولیه و پنج سال عمر مفید برآوردی داشت. پس از دو سال، مبلغ دفتری آن ۷۲۰ میلیون ریال بود. بررسی تازه و مستند واحد فنی نشان داد عمر مفید باقیمانده باید از سه سال به دو سال تغییر کند. بنابراین استهلاک آینده از ۲۴۰ به ۳۶۰ میلیون ریال در سال رسید؛ ۱۲۰ میلیون ریال اختلاف سالانه، بدون دستکاری استهلاک دو سال گذشته.
ارزش هوش مصنوعی در این فرایند، تغییر خودکار عمر تمام تجهیزات نیست؛ کشف شواهد تازه، آمادهسازی کاربرگ قابل رسیدگی و جلوگیری از محاسبه استهلاک بر مبنای برآورد منسوخ است.
نرمافزار محاسبه میکند، واحد فنی شواهد عملیاتی را ارائه میدهد و حسابدار مسئول درباره معیار شناخت و ثبت و افشای نتیجه قضاوت میکند.
برای آشنایی با راهکارهای مالی و هوشمند «حسابداران برتر»:
عضویت در حسابداران برتر
برای پیگیری مقالات تخصصی حسابداری، مدیریت مالی و کاربرد ابزارهای هوشمند، به حسابداران برتر بپیوندید و خدمات موجود در وبسایت را بررسی کنید.