


مقدمه: وقتی سفارش باز در گزارش دیده نمیشود
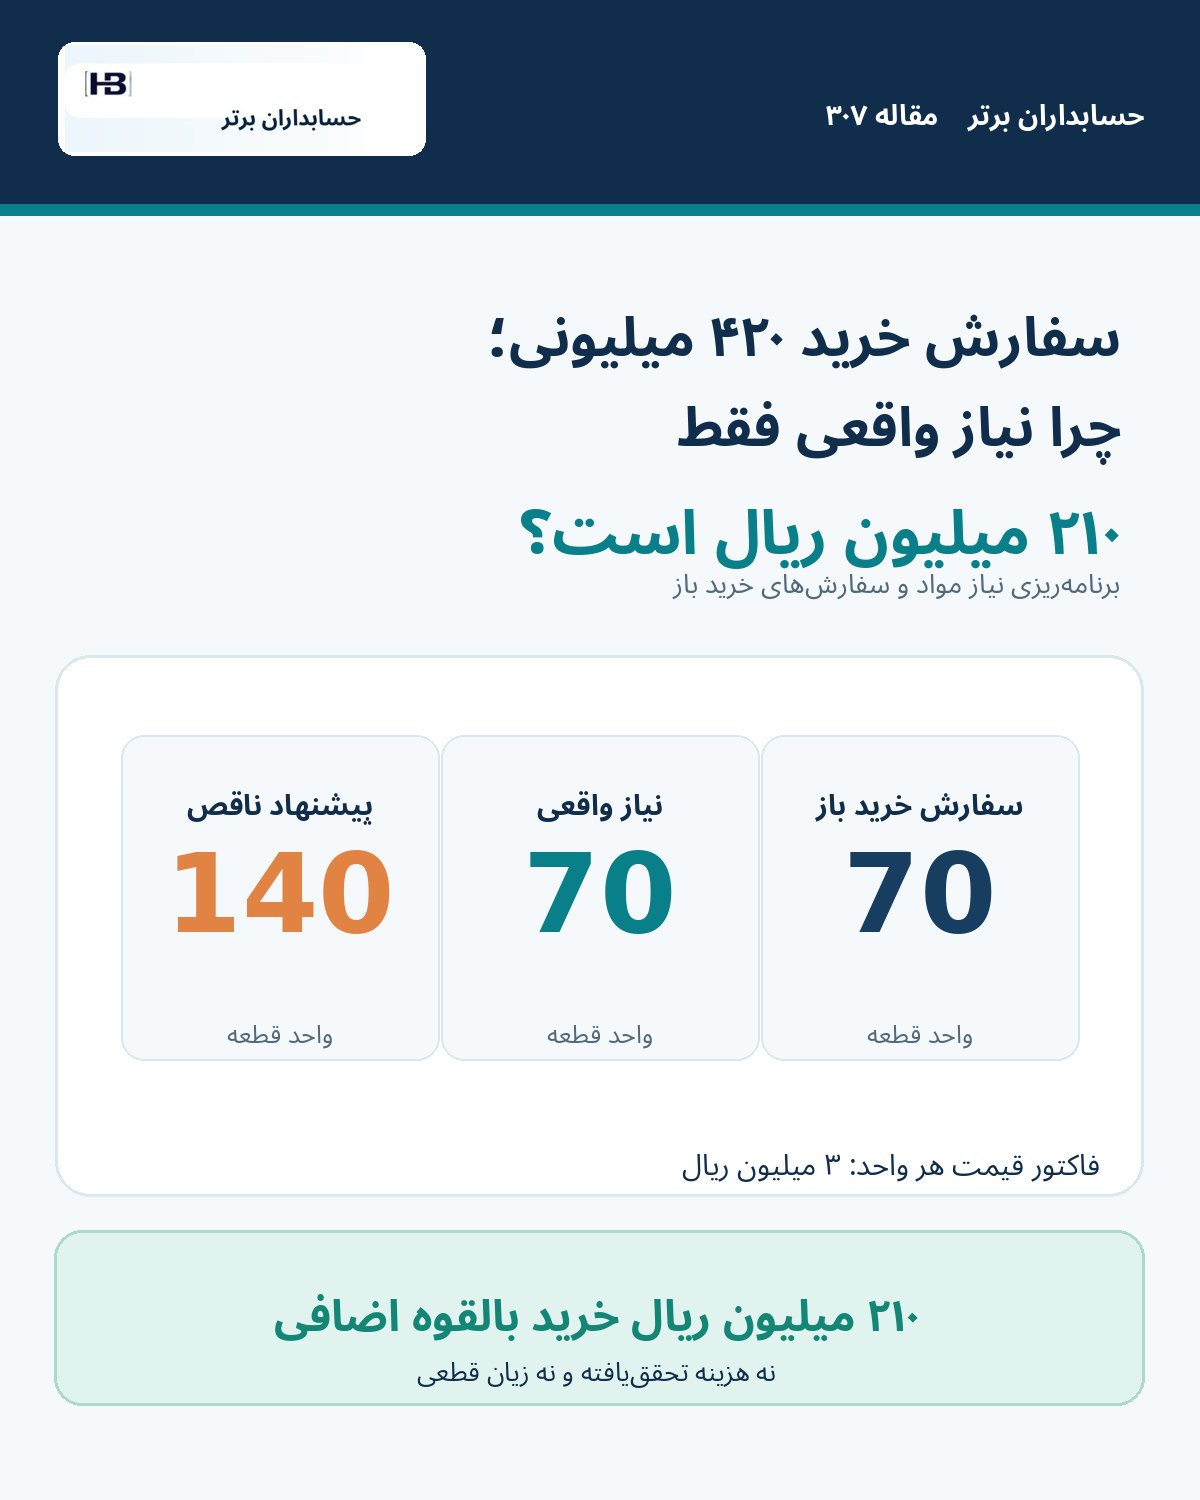
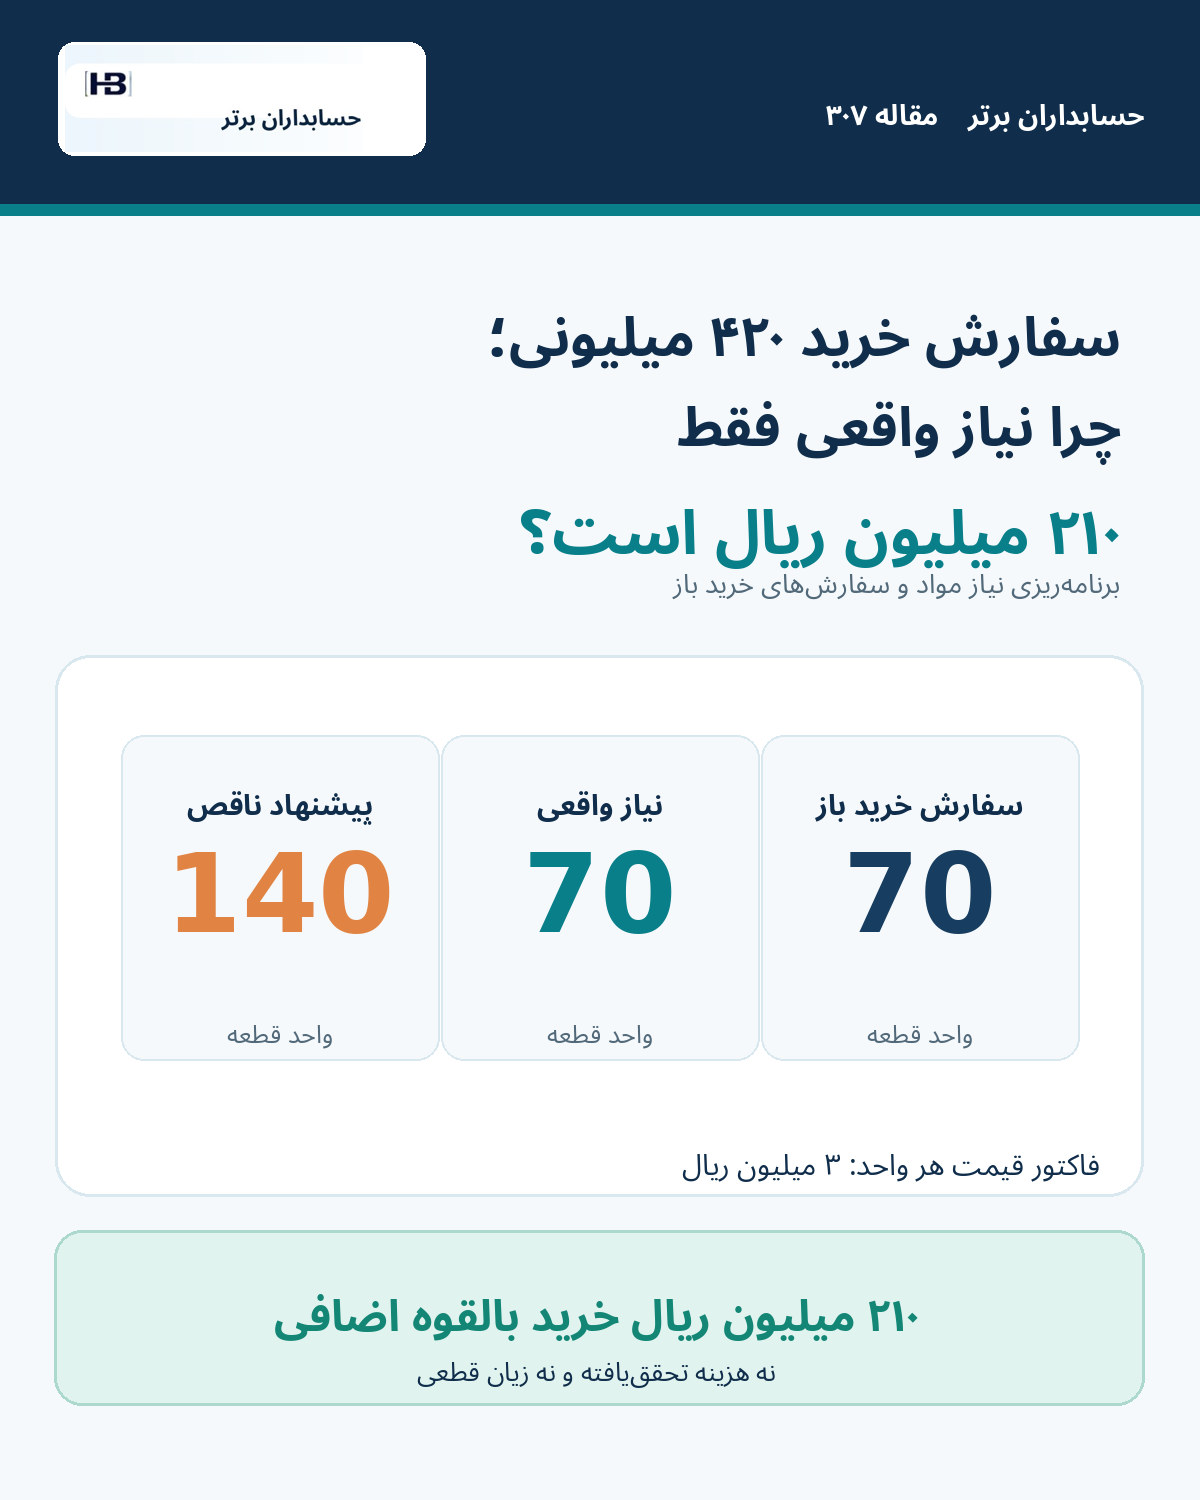
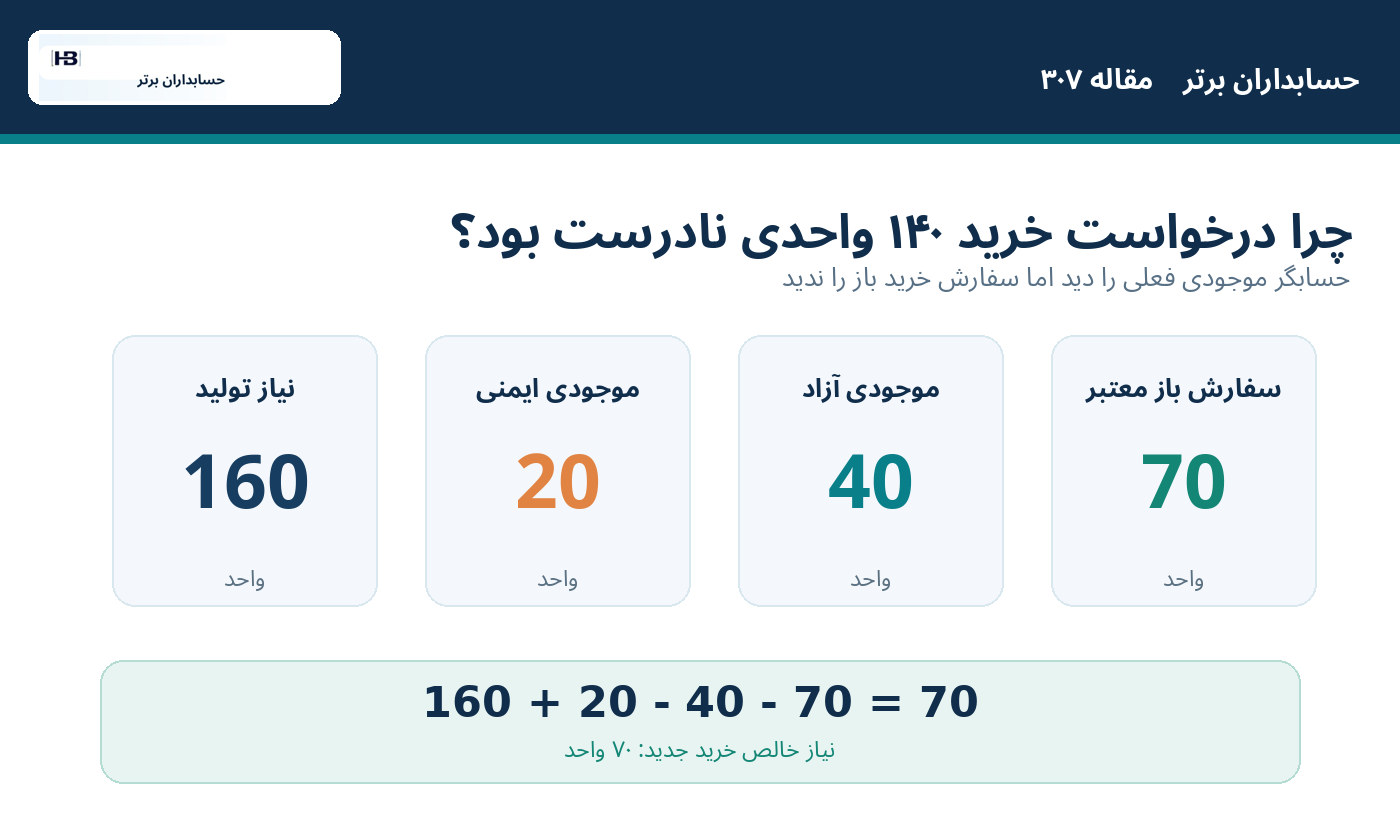
مدیر تولید کارخانهای متوسط اعلام میکند برای سفارشهای قطعی هفته آینده، به ۱۶۰ واحد قطعه اولیه نیاز دارد. سیستم انبار ۴۰ واحد قابل استفاده نشان میدهد و سیاست برنامهریزی نیز حفظ ۲۰ واحد موجودی ایمنی را الزامی میداند. دستیار هوشمند با همین سه عدد درخواست خرید ۱۴۰ واحد صادر میکند. نرخ قراردادی هر واحد در مثال ما ۳ میلیون ریال است؛ بنابراین درخواست پیشنهادی به ۴۲۰ میلیون ریال میرسد.
اما کارشناس خرید یک سند دیگر پیدا میکند: سفارش خرید معتبر و بازِ ۷۰ واحدی که تأمینکننده تحویل آن را پیش از تاریخ نیاز تولید تأیید کرده است. اگر شرایط تحویل و قابلیت استفاده آن واقعاً احراز شود، کارخانه فقط باید ۷۰ واحد تازه سفارش دهد، نه ۱۴۰ واحد. ارزش سفارش جدید صحیح در این سناریو ۲۱۰ میلیون ریال است.
اختلاف ۲۱۰ میلیون ریالی، در مرحله پیشنهاد خرید، هزینه یا زیان قطعی نیست؛ ارزش تعهد خرید بالقوه اضافی است. این خطا از «جمع اشتباه» ناشی نشده، بلکه از نادیدهگرفتن زمان و وضعیت سفارشهای تأمینِ باز در محاسبه نیاز خالص به وجود آمده است.
رویداد تازه: هوش مصنوعی وارد استثناهای برنامهریزی تولید میشود
شرکت آمریکایی WM Synergy در ۲۷ اکتبر ۲۰۲۶ در اطلاعیهای از تشکیل واحد تخصصی هوش مصنوعی برای بنگاههای کوچک و متوسط تولیدی و توزیعی خبر داد. در توضیحات این واحد، «ثبت سفارش»، «تخصیص دریافتهای نقدی» و مدیریت استثناهای برنامهریزی نیاز مواد (MRP Exception Handling) بهعنوان موارد استفاده مطرح شدهاند. شرکت میگوید راهکارهای خود را در کنار ERP موجود مشتری پیاده میکند تا الزاماً نیازی به تعویض کل نرمافزار سازمان نباشد. رسانه Accounting Today در گزارش فناوری حسابداری ۳۰ اکتبر ۲۰۲۶ نیز این تحول را پوشش داده است.
این اطلاعیه توضیح محصول و خدمات اعلامشده توسط سازنده است؛ گزارش مستقل درباره حذف واقعی خریدهای اضافی در همه مشتریان نیست و ارتباط آماده با نرمافزارها یا بانکهای ایران را اثبات نمیکند. مثال ۲۱۰ میلیون ریالی این مقاله نیز ساختهشده برای آموزش کنترل مالی و برنامهریزی است و به محصول WM Synergy نسبت داده نمیشود.
MRP چیست و چرا برای حسابدار اهمیت دارد؟
Material Requirements Planning (MRP) یا برنامهریزی نیاز مواد، نیاز ناخالص مواد را از برنامه تولید، ساختار محصول (BOM)، موجودی قابل استفاده، دریافتهای برنامهریزیشده و زمان تأمین به نیاز خالص تبدیل میکند. در راهنمای رسمی SAP و Oracle، سفارشهای خرید باز و دریافتهای زمانبندیشده، با رعایت شرایط مربوط، جزو عناصر عرضه در محاسبه نیاز خالص محسوب میشوند.
در نگاه حسابداری صنعتی، نتیجه فقط تعداد قطعات نیست. هر خرید تازه میتواند بر تعهدات قراردادی، بودجه تدارکات، نیاز نقدینگی، هزینه نگهداری و ریسک نابابی موجودی اثر بگذارد. از سوی دیگر، خرید کمتر از مقدار لازم ممکن است توقف تولید و هزینه فرصت ایجاد کند. بنابراین مأموریت AI نه «همیشه کمترین مقدار خرید»، بلکه پیشنهاد مقداری قابل دفاع در تاریخ درست، با وضعیت معتبر اقلام و سفارشها است.
مثال عددی: چرا ۱۴۰ قطعه پیشنهادی به ۷۰ قطعه کاهش مییابد؟
تمام ارقام، نرخها و تاریخهای مثال فرضیاند. واحد مالی مبالغ «میلیون ریال» است. فرض کنیم برای یک نوع قطعه استاندارد، همه اقلام در یک انبار و یک واحد اندازهگیری قرار دارند و نه محدودیت حداقل مقدار سفارش وجود دارد و نه ضایعات، مالیات، کرایه یا تخفیف در محاسبه دخیل است.
اگر عامل فقط موجودی انبار را ببیند:
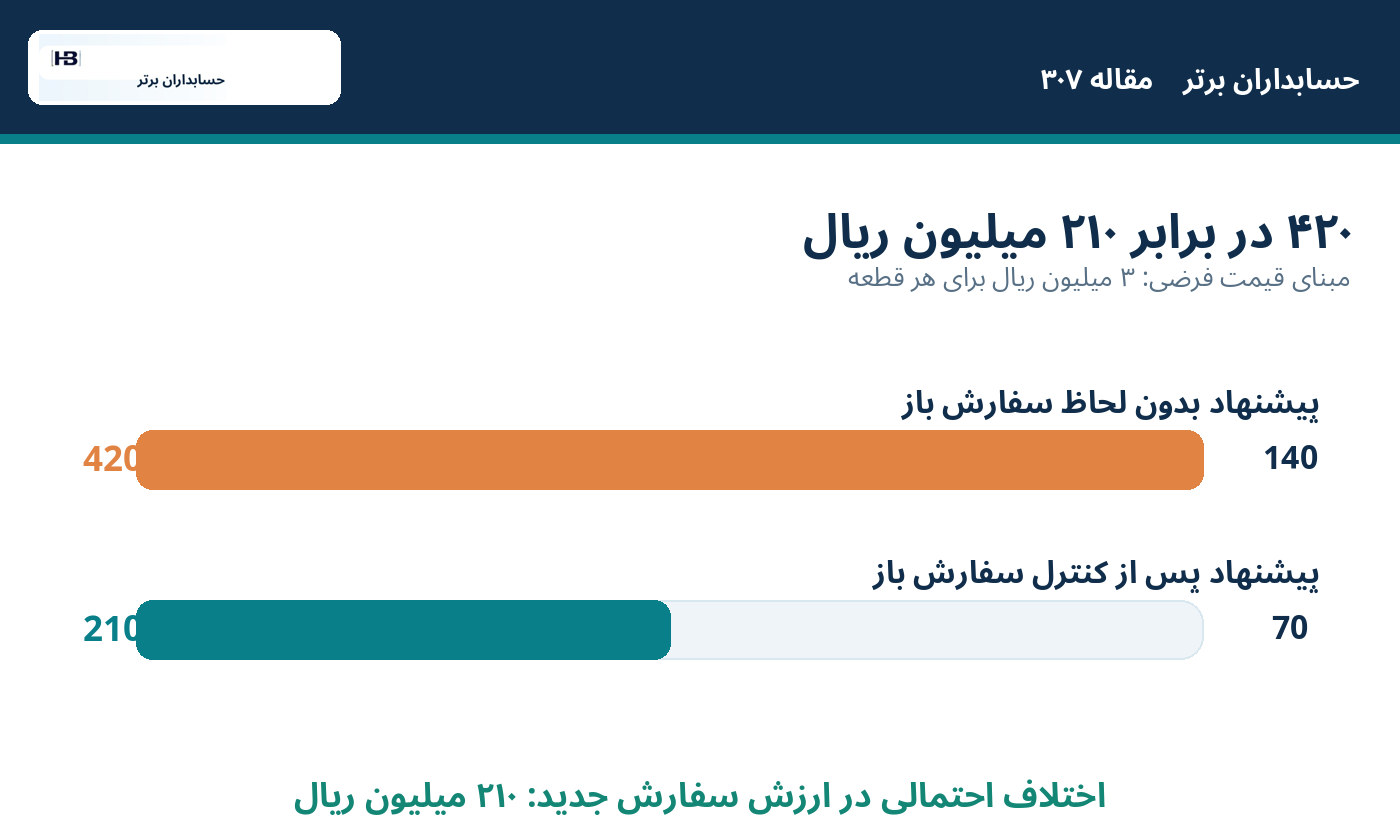
پیشنهاد نادرست = ۱۶۰ + ۲۰ − ۴۰ = ۱۴۰ واحد
ارزش پیشنهاد = ۱۴۰ × ۳ = ۴۲۰ میلیون ریال.
اما با اضافهکردن سفارش خرید بازِ معتبر:
نیاز خالص = ۱۶۰ + ۲۰ − ۴۰ − ۷۰ = ۷۰ واحد
ارزش درخواست درست = ۷۰ × ۳ = ۲۱۰ میلیون ریال.
نتیجه کنترلی: کارخانه به مجموع ۱۸۰ واحد موجودی و دریافت قابل اتکا نیاز دارد: ۱۶۰ واحد برای تولید و ۲۰ واحد موجودی ایمنی. این مقدار از ۴۰ موجودی آزاد + ۷۰ دریافت سفارش قبلی + ۷۰ خرید جدید تأمین میشود. جمع دو طرف ۱۸۰ است.
شرط مهم: «سفارش باز» همان «موجودی موجود» نیست
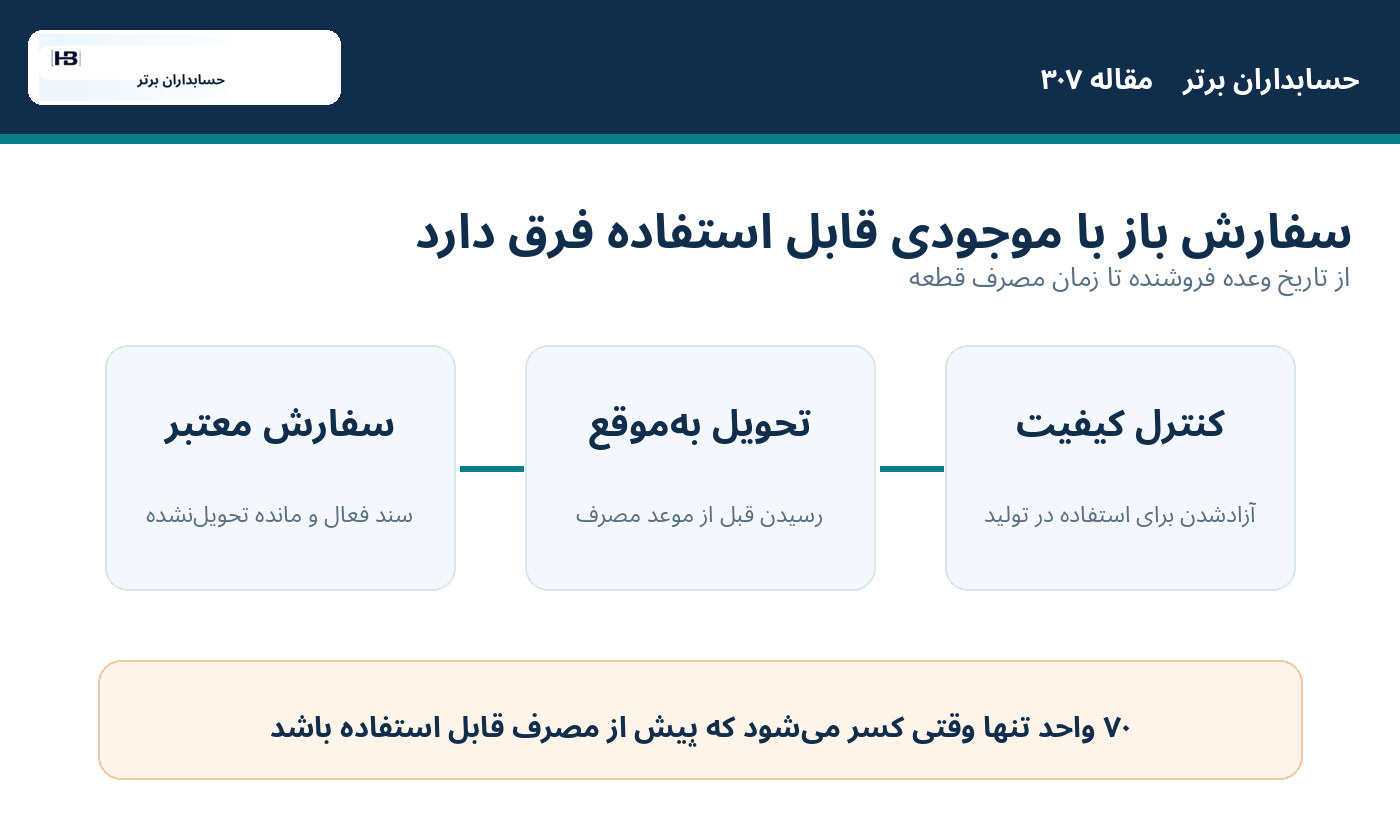
در مثال بالا فقط به این دلیل ۷۰ واحد سفارش قبلی را کسر کردیم که تأمینکننده موعد مناسب را تأیید کرده، خرید معتبر و فعال است و قطعات پیش از زمان مصرف قابل استفاده خواهند بود. اگر حمل به تأخیر افتاده باشد، ۷۰ واحد در تاریخ نیاز هنوز عرضه قابل اتکا نیست.
برای نمونه، فرض کنید تولید دوشنبه صبح قطعه را میخواهد اما ۷۰ واحد سفارش قدیمی جمعه همان هفته به انبار میرسد. در این صورت حذف آن از کسری دوشنبه میتواند تولید را متوقف کند. شاید خرید اضطراری، جابهجایی زمان تولید یا مذاکره برای تسریع تحویل مناسب باشد؛ ولی همچنان نباید بدون بررسی امکان لغو یا انتقال سفارش قبلی، دو سفارش همپوشان را خودکار ایجاد کرد.
حتی رسیدن کالا به درِ انبار همیشه به معنی قابل مصرفشدن فوری نیست: ممکن است کنترل کیفیت، ترخیص یا آمادهسازی لازم باشد. پس موتور برنامهریزی باید تاریخ قابل استفادهشدن را بسنجد، نه فقط تاریخ وعده ارسال.
سه وضعیت که مقدار نیاز خالص را تغییر میدهد
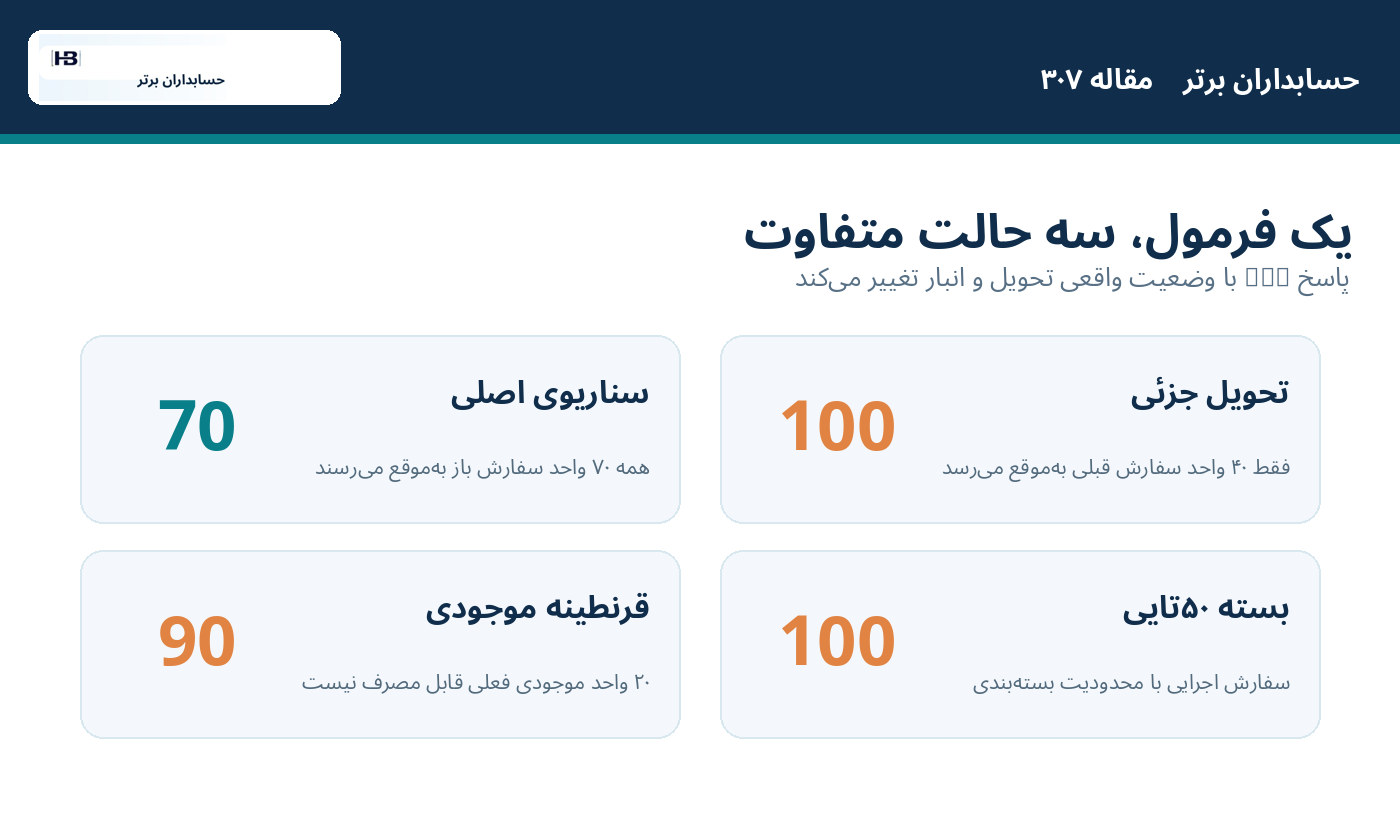
۱. سفارش قبلی فقط بخشی را پوشش میدهد. اگر از ۷۰ واحد سفارش باز تنها ۴۰ واحد تا موعد مناسب تأیید شده و ۳۰ واحد بعداً میرسد، با حفظ سایر مفروضات، نیاز خالص فوری ۱۰۰ واحد است: ۱۶۰ + ۲۰ − ۴۰ − ۴۰. ارزش خرید جدیدِ لازم برای همان موعد، در نرخ فرضی، ۳۰۰ میلیون ریال میشود.
۲. قطعات دریافتی قرنطینهاند. اگر ۲۰ واحد از موجودی ثبتشده به علت مشکل کیفی قابل استفاده نباشند، موجودی آزاد به جای ۴۰ تنها ۲۰ واحد است. در این حالت، با دریافت بهموقع ۷۰ واحد، کسری خرید جدید ۹۰ واحد خواهد بود. این محاسبه باید بر اساس وضعیت واقعی و ثبتشده موجودی باشد؛ نه توصیف مبهم انباردار.
۳. حداقل سفارش تأمینکننده اعمال میشود. اگر نتیجه نیاز خالص ۷۰ واحد باشد، اما قرارداد خرید در بستههای ۵۰تایی را الزام کند، مقدار سفارش اجرایی ممکن است ۱۰۰ واحد شود. این ۳۰ واحد اضافه لزوماً اشتباه نیست؛ ولی باید دلیل، هزینه نگهداری و اثر بر سرمایه در گردش در گزارش دیده شود.
بنابراین ۷۰ واحد، جواب معتبر مفروضات معین است، نه دستور خرید همگانی برای هر کارخانه.
چرا یک عامل هوشمند ممکن است سفارش قبلی را نبیند؟
در ERPهای واقعی، درخواست خرید، سفارش خرید تأییدشده، برنامه تحویل، رسید کالا، برگشت و فاکتور در چند جدول یا سامانه مستقل ثبت میشوند. عامل ممکن است فقط به «موجودی فعلی» و «برنامه تولید» دسترسی داشته باشد؛ یا فایل سفارشهای باز را با تأخیر همگام کرده باشد.
اشتباه دیگری زمانی رخ میدهد که درخواست خرید قبلی به سفارش قطعی تبدیل شده اما هر دو همچنان در فهرست «عرضههای برنامهریزیشده» باقی ماندهاند. در این حالت دوبارهشماری عرضه برعکس مثال اصلی، کسری را کمتر از واقع نشان میدهد. همچنین یک سفارش لغوشده یا تأمینکنندهای که تحویلش دیگر معتبر نیست نباید بدون بازبینی همچنان ظرفیت تأمین تلقی شود.
راهحل، درخواست از مدل برای «دقت بیشتر» نیست. باید وضعیت هر رویداد، رابطه درخواست و سفارش، مانده تحویلنشده، تاریخ مؤثر و نسخه داده در منبع اصلی تعریف شود.
تفاوت درخواست خرید، تعهد خرید و موجودی کالا
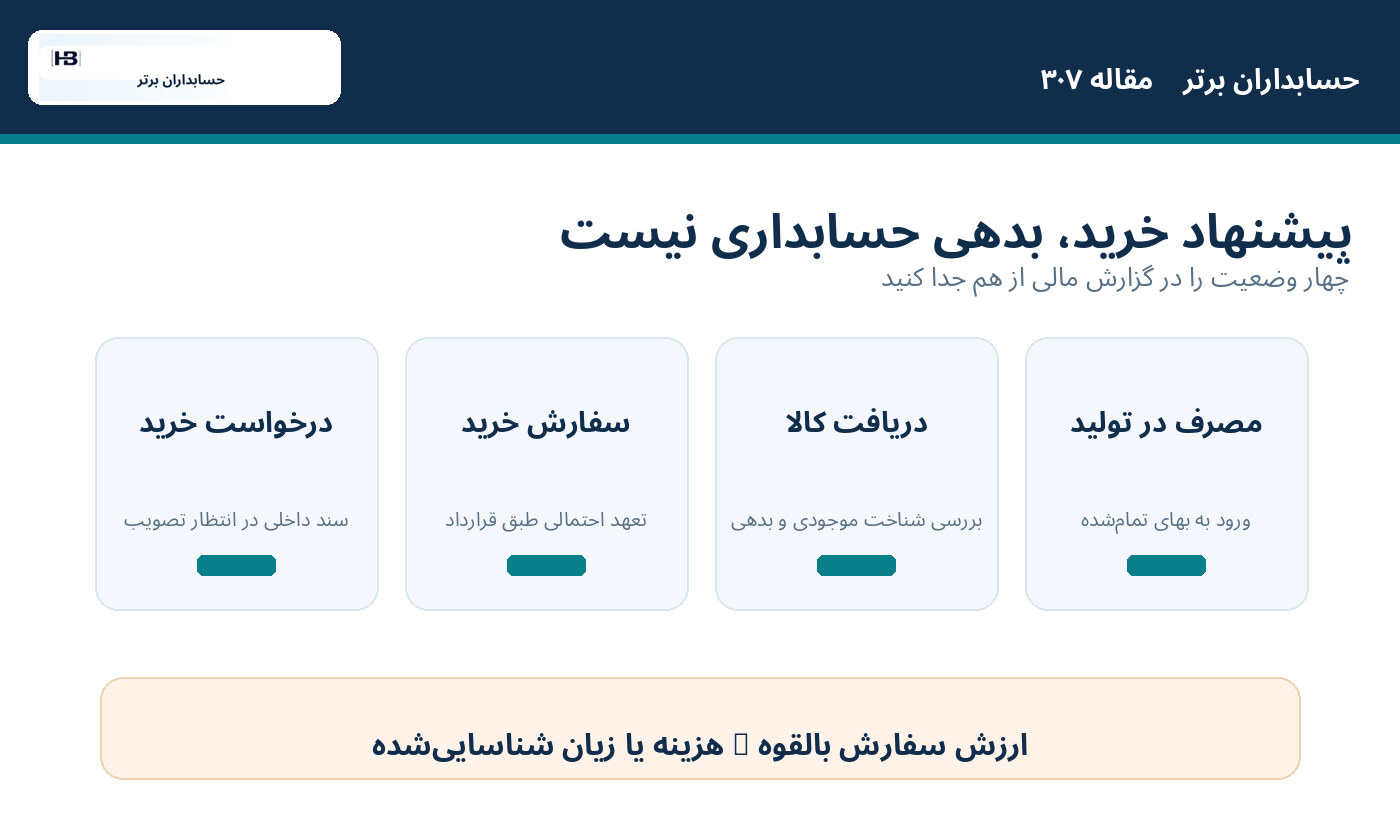
از دید مدیر مالی، یک پیشنهاد ۴۲۰ میلیون ریالی هنوز لزوماً به معنی موجودی یا هزینه ثبتشده ۴۲۰ میلیونی نیست.
درخواست خرید پیشنهادی: ممکن است فقط سند داخلی در انتظار تصویب باشد و تعهد بیرونی لازمالاجرا ایجاد نکرده باشد.
سفارش خرید معتبر: بسته به مفاد قرارداد و شرایط حقوقی، میتواند تعهد قراردادی ایجاد کند و باید در بودجه و گزارش تعهدات خرید مدیریت شود؛ اما بهتنهایی الزاماً مبنای شناسایی موجودی و بدهی در صورتهای مالی نیست.
کالای دریافتشده: در صورت احراز معیارهای شناخت و کنترل، موجودی و بدهی مرتبط بر مبنای اسناد خرید، تحویل و استانداردهای حسابداری قابل اعمال ارزیابی میشوند.
کالای مصرفشده در تولید: آثار آن به موجودی کالای در جریان ساخت، بهای تمامشده محصول و سپس بهای کالای فروشرفته وابسته است؛ صرف صدور سفارش خرید، هزینه تولید تحققیافته ایجاد نمیکند.
در ایران، استاندارد حسابداری شماره ۸ «حسابداری موجودی مواد و کالا» مبنای مهمی برای اندازهگیری بهای موجودی و شناسایی آن بهعنوان هزینه در چارچوب مربوط است. در چارچوب بینالمللی، IAS 2 نیز میان هزینه خرید، بهای تبدیل و زمان شناخت هزینه موجودی تمایز میگذارد. در این مقاله هیچ ادعایی درباره ایجاد خودکار بدهی یا هزینه قطعی ۲۱۰ میلیون ریالی صرفاً از وجود پیشنهاد خرید مطرح نمیشود.
سرمایه در گردش چگونه تحت تأثیر قرار میگیرد؟
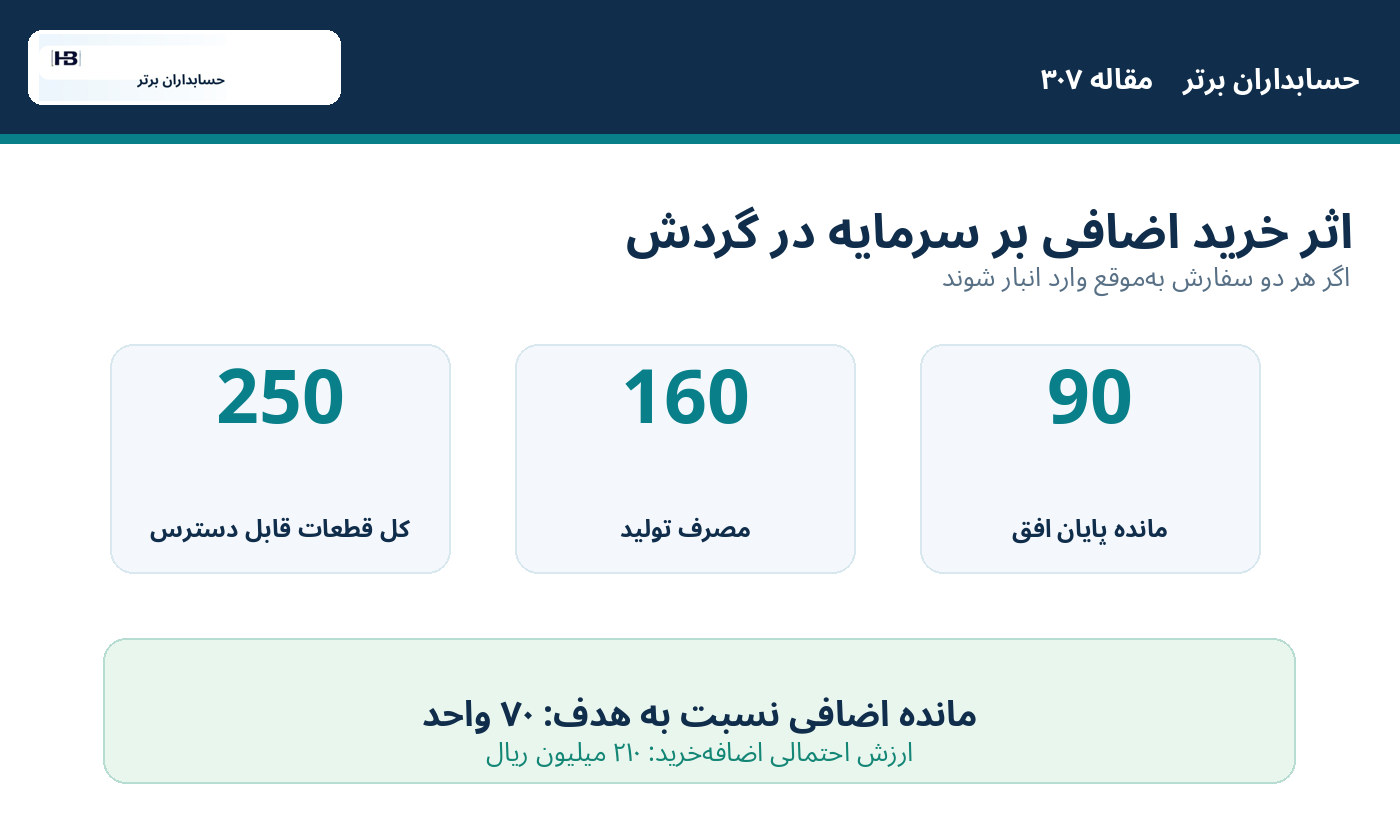
اگر شرکت بدون اصلاح درخواست خرید ۱۴۰ واحدی، قرارداد جدیدی با همان نرخ منعقد کند و ۷۰ واحد سفارش باز قبلی نیز طبق برنامه برسد، در پایان افق فرضی ۷۰ واحد بیش از موجودی ایمنی هدف باقی میماند؛ زیرا عرضه نهایی برابر ۴۰ + ۷۰ + ۱۴۰ = ۲۵۰ واحد است و پس از مصرف ۱۶۰ واحد، ۹۰ واحد مانده خواهد بود؛ هدف فقط ۲۰ واحد بوده است.
ارزش ۷۰ واحد اضافی بر مبنای قیمت قراردادی فرضی هر واحد ۳ میلیون ریال، برابر ۲۱۰ میلیون ریال است. این رقم نشاندهنده سرمایه در گردش بیشتر درگیر خرید بالقوه است؛ نه اینکه حتماً همه آن وجه همان روز از بانک خارج شده باشد. شرایط پیشپرداخت، اعتباری بودن خرید، موعد تسویه و زمان تحویل تعیین میکنند چه زمانی وجه نقد واقعاً جابهجا شود.
اضافهخرید ممکن است هزینه نگهداری، انبار، بیمه و خطر نابابی ایجاد کند؛ بااینحال رقم این هزینهها بدون داده واقعی قابل تخمین قطعی نیست. همچنین افزایش موجودی به خودی خود در حسابداری مالی الزاماً «زیان» یا «هزینه دوره» نیست و باید با معیارهای موجودی و کاهش ارزش رسیدگی شود.
هشت کنترل ضروری برای سفارشگذاری هوشمند مواد اولیه
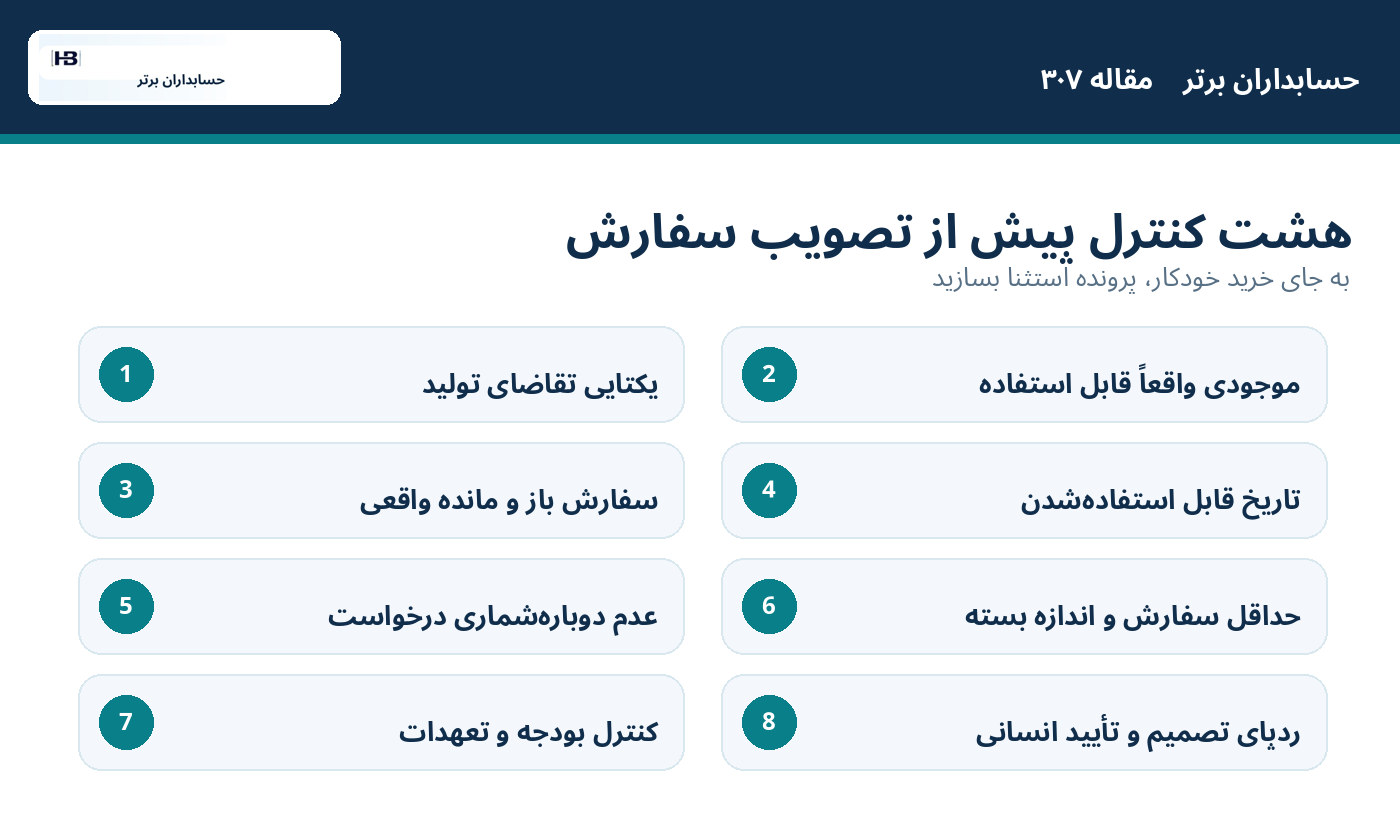
۱. کنترل یکتایی تقاضا: سفارش مشتری، برنامه تولید و نیاز وابسته ناشی از BOM نباید برای همان تقاضا دوبار منظور شوند. هر مورد باید شناسه برنامه و نسخه داشته باشد.
۲. موجودی واقعاً قابل استفاده: اقلام مسدود، فاقد تأیید کیفیت، رزروشده برای مصرف خارج از دامنه یا امانی با محدودیت استفاده، طبق قواعد معتبر جدا شوند.
۳. سفارش باز با مانده واقعی: مانده دریافتنشده از مقدار کل سفارش، منهای رسیدهای معتبر و اصلاحات، محاسبه شود. سفارش لغوشده در عرضه لحاظ نشود.
۴. زمانبندی دقیق: تاریخ وعده تأمینکننده، زمان حمل، کنترل کیفیت و تاریخ قابل استفادهشدن در برابر موعد نیاز تولید کنترل شوند.
۵. اجتناب از دوبرابرشماری درخواست و سفارش: درخواست خرید تبدیلشده به سفارش، عرضه مستقلی در کنار همان سفارش محسوب نشود.
۶. رعایت محدودیت سفارش: حداقل سفارش، اندازه بسته، ضایعات مجاز، ظرفیت انبار و قرارداد تأمین پیش از نهاییسازی پیشنهاد بررسی شوند.
۷. کنترل تعهد مالی قبل از تأیید: مقدار و نرخ معتبر، سقف بودجه، سفارشهای باز همپوشان و برنامه پرداخت با قاعده قطعی مقایسه شوند؛ AI نتواند بدون مجوز سفارش یا پرداخت واقعی اجرا کند.
۸. ردپای استثنا و تأیید انسانی: سیستم توضیح دهد چرا یک سفارش قبلی در عرضه محسوب شده یا نشده است، منبع و زمان اطلاعات را نمایش دهد و تصمیم تأیید خرید در اختیار مسئول مجاز باقی بماند.
فرصت محصولی: «کنترلگر هوشمند نیاز خالص خرید» برای حسابداران برتر
برای تولیدکننده نرمافزارهای مالی و اداری حسابداران برتر میتوان توسعه یک ماژول پیشنهادی با نام «کنترلگر هوشمند نیاز خالص خرید» را ارزیابی کرد. این نام ایده محصول است، نه ادعای عرضه فعلی.
نسخه پایه به اطلاعات موجودی، سفارشهای خرید باز، وضعیت رسید کالا، برنامه تولید، ساختار محصول، بودجه و تأمینکنندگان متصل میشود. موتور محاسباتی مقدار کسری و نیاز خالص را بر اساس زمان تعیین میکند. AI شرح رویدادهای استثنایی را میخواند و به حسابدار یا مدیر خرید نشان میدهد: «سفارش ۷۰ واحدی شما قبلاً صادر شده و برای چهارشنبه تحویل تأیید دارد؛ اگر معتبر است، پیشنهاد تازه ۱۴۰ واحدی باید به ۷۰ واحد کاهش یابد.»
خروجی باید علاوه بر تعداد خرید، ارزش پیشنهادی، تعهدات خرید باز، اثر نقدینگی و دلایل کنارگذاشتن هر منبع تأمین را نشان دهد. برای ایران، ریال و تومان، تقویم شمسی، کدینگ چندانباره و چندشرکتی، واحد اندازهگیری، ثبت سفارش خرید، اعتبار قرارداد و کنترل سطح دسترسی اهمیت دارند. اتصال به تأمینکنندگان یا سامانههای بانکی نیز فقط با رابط و مجوز معتبر مجاز است.
یک برنامه آزمون چهار هفتهای
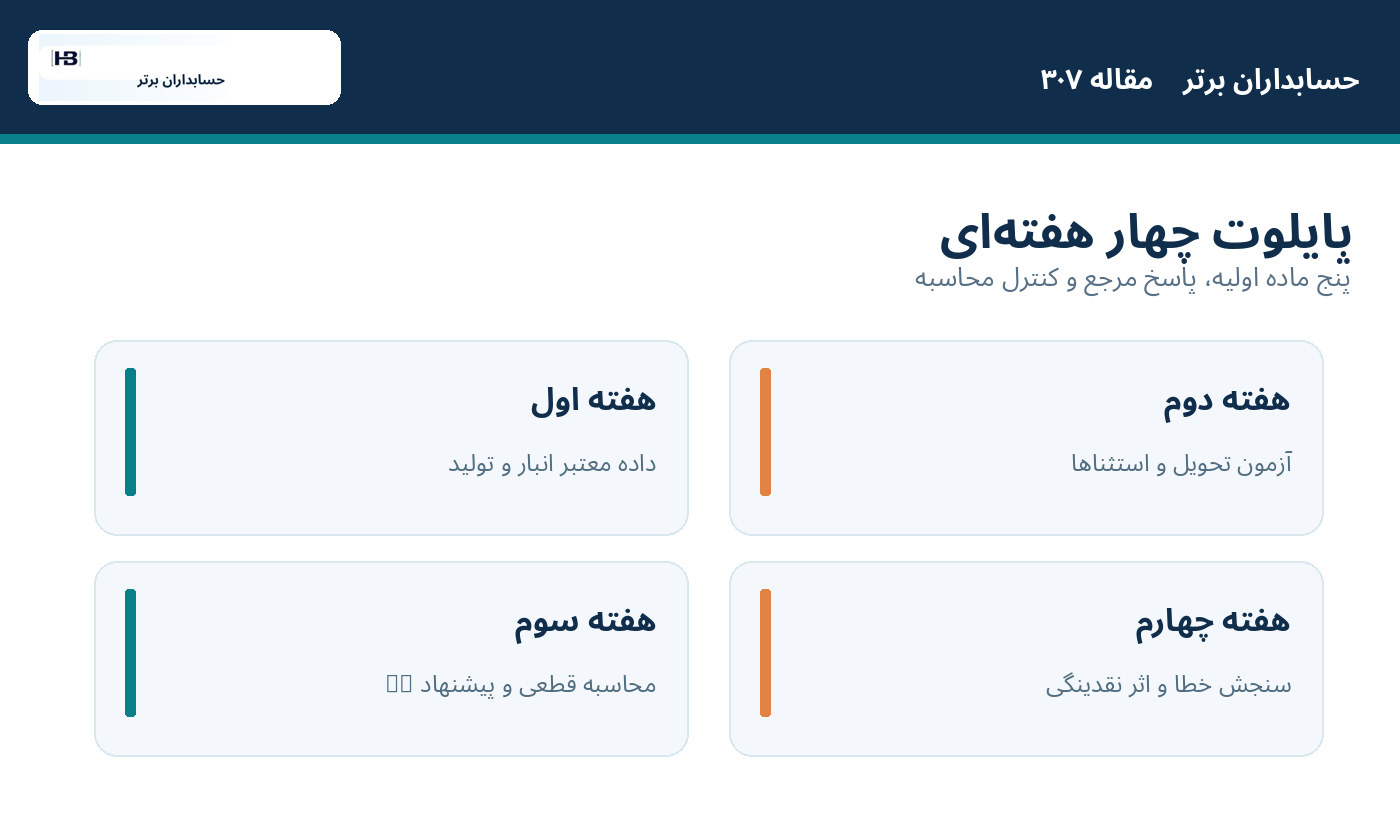
هفته اول: برای پنج ماده اولیه، کارت انبار، برنامه قطعی تولید، سفارشهای خرید و تاریخ تحویل را از منابع مجاز تهیه کنید. دادهها را با نسخه و زمان برداشت مشخص کنید.
هفته دوم: مجموعه آزمون شامل سفارش باز معتبر، تحویل دیرهنگام، رسید جزئی، سفارش لغوشده، موجودی مسدود، درخواست تبدیلشده به سفارش و حداقل مقدار خرید بسازید. متخصص برنامهریزی و حسابدار صنعتی برای هر مورد پاسخ مرجع تأیید کنند.
هفته سوم: AI فقط تشخیص متن، ارتباط اسناد و توضیح اختلاف را بر عهده بگیرد. محاسبه نیاز خالص و ارزش خرید از موتور قواعد قطعی و آزمونپذیر انجام شود. هیچ سفارش واقعی بدون تأیید انسانی صادر نشود.
هفته چهارم: مقدار سفارش اضافیِ پیشگیریشده، هشدارهای کاذب، موارد کمبود حلنشده، درصد دادههای دارای تاریخ معتبر، تغییر زمان رسیدگی و اثر واقعی بر بودجه و نقدینگی را گزارش کنید. نتایج یک پایلوت را به همه کارخانهها تعمیم ندهید.
جمعبندی: موجودی فعلی بهتنهایی پاسخِ «چقدر بخریم؟» نیست
در سناریوی آموزشی، کارخانه برای مصرف ۱۶۰ قطعه و حفظ موجودی ایمنی ۲۰ واحدی، با موجودی آزاد ۴۰ واحدی و سفارش خرید بازِ ۷۰ واحدیِ بهموقع مواجه بود. عاملی که سفارش باز را ندید، خرید جدید ۱۴۰ واحد به ارزش ۴۲۰ میلیون ریال پیشنهاد کرد. محاسبه کامل نشان داد نیاز واقعی خرید تازه ۷۰ واحد به ارزش ۲۱۰ میلیون ریال است.
۲۱۰ میلیون ریال اختلاف، ارزش تعهد اضافی احتمالی است؛ نه زیان یا هزینه قطعی. اگر موعد تحویل، وضعیت کیفیت یا محدودیت سفارش عوض شود، نتیجه نیز باید دوباره محاسبه شود.
هوش مصنوعی مفید برای حسابداری صنعتی قرار نیست فقط سفارش خرید را سریعتر بسازد؛ باید قبل از تأیید نشان دهد چه چیزی قبلاً سفارش داده شده، چه زمانی در دسترس خواهد بود و خرید جدید چه اثری بر بودجه و سرمایه در گردش دارد.
برای آشنایی با راهکارهای حسابداری و هوشمندسازی مالی: حسابداران برتر
عضویت و دسترسی به آموزشهای حسابداران برتر
برای مشاهده دورهها و طرحهای اشتراک موجود، صفحه رسمی اشتراکهای حسابداران برتر را باز کنید. ثبتنام و انتخاب اشتراک از همان مسیر انجام میشود.