


مقدمه: سه پیام بانکی، یک بدهی تجاری
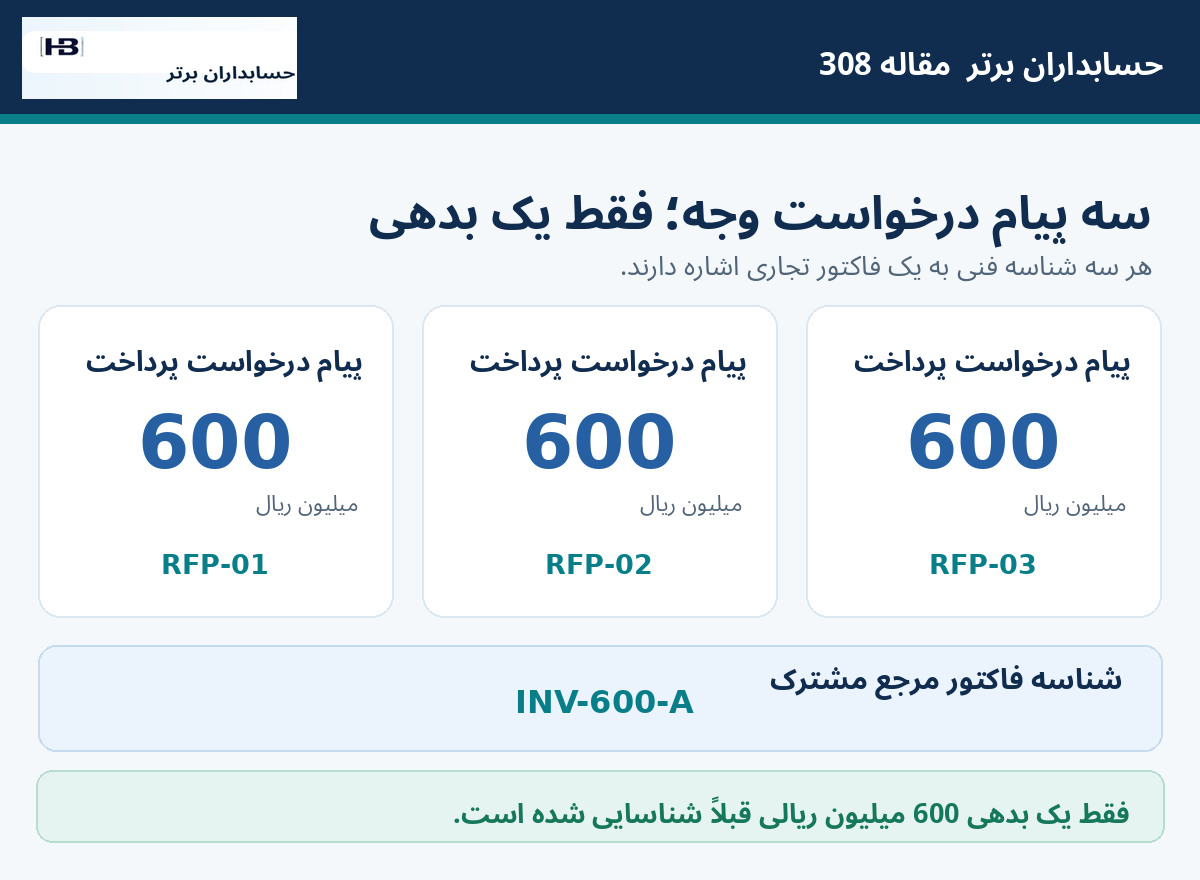
فرض کنید شرکت بازرگانی «الف» بابت کالای تحویلگرفتهشده از تأمینکننده «ب» یک بدهی تأییدشده ۶۰۰ میلیون ریالی دارد. فاکتور، رسید تحویل و قرارداد با هم تطبیق یافتهاند و بدهی از قبل در دفتر کل ثبت شده است. فروشنده برای دریافت وجه، درخواست پرداخت الکترونیکی ارسال میکند. به علت بیپاسخماندن درخواست نخست، پیام یادآوری دیگری میفرستد و سپس درخواست سوم از همان مسیر به سامانه مالی خریدار میرسد.
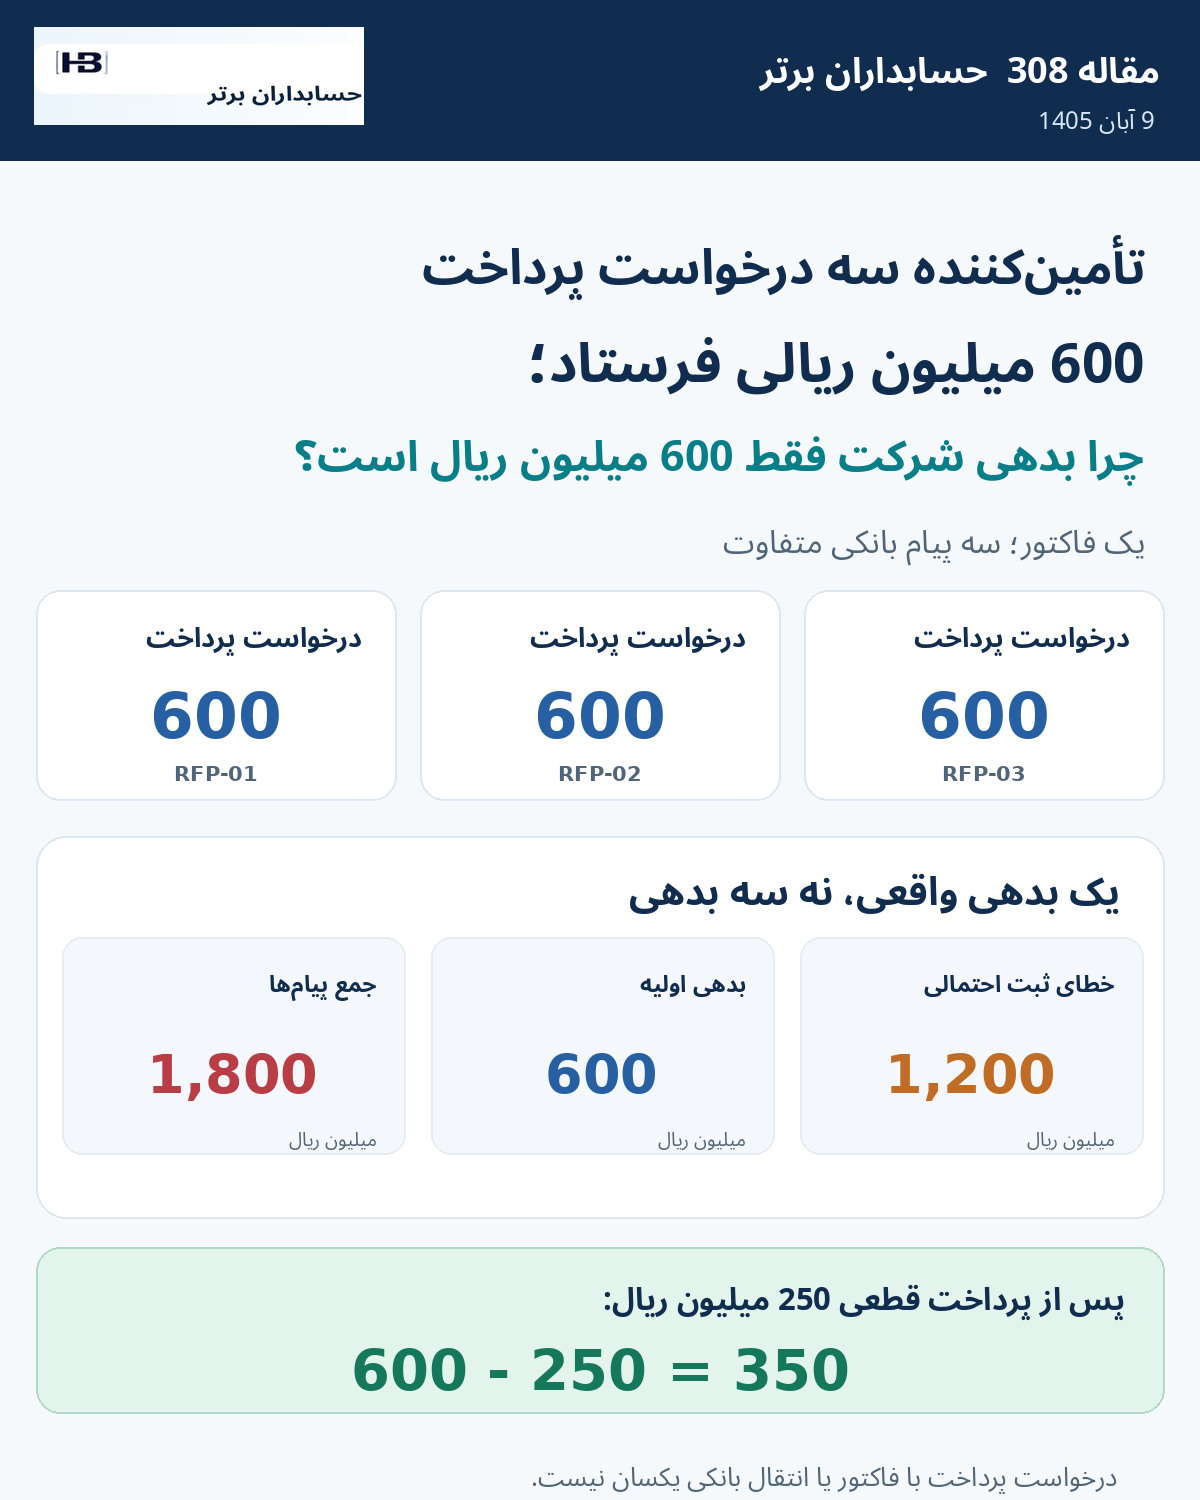
اکنون دستیار هوشمند در صندوق پیامهای مالی سه ردیف ۶۰۰ میلیون ریالی میبیند؛ جمع آنها ۱٬۸۰۰ میلیون ریال است. اگر هر پیام را بیدرنگ بهعنوان فاکتور یا بدهی تازه شناسایی کند، ۱٬۲۰۰ میلیون ریال بدهی غیرواقعی ایجاد میکند؛ درحالیکه در سناریوی ما هر سه پیام به یک تعهد تجاری مربوطاند. هیچکدام نیز بهخودیخود مدرک خروج وجه نقد نیستند.
پرسش مهم این نیست که «آیا عدد سه بار تکرار شده؟» بلکه این است که «هر پیام به کدام فاکتور، کدام تعهد، کدام وضعیت مجوز و کدام پرداخت واقعی اشاره دارد؟» تکرار مبلغ بهتنهایی اثبات تکرار نیست؛ ممکن است دو فاکتور واقعیِ مستقل نیز دقیقاً مبلغ یکسان داشته باشند.
پژوهش تازه ۳۰ اکتبر ۲۰۲۶: درخواست پرداخت میتواند به داده حسابداری متصل شود
در ۳۰ اکتبر ۲۰۲۶، بانک فدرال رزرو کانزاسسیتی پژوهشی با عنوان B2B Payments: How Instant Payments May Facilitate Straight-Through Processing for Businesses منتشر کرد. پژوهشگران توضیح دادند پرداختهای فوری، با ویژگیهایی مانند Request for Payment (RfP)، شناسههای کسبوکار، داده ساختاریافته مطابق ISO 20022 و اطلاعات همراه پرداخت، میتوانند بخشی از مراحل صدور درخواست، پرداخت و مغایرتگیری را یکپارچه کنند.
در این مدل، فروشنده میتواند برای خریدار «درخواست پرداخت» بفرستد و در آن شناسه فاکتور و اطلاعات مرجع را قرار دهد. خریدار ممکن است با پاسخ به درخواست، فرایند پرداخت را آغاز کند. خود پژوهش تصریح میکند که پیام RfP، بسته به نوع معامله و الزامات آن، لزوماً جای صورتحساب قانونی را نمیگیرد. همچنین پژوهش، کاستیهایی مانند پشتیبانینکردن همه بانکها، ناقصبودن برخی دادههای استاندارد و چالش پذیرش کسبوکارها را مطرح میکند.
این رویداد درباره شبکههای پرداخت آمریکا، از جمله FedNow و RTP است. نباید از آن نتیجه گرفت که بانکهای ایران خدمت یکسانی ارائه میدهند یا RfP آمریکایی به سامانه مؤدیان متصل است. ارزش موضوع برای حسابداران ایرانی، یک اصل طراحی مستقل است: درخواست وجه، سند تجاری، مجوز پرداخت و تسویه بانکی باید چهار موجودیت متمایز در نرمافزار باشند.
چهار مفهوم که نرمافزار نباید یکی فرض کند
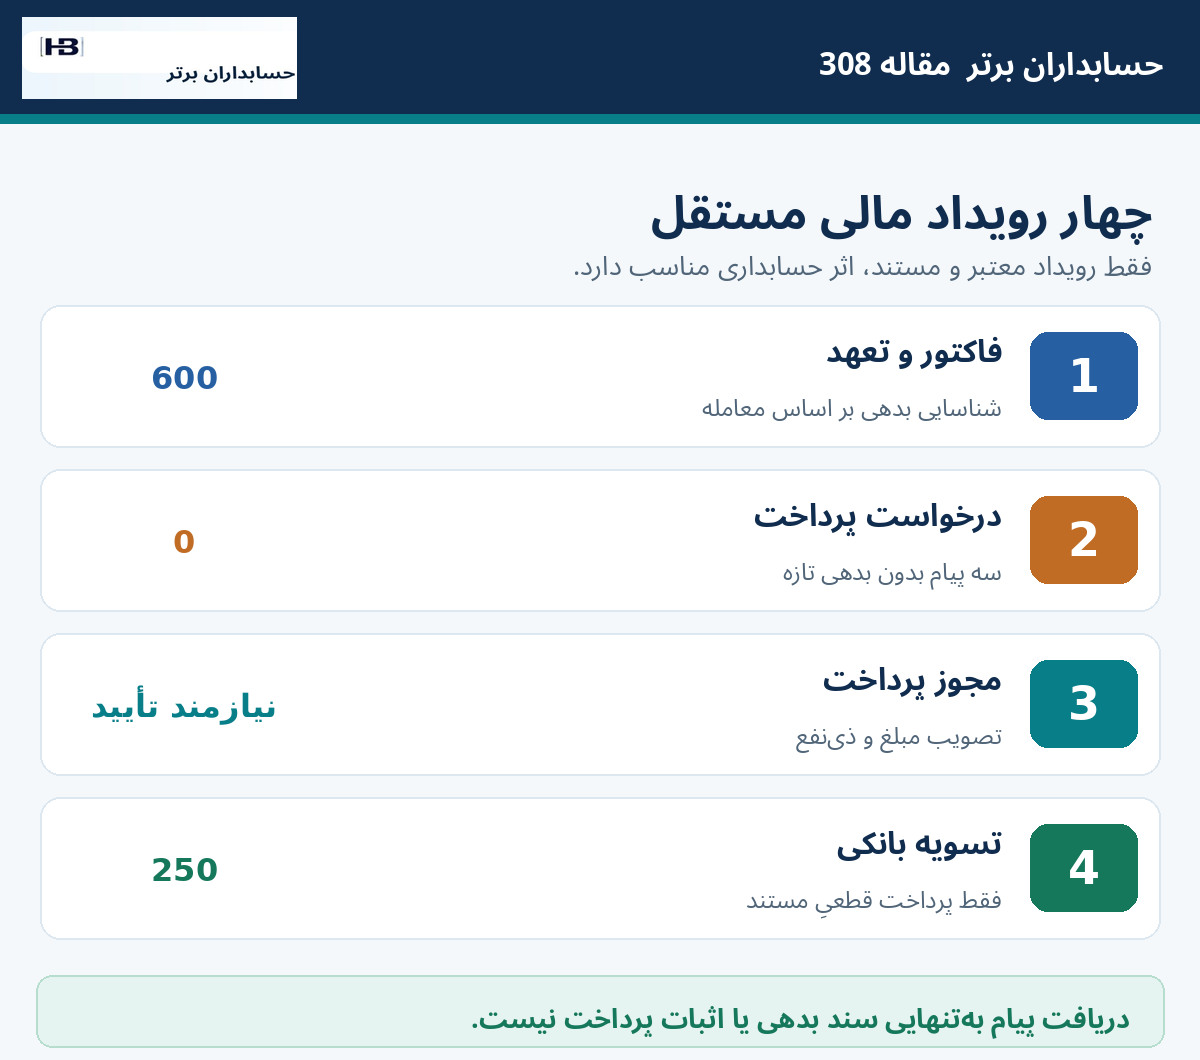
۱. فاکتور یا سند مطالبه تجاری: مدرکی درباره معامله، کالا یا خدمت، مبلغ و طرفهای قرارداد است. شناسایی بدهی در حسابداری به ماهیت معامله، وقوع دریافت یا ایفای تعهد و مدارک معتبر وابسته است؛ وجود یا نبود یک پیام بانکی معیار منحصر به فرد نیست.
۲. درخواست پرداخت (Request for Payment): پیامی برای درخواست یا یادآوری پرداخت وجه است. ممکن است به فاکتور موجود اشاره کند، بعداً اصلاح یا لغو شود یا به یک دوره مطالبه قبلی مربوط باشد. در یک معماری صحیح، دریافت پیام بهصورت خودکار سند بدهی تازه ایجاد نمیکند.
۳. تأیید و دستور پرداخت: واحد مالی با توجه به مبلغ، ذینفع، قرارداد، تاریخ سررسید، سقف اختیارات و سیاست کنترل داخلی، دستور را بررسی و تأیید میکند. داشتن پیام RfP به معنی وجود تأیید انسانی یا سازمانی نیست.
۴. پرداخت انجامشده و تسویه در دفاتر: برای بستن بدهی باید شواهد معتبر اجرای پرداخت، وضعیت نهایی مسیر بانکی و تخصیص آن به فاکتور وجود داشته باشد. دریافت یا نمایش یک درخواست، حتی اگر در پورتال «مشاهده شد» باشد، به معنی خروج وجه نیست.
مثال عددی: از سه درخواست ۶۰۰ میلیونی تا مانده ۳۵۰ میلیونی
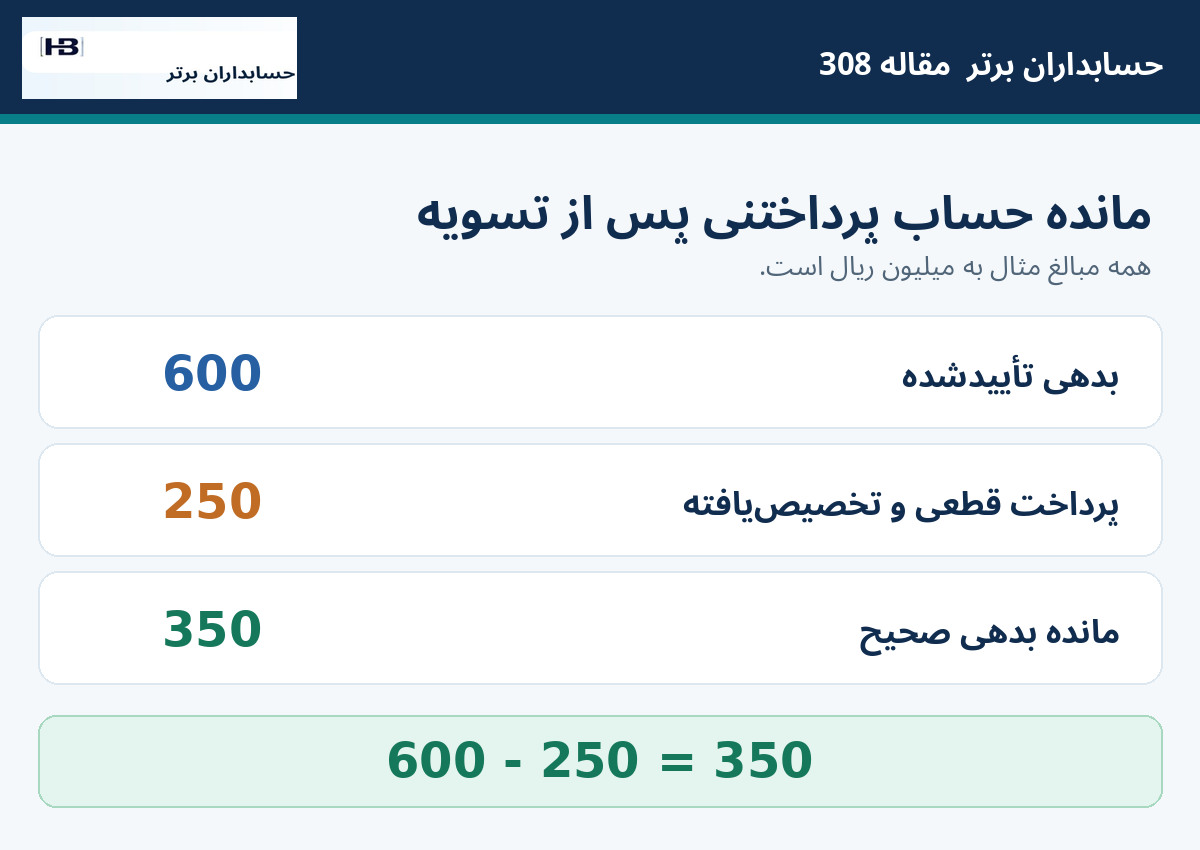
همه نامها، مبالغ و رویدادهای این بخش کاملاً فرضی و به میلیون ریال هستند. فرض میکنیم شرکت کالا را تحویل گرفته، کنترل و معیارهای شناسایی مربوط احراز شده، فاکتور فقط یک بار به ثبت رسیده و هیچ مالیات، کارمزد، تخفیف یا اختلاف ارزی وجود ندارد. شناسه معتبر فاکتور INV-600-A و فروشنده SUP-Bاست.
اگر سیستم بهاشتباه سه RfP را سه بدهی مستقل فرض کند، ارزش پیامها ۳ × ۶۰۰ = ۱٬۸۰۰ میلیون ریال میشود؛ یعنی ۱٬۲۰۰ میلیون ریال بیشتر از بدهی موجود. این اختلاف، در مرحله دریافت پیام، خطای بالقوه ثبت و تصمیم است؛ نه وجه ازدسترفته یا اضافهپرداخت انجامشده.
بعد از تأیید معتبر پرداخت ۲۵۰ میلیون ریالی و تطبیق با فاکتور، مانده واقعی ۶۰۰ − ۲۵۰ = ۳۵۰ میلیون ریال است. اگر بخشی از پرداخت در وضعیت معلق یا نامعلوم باشد، نباید از مانده قطعی کسر شود تا وضعیت و مبنای ثبت آن تعیین گردد.
چرا مشابهبودن شماره فاکتور هم کافی نیست؟
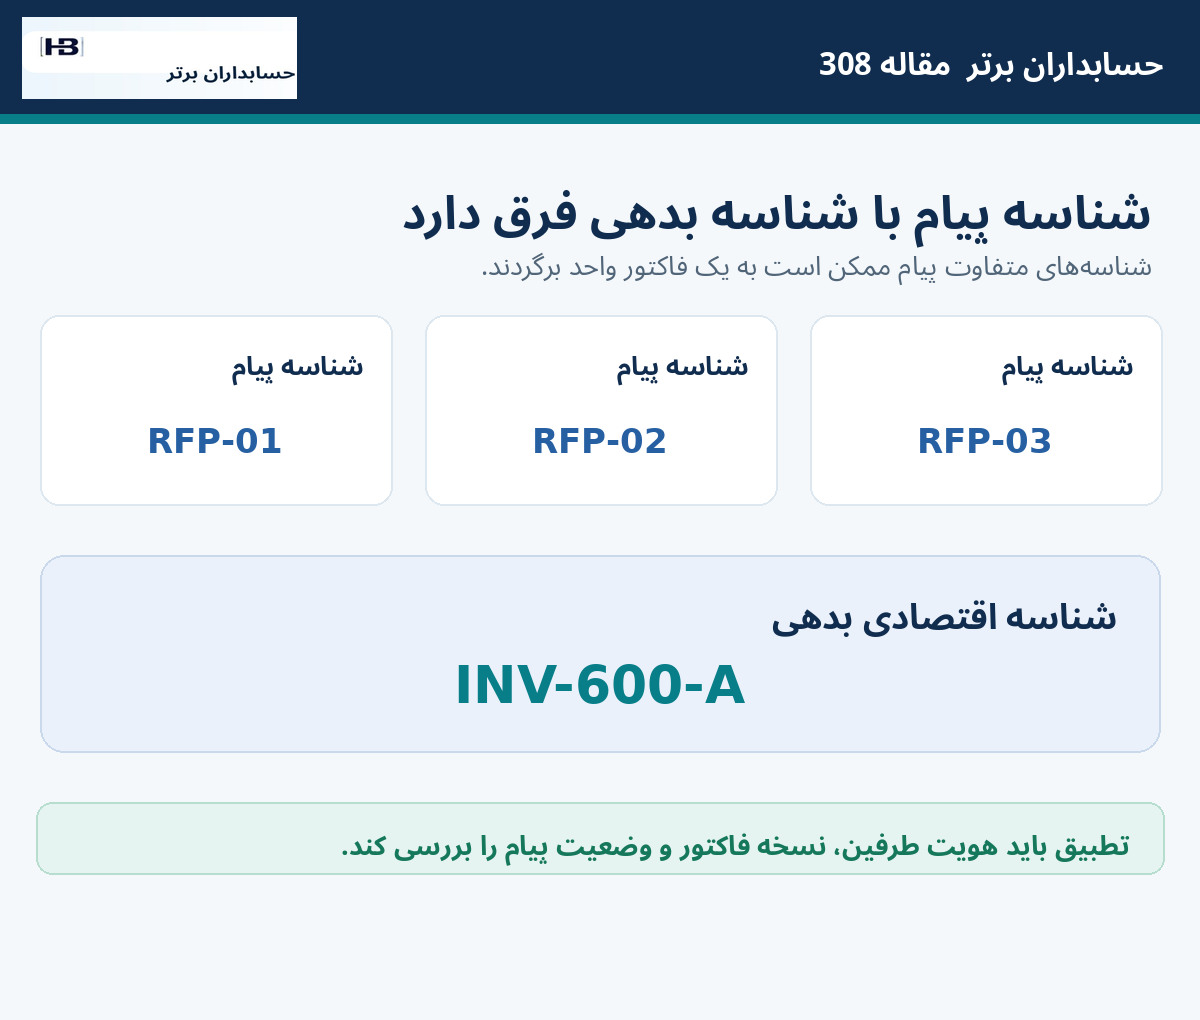
در بعضی شرکتها شناسه صورتحساب درون سامانه فروشنده فقط در همان فروشنده یکتا است. فاکتور ۱۲۳ در شرکت «الف» با فاکتور ۱۲۳ در شرکت «ب» یکی نیست. حتی ممکن است فروشنده برای یک قرارداد دو شخصیت حقوقی یا دو شعبه جدا داشته باشد. بنابراین کلید تطبیق بهتر است از ترکیب شناسه شخصیت حقوقی فروشنده، شخصیت حقوقی خریدار، شناسه فاکتور، نسخه و نوع رویداد، دوره و ارز استفاده کند.
پیامهای بانکی نیز شناسه فنی مستقل دارند. دو RfP ممکن است شناسه پیام متفاوت اما مرجع فاکتور یکسان داشته باشند. این حالت میتواند یادآوری، تلاش مجدد یا نسخه اصلاحی باشد. برعکس، اشتراک شماره یا مبلغ بدون احراز هویت طرفین دلیل مجاز برای ادغام نیست.
اگر مبلغ درخواست سوم از ۶۰۰ به ۶۵۰ میلیون ریال تغییر کند، نباید بهطور خودکار «فاکتور جدید ۶۵۰» یا «اصلاح قطعی بدهی قبلی» ایجاد شود. ممکن است هزینه تأخیر، خسارت قراردادی، خطای فروشنده یا پیام جعلی باشد. باید سند منشأ، مجوز و صحت تغییر بررسی شود.
ثبت حسابداری نمونه: پیام بانکی در دفتر روزنامه چه اثری دارد؟
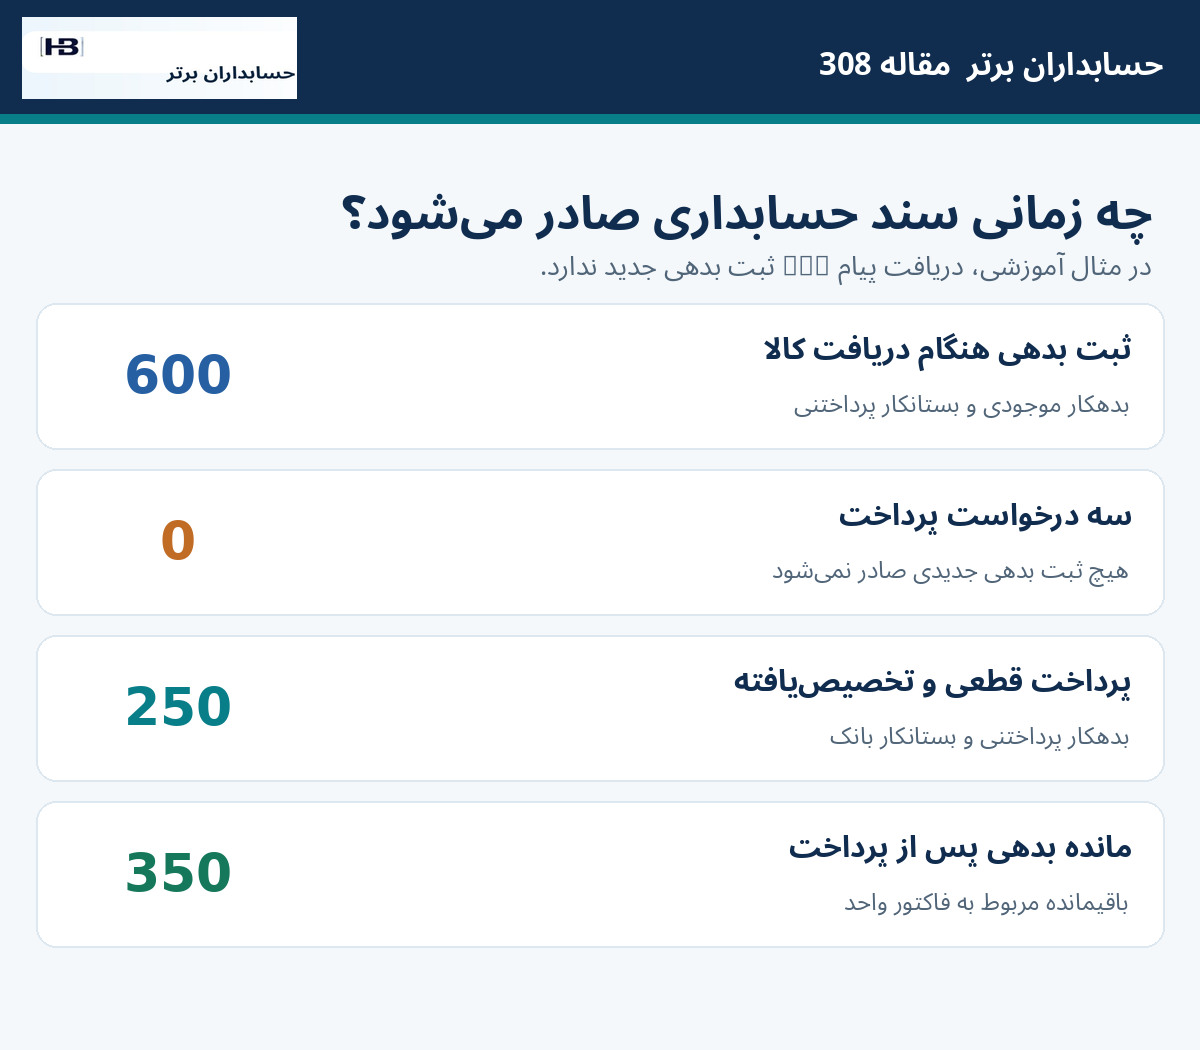
در فرض آموزشی، دریافت کالا و احراز تعهد به ثبت اولیه زیر منجر شده است:
بدهکار موجودی کالا ۶۰۰؛ بستانکار حسابهای پرداختنی تأمینکننده ۶۰۰ میلیون ریال.
برای دریافت RFP-01، RFP-02 و RFP-03 هیچ ثبت بدهی جدیدی صرفاً بهعلت ورود پیام صادر نمیشود. این پیامها به یک پرونده کنترلی وصل میشوند و حسب وضعیت ممکن است تأیید، رد یا برای رسیدگی علامتگذاری شوند.
پس از احراز پرداخت قطعی ۲۵۰ میلیون ریالی و تخصیص آن به بدهی مربوط، در این الگوی سادهشده:
بدهکار حسابهای پرداختنی تأمینکننده ۲۵۰؛ بستانکار بانک ۲۵۰ میلیون ریال.
مانده حساب پرداختنی این فاکتور ۳۵۰ میلیون ریال خواهد بود. اگر پرداخت از حساب واسط، ابزار کارتی، تنخواه یا تسویه بینشرکتی عبور کند، الگوی ثبت و زمانبندی متفاوت میشود؛ ثبتهای بالا به همه مسیرهای بانکی تعمیم ندارند.
سه آزمون برای تشخیص یادآوری واقعی از مطالبه تازه
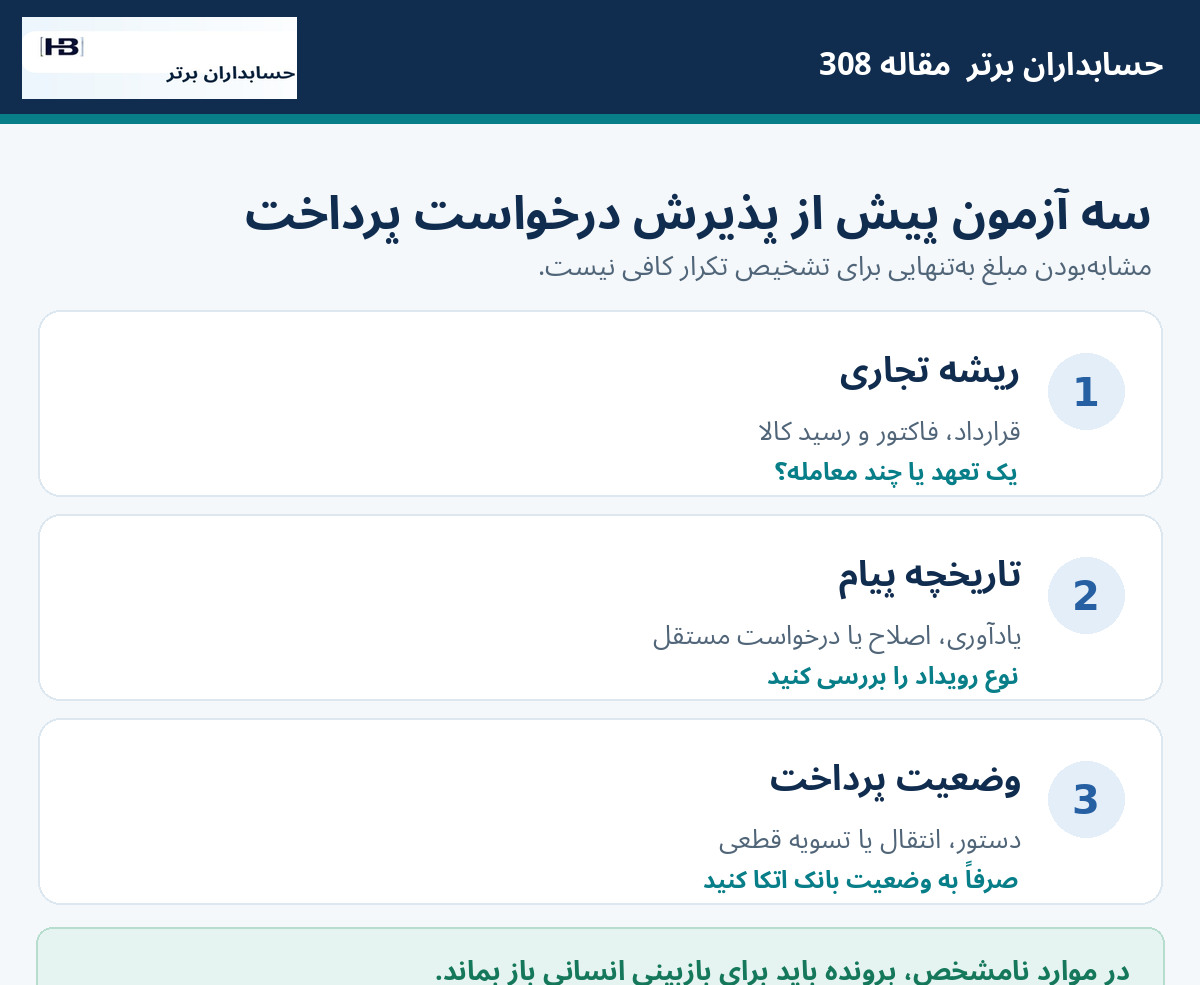
آزمون اول: ریشه تجاری. آیا همه درخواستها به یک فاکتور و یک رویداد تحویل یا انجام خدمت مربوطاند؟ این پرسش با سند خرید، تأیید تحویل، قرارداد و سابقه صورتحساب پاسخ داده میشود؛ نه فقط با شباهت متن پیام.
آزمون دوم: تاریخچه تغییرات. آیا پیام جدید «یادآوری»، «اصلاح»، «لغو و جایگزینی» یا «درخواست مستقل» است؟ اگر نظام پیام، نوع رویداد را صریح ارائه نکند، سامانه باید مورد را نامشخص نگه دارد. نباید هر پیام جدید را بدهی جدید یا هر پیام مشابه را تکراری قطعی دانست.
آزمون سوم: وضعیت پرداخت. آیا وجه قبلاً پرداخت شده، مجوز آن صادر شده، تنها دستور ارسال شده یا هنوز هیچ عملی رخ نداده است؟ تطبیق باید جریان اطلاعات همراه پرداخت را با سند بانکی معتبر و مانده دریافتنی طرف مقابل تا حد مجاز پیوند دهد.
در صورت اختلاف میان اطلاعات خریدار و فروشنده، AI میتواند متن نامه استعلام را پیشنهاد کند؛ اما اعلام قطعیت درباره صحت مطالبه یا دستور پرداخت باید با کارشناسان مجاز باشد.
چرا پیام تأیید دریافت RfP با تأیید انتقال پول تفاوت دارد؟
در سامانههای فوری، پیام دریافتشدن درخواست یا نمایش آن به خریدار، یک وضعیت پیامرسانی است. تصمیم خریدار برای پذیرفتن درخواست نیز، بنا بر سازوکار فنی، ممکن است به ایجاد یک دستور انتقال منجر شود که باید وضعیت خودش را طی کند.
مستندات عملیات FedNow برای درخواستهای پرداخت و انتقال وجه، پیامها و وضعیتهای مستقل توصیف میکنند. در نتیجه نباید یک پرچم کلی مانند success=true را بدون مشخصکردن اینکه موفقیت مربوط به دریافت پیام، پذیرش درخواست، آغاز انتقال یا تسویه است، به ثبت بانکی تبدیل کرد.
بانک فدرال رزرو کانزاسسیتی در پژوهش تازه خود به امکان سرعت بالای تسویه و انتقال داده ساختاریافته اشاره میکند، اما به محدودیت پذیرش گسترده شبکهها و تکاملنیافتن برخی فیلدها نیز میپردازد. «سریع» به معنی «بینیاز از تطبیق» نیست.
یک تفاوت حیاتی برای ایران: RfP خارجی، صورتحساب سامانه مؤدیان نیست
در ایران، اعتبار و الزامات صورتحساب الکترونیکی به قانون پایانههای فروشگاهی و سامانه مؤدیان، آییننامهها و دستورالعمل معتبر همان دوره وابسته است. یک پیام بانکی، پیامک مطالبه یا یادآوری دیجیتال را نباید صرفاً به دلیل داشتن مبلغ و شناسه فاکتور، معادل صورتحساب الکترونیکی واجد شرایط یا سند پذیرش اعتبار مالیاتی دانست.
بنابراین در نرمافزار ایرانی باید شناسه صورتحساب و وضعیت معتبر آن در مسیر قانونی از شناسه درخواست وجه در کانال بانکی جدا باشد. در صورت وجود اتصال مجاز و واقعی، میتوان این دو را با مرجع مشترک تطبیق داد، اما یکسانانگاری حقوقی آنها بدون سند صحیح نیست.
این مقاله وجود خدمت FedNow یا استاندارد RfP آمریکا در شبکه بانکی ایران را ادعا نمیکند. موضوع، الگوی کنترلی قابل اقتباس برای هر نوع درخواست وصول دیجیتال است؛ از یادآوری در پورتال تأمینکننده تا پیام مجاز پرداخت در بستر بانکی.
هشت کنترل پیشنهادی برای نرمافزار حسابداری هوشمند
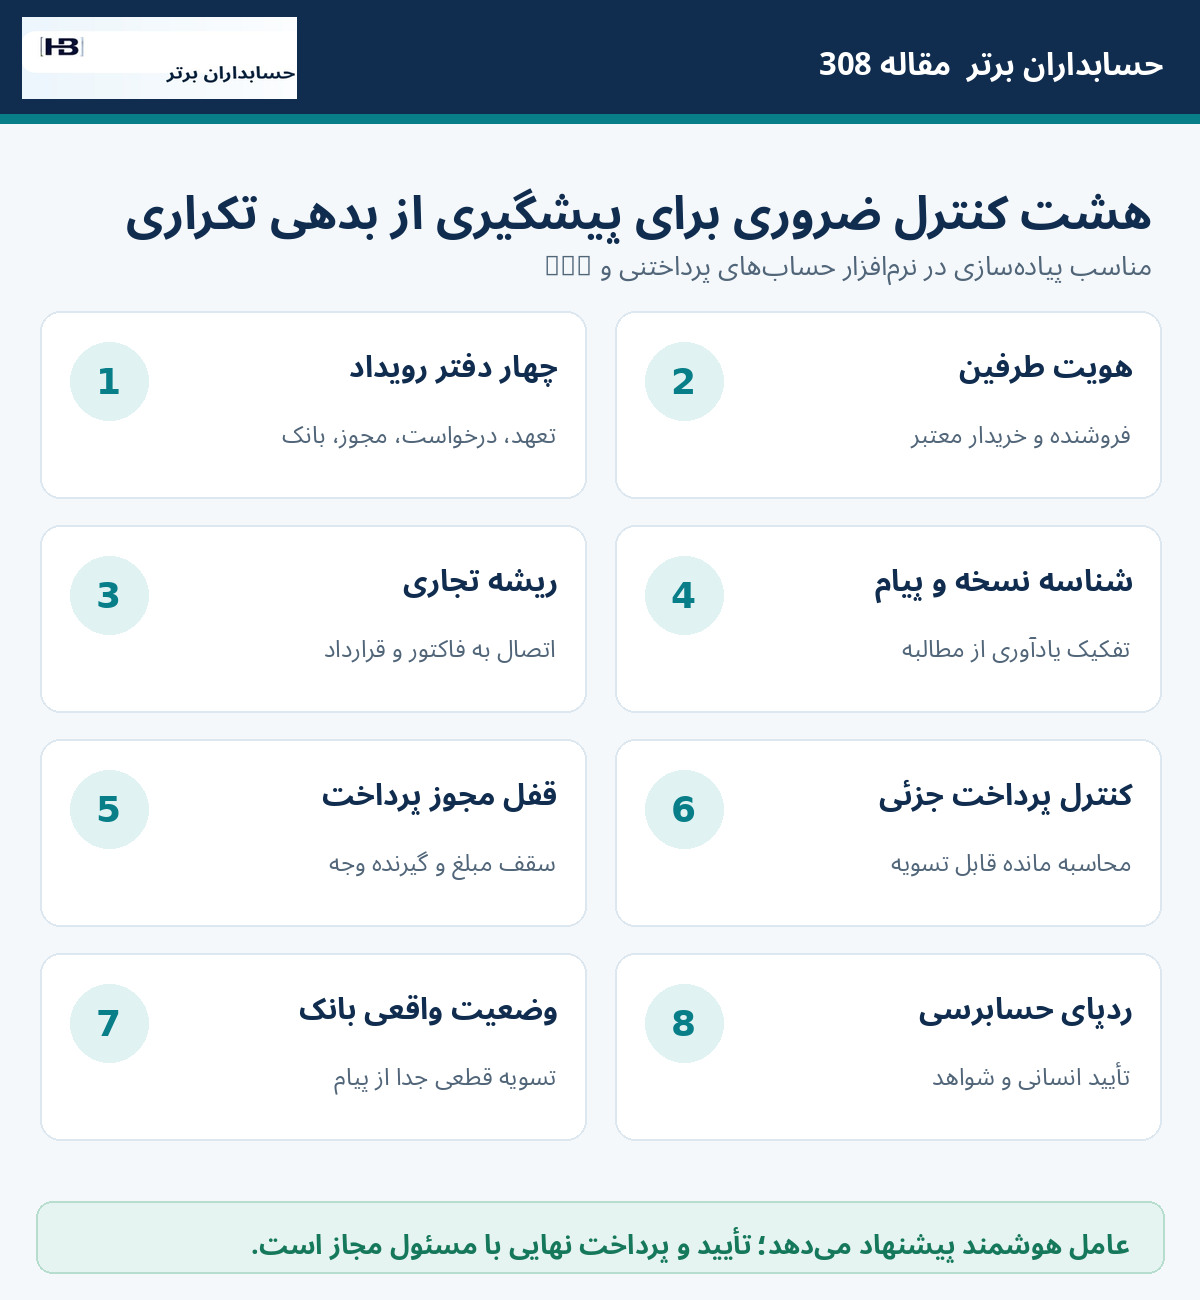
۱. چهار دفتر رویداد جدا: فاکتور/تعهد، درخواست وجه، مجوز پرداخت و انتقال بانکی باید شناسه و وضعیت مستقل داشته باشند. یک جدول مشترک با فیلد مبهم «پرداخت شد» کافی نیست.
۲. هویت دو طرف حقوقی: شناسه فروشنده، خریدار، شعبه و شرکت در هر درخواست تطبیق داده شود؛ تغییر گیرنده وجه یا حساب مقصد نیازمند بررسی مستقل است.
۳. اتصال پیام به ریشه تجاری: هر RfP باید در صورت امکان به قرارداد، فاکتور، رسید کالا و دوره خدمات متصل باشد. پیام فاقد مرجع کافی در وضعیت «در انتظار بررسی» بماند.
۴. تشخیص نسخه و تکرار: پیامهای یادآوری یا ارسال مجدد با پیامهای اصلاح مبلغ یا مطالبه مستقل اشتباه نشوند. شناسه فنی پیام با شناسه اقتصادی بدهی فرق دارد.
۵. قفل مجوز پرداخت: مبلغ مجاز پرداخت، ذینفع، شماره فاکتور و تاریخ اعتبار تأیید در یک بسته کنترلشده نگهداری شود؛ AI اجازه عبور از سقف یا تغییر مقصد بدون مجوز را نداشته باشد.
۶. تطبیق جزءبهجزء پرداخت: وصول یا پرداخت جزئی به فاکتور مشخص تخصیص داده شود. مجموع پرداختهای معتبر نباید از مانده قابل تسویه بدون دلیل و مجوز بیشتر شود.
۷. ثبت وضعیت واقعی بانک: دریافت درخواست، پذیرش درخواست، ارسال دستور، تسویه نهایی، برگشت یا وضعیت نامعلوم جدا گزارش شوند؛ هرکدام شواهد مخصوص دارند.
۸. بازبینی انسانی و ردپای حسابرسی: پیشنهاد AI، اسناد منشأ، علت رد یا پذیرش، هویت تصمیمگیر و نتیجه بانک برای بازبینیهای بعدی ذخیره شود. قاعدههای محاسبه باید قطعی و قابل آزمون باشند.
ایده محصول برای حسابداران برتر: «دروازه هوشمند درخواست پرداخت»
برای برند تولیدکننده نرمافزارهای مالی و راهکارهای AI یعنی حسابداران برتر، میتوان توسعه یک ماژول پیشنهادی با عنوان «دروازه هوشمند درخواست پرداخت و تطبیق بدهی» را بررسی کرد. این عنوان پیشنهاد محصول است و بهمعنی عرضه فعلی چنین قابلیتی یا داشتن اتصال بانکی جدید نیست.
در نسخه اولیه، سیستم پیامهای مجاز مطالبه وجه، صورتحسابها، اسناد دریافت کالا و وضعیت پرداختهای ثبتشده در ERP را کنار هم قرار میدهد. هوش مصنوعی فقط پیشنهاد ارتباط بین اسناد و تشخیص توضیح اختلاف را ارائه میکند. موتور قواعد، مبلغ بدهی تأییدشده، پرداختهای معتبر و مانده قابل تسویه را محاسبه میکند.
خروجی برای مدیر مالی میتواند چنین باشد: «سه پیام ۶۰۰ میلیونی دریافت شدهاند که همگی به یک فاکتور تأییدشده مربوطاند. از بدهی ۶۰۰ میلیونی، پرداخت قطعی ۲۵۰ ثبت شده و ۳۵۰ باقی است. صدور بدهی جدید پیشنهاد نمیشود؛ درخواستهای بعدی برای تأیید وضعیت فروشنده بررسی شوند.»
برای بازار ایران، ریال و تومان، تقویم شمسی، ثبت چندشرکتی، شناسه ملی و اقتصادی طرف معامله، مدارک سامانه مؤدیان، گردش مجوز پرداخت و اتصال فقط از طریق API و مسیر مجاز باید در طراحی رعایت شوند. اطلاعات محرمانه پرداخت نیز بدون حداقلسازی دسترسی و تدابیر امنیتی نباید در اختیار مدل بیرونی قرار گیرد.
طرح آزمایش چهار هفتهای برای یک مؤسسه مالی یا شرکت ایرانی
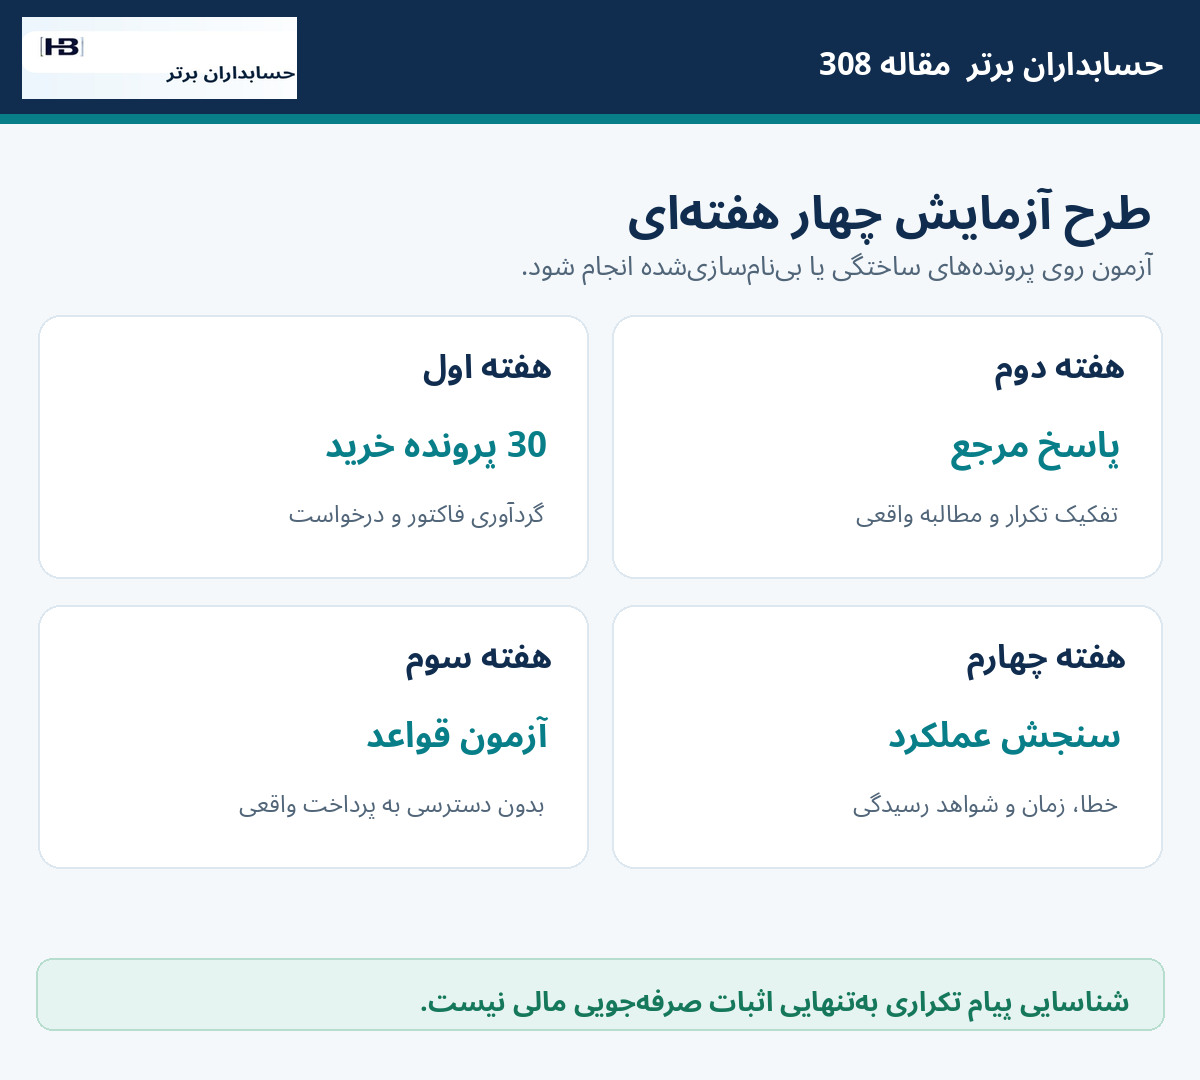
در هفته اول، ۳۰ پرونده خرید و بدهیِ بینامسازیشده یا ساختگی گردآوری کنید. برای هر پرونده، قرارداد، فاکتور، رسید، مکاتبه درخواست وجه، مجوز پرداخت و ریز نتیجه بانکی را با شناسه یکتا آماده سازید.
در هفته دوم، حالتهای «یادآوری همان فاکتور»، «دو فاکتور واقعی با مبلغ برابر»، «درخواست با مبلغ اصلاحی»، «تغییر هویت گیرنده»، «پرداخت جزئی»، «پاسخ بانک نامعلوم» و «پرداخت قبلاً انجامشده» را بسازید. حسابدار مرجع برای هر پرونده مشخص کند آیا بدهی جدیدی ایجاد میشود یا خیر.
در هفته سوم، مدل فقط ارتباط اسناد را پیشنهاد دهد. کنترل یکتایی، محاسبه مانده، بررسی سقف اختیار و جلوگیری از پرداخت تکراری با موتور قواعد قطعی انجام شود. عامل در محیط آزمون دسترسی اجرای واقعی پرداخت نداشته باشد.
در هفته چهارم، شاخصهای عملی را بسنجید: تعداد پیامهای بهدرستی مرتبط با فاکتور، مبلغ بدهی تکراری جلوگیریشده، موارد مطالبه واقعی که بهاشتباه تکراری تشخیص داده نشدهاند، نرخ هشدار کاذب، زمان بررسی و درصد پروندههای دارای سند کافی. صرف تشخیص پیامهای مشابه دلیل اثبات صرفهجویی مالی نیست.
جمعبندی: هر پیام مالی رویداد حسابداری تازه نیست
در مثال آموزشی، تأمینکننده سه درخواست ۶۰۰ میلیون ریالیارسال کرد، اما ریشه همه آنها یک فاکتور و یک بدهی تجاری معتبر بود. جمع پیامها ۱٬۸۰۰ میلیون ریال بود؛ بدهی واقعی ۶۰۰ میلیون ریال. پس از پرداخت قطعی و تخصیصیافته ۲۵۰ میلیون ریالی، مانده بدهی به ۳۵۰ میلیون ریال رسید.
تفاوت ۱٬۲۰۰ میلیون ریالی بین جمع پیامها و بدهی اولیه، در صورت ثبت نادرست هر پیام بهعنوان بدهی، خطای بالقوه گزارشگری است؛ نه زیان تحققیافته یا مبلغی که فروشنده واقعاً سه بار استحقاق دریافتش را دارد.
هدف هوش مصنوعی مالی نباید فقط خواندن سریع پیامهای درخواست وجه باشد؛ باید هر درخواست را به تعهد واقعی، مجوز اقدام و نتیجه پرداخت مرتبط کند، بدون اینکه یک رویداد اقتصادی را چند بار در دفاتر تکرار کند.
برای آشنایی با راهکارهای مالی و هوشمند:
https://hesabdaranebartar.com
عضویت و دسترسی به آموزشهای حسابداران برتر
برای آشنایی با دورهها و خدمات آموزشی موجود، صفحه رسمی اشتراکها را ببینید. ثبتنام و ورود از مسیرهای قابل دسترس همان سایت انجام میشود.