


مقدمه: هر فاکتور «خدماتی» الزاماً فقط هزینه خدمات نیست
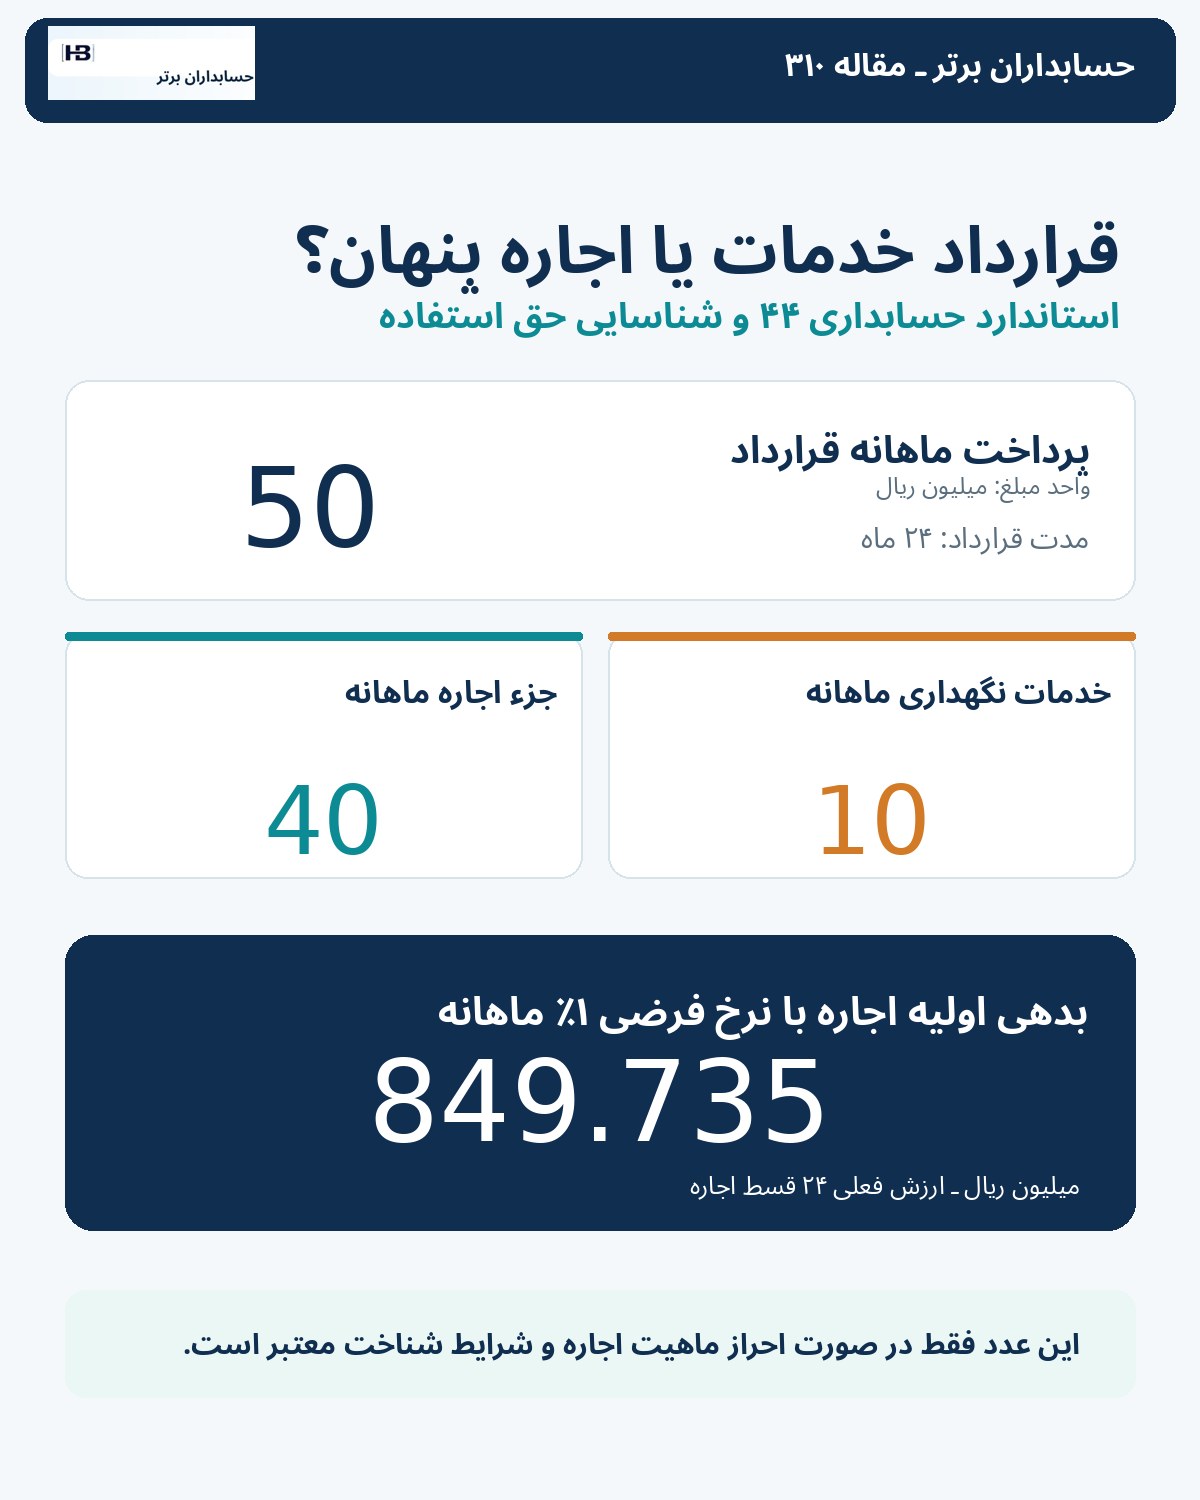
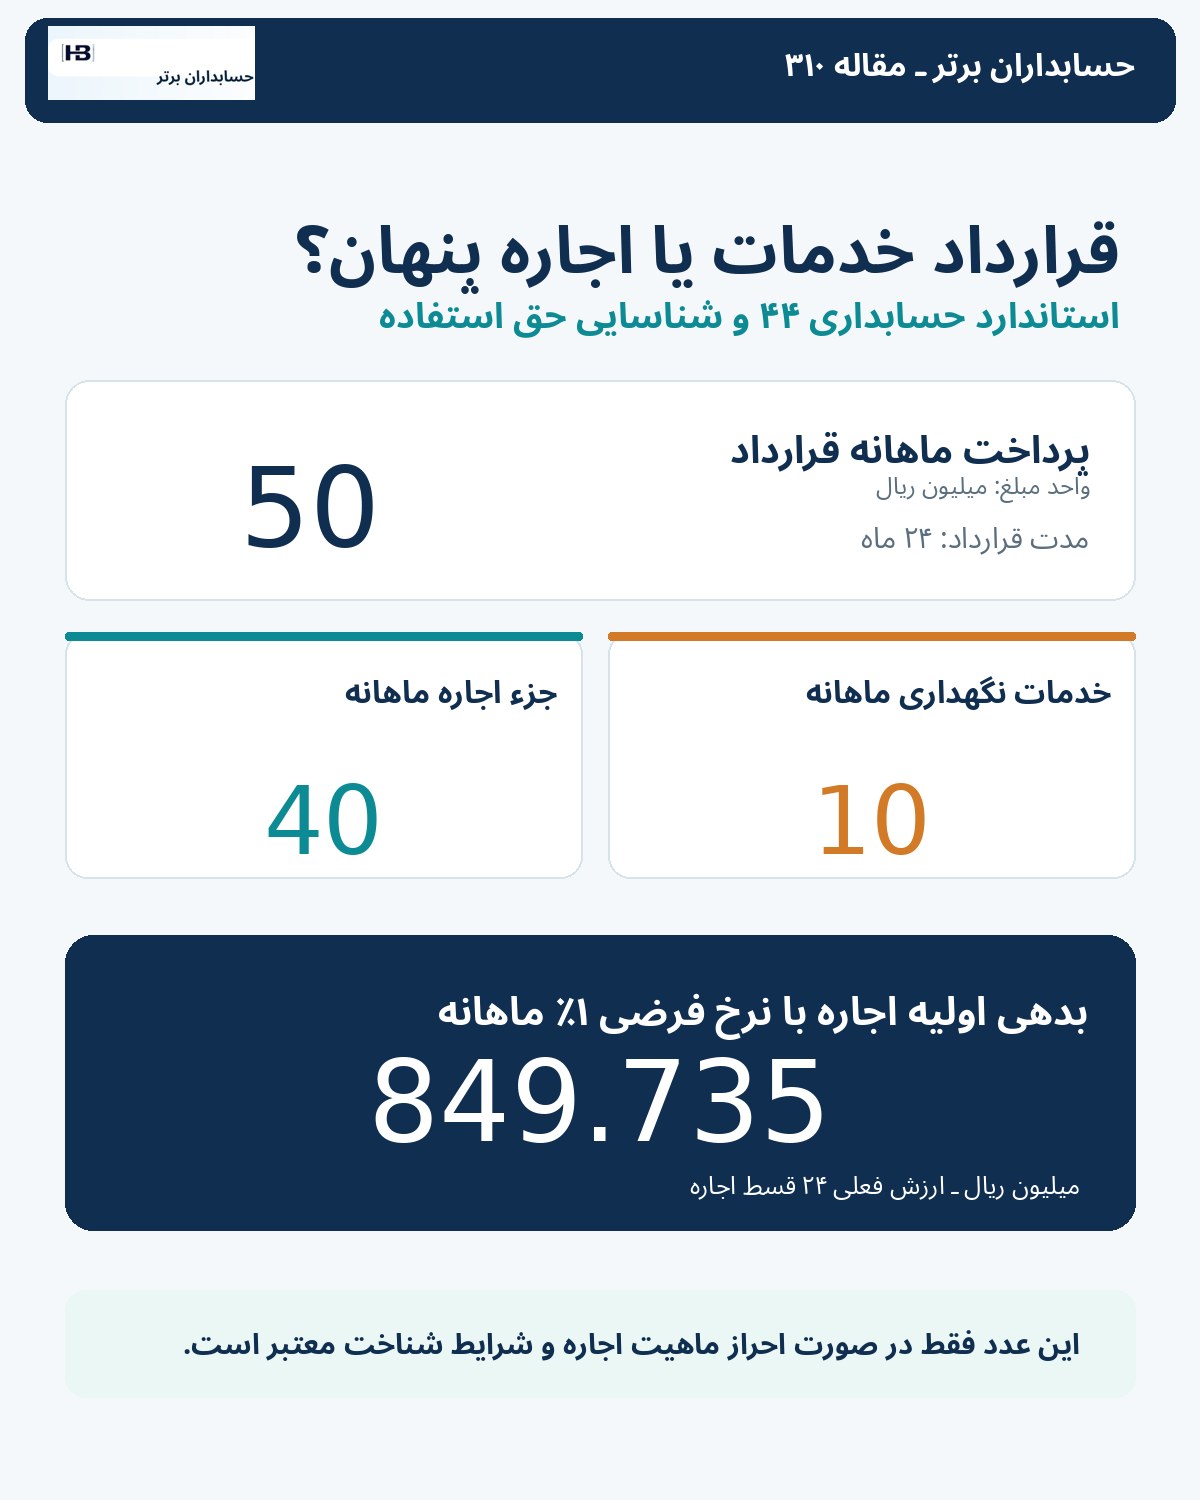
شرکتی تولیدی برای جابهجایی کالا در انبار، قراردادی ۲۴ماهه با یک تأمینکننده منعقد میکند. مبلغ صورتحساب هر ماه ۵۰ میلیون ریال است و روی آن نوشته شده: «خدمات تجهیز و پشتیبانی لجستیک».
حسابدار طبق روال قدیمی، پس از دریافت هر فاکتور، کل مبلغ را به هزینه خدمات انبار منتقل میکند. اگر هیچ مبلغی از قبل پرداخت نشده باشد، در پایان ماه نخست تنها یک هزینه ۵۰ میلیونی میبیند و در گزارش تعهدات اجاره نیز عددی وجود ندارد.
اما متن قرارداد دو حق و خدمت متفاوت دارد: استفاده انحصاری شرکت از یک دستگاه لیفتراک مشخص برای ۲۴ ماه، و خدمات نگهداری دورهای که تأمینکننده ارائه میدهد.
شرکت تعیین میکند دستگاه چه زمانی، در کدام بخش انبار و برای چه فعالیتی بهکار گرفته شود؛ تأمینکننده نیز طبق مفروضات این مثال، حق جایگزینی ماهوی دستگاه در طول قرارداد ندارد. این شرایط میتوانند نشان دهند قرارداد در کنار خدمت، یک جزء اجاره دارد.
در یک سناریوی کاملاً فرضی با قیمتهای تفکیکشده و نرخ تنزیل آموزشی، ۸۴۹٫۷ میلیون ریال بدهی اولیه اجاره و دارایی حق استفاده متناظر قابل محاسبه است؛ رقمی که با برچسب «هزینه خدمات ماهانه» در دفتر دیده نمیشد.
آیا صرف دیدن این عدد کافی است که ثبت انجام شود؟ خیر. ابتدا باید وجود اجاره، مدت، اجزای قرارداد، نرخ معتبر و شرایط استاندارد قابل اعمال احراز شوند.
خبر فناوری اکتبر ۲۰۲۶ و اهمیت تازه استاندارد ۴۴ در ایران
شرکت نرمافزاری Infor در معرفی نسخه ۲۰۲۶.۱۰ راهکارهای صنعتی خود در ۶ اکتبر ۲۰۲۶، از Lease Agent در مجموعه مالی و مدیریت تأمین خبر داد؛ عاملی که بنا بر توضیح سازنده، تصویری یکپارچه از شرایط اجاره، پرداختها، اصلاحات و داراییها ارائه میکند.
در مستندات نسخه ۲۰۲۶.۱۰ این شرکت نیز برای اصلاح اجاره، مراحل بهروزرسانی مدت، نرخ، برنامه پرداخت و مبنای دارایی بهصورت جداگانه توصیف شده است. اینها توصیف قابلیت و فرایند محصول هستند، نه اثبات دسترسی به آن در ایران یا تضمین صحت هر ثبت حسابداری.
برای حسابداران ایرانی، موضوع همزمان با استاندارد حسابداری شماره ۴۴ «اجارهها» اهمیت ویژهای دارد. طبق آموزشهای منتشرشده از سوی انجمن حسابداران خبره ایران و برنامه آموزشی مشترک آن با سازمان حسابرسی، این استاندارد از ابتدای سال ۱۴۰۵ لازمالاجرا معرفی شده و در حسابداری اجارهکننده، الگوی دارایی حق استفاده و بدهی اجاره را جایگزین تفکیک عمومی پیشینِ اجاره عملیاتی و سرمایهای کرده است؛ معافیتها، استثناها و احکام انتقالی باید جدا بررسی شوند.
بنابراین مسئله این مقاله الحاقیه تغییر مبلغ اجاره نیست؛ پرسش ابتداییتر و کاربردیتر است: آیا در قراردادهایی که واحد خرید و حسابداری آنها را «خدمات» نامیدهاند، اصلاً یک اجاره پنهان وجود دارد؟
پیش از هر محاسبه، باید مشخص شود قرارداد واقعاً اجاره دارد یا نه
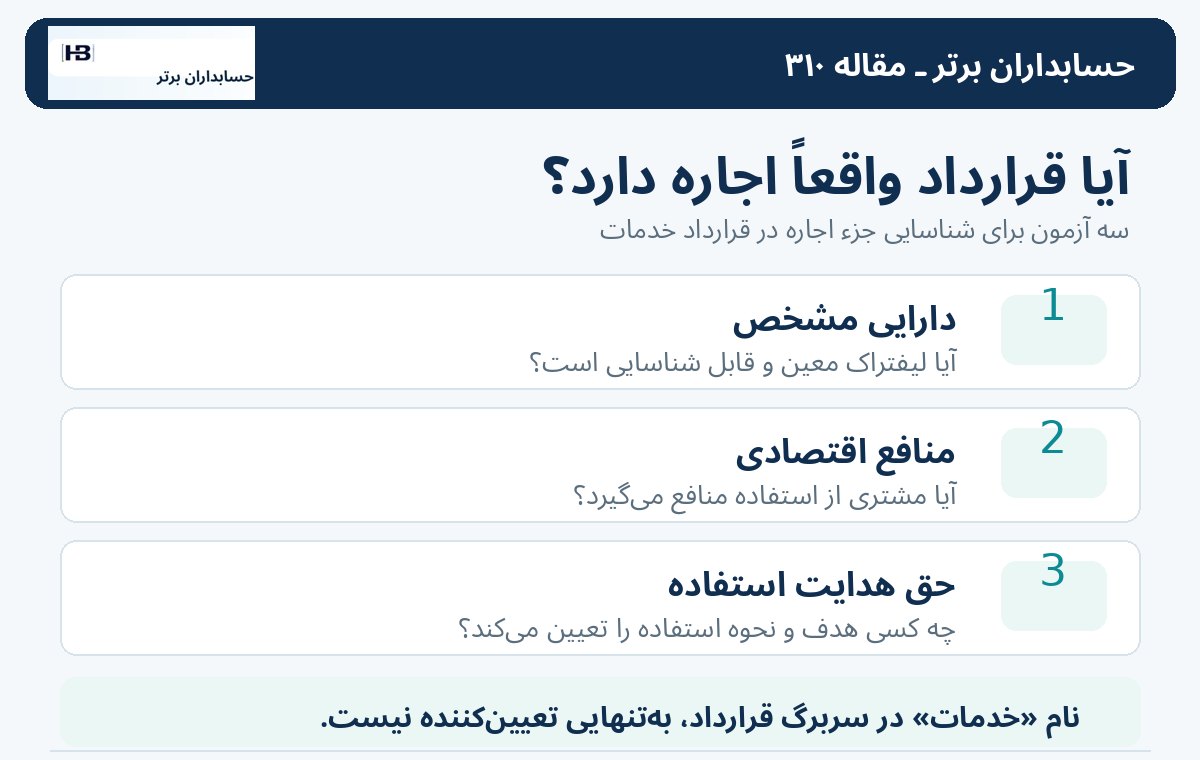
مطابق مبنای شناسایی اجاره در استاندارد ۴۴ و چارچوب همراستای IFRS 16، عنوان قرارداد تعیینکننده نهایی نیست. باید بررسی کرد آیا مشتری، در ازای مابهازا و طی یک دوره مشخص، حق کنترل استفاده از یک دارایی معین را به دست آورده است یا خیر.
در این بررسی سه پرسش عملی مطرح میشود:
- نخست: آیا دارایی مشخص است؛ مثلاً لیفتراک با شناسه و شماره سریال معین، یا تأمینکننده واقعاً میتواند آزادانه دستگاه را جایگزین کند و از این حق منفعت اقتصادی ببرد؟
- دوم: آیا مشتری اساساً منافع اقتصادی حاصل از استفاده را بهدست میآورد؟
- سوم: حق تصمیمگیری درباره چگونگی و هدف استفاده در دوره قرارداد با چه کسی است؟
فرض کنید تأمینکننده فقط متعهد است روزانه ۵۰۰ پالت را جابهجا کند و آزاد است هر دستگاه یا نیرویی را به کار گیرد و درباره نحوه انجام کار تصمیم بگیرد؛ در این صورت، با توجه به تمام شرایط، ممکن است رابطه صرفاً خدمت باشد.
برعکس، اگر یک دستگاه مشخص برای استفاده انحصاری مشتری اختصاص یافته و تصمیمهای مربوط به نحوه و هدف استفاده در اختیار مشتری باشد، موضوع میتواند اجاره باشد؛ حتی اگر سربرگ قرارداد «پشتیبانی لجستیک» باشد.
وظیفه AI در این مرحله استخراج شواهد متنی است، نه حدسزدن ماهیت حقوقی از اسم فروشنده.
مثال عددی: کل پرداختها ۱٬۲۰۰ میلیون، جزء اجاره فقط ۹۶۰ میلیون ریال
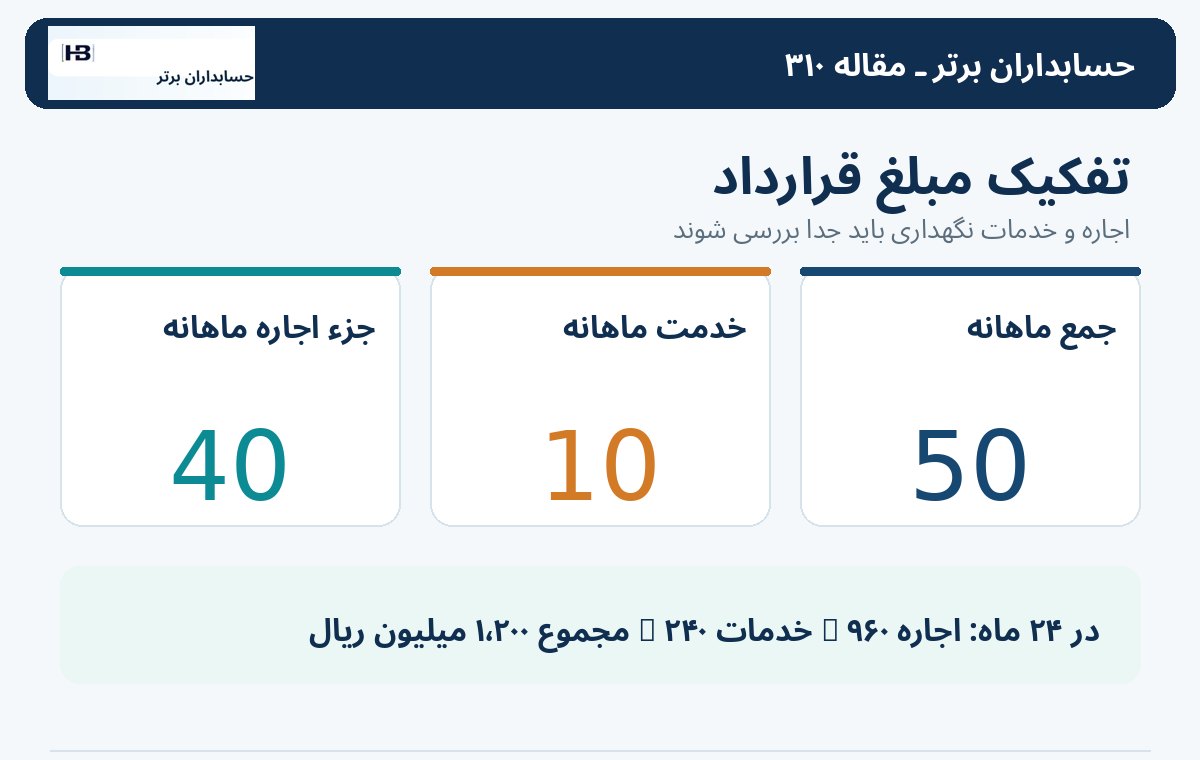
تمام ارقام و شرایط ادامه ساختگی و واحد مبالغ میلیون ریال است. فرض میکنیم قرارداد در ابتدای دوره ۲۴ماهه شروع میشود، پرداختها در پایان هر ماه انجام میشوند، هیچ پیشپرداخت، ودیعه، مشوق، هزینه مستقیم اولیه، مالیات، پرداخت متغیر یا اختیار خریدی وجود ندارد و شرکت از معافیت شناخت استفاده نمیکند.
همچنین طبق اسناد مستقل و روش تخصیص معتبر، مبلغ ثابت ماهانه به ۴۰ میلیون ریال جزء اجاره و ۱۰ میلیون ریال خدمت نگهداری تفکیک شده است.
این تفکیک را نمیتوان از روی حدس مدل زبانی انجام داد. باید قیمتهای مستقل قابل مشاهده، قواعد تخصیص مابهازا و انتخابهای مجاز استاندارد مربوط بررسی شود.
در برخی شرایط، انتخاب رویهای درباره اجزای غیراجارهای ممکن است وجود داشته باشد که نتیجه را تغییر میدهد. برای شفافیت، در مثال حاضر تفکیک معتبر و الزامی بودن آن را مفروض گرفتهایم.
ارزش فعلی ۲۴ قسط اجاره چگونه به ۸۴۹٫۷ میلیون ریال میرسد؟
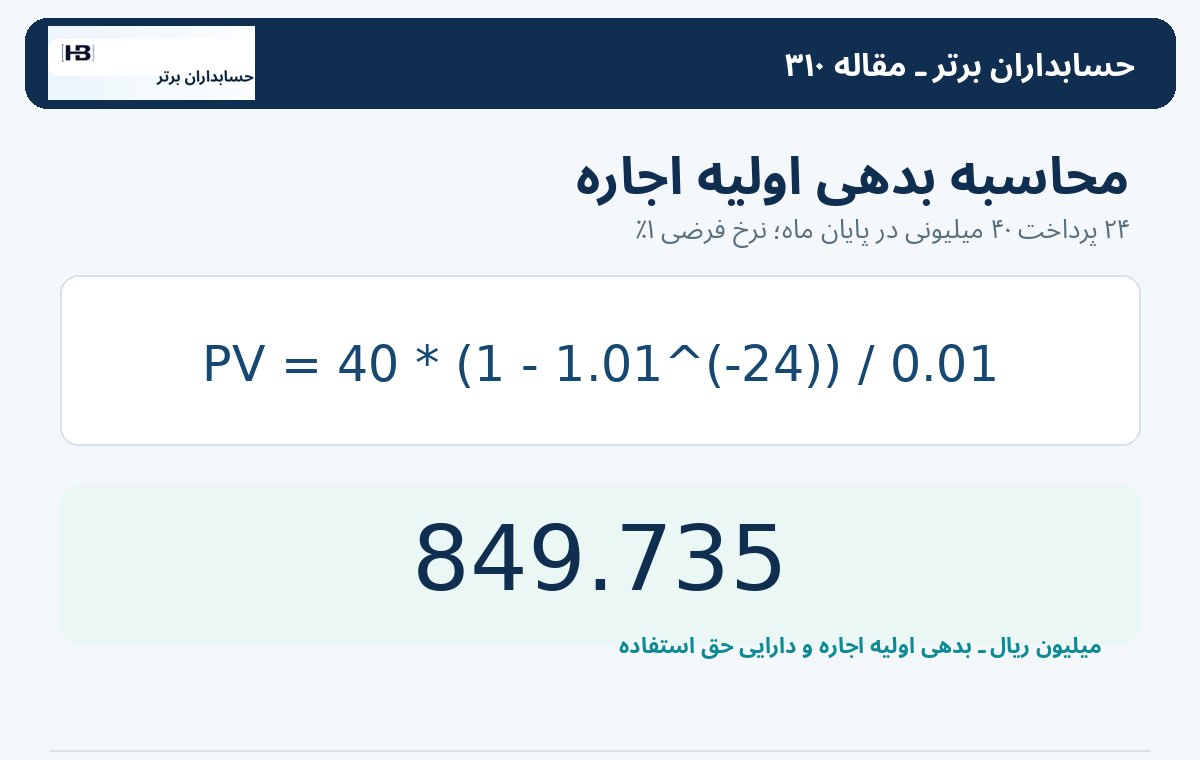
در مثال، نرخ تنزیل معتبر در تاریخ شروع اجاره را فقط برای آموزش یک درصد در ماه فرض میکنیم. این نرخ، نرخ قانونی، بانکی یا توصیهشده برای شرکتهای ایرانی نیست؛ نرخ واقعی باید متناسب با الزامات استاندارد و شرایط قرارداد تعیین شود.
بدهی اجاره در مفروضات سادهشده برابر ارزش فعلی ۲۴ پرداخت ۴۰ میلیون ریالی در پایان ماه است:
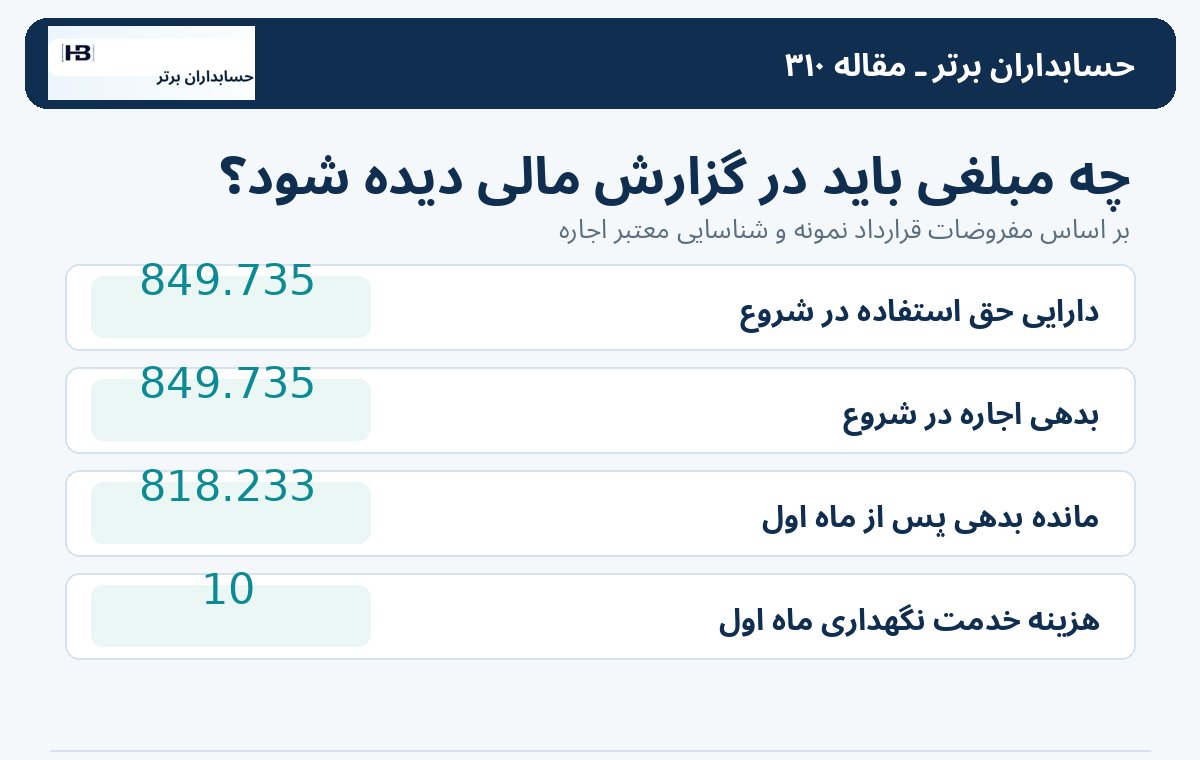
ارزش فعلی = ۴۰ × [۱ − (۱٫۰۱)^(-۲۴)] ÷ ۰٫۰۱ ≈ ۸۴۹٫۷۳۵ میلیون ریال
بنا بر این مفروضات، دارایی حق استفاده اولیه نیز معادل ۸۴۹٫۷۳۵ میلیون ریال است.
مبلغ اسمی پرداختهای اجاره طی دوره ۹۶۰ میلیون ریال است و اختلاف آن با ارزش فعلی، حدود ۱۱۰٫۲۶۵ میلیون ریال هزینه مالی طی دوره را در همین جدول سادهشده تشکیل میدهد.
دقت کنید ۲۴۰ میلیون ریال خدمات نگهداری در محاسبه بدهی اجاره این سناریو وارد نشده است. به همین دلیل نباید کل پرداختهای ۱٬۲۰۰ میلیونی را بدون تفکیک در فرمول ارزش فعلی قرار داد.
ثبت اولیه، پرداخت ماه اول و مانده باقیمانده
اگر همه معیارهای شناخت برقرار باشد، در شروع اجاره و با نبود سایر اجزای اندازهگیری، ثبت نمونه به میلیون ریال چنین است:
بدهکار دارایی حق استفاده ۸۴۹٫۷۳۵؛ بستانکار بدهی اجاره ۸۴۹٫۷۳۵.
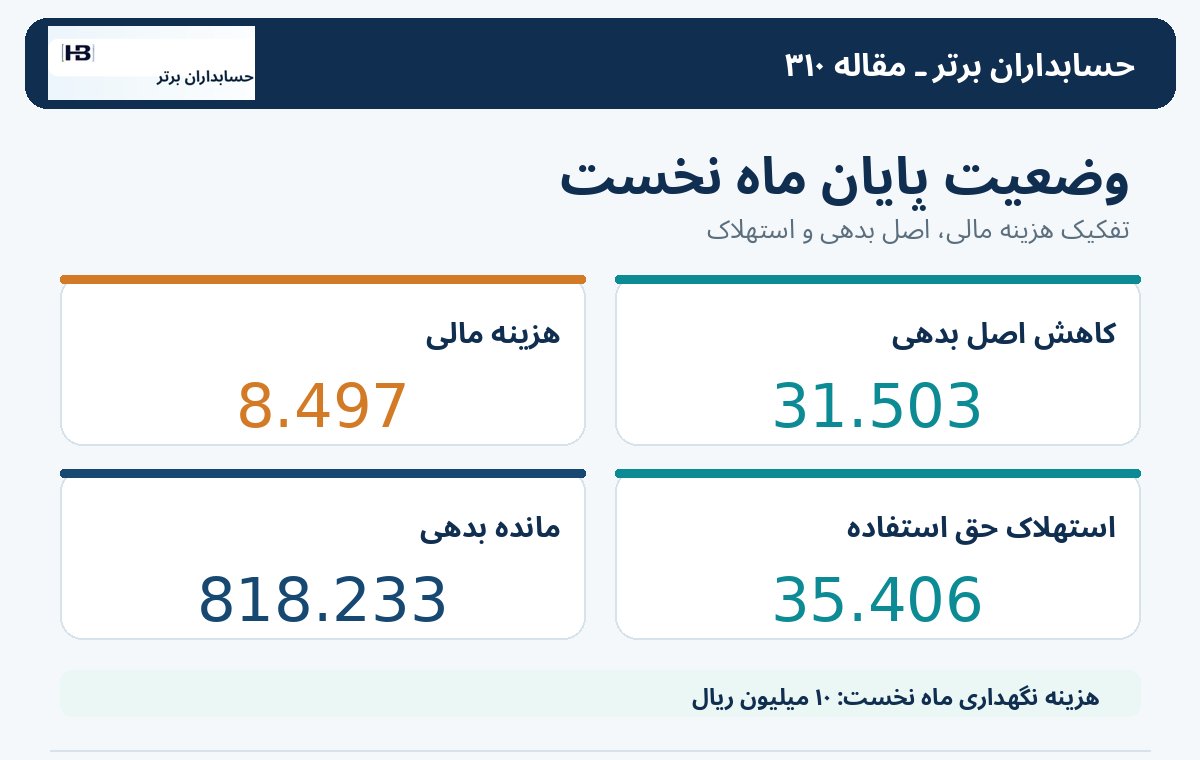
در پایان ماه اول، هزینه مالی حاصل از نرخ یک درصد تقریباً ۸٫۴۹۷ میلیون ریال است. از پرداخت ۴۰ میلیونی جزء اجاره، ۳۱٫۵۰۳ میلیون ریال اصل بدهی را کاهش میدهد. مانده بدهی بعد از پرداخت به حدود ۸۱۸٫۲۳۳ میلیون ریال میرسد.
با فرض استهلاک خط مستقیم دارایی حق استفاده طی ۲۴ ماه و نبود مالکیت یا شرط ویژه دیگر، استهلاک ماهانه تقریباً ۳۵٫۴۰۶ میلیون ریال است. خدمات نگهداریِ انجامشده همان ماه نیز، با مفروضات مربوط، ۱۰ میلیون ریال هزینه دارد.
این ۳٫۹۰۳ میلیون ریال تفاوت بین هزینه ماه نخست و خروج نقد، اشتباه حسابداری یا پرداخت اضافه نیست؛ از الگوی شناسایی استهلاک و هزینه مالی در مقابل مبلغ ثابت پرداخت ناشی میشود. در ماههای بعد، سهم هزینه مالی با کاهش بدهی تغییر میکند.
چرا پرداخت بانکی درست، گزارش مالی درست را تضمین نمیکند؟
در یک نرمافزار ساده، حسابدار هر ماه ۵۰ میلیون ریال به هزینه خدمات بدهکار و بانک یا حسابهای پرداختنی را بستانکار میکند. گزارش پرداخت بانکی، قرارداد و صورتحساب ماهانه همگی با هم تطبیق دارند؛ اما اگر قرارداد واجد شرایط شناسایی اجاره باشد، دارایی حق استفاده، بدهی اجاره و الگوی جداگانه هزینهها در گزارشگری منعکس نشده است.
این اشتباه با مغایرتگیری بانکی کشف نمیشود، چون جمع وجه واقعاً پرداختشده صحیح است. کنترل باید به متن و ماهیت قرارداد برسد؛ همان نقطهای که سیستمهای هوشمند میتوانند با شناسایی دارایی معین و حق کنترل استفاده کمک کنند.
تأثیر بر EBITDA، سود و نسبت بدهی چیست؟
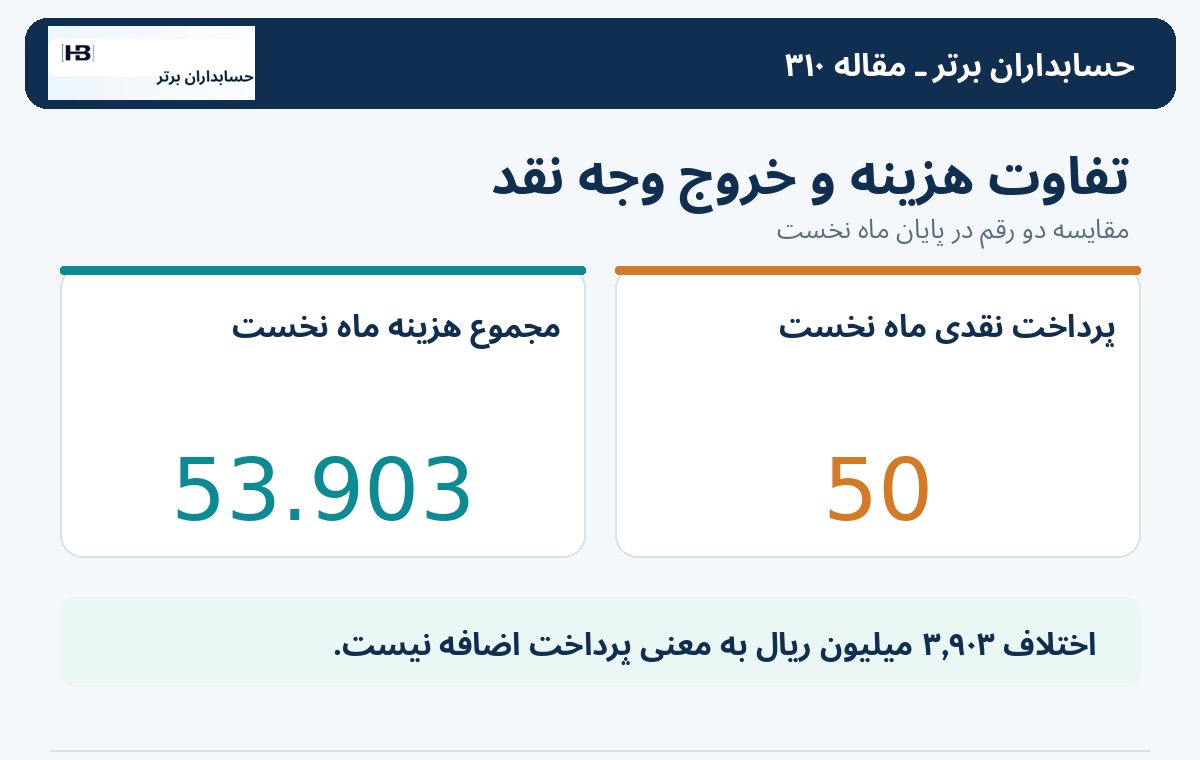
در مثال آموزشی، اگر شرکت پیشتر کل ۵۰ میلیون ریال را به هزینه عملیاتی خدمات میبرده، تحت مدل جدید و با تفکیک اجاره، ۱۰ میلیون ریال خدمات همچنان هزینه مربوط است؛ اما ۴۰ میلیون ریال اجاره به استهلاک حق استفاده و هزینه مالی تبدیل میشود.
بنابراین، با فرض طبقهبندی همه اقلام در سود و زیان دوره و نبود آثار بهای تمامشده تولید، EBITDA در ماه نخست نسبت به مدل ساده قبلی ۴۰ میلیون ریال بالاتر خواهد بود؛ زیرا استهلاک و هزینه مالی از محاسبه EBITDA کنار گذاشته میشوند.
ولی سود قبل از مالیات لزوماً به همان میزان افزایش نمییابد. در ماه نخست، مجموع هزینههای مثال ۵۳٫۹۰۳ میلیون ریال در برابر هزینه ۵۰ میلیونی الگوی پیشین است؛ پس در همین مفروضات، سود قبل از مالیات ۳٫۹۰۳ میلیون ریال کمتر میشود.
همچنین با شناسایی بدهی اجاره، نسبتهای اهرمی و شاخصهای مبتنی بر بدهی تغییر میکنند. اگر استهلاک حق استفاده وارد بهای ساخت محصول یا خدماتی شود که هنوز به فروش نرفته، زمان اثر بر سود متفاوت است. بنابراین ارائه یک حکم ثابت برای همه بنگاهها مجاز نیست.
چه قراردادهایی را باید در جستوجوی اجاره پنهان بررسی کرد؟
شرکتها ممکن است قراردادهایی با عنوان «خدمات فناوری»، «پشتیبانی دستگاه»، «حملونقل اختصاصی»، «انبارداری»، «تجهیزات پزشکی»، «ماشینآلات با اپراتور» یا «خدمات دیتاسنتر» داشته باشند. این عنوانها نه اثبات اجاره هستند و نه دلیل خروج از دامنه استاندارد.
برای نمونه، سرور اختصاصی معین که مشتری کنترل چگونگی و هدف استفاده از آن را دارد، ممکن است دربردارنده اجاره باشد؛ درحالیکه دریافت ظرفیت پردازشی از مجموعهای از سرورهای قابل جایگزینی، معمولاً ماهیت خدمت دارد.
برای تشخیص، باید حق جایگزینی واقعی، حق کنترل و منافع اقتصادی ارزیابی شود. مدل زبانی میتواند بندهای مرتبط را استخراج کند و موارد مشکوک را به کارشناس نشان دهد؛ اما وجود کلمه «سرور اختصاصی» یا «خودروی ویژه» در قرارداد بهتنهایی برای ایجاد بدهی اجاره کافی نیست.
معافیتها و احکام انتقالی را فراموش نکنیم
طبق آموزشهای منتشرشده درباره استاندارد ۴۴، اجارهکننده در برخی موارد مانند اجاره کوتاهمدت و دارایی پایه کمارزش ممکن است از معافیت شناخت استفاده کند؛ این موضوع به انتخاب رویهای و شرایط معتبر استاندارد وابسته است.
مثال ما ۲۴ماهه است و برای پرهیز از ابهام، هیچ معافیتی را مفروض نگرفتهایم. همچنین قراردادهای قدیمی که از پیش از اجرای استاندارد ادامه دارند، ممکن است مشمول احکام انتقالی، انتخابهای مجاز و تعدیلات افتتاحیه باشند.
ارقام این مقاله برای قراردادی که در دوره جاری از ابتدا شروع میشود طراحی شدهاند؛ نمیتوان همان ثبت اولیه را بدون بررسی روی همه قراردادهای جاری گذشته اعمال کرد. در ایران، نسخه مصوب و لازمالاجرای استاندارد ۴۴، شرایط شرکت و هر بخشنامه یا الزام مرتبط باید پیش از تصویب رویه کنترل شود. مطالب آموزشی انجمن جایگزین متن رسمی کامل استاندارد نیستند.
هشت کنترل برای دستیار هوشمند اجاره در حسابداران برتر
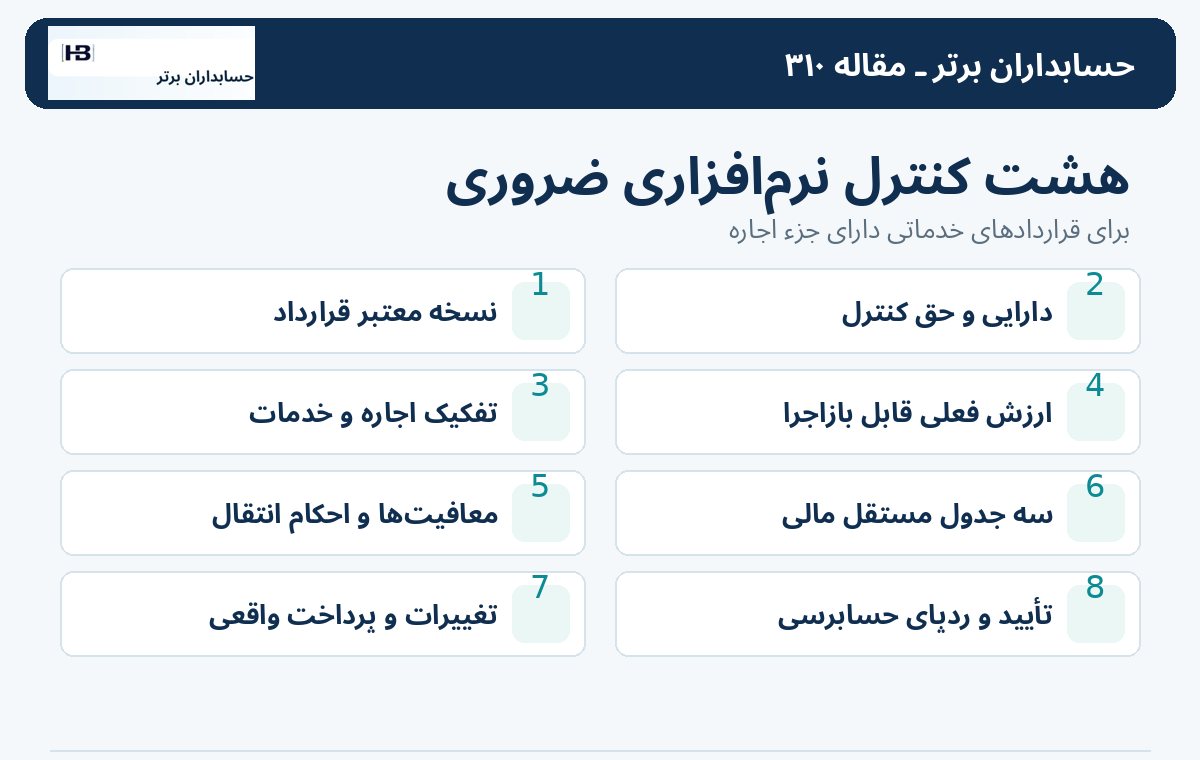
۱. شناسنامه قرارداد و نسخه معتبر: قرارداد اصلی، الحاقیهها، شخصیت حقوقی مستأجر و موجر، دارایی معین، تاریخ شروع و پایان و تاریخ اثر هر شرط ثبت شود.
۲. آزمون وجود اجاره: AI بندهای دارایی معین، حق جایگزینی، حق کسب منافع و حق هدایت استفاده را با ارجاع به صفحه و بند ارائه کند؛ تصمیم نهایی به کارشناس سپرده شود.
۳. جداسازی اجزای خدمت و اجاره: مابهازای هر جزء براساس شواهد قیمت و رویه مجاز تخصیص داده شود، نه صرفاً درصد پیشنهادی مدل.
۴. موتور محاسبه قطعی: ارزش فعلی، نرخ دورهای، تاریخ دقیق پرداخت و جدول مانده بدهی با فرمول قابل بازاجرا محاسبه شوند؛ مدل زبانی بهتنهایی مبلغ ثبت ایجاد نکند.
۵. کنترل معافیت و دوره انتقال: دامنه استاندارد، اجارههای کوتاهمدت، داراییهای کمارزش، تاریخ شروع و رویه انتقالی برای هر پرونده جدا بررسی شوند.
۶. سه جدول مستقل: برنامه پرداخت نقدی، برنامه بدهی و هزینه مالی، و برنامه استهلاک حق استفاده با یکدیگر تطبیق شوند؛ هزینه خدمات مستقل بماند.
۷. کنترل تغییرات و پرداخت واقعی: تمدید، فسخ، تغییر حق استفاده، پرداختهای متغیر و اصلاح نرخ از طریق گردش تأیید رسمی وارد شوند؛ پرداخت بانکی خودکار باعث حذف برنامه اجاره نشود.
۸. شواهد و مجوز ثبت: استخراج AI، تأیید حقوقی ماهیت قرارداد، تأیید مالی نرخ و ثبت مصوب با تاریخچه تغییرات و دسترسی محدود نگهداری شود.
فرصت محصولی برای «حسابداران برتر»
برای تولیدکننده نرمافزارهای مالی و هوشمند حسابداران برتر میتوان ماژول پیشنهادی «رادار اجاره پنهان و محاسبه حق استفاده» را بررسی کرد. این نام ایده توسعه محصول است، نه ادعای عرضه فعلی چنین خدمتی.
در نسخه پایه، شرکت قراردادهای خدماتی و اجاره را وارد محیط امن میکند. عامل هوشمند بندهای مرتبط با دارایی معین و حق استفاده را استخراج و طبقهبندی اولیه را پیشنهاد میدهد. کارشناس مالی قراردادهای واجد شرایط را تأیید میکند و موتور محاسبات مستقل، برنامه بدهی، پرداخت، هزینه مالی و استهلاک را میسازد. سپس اتصال به دفتر کل و بانک، ماندههای واقعی را با برنامه مصوب کنترل میکند.
برای بازار ایران، استاندارد حسابداری ۴۴، تقویم شمسی، نرخهای دورهای، واحد ریال و تومان، چندشرکتی، مدیریت نسخه قرارداد، کنترل اختیارات و افشای مناسب باید در طراحی لحاظ شوند. هیچ اتصال آماده به سرویس Infor یا بانک خارجی از این پیشنهاد نتیجه نمیشود.
اجرای آزمایشی در چهار هفته
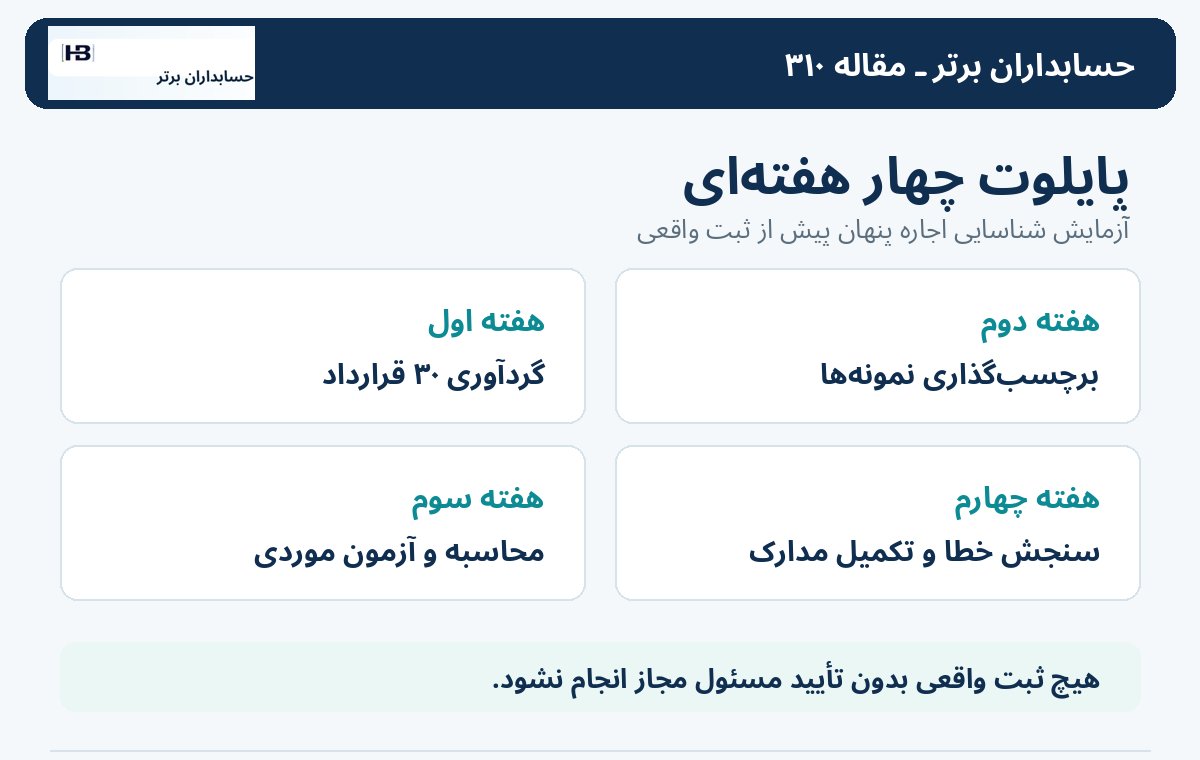
هفته اول: ۳۰ قرارداد فعال با نامهای خدمات، تجهیزات، حمل، انبار و فناوری را بهصورت بینامسازیشده یا با مجوز قانونی جمعآوری کنید. برای هرکدام، دارایی معین، شرایط جایگزینی، کنترل استفاده و دوره را استخراج کنید.
هفته دوم: قراردادهای نمونه «صرفاً خدمت»، «اجاره روشن»، «خدمت دارای اجاره پنهان»، «اجاره کوتاهمدت» و «قرارداد ترکیبی» را با پاسخ مرجع کارشناس حسابداری و حقوقی علامتگذاری کنید.
هفته سوم: AI بندها را پیشنهاد کند و موتور محاسبه، برای موارد تأییدشده، ارزش فعلی و برنامههای مرتبط را بسازد. نمونه آموزشی ۴۰ میلیون ریال اجاره ماهانه برای ۲۴ ماه با نرخ یک درصد را بهعنوان آزمون مرجع بهکار ببرید.
هفته چهارم: نرخ کشف قراردادهای دارای اجاره، هشدارهای کاذب، اشتباههای نرخ و دوره، قراردادهای فاقد مدارک کافی، اختلاف برنامه با پرداختها و موارد دارای تأیید نهایی را گزارش کنید. اجرای واقعی تنها پس از تصویب رویه و کنترلهای امنیتی و مالی انجام شود.
جمعبندی: برچسب هزینه خدمات نمیتواند ماهیت اجاره را پنهان کند
در سناریوی آموزشی، شرکت برای قراردادی ۲۴ماهه هر ماه ۵۰ میلیون ریال میپرداخت. پس از بررسی حقوق و تعهدات قرارداد، فرض کردیم ۴۰ میلیون ریال جزء اجاره و ۱۰ میلیون ریال جزء خدمت است.
در صورت احراز معیارها و با نرخ تنزیل آموزشی یک درصد ماهانه، ارزش فعلی پرداختهای اجاره ۸۴۹٫۷ میلیون ریال و مانده بدهی پس از پرداخت نخست حدود ۸۱۸٫۲ میلیون ریال بود. این ارقام، نه بدهی قطعی یک شرکت واقعیاند و نه نرخ پیشنهادی برای قراردادهای ایران.
پیام اصلی این است که جمع شدن پرداختها در هزینه ماهانه، بهتنهایی ثابت نمیکند گزارشگری اجاره درست است. هوش مصنوعی باید قرارداد را بخواند و شواهد را به حسابدار برساند؛ موتور مالی مبلغ را محاسبه کند و تصمیم نهایی درباره شناسایی، ثبت و افشا با فرد صلاحیتدار باشد.
برای آشنایی با راهکارهای هوشمند مالی و حسابداری:
https://hesabdaranebartar.com
مقالات مرتبط
هوش مصنوعی در حسابداری؛ کاربردها، مزایا و آینده حسابدارانبهترین ابزارهای هوش مصنوعی برای حسابداران در ۱۴۰۵آرشیو مقالههای حسابداران برتر
عضویت و اشتراک حسابداران برتر
برای مشاهده آموزشها، ابزارهای مالی و طرحهای موجود به بخش اشتراکها مراجعه کنید.