


مقدمه: مانده کمتر شد؛ آیا شرکت واقعاً بدهی کمتری دارد؟
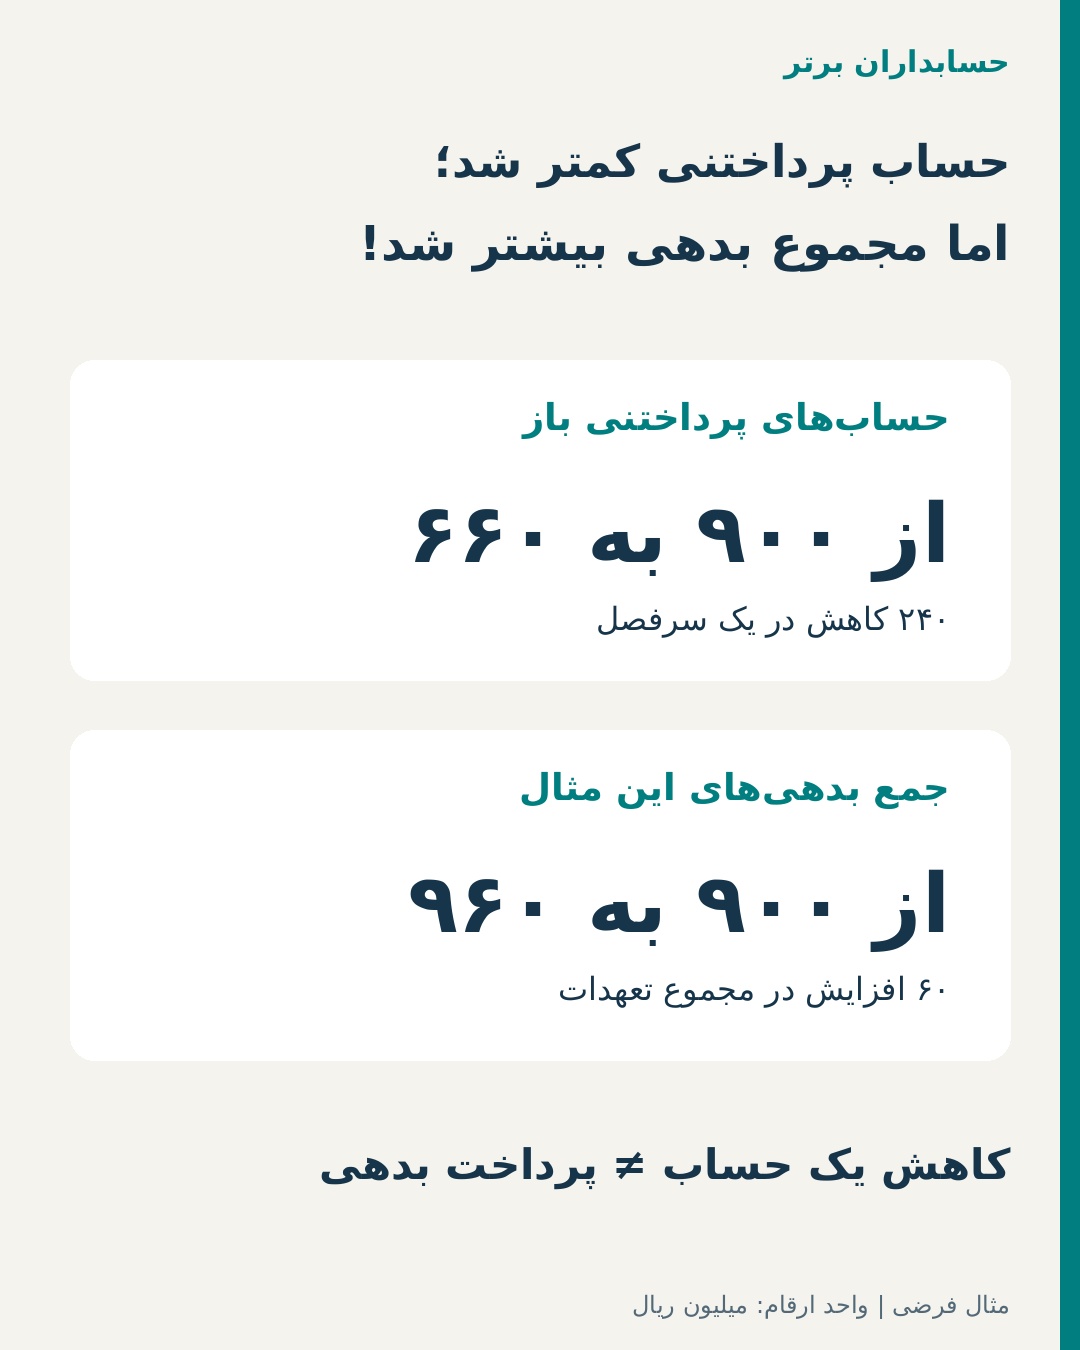
مدیرعامل شرکتی بازرگانی، داشبورد پایان ماه را باز میکند: «حسابهای پرداختنی به تأمینکنندگان از ۹۰۰ میلیون ریال در ابتدای ماه به ۶۶۰ میلیون ریال در پایان ماه رسیده است». دستیار مالی هوشمند توضیح کوتاهی مینویسد: «بدهی فروشندگان ۲۴۰ میلیون ریال کاهش یافت؛ وضعیت بازپرداخت بهتر شده است».
از نظر تفاضل دو مانده، جمله اول درست است؛ اما نتیجه دوم هنوز اثبات نشده. طی ماه فقط ۱۸۰ میلیون ریال وجه نقد بابت بدهیهای مزبور پرداخت شده؛ شرکت ۲۴۰ میلیون ریال خرید نسیه جدیدداشته و ۳۰۰ میلیون ریال از تعهد قبلی به همان فروشنده را، براساس توافق معتبر و با حفظ مبلغ بدهی، در زیرسیستم اسناد پرداختنی ثبت کرده است.
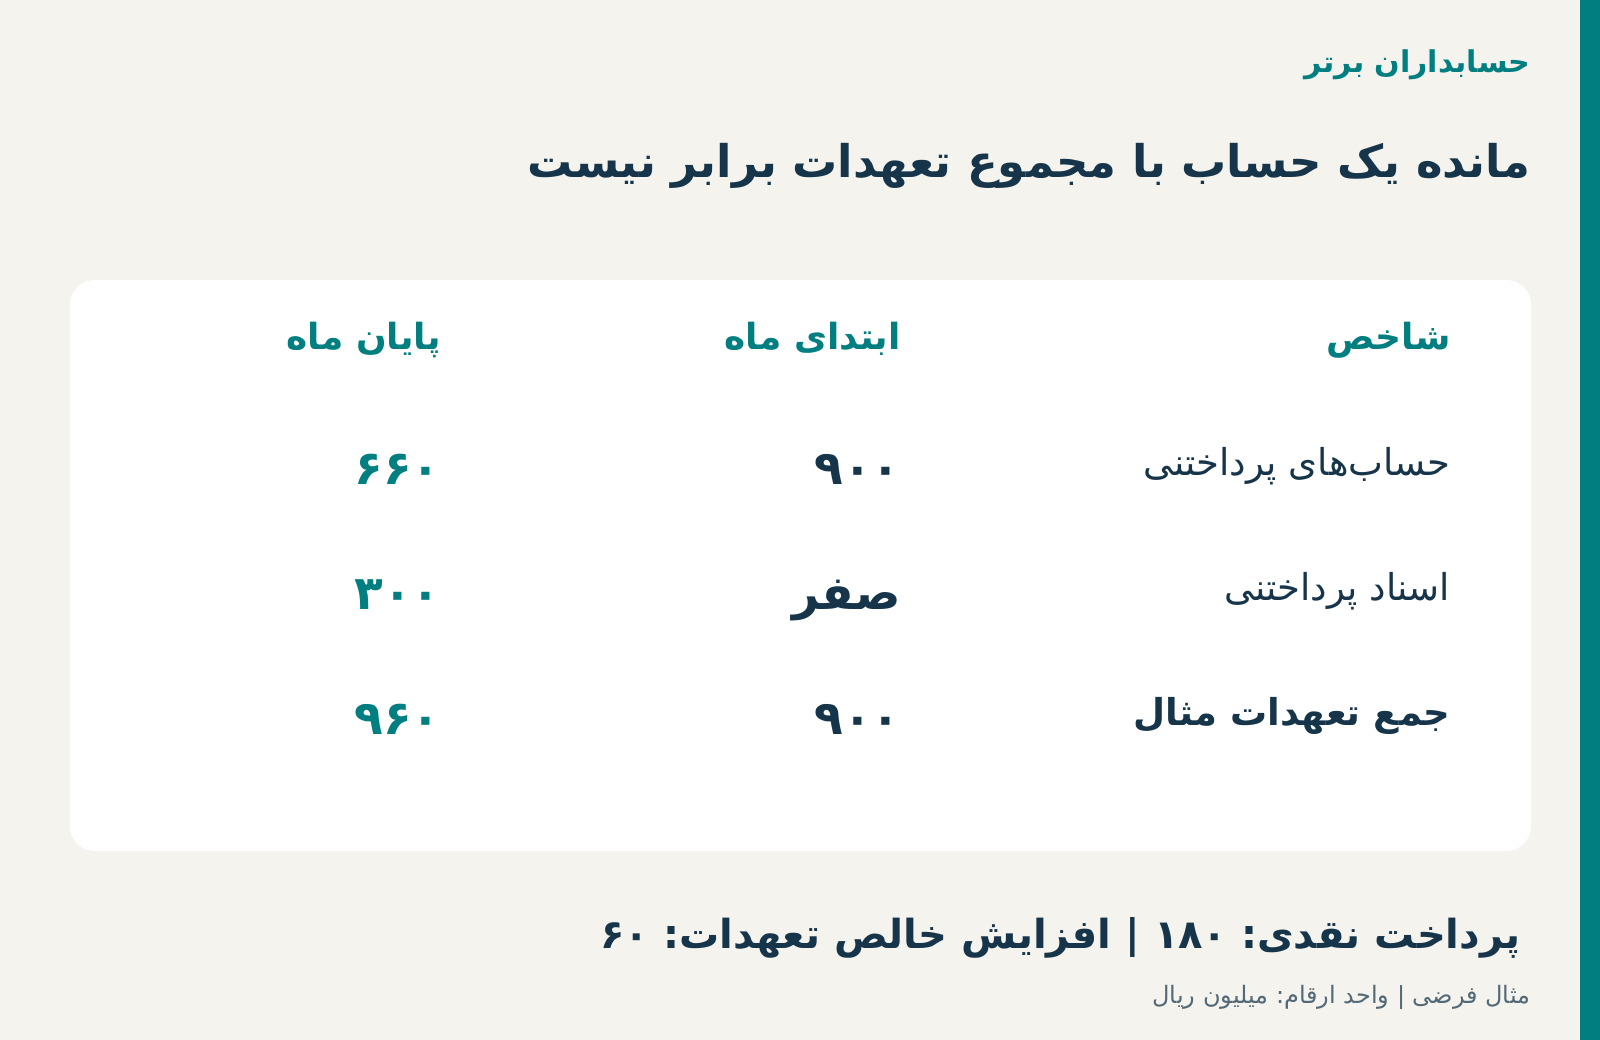
پس افت ۲۴۰ میلیونی حساب پرداختنی، به معنی کاهش ۲۴۰ میلیونی مجموع بدهی نیست. در انتهای ماه ۶۶۰ میلیون ریال حسابهای پرداختنی باز و ۳۰۰ میلیون ریال اسناد پرداختنی در محدوده این پرونده وجود دارد: مجموع ۹۶۰ میلیون ریال، یعنی ۶۰ میلیون ریال بیشتر از بدهی ۹۰۰ میلیونی ابتدای ماه.
اشتباه نه در جمعزدن، بلکه در تفسیر مالی یک تغییر مانده بدون دیدن ماهیت گردشها و سرفصل مرتبط رخ میدهد. این دقیقاً از مسائلی است که با ورود ابزارهای هوشمند تحلیل نوسان حسابها اهمیت بیشتری پیدا کرده است.
خبر فناوری: هوش مصنوعی توضیح تغییرات حسابها را مینویسد
در معرفی نسخه Oracle NetSuite 2026.2، قابلیت NetSuite Intelligent Flux Analysis برای کمک به حسابداران و مدیران مالی در توضیح تغییرات مانده حسابها بین دورههای گزارشگری مطرح شده است. طبق توضیح رسمی سازنده، این قابلیت در محیط گزارش مقایسهای سود و زیان و مدیریت بستن حسابها، پیشنویس تحلیل تغییرات را با کمک AI تهیه میکند.
این ویژگی بخشی از تحولات نسخه ۲۰۲۶.۲ است؛ نباید آن را «محصولی که در دوم نوامبر معرفی شد» نامید. همچنین دسترسی به قابلیتها، تنظیمات و نسخه نرمافزار وابسته به محیط و شرایط عرضه محصول است. معرفی خارجی، به معنی فعالبودن این قابلیت در بانکها یا ERPهای ایران نیست.
مثال ۹۶۰ میلیونی مقاله فرضی است و وقوع خطا در NetSuite را ادعا نمیکند. مسئله طراحی است: هر تحلیل خودکار باید میان «کاهش مانده یک حساب» و «کاهش واقعی یک تعهد اقتصادی» تفاوت بگذارد.
مثال عددی: پل کامل تغییر مانده را بسازیم
همه ارقام مثال آموزشی، واحد آنها میلیون ریال و واحد گزارشگر یک شرکت فرضی است. فرض میکنیم تمام تعهدات مورد بحث به فروشندگان بیرونی واقعی تعلق دارند؛ ارز ریال است، هیچ مالیات، کارمزد، تخفیف، بهره، تغییر ارزش یا بدهی دیگری در این زیرمجموعه وجود ندارد و اسناد تجاری جدید براساس توافق مؤثر، قابل اندازهگیری به همان مبلغ ۳۰۰ میلیون ریال هستند.
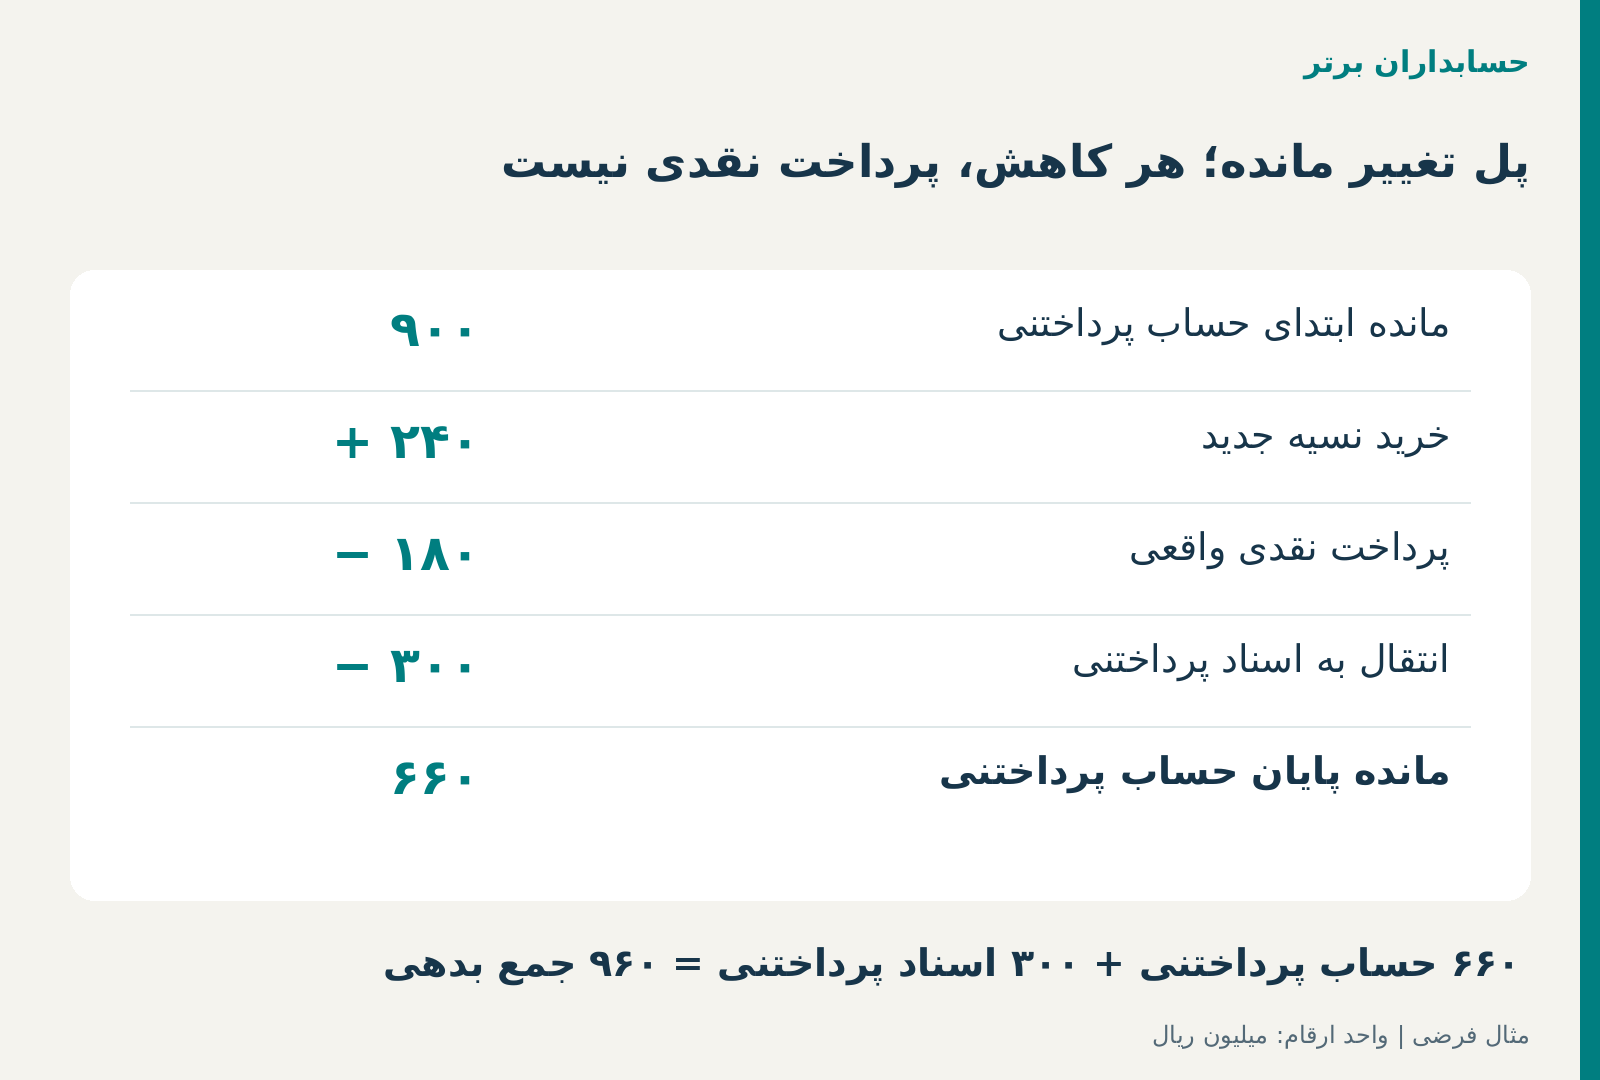
| رویداد | اثر بر حسابهای پرداختنی باز | اثر بر اسناد پرداختنی | اثر بر جمع تعهدات |
|---|---|---|---|
| مانده ابتدای ماه | ۹۰۰ | صفر | ۹۰۰ |
| دریافت کالای خریداریشده نسیه و شناخت بدهی | ۲۴۰+ | صفر | ۲۴۰+ |
| پرداخت واقعی به فروشندگان از بانک | ۱۸۰− | صفر | ۱۸۰− |
| تبدیل مستند بخشی از بدهی به سند پرداختنی معتبر | ۳۰۰− | ۳۰۰+ | صفر |
| مانده پایان ماه | ۶۶۰ | ۳۰۰ | ۹۶۰ |
کنترل اول، گردش حساب پرداختنی است:
۹۰۰ + ۲۴۰ − ۱۸۰ − ۳۰۰ = ۶۶۰ میلیون ریال
کنترل دوم، مانده اسناد پرداختنی است:
صفر + ۳۰۰ = ۳۰۰ میلیون ریال
کنترل سوم، کل تعهدات این پرونده است:
۶۶۰ + ۳۰۰ = ۹۶۰ میلیون ریال
و کنترل مستقل تغییر مجموع بدهیها:
۹۰۰ + ۲۴۰ − ۱۸۰ = ۹۶۰ میلیون ریال
بنابراین کاهش مانده حساب اول ۲۴۰ میلیون ریال است، اما تغییر خالص مجموع تعهدات ۶۰ میلیون ریال افزایش بوده است. تبدیل ۳۰۰ میلیون از یک سرفصل به سرفصل دیگر، در مفروضات محدود این مثال، نه پرداخت نقدی ایجاد کرده و نه مجموع تعهد را کاهش داده است.
سه گزاره که نباید به جای یکدیگر گزارش شوند
«حسابهای پرداختنی باز ۲۴۰ میلیون ریال کاهش یافت»:این گزاره صرفاً درباره مانده یک حساب یا گروه حساب مشخص است و با ارقام مثال سازگار است.
«شرکت ۲۴۰ میلیون ریال بدهی پرداخت کرد»: نادرست است؛ از این سرفصل تنها ۱۸۰ میلیون ریال پرداخت نقدی معتبر انجام شده است. البته پیش از حکم قطعی درباره طبقهبندی جریان نقد در شرکت واقعی، باید اسناد بانکی و ماهیت معامله بررسی شوند.
«کل بدهی به فروشندگان ۲۴۰ میلیون ریال کمتر شد»: باز هم نادرست است؛ اگر اسناد پرداختنی ۳۰۰ میلیونی همان تعهدها را نمایندگی کنند و شرط دیگری وجود نداشته باشد، جمع دو سرفصل از ۹۰۰ به ۹۶۰ افزایش یافته است.
شرح درست و قابل رسیدگی این است: «مانده حسابهای پرداختنی باز ۲۴۰ میلیون ریال کاهش یافت؛ این تغییر حاصل ۲۴۰ میلیون خرید نسیه جدید، ۱۸۰ میلیون پرداخت و انتقال مستند ۳۰۰ میلیون به اسناد پرداختنی است. مجموع تعهدات دو سرفصل در پایان دوره ۹۶۰ میلیون ریال است؛ ۶۰ میلیون بیش از ابتدای دوره.»
ثبتهای سادهشده؛ اثر نقدی را از اثر غیرنقدی تفکیک کنیم
در فرض اینکه کالای خریداریشده دریافت شده و شرایط شناخت موجودی و بدهی احراز شده است، خرید نسیه ۲۴۰ میلیونیمیتواند ثبت نمونه «بدهکار موجودی کالا ۲۴۰؛ بستانکار حسابهای پرداختنی ۲۴۰» داشته باشد.
پرداخت ۱۸۰ میلیونی، پس از تأیید خروج وجه و تخصیص آن به همان بدهی، با «بدهکار حسابهای پرداختنی ۱۸۰؛ بستانکار بانک ۱۸۰» منعکس میشود.
تبدیل ۳۰۰ میلیون ریال بدهی باز به سند پرداختنی نیز در مفروضات محدود مثال میتواند با «بدهکار حسابهای پرداختنی ۳۰۰؛ بستانکار اسناد پرداختنی ۳۰۰» در دفاتر مدیریتی/مالی منعکس شود؛ اما فقط در صورتی که ماهیت حقوقی و حسابداری توافق، انتقال طبقهبندی به آن سرفصل و مبلغ دفتری یکسان را توجیه کند.
اگر صدور سند جدید به معنی تسویه تعهد قدیمی و ایجاد تعهدی با شروط مالی متفاوت، نرخ مؤثر، بهره، کارمزد یا ضمانت تازه باشد، تشخیص و اندازهگیری ابزار مالی و تغییر تعهد نیازمند بررسی دقیقتر استانداردهای قابل اعمال است. ثبت ساده بالا دستور همگانی برای هر سفته، برات یا قرارداد تجدید بدهی نیست.
هیچیک از این ثبتها، صرفاً بهدلیل کاهش مانده حساب پرداختنی، درآمد یا سود جدیدی ایجاد نمیکند.
یک نکته ظریف: تغییر حساب معین با تغییر ردیف صورت مالی یکی نیست
ممکن است واحد تجاری در زیرسیستم تفصیلی، حسابهای پرداختنی عادی و اسناد پرداختنی را جدا نگهداری کند، اما هنگام ارائه صورت وضعیت مالی، بسته به ماهیت و اهمیت، هر دو در یک قلم اصلی یا در اقلام مرتبط گزارش شوند.
در استاندارد حسابداری شماره ۱ ایران «ارائه صورتهای مالی» (تجدیدنظرشده ۱۳۹۷)، بند ۲۷ درباره ارائه جداگانه طبقات بااهمیت با ماهیت یا کارکرد متفاوت است؛ بند ۵۵ اقلام اصلی صورت وضعیت مالی، از جمله پرداختنیهای تجاری و سایر پرداختنیها و بدهیهای مالی را بیان میکند؛ بندهای ۷۹ و ۸۰ نیز به تفکیک اطلاعات اقلام اصلی در صورتهای مالی یا یادداشتها مربوطاند.
پس اینکه در نرمافزار یک حساب از ۹۰۰ به ۶۶۰ رسیده، بهتنهایی ثابت نمیکند ردیف بدهیهای تجاری صورت وضعیت مالی نیز دقیقاً همین مقدار کاهش داشته است. باید نقشه حسابها به سرفصلهای گزارشگری را کنترل کرد.
همچنین اگر شرکت صرفاً شیوه ارائه اطلاعات مقایسهای گذشتهرا تغییر دهد، قواعد تجدید طبقهبندی مبالغ مقایسهای ممکن است مطرح شود. این موضوع با رویداد واقعی صدور یک سند پرداختنی جدید در دوره جاری متفاوت است. نباید هر جابهجایی در دفتر را به نام تغییر رویه یا اصلاح اشتباه سنوات قبل معرفی کرد.
چرا ابزار AI از یک کاهش ۲۴۰ میلیونی نتیجه «پرداخت» میگیرد؟
بسیاری از داشبوردها ابتدا فقط مانده اول و آخر و عنوان حساب را دریافت میکنند. اگر نام حساب «بستانکاران» باشد، مدل ممکن است کاهش آن را با زبان طبیعی به «بهبود پرداخت بدهیها» تفسیر کند. این جمله جذاب است، اما بدون گردآوری گردشهای سندی حدس است، نه تحلیل مالی.
خطای دیگری هنگام نادیدهگرفتن زوج ثبت انتقال رخ میدهد. حساب پرداختنی یک بدهکار ۳۰۰ میلیونی دارد؛ بدون مشاهده بستانکار متناظر اسناد پرداختنی، سامانه ممکن است آن را پرداخت یا تسویه فرض کند.
در حالت پیچیدهتر، یک سند میتواند چند حساب، پروژه یا شخصیت حقوقی را درگیر کند. اگر مدل فقط شرح یکی از ردیفها را بخواند، نتیجهگیری درباره کل رویداد نامعتبر است.
راه درست ساختن پل مانده (balance bridge) است: مانده اولیه، اثر معاملات جدید، پرداختهای تأییدشده، اصلاحات/برگشتهای مستند، جابهجایی سرفصلها و مانده نهایی. سپس توضیح تولیدشده باید عدد هر جزء را به سند مبدأ پیوند دهد.
تحلیل تغییر مانده با تحلیل جریان نقد فرق دارد
از دید خزانهداری، ۱۸۰ میلیون ریال در این مثال از بانک بابت بدهیهای مرتبط خارج شده است. خرید نسیه ۲۴۰ میلیونی و جابهجایی ۳۰۰ میلیونی به اسناد پرداختنی، در لحظه رویداد مورد بحث خروج وجه نقد ندارند.
پس اگر دستیار بگوید «کاهش ۲۴۰ میلیونی بدهی ناشی از خروج وجه نقد بوده»، هم منشأ تغییر را اشتباه توصیف کرده و هم خطر انتقال این اشتباه به پیشبینی نقدینگی و تحلیل عملکرد را ایجاد کرده است.
در استاندارد حسابداری شماره ۲ ایران «صورت جریانهای نقدی» (تجدیدنظرشده ۱۳۹۷) باید پرداخت نقدی واقعی از تغییرات غیرنقدی وضعیت مالی تمایز داده شود. طبقهبندی دقیق پرداختها نیز تابع ماهیت و شرایط معامله است. بهخصوص اگر معامله ماهیت تأمین مالی تأمینکننده داشته باشد، موضوع ارائه و افشای مربوط نیازمند ارزیابی جداگانه است.
این مقاله درباره جداکردن منبع تغییر بدهی از پرداخت نقدیاست؛ نه درباره حذف انتقال بین حسابهای بانکی که در مقاله شماره ۳۱۲ بررسی شد.
پنج وضعیت مرزی که نتیجه را تغییر میدهد
یک؛ سند پرداختنی با مبلغ یا شرایط جدید صادر شده است.در مثال، ۳۰۰ میلیون ریال بدون تغییر مبلغ فرض شد. اگر بهدلیل بهره، کارمزد، بخشودگی یا شروط جدید مبلغ دفتری تغییر کند، باید اثر مالی جدا اندازهگیری شود؛ مدل حق ندارد آن را با یک انتقال ساده صفر کند.
دو؛ اسناد پرداختنی متعلق به شخصیت حقوقی دیگری است.اگر طرف جدید یک شرکت وابسته یا شخص ثالث باشد، باید ماهیت معامله و مرز واحد گزارشگر مشخص شود. انتقال بدهی میان شرکتها، همان جابهجایی دو حساب در یک دفتر نیست.
سه؛ سند فقط برای تضمین صادر شده است. صدور یک برگ تضمینی لزوماً جایگزین بدهی اصلی نمیشود. اگر تعهد قبلی همچنان برقرار است، حذف آن بدون مبنای حقوقی و حسابداری ممکن است موجب کمنمایی بدهی شود.
چهار؛ زمان ثبت دو طرف با هم متفاوت است. اگر بدهکار حساب پرداختنی در آخر ماه ثبت شده ولی بستانکار متناظر در ماه بعد ایجاد شود، گزارش پایان دوره موقتاً نادرست است. کنترل ثبت مرکب و برش زمانی اهمیت دارد.
پنج؛ گزارش مدیریت فقط یک حساب را میسنجد. جمله «مانده حساب ۲۴۰ میلیون کمتر شده» ممکن است در دامنه مشخص خود صحیح باشد؛ اشکال وقتی است که به «کل بدهی شرکت» یا «مبلغ پرداختشده» تعمیم داده شود. عنوان، دامنه و مبنای گزارش باید آشکار باشند.
هشت کنترل عملی برای توضیح خودکار تغییرات مانده حسابها
۱. تعریف دامنه شاخص: قبل از تحلیل، روشن شود شاخص مربوط به کدام شخصیت حقوقی، دوره، ارز، حساب، سرفصل صورت مالی و گروه بدهی است.
۲. پل عددی قابل بازاجرا: تغییر خالص باید به رویدادهای جمعپذیر و مستند شکسته شود: شناخت جدید، پرداخت، تهاتر، برگشت، انتقال طبقهبندی و سایر تعدیلات.
۳. شناسایی دو طرف سند: هر ردیف بدهکار یا بستانکار در انتقال داخلی باید با تمام ردیفهای مرتبط سند و سرفصل مقصد بررسی شود. عنوان شرح بهتنهایی کافی نیست.
۴. تأیید رویداد بانکی: «پرداخت نقدی» فقط با مدارک معتبر خروج وجه و تطبیق مناسب گزارش شود؛ سند انتقال بدهی نباید به پرداخت تبدیل شود.
۵. نقشه نسخهدار کدینگ: رابطه حسابهای تفصیلی، معین، کل و سرفصل صورت مالی در هر تاریخ نسخه داشته باشد؛ تغییر نقشه موجب نتیجه غلط در مقایسه دو دوره نشود.
۶. کنترل قرارداد و اسناد پرداختنی: تبدیل بدهی به ابزار یا سند جدید باید قرارداد، تاریخ اثر، ذینفع، مبلغ، سررسید و تأیید متخصص مسئول داشته باشد.
۷. توضیح همراه با شاهد: هر جمله تولیدی AI باید به سند، مانده مرجع، مبلغ و دلیل قابل مشاهده متصل باشد؛ جمله بدون شواهد با برچسب «فرضیه» باقی بماند.
۸. بازبینی و اختیار: خروجی AI در موارد بااهمیت، غیرعادی یا دارای اثر بر ارائه صورت مالی باید پیش از استفاده مدیریتی یا انتشار به تأیید حسابدار مسئول برسد؛ تغییر یا ثبت خودکار سند از روی تحلیل متنی مجاز نباشد.
کاربرد برای حسابداران ایران: گزارش مدیریتی را از معادله حسابداری جدا نکنیم
در شرکت ایرانی ممکن است تعهدات یک تأمینکننده بین حسابهای بستانکاران تجاری، اسناد پرداختنی، بدهیهای قراردادی و سایر سرفصلها نمایش داده شود. تشخیص اینکه هرکدام واقعاً ماهیت جداگانه دارند، به قرارداد، کدینگ و سیاست مصوب وابسته است.
به همین دلیل، گزارشی که فقط مانده یک زیرگروه را نشان میدهد نمیتواند جایگزین گزارش کل بدهی و برنامه سررسید تسویهشود.
در فرایند بستن حساب ماهانه، مدیر مالی باید دستکم دو نما داشته باشد: پل تغییر مانده هر سرفصل و تصویر جامع تعهدات مرتبط به همان فروشندگان. اگر این دو نما همزمان در دسترس نباشند، کاهش حساب پرداختنی ممکن است بهاشتباه بهبود نقدینگی تلقی شود.
این موضوع هیچ مهلت یا نرخ جدید مالیاتی در ایران تعیین نمیکند. اعتبار خرید، صورتحساب الکترونیکی و آثار مالیاتی هر معامله باید بر اساس اسناد و مقررات مربوط، جداگانه بررسی شوند.
فرصت محصولی برای حسابداران برتر: «تحلیلگر هوشمند پل تغییر مانده»
برای برند حسابداران برتر بهعنوان تولیدکننده راهکارهای مالی و AI، یک ایده توسعه کاربردی میتواند ماژول «تحلیلگر هوشمند پل تغییر مانده حسابها» باشد. این نام، پیشنهاد توسعه است و به معنی وجود فعلی چنین محصولی در سبد شرکت نیست.
در این طراحی، موتور قطعی از دفتر کل و زیرسیستمهای مجاز، مانده ابتدا و انتها و ریز گردشهای مربوط را میخواند. سپس با استفاده از قواعد حسابداری، اثر خالص هر طبقه گردش را محاسبه و آن را به سند متناظر پیوند میدهد.
لایه AI از روی این پل معتبر، توضیح فارسی کوتاه و تخصصی میسازد. برای مثال:
«حسابهای پرداختنی باز از ۹۰۰ به ۶۶۰ میلیون ریال کاهش یافته است؛ علت: ۲۴۰ میلیون خرید نسیه جدید، ۱۸۰ میلیون پرداخت نقدی و ۳۰۰ میلیون انتقال مستند به اسناد پرداختنی. مجموع تعهدات مربوط به این فروشندگان، با احتساب اسناد پرداختنی، از ۹۰۰ به ۹۶۰ میلیون ریال افزایش یافته است.»
این پاسخ، برخلاف جمله کلی «شرکت بهتر بدهی پرداخت کرده»، قابل رسیدگی، عددی و وابسته به دامنه مشخص است.
برای بازار ایران باید ریال و تومان، تقویم شمسی، ساختار چندشرکتی، اسناد دارای چند ردیف، امکان ردیابی تا سند بانکی، نسخه کدینگ و کنترل اختیار در طراحی لحاظ شود. استفاده از مدل زبانی برای محاسبه نهایی یا تغییر خودکار اسناد جای موتور قطعی و تأیید حسابدار را نمیگیرد.
پایلوت چهار هفتهای برای یک شرکت ایرانی
هفته اول: پنج سرفصل مهم مانند پرداختنیها، دریافتنیها، موجودی، هزینههای تعهدی و اسناد پرداختنی را انتخاب کنید. مانده دو دوره، ریزگردشها، تاریخها و سرفصل مقصد هر انتقال را گردآوری و به پاسخ مرجع حسابدار متصل کنید.
هفته دوم: پروندههای آزمایشی بسازید که در آنها افت مانده از پرداخت، تغییر طبقهبندی، برگشت فاکتور، تهاتر یا ترکیبی از چند عامل ایجاد شده باشد. نتایج مرجع مستقل و اسناد پشتیبان ثبت شود.
هفته سوم: AI صرفاً شرح علل احتمالی و اتصال معنایی اسناد را پیشنهاد دهد. موتور قواعد تطبیق افتتاحیه به اختتامیه، حفظ جمع بدهیهای مرتبط و جداسازی آثار نقدی و غیرنقدی را اجرا کند؛ هیچ ثبت قطعی جدیدی ایجاد نشود.
هفته چهارم: درصد توضیحات دارای سند معتبر، مبلغ اختلاف حلنشده، تعداد برداشتهای اشتباه درباره پرداخت نقدی، موارد خطای تغییر کدینگ، نرخ هشدار کاذب و زمان بازبینی را اندازه بگیرید. تعداد متنهای تولیدشده معیار موفقیت نیست؛ صحت تبیین و قابلیت حسابرسی معیار است.
جمعبندی: کاهش یک حساب، لزوماً کاهش یک بدهی نیست
در سناریوی مقاله، مانده حسابهای پرداختنی باز از ۹۰۰ به ۶۶۰ میلیون ریال کاهش یافت؛ یعنی اختلاف منفی ۲۴۰ میلیون ریال. اما فقط ۱۸۰ میلیون ریال از بانک پرداخت شد، ۲۴۰ میلیون ریال خرید نسیه جدید ایجاد شد و ۳۰۰ میلیون ریال تعهد قبلی بدون پرداخت نقدی، به اسناد پرداختنی منتقل شد.
با فرض اعتبار این تبدیل و نبود تغییر مبلغ تعهد، مجموع بدهیهای بررسیشده در پایان دوره ۹۶۰ میلیون ریال بود؛ یعنی ۶۰ میلیون ریال بیشتر از ابتدای دوره.
یک دستیار مالی دقیق نباید فقط اختلاف دو مانده را توضیح دهد؛ باید نشان دهد چه مقدار از تغییر ناشی از جریان واقعی وجه، چه مقدار ناشی از معامله جدید و چه مقدار نتیجه انتقال میان سرفصلهای حسابداری است.
هوش مصنوعی میتواند توضیح را آماده کند؛ محاسبه و شناسایی ماهیت اقتصادی باید مستند و بازآزماییپذیر باشد و مسئول مالی نتیجه نهایی را تأیید کند.
برای آشنایی با راهکارهای مالی و هوش مصنوعی حسابداران برتر:
https://hesabdaranebartar.com