


مسئول فناوری یک مؤسسه خدمات حسابداری گزارش ماهانه آرشیو را باز میکند. دستیار هوش مصنوعی با خواندن نام پوشهها، تاریخ فایلها و برچسب «پرونده بستهشده»، ۱۲۰ سند را برای حذف پیشنهاد کرده است. پیشنهاد ظاهراً منطقی است: فایلهای قدیمی فضای ذخیرهسازی را اشغال کردهاند و برخی پروندهها مدتهاست فعالیت روزانه ندارند.
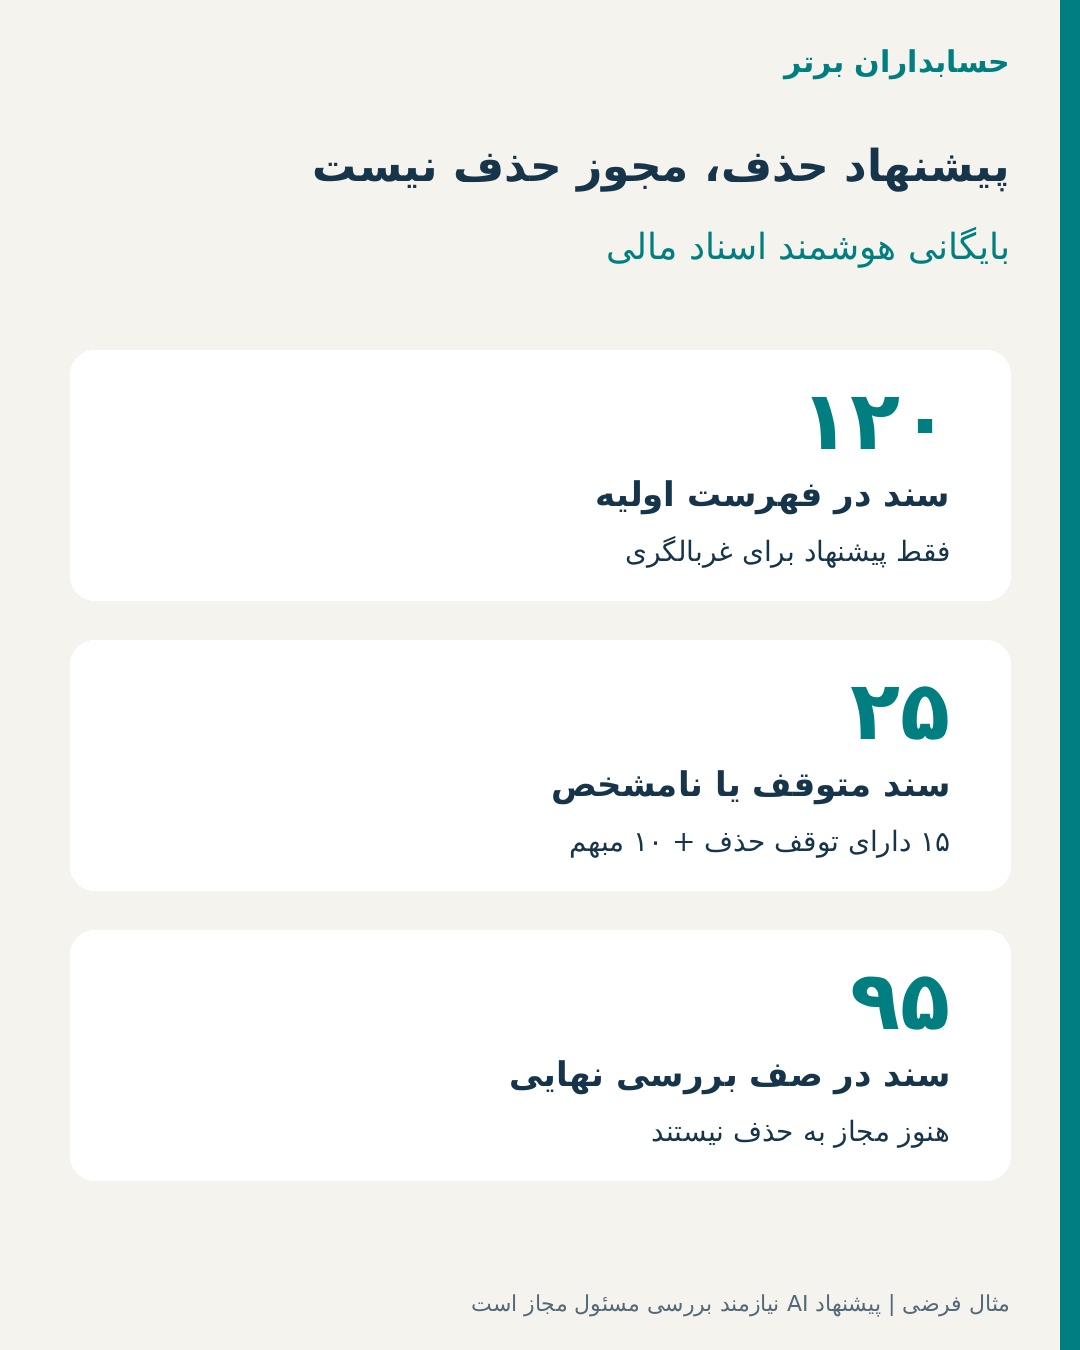
اما مسئول حسابداری میداند ۱۵ سند به پروندههایی مربوطاند که در وضعیت توقف حذف بهدلیل اختلاف یا رسیدگی جاری قرار دارند. وضعیت ۱۰ سند دیگر روشن نیست: تاریخ مبنای نگهداری، نوع مدرک یا ارتباط آنها با پرونده اصلی تأیید نشده است. حتی اگر باقی موارد از بررسی اولیه عبور کنند، فقط ۹۵ مورد میتوانند وارد ارزیابی نهایی شوند؛ هیچکدام صرفاً با توصیه مدل قابل حذف قطعی نیستند.
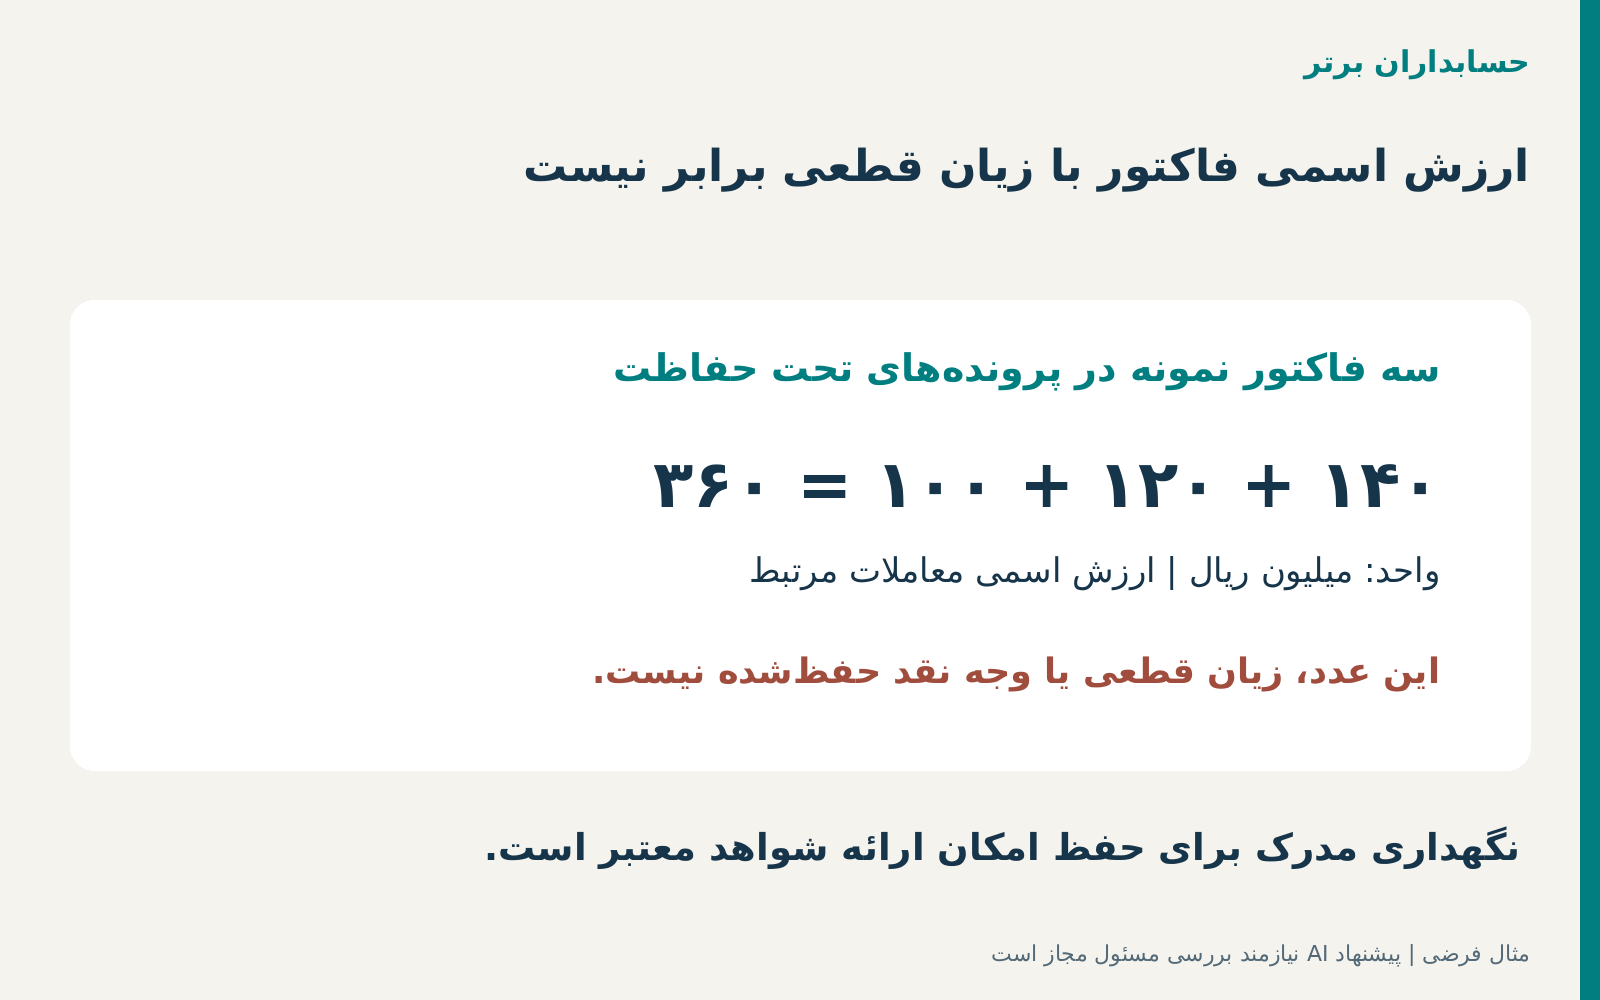
در میان ۱۵ سند متوقفشده، سه فاکتور با ارزش اسمی ۱۴۰، ۱۲۰ و ۱۰۰ میلیون ریال وجود دارد؛ جمع آنها ۳۶۰ میلیون ریال است. این رقم ارزش اسمی معاملات مستندشده است، نه زیان قطعی ناشی از حذف فایل و نه مبلغی که شرکت با نگهداری اسناد به حساب درآمد اضافه میکند. خطر واقعی، ازبینرفتن امکان ارائه شواهد معتبر در یک پرونده مالی یا حقوقی است.
پرسش این مقاله روشن است: چگونه یک سامانه هوشمند تشخیص دهد «پیشنهاد پاکسازی»، «پایان دوره نگهداری» و «مجوز حذف قطعی» سه وضعیت متفاوتاند؟
خبر تازه ۲ نوامبر ۲۰۲۶: هوش مصنوعی وارد چرخه نگهداری اسناد حسابداری میشود
شرکت نرمافزاری IRIS Software Group در ۲ نوامبر ۲۰۲۶ از عرضه IRIS Document Management برای مؤسسات حسابداری و خدمات حرفهای در بریتانیا و آمریکا خبر داد. طبق اطلاعیه سازنده، سامانه برای جستوجوی متنی در فایلهای PDF، Word، Excel و PowerPoint، خواندن اسکنها، برچسبگذاری هوشمند بر اساس کتابخانه برچسب هر مؤسسه و بایگانی خودکار براساس الگو، پوشه و سال طراحی شده است.
در همان معرفی، کنترل نسخه، تاریخچه عملیات، قواعد نگهداری، دستور توقف حذف (Legal Hold) و کنترل دسترسی نیز ذکر شدهاند. IRIS میگوید پردازش دادههای مشتریان در همان منطقه نگهداری داده انجام میشود و از اطلاعات مشتری برای آموزش مدلها استفاده نمیکند؛ این موارد ادعاهای رسمی سازنده درباره محصول خودهستند، نه تضمین مستقل درباره هر پیکربندی یا دلیل کافی برای پذیرش مقررات ایران.
سناریوی ۱۲۰ سند این مقاله فرضی و مستقل از محصول IRIS است. هیچ ادعایی نداریم که نرمافزار IRIS اسناد مشتریان را بهاشتباه حذف کرده است. موضوع اصلی، تبدیل قابلیت بایگانی و برچسبگذاری AI به گردش کار حذفِ قابل دفاع، قابل رسیدگی و متناسب با شرایط ایران است.
مثال عددی: از ۱۲۰ پیشنهاد حذف تا ۹۵ پرونده نیازمند بررسی نهایی
فرض میکنیم مؤسسه از روی یک آستانه داخلیِ صرفاً برای غربالگری اولیه، ۱۲۰ فایل را علامتگذاری کرده است. این آستانه بهمعنی انقضای قطعی هیچ الزام قانونی نیست. اعداد، شرکتها، اسناد و وضعیتها در این بخش کاملاً آموزشی هستند و گروهها هیچ همپوشانی ندارند.
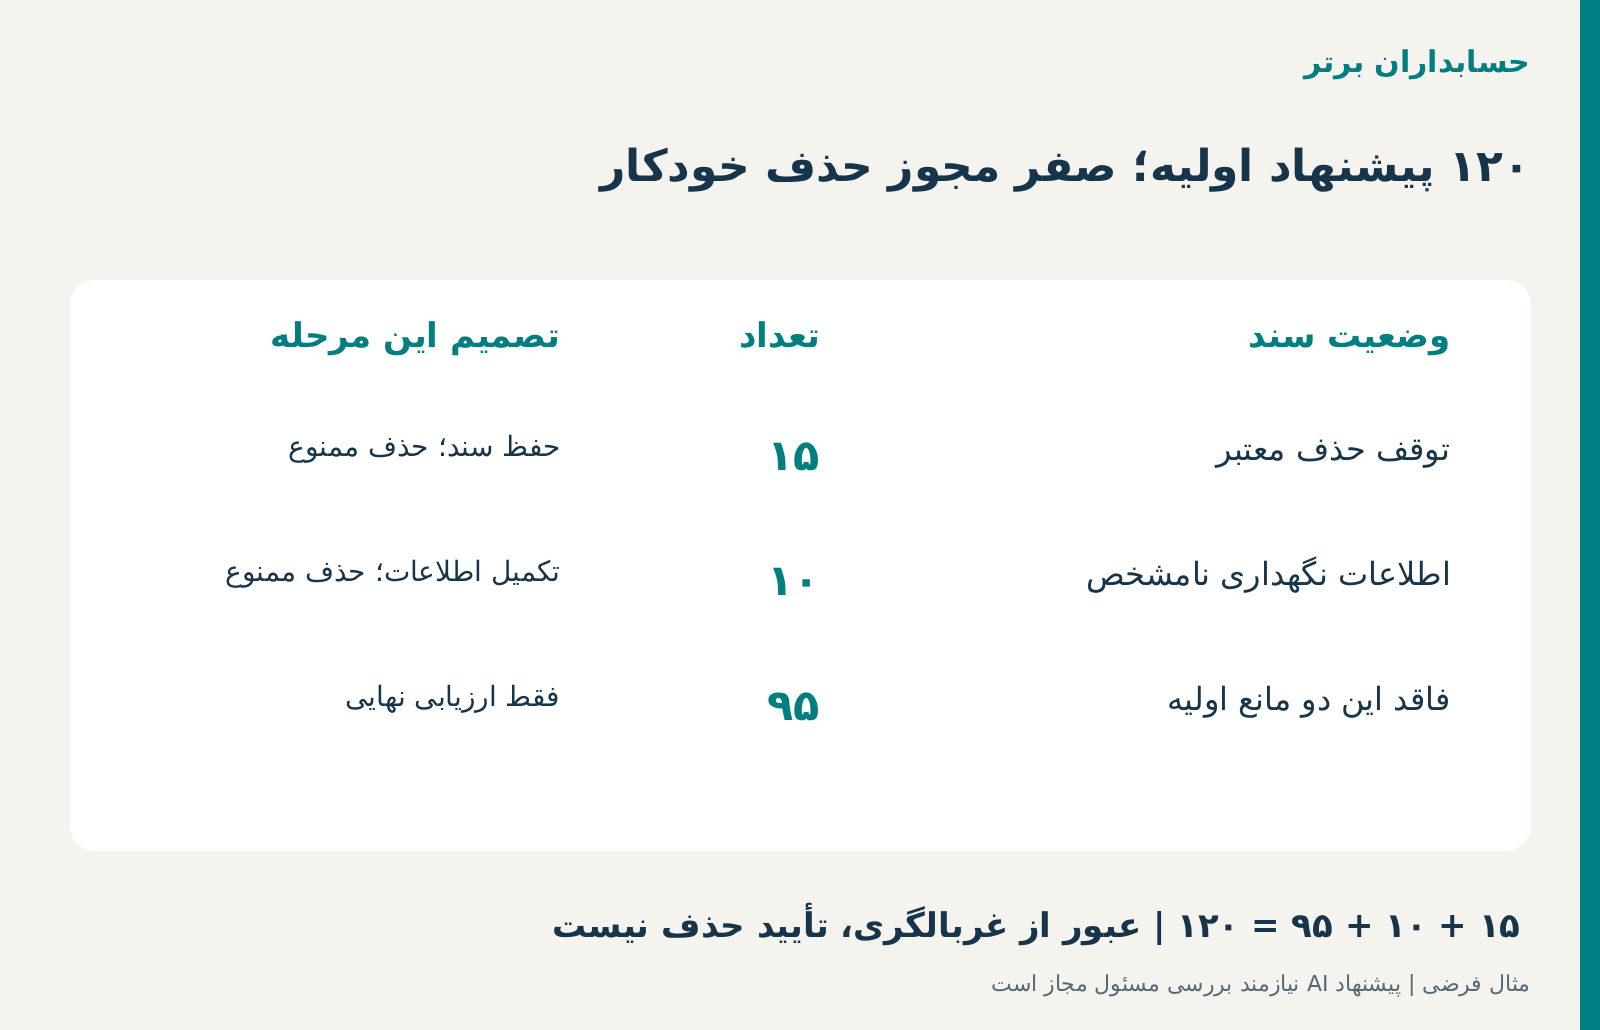
| وضعیت پس از نخستین کنترل | تعداد سند | تصمیم مجاز در این مرحله |
|---|---|---|
| دارای دستور معتبر توقف حذف به علت پرونده باز یا اختلاف | ۱۵ | حذف ممنوع؛ حفظ نسخه و مدارک مربوط |
| تاریخ، نوع سند یا مبنای نگهداری نامشخص | ۱۰ | قرنطینه برای تکمیل اطلاعات؛ حذف ممنوع |
| بدون این دو مانع در غربالگری اولیه | ۹۵ | فقط ورود به ارزیابی نهاییِ سایر شروط |
| جمع پیشنهادهای اولیه AI | ۱۲۰ | صفر سند مجاز به حذف خودکار |
کنترل ریاضی جدول: ۱۵ + ۱۰ + ۹۵ = ۱۲۰.
از ۱۲۰ فایل پیشنهادی، ۲۵ مورد در همان مرحله اول قطعاً نباید پاک شوند یا وضعیتشان هنوز مبهم است. ۹۵ مورد باقیمانده نیز «مجاز به حذف» نیستند؛ فقط برای بررسی پایان دوره نگهداری قانونی و قراردادی، وابستگی به سایر اسناد، وجود نسخه قابل اتکا و تصویب شخص مجاز به مرحله بعد میروند.
در یک پایلوت واقعی ممکن است پس از بررسی دقیقتر، حتی هیچیک از این ۹۵ مورد واجد شرایط حذف شناخته نشوند. نباید از تفاضل ساده ۱۲۰ منهای ۲۵، مجوز فنی حذف استخراج کرد.
چرا ۳۶۰ میلیون ریال فاکتور را نمیتوان معادل ریسک نقدی دانست؟
سه فاکتور یادشده به ارزش اسمی ۱۴۰، ۱۲۰ و ۱۰۰ میلیون ریال، جزو مدارک ۱۵ پرونده دارای توقف حذفاند. فرض کنیم یکی مبنای خرید کالا، دیگری بخشی از صورتوضعیت قرارداد و سومی مستند یک هزینه خدماتی باشد. برای هرکدام وضعیت معامله و نوع رسیدگی متفاوت است.
اگر فایل حذف شود، نه لزوماً ۳۶۰ میلیون ریال از بانک خارج میشود، نه بدهی خودبهخود افزایش مییابد و نه ثبت دفتر کل فوراً تغییر میکند. خطر آن است که هنگام رسیدگی مالیاتی، اختلاف با فروشنده، حسابرسی یا بازیابی سوابق، شرکت نتواند بهموقع مدارک مربوط را ارائه کند.
بنابراین در داشبورد باید میان «ارزش اسمی معاملات مرتبط با اسناد در معرض خطر»، «مبلغ ادعای مورد اختلاف»، «آثار حسابداری تأییدشده» و «زیان واقعاً تحققیافته» چهار ستون جدا وجود داشته باشد. جمع بهای چند سند یک شاخص اولویت رسیدگی است؛ نه برآورد خودکار خسارت.
تاریخ ساخت فایل با تاریخ آغاز دوره نگهداری تفاوت دارد
یک فاکتور ممکن است در سال ۱۴۰۱ صادر شده، در سال ۱۴۰۲ به آرشیو اسکن شده و در سال ۱۴۰۵ هنگام رسیدگی دوباره بارگذاری یا اصلاح نام شده باشد. سیستمعامل یا سرویس ابری نیز ممکن است تاریخ آخرین انتقال یا ویرایش فایل را بهعنوان تاریخ ایجاد نشان دهد.
برای تصمیم قابل دفاع باید دستکم این تاریخها از هم جدا شوند: تاریخ معامله یا سند، دوره مالی مرتبط، تاریخ بستهشدن پرونده، تاریخ دریافت یا ثبت مدرک در آرشیو، تاریخ آغاز دوره نگهداری طبق قاعده معتبر، و تاریخ شروع یا پایان توقف حذف.
اگر مدل صرفاً از نام پوشه 1401 یا فراداده created_at استفاده کند، ممکن است پروندهای را خیلی زود یا بسیار دیر برای حذف معرفی کند. در اسناد دارای الحاقیه، برگه اصلاحی یا رسید نهایی نیز تاریخ مبنا ممکن است تابع واقعه و قاعده خاص باشد، نه اولین فایل موجود.
AI میتواند تاریخها را استخراج و موارد متناقض را علامتگذاری کند؛ تعیین «تاریخ قابل اتکای شروع دوره نگهداری» باید به قاعده مصوب و سند معتبر وصل باشد.
قانون تجارت ایران چه میگوید و چه چیزی از آن نمیتوان نتیجه گرفت؟
ماده ۱۳ قانون تجارت ایران درباره دفاتر تجاری مقرر میکند تاجر باید تمام آن دفاتر را از پایان هر سال دستکم ده سال نگهداری کند. این حکم مشخصاً درباره دفاتر تجاری موضوع قانون است و نمیتوان آن را بهتنهایی یک فرمول ساده برای حذف تمام فایلهای PDF، مکاتبات و پیوستها پس از ده سال دانست.
در یک نظر مشورتی حقوقی منتشرشده نیز تأکید شده است که بررسی اعتبار ثبتهای دفاتر بدون نگهداری مدارک مثبته مانند فاکتورها و اسناد حسابداری ممکن نیست؛ با این حال نظر مشورتی، نوع مدرک و الزامات سایر مقررات باید از متن قابل اعمال و شرایط پرونده احراز شوند.
علاوه بر قانون تجارت، ممکن است قواعد مالیاتی، بیمهای، قراردادهای مشتری، تعهدات حرفهای حسابرس، دستور مقام صالح یا الزامات مرتبط با اختلاف جاری بر نگهداری مدارک اثر بگذارند. مدت، مبدأ محاسبه و استثناها برای همه اسناد و همه مؤسسات یکسان نیست.
نتیجه اجرایی: نرمافزار نباید یک فیلد جهانی مانند «همه فایلها بعد از ۱۰ سال حذف شوند» داشته باشد. ماتریس نگهداری نسخهدار باید برای هر طبقه سند، شخصیت حقوقی و چارچوب قانونی یا قراردادی مرتبط تعریف شود و تغییرات آن توسط مسئول مجاز تصویب گردد.
کاربرگ حسابرسی با سند مشتری یکی نیست
استاندارد بینالمللی حسابرسی ISA 230 درباره مستندات حسابرسی، الزامات مخصوص تشکیل پرونده نهایی و نگهداری مستندات حسابرس دارد. در بند ۱۵ آمده است پس از تکمیل گردآوری پرونده نهایی، مستندات حسابرسی نباید پیش از پایان دوره نگهداری مربوط حذف یا کنار گذاشته شوند. این قاعده درباره پرونده حرفهای حسابرس است؛ لزوماً مبنای یکسان برای تمام اسناد عملیاتی واحد تجاری نیست.
در مؤسسهای که هم خدمات حسابداری و هم رسیدگی حرفهای انجام میدهد، یک فاکتور ممکن است در پرونده عملیاتی مشتری و بهعنوان شاهد در پرونده یک مأموریت حسابرسی استفاده شود. حذف نسخه اول بدون بررسی وابستگی نسخه دوم، یا برعکس، میتواند قابلیت رسیدگی را مختل کند.
مدیریت اسناد باید رابطه سند، پرونده مشتری، مأموریت، دوره مالی و مستندات وابسته را ثبت کند. پیوستشدن یک فایل به کاربرگ جدید یا برقراری توقف حذف میتواند باعث شود زمان تصمیم درباره حذف آن دوباره ارزیابی شود.
دستور توقف حذف (Legal Hold) دقیقاً چه کاری انجام میدهد؟
توقف حذف یک کنترل حفاظتی بر عملیات حذف و تغییر غیرمجازاست که ممکن است بر اساس دستور یا ارزیابی حقوقی، رسیدگی، بازرسی، تحقیق یا وضعیت قراردادی خاص فعال شود. این عبارت، بهتنهایی عنوان یک نهاد حقوقی یکسان در تمام کشورها نیست؛ برای ایران باید مبنای حقوقی یا دستور معتبر پرونده مشخص شود.
در مثال ما، ۱۵ پرونده دارای وضعیت توقف حذفاند. حتی اگر مدت نگهداری عادی اسناد آنها پایان یافته باشد، برداشتن برچسب توقف فقط توسط مدل زبانی یا کاربر عادی مجاز نیست. آزادسازی قفل به ثبت دلیل و تصویب مسئول مجاز نیاز دارد.
سیستم باید روشن کند قفل مربوط به کدام پرونده، کدام نسخه فایل، کدام اشخاص یا موضوعات، از چه تاریخی و با چه دستور یا تصمیمی است. اگر یک سند در سه پرونده استفاده شده و فقط یکی از قفلها پایان یابد، بقیه قفلهای معتبر همچنان مانع حذف میشوند.
این کنترل نباید با «مخفی کردن فایل در نتایج جستوجو» اشتباه گرفته شود: سند ممکن است برای کاربر عادی قابل مشاهده نباشد، اما در مخزن کنترلشده و قابل ارائه به مسئول مجاز حفظ شود.
چهار خطای متداول در بایگانی خودکار مالی
خطای اول ـ انتخاب پرونده اشتباه: فایل با برچسب خودکار «۱۴۰۱ / خرید» در پوشه مشتری یا شرکت دیگری قرار میگیرد. طبقهبندی اشتباه میتواند هم ریسک افشای اطلاعات و هم حذف زودهنگام ایجاد کند؛ متن برچسب جانشین شناسه قانونی و مجوز دسترسی نیست.
خطای دوم ـ فرض اینکه نسخه اسکنشده جای اصل معتبر را گرفته است: OCR میتواند متن سند را قابل جستوجو کند، اما خوانایی، اصالت، امضا، تمامیت صفحات و قابلیت استناد قانونی نسخه الکترونیکی باید جدا بررسی شوند. نسخه کمکیفیت یا ناقص، لزوماً جانشین مدرک معتبر نیست.
خطای سوم ـ حذف فایل منسوخ بدون بررسی وابستگی: ممکن است نسخه اولیه قرارداد برای اثبات زمان تغییر یک شرط لازم باشد. «آخرین نسخه» همواره تنها نسخه مورد نیاز حسابدار یا حسابرس نیست.
خطای چهارم ـ پایاندادن به قفل پس از بستهشدن ظاهری پرونده:تغییر وضعیت پرونده در نرمافزار مدیریت کارها، بهتنهایی اثبات نمیکند تمام تعهدات نگهداری، درخواستهای نظارتی و موانع قانونی پایان یافتهاند.
یک گردش کار مطمئن از شناسایی سند تا تصمیم نهایی
در مرحله دریافت و ثبت، برای هر فایل شناسه یکتا، مالک حقوقی، طبقه سند، دوره مالی، منبع، نسخه و سطح دسترسی تعیین میشود. فایل اولیه تا حد لازم بدون تغییر حفظ و اثرانگشت دیجیتال یا هش نسخه برای کنترل تمامیت ثبت میشود. هش بهتنهایی اصالت اقتصادی و حقوقی محتوارا اثبات نمیکند.
در مرحله استخراج و پیشنهاد AI، مدل عنوان، تاریخ و ارتباط احتمالی با پروندهها را استخراج میکند. هر نتیجه باید میزان اطمینان، شواهد و موارد مبهم داشته باشد.
در مرحله اجرای قواعد قطعی، موتور نگهداری با سیاست نسخهدار، مبدأ معتبر تاریخ، قفلهای فعال، اسناد وابسته و مجوز کاربر تصمیم میگیرد آیا فایل اصلاً قابلیت ورود به صف بررسی حذف را دارد یا خیر.
در مرحله بازبینی، مسئول مالی، مالک پرونده و در موارد لازم مسئول حقوقی یا نگهداری اسناد، درخواست را بررسی میکنند. تا زمان تصویب نهایی، فایل باید در مخزن معتبر باقی بماند.
در مرحله اجرای مجاز، حذف مطابق سیاست امنیت و نگهداری و با ثبت شناسه درخواست، تصویبکننده، فهرست فایلها و نتیجه واقعی اجرا انجام میشود. وضعیت شکست، توقف یا حذف ناقص نیز باید قابل پیگیری باشد. «دستور حذف صادر شد» با «سند واقعاً و بهصورت مجاز حذف شد» یکسان نیست.
هشت کنترل ضروری برای «دستیار بایگانی مالی»
۱. ماتریس نگهداری نسخهدار: نوع مدرک، قانون یا قرارداد مرتبط، مبدأ احتساب زمان، حداقل مدت و استثناها بهصورت تصویبشده ذخیره شود؛ مدل زبانی حق اختراع قانون یا مهلت ندارد.
۲. اتصال سند به پرونده اقتصادی: فایل به شناسه معامله، سند دفتر کل، فاکتور، شرکت و مأموریت مرتبط متصل باشد؛ حذف صرفاً براساس نام پوشه یا متن استخراجی مجاز نباشد.
۳. تاریخهای مستقل: تاریخ رویداد، دوره مالی، دریافت فایل، آخرین ویرایش، شروع نگهداری و تاریخ دستور توقف حذف بهطور مجزا ثبت و آزمون شوند.
۴. قفلهای چندگانه: هر دستور توقف حذف دارای منبع، دامنه، تاریخ، مسئول و وضعیت مستقل باشد؛ آزادسازی یکی نباید قفل معتبر دیگر را حذف کند.
۵. کنترل اصالت و نسخه: منبع اولیه، نسخههای اصلاحی، پیوستها، کیفیت اسکن و تمامیت فایل ثبت شوند؛ پاکسازی نسخههای قدیمی فقط پس از بررسی وابستگی و تأیید انجام شود.
۶. تفکیک نقشها: مدل پیشنهاد کند؛ مسئول پرونده و نقش حقوقی/انطباق در موارد مربوط بررسی کنند؛ اجرای فنی حذف در اختیار نقش محدود دیگری باشد. یک کاربر نباید همه مراحل را بهتنهایی دور بزند.
۷. حفظ امنیت و محرمانگی: دسترسی میان شرکتها و مشتریان تفکیک شود؛ محل پردازش، نگهداری داده، دسترسی پیمانکار و امکان خروج داده به سرویس بیرونی از قبل کنترل شوند.
۸. گزارش رسیدگیپذیر: تعداد فایلهای پیشنهادی، ردشده به علت قفل، دارای اطلاعات ناقص، مجاز پس از تصویب و واقعاً حذفشده جدا گزارش شود؛ برای هر تصمیم، ردپای قابل بازبینی وجود داشته باشد.
عددهای داشبورد باید چه معنایی داشته باشند؟
در مثال آموزشی، نمایش «۱۲۰ سند قابل حذف» نادرست و گمراهکنندهاست. گزارش درست مرحله اول میگوید ۱۲۰ سند برای غربالگری معرفی شده، ۱۵ مورد دارای توقف حذف، ۱۰ مورد نامشخص و ۹۵ مورد در صف بررسی نهایی.
برای سه فاکتور به ارزش اسمی ۳۶۰ میلیون ریال نیز عبارت مناسب «ارزش اسمی اسناد نمونه تحت حفاظت» است، نه «۳۶۰ میلیون ریال زیان جلوگیریشده».
شاخصهای مؤثرتر میتوانند شامل درصد پروندههای دارای تاریخ مبنای معتبر، تعداد قفلهای فعال، درخواستهای حذف متوقفشده، زمان رسیدگی، تعداد اسناد فاقد مالک مشخص، آزمون بازیابی نسخه و تعداد حذفهای بدون مجوز (هدف: صفر)باشند. در یک ارزیابی واقعی باید نتایج مثبت کاذب و منفی کاذب AI نیز اندازهگیری شوند.
فرصت محصولی برای حسابداران برتر
برای حسابداران برتر بهعنوان تولیدکننده نرمافزارهای مالی، اداری و راهکارهای هوش مصنوعی میتوان ماژول پیشنهادی «نگهبان هوشمند نگهداری و اصالت اسناد مالی» را بررسی کرد. این یک ایده توسعهاست و ادعای وجود یا عرضه فعلی چنین محصولی در سبد مجموعه نیست.
در نسخه اولیه، پروندههای دیجیتال به اسناد حسابداری، دوره مالی، شرکت، قرارداد و کاربرگ رسیدگی مرتبط میشوند. AI در یافتن فایلهای مشابه، استخراج تاریخ و هشدار درباره برچسبهای اشتباه کمک میکند. موتور قطعی، سیاست نگهداری و ممنوعیت حذف را اجرا میکند. کاربر مجاز تنها پس از تأیید، در گردش کار مشخص تصمیم میگیرد.
برای ایران، تقویم شمسی، شناسه ملی و کدینگ شرکت، طبقه اسناد مالیاتی و بیمهای، ثبت نسخه، کنترل دسترسی چندشرکتی، نگهداری فایل در محیط مجاز و ارجاع به نسخه معتبر قوانین ضرورت دارند. قابلیتهای اعلامشده IRIS برای بازار بریتانیا و آمریکا را نباید اتصال یا انطباق از پیش آماده در ایران تلقی کرد.
این ماژول باید با نیاز عملی حسابدار شروع کند: «اگر برای یک ثبت ۱۴۰ میلیون ریالی، دو سال بعد مدرک خواسته شد، آیا دقیقاً نسخه معتبر و تاریخچه آن را میتوان بازیابی کرد؟» نه صرفاً «چند گیگابایت فایل حذف شد؟»
پایلوت چهار هفتهای برای مؤسسه حسابداری یا واحد مالی
هفته اول: ۲۰۰ فایل نمونه بینامسازیشده یا ساختگی شامل فاکتور، قرارداد، رسید، کاربرگ و مکاتبه را با مالک، نوع، دوره و وضعیت نگهداری تهیه کنید. پاسخ مرجع هر مورد را مسئول مالی و در صورت نیاز متخصص حقوقی تعیین کنند.
هفته دوم: نمونههای دارای قفل فعال، تاریخ فایل نادرست، پیوست چند پرونده، نسخه اولیه قرارداد، سند ناقص و تاریخ مبنای نامشخص بسازید. آزمون مرزی مهم این است که مدل هیچ مورد ممنوع یا نامشخص را به حذف قطعی نفرستد.
هفته سوم: AI فقط طبقهبندی و پیشنهاد بدهد. موتور قواعد، وضعیت نگهداری و همه قفلها را بررسی کند. قابلیت حذف واقعی در محیط آزمایشی کاملاً غیرفعال باشد؛ فقط گزارش تصمیم شبیهسازیشده تهیه شود.
هفته چهارم: نرخ پیشنهاد حذف نادرست، پروندههای فاقد مدرک کافی، موارد کشفشده توقف حذف، کیفیت بازیابی نسخه و زمان رسیدگی را گزارش کنید. پس از بازبینی نتایج، سیاست مرحله اجرایی و حدود اختیار را جدا تصویب کنید.
جمعبندی: بایگانی هوشمند باید حافظه قابل اعتماد بسازد، نه فقط فایل پاک کند
در مثال آموزشی، دستیار هوشمند ۱۲۰ سند را از روی شاخصهای اولیه برای بررسی حذف معرفی کرد؛ اما ۱۵ سند تحت توقف حذف و ۱۰ سند با وضعیت نگهداری نامشخص بودند. بنابراین تنها ۹۵ سندبرای ارزیابی تکمیلی باقی میمانند و حتی این تعداد نیز مجوز حذف قطعی ندارد.
سه فاکتور به ارزش اسمی ۳۶۰ میلیون ریال نشان میدهند که وجود مدرک در پروندههای اختلافی مهم است؛ بااینحال مبلغ اسمی سند را نباید با زیان یا پول نقد حفظشده برابر دانست.
هوش مصنوعی میتواند سند را پیدا، بخواند و دستهبندی کند؛ اما تاریخ نگهداری را قانون و سیاست معتبر تعیین میکند، دستور توقف حذف را مرجع مجاز مدیریت میکند و تصمیم نهایی باید قابل دفاع و قابل بازسازی باشد.
برای آشنایی با راهکارهای نرمافزاری مالی و هوش مصنوعی حسابداران برتر:
https://hesabdaranebartar.com
:
مطالعه بیشتر در حسابداران برتر
- فاکتور بدون سفارش خرید؛ جلوگیری از ثبت ۱۳۵ میلیون هزینه اضافی
درباره اهمیت بررسی قرارداد، مدارک تحویل و شواهد پشتیبان پیش از پذیرش پیشنهاد حسابداری هوش مصنوعی. - سه درخواست پرداخت یک بدهی؛ جلوگیری از ثبت تکراری با AI
برای درک تفاوت میان تعداد مدارک و تعداد رویدادهای اقتصادی و ضرورت پیوند اسناد به معامله اصلی. - تحلیل تغییر مانده بدهیها با AI؛ کاهش پرداختنی همیشه تسویه نیست
درباره لزوم اتصال توضیحات هوش مصنوعی به گردش حسابها و اسناد قابل رسیدگی