


مقدمه: ۱۲۰ میلیون ریال پاداش، اما فقط ۷۲ میلیون ریال افزایش سود
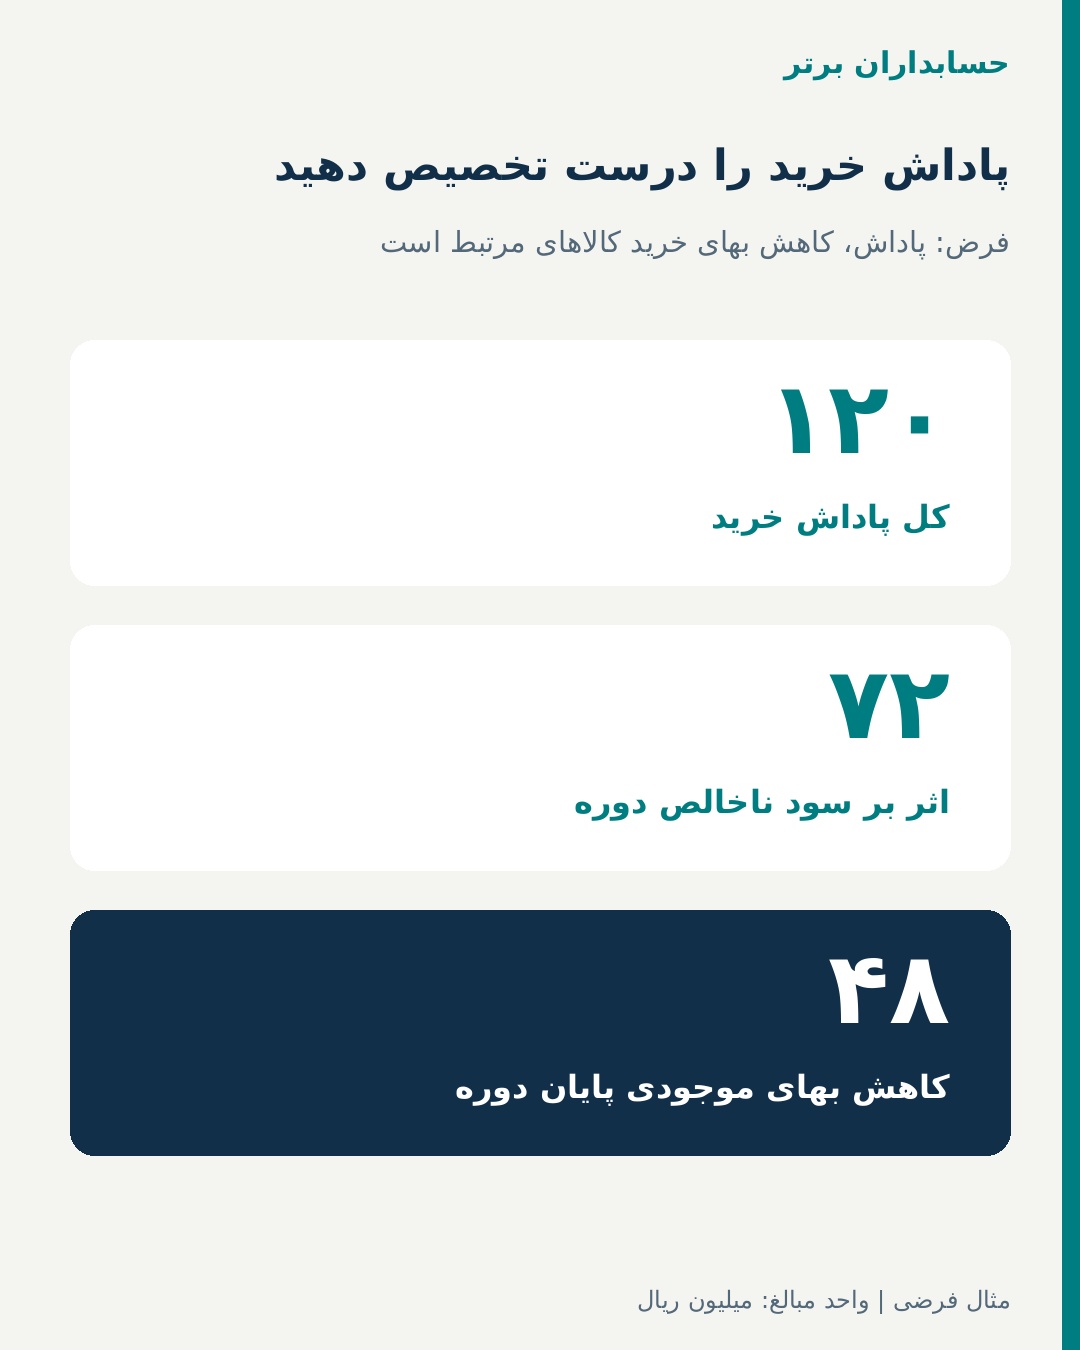
مدیر خرید یک شرکت پخش به مدیر مالی اطلاع میدهد که شرکت با تحقق سقف خرید تعیینشده در قرارداد تأمینکننده، مستحق دریافت ۱۲۰ میلیون ریال پاداش خرید شده است.
دستیار هوش مصنوعی شرکت، پس از خواندن قرارداد و تأییدیه تأمینکننده، پیشنهاد میدهد تمام مبلغ در حساب «سایر درآمدها» ثبت شود.
اما این پیشنهاد میتواند اشتباه باشد.
شرکت در طول دوره ۱۲۰۰ واحد کالا خریداری کرده، ولی تنها ۷۲۰ واحد را فروخته است. تعداد ۴۸۰ واحد همچنان در انبار باقی ماندهاند.
اگر پاداش از نظر ماهیت اقتصادی تخفیف بهای خرید این کالاها باشد، باید به کالاهای مربوط تخصیص پیدا کند.
در مفروضات این مقاله:
- ۷۲ میلیون ریال از پاداش به کالاهای فروشرفته تعلق دارد.
- ۴۸ میلیون ریال به موجودی پایان دوره مربوط است.
- سود ناخالص دوره ۷۲ میلیون ریال افزایش مییابد.
- بهای موجودی پایان دوره ۴۸ میلیون ریال کاهش مییابد.
بنابراین تمام مبلغ پاداش در حسابداری منعکس میشود، اما تمام آن سود همین دوره نیست.
این مسئله نمونهای از خطایی است که میتواند در سیستمهای مالی هوشمند رخ دهد: تشخیص درست مبلغ قرارداد، بدون تشخیص درست ماهیت و دوره حسابداری آن.
تحول جدید در نرمافزارهای مالی: مدیریت پاداشهای پلکانی
شرکت Infor در بهروزرسانیهای اکتبر ۲۰۲۶ مجموعه CloudSuite Distribution که در ۴ نوامبر ۲۰۲۶ تشریح شد، قابلیت مدیریت پاداشهای پلکانی تأمینکنندگان یا Tiered Vendor Rebates را معرفی کرد.
این قابلیت برای مدیریت قراردادهای پاداش چندسطحی و کاهش وابستگی به محاسبات پراکنده اکسل طراحی شده است.
در کنار آن، Infor از توسعه ابزارهای هوش مصنوعی در حوزه خرید، موجودی، مالی، زنجیره تأمین و تحلیل سودآوری خبر داد.
البته معرفی قابلیت مدیریت پاداش، بهتنهایی اثبات نمیکند که همه تصمیمهای حسابداری آن توسط یک عامل هوش مصنوعی انجام میشوند.
مثال عددی مقاله کاملاً آموزشی است و هیچ خطایی را به محصولات Infor نسبت نمیدهد.
اهمیت این تحول برای شرکتهای ایرانی آن است که نرمافزار مالی باید بتواند ارتباط بین قرارداد تأمینکننده، خریدهای مشمول، تخفیف تحققیافته، موجودی کالا و سودآوری را حفظ کند.
پاداش حجمی خرید چیست؟
پاداش حجمی خرید، امتیازی است که تأمینکننده در صورت تحقق شرایط قراردادی مشخص، مانند رسیدن حجم خرید به یک آستانه، به خریدار اعطا میکند.
برای مثال، ممکن است فروشنده توافق کند اگر شرکت طی یک فصل حداقل ۱۲۰۰ واحد کالا خریداری کند، ۱۰ درصد ارزش خریدهای واجد شرایط را به آن بازگرداند.
این پاداش میتواند به شکل پرداخت نقدی، صدور بستانکاری یا کاهش بدهی خریدار تسویه شود.
بااینحال، روش تسویه لزوماً ماهیت حسابداری آن را تغییر نمیدهد.
اگر پاداش در اصل تخفیف خرید کالا باشد، باید در تعیین بهای خرید کالاهای مرتبط لحاظ شود.
در مقابل، اگر مبلغ دریافتی بابت ارائه خدمت مستقل به تأمینکننده باشد، تحلیل حسابداری متفاوت خواهد بود.
بنابراین نباید همه مبالغ دریافتی از تأمینکنندگان را بدون بررسی در حساب درآمد ثبت کرد.
مثال عددی: خرید ۱۲۰۰ واحد کالا
فرض کنید شرکت بازرگانی «الف» تعداد ۱۲۰۰ واحد کالای مشابه را با بهای اولیه هر واحد یک میلیون ریال خریداری کرده است.
مجموع بهای خرید:
۱۲۰۰ × ۱ = ۱۲۰۰ میلیون ریال
قرارداد مقرر کرده است با تحقق خرید ۱۲۰۰ واحد، پاداشی معادل ۱۰ درصد کل خریدهای مشمول تعلق بگیرد.
فرض میکنیم تمام شرایط تحقق یافته و حق شرکت نسبت به پاداش معتبر و قابل اندازهگیری است.
مبلغ پاداش:
۱۲۰۰ × ۱۰٪ = ۱۲۰ میلیون ریال
همچنین فرض میکنیم:
- کالاها همگن هستند.
- پاداش به تمام واحدها به نسبت یکسان تعلق دارد.
- ۷۲۰ واحد در همین دوره فروخته شده است.
- ۴۸۰ واحد در پایان دوره باقی مانده است.
- هزینه حمل، مالیات قابل بازیافت، کاهش ارزش و سایر تعدیلات وجود ندارد.
بهای خرید پس از لحاظ پاداش:
۱۲۰۰ − ۱۲۰ = ۱۰۸۰ میلیون ریال
بهای تعدیلشده هر واحد:
۱۰۸۰ ÷ ۱۲۰۰ = ۰٫۹ میلیون ریال
پس بهای هر واحد از یک میلیون ریال به ۹۰۰ هزار ریال کاهش مییابد.
تخصیص پاداش به کالای فروشرفته
تعداد کالاهای فروشرفته ۷۲۰ واحد است.
سهم آنها از کل خرید:
۷۲۰ ÷ ۱۲۰۰ = ۶۰٪
بنابراین سهم آنها از پاداش:
۱۲۰ × ۶۰٪ = ۷۲ میلیون ریال
بهای اولیه کالای فروشرفته:
۷۲۰ × ۱ = ۷۲۰ میلیون ریال
بهای تعدیلشده کالای فروشرفته:
۷۲۰ − ۷۲ = ۶۴۸ میلیون ریال
در نتیجه، بهای تمامشده فروش ۷۲ میلیون ریال کاهش مییابد.
با فرض ثابتبودن سایر عوامل، این کاهش مستقیماً سود ناخالص دوره را ۷۲ میلیون ریال افزایش میدهد.
تخصیص پاداش به موجودی پایان دوره
تعداد کالای باقیمانده در انبار ۴۸۰ واحد است.
سهم آنها از کل خرید:
۴۸۰ ÷ ۱۲۰۰ = ۴۰٪
سهم آنها از پاداش:
۱۲۰ × ۴۰٪ = ۴۸ میلیون ریال
بهای اولیه موجودی پایان دوره:
۴۸۰ × ۱ = ۴۸۰ میلیون ریال
بهای تعدیلشده موجودی:
۴۸۰ − ۴۸ = ۴۳۲ میلیون ریال
پس ۴۸ میلیون ریال از پاداش، ارزش موجودی پایان دوره را کاهش میدهد.
این مبلغ در مفروضات مثال هنوز نباید یکجا به سود دوره اضافه شود، زیرا کالاهای مربوط فروخته نشدهاند.
در زمان فروش این کالاها در دورههای بعد، بهای تعدیلشده آنها در سودآوری همان دورهها اثر خواهد گذاشت.
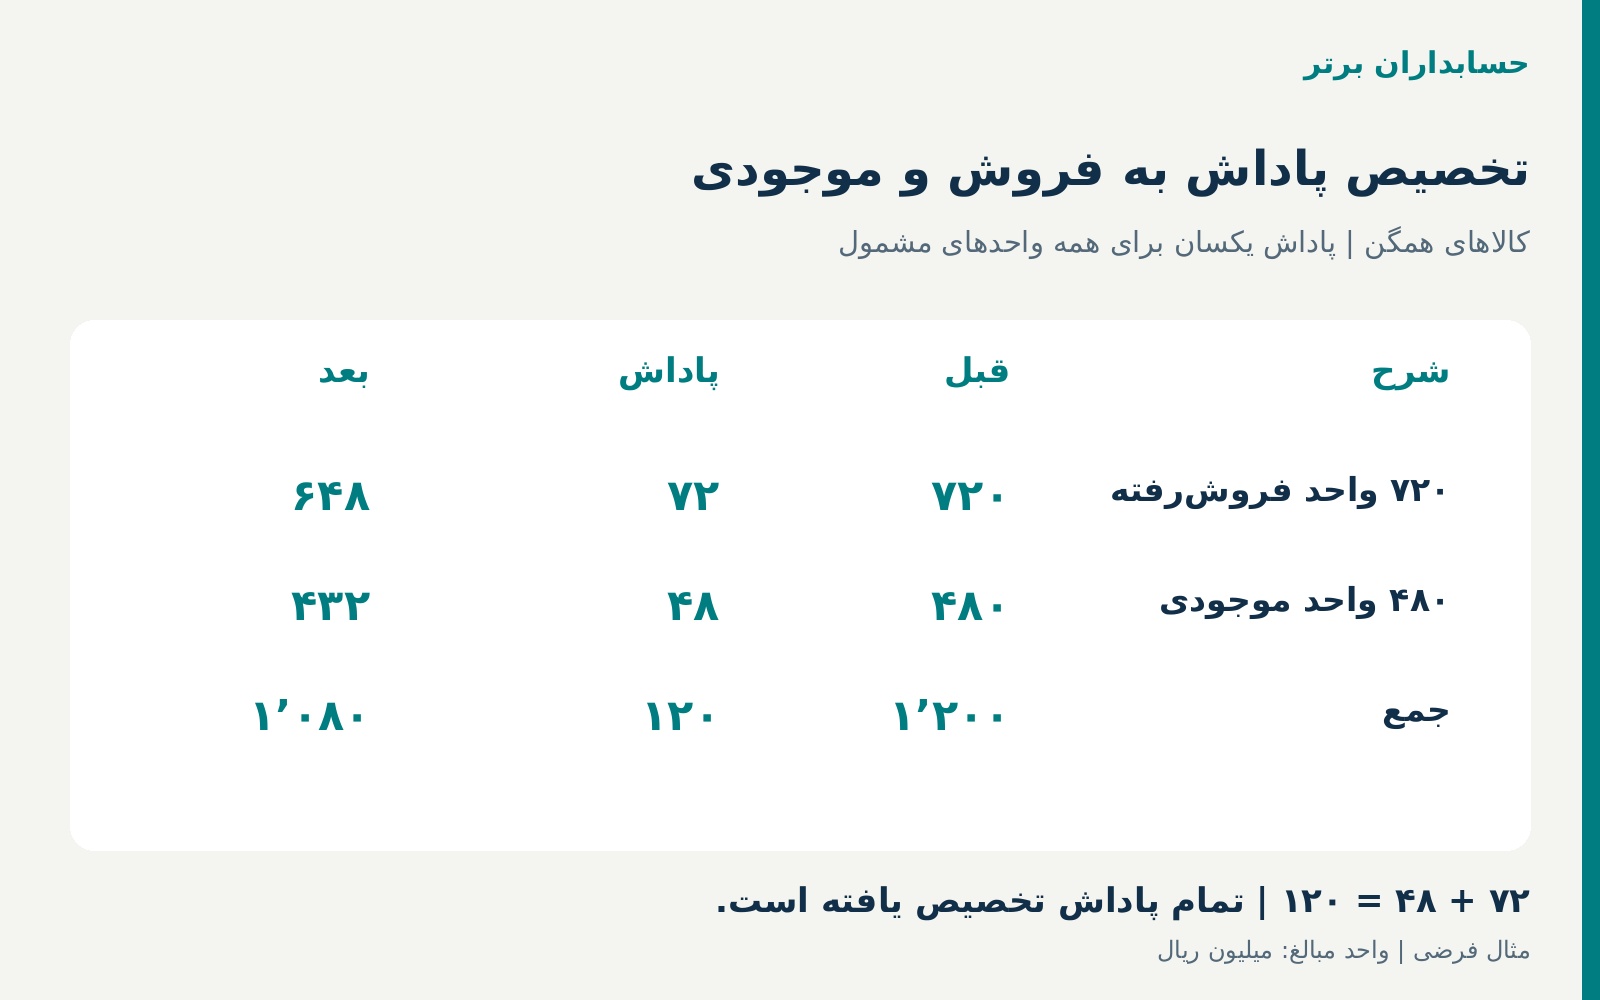
جدول نهایی تخصیص پاداش
تمام مبالغ جدول به میلیون ریال هستند.
| شرح | قبل از پاداش | سهم پاداش | بعد از پاداش |
|---|---|---|---|
| بهای ۷۲۰ واحد فروشرفته | ۷۲۰ | ۷۲ | ۶۴۸ |
| بهای ۴۸۰ واحد موجودی پایان دوره | ۴۸۰ | ۴۸ | ۴۳۲ |
| جمع | ۱۲۰۰ | ۱۲۰ | ۱۰۸۰ |
کنترل محاسبات:
۷۲ + ۴۸ = ۱۲۰
۶۴۸ + ۴۳۲ = ۱۰۸۰
۱۲۰۰ − ۱۲۰ = ۱۰۸۰
بنابراین مبلغ پاداش بهطور کامل تخصیص یافته است.
چرا ثبت کل پاداش بهعنوان درآمد اشتباه است؟
اگر شرکت ۱۲۰ میلیون ریال پاداش را بهعنوان درآمد مستقل ثبت کند و بهای اولیه موجودی و کالای فروشرفته را اصلاح نکند، سود دوره بیش از مقدار صحیح نمایش داده میشود.
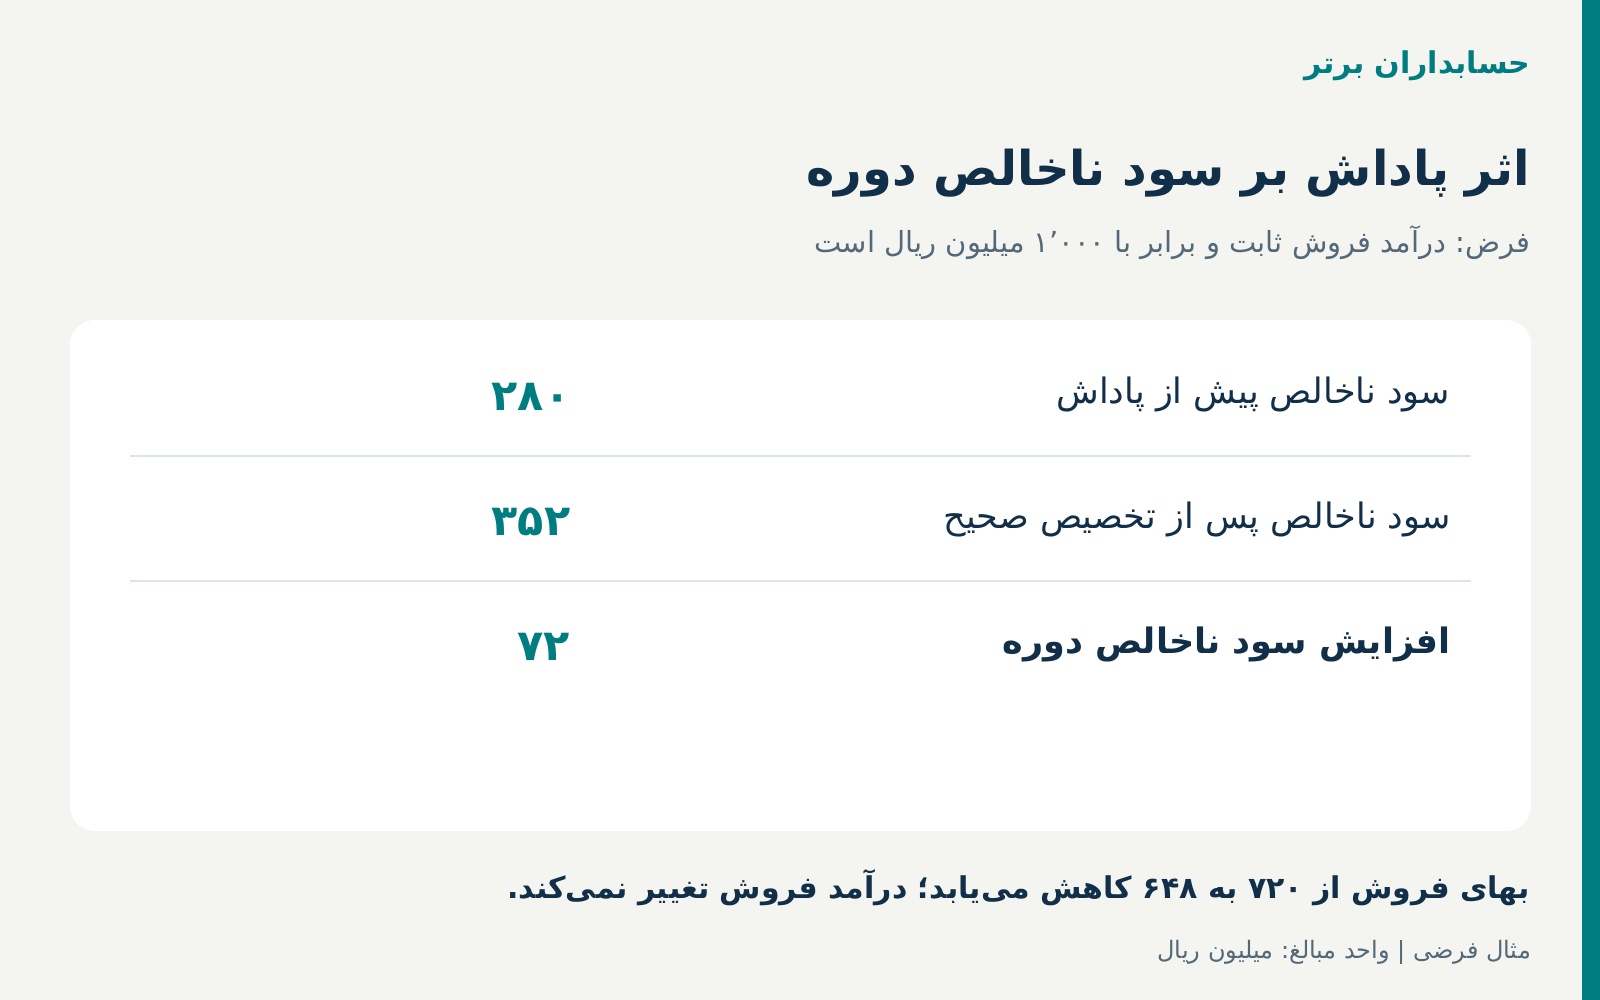
فرض کنید درآمد فروش ۷۲۰ واحد کالا برابر با ۱۰۰۰ میلیون ریال باشد.
قبل از لحاظ پاداش:
درآمد فروش: ۱۰۰۰ میلیون ریال
بهای تمامشده فروش: ۷۲۰ میلیون ریال
سود ناخالص: ۲۸۰ میلیون ریال
بعد از تخصیص صحیح پاداش:
درآمد فروش: ۱۰۰۰ میلیون ریال
بهای تمامشده فروش: ۶۴۸ میلیون ریال
سود ناخالص: ۳۵۲ میلیون ریال
پس افزایش سود ناخالص:
۳۵۲ − ۲۸۰ = ۷۲ میلیون ریال
اما اگر تمام ۱۲۰ میلیون ریال بهعنوان درآمد مستقل ثبت شود و بهای تمامشده اصلاح نشود، سود قبل از مالیات، با فرض نبود سایر هزینهها و درآمدها، به ۴۰۰ میلیون ریال میرسد.
درحالیکه مبلغ صحیح در همین فرض ۳۵۲ میلیون ریال است.
اختلاف:
۴۰۰ − ۳۵۲ = ۴۸ میلیون ریال
بنابراین سود دوره ۴۸ میلیون ریال بیشنمایی میشود.
همزمان موجودی پایان دوره نیز ۴۸ میلیون ریال بیش از بهای صحیح در دفاتر باقی میماند.
این خطا میتواند به دوره بعد منتقل شود و تحلیل روند سودآوری را مخدوش کند.
استاندارد حسابداری شماره ۸ ایران و IAS 2
استاندارد حسابداری شماره ۸ ایران با عنوان «حسابداری موجودی مواد و کالا»، بهای تمامشده موجودی را بر اساس مخارج خرید، تبدیل و سایر مخارج لازم برای رساندن موجودی به مکان و شرایط فعلی تعیین میکند.
در بند ۷ این استاندارد، کسر تخفیفات تجاری از بهای خرید مطرح شده است.
در استاندارد بینالمللی IAS 2 نیز بند ۱۱ به کسر تخفیفات تجاری، پاداشهای خرید و اقلام مشابه در تعیین مخارج خرید اشاره دارد.
بنابراین اگر پاداش قراردادی از نظر ماهیت اقتصادی کاهش بهای خرید باشد، باید در بهای تمامشده موجودیهای مرتبط منعکس شود.
اما ماهیت هر پرداخت باید جداگانه بررسی شود.
ممکن است تأمینکننده در مقابل تبلیغات مستقل، خدمات بازاریابی مشخص یا تعهدات دیگر به خریدار مبلغی پرداخت کند.
چنین پرداختهایی الزاماً با پاداش حجمی خرید یکسان نیستند.
تشخیص ماهیت باید بر اساس مفاد قرارداد، شواهد انجام خدمت و استاندارد قابل اعمال صورت گیرد.
ثبت حسابداری پاداش خرید
فرض کنیم شرکت پیش از شناخت پاداش، خرید کالا و فروش ۷۲۰ واحد را بهدرستی ثبت کرده است.
اکنون پاداش ۱۲۰ میلیون ریالی تحقق یافته و حق دریافت آن قابل شناسایی است.
ثبت تعدیلی آموزشی میتواند چنین باشد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| دریافتنی از تأمینکننده بابت پاداش خرید | ۱۲۰ | — |
| بهای تمامشده کالای فروشرفته | — | ۷۲ |
| موجودی کالا | — | ۴۸ |
| جمع | ۱۲۰ | ۱۲۰ |
این ثبت باعث میشود بهای تمامشده فروش و ارزش موجودی پایان دوره به مبلغ صحیح تعدیل شوند.
اگر طبق قرارداد، پاداش از بدهی شرکت به تأمینکننده کسر شود، نحوه تسویه باید براساس شرایط معتبر قرارداد و حسابهای مربوط تعیین شود.
اگر مبلغ واقعاً به بانک واریز شده باشد، دریافت وجه باید جداگانه با اسناد بانکی ثبت شود.
نکته مهم آن است که ثبت دریافتنی پاداش، دریافت وجه نقد و تسویه بدهی تأمینکننده سه رویداد متفاوت هستند.
پاداش برآوردی با پاداش قطعی تفاوت دارد
فرض کنید شرکت هنوز فقط ۱۱۰۰ واحد خریداری کرده است، اما پیشبینی میکند تا پایان فصل به ۱۲۰۰ واحد برسد.
هوش مصنوعی با بررسی روند خرید، احتمال دستیابی به پاداش را بالا ارزیابی میکند.
آیا شرکت باید همان لحظه کل ۱۲۰ میلیون ریال را بهعنوان دریافتنی قطعی ثبت کند؟
خیر؛ پیشبینی مدل بهتنهایی اثباتکننده تحقق حق قراردادی نیست.
برای شناخت حسابداری باید شروط قرارداد، میزان خرید واجد شرایط، مرجوعیها، وضعیت تحویل، امکان برآورد قابل اتکا و مبنای گزارشگری بررسی شود.
ممکن است در برخی شرایط، برآورد پاداش مورد انتظار در اندازهگیری بهای خرید قابل انعکاس باشد؛ اما این موضوع با ثبت خودکار یک مبلغ صرفاً احتمالی متفاوت است.
بنابراین نرمافزار باید پاداشهای احتمالی، قابل برآورد و قطعی را از یکدیگر تفکیک کند.
خطای مهم در قراردادهای پلکانی
فرض کنید قرارداد اعلام کند:
«پس از عبور خرید از ۱۰۰۰ واحد، ۱۰ درصد پاداش تعلق میگیرد.»
این جمله بهتنهایی کافی نیست.
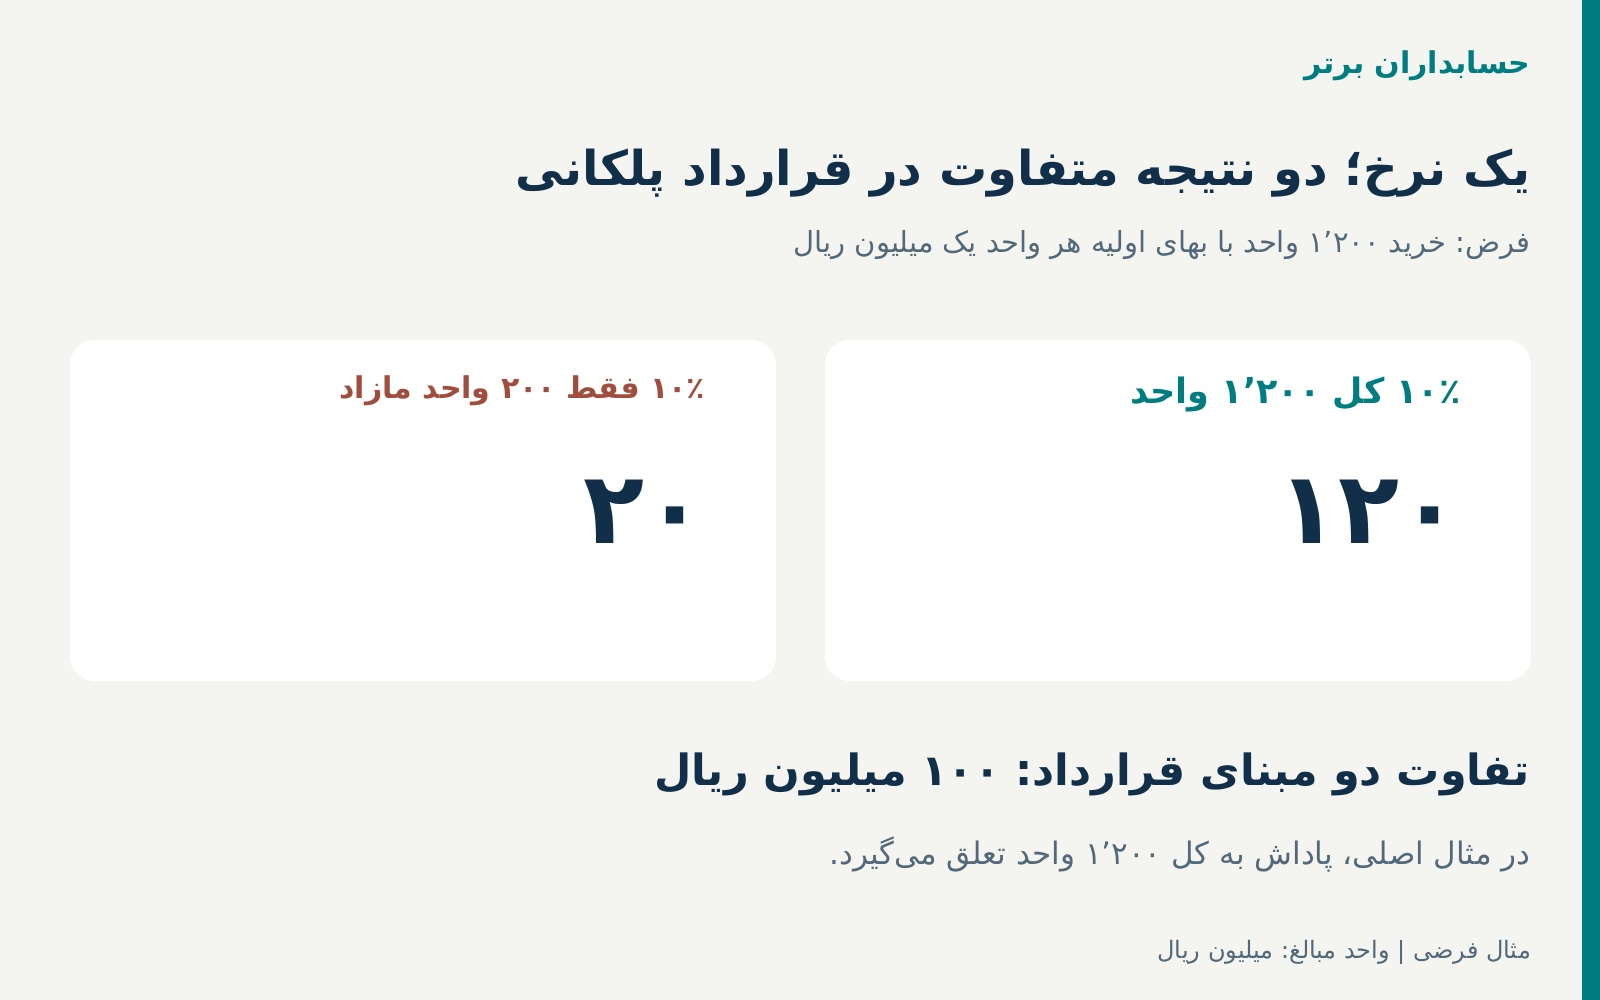
ممکن است منظور آن باشد که ۱۰ درصد پاداش به کل ۱۲۰۰ واحد تعلق میگیرد.
در این صورت:
۱۲۰۰ × ۱ × ۱۰٪ = ۱۲۰ میلیون ریال
اما اگر قرارداد مقرر کرده باشد پاداش فقط به ۲۰۰ واحد مازاد بر آستانه تعلق بگیرد، محاسبه متفاوت است:
۲۰۰ × ۱ × ۱۰٪ = ۲۰ میلیون ریال
اختلاف این دو برداشت، ۱۰۰ میلیون ریال است.
بنابراین هوش مصنوعی نباید صرفاً با استخراج نرخ ۱۰ درصد، مبلغ نهایی پاداش را محاسبه کند.
باید مشخص شود نرخ جدید به تمام خریدهای مشمول دوره اعمال میشود یا فقط به خریدهای مازاد.
در مثال اصلی مقاله، فرض کردیم پاداش ۱۰ درصدی به کل ۱۲۰۰ واحد تعلق میگیرد.
برگشت از خرید چه اثری بر پاداش دارد؟
اگر بخشی از کالاهای خریداریشده به تأمینکننده برگشت داده شود، ممکن است میزان خرید واجد شرایط کاهش یابد.
در نتیجه، شرکت احتمالاً از آستانه پاداش پایینتر میآید یا بخشی از اعتبار قبلی باید اصلاح شود.
البته نتیجه دقیق به مفاد قرارداد بستگی دارد.
بعضی قراردادها حجم خرید را براساس سفارش صادرشده محاسبه میکنند؛ برخی دیگر براساس کالای تحویلشده یا خرید خالص پس از مرجوعی.
بنابراین سیستم هوشمند باید تعریف «خرید واجد شرایط» را از قرارداد استخراج و پس از تأیید کارشناس، همان مبنا را اجرا کند.
تعداد سفارشهای ثبتشده در سیستم، لزوماً برابر با تعداد کالاهای خریداریشده و واجد شرایط پاداش نیست.
تأثیر پاداش خرید بر گزارش سودآوری شعب
در شرکتهای پخش، کالا ممکن است بین چند انبار و شعبه توزیع شود.
اگر کل پاداش تأمینکننده در دفتر مرکزی بهعنوان درآمد ثبت شود، گزارش سودآوری شعب ممکن است مخدوش شود.
برای مثال، شعبهای که بخش زیادی از کالاهای مشمول را فروخته است، باید در تحلیل بهای تمامشده محصولات خود از سهم مناسب پاداش برخوردار باشد.
اگر پاداش به آن تخصیص نیابد، حاشیه سود شعبه کمتر از مقدار واقعی نشان داده میشود.
همچنین اگر کل پاداش به یک شعبه تخصیص داده شود، عملکرد آن بیش از واقع به نظر میرسد.
بنابراین در طراحی ERP، پاداش باید به قرارداد، گروه کالا، فاکتور خرید، انبار و فروشهای مرتبط قابل ردیابی باشد.
مبنای تخصیص نیز باید با شرایط قرارداد و روش قیمتگذاری موجودی سازگار باشد.
ارتباط با مالیات و سامانه مؤدیان
در ایران، ثبت حسابداری پاداش خرید و الزامات مربوط به صورتحساب الکترونیکی دو موضوع مرتبط اما مستقل هستند.
ممکن است تعدیل قیمت خرید، صدور صورتحساب اصلاحی یا بررسی آثار مالیات بر ارزش افزوده را ضروری کند.
اما نحوه دقیق رسیدگی به ماهیت معامله، تاریخ قرارداد، وضعیت صورتحساب و مقررات لازمالاجرا بستگی دارد.
بنابراین نمیتوان صرفاً براساس محاسبه حسابداری پاداش، نتیجه گرفت که شرکت مجاز است مبلغ یک صورتحساب الکترونیکی را بدون طی فرایند قانونی تغییر دهد.
همچنین مبلغ پاداش خرید نباید بدون بررسی بهعنوان درآمد مشمول مالیات مستقل یا اعتبار مالیاتی قطعی تلقی شود.
ثبت دفتر کل، اصلاح بهای موجودی و آثار مالیاتی باید بهصورت هماهنگ ولی با کنترلهای مستقل انجام شوند.
هشت کنترل نرمافزاری برای مدیریت پاداش خرید
ثبت ساختاریافته قرارداد
برای هر قرارداد باید تأمینکننده، دوره اعتبار، گروه کالا، آستانه خرید، نرخ پاداش و روش اعمال پلکان مشخص شود.
کنترل خرید واجد شرایط
سفارشهای باز، خریدهای تحویلشده، فاکتورهای معتبر و مرجوعیها باید از یکدیگر تفکیک شوند.
تشخیص وضعیت تحقق پاداش
سیستم باید بین پاداش احتمالی، قابل برآورد و قطعی تفاوت بگذارد.
تخصیص به موجودی و بهای فروش
پاداش باید متناسب با ماهیت کالا و روش حسابداری به موجودی باقیمانده و کالای فروشرفته تخصیص یابد.
هماهنگی با روش بهایابی موجودی
در شرکتهای دارای چند انبار، خریدهای متعدد و روشهای FIFO یا میانگین موزون، تخصیص ساده براساس تعداد کل ممکن است کافی نباشد.
کنترل ثبت تکراری
بستانکاری تأمینکننده نباید هم از طریق ثبت دستی و هم از طریق پردازش خودکار دوباره در دفاتر ثبت شود.
گزارش سودآوری قابل رسیدگی
اثر پاداش بر بهای تمامشده، موجودی، سود ناخالص و عملکرد شعب باید جداگانه قابل مشاهده باشد.
تأیید انسانی و ثبت سوابق
مدل میتواند قرارداد را بخواند و محاسبه پیشنهاد دهد، اما ثبت قطعی باید با تأیید مسئول مجاز و نگهداری ردپای حسابرسی انجام شود.
فرصت محصولی برای حسابداران برتر
برای برند حسابداران برتر بهعنوان تولیدکننده نرمافزارهای مالی و اداری و راهکارهای هوشمند، میتوان ماژول پیشنهادی «مدیریت هوشمند پاداش خرید و سودآوری کالا» را طراحی کرد.
این عنوان یک پیشنهاد توسعه محصول است و وجود فعلی چنین قابلیتی را در محصولات مجموعه ادعا نمیکند.
در این ماژول، اطلاعات قراردادهای تأمینکنندگان، خریدها، رسیدهای انبار، مرجوعیها و فروشها از زیرسیستمهای مجاز دریافت میشود.
لایه هوش مصنوعی شروط متنی قرارداد را استخراج و موارد مبهم را برای بررسی کارشناس مشخص میکند.
پس از تأیید شروط، موتور محاسباتی پاداش قابل شناسایی را تعیین و سهم آن را میان موجودی و بهای تمامشده فروش تخصیص میدهد.
خروجی برای مثال مقاله میتواند چنین باشد:
«شرکت با خرید ۱۲۰۰ واحد کالا، مستحق پاداش ۱۲۰ میلیون ریالی شده است. از این مبلغ، ۷۲ میلیون ریال به ۷۲۰ واحد فروشرفته و ۴۸ میلیون ریال به ۴۸۰ واحد موجودی پایان دوره تعلق دارد. بنابراین اثر پاداش بر سود ناخالص دوره ۷۲ میلیون ریال است.»
برای بازار ایران، پشتیبانی از ریال و تومان، تقویم شمسی، چندانبار، چندشرکتی، قراردادهای پلکانی، روشهای قیمتگذاری موجودی و کنترل اسناد مالیاتی اهمیت دارد.
هدف اصلی ماژول نباید صرفاً نمایش مبلغ پاداش باشد؛ بلکه باید ارتباط پاداش با بهای واقعی کالا و سودآوری را حفظ کند.
برنامه آزمایشی چهار هفتهای
هفته اول: گردآوری قراردادها
چند قرارداد با ساختارهای مختلف پاداش خرید انتخاب شود.
برای هر قرارداد، نرخها، آستانهها، کالاهای مشمول و شروط مرجوعی مشخص شود.
هفته دوم: تهیه پاسخ مرجع
حسابدار و مسئول خرید، محاسبات پاداش و وضعیت تحقق شرایط را مستقل از هوش مصنوعی تأیید کنند.
هفته سوم: اجرای آزمایشی
مدل شروط قرارداد را استخراج کند و موتور قواعد، مبلغ پاداش و تخصیص آن را محاسبه کند.
ثبت قطعی در دفتر کل بدون تأیید حسابدار غیرفعال باشد.
هفته چهارم: ارزیابی عملکرد
دقت استخراج شروط، اختلاف مبلغ پاداش با پاسخ مرجع، خطاهای تخصیص موجودی، موارد ثبت تکراری و زمان رسیدگی اندازهگیری شود.
هدف پایلوت، افزایش سرعت در کنار حفظ صحت بهای تمامشده و گزارش سودآوری است.
جمعبندی: پاداش خرید باید مسیر کالا را دنبال کند
در مثال مقاله، شرکت ۱۲۰۰ واحد کالا خریداری کرد و طبق قرارداد، مستحق ۱۲۰ میلیون ریال پاداش حجمی شد.
از این کالاها، ۷۲۰ واحد فروخته شد و ۴۸۰ واحد در انبار باقی ماند.
با فرض تخصیص یکسان پاداش به همه واحدها:
۷۲ میلیون ریال از بهای کالای فروشرفته کسر شد.
۴۸ میلیون ریال نیز بهای موجودی پایان دوره را کاهش داد.
در نتیجه، سود ناخالص دوره فقط ۷۲ میلیون ریال افزایش یافت؛ نه ۱۲۰ میلیون ریال.
اگر کل مبلغ بهعنوان درآمد دوره ثبت شود، سود و ارزش موجودی در این سناریو بیش از مقدار صحیح گزارش خواهند شد.
هوش مصنوعی مالی زمانی ارزشمند است که نهفقط مبلغ پاداش تأمینکننده را شناسایی کند، بلکه مشخص کند این پاداش به کدام کالا، کدام موجودی، کدام دوره و کدام بخش از سودآوری شرکت تعلق دارد.
برای آشنایی با راهکارهای نرمافزاری مالی و هوشمندسازی حسابداری: