


مقدمه: سود امروز، تضمین سود پایان پروژه نیست
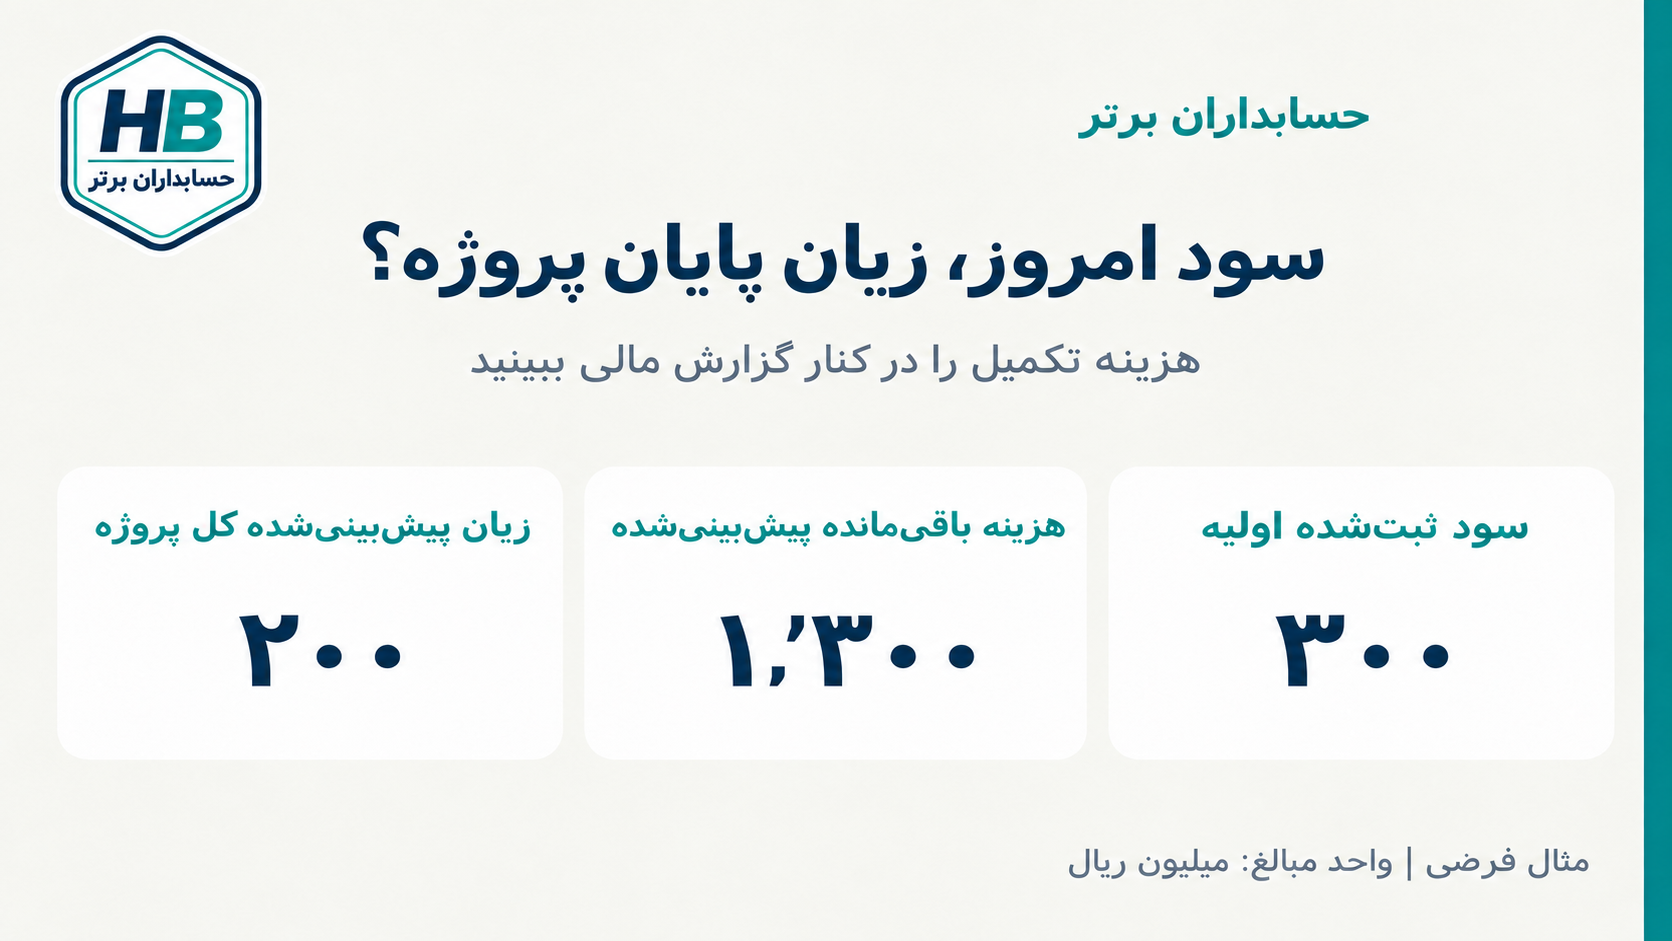
مدیر مالی یک شرکت خدمات فنی، گزارش عملکرد پروژهای در حال اجرا را دریافت میکند. درآمد شناساییشده تا تاریخ گزارش ۱۲۰۰ میلیون ریال و هزینههای ثبتشده ۹۰۰ میلیون ریال است؛ بنابراین گزارش اولیه ۳۰۰ میلیون ریال سود نشان میدهد. دستیار هوش مصنوعی با مشاهده همین دو عدد، پروژه را سودآور ارزیابی میکند.
اما مدیر پروژه اطلاعات دیگری دارد: برای تکمیل تعهدات باقیمانده، ۱۳۰۰ میلیون ریال هزینه دیگر لازم است. مبلغ ثابت قرارداد، بدون تعدیل یا ادعای قابل شناسایی، ۲۰۰۰ میلیون ریال است. پس مجموع هزینه مورد انتظار به ۲۲۰۰ میلیون ریال میرسد و پروژه در پایان ممکن است ۲۰۰ میلیون ریال زیان بدهد.
سود ثبتشده تا تاریخ گزارش و سود پیشبینیشده در پایان پروژه دو شاخص متفاوتاند. اطلاعات جدید ممکن است بر درآمد شناساییشده، برآوردهای حسابداری و ارزیابی قرارداد زیانبار نیز اثر بگذارد؛ بنابراین سود اولیه ۳۰۰ میلیونی، بدون رسیدگی، سود صحیح و نهایی قابل ارائه در صورتهای مالی تلقی نمیشود.
خبر ۵ نوامبر ۲۰۲۶: همکاری Sage و AWS برای گردشکارهای مالی هوشمند
طبق اطلاعیه Sage که در منابع متن ارسالی معرفی شده است، این شرکت همکاری خود با Amazon Web Services را برای توسعه راهکارهای مبتنی بر هوش مصنوعی در گردشکارهای مالی گسترش میدهد. حوزههای مورد توجه شامل پردازش فاکتورهای تأمینکنندگان، مدیریت جریان نقد، حقوق و دستمزد و انطباق است.
یکی از نمونههای مطرحشده، Job Insights Agent شرکت Wipfli است که با دادههای Sage Intacct و در صورت دسترسی، اطلاعات Procore، برای تحلیل سودآوری پروژه، هزینه باقیمانده، صورتوضعیتها و عملکرد قرارداد طراحی شده است. در متن ارسالی، وضعیت آن آمادهسازی عرضه تجاری از طریق AWS Marketplace توصیف شده است.
این بخش نقل معرفی سازنده در متن مبناست و در آمادهسازی این نسخه، خبر مستقلاً بازاعتبارسنجی نشده است. معرفی همکاری، معادل عرضه قطعی همه قابلیتها، تاریخ عرضه عمومی یا اتصال آماده به نرمافزارهای ایرانی نیست. مثال عددی نیز فرضی است و به عملکرد واقعی Sage، Wipfli یا مشتریان آنها ارتباط ندارد.
سه عددی که مدیر مالی نباید با یکدیگر اشتباه بگیرد
سود ثبتشده تا تاریخ گزارش از درآمد و هزینه شناساییشده در دفاتر به دست میآید. سود یا زیان پیشبینیشده پایان پروژه، کل درآمد مورد انتظار را با مجموع هزینههای انجامشده و هزینه باقیمانده مقایسه میکند. جریان نقد پروژه نیز دریافتهای واقعی از کارفرما و پرداختهای واقعی اجرای پروژه را نشان میدهد.
ممکن است پروژه در دفاتر سود داشته باشد، اما به دلیل تأخیر وصول با کمبود نقدینگی مواجه شود. همچنین دریافت وجه قابل توجه از کارفرما، مانع زیاندهشدن پروژه بر اثر افزایش هزینه تکمیل نیست. هیچیک از این سه شاخص جایگزین دیگری نیست.
مثال عددی: قراردادی با مبلغ ۲ میلیارد ریال
شرکت فرضی «الف» قراردادی برای خدمات فنی و نصب تجهیزات به مبلغ ثابت ۲۰۰۰ میلیون ریال دارد. تغییر دامنه، تعدیل، پاداش عملکرد، ادعای قابل شناسایی و جریمه وجود ندارد. آثار مالیات، تأمین مالی و سایر فعالیتهای شرکت کنار گذاشته شدهاند.
برآورد ۱۳۰۰ میلیونی باقیمانده، خریدهای آتی، دستمزد اجرای تعهدات باقیمانده، خدمات پیمانکاران فرعی و سایر مخارج قابل انتساب را شامل میشود و پس از بازبینی فنی و مالی تهیه شده است؛ این رقم هزینه قطعی آینده نیست.
| شاخص | میلیون ریال |
|---|---|
| مبلغ قرارداد | ۲٬۰۰۰ |
| درآمد اولیه | ۱٬۲۰۰ |
| هزینه ثبتشده | ۹۰۰ |
| سود ثبتشده اولیه | ۳۰۰ |
| هزینه تکمیل ETC | ۱٬۳۰۰ |
| هزینه نهایی EAC | ۲٬۲۰۰ |
| زیان پیشبینیشده | ۲۰۰ |
محاسبه اول: چرا گزارش فعلی سود ۳۰۰ میلیونی نشان میدهد؟
۱۲۰۰ − ۹۰۰ = ۳۰۰ میلیون ریال.
این تفریق از نظر ریاضی درست است؛ اما فقط درآمد و هزینه ثبتشده در یک مقطع را نشان میدهد. اگر برآورد هزینه تکمیل بهروز نباشد، گزارش برای اطمینان از سودآوری نهایی کافی نیست. اطلاعات جدید حتی ممکن است اصلاح درآمد و هزینه شناساییشده را ضروری کند.
محاسبه دوم: هزینه تکمیل پروژه چقدر است؟
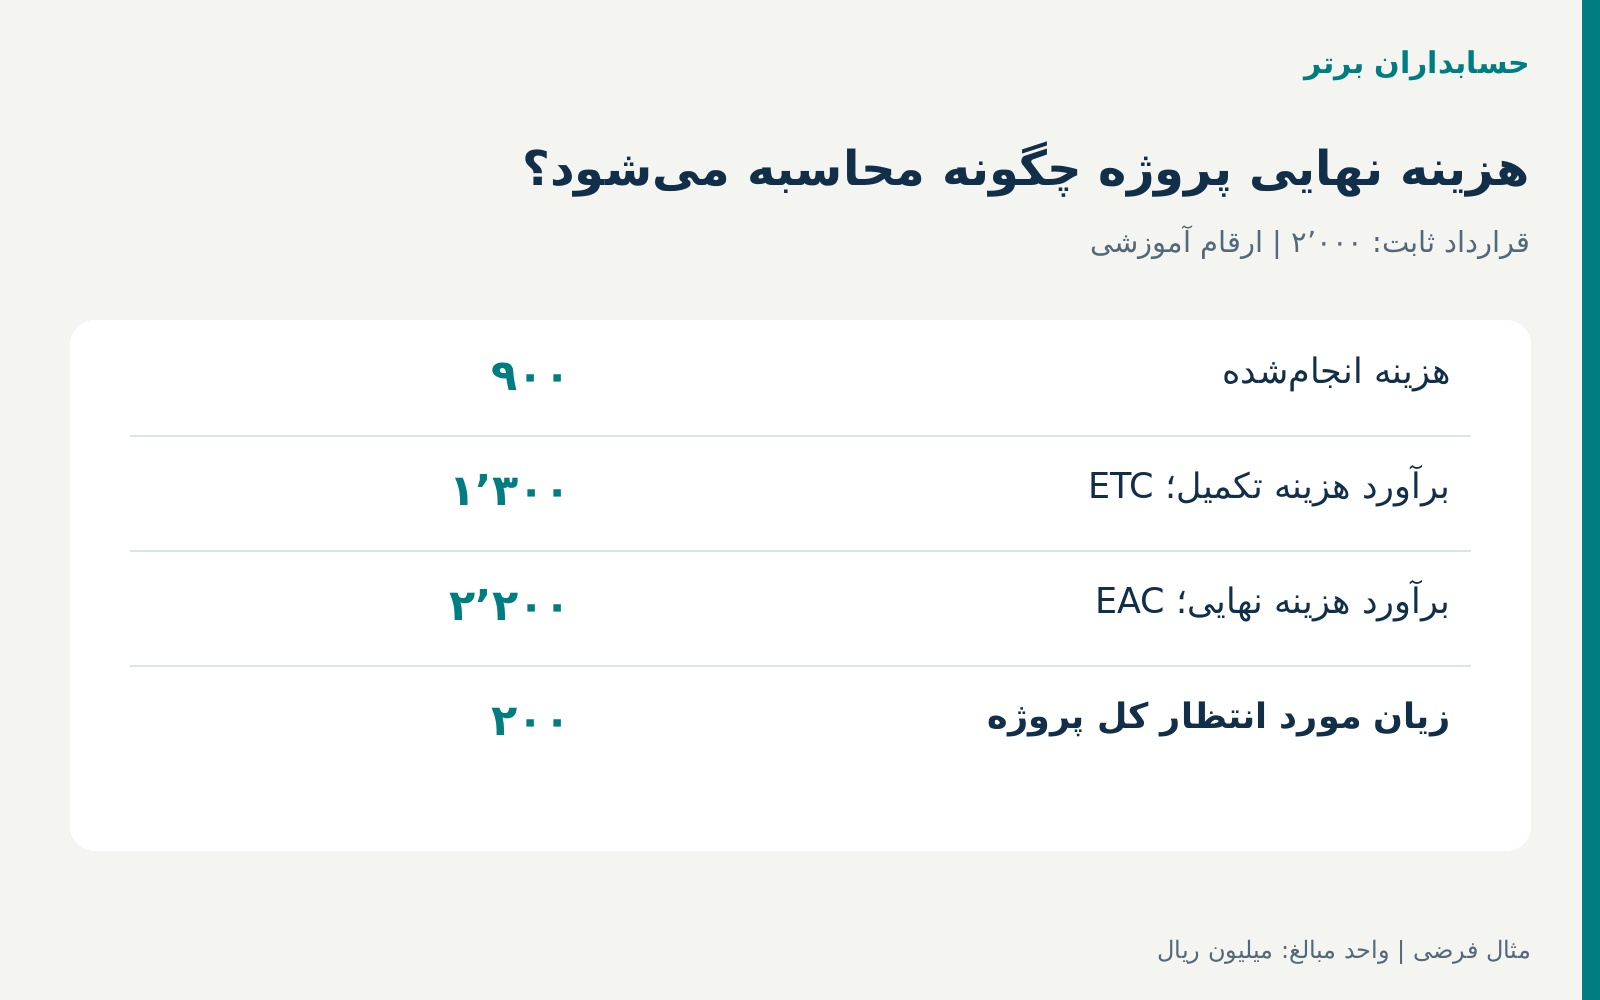
Estimate to Complete یا ETC، برآورد هزینه لازم از تاریخ گزارش تا تکمیل تعهدات باقیمانده است. در مثال، ETC برابر ۱۳۰۰ میلیون ریال است.
Estimate at Completion یا EAC، برآورد مجموع هزینه پایان پروژه است: هزینه انجامشده + هزینه تکمیل = ۹۰۰ + ۱۳۰۰ = ۲۲۰۰ میلیون ریال.
ETC و EAC برآوردند و باید با قراردادهای خرید، برنامه اجرا، داده واقعی و نظر مسئول فنی بهروزرسانی شوند. سفارش خرید باز نباید هم در هزینه انجامشده و هم در هزینه باقیمانده دوباره منظور شود.
محاسبه سوم: سود یا زیان نهایی پروژه
کل درآمد مورد انتظار ۲۰۰۰ و کل هزینه پیشبینیشده ۲۲۰۰ میلیون ریال است؛ در نتیجه، ۲۰۰۰ − ۲۲۰۰ = منفی ۲۰۰ میلیون ریال.
این نتیجه اقتصادی پیشبینیشده به معنی پرداخت ۲۰۰ میلیون ریال زیان نقدی در همین لحظه نیست و بهتنهایی مبلغ ثبت فوری زیان یا ذخیره را تعیین نمیکند. روش شناسایی درآمد، اندازهگیری پیشرفت، هزینههای مرتبط و الزامات قرارداد زیانبار باید جدا بررسی شوند.
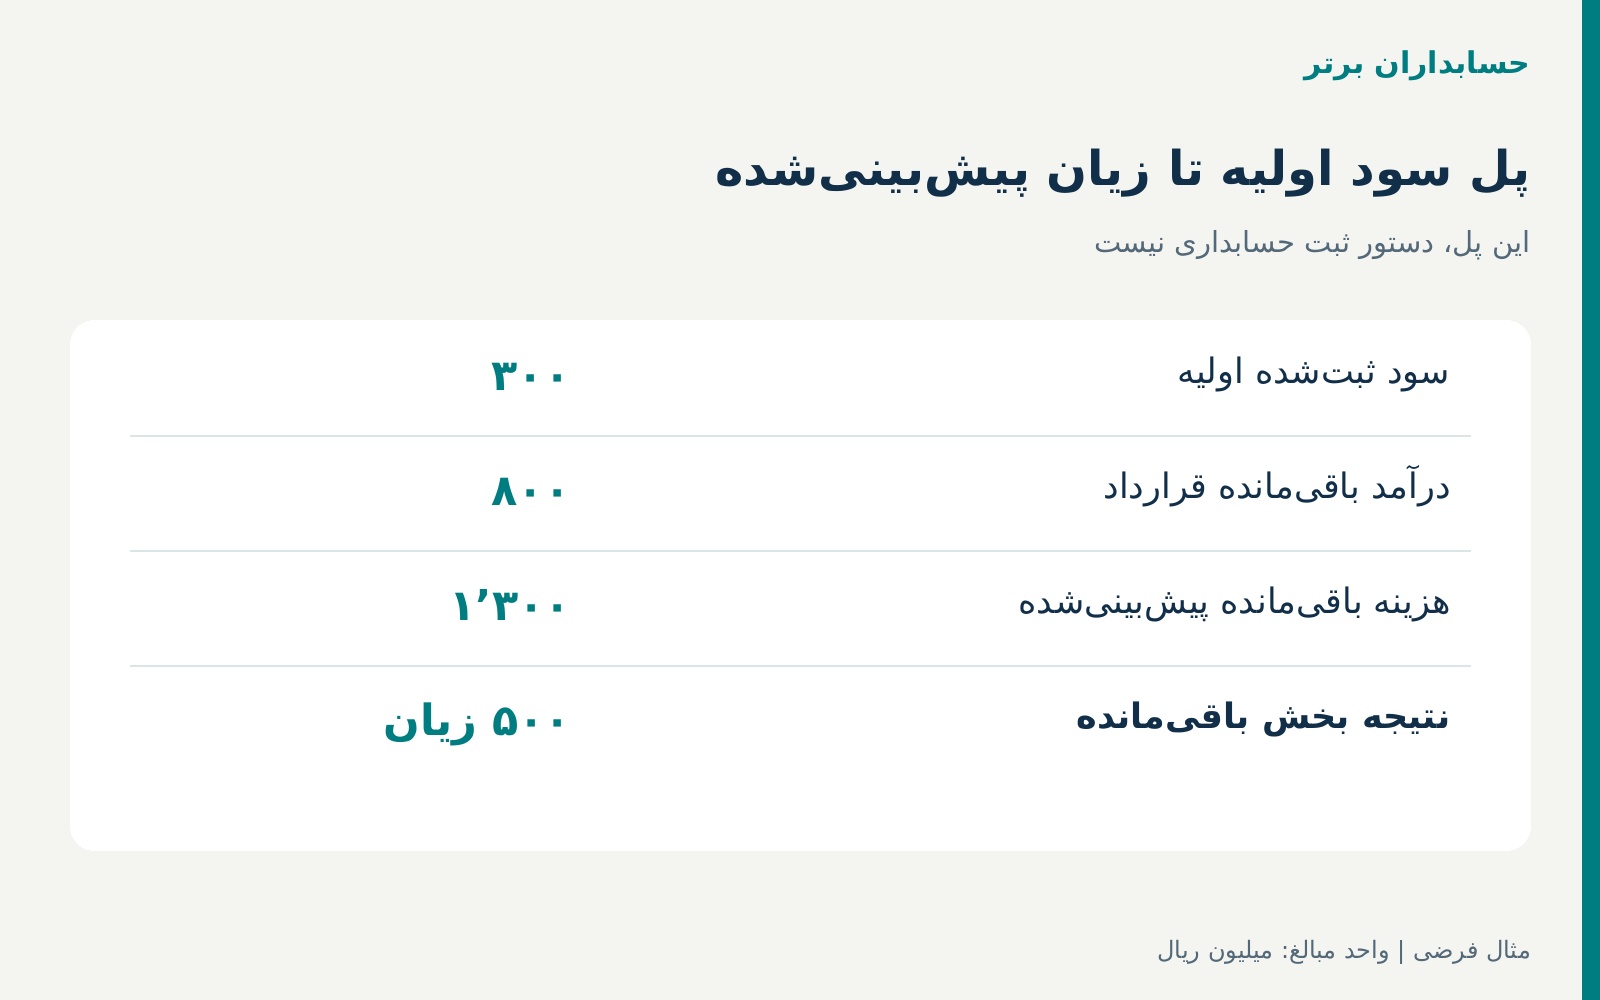
اختلاف ۵۰۰ میلیونی از کجا میآید؟
اختلاف سود اولیه ۳۰۰ و زیان نهایی پیشبینیشده ۲۰۰، برابر ۵۰۰ میلیون ریال است. این مبلغ لزوماً هزینه ثبتنشده یا زیان تحققیافته نیست.
درآمد باقیمانده نسبت به قرارداد: ۲۰۰۰ − ۱۲۰۰ = ۸۰۰. هزینه باقیمانده: ۱۳۰۰. بنابراین نتیجه پیشبینیشده بخش باقیمانده، در این پل مدیریتی، ۵۰۰ میلیون ریال زیان است. سود اولیه ۳۰۰ منهای این ۵۰۰، به زیان کل ۲۰۰ میرسد.
این پل تحلیلی، روش مستقل شناخت درآمد یا دستور ثبت حسابداری نیست.
آیا ۶۰ درصد درآمد به معنی ۶۰ درصد پیشرفت پروژه است؟
نسبت ۱۲۰۰ به ۲۰۰۰ برابر ۶۰ درصد است؛ اما فقط نسبت درآمد ثبتشده به مبلغ قرارداد را نشان میدهد. پیشرفت واقعی ممکن است با خروجی تحویلشده، مراحل اجرایی تأییدشده یا مخارج واجد شرایط سنجیده شود.
در روش مبتنی بر مخارج باید بررسی شود کدام هزینه میزان ایفای تعهد را نشان میدهد. تجهیزات خریداریشدهای که هنوز نصب یا مصرف نشدهاند ممکن است برخورد متفاوتی لازم داشته باشند. هر هزینه، صورتوضعیت یا دریافت بانکی را نمیتوان مستقیماً درصد پیشرفت نامید.
اثر برآورد جدید بر حسابداری قرارداد
در قراردادهای مشمول استاندارد حسابداری ۴۳ ایران و چارچوب IFRS 15، شناسایی درآمد تابع ایفای تعهدات عملکردی است. در صورت احراز شرایط شناخت طی زمان، اندازهگیری پیشرفت نیز باید مطابق الزامات مربوط باشد.
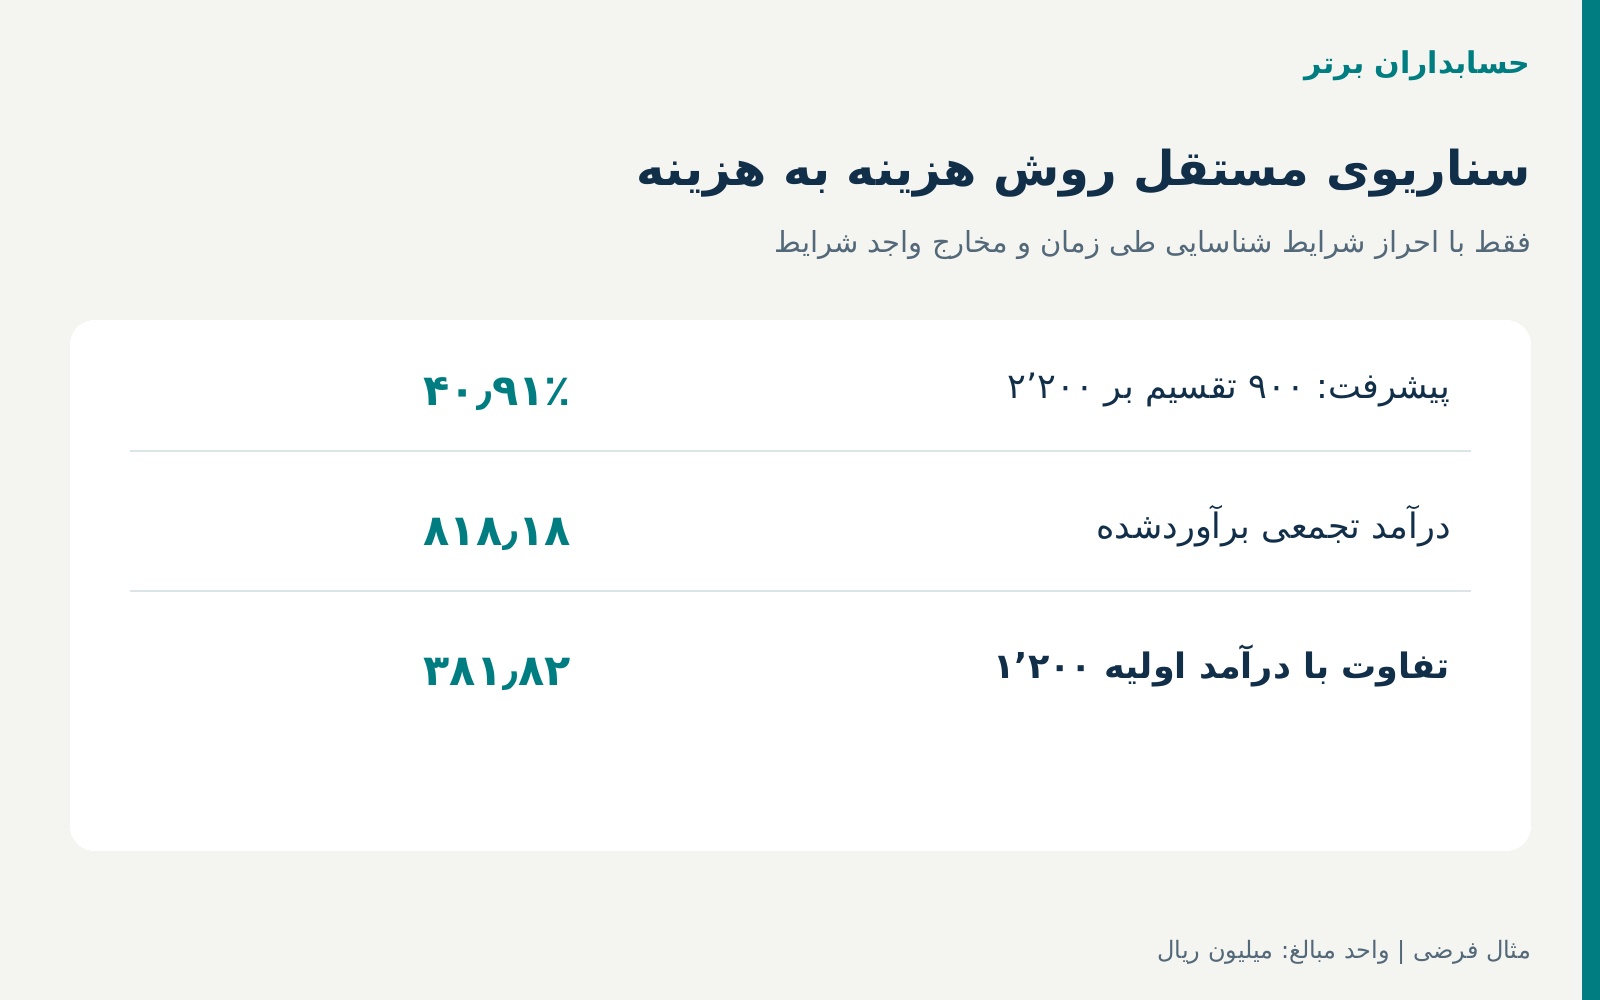
یک سناریوی تکمیلی مستقل: فرض کنید قرارداد واجد شرایط شناخت طی زمان است؛ روش هزینه به هزینه، پیشرفت را درست نشان میدهد؛ تمام ۹۰۰ میلیون هزینه واجد شرایطاند و سایر تعدیلات وجود ندارند. پیشرفت برابر ۹۰۰ ÷ ۲۲۰۰، یعنی حدود ۴۰٫۹۱ درصد میشود. درآمد تجمعی برابر ۲۰۰۰ × (۹۰۰ ÷ ۲۲۰۰)، حدود ۸۱۸٫۱۸ میلیون ریال است.
تفاوت با درآمد اولیه ۱۲۰۰، حدود ۳۸۱٫۸۲ میلیون ریال است. فقط در صورت برقراری تمام مفروضات و پس از رسیدگی، ممکن است درآمد تجمعی نیازمند اصلاح باشد. این عدد دستور خودکار برگشت درآمد نیست. ارزیابی زیانباربودن قرارداد و ذخیره مربوط نیز جدا انجام میشود.
قرارداد زیانبار چیست؟
وقتی هزینههای اجتنابناپذیر ایفای تعهد از منافع اقتصادی مورد انتظار قرارداد بیشتر شود، موضوع قرارداد زیانبار مطرح میشود. در چارچوب IAS 37 و در ایران با بررسی استاندارد حسابداری ۴ و سایر الزامات قابل اعمال، باید معیارهای مربوط ارزیابی شوند.
زیان پیشبینیشده مدیریتی الزاماً برابر ذخیره قابل شناسایی نیست. هزینه ایفای تعهد، هزینه خروج یا جریمه فسخ، شرایط حقوقی، داراییهای مرتبط و سایر عوامل در ارزیابی نقش دارند. عامل هوشمند نباید صرف مشاهده زیان ۲۰۰ میلیونی، سند قطعی ذخیره صادر کند.
تفاوت مبلغ قرارداد با صورتوضعیت صادرشده
ممکن است کارفرما تاکنون ۱۴۰۰ میلیون ریال صورتوضعیت دریافت کرده باشد، اما درآمد قابل شناسایی متفاوت باشد. همچنین کار انجامشدهای ممکن است هنوز صورتوضعیت نشده باشد.
مبلغ قرارداد و اصلاحات معتبر، صورتوضعیت صادرشده، مبلغ تأییدشده کارفرما، وجه وصولشده، درآمد شناساییشده، دارایی یا بدهی قرارداد و هزینه واقعی و ETC باید جدا نگهداری شوند. ادغام همه این شاخصها در یک ستون، تحلیل سودآوری و مطالبات را مخدوش میکند.
نقش اطلاعات عملیاتی در تحلیل مالی پروژه
دفتر کل هزینه ثبتشده را نشان میدهد؛ اما افزایش مبلغ پیمانکار فرعی، گرانشدن تجهیزات باقیمانده، تمدید اجرا و دستمزد بیشتر، دوبارهکاری یا تغییر فنی بدون توافق معتبر مالی ممکن است هنوز در دفاتر منعکس نشده باشد.
اگر این اطلاعات در سیستم پروژه بماند و به تحلیل مالی نرسد، دستیار متکی به دفتر کل همچنان پروژه را سودآور گزارش میکند. ارتباط مالی، مدیریت پروژه، خرید، انبار و قراردادها برای تحلیل کامل ضروری است.
هشت کنترل پیشنهادی برای سودآوری هوشمند پروژه
۱. سود ثبتشده و نتیجه پیشبینیشده پایان کار در دو شاخص مستقل نمایش داده شوند.
۲. ETC با تاریخ، نسخه، تهیهکننده و مدارک پشتیبان ثبت شود.
۳. ادعا، تعدیل و تغییر احتمالی بدون تأیید حقوقی و حسابداری، درآمد مورد انتظار را افزایش ندهند.
۴. هزینه واقعی با برنامه اجرا، سفارش خرید، تعهد پیمانکار و وضعیت کار تطبیق داده شود.
۵. نسبت درآمد یا صورتوضعیت، خودکار درصد پیشرفت تلقی نشود.
۶. عبور EAC از درآمد مورد انتظار، هشدار ارجاع به مدیر مالی ایجاد کند.
۷. اصلاح درآمد، ذخیره و بودجه مصوب از پیشنهاد AI جدا و تابع تأیید مسئول مجاز باشد.
۸. تاریخچه نسخهها نشان دهد هر برآورد چه زمانی، توسط چه کسی و براساس چه اطلاعاتی تغییر کرده است.
فرصت محصولی برای حسابداران برتر: پایشگر هوشمند سودآوری پروژه
برای حسابداران برتر، تولیدکننده نرمافزارهای مالی، اداری و راهکارهای هوش مصنوعی، ماژول «پایشگر هوشمند سودآوری و هزینه تکمیل پروژه» یک پیشنهاد توسعه است؛ ادعای عرضه فعلی نیست.
ماژول میتواند اطلاعات قرارداد، درآمد، صورتوضعیت، وصول بانکی، هزینه واقعی، سفارش خرید باز، تعهد پیمانکار، برنامه اجرا، ETC و مراکز هزینه را از منابع مجاز دریافت کند. مدل اختلافها را توضیح دهد و موتور محاسباتی، ETC، EAC و نتیجه مورد انتظار را محاسبه کند.
خروجی مناسب: «پروژه ۳۰۰ میلیون ریال سود ثبتشده اولیه نشان میدهد؛ اما ETC جدید ۱۳۰۰ و مجموع هزینه مورد انتظار ۲۲۰۰ است، یعنی ۲۰۰ میلیون بیش از قرارداد. بررسی سودآوری، روش شناسایی درآمد و احتمال قرارداد زیانبار لازم است.»
برنامه پایلوت چهار هفتهای
هفته اول: پنج پروژه با وضعیت سودآور، افزایش هزینه، تأخیر، تغییر دامنه و نزدیک به اتمام انتخاب و قرارداد، درآمد، هزینه واقعی و ETC گردآوری شود.
هفته دوم: مدیر پروژه و حسابدار، EAC و نتیجه پیشبینیشده را مستقل از AI محاسبه کنند.
هفته سوم: عامل اختلاف گزارش مالی و برآورد اجرایی را معرفی کند؛ ثبت قطعی و تغییر قرارداد بدون تأیید انسانی انجام نشود.
هفته چهارم: دقت EAC، هشدارهای درست، اختلاف با پاسخ مرجع، زمان کشف افزایش هزینه و قابلیت ردیابی منابع سنجیده شود. هدف، کاهش فاصله اطلاعات عملیاتی و گزارش مالی است.
جمعبندی: پروژه سودآور امروز ممکن است زیانده فردا باشد
قرارداد مثال ۲۰۰۰ میلیون ریال بود. درآمد اولیه ۱۲۰۰ و هزینه ثبتشده ۹۰۰، سود اولیه ۳۰۰ را نشان میداد؛ اما هزینه تکمیل جدید ۱۳۰۰، مجموع هزینه را به ۲۲۰۰ و نتیجه اقتصادی مورد انتظار را به ۲۰۰ میلیون ریال زیان رساند.
سود ثبتشده بدون بررسی تعهدات و هزینههای باقیمانده، برای تصمیمگیری کافی نیست. اطلاعات تازه ممکن است بررسی درآمد، اصلاح برآوردها و ارزیابی قرارداد زیانبار را نیز لازم کند.
هوش مصنوعی مالی زمانی کمک میکند که گذشته دفتر کل را در کنار هزینه باقیمانده، تعهدات اجرا و نتیجه مورد انتظار با داده معتبر تحلیل کند.
برای آشنایی با راهکارهای نرمافزاری مالی و هوشمندسازی حسابداری: حسابداران برتر