


مقدمه: پول وارد بانک شده، اما آیا تمام آن درآمد شرکت است؟
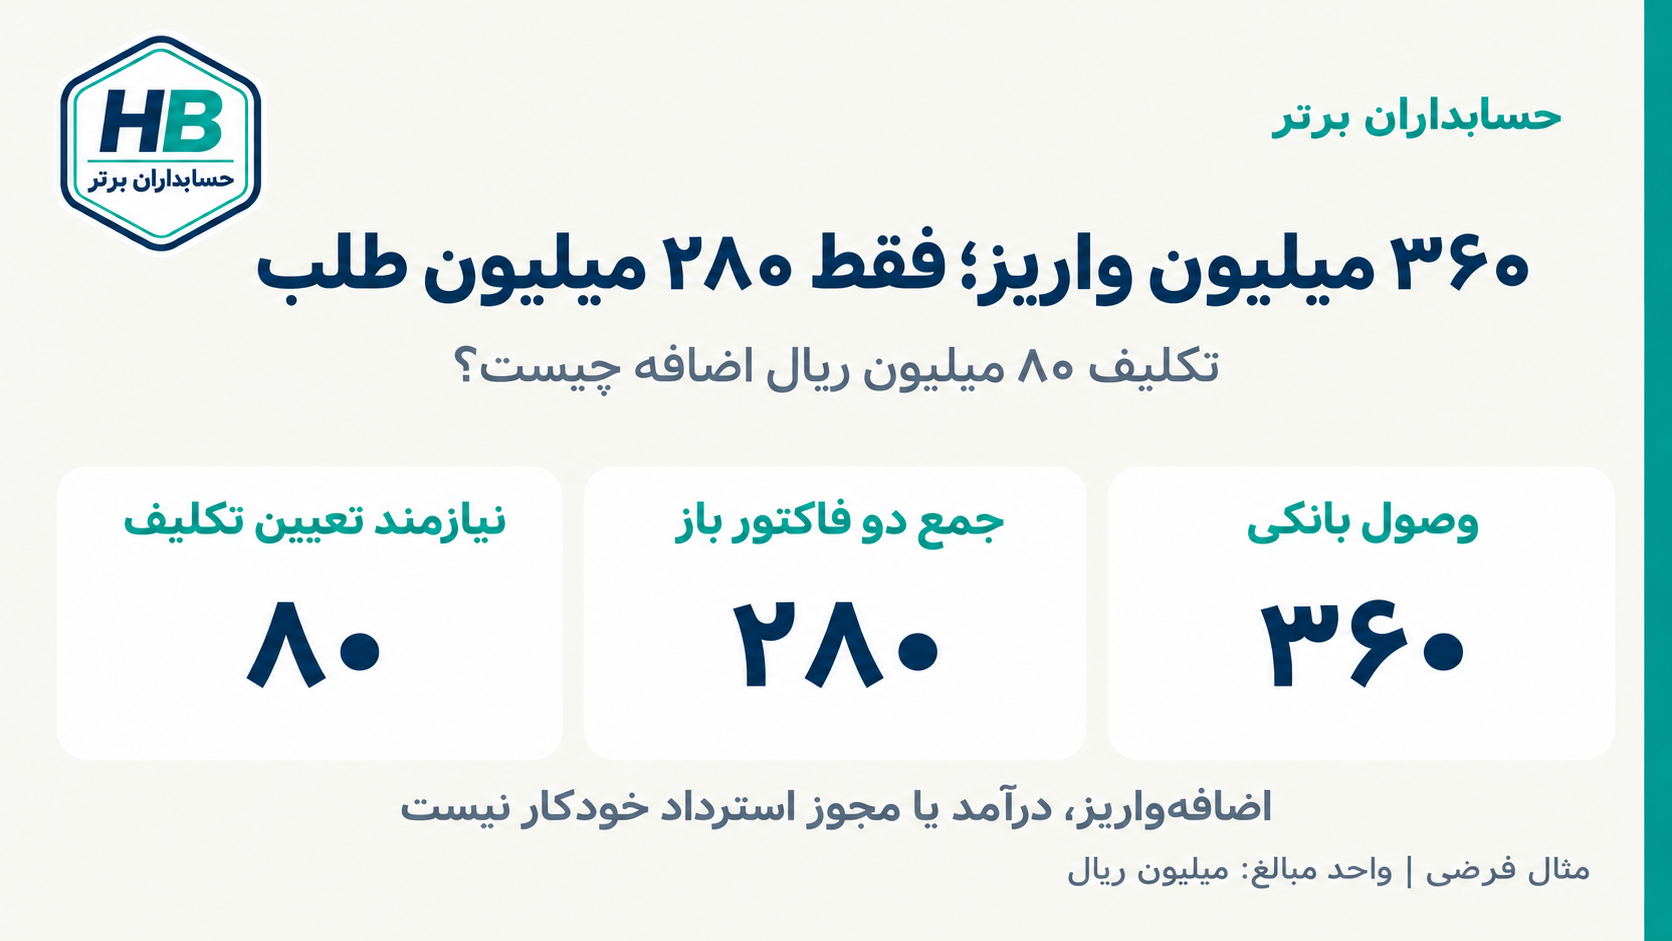
مدیر مالی یک شرکت خدماتی، گزارش وصول روزانه را بررسی میکند. یکی از مشتریان ۳۶۰ میلیون ریال به حساب شرکت واریز کرده و سامانه هوشمند، نام او را شناسایی کرده است. اما مشتری فقط دو فاکتور پرداختنشده، به مبالغ ۱۸۰ و ۱۰۰ میلیون ریال دارد؛ جمع بدهی قطعی مربوط به این دو فاکتور ۲۸۰ میلیون ریال است.
بنابراین ۸۰ میلیون ریال بیش از مانده این مطالبات دریافت شده است. دستیار ممکن است پیشنهاد کند کل ۳۶۰ میلیون به مطالبات تخصیص یابد، مبلغ اضافه درآمد متفرقه شود، به فاکتورهای قدیمی یا سایر مشتریان منتقل شود یا برای استرداد آماده گردد. هیچیک از این تصمیمها صرفاً با مشاهده اختلاف عددی قابل دفاع نیست.
ورود وجه به بانک، بهتنهایی درآمد ایجاد نمیکند. اضافهواریز نیز لزوماً بدهی قطعی قابل استرداد فوری نیست: ممکن است پیشپرداخت سفارش بعدی، تسویه فاکتور ثبتنشده، پرداخت اشتباهی یا موضوع قراردادی دیگری باشد. مسئله، کنترل وصول ۳۶۰ میلیونی، تخصیص معتبر ۲۸۰ میلیون و تعیین تکلیف مستقل ۸۰ میلیون باقیمانده است.
تحول فناوری: توسعه Cash Processing Agent در Oracle Fusion Cloud Financials
Oracle در مستندات نسخه 26D، توسعه عامل Cash Processing Agent را برای بررسی دریافتها، شناسایی مشتری و انجام تخصیص وجه تشریح کرده است. امکانات آن شامل تخصیص کامل یا جزئی، تخصیص یک دریافت به چند تراکنش منتخب، انتساب مشتری به دریافت فاقد هویت و آغاز استرداد ماندههای تخصیصنیافته واجد شرایط است.
در این گردشکار، کاربر اطلاعات و پیشنهاد اقدام را بررسی و تأیید میکند. مستندات تأکید میکنند که استرداد تابع فرایند موجود و کنترلهای واجدشرایطبودن است. همچنین شناسایی مشتری، خودبهخود وجه را به فاکتور تخصیص نمیدهد.
این معرفی به معنی استرداد خودکار هر اضافهواریز، دسترسی همزمان همه مشتریان یا انطباق با بانکها و مقررات ایران نیست. سناریوی مقاله فرضی است و هیچ خطایی به Oracle نسبت نمیدهد. پیام کاربردی، تفکیک شناسایی وجه، تخصیص به مطالبات، مانده تخصیصنیافته و استرداد است.
تفاوت وصول بانکی با تسویه حساب مشتری
دریافت وجه و تخصیص آن دو رویداد مستقلاند. در رویداد نخست، اصالت ورود ۳۶۰ میلیون ریال و تعلق آن به شرکت تأیید و ثبت میشود. در رویداد دوم، مشخص میشود چه مبلغی به کدام فاکتور یا تعهد مشتری مربوط است.
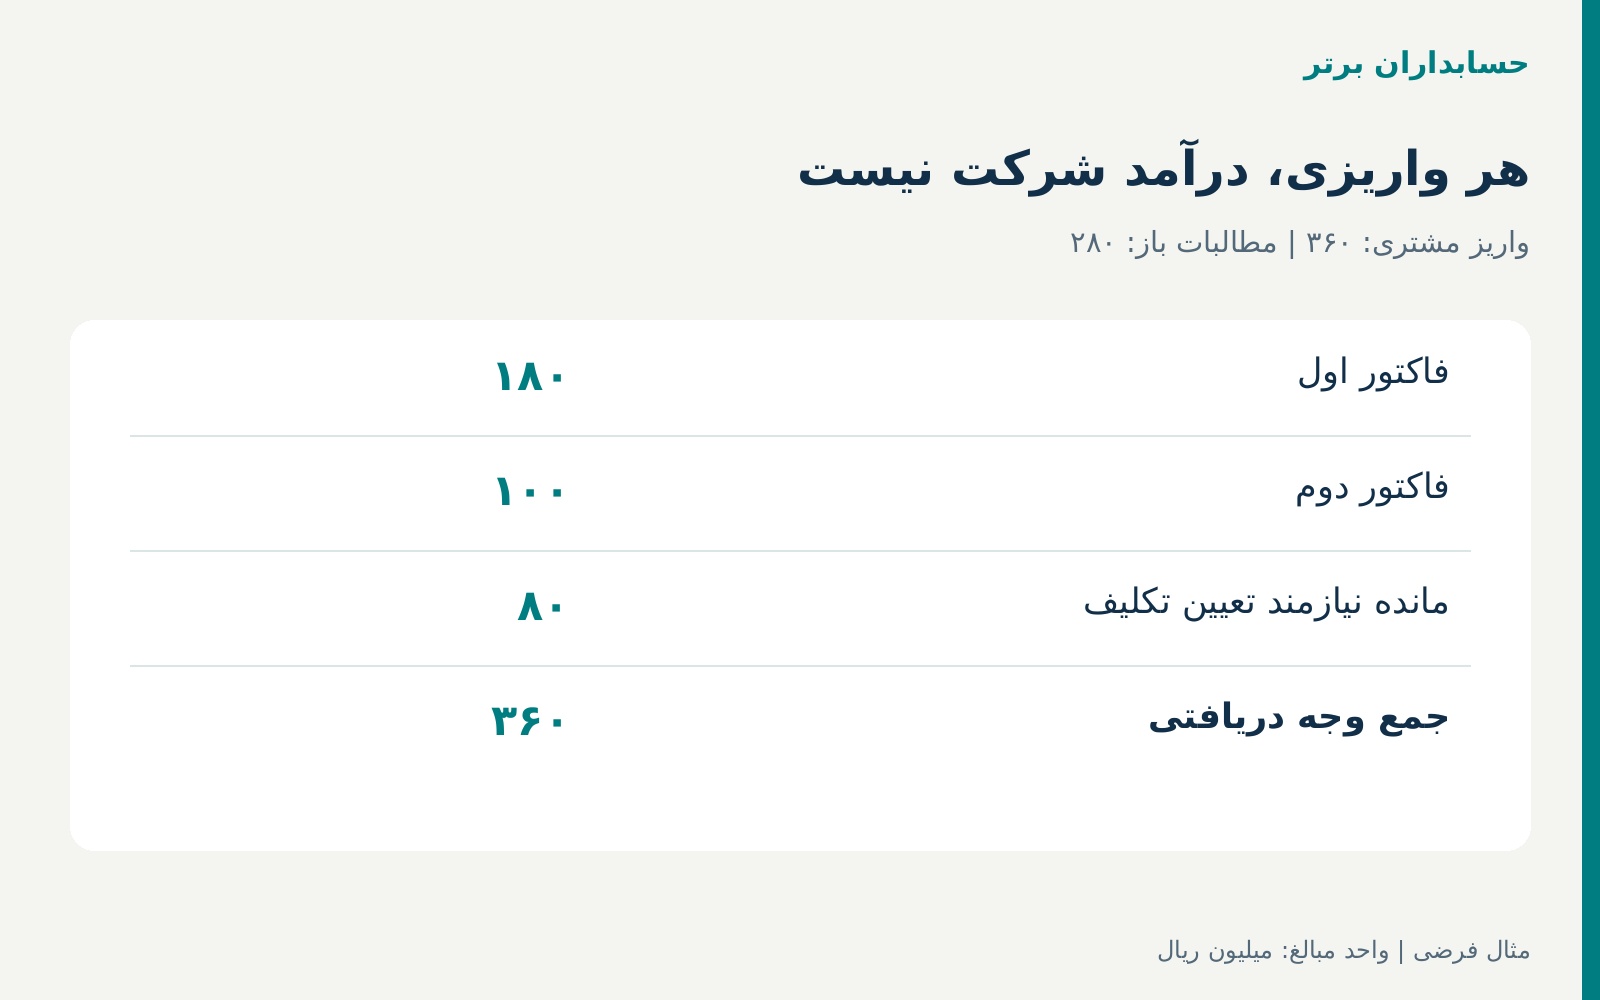
در مثال، ۲۸۰ میلیون به دو فاکتور معتبر تعلق دارد و ۳۶۰ − ۲۸۰ = ۸۰ میلیون ریال تخصیصنیافته میماند. پس از بررسی، این مانده ممکن است بدهی قابل استرداد، پیشدریافت واجد شرایط یا ماندهای در حساب مناسب برای ادامه رسیدگی باشد. شیوه ثبت نباید ماهیت نامعلوم را پنهان کند.
مثال عددی: یک واریز، دو فاکتور و یک مانده اضافی
شرکت فرضی «الف» خدمات را به مشتری «ب» ارائه کرده و درآمد و دریافتنی دو فاکتور را قبلاً درست شناخته است. تمام ارقام آموزشی و به میلیون ریالاند. مالیات و عوارض قبلاً در ثبت اصلی لحاظ شدهاند؛ تخفیف تسویه، جریمه، کارمزد و اختلاف ارزی نداریم. دو فاکتور معتبر و تسویهنشدهاند؛ واریز بانکی قطعی است و فاکتور دیگری در سامانه شناسایی نشده است.
این مفروضات، نبود اطلاعات کافی درباره ۸۰ میلیون را برطرف نمیکنند. مانده باید با وضعیت روشن «نیازمند بررسی» ثبت و پیگیری شود.
| شرح | میلیون ریال |
|---|---|
| فاکتور اول | ۱۸۰ |
| فاکتور دوم | ۱۰۰ |
| جمع مطالبات | ۲۸۰ |
| وجه واریزی | ۳۶۰ |
| مانده نیازمند تعیین تکلیف | ۸۰ |
مرحله اول: کنترل هویت واریزکننده
شرح بانکی ممکن است ناقص باشد یا نام صاحب حساب با شخصیت حقوقی مشتری فرق کند. پرداخت توسط نماینده قانونی، شرکت وابسته یا شخص ثالث مجاز امکانپذیر است. تشابه نام دو مشتری نیز مجوز انتقال وجه به حساب یکی از آنها نیست.
شناسه مشتری، قرارداد، پرداخت، فاکتور، حواله و تأیید مجاز باید بررسی شوند. پیشنهاد AI درباره هویت، جایگزین احراز تعلق مالی و قراردادی وجه نیست. اگر تعلق روشن نباشد، حساب واسط مناسب و قابل پیگیری تا تکمیل رسیدگی لازم است.
مرحله دوم: تخصیص ۲۸۰ میلیون ریال به فاکتورها
پس از احراز تعلق دریافت به مشتری، ۱۸۰ میلیون به فاکتور اول و ۱۰۰ میلیون به فاکتور دوم تخصیص مییابد. مانده هر دو صفر و مانده وصول تخصیصنیافته ۸۰ میشود.
کنترل مستقل موتور محاسباتی باید برقرار باشد: ۱۸۰ + ۱۰۰ + ۸۰ = ۳۶۰. تخصیص بیش از مانده معتبر فاکتور ممکن است مانده منفی نامعتبر یا تسویه مضاعف بسازد. مصرف یک رسید در چند اقدام نیز باید به مانده واقعی آن محدود شود.
مرحله سوم: ثبت حسابداری دریافت وجه
در این مسیر آموزشی، ابتدا کل وجه در حساب واسط وصولهای تخصیصنیافته قرار میگیرد: بانک ۳۶۰ بدهکار و حساب واسط ۳۶۰ بستانکار.
پس از احراز تعلق ۲۸۰ میلیون به فاکتورها، حساب واسط ۲۸۰ بدهکار و دریافتنی مشتری ۲۸۰ بستانکار میشود. دریافتنی این دو فاکتور صفر و حساب واسط ۸۰ بستانکار باقی میماند.
حساب واسط باید مطابق ماهیت و شرایط در سرفصل مناسب ارائه شود و نامحدود بدون رسیدگی نماند. اگر هویت و ماهیت وجوه از ابتدا مشخص باشد، ثبت مستقیم دریافتنی و بدهی مربوط میتواند مناسب باشد؛ حساب واسط اینجا برای نمایش مسیر رسیدگی است.
| مرحله | بدهکار | بستانکار | میلیون ریال |
|---|---|---|---|
| دریافت اولیه | بانک | واسط وصول تخصیصنیافته | ۳۶۰ |
| تخصیص معتبر | واسط وصول تخصیصنیافته | دریافتنی مشتری | ۲۸۰ |
مرحله چهارم: آیا ۸۰ میلیون ریال باید به مشتری برگردد؟
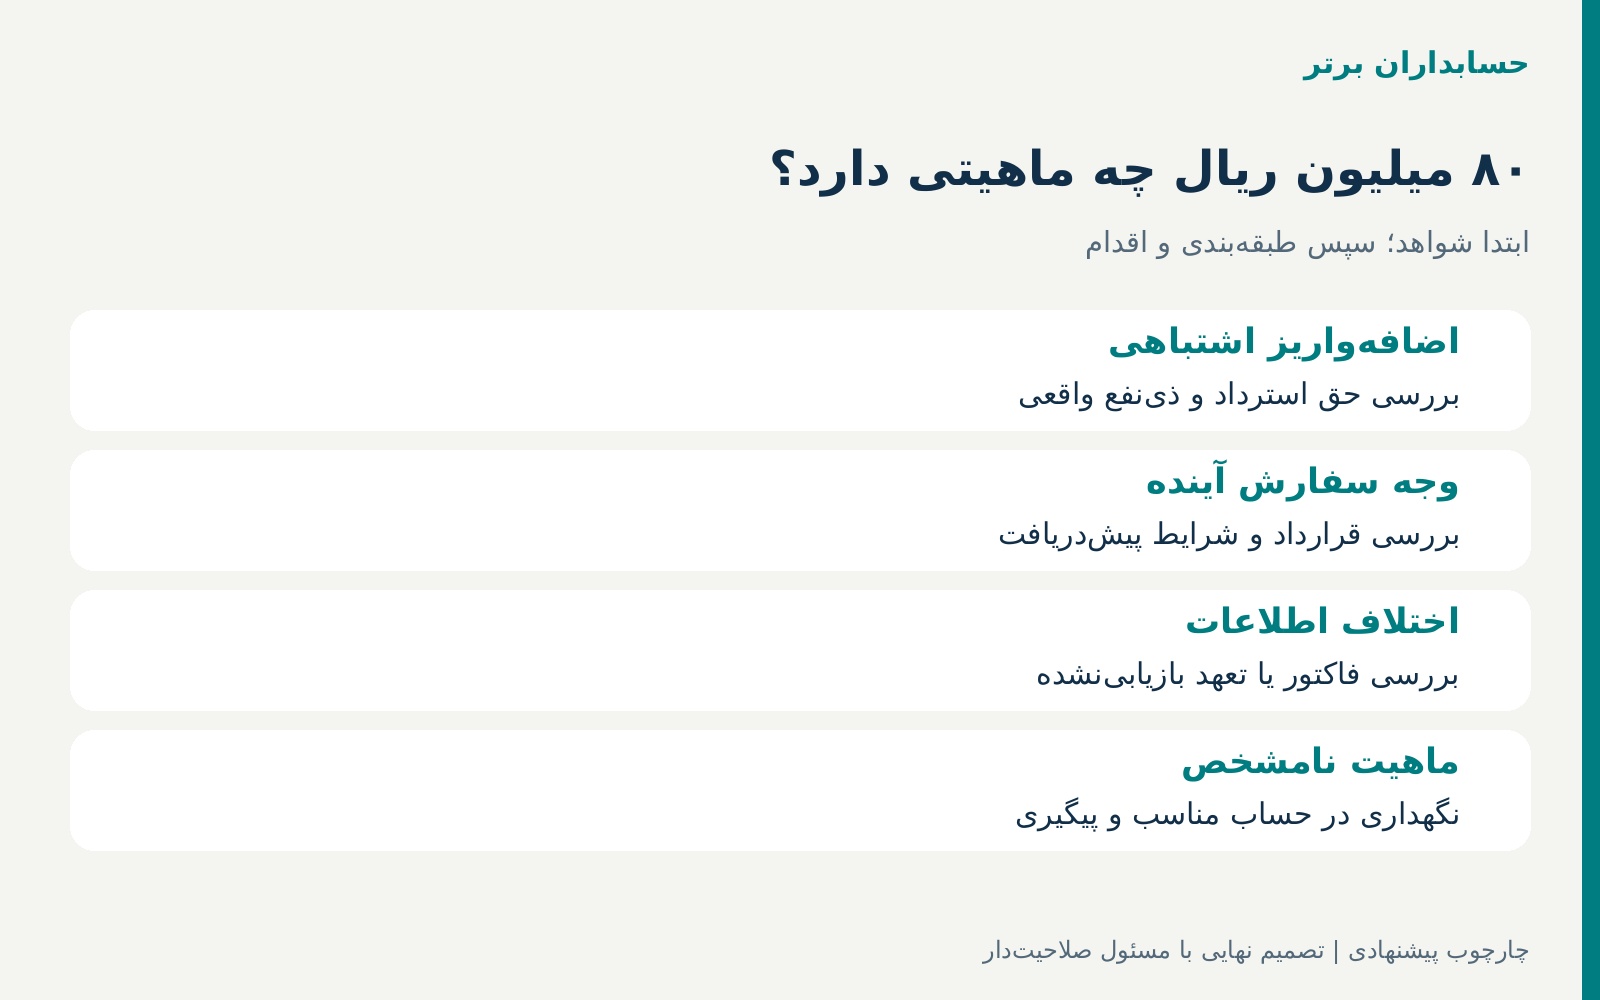
حالت اول، اضافهواریز اشتباهی است: مشتری تأیید میکند بهجای ۲۸۰، مبلغ ۳۶۰ پرداخت کرده و بدهی یا سفارش دیگری بابت مانده وجود ندارد. پس از بررسی مدارک و شرایط، بدهی قابل استرداد میتواند شناسایی شود.
حالت دوم، پیشپرداخت سفارش آینده است: مشتری عامدانه مبلغ بیشتری فرستاده و با احراز قرارداد و شرایط، مانده ممکن است پیشدریافت یا بدهی قراردادی باشد.
حالت سوم، اختلاف اطلاعات است: فاکتور یا تعهد دیگری هنوز ثبت یا بازیابی نشده و باید پیش از استرداد روشن شود.
حالت چهارم، واریز شخص ثالث است: صاحب حق و مجوز دریافتکننده استرداد باید احراز شوند. در نتیجه، مانده تخصیصنیافته خودکار وجه قابل استرداد نیست.
ثبت استرداد ۸۰ میلیون ریال
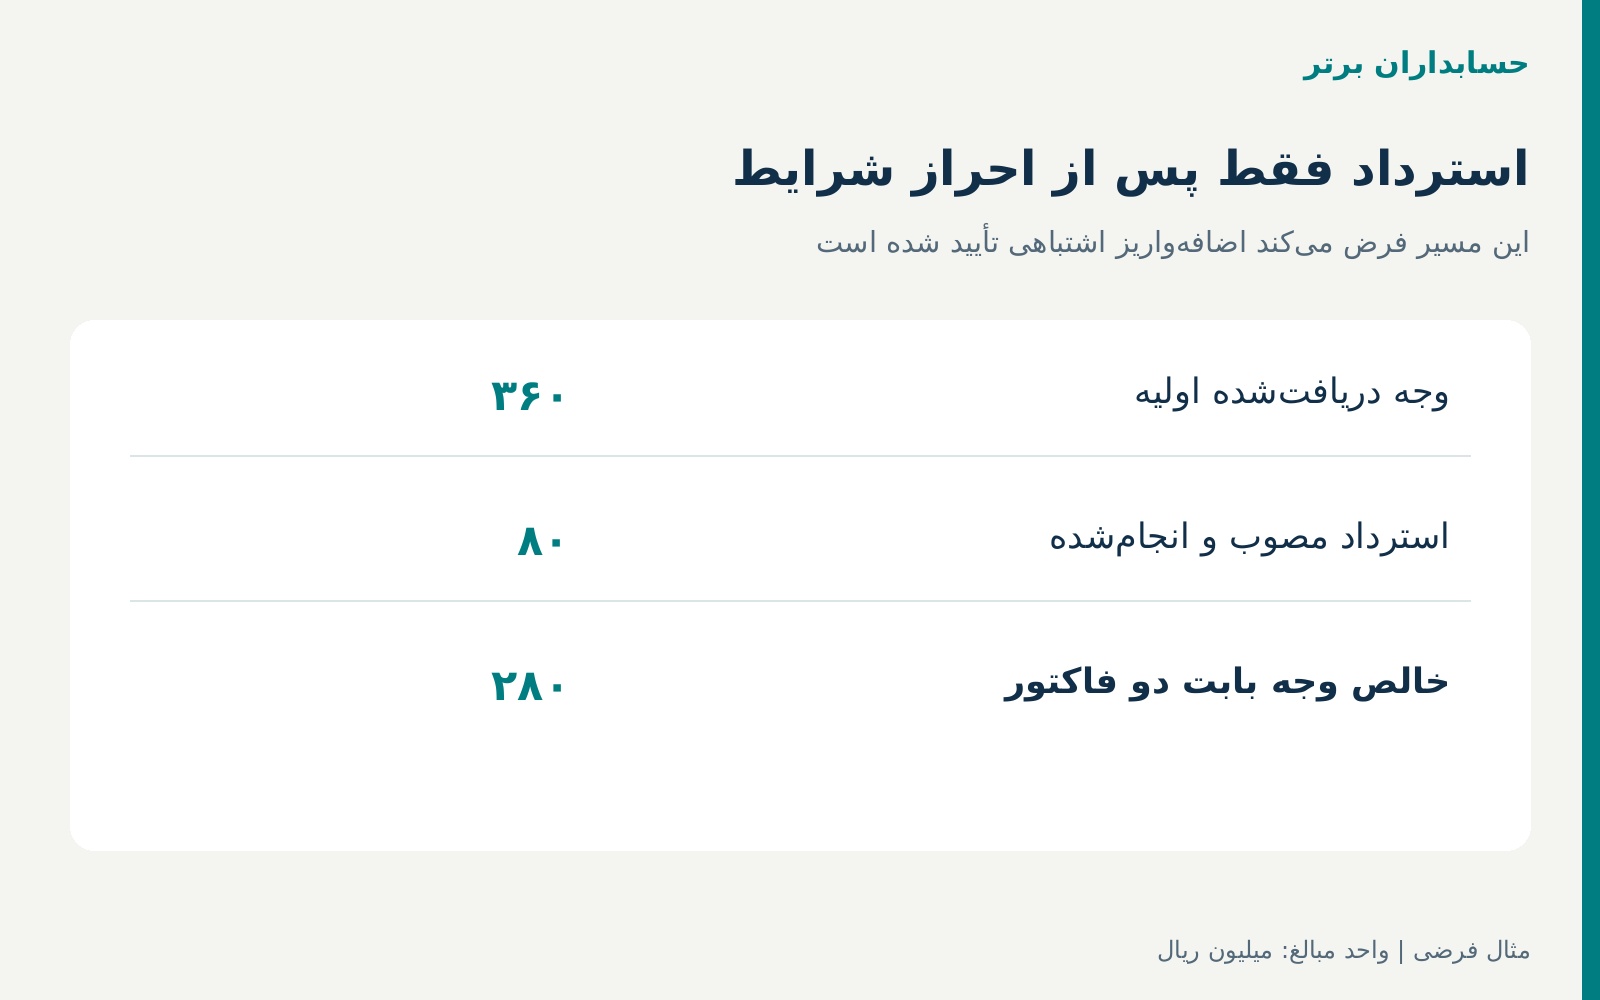
این سناریو فقط زمانی اجرا میشود که اضافهواریز اشتباهی، حق استرداد و هویت دریافتکننده تأیید و موانع قانونی یا قراردادی بررسی شده باشند.
ابتدا حساب واسط ۸۰ بدهکار و بدهی بابت اضافهواریز قابل استرداد مشتری ۸۰ بستانکار میشود. پس از تصویب و پرداخت واقعی، بدهی ۸۰ بدهکار و بانک ۸۰ بستانکار خواهد شد.
پس از تسویه، مانده دو فاکتور و بدهی استرداد صفر است. دریافت اولیه ۳۶۰ و استرداد ۸۰ بوده؛ خالص وجه باقیمانده بابت دو فاکتور ۲۸۰ میلیون ریال میشود. درخواست استرداد، تصویب و خروج واقعی وجه سه وضعیت جدا هستند.
| مرحله | بدهکار | بستانکار | میلیون ریال |
|---|---|---|---|
| احراز بدهی استرداد | واسط وصول تخصیصنیافته | بدهی قابل استرداد | ۸۰ |
| پرداخت واقعی مصوب | بدهی قابل استرداد | بانک | ۸۰ |
اگر مبلغ اضافه پیشدریافت سفارش آینده باشد چه؟
اگر مشتری تأیید کند ۸۰ میلیون بابت سفارش تازه است، درآمد قطعی بدون احراز معیارهای شناخت ایجاد نمیشود. با وجود قرارداد معتبر و ماهیت پیشدریافت تعهدات آینده، ثبت نمونه، بدهکار حساب واسط ۸۰ و بستانکار بدهی قراردادی / پیشدریافت مشتری ۸۰ است.
پس از ایفای تعهدات و احراز معیارها، شناخت درآمد و اعمال پیشدریافت طبق استاندارد انجام میشود. نگهداری وجه نزد شرکت، برابر کسب درآمد در تاریخ وصول نیست. استاندارد حسابداری ۴۳ ایران و IFRS 15 مبانی مرتبط با درآمد قرارداد مشتریان را مطرح میکنند.
چرا ثبت ۸۰ میلیون ریال در سایر درآمدها خطرناک است؟
اگر بدون احراز حق درآمد مستقل، مبلغ اضافه به سایر درآمدها منتقل شود، در مفروضات مثال سود ۸۰ میلیون بیشنمایی میشود. اگر مشتری حق استرداد داشته باشد، بدهی نیز به همان میزان در دفاتر منعکس نمیشود.
بنابراین یک تصمیم ممکن است هم سود را بیش از واقع و هم بدهی را کمتر از واقع نشان دهد. اختلاف وصول با فاکتور، بهتنهایی مبنای درآمد نیست. قدیمیشدن مانده یا دشواری تماس با مشتری نیز نباید خودکار مجوز انتقال آن به درآمد شود.
خطر استرداد وجه به حساب بانکی اشتباه
ممکن است شخصی با پیام یا ایمیل خود را نماینده مشتری معرفی و حساب جدیدی برای استرداد اعلام کند. حتی وجود اضافهواریز واقعی، این درخواست را به مجوز تغییر ذینفع تبدیل نمیکند.
مالک حساب، سابقه پرداخت، نمایندگی و اختیار داخلی باید کنترل شوند. تغییر مقصد صرفاً با پیام متنی یا پیشنهاد AI انجام نشود. ثبت درخواست، تأیید استحقاق و صدور دستور بانکی به تفکیک وظایف نیاز دارند. پرداخت به شخص نامعتبر ممکن است مسئولیت شرکت در برابر صاحب حق اصلی را از بین نبرد.
تفاوت وجوه تخصیصنیافته با مطالبات مشکوکالوصول
مطالبه مشکوکالوصول، طلبی است که درباره وصول آن ریسک وجود دارد. وجه تخصیصنیافته، پول دریافتشدهای است که ارتباط یا ماهیت دقیق آن هنوز روشن نشده است.
در این مثال پول رسیده و مسئله تعیین تکلیف ۸۰ میلیون اضافه است؛ موضوع از جنس ریسک وصول یک طلب پرداختنشده نیست. مطالبات معوق، پیشدریافتها و وجوه تخصیصنیافته باید جدا کنترل شوند.
ارتباط موضوع با مالیات و سامانه مؤدیان ایران
اضافهواریز بدون بررسی، افزایش مبلغ فروش یا درآمد مشمول مالیات تلقی نمیشود. اگر به فاکتور دیگری مربوط باشد، قرارداد، صورتحساب و زمان درآمد بررسی میشوند؛ اگر پیشدریافت است، آثار مالیاتی و تکالیف صورتحساب الکترونیکی طبق مقررات همان معامله ارزیابی میشوند.
در اضافهواریز اشتباهی، اسناد بانک، مکاتبات معتبر و ثبت استرداد نگهداری شوند. وصول فروش قبلی، پیشدریافت آینده، اضافهواریز قابل استرداد و وجه نامشخص چهار وضعیت متفاوتاند. مثال حاضر نرخ، مهلت یا حکم مالیاتی تازهای تعیین نمیکند.
هشت کنترل ضروری برای سامانه استرداد و تخصیص وجوه
۱. شناسایی معتبر پرداختکننده: مشتری، قرارداد، اطلاعات پرداخت و ارتباط با فاکتور بررسی شوند.
۲. کنترل مانده واقعی فاکتور: تخصیص از مانده قابل تسویه بیشتر نشود، مگر با فرایند و سند اصلاحی معتبر.
۳. کنترل مجموع تخصیصها: مجموع تخصیص و مانده، برابر وجه معتبر باشد؛ در مثال ۱۸۰ + ۱۰۰ + ۸۰ = ۳۶۰.
۴. وضعیت مانده اضافی: «در انتظار بررسی»، «پیشدریافت تأییدشده» و «قابل استرداد تأییدشده» مستقل باشند.
۵. کنترل ذینفع: حساب مقصد با مدارک و اختیار معتبر تأیید شود.
۶. منع استرداد تکراری: هر مانده شناسه یکتا، مبلغ تأییدشده و مانده قابل استرداد داشته باشد.
۷. تفکیک وظایف: یک نفر بدون کنترل جبرانی بر درخواست، استحقاق و پرداخت اختیار کامل نداشته باشد.
۸. ردپای حسابرسی: تراکنش، فاکتور، مکاتبات، تصمیم حسابدار و سند بانک بازیابیپذیر باشند.
هوش مصنوعی چه نقشی در این فرایند دارد؟
AI از شرح حواله، شناسه پرداخت، سوابق و اسناد، ارتباط احتمالی بانک، مشتری و فاکتور را پیشنهاد میدهد و علت مانده اضافه را توضیح میدهد. اما جمع و کنترل مانده باید قطعی باشد.
مجموع تخصیص از وصول بیشتر نشود؛ فاکتور دوباره تسویه نشود؛ استرداد از مانده تأییدشده عبور نکند؛ و پرداخت بدون مجوز صورت نگیرد. مدل برای شناسایی، پیشنهاد و توضیح مفید است؛ تصمیم نهایی باید تحت کنترل مالی و قابل رسیدگی باشد.
فرصت محصولی برای حسابداران برتر: تسویهیار هوشمند وجوه مشتریان
ماژول «تسویهیار هوشمند وجوه مشتریان و اضافهواریزها» برای حسابداران برتر، تولیدکننده نرمافزارهای مالی و راهکارهای هوشمند، یک پیشنهاد توسعه است؛ ادعای وجود یا عرضه فعلی نیست.
این ماژول میتواند بانک، اطلاعات مشتری، فاکتور باز، پیشدریافت، قرارداد، سفارش و درخواست و سابقه استرداد را از منابع مجاز دریافت کند. مدل ارتباطها را پیشنهاد دهد؛ موتور قواعد مبلغ تخصیص و مانده را محاسبه کند؛ مسئول مالی ماهیت را تعیین و شخص مجاز استرداد احتمالی را تصویب کند.
خروجی مناسب: «از دریافت ۳۶۰ میلیونی، ۱۸۰ به فاکتور اول و ۱۰۰ به فاکتور دوم تخصیص یافته است. ۸۰ میلیون باقی مانده و تا تعیین ماهیت و شرایط، درآمد مستقل یا پرداخت خودکار نیست.»
در طراحی برای ایران، ریال و تومان، تاریخ شمسی، چندشرکتی، شناسه قرارداد و پرداخت، کنترل دسترسی و مدارک بانکی و مالیاتی باید لحاظ شوند.
برنامه پایلوت چهار هفتهای
هفته اول: پروندههای پرداخت دقیق، اضافهواریز، پرداخت ناقص، پیشدریافت، شخص ثالث و پرداخت تکراری با پاسخ مرجع حسابدار تهیه شوند.
هفته دوم: تخصیص یک دریافت به چند فاکتور آزموده شود؛ عبور از وجه وصول و مانده فاکتور مجاز نباشد.
هفته سوم: پروندههای استرداد با وضعیت مختلف شبیهسازی شوند؛ پرداخت واقعی در محیط آزمایشی غیرفعال بماند.
هفته چهارم: دقت شناسایی مشتری، صحت تخصیص، مانده نامشخص، پیشنهاد استرداد نادرست و زمان رسیدگی سنجیده شود. هدف، سرعت همراه با صحت مانده و امنیت خروج وجه است.
جمعبندی: هر وجه دریافتی، درآمد شرکت نیست
مشتری ۳۶۰ میلیون ریال پرداخت کرد، اما مانده دو فاکتور معتبر فقط ۲۸۰ بود: ۱۸۰ به اول و ۱۰۰ به دوم تخصیص یافت و ۸۰ میلیون نیازمند تعیین تکلیف ماند.
اگر اضافهواریز اشتباهی و حق استرداد احراز شود، بدهی قابل استرداد مدیریت میشود. اگر وجه سفارش آینده باشد، ممکن است پیشدریافت یا بدهی قراردادی باشد. اگر علت روشن نیست، رسیدگی ادامه مییابد.
پس اختلاف ۸۰ میلیونی، بهتنهایی نه درآمد قطعی، نه پیشدریافت قطعی و نه مجوز استرداد فوری است. ارزش هوش مصنوعی، اتصال دریافت، تسویه مطالبات، مانده و استرداد احتمالی در مسیر کنترلشده و حسابرسیپذیر است.
برای آشنایی با راهکارهای نرمافزاری مالی و هوشمندسازی حسابداری: حسابداران برتر
مقالات مرتبط
پیشدریافت مشتری؛ اعمال بیعانه به فاکتور با کنترل AI
تحلیل تغییر مانده بدهیها؛ کاهش پرداختنی همیشه تسویه نیست