


مقدمه: چرا مبلغ رفاهیات با مبلغ مالیات قابل بازگشت فرق دارد؟
در گزارش حقوق یک شرکت، برای یکی از کارکنان در یک سال، ۱۵۰ میلیون ریال پرداخت رفاهی ثبت شده است. مدیر مالی میپرسد: «حالا که درباره استرداد مالیات رفاهیات اطلاعرسانی شده، چند میلیون ریال باید به این کارمند برگردد؟» یکی از همکاران، ۱۱٫۷ درصد را در ۱۵۰ میلیون ضرب میکند. دیگری میگوید باید کل مالیات کسرشده از رفاهیات مسترد شود. هر دو ممکن است دو مفهوم جداگانه را با یکدیگر مخلوط کرده باشند.
اصل مسئله این است: عنوان پرداخت رفاهی، مبلغ بالقوه قابل لحاظ در درخواست، مالیات اضافهپرداختی واقعی و وجه نهایی تأییدشده برای استرداد چهار مقدار متفاوتاند. برای یافتن آخرین مقدار باید سوابق حقوق، مقررات حاکم بر همان سال، معافیتهایی که قبلاً استفاده شده، وصول واقعی مالیات و وضعیت رسیدگی را در کنار یکدیگر دید.
چه اتفاقی افتاده و تاریخها چه هستند؟
در ۲۷ مهر ۱۴۰۵ بخشنامه شماره ۲۰۰/۱۴۰۵/۵۹ بند سوم بخشنامه ۲۰۰/۱۴۰۳/۳۹ را اصلاح کرد. متن بازنشرشده اعلام میکند مزایایی که مبلغ یا سقف آنها به تصویب هیئت وزیران یا شورای عالی کار میرسد، از جمله کمکهزینه مسکن، عائلهمندی، حق اولاد و اقلام مصرفی خانوار، «از حیث اجرای این بخشنامه» در حدود متعارف شناخته میشوند. برای سایر پرداختها، احراز حدود متعارف به اسناد، قوانین و آرای مرتبط وابسته است. تعبیر درست این نیست که هر پرداخت دلخواه با عنوان «رفاهی» بدون قید و شرط از مالیات کنار میرود.
در ۶ آبان ۱۴۰۵ گزارشی خبری از امکان پیگیری استرداد برای سالهای ۱۳۹۳ تا ۱۴۰۵ سخن گفت. اما گزارش جزئیتر ۱۱ آبان ۱۴۰۵ در توضیح گزینه جدید سامانه مالیات حقوق، ثبت فهرست از مسیر کارفرما برای سالهای ۱۴۰۰ تا ۱۴۰۳ را مطرح کرد. این دو دامنه زمانی را نباید بیتوضیح یکی دانست. ممکن است دامنه حقوقی ادعا با دامنه فنی یک خدمت سامانهای متفاوت باشد؛ در این مطلب، سالهای ۱۴۰۰ تا ۱۴۰۳ تنها بهعنوان دامنه گزارششده برای این مسیر سامانهای مطرح است، نه حکم قطعی برای تمام انواع درخواست استرداد.
همچنین بخشنامه ۲۰۰/۵۴۷۷۷/د مورخ ۱۱ مهر ۱۴۰۵ درباره نحوه رسیدگی و انتقال اطلاعات برای استرداد اضافهپرداختی مالیات حقوق صادر شده بود. ابلاغ، انتشار خبر، زمان دسترسبودن گزینه سامانه و تأیید نهایی پرونده چهار رویداد جدا هستند. خبر جدید بهمعنای آن نیست که همه پروندهها همان روز وصول خواهند شد.
۱۱٫۷ درصد دقیقاً چه چیزی را بیان میکند؟
به گزارش ۱۱ آبان، نامه شماره ۲۱۰/۸۷۳۳۸/د مورخ ۲۳ بهمن ۱۴۰۳ برای برخی درخواستهای رفاهیات، سقف مبلغ قابل اعلام را معادل ۱۱٫۷ درصد مبنای پرداختهای مربوط دانسته است. گزارش تأکید میکند برخی اقلام از مبنای محاسبه کنار گذاشته میشوند. این رقم نه نرخ مالیات است و نه درصدی که باید به حقوقبگیر پرداخت شود.
به دلیل عدم بازیابی مستقل اصل نامه و راهنمای محاسبه، حسابدار باید پیش از اعمال این درصد، تعریف «کل پرداختیها»، اقلام استثنا، سطح محاسبه برای هر شخص/سال، و دامنه شمول آن را از متن معتبر و سامانه کنترل کند. استفاده از عدد ۱۱٫۷ در مثال زیر فقط نمایش روش تفکیک مفاهیم بر اساس اطلاعات گزارششده است؛ نتیجهای برای ثبت در پرونده واقعی نیست.
مثال عددی کاملاً فرضی: ۱۵۰ میلیون ریال رفاهیات، اما ۱۵۰ میلیون ریال طلب نیست
تمام مبالغ مثال به میلیون ریال است. فرض کنید برای یک کارمند در سال مشخص و در یک پرونده واجد شرایط، اسناد به این وضعیت اشاره دارند:
| شرح | مبلغ (میلیون ریال) |
|---|---|
| مبنای فرضی پرداختهای قابل احتساب برای بررسی سقف | ۱٬۰۰۰ |
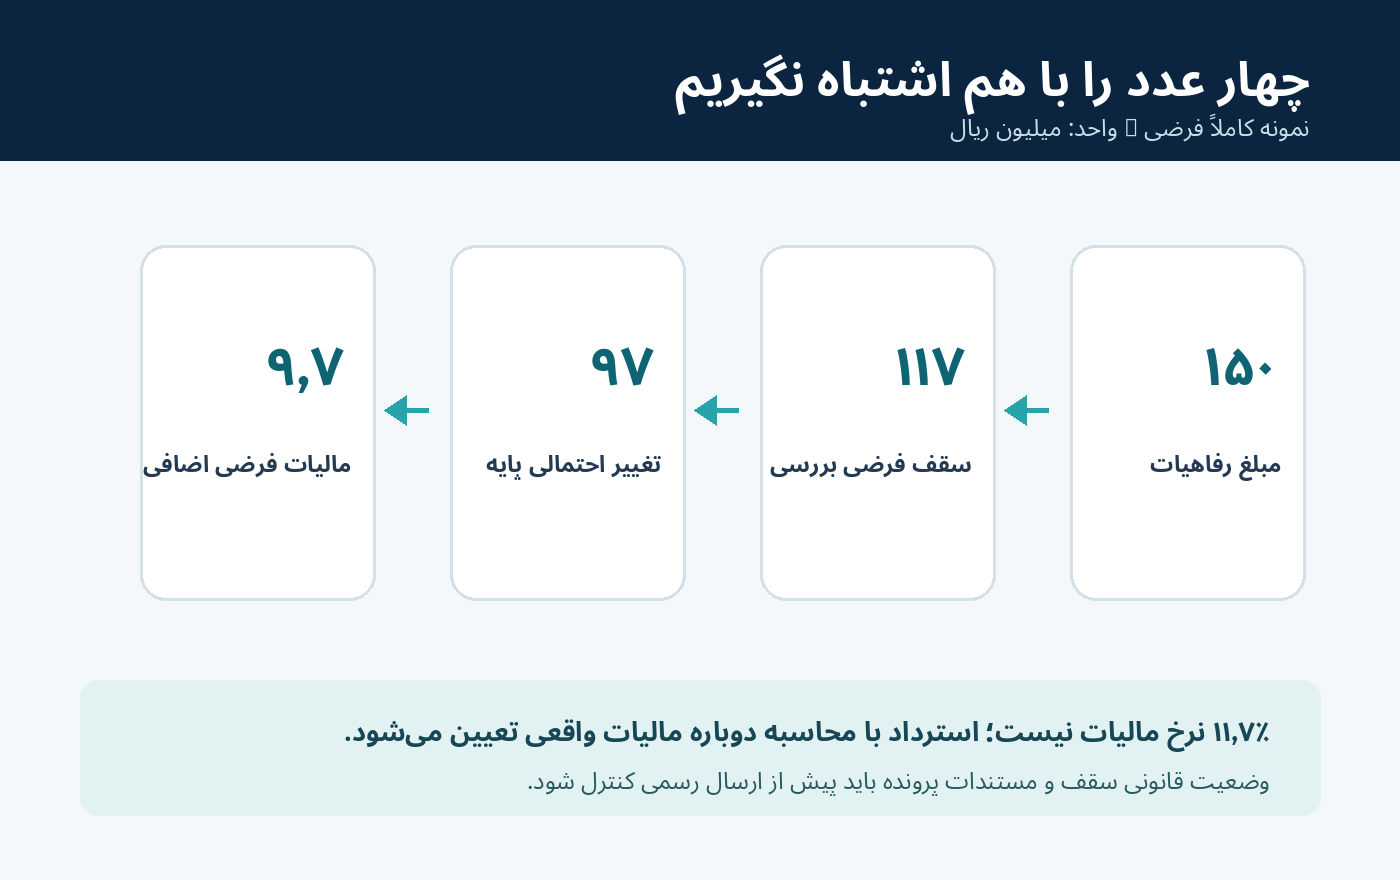
| جمع پرداختهای رفاهی واجد بررسی | ۱۵۰ |
| مبلغ رفاهی که قبلاً در فهرستها معاف لحاظ شده است | ۲۰ |
| کل مالیات حقوق پرداختشده در همان دوره | ۶۰ |
| نرخ صرفاً آموزشی برای نمایش اثر تغییر پایه | ۱۰٪ |
مرحله اول ـ نمایش سقف گزارششده: ۱٬۰۰۰ × ۱۱٫۷٪ = ۱۱۷ میلیون ریال. این فقط یک سقف فرضی برای مبلغ رفاهیات قابل بررسی است، به شرط آنکه قواعد اعلامشده واقعاً بر پرونده اعمال شوند.
مرحله دوم ـ حذف معافیت استفادهشده قبلی: ۱۱۷ − ۲۰ = ۹۷ میلیون ریال افزایش احتمالی در پایه معافیت، نه مالیات قابل استرداد. این محاسبه همچنین فرض میکند ۲۰ میلیون قبلاً در همین سقف و به شکل صحیح لحاظ شده و هیچ قلم همپوشان یا غیرمجاز دیگری وجود ندارد.
مرحله سوم ـ بازمحاسبه مالیات واقعی: در مدل آموزشیِ بسیار ساده، فقط برای نمایش تفاوت «پایه» و «مالیات»، نرخ فرضی یکنواخت ۱۰ درصد را بر ۹۷ میلیون اعمال میکنیم: ۹۷ × ۱۰٪ = ۹٫۷ میلیون ریال. در نتیجه، مالیات بازبینیشده فرضی برابر ۶۰ − ۹٫۷ = ۵۰٫۳ میلیون ریال است.
کنترل نهایی مدل: ۶۰ − ۵۰٫۳ = ۹٫۷ میلیون ریال اختلاف فرضی مالیات. محاسبه ۱۵۰ × ۱۱٫۷٪ = ۱۷٫۵۵ میلیون، پاسخ این پرونده نیست. همچنین استرداد ۹۷ میلیون ریال هم نادرست است، زیرا ۹۷ میلیون ریال «تغییر پایه» فرضی است، نه وجه مالیات.
این مدل هیچ نرخ واقعی مالیات حقوق در ۱۴۰۵ یا سالهای قبل را ادعا نمیکند. در پرونده عملی باید با قانون و جدول مالیات همان سال، درآمد مشمول هر ماه یا سال حسب سازوکار مربوط، معافیتها، نقلوانتقال کارمند، سوابق لیست و مالیات واریزشده محاسبه را از ابتدا اجرا کرد. حتی نتیجه ۹٫۷ میلیون ریال مثال ممکن است پس از کنترل مدارک یا رسیدگی، به صفر یا مبلغ دیگری تبدیل شود.
جدول کنترل اختلاف و سناریوهای حساس
| وضعیت | نتیجه عملی برای پرونده |
|---|---|
| رفاهیات ۱۵۰ و سقف قابل اعمال ۱۱۷ | ۳۳ واحد از پایه ادعایی خارج میشود، مشروط به احراز قواعد |
| ۲۰ واحد قبلاً معاف شده | از محاسبه مجدد همان عنوان باید حذف شود تا دوبار استفاده نشود |
| مالیات واقعی کسرشده یا واریزی کمتر از مبلغ ادعایی است | ادعای استرداد باید با مالیات واقعاً اضافهپرداختشده تطبیق یابد |
| سال رسیدگی و برگ تشخیص نهایی دارد | مسیر مستندات و رسیدگی با سال رسیدگینشده یکسان نیست |
| کارمند دیگر در شرکت شاغل نیست | نباید مسیر ویژه استمرار رابطه استخدامی را قطعی فرض کرد |
| شماره شبا متعلق به فرد دیگری است | تطبیق هویتی و فرآیند واریز به مانع میخورد |
چطور پرونده را بدون دستکاری لیست اصلی آماده کنیم؟
پیشنهاد عملی، ایجاد یک کاربرگ کنترل مستقل با شناسه ترکیبی «کد پرسنلی + سال مالیاتی» است. برای هر شخص، ستونهای شناسه، وضعیت اشتغال، سال، مبنای حقوق، ریز اقلام رفاهی، مبلغ معافیت استفادهشده، مالیات کسرشده، مالیات واریزشده، وضعیت رسیدگی، شماره مستند و نتیجه بازمحاسبه نگهداری شوند. ردیفهای بدون سند از ردیفهای قابل طرح جدا شوند.
اول، اقلام حقوق را مطابق ماهیت و مصوبه مربوط طبقهبندی کنید؛ اسم حساب یا عنوان فیش بهتنهایی سند ماهیت پرداخت نیست. دوم، دادهها را با نسخه ارسالشده به سامانه مالیات حقوق و اسناد بانکی پرداخت مالیات تطبیق دهید. سوم، مقدار «سایر معافیتها» و اصلاحهای قبلی را بررسی کنید. چهارم، فقط پس از کنترل ضوابط سال و محدودیتهای سامانه، فهرست پیشنهادی بسازید. پنجم، درخواست و شماره پیگیری آن را در کنار تاریخ ثبت، وضعیت پذیرش و پاسخ رسمی آرشیو کنید.
گزارش ۱۱ آبان میگوید گزینه «فهرست درخواست استرداد» در مسیر «فهرست حقوق / فهرست حقوق جدید» قرار دارد و کارفرما میتواند اطلاعات هر فرد را با بارگذاری فایل یا ورود برخط درج کند. همان گزارش از اهمیت شماره شبای منطبق با کد ملی و محدودیت ثبت یک فهرست برای هر سال یاد میکند. چون راهنمای عملیاتی رسمی در این بررسی مستقیم مشاهده نشد، این مراحل راهنمای عملی برگرفته از گزارش رسانهای هستند و باید پیش از اقدام با رابط کاربری روز و دستورالعمل سامانه مطابقت داده شوند.
سه وضعیتی که در ثبت حسابداری نباید با هم مخلوط شوند
وضعیت اول: مالیات قبلاً از کارمند کسر و به سازمان واریز شده است. این مبلغ در زمان کسر، بدهی مالیات حقوق بوده و هنگام واریز تسویه شده است. مطالبه استرداد احتمالی، بهخودیخود درآمد عملیاتی جدید شرکت یا کاهش مجدد هزینه حقوق همان سال نیست.
وضعیت دوم: درخواست ثبت شده اما پذیرفته نشده است. در این مرحله صرف ارسال فهرست، بهویژه با وجود ابهام حقوقی یا مقداری، دلیل کافی برای شناسایی قطعی دارایی و بستانکارکردن درآمد شرکت نیست. پرونده را در سیستم پیگیری مطالبات احتمالی و مدارک کنترلی ثبت کنید؛ شرایط شناخت دارایی در دفاتر باید با رویه حسابداری واحد و شواهد معتبر ارزیابی شود.
وضعیت سوم: مبلغ تأییدشده برای کارمند وصول و به شرکت سپرده شده است. فقط اگر مستندات رسمی و مسیر واقعی تسویه نشان دهد شرکت وصولکننده وجه به نمایندگی از حقوقبگیر است، ثبت فرضی زیر منطقی میشود. مثال با فرض قطعیشدن مبلغ ۹٫۷ میلیون ریال و مسیر دریافت وجه توسط شرکت است:
| ثبت هنگام ایجاد حق وصول مستند و تعهد متناظر | بدهکار | بستانکار |
|---|---|---|
| مطالبات استرداد مالیات حقوق، به نمایندگی کارکنان | ۹٫۷ | — |
| سایر حسابهای پرداختنی ـ کارمند مربوط | — | ۹٫۷ |
| جمع | ۹٫۷ | ۹٫۷ |
| ثبت هنگام دریافت وجه در حساب شرکت | بدهکار | بستانکار |
|---|---|---|
| بانک | ۹٫۷ | — |
| مطالبات استرداد مالیات حقوق | — | ۹٫۷ |
| جمع | ۹٫۷ | ۹٫۷ |
| ثبت هنگام واریز مبلغ به حساب حقوقبگیر | بدهکار | بستانکار |
|---|---|---|
| سایر حسابهای پرداختنی ـ کارمند مربوط | ۹٫۷ | — |
| بانک | — | ۹٫۷ |
| جمع | ۹٫۷ | ۹٫۷ |
در این سناریو، افزایش خالص وجه نقد شرکت پس از تسویه صفر است؛ ۹٫۷ میلیون ریال از مسیر شرکت عبور کرده و به ذینفع رسیده است. اگر اداره مالیاتی وجه را مستقیماً به حساب حقوقبگیر واریز کند، این سه ثبت برای شرکت موضوعیت ندارند؛ تنها اسناد پیگیری و تطبیق لازم خواهد بود. درصورت بازپرداخت مستقیم توسط کارفرما پیش از وصول و تعهد مستقل، ثبتها متفاوت است و نباید ثبت آموزشی بالا را خودکار کپی کرد.
آیا مالیات حقوق مستردشده، حق کارفرماست؟
در تحلیل کنترلی ابتدا مشخص کنید مالیات اضافه از دستمزد فرد کسر شده یا کارفرما از منابع خود پرداخت کرده است. اگر اضافهکسر از حقوقبگیر انجام شده، نباید بدون مبنای معتبر مبلغ مستردشده بهعنوان سود شرکت شناسایی شود. در صورت تغییر کارفرما، پایان رابطه استخدامی یا اختلاف در مستندات، وضعیت ذینفع و شیوه درخواست باید جداگانه احراز شود. مقررات مالیات حقوق را نیز نباید با مقررات بیمه تأمین اجتماعی و مبانی دستمزد مشمول حق بیمه یکسان فرض کرد. اصلاح محاسبه مالیات لزوماً به معنی اصلاح مبلغ لیست بیمه نیست.
نمونه کنترل داده و کاربرد واقعی هوش مصنوعی
یک ابزار کمکی میتواند ردیفهای رفاهیات را از خروجی حقوق شناسایی کند، پرداختهای با عناوین متفاوت ولی ماهیت مشابه را برای بازبینی کنار هم بگذارد، تغییرات غیرعادی نسبت به ماههای قبل را علامتگذاری کند، اختلاف بین فیش، فایل ارسالی، سند حسابداری و پرداخت بانکی را گزارش دهد و پرونده هر کارمند را با مستنداتش آماده کند. این کار پیشنویس پیشنهاد است، نه اثبات اینکه محصولی مشخص از حسابداران برتر این قابلیتها را دارد.
حدود اختیار الگوریتم باید روشن باشد: AI نباید بدون قاعده معتبر سقف معافیت را استنباط کند، از روی عنوان فیش درباره استحقاق حقوقی حکم بدهد، درخواست مالیاتی را بدون تأیید مسئول مجاز ارسال کند، یا وجه استرداد را خودکار به حساب فردی نامنطبق انتقال دهد. خروجی مطلوب AI فهرست «موارد نیازمند رسیدگی» بههمراه دلیل و سند است؛ تصمیم نهایی با حسابدار و مسئول مالیاتی است.
پیشنهاد توسعه محصول (قابلیت موجود تأییدنشده): ماژول «پرونده استرداد مالیات حقوق» که برای هر سال نسخه جدول مقررات و تاریخ اثر آن را نگه دارد، مالیات اصلی و محاسبه اصلاحی را با سند تطبیق دهد، اختلاف را توضیح دهد، اثر آن بر بدهی به کارکنان را جدا از سود شرکت نشان دهد و بدون کنترل انسانی هیچ اطلاعاتی ارسال نکند.
هشت کنترل قبل از ارسال درخواست
کنترل منبع حقوقی: آخرین متن بخشنامه، رأی مرتبط و راهنمای عملیاتی رسمی برای همان سال بررسی شود.
کنترل سال و مسیر: سالی که قابل مطالبه دانسته میشود با سالی که فعلاً در گزینه سامانه قابل ثبت است اشتباه نشود.
کنترل هویت: کد ملی، کد پرسنلی، شماره شبا و وضعیت اشتغال با مستندات قابل اتکا تطبیق داده شود.
کنترل ماهیت: اقلام رفاهی از مزایای شغلی، سنوات و پرداختهای مستثنا تفکیک شوند.
کنترل عدم استفاده دوباره: معافیت قبلی در «سایر معافیتها» یا هر محل دیگر دوباره مطالبه نشود.
کنترل عددی: مالیات قدیم و بازمحاسبهشده بر اساس مقررات همان سال و شواهد واقعی تطبیق یابد؛ نرخ فرضی مثال مبنای کار نباشد.
کنترل گردش کار: ثبت، تأیید، شماره پیگیری، وضعیت رسیدگی، وجه تأییدشده و پرداخت به ذینفع مجزا نگهداری شود.
کنترل دسترسی و محرمانگی: تنها افراد مجاز به دادههای پرسنلی، شبا و اسناد مالیاتی دسترسی داشته باشند و سوابق تغییرات ثبت شود.
خطاهای متداول که به پرونده آسیب میزنند
نخست، تبدیل عدد ۱۱٫۷ درصد به «نرخ استرداد مالیات». دوم، استفاده همزمان از یک معافیت در فهرست گذشته و درخواست جدید. سوم، اتکا به گزارش مربوط به سالهای ۱۳۹۳ تا ۱۴۰۵ برای نتیجهگیری درباره دسترسبودن همه این سالها در یک منوی سامانه. چهارم، شناسایی دارایی استرداد فقط بر پایه ثبت یک درخواست. پنجم، فرض اینکه سازمان حتماً وجه را به حساب کارفرما میریزد. ششم، تعمیم خودکار مفاد اصلاحیه مالیات حقوق به حق بیمه تأمین اجتماعی. هفتم، نقل عدد مصوبه یا بخشنامه بدون کنترل متن رسمی و تاریخ اجرای آن.
جمعبندی برای مدیر مالی
وقتی شرکت با پرونده رفاهیات کارکنان مواجه میشود، نخست باید پرسید: «چه مقدار رفاهیات واجد بررسی است؟» بعد: «چه مقدار از آن قبلاً معاف شده؟» سپس: «مالیات واقعی اضافه کسر و واریز شده چقدر است؟» و سرانجام: «سازمان برای چه مبلغ و چه ذینفعی استرداد را تأیید کرده است؟» پاسخ این چهار سؤال، پیش از هر ثبت حسابداری یا ارسال سیستمی لازم است.
اصل اجرایی حسابداران برتر: «هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.»