


مقدمه: پرداخت بیشتر، بهای تمامشده کمتر
مدیر مالی شرکت واردکننده «تجهیزپرداز» گزارش خرید خارجی را کنار خلاصه پرداختهای خزانهداری میگذارد: دو حواله بانکی جمعاً ۸٬۹۲۰ میلیون ریال پرداخت شده، اما موجودی حاصل از همان قرارداد فقط ۸٬۸۰۰ میلیون ریال ثبت شده است. اختلاف ۱۲۰ میلیون ریالی آیا نشانه جاافتادن یک هزینه، اشتباه در خرید یا مغایرت بانکی است؟ در این نمونه، خیر؛ دلیل آن ترکیب یک پیشپرداخت غیرپولی و یک بدهی ارزی پولی است که در تاریخهای متفاوت و با نرخهای متفاوت اندازهگیری شدهاند.
موضوع برای واردکنندگان، حسابداران ارزی، مدیران خزانهداری، مسئولان کنترل داخلی و توسعهدهندگان ERP مهم است: خروج وجه نقد لزوماً معادل بهای تمامشده موجودی نیست. بخشی از اختلاف میتواند به سود یا زیان ناشی از تسعیر بدهی تعلق داشته باشد و نباید صرفاً برای برابر کردن بانک و موجودی، به حساب کالا منتقل شود.
۱. چرا خرید خارجی میتواند چند نرخ ارز داشته باشد؟
معامله خرید خارجی یک رویداد واحد از نظر اقتصادی است، اما حسابداری آن چند تاریخ دارد: امضای قرارداد، پرداخت علیالحساب، انتقال کنترل کالا، پایان دوره گزارشگری و تسویه بدهی. نرخ ارز در هر تاریخ ممکن است متفاوت باشد. نرخ حسابداری تنها از تاریخ حواله یا ثبت فاکتور به دست نمیآید؛ زمان شناخت هر قلم و ماهیت آنتعیینکننده است.
برای نمونه، پرداخت ۴٬۰۰۰ دلار به فروشنده در قبال دریافت تعداد مشخص کالا، تحت شرایط مثال، داراییای از جنس حق دریافت کالا ایجاد میکند. اما ۶٬۰۰۰ دلار پرداختنشده در زمان انتقال کالا، تعهد پرداخت مقدار ثابتی ارز است. برخلاف ظاهر مشترک «حسابهای خرید خارجی»، این دو قلم لزوماً یک روش تسعیر ندارند.
۲. مبنای ایران: استاندارد حسابداری شماره ۱۶
استاندارد حسابداری شماره ۱۶، «آثار تغییر در نرخ ارز» (تجدیدنظرشده ۱۴۰۰)، چارچوب معاملات ارزی در گزارشگری مالی ایران را تشریح میکند. اقلام پولی، حقوق دریافت یا تعهدات پرداخت مبلغ ثابت یا قابل تعیین از واحد پولاند؛ از جمله بدهی فروشنده ارزی، وام ارزی و وجه نقد ارزی. در پایان دوره گزارشگری، این اقلام با نرخ ارز پایان دوره تسعیر میشوند.
در مقابل، اقلام غیرپولی که بر مبنای بهای تمامشده تاریخی اندازهگیری میشوند، اصولاً با نرخ تاریخ معامله باقی میمانند. خود موجودی کالا یک دارایی غیرپولی است. پیشپرداختی که در برابر آن شرکت حق دریافت کالای مشخص دارد نیز، با توجه به قرارداد، میتواند غیرپولی باشد. البته نام حساب «پیشپرداخت خارجی» بهتنهایی اثباتکننده این ماهیت نیست: سپرده قابل استرداد به مبلغ مشخص ارز ممکن است پولی باشد.
استفاده عملی از متن استاندارد باید با توجه به بندهای مربوط به شناخت اولیه، تسعیر پایان دوره و استثناهای تفاوت تسعیر انجام شود؛ بازنشر استاندارد بهتنهایی جایگزین نسخه رسمی سازمان حسابرسی نیست.
۳. IAS 21 و IFRIC 22؛ نرخ پیشپرداخت از چه تاریخی است؟
استاندارد بینالمللی IAS 21 برای اقلام پولی نرخ پایان دوره و برای اقلام غیرپولی مبتنی بر بهای تاریخی، نرخ تاریخ معامله را مقرر میکند. IFRIC 22 در معامله ارزی دارای پیشپرداختِ واجد شرایط توضیح میدهد که برای قسمت مرتبط با دارایی غیرپولی ناشی از پیشپرداخت، تاریخ معامله همان تاریخ شناخت اولیه پیشپرداخت است. اگر پرداختها چند مرحله باشند، برای هر مرحله تاریخ جداگانه تعیین میشود.
بنابراین در این مثال، سهم ۴٬۰۰۰ دلاری خرید با نرخ تاریخی زمان پیشپرداخت و سهم ۶٬۰۰۰ دلاری که هنگام دریافت کالا به بدهی تبدیل میشود با نرخ شناخت خرید اندازهگیری میشود. IFRIC 22 مرجع بینالمللی است؛ برای صورتهای مالی مشمول استانداردهای ایران، الزامات لازمالاجرای کشور باید مبنا باشد و این تفسیر در حد راهنمای تحلیلی مرتبط استفاده شود.
۴. تحول نرمافزاری: تسعیر معاملات باز در Dynamics 365
طبق مستندات رسمی Microsoft Dynamics 365 Finance، فرایند Foreign currency revaluation در حسابهای دریافتنی و پرداختنی، اقلام باز ارزی را با نرخ تعریفشده تسعیر و تفاوت ناشی از آن را در دفتر کل ثبت میکند. نرمافزار امکان Simulation پیش از ثبت، پیگیری سوابق هر نوبت تسعیر و استفاده از انواع نرخ ارز در تنظیمات مقرر را شرح میدهد. مستند راهنما در ژوئیه ۲۰۲۶ بهروزرسانی شده است؛ این تاریخ به معنای عرضه یک محصول کاملاً جدید در آن روز نیست.
این قابلیت بهخودیخود ماهیت حقوقی پیشپرداخت یا نرخ مجاز معامله در ایران را تعیین نمیکند. اگر تعریف قلم پولی/غیرپولی، تاریخ انتقال کنترل یا نرخ مستند اشتباه باشد، اجرای خودکار صرفاً محاسبه اشتباه را تکرار خواهد کرد. ادعای دسترسی یا ارائه این قابلیت توسط حسابداران برتر مطرح نمیشود.
۵. سناریوی عددی: خرید ۱۰٬۰۰۰ دلار کالا
شرکت فرضی «تجهیزپرداز» برای خرید ۱۰٬۰۰۰ دلار کالای تجاری قرارداد میبندد. مبلغ و مقدار کالا ثابت است، ۴٬۰۰۰ دلار در ابتدا پیشپرداخت میشود و ۶٬۰۰۰ دلار پس از تحویل تسویه خواهد شد. کنترل کالا در ۱۵ مهر ۱۴۰۵ منتقل میشود. در مفروضات مثال، پیشپرداخت غیرپولی است، کالا تا زمان تسویه در انبار میماند و صورتهای مالی میاندورهای در ۳۰ مهر تهیه میشود.
| رویداد | تاریخ | نرخ هر دلار (ریال) |
|---|---|---|
| پرداخت پیشپرداخت ۴٬۰۰۰ دلار | ۱ مهر ۱۴۰۵ | ۸۵۰٬۰۰۰ |
| انتقال کنترل کالا | ۱۵ مهر ۱۴۰۵ | ۹۰۰٬۰۰۰ |
| پایان دوره گزارشگری | ۳۰ مهر ۱۴۰۵ | ۹۵۰٬۰۰۰ |
| تسویه مانده ۶٬۰۰۰ دلار | ۱۰ آبان ۱۴۰۵ | ۹۲۰٬۰۰۰ |
نرخها فرضیاند و نباید بهعنوان نرخ بازار، گمرک، بانک یا نرخ قانونی قابل استفاده برای یک معامله واقعی تلقی شوند.
۶. ثبت اول: پیشپرداخت ۴٬۰۰۰ دلاری
در اول مهر شرکت مبلغ زیر را پرداخت میکند:
۴٬۰۰۰ × ۸۵۰٬۰۰۰ = ۳٬۴۰۰٬۰۰۰٬۰۰۰ ریال = ۳٬۴۰۰ میلیون ریال.
| حساب | بدهکار (میلیون ریال) | بستانکار (میلیون ریال) |
|---|---|---|
| پیشپرداخت خرید خارجی | ۳٬۴۰۰ | — |
| بانک | — | ۳٬۴۰۰ |
| جمع | ۳٬۴۰۰ | ۳٬۴۰۰ |
این پیشپرداخت در مفروضات مثال، حق دریافت کالای معین و یک دارایی غیرپولی است. بنابراین رشد بعدی نرخ دلار، بهخودیخود سبب افزایش مانده تاریخی ۳٬۴۰۰ به ۳٬۶۰۰ میلیون ریال نمیشود.
۷. ثبت دوم: موجودی کالا در زمان تحویل
در ۱۵ مهر، شرکت کنترل کالا را به دست میآورد. محاسبه ظاهری «۱۰٬۰۰۰ دلار × نرخ ۹۰۰٬۰۰۰ ریال» برابر ۹٬۰۰۰ میلیون ریالاست؛ اما این محاسبه نرخ تاریخی سهم پیشپرداخت را نادیده میگیرد. محاسبه صحیح مطابق مفروضات چنین است:
- سهم پوششدادهشده با پیشپرداخت: ۴٬۰۰۰ × ۸۵۰٬۰۰۰ = ۳٬۴۰۰ میلیون ریال.
- سهم پرداختنشده در تاریخ تحویل: ۶٬۰۰۰ × ۹۰۰٬۰۰۰ = ۵٬۴۰۰ میلیون ریال.
- بهای اولیه موجودی = ۳٬۴۰۰ + ۵٬۴۰۰ = ۸٬۸۰۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی کالا | ۸٬۸۰۰ | — |
| پیشپرداخت خرید خارجی | — | ۳٬۴۰۰ |
| حسابهای پرداختنی ارزی | — | ۵٬۴۰۰ |
| جمع | ۸٬۸۰۰ | ۸٬۸۰۰ |
از این تاریخ، بدهی ۶٬۰۰۰ دلاری یک قلم پولی است و تا زمان تسویه، با شرایط استاندارد مشمول تسعیر خواهد بود. هزینه حمل، حقوق ورودی، بیمه و هزینههای واجد شرایط دیگر در خرید واقعی ممکن است به بهای تمامشده افزوده شوند؛ در این مثال برای تفکیک موضوع صفر فرض شدهاند.
۸. ثبت سوم: تسعیر بدهی در پایان مهر
در ۳۰ مهر، بدهی ۶٬۰۰۰ دلاری تسویه نشده و نرخ فرضی پایان دوره ۹۵۰٬۰۰۰ ریال است:
- بدهی در شناخت اولیه: ۶٬۰۰۰ × ۹۰۰٬۰۰۰ = ۵٬۴۰۰ میلیون ریال.
- بدهی در پایان دوره: ۶٬۰۰۰ × ۹۵۰٬۰۰۰ = ۵٬۷۰۰ میلیون ریال.
- افزایش بدهی و زیان تسعیر: ۳۰۰ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان تسعیر ارز | ۳۰۰ | — |
| حسابهای پرداختنی ارزی | — | ۳۰۰ |
مانده بدهی به ۵٬۷۰۰ میلیون ریال میرسد؛ موجودی همچنان ۸٬۸۰۰ میلیون ریال است، زیرا خود موجودی مبتنی بر بهای تاریخی، به صرف تغییر نرخ بدهی دوباره قیمتگذاری نمیشود. این نتیجه با فرض عدم شمول استثناهای سرمایهایکردن تفاوت تسعیر و نبود افت ارزش موجودی اعلام شده است.
۹. ثبت چهارم: تسویه بدهی در آبان
در ۱۰ آبان، نرخ دلار برای تسویه ۹۲۰٬۰۰۰ ریال فرض شده است. پرداخت نقدی جدید ۶٬۰۰۰ × ۹۲۰٬۰۰۰ = ۵٬۵۲۰ میلیون ریالاست. از آنجا که بدهی پایان مهر ۵٬۷۰۰ میلیون ریال ثبت شده، تسویه به مبلغ کمتر، ۱۸۰ میلیون ریال سود تسعیر نسبت به آخرین مبلغ دفتری ایجاد میکند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای پرداختنی ارزی | ۵٬۷۰۰ | — |
| بانک | — | ۵٬۵۲۰ |
| سود تسعیر ارز | — | ۱۸۰ |
| جمع | ۵٬۷۰۰ | ۵٬۷۰۰ |
سیستم حسابداری ممکن است برای تسعیر قبلی و تسویه، ثبتهای برگشتی یا خالص متفاوت داشته باشد؛ معیار کنترل، یکسان بودن اثر اقتصادی نهایی و نبود ثبت مضاعف است.
۱۰. خالص سود و زیان تسعیر چقدر است؟
در مهر ۳۰۰ میلیون ریال زیان و در آبان ۱۸۰ میلیون ریال سودشناسایی شد. اثر خالص دو دوره ۱۲۰ میلیون ریال زیان است. کنترل مستقل با نرخهای اولیه و نهایی بدهی نیز همین نتیجه را دارد:
۶٬۰۰۰ × (۹۲۰٬۰۰۰ − ۹۰۰٬۰۰۰) = ۱۲۰٬۰۰۰٬۰۰۰ ریال = ۱۲۰ میلیون ریال زیان.
این ۱۸۰ میلیون ریال سودِ دوره دوم به معنای سودآوری کل خرید نیست؛ صرفاً نشان میدهد نرخ ارز میان پایان مهر و تسویه آبان کاهش یافته است. برای تحلیل کل معامله باید زیان دوره اول و سود دوره دوم با هم دیده شوند.
۱۱. پاسخ نهایی: چرا ۸٬۹۲۰ با ۸٬۸۰۰ برابر نیست؟
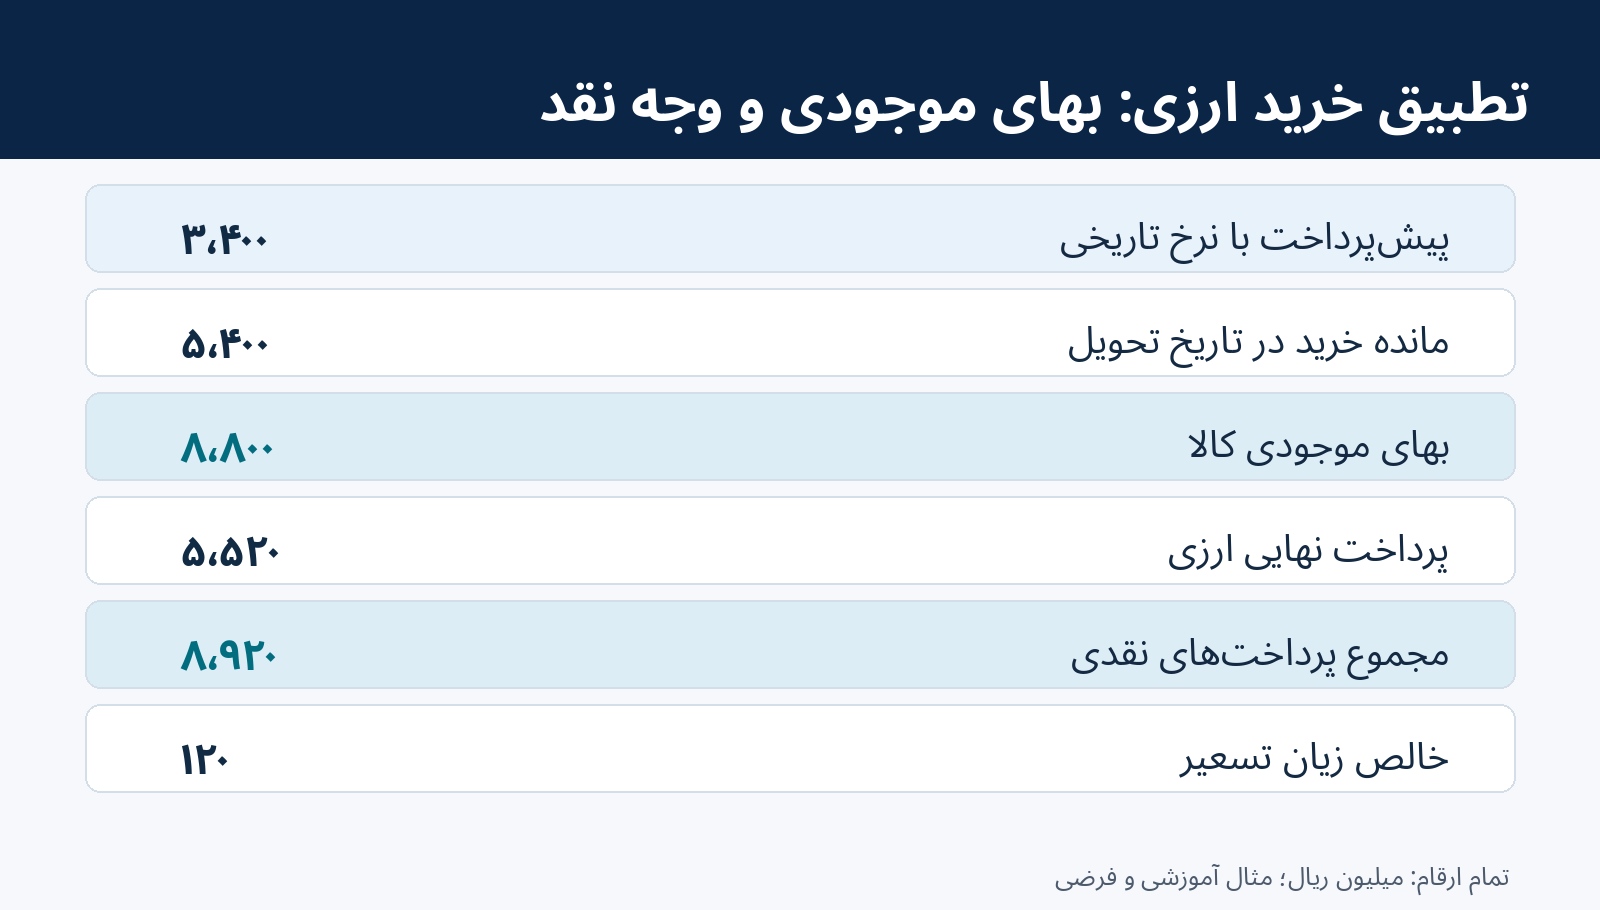
پرداخت اول ۳٬۴۰۰ میلیون ریال و پرداخت دوم ۵٬۵۲۰ میلیون ریالبوده است. بنابراین بانک جمعاً ۸٬۹۲۰ میلیون ریال کاهش یافته، اما بهای موجودی کالا ۸٬۸۰۰ میلیون ریال است. اختلافِ ۱۲۰ میلیون ریالی مربوط به خالص زیان تسعیر بدهی پولی ارزی است:
| شاخص | میلیون ریال |
|---|---|
| پیشپرداخت نقدی | ۳٬۴۰۰ |
| پرداخت نهایی | ۵٬۵۲۰ |
| جمع پرداخت نقدی | ۸٬۹۲۰ |
| بهای موجودی کالا | ۸٬۸۰۰ |
| زیان تسعیر در مهر | ۳۰۰ |
| سود تسعیر در آبان | (۱۸۰) |
| خالص زیان تسعیر | ۱۲۰ |
| بهای موجودی + خالص زیان تسعیر | ۸٬۹۲۰ |
کنترل تطبیق: ۸٬۸۰۰ + ۱۲۰ = ۸٬۹۲۰ میلیون ریال. نتیجه «وجود اختلاف حلنشده بانکی» نیست. تحمیل زیان تسعیر به موجودی فقط برای برابرسازی این دو جمع، در مفروضات مقاله ثبت صحیحی نخواهد بود.
۱۲. اثر بر صورتهای مالی و سود عملیاتی
در پایان مهر، موجودی ۸٬۸۰۰، بدهی ارزی ۵٬۷۰۰ و زیان تسعیر دوره ۳۰۰ میلیون ریال است؛ تا آن روز فقط پیشپرداخت ۳٬۴۰۰ میلیون ریالی از بانک خارج شده است. بعد از تسویه در آبان، بدهی صفر میشود و ۵٬۵۲۰ میلیون ریال پرداخت و ۱۸۰ میلیون ریال سود تسعیر ثبت میشود.
خود موجودی، تا زمانی که فروخته یا مصرف نشده یا کاهش ارزشی برای آن احراز نشده، به بهای ۸٬۸۰۰ باقی میماند. اگر بعداً کالا فروخته شود، بهای تمامشده فروش و سود حاصل از فروش موضوعی جدا از تفاوت تسعیر بدهی است. اصلاح مبلغ موجودی به نرخ تاریخ تسویه بدون مستند استانداردی، سود و زیان را مخدوش میکند.
۱۳. خطای استفاده از نرخ تحویل برای تمام قرارداد
اگر حسابدار تمام ۱۰٬۰۰۰ دلار را با نرخ ۹۰۰٬۰۰۰ ریال تاریخ تحویل شناسایی کند، ۹٬۰۰۰ میلیون ریال موجودی ثبت میشود. در مقابل، مقدار صحیح با پیشپرداخت غیرپولی ۸٬۸۰۰ میلیون ریال بود؛ پس موجودی ۲۰۰ میلیون ریال بیشنمایی خواهد شد. این اختلاف مربوط به تغییر نرخ در قسمت ۴٬۰۰۰ دلار پیشپرداخت است، نه اختلاف نقدی نهایی ۱۲۰ میلیون ریالی. این دو خطا و تحلیل را نباید با هم خلط کرد.
۱۴. پیشپرداخت چندمرحلهای و نرخهای تاریخی متعدد
فرض کنید ۴٬۰۰۰ دلار نخست به دو مرحله تقسیم شود: ۲٬۰۰۰ دلار با نرخ ۸۵۰٬۰۰۰ و ۲٬۰۰۰ دلار با نرخ ۸۸۰٬۰۰۰ ریال. سهم پرداختنشده همچنان ۶٬۰۰۰ دلار با نرخ ۹۰۰٬۰۰۰ است:
| بخش معامله | محاسبه | میلیون ریال |
|---|---|---|
| پیشپرداخت اول | ۲٬۰۰۰ × ۸۵۰٬۰۰۰ | ۱٬۷۰۰ |
| پیشپرداخت دوم | ۲٬۰۰۰ × ۸۸۰٬۰۰۰ | ۱٬۷۶۰ |
| مانده در زمان تحویل | ۶٬۰۰۰ × ۹۰۰٬۰۰۰ | ۵٬۴۰۰ |
| بهای موجودی در سناریوی جایگزین | ۸٬۸۶۰ |
این سناریوی مستقل نشان میدهد هر پیشپرداخت واجد شرایط باید تاریخ و نرخ تاریخی خودش را داشته باشد. یک نرخ واحد برای تمام پرداختها، بدون مبنای صحیح، میتواند مبلغ شناسایی موجودی را مخدوش کند.
۱۵. آیا همه پیشپرداختهای ارزی غیرپولیاند؟
خیر. پیشپرداختی که حق دریافت کالای معین یا خدمت مشخص ایجاد کند، ممکن است غیرپولی باشد. در مقابل، اگر شرکت سپردهای دارد که حق غیرمشروط بازپسگیری مبلغ مشخصی ارز را ایجاد میکند، با یک مطالبه پولی مواجه است. در قراردادهایی که قیمت یا مقدار نهایی هنوز قطعی نیست یا پرداخت صرفاً علیالحساب قابل استرداد است، ماهیت باید جداگانه ارزیابی شود.
نکته کنترل داخلی آن است که نام تفصیلی «پیشپرداخت خارجی» جایگزین تحلیل حقوق قرارداد نیست. برای هر پرداخت، نوع حق، شرایط استرداد، مبلغ ارزی و دوره اندازهگیری باید مستند شود.
۱۶. استثناهای استاندارد ۱۶ ایران و بند ۲۹
قاعده عمومی شناخت تفاوت تسعیر اقلام پولی در سود یا زیان است، اما بندهای ۲۹، ۳۰ و ۳۲ استاندارد ۱۶ استثناهایی را مقرر کردهاند. بهطور مشخص، بند ۲۹-الف درباره بدهی ارزی مرتبط با دارایی واجد شرایط و رعایت معیارهای استاندارد ۱۳ مخارج تأمین مالی است. بند ۲۹-ب به شرایطی از کاهش شدید ارزش ریال و بدهیهای ارزی مربوط به تحصیل یا ساخت دارایی میپردازد؛ از جمله شرط کاهش حداقل ۲۰ درصد نسبت به تاریخ شروع کاهش ارزش و نبود حفاظ در مقابل بدهی، همراه با الزامات و سقفهای مربوط.
در مثال آموزشی، کالا آماده فروش است، دارایی واجد شرایط فرض نشده، و افزایش نرخ از ۹۰۰٬۰۰۰ به ۹۵۰٬۰۰۰ ریال فقط حدود ۵٫۵۶ درصد است. بنابراین هیچیک از استثناهای فوق را برقرار فرض نکردهایم. این نسبت بهتنهایی آزمون کامل شروط حقوقی بند ۲۹ نیست؛ اجرای واقعی مستلزم بررسی همه شرایط و آخرین متن مصوب است.
۱۷. انتخاب نرخ ارز در محیط واقعی ایران
در ایران ممکن است برای ارز واحد، نرخها و سازوکارهای متفاوتی وجود داشته باشد. منبع نرخ مناسب باید با شرایط معامله، مقررات ارزی، قابلیت تبدیل و مبنای قانونی تأمین و تسویه سازگار باشد. بنابراین داده لازم فقط «قیمت دلار در یک وبسایت» نیست؛ قرارداد، اسناد تأمین ارز، حواله، گواهی بانکی، تاریخ شناخت و محدودیتهای احتمالی نیز باید بررسی شوند.
نرخهای ۸۵۰٬۰۰۰، ۹۰۰٬۰۰۰، ۹۵۰٬۰۰۰ و ۹۲۰٬۰۰۰ ریال در این مقاله هیچ ادعایی درباره نرخ واقعی، رسمی یا قابل استفاده در ۱۴۰۵ ندارند. برای قرارداد واقعی نمیتوان از این جدول بهعنوان مرجع ثبت حسابداری استفاده کرد.
۱۸. چه اطلاعاتی باید در ERP نگهداری شود؟
یکپارچگی واحد بازرگانی، خزانهداری و حسابداری به ذخیره منظم دادهها نیاز دارد. برای هر قرارداد بهتر است شناسه یکتا، مبلغ ارزی، ارز قرارداد، پیشپرداختها، نرخ تاریخی هر پرداخت، تاریخ انتقال کنترل کالا، مانده تعهد ارزی، نرخ پایان دوره، تاریخ و نرخ تسویه، مجوز پرداخت و تاریخچه اصلاحات در دسترس باشد.
| فیلد کنترلی | فایده حسابداری |
|---|---|
| شناسه قرارداد و تأمینکننده | اتصال همه رویدادها به معامله واحد |
| مبلغ و ارز قرارداد | تعیین تعهد اصلی ارزی |
| تاریخ و نرخ هر پیشپرداخت | حفظ بهای تاریخی اقلام غیرپولی |
| تاریخ انتقال کنترل کالا | تعیین زمان شناخت موجودی |
| مانده بدهی پولی | انتخاب اقلام مشمول تسعیر |
| نرخ و منبع معتبر پایان دوره | محاسبه و رسیدگی به تفاوت تسعیر |
| اسناد تسویه و تاریخچه کنترل | جلوگیری از ثبتهای تکراری |
گزارش مطلوب باید از ۴٬۰۰۰ دلار پیشپرداخت تا ۶٬۰۰۰ دلار بدهی باز و ثبتهای دفتر کل قابل پیمایش باشد.
۱۹. نقش عملی هوش مصنوعی؛ پیشنهاد، نه تصمیم قطعی
هوش مصنوعی میتواند متن قرارداد و اسناد حواله را بخواند، تاریخها و مبالغ را استخراج کند، نرخهای نامتعارف را برای بررسی علامت بزند، اقلام پولی بازِ تسعیرنشده را پیدا کند و اجرای تکراری تسعیر را هشدار دهد. اما تشخیص قطعی ماهیت قراردادی، انتخاب نرخ قانونی، اعمال استثناهای استاندارد و تأیید ثبت نهایی برعهده متخصص و کنترلهای قابل آزمون است.
برای مثال، بهجای خروجی مبهم «۳۰۰ میلیون ریال زیان»، گزارش قابل اتکا بنویسد: «بدهی باز ۶٬۰۰۰ دلار است؛ نرخ شناخت ۹۰۰٬۰۰۰ و نرخ پایان دوره ۹۵۰٬۰۰۰ ریال؛ حاصل تفاوت ۳۰۰ میلیون ریال، با این دو سند مرجع». در این معماری موتور محاسبات و قواعد، مستقل از مدل زبانی عمل میکند.
۲۰. هشت کنترل داخلی ضروری در خرید ارزی
منبع نرخ ارز: ثبت مرجع و مبنای قابل رسیدگی برای هر نوع معامله و نرخ.
تفکیک ماهیت: شناسایی پیشپرداخت پولی و غیرپولی بر اساس قرارداد، نه فقط نام حساب.
نرخ تاریخی: ثبت مستقل تاریخ و نرخ هر پیشپرداخت.
تطبیق سهگانه: مقایسه قرارداد خرید، حواله و رسید واقعی کالا.
زمان شناخت: کنترل تاریخ انتقال کالا، مستقل از تاریخ ورود فاکتور در سیستم.
تسعیر مانده باز: پوشش کامل اقلام پولی واجد شرایط در پایان دوره.
کنترل عدم تکرار: رهگیری ثبتهای قبلی و برگشتها هنگام تسعیر یا تسویه.
تطبیق جریان نقد: امکان توضیح ریالی اختلاف میان بدهی اولیه و وجه تسویه نهایی؛ در مثال ۵٬۵۲۰ − ۵٬۴۰۰ = ۱۲۰ میلیون ریال.
۲۱. پیشنهاد توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول (قابلیت موجود تأییدنشده): ماژول مدیریت پیشپرداخت و تسعیر ارز؛ شامل گردآوری قرارداد و حواله، نگهداری نرخ تاریخی، تفکیک اقلام پولی و غیرپولی، مدیریت سررسید بدهی، شبیهسازی تسعیر و گزارش اختلاف تا دفتر کل. مدل هوش مصنوعی فقط در استخراج و نشانهگذاری داده کمک میکند و موتور قواعد با تأیید حسابدار محاسبه و ثبت میکند.
معماری پیشنهادی: داده معتبر قرارداد ← استخراج با AI ← تحلیل و تأیید ماهیت قلم ← نرخ مستند ← محاسبه قواعد تسعیر ← بررسی استثنا ← کنترل داخلی ← تأیید حسابدار ← ثبت و ردپای حسابرسی. هیچ ادعایی درباره آمادهبودن چنین ماژولی در محصولات فعلی حسابداران برتر مطرح نیست.
۲۲. برنامه آزمایشی چهارهفتهای
هفته اول ـ شناخت: قراردادها، پیشپرداختها، حسابهای پرداختنی ارزی، اسناد بانکی و منابع نرخ شناسایی شوند. نقش بازرگانی، خزانهداری و حسابداری مشخص شود.
هفته دوم ـ طراحی: برای پولی/غیرپولی بودن قلم، تاریخ شناخت، نرخ تاریخی، شناسایی بدهی باز و استثناهای استاندارد، قواعد مستند تدوین شود.
هفته سوم ـ آزمون: تعدادی معامله قدیمی با اسناد کامل انتخاب و محاسبات نرمافزار با دفتر کل و حوالهها بازاجرایی شود؛ خطاها بر اساس «نرخ»، «تاریخ»، «ماهیت» و «ثبت تکراری» دستهبندی شوند.
هفته چهارم ـ ارزیابی: موارد مغایرت، درصد اسناد دارای نرخ مستند، اصلاحات دستی و زمان رسیدگی ارزیابی و مسئول تأیید نهایی تعیین شود. تا زمان آزمون موفق، ابزار نباید اختیار ثبت قطعی مستقل داشته باشد.
۲۳. جمعبندی تخصصی و پاسخ برای مدیر مالی
در این پرونده، شرکت بابت ۱۰٬۰۰۰ دلار کالا ابتدا ۳٬۴۰۰ میلیون ریال پیشپرداخت و بعد ۵٬۵۲۰ میلیون ریال تسویه کرد؛ مجموع وجه پرداختی ۸٬۹۲۰ میلیون ریال بود. اما موجودی کالا از ۳٬۴۰۰ میلیون ریال پیشپرداخت غیرپولی و ۵٬۴۰۰ میلیون ریال بدهی شناساییشده در تاریخ تحویل تشکیل شد: ۸٬۸۰۰ میلیون ریال. تفاوت ۱۲۰ میلیون ریالی به خالص زیان تسعیر ارز مربوط است، نه لزوماً کمثبتشدن موجودی.
اصل برند: هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنید