


مقدمه: تمام هزینههای کارخانه نباید وارد بهای محصول شوند
مدیر مالی یک شرکت تولیدکننده قطعات صنعتی در حال بررسی گزارش بهای تمامشده ماه گذشته است.
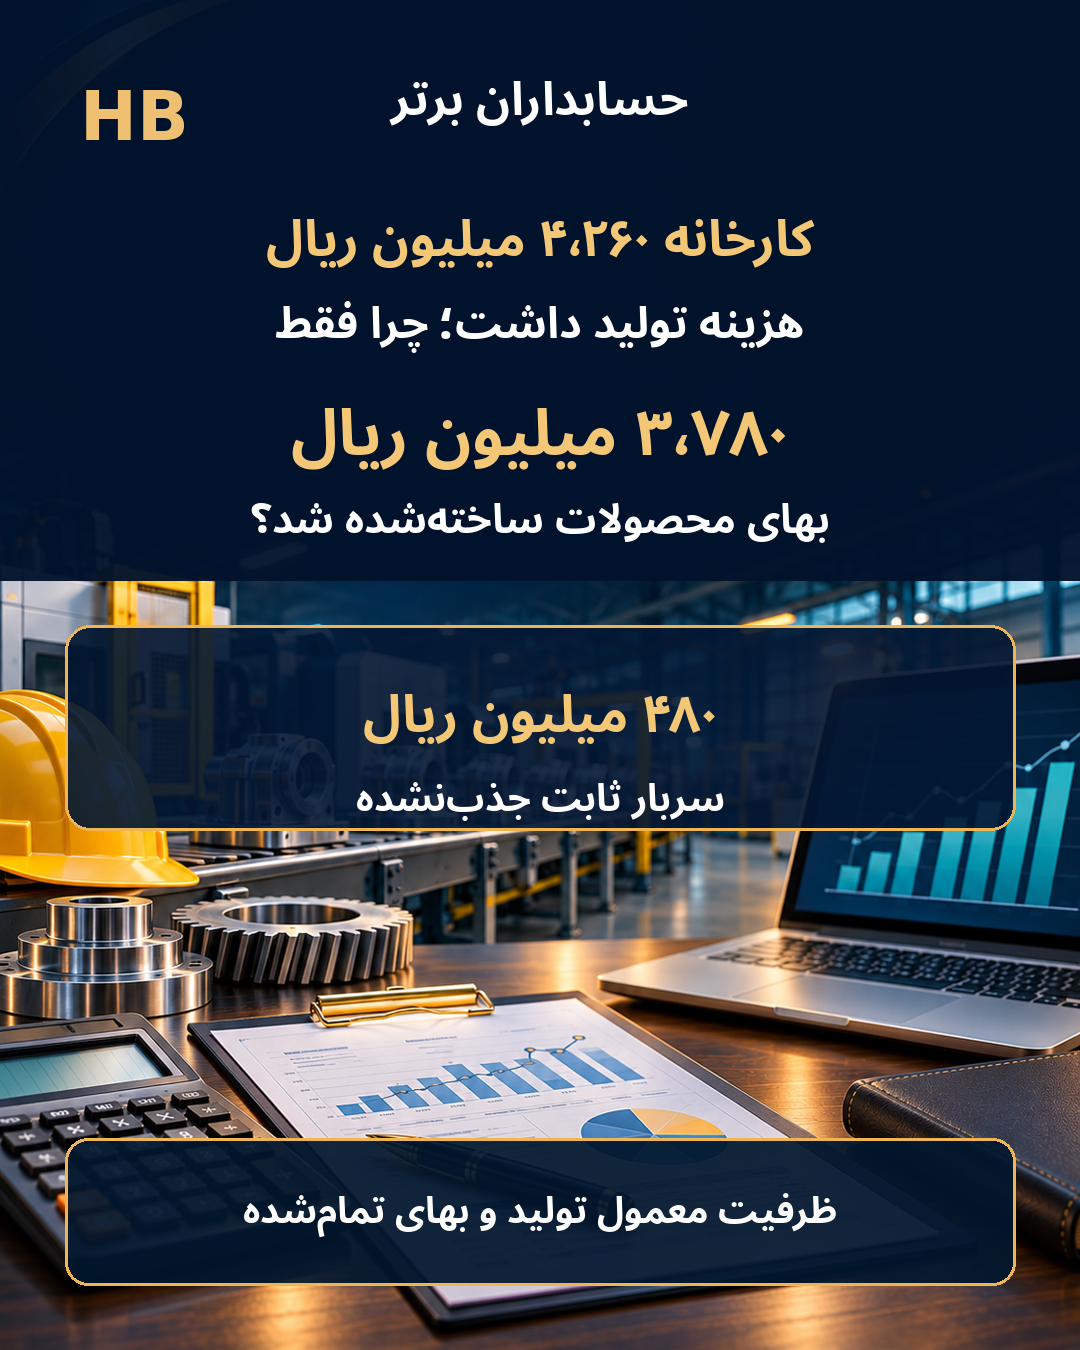
براساس اطلاعات حسابداری صنعتی، شرکت طی ماه ۴٬۲۶۰ میلیون ریال هزینه تولید داشته است.
این مبلغ شامل مواد مستقیم، دستمزد مستقیم و سربار ثابت و متغیر کارخانه است.
مدیر تولید اعلام میکند که تمام این مبلغ باید به محصولات ساختهشده تخصیص داده شود؛ زیرا تمام هزینهها برای فعالیت کارخانه تحمل شدهاند.
اما حسابدار صنعتی پس از بررسی ظرفیت تولید، نتیجه متفاوتی ارائه میدهد:
- مجموع مخارج تولید: ۴٬۲۶۰ میلیون ریال
- بهای تمامشده قابل انتساب به محصولات: ۳٬۷۸۰ میلیون ریال
- سربار ثابت جذبنشده: ۴۸۰ میلیون ریال
مدیرعامل میپرسد:
«چرا ۴۸۰ میلیون ریال از هزینههای واقعی کارخانه وارد بهای محصولات نشده است؟ آیا این مبلغ هزینه غیرضروری بوده یا در محاسبات حسابداری اشتباه رخ داده است؟»
پاسخ به تفاوت میان هزینه واقعی تولید، ظرفیت معمول کارخانه و سربار قابل تخصیص به محصولات بستگی دارد.
در این مثال، شرکت با ظرفیت بسیار کمتر از سطح معمول فعالیت کرده است. بخشی از هزینههای ثابت کارخانه همچنان ایجاد شده، اما استانداردهای حسابداری اجازه نمیدهند تمام هزینه ظرفیت بلااستفاده به محصولات تولیدشده منتقل شود.
این مسئله برای کارخانههایی که با کاهش سفارش، توقف خطوط، محدودیت مواد اولیه یا نوسان برنامه تولید روبهرو هستند، اهمیت مستقیم دارد.
زیرا جذب نادرست سربار میتواند باعث بیشنمایی موجودی کالا، تغییر سود گزارششده و تصمیمگیری اشتباه درباره قیمتگذاری محصولات شود.
۱. چرا هزینه واقعی کارخانه با بهای تمامشده محصول متفاوت است؟
در حسابداری صنعتی باید میان دو مفهوم تفاوت قائل شد.
مخارج تحققیافته تولید شامل هزینههایی است که کارخانه در دوره مالی متحمل شده است.
اما بهای تمامشده قابل انتساب به موجودی محصولات فقط شامل مخارجی است که طبق مبانی حسابداری میتوان آنها را به کالاهای تولیدشده تخصیص داد.
این دو مبلغ الزاماً یکسان نیستند.
برای مثال، ممکن است کارخانهای برای تولید ماهانه ۱۰ هزار واحد محصول برنامهریزی شده باشد، اما به دلیل کاهش سفارشها فقط ۶ هزار واحد تولید کند.
هزینه برخی مواد و دستمزدها همراه با کاهش تولید کم میشود.
اما بخش مهمی از هزینههای ثابت، مانند استهلاک ساختمان و تجهیزات، حقوق ثابت مدیریت کارخانه و بعضی هزینههای نگهداری، همچنان وجود دارد.
اگر تمام سربار ثابت به ۶ هزار محصول تولیدشده اختصاص یابد، هزینه ثابت هر محصول بهصورت غیرعادی افزایش پیدا میکند.
در چنین شرایطی، محصولات تولیدشده بار مالی ظرفیت بلااستفاده کارخانه را نیز تحمل خواهند کرد.
این موضوع میتواند ارزش موجودی کالا را بیش از میزان قابل قبول نشان دهد.
۲. مبنای استانداردی: استاندارد حسابداری شماره ۸ ایران
استاندارد حسابداری شماره ۸ ایران با عنوان «حسابداری موجودی مواد و کالا» نحوه تعیین بهای تمامشده موجودیها را مشخص میکند.
بر اساس بندهای ۹ و ۱۰ این استاندارد، مخارج تبدیل شامل دستمزد مستقیم و تخصیص سیستماتیک سربار تولید، اعم از ثابت و متغیر است.
سربار ثابت تولید میتواند شامل استهلاک و نگهداری تجهیزات و ساختمان کارخانه و هزینههای مدیریت تولید باشد.
سربار متغیر نیز شامل هزینههای غیرمستقیمی است که متناسب با حجم فعالیت تغییر میکنند.
اصل مهم بند ۱۱
سربار ثابت باید براساس ظرفیت معمول فعالیت تخصیص یابد.
ظرفیت معمول به سطح تولیدی گفته میشود که انتظار میرود کارخانه در شرایط عادی، با در نظر گرفتن توقفهای برنامهریزیشده برای تعمیرات و نگهداری، طی چند دوره یا فصل به آن برسد.
اگر تولید واقعی تقریباً نزدیک ظرفیت معمول باشد، استفاده از سطح واقعی تولید میتواند مناسب باشد.
اما در زمان کاهش قابلتوجه تولید، نباید صرفاً با تقسیم تمام سربار ثابت بر تعداد اندک محصولات، بهای تمامشده هر واحد را بهطور غیرعادی افزایش داد.
مطابق بند ۱۱ استاندارد ۸ ایران، هزینه مربوط به ظرفیت بلااستفاده باید در دوره وقوع، بهعنوان هزینه عملیاتی پس از سود ناخالص در صورت سود و زیان منعکس شود.
استاندارد بینالمللی IAS 2
استاندارد IAS 2 نیز در بند ۱۳ تصریح میکند که تخصیص سربار ثابت تولید باید بر مبنای ظرفیت معمول انجام شود.
مطابق این استاندارد، سربار تخصیصنیافته ناشی از تولید پایین یا ظرفیت بلااستفاده به هزینه دوره منظور میشود.
بنابراین، استاندارد ایران و IAS 2 در اصل جلوگیری از افزایش غیرعادی بهای موجودی به دلیل کاهش تولید، رویکردی همسو دارند.
البته برای تهیه صورتهای مالی شرکتهای ایرانی، متن استانداردهای لازمالاجرای ایران مبنای نهایی است.
۳. تحول فناوری در سال ۲۰۲۶: تحلیل انحرافات تولید در ERP
یکی از قابلیتهای مهم سیستمهای پیشرفته ERP، اتصال هزینههای واقعی کارخانه به سفارشهای تولید، مراکز هزینه و گزارشهای انحراف بهای تمامشده است.
در مستندات SAP S/4HANA، نسخه 2025 FPS02 مربوط به اکتبر ۲۰۲۶، قابلیت Variance Calculation برای مقایسه هزینههای هدف و هزینههای واقعی تولید تشریح شده است.
این قابلیت به تحلیل انحرافات در سفارشهای تولید و موضوعاتی مانند موارد زیر کمک میکند:
- انحراف قیمت مواد و منابع
- انحراف مقدار مصرف
- انحراف استفاده از منابع
- انحراف تولید
- انحراف ضایعات
- تفاوت هزینههای واقعی و هزینههای هدف
همچنین در مستندات Production Accounting شرکت SAP، تحلیل هزینه تولید بر اساس سفارش یا دوره مالی، ارزیابی موجودی و مقایسه هزینههای واقعی و برنامهریزیشده توضیح داده شده است.
این قابلیتها نشان میدهند که سیستمهای مالی و تولیدی میتوانند فراتر از ثبت هزینه، به تحلیل علت اختلافات بهای تمامشده کمک کنند.
بااینحال، محاسبه انحراف تولید در ERP لزوماً به معنای تشخیص خودکار سربار جذبنشده مطابق استاندارد حسابداری ایران نیست.
برای چنین کاری، باید قواعد ظرفیت معمول، مبنای تخصیص و نحوه شناسایی هزینه ظرفیت بلااستفاده بهدرستی در سیستم تعریف شوند.
۴. سناریوی عددی: کارخانهای با ۶۰ درصد ظرفیت معمول
تمام ارقام این مثال فرضی و صرفاً آموزشی هستند.
فرض کنیم شرکت «پارسصنعت» تولیدکننده یک نوع قطعه صنعتی است.
شرکت در آبان ۱۴۰۵ با کاهش سفارشها روبهرو میشود.
اطلاعات تولید عبارتاند از:
| شاخص | مقدار |
|---|---|
| ظرفیت فنی اسمی ماهانه | ۱۲٬۰۰۰ واحد |
| ظرفیت معمول ماهانه | ۱۰٬۰۰۰ واحد |
| تولید واقعی ماه | ۶٬۰۰۰ واحد |
| تعداد واحدهای فروشرفته | ۳٬۶۰۰ واحد |
| تعداد واحدهای باقیمانده در انبار | ۲٬۴۰۰ واحد |
فرض میکنیم:
- ظرفیت معمول ۱۰ هزار واحد براساس سوابق و شرایط عادی کارخانه تأیید شده است.
- کاهش تولید به ۶ هزار واحد، موقتی و ناشی از کاهش سفارشهاست.
- تمام محصولات تولیدشده کامل و سالم هستند.
- موجودی اول دوره و کالای در جریان ساخت پایان دوره وجود ندارد.
- شرکت فقط یک محصول تولید میکند.
- سایر هزینههای اداری، فروش، مالیات و هزینههای مالی در مثال وارد نشدهاند.
- خالص ارزش فروش هر واحد از بهای تمامشده صحیح آن کمتر نیست.
در نتیجه، مسئله کاهش ارزش موجودی مطرح نیست و تمرکز صرفاً بر تخصیص سربار ثابت خواهد بود.
۵. تفکیک هزینههای واقعی تولید
در طول ماه، کارخانه مخارج زیر را متحمل شده است.
| نوع هزینه | مبلغ (میلیون ریال) |
|---|---|
| مواد مستقیم مصرفشده | ۱٬۸۰۰ |
| دستمزد مستقیم | ۹۰۰ |
| سربار متغیر تولید | ۳۶۰ |
| سربار ثابت تولید | ۱٬۲۰۰ |
| جمع مخارج تولید | ۴٬۲۶۰ |
مواد مستقیم
شرکت برای تولید ۶ هزار واحد، ۱٬۸۰۰ میلیون ریال مواد مستقیم مصرف کرده است.
هزینه مواد هر واحد:
۱٬۸۰۰ میلیون ÷ ۶٬۰۰۰ = ۳۰۰٬۰۰۰ ریال
دستمزد مستقیم
هزینه دستمزد مستقیم برابر ۹۰۰ میلیون ریال است.
دستمزد هر واحد:
۹۰۰ میلیون ÷ ۶٬۰۰۰ = ۱۵۰٬۰۰۰ ریال
سربار متغیر
سربار متغیر شامل ۲۴۰ میلیون ریال انرژی مصرفی تولید و ۱۲۰ میلیون ریال مواد غیرمستقیم است.
جمع سربار متغیر:
۲۴۰ + ۱۲۰ = ۳۶۰ میلیون ریال
سربار متغیر هر واحد:
۳۶۰ میلیون ÷ ۶٬۰۰۰ = ۶۰٬۰۰۰ ریال
این هزینهها بر مبنای مصرف واقعی و رابطه منطقی با فعالیت تولید به محصولات تخصیص یافتهاند.
۶. محاسبه صحیح سربار ثابت تولید
سربار ثابت کارخانه برابر ۱٬۲۰۰ میلیون ریال است.
اجزای آن عبارتاند از:
| نوع سربار ثابت | مبلغ (میلیون ریال) |
|---|---|
| استهلاک ساختمان و تجهیزات تولید | ۶۰۰ |
| هزینه ثابت نگهداری کارخانه | ۳۰۰ |
| حقوق ثابت مدیریت کارخانه | ۳۰۰ |
| جمع | ۱٬۲۰۰ |
این هزینهها در دوره مورد بررسی واقع شدهاند.
اما آیا تمام ۱٬۲۰۰ میلیون ریال باید به ۶ هزار محصول تخصیص داده شود؟
خیر.
با توجه به اینکه تولید واقعی بهطور معناداری کمتر از ظرفیت معمول است، نرخ جذب سربار ثابت در این مثال بر اساس ظرفیت معمول ۱۰ هزار واحد محاسبه میشود.
نرخ جذب سربار ثابت
۱٬۲۰۰ میلیون ریال ÷ ۱۰٬۰۰۰ واحد
= ۱۲۰٬۰۰۰ ریال برای هر واحد
سربار ثابت قابل جذب
۶٬۰۰۰ واحد × ۱۲۰٬۰۰۰ ریال
= ۷۲۰ میلیون ریال
بنابراین، از مجموع ۱٬۲۰۰ میلیون ریال سربار ثابت واقعی، فقط ۷۲۰ میلیون ریال به محصولات تولیدشده تخصیص داده میشود.
۷. محاسبه سربار ثابت جذبنشده
سربار ثابت واقعی:
۱٬۲۰۰ میلیون ریال
سربار ثابت جذبشده:
۷۲۰ میلیون ریال
اختلاف:
۱٬۲۰۰ − ۷۲۰ = ۴۸۰ میلیون ریال
این مبلغ، سربار ثابت جذبنشده ناشی از ظرفیت بلااستفاده است.
نسبت استفاده از ظرفیت معمول:
۶٬۰۰۰ ÷ ۱۰٬۰۰۰ = ۶۰ درصد
نسبت ظرفیت بلااستفاده:
۴۰ درصد
در مفروضات ساده این مثال:
۱٬۲۰۰ × ۴۰٪ = ۴۸۰ میلیون ریال
بنابراین، محاسبه اختلاف هزینه و محاسبه مبتنی بر ظرفیت به یک نتیجه میرسند.
نکته حسابداری
۴۸۰ میلیون ریال سربار جذبنشده به این معنا نیست که هزینهای غیرواقعی ثبت شده است.
این هزینهها واقعاً ایجاد شدهاند.
اما از نظر استانداردی، به جای افزایش بهای موجودی کالا، در هزینههای دوره منعکس میشوند.
این تفاوت میان «واقعیبودن هزینه» و «قابل انتساب بودن آن به محصول» اهمیت اساسی دارد.
۸. محاسبه بهای تمامشده صحیح تولید
اکنون اجزای قابل تخصیص به محصول را جمع میکنیم.
| جزء بهای تمامشده | مبلغ (میلیون ریال) |
|---|---|
| مواد مستقیم | ۱٬۸۰۰ |
| دستمزد مستقیم | ۹۰۰ |
| سربار متغیر | ۳۶۰ |
| سربار ثابت جذبشده | ۷۲۰ |
| بهای تمامشده محصولات تولیدشده | ۳٬۷۸۰ |
محاسبه:
۱٬۸۰۰ + ۹۰۰ + ۳۶۰ + ۷۲۰ = ۳٬۷۸۰ میلیون ریال
این مبلغ مربوط به کل ۶ هزار واحد تولیدشده است.
بهای تمامشده هر واحد
۳٬۷۸۰ میلیون ریال ÷ ۶٬۰۰۰ واحد
= ۶۳۰٬۰۰۰ ریال
جزئیات هر واحد:
| جزء هزینه | ریال به ازای هر واحد |
|---|---|
| مواد مستقیم | ۳۰۰٬۰۰۰ |
| دستمزد مستقیم | ۱۵۰٬۰۰۰ |
| سربار متغیر | ۶۰٬۰۰۰ |
| سربار ثابت جذبشده | ۱۲۰٬۰۰۰ |
| بهای تمامشده واحد محصول | ۶۳۰٬۰۰۰ |
این مبلغ مبنای ثبت موجودی محصول ساختهشده در مثال است.
۹. اگر تمام سربار ثابت جذب شود چه اتفاقی میافتد؟
فرض کنیم نرمافزار کارخانه بدون توجه به ظرفیت معمول، تمام سربار ثابت را بر تعداد تولید واقعی تقسیم کند.
در این روش، نرخ سربار ثابت برابر خواهد بود با:
۱٬۲۰۰ میلیون ریال ÷ ۶٬۰۰۰ واحد
= ۲۰۰٬۰۰۰ ریال برای هر واحد
بنابراین، بهای هر واحد محصول چنین محاسبه میشود:
۳۰۰٬۰۰۰ + ۱۵۰٬۰۰۰ + ۶۰٬۰۰۰ + ۲۰۰٬۰۰۰
= ۷۱۰٬۰۰۰ ریال
بهای کل تولید:
۶٬۰۰۰ × ۷۱۰٬۰۰۰
= ۴٬۲۶۰ میلیون ریال
این همان رقمی است که مدیر تولید در گزارش اولیه ارائه کرده بود.
اما در شرایط فرضشده، این روش باعث انتقال هزینه ظرفیت بلااستفاده به موجودی کالا میشود.
مقایسه دو روش
| شاخص | جذب تمام سربار | محاسبه صحیح |
|---|---|---|
| بهای هر واحد (ریال) | ۷۱۰٬۰۰۰ | ۶۳۰٬۰۰۰ |
| بهای کل تولید (میلیون ریال) | ۴٬۲۶۰ | ۳٬۷۸۰ |
| سربار جذبنشده (میلیون ریال) | صفر | ۴۸۰ |
اختلاف بهای هر واحد:
۷۱۰٬۰۰۰ − ۶۳۰٬۰۰۰ = ۸۰٬۰۰۰ ریال
در این مثال، روش اول بهای واحد محصول را ۸۰ هزار ریال بیش از مبلغ قابل انتساب طبق مبنای استانداردی نشان میدهد.
۱۰. اثر سربار جذبنشده بر موجودی پایان دوره
کارخانه طی ماه ۶ هزار واحد محصول تولید کرده است.
از این تعداد، ۳٬۶۰۰ واحد فروخته شده و ۲٬۴۰۰ واحد در انبار باقی مانده است.
موجودی پایان دوره با روش صحیح
۲٬۴۰۰ × ۶۳۰٬۰۰۰
= ۱٬۵۱۲ میلیون ریال
موجودی پایان دوره با جذب تمام سربار
۲٬۴۰۰ × ۷۱۰٬۰۰۰
= ۱٬۷۰۴ میلیون ریال
اختلاف موجودی
۱٬۷۰۴ − ۱٬۵۱۲ = ۱۹۲ میلیون ریال
بنابراین، اگر تمام سربار ثابت به محصولات تخصیص داده شود، موجودی پایان دوره در سناریوی ما ۱۹۲ میلیون ریال بیش از واقع گزارش میشود.
این اختلاف میتواند داراییهای جاری و حقوق مالکانه شرکت را تحت تأثیر قرار دهد.
نکته مهم این است که تمام ۴۸۰ میلیون ریال سربار جذبنشده در موجودی پایان دوره پنهان نشده است.
بخشی از آن، در روش نادرست، همراه محصولات فروشرفته وارد بهای تمامشده فروش شده و بخش دیگر در موجودی باقی مانده است.
۱۱. اثر بر بهای تمامشده کالای فروشرفته
محاسبه صحیح
تعداد واحدهای فروشرفته: ۳٬۶۰۰ واحد
بهای هر واحد: ۶۳۰٬۰۰۰ ریال
بهای تمامشده فروش:
۳٬۶۰۰ × ۶۳۰٬۰۰۰
= ۲٬۲۶۸ میلیون ریال
محاسبه در روش نادرست
۳٬۶۰۰ × ۷۱۰٬۰۰۰
= ۲٬۵۵۶ میلیون ریال
اختلاف:
۲٬۵۵۶ − ۲٬۲۶۸ = ۲۸۸ میلیون ریال
در روش نادرست، ۲۸۸ میلیون ریال سربار ثابت اضافی وارد بهای تمامشده کالای فروشرفته شده است.
بخش دیگر، یعنی ۱۹۲ میلیون ریال، در موجودی پایان دوره باقی مانده است.
کنترل:
۲۸۸ + ۱۹۲ = ۴۸۰ میلیون ریال
این مبلغ دقیقاً با سربار ثابت جذبنشده واقعی برابر است.
۱۲. اثر بر سود ناخالص و سود عملیاتی
فرض کنیم شرکت ۳٬۶۰۰ واحد محصول را به قیمت هر واحد یک میلیون ریال فروخته است.
درآمد فروش:
۳٬۶۰۰ × ۱٬۰۰۰٬۰۰۰
= ۳٬۶۰۰ میلیون ریال
سود ناخالص صحیح
درآمد فروش: ۳٬۶۰۰
بهای تمامشده فروش: ۲٬۲۶۸
سود ناخالص:
۳٬۶۰۰ − ۲٬۲۶۸ = ۱٬۳۳۲ میلیون ریال
مطابق مبنای استاندارد ۸ ایران، ۴۸۰ میلیون ریال هزینه ظرفیت بلااستفاده در هزینههای عملیاتی دوره و پس از سود ناخالص ارائه میشود.
بنابراین، با فرض نبود سایر درآمدها و هزینهها:
۱٬۳۳۲ − ۴۸۰ = ۸۵۲ میلیون ریال سود عملیاتی مربوط به مثال
سود در روش نادرست
اگر تمام سربار به محصولات تخصیص یابد:
درآمد فروش: ۳٬۶۰۰
بهای تمامشده فروش: ۲٬۵۵۶
سود ناخالص: ۱٬۰۴۴
در این روش، هزینه سربار جذبنشده جداگانه ثبت نشده است.
بنابراین، سود محاسبهشده در شرایط ساده مثال ۱٬۰۴۴ میلیون ریال خواهد بود.
مقایسه نهایی
| شاخص | روش نادرست | روش صحیح |
|---|---|---|
| درآمد فروش | ۳٬۶۰۰ | ۳٬۶۰۰ |
| بهای تمامشده فروش | (۲٬۵۵۶) | (۲٬۲۶۸) |
| سود ناخالص | ۱٬۰۴۴ | ۱٬۳۳۲ |
| هزینه ظرفیت بلااستفاده | صفر | (۴۸۰) |
| سود پس از هزینه ظرفیت بلااستفاده | ۱٬۰۴۴ | ۸۵۲ |
| موجودی پایان دوره | ۱٬۷۰۴ | ۱٬۵۱۲ |
در روش نادرست، سود ۱۹۲ میلیون ریال بیش از واقع گزارش شده است.
۱٬۰۴۴ − ۸۵۲ = ۱۹۲ میلیون ریال
این اختلاف دقیقاً برابر بیشنمایی موجودی پایان دوره است.
بنابراین، مثال از نظر رابطه میان سود و داراییها نیز سازگار است.
۱۳. ثبتهای حسابداری مخارج تولید
اکنون ثبتهای حسابداری را از ابتدا بررسی میکنیم.
برای سادهسازی فرض میکنیم مواد مستقیم و غیرمستقیم از انبار مصرف شدهاند و سایر هزینهها بر اساس اسناد معتبر به حسابهای مربوط منظور شدهاند.
ثبت مصرف مواد مستقیم
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در جریان ساخت | ۱٬۸۰۰ | — |
| موجودی مواد اولیه | — | ۱٬۸۰۰ |
ثبت دستمزد مستقیم
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در جریان ساخت | ۹۰۰ | — |
| حقوق و دستمزد پرداختنی | — | ۹۰۰ |
ثبت سربار متغیر واقعی
| حساب | بدهکار | بستانکار |
|---|---|---|
| کنترل سربار متغیر تولید | ۳۶۰ | — |
| هزینه انرژی پرداختنی | — | ۲۴۰ |
| موجودی مواد غیرمستقیم | — | ۱۲۰ |
ثبت سربار ثابت واقعی
| حساب | بدهکار | بستانکار |
|---|---|---|
| کنترل سربار ثابت تولید | ۱٬۲۰۰ | — |
| استهلاک انباشته داراییهای تولیدی | — | ۶۰۰ |
| حسابهای پرداختنی نگهداری | — | ۳۰۰ |
| حقوق مدیریت کارخانه پرداختنی | — | ۳۰۰ |
جمع بدهکار و بستانکار هر یک از ثبتها برابر است.
۱۴. ثبت سربار جذبشده و جذبنشده
انتقال سربار قابل تخصیص به تولید
سربار متغیر قابل تخصیص:
۳۶۰ میلیون ریال
سربار ثابت جذبشده:
۷۲۰ میلیون ریال
جمع:
۱٬۰۸۰ میلیون ریال
ثبت:
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در جریان ساخت | ۱٬۰۸۰ | — |
| کنترل سربار متغیر | — | ۳۶۰ |
| کنترل سربار ثابت | — | ۷۲۰ |
ثبت سربار جذبنشده
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه ظرفیت بلااستفاده تولید | ۴۸۰ | — |
| کنترل سربار ثابت | — | ۴۸۰ |
با این ثبت، هزینه ظرفیت بلااستفاده به دوره جاری منتقل میشود.
کنترل حساب سربار ثابت
سربار ثابت واقعی بدهکارشده:
۱٬۲۰۰ میلیون ریال
سربار ثابت جذبشده:
۷۲۰ میلیون ریال
سربار جذبنشده انتقالیافته به هزینه:
۴۸۰ میلیون ریال
جمع بستانکار:
۷۲۰ + ۴۸۰ = ۱٬۲۰۰
در نتیجه، مانده حساب کنترل سربار ثابت در پایان این فرایند صفر میشود.
حساب کنترل سربار متغیر نیز با ثبت تخصیص ۳۶۰ میلیون ریالی تسویه شده است.
۱۵. انتقال تولید تکمیلشده به انبار
جمع مخارج قابل انتساب به تولید برابر است با:
مواد مستقیم: ۱٬۸۰۰
دستمزد مستقیم: ۹۰۰
سربار متغیر: ۳۶۰
سربار ثابت جذبشده: ۷۲۰
جمع:
۳٬۷۸۰ میلیون ریال
ازآنجاکه تمام محصولات تکمیل شدهاند و کالای در جریان ساخت پایان دوره وجود ندارد، ثبت زیر انجام میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی کالای ساختهشده | ۳٬۷۸۰ | — |
| کالای در جریان ساخت | — | ۳٬۷۸۰ |
ثبت فروش
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی | ۳٬۶۰۰ | — |
| درآمد فروش | — | ۳٬۶۰۰ |
ثبت بهای تمامشده فروش
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۲٬۲۶۸ | — |
| موجودی کالای ساختهشده | — | ۲٬۲۶۸ |
مانده موجودی کالای ساختهشده:
۳٬۷۸۰ − ۲٬۲۶۸ = ۱٬۵۱۲ میلیون ریال
بنابراین، ثبتها با محاسبات موجودی پایان دوره مطابقت دارند.
۱۶. کنترل نهایی کل مخارج تولید
یکی از کنترلهای مهم حسابداری صنعتی، تطبیق تمام مخارج دوره با موجودی پایان دوره و هزینههای شناساییشده است.
در سناریوی ما:
| محل انعکاس مخارج | مبلغ (میلیون ریال) |
|---|---|
| بهای تمامشده کالای فروشرفته | ۲٬۲۶۸ |
| موجودی کالای ساختهشده پایان دوره | ۱٬۵۱۲ |
| هزینه سربار جذبنشده | ۴۸۰ |
| جمع | ۴٬۲۶۰ |
محاسبه:
۲٬۲۶۸ + ۱٬۵۱۲ + ۴۸۰ = ۴٬۲۶۰ میلیون ریال
این مبلغ با مجموع هزینههای واقعی تولید برابر است.
بنابراین، هیچ هزینهای از محاسبات حذف نشده و هیچ مبلغی دوبار شناسایی نشده است.
فقط محل انعکاس ۴۸۰ میلیون ریال سربار ثابت تغییر کرده است.
این مبلغ بهجای باقیماندن در موجودی کالا، به هزینه دوره منتقل شده است.
۱۷. تفاوت ظرفیت اسمی، ظرفیت عملی و ظرفیت معمول
یکی از خطاهای رایج این است که حسابدار ظرفیت اسمی دستگاهها را بدون بررسی شرایط عملیاتی، مبنای جذب سربار قرار دهد.
اما ظرفیتهای مختلف، مفهوم یکسانی ندارند.
ظرفیت اسمی
حداکثر تولیدی است که تجهیزات در شرایط مشخص طراحی میتوانند ایجاد کنند.
در مثال، ظرفیت اسمی کارخانه ۱۲ هزار واحد است.
ظرفیت عملی
ممکن است پس از در نظر گرفتن محدودیتهایی مانند تعمیرات، توقفهای ضروری و شرایط کاری، ظرفیت قابل دستیابی کمتر از ظرفیت اسمی باشد.
ظرفیت معمول
متوسط تولید مورد انتظار در شرایط عادی و طی چند دوره یا فصل است.
در مثال، ظرفیت معمول ۱۰ هزار واحد انتخاب شده است.
تولید واقعی
میزان تولید تحققیافته در دوره است.
در مثال، تولید واقعی فقط ۶ هزار واحد بوده است.
نکته مهم: ظرفیت معمول را نباید صرفاً براساس کمترین تولید ماه یا ظرفیت اسمی دستگاه تعیین کرد.
براساس استاندارد ۸ ایران، اطلاعات تولید گذشته، بودجه تولید و شرایط عملیاتی باید در تعیین ظرفیت معمول بررسی شوند.
همچنین اگر کاهش تولید به یک وضعیت پایدار و بلندمدت تبدیل شود، ممکن است بازنگری در ظرفیت معمول ضروری باشد.
این بازنگری باید براساس شواهد اقتصادی و عملیاتی انجام شود؛ نه با هدف دستکاری سود.
۱۸. اگر کارخانه بیش از ظرفیت معمول تولید کند چه میشود؟
موضوع جذب سربار فقط هنگام کاهش تولید اهمیت ندارد.
فرض کنیم همان کارخانه بهجای ۶ هزار واحد، در شرایطی غیرعادی ۱۲ هزار واحد تولید کند.
سربار ثابت واقعی همچنان ۱٬۲۰۰ میلیون ریال باشد.
اگر نرخ جذب مبتنی بر ظرفیت معمول ۱۰ هزار واحد، یعنی ۱۲۰ هزار ریال، بدون تعدیل اعمال شود:
۱۲٬۰۰۰ × ۱۲۰٬۰۰۰ = ۱٬۴۴۰ میلیون ریال
درحالیکه سربار ثابت واقعی فقط ۱٬۲۰۰ میلیون ریال است.
این روش میتواند باعث تخصیص بیش از هزینه واقعی شود.
مطابق IAS 2، در دورههایی که تولید بهصورت غیرعادی بالا باشد، نرخ جذب سربار ثابت باید کاهش یابد تا موجودی کالا بیش از بهای تمامشده اندازهگیری نشود.
در مثال فرضی تولید ۱۲ هزار واحد، نرخ قابل استفاده برای تخصیص کل سربار ثابت ۱٬۲۰۰ میلیون ریالی به ۱۲ هزار واحد برابر خواهد بود با:
۱٬۲۰۰ میلیون ÷ ۱۲٬۰۰۰
= ۱۰۰٬۰۰۰ ریال برای هر واحد
بنابراین، نرخ جذب سربار ثابت نباید بدون توجه به حجم واقعی تولید و محدودیت بهای تمامشده، برای تمام شرایط ثابت بماند.
۱۹. چرا سربار جذبنشده با کاهش ارزش موجودی تفاوت دارد؟
سربار جذبنشده و کاهش ارزش موجودی، دو مسئله متفاوتاند.
سربار جذبنشده به تخصیص هزینههای ثابت تولید در شرایط ظرفیت پایین مربوط است.
اما کاهش ارزش موجودی زمانی مطرح میشود که خالص ارزش فروش موجودی از بهای تمامشده آن کمتر باشد.
ممکن است کارخانهای با ظرفیت پایین فعالیت کند، ولی محصولاتش همچنان به قیمت مناسبی فروخته شوند.
در این حالت، هزینه ظرفیت بلااستفاده باید جداگانه شناسایی شود، حتی اگر خالص ارزش فروش محصولات بیشتر از بهای تمامشده باشد.
از سوی دیگر، ممکن است کارخانه با ظرفیت مناسب فعالیت کند، اما به دلیل افت قیمت فروش، موجودی آن نیازمند کاهش ارزش باشد.
بنابراین، کنترل جذب سربار و آزمون خالص ارزش فروش باید بهصورت مستقل انجام شوند.
در سناریوی مقاله، خالص ارزش فروش را کمتر از بهای تمامشده فرض نکردهایم؛ بنابراین، ثبت کاهش ارزش موجودی وجود ندارد.
۲۰. اثر اشتباه بر تصمیمهای مدیریتی
محاسبه نادرست سربار فقط یک مسئله گزارشگری مالی نیست.
این خطا ممکن است بر تصمیمهای عملیاتی نیز اثر بگذارد.
تصمیم قیمتگذاری
اگر مدیر فروش بهای هر واحد محصول را ۷۱۰ هزار ریال مشاهده کند، ممکن است تصور کند محصول با قیمت ۷۰۰ هزار ریال زیانده است.
اما بهای تمامشده قابل انتساب به موجودی در مثال ۶۳۰ هزار ریال است.
بااینحال، برای تصمیم قیمتگذاری، اتکا به هیچیک از این دو رقم بهتنهایی کافی نیست.
مدیر باید هزینههای متغیر، هزینههای قابل اجتناب، محدودیت ظرفیت و هدف سودآوری را نیز بررسی کند.
تصمیم ادامه تولید
وجود ۴۸۰ میلیون ریال هزینه ظرفیت بلااستفاده میتواند نشانه کاهش استفاده از تجهیزات باشد.
اما لزوماً به این معنا نیست که تعطیلی خط تولید بهترین تصمیم است.
ممکن است بخشی از سربار ثابت حتی پس از توقف تولید همچنان وجود داشته باشد.
بنابراین، تصمیم توقف یا ادامه تولید باید براساس هزینههای مرتبط، جریان نقد و فرصتهای جایگزین انجام شود.
ارزیابی مدیر تولید
اگر شاخص عملکرد مدیر تولید صرفاً بهای هر واحد باشد، کاهش سفارشهای بازار ممکن است بهاشتباه بهعنوان ضعف بهرهوری او تفسیر شود.
به همین دلیل، بهتر است انحراف ناشی از ظرفیت بلااستفاده از انحراف مصرف مواد، دستمزد و کارایی تولید تفکیک شود.
۲۱. کاربرد هوش مصنوعی در تحلیل سربار جذبنشده
هوش مصنوعی میتواند به تحلیل اطلاعات کارخانه کمک کند، اما نباید صرفاً براساس حجم تولید یک ماه، ظرفیت معمول را تعیین کند.
تحلیل دادههای تاریخی تولید
سیستم میتواند اطلاعات چند دوره یا فصل را بررسی کند و الگوهای تولید را شناسایی کند.
برای مثال، ممکن است مشخص شود کارخانه در اغلب ماهها بین ۹ هزار تا ۱۰ هزار و ۵۰۰ واحد تولید کرده، اما در یک ماه خاص تولید به ۶ هزار واحد رسیده است.
این اطلاعات میتوانند به ارزیابی موقتیبودن کاهش تولید کمک کنند.
شناسایی علت کاهش ظرفیت
با اتصال اطلاعات تولید، تعمیرات و سفارشهای مشتریان، سیستم میتواند علتهای محتمل کاهش فعالیت را دستهبندی کند.
مانند:
- کاهش سفارشهای فروش
- توقف برنامهریزیشده
- خرابی تجهیزات
- کمبود مواد اولیه
- مشکلات تأمین انرژی
- محدودیت نیروی انسانی
این عوامل باید از طریق دادههای عملیاتی تأیید شوند.
تفکیک سربار ثابت و متغیر
هوش مصنوعی میتواند با بررسی حسابها و الگوهای هزینه، پیشنهاد دهد که یک هزینه ماهیت ثابت، متغیر یا مختلط دارد.
اما طبقهبندی نهایی باید با ماهیت واقعی هزینه و قضاوت حسابدار صنعتی تطبیق داده شود.
کشف خطای نرخ جذب
سامانه میتواند مواردی را شناسایی کند که نرخ جذب سربار ثابت صرفاً به دلیل افت تولید افزایش چشمگیر داشته است.
در چنین شرایطی، سیستم باید هشدار دهد که نرخ مورد استفاده با ظرفیت معمول مصوب مقایسه شود.
تحلیل انحرافات
برای مثال، سیستم میتواند گزارش دهد:
«ظرفیت معمول کارخانه ۱۰ هزار واحد بوده، اما فقط ۶ هزار واحد تولید شده است. از سربار ثابت واقعی ۱٬۲۰۰ میلیون ریالی، ۷۲۰ میلیون ریال قابل تخصیص به تولید و ۴۸۰ میلیون ریال مربوط به ظرفیت بلااستفاده است.»
این گزارش باید همراه با فرمول، منبع اطلاعات و تأیید حسابدار باشد.
۲۲. معماری پیشنهادی ERP و هوش مصنوعی
برای مدیریت صحیح بهای تمامشده، اطلاعات چند واحد باید به یکدیگر متصل شوند.
واحد تولید اطلاعات ظرفیت و تعداد محصولات را ثبت میکند.
انبار، میزان مصرف مواد و موجودی کالا را نگهداری میکند.
واحد منابع انسانی، اطلاعات دستمزد را ارائه میدهد.
حسابداری صنعتی نیز هزینههای مستقیم و غیرمستقیم را طبقهبندی میکند.
یک معماری مناسب میتواند چنین باشد:
دادههای تولید و ظرفیت ← اطلاعات مواد و دستمزد ← استخراج و تحلیل هوش مصنوعی ← موتور قواعد بهای تمامشده ← محاسبه سربار جذبشده و جذبنشده ← کنترل داخلی ← تأیید حسابدار صنعتی ← ثبت حسابداری ← گزارش مدیریتی و ردپای حسابرسی
در این معماری، هوش مصنوعی برای کشف الگوها و شناسایی موارد غیرعادی استفاده میشود.
اما محاسبه رسمی نرخ جذب، ثبت هزینه ظرفیت بلااستفاده و صدور اسناد مالی باید توسط موتور محاسباتی قابل آزمون و تحت کنترل انسانی انجام شود.
۲۳. هشت کنترل داخلی برای جلوگیری از خطای بهای تمامشده
کنترل اول: تصویب ظرفیت معمول
ظرفیت معمول هر خط تولید باید براساس اطلاعات قابل رسیدگی تعیین و تأیید شود.
کنترل دوم: تفکیک سربار ثابت و متغیر
حسابهای سربار باید بر اساس ماهیت واقعی هزینه طبقهبندی شوند.
کنترل سوم: کنترل تعداد تولید واقعی
تعداد تولید ثبتشده در سیستم حسابداری صنعتی باید با گزارش تولید و رسیدهای انبار تطبیق داده شود.
کنترل چهارم: بررسی نرخ جذب سربار
نرخ جذب ثابت باید با ظرفیت معمول و مبانی مصوب مقایسه شود.
کنترل پنجم: ثبت جداگانه ظرفیت بلااستفاده
سربار ثابت جذبنشده باید در حساب مناسب هزینه دوره ثبت شود.
کنترل ششم: تطبیق حسابهای کنترل سربار
مجموع سربار واقعی باید با سربار جذبشده و جذبنشده قابل تطبیق باشد.
کنترل هفتم: بررسی اثر بر موجودی و بهای فروش
موجودی پایان دوره و بهای تمامشده کالای فروشرفته باید با نرخ صحیح هر واحد محاسبه شوند.
کنترل هشتم: کنترل تغییرات قواعد ERP
تغییر ظرفیت معمول، نرخ جذب یا مبنای تخصیص باید مستند، دارای تأیید و قابل ردیابی باشد.
۲۴. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند تحلیل ظرفیت و سربار جذبنشده
با توجه به هویت فناوریمحور حسابداران برتر، طراحی یک ماژول تخصصی برای تحلیل ظرفیت تولید و کنترل بهای تمامشده میتواند یک فرصت توسعه محصول باشد.
این ماژول صرفاً پیشنهاد توسعه است و بهمعنای وجود فعلی چنین قابلیتی در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی شامل موارد زیر است:
- ثبت ظرفیت معمول خطوط تولید
- دریافت اطلاعات تولید واقعی
- تفکیک سربار ثابت و متغیر
- محاسبه نرخ جذب سربار
- شناسایی هزینه ظرفیت بلااستفاده
- کنترل مغایرت سربار واقعی و جذبشده
- محاسبه بهای تمامشده هر محصول
- اتصال به اطلاعات انبار و فروش
- بررسی اثر انحراف ظرفیت بر سود
- تحلیل دلایل توقف تولید با هوش مصنوعی
- تهیه گزارشهای مدیریتی و حسابرسی
نمونه داشبورد پیشنهادی
در مثال حاضر، داشبورد میتواند اطلاعات زیر را نمایش دهد:
| شاخص | مقدار |
|---|---|
| ظرفیت معمول | ۱۰٬۰۰۰ واحد |
| تولید واقعی | ۶٬۰۰۰ واحد |
| نرخ استفاده از ظرفیت | ۶۰٪ |
| سربار ثابت واقعی | ۱٬۲۰۰ میلیون ریال |
| سربار ثابت جذبشده | ۷۲۰ میلیون ریال |
| سربار جذبنشده | ۴۸۰ میلیون ریال |
| بهای صحیح هر واحد | ۶۳۰٬۰۰۰ ریال |
| موجودی پایان دوره | ۱٬۵۱۲ میلیون ریال |
چنین داشبوردی میتواند ارتباط میان عملکرد تولید و نتیجه مالی را روشنتر کند.
اما استفاده از این اطلاعات باید همراه با بررسی شرایط واقعی کارخانه و تأیید متخصص حسابداری صنعتی باشد.
۲۵. برنامه اجرایی چهارهفتهای
هفته اول: جمعآوری اطلاعات
اطلاعات تولید، ظرفیت، توقف خطوط، مصرف مواد، دستمزد و سربار گردآوری شود.
هفته دوم: تعیین قواعد محاسبه
ظرفیت معمول هر خط، طبقهبندی سربار و مبنای تخصیص به محصولات بررسی و مستند شود.
هفته سوم: اجرای آزمایشی
محاسبات روی یک خط تولید یا یک گروه محصول اجرا و با اسناد حسابداری و گزارش انبار تطبیق داده شود.
هفته چهارم: کنترل و ارزیابی
اختلافات شناساییشده بررسی شوند.
شاخصهایی مانند نسبت استفاده از ظرفیت، مبلغ سربار جذبنشده، تعداد اصلاحات ثبت و اختلاف موجودی قبل و بعد از کنترل میتوانند برای سنجش کیفیت اجرای آزمایشی استفاده شوند.
پس از تأیید نتایج، امکان گسترش فرایند به سایر خطوط تولید بررسی شود.
۲۶. ملاحظات مالیاتی در شرکتهای ایرانی
شناسایی هزینه ظرفیت بلااستفاده در حسابداری بهمعنای پذیرش خودکار آن بهعنوان هزینه قابل قبول مالیاتی نیست.
آثار مالیاتی باید با توجه به ماهیت هزینه، مستندات، ارتباط با فعالیت شرکت و مقررات لازمالاجرای مالیاتهای مستقیم بررسی شود.
بهویژه، شرایط هزینههای قابل قبول و مدارک لازم باید مطابق مواد قانونی مرتبط و آخرین اصلاحات بررسی شوند.
از سوی دیگر، صرف اینکه یک هزینه در سیستم حسابداری صنعتی به موجودی کالا تخصیص داده نشده است، نباید مبنای نتیجهگیری قطعی درباره رد یا پذیرش مالیاتی آن باشد.
این موضوع به بررسی جداگانه مالیاتی نیاز دارد و مثال آموزشی مقاله حکم مالیاتی خاصی برای همه شرکتها ایجاد نمیکند.
۲۷. جمعبندی تخصصی
محاسبه بهای تمامشده محصولات تنها به جمعکردن هزینههای مواد، دستمزد و سربار محدود نمیشود.
در شرایط کاهش تولید، باید بررسی شود چه بخشی از سربار ثابت واقعاً قابل انتساب به محصولات است و چه بخشی ناشی از ظرفیت بلااستفاده کارخانه است.
در سناریوی مقاله:
- ظرفیت معمول کارخانه ۱۰ هزار واحد بود.
- تولید واقعی به ۶ هزار واحد کاهش یافت.
- مجموع مخارج تولید ۴٬۲۶۰ میلیون ریال بود.
- سربار ثابت واقعی ۱٬۲۰۰ میلیون ریال بود.
- سربار ثابت جذبشده ۷۲۰ میلیون ریال محاسبه شد.
- مبلغ ۴۸۰ میلیون ریال بهعنوان هزینه ظرفیت بلااستفاده شناسایی شد.
در نتیجه، بهای تمامشده ۶ هزار محصول تولیدشده، ۳٬۷۸۰ میلیون ریال بود.
بهای هر واحد به ۶۳۰ هزار ریال رسید.
پس از فروش ۳٬۶۰۰ واحد، موجودی پایان دوره برابر ۱٬۵۱۲ میلیون ریال و هزینه مربوط به ظرفیت بلااستفاده ۴۸۰ میلیون ریال باقی ماند.
اگر تمام سربار ثابت به محصولات تخصیص داده میشد، موجودی پایان دوره و سود محاسبهشده در این مثال هر دو ۱۹۲ میلیون ریال بیش از واقع گزارش میشدند.
بنابراین، اصل مهم برای مدیران مالی و حسابداران صنعتی این است:
تمام هزینههای واقعی کارخانه الزاماً بخشی از بهای تمامشده موجودی کالا نیستند.
هزینه ظرفیت بلااستفاده باید از مخارج قابل تخصیص به محصولات تفکیک شود تا ارزش موجودی و عملکرد مالی شرکت بهدرستی گزارش شود.
استفاده از ERP، تحلیل دادههای تولید و هوش مصنوعی تحت نظارت متخصص میتواند فرایند شناسایی انحرافات و کنترل سربار را دقیقتر و قابل رسیدگیتر کند.
برای شرکتهای تولیدی، این رویکرد علاوه بر بهبود گزارشگری مالی، اطلاعات ارزشمندی درباره بهرهبرداری از ظرفیت، کارایی تولید و تصمیمهای برنامهریزی فراهم میکند.