


مقدمه: هزینه پروژه با بهای دارایی برابر نیست
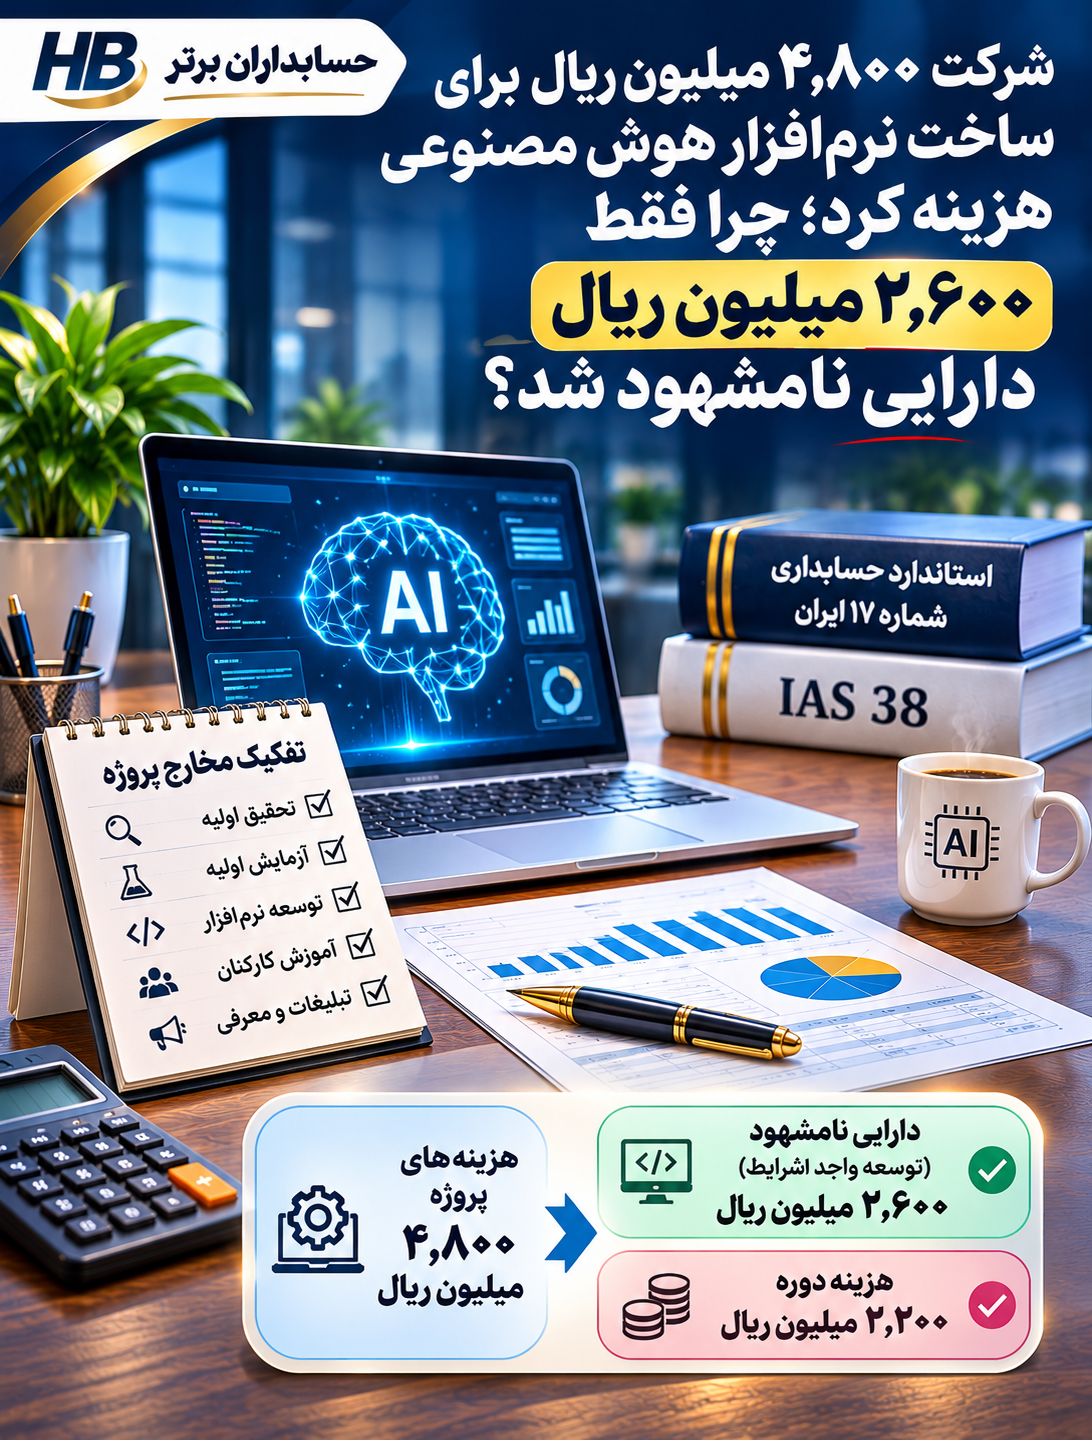
شرکتی برای توسعه یک سامانه هوشمند تحلیل اسناد مالی و شناسایی مغایرتهای حسابداری در مجموع ۴٬۸۰۰ میلیون ریال پرداخت کرده است. مدیر پروژه تمام مخارج را «سرمایهگذاری نرمافزاری» میداند؛ اما بررسی مرحله انجام فعالیتها، ماهیت هزینهها و زمان احراز معیارهای شناخت نشان میدهد تنها ۲٬۶۰۰ میلیون ریال واجد شرایط ثبت بهعنوان دارایی نامشهود است. ۲٬۲۰۰ میلیون ریال باقیمانده، شامل تحقیق، فعالیتهای پیش از احراز شرایط شناخت، آموزش و تبلیغات، هزینه دورههای مربوط است.
اختلاف صرفاً بر سر نام حساب نیست: سرمایهایکردن نادرست میتواند دارایی و سود را بیش از واقع نمایش دهد، در حالی که هزینهکردن تمام مخارج توسعه واجد شرایط نیز ممکن است دارایی و سود را کمتر از واقع نشان دهد. مسئله اصلی این مقاله آن است که چه زمانی مخارج ساخت نرمافزار مبتنی بر AI دارایی میشود و حسابدار چگونه باید آن را مستند، اندازهگیری و کنترل کند؟
تمام مبلغها، زمانها و مفروضات عددی سناریو فرضی و آموزشی هستند و به محصول موجود «حسابداران برتر» اشاره نمیکنند.
۱. تفاوت مخارج پروژه و بهای تمامشده دارایی
یک پروژه نرمافزاری ممکن است به تحقیق بازار، آزمایش الگوریتم، ساخت نمونه اولیه، توسعه کد، آزمون فنی، آموزش کارکنان، تبلیغات و نگهداری پس از راهاندازی نیاز داشته باشد. ضرورت تجاری این فعالیتها به معنای قابلیت ثبت همگی بهعنوان دارایی نیست. بهای تمامشده یک دارایی نامشهود، فقط مخارجی را دربرمیگیرد که از نظر استاندارد قابل انتساب و واجد شرایط شناخت باشند. برای مثال، آموزش کاربران حتی اگر شرط موفقیت عرضه محصول باشد، به خودی خود کد یا حق نرمافزاری تحت کنترل شرکت ایجاد نمیکند.
۲. استاندارد حسابداری شماره ۱۷ ایران
استاندارد حسابداری شماره ۱۷ «داراییهای نامشهود»، در بخش داراییهای ایجادشده در داخل واحد تجاری، مرحله تحقیق را از مرحله توسعه جدا میکند. طبق بند ۴۱، مخارج تحقیق هنگام وقوع هزینه میشوند؛ طبق بند ۴۴، مخارج توسعه تنها پس از اثبات تمام شرایط مشخصشده میتوانند دارایی شناخته شوند. بند ۵۱ نیز تعیین بهای تمامشده دارایی ایجادشده داخلی را از تاریخ نخستین احراز معیارهاشروع میکند و بند ۵۷ از افزودن مجدد مخارجی که قبلاً بهدرستی هزینه شدهاند جلوگیری میکند. نسخه منتشرشده در منابع ثانویه باید برای گزارشگری رسمی با متن معتبر سازمان حسابرسی تطبیق داده شود.
۳. شش شرط شناخت هزینه توسعه
برای سرمایهایکردن مخارج توسعه، شرکت باید همزمان این شش موضوع را با شواهد روشن اثبات کند:
- امکانپذیری فنی تکمیل دارایی برای استفاده یا فروش؛
- قصد تکمیل و استفاده یا فروش محصول؛
- توانایی استفاده یا فروش دارایی؛
- وجود منافع اقتصادی آتی با شواهدی مانند تقاضای بازار یا صرفهجویی داخلی؛
- دسترسی به منابع کافی فنی، مالی و انسانی؛
- اندازهگیری اتکاپذیر مخارج قابل انتساب به توسعه.
صرفاً نامگذاری فعالیت به «توسعه»، تصویب بودجه یا اطمینان شفاهی مدیر پروژه کافی نیست. اگر یکی از معیارها هنوز احراز نشده باشد، مخارج مربوط در دوره وقوع با رعایت سایر الزامات، هزینه خواهد بود.
۴. ارتباط با IAS 38
استاندارد بینالمللی IAS 38 نیز هزینه تحقیق را از توسعه واجد شرایط تفکیک میکند. بهای دارایی ایجادشده داخلی به مخارج قابل انتساب پس از احراز شرایط محدود میشود؛ مخارج قبلی صرف موفقیت بعدی پروژه دوباره به دارایی برنمیگردد. این مبانی برای شرکت ایرانی راهنمای مقایسه مفیدی هستند، اما برای صورتهای مالی تهیهشده طبق استانداردهای ایران، متن الزامات داخلی مبنای تصمیم نهایی است.
۵. مسئله تخصصی سال ۲۰۲۶: سرمایهگذاری در نرمافزار AI
در گزارش KPMG مورخ ۱۰ سپتامبر ۲۰۲۶، مسائل ویژهای درباره تشخیص دارایی تحت کنترل، انتساب مخارج و عمر مفید نرمافزارهای مبتنی بر هوش مصنوعی طرح شده است. مثلاً یک شرکت ممکن است کد اختصاصی خود را کنترل کند اما مالک مدل پایه عرضهشده توسط ارائهدهنده سرویس ابری نباشد. مصرف API، تهیه داده، ساخت پایگاه بازیابی دانش و توسعه رابط کاربری نیز ماهیت یکسانی ندارند. حق استفاده، واحد حساب و شواهد کنترل باید قبل از سرمایهایکردن بررسی شوند. این گزارش تحلیل حرفهای است، نه استاندارد جدید لازمالاجرا.
۶. سناریوی عددی ساخت سامانه هوشمند
فرض کنید شرکت «فناوران مالی نوین» نرمافزاری برای تحلیل اسناد حسابداری و شناسایی مغایرت طراحی میکند. شرکت کد اختصاصی و حقوق لازم برای استفاده از آن را کنترل میکند. تمام مبالغ از بانک پرداخت شدهاند؛ مالیات بر ارزش افزوده، مشوق مالیاتی، مخارج تأمین مالی و کاهش ارزش در مثال وجود ندارد. محصول در اول مهر ۱۴۰۵ آماده استفاده شده و عمر مفید آن چهار سال با ارزش باقیمانده صفر و استهلاک خط مستقیم فرض میشود.
| گروه مخارج | مبلغ (میلیون ریال) | نوع برخورد |
|---|---|---|
| تحقیق و ارزیابی فناوری | ۹۰۰ | هزینه |
| آزمایش نمونه اولیه پیش از احراز معیارها | ۵۰۰ | هزینه |
| توسعه واجد شرایط | ۲٬۶۰۰ | دارایی نامشهود |
| آموزش کارکنان | ۴۵۰ | هزینه |
| تبلیغات و معرفی محصول | ۳۵۰ | هزینه |
| جمع | ۴٬۸۰۰ | ۲٬۶۰۰ دارایی + ۲٬۲۰۰ هزینه |
۷. مرحله نخست؛ ۹۰۰ میلیون ریال تحقیق
در فروردین و اردیبهشت، تیم پروژه نیاز کاربران، فناوریهای موجود، الگوریتمهای احتمالی و امکان استفاده از آنها را بررسی میکند. محصول نهایی هنوز از نظر فنی و اقتصادی احراز نشده است؛ پس ۹۰۰ میلیون ریال به هزینه تحقیق منظور میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تحقیق و پژوهش | ۹۰۰ | — |
| بانک | — | ۹۰۰ |
۸. نمونه اولیه پیش از احراز معیارها؛ ۵۰۰ میلیون ریال
در خرداد، نمونه اولیه برای آزمون دقت و سرعت ساخته میشود، اما تا پایان این مرحله شرکت هنوز همه معیارهای استاندارد ۱۷ را مستند نکرده است؛ مثلاً منابع مالی نهایی یا امکان بهرهبرداری اقتصادی به اثبات نرسیده است. بنابراین، مخارج این مرحله حتی اگر در ادبیات مهندسی «توسعه» نامیده شوند، در حسابداری دارایی محسوب نمیشوند.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه آزمایش و توسعه فاقد شرایط شناخت | ۵۰۰ | — |
| بانک | — | ۵۰۰ |
۹. تاریخ کلیدی؛ اول تیر ۱۴۰۵
فرض کنید در اول تیر کمیته فنی و مالی، امکان تکمیل، قصد استفاده، قابلیت عرضه، منافع آتی، بودجه و نظام هزینهیابی پروژه را با مستندات تأیید میکند. از این تاریخ، در مفروضات مثال، تمام شروط شناخت دارایی نامشهود احراز شدهاند. صورتجلسه تاریخدار، آزمون فنی، برنامه مصوب و شواهد اندازهگیری هزینه باید نگهداری شوند. تاریخ شروع سرمایهایکردن نه الزاماً روز صدور اولین فاکتور پروژه است، نه روز معرفی عمومی محصول.
۱۰. توسعه واجد شرایط؛ ۲٬۶۰۰ میلیون ریال
از اول تیر تا پایان شهریور، شرکت مخارج زیر را برای آمادهسازی نرمافزار متحمل میشود. فرض شده تمام این اقلام پس از احراز معیارها واقع شده، ضروری، قابل ردیابی و مستقیماً قابل انتساب هستند.
| نوع مخارج | مبلغ (میلیون ریال) |
|---|---|
| حقوق و مزایای مستقیم توسعهدهندگان | ۱٬۶۰۰ |
| پیمانکار تخصصی یکپارچهسازی | ۴۲۰ |
| آزمون و کنترل کیفیت ضروری پیش از استفاده | ۳۰۰ |
| منابع پردازشی و زیرساخت آزمایش قابل انتساب | ۱۸۰ |
| حق استفاده از ابزار تخصصی توسعه | ۱۰۰ |
| جمع | ۲٬۶۰۰ |
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی نامشهود در جریان توسعه | ۲٬۶۰۰ | — |
| بانک | — | ۲٬۶۰۰ |
در پرونده واقعی، وضعیت مالکیت یا کنترل ابزار و مجوزهای جداگانه باید جداگانه ارزیابی شود؛ صرف درج مخارج در پروژه توسعه، اثباتکننده قابلیت سرمایهایکردن نیست.
۱۱. آموزش کارکنان؛ ۴۵۰ میلیون ریال
برای آموزش تیم فروش، پشتیبانی و کاربران داخلی ۴۵۰ میلیون ریال پرداخت شده است. این مخارج اگرچه بهرهبرداری را تسهیل میکند، در مفروضات مثال بخشی از هزینه آمادهکردن خود دارایی برای استفاده موردنظر نیست و به هزینه دوره منظور میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه آموزش کارکنان | ۴۵۰ | — |
| بانک | — | ۴۵۰ |
۱۲. تبلیغات؛ ۳۵۰ میلیون ریال
هزینه کمپین معرفی نرمافزار به مشتریان، ماهیت بازاریابی دارد و برخلاف آزمون ضروری توسعه، دارایی نرمافزاری را آماده استفاده نمیکند. مبلغ ۳۵۰ میلیون ریال در هزینه تبلیغات و بازاریابی شناسایی میشود، نه بهای تمامشده دارایی.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تبلیغات و بازاریابی | ۳۵۰ | — |
| بانک | — | ۳۵۰ |
۱۳. کنترل نهایی مخارج؛ ۲٬۶۰۰ دارایی و ۲٬۲۰۰ هزینه
| ماهیت | دارایی (میلیون ریال) | هزینه (میلیون ریال) |
|---|---|---|
| تحقیق | — | ۹۰۰ |
| نمونه اولیه پیش از احراز شرایط | — | ۵۰۰ |
| توسعه واجد شرایط | ۲٬۶۰۰ | — |
| آموزش | — | ۴۵۰ |
| تبلیغات | — | ۳۵۰ |
| جمع | ۲٬۶۰۰ | ۲٬۲۰۰ |
کنترل ریاضی: ۲٬۶۰۰ + ۲٬۲۰۰ = ۴٬۸۰۰ میلیون ریال. مبلغی از جریان هزینههای پروژه حذف نشده است؛ فقط طبقهبندی مالی آن تفاوت دارد.
۱۴. چرا تحقیق گذشته بعداً سرمایهای نمیشود؟
موفقیت بعدی نرمافزار به معنای واجد شرایط شدن مخارج گذشته نیست. مجموع تحقیق و نمونه اولیه پیش از احراز شروط ۱٬۴۰۰ میلیون ریالاست. طبق الزامات مربوط به تاریخ شناخت و عدم بازگرداندن هزینههای قبلی، نمیتوان این رقم را صرفاً پس از راهاندازی موفق به دارایی منتقل کرد. اشتباه قبلی در طبقهبندی ــ اگر واقعاً اشتباه باشد ــ بحث دیگری است و با تبدیل سلیقهای هزینه صحیح گذشته تفاوت دارد.
۱۵. انتقال از توسعه در جریان به نرمافزار آماده استفاده
در پایان شهریور تمام آزمونهای ضروری تکمیل شده و محصول از اول مهر برای استفاده در وضعیت موردنظر مدیریت قرار دارد. در این تاریخ باید حساب دارایی در جریان توسعه به دارایی نامشهود آماده بهرهبرداری منتقل شود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی نامشهود ـ نرمافزار اختصاصی | ۲٬۶۰۰ | — |
| دارایی نامشهود در جریان توسعه | — | ۲٬۶۰۰ |
این ثبت، تغییر طبقه دارایی است و نباید دوباره در کنار ثبت هزینه اولیه، پرداخت نقدی دیگری ایجاد کند.
۱۶. آغاز استهلاک نرمافزار
استهلاک دارایی نامشهود با عمر مفید معین از تاریخ آمادهبودن برای استفاده شروع میشود؛ نه الزاماً نخستین فروش یا نخستین استفاده واقعی. با بهای ۲٬۶۰۰ میلیون ریال، عمر چهار سال و ارزش باقیمانده صفر، استهلاک سالانه برابر ۶۵۰ و استهلاک ماهانه ۶۵۰ ÷ ۱۲ = ۵۴٫۱۶۶۶… میلیون ریال است. رقم ۵۴٫۱۷ به دو رقم اعشار گرد شده است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک نرمافزار | ۵۴٫۱۷ | — |
| استهلاک انباشته نرمافزار | — | ۵۴٫۱۷ |
در صورت استفاده نرمافزار در تولید دارایی دیگری، محل انعکاس هزینه استهلاک باید با استاندارد مربوط بررسی شود.
۱۷. مبلغ دفتری پایان مهر
بهای تمامشده اولیه ۲٬۶۰۰ میلیون ریال و استهلاک ماه اول ۵۴٫۱۷ میلیون ریال است. بنابراین مبلغ دفتری پایان مهر، با گردکردن مبلغ استهلاک، ۲٬۵۴۵٫۸۳ میلیون ریال میشود. این رقم بهای تمامشده پس از کسر استهلاک انباشته است و لزوماً معادل ارزش فروش نرمافزار نیست.
۱۸. کنترل حسابداری کل پروژه پس از استهلاک
| محل انعکاس | مبلغ (میلیون ریال) |
|---|---|
| هزینههای تحقیق، نمونه اولیه، آموزش و تبلیغات | ۲٬۲۰۰ |
| هزینه استهلاک مهر | ۵۴٫۱۷ |
| مبلغ دفتری نرمافزار در پایان مهر | ۲٬۵۴۵٫۸۳ |
| جمع | ۴٬۸۰۰ |
این معادله برای سناریوی فرضی که همه اقلام هزینه مرتبط در دوره مورد بررسی شناسایی شدهاند برقرار است: ۲٬۲۰۰ + ۵۴٫۱۷ + ۲٬۵۴۵٫۸۳ = ۴٬۸۰۰. تطبیق، شرط کافی صحت طبقهبندی نیست؛ اسناد و معیارهای استانداردی نیز باید کنترل شوند.
۱۹. اگر تمام ۴٬۸۰۰ میلیون ریال به دارایی منظور شود
اگر حسابدار همه مخارج را سرمایهای کند، استهلاک ماهانه نادرست با عمر چهار سال ۱۰۰ میلیون ریال و مبلغ دفتری نادرست پایان مهر ۴٬۷۰۰ میلیون ریال خواهد بود. مبلغ صحیح دارایی ۲٬۵۴۵٫۸۳ است؛ بنابراین بیشنمایی دارایی = ۲٬۱۵۴٫۱۷ میلیون ریال. هزینه صحیح دوره در مفروضات ۲٬۲۵۴٫۱۷ است، اما در رویه نادرست فقط ۱۰۰ میلیون ریال استهلاک شناسایی میشود. در نتیجه سود پیش از مالیات نیز، با ثبات سایر عوامل، ۲٬۱۵۴٫۱۷ میلیون ریال بیش از واقع گزارش میشود.
۲۰. اگر تمام مخارج به هزینه منظور شوند
اشتباه مقابل نیز ممکن است: شناسایی همه ۴٬۸۰۰ میلیون ریال بهعنوان هزینه با وجود احراز معیارهای توسعه. در تاریخ آمادهشدن، دارایی ۲٬۶۰۰ میلیون ریالی ثبت نخواهد شد؛ در پایان مهر، دارایی به مبلغ ۲٬۵۴۵٫۸۳ میلیون ریال کمتر از واقع منعکس میشود. هدف حسابداری نه افزایش دارایی به هر قیمت و نه هزینهکردن حداکثری است؛ بلکه شناخت در زمان و مبلغ صحیح است.
۲۱. آیا هر محصول AI یک دارایی نامشهود است؟
پاسخ منفی است. چهار وضعیت را باید از یکدیگر جدا کرد: الف) کد اختصاصی با حقوق قابل کنترل و معیارهای شناخت احرازشده؛ ب)اشتراک نرمافزار ابری طرف ثالث که ممکن است ماهیت دریافت خدمت داشته باشد؛ ج) استفاده از API مدل خارجی که ممکن است خدمت مصرفی یا مخارج مستقیم یک پروژه توسعه واجد شرایط باشد؛ و د) خرید مجوز مستقل که نیازمند تحلیل حقوق قراردادی است. نام «هوش مصنوعی» بهتنهایی نه دارایی ایجاد میکند و نه مخارج را فوراً هزینه میسازد.
۲۲. برآورد عمر مفید AI و خطر منسوخشدن
سرعت تغییر مدلها، معماری نرمافزار، هزینه پردازش، الزامات امنیت و تقاضای بازار ممکن است عمر مفید اقتصادی محصول را کوتاه کند. در این مثال، چهار سال یک فرض آموزشی است نه عمر مفید الزامی نرمافزارهای AI. دوره و روش استهلاک دارایی با عمر مفید معین باید دورهای بازنگری شود. تغییر برآورد عمر مفید با برگشتدادن استهلاک تاریخی متفاوت است و در صورت احراز شرایط مربوط، آثار آتی خواهد داشت.
۲۳. شکست پروژه و کاهش ارزش دارایی
سرمایهایکردن هزینه توسعه ضمانت بازیافت آن نیست. اگر پروژه متوقف شود، مشتریان مورد انتظار از بین بروند یا فناوری بهطور اساسی منسوخ شود، باید نشانههای کاهش ارزش و الزامات استاندارد شماره ۳۲ ایران ارزیابی شوند. ممکن است زیان کاهش ارزش یا حذف دارایی ضرورت یابد. حفظ دارایی صرفاً با این استدلال که برای آن پول پرداخت شده، قابل دفاع نیست.
۲۴. توسعه جدید در برابر نگهداری نرمافزار
رفع اشکال، پشتیبانی کاربران، نظارت عملیاتی و تمدید خدمات جاری عموماً ماهیت نگهداری و هزینه دوره دارند. پروژه ارتقای مهمی که قابلیت جدید ایجاد کند، ممکن است با احراز معیارهای شناخت به مخارج سرمایهای تبدیل شود. در توسعه چابک، هر اسپرینت میتواند شامل هر دو نوع فعالیت باشد؛ بنابراین ثبت ساعات و شرح کار در سطح فعالیت یا وظیفه، بهتر از تخصیص یک نرخ کلی به کل تیم توسعه است.
۲۵. نقش ERP در ثبت مخارج توسعه
حقوق توسعهدهندگان در منابع انسانی، ساعات کار در ابزار پروژه، هزینه پیمانکار در خرید، استفاده از خدمات ابری در فناوری اطلاعات و ثبتها در دفتر کل قرار دارند. ERP باید بتواند این زنجیره را با شناسه پروژه و تاریخ فعالیت مرتبط کند. مستندات Microsoft Dynamics 365 Finance و Project Operations، شیوههای متفاوت حسابداری پروژههای Investment و Cost و انتقال مخارج واجد شرایط را معرفی میکنند؛ اما پیکربندی پروژه سرمایهای مجوز استانداردی برای ثبت خودکار همه مخارج نیست. در نسخههای مختلف امکانات و پیشنیازها میتواند تفاوت داشته باشد.
۲۶. دادههای لازم برای هر پروژه نرمافزاری
| داده | نقش کنترلی |
|---|---|
| شناسه و شرح پروژه | تفکیک واحد حساب |
| مرحله تحقیق یا توسعه | تعیین ماهیت فعالیت |
| تاریخ مستند احراز معیارها | آغاز سرمایهایکردن |
| مصوبات فنی و مالی | اثبات شش معیار شناخت |
| هزینه و ساعات کار به تفکیک فعالیت | اندازهگیری اتکاپذیر |
| قرارداد و حقوق نرمافزاری | بررسی کنترل دارایی |
| هزینه پیمانکار، ابزار و منابع ابری | بررسی ارتباط مستقیم |
| تاریخ آمادهشدن | آغاز استهلاک |
| عمر مفید و روش استهلاک | اندازهگیری بعدی |
| ارزیابی کاهش ارزش و تأییدکننده | کنترل دورهای و مسئولیت |
در سناریو، تاریخ اول تیر برای تمایز ۵۰۰ میلیون ریال مخارج پیش از احراز شروط از ۲٬۶۰۰ میلیون ریال توسعه واجد شرایط اهمیت تعیینکننده دارد.
۲۷. کاربرد AI در کنترل سرمایهایکردن
هوش مصنوعی میتواند شرح تسکها را برای طبقهبندی اولیه تحلیل کند، تاریخ فعالیتها را با تاریخ مصوب معیارهای شناخت مقایسه کند، هزینههای تبلیغات و آموزش ثبتشده در حساب توسعه را علامت بزند، مغایرت ساعات کار و حقوق را گزارش دهد و صورتحسابهای ابری را به دوره و مرحله پروژه متصل کند. اما تشخیص نهایی وجود دارایی و احراز معیارها نیازمند مدارک فنی، حقوقی و قضاوت حسابدار است. مدل زبانی، جایگزین موتور قواعد قابل آزمون یا تصویب مسئول مجاز نیست.
۲۸. معماری پیشنهادی کنترل هوشمند
اسناد پروژه و قراردادها ← ثبت فعالیت و ساعات کار ← استخراج داده با AI ← تعیین مرحله پروژه ← بررسی و تأیید شش معیار ← موتور قواعد حسابداری ← تفکیک هزینه و دارایی ← تأیید حسابدار ← ثبت دفتر کل ← استهلاک و پایش کاهش ارزش ← ردپای حسابرسی.
تیم فنی امکانپذیری و آمادهبودن محصول را تأیید میکند؛ مدیریت منابع و قصد تکمیل را مستند میسازد؛ حقوقی محدوده کنترل نرمافزار را بررسی میکند؛ و حسابدار مسئول اندازهگیری و ثبت نهایی است.
۲۹. هشت کنترل داخلی لازم
- تصویب رسمی هدف، محدوده و مالک پروژه؛
- تفکیک ساختاری مرحله تحقیق از توسعه؛
- نگهداری مدارک هر شش معیار شناخت؛
- ثبت و قفلکردن تاریخ معتبر شروع سرمایهایکردن؛
- کنترل ارتباط مستقیم ساعات، فاکتورها و زیرساخت با توسعه واجد شرایط؛
- حذف مخارج تحقیق، آموزش، تبلیغات و نگهداری جاری از بهای دارایی؛
- تأیید مستقل تاریخ آمادهشدن و شروع استهلاک؛
- بازبینی عمر مفید، کاهش ارزش و تغییرات برآورد.
۳۰. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول ـ نه قابلیت تأییدشده موجود: ماژولی برای مدیریت حسابداری تحقیق و توسعه نرمافزار میتواند دارای ثبت پروژهها، بایگانی مدارک شش معیار، ردیابی ساعات و هزینهها، تشخیص اولیه نوع مخارج با AI، محاسبه دارایی در جریان توسعه، انتقال در زمان آمادهشدن، برنامه استهلاک، هشدار کاهش ارزش و گزارش قابل رسیدگی باشد. در نمونه داشبورد، کل مخارج ۴٬۸۰۰، توسعه سرمایهایشده ۲٬۶۰۰، هزینههای غیرسرمایهای ۲٬۲۰۰، تاریخ احراز شروط ۱ تیر و مبلغ دفتری پایان مهر ۲٬۵۴۵٫۸۳ میلیون ریال نمایش داده میشود. انتساب هر قابلیت به محصول موجود شرکت بدون تأیید رسمی مجاز نیست.
۳۱. آثار مالیاتی توسعه نرمافزار در ایران
سرمایهایشدن مخارج طبق استاندارد ۱۷ لزوماً به معنای پذیرش همان مبلغ بهعنوان مبنای مالیاتی دارایی یا برخورداری از مشوق تحقیق و توسعه نیست. واحد مالی باید هزینه قابل قبول مالیاتی، مبنای استهلاک مالیاتی، تفاوتهای احتمالی حسابداری و مالیاتی و شرایط قانونی مشوقها را مستقلاً بررسی کند. صرف عنوان AI یا تحقیق و توسعه، اعتبار یا معافیت مالیاتی خودکار ایجاد نمیکند. آثار مالیاتی از ارقام این سناریوی آموزشی کنار گذاشته شدهاند.
۳۲. برنامه اجرایی آزمایشی چهارهفتهای
هفته اول: فهرست پروژههای فعال، وضعیت تحقیق، توسعه و بهرهبرداری و اسناد مخارج تهیه شود. هفته دوم: مدارک شش معیار و تاریخ احراز برای هر پروژه با همکاری مالی، فنی و مدیریت بررسی شود. هفته سوم:نمونهای از حقوق، قراردادها و هزینههای ابری با قواعد تدوینشده تطبیق و محاسبه آزمایشی انجام شود. هفته چهارم: ثبتهای پیشنهادی بازبینی، مسئولیت تأیید مشخص و فرایند انتقال به دارایی، استهلاک و پایش کاهش ارزش مستند شود. اجرای آزمایشی باید روی دادههای تاریخی دارای نتیجه قابل رسیدگی ارزیابی شود.
۳۳. جمعبندی تخصصی
از مخارج ۴٬۸۰۰ میلیون ریالی پروژه، ۹۰۰ تحقیق، ۵۰۰ فعالیت قبل از احراز شروط، ۴۵۰ آموزش و ۳۵۰ تبلیغات بوده که جمعاً ۲٬۲۰۰ میلیون ریال هزینه هستند. فقط ۲٬۶۰۰ میلیون ریال مخارج توسعه واجد شرایط پس از تاریخ احراز معیارهای شناخت، در مفروضات مثال دارایی نامشهود است. با عمر مفید چهار سال و آمادهشدن نرمافزار در اول مهر، استهلاک ماه اول ۵۴٫۱۷ و مبلغ دفتری پایان مهر ۲٬۵۴۵٫۸۳ میلیون ریالمیشود. ثبت تمام پروژه بهعنوان دارایی، دارایی و سود را حدود ۲٬۱۵۴٫۱۷ میلیون ریال بیش از واقع نشان میدهد.
اصل نهایی: موفقیت یک نرمافزار AI، مجوز تبدیل همه هزینههای گذشته به دارایی نیست. هوش مصنوعی در استخراج و کنترل اطلاعات کمک میکند؛ حسابدار با شواهد و استاندارد مربوط، شناخت و اندازهگیری نهایی را تأیید میکند.