


مقدمه: شرکت پول پرداخت کرد، اما سود هم شناسایی شد
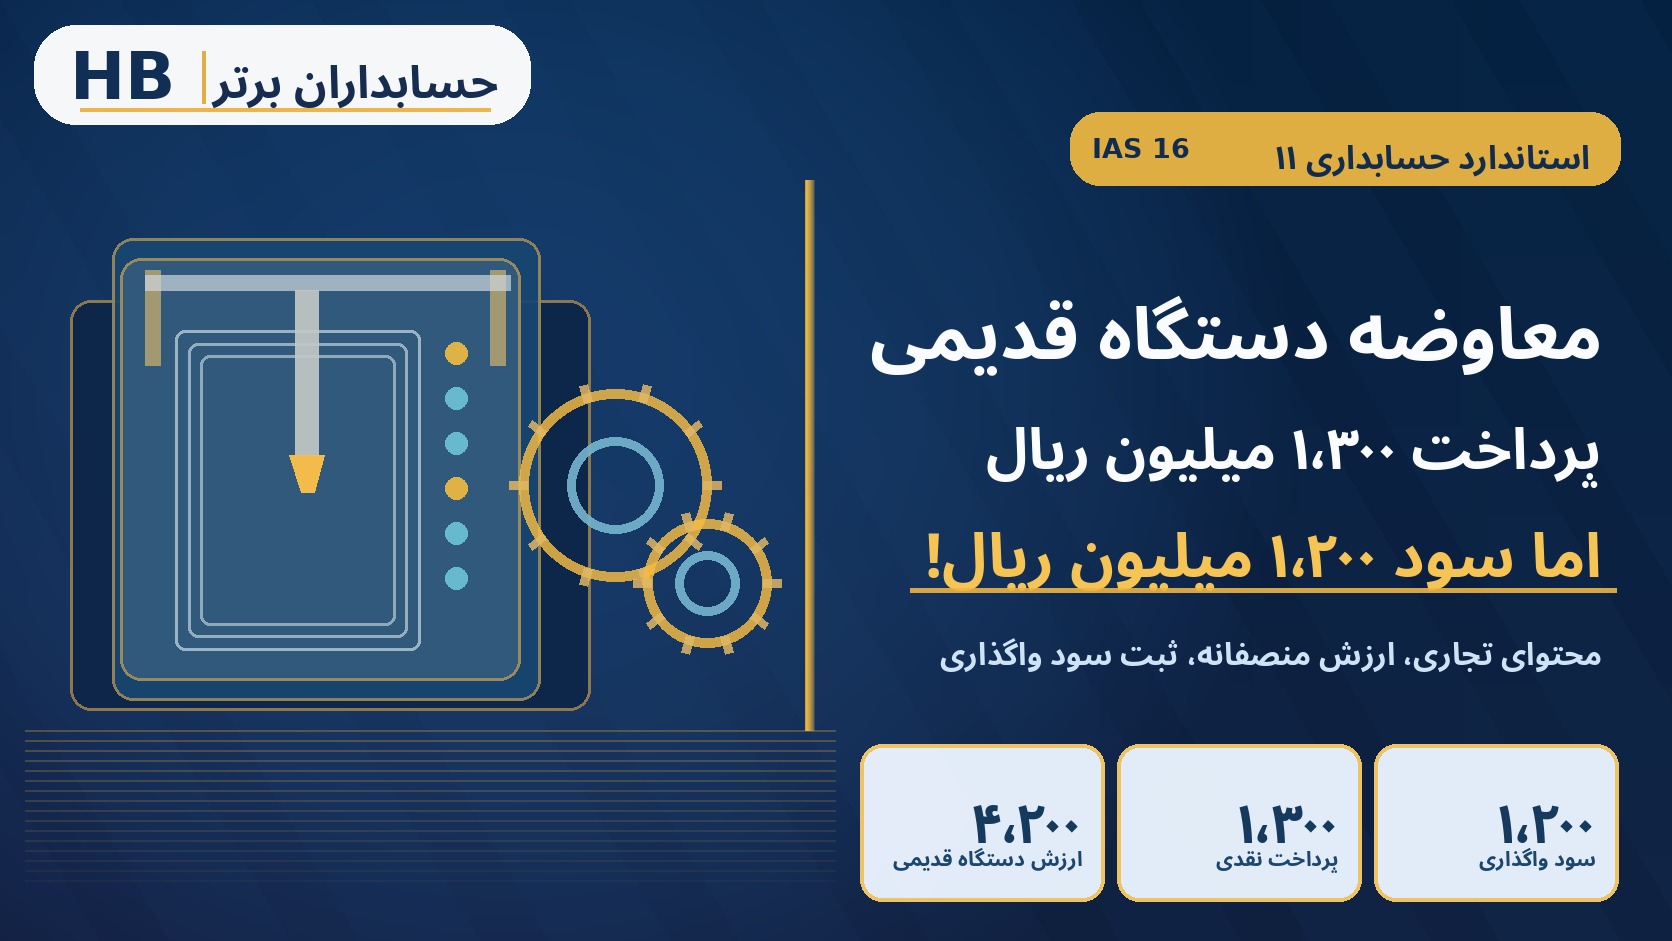
یک کارخانه دستگاه بستهبندی قدیمی خود را با ماشینآلاتی جدیدتر معاوضه میکند. دستگاه قدیمی ۸٬۰۰۰ میلیون ریال بهای تمامشده و ۵٬۰۰۰ میلیون ریال استهلاک انباشته دارد؛ یعنی مبلغ دفتری آن ۳٬۰۰۰ میلیون ریال است. ارزش منصفانه دستگاه قدیمی در تاریخ معامله ۴٬۲۰۰ میلیون ریال برآورد شده است. شرکت این دستگاه را واگذار میکند، ۱٬۳۰۰ میلیون ریال وجه نقد میپردازد و در مقابل، ماشین جدیدی با ارزش منصفانه ۵٬۵۰۰ میلیون ریال تحویل میگیرد.
مدیرعامل میپرسد: «چطور با وجود پرداخت پول، سود واگذاری هم ثبت کردهایم؟» پاسخ، تفاوت مبلغ دفتری دارایی واگذارشده با ارزش منصفانهآن است. با فرض وجود محتوای تجاری و اتکاپذیری ارزشگذاری، شرکت میتواند ۱٬۲۰۰ میلیون ریال سود واگذاری شناسایی کند؛ زیرا ارزش منصفانه مابهازای دارایی قدیمی بیش از مبلغ دفتری آن است. در ادامه، منطق استاندارد، ثبتهای دقیق، دو روش ثبت، حالت فاقد محتوای تجاری، مثال زیان، مخارج نصب، استهلاک، مالیات و کنترلهای نرمافزاری را بررسی میکنیم.
مرز اعتبار مثال: تمامی شرکتها، تاریخهای اجرایی، ماشینآلات و ارقام صرفاً آموزشیاند. فرض شده معامله واجد شرایط اندازهگیری به ارزش منصفانه، دو طرف مستقل و منتقلشدن کنترل داراییها در تاریخ معاوضه هستند. برای اجرای واقعی، متن معتبر و لازمالاجرای استاندارد و آثار مالیاتی باید جداگانه بررسی شوند. تمام مبالغ مالی این مقاله، مگر در مواردی که خلاف آن ذکر شده، «میلیون ریال» است.
۱. معاوضه دارایی ثابت چیست؟
معاوضه دارایی ثابت معاملهای است که در آن شرکت، یک یا چند دارایی غیرپولی را بهعنوان مابهازا واگذار میکند و دارایی دیگری میگیرد. گاهی وجه نقد نیز به معامله اضافه میشود. برای مثال، کارخانه ممکن است ماشین قدیمی، خودروی عملیاتی یا تجهیزات تخصصی را با نمونه جدید جایگزین کند. برخلاف خرید کاملاً نقدی، مبلغی که از بانک خارج میشود تصویر کامل ارزش معامله نیست؛ دارایی قدیمی واگذارشده نیز بخشی از مابهازای معامله محسوب میشود. بنابراین، حسابدار باید هم دارایی جدید را شناسایی و هم دارایی قدیمی را قطع شناخت کند؛ نگهداشتن دستگاه قدیمی در دفاتر پس از تحویل، یک خطای جدی در کنترل دارایی ثابت است.
۲. مبنای استاندارد حسابداری شماره ۱۱ ایران
بند ۲۳ استاندارد حسابداری شماره ۱۱ ایران، داراییهای ثابت مشهود، تحصیل دارایی در ازای دارایی غیرپولی یا ترکیب وجه نقد و دارایی غیرپولی را بررسی میکند. قاعده عمومی، اندازهگیری بهای دارایی دریافتشده به ارزش منصفانه است؛ مگر اینکه معاوضه فاقد محتوای تجاری باشد یا ارزش منصفانه هیچیک از دارایی دریافتی و واگذارشده بهشکل اتکاپذیر قابل اندازهگیری نباشد. بند ۲۴ معیارهای محتوای تجاری و بند ۲۵ ارزیابی اتکاپذیری ارزش منصفانه و انتخاب مبنای ارزشگذاری را توضیح میدهد. بندهای ۷۰ تا ۷۵ نیز در مورد حذف دارایی و نتیجه واگذاری مهماند. در ایران باید آخرین متن لازمالاجرای سازمان حسابرسی ملاک باشد؛ بازنشرهای عمومی بهتنهایی جایگزین نسخه رسمی نیستند.
۳. استاندارد بینالمللی IAS 16
در IAS 16، بندهای ۲۴ تا ۲۶ درباره معاوضه داراییهای ثابت مشهود و بندهای ۶۷ تا ۷۲ درباره قطع شناخت و سود یا زیان واگذاریاند. این استاندارد، وجود محتوای تجاری و قابلیت اندازهگیری معتبر ارزش منصفانه را برای اندازهگیری دارایی دریافتی برجسته میکند. لازم است دو پرسش مستقل پاسخ داده شود: «ماشینآلات جدید با چه بهایی وارد دفاتر میشوند؟» و «چه سود یا زیانی از کنارگذاشتن ماشینآلات قدیمی ایجاد میشود؟» پاسخها به یک معامله مربوطاند، اما محاسبه جداگانه آنها از اشتباه در طبقهبندی سود عملیاتی و مبلغ دارایی جلوگیری میکند. تطبیق عملی با استاندارد ایران همچنان ضروری است.
۴. محتوای تجاری معاوضه یعنی چه؟
محتوای تجاری یعنی معاوضه از نظر اقتصادی تفاوت معناداری در جریانهای نقدی آتی یا ارزش اقتصادی عملیات مرتبط ایجاد کند. برای مثال، دستگاه جدید ممکن است ظرفیت، زمانبندی تولید، هزینه انرژی یا ریسک خرابی را بهطور بااهمیت تغییر دهد. طبق بند ۲۴ استاندارد ۱۱، تفاوت در مبلغ، زمانبندی یا ریسک جریانهای نقدی، یا تغییر ارزش اقتصادی عملیات متأثر از معامله، باید نسبت به ارزش منصفانه داراییهای مبادلهشده بااهمیت باشد. صرف جدیدبودن مدل یا تفاوت برند، بهتنهایی کافی نیست. گزارش فنی باید بتواند شواهد کمی یا کیفی معتبری برای تفاوت اقتصادی ارائه دهد؛ در صورت نیاز، جریانهای نقدی پس از مالیات نیز تحلیل شوند.
۵. سناریوی عددی شرکت
شرکت فرضی «صنایع آریا» دستگاه قدیمی بستهبندی را به شرکت مستقلی میدهد و همراه آن وجه نقد میپردازد. در مقابل، دستگاه جدیدی تحویل میگیرد که جریانهای نقدی عملیاتی متفاوت و بااهمیتی دارد. فرض میکنیم دستگاه قدیمی تا تاریخ معامله بهطور صحیح مستهلک شده، ارزیابی ارزش منصفانه مستقل و قابل دفاع است، طرفین وابسته نیستند و انتقال کنترل و حقوق معامله انجام شده است. آثار ارزش افزوده، مالیات عملکرد و مخارج نصب از ثبت اصلی کنار گذاشته شدهاند تا محاسبه پایه روشن بماند.
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| بهای اولیه دستگاه قدیمی | ۸٬۰۰۰ |
| استهلاک انباشته قدیمی | ۵٬۰۰۰ |
| مبلغ دفتری خالص قدیمی | ۳٬۰۰۰ |
| ارزش منصفانه دستگاه قدیمی | ۴٬۲۰۰ |
| وجه نقد پرداختی | ۱٬۳۰۰ |
| ارزش منصفانه دستگاه جدید | ۵٬۵۰۰ |
۶. مرحله نخست: تعیین مبلغ دفتری دستگاه قدیمی
مبلغ دفتری از کسر استهلاک انباشته و هر کاهش ارزش مربوط از بهای اولیه به دست میآید. در این مثال کاهش ارزش دیگری فرض نشده است. بنابراین ۸٬۰۰۰ − ۵٬۰۰۰ = ۳٬۰۰۰ میلیون ریال. این رقم نشان میدهد چه مقدار از بهای دستگاه هنوز در دفاتر باقی است، نه اینکه الزاماً دستگاه امروز به همین قیمت قابل فروش باشد. ازاینرو، استهلاک تا تاریخ واقعی انتقال باید تکمیل شود؛ اگر تاریخ معاوضه اشتباه وارد نرمافزار شود، هم مانده دستگاه و هم سود واگذاری تحریف خواهد شد. اطلاعات بهای اولیه و استهلاک باید با کارت دارایی، دفتر کل و مدارک خرید اولیه تطبیق داده شوند.
۷. مرحله دوم: ارزش منصفانه دستگاه قدیمی
ارزش منصفانه دستگاه واگذارشده در مثال ۴٬۲۰۰ میلیون ریال است. فرض شده این مبلغ با معاملات قابل مقایسه یا ارزیابی کارشناسی مستقل و قابل اتکا تعیین شده است. مقایسه با مبلغ دفتری ۳٬۰۰۰، اختلاف ۱٬۲۰۰را نشان میدهد. بااینحال، اختلاف قیمت بازار و دفتر بهتنهایی مجوز ثبت سود نیست؛ ابتدا باید نوع معاوضه و شرایط استاندارد احراز شوند. برای یک دارایی بسیار تخصصی، شاید معاملات مشابه کافی وجود نداشته باشد. در آن صورت، کیفیت فرضیات و دامنه برآوردها از خود عدد مهمتر است و نباید صرفاً ارزشگذاری بالاتر را انتخاب کرد تا سود بیشتری گزارش شود.
۸. مرحله سوم: محاسبه بهای دستگاه جدید
در معاوضه اصلی، شرکت دو جزء مابهازا منتقل میکند: دستگاه قدیمی با ارزش منصفانه ۴٬۲۰۰ و وجه نقد ۱٬۳۰۰. بنابراین، بهای اولیه دستگاه جدید، پیش از هزینههای آمادهسازی، برابر ۴٬۲۰۰ + ۱٬۳۰۰ = ۵٬۵۰۰ میلیون ریال است. این مبلغ با ارزش منصفانه مستند دستگاه دریافتشده نیز تطبیق دارد. اگر برآورد معتبرتر به دستگاه دریافتی تعلق داشته باشد، یا بین برآورد دو طرف اختلاف وجود داشته باشد، بند ۲۵ استاندارد ۱۱ مبنای انتخاب را تعیین میکند. ثبت فقط مبلغ پرداختی نقدی ۱٬۳۰۰ بهعنوان بهای دستگاه جدید، ارزش واقعی معامله را پنهان میکند.
| جزء معامله | مبلغ (میلیون ریال) |
|---|---|
| ارزش منصفانه دستگاه واگذارشده | ۴٬۲۰۰ |
| وجه نقد پرداختی | ۱٬۳۰۰ |
| بهای اولیه دستگاه جدید | ۵٬۵۰۰ |
۹. مرحله چهارم: محاسبه سود واگذاری
سود واگذاری در شرایط مثال از تفاوت مابهازای واگذاری دستگاه قدیمی و مبلغ دفتری آن ایجاد میشود: ۴٬۲۰۰ − ۳٬۰۰۰ = ۱٬۲۰۰ میلیون ریال. بنابراین، ممکن است شرکت هم نقد پرداخت کرده باشد و هم سود شناسایی کند. وجه نقد برای خرید دارایی گرانتر پرداخت میشود؛ اما دارایی قدیمی در مقابل، ارزشی بیش از مانده ثبتشده در دفتر دارد. این سود، جریان نقدی مستقل ۱٬۲۰۰ میلیونی ایجاد نمیکند و نباید با وجه نقد دریافتشده اشتباه شود. از دید صورت سود و زیان، لازم است سود واگذاری در طبقه مناسب و جدا از درآمد فروش عادی محصولات گزارش شود.
۱۰. ثبت حسابداری معاوضه
ثبت تجمیعی زیر در دفاتر شرکت واگذارکننده صادر میشود. بدهکار و بستانکار هر دو ۱۰٬۵۰۰ میلیون ریال هستند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات جدید | ۵٬۵۰۰ | — |
| استهلاک انباشته دستگاه قدیمی | ۵٬۰۰۰ | — |
| ماشینآلات قدیمی | — | ۸٬۰۰۰ |
| بانک | — | ۱٬۳۰۰ |
| سود واگذاری دارایی ثابت | — | ۱٬۲۰۰ |
| جمع | ۱۰٬۵۰۰ | ۱۰٬۵۰۰ |
این سند چهار اتفاق را منعکس میکند: دریافت دستگاه جدید، حذف بهای ناخالص و استهلاک انباشته دستگاه قدیمی، پرداخت وجه نقد و شناسایی سود. اگر از روش جایگزین حساب واسط استفاده شود، نباید این سند نیز دوباره ثبت شود.
۱۱. چرا نمیتوان فقط اختلاف نقدی را ثبت کرد؟
پرداخت ۱٬۳۰۰ میلیون ریال تنها بخش پولی معاوضه است. اگر حسابدار صرفاً بانک را بستانکار و هزینه یا دارایی جدید را بدهکار کند، دستگاه قدیمی همچنان در دفاتر میماند و ممکن است استهلاک آن ادامه یابد؛ دستگاه جدید نیز با بهای ناقص ثبت میشود. چنین وضعی موجودی دفتر اموال، استهلاک آتی، سود واگذاری و گزارش داراییها را همزمان مخدوش میکند. کنترل اصلی باید بر سه شناسه متمرکز باشد: شناسه دارایی خارجشده، شناسه دارایی تحصیلشده و شناسه قرارداد معاوضه. صورتجلسه تحویل و گزارش کارشناس ارزشگذاری نیز باید به هر دو پرونده متصل باشد.
۱۲. ثبت دومرحلهای معاوضه با حساب واسط
در ERPهایی که ثبت یکپارچه معاوضه تعریف نشده است، میتوان از حساب واسط تسویه استفاده کرد. مرحله اول واگذاری دستگاه قدیمی با ارزش منصفانه و سود مربوط را ثبت میکند؛ مرحله دوم تحصیل دستگاه جدید و پرداخت مابهالتفاوت را نشان میدهد. مانده حساب واسط باید صفر شود.
| ثبت اول: واگذاری دستگاه قدیمی | بدهکار | بستانکار |
|---|---|---|
| حساب واسط تسویه معاوضه | ۴٬۲۰۰ | — |
| استهلاک انباشته دستگاه قدیمی | ۵٬۰۰۰ | — |
| ماشینآلات قدیمی | — | ۸٬۰۰۰ |
| سود واگذاری دارایی ثابت | — | ۱٬۲۰۰ |
| ثبت دوم: تحصیل دستگاه جدید | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات جدید | ۵٬۵۰۰ | — |
| حساب واسط تسویه معاوضه | — | ۴٬۲۰۰ |
| بانک | — | ۱٬۳۰۰ |
کنترل: بدهکار واسط ۴٬۲۰۰ و بستانکار واسط ۴٬۲۰۰ است؛ مانده آن صفر میشود. این روش جایگزین ثبت بخش ۱۰ است، نه مکمل آن.
۱۳. سود معاوضه درآمد فروش عملیاتی نیست
دستگاه قدیمی برای تولید و بستهبندی محصولات استفاده میشد و جزو موجودی کالایی شرکت نبود. بنابراین، سود واگذاری آن نباید به حساب فروش محصولات منتقل شود. مطابق الزامات قطع شناخت در استاندارد ۱۱ و IAS 16، نتیجه واگذاری دارایی ثابت از درآمد عادی فروش محصول تفکیک میشود. ثبت آن بهعنوان فروش عملیاتی میتواند رشد مصنوعی درآمد، حاشیه سود ناخالص و شاخصهای عملکرد ایجاد کند. حسابداران باید حساب سود یا زیان واگذاری دارایی ثابت را در کدینگ از فروش کالا، فروش خدمات و سایر درآمدهای مرتبط با فعالیت اصلی جدا نگه دارند و طبقهبندی نهایی را با استاندارد گزارشگری شرکت تطبیق دهند.
۱۴. معاوضه چه اثری بر جریان نقد دارد؟
جریان نقد قطعی در سناریوی اصلی خروج ۱٬۳۰۰ میلیون ریال است. بخش ۴٬۲۰۰ میلیون ریالی دستگاه واگذارشده، ماهیت غیرنقدی دارد. ازاینرو، شناسایی ۱٬۲۰۰ میلیون ریال سود به معنای دریافت ۱٬۲۰۰ میلیون ریال وجه نیست. صورت جریانهای نقدی باید بخش نقدی و افشای معاملات سرمایهگذاری غیرنقدی را طبق استاندارد مربوط منعکس کند. در گزارش مدیریتی بهتر است سه ستون مستقل نمایش داده شود: ارزش دارایی واگذارشده، وجه نقد پرداختی و سود یا زیان واگذاری. جمعزدن نادرست این سه مبلغ میتواند هم بودجه سرمایهای و هم تحلیل عملکرد را گمراه کند.
۱۵. مخارج حمل و نصب دستگاه جدید
فرض کنید پس از معاوضه، شرکت ۲۰۰ میلیون ریال برای حمل، نصب و آزمونهای ضروری آمادهسازی دستگاه جدید میپردازد. اگر این مخارج واقعاً مستقیماً قابل انتساب به رساندن ماشین به وضعیت قابل بهرهبرداری باشند، به بهای دستگاه جدید افزوده میشوند: ۵٬۵۰۰ + ۲۰۰ = ۵٬۷۰۰ میلیون ریال. ثبت تکمیلی، بدهکار «ماشینآلات جدید» ۲۰۰ و بستانکار «بانک» ۲۰۰ است. این مبلغ در مفروضات مثال، سود واگذاری دستگاه قدیمی ۱٬۲۰۰ را تغییر نمیدهد؛ زیرا هزینه آمادهسازی متعلق به دارایی جدید است. مخارج عمومی، آموزش غیرقابلانتساب یا هزینههای عملیاتی عادی نباید بدون بررسی به دارایی افزوده شوند.
۱۶. استهلاک دستگاه جدید
اگر دستگاه جدید پس از نصب با بهای ۵٬۷۰۰ میلیون ریال آماده استفاده شود و عمر مفید آن پنج سال، ارزش باقیمانده صفر و روش استهلاک خط مستقیم باشد، استهلاک سالانه ۵٬۷۰۰ ÷ ۵ = ۱٬۱۴۰ میلیون ریال خواهد بود. ثبت سال کامل شامل بدهکار «هزینه استهلاک» یا «سربار تولید» و بستانکار «استهلاک انباشته» به همین مبلغ است. برای کارخانه، استهلاک ماشین تولیدی ممکن است ابتدا وارد سربار و سپس بهای تمامشده محصولات شود. تعیین محل ارائه باید براساس ماهیت استفاده و استاندارد مربوط انجام شود. عمر مفید پنجساله صرفاً فرض آموزشی است، نه عمر استاندارد برای همه ماشینآلات.
۱۷. تاریخ شروع استهلاک چه زمانی است؟
استهلاک دارایی از زمانی شروع میشود که برای استفاده موردنظر مدیریت آماده باشد. بنابراین، تاریخ امضای قرارداد یا پرداخت وجه نقد الزاماً تاریخ آغاز استهلاک نیست. ممکن است دستگاه چند روز پس از تحویل نصب و آزمایش شود. اگر در یک مثال مستقل، دستگاه در اول مهر آماده استفاده شود، استهلاک ششماهه سال ۱۴۰۵ برابر ۱٬۱۴۰ × ۶ ÷ ۱۲ = ۵۷۰ میلیون ریال میشود. واحد فنی باید صورتجلسه تحویل، نصب و آمادهبهکاری را صادر کند و حسابداری بر پایه آن تاریخ استهلاک را فعال سازد. پس از حذف دستگاه قدیمی نیز استهلاک آن دیگر ادامه نمییابد.
۱۸. اگر معاوضه فاقد محتوای تجاری باشد
فرض کنید جابهجایی دو ماشین مشابه، تفاوت بااهمیتی در ریسک، مبلغ یا زمانبندی جریانهای نقدی آتی یا ارزش اقتصادی عملیات ایجاد نکند. در این وضعیت ممکن است معاوضه فاقد محتوای تجاری باشد. طبق بند ۲۳ استاندارد ۱۱، مبنای ارزش منصفانه معمول برای دارایی دریافتی اعمال نمیشود و مبلغ دفتری دارایی واگذارشده مبنای اندازهگیری قرار میگیرد؛ در معامله دارای وجه نقد، مابهازای پولی نیز باید بهدرستی لحاظ شود. در چنین سناریویی نمیتوان فقط به اختلاف ارزش منصفانه و مبلغ دفتری برای شناسایی سود اتکا کرد. تشخیص این موضوع نیازمند مستندات فنی و مالی معتبر است.
۱۹. مثال مستقل: معاوضه بدون محتوای تجاری
در سناریویی مستقل، شرکت دستگاهی با بهای اولیه ۸٬۰۰۰، استهلاک انباشته ۵٬۰۰۰ و مبلغ دفتری ۳٬۰۰۰ را با دستگاهی مشابه معاوضه میکند؛ هیچ وجه نقدی مبادله نمیشود و فرض میکنیم معامله فاقد محتوای تجاری است. حتی اگر ارزش منصفانه هر دو دستگاه ۴٬۲۰۰باشد، در شرایط فرضی این مثال بهای اولیه دستگاه دریافتی ۳٬۰۰۰ میلیون ریال خواهد بود و سود ناشی از افزایش ارزش بازار شناسایی نمیشود. ثبت شامل بدهکار ماشینآلات جدید ۳٬۰۰۰ و استهلاک انباشته ۵٬۰۰۰، و بستانکار ماشینآلات قدیمی ۸٬۰۰۰ است. این مثال نباید با معاوضه اصلی که شامل ۱٬۳۰۰ وجه نقد بود، ترکیب شود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات جدید | ۳٬۰۰۰ | — |
| استهلاک انباشته دستگاه قدیمی | ۵٬۰۰۰ | — |
| ماشینآلات قدیمی | — | ۸٬۰۰۰ |
| جمع | ۸٬۰۰۰ | ۸٬۰۰۰ |
۲۰. مقایسه معاوضه دارای محتوای تجاری و فاقد آن
تفاوت دو رویکرد را باید در دفتر رویههای حسابداری توضیح داد. وجود محتوای تجاری همراه با ارزش منصفانه قابل اتکا، مبنای ارزش منصفانه را تقویت میکند و در صورت احراز شرایط قطع شناخت، نتیجه واگذاری قابل اندازهگیری است. در نبود محتوای تجاری یا نبود اندازهگیری اتکاپذیر ارزش منصفانه هیچیک از داراییها، اندازهگیری براساس مبلغ دفتری موضوعیت مییابد. وجه نقد پرداختی یا دریافتی در هر دو حالت باید بهدرستی لحاظ شود. هیچیک از این برچسبها را نباید صرفاً براساس نتیجه مطلوب مدیریت انتخاب کرد؛ معیار اصلی آثار اقتصادی واقعی معامله است.
| موضوع | دارای محتوای تجاری | فاقد محتوای تجاری |
|---|---|---|
| مبنای عمومی دارایی جدید | ارزش منصفانه قابل اتکا | مبلغ دفتری و مابهازای نقدی مرتبط |
| امکان شناخت سود واگذاری | با احراز شرایط | سود افزایش ارزش در مثال مستقل شناسایی نمیشود |
| معیار تعیینکننده | تغییر بااهمیت اقتصادی | نبود تغییر اقتصادی بااهمیت |
| اسناد ضروری | ارزشگذاری و تحلیل جریان نقد | مستندات فقدان محتوای تجاری |
۲۱. اگر ارزش منصفانه اتکاپذیر نباشد
گاهی ماشینآلات بسیار تخصصیاند، نمونه معاملاتی مناسبی در بازار ندارند و دامنه برآوردهای ارزش آنها گسترده است. اگر ارزش منصفانه هیچیک از دارایی دریافتی و واگذارشده بهطور اتکاپذیر تعیین نشود، صرف اینکه معاوضه محتوای تجاری دارد مجوز استفاده از یک قیمت حدسی نیست. بندهای ۲۳ و ۲۵ استاندارد ۱۱ ضوابط جایگزین را مشخص کردهاند. واحد مالی باید گزارش کارشناسی، کیفیت دادههای ورودی و دامنه برآورد را بررسی کند. وجود یک آگهی فروش یا قیمت پیشنهادی تأییدنشده، لزوماً شاهد قابل اتکایی برای ثبت سود واگذاری نیست.
۲۲. اگر ارزش منصفانه دو دستگاه متفاوت برآورد شود
گاهی ارزیاب دستگاه قدیمی را با عدم قطعیت بالا قیمتگذاری میکند اما قیمت ماشین جدید با معاملات واقعی و مستندات معتبر روشنتر است. طبق بند ۲۵ استاندارد ۱۱، ارزش منصفانه دارایی واگذارشده با لحاظ وجه نقد معمولاً مبنای تحصیل قرار میگیرد، مگر ارزش منصفانه دارایی دریافتی معتبرتر باشد. در این موارد، واحد مالی باید انتخاب خود را در کاربرگ معامله مستند کند. تفاوت برآوردها ممکن است به زمان ارزیابی، ویژگی فنی، شرایط تحویل یا کیفیت اطلاعات برگردد. انتخاب گزینشی رقمی که سود بیشتری ایجاد میکند، کنترل قابل قبولی نیست؛ گزارش نهایی باید منطق انتخاب و دلایل کنارگذاشتن سایر برآوردها را نشان دهد.
۲۳. سناریوی مستقل: معاوضه با زیان واگذاری
فرض کنید دستگاه قدیمی همان ۳٬۰۰۰ میلیون ریال مبلغ دفتری را دارد ولی ارزش منصفانه قابل اتکای آن ۲٬۷۰۰ است. شرکت با پرداخت ۱٬۳۰۰وجه نقد، دستگاه جدیدی به ارزش ۴٬۰۰۰ میگیرد. اگر معاوضه واجد محتوای تجاری باشد، بهای دستگاه جدید ۲٬۷۰۰ + ۱٬۳۰۰ = ۴٬۰۰۰ و زیان واگذاری دستگاه قدیمی ۲٬۷۰۰ − ۳٬۰۰۰ = (۳۰۰) میلیون ریالاست. در محاسبه واقعی، بررسی کاهش ارزش دارایی قبل از معامله نیز ممکن است ضرورت داشته باشد. مثال زیر مستقل از معامله سودآور اصلی است و برای نشاندادن امکان وقوع زیان آمده است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات جدید | ۴٬۰۰۰ | — |
| استهلاک انباشته دستگاه قدیمی | ۵٬۰۰۰ | — |
| زیان واگذاری دارایی ثابت | ۳۰۰ | — |
| ماشینآلات قدیمی | — | ۸٬۰۰۰ |
| بانک | — | ۱٬۳۰۰ |
| جمع | ۹٬۳۰۰ | ۹٬۳۰۰ |
۲۴. ثبت معامله از دید طرف مقابل
دو طرف مستقل یک معاوضه، الزاماً سود یکسانی ندارند. فرض کنید طرف مقابل دستگاه جدیدتر را با بهای اولیه ۹٬۰۰۰ و استهلاک انباشته ۴٬۱۰۰در دفاتر داشته است؛ مبلغ دفتری آن ۴٬۹۰۰ و ارزش منصفانهاش ۵٬۵۰۰است. او در عوض، دستگاه قدیمی صنایع آریا با ارزش منصفانه ۴٬۲۰۰ و وجه نقد ۱٬۳۰۰ دریافت میکند. با همان مفروضات محتوای تجاری و ارزشگذاری معتبر، سود واگذاری طرف مقابل ۵٬۵۰۰ − ۴٬۹۰۰ = ۶۰۰ میلیون ریال خواهد بود. این سود از سود شرکت اول کمتر است، زیرا مبالغ دفتری اولیه دو طرف متفاوتاند.
| حساب در دفاتر طرف مقابل | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات دریافتی | ۴٬۲۰۰ | — |
| بانک | ۱٬۳۰۰ | — |
| استهلاک انباشته دارایی واگذارشده | ۴٬۱۰۰ | — |
| ماشینآلات واگذارشده | — | ۹٬۰۰۰ |
| سود واگذاری دارایی ثابت | — | ۶۰۰ |
| جمع | ۹٬۶۰۰ | ۹٬۶۰۰ |
۲۵. چرا سود دو طرف یکسان نیست؟
شرکت اول ارزش منصفانه دارایی واگذارشده ۴٬۲۰۰ و مبلغ دفتری ۳٬۰۰۰دارد؛ پس سود ۱٬۲۰۰ است. شرکت دوم داراییای به ارزش منصفانه ۵٬۵۰۰ و مبلغ دفتری ۴٬۹۰۰ میدهد؛ پس سود ۶۰۰ است. سود هر شرکت از تفاوت ارزش واگذاری و مبلغ دفتری دارایی خود آن شرکت به دست میآید. بنابراین، برابرنبودن سود طرفین بهخودیخود خطا یا تناقض محسوب نمیشود. بااینحال، ارزشهای منصفانه و مابهازای نقدی باید در دو طرف معامله با اسناد مشترک قابل تطبیق باشد و نقلوانتقال داراییها باید واقعاً رخ داده باشد.
۲۶. معاوضه با شرکت وابسته
اگر معامله بین شرکت مادر و فرعی یا دو شرکت همگروه انجام شود، علاوه بر ضوابط شناخت در دفاتر جداگانه، روابط اشخاص وابسته و آثار صورتهای مالی تلفیقی باید بررسی شوند. سودی که در یک شخصیت حقوقی شناسایی میشود، ممکن است از منظر گروه اقتصادی سود درونگروهی باشد و هنگام تلفیق به حذف یا تعدیل نیاز داشته باشد. ارزشگذاری معامله وابسته نیز باید از نظر قابلیت اتکا و مبانی مستقل ارزیابی شود. در مثال اصلی این مقاله، طرفین مستقلاند؛ درنتیجه، هیچ حکم عمومی درباره شناسایی سود در معاملات درونگروهی از آن استنتاج نمیشود.
۲۷. آیا معاوضه دستگاه با موجودی کالا همین قواعد را دارد؟
خیر. اگر دارایی نگهداریشده برای فروش در جریان عملیات عادی باشد، ممکن است استانداردهای موجودی و درآمد عملیاتی مطرح شوند. در این مقاله، دستگاهها قبلاً برای استفاده عملیاتی در کارخانه نگهداری میشدند و موضوع، دارایی ثابت مشهود است. همین تفاوت، استاندارد اصلی را تعیین میکند. برای مثال، یک تاجر ماشینآلات ممکن است دستگاهی را جزو موجودی کالای فروشگاهی نگهداری کند؛ اما کارخانهای دیگر همان نوع دستگاه را بهعنوان تجهیزات تولیدی استفاده کند. عنوان فیزیکی دارایی بهتنهایی کافی نیست و باید هدف و نحوه استفاده واحد تجاری از آن مشخص شود.
۲۸. فرق معاوضه با دو معامله نقدی
در معاوضه اصلی، شرکت دارایی به ارزش ۴٬۲۰۰ واگذار و فقط ۱٬۳۰۰وجه نقد پرداخت میکند تا ماشین جدید ۵٬۵۰۰ را تحویل بگیرد. این فرایند ممکن است از لحاظ ارزش اقتصادی شبیه فروش دارایی قدیمی و خرید جداگانه دارایی جدید باشد؛ اما از لحاظ جریان نقد، قرارداد و تکالیف قانونی الزاماً برابر دو تراکنش نقدی مستقل نیست. هنگام تهیه گزارش جریان نقد، هر بخش غیرنقدی باید بهدرستی از دریافت و پرداخت واقعی جدا شود. بهعلاوه، برای اسناد تجاری و صورتحسابهای قانونی نمیتوان بدون بررسی مقررات، همان روش حسابداری دفتر کل را بیواسطه به تکالیف مالیاتی تعمیم داد.
۲۹. آثار مالیاتی معاوضه ماشینآلات در ایران
سود حسابداری ۱٬۲۰۰ میلیون ریالی لزوماً سود مشمول مالیات به همان مبلغ نیست. ممکن است بهای مستهلکنشده مالیاتی دارایی قدیمی با مبلغ دفتری حسابداری متفاوت باشد؛ همچنین نحوه شناسایی معامله، مالیات بر ارزش افزوده، اسناد و صورتحسابهای الکترونیکی، استهلاک مالیاتی ماشین جدید و مخارج قابل قبول تابع مقررات معتبر هستند. برای نتیجه مالیاتی باید قرارداد، مدارک ارزشگذاری، بهای مالیاتی، سوابق استهلاک و مقررات لازمالاجرای سال معامله بررسی شوند. بنابراین، مثال این مقاله نرخ مالیات یا معافیت خاصی فرض نمیکند و از ثبت حسابداری، حکم قطعی مالیاتی استخراج نمیشود.
۳۰. اسناد ضروری برای ثبت معاوضه
پرونده معامله باید حداقل قرارداد معاوضه، مشخصات و شماره سریال دو دستگاه، گزارش مبلغ دفتری و استهلاک تا تاریخ انتقال، مبنای ارزشگذاری منصفانه، صورتجلسه تحویل، مدارک وجه نقد پرداختی، مستندات ارزیابی محتوای تجاری و گزارش هزینههای نصب را شامل شود. بهتر است مصوبه مدیریت و تأیید مستقل واحد مالی نیز در پرونده باشد. فقدان هر یک از مدارک میتواند مانع رسیدگی مطمئن به سود معامله شود. مستندات باید ارتباط روشن با شناسه دارایی در ERP داشته باشند؛ زیرا مبلغ برداشتشده از بانک بهتنهایی ارزش کل معاوضه را نشان نمیدهد.
۳۱. نقش ERP در کنترل معاوضه داراییها
یک ERP مناسب باید بتواند دارایی قدیمی را با بهای ناخالص و استهلاک انباشته از فهرست داراییهای فعال خارج، دستگاه جدید را با شناسه مستقل ثبت، مابهالتفاوت نقدی را به خزانهداری متصل و سود یا زیان قطع شناخت را به حساب مناسب ارسال کند. مستندات Microsoft Dynamics 365 Finance و SAP S/4HANA Asset Accounting درباره ثبت واگذاری دارایی و حسابهای سود و زیان آن اطلاعات کاربردی ارائه میکنند. بااینحال، وجود قابلیت Asset Retirement یا Disposal لزوماً به معنای تشخیص خودکار محتوای تجاری یا تعیین معتبر ارزش منصفانه نیست. این موارد نیازمند قواعد پیکربندی، مستندات و تأیید انسانیاند.
۳۲. معماری پیشنهادی ثبت معاوضه در ERP
مسیر پیشنهادی عبارت است از: «درخواست جایگزینی دستگاه ← گزارش فنی مقایسه ماشینها ← بررسی محتوای تجاری ← تأیید ارزش منصفانه ← محاسبه مبلغ دفتری قدیمی ← تأیید نقد پرداختی ← قطع شناخت دارایی قدیمی ← شناخت دارایی جدید ← ثبت سود یا زیان واگذاری ← ثبت مخارج آمادهسازی ← آغاز استهلاک ← گزارش حسابرسی». واحد فنی درباره ظرفیت و وضعیت دستگاه اظهار نظر میکند؛ بازرگانی قرارداد و قیمتها را مستند میکند؛ مالی استاندارد و ثبتها را تأیید میکند؛ و خزانهداری، پرداخت واقعی را با بانک تطبیق میدهد. ردپای تصویب و تاریخهای مؤثر نباید قابل حذف بدون ثبت تغییر باشد.
۳۳. کاربرد هوش مصنوعی در کنترل معاوضه
هوش مصنوعی میتواند متن قرارداد را برای استخراج مشخصات دستگاهها و مبلغ نقدی بررسی کند؛ ارزش دستگاه قدیمی و مابهالتفاوت پولی را با ارزش دستگاه جدید تطبیق دهد؛ و از روی پرونده دارایی ثابت، ثبتهای ناقص را شناسایی کند. مثلاً اگر سیستم ماشین جدید را ثبت کرده اما هنوز استهلاک و بهای دستگاه قدیمی را حذف نکرده است، میتواند هشدار صادر کند. همچنین مقایسه گزارشهای فنی درباره ظرفیت و مصرف انرژی، به ارزیابی اولیه محتوای تجاری کمک میکند. محدودیت: هوش مصنوعی نباید رأساً ارزش منصفانه یا سود قطعی معامله را اعلام کند. تصمیم نهایی نیازمند گزارش معتبر و تأیید حسابدار مسئول است.
۳۴. هشت کنترل داخلی ضروری
۱. احراز مالکیت و کنترل: شرکت باید حق واگذاری دستگاه قدیمی و کنترل دستگاه جدید را داشته باشد. ۲. تکمیل استهلاک: مانده دفتر تا تاریخ تحویل باید بهروز باشد. ۳. بررسی محتوای تجاری: تغییر اقتصادی بااهمیت مستند شود. ۴. اعتبار ارزش منصفانه: فرضیات و شواهد قیمتگذاری کنترل شوند. ۵. تطبیق وجه نقد: مبلغ قرارداد با بانک و سند حسابداری مطابقت داشته باشد. ۶. جلوگیری از ثبت تکراری:شناسه دارایی قدیمی غیرفعال و شناسه جدید مستقل باشد. ۷. تفکیک سود واگذاری: نتیجه در حساب فروش عادی محصول ثبت نشود. ۸. کنترل استهلاک جدید: تاریخ آمادهبهکاری، بهای نهایی و عمر مفید تصویب شوند. هر کنترل باید مسئول، تاریخ، مدرک و نتیجه قابل رسیدگی داشته باشد.
۳۵. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول، نه قابلیت موجود تأییدشده: ماژول هوشمند معاوضه داراییهای ثابت. این ماژول میتواند برای هر معامله پرونده ایجاد کند، به شناسه دارایی متصل شود، مبلغ دفتری و استهلاک انباشته را بخواند، چکلیست محتوای تجاری را ثبت کند، شواهد ارزش منصفانه را پیوست کند، وجه نقد پرداختی یا دریافتی را تطبیق دهد و اسناد پیشنهادیقطع شناخت و تحصیل دارایی جدید را تهیه کند. هشدار ثبت دوباره، کنترل بهای آمادهسازی و برنامه استهلاک جدید نیز میتواند به فرآیند افزوده شود. تأیید نهایی مالی و حقوقی باید خارج از تصمیم خودکار مدل هوش مصنوعی باقی بماند.
| شاخص داشبورد پیشنهادی | مبلغ (میلیون ریال) |
|---|---|
| بهای دستگاه قدیمی | ۸٬۰۰۰ |
| استهلاک انباشته | ۵٬۰۰۰ |
| مبلغ دفتری | ۳٬۰۰۰ |
| ارزش منصفانه دستگاه قدیمی | ۴٬۲۰۰ |
| وجه نقد پرداختی | ۱٬۳۰۰ |
| ارزش دستگاه جدید | ۵٬۵۰۰ |
| سود واگذاری | ۱٬۲۰۰ |
| مخارج واجد شرایط نصب | ۲۰۰ |
| بهای تمامشده پس از نصب | ۵٬۷۰۰ |
| استهلاک سال کامل با عمر پنجساله | ۱٬۱۴۰ |
۳۶. برنامه اجرایی چهارهفتهای
هفته اول — شناسایی: قراردادهای معاوضه یا جایگزینی تجهیزات، کارت اموال و مدارک مالکیت جمعآوری شوند. هفته دوم — ارزیابی: واحدهای فنی و مالی محتوای تجاری را بررسی و ارزش منصفانه قابل اتکا را مستند کنند. هفته سوم — آزمون ثبت: چند معامله با روش یکپارچه یا حساب واسط، بدون ثبت دوباره، در محیط آزمایشی پردازش و با دفتر کل و بانک تطبیق داده شود. هفته چهارم — استقرار: رویه تأیید، کنترل حذف دارایی قدیمی، ثبت شناسه جدید، مخارج نصب، آغاز استهلاک و گزارش حسابرسی نهایی شود. پیش از استقرار عمومی، موارد فاقد محتوای تجاری و ارزشگذاری نامطمئن نیز باید در آزمون کنترل پوشش داده شوند.
۳۷. جمعبندی تخصصی
در معاوضه اصلی، دستگاه قدیمی با بهای اولیه ۸٬۰۰۰ و استهلاک انباشته ۵٬۰۰۰، مبلغ دفتری ۳٬۰۰۰ میلیون ریال داشت. ارزش منصفانه آن ۴٬۲۰۰ بود و شرکت همراه این دارایی ۱٬۳۰۰ وجه نقد داد. بنابراین، در مفروضات احراز محتوای تجاری و ارزشگذاری اتکاپذیر، دستگاه جدید به ۵٬۵۰۰ و سود واگذاری دارایی قدیمی به ۱٬۲۰۰ میلیون ریال شناسایی شد. با مخارج آمادهسازی ۲۰۰، بهای نهایی دستگاه به ۵٬۷۰۰ رسید. در سناریوی مستقل فاقد محتوای تجاری، مبنای اندازهگیری تغییر کرد و سود مشابه شناسایی نشد.
پیام اصلی برای مدیر مالی این است که پرداخت وجه نقد و کسب سود حسابداری لزوماً متناقض نیستند؛ اولی جریان نقد معامله و دومی نتیجه واگذاری دارایی غیرپولی را نشان میدهد. شرط اساسی، تحلیل ماهیت اقتصادی، ارزش منصفانه و قطع شناخت مطابق استاندارد است. ERP و هوش مصنوعی میتوانند ردگیری اسناد و کنترل محاسبات را تقویت کنند، اما جای قضاوت حرفهای را نمیگیرند.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنیدمطالعه تکمیلی در حسابداران برتر