


مقدمه: پورسانتی که پرداخت شد، اما تمام آن هزینه سال نخست نبود
مدیر مالی یک شرکت ارائهدهنده خدمات فناوری در حال بررسی هزینههای جذب مشتریان جدید است.
شرکت موفق شده قراردادی سهساله برای ارائه خدمات پشتیبانی و مدیریت سامانههای مالی منعقد کند.
مبلغ کل قرارداد:
۱۵٬۰۰۰ میلیون ریال
است.
طبق قرارداد، شرکت باید طی سه سال خدمات مشخصی به مشتری ارائه دهد و در مقابل، هر سال ۵٬۰۰۰ میلیون ریال دریافت کند.
برای به دست آوردن این قرارداد، واحد فروش و بازاریابی اقدامات مختلفی انجام داده است.
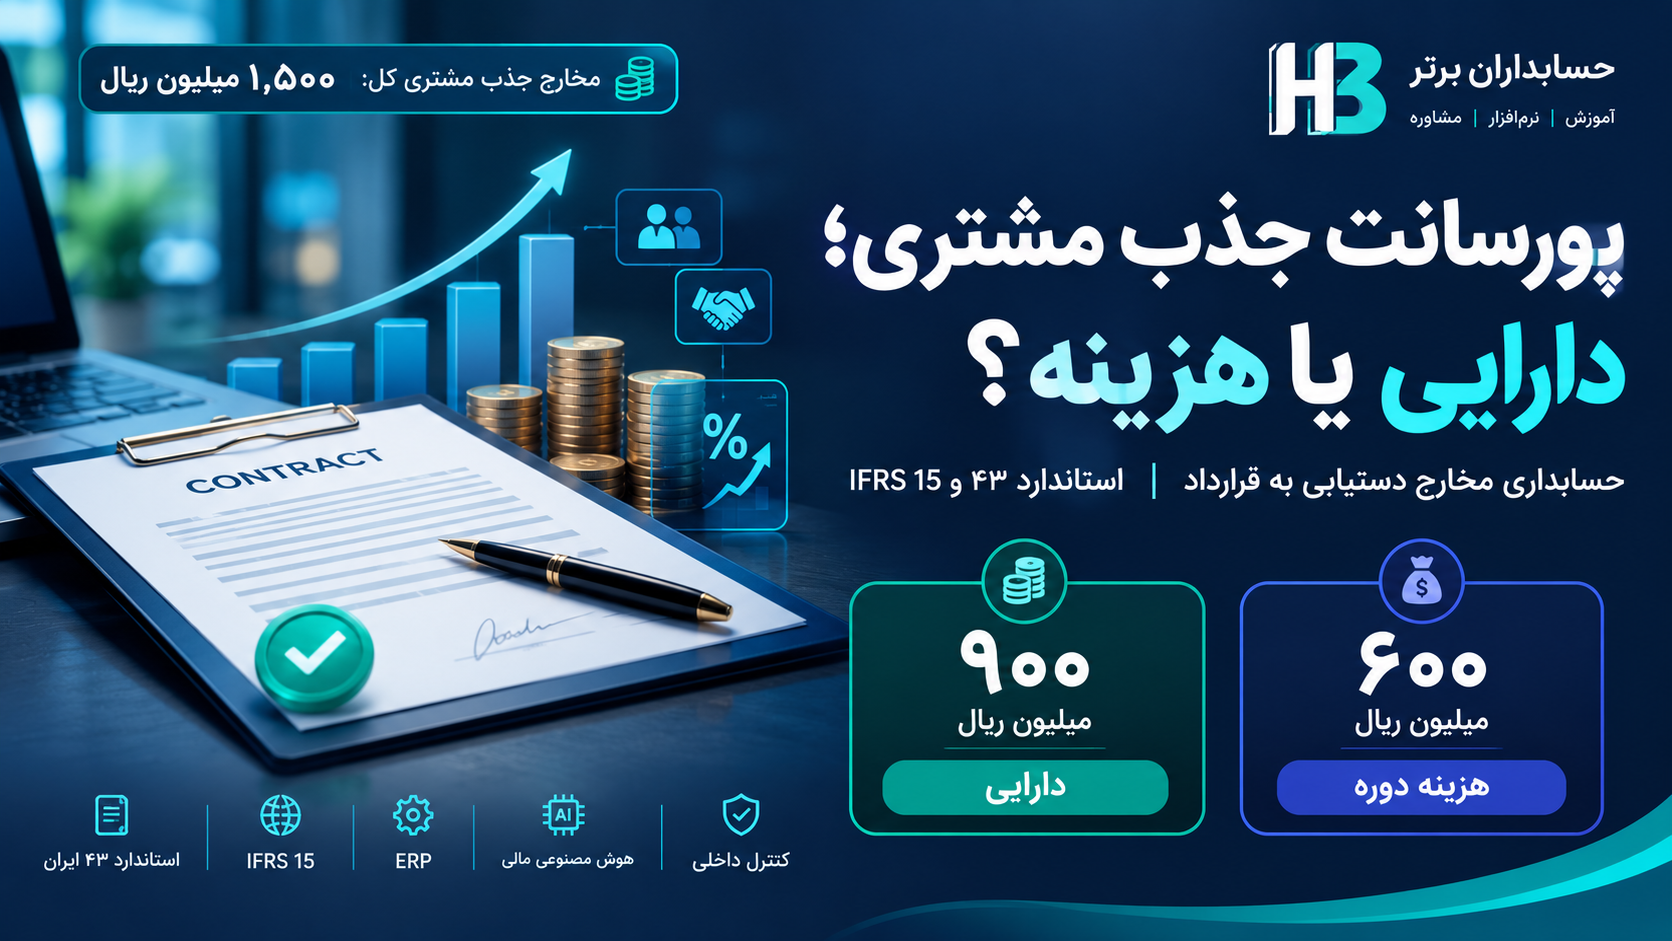
شرکت مجموعاً ۱٬۵۰۰ میلیون ریال هزینه کرده است.
مخارج شامل تبلیغات، حقوق ثابت کارکنان فروش، تهیه پیشنهاد مناقصه و پورسانت موفقیت در انعقاد قرارداد هستند.
مدیرعامل تصور میکند تمام این مبلغ باید در هزینههای همان سال ثبت شود.
اما حسابدار پس از بررسی استاندارد حسابداری شماره ۴۳ و شرایط پرداخت پورسانت، نتیجه متفاوتی ارائه میکند.
او متوجه میشود مبلغ ۹۰۰ میلیون ریال از هزینهها فقط در صورتی قابل پرداخت بوده که قرارداد واقعاً منعقد شود.
اگر شرکت در مناقصه موفق نمیشد، این پورسانت ایجاد نمیشد.
در مقابل، شرکت هزینه تبلیغات، حقوق ثابت و تهیه پیشنهاد را حتی در صورت شکست مذاکرات نیز متحمل میشد.
بنابراین، با فرض انتظار بازیافت مخارج پورسانت:
۹۰۰ میلیون ریال بهعنوان دارایی ناشی از مخارج دستیابی به قرارداد شناسایی میشود.
اما:
۶۰۰ میلیون ریال در زمان وقوع به هزینه منظور میشود.
شرکت سپس دارایی ۹۰۰ میلیون ریالی را متناسب با خدماتی که به مشتری ارائه میدهد، مستهلک میکند.
در مثال سهساله ما، استهلاک سالانه برابر ۳۰۰ میلیون ریال است.
مدیرعامل میپرسد:
«پورسانت را همان روز عقد قرارداد پرداخت کردهایم. چرا باید هزینه آن را طی سه سال ثبت کنیم؟»
پاسخ این است که در حسابداری تعهدی، زمان پرداخت پول همیشه تعیینکننده زمان شناسایی هزینه نیست.
ماهیت مخارج، ارتباط آنها با قرارداد و الگوی انتقال خدمات به مشتری اهمیت دارند.
این مقاله، ثبت اولیه، استهلاک، اثر بر سود، تسهیل یکساله، تغییر دوره قرارداد، کاهش ارزش و کنترلهای نرمافزاری را با یک مثال عددی کامل بررسی میکند.
۱. مخارج دستیابی به قرارداد چیست؟
برای جذب مشتری و انعقاد قرارداد، شرکتها ممکن است مخارج مختلفی انجام دهند.
برای مثال:
- تبلیغات و بازاریابی؛
- تهیه پیشنهاد قیمت؛
- شرکت در مناقصه؛
- سفر و مذاکره با مشتری؛
- پرداخت حقوق کارکنان فروش؛
- پرداخت پورسانت به بازاریاب؛
- پرداخت پاداش موفقیت پس از انعقاد قرارداد.
اما همه این مخارج لزوماً ماهیت حسابداری یکسانی ندارند.
برخی مخارج صرفنظر از نتیجه مذاکرات انجام میشوند.
در مقابل، بعضی مخارج فقط زمانی ایجاد میشوند که شرکت قرارداد را با موفقیت به دست آورده باشد.
استاندارد حسابداری شماره ۴۳ برای گروه دوم، در صورت احراز شرایط، امکان شناخت دارایی را پیشبینی کرده است.
بنابراین، برای تشخیص مخارج سرمایهای مرتبط با تحصیل قرارداد، باید ارتباط مستقیم و افزایشی مخارج با موفقیت در بهدستآوردن قرارداد بررسی شود.
۲. استاندارد حسابداری شماره ۴۳ ایران
استاندارد شماره ۴۳ با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان»، علاوه بر شناخت درآمد، نحوه حسابداری برخی مخارج مرتبط با قرارداد را نیز تعیین میکند.
این استاندارد از دورههای مالی آغازشونده از اول فروردین ۱۴۰۴ لازمالاجرا شده است.
در متن استاندارد ایران، بندهای ۹۲ تا ۹۵ به مخارج مختص دستیابی به قرارداد اختصاص دارند.
مطابق بند ۹۲، چنانچه شرکت انتظار داشته باشد مخارج مختص دستیابی به قرارداد را بازیافت کند، باید آنها را بهعنوان دارایی شناسایی کند.
بند ۹۳ توضیح میدهد این مخارج به هزینههایی اطلاق میشوند که اگر قرارداد منعقد نمیشد، شرکت آنها را متحمل نمیشد.
پورسانت فروش یکی از مثالهای مهم این گروه است.
در مقابل، بند ۹۴ مقرر میکند مخارجی که بدون توجه به موفقیت یا شکست در انعقاد قرارداد انجام میشوند، معمولاً هنگام وقوع به هزینه منظور شوند؛ مگر اینکه مطابق شرایط استاندارد، بدون توجه به نتیجه قرارداد قابل دریافت از مشتری باشند.
نتیجه
ارتباط یک هزینه با فعالیت فروش کافی نیست؛ باید مشخص شود آن هزینه فقط در نتیجه موفقیت در تحصیل قرارداد ایجاد شده است یا خیر.
۳. مبنای بینالمللی IFRS 15
در استاندارد IFRS 15 نیز موضوع مخارج قرارداد مطرح شده است.
بندهای ۹۱ تا ۹۴ این استاندارد به مخارج افزایشی دستیابی به قرارداد اختصاص دارند.
طبق IFRS 15، مخارجی مانند پورسانت فروش که فقط در صورت موفقیت در انعقاد قرارداد ایجاد میشوند، در صورت انتظار بازیافت میتوانند بهعنوان دارایی شناسایی شوند.
در مقابل، مخارجی مانند تبلیغات عمومی یا تهیه پیشنهاد مناقصه که حتی در صورت عدم انعقاد قرارداد نیز انجام میشوند، عموماً هزینه دوره هستند.
تفاوت شماره بندها
برای جلوگیری از اشتباه در استناد:
| موضوع | استاندارد ۴۳ ایران | IFRS 15 |
|---|---|---|
| مخارج دستیابی به قرارداد | ۹۲ تا ۹۵ | ۹۱ تا ۹۴ |
| مخارج ایفای قرارداد | ۹۶ تا ۹۹ | ۹۵ تا ۹۸ |
| استهلاک و کاهش ارزش | ۱۰۰ تا ۱۰۵ | ۹۹ تا ۱۰۴ |
بنابراین، هنگام تهیه یادداشت حسابداری یا گزارش حسابرسی، شماره بند باید متناسب با متن استاندارد مورد استفاده انتخاب شود.
۴. مهمترین سؤال: آیا بدون انعقاد قرارداد هم هزینه ایجاد میشد؟
برای تشخیص مخارج مختص دستیابی به قرارداد، یک آزمون کاربردی وجود دارد.
فرض کنید مذاکرات شرکت با مشتری در آخرین لحظه شکست میخورد.
اکنون باید پرسید:
آیا شرکت همچنان موظف بود این هزینه را بپردازد؟
اگر پاسخ مثبت باشد، مخارج موردنظر معمولاً ماهیت افزایشیِ ناشی از موفقیت در عقد قرارداد ندارند.
اما اگر هزینه فقط پس از انعقاد موفق قرارداد ایجاد شود، ممکن است شرایط شناخت را احراز کند.
مثال اول: حقوق ثابت بازاریاب
بازاریاب ماهانه حقوق دریافت میکند؛ چه قرارداد جدیدی منعقد شود و چه نشود.
بنابراین، حقوق ثابت معمولاً مخارج مختص دستیابی به یک قرارداد مشخص نیست.
مثال دوم: پورسانت موفقیت
شرکت متعهد میشود فقط در صورت امضای قرارداد، مبلغی به مسئول فروش بپردازد.
این مبلغ میتواند مخارج افزایشی دستیابی به قرارداد باشد.
مثال سوم: هزینه تبلیغات
شرکت تبلیغاتی اجرا میکند که مستقل از موفقیت یک مذاکره مشخص، باید هزینه آن را بپردازد.
این مخارج معمولاً هزینه دوره محسوب میشوند.
مثال چهارم: تهیه پیشنهاد مناقصه
شرکت برای شرکت در مناقصه، هزینه طراحی پیشنهاد و خدمات مشاوره پرداخت میکند.
اگر شرکت در مناقصه شکست بخورد نیز این مخارج انجام شدهاند.
بنابراین، صرف موفقیت نهایی شرکت باعث نمیشود تمام مخارج تهیه پیشنهاد، دارایی ناشی از دستیابی به قرارداد شوند.
۵. سناریوی عددی شرکت خدمات فناوری
تمام ارقام، تاریخها و شرایط این مثال فرضی و آموزشی هستند.
شرکت «راهکار مالی نوین» در اول فروردین ۱۴۰۴ موفق به انعقاد قراردادی برای ارائه خدمات پشتیبانی سامانههای مالی میشود.
قرارداد شامل خدمات مستمر سهساله است.
اطلاعات قرارداد
| شاخص | مقدار |
|---|---|
| مدت قرارداد | ۳ سال |
| تاریخ شروع خدمات | اول فروردین ۱۴۰۴ |
| تاریخ پایان | پایان اسفند ۱۴۰۶ |
| مبلغ کل قرارداد | ۱۵٬۰۰۰ میلیون ریال |
| مبلغ خدمات هر سال | ۵٬۰۰۰ میلیون ریال |
| مخارج مستقیم ارائه خدمات هر سال | ۳٬۲۰۰ میلیون ریال |
| پورسانت موفقیت در انعقاد قرارداد | ۹۰۰ میلیون ریال |
مفروضات حسابداری
فرض میکنیم:
- قرارداد واجد شرایط شناسایی طبق استاندارد ۴۳ است.
- خدمات بهصورت مستمر ارائه میشوند.
- مشتری همزمان با دریافت خدمات از منافع آنها بهرهمند میشود.
- خدمات در طول هر سال با الگوی یکنواخت ارائه میشوند.
- مشتری هر سال پس از ارائه خدمات، مبلغ مربوط را پرداخت میکند.
- شرکت انتظار دارد مخارج پورسانت را از منافع اقتصادی قرارداد بازیافت کند.
- پورسانت فقط در صورت انعقاد موفق قرارداد قابل پرداخت است.
- قرارداد اولیه در برآوردهای پایه تمدید نمیشود.
- برای تمدید احتمالی، تحلیل جداگانه لازم خواهد بود.
- مخارج مستقیم ارائه خدمات هر سال به هزینه همان سال مربوطاند.
- مالیات بر ارزش افزوده و آثار مالیاتی دیگر در مثال اصلی لحاظ نشدهاند.
۶. جدول مخارج جذب مشتری
شرکت برای دستیابی به قرارداد، چهار گروه مخارج داشته است.
| نوع مخارج | مبلغ (میلیون ریال) | وضعیت در صورت شکست مذاکرات |
|---|---|---|
| پورسانت انعقاد موفق قرارداد | ۹۰۰ | پرداخت نمیشد |
| تبلیغات و معرفی خدمات | ۲۵۰ | انجام میشد |
| حقوق ثابت کارکنان فروش | ۲۰۰ | پرداخت میشد |
| تهیه پیشنهاد و مدارک مناقصه | ۱۵۰ | انجام میشد |
| جمع | ۱٬۵۰۰ | — |
بنابراین، از مجموع ۱٬۵۰۰ میلیون ریال:
۹۰۰ میلیون ریال مستقیماً به موفقیت در انعقاد قرارداد وابسته است.
اما:
۶۰۰ میلیون ریال مستقل از نتیجه قرارداد ایجاد شده است.
۷. چرا پورسانت ۹۰۰ میلیون ریالی دارایی است؟
طبق شرایط مثال، شرکت فقط پس از انعقاد موفق قرارداد موظف به پرداخت ۹۰۰ میلیون ریال پورسانت شده است.
اگر قرارداد منعقد نمیشد، این تعهد ایجاد نمیشد.
بنابراین، این مبلغ ماهیت افزایشی دستیابی به قرارداد دارد.
از سوی دیگر، شرکت انتظار دارد در طول سه سال، از محل ارائه خدمات به مشتری منافع اقتصادی کافی برای بازیافت این مبلغ به دست آورد.
پس دو شرط اصلی وجود دارند:
اول: مخارج فقط به دلیل موفقیت در تحصیل قرارداد ایجاد شدهاند.
دوم: بازیافت آنها مورد انتظار است.
در این شرایط، طبق استاندارد شماره ۴۳، مبلغ ۹۰۰ میلیون ریال بهعنوان دارایی شناسایی میشود.
نکته مهم
دارایی شناساییشده به معنای مالکیت یک ماشینآلات یا نرمافزار جدید نیست.
این دارایی ناشی از مخارج واجد شرایط دستیابی به قرارداد با مشتری است.
بنابراین، باید در طبقه مناسب داراییهای مربوط به مخارج قرارداد ثبت و ارائه شود.
۸. ثبت اولیه پورسانت
فرض میکنیم پورسانت در تاریخ انعقاد قرارداد نقداً پرداخت شده است.
ثبت حسابداری
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی ناشی از مخارج دستیابی به قرارداد | ۹۰۰ | — |
| بانک | — | ۹۰۰ |
| جمع | ۹۰۰ | ۹۰۰ |
این ثبت باعث میشود:
- موجودی بانک ۹۰۰ میلیون ریال کاهش یابد؛
- یک دارایی مرتبط با قرارداد شناسایی شود؛
- تمام مبلغ پورسانت در همان تاریخ به هزینه سود و زیان منتقل نشود.
در صورتی که پورسانت مستحق پرداخت شده، اما هنوز تسویه نشده باشد، حساب بستانکار میتواند بدهی مربوط باشد.
بنابراین، زمان پرداخت وجه و زمان ایجاد تعهد پورسانت باید بهصورت جداگانه بررسی شوند.
۹. چرا تبلیغات ۲۵۰ میلیون ریالی دارایی نیست؟
شرکت برای معرفی خدمات خود و جذب مشتریان بالقوه، مبلغ ۲۵۰ میلیون ریال تبلیغات انجام داده است.
این تبلیغات ممکن است در موفقیت شرکت نقش داشته باشند.
اما حتی اگر مشتری قرارداد را امضا نمیکرد، هزینه تبلیغات انجام شده بود.
بنابراین، طبق مفروضات مثال، این مخارج شرط افزایشی بودن را احراز نمیکنند.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تبلیغات و بازاریابی | ۲۵۰ | — |
| بانک | — | ۲۵۰ |
موفقیت تبلیغات در جذب مشتری، بهتنهایی باعث تبدیل هزینه تبلیغات گذشته به دارایی ناشی از تحصیل قرارداد نمیشود.
۱۰. حقوق ثابت کارکنان فروش
شرکت طی فرایند مذاکره و جذب مشتری، مبلغ ۲۰۰ میلیون ریال حقوق ثابت کارکنان فروش پرداخت کرده است.
این حقوق مستقل از نتیجه قرارداد بوده است.
بنابراین، در مفروضات مثال، باید در هزینههای دوره شناسایی شود.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه حقوق واحد فروش | ۲۰۰ | — |
| بانک | — | ۲۰۰ |
البته اگر کارکنان علاوه بر حقوق ثابت، پورسانتی دریافت کنند که صرفاً با موفقیت یک قرارداد ایجاد میشود، آن پورسانت باید جداگانه بررسی شود.
بنابراین، عنوان شغلی کارمند تعیینکننده نیست؛ شرایط واقعی استحقاق پرداخت اهمیت دارد.
۱۱. مخارج تهیه پیشنهاد مناقصه
شرکت برای تدوین پیشنهاد فنی و مالی و تکمیل مدارک مناقصه، ۱۵۰ میلیون ریال هزینه کرده است.
فرض میکنیم این مبلغ حتی در صورت عدم موفقیت شرکت نیز قابل استرداد یا دریافت از مشتری نبوده است.
بنابراین، هزینه دوره محسوب میشود.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تهیه پیشنهاد و شرکت در مناقصه | ۱۵۰ | — |
| بانک | — | ۱۵۰ |
این ثبت نشان میدهد هر مخارجی که به فرایند مذاکره مربوط است، لزوماً دارایی قابل شناسایی نیست.
استثنای قابل بررسی
اگر طبق قرارداد یا شرایط مناقصه، مخارج مشخصی بدون توجه به موفقیت در انعقاد قرارداد قابل دریافت از مشتری باشند، ممکن است برخورد حسابداری متفاوتی مطرح شود.
در چنین شرایطی باید ماهیت حق دریافت و الزامات استاندارد بررسی شوند.
۱۲. جدول نهایی مخارج اولیه
| نوع مخارج | کل مبلغ | دارایی | هزینه دوره |
|---|---|---|---|
| پورسانت موفقیت | ۹۰۰ | ۹۰۰ | صفر |
| تبلیغات | ۲۵۰ | صفر | ۲۵۰ |
| حقوق ثابت فروش | ۲۰۰ | صفر | ۲۰۰ |
| تهیه پیشنهاد مناقصه | ۱۵۰ | صفر | ۱۵۰ |
| جمع | ۱٬۵۰۰ | ۹۰۰ | ۶۰۰ |
تمام مبالغ به میلیون ریال هستند.
کنترل
دارایی اولیه:
۹۰۰ میلیون ریال
هزینههای مستقیم جذب مشتری:
۶۰۰ میلیون ریال
جمع:
۱٬۵۰۰ میلیون ریال
بنابراین، تمام مخارج پرداختشده در دفاتر منعکس شدهاند، اما با طبقهبندی متفاوت.
۱۳. چرا دارایی پورسانت باید مستهلک شود؟
دارایی ۹۰۰ میلیون ریالی با هدف دستیابی به منافع اقتصادی ناشی از قرارداد ایجاد شده است.
این منافع در مثال، طی سه سال ارائه خدمات به مشتری تحقق مییابند.
بنابراین، منطقی نیست دارایی تا پایان سه سال بدون استهلاک باقی بماند و سپس بهصورت یکجا هزینه شود.
طبق بند ۱۰۰ استاندارد حسابداری شماره ۴۳، دارایی ناشی از مخارج قرارداد باید به شیوهای منظم و سازگار با انتقال کالاها یا خدمات مرتبط به مشتری مستهلک شود.
در نتیجه، الگوی استهلاک باید با الگوی ارائه خدمات رابطه داشته باشد.
نکته
استهلاک این دارایی الزاماً به معنای تقسیم مساوی مبلغ آن بر تعداد سالها نیست.
روش خط مستقیم تنها زمانی مناسب است که الگوی انتقال خدمات نیز از چنین روشی پشتیبانی کند.
در سناریوی ما فرض کردهایم خدمات در طول هر سال بهطور یکنواخت ارائه میشوند.
بنابراین، از روش خط مستقیم استفاده میکنیم.
۱۴. محاسبه استهلاک سالانه پورسانت
دارایی اولیه:
۹۰۰ میلیون ریال
مدت مربوط به خدمات:
۳ سال
استهلاک سالانه:
۹۰۰ ÷ ۳ = ۳۰۰ میلیون ریال
برنامه استهلاک
| سال | استهلاک سال | استهلاک انباشته | مبلغ دفتری پایان سال |
|---|---|---|---|
| شروع ۱۴۰۴ | — | صفر | ۹۰۰ |
| پایان ۱۴۰۴ | ۳۰۰ | ۳۰۰ | ۶۰۰ |
| پایان ۱۴۰۵ | ۳۰۰ | ۶۰۰ | ۳۰۰ |
| پایان ۱۴۰۶ | ۳۰۰ | ۹۰۰ | صفر |
| جمع | ۹۰۰ | — | — |
این جدول، حالت پایه و بدون کاهش ارزش، تغییر قرارداد یا تغییر برآورد مدت استهلاک را نشان میدهد.
۱۵. ثبت استهلاک سال نخست
در پایان سال ۱۴۰۴، با فرض ارائه کامل خدمات سال نخست، شرکت ۳۰۰ میلیون ریال از دارایی ناشی از مخارج دستیابی به قرارداد را مستهلک میکند.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک مخارج دستیابی به قرارداد | ۳۰۰ | — |
| استهلاک انباشته مخارج دستیابی به قرارداد | — | ۳۰۰ |
در نتیجه:
بهای اولیه دارایی:
۹۰۰ میلیون ریال
استهلاک انباشته:
۳۰۰ میلیون ریال
مبلغ دفتری پایان ۱۴۰۴:
۶۰۰ میلیون ریال
خواهد بود.
۱۶. شناسایی درآمد قرارداد چه ارتباطی با استهلاک دارد؟
شرکت در این سناریو، خدمات مستمر پشتیبانی سامانه را طی سه سال ارائه میکند.
فرض کردهایم مشتری همزمان با ارائه خدمات از منافع آنها بهرهمند میشود و سایر شرایط استاندارد برای شناخت درآمد در طول زمان برقرار است.
بنابراین، درآمد هر سال:
۱۵٬۰۰۰ ÷ ۳ = ۵٬۰۰۰ میلیون ریال
خواهد بود.
درآمد سال نخست
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی از مشتری | ۵٬۰۰۰ | — |
| درآمد خدمات پشتیبانی | — | ۵٬۰۰۰ |
فرض میکنیم در پایان سال مشتری مبلغ مربوط را پرداخت میکند.
ثبت دریافت وجه
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۵٬۰۰۰ | — |
| حسابهای دریافتنی از مشتری | — | ۵٬۰۰۰ |
در این سناریو، درآمد خدمات و استهلاک مخارج تحصیل قرارداد هر دو متناسب با الگوی ارائه خدمات شناسایی میشوند.
اما باید میان درآمد و هزینه تفکیک وجود داشته باشد.
استهلاک پورسانت، مبلغ درآمد قرارداد را کاهش نمیدهد؛ بلکه هزینهای جداگانه در سود و زیان ایجاد میکند.
۱۷. مخارج مستقیم ارائه خدمات
فرض کنیم شرکت برای ارائه خدمات پشتیبانی در هر سال، ۳٬۲۰۰ میلیون ریال هزینه مستقیم متحمل میشود.
این مخارج شامل دستمزد کارکنان ارائهدهنده خدمات و سایر هزینههای مستقیم همان دوره هستند.
برای سادهسازی فرض میکنیم این هزینهها مربوط به خدماتی هستند که در همان سال ارائه شدهاند.
ثبت سال نخست
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده خدمات ارائهشده | ۳٬۲۰۰ | — |
| بانک و حسابهای پرداختنی | — | ۳٬۲۰۰ |
این هزینهها با پورسانت جذب مشتری تفاوت دارند.
مخارج ارائه خدمات بابت ایفای تعهدات جاری شرکت ایجاد میشوند.
اما پورسانت موفقیت، بابت دستیابی به قرارداد بوده است.
بنابراین، در سیستم حسابداری باید این دو گروه مخارج از یکدیگر تفکیک شوند.
۱۸. سودآوری سال نخست قرارداد
اکنون اثر درآمد و مخارج مربوط به قرارداد را در سال ۱۴۰۴ بررسی میکنیم.
درآمد
۵٬۰۰۰ میلیون ریال
بهای تمامشده خدمات
۳٬۲۰۰ میلیون ریال
استهلاک پورسانت
۳۰۰ میلیون ریال
هزینههای تبلیغات، حقوق فروش و مناقصه
۶۰۰ میلیون ریال
نتیجه
۵٬۰۰۰ − ۳٬۲۰۰ − ۳۰۰ − ۶۰۰
= ۹۰۰ میلیون ریال
جدول سودآوری سال نخست
| شرح | مبلغ (میلیون ریال) |
|---|---|
| درآمد خدمات | ۵٬۰۰۰ |
| بهای تمامشده خدمات | (۳٬۲۰۰) |
| مازاد درآمد بر بهای خدمات | ۱٬۸۰۰ |
| استهلاک دارایی ناشی از تحصیل قرارداد | (۳۰۰) |
| سایر هزینههای جذب مشتری | (۶۰۰) |
| نتیجه قرارداد پیش از سایر اقلام و مالیات | ۹۰۰ |
این مبلغ، سود خالص کل شرکت نیست.
سایر هزینههای عمومی، مالی و مالیاتی در مثال لحاظ نشدهاند.
۱۹. چرا سود سال نخست ۳۰۰ میلیون ریال نیست؟
فرض کنیم حسابدار تمام مخارج جذب مشتری، یعنی ۱٬۵۰۰ میلیون ریال را در همان سال به هزینه منظور کند.
در این حالت:
درآمد:
۵٬۰۰۰ میلیون ریال
بهای خدمات:
۳٬۲۰۰ میلیون ریال
مخارج جذب مشتری:
۱٬۵۰۰ میلیون ریال
نتیجه:
۵٬۰۰۰ − ۳٬۲۰۰ − ۱٬۵۰۰
= ۳۰۰ میلیون ریال
اما در روش صحیح:
نتیجه سال نخست:
۹۰۰ میلیون ریال
است.
اختلاف:
۹۰۰ − ۳۰۰ = ۶۰۰ میلیون ریال
در نتیجه، اگر تمام مخارج جذب مشتری در سال نخست هزینه شوند، در مفروضات مثال سود سال نخست ۶۰۰ میلیون ریال کمتر از مبلغ صحیح گزارش میشود.
همچنین دارایی پایان سال ناشی از پورسانت، به مبلغ ۶۰۰ میلیون ریال، شناسایی نخواهد شد.
۲۰. آیا سرمایهایکردن پورسانت سود شرکت را برای همیشه افزایش میدهد؟
خیر.
این نکته بسیار مهم است.
در روش صحیح، پورسانت ۹۰۰ میلیون ریالی طی دوره ارائه خدمات به هزینه تبدیل میشود.
بنابراین، سرمایهایکردن پورسانت باعث حذف دائمی هزینه نمیشود.
فقط زمان شناسایی آن را با دورههای ارائه خدمات مرتبط میکند.
مقایسه سهساله
| سال | هزینه پورسانت در روش صحیح | هزینه پورسانت در روش هزینهکرد یکجا |
|---|---|---|
| ۱۴۰۴ | ۳۰۰ | ۹۰۰ |
| ۱۴۰۵ | ۳۰۰ | صفر |
| ۱۴۰۶ | ۳۰۰ | صفر |
| جمع | ۹۰۰ | ۹۰۰ |
بنابراین، در فرض نبود کاهش ارزش یا تغییر قرارداد:
مجموع هزینه پورسانت طی سه سال در هر دو روش ۹۰۰ میلیون ریال است.
اما توزیع آن میان دورهها متفاوت میشود.
۲۱. محاسبه سود کل قرارداد سهساله
درآمد کل قرارداد:
۱۵٬۰۰۰ میلیون ریال
مخارج مستقیم خدمات:
۳٬۲۰۰ × ۳ = ۹٬۶۰۰ میلیون ریال
پورسانت:
۹۰۰ میلیون ریال
سایر مخارج جذب مشتری:
۶۰۰ میلیون ریال
نتیجه تجمعی
۱۵٬۰۰۰ − ۹٬۶۰۰ − ۹۰۰ − ۶۰۰
= ۳٬۹۰۰ میلیون ریال
جدول سهساله
| شرح | سال ۱۴۰۴ | سال ۱۴۰۵ | سال ۱۴۰۶ | جمع |
|---|---|---|---|---|
| درآمد خدمات | ۵٬۰۰۰ | ۵٬۰۰۰ | ۵٬۰۰۰ | ۱۵٬۰۰۰ |
| بهای خدمات | (۳٬۲۰۰) | (۳٬۲۰۰) | (۳٬۲۰۰) | (۹٬۶۰۰) |
| استهلاک پورسانت | (۳۰۰) | (۳۰۰) | (۳۰۰) | (۹۰۰) |
| سایر مخارج جذب مشتری | (۶۰۰) | صفر | صفر | (۶۰۰) |
| نتیجه هر سال | ۹۰۰ | ۱٬۵۰۰ | ۱٬۵۰۰ | ۳٬۹۰۰ |
تمام مبالغ به میلیون ریال هستند.
این جدول، برنامه فرضی کامل سهساله قرارداد است.
در تاریخ انتشار مقاله، سالهای مالی ۱۴۰۵ و ۱۴۰۶ هنوز تکمیل نشدهاند؛ بنابراین، ارقام مربوط به آنها صرفاً پیشبینی آموزشی براساس مفروضات ثابت هستند.
۲۲. تفاوت دارایی مخارج قرارداد با مطالبات از مشتری
یکی از خطاهای رایج، مخلوطکردن دارایی ناشی از مخارج دستیابی به قرارداد با حسابهای دریافتنی یا دارایی حاصل از قرارداد است.
اما این اقلام یکسان نیستند.
دارایی ناشی از مخارج دستیابی به قرارداد
در مثال ما:
۹۰۰ میلیون ریال پورسانت واجد شرایط.
این دارایی مربوط به مخارجی است که شرکت برای دستیابی به قرارداد انجام داده است.
حساب دریافتنی
زمانی مطرح میشود که شرکت حق غیرمشروط به دریافت وجه از مشتری داشته باشد.
برای مثال، پس از ارائه خدمات و ایجاد حق وصول، ممکن است ۵٬۰۰۰ میلیون ریال حساب دریافتنی شناسایی شود.
دارایی حاصل از قرارداد
این عنوان معمولاً به حق دریافت مابهازا بابت خدمات ارائهشده مربوط میشود که هنوز به عواملی غیر از گذشت زمان وابسته است.
بنابراین، سه عنوان زیر نباید در یک حساب نامشخص ادغام شوند:
دارایی مخارج دستیابی به قرارداد
دارایی حاصل از قرارداد
حسابهای دریافتنی
هر یک ماهیت و الزامات حسابداری خود را دارند.
۲۳. تفاوت مخارج دستیابی به قرارداد و مخارج ایفای قرارداد
استاندارد شماره ۴۳ میان دو گروه مخارج تفاوت قائل میشود.
مخارج دستیابی به قرارداد
مخارجی هستند که برای به دست آوردن قرارداد انجام میشوند.
مثال:
پورسانت انعقاد موفق قرارداد.
مخارج ایفای قرارداد
مخارجی هستند که برای اجرای تعهدات قرارداد انجام میشوند.
مثال:
برخی مخارج راهاندازی یا آمادهسازی اختصاصی خدمات آینده.
اما مخارج ایفای قرارداد فقط زمانی طبق استاندارد ۴۳ به دارایی تبدیل میشوند که شرایط بند ۹۶ احراز شوند و مخارج در دامنه استاندارد دیگری قرار نداشته باشند.
در این ارزیابی، باید مشخص شود:
- مخارج مستقیماً به قرارداد یا قرارداد مورد انتظار مشخص مربوطاند؛
- منابعی ایجاد یا تقویت میکنند که برای ایفای تعهدات آینده استفاده میشوند؛
- بازیافت آنها مورد انتظار است.
بنابراین، نباید تمام هزینههای اجرای قرارداد را صرفاً به دلیل ارتباط با مشتری، دارایی شناسایی کرد.
۲۴. مثال مستقل: هزینه راهاندازی سامانه مشتری
فرض کنیم شرکت برای آمادهسازی محیط اختصاصی یک مشتری جدید، ۴۰۰ میلیون ریال هزینه میکند.
این مخارج مستقیماً به خدمات آینده قرارداد مرتبط هستند.
فرض میکنیم:
- هزینهها در دامنه استاندارد دیگری مانند استاندارد داراییهای ثابت یا داراییهای نامشهود قرار ندارند؛
- منابع لازم برای ارائه خدمات آینده را ایجاد میکنند؛
- مستقیماً به قرارداد مرتبطاند؛
- بازیافت آنها مورد انتظار است.
در چنین شرایطی، ممکن است طبق بند ۹۶ استاندارد شماره ۴۳، دارایی ناشی از مخارج ایفای قرارداد ایجاد شود.
اما ماهیت این دارایی با پورسانت جذب مشتری متفاوت است.
ثبت فرضی
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی ناشی از مخارج ایفای قرارداد | ۴۰۰ | — |
| بانک | — | ۴۰۰ |
این سناریو مستقل از مثال اصلی است و مبلغ ۴۰۰ میلیون ریالی آن نباید به مخارج اولیه ۱٬۵۰۰ میلیون ریالی مقاله اضافه شود.
۲۵. تسهیل یکساله استاندارد چیست؟
طبق بند ۹۵ استاندارد شماره ۴۳ ایران، اگر دوره استهلاک داراییای که در صورت عدم استفاده از تسهیل شناسایی میشد یک سال یا کمتر باشد، شرکت میتواند مخارج مختص دستیابی به قرارداد را در زمان وقوع به هزینه منظور کند.
بند متناظر در IFRS 15، بند ۹۴ است.
این تسهیل برای کاهش پیچیدگی حسابداری قراردادهای کوتاهتر پیشبینی شده است.
مثال
فرض کنید شرکت برای انعقاد قرارداد خدمات ششماهه، ۱۲۰ میلیون ریال پورسانت پرداخت کند.
اگر دارایی ناشی از پورسانت فقط به همان شش ماه خدمات مربوط باشد، ممکن است شرایط استفاده از تسهیل یکساله برقرار باشد.
در صورت انتخاب مجاز این تسهیل، شرکت میتواند پورسانت را در زمان وقوع هزینه کند.
اما در سناریوی اصلی ما، دوره استهلاک پورسانت سه سال است.
بنابراین، تسهیل یکساله بر مبنای مفروضات این قرارداد کاربرد ندارد.
نکته بسیار مهم
معیار، صرفاً مدت اسمی قرارداد نیست.
باید دوره استهلاک دارایی احتمالی بررسی شود.
ممکن است اثر پورسانت به قراردادهای تمدیدی نیز مربوط باشد و دوره استهلاک از مدت قرارداد اولیه طولانیتر شود.
۲۶. اگر قرارداد تمدید شود، دوره استهلاک چگونه تعیین میشود؟
فرض کنیم شرکت قراردادی دوساله منعقد کرده است، اما براساس سوابق مشتریان، تمدید آن برای دو سال دیگر نیز مورد انتظار است.
اگر پورسانت اولیه به منافع خدماتی مربوط شود که در دوره تمدید نیز ارائه خواهند شد، ممکن است دوره استهلاک از مدت اولیه قرارداد بیشتر باشد.
اما این نتیجه خودکار نیست.
باید بررسی شود:
- آیا تمدید قرارداد واقعاً مورد انتظار است؟
- آیا پورسانت اولیه به خدمات دوره تمدید نیز مربوط میشود؟
- آیا بابت تمدید، پورسانت دیگری پرداخت خواهد شد؟
- آیا پورسانت تمدید با پورسانت اولیه متناسب است؟
- چه شواهدی دوره بهرهمندی اقتصادی را پشتیبانی میکنند؟
در راهنمای KPMG درباره IFRS 15 و همچنین رویه افشاشده شرکت SAP، به اهمیت بررسی تمدیدهای مورد انتظار و تناسب پورسانت تمدید با پورسانت اولیه اشاره شده است.
بنابراین، استفاده از «مدت اولیه قرارداد» بهعنوان دوره استهلاک در تمام قراردادها لزوماً صحیح نیست.
۲۷. نمونه واقعی: برخورد شرکت SAP با پورسانت فروش
در گزارش مالی سال ۲۰۲۵ شرکت SAP، که در فوریه ۲۰۲۶ منتشر شده، موضوع مخارج سرمایهایشده دستیابی به قراردادهای مشتریان بهصورت مشخص افشا شده است.
SAP توضیح میدهد که برخی پورسانتهای کارکنان فروش و شرکای تجاری را در صورت احراز معیارهای مربوط بهعنوان دارایی شناسایی میکند.
این شرکت همچنین در تعیین دوره استهلاک بعضی پورسانتها، تمدیدهای مورد انتظار قرارداد را در نظر میگیرد.
طبق اطلاعات گزارش SAP در پایان سال ۲۰۲۵:
مبلغ دفتری مخارج سرمایهایشده دستیابی به قراردادها: ۴٬۴۷۸ میلیون یورو
و
هزینه استهلاک این گروه داراییها طی سال ۲۰۲۵: ۱٬۱۰۸ میلیون یورو
گزارش شده است.
این ارقام متعلق به SAP هستند و ارتباطی با سناریوی فرضی شرکت ایرانی ندارند.
اهمیت این نمونه آن است که نشان میدهد شناخت دارایی بابت پورسانت جذب مشتری فقط یک بحث نظری نیست؛ بلکه در گزارشگری مالی شرکتهای بزرگ فناوری نیز کاربرد دارد.
۲۸. اگر شرکت پورسانت را قبل از انعقاد قرارداد پرداخت کند چه میشود؟
ممکن است شرکت پیش از قطعیشدن قرارداد، مبلغی را به بازاریاب بپردازد.
برای مثال، توافق میشود:
اگر قرارداد منعقد شود، بازاریاب مستحق پورسانت است.
اما اگر قرارداد منعقد نشود، بازاریاب باید مبلغ دریافتی را بازگرداند.
در این وضعیت، حسابدار باید ماهیت حقوقی و اقتصادی مبلغ پرداختی را بررسی کند.
ممکن است پرداخت اولیه، پیشپرداخت یا طلب قابل استرداد باشد.
بنابراین، نمیتوان صرف خروج وجه نقد را به معنای تحقق قطعی هزینه پورسانت یا دارایی مخارج دستیابی به قرارداد دانست.
زمان ایجاد استحقاق پورسانت و شرایط بازپرداخت باید از متن قرارداد مشخص شود.
در سناریوی اصلی، فرض کردهایم پورسانت پس از انعقاد موفق قرارداد ایجاد و پرداخت شده است.
۲۹. اگر شرکت در مناقصه شکست بخورد چه میشود؟
فرض کنید شرکت برای شرکت در مناقصهای دیگر، مبلغ ۲۰۰ میلیون ریال بابت تهیه اسناد و مذاکرات هزینه کند.
در پایان، قرارداد به رقیب واگذار میشود.
اگر مخارج مذکور مستقل از موفقیت در انعقاد قرارداد انجام شده و حق دریافت آنها از مشتری وجود نداشته باشد، در شرایط معمول هزینه دوره خواهند بود.
همچنین پورسانت موفقیتی که فقط در صورت انعقاد قرارداد ایجاد میشود، در این وضعیت اصلاً مستحق پرداخت نخواهد بود.
بنابراین، شکست مناقصه نباید به شناسایی مصنوعی دارایی بابت پورسانتی منجر شود که تعهد آن ایجاد نشده است.
کنترل پیشنهادی
برای هر قرارداد یا فرصت فروش، سیستم باید وضعیت زیر را مشخص کند:
- در حال مذاکره؛
- موفق؛
- ناموفق؛
- فسخشده؛
- تمدیدشده.
این وضعیت در تعیین ماهیت مخارج و زمان شناخت آنها اهمیت دارد.
۳۰. کاهش ارزش دارایی ناشی از مخارج قرارداد
شناسایی اولیه دارایی ۹۰۰ میلیون ریالی به این معنا نیست که مبلغ دفتری آن در تمام دورهها بدون بررسی باقی میماند.
ممکن است سودآوری مورد انتظار قرارداد کاهش یابد.
برای مثال:
- هزینه ارائه خدمات افزایش پیدا کند؛
- شرایط اقتصادی مشتری تغییر کند؛
- بخشی از مابهازای مورد انتظار قابل وصول نباشد؛
- یا سودآوری آینده قرارداد کاهش یابد.
طبق بند ۱۰۲ استاندارد شماره ۴۳، باید مبلغ دفتری دارایی ناشی از مخارج قرارداد با معیار بازیافت مقرر در استاندارد مقایسه شود.
بهطور خلاصه، مبلغ قابل بازیافت برای این آزمون براساس مابهازای باقیمانده مورد انتظار، پس از کسر مخارج مستقیم باقیمانده ارائه خدمات که هنوز به هزینه منظور نشدهاند، تعیین میشود.
در این ارزیابی باید الزامات مربوط به ریسک اعتباری، سایر داراییهای مرتبط و ترتیب آزمونهای کاهش ارزش نیز رعایت شوند.
۳۱. سناریوی مستقل کاهش ارزش: ۲۵۰ میلیون ریال زیان
اکنون یک آزمون تنش فرضی را بررسی میکنیم.
فرض کنیم در ابتدای سال ۱۴۰۵، پس از اتمام سال نخست قرارداد، شرایط اجرای قرارداد بهطور چشمگیری تغییر کرده است.
در پایان سال نخست، مبلغ دفتری دارایی پورسانت:
۶۰۰ میلیون ریال
است.
به دلیل افزایش شدید مخارج ارائه خدمات، برآورد جدید شرکت از وضعیت دو سال باقیمانده چنین است:
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| مابهازای باقیمانده مورد انتظار | ۱۰٬۰۰۰ |
| مخارج مستقیم باقیمانده و هزینهنشده مرتبط | (۹٬۶۵۰) |
| مبلغ حاصل از آزمون بازیافت | ۳۵۰ |
| مبلغ دفتری دارایی پورسانت قبل از کاهش ارزش | ۶۰۰ |
فرض میکنیم تمام تعدیلات مربوط به ریسک اعتباری و آثار استانداردهای مرتبط در دادههای فوق لحاظ شده و هیچ دارایی مرتبط دیگری نیازمند شناسایی مقدم زیان کاهش ارزش نیست.
محاسبه
مبلغ دفتری:
۶۰۰ میلیون ریال
مبلغ حاصل از آزمون:
۳۵۰ میلیون ریال
زیان کاهش ارزش:
۶۰۰ − ۳۵۰ = ۲۵۰ میلیون ریال
بنابراین، در این سناریو، شرکت باید ۲۵۰ میلیون ریال زیان کاهش ارزش شناسایی کند.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| زیان کاهش ارزش دارایی مخارج دستیابی به قرارداد | ۲۵۰ | — |
| کاهش ارزش انباشته دارایی مخارج قرارداد | — | ۲۵۰ |
پس از این ثبت، مبلغ دفتری خالص دارایی:
۳۵۰ میلیون ریال
خواهد بود.
نکته
این سناریو، یک حالت جایگزین برای نمایش آزمون کاهش ارزش است.
در جدول پایه سهساله مقاله، فرض شده بود کاهش ارزش وجود ندارد.
بنابراین، نباید زیان ۲۵۰ میلیون ریالی این بخش را به جدول سودآوری پایه اضافه کرد، مگر اینکه آن جدول نیز متناسب با سناریوی جدید اصلاح شود.
۳۲. آیا زیان کاهش ارزش قابل برگشت است؟
طبق بند ۱۰۵ استاندارد شماره ۴۳ ایران، اگر شرایطی که باعث کاهش ارزش شدهاند از بین بروند یا بهبود پیدا کنند، ممکن است تمام یا بخشی از زیان قبلی برگشت داده شود.
اما سقف برگشت محدود است.
مبلغ دفتری دارایی پس از برگشت نباید از مبلغی بیشتر شود که اگر کاهش ارزش قبلی ثبت نشده بود، با کسر استهلاک مربوط باقی میماند.
مثال مستقل
فرض کنیم بلافاصله پس از ثبت زیان ۲۵۰ میلیون ریالی و پیش از شناسایی استهلاک جدید، برآوردهای مربوط به مخارج باقیمانده بهبود یابند.
مبلغ دفتری فعلی:
۳۵۰ میلیون ریال
مبلغ حاصل از آزمون جدید:
۸۰۰ میلیون ریال
اما مبلغ دفتری دارایی در صورت نبود کاهش ارزش قبلی:
۶۰۰ میلیون ریال
بود.
بنابراین، حداکثر برگشت مجاز:
۶۰۰ − ۳۵۰ = ۲۵۰ میلیون ریال
است.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| کاهش ارزش انباشته دارایی مخارج قرارداد | ۲۵۰ | — |
| برگشت زیان کاهش ارزش دارایی مخارج قرارداد | — | ۲۵۰ |
این مثال نشان میدهد افزایش مبلغ قابل بازیافت، مجوز شناسایی دارایی بیش از سقف مقرر نیست.
۳۳. اگر قرارداد فسخ شود چه میشود؟
فسخ قرارداد میتواند بر بازیافت دارایی ناشی از مخارج دستیابی به قرارداد اثر بگذارد.
اما برخورد حسابداری به شرایط فسخ وابسته است.
برای مثال، باید مشخص شود:
- آیا شرکت حق دریافت خسارت فسخ دارد؟
- آیا بخشی از پورسانت قابل استرداد است؟
- آیا خدمات دیگری برای همان مشتری ارائه خواهد شد؟
- آیا دارایی پورسانت به تمدیدهای مورد انتظار نیز مرتبط بوده است؟
- آیا منافع اقتصادی آتی دیگری باقی مانده است؟
اگر پس از ارزیابی مشخص شود هیچ منفعت اقتصادی قابل بازیافتی از دارایی باقی نمانده است، ممکن است کاهش ارزش کامل آن ضروری باشد.
اما نباید صرف دریافت اطلاعیه فسخ، بدون بررسی حقوق قراردادی و منافع باقیمانده، تمام مانده دارایی را خودکار به هزینه منتقل کرد.
۳۴. چه تفاوتی با دارایی نامشهود نرمافزار دارد؟
در مقاله شماره ۳۴۸ حسابداران برتر، موضوع مخارج توسعه نرمافزار و شناخت دارایی نامشهود طبق استاندارد شماره ۱۷ بررسی شد.
اما در مقاله حاضر، ماهیت دارایی متفاوت است.
دارایی نامشهود ناشی از توسعه نرمافزار
ممکن است نتیجه ایجاد نرمافزاری تحت کنترل شرکت باشد.
معیارهای شناخت آن طبق استاندارد داراییهای نامشهود بررسی میشود.
دارایی ناشی از مخارج دستیابی به قرارداد
در مثال حاضر، نتیجه پرداخت پورسانتی است که فقط در صورت انعقاد موفق قرارداد ایجاد شده است.
مبنای شناخت آن استاندارد شماره ۴۳ است.
در نتیجه، نباید این دو گروه دارایی را صرفاً با عنوان کلی «هزینههای سرمایهایشده» در یک حساب نامشخص نگهداری کرد.
استاندارد حاکم، دوره استهلاک و آزمون کاهش ارزش ممکن است متفاوت باشند.
۳۵. نقش ERP در مدیریت مخارج قرارداد
در شرکتهای خدماتی، فناوری و پیمانکاری، اطلاعات مربوط به قرارداد و پورسانت معمولاً در چند سیستم نگهداری میشوند.
واحد فروش، قرارداد را نهایی میکند.
منابع انسانی یا سیستم پورسانت، مبلغ استحقاق کارکنان را محاسبه میکند.
حسابداری، دارایی یا هزینه را شناسایی میکند.
واحد عملیات، خدمات قرارداد را ارائه میدهد.
واحد گزارشگری، درآمد و استهلاک مخارج مربوط را ثبت میکند.
اگر این اطلاعات به یکدیگر متصل نباشند، ممکن است:
- پورسانت قبل از انعقاد موفق قرارداد شناسایی شود؛
- مخارج تبلیغات بهاشتباه سرمایهای شوند؛
- دارایی پورسانت بدون استهلاک باقی بماند؛
- تمدید قرارداد در محاسبه دوره استهلاک نادیده گرفته شود؛
- یا دارایی مربوط به قرارداد فسخشده همچنان در حسابها باقی بماند.
بنابراین، مدیریت دارایی ناشی از مخارج قرارداد به یک فرایند متصل میان فروش، قراردادها و حسابداری نیاز دارد.
۳۶. تجربه نرمافزاری و گزارشگری شرکتهای فناوری
شرکتهای بزرگ نرمافزاری از جمله SAP، در گزارشهای مالی خود میان مخارج دستیابی به قرارداد و مخارج ایفای قرارداد تفکیک قائل میشوند.
در گزارش سال ۲۰۲۵ شرکت SAP، داراییهای ناشی از مخارج قرارداد در گروه داراییهای غیرمالی گزارش شدهاند.
همچنین مبلغ مخارج سرمایهایشده، هزینه استهلاک و روش تعیین دوره استهلاک افشا شده است.
این رویکرد نشان میدهد سیستم حسابداری باید بتواند حداقل اطلاعات زیر را نگهداری کند:
- قرارداد مبنا؛
- مبلغ پورسانت واجد شرایط؛
- تاریخ آغاز استهلاک؛
- دوره انتفاع اقتصادی؛
- تمدیدهای مرتبط؛
- استهلاک تجمعی؛
- کاهش ارزش احتمالی؛
- مبلغ دفتری پایان دوره.
بنابراین، وجود ماژول مدیریت فروش یا محاسبه پورسانت در یک ERP، بهتنهایی برای اجرای کامل الزامات استاندارد ۴۳ کافی نیست.
یک لایه گزارشگری مالی و کنترل استانداردی نیز ضروری است.
۳۷. کاربرد هوش مصنوعی در کنترل مخارج قرارداد
هوش مصنوعی میتواند در شناسایی مخارج واجد شرایط و مغایرتهای حسابداری کمک کند.
استخراج شرایط پورسانت
مدل میتواند قراردادهای کارکنان فروش و توافقهای بازاریابی را بررسی کند و مشخص سازد پرداختها به چه رویدادی وابستهاند.
تفکیک حقوق ثابت و پورسانت موفقیت
سیستم میتواند پرداختهایی را که مستقل از نتیجه فروش هستند، از مبالغ مشروط به موفقیت جدا کند.
کنترل وضعیت قرارداد
اگر پورسانت مربوط به فرصت فروشی باشد که هنوز نهایی نشده است، سامانه میتواند هشدار ایجاد کند.
محاسبه استهلاک
پس از تأیید مبلغ و دوره استهلاک، موتور محاسباتی میتواند برنامه هزینه را تولید کند.
در مثال:
۹۰۰ ÷ ۳ = ۳۰۰ میلیون ریال در سال
کنترل تمدید قرارداد
سیستم میتواند تغییرات مدت قرارداد را برای بررسی اثر بر دوره استهلاک مشخص کند.
شناسایی کاهش ارزش
اگر مخارج باقیمانده ارائه خدمات افزایش پیدا کند یا مابهازای مورد انتظار کاهش یابد، سیستم میتواند هشدار بازبینی قابلیت بازیافت دارایی ایجاد کند.
شناسایی ثبت تکراری
اگر یک قرارداد به دو بازاریاب یا دو شناسه متفاوت متصل شده باشد، سامانه میتواند پرداختهای احتمالی تکراری را برای بررسی انتخاب کند.
محدودیت مهم
هوش مصنوعی نباید بهتنهایی درباره سرمایهایکردن پورسانت، انتخاب دوره استهلاک یا شناسایی کاهش ارزش تصمیم قطعی بگیرد.
این تصمیمها باید با توجه به قرارداد، شواهد مالی و الزامات استاندارد به تأیید متخصص برسند.
۳۸. دادههای ضروری برای طراحی ماژول حسابداری قرارداد
| فیلد | کاربرد |
|---|---|
| شناسه قرارداد | اتصال مخارج به قرارداد |
| شناسه مشتری | شناسایی طرف قرارداد |
| تاریخ انعقاد | تعیین زمان ایجاد تعهد |
| وضعیت قرارداد | فعال، ناموفق، تمدید یا فسخ |
| نوع مخارج | پورسانت، تبلیغات، حقوق یا مناقصه |
| شرط استحقاق پورسانت | بررسی افزایشی بودن |
| مبلغ پورسانت | اندازهگیری اولیه |
| تاریخ پرداخت | کنترل خزانهداری |
| دوره خدمات | محاسبه استهلاک |
| تمدید مورد انتظار | ارزیابی دوره انتفاع |
| درآمد مورد انتظار | آزمون قابلیت بازیافت |
| مخارج مستقیم باقیمانده | آزمون کاهش ارزش |
| استهلاک دوره | ثبت هزینه |
| استهلاک انباشته | کنترل گردش دارایی |
| زیان کاهش ارزش | تعیین ارزش خالص |
| مبلغ دفتری | ارائه در صورتهای مالی |
| مسئول تأیید | حفظ ردپای حسابرسی |
این ساختار به شرکت کمک میکند مخارج جذب مشتری را بهصورت تفصیلی و قابل رسیدگی مدیریت کند.
۳۹. هشت کنترل داخلی ضروری
کنترل اول: تأیید انعقاد موفق قرارداد
قبل از سرمایهایکردن پورسانت، شرایط ایجاد حق دریافت باید بررسی شود.
کنترل دوم: احراز افزایشی بودن مخارج
باید مشخص شود پرداخت در صورت عدم انعقاد قرارداد نیز ایجاد میشد یا خیر.
کنترل سوم: تأیید انتظار بازیافت
شرکت باید شواهد کافی درباره قابلیت بازیافت مخارج داشته باشد.
کنترل چهارم: تفکیک مخارج جذب مشتری
پورسانت موفقیت نباید با حقوق ثابت، تبلیغات و هزینه مناقصه ادغام شود.
کنترل پنجم: تعیین دوره استهلاک مناسب
دوره استهلاک باید با خدمات مرتبط و در صورت لزوم تمدیدهای مورد انتظار سازگار باشد.
کنترل ششم: بازبینی تغییرات قرارداد
فسخ، تمدید و تغییر دامنه خدمات باید از نظر آثار حسابداری بررسی شوند.
کنترل هفتم: آزمون کاهش ارزش
مبلغ دفتری دارایی باید در صورت وجود شرایط مربوط با معیار بازیافت استاندارد مقایسه شود.
کنترل هشتم: تطبیق دارایی با دفتر کل
مبلغ اولیه، استهلاک، کاهش ارزش و مانده پایان دوره باید با گزارشهای تفصیلی قرارداد تطبیق داشته باشند.
۴۰. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند کنترل مخارج دستیابی به قرارداد
با توجه به فعالیت حسابداران برتر در حوزه نرمافزارهای مالی، اتوماسیون و هوش مصنوعی، توسعه ماژولی برای مدیریت حسابداری پورسانت قراردادها میتواند فرصت قابل بررسی باشد.
این قابلیت صرفاً پیشنهاد توسعه محصول است و به معنای وجود فعلی چنین ماژولی در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی
- اتصال قرارداد فروش به سیستم حسابداری؛
- ثبت پورسانتهای مشروط به موفقیت؛
- تفکیک حقوق ثابت و پورسانت؛
- تحلیل مخارج تبلیغات و مناقصه؛
- کنترل قابلیت بازیافت مخارج؛
- شناسایی دارایی ناشی از مخارج قرارداد؛
- محاسبه استهلاک دورهای؛
- مدیریت تمدید قرارداد؛
- ثبت تغییر برآورد دوره استهلاک؛
- آزمون اولیه کاهش ارزش؛
- کنترل قراردادهای فسخشده؛
- تهیه ثبتهای حسابداری پیشنهادی؛
- گزارش داراییهای جاری و غیرجاری؛
- نگهداری مستندات و ردپای حسابرسی.
نمونه داشبورد پیشنهادی
| شاخص | مبلغ یا مقدار |
|---|---|
| مبلغ کل قرارداد | ۱۵٬۰۰۰ میلیون ریال |
| مدت قرارداد | ۳ سال |
| مخارج جذب مشتری | ۱٬۵۰۰ میلیون ریال |
| پورسانت واجد شرایط دارایی | ۹۰۰ میلیون ریال |
| سایر مخارج جذب مشتری | ۶۰۰ میلیون ریال |
| استهلاک سالانه پورسانت | ۳۰۰ میلیون ریال |
| مبلغ دفتری پایان ۱۴۰۴ | ۶۰۰ میلیون ریال |
| درآمد سالانه قرارداد | ۵٬۰۰۰ میلیون ریال |
| سود قرارداد در سال نخست، قبل از سایر اقلام | ۹۰۰ میلیون ریال |
این داشبورد میتواند ارتباط میان هزینه جذب مشتری، ارزش قرارداد و سودآوری دورهای را برای مدیر مالی روشن کند.
۴۱. آثار مالیاتی مخارج تحصیل قرارداد در ایران
شناسایی دارایی ناشی از پورسانت طبق استاندارد شماره ۴۳، بهتنهایی به معنای تعیین قطعی زمان پذیرش هزینه از نظر مالیاتی نیست.
برای بررسی آثار مالیاتی باید موارد زیر ارزیابی شوند:
- ماهیت پورسانت؛
- قرارداد و مدارک استحقاق؛
- اسناد پرداخت؛
- شرایط قانونی پذیرش هزینه؛
- زمان شناسایی هزینه در محاسبات مالیاتی؛
- تکالیف مربوط به پرداختکننده و دریافتکننده؛
- تفاوت احتمالی مبنای حسابداری و مالیاتی دارایی.
برای مثال، ممکن است شرکتی در حسابداری مالی پورسانت را بهعنوان دارایی شناسایی و طی سه سال مستهلک کند.
اما برخورد مالیاتی آن باید براساس مقررات معتبر و وضعیت واقعی قرارداد تعیین شود.
در صورت ایجاد تفاوت موقت میان مبنای حسابداری و مالیاتی، بررسی مالیات انتقالی طبق استاندارد حسابداری شماره ۳۵ نیز ممکن است لازم باشد.
در این مقاله هیچ نرخ یا حکم مالیاتی قطعی برای پورسانت فرض نشده است.
۴۲. الزامات ارائه و افشا
طبق بندهای ۱۲۸ تا ۱۳۰ استاندارد حسابداری شماره ۴۳ ایران، شرکت باید اطلاعات مربوط به داراییهای ناشی از مخارج دستیابی به قرارداد و ایفای قرارداد را در شرایط مربوط افشا کند.
این موارد شامل موضوعات زیر هستند:
- قضاوتهای مهم برای تعیین مبلغ مخارج واجد شرایط؛
- روش تعیین استهلاک؛
- مانده پایان دوره داراییها برحسب طبقات اصلی؛
- مبلغ استهلاک شناساییشده طی دوره؛
- مبلغ زیان کاهش ارزش؛
- استفاده از تسهیل عملی مربوط، در صورت کاربرد.
در سناریوی مقاله، اطلاعات مهم عبارتاند از:
بهای اولیه پورسانت:
۹۰۰ میلیون ریال
استهلاک سال ۱۴۰۴:
۳۰۰ میلیون ریال
مبلغ دفتری پایان ۱۴۰۴:
۶۰۰ میلیون ریال
در صورتهای مالی واقعی، این اطلاعات باید با طبقهبندی و یادداشتهای توضیحی مربوط ارائه شوند.
۴۳. برنامه اجرایی چهارهفتهای
هفته اول: شناسایی قراردادها و پورسانتها
فهرست قراردادهای فعال، پورسانتها و مخارج بازاریابی مرتبط تهیه شود.
شرایط استحقاق هر پرداخت بررسی گردد.
هفته دوم: تحلیل استانداردی
برای هر قلم، افزایشی بودن و انتظار بازیافت ارزیابی شود.
مخارج واجد شرایط از حقوق ثابت، تبلیغات و سایر هزینهها تفکیک شوند.
هفته سوم: محاسبات
مبلغ دارایی اولیه، دوره استهلاک و هزینه هر دوره محاسبه شود.
همچنین پروندههای دارای تغییر قرارداد یا ریسک کاهش ارزش شناسایی شوند.
هفته چهارم: کنترل نهایی
ثبتهای حسابداری با دفتر کل و پرونده قرارداد تطبیق داده شوند.
فرایند بررسی تمدید، فسخ، کاهش ارزش و نگهداری مستندات نیز طراحی شود.
۴۴. جمعبندی تخصصی
مخارج جذب مشتری یکی از بخشهای مهم هزینههای شرکتهای خدماتی، فناوری و پیمانکاری است.
اما تمام مخارج مرتبط با فروش الزاماً هزینه همان دوره نیستند.
طبق استاندارد حسابداری شماره ۴۳ ایران و IFRS 15، مخارج افزایشی دستیابی به قرارداد، در صورت انتظار بازیافت، میتوانند بهعنوان دارایی شناسایی شوند.
در سناریوی مقاله، شرکت برای دریافت قراردادی سهساله به مبلغ ۱۵٬۰۰۰ میلیون ریال، مجموعاً ۱٬۵۰۰ میلیون ریال هزینه کرد.
این مخارج شامل موارد زیر بودند:
- پورسانت موفقیت: ۹۰۰ میلیون ریال
- تبلیغات: ۲۵۰ میلیون ریال
- حقوق ثابت فروش: ۲۰۰ میلیون ریال
- تهیه پیشنهاد مناقصه: ۱۵۰ میلیون ریال
از آنجا که پورسانت فقط در صورت موفقیت در انعقاد قرارداد ایجاد شده بود و بازیافت آن مورد انتظار بود، مبلغ ۹۰۰ میلیون ریال بهعنوان دارایی شناسایی شد.
اما ۶۰۰ میلیون ریال سایر مخارج در زمان وقوع به هزینه منظور شدند.
دارایی پورسانت نیز طی سه سال ارائه خدمات مستهلک شد.
بنابراین:
استهلاک سالانه پورسانت: ۳۰۰ میلیون ریال
و
مبلغ دفتری دارایی در پایان سال نخست: ۶۰۰ میلیون ریال
است.
همچنین با فرض درآمد سالانه ۵٬۰۰۰ میلیون ریال و بهای خدمات ۳٬۲۰۰ میلیون ریالی، نتیجه قرارداد در سال نخست پس از مخارج جذب مشتری برابر ۹۰۰ میلیون ریال شد.
اگر شرکت تمام ۱٬۵۰۰ میلیون ریال را در سال نخست هزینه میکرد، سود آن سال در مفروضات مثال ۶۰۰ میلیون ریال کمتر از مبلغ صحیح گزارش میشد.
اما این تفاوت، سود اضافی دائمی ایجاد نمیکند.
زیرا دارایی پورسانت طی دوره ارائه خدمات بهتدریج مستهلک میشود.
نتیجه اصلی مقاله این است: پورسانتی که فقط در صورت انعقاد موفق قرارداد ایجاد میشود، در صورت احراز قابلیت بازیافت، میتواند دارایی باشد؛ ولی سایر مخارج جذب مشتری معمولاً باید براساس ماهیت و شرایط واقعی خود به هزینه منظور شوند.
برای مدیران مالی، بررسی شروط پرداخت پورسانت، ارتباط آن با خدمات آینده، دوره استهلاک و قابلیت بازیافت دارایی ضروری است.
استفاده از ERP و هوش مصنوعی نیز تحت نظارت متخصص میتواند به جلوگیری از سرمایهایکردن نادرست مخارج و افزایش قابلیت رسیدگی کمک کند.