


مقدمه: چرا مبلغ درآمد با صورتحساب مشتری برابر نیست؟
فرض کنید یک شرکت فناوری برای طراحی، سفارشیسازی و استقرار سیستم یکپارچه مالی و حسابداری، قراردادی به مبلغ ۳۰٬۰۰۰ میلیون ریال منعقد کرده است.
شرکت طی چند ماه نخست، بخش قابل توجهی از تعهدات خود را انجام میدهد.
در پایان شهریور ۱۴۰۵، مدیر پروژه اعلام میکند که ۵۰ درصد از تعهد عملکردی قرارداد انجام شده است.
واحد حسابداری براساس اطلاعات تأییدشده و الزامات استاندارد شماره ۴۳، مبلغ زیر را بهعنوان درآمد شناسایی میکند:
۳۰٬۰۰۰ × ۵۰٪ = ۱۵٬۰۰۰ میلیون ریال
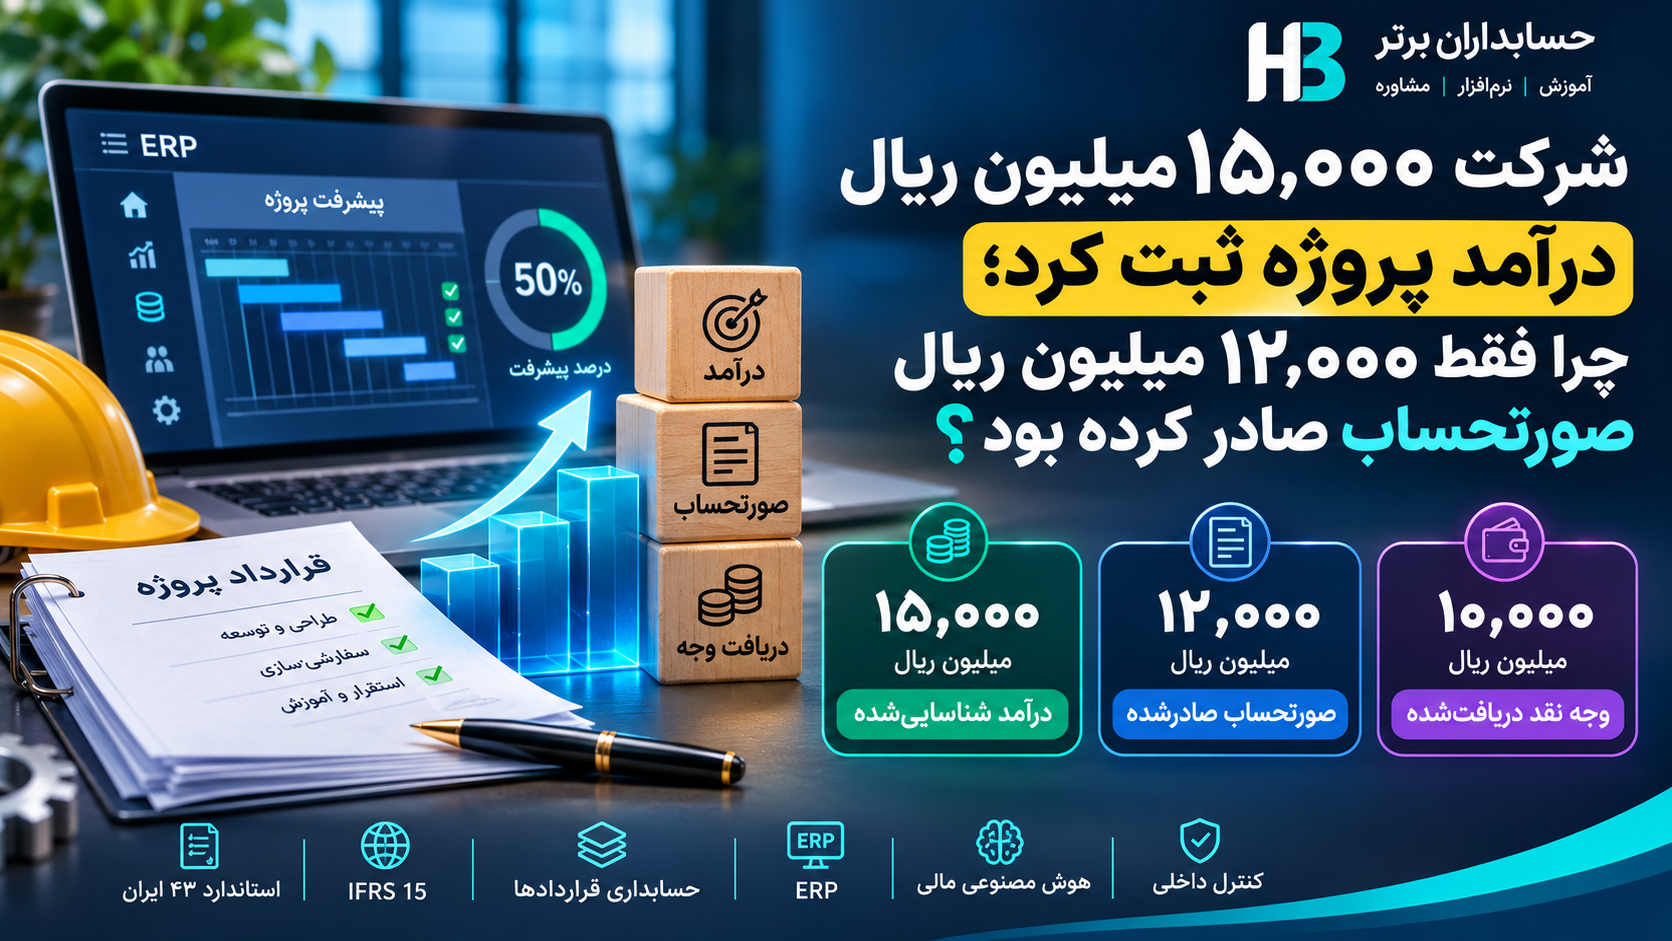
اما گزارش فروش نشان میدهد شرکت فقط ۱۲٬۰۰۰ میلیون ریال صورتحساب صادر کرده است.
از همین مبلغ نیز مشتری تاکنون ۱۰٬۰۰۰ میلیون ریال پرداخت کرده است.
سه رقم متفاوت در گزارشها دیده میشود:
- درآمد شناساییشده: ۱۵٬۰۰۰ میلیون ریال
- صورتحساب صادرشده: ۱۲٬۰۰۰ میلیون ریال
- وجه نقد دریافتشده: ۱۰٬۰۰۰ میلیون ریال
مدیرعامل میپرسد:
«چطور میتوانیم ۱۵٬۰۰۰ میلیون ریال درآمد داشته باشیم، درحالیکه فقط ۱۲٬۰۰۰ میلیون ریال فاکتور صادر کردهایم و ۱۰٬۰۰۰ میلیون ریال پول گرفتهایم؟»
پاسخ در تفاوت میان ایفای تعهد عملکردی، ایجاد حق غیرمشروط دریافت وجه و وصول نقدی مطالبات قرار دارد.
در حسابداری تعهدی، این سه اتفاق لزوماً در یک زمان رخ نمیدهند.
در چنین قراردادی ممکن است شرکت بخشی از درآمد را قبل از صدور صورتحساب شناسایی کند؛ به شرط آنکه شرایط استاندارد برای شناسایی درآمد احراز شده باشد.
در این مقاله، با استفاده از یک قرارداد اجرای ERP، نحوه محاسبه پیشرفت، ثبت درآمد، ثبت دارایی حاصل از قرارداد، صدور صورتحساب، وصول وجه و اثر تغییر بودجه پروژه بررسی میشود.
۱. مسئله اصلی در حسابداری قراردادهای اجرایی
در بسیاری از شرکتهای خدمات فناوری، نرمافزاری، مهندسی و پیمانکاری، سه جریان مستقل وجود دارد.
جریان اول: پیشرفت واقعی کار
شرکت بخشی از خدمات یا تعهدات خود را انجام میدهد.
جریان دوم: صدور صورتحساب
شرکت براساس شرایط قراردادی، مبلغی را مطالبه میکند.
جریان سوم: دریافت وجه
مشتری تمام یا بخشی از مبلغ صورتحساب را پرداخت میکند.
ممکن است این سه جریان کاملاً با یکدیگر هماهنگ نباشند.
برای مثال، شرکت میتواند فعالیتهای فنی قابل توجهی انجام داده باشد، اما صدور صورتحساب مرحله بعد به تأیید یک نقطه عطف قراردادی وابسته باشد.
برعکس، ممکن است مشتری برای شروع پروژه مبلغی پیشپرداخت کند، درحالیکه هنوز خدمات مربوط ارائه نشدهاند.
بنابراین، مبلغ صورتحساب یا وجه نقد دریافتی بهتنهایی مبنای کافی برای تعیین درآمد نیست.
۲. استاندارد حسابداری شماره ۴۳ ایران
استاندارد حسابداری شماره ۴۳ با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان» از دورههای مالی آغازشونده از اول فروردین ۱۴۰۴ لازمالاجرا شده است.
این استاندارد برای شناخت درآمد، مدل پنجمرحلهای زیر را به کار میگیرد:
شناسایی قرارداد با مشتری؛
شناسایی تعهدات عملکردی؛
تعیین قیمت معامله؛
تخصیص قیمت معامله به تعهدات عملکردی؛
شناسایی درآمد هنگام ایفای تعهدات عملکردی.
این مدل تأکید میکند که درآمد باید با انتقال کنترل کالا یا خدمت به مشتری ارتباط داشته باشد.
بنابراین، صرف صدور فاکتور، دریافت پیشپرداخت یا ثبت هزینه پروژه لزوماً به معنای تحقق درآمد نیست.
۳. چه زمانی درآمد پروژه در طول زمان شناسایی میشود؟
طبق بند ۳۶ استاندارد شماره ۴۳، اگر یکی از معیارهای مقرر احراز شود، تعهد عملکردی در طول زمان ایفا میشود.
این معیارها عبارتاند از:
معیار اول: مشتری همزمان با عملکرد شرکت، منافع حاصل را دریافت و مصرف کند.
معیار دوم: عملکرد شرکت داراییای ایجاد یا توسعه دهد که مشتری هنگام ایجاد یا توسعه، آن را کنترل کند.
معیار سوم: عملکرد شرکت دارایی دارای کاربرد جایگزین برای فروشنده ایجاد نکند و شرکت نسبت به دریافت مبلغ بابت عملکرد تکمیلشده تا آن تاریخ، حق الزامآور داشته باشد.
احراز یکی از این معیارها برای شناخت تعهد عملکردی در طول زمان ضروری است.
اگر هیچیک برقرار نباشند، درآمد باید براساس قواعد شناخت در یک نقطه زمانی بررسی شود.
نکته مهم درباره نرمافزار
صرف اینکه قرارداد مربوط به توسعه یا نصب نرمافزار است، به این معنا نیست که درآمد آن حتماً باید بر مبنای درصد پیشرفت شناسایی شود.
باید حقوق قراردادی، کنترل مشتری، ماهیت خدمات و حق الزامآور دریافت مبلغ بررسی شوند.
۴. چرا قرارداد این مقاله واجد شرایط شناخت درآمد در طول زمان است؟
تمام اطلاعات قرارداد و ارقام این مقاله فرضی هستند.
شرکت «راهکارهای هوشمند مالی» قراردادی برای ایجاد و استقرار یک سامانه اختصاصی مالی و حسابداری منعقد میکند.
فرض میکنیم:
- سامانه متناسب با فرایندهای خاص مشتری سفارشیسازی میشود.
- شرکت نمیتواند خروجی ایجادشده را بدون تغییرات اساسی برای مشتری دیگری استفاده کند.
- قرارداد از نظر حقوقی معتبر و لازمالاجرا است.
- اگر مشتری به دلیلی غیر از قصور شرکت قرارداد را خاتمه دهد، شرکت حق الزامآور دریافت مبلغی را دارد که عملکرد تکمیلشده تا تاریخ خاتمه، شامل سود معقول، را جبران کند.
- این حق با توجه به قرارداد و قوانین مرتبط بررسی و تأیید شده است.
- یک تعهد عملکردی ترکیبی برای طراحی، سفارشیسازی و استقرار وجود دارد.
- شرکت میتواند پیشرفت تعهد عملکردی را بهطور معقول و قابل اتکا اندازهگیری کند.
در این شرایط فرضی، معیار سوم بند ۳۶ استاندارد شماره ۴۳ احراز شده است.
بنابراین، شناسایی درآمد در طول زمان مبنای مناسب سناریو خواهد بود.
۵. اطلاعات اصلی پروژه
| شاخص | مبلغ یا مقدار |
|---|---|
| مبلغ ثابت قرارداد | ۳۰٬۰۰۰ میلیون ریال |
| تاریخ شروع قرارداد | ۱ فروردین ۱۴۰۵ |
| برآورد اولیه کل هزینه اجرا | ۱۸٬۰۰۰ میلیون ریال |
| هزینه واقعی تجمعی تا ۳۱ شهریور | ۹٬۰۰۰ میلیون ریال |
| صورتحساب تجمعی تا ۳۱ شهریور | ۱۲٬۰۰۰ میلیون ریال |
| وجه دریافتی تجمعی تا ۳۱ شهریور | ۱۰٬۰۰۰ میلیون ریال |
فرضهای تکمیلی:
- مبلغ قرارداد ثابت است.
- قرارداد در این مثال تعدیل قیمت یا پاداش عملکرد ندارد.
- مبالغ بدون مالیات بر ارزش افزوده هستند.
- هزینههای گزارششده مستقیماً به ایفای تعهد مربوطاند.
- هزینههای هدررفت غیرعادی و اقلامی که پیشرفت را منعکس نمیکنند وجود ندارند.
- تمامی مخارج دوره برای سادهسازی نقداً پرداخت میشوند.
- صدور صورتحساب در نقاط عطف قراردادی، برای مبالغ ذکرشده حق غیرمشروط دریافت وجه ایجاد میکند.
- ریسک اعتباری و کاهش ارزش مطالبات در مثال پایه لحاظ نشده است.
۶. انتخاب روش اندازهگیری پیشرفت
طبق بندهای ۴۰ تا ۴۴ استاندارد شماره ۴۳، شرکت باید پیشرفت در ایفای تعهد عملکردی را با روشی اندازهگیری کند که انتقال کنترل به مشتری را بهدرستی منعکس کند.
دو گروه اصلی روشها عبارتاند از:
روشهای مبتنی بر خروجی
مانند مراحل تکمیلشده و نتایج تحویلشده.
روشهای مبتنی بر ورودی
مانند ساعات کار، منابع مصرفشده یا مخارج انجامشده در مقایسه با کل مخارج مورد انتظار.
در این مثال، فرض میکنیم روش مبتنی بر مخارج، یعنی Cost-to-Cost، بهطور صادقانه پیشرفت واقعی کار را نشان میدهد.
بنابراین، درصد پیشرفت از تقسیم هزینههای واجد شرایط تجمعی بر برآورد کل هزینههای لازم برای ایفای تعهد عملکردی محاسبه میشود.
فرمول
درصد پیشرفت = مخارج واجد شرایط انجامشده ÷ برآورد کل مخارج واجد شرایط پروژه
سپس:
درآمد تجمعی = درصد پیشرفت × قیمت معامله تخصیصیافته به تعهد عملکردی
این فرمول فقط در صورت مناسببودن روش اندازهگیری پیشرفت قابل استفاده است.
۷. محاسبه پیشرفت پایان شهریور
هزینههای تجمعی انجامشده:
۹٬۰۰۰ میلیون ریال
کل هزینه برآوردی:
۱۸٬۰۰۰ میلیون ریال
محاسبه:
۹٬۰۰۰ ÷ ۱۸٬۰۰۰ = ۵۰ درصد
بنابراین، در پایان شهریور ۱۴۰۵، میزان پیشرفت تعهد عملکردی برابر ۵۰ درصد است.
کنترل
مخارج انجامشده:
۹٬۰۰۰ میلیون ریال
مخارج باقیمانده برآوردی:
۱۸٬۰۰۰ − ۹٬۰۰۰ = ۹٬۰۰۰ میلیون ریال
در این مرحله، نیمی از مخارج مورد انتظار انجام شده است.
با فرض معتبر بودن روش مبتنی بر مخارج، ۵۰ درصد پیشرفت نیز شناسایی میشود.
۸. محاسبه درآمد تجمعی
مبلغ کل قرارداد:
۳۰٬۰۰۰ میلیون ریال
درصد پیشرفت:
۵۰ درصد
محاسبه:
۳۰٬۰۰۰ × ۵۰٪ = ۱۵٬۰۰۰ میلیون ریال
بنابراین، درآمد قابل شناسایی تجمعی تا پایان شهریور:
۱۵٬۰۰۰ میلیون ریال
است.
این مبلغ از عملکرد انجامشده شرکت ناشی میشود.
نه از مبلغ صورتحساب یا میزان پول وصولشده.
۹. محاسبه سود ناخالص پروژه
درآمد تجمعی:
۱۵٬۰۰۰ میلیون ریال
هزینه انجامشده:
۹٬۰۰۰ میلیون ریال
نتیجه:
۱۵٬۰۰۰ − ۹٬۰۰۰ = ۶٬۰۰۰ میلیون ریال
بنابراین، سود ناخالص تجمعی پروژه تا پایان شهریور در مفروضات مقاله برابر ۶٬۰۰۰ میلیون ریال است.
جدول
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| درآمد شناساییشده | ۱۵٬۰۰۰ |
| بهای خدمات انجامشده | (۹٬۰۰۰) |
| سود ناخالص تجمعی | ۶٬۰۰۰ |
این سود، وجه نقد وصولشده نیست.
همچنین سود خالص شرکت محسوب نمیشود؛ زیرا سایر هزینههای عملیاتی، مالی و مالیاتی بررسی نشدهاند.
۱۰. ثبت هزینههای انجامشده پروژه
فرض میکنیم شرکت تا پایان شهریور ۹٬۰۰۰ میلیون ریال برای ارائه خدمات قرارداد پرداخت کرده است.
ثبت تجمیعی
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده خدمات اجرای پروژه | ۹٬۰۰۰ | — |
| بانک | — | ۹٬۰۰۰ |
این ثبت برای سادهسازی تجمیعی است.
در یک شرکت واقعی، مخارج ممکن است در حسابهای حقوق پرداختنی، پیمانکاران، هزینه خدمات ابری و سایر حسابها ثبت شوند.
همچنین نحوه طبقهبندی و زمان شناسایی مخارج باید با استانداردهای مربوط سازگار باشد.
۱۱. ثبت درآمد براساس پیشرفت
تا پایان شهریور، تعهد عملکردی به میزان ۱۵٬۰۰۰ میلیون ریال ایفا شده است.
اما شرکت هنوز برای تمام این مبلغ حق غیرمشروط دریافت وجه ندارد.
در این مرحله، برای نمایش فرایند، درآمد ابتدا در مقابل دارایی حاصل از قرارداد ثبت میشود.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی حاصل از قرارداد اجرای ERP | ۱۵٬۰۰۰ | — |
| درآمد خدمات اجرای ERP | — | ۱۵٬۰۰۰ |
با این ثبت، درآمد مربوط به عملکرد انجامشده شناسایی میشود.
سپس باید بخشهایی از حق دریافت وجه که غیرمشروط شدهاند، از دارایی حاصل از قرارداد به حساب دریافتنی منتقل شوند.
۱۲. دارایی حاصل از قرارداد چیست؟
طبق بند ۱۰۸ استاندارد شماره ۴۳، دارایی حاصل از قرارداد نشاندهنده حق شرکت نسبت به دریافت مابهازا بابت کالاها یا خدماتی است که به مشتری انتقال داده، درحالیکه این حق هنوز به چیزی غیر از گذشت زمان وابسته است.
برای مثال، شرکت بخشی از طراحی و استقرار سامانه را انجام داده است.
اما طبق قرارداد، حق صدور صورتوضعیت مرحله بعد پس از تکمیل و تأیید یک نقطه عطف ایجاد میشود.
در این وضعیت، ممکن است مبلغ درآمد تحققیافته بیشتر از حق غیرمشروط دریافت وجه باشد.
بنابراین، تفاوت واجد شرایط میتواند در دارایی حاصل از قرارداد منعکس شود.
نکته مهم
دارایی حاصل از قرارداد، معادل وجه نقد نیست.
همچنین با حسابهای دریافتنی تفاوت دارد.
این دارایی باید از نظر کاهش ارزش و قابلیت بازیافت نیز بررسی شود.
۱۳. صدور صورتحساب ۱۲٬۰۰۰ میلیون ریالی
فرض کنیم مشتری تا پایان شهریور، طبق نقاط عطف قراردادی، مبلغ ۱۲٬۰۰۰ میلیون ریال از خدمات انجامشده را تأیید کرده است.
با تحقق شرایط قراردادی، شرکت نسبت به این مبلغ حق غیرمشروط دریافت وجه دارد.
بنابراین، میتواند آن را در حساب دریافتنی ثبت کند.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی از مشتری | ۱۲٬۰۰۰ | — |
| دارایی حاصل از قرارداد | — | ۱۲٬۰۰۰ |
این ثبت درآمد جدیدی ایجاد نمیکند.
زیرا درآمد مربوط پیشتر براساس عملکرد انجامشده شناسایی شده بود.
در این مرحله فقط ماهیت حق دریافت وجه تغییر کرده است.
بخشی از حق مشروط، به حق غیرمشروط تبدیل شده است.
۱۴. محاسبه مانده دارایی حاصل از قرارداد
درآمد شناساییشده:
۱۵٬۰۰۰ میلیون ریال
مبلغی که حق دریافت آن غیرمشروط شده:
۱۲٬۰۰۰ میلیون ریال
تفاوت:
۱۵٬۰۰۰ − ۱۲٬۰۰۰ = ۳٬۰۰۰ میلیون ریال
بنابراین، مانده دارایی حاصل از قرارداد در پایان شهریور:
۳٬۰۰۰ میلیون ریال
است.
این مبلغ در مفروضات مقاله به خدمات انجامشدهای مربوط است که هنوز حق دریافت آنها غیرمشروط نشده است.
۱۵. ثبت وصول ۱۰٬۰۰۰ میلیون ریال
شرکت از صورتحساب ۱۲٬۰۰۰ میلیون ریالی، تاکنون ۱۰٬۰۰۰ میلیون ریال دریافت کرده است.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۰٬۰۰۰ | — |
| حسابهای دریافتنی از مشتری | — | ۱۰٬۰۰۰ |
مانده دریافتنی:
۱۲٬۰۰۰ − ۱۰٬۰۰۰ = ۲٬۰۰۰ میلیون ریال
خواهد بود.
اکنون شرکت سه مبلغ مستقل دارد:
| عنوان | مبلغ (میلیون ریال) |
|---|---|
| درآمد تجمعی شناساییشده | ۱۵٬۰۰۰ |
| دارایی حاصل از قرارداد | ۳٬۰۰۰ |
| حساب دریافتنی | ۲٬۰۰۰ |
| وجه نقد دریافتی | ۱۰٬۰۰۰ |
۱۶. کنترل نهایی پایان شهریور
میتوان درآمد شناساییشده را با سه جزء مربوط تطبیق داد.
وجه نقد دریافتشده:
۱۰٬۰۰۰ میلیون ریال
دریافتنی باقیمانده:
۲٬۰۰۰ میلیون ریال
دارایی حاصل از قرارداد:
۳٬۰۰۰ میلیون ریال
جمع:
۱۰٬۰۰۰ + ۲٬۰۰۰ + ۳٬۰۰۰
= ۱۵٬۰۰۰ میلیون ریال
بنابراین، درآمد شناساییشده با گردش حقوق دریافت مابهازا تطبیق دارد.
نتیجه حسابداری
شرکت ۱۵٬۰۰۰ میلیون ریال درآمد شناسایی کرده است، اما:
- ۱۰٬۰۰۰ میلیون ریال آن وصول شده؛
- ۲٬۰۰۰ میلیون ریال به حساب دریافتنی تبدیل شده؛
- ۳٬۰۰۰ میلیون ریال همچنان دارایی حاصل از قرارداد است.
این محاسبه مبنای اصلی پاسخ به سؤال مطرحشده در عنوان مقاله است.
۱۷. چرا دارایی حاصل از قرارداد با حساب دریافتنی یکی نیست؟
مهمترین تفاوت، مشروط یا غیرمشروط بودن حق دریافت وجه است.
حساب دریافتنی
وقتی شرکت حق غیرمشروط دریافت وجه دارد و فقط گذشت زمان برای سررسید پرداخت لازم است، حساب دریافتنی شناسایی میشود.
دارایی حاصل از قرارداد
وقتی حق دریافت مابهازا هنوز به تحقق شرط دیگری، مانند عملکرد بعدی یا تأیید مرحله قراردادی، وابسته است، دارایی حاصل از قرارداد ممکن است مطرح شود.
مقایسه
| ویژگی | دارایی حاصل از قرارداد | حساب دریافتنی |
|---|---|---|
| ماهیت حق | مشروط به عاملی غیر از زمان | غیرمشروط |
| ارتباط با خدمات انجامشده | دارد | دارد |
| نیاز به صدور صورتحساب | الزاماً خیر | صورتحساب میتواند مستند حق باشد |
| وصول نقدی | هنوز انجام نشده | ممکن است انجام نشده باشد |
| بررسی کاهش ارزش | ضروری | ضروری |
بنابراین، صرف ثبت یک فاکتور در نرمافزار فروش، بدون بررسی حقوق قراردادی، برای تشخیص قطعی حساب دریافتنی کافی نیست.
۱۸. آیا صورتوضعیت پیمانکاری همیشه معادل درآمد است؟
خیر.
صورتوضعیت یک سند قراردادی و عملیاتی است.
اما درآمد باید براساس الزامات شناخت درآمد تعیین شود.
برای مثال، ممکن است شرکت به میزان ۵۰ درصد پیشرفت کرده باشد، اما صورتحساب تجمعی آن فقط ۴۰ درصد قرارداد باشد.
در این وضعیت:
درآمد تجمعی:
۱۵٬۰۰۰ میلیون ریال
صورتحساب:
۱۲٬۰۰۰ میلیون ریال
خواهد بود.
نسبت صورتحساب:
۱۲٬۰۰۰ ÷ ۳۰٬۰۰۰ = ۴۰ درصد
اما پیشرفت حسابداری:
۵۰ درصد
است.
این تفاوت لزوماً نشاندهنده خطا نیست.
ممکن است برنامه صورتحساب براساس نقاط عطف قراردادی تنظیم شده باشد و با الگوی انتقال کنترل خدمات متفاوت باشد.
۱۹. مهر ۱۴۰۵: افزایش هزینههای پروژه
اکنون فرض کنیم در مهر ۱۴۰۵، اجرای پروژه با مشکلات فنی جدیدی مواجه میشود.
برای مثال:
- نیاز به یکپارچهسازی بیشتری با سیستمهای قدیمی مشتری ایجاد میشود؛
- ساختار دادههای سازمان پیچیدهتر از برآورد اولیه است؛
- برخی فعالیتهای برنامهریزیشده به زمان بیشتری نیاز پیدا میکنند.
واحد مدیریت پروژه اعلام میکند برآورد کل هزینه اجرای قرارداد دیگر ۱۸٬۰۰۰ میلیون ریال نیست.
برآورد جدید کل هزینه:
۲۴٬۰۰۰ میلیون ریال
است.
همچنین طی مهر، شرکت ۶٬۰۰۰ میلیون ریال هزینه جدید واجد شرایط انجام داده است.
بنابراین، هزینه تجمعی تا پایان مهر:
۹٬۰۰۰ + ۶٬۰۰۰ = ۱۵٬۰۰۰ میلیون ریال
خواهد بود.
فرض میکنیم این هزینهها واقعاً نمایانگر پیشرفت خدمات هستند و هزینه هدررفت غیرعادی محسوب نمیشوند.
۲۰. جدول تغییر برآورد هزینه
| شاخص | ۳۱ شهریور ۱۴۰۵ | ۳۰ مهر ۱۴۰۵ |
|---|---|---|
| مبلغ قرارداد | ۳۰٬۰۰۰ | ۳۰٬۰۰۰ |
| هزینه واقعی تجمعی | ۹٬۰۰۰ | ۱۵٬۰۰۰ |
| برآورد کل هزینه پروژه | ۱۸٬۰۰۰ | ۲۴٬۰۰۰ |
| هزینه باقیمانده برآوردی | ۹٬۰۰۰ | ۹٬۰۰۰ |
تمام ارقام به میلیون ریال هستند.
این جدول نشان میدهد با وجود انجام ۶٬۰۰۰ میلیون ریال فعالیت جدید، واحد پروژه همچنان انتظار دارد برای تکمیل کار ۹٬۰۰۰ میلیون ریال دیگر هزینه کند.
بنابراین، برآورد کل مخارج از ۱۸٬۰۰۰ به ۲۴٬۰۰۰ میلیون ریال افزایش یافته است.
این تغییر برای محاسبه پیشرفت و سودآوری اهمیت زیادی دارد.
۲۱. محاسبه درصد پیشرفت جدید
هزینه تجمعی تا پایان مهر:
۱۵٬۰۰۰ میلیون ریال
برآورد جدید کل هزینه:
۲۴٬۰۰۰ میلیون ریال
محاسبه:
۱۵٬۰۰۰ ÷ ۲۴٬۰۰۰ = ۶۲٫۵ درصد
بنابراین، درصد پیشرفت جدید پروژه:
۶۲٫۵ درصد
است.
این رقم با درصدی که از بودجه قدیمی به دست میآید متفاوت است.
اگر حسابدار همچنان از برآورد قبلی ۱۸٬۰۰۰ میلیون ریالی استفاده کند:
۱۵٬۰۰۰ ÷ ۱۸٬۰۰۰ = ۸۳٫۳۳ درصد
به دست میآید.
اما در شرایط مثال، استفاده از بودجه قدیمی برای گزارش پیشرفت جاری مناسب نیست.
زیرا برآورد هزینه لازم برای تکمیل پروژه تغییر کرده است.
۲۲. محاسبه درآمد تجمعی جدید
مبلغ قرارداد:
۳۰٬۰۰۰ میلیون ریال
درصد پیشرفت جدید:
۶۲٫۵ درصد
محاسبه:
۳۰٬۰۰۰ × ۶۲٫۵٪ = ۱۸٬۷۵۰ میلیون ریال
بنابراین، مجموع درآمدی که شرکت باید تا پایان مهر براساس پیشرفت شناسایی کند:
۱۸٬۷۵۰ میلیون ریال
است.
این مبلغ درآمد تجمعی پروژه از آغاز قرارداد تا پایان مهر است.
نباید کل آن را دوباره بهعنوان درآمد مهر ثبت کرد.
۲۳. درآمد قابل ثبت فقط برای مهر چقدر است؟
درآمد تجمعی تا پایان مهر:
۱۸٬۷۵۰ میلیون ریال
درآمدی که قبلاً تا پایان شهریور شناسایی شده:
۱۵٬۰۰۰ میلیون ریال
اختلاف:
۱۸٬۷۵۰ − ۱۵٬۰۰۰ = ۳٬۷۵۰ میلیون ریال
بنابراین، درآمد قابل شناسایی مهر:
۳٬۷۵۰ میلیون ریال
خواهد بود.
نکته مهم
شرکت طی مهر ۶٬۰۰۰ میلیون ریال هزینه جدید انجام داده است.
اما درآمد این ماه فقط ۳٬۷۵۰ میلیون ریال است.
چرا؟
زیرا برآورد هزینه کل پروژه افزایش یافته و حاشیه سود مورد انتظار کاهش پیدا کرده است.
این موضوع لزوماً به معنای وقوع زیان تجمعی کل قرارداد نیست.
بلکه نشان میدهد تغییر برآورد، نتیجه دوره جاری را تحت تأثیر قرار داده است.
۲۴. ثبت هزینههای مهر
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده خدمات اجرای پروژه | ۶٬۰۰۰ | — |
| بانک | — | ۶٬۰۰۰ |
در مفروضات مقاله، تمام مخارج جدید به ایفای تعهد مربوطاند.
اما در پرونده واقعی باید هزینههای نامتعارف، اقلام بدون ارتباط با پیشرفت و مخارج تحت پوشش استانداردهای دیگر جداگانه بررسی شوند.
۲۵. ثبت درآمد مهر
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی حاصل از قرارداد اجرای ERP | ۳٬۷۵۰ | — |
| درآمد خدمات اجرای ERP | — | ۳٬۷۵۰ |
این ثبت براساس درآمد جدید دوره انجام میشود.
پس از ثبت:
مانده دارایی حاصل از قرارداد پایان شهریور:
۳٬۰۰۰ میلیون ریال
درآمد مهر که هنوز صورتحساب نشده است:
۳٬۷۵۰ میلیون ریال
جمع موقت:
۶٬۷۵۰ میلیون ریال
است.
در مرحله بعد، بخشی از این مبلغ به دریافتنی تبدیل میشود.
۲۶. صدور صورتحساب جدید در مهر
فرض کنیم شرکت در مهر، پس از احراز شرایط یک نقطه عطف قراردادی، صورتحساب جدیدی به مبلغ ۵٬۰۰۰ میلیون ریال صادر کند.
بنابراین، جمع صورتحسابهای پروژه تا پایان مهر:
۱۲٬۰۰۰ + ۵٬۰۰۰ = ۱۷٬۰۰۰ میلیون ریال
خواهد بود.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی مشتری | ۵٬۰۰۰ | — |
| دارایی حاصل از قرارداد | — | ۵٬۰۰۰ |
این ثبت، درآمد جدیدی به مبلغ ۵٬۰۰۰ میلیون ریال ایجاد نمیکند.
درآمد مهر قبلاً براساس پیشرفت به مبلغ ۳٬۷۵۰ میلیون ریال شناسایی شده بود.
صورتحساب جدید فقط میزان حق غیرمشروط دریافت وجه را افزایش میدهد.
۲۷. مانده دارایی حاصل از قرارداد پایان مهر
مانده ابتدای مهر:
۳٬۰۰۰ میلیون ریال
افزایش ناشی از درآمد مهر:
۳٬۷۵۰ میلیون ریال
کاهش ناشی از ایجاد حق غیرمشروط و صدور صورتحساب:
۵٬۰۰۰ میلیون ریال
محاسبه:
۳٬۰۰۰ + ۳٬۷۵۰ − ۵٬۰۰۰
= ۱٬۷۵۰ میلیون ریال
بنابراین، مانده دارایی حاصل از قرارداد در پایان مهر:
۱٬۷۵۰ میلیون ریال
است.
کنترل مستقیم
درآمد تجمعی:
۱۸٬۷۵۰ میلیون ریال
صورتحساب تجمعی که حق دریافت آن غیرمشروط شده:
۱۷٬۰۰۰ میلیون ریال
اختلاف:
۱۸٬۷۵۰ − ۱۷٬۰۰۰
= ۱٬۷۵۰ میلیون ریال
دو روش محاسبه نتیجه یکسانی دارند.
۲۸. دریافت وجه جدید از مشتری
فرض کنیم مشتری در مهر ۶٬۰۰۰ میلیون ریال دیگر پرداخت کند.
این مبلغ میتواند شامل تسویه بخشی از مانده قبلی و بخشی از صورتحساب جدید باشد.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۶٬۰۰۰ | — |
| حسابهای دریافتنی مشتری | — | ۶٬۰۰۰ |
محاسبه دریافتنی پایان مهر
مانده دریافتنی پایان شهریور:
۲٬۰۰۰ میلیون ریال
صورتحساب جدید مهر:
۵٬۰۰۰ میلیون ریال
وجه دریافتی در مهر:
۶٬۰۰۰ میلیون ریال
مانده:
۲٬۰۰۰ + ۵٬۰۰۰ − ۶٬۰۰۰
= ۱٬۰۰۰ میلیون ریال
بنابراین، حسابهای دریافتنی پایان مهر برابر ۱٬۰۰۰ میلیون ریال است.
۲۹. تصویر کامل قرارداد در پایان مهر
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| ارزش کل قرارداد | ۳۰٬۰۰۰ |
| درآمد تجمعی شناساییشده | ۱۸٬۷۵۰ |
| صورتحساب تجمعی | ۱۷٬۰۰۰ |
| وجه نقد تجمعی دریافتی | ۱۶٬۰۰۰ |
| حسابهای دریافتنی | ۱٬۰۰۰ |
| دارایی حاصل از قرارداد | ۱٬۷۵۰ |
| هزینه تجمعی پروژه | ۱۵٬۰۰۰ |
| سود ناخالص تجمعی | ۳٬۷۵۰ |
کنترل درآمد
۱۶٬۰۰۰ وجه دریافتی
۱٬۰۰۰ دریافتنی
۱٬۷۵۰ دارایی حاصل از قرارداد
= ۱۸٬۷۵۰ میلیون ریال
این مبلغ دقیقاً با درآمد شناساییشده تجمعی برابر است.
۳۰. چرا سود ناخالص مهر منفی شد؟
درآمد مهر:
۳٬۷۵۰ میلیون ریال
هزینه مهر:
۶٬۰۰۰ میلیون ریال
نتیجه مهر:
۳٬۷۵۰ − ۶٬۰۰۰
= منفی ۲٬۲۵۰ میلیون ریال
بنابراین، سود ناخالص مربوط به فعالیت و تعدیل برآورد پروژه در مهر، ۲٬۲۵۰ میلیون ریال کاهش یافته است.
اما باید میان نتیجه ماه جاری و نتیجه تجمعی قرارداد تفاوت گذاشت.
سود تجمعی پایان شهریور
۱۵٬۰۰۰ − ۹٬۰۰۰ = ۶٬۰۰۰ میلیون ریال
سود تجمعی پایان مهر
۱۸٬۷۵۰ − ۱۵٬۰۰۰ = ۳٬۷۵۰ میلیون ریال
تغییر سود تجمعی
۳٬۷۵۰ − ۶٬۰۰۰
= منفی ۲٬۲۵۰ میلیون ریال
بنابراین، حسابدار در مهر اثر کاهش سودآوری مورد انتظار پروژه را شناسایی میکند.
این موضوع میتواند ناشی از تغییر برآورد مخارج کل پروژه باشد، نه لزوماً کاهش قیمت قرارداد.
۳۱. آیا باید درآمد شهریور را اصلاح کنیم؟
در مفروضات مقاله، اطلاعات جدید درباره هزینههای پروژه در مهر به دست آمده است.
فرض میکنیم برآورد شهریور با اطلاعات موجود در آن تاریخ معقول و معتبر بوده است.
بنابراین، تغییر جدید در برآورد کل هزینه پروژه، طبق بند ۴۴ استاندارد شماره ۴۳ و استاندارد شماره ۳۴، بهعنوان تغییر در برآورد حسابداری بررسی میشود.
در چنین شرایطی، محاسبه درآمد تجمعی جدید و شناسایی مابهالتفاوت در دوره جاری انجام میشود.
لزومی ندارد صرفاً به دلیل تغییر برآورد مهر، درآمد شهریور بهعنوان اشتباه حسابداری تلقی شود.
اما اگر مشخص شود اطلاعات لازم از ابتدا وجود داشته و در محاسبات شهریور اشتباه رخ داده است، موضوع میتواند متفاوت باشد.
در آن حالت، قواعد اصلاح اشتباهات حسابداری باید بررسی شوند.
۳۲. خطای استفاده از برآورد قدیمی هزینه
فرض کنیم حسابدار از افزایش برآورد هزینه کل پروژه مطلع شده، اما همچنان برای مهر از عدد قبلی ۱۸٬۰۰۰ میلیون ریال استفاده کند.
در این حالت:
۱۵٬۰۰۰ ÷ ۱۸٬۰۰۰ = ۸۳٫۳۳ درصد
درآمد تجمعی اشتباه:
۳۰٬۰۰۰ × ۸۳٫۳۳٪
تقریباً:
۲۵٬۰۰۰ میلیون ریال
خواهد بود.
درآمد تجمعی صحیح:
۱۸٬۷۵۰ میلیون ریال
اختلاف:
۲۵٬۰۰۰ − ۱۸٬۷۵۰
= ۶٬۲۵۰ میلیون ریال
بنابراین، استفاده از برآورد منسوخ میتواند درآمد تجمعی را به میزان ۶٬۲۵۰ میلیون ریال بیش از مبلغ صحیح نشان دهد.
این یکی از دلایل اهمیت بازبینی منظم بودجه هزینههای پروژه در ERP است.
۳۳. چرا افزایش هزینه همیشه باعث افزایش پیشرفت نمیشود؟
در روش مبتنی بر مخارج، هر هزینهای الزاماً پیشرفت واقعی ایجاد نمیکند.
برای مثال، ممکن است شرکت به دلیل ضعف مدیریت پروژه یا تکرار غیرعادی فعالیتها، هزینه اضافی تحمل کند.
طبق بند ب۱۹ استاندارد شماره ۴۳، مخارجی که نشاندهنده پیشرفت در انتقال کنترل کالا یا خدمت نیستند، باید در اندازهگیری پیشرفت بهدرستی تعدیل یا مستثنا شوند.
برای مثال:
- دوبارهکاری غیرعادی؛
- هدررفت مواد یا منابع خارج از الگوی مورد انتظار؛
- اتلاف غیرعادی ساعات کار؛
- برخی خریدهای عمده که هنوز متناسب با انتقال کنترل نیستند.
بنابراین، استفاده از فرمول Cost-to-Cost بدون بررسی ماهیت مخارج میتواند منجر به شناسایی بیش از واقع درآمد شود.
در سناریوی اصلی مقاله فرض کردهایم تمام ۱۵٬۰۰۰ میلیون ریال هزینه تجمعی واجد شرایط اندازهگیری پیشرفت هستند.
۳۴. اگر بخشی از هزینهها ناشی از هدررفت غیرعادی باشد چه میشود؟
یک سناریوی مستقل را بررسی میکنیم.
فرض کنیم از هزینه تجمعی ۱۵٬۰۰۰ میلیون ریالی، مبلغ ۲٬۰۰۰ میلیون ریال مربوط به هدررفت غیرعادی منابع باشد که هیچ پیشرفت اضافی برای مشتری ایجاد نکرده است.
اگر این مبلغ طبق استاندارد باید از معیار پیشرفت کنار گذاشته شود، نمیتوان آن را بدون تعدیل در صورت کسر قرار داد.
در این شرایط، باید هم صورت و هم مخرج معیار پیشرفت متناسب با مخارجی که واقعاً انتقال خدمات را نشان میدهند بررسی شوند.
بنابراین، حسابدار نباید صرفاً با کمکردن یک عدد از صورت کسر و ثابت نگهداشتن تمام سایر مفروضات، بدون تحلیل فنی، درصد پیشرفت قطعی اعلام کند.
همچنین هزینه هدررفت ممکن است همچنان بر سود و زیان اثر بگذارد، حتی اگر مبنای شناسایی درآمد براساس پیشرفت نباشد.
این سناریو با مفروضات اصلی مقاله متفاوت است.
۳۵. چه زمانی بدهی ناشی از قرارداد ایجاد میشود؟
تا اینجا درآمد شناساییشده از مبلغ صورتحساب بیشتر بود.
اما ممکن است وضعیت برعکس شود.
برای مثال، شرکت پیش از ارائه خدمات، مبلغی از مشتری دریافت کند.
در چنین شرایطی، معمولاً باید بدهی ناشی از قرارداد شناسایی شود.
مثال مستقل
فرض کنید یک شرکت برای آغاز پروژه خدماتی، پیشپرداختی به مبلغ ۷٬۰۰۰ میلیون ریال دریافت میکند.
هنوز هیچ خدمت واجد شرایطی به مشتری منتقل نشده است.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۷٬۰۰۰ | — |
| بدهی ناشی از قرارداد | — | ۷٬۰۰۰ |
این مبلغ در زمان دریافت، درآمد نیست.
شرکت تعهد دارد خدمات مربوط را در آینده ارائه کند.
با ایفای تعهد عملکردی، بدهی قرارداد متناسب با خدمات انجامشده به درآمد تبدیل خواهد شد.
این مثال مستقل از قرارداد اصلی ۳۰٬۰۰۰ میلیون ریالی است.
۳۶. تفاوت مهم استاندارد ایران با IFRS 15 در یک موضوع ارائه
در اجرای استاندارد شماره ۴۳ ایران باید به بند ۱۰۷ توجه ویژه داشت.
طبق این بند، اگر مشتری پیش از انتقال کالا یا خدمات، تمام یا بخشی از مابهازا را پرداخت کند، شرکت در زمان پرداخت بدهی ناشی از قرارداد شناسایی میکند.
در مقابل، در IFRS 15، در شرایط مربوط، ایجاد حق غیرمشروط دریافت وجه پیش از ایفای تعهد نیز میتواند در زمان زودتر از دریافت وجه، ارائه بدهی قرارداد را ضروری کند.
متن بازنشرشده استاندارد شماره ۴۳ ایران نیز در بند ۱۳۴ به تفاوت بند ۱۰۷ با IFRS 15 اشاره میکند.
بنابراین، حسابدار نباید قواعد ارائه مربوط به صورتحسابهای صادرشده قبل از ارائه خدمات را بدون بررسی، میان استاندارد ایران و IFRS 15 یکسان فرض کند.
در سناریوی اصلی مقاله، برای اجتناب از این تفاوت خاص، تمام صورتحسابهای مورد بررسی مربوط به خدماتی هستند که قبلاً به مشتری منتقل شدهاند.
۳۷. دارایی حاصل از قرارداد با دارایی مخارج قرارداد فرق دارد
در مقاله شماره ۳۵۰ حسابداران برتر، موضوع سرمایهایکردن پورسانت دستیابی به قرارداد بررسی شد.
اما دارایی آن مقاله با دارایی این مقاله تفاوت اساسی دارد.
دارایی حاصل از قرارداد
در این مقاله:
حق شرکت برای دریافت مابهازای خدمات انجامشده است که هنوز مشروط به عاملی غیر از گذشت زمان است.
دارایی ناشی از مخارج دستیابی به قرارداد
در مقاله قبلی:
مخارج واجد شرایطی مانند پورسانت انعقاد موفق قرارداد است که شرکت انتظار بازیافت آن را دارد.
بنابراین، دو حساب زیر نباید یکسان تلقی شوند:
- دارایی حاصل از قرارداد با مشتری؛
- دارایی ناشی از مخارج دستیابی به قرارداد.
مبنای شناخت، ماهیت دارایی و روش ارزیابی هر یک متفاوت است.
۳۸. اثر این تفاوت بر مدیریت نقدینگی
شرکت ممکن است در گزارش سود و زیان، درآمد و سود مناسبی داشته باشد.
اما هنوز بخش بزرگی از مبلغ قرارداد را دریافت نکرده باشد.
در پایان شهریور مثال:
سود ناخالص تجمعی:
۶٬۰۰۰ میلیون ریال
وجه دریافتی:
۱۰٬۰۰۰ میلیون ریال
وجه پرداختی بابت مخارج پروژه:
۹٬۰۰۰ میلیون ریال
خالص جریان نقد حاصل از این دو گروه مبادله:
۱٬۰۰۰ میلیون ریال
است.
این رقم با سود ناخالص ۶٬۰۰۰ میلیون ریالی یکسان نیست.
چرا؟
زیرا بخشی از درآمد هنوز وصول نشده یا حتی به حساب دریافتنی غیرمشروط تبدیل نشده است.
کنترل
وجه نقد خالص:
۱٬۰۰۰ میلیون ریال
حساب دریافتنی:
۲٬۰۰۰ میلیون ریال
دارایی حاصل از قرارداد:
۳٬۰۰۰ میلیون ریال
جمع:
۶٬۰۰۰ میلیون ریال
این تطبیق فقط برای مفروضات ساده مثال و بدون سایر اقلام مالی کاربرد دارد.
اما بهخوبی تفاوت سود تعهدی و جریان نقد را نشان میدهد.
۳۹. تحلیل سودآوری پیشبینیشده کل پروژه
در آغاز قرارداد، پیشبینی شرکت چنین بود:
مبلغ قرارداد:
۳۰٬۰۰۰ میلیون ریال
کل هزینه برآوردی:
۱۸٬۰۰۰ میلیون ریال
سود ناخالص مورد انتظار:
۳۰٬۰۰۰ − ۱۸٬۰۰۰
= ۱۲٬۰۰۰ میلیون ریال
اما در مهر، برآورد هزینه به ۲۴٬۰۰۰ میلیون ریال افزایش یافته است.
بنابراین:
۳۰٬۰۰۰ − ۲۴٬۰۰۰
= ۶٬۰۰۰ میلیون ریال
سود ناخالص پیشبینیشده جدید خواهد بود.
مقایسه
| شاخص | برآورد اولیه | برآورد اصلاحشده |
|---|---|---|
| قیمت قرارداد | ۳۰٬۰۰۰ | ۳۰٬۰۰۰ |
| کل مخارج پیشبینیشده | ۱۸٬۰۰۰ | ۲۴٬۰۰۰ |
| سود ناخالص مورد انتظار | ۱۲٬۰۰۰ | ۶٬۰۰۰ |
| حاشیه سود ناخالص | ۴۰٪ | ۲۰٪ |
بنابراین، سودآوری پیشبینیشده پروژه نصف شده است.
این نتیجه باید برای مدیریت اهمیت زیادی داشته باشد؛ حتی اگر قرارداد همچنان سودآور باشد.
۴۰. کنترل سود آینده پروژه
در پایان مهر:
درآمد تجمعی شناساییشده:
۱۸٬۷۵۰ میلیون ریال
هزینه تجمعی:
۱۵٬۰۰۰ میلیون ریال
سود تجمعی:
۳٬۷۵۰ میلیون ریال
درآمد باقیمانده مورد انتظار:
۳۰٬۰۰۰ − ۱۸٬۷۵۰
= ۱۱٬۲۵۰ میلیون ریال
هزینه باقیمانده مورد انتظار:
۲۴٬۰۰۰ − ۱۵٬۰۰۰
= ۹٬۰۰۰ میلیون ریال
سود باقیمانده:
۱۱٬۲۵۰ − ۹٬۰۰۰
= ۲٬۲۵۰ میلیون ریال
کنترل
سود تحققیافته تجمعی:
۳٬۷۵۰
سود باقیمانده مورد انتظار:
۲٬۲۵۰
جمع:
۶٬۰۰۰ میلیون ریال
این مبلغ با سود کل پیشبینیشده جدید برابر است.
۴۱. اگر برآورد کل هزینه از مبلغ قرارداد بیشتر شود چه میشود؟
ممکن است پروژه به مرحلهای برسد که کل مخارج پیشبینیشده آن از مبلغ قرارداد فراتر رود.
برای مثال:
مبلغ قرارداد:
۳۰٬۰۰۰ میلیون ریال
هزینه کل پیشبینیشده:
۳۳٬۰۰۰ میلیون ریال
زیان کل مورد انتظار:
۳٬۰۰۰ میلیون ریال
در چنین حالتی، علاوه بر محاسبه درآمد و هزینه طبق استاندارد شماره ۴۳، باید لزوم شناخت زیان یا تعهد مربوط طبق استانداردهای لازمالاجرا، از جمله قواعد قراردادهای زیانبار، بررسی شود.
اما نباید بدون تحلیل، تمام زیان مورد انتظار را صرفاً از طریق کاهش درصد پیشرفت یا ایجاد یک ثبت اختیاری شناسایی کرد.
شرایط قرارداد، تعهدات باقیمانده و استاندارد ذخایر باید بهصورت مستقل بررسی شوند.
۴۲. آثار مالیاتی و صورتحساب الکترونیکی
یکی از مسائل مهم در قراردادهای ایرانی، تفاوت احتمالی میان مبلغ درآمد حسابداری و مبلغ صورتحساب صادرشده است.
در مثال:
درآمد شناساییشده پایان شهریور:
۱۵٬۰۰۰ میلیون ریال
صورتحساب صادرشده:
۱۲٬۰۰۰ میلیون ریال
اما نباید از این تفاوت نتیجه گرفت که تکالیف سامانه مؤدیان یا مالیات بر ارزش افزوده لزوماً به همان روش شناسایی درآمد حسابداری تعیین میشوند.
برای بررسی آثار مالیاتی باید موضوعاتی مانند موارد زیر کنترل شوند:
- نوع قرارداد و موضوع خدمات؛
- زمان ایجاد تکلیف صدور صورتحساب؛
- شرایط قانونی و قراردادی صورتوضعیتها؛
- مبلغ و زمان تعلق مالیات بر ارزش افزوده؛
- مقررات مربوط به صورتحساب الکترونیکی؛
- زمان شناسایی درآمد برای مالیات عملکرد؛
- آثار تفاوتهای حسابداری و مالیاتی.
بنابراین، استاندارد شماره ۴۳ جایگزین مقررات مالیاتی و سامانه مؤدیان نیست.
در این مقاله، مبالغ حسابداری بدون مالیات بر ارزش افزوده محاسبه شدهاند و درباره آثار مالیاتی قرارداد فرضی حکم قطعی صادر نمیشود.
۴۳. نقش ERP در شناسایی درآمد پروژه
در یک قرارداد اجرایی، اطلاعات لازم معمولاً در چند سیستم قرار دارند.
واحد پروژه:
درصد پیشرفت و برآورد هزینه تکمیل را مدیریت میکند.
واحد مالی:
درآمد و بهای تمامشده را شناسایی میکند.
واحد فروش:
صورتوضعیت و صورتحساب صادر میکند.
خزانهداری:
دریافت وجه را پیگیری میکند.
اگر این اطلاعات یکپارچه نباشند، ممکن است شرکت درآمد را صرفاً براساس فاکتور صادرشده ثبت کند.
در مستندات رسمی Microsoft Dynamics 365 Project Operations، فرایند شناسایی درآمد پروژه بهصورت مستقل از صدور صورتحساب توضیح داده شده است.
همچنین روشهایی مانند درصد پیشرفت مبتنی بر مخارج واقعی در مقایسه با هزینه کل برآوردی معرفی شدهاند.
در این مستندات، نقش مدیر پروژه در بهروزرسانی برآوردها و نقش واحد مالی در بررسی و تأیید درآمد نیز مشخص شده است.
بااینحال، امکانات نرمافزار باید برای چارچوب گزارشگری مورد استفاده شرکت تنظیم شوند.
وجود یک ماژول پروژه بهتنهایی به معنای اجرای کامل الزامات استاندارد شماره ۴۳ نیست.
۴۴. کنترل مهم برآورد هزینه در نرمافزار
یکی از قابلیتهای مستندشده Microsoft Dynamics 365 Project Operations، استفاده از روشهای مختلف برآورد مخارج باقیمانده و محاسبه پیشرفت قراردادهای با قیمت ثابت است.
اما یک موضوع مهم در پیادهسازی وجود دارد:
بهروزرسانی هزینه کل برآوردی نباید از فرایند شناسایی درآمد جدا شود.
در سناریوی ما:
برآورد اولیه هزینه:
۱۸٬۰۰۰ میلیون ریال
برآورد جدید:
۲۴٬۰۰۰ میلیون ریال
اگر سیستم درآمد را همچنان با برآورد قدیمی محاسبه کند، نتیجه میتواند بهطور بااهمیتی تحریف شود.
بنابراین، باید رویه حسابداری شرکت درباره انتخاب روش پیشرفت، بازنگری برآوردها و برخورد با هزینههای نامتعارف در تنظیمات ERP اعمال و کنترل شود.
۴۵. دادههای ضروری در داشبورد پروژه
| داده | کاربرد |
|---|---|
| شناسه پروژه | ارتباط همه تراکنشها |
| شناسه قرارداد | ارتباط با مشتری |
| قیمت معامله | تعیین درآمد کل |
| تعهدات عملکردی | تشخیص مبنای شناخت |
| روش پیشرفت | انتخاب روش مناسب |
| هزینه واقعی تجمعی | محاسبه پیشرفت |
| برآورد هزینه تکمیل | بهروزرسانی درصد پیشرفت |
| برآورد کل هزینه | محاسبه حاشیه سود |
| هزینههای نامتعارف | کنترل روش Cost-to-Cost |
| درآمد تجمعی | شناخت عملکرد |
| درآمد دوره جاری | جلوگیری از ثبت تکراری |
| صورتحساب تجمعی | کنترل حقوق دریافت وجه |
| وجه دریافتی | کنترل نقدینگی |
| دارایی حاصل از قرارداد | ارائه حقوق مشروط |
| حسابهای دریافتنی | ارائه حقوق غیرمشروط |
| تغییرات بودجه | کنترل سودآوری |
| تأییدکننده برآورد | ردپای حسابرسی |
این دادهها باید در یک گزارش قابل تطبیق با دفتر کل نگهداری شوند.
۴۶. کاربرد هوش مصنوعی در کنترل درآمد پروژه
شناسایی مغایرت درآمد و صورتحساب
هوش مصنوعی میتواند قراردادهایی را شناسایی کند که مبلغ درآمد و صورتوضعیت آنها تفاوت قابل توجه دارد.
تشخیص بودجههای قدیمی
سیستم میتواند بررسی کند آیا هزینه کل برآوردی پروژه با آخرین گزارش تأییدشده مدیر پروژه منطبق است یا خیر.
تحلیل ریسک کاهش سودآوری
اگر حاشیه سود پروژه از ۴۰ درصد به ۲۰ درصد کاهش پیدا کند، سامانه میتواند هشدار مدیریتی ایجاد کند.
کنترل هزینههای غیرعادی
مدل میتواند هزینههای دوبارهکاری، اضافهکاری غیرمتعارف یا مصرف بیش از حد منابع را برای بررسی جداگانه شناسایی کند.
کنترل ثبت تکراری درآمد
اگر سیستم فروش هنگام صدور صورتحساب بار دیگر حساب درآمد را بستانکار کند، ابزار کنترلی میتواند خطر ثبت دوباره درآمد را علامتگذاری کند.
پیشبینی مخارج تکمیل
هوش مصنوعی میتواند با استفاده از سوابق پروژههای مشابه، برآورد اولیهای از هزینه باقیمانده ارائه دهد.
اما این برآورد نباید بدون بررسی و تأیید متخصص جایگزین بودجه معتبر پروژه شود.
محدودیت مهم
هوش مصنوعی نباید بهتنهایی درباره موارد زیر تصمیم قطعی بگیرد:
- احراز شرایط شناخت درآمد در طول زمان؛
- تعیین حق الزامآور دریافت مابهازا؛
- انتخاب روش اندازهگیری پیشرفت؛
- تصویب تغییر برآورد مخارج؛
- شناسایی نهایی درآمد.
این تصمیمها به ارزیابی مالی، قراردادی و حقوقی نیاز دارند.
۴۷. هشت کنترل داخلی ضروری
کنترل اول: بررسی قرارداد پیش از شناخت درآمد
وجود قرارداد معتبر و شرایط شناخت درآمد در طول زمان باید مستند باشد.
کنترل دوم: تفکیک تعهدات عملکردی
شرکت باید مشخص کند قرارداد دارای یک یا چند تعهد عملکردی است.
کنترل سوم: تأیید روش پیشرفت
روش انتخابشده باید انتقال واقعی کالا یا خدمت را منعکس کند.
کنترل چهارم: بازبینی منظم هزینه تکمیل
بودجه کل پروژه نباید پس از آغاز قرارداد بدون بازنگری باقی بماند.
کنترل پنجم: کنترل مخارج نامتعارف
هزینههایی که پیشرفت واقعی را نشان نمیدهند باید مطابق استاندارد بررسی شوند.
کنترل ششم: تفکیک درآمد از صورتحساب
صدور صورتحساب نباید باعث شناسایی دوباره درآمد شود.
کنترل هفتم: تفکیک دارایی قرارداد و دریافتنی
شرطی یا غیرمشروط بودن حق دریافت مابهازا باید بررسی شود.
کنترل هشتم: تطبیق دورهای گزارشها با دفتر کل
درآمد، هزینه، دارایی حاصل از قرارداد، دریافتنی و وجوه دریافتی باید با یکدیگر تطبیق داشته باشند.
۴۸. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند تطبیق درآمد پروژه و صورتوضعیت
با توجه به فعالیت حسابداران برتر در زمینه نرمافزارهای مالی، ERP و ابزارهای هوشمند، توسعه ماژولی تخصصی برای کنترل درآمد قراردادهای اجرایی میتواند فرصت قابل بررسی باشد.
این قابلیت صرفاً پیشنهاد توسعه محصول است و به معنای وجود فعلی آن در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی
- ثبت قیمت و شرایط قرارداد؛
- مدیریت تعهدات عملکردی؛
- ثبت بودجه اولیه پروژه؛
- کنترل برآورد هزینه تکمیل؛
- محاسبه درصد پیشرفت؛
- محاسبه درآمد تجمعی و درآمد دوره؛
- تفکیک درآمد از صورتحساب؛
- محاسبه دارایی حاصل از قرارداد؛
- تفکیک حسابهای دریافتنی؛
- تطبیق دریافتهای بانکی؛
- شناسایی کاهش حاشیه سود؛
- هشدار بودجههای منسوخ؛
- کنترل هزینههای نامتعارف؛
- تهیه ثبتهای پیشنهادی؛
- ارائه داشبورد مدیر مالی و مدیر پروژه؛
- نگهداری سوابق تغییر برآوردها.
نمونه داشبورد پیشنهادی
| شاخص | پایان شهریور | پایان مهر |
|---|---|---|
| قیمت قرارداد | ۳۰٬۰۰۰ | ۳۰٬۰۰۰ |
| برآورد کل هزینه | ۱۸٬۰۰۰ | ۲۴٬۰۰۰ |
| هزینه تجمعی | ۹٬۰۰۰ | ۱۵٬۰۰۰ |
| درصد پیشرفت | ۵۰٪ | ۶۲٫۵٪ |
| درآمد تجمعی | ۱۵٬۰۰۰ | ۱۸٬۷۵۰ |
| سود ناخالص تجمعی | ۶٬۰۰۰ | ۳٬۷۵۰ |
| صورتحساب تجمعی | ۱۲٬۰۰۰ | ۱۷٬۰۰۰ |
| دریافت وجه تجمعی | ۱۰٬۰۰۰ | ۱۶٬۰۰۰ |
| حسابهای دریافتنی | ۲٬۰۰۰ | ۱٬۰۰۰ |
| دارایی حاصل از قرارداد | ۳٬۰۰۰ | ۱٬۷۵۰ |
تمام مبالغ به میلیون ریال هستند، مگر درصدها.
این داشبورد میتواند تفاوت پیشرفت، درآمد، صورتوضعیت و وصول وجه را بهصورت همزمان به مدیر مالی نشان دهد.
۴۹. برنامه اجرایی چهارهفتهای
هفته اول: بررسی قراردادها
فهرست قراردادهای پروژهای تهیه شود.
تعهدات عملکردی، شرایط پرداخت، نقاط عطف و حقوق مربوط به خاتمه قرارداد بررسی شوند.
هفته دوم: بررسی برآوردها
برای هر پروژه، برآورد کل هزینه و هزینه باقیمانده تأیید شود.
همچنین مخارجی که پیشرفت واقعی را نشان نمیدهند مشخص شوند.
هفته سوم: محاسبات آزمایشی
درآمد تجمعی و درآمد دوره جاری محاسبه شود.
دارایی حاصل از قرارداد و حسابهای دریافتنی با حقوق قراردادی تطبیق داده شوند.
هفته چهارم: کنترل و استقرار
گزارش پروژه با دفتر کل، صورتحسابها و دریافتهای بانکی تطبیق داده شود.
فرایند تأیید تغییر بودجه و گزارش هشدار کاهش حاشیه سود نیز طراحی گردد.
۵۰. جمعبندی تخصصی
حسابداری درآمد قراردادهای بلندمدت فقط به ثبت صورتحساب یا وصول وجه محدود نمیشود.
طبق استاندارد حسابداری شماره ۴۳ ایران و IFRS 15، اگر شرایط شناخت درآمد در طول زمان احراز شوند، درآمد باید متناسب با ایفای تعهد عملکردی شناسایی شود.
در سناریوی مقاله، شرکت برای اجرای یک پروژه ERP به مبلغ ۳۰٬۰۰۰ میلیون ریال قرارداد منعقد کرد.
در پایان شهریور:
- درصد پیشرفت: ۵۰ درصد
- درآمد شناساییشده: ۱۵٬۰۰۰ میلیون ریال
- صورتحساب صادرشده: ۱۲٬۰۰۰ میلیون ریال
- وجه دریافتی: ۱۰٬۰۰۰ میلیون ریال
- حساب دریافتنی: ۲٬۰۰۰ میلیون ریال
- دارایی حاصل از قرارداد: ۳٬۰۰۰ میلیون ریال
در مهر، هزینه کل برآوردی پروژه از ۱۸٬۰۰۰ به ۲۴٬۰۰۰ میلیون ریال افزایش یافت.
بنابراین، درصد پیشرفت تجمعی جدید ۶۲٫۵ درصد و درآمد تجمعی ۱۸٬۷۵۰ میلیون ریال شد.
درآمد قابل شناسایی مهر فقط ۳٬۷۵۰ میلیون ریال بود؛ درحالیکه هزینه جدید مهر ۶٬۰۰۰ میلیون ریال بود.
در نتیجه، سود ناخالص تجمعی از ۶٬۰۰۰ به ۳٬۷۵۰ میلیون ریال کاهش یافت.
همچنین در پایان مهر:
- صورتحساب تجمعی: ۱۷٬۰۰۰ میلیون ریال
- دریافت نقد تجمعی: ۱۶٬۰۰۰ میلیون ریال
- حساب دریافتنی: ۱٬۰۰۰ میلیون ریال
- دارایی حاصل از قرارداد: ۱٬۷۵۰ میلیون ریال
بود.
نتیجه اصلی مقاله این است: درآمد شناساییشده نشاندهنده ایفای تعهد عملکردی است؛ صورتحساب نشاندهنده ایجاد حق مطالبه طبق قرارداد است؛ و وجه دریافتی نشاندهنده وصول نقدی. این سه مبلغ الزاماً برابر نیستند.
برای مدیران مالی، تفکیک این سه جریان و بهروزرسانی منظم برآورد هزینه کل پروژه ضروری است.
استفاده از ERP و ابزارهای هوش مصنوعی تحت نظارت متخصص نیز میتواند کنترل درآمد، مطالبات، صورتوضعیتها و سودآوری پروژه را دقیقتر کند.
1. شناسایی درآمد قرارداد نرمافزار؛ استاندارد ۴۳ با مثال عددی
2. تحلیل سودآوری پروژه با هوش مصنوعی؛ چرا سود امروز به زیان تبدیل میشود؟
3. ثبت پیشدریافت مشتری؛ اعمال بیعانه به فاکتور با کنترل AI
4. قرارداد زیانبار چیست؟ محاسبه ذخیره طبق استاندارد ۴ و IAS 37
5. حسابداری فروش اعتباری بلندمدت | استاندارد ۴۳ و درآمد مالی
6. حسابداری اضافهواریز مشتری؛ تخصیص وجه و کنترل استرداد با AI
7. حسابداری ذخیره گارانتی محصولات | استانداردهای ۴ و ۴۳ با مثال
8. حسابداری فروش با حق برگشت؛ استاندارد ۴۳ با مثال و ثبتها
9. حسابداری فروش امانی و حقالعملکاری | استاندارد ۴۳ با مثال
10. مالیات انتقالی چیست؟ استاندارد ۳۵ با مثال و ثبت حسابداری