




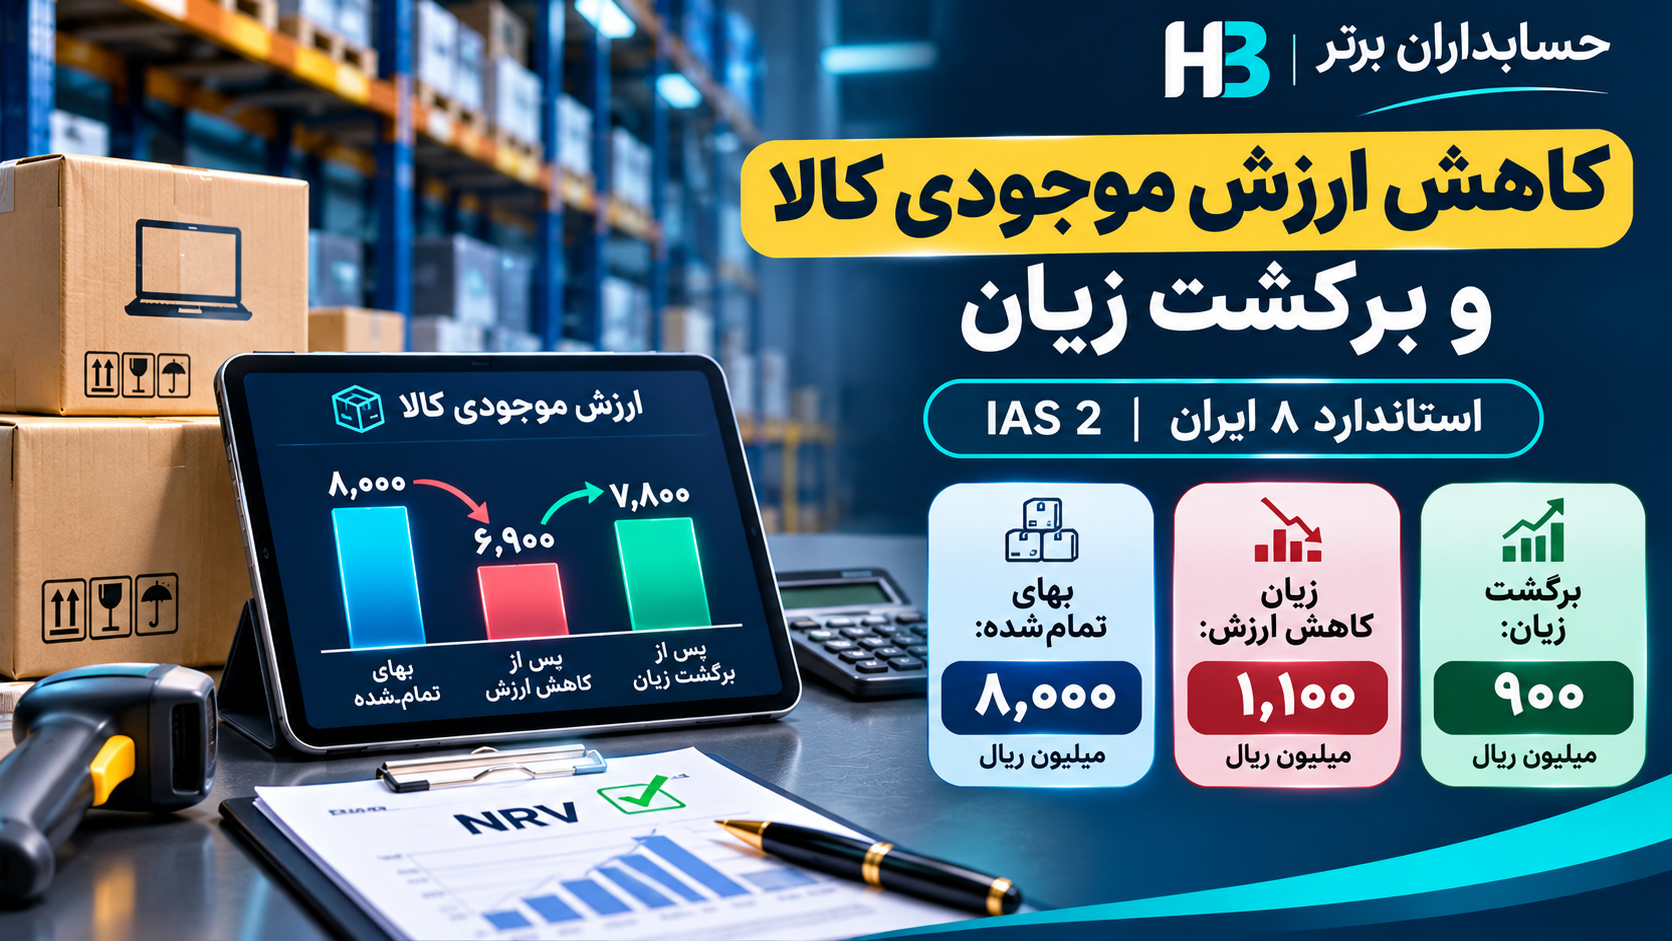
مقدمه: موجودی در انبار بود، اما ارزش حسابداری آن کاهش یافت
مدیر مالی یک شرکت بازرگانی در حال بررسی گزارش موجودی کالاست.
شرکت تعداد ۱٬۰۰۰ دستگاه الکترونیکی در انبار دارد که بهای تمامشده هر دستگاه ۸ میلیون ریال است.
بنابراین، ارزش موجودی در دفاتر برابر است با:
۱٬۰۰۰ × ۸ = ۸٬۰۰۰ میلیون ریال
اما بررسی بازار نشان میدهد قیمت فروش این دستگاهها کاهش یافته است.
واحد فروش پیشبینی میکند هر دستگاه در شرایط فعلی حداکثر به مبلغ ۷٫۵ میلیون ریال فروخته شود.
علاوه بر این، شرکت برای فروش هر دستگاه باید ۶۰۰ هزار ریال مخارج بازاریابی، فروش و توزیع مرتبط متحمل شود.
در نتیجه، خالص ارزش فروش هر دستگاه فقط ۶٫۹ میلیون ریال است.
حسابدار براساس استاندارد حسابداری شماره ۸ نتیجه میگیرد موجودی باید به مبلغ کمتری در صورت وضعیت مالی گزارش شود.
مبلغ کاهش ارزش:
۸٬۰۰۰ − ۶٬۹۰۰ = ۱٬۱۰۰ میلیون ریال
مدیرعامل میپرسد:
«وقتی دستگاهها هنوز در انبار هستند و هیچکدام را نفروختهایم، چرا باید ۱٬۱۰۰ میلیون ریال زیان شناسایی کنیم؟»
چند ماه بعد وضعیت بازار بهتر میشود.
قیمت فروش افزایش پیدا میکند و خالص ارزش فروش موجودی به ۷٬۸۰۰ میلیون ریال میرسد.
حسابدار در نتیجه بررسی جدید، ۹۰۰ میلیون ریال از زیان قبلی را برگشت میدهد.
سؤال دوم مدیرعامل این است:
«چرا یک بار زیان ثبت میکنیم و بعد بخشی از همان زیان را به حسابها برمیگردانیم؟ آیا این کار باعث ایجاد سود مصنوعی نمیشود؟»
پاسخ در مفهوم اقل بهای تمامشده و خالص ارزش فروش و الزامات بازبینی ارزش موجودیها قرار دارد.
در این مقاله، این موضوع را از ثبت کاهش ارزش تا برگشت آن، فروش کالا، محاسبه بهای تمامشده و کنترل نهایی سود و زیان بررسی میکنیم.
۱. چرا موجودی کالا همیشه به بهای خرید گزارش نمیشود؟
وقتی یک شرکت کالا خریداری یا تولید میکند، بهای تمامشده آن معمولاً مبنای اندازهگیری اولیه موجودی است.
اما ممکن است در تاریخ گزارشگری، شرایط بازار تغییر کرده باشد.
برای مثال:
- قیمت فروش کالا کاهش پیدا کند؛
- محصول قدیمی یا ناباب شود؛
- تقاضای بازار کاهش یابد؛
- بخشی از کالا آسیب ببیند؛
- مخارج لازم برای فروش افزایش یابد؛
- یا فناوری جدیدی وارد بازار شود.
در چنین شرایطی، ممکن است مبلغی که شرکت انتظار دارد از فروش موجودی بازیافت کند، کمتر از بهای تمامشده آن باشد.
اگر شرکت بدون توجه به این وضعیت، موجودی را به بهای اولیه نگهداری کند، ارزش داراییها ممکن است بیش از واقع گزارش شود.
به همین دلیل، استاندارد حسابداری شماره ۸ قاعده اندازهگیری مشخصی برای موجودی مواد و کالا دارد.
۲. استاندارد حسابداری شماره ۸ ایران
استاندارد حسابداری شماره ۸ با عنوان «حسابداری موجودی مواد و کالا» نحوه تعیین بهای تمامشده، اندازهگیری و شناخت هزینه موجودیها را مشخص میکند.
طبق بند ۴ این استاندارد، موجودی مواد و کالا باید به اقل بهای تمامشده و خالص ارزش فروشِ هر قلم یا گروه واجد شرایط از اقلام مشابه اندازهگیری شود.
بند ۵ نیز توضیح میدهد وقتی بازیافت کامل بهای دارایی از محل درآمدهای آتی مورد انتظار نباشد، مبلغ غیرقابل بازیافت به هزینه کاهش ارزش منظور میشود.
بنابراین، معیار اصلی این است:
موجودی کالا نباید بیش از مبلغی که انتظار میرود از طریق فروش آن بازیافت شود، گزارش گردد.
اما این قاعده به معنای اندازهگیری تمام موجودیها به قیمت روز بازار نیست.
اگر خالص ارزش فروش بالاتر از بهای تمامشده باشد، موجودی معمولاً همچنان به بهای تمامشده گزارش میشود.
۳. استاندارد IAS 2 چه میگوید؟
استاندارد بینالمللی IAS 2 با عنوان Inventories نیز همین اصل را مقرر میکند.
موجودیها طبق IAS 2 به اقل بهای تمامشده و خالص ارزش فروش اندازهگیری میشوند.
خالص ارزش فروش برابر است با قیمت فروش برآوردی در جریان عادی فعالیت، پس از کسر مخارج برآوردی تکمیل و مخارج لازم برای فروش.
همچنین طبق بند ۳۳ IAS 2، اگر شرایطی که باعث کاهش ارزش شدهاند برطرف شوند، برگشت کاهش ارزش تا سقف زیان قبلی امکانپذیر است.
در استاندارد ایران نیز بندهای ۳۸ و ۴۶ این موضوع را پوشش میدهند.
تفاوت ارائه برگشت در ایران و IFRS
بند ۴۶ استاندارد شماره ۸ ایران امکان شناسایی برگشت کاهش ارزش بهعنوان درآمد یا کاهش هزینه دوره جاری را بیان میکند.
در IAS 2، برگشت کاهش ارزش بهعنوان کاهش مبلغ موجودی شناساییشده در هزینه دوره منعکس میشود.
در اجرای واقعی، شیوه ارائه باید با چارچوب گزارشگری مالی شرکت و الزامات استاندارد مربوط سازگار باشد.
۴. خالص ارزش فروش چیست؟
خالص ارزش فروش یا Net Realisable Value که معمولاً بهصورت NRV نوشته میشود، ارزش منصفانه دارایی نیست.
خالص ارزش فروش یک برآورد واحد تجاری از مبلغی است که انتظار دارد در جریان عادی فعالیت از فروش موجودی به دست آورد، پس از کسر مخارج مربوط.
فرمول
خالص ارزش فروش = قیمت فروش برآوردی − مخارج تکمیل − مخارج لازم برای فروش
برای مثال، اگر شرکتی انتظار داشته باشد کالایی را به مبلغ ۷٫۵ میلیون ریال بفروشد و برای فروش آن ۶۰۰ هزار ریال مخارج مرتبط انجام دهد:
۷٫۵ − ۰٫۶ = ۶٫۹ میلیون ریال
خواهد بود.
در این مثال فرض میکنیم کالا آماده فروش است و مخارج تکمیل ندارد.
بنابراین، تمام مبلغ ۶۰۰ هزار ریالی مربوط به مخارج لازم برای فروش و توزیع است.
۵. آیا فقط کارمزد مستقیم فروش باید کسر شود؟
خیر.
در تصمیم دستورکار منتشرشده در ژوئن ۲۰۲۱، کمیته تفسیر استانداردهای بینالمللی به موضوع «مخارج لازم برای فروش موجودیها» پرداخت.
در این تصمیم تأکید شده است که IAS 2 مخارج لازم برای فروش را صرفاً به هزینههای افزایشی هر معامله محدود نمیکند.
شرکت باید با توجه به ماهیت موجودی و شرایط واقعی، مخارج ضروری فروش را برآورد کند.
بنابراین، نباید صرفاً هزینههایی را کسر کرد که مستقیماً با صدور یک فاکتور جدید ایجاد میشوند و سایر مخارج ضروری را بدون بررسی کنار گذاشت.
در سناریوی مقاله فرض میکنیم مبلغ ۶۰۰ هزار ریال برای هر واحد، برآورد معتبر و کامل مخارج لازم برای فروش آن است.
۶. سناریوی اصلی: موجودی ۱٬۰۰۰ دستگاه
تمام ارقام و مشخصات شرکت در این مقاله فرضی و آموزشی هستند.
شرکت «تجارت هوشمند آریا» در پایان سال مالی ۱۴۰۴، تعداد ۱٬۰۰۰ دستگاه الکترونیکی از یک مدل مشخص در انبار دارد.
تمام دستگاهها از یک نوع هستند و بهای تمامشده یکسانی دارند.
اطلاعات موجودی
| شاخص | مقدار |
|---|---|
| تعداد دستگاهها | ۱٬۰۰۰ واحد |
| بهای تمامشده هر دستگاه | ۸ میلیون ریال |
| مجموع بهای تمامشده | ۸٬۰۰۰ میلیون ریال |
| قیمت فروش برآوردی اسفند ۱۴۰۴ | ۷٫۵ میلیون ریال |
| مخارج لازم برای فروش هر دستگاه | ۰٫۶ میلیون ریال |
| خالص ارزش فروش هر دستگاه | ۶٫۹ میلیون ریال |
مفروضات حسابداری
فرض میکنیم:
- شرکت مالک و کنترلکننده این موجودیهاست.
- کالاها برای فروش در فعالیت عادی نگهداری میشوند.
- بهای تمامشده بهطور صحیح تعیین شده است.
- موجودیها در دامنه استاندارد شماره ۸ قرار دارند.
- قیمتهای فروش و مخارج لازم برای فروش برآورد اتکاپذیر دارند.
- موجودی تا زمان فروش از نظر تعداد تغییر نمیکند.
- تمام دستگاهها متعلق به یک گروه همگن هستند.
- اقلام در انبار بهصورت مستمر و قابل ردیابی ثبت میشوند.
- شرکت از حساب کاهنده ذخیره کاهش ارزش موجودی استفاده میکند.
- آثار مالیاتی در مثال اصلی محاسبه نمیشوند.
۷. محاسبه بهای تمامشده موجودی
تعداد:
۱٬۰۰۰ واحد
بهای تمامشده هر واحد:
۸ میلیون ریال
محاسبه:
۱٬۰۰۰ × ۸ = ۸٬۰۰۰ میلیون ریال
این مبلغ، بهای ناخالص ثبتشده موجودی در دفاتر شرکت است.
اما برای ارائه در صورتهای مالی باید با خالص ارزش فروش مقایسه شود.
۸. محاسبه خالص ارزش فروش پایان سال ۱۴۰۴
قیمت فروش برآوردی هر دستگاه:
۷٫۵ میلیون ریال
مخارج فروش هر دستگاه:
۰٫۶ میلیون ریال
خالص ارزش فروش هر دستگاه:
۷٫۵ − ۰٫۶ = ۶٫۹ میلیون ریال
برای ۱٬۰۰۰ دستگاه:
۱٬۰۰۰ × ۶٫۹ = ۶٬۹۰۰ میلیون ریال
جدول
| شاخص | هر واحد | کل موجودی |
|---|---|---|
| بهای تمامشده | ۸ | ۸٬۰۰۰ |
| قیمت فروش برآوردی | ۷٫۵ | ۷٬۵۰۰ |
| مخارج لازم برای فروش | ۰٫۶ | ۶۰۰ |
| خالص ارزش فروش | ۶٫۹ | ۶٬۹۰۰ |
تمام مبالغ به میلیون ریال هستند.
۹. محاسبه کاهش ارزش موجودی
بهای تمامشده:
۸٬۰۰۰ میلیون ریال
خالص ارزش فروش:
۶٬۹۰۰ میلیون ریال
اختلاف:
۸٬۰۰۰ − ۶٬۹۰۰ = ۱٬۱۰۰ میلیون ریال
بنابراین، شرکت باید موجودی را در پایان سال مالی ۱۴۰۴ به مبلغ خالص ۶٬۹۰۰ میلیون ریال گزارش کند.
نتیجه
زیان کاهش ارزش موجودی: ۱٬۱۰۰ میلیون ریال
این زیان ناشی از افت ارزش قابل بازیافت موجودی است؛ نه وقوع یک فروش واقعی.
۱۰. ثبت حسابداری کاهش ارزش
در این مقاله، برای امکان کنترل موجودی به بهای ناخالص و ردیابی ذخیره کاهش ارزش، از حساب کاهنده استفاده میکنیم.
ثبت پایان سال ۱۴۰۴
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه کاهش ارزش موجودی کالا | ۱٬۱۰۰ | — |
| ذخیره کاهش ارزش موجودی کالا | — | ۱٬۱۰۰ |
| جمع | ۱٬۱۰۰ | ۱٬۱۰۰ |
پس از ثبت:
بهای ناخالص موجودی:
۸٬۰۰۰ میلیون ریال
ذخیره کاهش ارزش:
۱٬۱۰۰ میلیون ریال
مبلغ دفتری خالص:
۶٬۹۰۰ میلیون ریال
خواهد بود.
نکته
ذخیره کاهش ارزش موجودی، در این روش یک حساب کاهنده دارایی است.
نباید آن را با ذخیره تعهدات گارانتی یا ذخیره بدهیهای احتمالی یکسان تلقی کرد.
۱۱. چرا زیان قبل از فروش ثبت شد؟
در حسابداری تعهدی، لزوماً نباید برای شناسایی کاهش ارزش تا زمان فروش واقعی منتظر ماند.
اگر در تاریخ گزارشگری شواهد معتبر نشان دهند خالص ارزش فروش موجودی کمتر از بهای تمامشده است، زیان مربوط باید مطابق استاندارد شناسایی شود.
در غیر این صورت:
- موجودی کالا بیش از واقع گزارش میشود؛
- هزینه دوره کمتر از واقع خواهد بود؛
- سود سال جاری ممکن است بیشتر از مبلغ صحیح نشان داده شود؛
- و بخشی از زیان به دوره فروش آینده منتقل میشود.
بنابراین، ثبت کاهش ارزش به ارائه واقعبینانه ارزش موجودی در تاریخ گزارشگری کمک میکند.
۱۲. مهر ۱۴۰۵: بازار بهبود پیدا میکند
فرض کنیم در مهر ۱۴۰۵، شرایط بازار تغییر کند.
تأمینکنندگان محصول جدید با محدودیت عرضه مواجه میشوند و تقاضا برای دستگاههای موجود شرکت افزایش مییابد.
واحد فروش اکنون برآورد میکند هر دستگاه به مبلغ:
۸٫۴ میلیون ریال
قابل فروش است.
مخارج لازم برای فروش هر دستگاه همچنان:
۰٫۶ میلیون ریال
است.
بنابراین:
۸٫۴ − ۰٫۶ = ۷٫۸ میلیون ریال
خالص ارزش فروش جدید هر دستگاه خواهد بود.
۱۳. محاسبه خالص ارزش فروش جدید
تعداد دستگاههای موجود پیش از فروش مهر:
۱٬۰۰۰ واحد
خالص ارزش فروش هر دستگاه:
۷٫۸ میلیون ریال
محاسبه:
۱٬۰۰۰ × ۷٫۸ = ۷٬۸۰۰ میلیون ریال
مقایسه
| شاخص | پایان اسفند ۱۴۰۴ | مهر ۱۴۰۵ |
|---|---|---|
| بهای تمامشده کل | ۸٬۰۰۰ | ۸٬۰۰۰ |
| خالص ارزش فروش | ۶٬۹۰۰ | ۷٬۸۰۰ |
| کاهش ارزش تجمعی لازم | ۱٬۱۰۰ | ۲۰۰ |
بنابراین، مبلغ کاهش ارزش لازم از ۱٬۱۰۰ به ۲۰۰ میلیون ریال کاهش یافته است.
۱۴. چه مبلغی از زیان قبلی قابل برگشت است؟
ذخیره کاهش ارزش قبلی:
۱٬۱۰۰ میلیون ریال
ذخیره موردنیاز براساس اطلاعات جدید:
۲۰۰ میلیون ریال
اختلاف:
۱٬۱۰۰ − ۲۰۰ = ۹۰۰ میلیون ریال
بنابراین، شرکت میتواند ۹۰۰ میلیون ریال از زیان کاهش ارزش قبلی را برگشت دهد.
این برگشت مبتنی بر بهبود مستند خالص ارزش فروش است.
نکته مهم
برگشت زیان کاهش ارزش به معنای فروش کالا یا دریافت پول نیست.
صرفاً مبلغ دفتری موجودی با اطلاعات جدید بهروزرسانی میشود.
۱۵. ثبت برگشت ۹۰۰ میلیون ریال
| حساب | بدهکار | بستانکار |
|---|---|---|
| ذخیره کاهش ارزش موجودی کالا | ۹۰۰ | — |
| برگشت هزینه کاهش ارزش موجودی کالا | — | ۹۰۰ |
| جمع | ۹۰۰ | ۹۰۰ |
پس از ثبت:
موجودی ناخالص:
۸٬۰۰۰ میلیون ریال
ذخیره باقیمانده:
۲۰۰ میلیون ریال
مبلغ دفتری خالص:
۷٬۸۰۰ میلیون ریال
خواهد بود.
در صورتهای مالی تهیهشده براساس IFRS، آثار برگشت با رعایت نحوه ارائه مقرر در IAS 2، بهعنوان کاهش هزینه موجودی دوره منعکس میشوند.
در استاندارد شماره ۸ ایران نیز بند ۴۶ درباره ارائه درآمد یا کاهش هزینه مربوط راهنما ارائه میکند.
۱۶. چرا کل زیان ۱٬۱۰۰ میلیون ریالی برگشت داده نشد؟
زیرا خالص ارزش فروش جدید هنوز کمتر از بهای تمامشده است.
بهای تمامشده:
۸٬۰۰۰ میلیون ریال
خالص ارزش فروش:
۷٬۸۰۰ میلیون ریال
اختلاف:
۲۰۰ میلیون ریال
بنابراین، همچنان بخشی از بهای موجودی قابل بازیافت نیست.
اگر حسابدار تمام ذخیره ۱٬۱۰۰ میلیون ریالی را برگشت دهد، موجودی با مبلغ ۸٬۰۰۰ میلیون ریال گزارش میشود.
درحالیکه خالص ارزش فروش فقط ۷٬۸۰۰ میلیون ریال است.
نتیجه آن خواهد بود که موجودی ۲۰۰ میلیون ریال بیش از مبلغ صحیح گزارش میشود.
پس برگشت باید براساس خالص ارزش فروش جدید و سقف کاهش ارزش قبلی محاسبه شود.
۱۷. مهر ۱۴۰۵: فروش ۶۰۰ دستگاه
فرض کنیم شرکت پس از ارزیابی مجدد، تعداد ۶۰۰ دستگاه را به مشتریان بفروشد.
شرایط فروش
| شاخص | مقدار |
|---|---|
| تعداد فروختهشده | ۶۰۰ دستگاه |
| قیمت فروش هر دستگاه | ۸٫۴ میلیون ریال |
| بهای تمامشده اولیه هر دستگاه | ۸ میلیون ریال |
| مبلغ دفتری پس از کاهش ارزش هر دستگاه | ۷٫۸ میلیون ریال |
| مخارج واقعی فروش هر دستگاه | ۰٫۶ میلیون ریال |
فرض میکنیم تمام فروشها نقدی هستند و کنترل کالا در تاریخ معامله به مشتری منتقل شده است.
۱۸. ثبت درآمد فروش ۶۰۰ دستگاه
تعداد فروختهشده:
۶۰۰ واحد
قیمت فروش:
۸٫۴ میلیون ریال
محاسبه:
۶۰۰ × ۸٫۴ = ۵٬۰۴۰ میلیون ریال
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۵٬۰۴۰ | — |
| درآمد فروش کالا | — | ۵٬۰۴۰ |
این ثبت فقط درآمد فروش را نشان میدهد.
بهای تمامشده و مخارج فروش بهصورت مستقل ثبت میشوند.
۱۹. بهای تمامشده کالای فروشرفته چگونه محاسبه میشود؟
مبلغ دفتری خالص هر دستگاه پس از برگشت کاهش ارزش:
۷٫۸ میلیون ریال
تعداد فروختهشده:
۶۰۰ دستگاه
محاسبه:
۶۰۰ × ۷٫۸ = ۴٬۶۸۰ میلیون ریال
بنابراین، بهای تمامشده قابل انتقال به سود و زیان در زمان فروش:
۴٬۶۸۰ میلیون ریال
است.
اما در سیستم حسابداری ما موجودی با بهای ناخالص و حساب کاهنده ذخیره کاهش ارزش نگهداری میشود.
پس باید سهم ذخیره مربوط به کالاهای فروختهشده نیز حذف شود.
۲۰. محاسبه سهم ذخیره متعلق به ۶۰۰ دستگاه
ذخیره کاهش ارزش باقیمانده برای هر واحد:
۸ − ۷٫۸ = ۰٫۲ میلیون ریال
برای ۶۰۰ دستگاه:
۶۰۰ × ۰٫۲ = ۱۲۰ میلیون ریال
بنابراین، در زمان خروج ۶۰۰ دستگاه، باید ۱۲۰ میلیون ریال از ذخیره کاهش ارزش مربوط به همان دستگاهها حذف شود.
ثبت بهای تمامشده
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۴٬۶۸۰ | — |
| ذخیره کاهش ارزش موجودی کالا | ۱۲۰ | — |
| موجودی کالا ـ بهای ناخالص | — | ۴٬۸۰۰ |
| جمع | ۴٬۸۰۰ | ۴٬۸۰۰ |
این ثبت باعث میشود:
- موجودی ناخالص به میزان ۴٬۸۰۰ میلیون ریال کاهش یابد؛
- ذخیره کاهش ارزش به میزان ۱۲۰ میلیون ریال مصرف شود؛
- بهای تمامشده فروش به مبلغ خالص ۴٬۶۸۰ میلیون ریال شناسایی شود.
نکته بسیار مهم
مصرف ذخیره در این ثبت، برگشت جدید زیان کاهش ارزش در سود و زیان نیست.
این مبلغ فقط سهم حساب کاهنده دارایی است که همراه با کالای فروختهشده از دفاتر حذف میشود.
اگر شرکت این ۱۲۰ میلیون ریال را علاوه بر ثبت بهای تمامشده، دوباره بهعنوان درآمد برگشت کاهش ارزش ثبت کند، سود را بیش از واقع گزارش خواهد کرد.
۲۱. ثبت مخارج واقعی فروش
فرض کنیم مخارج واقعی فروش و توزیع، مطابق برآورد قبلی، برای هر دستگاه ۰٫۶ میلیون ریال باشد.
برای ۶۰۰ دستگاه:
۶۰۰ × ۰٫۶ = ۳۶۰ میلیون ریال
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه بازاریابی، فروش و توزیع | ۳۶۰ | — |
| بانک | — | ۳۶۰ |
این مبلغ قبلاً برای محاسبه خالص ارزش فروش برآورد شده بود.
اما برآورد مخارج فروش در NRV، به معنای آن نیست که هزینه واقعی فروش قبلاً ثبت شده است.
مخارج واقعی باید هنگام وقوع، مطابق ماهیتشان شناسایی شوند.
۲۲. نتیجه فروش ۶۰۰ دستگاه
درآمد فروش:
۵٬۰۴۰ میلیون ریال
بهای تمامشده خالص:
۴٬۶۸۰ میلیون ریال
سود ناخالص:
۳۶۰ میلیون ریال
مخارج فروش:
۳۶۰ میلیون ریال
نتیجه پس از مخارج مستقیم فروش:
صفر
جدول
| شرح | مبلغ (میلیون ریال) |
|---|---|
| درآمد فروش ۶۰۰ دستگاه | ۵٬۰۴۰ |
| بهای تمامشده خالص | (۴٬۶۸۰) |
| سود ناخالص | ۳۶۰ |
| هزینه فروش و توزیع | (۳۶۰) |
| نتیجه مرتبط با فروش | صفر |
این نتیجه با خالص ارزش فروش برآوردی هر دستگاه سازگار است.
البته شرکت در مهر، پیش از این فروش، مبلغ ۹۰۰ میلیون ریال برگشت کاهش ارزش نیز براساس تجدید برآورد ثبت کرده است.
بنابراین، اثر کامل مهر بر سود و زیان فقط با بررسی فروش بهتنهایی مشخص نمیشود.
۲۳. مانده موجودی بعد از فروش ۶۰۰ دستگاه
تعداد اولیه:
۱٬۰۰۰ دستگاه
تعداد فروختهشده:
۶۰۰ دستگاه
تعداد باقیمانده:
۴۰۰ دستگاه
بهای ناخالص هر دستگاه:
۸ میلیون ریال
بهای ناخالص ۴۰۰ دستگاه:
۴۰۰ × ۸ = ۳٬۲۰۰ میلیون ریال
ذخیره کاهش ارزش باقیمانده هر دستگاه:
۰٫۲ میلیون ریال
ذخیره کل:
۴۰۰ × ۰٫۲ = ۸۰ میلیون ریال
مبلغ دفتری خالص:
۳٬۲۰۰ − ۸۰ = ۳٬۱۲۰ میلیون ریال
جدول کنترل
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| موجودی ناخالص باقیمانده | ۳٬۲۰۰ |
| ذخیره کاهش ارزش باقیمانده | (۸۰) |
| مبلغ دفتری خالص باقیمانده | ۳٬۱۲۰ |
۲۴. کنترل گردش ذخیره کاهش ارزش
| رویداد | افزایش ذخیره | کاهش ذخیره | مانده |
|---|---|---|---|
| شناسایی اولیه کاهش ارزش | ۱٬۱۰۰ | — | ۱٬۱۰۰ |
| برگشت کاهش ارزش در مهر | — | ۹۰۰ | ۲۰۰ |
| خروج ذخیره متعلق به ۶۰۰ دستگاه فروختهشده | — | ۱۲۰ | ۸۰ |
| مانده پس از فروش مهر | — | — | ۸۰ |
تمام مبالغ به میلیون ریال هستند.
بنابراین، ذخیره مربوط به ۴۰۰ دستگاه باقیمانده برابر ۸۰ میلیون ریال است.
۲۵. آبان ۱۴۰۵: خالص ارزش فروش از بهای تمامشده بیشتر میشود
فرض کنیم در آبان ۱۴۰۵، قیمت فروش برآوردی دستگاهها دوباره افزایش یابد.
قیمت جدید:
۸٫۷ میلیون ریال برای هر دستگاه
مخارج لازم برای فروش:
۰٫۶ میلیون ریال
خالص ارزش فروش:
۸٫۷ − ۰٫۶ = ۸٫۱ میلیون ریال
بنابراین، خالص ارزش فروش هر دستگاه از بهای تمامشده اولیه ۸ میلیون ریالی بیشتر شده است.
اما آیا شرکت میتواند موجودی را به مبلغ ۸٫۱ میلیون ریال برای هر دستگاه ثبت کند؟
خیر.
۲۶. سقف برگشت کاهش ارزش کجاست؟
طبق استاندارد شماره ۸ و IAS 2، موجودیها به اقل بهای تمامشده و خالص ارزش فروش اندازهگیری میشوند.
در آبان:
بهای تمامشده هر دستگاه:
۸ میلیون ریال
خالص ارزش فروش هر دستگاه:
۸٫۱ میلیون ریال
اقل این دو مبلغ:
۸ میلیون ریال
است.
بنابراین، شرکت نمیتواند موجودی را صرفاً به دلیل افزایش خالص ارزش فروش، بیش از بهای تمامشده اولیه گزارش کند.
برای ۴۰۰ دستگاه:
۴۰۰ × ۸ = ۳٬۲۰۰ میلیون ریال
خواهد بود.
مبلغ دفتری فعلی:
۳٬۱۲۰ میلیون ریال
اختلاف:
۳٬۲۰۰ − ۳٬۱۲۰ = ۸۰ میلیون ریال
بنابراین، باقیمانده ذخیره کاهش ارزش قابل برگشت است.
۲۷. ثبت برگشت ۸۰ میلیون ریال
| حساب | بدهکار | بستانکار |
|---|---|---|
| ذخیره کاهش ارزش موجودی کالا | ۸۰ | — |
| برگشت هزینه کاهش ارزش موجودی کالا | — | ۸۰ |
پس از این ثبت:
بهای ناخالص موجودی:
۳٬۲۰۰ میلیون ریال
مانده ذخیره کاهش ارزش:
صفر
مبلغ دفتری خالص:
۳٬۲۰۰ میلیون ریال
خواهد بود.
کنترل مهم
خالص ارزش فروش ۴۰۰ دستگاه:
۴۰۰ × ۸٫۱ = ۳٬۲۴۰ میلیون ریال
بهای تمامشده:
۳٬۲۰۰ میلیون ریال
اختلاف:
۴۰ میلیون ریال
این ۴۰ میلیون ریال نباید بهعنوان افزایش ارزش موجودی شناسایی شود.
زیرا موجودی باید به اقل بهای تمامشده و خالص ارزش فروش گزارش شود.
۲۸. فروش نهایی ۴۰۰ دستگاه
اکنون فرض کنیم شرکت ۴۰۰ دستگاه باقیمانده را نیز به قیمت هر واحد ۸٫۷ میلیون ریال بفروشد.
درآمد فروش
۴۰۰ × ۸٫۷ = ۳٬۴۸۰ میلیون ریال
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۳٬۴۸۰ | — |
| درآمد فروش کالا | — | ۳٬۴۸۰ |
بهای تمامشده
پس از برگشت کامل کاهش ارزش، موجودی با بهای تمامشده اولیه گزارش شده است.
۴۰۰ × ۸ = ۳٬۲۰۰ میلیون ریال
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۳٬۲۰۰ | — |
| موجودی کالا | — | ۳٬۲۰۰ |
۲۹. ثبت مخارج فروش ۴۰۰ دستگاه
مخارج لازم برای فروش هر دستگاه:
۰٫۶ میلیون ریال
برای ۴۰۰ دستگاه:
۴۰۰ × ۰٫۶ = ۲۴۰ میلیون ریال
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه بازاریابی، فروش و توزیع | ۲۴۰ | — |
| بانک | — | ۲۴۰ |
نتیجه فروش نهایی
درآمد:
۳٬۴۸۰ میلیون ریال
بهای تمامشده:
۳٬۲۰۰ میلیون ریال
هزینه فروش:
۲۴۰ میلیون ریال
نتیجه:
۳٬۴۸۰ − ۳٬۲۰۰ − ۲۴۰
= ۴۰ میلیون ریال
۳۰. کنترل نهایی کل چرخه موجودی
اکنون تمام عملیات موجودی ۱٬۰۰۰ دستگاه را از ابتدا تا پایان بررسی میکنیم.
کل درآمد فروش
فروش ۶۰۰ دستگاه:
۵٬۰۴۰ میلیون ریال
فروش ۴۰۰ دستگاه:
۳٬۴۸۰ میلیون ریال
جمع:
۸٬۵۲۰ میلیون ریال
بهای تمامشده ثبتشده هنگام فروش
فروش مرحله اول:
۴٬۶۸۰ میلیون ریال
فروش مرحله دوم:
۳٬۲۰۰ میلیون ریال
جمع:
۷٬۸۸۰ میلیون ریال
جمع مخارج واقعی فروش
مرحله اول:
۳۶۰ میلیون ریال
مرحله دوم:
۲۴۰ میلیون ریال
جمع:
۶۰۰ میلیون ریال
کاهش ارزش و برگشتهای شناساییشده
زیان اولیه:
۱٬۱۰۰ میلیون ریال
برگشت مهر:
۹۰۰ میلیون ریال
برگشت آبان:
۸۰ میلیون ریال
خالص هزینه کاهش ارزش:
۱٬۱۰۰ − ۹۰۰ − ۸۰
= ۱۲۰ میلیون ریال
نتیجه کامل
درآمد فروش:
۸٬۵۲۰
منهای بهای تمامشده ثبتشده هنگام فروش:
۷٬۸۸۰
منهای مخارج فروش:
۶۰۰
منهای خالص هزینه کاهش ارزش:
۱۲۰
نتیجه:
۸۰ میلیون ریال زیان خالص مرتبط با این چرخه کالا
۳۱. چرا نتیجه نهایی زیان ۸۰ میلیون ریالی شد؟
برای کنترل نتیجه، میتوان تمام عملیات را بدون تفکیک زمانی و صرفاً از دید اقتصادی بررسی کرد.
کل فروش واقعی:
۸٬۵۲۰ میلیون ریال
بهای تمامشده اولیه ۱٬۰۰۰ دستگاه:
۸٬۰۰۰ میلیون ریال
کل مخارج واقعی فروش:
۶۰۰ میلیون ریال
نتیجه:
۸٬۵۲۰ − ۸٬۰۰۰ − ۶۰۰
= منفی ۸۰ میلیون ریال
این مبلغ با محاسبه تجمعی ثبتهای حسابداری برابر است.
بنابراین، کاهش ارزش و برگشتهای بعدی باعث ایجاد یا حذف مصنوعی نتیجه کل معامله نشدهاند.
آنها فقط کمک کردهاند موجودی و آثار سود و زیان در دورههای مربوط بهدرستی اندازهگیری شوند.
جدول کنترل نهایی
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| درآمد کل فروش | ۸٬۵۲۰ |
| بهای تمامشده ثبتشده هنگام فروش | (۷٬۸۸۰) |
| مخارج فروش | (۶۰۰) |
| زیان کاهش ارزش اولیه | (۱٬۱۰۰) |
| برگشت کاهش ارزش مهر | ۹۰۰ |
| برگشت کاهش ارزش آبان | ۸۰ |
| نتیجه تجمعی | (۸۰) |
این جدول تمام آثار حسابداری را یکبار در نظر گرفته است.
۳۲. اگر تمام موجودی با یک قیمت جدید ارزیابی شود چه خطری دارد؟
یکی از خطاهای رایج، ارزیابی کل موجودی انبار بهصورت یک مجموعه واحد است.
فرض کنید شرکت دو نوع کالا دارد.
کالای الف
بهای تمامشده:
۴٬۰۰۰ میلیون ریال
خالص ارزش فروش:
۳٬۰۰۰ میلیون ریال
زیان:
۱٬۰۰۰ میلیون ریال
کالای ب
بهای تمامشده:
۴٬۰۰۰ میلیون ریال
خالص ارزش فروش:
۵٬۵۰۰ میلیون ریال
اگر کل موجودی بدون تفکیک مقایسه شود:
جمع بهای تمامشده:
۸٬۰۰۰ میلیون ریال
جمع خالص ارزش فروش:
۸٬۵۰۰ میلیون ریال
ممکن است حسابدار نتیجه بگیرد کاهش ارزشی وجود ندارد.
اما این نتیجه میتواند نادرست باشد.
طبق بندهای ۴ و ۳۷ استاندارد شماره ۸، ارزیابی باید در سطح اقلام یا گروههای واجد شرایط مشابه انجام شود.
بنابراین، افزایش ارزش قابل فروش کالای ب نباید بهطور خودکار زیان قابل پیشبینی کالای الف را پنهان کند.
در این مثال، کاهش ارزش کالای الف باید جداگانه بررسی و در صورت احراز شرایط ثبت شود.
۳۳. آیا کاهش قیمت مواد اولیه همیشه به معنای کاهش ارزش است؟
خیر.
مواد اولیه ممکن است در تولید کالایی استفاده شوند که همچنان با سود به فروش میرسد.
طبق بند ۴۰ استاندارد شماره ۸ ایران، اگر محصول نهایی پس از منظورکردن بهای مواد اولیه همچنان بتواند با سود فروخته شود، کاهش قیمت یا خالص ارزش فروش مواد لزوماً باعث کاهش مبلغ دفتری آن نمیشود.
برای مثال، ممکن است قیمت بازار یک ماده اولیه کاهش یابد، اما شرکت آن را در تولید محصولی با حاشیه سود مناسب استفاده کند.
در این وضعیت، باید شرایط محصول نهایی و قابلیت بازیافت بهای مواد بررسی شود.
بنابراین، یک قاعده واحد برای همه مواد اولیه، کالای ساختهشده و قطعات یدکی مناسب نیست.
۳۴. تفاوت کاهش ارزش موجودی با تخفیف خرید
گاهی شرکت از تأمینکننده تخفیف خرید دریافت میکند.
این موضوع ممکن است بهای تمامشده موجودی را تغییر دهد.
اما کاهش ارزش موجودی به دلیل افت خالص ارزش فروش، ماهیت متفاوتی دارد.
برای مثال:
تخفیف خرید: به اصلاح بهای تحصیل موجودی مربوط میشود.
کاهش ارزش موجودی: به مقایسه بهای تمامشده با خالص ارزش فروش در تاریخ ارزیابی مربوط است.
بنابراین، سیستم مالی نباید تخفیف تأمینکننده و ذخیره کاهش ارزش را در یک حساب نامشخص ثبت کند.
این تفکیک در تحلیل حاشیه سود و قیمتگذاری کالا اهمیت دارد.
۳۵. تفاوت کاهش ارزش موجودی و کسری انبار
کاهش ارزش موجودی به معنای کاهش تعداد فیزیکی کالا نیست.
در سناریوی اصلی، تعداد موجودی پایان سال ۱۴۰۴ همچنان:
۱٬۰۰۰ دستگاه
است.
فقط مبلغ دفتری خالص آن کاهش یافته است.
اما در کسری انبار، ممکن است تعداد فیزیکی کالا کمتر از مقدار ثبتشده در سیستم باشد.
برای مثال، اگر شمارش واقعی فقط ۹۸۰ دستگاه را نشان دهد، ابتدا باید موضوع کسری ۲۰ دستگاه بررسی شود.
این مسئله با کاهش خالص ارزش فروش ۱٬۰۰۰ دستگاه موجود متفاوت است.
در نتیجه، شرکت باید کنترل مقداری و کنترل ارزشی موجودی را بهصورت مستقل انجام دهد.
۳۶. آثار مالیاتی کاهش ارزش موجودی در ایران
شناسایی هزینه کاهش ارزش در حسابداری مالی، بهتنهایی به معنای پذیرش قطعی آن بهعنوان هزینه قابل قبول مالیاتی نیست.
برای بررسی آثار مالیاتی باید مواردی مانند اینها بررسی شوند:
- ماهیت و دلایل کاهش ارزش؛
- اسناد موجودی و گزارش انبار؛
- مدارک قیمت فروش و تقاضای بازار؛
- شرایط پذیرش هزینههای قابل قبول مالیاتی؛
- نحوه برخورد مالیاتی با کالای ناباب یا آسیبدیده؛
- آثار برگشت کاهش ارزش؛
- تفاوتهای احتمالی میان مبلغ دفتری و مبنای مالیاتی موجودی.
همچنین فروش کالا و صدور صورتحساب الکترونیکی، تکالیف مالیاتی مستقلی دارند.
بنابراین، ثبت ذخیره کاهش ارزش در دفتر کل، لزوماً به معنای کاهش خودکار مبلغ صورتحساب یا مأخذ مالیات بر ارزش افزوده نیست.
در این مقاله، برای حفظ تمرکز بر ثبتهای حسابداری، آثار مالیاتی محاسبه نشدهاند.
۳۷. نقش ERP در کنترل کاهش ارزش موجودی
در شرکتهایی که صدها یا هزاران قلم کالا دارند، محاسبه دستی خالص ارزش فروش دشوار است.
یک ERP میتواند اطلاعات زیر را به یکدیگر متصل کند:
- تعداد موجودی؛
- بهای تمامشده؛
- آخرین قیمتهای فروش؛
- سفارشهای مشتری؛
- مخارج فروش و توزیع؛
- عمر موجودی؛
- نرخ گردش کالا؛
- ذخیره کاهش ارزش؛
- و ثبتهای دفتر کل.
در مستندات رسمی Microsoft Dynamics 365 Supply Chain Management، فرایندهای ارزیابی مجدد موجودی، اصلاح بهای موجودی و کنترل آثار آنها در دفتر کل تشریح شدهاند.
همچنین Microsoft Dynamics 365 Business Central فرایند تطبیق ارزشهای ثبتشده در موجودی با حسابهای دفتر کل را توضیح میدهد.
بااینحال، باید میان تجدید ارزیابی بهای موجودی در سیستم و آزمون خالص ارزش فروش طبق استاندارد حسابداری تفاوت گذاشت.
وجود قابلیت Revaluation در نرمافزار لزوماً به معنای اجرای خودکار تمام الزامات استاندارد شماره ۸ یا IAS 2 نیست.
۳۸. دادههای ضروری برای کنترل هوشمند موجودی
| اطلاعات | کاربرد |
|---|---|
| شناسه کالا | ردیابی هر قلم |
| تعداد موجودی | تعیین مبلغ کل |
| بهای تمامشده واحد | مبنای اندازهگیری |
| روش قیمتگذاری موجودی | کنترل FIFO یا میانگین موزون |
| تاریخ آخرین خرید | تحلیل بهای کالا |
| تاریخ آخرین فروش | تحلیل گردش |
| قیمت فروش مورد انتظار | محاسبه NRV |
| مخارج تکمیل | در صورت وجود |
| مخارج لازم برای فروش | محاسبه NRV |
| تعداد کالای ناباب | ارزیابی ریسک |
| مبلغ ذخیره قبلی | کنترل سقف برگشت |
| مبلغ کاهش ارزش جدید | ثبت اصلاحی |
| تعداد فروشرفته | مصرف ذخیره مربوط |
| مانده ذخیره | تطبیق دفتر کل |
| مستندات ارزیابی | حسابرسی |
| مسئول تأیید | کنترل داخلی |
۳۹. کاربرد هوش مصنوعی در مدیریت موجودی
هوش مصنوعی میتواند در شناسایی اقلام پرریسک و برآورد کاهش ارزش نقش پشتیبان داشته باشد.
پیشبینی قیمت فروش
مدل میتواند روند قیمتها، سفارشهای فروش و سوابق معاملات را تحلیل کند.
شناسایی کالای کمگردش
سامانه میتواند کالاهایی را که مدت زیادی در انبار باقی ماندهاند، برای بررسی انتخاب کند.
شناسایی ریسک نابابی
اگر نسخه جدید یک محصول وارد بازار شود، سیستم میتواند احتمال کاهش تقاضای نسخه قبلی را گزارش کند.
بررسی مخارج فروش
سامانه میتواند مخارج حمل، کارمزد و توزیع را با قیمتهای فروش مرتبط تطبیق دهد.
کنترل سقف برگشت
اگر خالص ارزش فروش از بهای تمامشده بیشتر شود، سیستم باید مانع ثبت افزایش ارزش بیش از بهای تمامشده شود.
کنترل خروج کالا
در زمان فروش، سهم ذخیره کاهش ارزش مربوط به کالای خارجشده باید بهطور صحیح از حساب کاهنده حذف شود.
هشدار ثبت تکراری
اگر کاهش ارزش یک گروه کالا دوبار ثبت شود، سیستم میتواند مغایرت را شناسایی کند.
محدودیت مهم
هوش مصنوعی نباید بدون تأیید متخصص، قیمت فروش برآوردی را به ارزش قطعی موجودی تبدیل کند.
همچنین تصمیم نهایی درباره گروهبندی اقلام، مخارج لازم برای فروش و ثبت برگشت کاهش ارزش باید براساس شواهد معتبر باشد.
۴۰. معماری پیشنهادی کنترل موجودی
فهرست موجودی ← کنترل تعداد و بهای تمامشده ← تحلیل قیمتهای فروش ← برآورد مخارج تکمیل و فروش ← محاسبه خالص ارزش فروش ← مقایسه با بهای تمامشده ← ثبت کاهش ارزش یا برگشت مجاز ← کنترل فروش و خروج کالا ← تخصیص ذخیره به اقلام فروختهشده ← تطبیق انبار و دفتر کل ← گزارش حسابرسی
این ساختار باید میان واحدهای انبار، فروش، حسابداری و مدیریت مالی ارتباط ایجاد کند.
در غیر این صورت ممکن است موجودی فیزیکی با ارزش گزارششده در دفتر کل تطبیق نداشته باشد.
۴۱. هشت کنترل داخلی ضروری
کنترل اول: بررسی موجودی در سطح مناسب
کاهش ارزش نباید بدون تحلیل، فقط براساس جمع کل موجودی محاسبه شود.
کنترل دوم: مستندسازی قیمت فروش برآوردی
قیمتها باید با شواهد معتبر پشتیبانی شوند.
کنترل سوم: بررسی مخارج لازم برای فروش
نباید فقط قیمت فروش ناخالص را با بهای تمامشده مقایسه کرد.
کنترل چهارم: تفکیک کاهش ارزش از کسری موجودی
کاهش تعداد و کاهش ارزش دو رویداد متفاوتاند.
کنترل پنجم: کنترل سقف برگشت زیان
موجودی نباید در نتیجه برگشت کاهش ارزش بیش از بهای تمامشده گزارش شود.
کنترل ششم: مصرف ذخیره در زمان فروش
سهم ذخیره متعلق به کالای فروختهشده باید از حساب کاهنده حذف شود.
کنترل هفتم: جلوگیری از دوبارهشماری هزینه
برگشت زیان و مصرف ذخیره در زمان فروش نباید دوبار در سود و زیان اثر داده شوند.
کنترل هشتم: تطبیق انبار و دفتر کل
تعداد، بهای ناخالص، ذخیره کاهش ارزش و مبلغ دفتری خالص باید با یکدیگر قابل تطبیق باشند.
۴۲. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول: ماژول هوشمند ارزیابی خالص ارزش فروش موجودی کالا
با توجه به فعالیت حسابداران برتر در زمینه نرمافزارهای مالی، اتوماسیون و هوش مصنوعی، توسعه یک ماژول تخصصی برای کنترل کاهش ارزش موجودی میتواند فرصت قابل بررسی باشد.
این قابلیت صرفاً پیشنهاد توسعه محصول است و به معنای وجود فعلی آن در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی
- اتصال اطلاعات انبار به دفتر کل؛
- ثبت قیمت فروش برآوردی؛
- مدیریت مخارج لازم برای فروش؛
- شناسایی موجودیهای کمگردش؛
- محاسبه خالص ارزش فروش؛
- محاسبه ذخیره کاهش ارزش؛
- کنترل سقف برگشت زیان؛
- تخصیص ذخیره به کالاهای فروختهشده؛
- جلوگیری از ثبت تکراری کاهش ارزش؛
- تحلیل ریسک نابابی کالا؛
- گزارشگیری از موجودیهای پرریسک؛
- تهیه ثبتهای پیشنهادی؛
- نگهداری تاریخچه برآوردها؛
- گزارش کنترل داخلی و حسابرسی.
داشبورد پیشنهادی
| شاخص | مبلغ یا تعداد |
|---|---|
| تعداد اولیه کالا | ۱٬۰۰۰ دستگاه |
| بهای تمامشده اولیه | ۸٬۰۰۰ میلیون ریال |
| خالص ارزش فروش اولیه | ۶٬۹۰۰ میلیون ریال |
| زیان کاهش ارزش اولیه | ۱٬۱۰۰ میلیون ریال |
| برگشت کاهش ارزش در مهر | ۹۰۰ میلیون ریال |
| تعداد فروختهشده در مهر | ۶۰۰ دستگاه |
| ذخیره مصرفشده هنگام فروش | ۱۲۰ میلیون ریال |
| مانده ذخیره پس از فروش مهر | ۸۰ میلیون ریال |
| برگشت نهایی ذخیره | ۸۰ میلیون ریال |
| تعداد نهایی فروختهشده | ۱٬۰۰۰ دستگاه |
| مانده نهایی موجودی و ذخیره | صفر |
این داشبورد میتواند به مدیر مالی کمک کند ارزش دفتری موجودی و اثر تغییرات بازار را همزمان با گردش واقعی کالا مشاهده کند.
۴۳. برنامه اجرایی چهارهفتهای
هفته اول: شناسایی اقلام پرریسک
فهرست موجودیهای قدیمی، کمگردش، آسیبدیده یا دارای کاهش تقاضا تهیه شود.
موجودی فیزیکی با سیستم انبار تطبیق داده شود.
هفته دوم: محاسبه خالص ارزش فروش
قیمت فروش و مخارج لازم برای تکمیل و فروش اقلام منتخب برآورد و مستند شوند.
هفته سوم: محاسبه کاهش ارزش و برگشت
برای هر قلم یا گروه واجد شرایط، بهای تمامشده با خالص ارزش فروش مقایسه شود.
همچنین سقف برگشت زیانهای قبلی بررسی گردد.
هفته چهارم: ثبت و کنترل
اسناد حسابداری با دفتر کل و سیستم انبار تطبیق داده شوند.
فرایند مصرف ذخیره در زمان فروش و بازبینی دورهای برآوردها نیز پیادهسازی شود.
۴۴. جمعبندی تخصصی
موجودی کالا یکی از مهمترین داراییهای جاری شرکتهای تولیدی و بازرگانی است.
اما ارزش گزارششده آن همیشه برابر بهای خرید یا تولید اولیه نیست.
طبق استاندارد حسابداری شماره ۸ ایران و IAS 2، موجودی مواد و کالا باید به اقل بهای تمامشده و خالص ارزش فروش اندازهگیری شود.
در سناریوی مقاله، شرکت تعداد ۱٬۰۰۰ دستگاه با بهای تمامشده مجموعاً ۸٬۰۰۰ میلیون ریال داشت.
در پایان سال مالی ۱۴۰۴، خالص ارزش فروش دستگاهها به ۶٬۹۰۰ میلیون ریال کاهش یافته بود.
بنابراین، شرکت:
۱٬۱۰۰ میلیون ریال زیان کاهش ارزش
شناسایی کرد.
در مهر ۱۴۰۵، با بهبود شرایط بازار، خالص ارزش فروش موجودی به ۷٬۸۰۰ میلیون ریال افزایش یافت.
در نتیجه:
۹۰۰ میلیون ریال از زیان قبلی برگشت داده شد.
پس از فروش ۶۰۰ دستگاه، سهم ذخیره کاهش ارزش مربوط به کالاهای فروختهشده، یعنی ۱۲۰ میلیون ریال، از حساب کاهنده حذف شد.
در آبان، خالص ارزش فروش ۴۰۰ دستگاه باقیمانده از بهای تمامشده آنها بیشتر شد.
بنابراین، باقیمانده ذخیره به مبلغ ۸۰ میلیون ریال برگشت داده شد.
در نهایت، تمام ۱٬۰۰۰ دستگاه به فروش رسیدند.
مجموع فروش واقعی:
۸٬۵۲۰ میلیون ریال
بهای اولیه موجودی:
۸٬۰۰۰ میلیون ریال
مخارج واقعی فروش:
۶۰۰ میلیون ریال
بنابراین، نتیجه اقتصادی و حسابداری تجمعی چرخه کالا:
۸۰ میلیون ریال زیان
بود.
این نتیجه نشان میدهد ثبت کاهش ارزش و برگشت بعدی آن، سود غیرواقعی ایجاد نمیکند؛ به شرط آنکه تمام ثبتها، مصرف ذخیره و بهای تمامشده بهدرستی انجام شوند.
نتیجه اصلی مقاله این است: کاهش ارزش موجودی باید براساس شواهد معتبر خالص ارزش فروش ثبت شود و برگشت آن نیز فقط تا سقف کاهش قبلی و حداکثر بهای تمامشده مجاز است.
برای مدیران مالی، کنترل دورهای قیمت فروش، موجودیهای ناباب، مخارج فروش، ذخیره کاهش ارزش و مصرف ذخیره هنگام خروج کالا اهمیت ویژهای دارد.
ERP و هوش مصنوعی نیز میتوانند تحت نظارت متخصص، به بهبود این کنترلها کمک کنند.
۱۰ مقاله مرتبط با حسابداران برتر:
1. کاهش ارزش موجودی کالا و برگشت زیان | استاندارد ۸ و IAS 2
2. حسابداری فروش امانی و حقالعملکاری | استاندارد ۴۳ با مثال
3. حسابداری فروش با حق برگشت؛ استاندارد ۴۳ با مثال و ثبتها
4. حسابداری دارایی نگهداریشده برای فروش | استاندارد ۳۱ با مثال
5. حسابداری ذخیره گارانتی محصولات | استانداردهای ۴ و ۴۳
6. حسابداری فروش اعتباری بلندمدت | استاندارد ۴۳ و درآمد مالی
7. حسابداری هزینه توسعه نرمافزار | استاندارد ۱۷ و IAS 38
8. حسابداری معاوضه دارایی ثابت | استاندارد ۱۱ و ثبت سود و زیان
9. حسابداری کمک بلاعوض دولت | استاندارد ۱۰ با ثبت و مثال
10. استاندارد حسابداری ۴۴ اجارهها | ثبت دارایی حق استفاده و بدهی اجاره