




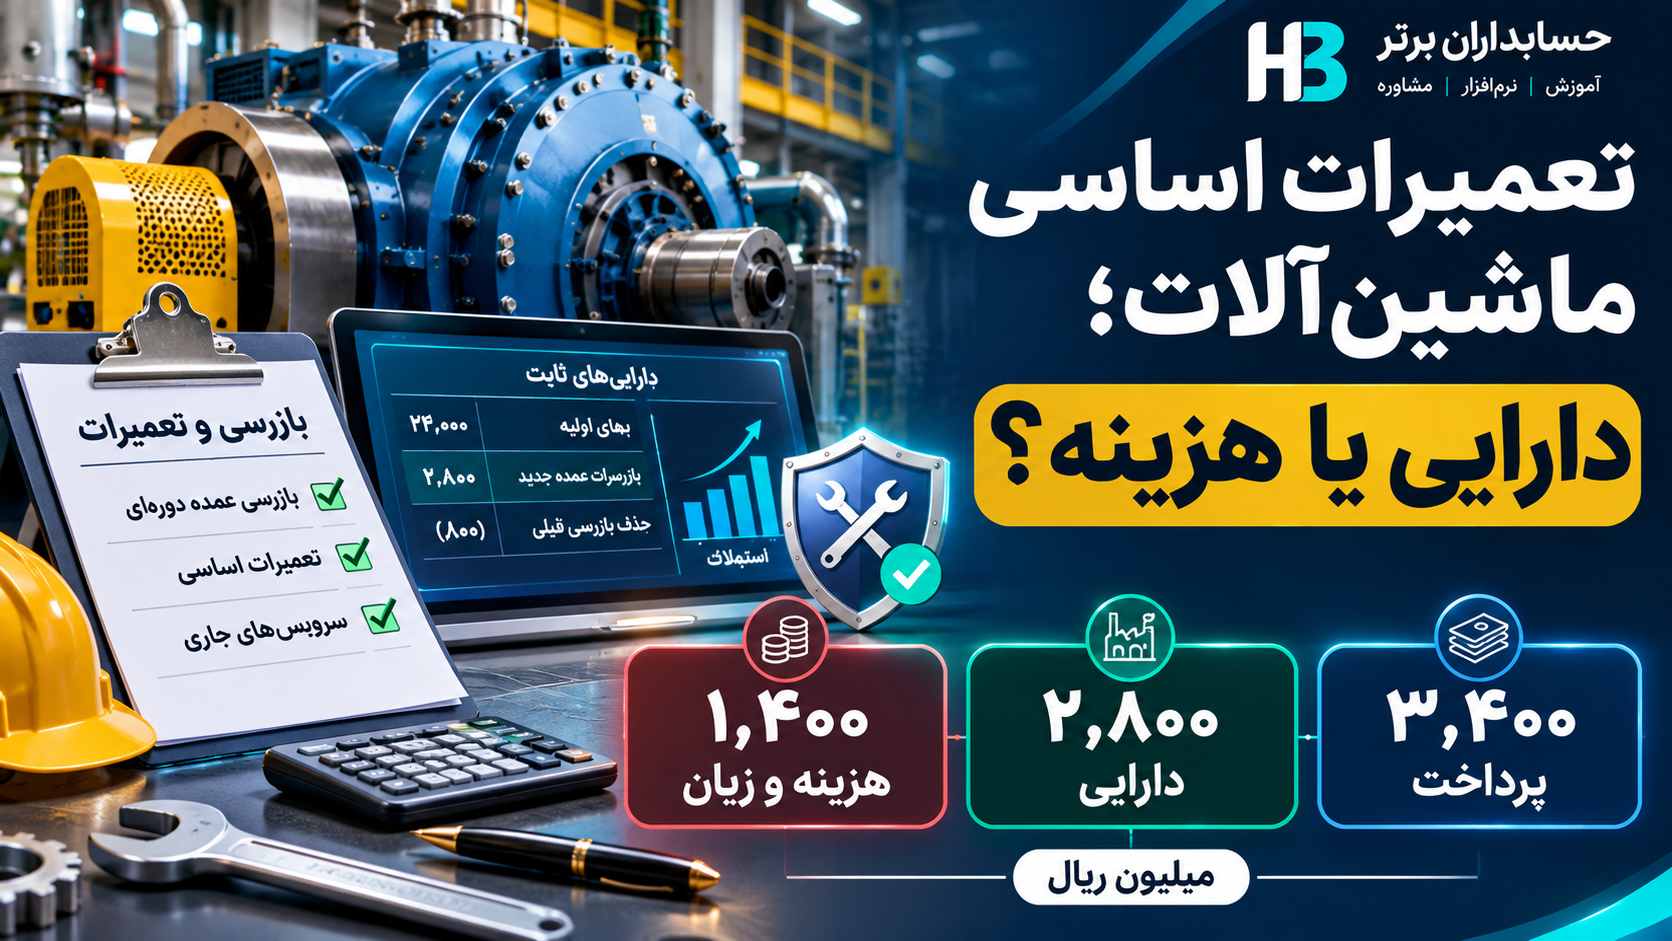
مقدمه: پرداخت برای تعمیرات همیشه به معنای ثبت هزینه نیست
مدیر مالی یک شرکت تولیدی در حال بررسی صورتحسابهای واحد نگهداری و تعمیرات کارخانه است.
شرکت برای ادامه فعالیت یک دستگاه صنعتی، بازرسی عمده دورهای و مجموعهای از تعمیرات معمول را انجام داده است.
مجموع پرداختهای جدید شرکت:
۳٬۴۰۰ میلیون ریال
است.
مدیر تولید معتقد است تمام این مبلغ باید به هزینه تعمیرات منظور شود؛ زیرا هیچ ماشین جدیدی خریداری نشده است.
اما حسابدار پس از بررسی اسناد و استاندارد شماره ۱۱، با این پیشنهاد مخالفت میکند.
از مجموع پرداختها، ۲٬۸۰۰ میلیون ریال مربوط به بازرسی عمدهای است که شرط ادامه بهرهبرداری ایمن دستگاه محسوب میشود و منافع آن طی چهار سال آینده استفاده خواهد شد.
۶۰۰ میلیون ریال دیگر نیز برای سرویسها و تعمیرات روزمره دستگاه پرداخت شده است.
حسابدار نتیجه میگیرد:
- ۲٬۸۰۰ میلیون ریال واجد شرایط شناسایی بهعنوان بخشی از دارایی ثابت است.
- ۶۰۰ میلیون ریال مربوط به تعمیرات جاری است.
- ۸۰۰ میلیون ریال نیز مبلغ دفتری باقیمانده از بازرسی قبلی دستگاه است که باید از حسابها حذف شود.
بنابراین، در تاریخ انجام عملیات:
۲٬۸۰۰ میلیون ریال دارایی جدید شناسایی میشود.
و در شرایط مثال:
۱٬۴۰۰ میلیون ریال هزینه و زیان حسابداری ایجاد میشود.
مدیرعامل میپرسد:
«چطور ۳٬۴۰۰ میلیون ریال پول پرداخت کردیم، اما ۱٬۴۰۰ میلیون ریال اثر هزینهای داریم و ۲٬۸۰۰ میلیون ریال هم دارایی ثبت میکنیم؟»
پاسخ این است که حسابداری بازرسی عمده فقط درباره مبلغ فاکتور جدید نیست؛ جزء قبلی موجود در مبلغ دفتری ماشینآلات نیز باید بررسی شود.
این مقاله، موضوع را از زمان خرید دستگاه تا بازرسی جدید، حذف بازرسی قبلی، استهلاک و کنترل نهایی دفتر کل بررسی میکند.
۱. تفاوت تعمیرات روزمره با بازرسی عمده چیست؟
در یک کارخانه، همه مخارج نگهداری و تعمیرات ماهیت یکسانی ندارند.
برخی مخارج برای حفظ عملکرد عادی دستگاه انجام میشوند؛ مانند سرویسهای معمول، روانکاری، تنظیمات و رفع خرابیهای جزئی.
در مقابل، ادامه کارکرد بعضی ماشینآلات ممکن است به بازرسیهای عمده دورهای وابسته باشد.
برای مثال، ممکن است یک کوره صنعتی یا تجهیز تحت فشار فقط پس از انجام بازرسی فنی جامع و دریافت تأییدیه مناسب بتواند برای دوره بعد فعالیت کند.
اگر معیارهای شناخت دارایی برقرار باشند، مخارج چنین بازرسیای ممکن است به مبلغ دفتری دارایی اضافه شود.
این موضوع حتی زمانی مطرح است که در بازرسی عمده، هیچ قطعه فیزیکی جایگزین نشده باشد.
بنابراین، نبود قطعه جدید بهتنهایی دلیل هزینهشدن تمام مخارج بازرسی نیست.
از سوی دیگر، بزرگبودن مبلغ فاکتور نیز بهتنهایی مجوز سرمایهایکردن هزینهها محسوب نمیشود.
۲. الزامات استاندارد حسابداری شماره ۱۱ ایران
استاندارد حسابداری شماره ۱۱ ایران با عنوان «داراییهای ثابت مشهود»، قواعد شناخت و اندازهگیری مخارج مرتبط با ماشینآلات را تعیین میکند.
سه بند در این بحث اهمیت اساسی دارند.
بند ۱۲: مخارج تعمیر و نگهداری روزمره
طبق این بند، مخارج تعمیر و نگهداری روزمره دارایی ثابت معمولاً هنگام وقوع در سود و زیان شناسایی میشوند.
این مخارج غالباً شامل هزینه نیروی انسانی، مواد مصرفی و قطعات کوچک مورد استفاده در تعمیرات معمول هستند.
بند ۱۳: جایگزینی اجزای دارایی
اگر بخش مهمی از یک دارایی ثابت جایگزین شود و معیارهای شناخت برقرار باشند، مخارج جزء جدید در مبلغ دفتری دارایی منظور میشود.
همچنین مبلغ دفتری جزء قدیمی جایگزینشده باید حذف شود.
بند ۱۴: بازرسیهای عمده
در برخی داراییها، ادامه کارکرد به انجام بازرسی عمده وابسته است.
طبق این بند، مخارج بازرسی عمده، با احراز معیارهای شناخت، در بهای دارایی منظور میشود.
در عین حال، هرگونه مبلغ دفتری باقیمانده از بابت بازرسی قبلی حذف میشود.
نکته تعیینکننده این است که بازرسی قبلی و بازرسی جدید نباید همزمان برای یک منفعت جایگزینشده در مبلغ دفتری باقی بمانند.
۳. مبنای بینالمللی IAS 16
استاندارد IAS 16 نیز در بندهای ۱۲ تا ۱۴، میان مخارج تعمیرات روزمره، جایگزینی اجزا و بازرسیهای عمده تفاوت قائل میشود.
براساس بند ۱۴، هزینه بازرسی عمده واجد شرایط، هنگام انجام به مبلغ دفتری دارایی اضافه میشود.
هر مبلغ دفتری باقیمانده از بازرسی قبلی نیز از حسابها حذف خواهد شد.
این الزام حتی اگر مخارج بازرسی قبلی هنگام تحصیل دستگاه جداگانه شناسایی نشده باشند، مطرح است.
در چنین وضعیتی ممکن است برآورد مستند بهای یک بازرسی مشابه برای تعیین بهای جزء قبلی به کار گرفته شود.
اما استفاده از برآورد باید بر مبنای روش قابل دفاع باشد؛ نه انتخاب دلخواه رقم برای افزایش یا کاهش سود.
۴. چرا قبل از انجام بازرسی عمده نباید ذخیره ثبت کرد؟
گاهی مدیر مالی میداند یک دستگاه دو سال دیگر نیازمند بازرسی عمده خواهد بود.
آیا شرکت میتواند از امروز برای آن ذخیره هزینه شناسایی کند؟
در شرایط معمول، خیر.
صرف برنامهریزی برای بازرسی آتی، لزوماً تعهد فعلی ایجاد نمیکند.
شرکت ممکن است پیش از موعد، استفاده از دستگاه را متوقف کند یا آن را بفروشد و از انجام بازرسی آینده خودداری کند.
به همین دلیل، در توضیحات تجدیدنظر استاندارد شماره ۱۱ ایران نیز به نامناسببودن شناسایی ذخیره برای بازرسیهای عمده پیش از وقوع مخارج اشاره شده است.
البته اگر یک تعهد حقوقی یا قراردادی مستقل واقعاً ایجاد شده باشد، باید ماهیت آن جداگانه بررسی شود.
برای سناریوی اصلی، فرض میکنیم پیش از انجام بازرسی جدید هیچ ذخیرهای بابت آن شناسایی نشده است.
۵. سناریوی عددی: دستگاه صنعتی با بهای اولیه ۲۴٬۰۰۰ میلیون ریال
تمام مشخصات، تاریخها و ارقام این سناریو فرضی و صرفاً آموزشی هستند.
شرکت «تجهیزات صنعتی آریا» در اول آبان ۱۴۰۱ یک دستگاه صنعتی خریداری کرده است.
بهای اولیه دستگاه:
۲۴٬۰۰۰ میلیون ریال
بوده است.
در زمان خرید، حسابداری شرکت بهای دستگاه را به دو جزء قابل شناسایی تفکیک کرده است.
| جزء دارایی | بهای اولیه (میلیون ریال) | عمر مفید اولیه |
|---|---|---|
| بدنه و بخش اصلی ماشینآلات | ۲۰٬۰۰۰ | ۱۰ سال |
| جزء مربوط به بازرسی عمده اولیه | ۴٬۰۰۰ | ۵ سال |
| جمع | ۲۴٬۰۰۰ | — |
برای سادهسازی فرض میکنیم:
- مدل اندازهگیری دارایی، مدل بهای تمامشده است.
- ارزش باقیمانده هر دو جزء صفر است.
- روش استهلاک خط مستقیم است.
- کاهش ارزش دیگری برای دستگاه وجود ندارد.
- شرکت استهلاک چهار سال کامل را تا اول آبان ۱۴۰۵ ثبت کرده است.
- بازرسی قبلی هنوز یک سال از دوره انتفاع برآوردی خود را باقی دارد.
- به دلیل تغییر الزامات ایمنی، بازرسی جدید زودتر از برنامه پنجساله قبلی انجام میشود.
- بازرسی جدید، شرط ادامه کارکرد دستگاه برای چهار سال آینده است.
- پرداختها نقدی انجام میشوند.
- مالیات بر ارزش افزوده و آثار مالیاتی دیگر در محاسبات اصلی لحاظ نشدهاند.
۶. محاسبه استهلاک بخش اصلی ماشینآلات
بهای بخش اصلی دستگاه:
۲۰٬۰۰۰ میلیون ریال
عمر مفید:
۱۰ سال
استهلاک سالانه:
۲۰٬۰۰۰ ÷ ۱۰ = ۲٬۰۰۰ میلیون ریال
چهار سال استفاده از اول آبان ۱۴۰۱ تا اول آبان ۱۴۰۵:
۲٬۰۰۰ × ۴ = ۸٬۰۰۰ میلیون ریال
بنابراین، مبلغ دفتری بخش اصلی دستگاه در تاریخ بازرسی جدید:
۲۰٬۰۰۰ − ۸٬۰۰۰ = ۱۲٬۰۰۰ میلیون ریال
است.
۷. محاسبه استهلاک جزء بازرسی قبلی
بهای بازرسی عمده اولیه:
۴٬۰۰۰ میلیون ریال
دوره انتفاع برآوردی:
۵ سال
استهلاک سالانه:
۴٬۰۰۰ ÷ ۵ = ۸۰۰ میلیون ریال
استهلاک چهار سال:
۸۰۰ × ۴ = ۳٬۲۰۰ میلیون ریال
بنابراین، مبلغ دفتری باقیمانده بازرسی قبلی:
۴٬۰۰۰ − ۳٬۲۰۰ = ۸۰۰ میلیون ریال
است.
این همان مبلغی است که در زمان انجام بازرسی جدید باید درباره قطع شناخت آن تصمیمگیری شود.
۸. مبلغ دفتری دستگاه پیش از بازرسی جدید
| شرح | بهای اولیه | استهلاک انباشته | مبلغ دفتری |
|---|---|---|---|
| بخش اصلی ماشینآلات | ۲۰٬۰۰۰ | ۸٬۰۰۰ | ۱۲٬۰۰۰ |
| بازرسی عمده قبلی | ۴٬۰۰۰ | ۳٬۲۰۰ | ۸۰۰ |
| جمع | ۲۴٬۰۰۰ | ۱۱٬۲۰۰ | ۱۲٬۸۰۰ |
تمام مبالغ به میلیون ریال هستند.
پس پیش از اجرای بازرسی جدید، دستگاه در دفاتر به مبلغ خالص:
۱۲٬۸۰۰ میلیون ریال
گزارش شده است.
اما از این مبلغ، ۸۰۰ میلیون ریال مربوط به بازرسی قبلی است که اکنون با بازرسی جدید جایگزین میشود.
۹. مخارج جدید شرکت چگونه تفکیک میشوند؟
شرکت در اول آبان ۱۴۰۵ عملیات جدیدی انجام میدهد.
صورتحسابهای تأییدشده شامل دو گروه مخارج است.
| نوع مخارج | مبلغ (میلیون ریال) | برخورد حسابداری |
|---|---|---|
| بازرسی عمده، آزمون ایمنی و تأییدیه ضروری ادامه کارکرد | ۲٬۸۰۰ | دارایی، با احراز معیارها |
| سرویسها و تعمیرات روزمره | ۶۰۰ | هزینه یا مخارج جاری مرتبط |
| جمع پرداخت جدید | ۳٬۴۰۰ | — |
فرض میکنیم مخارج ۲٬۸۰۰ میلیون ریالی مستقیماً مربوط به بازرسی عمده واجد شرایط است و برای ادامه استفاده از دستگاه در چهار سال آینده ضرورت دارد.
همچنین ۶۰۰ میلیون ریال شامل تعمیرات عادی، مواد مصرفی و خدمات نگهداری است که هیچ جزء جدید واجد شرایطی ایجاد نمیکند.
برای شفافیت مثال، این مبلغ در دوره جاری به هزینه منظور میشود و فرض شده بخشی از بهای موجودی تولیدشده نیست.
۱۰. ثبت حسابداری بازرسی عمده جدید
مبلغ مخارج واجد شرایط:
۲٬۸۰۰ میلیون ریال
است.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات ـ جزء بازرسی عمده جدید | ۲٬۸۰۰ | — |
| بانک | — | ۲٬۸۰۰ |
| جمع | ۲٬۸۰۰ | ۲٬۸۰۰ |
این ثبت نشان میدهد شرکت بابت بازرسی واجد شرایط، یک جزء قابل استهلاک جدید در دارایی ثابت شناسایی کرده است.
این جزء لزوماً یک قطعه فیزیکی مستقل نیست.
بلکه ممکن است منفعت اقتصادی ناشی از انجام بازرسی جامع و امکان ادامه بهرهبرداری باشد.
۱۱. ثبت تعمیرات روزمره
مبلغ تعمیرات معمول:
۶۰۰ میلیون ریال
است.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تعمیر و نگهداری جاری | ۶۰۰ | — |
| بانک | — | ۶۰۰ |
این مخارج در شرایط سناریو، ماهیت سرمایهای ندارند.
بنابراین، نباید صرفاً به دلیل صدور فاکتور همزمان با بازرسی عمده، به بهای ماشینآلات اضافه شوند.
نکته حرفهای
اگر مخارج نگهداری عادی در فعالیت تولیدی و بهعنوان سربار قابل جذب به موجودی ایجاد شده باشند، ممکن است طبق استاندارد شماره ۸ در بهای تولید منعکس شوند.
اما چنین برخوردی با سرمایهایکردن آنها در حساب ماشینآلات متفاوت است.
۱۲. چرا بازرسی قبلی باید از حسابها حذف شود؟
بازرسی جدید، بازرسی قبلی را جایگزین کرده است.
بنابراین، نگهداری هر دو جزء در مبلغ دفتری دستگاه میتواند منافع مربوط را دوبارهشماری کند.
در سناریوی ما:
بهای اولیه بازرسی قبلی:
۴٬۰۰۰ میلیون ریال
استهلاک انباشته آن:
۳٬۲۰۰ میلیون ریال
مبلغ دفتری باقیمانده:
۸۰۰ میلیون ریال
است.
به دلیل جایگزینی بازرسی جدید، این ۸۰۰ میلیون ریال دیگر بهعنوان جزء قبلی قابل نگهداری در دارایی نیست.
در نتیجه، مطابق استاندارد شماره ۱۱، مبلغ دفتری باقیمانده باید قطع شناخت شود.
۱۳. ثبت حذف بازرسی قبلی
ثبت حسابداری
| حساب | بدهکار | بستانکار |
|---|---|---|
| استهلاک انباشته بازرسی عمده قبلی | ۳٬۲۰۰ | — |
| زیان ناشی از حذف جزء بازرسی قبلی | ۸۰۰ | — |
| دارایی ثابت ـ بهای بازرسی عمده قبلی | — | ۴٬۰۰۰ |
| جمع | ۴٬۰۰۰ | ۴٬۰۰۰ |
با این ثبت:
- بهای ناخالص جزء قبلی حذف میشود.
- استهلاک انباشته مربوط حذف میشود.
- مبلغ دفتری باقیمانده، یعنی ۸۰۰ میلیون ریال، بهعنوان زیان قطع شناخت منعکس میشود.
نکته مهم
این زیان ۸۰۰ میلیون ریالی به معنای پرداخت وجه نقد جدید نیست.
شرکت در گذشته بابت بازرسی اولیه بهایی در دارایی شناسایی کرده بود.
اکنون بخش مستهلکنشده آن با جایگزینی بازرسی جدید از حسابها حذف میشود.
۱۴. محاسبه اثر فوری بر سود و زیان
سه قلم اصلی وجود دارد.
| رویداد | افزایش دارایی | هزینه یا زیان جاری |
|---|---|---|
| بازرسی عمده جدید | ۲٬۸۰۰ | صفر |
| تعمیرات معمول | صفر | ۶۰۰ |
| حذف مبلغ دفتری بازرسی قبلی | — | ۸۰۰ |
| جمع | ۲٬۸۰۰ | ۱٬۴۰۰ |
در نتیجه، در تاریخ انجام عملیات:
۲٬۸۰۰ میلیون ریال دارایی جدید شناسایی میشود.
۱٬۴۰۰ میلیون ریال هزینه و زیان جاری شناسایی میشود.
درحالیکه مجموع پرداخت جدید فقط ۳٬۴۰۰ میلیون ریال بوده است.
علت تفاوت آن است که ۸۰۰ میلیون ریال زیان، مربوط به ارزش دفتری باقیمانده از مخارج گذشته است.
۱۵. محاسبه مبلغ دفتری جدید دستگاه
مبلغ دفتری دستگاه پیش از عملیات:
۱۲٬۸۰۰ میلیون ریال
حذف جزء بازرسی قبلی:
۸۰۰ میلیون ریال
افزودن بازرسی جدید:
۲٬۸۰۰ میلیون ریال
محاسبه:
۱۲٬۸۰۰ − ۸۰۰ + ۲٬۸۰۰
= ۱۴٬۸۰۰ میلیون ریال
بنابراین، بلافاصله پس از ثبت عملیات جدید:
مبلغ دفتری خالص دستگاه ۱۴٬۸۰۰ میلیون ریال است.
کنترل مستقل
مبلغ دفتری بخش اصلی دستگاه:
۱۲٬۰۰۰ میلیون ریال
بهای جزء بازرسی جدید:
۲٬۸۰۰ میلیون ریال
جمع:
۱۴٬۸۰۰ میلیون ریال
هر دو روش نتیجه یکسانی دارند.
۱۶. چرا بهای دارایی جدید ۳٬۴۰۰ میلیون ریال نیست؟
زیرا همه پرداختهای مربوط به دستگاه واجد شرایط شناخت دارایی نیستند.
اگر حسابدار کل ۳٬۴۰۰ میلیون ریال را به ماشینآلات اضافه کند، ۶۰۰ میلیون ریال مخارج جاری بهاشتباه سرمایهای میشود.
از سوی دیگر، اگر جزء بازرسی قبلی نیز حذف نشود، ۸۰۰ میلیون ریال مبلغ دفتری غیرقابل نگهداری همچنان در دارایی باقی میماند.
در نتیجه، در تاریخ عملیات، داراییها به میزان:
۶۰۰ + ۸۰۰ = ۱٬۴۰۰ میلیون ریال
بیش از مبلغ صحیح گزارش خواهند شد.
این خطا ممکن است سود همان تاریخ را نیز ۱٬۴۰۰ میلیون ریال بیش از واقع نشان دهد.
مقایسه
| موضوع | روش اشتباه | روش صحیح |
|---|---|---|
| مبلغ دفتری پیش از عملیات | ۱۲٬۸۰۰ | ۱۲٬۸۰۰ |
| مخارج سرمایهایشده | ۳٬۴۰۰ | ۲٬۸۰۰ |
| حذف جزء بازرسی قبلی | صفر | (۸۰۰) |
| مبلغ دفتری بلافاصله پس از عملیات | ۱۶٬۲۰۰ | ۱۴٬۸۰۰ |
| هزینه و زیان فوری | صفر | ۱٬۴۰۰ |
تمام مبالغ به میلیون ریال هستند.
این مقایسه فقط اثر فوری عملیات را نشان میدهد؛ تفاوت استهلاک دورههای بعد نیز باید جداگانه محاسبه شود.
۱۷. استهلاک جزء جدید چگونه تعیین میشود؟
فرض میکنیم بازرسی جدید امکان ادامه کارکرد دستگاه برای چهار سال آینده را فراهم میکند.
بنابراین، دوره انتفاع اقتصادی جزء جدید:
۴ سال
است.
بهای اولیه آن:
۲٬۸۰۰ میلیون ریال
ارزش باقیمانده:
صفر
استهلاک سالانه:
۲٬۸۰۰ ÷ ۴ = ۷۰۰ میلیون ریال
خواهد بود.
ثبت استهلاک یک سال کامل
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک یا سربار مرتبط با بازرسی عمده | ۷۰۰ | — |
| استهلاک انباشته جزء بازرسی جدید | — | ۷۰۰ |
این ثبت برای یک سال کامل فعالیت بعد از آمادهشدن دارایی است.
در گزارشگری واقعی، محل انعکاس استهلاک به کاربرد دستگاه و استانداردهای مربوط بستگی دارد.
۱۸. استهلاک بخش اصلی دستگاه تغییر میکند؟
در سناریوی اصلی، فرض میکنیم بازرسی جدید، عمر مفید کل بخش اصلی ماشینآلات را افزایش نمیدهد.
بنابراین، عمر مفید اولیه بخش اصلی همچنان ۱۰ سال باقی میماند.
تا اول آبان ۱۴۰۵، چهار سال از این عمر سپری شده است.
عمر مفید باقیمانده بخش اصلی:
۶ سال
است.
مبلغ دفتری آن:
۱۲٬۰۰۰ میلیون ریال
استهلاک سالانه بخش اصلی:
۱۲٬۰۰۰ ÷ ۶ = ۲٬۰۰۰ میلیون ریال
خواهد بود.
بنابراین، شرکت باید اجزای مختلف دارایی را متناسب با عمر مفید خود مستهلک کند.
یک دستگاه واحد میتواند چند جزء با دورههای استهلاک متفاوت داشته باشد.
۱۹. محاسبه استهلاک تا پایان سال ۱۴۰۵
فرض کنیم عملیات بازرسی در اول آبان ۱۴۰۵ به پایان رسیده و دستگاه در همان تاریخ برای استفاده موردنظر مدیریت آماده بوده است.
تا پایان سال مالی ۱۴۰۵، پنج ماه باقی مانده است.
استهلاک بخش اصلی
استهلاک سالانه:
۲٬۰۰۰ میلیون ریال
استهلاک پنجماهه:
۲٬۰۰۰ × ۵ ÷ ۱۲
= ۸۳۳٫۳۳ میلیون ریال
استهلاک بازرسی جدید
استهلاک سالانه:
۷۰۰ میلیون ریال
استهلاک پنجماهه:
۷۰۰ × ۵ ÷ ۱۲
= ۲۹۱٫۶۷ میلیون ریال
جمع استهلاک پنجماهه
۸۳۳٫۳۳ + ۲۹۱٫۶۷
= ۱٬۱۲۵ میلیون ریال
ثبت پایان دوره
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک یا سربار مرتبط | ۱٬۱۲۵ | — |
| استهلاک انباشته بخش اصلی ماشینآلات | — | ۸۳۳٫۳۳ |
| استهلاک انباشته بازرسی جدید | — | ۲۹۱٫۶۷ |
۲۰. مبلغ دفتری دستگاه در پایان سال ۱۴۰۵
مبلغ دفتری بلافاصله بعد از بازرسی:
۱۴٬۸۰۰ میلیون ریال
استهلاک پنجماهه:
۱٬۱۲۵ میلیون ریال
بنابراین:
۱۴٬۸۰۰ − ۱٬۱۲۵
= ۱۳٬۶۷۵ میلیون ریال
جدول کنترل
| جزء دارایی | مبلغ دفتری پس از عملیات | استهلاک پنجماهه | مبلغ دفتری پایان ۱۴۰۵ |
|---|---|---|---|
| بخش اصلی ماشینآلات | ۱۲٬۰۰۰ | ۸۳۳٫۳۳ | ۱۱٬۱۶۶٫۶۷ |
| بازرسی عمده جدید | ۲٬۸۰۰ | ۲۹۱٫۶۷ | ۲٬۵۰۸٫۳۳ |
| جمع | ۱۴٬۸۰۰ | ۱٬۱۲۵ | ۱۳٬۶۷۵ |
بنابراین، مبلغ دفتری کل دستگاه پس از پنج ماه استهلاک، ۱۳٬۶۷۵ میلیون ریال خواهد بود.
۲۱. مجموع اثر هزینهای از اول آبان تا پایان سال
اکنون همه آثار هزینهای مرتبط با سناریو از تاریخ بازرسی جدید تا پایان سال مالی را کنار یکدیگر قرار میدهیم.
| شرح | مبلغ (میلیون ریال) |
|---|---|
| تعمیرات جاری | ۶۰۰ |
| زیان حذف بازرسی قبلی | ۸۰۰ |
| استهلاک پنجماهه بخش اصلی | ۸۳۳٫۳۳ |
| استهلاک پنجماهه بازرسی جدید | ۲۹۱٫۶۷ |
| جمع اثر هزینهای | ۲٬۵۲۵ |
این جدول همه مخارج و استهلاکهای مربوط به دستگاه را در پنج ماه پایانی سال نشان میدهد.
اما برای تحلیل اثر افزایشی عملیات بازرسی جدید باید توجه داشت استهلاک ۸۳۳٫۳۳ میلیون ریالی بخش اصلی حتی بدون این عملیات نیز، با فرض ادامه استفاده و ثابتبودن برآوردها، وجود داشت.
بنابراین، نباید تمام استهلاک پایه ماشینآلات را هزینه اضافی ناشی از بازرسی جدید معرفی کرد.
۲۲. اگر بازرسی اولیه از ابتدا جداگانه ثبت نشده باشد چه میشود؟
در برخی شرکتها، هنگام خرید دستگاه، تمام بهای آن در یک حساب ثبت میشود.
برای مثال، شرکت ممکن است بهای خرید و بازرسی اولیه را یکجا در حساب ماشینآلات نگهداری کرده باشد.
اما این موضوع الزام حذف جزء بازرسی قبلی را از بین نمیبرد.
طبق استاندارد شماره ۱۱ و IAS 16، حتی اگر مخارج بازرسی قبلی در زمان تحصیل بهطور جداگانه مشخص نشده باشند، مبلغ دفتری مربوط باید در زمان جایگزینی بررسی شود.
در صورت ضرورت، میتوان از برآورد قابل اتکای بهای یک بازرسی مشابه در تاریخ تحصیل، با لحاظ شرایط مربوط، برای تعیین مبلغ جزء قبلی کمک گرفت.
کنترل ضروری
نباید بهطور خودکار بهای بازرسی جدید را معادل بهای بازرسی قبلی در نظر گرفت.
تغییر قیمتها، فناوری، دامنه بازرسی و زمان تحصیل ممکن است باعث تفاوت بااهمیت ارقام شوند.
بنابراین، استفاده از برآورد نیازمند مستندات کارشناسی و مالی است.
۲۳. تفاوت بازرسی عمده با تعویض قطعات اصلی
بازرسی عمده و جایگزینی قطعه، دو موضوع نزدیک اما یکسان نیستند.
در بازرسی عمده، شرکت ممکن است بدون تعویض قطعه، برای ادامه بهرهبرداری تأییدیه و منافع اقتصادی دوره بعد را به دست آورد.
در جایگزینی قطعه، یک جزء فیزیکی از ماشین حذف و جزء جدید نصب میشود.
برای مثال، اگر یک قطعه مهم کوره تعویض شود، طبق بند ۱۳ استاندارد شماره ۱۱:
- بهای جزء جدید با احراز معیارها شناسایی میشود.
- مبلغ دفتری جزء قبلی از حسابها حذف میشود.
مثال مستقل
فرض کنیم قطعه جدیدی به مبلغ ۱٬۵۰۰ میلیون ریال نصب شده و مبلغ دفتری قطعه قدیمی ۳۰۰ میلیون ریال است.
در این صورت، با فرض احراز شرایط:
۱٬۵۰۰ میلیون ریال به دارایی اضافه میشود.
و
۳۰۰ میلیون ریال مبلغ دفتری جزء قبلی حذف میگردد.
این مثال مستقل است و نباید ارقام آن را به سناریوی اصلی ۳٬۴۰۰ میلیون ریالی اضافه کرد.
۲۴. آیا تعمیر اساسی همیشه عمر مفید کل دستگاه را افزایش میدهد؟
خیر.
گاهی تعمیرات اساسی باعث افزایش عمر مفید کل ماشینآلات میشود.
گاهی فقط امکان ادامه عملکرد مورد انتظار قبلی را فراهم میکند.
و گاهی نیز بازرسی عمده، شرط ادامه فعالیت ایمن دستگاه برای دوره مشخص بعدی است.
بنابراین، حسابدار نباید صرفاً به دلیل پرداخت مبلغ بزرگ، عمر مفید کل دستگاه را افزایش دهد.
برای مثال، در سناریوی اصلی:
- بخش اصلی ماشینآلات شش سال عمر مفید باقیمانده دارد.
- بازرسی جدید چهار سال دوره انتفاع دارد.
این دو جزء باید جداگانه مستهلک شوند.
اگر شواهد فنی جدید نشان دهند عمر مفید بخش اصلی دستگاه نیز تغییر کرده است، باید اثر تغییر برآورد طبق استانداردهای مربوط بررسی شود.
۲۵. تفاوت تغییر برآورد با اصلاح اشتباه
فرض کنید شرکت پس از بازرسی جدید متوجه شود عمر مفید باقیمانده بخش اصلی ماشینآلات بهجای شش سال، هشت سال است.
اگر این نتیجه حاصل اطلاعات جدید و قابل اتکا باشد، ممکن است تغییر در برآورد حسابداری محسوب شود.
اما اگر شرکت از ابتدا اطلاعات معتبر داشته و آنها را بهاشتباه در محاسبات نادیده گرفته باشد، احتمال وجود اشتباه حسابداری مطرح است.
این دو وضعیت برخورد یکسانی ندارند.
بنابراین، هر تغییر در استهلاک یا عمر مفید باید همراه با علت، شواهد فنی و تاریخ اثرگذاری آن ثبت شود.
۲۶. چرا نباید تعمیرات عادی را با هزینه پروژه توسعه دستگاه مخلوط کرد؟
در عمل ممکن است همزمان با بازرسی عمده، اقداماتی برای ارتقای ظرفیت یا تغییر فناوری دستگاه نیز انجام شود.
برای مثال:
- بخشی از سیستم کنترل خودکار تعویض شود؛
- قابلیت تولید جدیدی اضافه شود؛
- سرعت تولید افزایش یابد؛
- یا تجهیزات ایمنی تازهای نصب شوند.
مخارج این فعالیتها باید جدا از بازرسی عمده و تعمیرات معمول ارزیابی شوند.
ممکن است بعضی فعالیتها واجد شرایط شناخت دارایی باشند و بعضی دیگر نباشند.
بنابراین، استفاده از یک کد پروژه یا یک فاکتور برای تمام فعالیتها به معنای برخورد حسابداری یکسان نیست.
پیشنهاد میشود واحد فنی و حسابداری برای هر دستورکار تعمیراتی، اقلام هزینه را براساس ماهیت مشخص کنند.
۲۷. آثار مالیاتی تعمیرات و بازرسی عمده در ایران
برخورد حسابداری مخارج بازرسی عمده براساس استاندارد شماره ۱۱، بهتنهایی نتیجه قطعی مالیاتی ایجاد نمیکند.
برای مثال، شرکت در حسابداری مالی ممکن است:
- ۲٬۸۰۰ میلیون ریال به دارایی ثابت اضافه کند.
- ۶۰۰ میلیون ریال تعمیرات جاری شناسایی کند.
- ۸۰۰ میلیون ریال مبلغ دفتری جزء قبلی را حذف کند.
اما برای تعیین آثار مالیاتی باید موارد زیر بررسی شوند:
- ماهیت واقعی مخارج؛
- اسناد و قراردادهای تعمیراتی؛
- مقررات مربوط به هزینههای قابل قبول؛
- ضوابط استهلاک مالیاتی؛
- مبلغ مستهلکنشده مالیاتی جزء قبلی؛
- وضعیت مالیات بر ارزش افزوده خدمات تعمیراتی؛
- و تفاوتهای احتمالی حسابداری و مالیاتی.
بنابراین، طبقهبندی یک مبلغ بهعنوان دارایی در صورتهای مالی الزاماً به معنای یکسانبودن زمان و نحوه پذیرش مالیاتی آن نیست.
در این مقاله، آثار مالیاتی به دلیل وابستگی به شرایط واقعی شرکت محاسبه نشدهاند.
۲۸. نقش ERP در حسابداری تعمیرات اساسی
در بسیاری از شرکتها، اطلاعات تعمیرات و داراییهای ثابت در دو سیستم جداگانه نگهداری میشوند.
واحد نگهداری و تعمیرات ممکن است اطلاعاتی مانند موارد زیر را ثبت کند:
- شماره دستگاه؛
- زمان بازرسی؛
- قطعات مصرفشده؛
- پیمانکار تعمیراتی؛
- نوع دستورکار؛
- و زمان آمادهشدن دستگاه برای فعالیت.
اما واحد حسابداری باید علاوه بر این اطلاعات، موارد زیر را نیز کنترل کند:
- مبلغ دفتری جزء قبلی؛
- استهلاک انباشته آن؛
- شرایط شناخت جزء جدید؛
- بهای تمامشده واجد شرایط؛
- دوره استهلاک بعدی؛
- و آثار سود و زیان.
در Microsoft Dynamics 365 Supply Chain Management، قابلیت Asset Management برای مدیریت داراییهای عملیاتی، برنامههای نگهداری، بازرسیها و دستورکارهای تعمیراتی مستند شده است.
همچنین ماژول Fixed Assets در Dynamics 365 Finance برای نگهداری ارزشهای مالی و ثبت استهلاک داراییهای ثابت کاربرد دارد.
بااینحال، وجود قابلیت مدیریت دستورکار تعمیراتی بهتنهایی اثبات نمیکند نرمافزار بهطور خودکار تمام الزامات بند ۱۴ استاندارد شماره ۱۱ را اجرا میکند.
برای حذف جزء بازرسی قبلی و تعیین مبلغ سرمایهایشونده ممکن است تنظیمات و کنترلهای تکمیلی لازم باشد.
۲۹. معماری پیشنهادی کنترل هوشمند تعمیرات
فرایند پیشنهادی میتواند چنین باشد:
ثبت درخواست تعمیرات ← شناسایی دستگاه ← تعیین نوع فعالیت ← ثبت دستورکار فنی ← تفکیک تعمیرات روزمره از بازرسی عمده ← بررسی معیارهای شناخت ← استخراج مبلغ دفتری بازرسی قبلی ← محاسبه حذف جزء قبلی ← شناسایی مخارج واجد شرایط جدید ← تعیین دوره استهلاک ← تأیید مسئول مالی ← ثبت در دفتر کل ← تطبیق با کارت دارایی
این فرایند به چند نقش نیاز دارد.
واحد فنی، ماهیت فعالیت و ضرورت بازرسی را تأیید میکند.
واحد تدارکات، فاکتورها و قراردادهای پیمانکاران را ثبت میکند.
واحد مالی، معیارهای شناخت و حذف جزء قبلی را بررسی میکند.
واحد کنترل داخلی، ثبتها و مدارک پشتیبان را تطبیق میدهد.
۳۰. کاربرد هوش مصنوعی در کنترل تعمیرات اساسی
هوش مصنوعی میتواند در مراحل زیر نقش پشتیبان داشته باشد.
طبقهبندی اولیه مخارج
مدل میتواند شرح فاکتورها و دستورکارها را بررسی و موارد احتمالی تعمیرات روزمره، بازرسی عمده و جایگزینی قطعات را برای رسیدگی مشخص کند.
شناسایی جزء قبلی
سیستم میتواند سابقه کارت دارایی را بررسی کند و ببیند آیا هزینه بازرسی قبلی هنوز در مبلغ دفتری دارایی وجود دارد یا خیر.
هشدار ثبت مضاعف
اگر بازرسی جدید سرمایهای شده، اما بازرسی قبلی حذف نشده باشد، سیستم میتواند هشدار ایجاد کند.
کنترل تاریخ آمادهشدن
هوش مصنوعی میتواند بین تاریخ تکمیل بازرسی، تأیید ایمنی و شروع استهلاک جزء جدید مغایرت احتمالی را تشخیص دهد.
تحلیل زمان بازرسی آینده
سامانه میتواند براساس ساعت کارکرد ماشینآلات و سوابق تعمیرات، زمان احتمالی بازرسی بعدی را پیشنهاد کند.
این تحلیل ممکن است برای برنامهریزی عملیاتی مفید باشد؛ اما بهتنهایی مبنای ایجاد ذخیره حسابداری نیست.
تهیه پیشنویس ثبتهای حسابداری
موتور محاسباتی میتواند با استفاده از دادههای تأییدشده، ثبتهای پیشنهادی را آماده کند.
اما تشخیص نهایی واجد شرایط بودن بازرسی، مبلغ قابل حذف و عمر مفید جدید باید به تأیید متخصص برسد.
۳۱. هشت کنترل داخلی ضروری
کنترل اول: تفکیک نوع تعمیرات
در هر دستورکار باید روشن شود فعالیت مربوط به نگهداری روزمره، بازرسی عمده یا جایگزینی قطعه است.
کنترل دوم: احراز معیارهای شناخت
هیچ مبلغی نباید صرفاً به دلیل بالا بودن هزینه به دارایی اضافه شود.
کنترل سوم: شناسایی جزء قبلی
پیش از ثبت بازرسی جدید، مبلغ دفتری بازرسی قبلی باید مشخص شود.
کنترل چهارم: حذف جزء قبلی
شرکت نباید بازرسی جدید و جزء منسوخ قبلی را بدون مبنای استانداردی همزمان در دارایی نگهداری کند.
کنترل پنجم: تعیین تاریخ آمادهشدن برای استفاده
شروع استهلاک باید با تاریخ مناسب بهرهبرداری هماهنگ باشد.
کنترل ششم: تعیین عمر مفید مستقل
دوره انتفاع بازرسی جدید ممکن است از عمر مفید بخش اصلی ماشینآلات متفاوت باشد.
کنترل هفتم: جلوگیری از ثبت ذخیره زودهنگام
برنامه بازرسی آینده نباید بهتنهایی به ایجاد بدهی یا ذخیره حسابداری منجر شود.
کنترل هشتم: تطبیق کارت دارایی با دفتر کل
بهای ناخالص، استهلاک انباشته، حذف جزء قبلی و مبلغ دفتری جدید باید با یکدیگر سازگار باشند.
۳۲. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه: ماژول هوشمند حسابداری تعمیرات اساسی ماشینآلات
با توجه به فعالیت حسابداران برتر در حوزه نرمافزارهای مالی و ابزارهای هوشمند، طراحی ماژولی برای اتصال تعمیرات صنعتی به حسابداری داراییهای ثابت میتواند فرصت قابل بررسی باشد.
این ماژول صرفاً یک پیشنهاد توسعه محصول است و بهمعنای وجود فعلی آن در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی:
- ثبت دستورکار تعمیرات؛
- اتصال دستورکار به کارت دارایی؛
- طبقهبندی تعمیرات معمول و اساسی؛
- شناسایی بازرسیهای عمده؛
- کنترل معیارهای سرمایهایکردن مخارج؛
- استخراج استهلاک انباشته جزء قبلی؛
- محاسبه مبلغ دفتری قابل حذف؛
- ثبت بهای جزء جدید؛
- تعیین دوره استهلاک مستقل؛
- هشدار ثبت مضاعف؛
- مدیریت تاریخ بازرسی بعدی؛
- گزارش گردش اجزای دارایی؛
- تهیه ثبتهای حسابداری پیشنهادی؛
- و نگهداری ردپای حسابرسی.
داشبورد مدیریتی پیشنهادی
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| بهای اولیه دستگاه | ۲۴٬۰۰۰ |
| استهلاک انباشته پیش از بازرسی | ۱۱٬۲۰۰ |
| مبلغ دفتری پیش از عملیات | ۱۲٬۸۰۰ |
| پرداخت جدید برای بازرسی عمده | ۲٬۸۰۰ |
| تعمیرات جاری | ۶۰۰ |
| مبلغ دفتری حذفشده بازرسی قبلی | ۸۰۰ |
| مبلغ دفتری بعد از عملیات | ۱۴٬۸۰۰ |
| استهلاک پنجماهه تا پایان ۱۴۰۵ | ۱٬۱۲۵ |
| مبلغ دفتری پایان ۱۴۰۵ | ۱۳٬۶۷۵ |
این داشبورد باید امکان تفکیک مخارج نقدی، هزینههای حسابداری و تغییر مبلغ دفتری ماشینآلات را فراهم کند.
۳۳. برنامه اجرایی پیشنهادی
مرحله اول: بررسی داراییهای دارای بازرسی دورهای
فهرست تجهیزات صنعتی که ادامه فعالیت آنها به بازرسیهای ادواری وابسته است تهیه شود.
مرحله دوم: تکمیل اطلاعات اجزا
بهای بازرسیهای قبلی، استهلاک انباشته، مبلغ دفتری و دوره انتفاع باقیمانده مشخص شود.
مرحله سوم: طبقهبندی مخارج جدید
فاکتورهای پیمانکاران و دستورکارهای تعمیراتی براساس ماهیت فعالیت بررسی شوند.
مرحله چهارم: محاسبه و ثبت آثار حسابداری
با احراز معیارهای شناخت، جزء بازرسی جدید ثبت و مبلغ دفتری قبلی حذف شود.
مرحله پنجم: کنترل استهلاک و گزارشگری
تاریخ آمادهشدن دستگاه، دوره استهلاک جزء جدید و آثار سود و زیان تأیید شوند.
سپس کارت دارایی با دفتر کل و گزارشهای تعمیرات تطبیق داده شود.
۳۴. جمعبندی تخصصی
تعمیرات اساسی و بازرسیهای عمده از مباحث مهم حسابداری داراییهای ثابت مشهود هستند.
اما همه مخارجی که در واحد تعمیرات کارخانه ایجاد میشوند، برخورد حسابداری یکسان ندارند.
طبق استاندارد حسابداری شماره ۱۱ ایران و IAS 16:
- تعمیرات روزمره معمولاً در زمان وقوع هزینه میشوند.
- مخارج بازرسی عمده واجد شرایط ممکن است به بهای دارایی اضافه شوند.
- مبلغ دفتری باقیمانده از بازرسی قبلی باید حذف شود.
- جزء بازرسی جدید باید متناسب با دوره انتفاع اقتصادی خود مستهلک شود.
در سناریوی مقاله، شرکت دستگاهی با بهای اولیه ۲۴٬۰۰۰ میلیون ریال داشت.
پس از چهار سال استفاده، مبلغ دفتری دستگاه به ۱۲٬۸۰۰ میلیون ریال رسیده بود.
از این مبلغ، ۸۰۰ میلیون ریال مربوط به بازرسی عمده قبلی بود.
شرکت برای عملیات جدید ۳٬۴۰۰ میلیون ریال پرداخت کرد:
۲٬۸۰۰ میلیون ریال برای بازرسی عمده واجد شرایط
و
۶۰۰ میلیون ریال برای تعمیرات روزمره
با انجام بازرسی جدید، ۸۰۰ میلیون ریال مبلغ دفتری بازرسی قبلی نیز حذف شد.
بنابراین:
- دارایی شناساییشده جدید: ۲٬۸۰۰ میلیون ریال
- هزینه تعمیرات معمول: ۶۰۰ میلیون ریال
- زیان حذف بازرسی قبلی: ۸۰۰ میلیون ریال
- جمع هزینه و زیان فوری: ۱٬۴۰۰ میلیون ریال
- مبلغ دفتری دستگاه پس از عملیات: ۱۴٬۸۰۰ میلیون ریال
با فرض پنج ماه استهلاک تا پایان سال مالی ۱۴۰۵، مبلغ دفتری دستگاه به ۱۳٬۶۷۵ میلیون ریال رسید.
نتیجه اصلی این است که حسابداری تعمیرات اساسی فقط به ثبت فاکتور جدید محدود نیست؛ باید جزء قبلی، معیارهای شناخت مخارج جدید و دوره انتفاع هر جزء نیز بررسی شوند.
برای مدیران مالی، تفکیک تعمیرات جاری و بازرسی عمده، حذف ارزش دفتری اجزای قبلی و کنترل استهلاک، سه عامل اساسی در جلوگیری از تحریف صورتهای مالی هستند.