




مقدمه؛ قراردادی که ظاهر فروش دارد، اما ماهیت آن وام است
مدیر مالی یک شرکت تولیدکننده تجهیزات صنعتی در حال بررسی قرارداد جدیدی است.
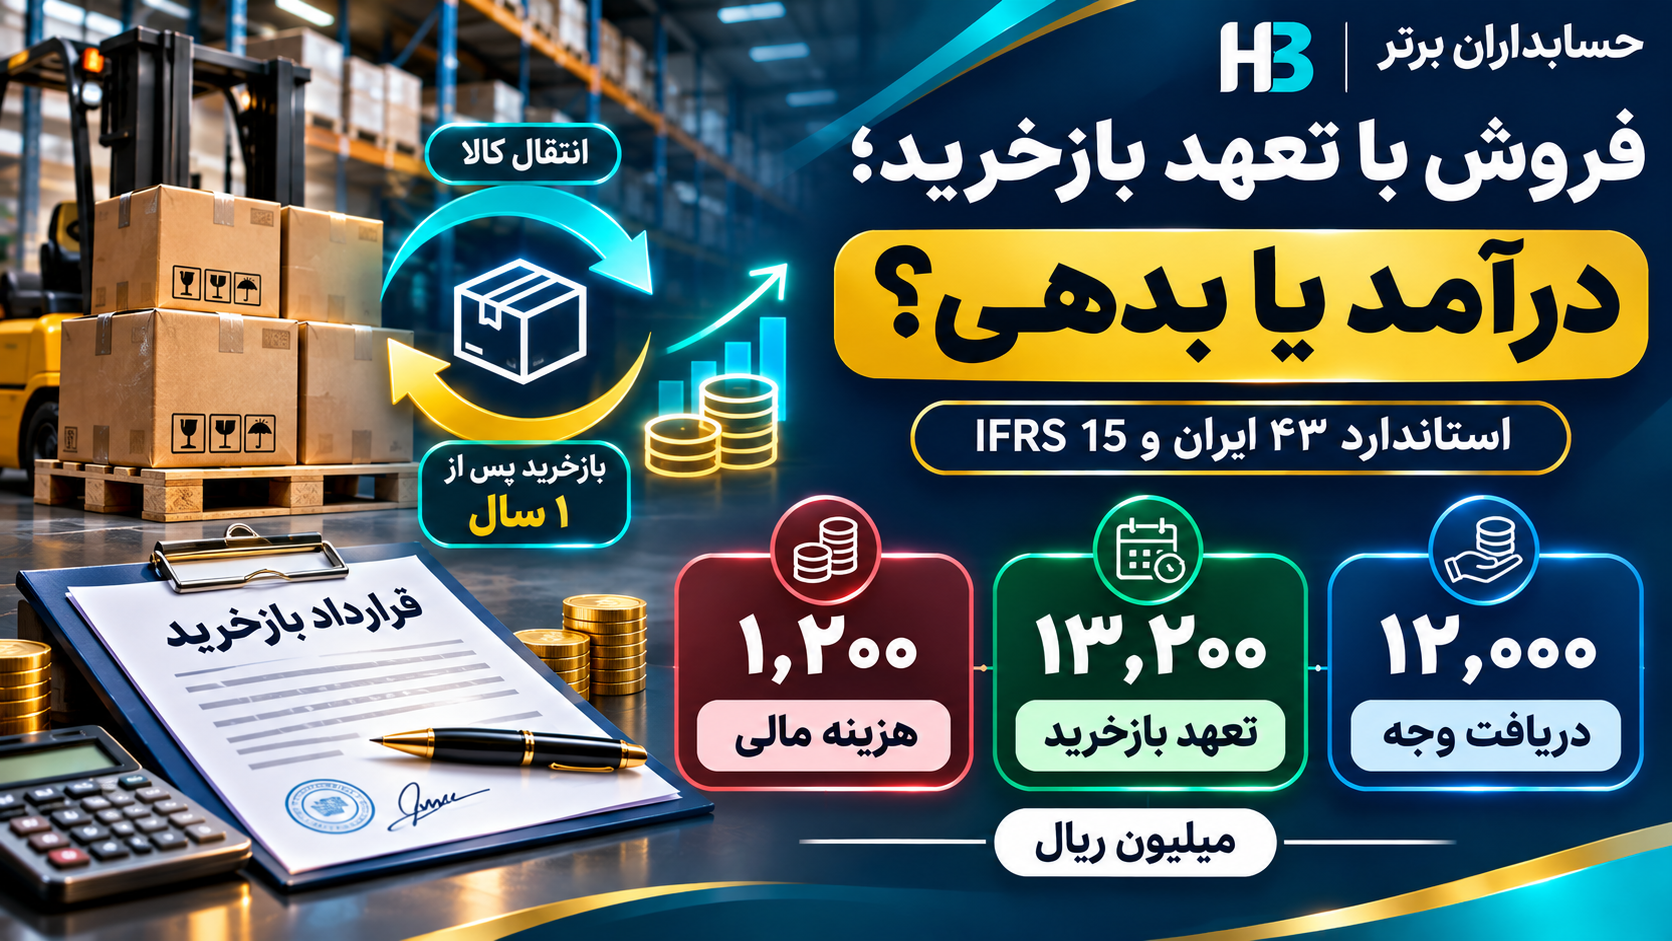
شرکت بخشی از کالاهای آماده فروش خود را طبق قرارداد به طرف دیگری واگذار کرده و در مقابل، ۱۲٬۰۰۰ میلیون ریال وجه نقد دریافت کرده است.
صورتحساب معامله صادر شده و کالاها نیز به انبار طرف قرارداد انتقال یافتهاند.
مدیر فروش انتظار دارد ۱۲٬۰۰۰ میلیون ریال درآمد فروش ثبت شود.
اما قرارداد یک شرط مهم دارد:
شرکت موظف است دقیقاً یک سال بعد، همان کالاها را به مبلغ ۱۳٬۲۰۰ میلیون ریال بازخرید کند.
یعنی شرکت اکنون ۱۲٬۰۰۰ میلیون ریال دریافت میکند و یک سال بعد باید ۱۳٬۲۰۰ میلیون ریال بپردازد.
حسابدار پس از بررسی توافق متوجه میشود طرف مقابل، با وجود در اختیار داشتن فیزیکی کالاها، به دلیل تعهد قطعی شرکت به بازخرید، کنترل آنها را به معنای استاندارد درآمد به دست نیاورده است.
بنابراین، مبلغ دریافتی از نظر حسابداری فروش کالا نیست؛ بلکه نوعی تأمین مالی است.
در این وضعیت شرکت باید:
- موجودی کالا را همچنان در حسابهای خود نگه دارد؛
- ۱۲٬۰۰۰ میلیون ریال بدهی مالی شناسایی کند؛
- طی دوره، ۱٬۲۰۰ میلیون ریال هزینه مالی ثبت کند؛
- و در پایان قرارداد، بدهی ۱۳٬۲۰۰ میلیون ریالی را تسویه کند.
این مقاله توضیح میدهد چرا عنوان «فروش»، صدور فاکتور و دریافت وجه نقد برای شناسایی درآمد کافی نیستند.
۱. توافق بازخرید چیست؟
توافق بازخرید یا Repurchase Agreement قراردادی است که در آن یک واحد تجاری دارایی را منتقل میکند و همزمان، در همان قرارداد یا توافقی مرتبط، متعهد میشود یا اختیار دارد آن دارایی یا دارایی اساساً مشابه آن را بازخرید کند.
توافقهای بازخرید معمولاً سه شکل دارند:
پیمان آتی بازخرید (Forward): فروشنده متعهد است دارایی را در تاریخ مقرر بازخرید کند.
اختیار خرید (Call Option): فروشنده حق دارد دارایی را بازخرید کند.
اختیار فروش (Put Option): مشتری میتواند از فروشنده بخواهد دارایی را بازخرید کند.
این سه شکل لزوماً برخورد حسابداری یکسانی ندارند.
در سناریوی اصلی، شرکت دارای تعهد قطعی بازخرید از نوع Forward است.
۲. استاندارد حسابداری شماره ۴۳ ایران
استاندارد حسابداری شماره ۴۳ با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان» چارچوب تشخیص درآمد قراردادها را مشخص میکند.
در پیوست «ب» این استاندارد، بندهای ب۷۰ تا ب۸۲ به توافقهای بازخرید اختصاص دارند.
طبق بندهای ب۷۲ تا ب۷۴، در توافقی که فروشنده متعهد یا محق به بازخرید دارایی است، باید قیمت بازخرید و قیمت انتقال اولیه بررسی شود.
اگر قیمت بازخرید برابر یا بیشتر از قیمت انتقال اولیه باشد و شرایط مقرر احراز شوند، قرارداد بهعنوان توافق تأمین مالی شناسایی میشود.
در این حالت:
دارایی در حسابهای فروشنده باقی میماند و مبلغ دریافتشده بهعنوان بدهی مالی شناسایی میشود.
همچنین تفاوت مبلغ دریافتی و مبلغ بازپرداخت، حسب ماهیت، بهعنوان هزینه مالی یا در صورت اقتضا مخارج پردازش و نگهداری دارایی منعکس میشود.
۳. مبنای IFRS 15
در استاندارد بینالمللی IFRS 15، بندهای B64 تا B76 به توافقهای بازخرید مربوط هستند.
طبق بند B66، در قرارداد دارای تعهد بازخرید یا اختیار خرید فروشنده، مشتری به دلیل محدودیت در اختیار تصمیمگیری درباره دارایی، کنترل آن را به دست نمیآورد.
همچنین در بند B68، برای قرارداد دارای ماهیت تأمین مالی، ادامه شناسایی دارایی و شناخت بدهی مالی مقرر شده است.
در نتیجه، تفاوت مهمی میان تحویل فیزیکی کالا و انتقال کنترل آن برای اهداف شناسایی درآمد وجود دارد.
۴. اطلاعات سناریوی عددی
تمام مبالغ، شرکتها و قراردادهای این مقاله فرضی و آموزشی هستند.
شرکت «صنایع پیشرو» تعداد ۱٬۰۰۰ دستگاه تجهیزات صنعتی در اختیار دارد.
اطلاعات کالا
| شاخص | مبلغ |
|---|---|
| تعداد کالا | ۱٬۰۰۰ دستگاه |
| بهای تمامشده هر دستگاه | ۷٫۵ میلیون ریال |
| بهای تمامشده کل موجودی | ۷٬۵۰۰ میلیون ریال |
| مبلغ نقد دریافتی در قرارداد | ۱۲٬۰۰۰ میلیون ریال |
| مبلغ تعهد بازخرید | ۱۳٬۲۰۰ میلیون ریال |
| مدت توافق | یک سال |
مفروضات
قرارداد از اول فروردین ۱۴۰۶ تا پایان اسفند همان سال اجرا میشود.
شرکت موظف به بازخرید همان کالاهاست.
طرف مقابل حق فروش آزادانه کالاها را به اشخاص ثالث ندارد و کالاها را تا تاریخ بازخرید نگهداری میکند.
مبلغ ۱۲٬۰۰۰ میلیون ریال تماماً در ابتدای قرارداد دریافت میشود.
مبلغ ۱۳٬۲۰۰ میلیون ریال نیز در پایان سال بهصورت یکجا پرداخت میشود.
هیچ کارمزد، هزینه نگهداری جداگانه یا پرداخت میاندورهای وجود ندارد.
مجموع افزایش مبلغ پرداختی، ماهیت هزینه تأمین مالی دارد.
شرکت از نظر حسابداری، کنترل کالاها را در طول توافق حفظ میکند.
آثار مالیاتی و ارزش افزوده برای سادهسازی محاسبات وارد مثال نشدهاند.
۵. چرا درآمد فروش شناسایی نمیشود؟
در ظاهر، شرکت کالاها را به طرف دیگری منتقل کرده است.
اما مطابق توافق، بازخرید همان کالاها الزامی است.
بنابراین، طرف مقابل نمیتواند آزادانه درباره استفاده، مصرف یا فروش نهایی کالاها تصمیم بگیرد.
در نتیجه، شرط انتقال کنترل برای شناسایی فروش در مفروضات قرارداد برقرار نیست.
به همین دلیل، شرکت نباید مبلغ ۱۲٬۰۰۰ میلیون ریال را بهعنوان درآمد فروش ثبت کند.
همچنین نباید موجودی به بهای ۷٬۵۰۰ میلیون ریال را از حسابهای خود حذف و به بهای تمامشده کالای فروشرفته منتقل کند.
نتیجه حسابداری در روز اول
درآمد فروش:
صفر
بهای تمامشده کالای فروشرفته:
صفر
وجه دریافتی:
۱۲٬۰۰۰ میلیون ریال
بدهی مالی اولیه:
۱۲٬۰۰۰ میلیون ریال
۶. ثبت اولیه دریافت وجه نقد
در اول فروردین ۱۴۰۶ شرکت ۱۲٬۰۰۰ میلیون ریال دریافت میکند.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۲٬۰۰۰ | — |
| بدهی مالی ناشی از توافق بازخرید | — | ۱۲٬۰۰۰ |
| جمع | ۱۲٬۰۰۰ | ۱۲٬۰۰۰ |
این ثبت بهدرستی نشان میدهد شرکت در مقابل وجه دریافتشده، یک تعهد مالی برای بازپرداخت دارد.
هیچ حساب درآمدی بستانکار نمیشود.
۷. آیا باید موجودی کالا از دفتر شرکت خارج شود؟
خیر.
در شرایط توافق تأمین مالی، شرکت به شناسایی موجودی ادامه میدهد.
مبلغ دفتری کالاها در زمان شروع توافق:
۷٬۵۰۰ میلیون ریال
است.
اگر کالاها بهصورت فیزیکی در انبار طرف قرارداد نگهداری شوند، شرکت میتواند در حسابهای تفصیلی و سیستم انبار، محل نگهداری آنها را مشخص کند.
برای مثال، در صورت تناسب با ساختار حسابها:
ثبت انتقال محل نگهداری در حسابهای تفصیلی
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی کالای نزد طرف قرارداد بازخرید | ۷٬۵۰۰ | — |
| موجودی کالای انبار اصلی | — | ۷٬۵۰۰ |
این ثبت صرفاً تغییر محل نگهداری موجودی است، نه فروش آن.
همچنین میتوان چنین انتقالی را فقط در سیستم مقداری و اطلاعات انبار ثبت کرد؛ مشروط بر اینکه سیستم حسابداری همچنان موجودی را بهدرستی نشان دهد.
۸. محاسبه هزینه مالی توافق
وجه دریافتی:
۱۲٬۰۰۰ میلیون ریال
مبلغ بازپرداخت پس از یک سال:
۱۳٬۲۰۰ میلیون ریال
اختلاف:
۱۳٬۲۰۰ − ۱۲٬۰۰۰ = ۱٬۲۰۰ میلیون ریال
بنابراین، با فرض نبود مخارج مالی یا خدماتی دیگر:
هزینه مالی کل قرارداد = ۱٬۲۰۰ میلیون ریال
نرخ مؤثر سالانه
۱٬۲۰۰ ÷ ۱۲٬۰۰۰ = ۱۰ درصد
در نتیجه، نرخ مؤثر سالانه این توافق یکساله، با مفروضات ساده مثال، ۱۰ درصد است.
۹. ثبت هزینه مالی در پایان سال
در پایان اسفند ۱۴۰۶، شرکت باید هزینه تأمین مالی دوره را شناسایی کند.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه مالی توافق بازخرید | ۱٬۲۰۰ | — |
| بدهی مالی ناشی از توافق بازخرید | — | ۱٬۲۰۰ |
مانده بدهی
بدهی اولیه:
۱۲٬۰۰۰ میلیون ریال
هزینه مالی شناساییشده:
۱٬۲۰۰ میلیون ریال
مانده:
۱۳٬۲۰۰ میلیون ریال
بنابراین، مبلغ بدهی مالی در تاریخ سررسید با تعهد قراردادی شرکت برابر میشود.
اگر صورتهای مالی میاندورهای تهیه شود، هزینه مالی باید با روش مناسب نرخ بهره مؤثر طی دوره تخصیص یابد؛ نه اینکه صرفاً در روز آخر سال ثبت شود.
۱۰. ثبت بازخرید و تسویه نهایی
در پایان قرارداد، شرکت ۱۳٬۲۰۰ میلیون ریال به طرف مقابل میپردازد.
ثبت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی مالی ناشی از توافق بازخرید | ۱۳٬۲۰۰ | — |
| بانک | — | ۱۳٬۲۰۰ |
| جمع | ۱۳٬۲۰۰ | ۱۳٬۲۰۰ |
پس از ثبت:
مانده بدهی مالی صفر میشود.
کالاها نیز از نظر فیزیکی به انبار شرکت بازمیگردند.
در صورت استفاده از حساب تفصیلی «موجودی نزد طرف قرارداد»، باید محل نگهداری کالاها در سیستم انبار اصلاح شود.
اما بازگشت کالاها در این سناریو به معنای خرید مجدد موجودی جدید نیست؛ زیرا کالاها در تمام مدت در دفاتر شرکت باقی مانده بودند.
۱۱. گردش کامل بدهی مالی
| رویداد | افزایش بدهی | کاهش بدهی | مانده |
|---|---|---|---|
| دریافت وجه اولیه | ۱۲٬۰۰۰ | — | ۱۲٬۰۰۰ |
| شناسایی هزینه مالی یکساله | ۱٬۲۰۰ | — | ۱۳٬۲۰۰ |
| بازپرداخت و تسویه قرارداد | — | ۱۳٬۲۰۰ | صفر |
| جمع | ۱۳٬۲۰۰ | ۱۳٬۲۰۰ | صفر |
تمام مبالغ به میلیون ریال هستند.
این جدول نشان میدهد مبلغ دریافتی اولیه بهعنوان اصل تأمین مالی و ۱٬۲۰۰ میلیون ریال اضافهپرداخت بهعنوان هزینه مالی شناسایی شده است.
۱۲. اثر قرارداد بر سود و زیان
در قرارداد فرضی:
درآمد فروش کالا:
صفر
بهای تمامشده کالای فروشرفته:
صفر
هزینه مالی:
۱٬۲۰۰ میلیون ریال
بنابراین، اثر خالص معامله بر سود پیش از مالیات، با فرض نبود سایر اقلام:
۱٬۲۰۰ میلیون ریال کاهش سود
است.
مبلغ ۷٬۵۰۰ میلیون ریال بهای موجودی همچنان در داراییهای شرکت باقی میماند و طبق استاندارد مربوط باید ارزیابی شود.
۱۳. اگر شرکت قرارداد را اشتباهاً فروش ثبت کند چه اتفاقی میافتد؟
فرض کنیم حسابدار هنگام دریافت ۱۲٬۰۰۰ میلیون ریال، ثبت زیر را انجام دهد:
بدهکار بانک: ۱۲٬۰۰۰
بستانکار درآمد فروش: ۱۲٬۰۰۰
همچنین موجودی ۷٬۵۰۰ میلیون ریالی را به بهای تمامشده فروش منتقل کند.
در این حالت، سود ناخالص شناساییشده:
۱۲٬۰۰۰ − ۷٬۵۰۰ = ۴٬۵۰۰ میلیون ریال
خواهد بود.
اما طبق ماهیت واقعی معامله، هنوز فروش انجام نشده است.
مقایسه نتیجه اولیه
| شاخص | روش نادرست | روش صحیح |
|---|---|---|
| درآمد فروش | ۱۲٬۰۰۰ | صفر |
| بهای تمامشده فروش | ۷٬۵۰۰ | صفر |
| سود ناخالص | ۴٬۵۰۰ | صفر |
| بدهی مالی اولیه | صفر | ۱۲٬۰۰۰ |
| موجودی کالای مرتبط | صفر | ۷٬۵۰۰ |
بنابراین، ثبت نادرست میتواند هم درآمد و سود را بیش از واقع و هم بدهیها را کمتر از مبلغ صحیح گزارش کند.
این تفاوت میتواند نسبتهای مالی، عملکرد فروش و تحلیل نقدینگی شرکت را مخدوش کند.
۱۴. چرا قیمت بازخرید اهمیت دارد؟
در تحلیل توافق بازخرید، قیمت پرداختی در آینده یکی از متغیرهای کلیدی است.
اگر فروشنده متعهد یا محق باشد دارایی را به مبلغی کمتر از قیمت فروش اولیه بازخرید کند، ممکن است الزامات حسابداری اجاره مطرح شوند.
اما اگر قیمت بازخرید برابر یا بیشتر از قیمت اولیه باشد، در شرایط مربوط، ماهیت تأمین مالی مطرح خواهد شد.
مثال مقاله
قیمت انتقال اولیه:
۱۲٬۰۰۰ میلیون ریال
قیمت بازخرید:
۱۳٬۲۰۰ میلیون ریال
افزایش:
۱٬۲۰۰ میلیون ریال
بنابراین، با وجود تعهد قطعی فروشنده به بازخرید و احراز سایر مفروضات، قرارداد تأمین مالی است.
نکته مهم
در مقایسه قیمتها باید ارزش زمانی پول را نیز در نظر گرفت.
بنابراین، تحلیل واقعی نباید فقط به مقایسه اسمی دو عدد محدود شود.
۱۵. تفاوت Forward و Call Option
در قرارداد Forward، فروشنده از ابتدا تعهد دارد در تاریخ مقرر دارایی را بازخرید کند.
اما در Call Option، فروشنده حق بازخرید دارد و ممکن است از این حق استفاده نکند.
در هر دو نوع توافق، اگر حق یا تعهد بازخرید بهطور واقعی و مؤثر وجود داشته باشد، ممکن است انتقال کنترل به مشتری منتفی شود.
درنتیجه، برخورد حسابداری به قیمت بازخرید و سایر شرایط بستگی خواهد داشت.
در سناریوی اصلی مقاله، از نوع Forward استفاده کردهایم تا بازخرید قطعی باشد.
۱۶. تفاوت اختیار فروش مشتری (Put Option)
گاهی مشتری اختیار دارد کالا را به فروشنده بازگرداند.
در این حالت، فروشنده صرفاً در صورت درخواست مشتری ملزم به بازخرید خواهد بود.
برخورد حسابداری چنین قراردادی به عوامل بیشتری بستگی دارد.
برای مثال باید بررسی شود:
- قیمت بازخرید چه نسبتی با قیمت فروش اولیه دارد؟
- ارزش بازار مورد انتظار کالا در تاریخ بازخرید چقدر است؟
- آیا مشتری انگیزه اقتصادی بااهمیتی برای استفاده از اختیار خود دارد؟
- آیا معامله ماهیت فروش با حق برگشت، اجاره یا تأمین مالی دارد؟
بنابراین، نباید تمامی توافقهای دارای عبارت «بازخرید» را بدون بررسی، وام یا تأمین مالی تلقی کرد.
۱۷. آیا تحویل کالا به انبار طرف مقابل انتقال کنترل است؟
لزومی ندارد.
ممکن است کالا از نظر فیزیکی نزد شخص دیگری باشد، اما قرارداد حق تصمیمگیری او را درباره دارایی محدود کند.
در سناریوی مقاله، طرف مقابل نمیتواند آزادانه کالا را بفروشد یا مصرف کند و شرکت نیز تعهد دارد همان کالاها را بازخرید کند.
بنابراین، انتقال فیزیکی بهتنهایی برای شناسایی فروش کافی نیست.
حسابدار باید شرایط حقوقی و اقتصادی کنترل دارایی را بررسی کند.
۱۸. آیا موجودی کالای نزد طرف مقابل کاهش ارزش پیدا میکند؟
ممکن است.
اینکه قرارداد ماهیت تأمین مالی دارد، به معنای معافیت موجودی از الزامات ارزشگذاری نیست.
اگر کالا از نظر حسابداری در دفاتر شرکت باقی مانده باشد، باید طبق استاندارد حسابداری شماره ۸ و مقررات مربوط بررسی شود.
برای مثال، اگر خالص ارزش فروش موجودی کمتر از بهای تمامشده باشد، ممکن است کاهش ارزش لازم باشد.
اما نباید کاهش ارزش موجودی را با هزینه مالی توافق بازخرید یکسان دانست.
این دو قلم ماهیت متفاوت دارند.
۱۹. حسابداری از دید تأمینکننده وجه
اکنون طرف مقابل قرارداد را بررسی میکنیم.
طرف مقابل ۱۲٬۰۰۰ میلیون ریال به شرکت پرداخت کرده و طبق قرارداد حق دریافت ۱۳٬۲۰۰ میلیون ریال در پایان یک سال دارد.
با فرض اینکه ماهیت اقتصادی توافق برای او نیز یک دارایی مالی باشد و سایر معیارهای شناخت مربوط برقرار باشند، برخورد حسابداری میتواند در چارچوب استانداردهای ابزارهای مالی بررسی شود.
ثبت اولیه نمونه
| حساب | بدهکار | بستانکار |
|---|---|---|
| مطالبات مالی ناشی از توافق تأمین مالی | ۱۲٬۰۰۰ | — |
| بانک | — | ۱۲٬۰۰۰ |
شناسایی درآمد مالی یکساله
| حساب | بدهکار | بستانکار |
|---|---|---|
| مطالبات مالی | ۱٬۲۰۰ | — |
| درآمد مالی | — | ۱٬۲۰۰ |
دریافت وجه نهایی
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱۳٬۲۰۰ | — |
| مطالبات مالی | — | ۱۳٬۲۰۰ |
این ثبتها صرفاً یک مثال ساده آموزشی از دید تأمینکننده وجه هستند.
طبقهبندی و اندازهگیری نهایی دارایی مالی، بررسی کاهش ارزش اعتباری و آثار قرارداد وثیقه باید مطابق استانداردهای ابزارهای مالی مربوط انجام شود.
۲۰. تفاوت توافق بازخرید با فروش امانی
در فروش امانی، کالا ممکن است به نماینده تحویل شود تا آن را به مشتری نهایی بفروشد.
مالک کالا تا زمان تحقق شرایط فروش، ممکن است همچنان کالا را در حسابهای خود نگه دارد.
اما در توافق بازخرید با ماهیت تأمین مالی، طرف مقابل عملاً در جایگاه تأمینکننده منابع مالی قرار میگیرد.
بنابراین، هرچند در هر دو حالت ممکن است کالا از حساب فروشنده خارج نشود، علت حسابداری و ماهیت قرارداد متفاوت است.
فروش امانی، تأمین مالی با تعهد بازپرداخت را لزوماً ایجاد نمیکند.
۲۱. تفاوت توافق بازخرید با فروش دارای حق برگشت
در فروش دارای حق برگشت، مشتری ممکن است اختیار داشته باشد کالا را طبق شرایط قرارداد به فروشنده بازگرداند.
اما در توافق Forward مقاله، فروشنده از ابتدا موظف به بازخرید است.
این تفاوت از نظر انتقال کنترل اهمیت زیادی دارد.
بنابراین، حسابداری فروش با حق برگشت و حسابداری توافق بازخرید با تعهد قطعی، لزوماً یکسان نیست.
۲۲. اگر قرارداد در موعد مقرر تسویه نشود چه اتفاقی میافتد؟
در صورت عدم تسویه، حسابدار باید شرایط قراردادی را بررسی کند.
ممکن است:
- مهلت بازپرداخت تمدید شود؛
- جریمه یا هزینه مالی اضافی ایجاد شود؛
- کالاها در اجرای حقوق قراردادی به فروش برسند؛
- یا تعهدات مالی تغییر کنند.
هرکدام از این موارد آثار حسابداری مستقلی دارند.
بنابراین، نباید صرف رسیدن تاریخ سررسید را به معنای شناسایی خودکار درآمد فروش کالا دانست.
در سناریوی اصلی، فرض کردهایم بازخرید در موعد مقرر انجام میشود.
۲۳. اگر اختیار بازخرید بدون استفاده منقضی شود چه میشود؟
در بعضی توافقهای دارای اختیار خرید، ممکن است فروشنده حق بازخرید داشته باشد، اما از آن استفاده نکند.
استاندارد شماره ۴۳ برای انقضای اعمالنشده اختیار، قواعد مشخصی دارد.
با این حال، چنین وضعیتی با تعهد قطعی Forward متفاوت است.
در یک قرارداد دارای اختیار، در صورت انقضا و احراز شرایط مربوط، لازم است اثر قطع شناخت بدهی و شناخت درآمد بررسی شود.
اما در قرارداد اصلی ما، فروشنده ملزم به بازخرید است و فرض انقضای استفادهنشده اختیار وجود ندارد.
۲۴. آیا کالاهای وثیقهشده باید جداگانه گزارش شوند؟
اگر کالاها بهعنوان تضمین توافق تأمین مالی نزد طرف قرارداد نگهداری شوند، ممکن است محدودیتهایی در استفاده یا دسترسی شرکت به آنها وجود داشته باشد.
این محدودیتها باید در حسابداری و افشا بررسی شوند.
برای مثال، مدیریت باید بتواند مشخص کند:
- کدام کالاها موضوع قرارداد هستند؛
- ارزش دفتری آنها چقدر است؛
- کجا نگهداری میشوند؛
- آیا امکان فروش یا جابهجایی آنها وجود دارد؛
- و چه تعهداتی در ارتباط با آنها ایجاد شده است.
بنابراین، حتی در صورت باقیماندن موجودی در دفاتر، وضعیت قراردادی و محل نگهداری آن باید قابل ردیابی باشد.
۲۵. آثار مالیاتی و صورتحساب الکترونیکی
یکی از حساسترین موضوعات در این معامله، تفاوت میان ماهیت حسابداری و تکالیف قانونی قرارداد است.
ممکن است برای انتقال کالا سند یا صورتحساب صادر شده باشد.
اما طبق استاندارد درآمد، معامله ماهیت تأمین مالی داشته باشد.
این تفاوت بهتنهایی تعیینکننده وضعیت مالیات بر ارزش افزوده یا تکالیف سامانه مؤدیان نیست.
برای بررسی آثار مالیاتی باید موارد زیر مطالعه شوند:
- قرارداد واقعی و حقوق طرفین؛
- مالکیت و وضعیت انتقال دارایی از نظر حقوقی؛
- صدور یا اصلاح صورتحساب الکترونیکی؛
- شرایط تعلق مالیات بر ارزش افزوده؛
- هزینه مالی قابل پذیرش؛
- مقررات مالیات عملکرد؛
- و تفاوتهای حسابداری و مالیاتی.
در این مقاله هیچ معافیت یا برخورد مالیاتی قطعی برای توافق بازخرید فرض نشده است.
برای پرونده واقعی، لازم است مقررات مالیاتی و متن قرارداد جداگانه بررسی شوند.
۲۶. نقش ERP در مدیریت توافقهای بازخرید
در بسیاری از نرمافزارهای مالی، صدور فاکتور فروش بهصورت پیشفرض موجب ایجاد ثبت درآمد و بهای تمامشده میشود.
اما در توافق بازخرید با ماهیت تأمین مالی، این فرایند ممکن است نادرست باشد.
بنابراین، ERP باید بتواند قرارداد را از فروش عادی تفکیک کند.
فرایند کنترلی پیشنهادی:
ثبت قرارداد ← بررسی تعهد یا اختیار بازخرید ← ارزیابی انتقال کنترل ← تعیین ماهیت حسابداری ← ثبت وجه دریافتی ← حفظ موجودی در دفاتر ← محاسبه هزینه مالی ← کنترل سررسید ← ثبت بازپرداخت ← تطبیق دفتر کل و انبار
این فرایند میتواند از ثبت اشتباه درآمد و خروج نادرست موجودی جلوگیری کند.
۲۷. دادههای ضروری برای سیستم حسابداری
| اطلاعات | کاربرد |
|---|---|
| شناسه قرارداد | اتصال ثبتها |
| شناسه طرف قرارداد | ردیابی تعهد |
| نوع توافق بازخرید | Forward، Call یا Put |
| قیمت انتقال اولیه | محاسبه اصل بدهی |
| قیمت بازخرید | محاسبه بازپرداخت |
| تاریخ شروع | تعیین دوره تأمین مالی |
| تاریخ سررسید | کنترل تعهد |
| نرخ بهره مؤثر | محاسبه هزینه مالی |
| شناسه موجودی | کنترل دارایی |
| بهای تمامشده موجودی | گزارشگری مالی |
| محل نگهداری کالا | کنترل انبار |
| وضعیت حقوق بازخرید | ارزیابی کنترل |
| هزینه مالی تجمعی | تطبیق بدهی |
| پرداختهای انجامشده | کنترل بانک |
| مانده بدهی | گزارشگری |
| تأییدکننده ثبتها | ردپای حسابرسی |
۲۸. کاربرد هوش مصنوعی در کنترل توافقها
هوش مصنوعی میتواند قراردادها را بررسی و وجود عبارتهای مرتبط با بازخرید را شناسایی کند.
همچنین میتواند:
- قیمت فروش اولیه و قیمت بازخرید را استخراج کند.
- تفاوت مبلغ دریافت و بازپرداخت را محاسبه کند.
- قراردادهای دارای تعهد Forward را برای بررسی مشخص کند.
- ثبت درآمد غیرعادی در قراردادهای تأمین مالی را هشدار دهد.
- مغایرت میان موجودی انبار و کالاهای نزد طرف قرارداد را شناسایی کند.
- سررسید تعهدات را پایش کند.
- پیشنویس ثبتهای هزینه مالی را تهیه کند.
اما هوش مصنوعی نباید بهتنهایی درباره ماهیت حقوقی تعهد بازخرید یا انتقال کنترل تصمیم نهایی بگیرد.
این موارد نیازمند بررسی متخصص مالی و در موارد لازم مشاور حقوقی هستند.
۲۹. کنترلهای داخلی ضروری
برای جلوگیری از خطای حسابداری، شرکت باید رویهای برقرار کند که پیش از ثبت درآمد فروش، وجود قرارداد یا توافق جانبی بازخرید بررسی شود.
همچنین قیمت بازخرید باید با قیمت انتقال اولیه و ارزش زمانی پول مقایسه گردد.
در قراردادهای دارای ماهیت تأمین مالی، ثبت خروج موجودی و شناسایی بهای تمامشده فروش نباید بدون تأیید انجام شود.
گردش بدهی مالی نیز باید با قرارداد و اسناد بانکی تطبیق داشته باشد.
در مثال این مقاله:
۱۲٬۰۰۰ اصل بدهی
- ۱٬۲۰۰ هزینه مالی
− ۱۳٬۲۰۰ تسویه
= صفر
این رابطه میتواند بهعنوان کنترل محاسباتی اصلی استفاده شود.
۳۰. فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه: ماژول کنترل فروشهای دارای تعهد بازخرید
با توجه به فعالیت حسابداران برتر در حوزه نرمافزارهای مالی و ابزارهای هوشمند، توسعه یک ابزار برای شناسایی معاملات دارای ماهیت تأمین مالی میتواند قابل بررسی باشد.
این ماژول صرفاً پیشنهاد توسعه محصول است و به معنای وجود فعلی چنین قابلیتی در محصولات حسابداران برتر نیست.
قابلیتهای پیشنهادی شامل ثبت قرارداد، تشخیص اولیه تعهدات بازخرید، کنترل قیمتها، محاسبه نرخ مالی، جلوگیری از ثبت نادرست درآمد، اتصال موجودی به قرارداد، کنترل سررسید و ارائه گزارش حسابرسی است.
چنین ابزاری میتواند برای شرکتهای تولیدی، بازرگانی و تأمینکنندگان مالی دارای معاملات تضمینشده مفید باشد.
۳۱. جمعبندی نهایی
در حسابداری، صدور صورتحساب یا دریافت وجه نقد بهتنهایی برای شناسایی درآمد کافی نیست.
در بعضی توافقهای بازخرید، انتقال ظاهری کالا ممکن است ماهیت یک معامله تأمین مالی داشته باشد.
در سناریوی این مقاله، شرکت ۱۲٬۰۰۰ میلیون ریال دریافت کرد و متعهد شد همان کالاها را یک سال بعد به مبلغ ۱۳٬۲۰۰ میلیون ریال بازخرید کند.
براساس مفروضات قرارداد و استاندارد حسابداری شماره ۴۳:
درآمد فروش اولیه: صفر
بدهی مالی اولیه: ۱۲٬۰۰۰ میلیون ریال
هزینه مالی یکساله: ۱٬۲۰۰ میلیون ریال
بدهی در سررسید: ۱۳٬۲۰۰ میلیون ریال
مانده بدهی پس از تسویه: صفر
همچنین موجودی ۷٬۵۰۰ میلیون ریالی در دفاتر شرکت باقی ماند؛ زیرا در شرایط توافق، کنترل کالا به طرف مقابل منتقل نشده بود.
نتیجه اصلی مقاله این است: اگر فروشنده تعهد مؤثر به بازخرید دارایی با قیمت برابر یا بالاتر از قیمت انتقال اولیه داشته باشد، معامله ممکن است بهجای درآمد فروش، یک توافق تأمین مالی باشد.
برای مدیران مالی، تشخیص ماهیت قرارداد، بررسی حقوق بازخرید، حفظ موجودی در حسابها و محاسبه هزینه مالی اهمیت اساسی دارد.