




مقدمه؛ فروش انجام شده، اما تمام درآمد قطعی نیست
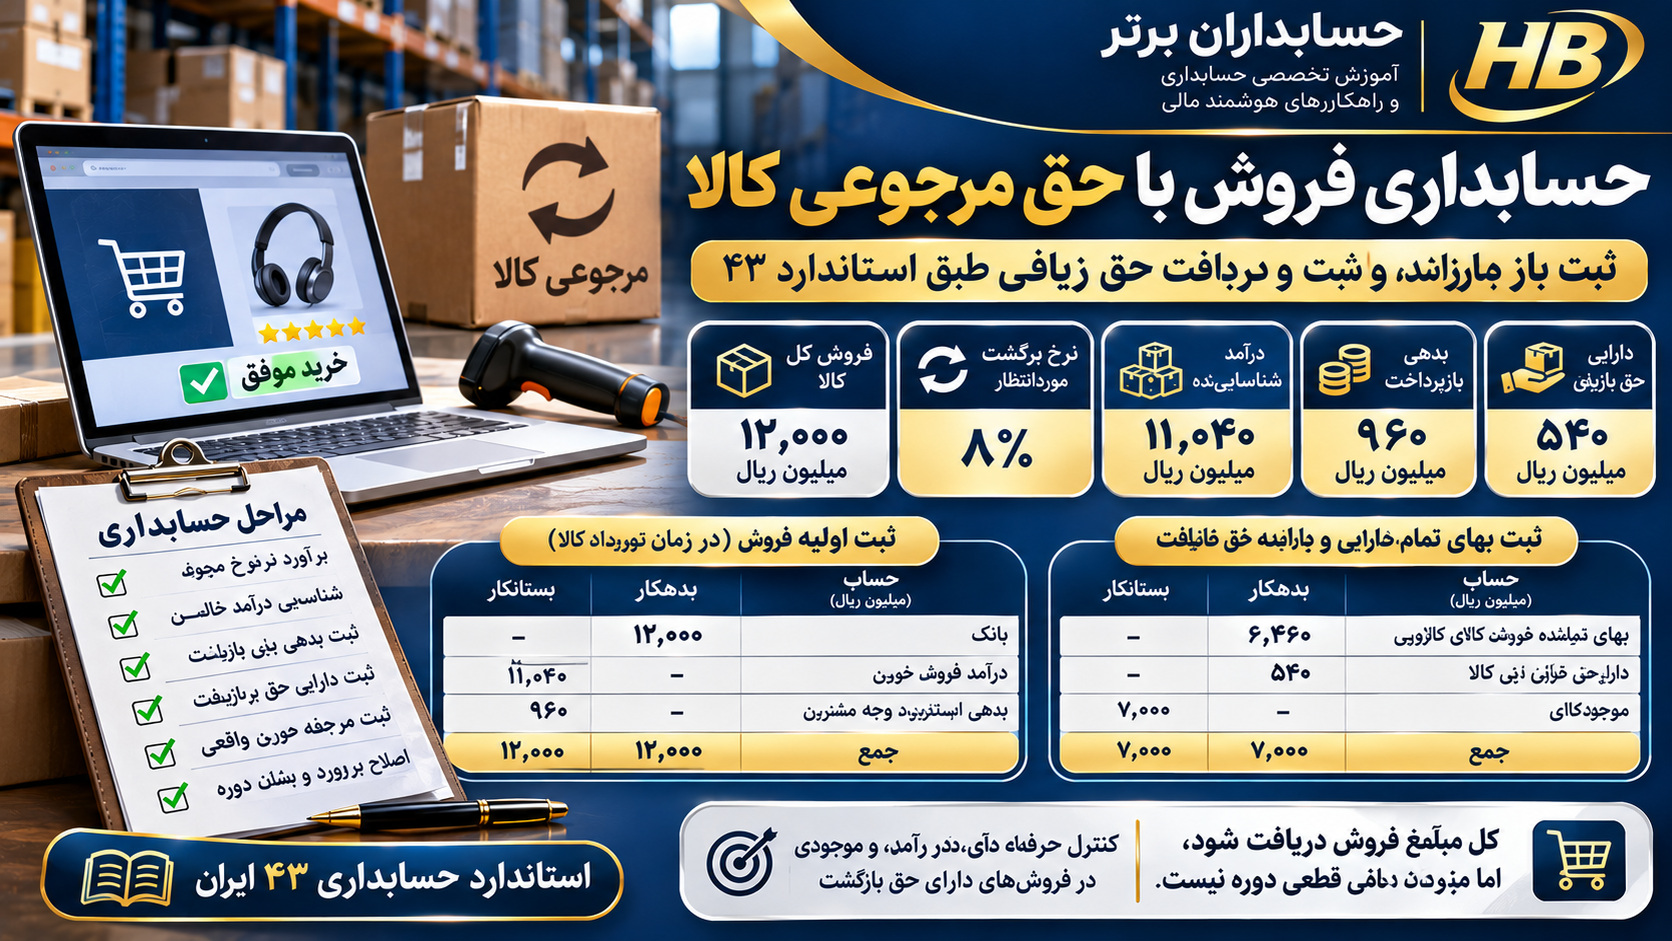
در فروشگاههای اینترنتی، شرکتهای پخش و خردهفروشان، مشتری میتواند طبق شرایط قرارداد، سیاست فروش یا قواعد مربوط، کالا را در مهلت مشخص بازگرداند. شرکت فرضی «آریا تجارت دیجیتال» طی یک دوره هزار دستگاه محصول را در مجموع به مبلغ ۱۲٬۰۰۰ میلیون ریال فروخته و کل وجه را دریافت کرده است. با وجود تحویل کالا، مشتریان تا ۳۰ روز حق مرجوعی دارند و برآورد اولیه شرکت بر اساس سوابق معتبر، برگشت ۸ درصد کالاهاست.
اگر شرکت تمام وجه را بهعنوان درآمد قطعی ثبت کند، مبلغی را که انتظار دارد بازپرداخت کند نادیده میگیرد. همچنین اگر کل فروش را صرفاً به دلیل حق مرجوعی تا پایان دوره به تعویق بیندازد، ممکن است درآمد انتقال کنترلِ واقعی را بهموقع شناسایی نکند. مطابق استاندارد حسابداری شماره ۴۳ و IFRS 15، باید درآمد مربوط به کالاهای موردانتظار برای باقیماندن نزد مشتری، بدهی استرداد و دارایی حق بازیافت را تفکیک کرد.
در این مقاله، یک سناریوی کامل با درآمد اولیه ۱۱٬۰۴۰، بدهی استرداد ۹۶۰، حق بازیافت ۵۴۰ و سود ناخالص اولیه ۴٬۵۸۰ میلیون ریال را بررسی میکنیم. سپس مرجوعی واقعی ۶۰ دستگاه، پایان دوره، اصلاح نرخ برگشت و آثار مالیاتی و کنترلهای ERP را توضیح میدهیم.
۱. سناریوی حسابداری فروشگاه اینترنتی
| شرح | مقدار |
|---|---|
| تعداد کالای فروختهشده | ۱٬۰۰۰ دستگاه |
| قیمت فروش هر دستگاه | ۱۲ میلیون ریال |
| وجه دریافتی و ارزش کل فروش | ۱۲٬۰۰۰ میلیون ریال |
| بهای تمامشده هر دستگاه | ۷ میلیون ریال |
| بهای کل محصولات تحویلشده | ۷٬۰۰۰ میلیون ریال |
| نرخ مرجوعی موردانتظار | ۸٪ |
| تعداد مرجوعی موردانتظار | ۸۰ دستگاه |
| مبلغ بازپرداخت موردانتظار | ۹۶۰ میلیون ریال |
| بهای پیشین ۸۰ دستگاه | ۵۶۰ میلیون ریال |
| مخارج بازیافت هر دستگاه مرجوعی | ۰٫۲۵ میلیون ریال |
| مخارج موردانتظار بازیافت ۸۰ دستگاه | ۲۰ میلیون ریال |
| دوره مجاز برگشت | ۳۰ روز |
مفروضات: کنترل تمام کالاهای تحویلشده به مشتری انتقال یافته است؛ حق مرجوعی قابل اعمال است؛ فروش و برگشت برای یک پرتفوی همگن با قیمت و بهای یکسان تحلیل میشود؛ کالاهای برگشتی سالم و قابل فروش مجددند؛ برای هر کالای برگشتی ۰٫۲۵ میلیون ریال مخارج ضروری حمل و بررسی پرداخت میشود؛ احتمال برگشت بر پایه تجربه قابل اتکا تخمین زده شده و محدودیت برآورد مابهازای متغیر رعایت شده است. مالیات بر ارزش افزوده و سایر تعهدات مستقل برای تمرکز بر حسابداری مرجوعی حذف شدهاند. تمام مبلغها و نامها آموزشی و فرضیاند.
۲. تفاوت فروش قطعی با فروش دارای حق برگشت
انتقال کنترل کالا ممکن است قبل از پایان دوره مرجوعی اتفاق افتاده باشد. این حق مشتری لزوماً مانع شناسایی تمام درآمد نمیشود؛ بلکه فروشنده باید مبلغی را شناسایی کند که انتظار دارد در نهایت مستحق آن باشد. اگر از ۱٬۰۰۰ دستگاه احتمالاً ۸۰ دستگاه برگشت داده شود، درآمد اولیه مربوط به ۹۲۰ دستگاه است. در تاریخ فروش، خروج کامل ۱٬۰۰۰ دستگاه از موجودی فیزیکی ثبت میشود، اما حق اقتصادی دریافت مجدد بخشی از آنها باید جداگانه اندازهگیری شود.
برگشت واقعی در ماه بعد با برآورد اولیه متفاوت است و ممکن است مستلزم تعدیل مبلغ درآمد و دارایی حق بازیافت در تاریخ گزارشگری باشد. شناسایی صرفاً براساس «فاکتور صادرشده» یا «بانک وصولشده» بدون این تحلیل، حسابداری صحیحی نیست.
۳. مبنای استاندارد حسابداری شماره ۴۳ ایران
بندهای ب۲۰ تا ب۲۷ استاندارد حسابداری ۴۳ ایران و B20 تا B27 استاندارد IFRS 15 درباره فروش با حق برگشت هستند. در شرایط مربوط، واحد تجاری سه قلم را شناسایی میکند: درآمد بابت مابهازایی که انتظار دارد مستحق آن باشد، بدهی استرداد در مقابل مابهازای موردانتظار برای بازپرداخت، و دارایی حق بازیافت محصولات از مشتری هنگام تسویه بدهی استرداد. بند ب۲۵ صریحاً اندازهگیری دارایی را بر پایه بهای دفتری قبلی محصولات پس از کسر مخارج بازیافت و کاهش بالقوه ارزش توضیح میدهد. دو قلم دارایی و بدهی نباید با یکدیگر تهاتر شوند.
طبق ب۲۳ و ب۲۴، برآورد مابهازای متغیر و بدهی بازپرداخت در پایان هر دوره گزارشگری بهروز میشود. اگر مدل شرکت قادر به پیشبینی قابلاتکای مرجوعی نباشد یا خطر برگشت بااهمیت درآمد وجود داشته باشد، مبلغ درآمد اولیه باید با محدودیت برآورد مابهازای متغیر تطبیق یابد؛ نرخ تاریخی ۸٪ مجوز خودکار شناخت درآمد نیست.
۴. چرا کل وجه دریافتی، درآمد اولیه نیست؟
در تاریخ فروش، فروشگاه ۱۲٬۰۰۰ میلیون ریال وجه دریافت کرده ولی درباره ۹۶۰ میلیون ریال از آن با وجود حق مرجوعی مشتری، انتظار استحقاق نهایی ندارد. ثبت کل وجه به درآمد میتواند سود و درآمد را بیش از واقع نشان دهد؛ در مقابل، به تعویق انداختن همه فروشهای واجد حق برگشت تا پایان سی روز نیز با انتقال کنترل و برآورد معتبر برگشت مطابقت ندارد. در این مثال، شرکت درآمد را فقط به کالاهای موردانتظار برای ماندن نزد مشتری اختصاص میدهد. این موضوع مشروط به رعایت محدودیت برآورد مابهازای متغیر است و نرخ ۸٪ نباید بدون شواهد پذیرفته شود.
دریافت نقد، انتقال کنترل کالا، ایفای تعهد استرداد و دریافت مجدد کالای برگشتی، چهار رویداد دارای زمان متفاوت هستند. بنابراین نرمافزار نباید از روی پرداخت درگاه یا صدور صورتحساب، درآمد قطعی را بهطور خودکار برابر وجه وصولی قرار دهد.
۵. محاسبه تعداد محصولات برگشتی
تعداد موردانتظار برگشت = ۱٬۰۰۰ × ۸٪ = ۸۰ دستگاه؛ تعداد موردانتظار باقیمانده نزد مشتری = ۱٬۰۰۰ − ۸۰ = ۹۲۰ دستگاه. این نرخ برای پرتفوی همگن است. در کسبوکار واقعی، تفکیک گروه کالا، کانال توزیع، دوره فروش، وضعیت فصلی و سوابق مشتری میتواند به برآورد دقیقتری منجر شود. نرخ باید با محدودیت برآورد مابهازای متغیر و تجربه واقعی تطبیق داده شود.
۶. محاسبه درآمد اولیه قابل شناسایی
قیمت فروش هر دستگاه ۱۲ میلیون ریال و تعداد دستگاههای موردانتظار برای باقیماندن نزد مشتری ۹۲۰ دستگاه است. بنابراین:
درآمد اولیه = ۹۲۰ × ۱۲ = ۱۱٬۰۴۰ میلیون ریال.
این مبلغ نشاندهنده مابهازایی است که شرکت در آغاز معامله، با فرض اعتبار برآورد و رعایت محدودیت مابهازای متغیر، انتظار دارد نسبت به آن مستحق باشد. درآمد مربوط به آن بخش از کالاها که انتظار میرود برگشت داده شوند در تاریخ فروش اولیه شناسایی نمیشود.
۷. محاسبه بدهی استرداد وجه
تعداد کالای موردانتظار برای برگشت ۸۰ دستگاه است و قیمت فروش هرکدام ۱۲ میلیون ریال؛ بنابراین بدهی استرداد وجه = ۸۰ × ۱۲ = ۹۶۰ میلیون ریال.
| شرح | مبلغ (میلیون ریال) |
|---|---|
| درآمد اولیه فروش | ۱۱٬۰۴۰ |
| بدهی استرداد وجه | ۹۶۰ |
| مجموع وجه دریافتشده | ۱۲٬۰۰۰ |
بدهی ۹۶۰ میلیونی برآوردی قابل بهروزرسانی است؛ نه ادعای وقوع قطعی ۸۰ برگشت. بسته به دادههای بعدی، تغییر در تعداد موردانتظار برگشت، مبلغ تعهد را اصلاح میکند.
۸. ثبت حسابداری فروش اولیه
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک یا صندوق | ۱۲٬۰۰۰ | — |
| درآمد فروش کالا | — | ۱۱٬۰۴۰ |
| بدهی استرداد وجه مشتریان | — | ۹۶۰ |
| جمع | ۱۲٬۰۰۰ | ۱۲٬۰۰۰ |
این ثبت، تمام جریان وجه را نشان میدهد اما فقط درآمد موردانتظار قابل کسب را شناسایی میکند. بدهی ۹۶۰ میلیون ریالی باید با شناسه پرتفوی فروش، دوره مجاز برگشت و مدارک سفارش قابل ردیابی باشد. مبلغ اسمی موردانتظار برای استرداد الزاماً برابر با مبلغ قطعی بازپرداخت نهایی نیست و قابل تجدید برآورد است.
۹. دارایی حق بازیافت کالا چیست؟
شرکت در مقابل بازپرداخت وجه، حق دریافت مجدد محصولی را دارد که فعلاً در اختیار مشتری است. این حق با موجودی انبار فیزیکی متفاوت است: کالای مورد انتظار برای برگشت هنوز تحویل انبار شرکت نشده، ولی فروشنده انتظار دارد هنگام بازپرداخت آن را بازیافت کند. دارایی حق بازیافت در تاریخ فروش، در صورت احراز شرایط، به مبلغ خالص قابل بازیافت شناسایی میشود. موضوع باید جداگانه از بدهی استرداد در صورت وضعیت مالی ارائه شود.
۱۰. محاسبه بهای کالاهای موردانتظار برای برگشت
برای ۸۰ دستگاه که برگشت آنها انتظار میرود و با بهای دفتری هر واحد ۷ میلیون ریال، جمع بهای دفتری قبلی کالاهای موردانتظار برای بازیافت، ۵۶۰ میلیون ریال است. این بهای گذشته مبنای اولیه سنجش حق بازیافت محسوب میشود؛ نه قیمت فروش ۱۲ میلیونی هر واحد.
باید خسارت احتمالی ناشی از آسیب یا افت ارزش کالا را نیز بررسی کرد. در سناریوی اصلی، همه کالاهای برگشتی سالم و قابل فروش مجدد به همان بهای قبلی فرض شدهاند؛ بنابراین تنها مخارج بازیافتِ پیشبینیشده تعدیلکننده ارزش دارایی خواهد بود.
۱۱. محاسبه مخارج بازیافت موردانتظار
شرکت بابت حمل و بازرسی هر محصول بازگشتی ۰٫۲۵ میلیون ریال هزینه برآورد میکند. بنابراین مخارج موردانتظار بازیافت ۸۰ × ۰٫۲۵ = ۲۰ میلیون ریال است. محاسبه این مبلغ باید بر هزینههای لازم برای دریافت مجدد کالا و وضعیت واقعی فرایند لجستیک استوار باشد.
چنانچه کالاهای بزرگ و سنگین هزینه حمل بیشتری داشته باشند، یا درصد قابلتوجهی از اقلام به تعمیر یا بستهبندی مجدد نیاز داشته باشند، استفاده از میانگین ۰٫۲۵ برای همه گروهها میتواند نتیجه نادرست ایجاد کند. هزینه بازیافت در این مثال از مبلغ دفتری حق بازیافت کسر شده است و هنگام تحقق، ثبت نباید موجب دوبارهشماری شود.
۱۲. محاسبه دارایی حق بازیافت
مبلغ دارایی = ۵۶۰ − ۲۰ = ۵۴۰ میلیون ریال؛ یعنی بهازای هر کالای مورد انتظار برای برگشت، ۷ − ۰٫۲۵ = ۶٫۷۵ میلیون ریال. این عدد را نباید با بدهی ۹۶۰ میلیون ریالی تهاتر کرد؛ زیرا بدهی به تعهد بازپرداخت وجه مربوط است و دارایی به حق بازیافت ارزش کالاهای مرجوعی مربوط میشود.
۱۳. محاسبه بهای تمامشده فروش اولیه
بهای کل خروج از انبار = ۱٬۰۰۰ × ۷ = ۷٬۰۰۰ میلیون ریال. با شناسایی دارایی حق بازیافت ۵۴۰ میلیون ریالی، بهای تمامشده شناساییشده در سود و زیان = ۷٬۰۰۰ − ۵۴۰ = ۶٬۴۶۰ میلیون ریال. از زاویه دیگر، بهای ۹۲۰ کالای موردانتظار باقیمانده ۶٬۴۴۰ میلیون ریال بهاضافه ۲۰ میلیون ریال آثار مخارج بازیافت است؛ مجموع همان ۶٬۴۶۰ میلیون ریال خواهد بود.
۱۴. ثبت بهای تمامشده و دارایی حق بازیافت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۶٬۴۶۰ | — |
| دارایی حق بازیافت کالا از مشتریان | ۵۴۰ | — |
| موجودی کالا | — | ۷٬۰۰۰ |
| جمع | ۷٬۰۰۰ | ۷٬۰۰۰ |
این ثبت خروج تمام کالاها از موجودی فیزیکی و در عین حال وجود حق بازیافت ۸۰ دستگاه را منعکس میکند. مخارج بازیافت موردانتظار در ارزش خالص دارایی منظور شدهاند؛ بنابراین ثبت مخارج واقعی بعدی باید طوری انجام شود که هزینهها دوباره به سود و زیان منظور نشوند.
۱۵. اثر فروش با حق برگشت بر سود ناخالص
| شاخص | بدون برآورد برگشت (نادرست) | روش صحیح اولیه |
|---|---|---|
| درآمد | ۱۲٬۰۰۰ | ۱۱٬۰۴۰ |
| بهای تمامشده فروش | ۷٬۰۰۰ | ۶٬۴۶۰ |
| سود ناخالص | ۵٬۰۰۰ | ۴٬۵۸۰ |
اختلاف سود ناخالص اولیه ۴۲۰ میلیون ریال است که دقیقاً برابر ۹۶۰ − ۵۴۰ خواهد بود. این اختلاف به معنای تحقق قطعی زیان مرجوعی نیست؛ بازتاب تعهد بازپرداخت و دارایی مرتبط در تاریخ فروش است. باید در دورههای بعد با اطلاعات واقعی تطبیق داده شود.
۱۶. وضعیت حسابها بلافاصله پس از فروش
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| وجه نقد دریافتی از خریداران | ۱۲٬۰۰۰ |
| درآمد شناساییشده اولیه | ۱۱٬۰۴۰ |
| بدهی استرداد وجه | ۹۶۰ |
| دارایی حق بازیافت کالا | ۵۴۰ |
| بهای تمامشده فروش | ۶٬۴۶۰ |
| سود ناخالص برآوردی اولیه | ۴٬۵۸۰ |
با وجود صدور فاکتور، هنوز هیچ وجهی بابت مرجوعی پرداخت نشده و هیچ کالایی به انبار بازنگشته است. ماندههای دارایی حق بازیافت و بدهی استرداد بر اساس برآورد اولیهاند و باید با رخدادهای واقعی و اطلاعات تازه تطبیق داده شوند.
۱۷. اگر ۶۰ دستگاه واقعاً برگشت داده شوند
در سناریوی ادامه، از ۸۰ دستگاه موردانتظار، ۶۰ دستگاه در دوره ۳۰روزه واقعاً بازگردانده میشوند. همه سالم و قابل فروش مجدد هستند، مبلغ بازپرداخت هر کالا ۱۲ میلیون ریال است و مخارج واقعی بازپسگیری دقیقاً ۰٫۲۵ میلیون ریال برای هر دستگاه محاسبه میشود. این سناریو پیشبینی قبلی را فعلاً تغییر نمیدهد و درباره ۲۰ دستگاه باقیمانده تا زمان پایان دوره، انتظار مرجوعی ادامه دارد.
وجه بازپرداخت واقعی = ۶۰ × ۱۲ = ۷۲۰ میلیون ریال. بهای دفتری ۶۰ دستگاه = ۶۰ × ۷ = ۴۲۰ میلیون ریال. سهم خالص دارایی حق بازیافت مربوط به این ۶۰ دستگاه = ۶۰ × ۶٫۷۵ = ۴۰۵ میلیون ریال و مخارج واقعی بازیافت = ۶۰ × ۰٫۲۵ = ۱۵ میلیون ریال.
۱۸. ثبت بازپرداخت وجه به مشتریان
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی استرداد وجه مشتریان | ۷۲۰ | — |
| بانک | — | ۷۲۰ |
| جمع | ۷۲۰ | ۷۲۰ |
این ثبت بهطور مستقیم بدهی استرداد را کاهش میدهد و نباید همان ۷۲۰ میلیون ریال مجدداً از درآمد فروش کسر شود؛ زیرا مبلغ مربوط از ابتدا در درآمد اولیه منظور نشده بود. مانده بدهی استرداد پس از پرداخت = ۹۶۰ − ۷۲۰ = ۲۴۰ میلیون ریال.
۱۹. ثبت ورود کالای برگشتی به انبار
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی کالای برگشتی سالم | ۴۲۰ | — |
| دارایی حق بازیافت کالا | — | ۴۰۵ |
| بانک ـ مخارج بازیافت واقعی | — | ۱۵ |
| جمع | ۴۲۰ | ۴۲۰ |
ورود ۶۰ دستگاه سالم به انبار، موجودی را ۴۲۰ میلیون ریال افزایش میدهد. حق بازیافت استفادهشده ۴۰۵ میلیون ریال کاهش مییابد و ۱۵ میلیون ریال برای حمل و بازرسی پرداخت میشود. در این مثال مخارج واقعی دقیقاً با مخارج پیشبینیشده برابرند؛ بنابراین هزینه اضافی جداگانهای ایجاد نمیشود. اگر مخارج واقعی یا ارزش کالاهای برگشتی متفاوت باشد، حسابداری اختلاف باید بر اساس ماهیت آن انجام شود.
۲۰. وضعیت پس از دریافت ۶۰ دستگاه
| حساب | مانده پس از مرجوعی (میلیون ریال) |
|---|---|
| بدهی استرداد وجه | ۲۴۰ |
| دارایی حق بازیافت | ۱۳۵ |
| موجودی بازگشتی دریافتشده | ۴۲۰ |
| وجه خالص باقیمانده از فروش بعد از بازپرداخت | ۱۱٬۲۸۰ |
مانده دارایی حق بازیافت = ۵۴۰ − ۴۰۵ = ۱۳۵ میلیون ریالکه متناظر با ۲۰ دستگاه دیگر و مخارج بازیافت احتمالی آنهاست. هنوز زمان پایان حق برگشت نرسیده و نمیتوان صرفاً چون فقط ۶۰ دستگاه برگشتهاند، تمام بدهی باقیمانده را به درآمد تبدیل کرد.
۲۱. پایان مهلت مرجوعی و نهاییشدن تعداد برگشتها
فرض کنیم ۳۰ روز پایان مییابد و هیچ مشتری دیگری حق قابل اجرای برگشت ندارد؛ بنابراین ۲۰ دستگاه دیگر برنمیگردند. شرکت دیگر وجه ۲۴۰ میلیون ریالی آنها را مسترد نمیکند و حق بازیافت ۱۳۵ میلیون ریالی مربوط به آنها نیز پایان مییابد. دو ثبت زیر برای بستن برآورد باقیمانده ضروریاند؛ مبلغ ثبتها بهصورت مجزا در درآمد و بهای تمامشده منعکس میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی استرداد وجه | ۲۴۰ | — |
| درآمد فروش کالا | — | ۲۴۰ |
| جمع | ۲۴۰ | ۲۴۰ |
این ثبت نشان میدهد مبلغی که در تاریخ فروش اولیه احتمال بازپرداخت آن وجود داشت، اکنون بخشی از مابهازای قابل کسب فروشنده شده است. شناسایی درآمد به پایان واقعی تعهد مربوط است؛ اگر مرجوعی در حال رسیدگی، استثنای قرارداد یا حق قانونی دیگری باقی مانده باشد، ثبت باید متناسب با آن اصلاح شود.
۲۲. تسویه مانده دارایی حق بازیافت
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۱۳۵ | — |
| دارایی حق بازیافت کالا | — | ۱۳۵ |
| جمع | ۱۳۵ | ۱۳۵ |
در پایان دوره مشخص شده است که برای ۲۰ دستگاه دیگر، کالایی بازیافت نمیشود. بنابراین دارایی قبلی باید حذف و بهای مرتبط به سود و زیان منتقل شود. این ثبت را نباید با برگشت محصول واقعی اشتباه گرفت؛ فقط پایان حق بازیافت پیشبینیشده را منعکس میکند.
۲۳. نتیجه نهایی سود ناخالص
| شاخص | مبلغ (میلیون ریال) |
|---|---|
| درآمد اولیه | ۱۱٬۰۴۰ |
| درآمد شناساییشده با پایان حق برگشت | ۲۴۰ |
| درآمد نهایی | ۱۱٬۲۸۰ |
| بهای تمامشده فروش اولیه | ۶٬۴۶۰ |
| بهای اضافی پس از انقضای حق بازیافت | ۱۳۵ |
| بهای تمامشده فروش نهایی | ۶٬۵۹۵ |
| سود ناخالص نهایی بعد از مخارج بازیافت | ۴٬۶۸۵ |
تطبیق مستقل: تعداد کالای باقیمانده نزد مشتری = ۱٬۰۰۰ − ۶۰ = ۹۴۰ دستگاه؛ درآمد = ۹۴۰ × ۱۲ = ۱۱٬۲۸۰. بهای ۹۴۰ دستگاه = ۹۴۰ × ۷ = ۶٬۵۸۰ و مخارج واقعی بازیافت ۶۰ دستگاه = ۱۵؛ جمع = ۶٬۵۹۵. این دو روش دقیقاً به سود ناخالص ۴٬۶۸۵ میلیون ریالی میرسند. توجه: این سود «ناخالص» است و سایر مخارج فروشگاه در آن محاسبه نشده است.
۲۴. تطبیق نهایی وجه نقد، موجودی و سود
در پایان دوره مرجوعی، فروشگاه از دریافت اولیه ۱۲٬۰۰۰ میلیون ریال، معادل ۷۲۰ میلیون ریال به مشتریان بازپرداخت کرده و ۱۵ میلیون ریال هزینه بازیافت پرداخت کرده است؛ بنابراین خالص وجه نقد مرتبط با این چرخه ۱۱٬۲۶۵ میلیون ریال باقی میماند. همچنین ۶۰ دستگاه کالا با بهای دفتری مجموع ۴۲۰ میلیون ریال به انبار برگشتهاند.
کنترل مسیر تغییرات منابع: ۱۱٬۲۶۵ + ۴۲۰ − ۷٬۰۰۰ = ۴٬۶۸۵ میلیون ریال، که با سود ناخالص نهایی محاسبهشده به روش درآمد و بهای فروش برابر است.
این تساوی فقط تطبیق رویداد فرضی است و جایگزین صورت جریانهای نقدی، صورت سود و زیان یا بهای تمامشده کامل شرکت نیست. هزینههای عملیاتی دیگر در آن منظور نشدهاند. البته در صورت وجود مالیات و عوارض وصولشده برای دولت، جریان وجه نقد و مبنای ثبت باید بهطور جداگانه تعدیل شوند.
۲۵. اگر نرخ مرجوعی از ۸ درصد به ۱۰ درصد افزایش یابد
این بخش یک سناریوی مستقل پیش از وقوع مرجوعی واقعی است. فرض کنیم اطلاعات جدید نشان دهد ۱۰۰ دستگاه از هزار دستگاه برگشت میخورند، نه ۸۰ دستگاه؛ شرایط دیگر ثابت است. بدهی استرداد جدید = ۱۰۰ × ۱۲ = ۱٬۲۰۰؛ افزایش نسبت به قبل = ۲۴۰. دارایی حق بازیافت جدید = ۱۰۰ × ۶٫۷۵ = ۶۷۵؛ افزایش = ۱۳۵.
ثبت تعدیل درآمد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| تعدیل درآمد فروش بابت تجدید برآورد | ۲۴۰ | — |
| بدهی استرداد وجه | — | ۲۴۰ |
| جمع | ۲۴۰ | ۲۴۰ |
بعد از ثبت، بدهی استرداد ۱٬۲۰۰ میلیون ریال و درآمد اولیه تجمعی ۱۰٬۸۰۰ میلیون ریال است. این سناریو مستقل از بازگشت واقعی ۶۰ دستگاه و بستن مهلت مرجوعی است.
۲۶. اصلاح دارایی حق بازیافت پس از افزایش برآورد
اگر برآورد به برگشت ۱۰۰ دستگاه تغییر کند، حق بازیافت جدید برابر ۱۰۰ × (۷ − ۰٫۲۵) = ۶۷۵ میلیون ریال خواهد بود؛ در مقایسه با مانده اولیه ۵۴۰ میلیون ریال، افزایش لازم ۱۳۵ میلیون ریال است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی حق بازیافت کالا | ۱۳۵ | — |
| تعدیل بهای تمامشده کالای فروشرفته | — | ۱۳۵ |
| جمع | ۱۳۵ | ۱۳۵ |
در این حالت درآمد ۱۰٬۸۰۰، بهای فروش ۶٬۳۲۵ و سود ناخالص برآوردی ۴٬۴۷۵ میلیون ریال است. این ارقام با سناریوی اصلی تحقق ۶۰ مرجوعی جمع نمیشوند.
۲۷. اگر کالای برگشتی آسیبدیده باشد
ممکن است کالا با جعبه باز، آسیب، مدل قدیمی یا کاهش ارزش بازار بازگردد. در آن صورت، استفاده از بهای قبلی ۷ میلیون ریالی بدون بررسی منطقی نیست. دارایی حق بازیافت باید با توجه به کاهش بالقوه ارزش و هزینههای بازیافت بهروز شود. اگر بخشی از کالای مرجوعی اصلاً قابل فروش نباشد، دارایی مربوط و بهای تمامشده باید بر پایه شواهد واقعی اصلاح شوند؛ نباید بدون گزارش بازرسی کالا به همان حساب موجودی سالم برگردد.
برای روشنشدن اثر افت ارزش، اگر بهای قابل بازیافت پیش از مخارج جمعآوری به جای ۷ فقط ۵ میلیون ریال برای هر واحد باشد، خالص حق بازیافت هر واحد ۴٫۷۵ میلیون ریال میشود. بنابراین حق بازیافت ۸۰ دستگاه ۳۸۰ میلیون ریال و بهای فروش اولیه ۷٬۰۰۰ − ۳۸۰ = ۶٬۶۲۰ میلیون ریال خواهد شد. این سناریو مستقل از فرض سالمبودن کالای برگشتی در مثال اصلی است.
۲۸. تفاوت حق مرجوعی با ضمانت تعمیر کالا
اگر مشتری کالایی را صرفاً با محصولی از همان نوع، کیفیت، شرایط و قیمت تعویض کند، در مفهوم مشخصشده در ب۲۶، آن تعویض لزوماً «برگشت فروش» محسوب نمیشود. همچنین تعویض کالای معیوب با محصول سالم میتواند در دامنه الزامات ضمانتها قرار گیرد. بنابراین زیرسیستم برگشت نباید همه درخواستهای خدمات پس از فروش را بهعنوان مرجوعی همراه با استرداد قیمت معامله پردازش کند. هنگام برگشت، دلیل، حق قراردادی، اثر بر وجه مشتری و وضعیت کالای بازیافتی باید ثبت شود.
۲۹. تفاوت حق برگشت با توافق بازخرید
توافق بازخرید و فروش با حق مرجوعی هر دو ممکن است به بازگشت کالا منجر شوند، ولی از نظر ماهیت قراردادی یکسان نیستند. در فروش با حق برگشت، مشتری میتواند طبق شرایط فروش، کالا را بازگرداند و مابهازای آن را دریافت کند؛ در توافق بازخرید، فروشنده ممکن است تعهد یا اختیار خرید مجدد داشته باشد یا اختیار به مشتری داده باشد و حتی انتقال کنترل به معنای فروش اولیه احراز نشود.
بنابراین صرف ظاهر «برگشت کالا» نباید باعث استفاده از ثبتهای استاندارد ۴۳ برای حق مرجوعی در همه توافقها شود. متن قرارداد و انگیزه اقتصادی طرفها باید ارزیابی شوند.
۳۰. وضعیت مالیات بر ارزش افزوده و سامانه مؤدیان
ارقام مثال، خالص از مالیات و عوارض فرض شدهاند. در عمل، استرداد وجه و برگشت کالا ممکن است مستلزم اصلاح صورتحساب الکترونیکی، ثبت سند برگشت، و اصلاح آثار مالیات بر ارزش افزوده طبق مقررات معتبر ایران باشد. بدهی استرداد حسابداری مطابق استاندارد ۴۳، بهتنهایی زمان یا میزان تعدیل مالیات در سامانه مؤدیان را مشخص نمیکند. واحد مالی باید نوع صورتحساب، تاریخ معامله، شناسه کالا، تخفیف، شرایط برگشت و تأیید مرجوعی را با مقررات لازمالاجرای تاریخ وقوع تطبیق دهد؛ برای این مثال حکم عمومی مالیاتی یا نرخ مشخص فرض نشده است.
۳۱. کنترلهای داخلی ضروری فروش با حق مرجوعی
برای مدیریت صحیح این چرخه، حداقل هشت کنترل توصیه میشود: (۱) تعیین سیاست مجاز مرجوعی و نگهداری نسخه قرارداد؛ (۲) استفاده از شناسه یکتای سفارش و شماره سریال کالا؛ (۳) جداسازی تأیید مرجوعی از صدور وجه بازپرداخت؛ (۴) تطبیق رسید انبار کالای برگشتی با درخواست مشتری؛ (۵) تفکیک کالای سالم، نیازمند تعمیر و غیرقابل فروش؛ (۶) گزارش نرخ برگشت بر اساس گروه کالایی و کانال فروش؛ (۷) بازبینی ماهانه بدهی استرداد و دارایی حق بازیافت؛ (۸) تطبیق دفتر کل با سامانه فروش، درگاه پرداخت، انبار و صورتحسابهای اصلاحی. همه تغییرات برآورد باید دارای مسئول، تاریخ و مستند باشند.
۳۲. چگونه ERP باید مرجوعیها را مدیریت کند؟
برای هر سفارش لازم است قیمت فروش، بهای تمامشده، تاریخ انتقال کنترل، پایان مهلت مرجوعی، نرخ بازگشت دسته محصول، مبلغ استرداد، وضعیت دریافت فیزیکی کالا، کیفیت کالای برگشتی، مخارج بازیافت، ثبت بانک، برگشت صورتحساب و شناسه تأیید حسابداری ذخیره شود. ERP باید مانده تعهد بازپرداخت و مانده حق بازیافت را حتی پیش از دریافت فیزیکی مرجوعی در حسابها گزارش کند و با هر رویداد معتبر، گردش مربوط را بهروز کند. نگهداری صرف تعداد برگشتیها در ماژول فروش برای گزارشگری مالی کافی نیست.
۳۳. کاربرد هوش مصنوعی در پیشبینی نرخ مرجوعی
ابزارهای تحلیلی میتوانند الگوی برگشت را از دادههای معتبر تاریخی و متغیرهایی مانند نوع محصول، فصل، کانال فروش، میزان تخفیف، زمان حمل و گروه مشتری پیشبینی کنند. موتور قاعدهمحور نیز میتواند ثبت دوباره استرداد وجه، مغایرت رسید انبار و تخفیف غیرمتعارف را علامتگذاری کند. بااینحال، تشخیص قابلیت اتکای برآورد، وجود محدودیت مابهازای متغیر، ارزش واقعی کالای برگشتی و نحوه برخورد مالیاتی باید به تأیید کارشناس مالی و مسئول حقوقی برسد؛ مدل نباید بدون مجوز دفتر کل را اصلاح کند. داده مشتری باید با کنترل دسترسی و حداقلسازی نگهداری شود.
۳۴. پیشنهاد ماژول هوشمند مرجوعی برای حسابداران برتر HB
قابلیت پیشنهادی برای توسعه محصول — نه قابلیت تأییدشده فعلی: ماژول «کنترل هوشمند فروش با حق مرجوعی» که به زیرسیستم فروش، حسابداری، انبار و خزانه متصل باشد. ویژگیهای بالقوه شامل برآورد نرخ برگشت پرتفوی همگن، ایجاد دو سرفصل جداگانه بدهی استرداد و حق بازیافت، پیشنهاد اسناد ماهانه، پیگیری ۳۰ روز حق برگشت، کنترل کیفیت کالای بازیافتی، تطبیق استرداد بانک با سفارش و داشبورد بهای بازیافت است. هر ثبت پیشنهادی باید به سند فروش و تأیید بازبینی انسانی متصل باشد.
۳۵. گزارش مدیریتی مرجوعی کالا
واحد مالی باید دو شاخص کلیدی را مقایسه کند: ۸٪ برگشت موردانتظار اولیه در برابر ۶٪ برگشت واقعی نهایی؛ اختلاف ۲ واحد درصد است. مبلغ پیشبینیشده بازپرداخت ۹۶۰و مبلغ واقعی ۷۲۰ میلیون ریال بوده؛ بنابراین اختلاف ۲۴۰ میلیون ریال در درآمد هنگام بستن دوره آزاد شده است.
با وجود این، پایینتر بودن نرخ برگشت الزاماً به معنی رضایت بیشتر مشتریان نیست. تغییر ترکیب کالاها، محدودیت سیاست پذیرش، فصل فروش و کیفیت ارسال ممکن است همین نتیجه عددی را ایجاد کنند. بهتر است گزارش بازپرداخت، کیفیت محصول، زمان رسیدگی، علت مرجوعی و میزان افت ارزش کالا با یکدیگر مقایسه شوند.
۳۶. اشتباهات رایج حسابداری مرجوعی
اشتباه نخست، شناسایی کل وجه دریافتی بهعنوان درآمد قطعی بدون لحاظ حق مرجوعی است. اشتباه دوم، تعویق تمام درآمد صرفاً به دلیل وجود حق برگشت است. اشتباه سوم، ثبت بدهی استرداد بدون شناخت حق بازیافت است. اشتباه چهارم، اندازهگیری حق بازیافت به بهای کالا بدون کسر مخارج بازیافت یا افت ارزش است. اشتباه پنجم، تهاتر دو قلم در صورت وضعیت مالی است. اشتباه ششم، ثبت دوباره کاهش درآمد هنگام استرداد واقعی مبلغی است که قبلاً در بدهی استرداد منظور شده بود. اشتباه هفتم، بستن زودهنگام بدهی در حالی است که ادعای مرجوعی باز وجود دارد. اشتباه هشتم، توقف اصلاح برآورد با وجود دادههای جدید است. اشتباه نهم، ثبت کالای آسیبدیده بهعنوان موجودی سالم و اشتباه دهم، فقدان تطبیق با اسناد مالیاتی است.
۳۷. نمونه یادداشت توضیحی صورتهای مالی
«شرکت به مشتریان واجد شرایط حق مرجوعی ۳۰روزه اعطا میکند. درآمد فروش با لحاظ برآورد برگشتهای موردانتظار شناسایی شده و بدهی استرداد وجه و دارایی حق بازیافت محصولات بهطور جداگانه گزارش میشوند. برآوردها مبتنی بر دادههای تاریخی گروههای کالایی همگن، شرایط قرارداد و شواهد جاری است و در تاریخهای گزارشگری بازبینی میشود.» در یادداشت واقعی باید مبالغ پایان دوره، روش برآورد، تغییرات ماندهها و عدمقطعیتهای بااهمیت نیز متناسب با استاندارد افشا شوند. حسابرس معمولاً گزارش فروش، سوابق برگشت، کیفیت کالا، اسناد پرداخت، مصوبه سیاست برگشت و محاسبات تجدید برآورد را بررسی میکند.
۳۸. جمعبندی نهایی
در فروش ۱٬۰۰۰ دستگاه به مبلغ ۱۲٬۰۰۰ میلیون ریال، پیشبینی برگشت ۸٪ سبب شد درآمد اولیه ۱۱٬۰۴۰، بدهی استرداد ۹۶۰، دارایی حق بازیافت ۵۴۰ و بهای تمامشده اولیه ۶٬۴۶۰ میلیون ریال باشد. با تحقق برگشت واقعی فقط ۶۰ دستگاه و پایان دوره ۳۰روزه، فروش خالص نهایی به ۱۱٬۲۸۰ و بهای تمامشده پس از مخارج بازیافت به ۶٬۵۹۵ میلیون ریال رسید؛ سود ناخالص نهایی ۴٬۶۸۵ میلیون ریال شد.
این نتیجه نشان میدهد فروش با حق برگشت نه به معنی درآمد صفر است و نه مجوز ثبت تمام وجه دریافتی بهعنوان درآمد قطعی. ثبت صحیح باید هم بدهی بازپرداخت و هم حق بازیافت کالا را از تاریخ فروش منعکس کند. ابزارهای ERP و هوش مصنوعی میتوانند محاسبه و ردیابی این چرخه را بهبود دهند، اما برآورد استانداردی، کنترل قراردادی، ارزشگذاری کالای برگشتی و تأیید نهایی سند همچنان مسئولیت متخصصان است.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنیدمطالعه تکمیلی در حسابداران برتر
۱۰ مقاله مرتبط در حسابداران برتر
- حسابداری پورسانت فروش و مخارج تحصیل قرارداد
- حسابداری توافق بازخرید کالا؛ استاندارد ۴۳ و IFRS 15
- حسابداری فروش و نگهداری کالا (Bill-and-Hold)
- حسابداری فروش و اجاره مجدد
- حسابداری تنزیل اسناد دریافتنی با حق رجوع
- حسابداری فاکتورینگ معکوس و بدهی تجاری
- حسابداری ERP ابری و دارایی نامشهود
- حسابداری ضمانتنامه بانکی و ذخیره خسارت
- حسابداری کمک بلاعوض دولت
- حسابداری ذخیره برچیدن تجهیزات