




مقدمه؛ چرا تولید کمتر نباید قیمت تمامشده موجودی را بهطور مصنوعی افزایش دهد؟
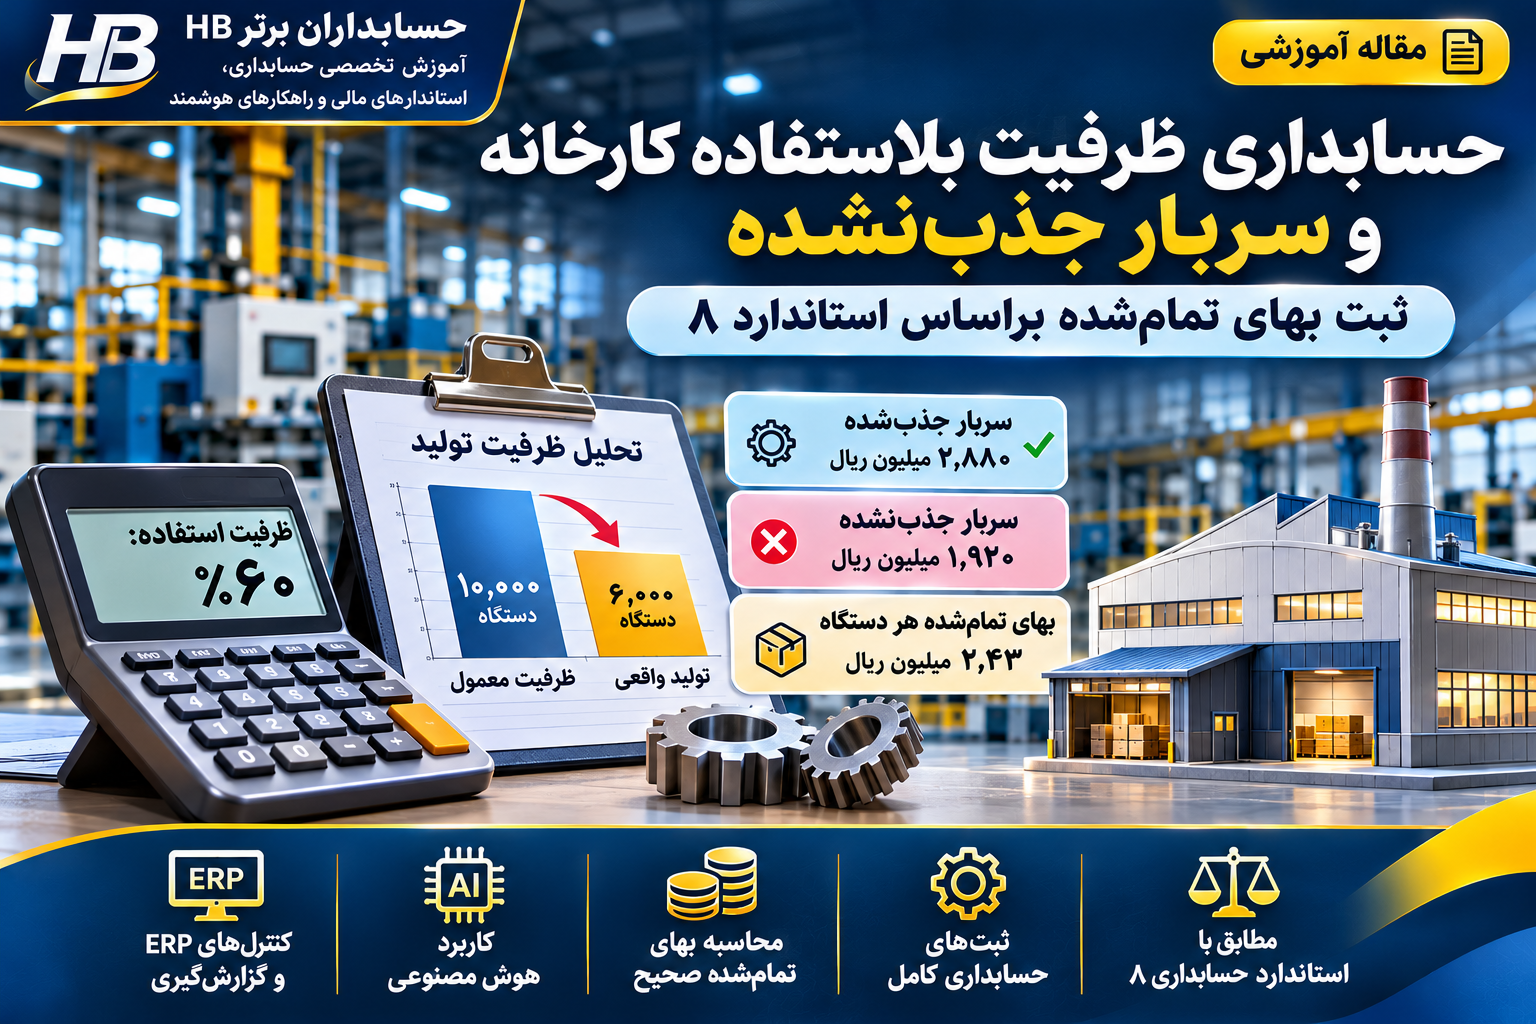
کارخانهای را تصور کنید که ظرفیت معمول تولید ۱۰٬۰۰۰ دستگاه قطعه صنعتی را در هر دوره دارد، ولی در پی افت سفارشها و توقف غیرعادی خطوط فقط ۶٬۰۰۰ دستگاه تولید کرده است. با وجود این کاهش، استهلاک تجهیزات، حقوق مدیریت تولید و نگهداری کارخانه ادامه دارد و سربار ثابت دوره به ۴٬۸۰۰ میلیون ریال میرسد. آیا مجازیم همه این مبلغ را بین محصولات ساختهشده تقسیم کنیم؟
در مثال حاضر، استاندارد حسابداری شماره ۸ پاسخ متفاوتی دارد: ۲٬۸۸۰ میلیون ریال سربار ثابت قابل جذب در بهای محصول است و ۱٬۹۲۰ میلیون ریال مربوط به ظرفیت بلااستفاده، در دوره وقوع به هزینه منظور میشود. در غیر این صورت، ارزش موجودی پایان دوره ۴۸۰ میلیون ریال و نتیجه مالی دوره نیز ۴۸۰ میلیون ریال بیش از واقع گزارش میشود. این مقاله با ثبتهای تراز، جداول تطبیقی، تحلیل مدیریتی و طراحی کنترلهای ERP، مسیر درست را نشان میدهد.
۱. اطلاعات کامل سناریوی حسابداری
شرکت فرضی «آریا قطعه صنعت» سازنده قطعات صنعتی است و در مهر ۱۴۰۵ با افت غیرعادی تولید روبهرو شده است. کارخانه یک محصول همگن تولید میکند؛ موجودی ابتدای دوره و کالای در جریان ساخت پایان دوره صفر است و کاهش ارزش موجودی نیز در این مثال وجود ندارد.
| شرح | مقدار |
|---|---|
| ظرفیت معمول فعالیت | ۱۰٬۰۰۰ دستگاه |
| تولید واقعی مهر ۱۴۰۵ | ۶٬۰۰۰ دستگاه |
| فروش دوره | ۴٬۵۰۰ دستگاه |
| موجودی محصول پایان دوره | ۱٬۵۰۰ دستگاه |
| مواد مستقیم مصرفشده | ۷٬۲۰۰ میلیون ریال |
| دستمزد مستقیم | ۳٬۶۰۰ میلیون ریال |
| سربار متغیر تولید | ۹۰۰ میلیون ریال |
| سربار ثابت واقعی تولید | ۴٬۸۰۰ میلیون ریال |
| قیمت فروش هر دستگاه | ۳٫۱۰ میلیون ریال |
تمام مبالغ مالی، فرضی و برحسب میلیون ریال هستند؛ مالیات بر ارزش افزوده و ضایعات غیرعادی مستقل در محاسبات اصلی منظور نشدهاند. ظرفیت معمول با لحاظ توقفات متعارف تعمیر و نگهداری قبلاً از سوی مدیریت فنی تعیین و مستند شده است.
۲. بهای تمامشده تولید از چه اجزایی تشکیل میشود؟
بهای تمامشده محصول شامل مواد مستقیم، دستمزد مستقیم و سربار ساخت واجد شرایط است. مواد مستقیم به قطعه ساختهشده قابل ردیابی است؛ دستمزد مستقیم به عملیات تبدیل مربوط میشود و سربار ساخت مخارج غیرمستقیمی مانند استهلاک خط، حقوق سرپرستان و خدمات تولید را دربر میگیرد. هزینه تبلیغات، فروش و مخارج اداری نامرتبط با رساندن محصول به وضعیت فعلی به موجودی تبدیل نمیشوند.
در دوره حاضر، جمع مواد، دستمزد و سربار متغیر ۱۱٬۷۰۰است. تنها قسمت سربار ثابت که طبق ظرفیت معمول به محصولات ساختهشده تخصیص مییابد به این رقم اضافه میشود. هزینه ظرفیت بلااستفاده، حتی اگر واقعاً تحمل شده باشد، لزوماً بهای موجودی نیست.
۳. تفاوت سربار ثابت و سربار متغیر
سربار ثابت در دامنه معمول فعالیت، ارتباط مستقیمی با تعداد تولید ندارد؛ برای نمونه استهلاک دورهای ماشینآلات و بخشی از حقوق سرپرستی. سربار متغیر با استفاده واقعی از امکانات تغییر میکند؛ مانند بخشی از انرژی یا ملزومات غیرمستقیم مصرفی.
استاندارد ۸ برای تخصیص این دو گروه مبنای متفاوتی دارد. سربار ثابت بر مبنای ظرفیت معمول فعالیت و سربار متغیر بر پایه استفاده واقعی از امکانات تولیدی تخصیص مییابد. به همین علت، تقسیم یکسان هر دو رقم بر ۶٬۰۰۰ دستگاه، در دوره تولید غیرعادی پایین میتواند خطای بااهمیت ایجاد کند.
۴. ظرفیت اسمی، عملی و معمول چه تفاوتی دارند؟
ظرفیت اسمی توان نظری دستگاه در شرایط تعریفشده است؛ ظرفیت عملی محدودیتهای واقعبینانه فنی را لحاظ میکند؛ ظرفیت معمول متوسط تولید موردانتظار در شرایط عادی طی چند دوره یا فصل، با احتساب توقفات برنامهریزیشده لازم است. ظرفیت معمول ممکن است با عدد تبلیغشده سازنده دستگاه یکسان نباشد.
در کارخانه ما رقم ۱۰٬۰۰۰ دستگاه بهعنوان ظرفیت معمول معتبر انتخاب شده است، نه صرفاً هدف بودجهای یک ماه. تغییر این رقم صرفاً برای کاهش هزینه دوره یا بهبود سود گزارششده مجاز نیست و باید بر شواهد عملیاتی و تغییرات پایدار فعالیت تکیه کند.
۵. مبنای استاندارد حسابداری شماره ۸ ایران
بندهای ۹ تا ۱۱ استاندارد حسابداری شماره ۸ ایران به مخارج تبدیل، سربار ثابت و متغیر و تخصیص براساس ظرفیت معمول میپردازند. بند ۱۱ تأکید دارد که هزینه ظرفیت بلااستفاده در دوره وقوع بهعنوان هزینه عملیاتی، پس از سود ناخالصدر صورت سود و زیان انعکاس یابد.
در چارچوب IFRS، بند ۱۳ استاندارد IAS 2 همین مبنای ظرفیت معمول را برای جذب سربار ثابت مقرر میکند؛ سربار تخصیصنیافته هزینه دوره است و تولید غیرعادی زیاد نیز نباید موجب بیشجذب و بیشنمایی موجودی شود. تفاوت شیوه ارائه هزینه در صورت سود و زیان ایران و IFRS را باید از اصل مشترک «عدم سرمایهایکردن سربار بلااستفاده» جدا کرد.
۶. محاسبه درصد استفاده از ظرفیت
نرخ استفاده از ظرفیت = تولید واقعی ÷ ظرفیت معمول × ۱۰۰؛ بنابراین ۶٬۰۰۰ ÷ ۱۰٬۰۰۰ × ۱۰۰ = ۶۰٪. سهم ظرفیت استفادهنشده ۴۰٪ یا معادل توان تولید ۴٬۰۰۰ دستگاه است.
این ۴٬۰۰۰ دستگاه فقط شکاف ظرفیتاند، نه موجودی کالا، دارایی یا تولید تکمیلشده. هیچ ثبت موجودی برای «کالای تولیدنشده» انجام نمیشود.
۷. محاسبه نرخ جذب سربار ثابت
سربار ثابت واقعی دوره ۴٬۸۰۰ و ظرفیت معمول ۱۰٬۰۰۰ دستگاه است؛ پس نرخ جذب هر واحد ۴٬۸۰۰ ÷ ۱۰٬۰۰۰ = ۰٫۴۸ میلیون ریال یا ۴۸۰ هزار ریال است.
این نرخ در شرایط ساده مثال، نرخ تخصیص مناسب به واحدهای تولیدشده است. در کارخانه چندمحصولی ممکن است استفاده از ساعت ماشین، ساعت کار مستقیم یا مراکز هزینه همگن مبنای منطقیتری باشد.
۸. محاسبه سربار ثابت جذبشده
سربار ثابت جذبشده = ۶٬۰۰۰ × ۰٫۴۸ = ۲٬۸۸۰ میلیون ریال. این مبلغ به کالای در جریان ساخت منتقل میشود و پس از تکمیل تولید، در بهای موجودی محصول ساختهشده منعکس خواهد شد.
رقم ۲٬۸۸۰ پرداخت نقدی تازه نیست؛ سهمی از مخارج واقعی سربار ثابت دوره است که بر مبنای ظرفیت معمول به محصولات تعلق میگیرد.
۹. محاسبه سربار ثابت جذبنشده
سربار جذبنشده = ۴٬۸۰۰ − ۲٬۸۸۰ = ۱٬۹۲۰ میلیون ریال. روش کنترلی دیگر: ۴٬۸۰۰ × ۴۰٪ = ۱٬۹۲۰. برابر بودن دو مسیر، ناشی از همگنبودن محصول و استفاده از یک مبنای ظرفیت در مثال است.
این مبلغ هزینه ظرفیت بلااستفاده دوره محسوب میشود. اگر یک مرکز هزینه، با چند محصول یا چند محرک تولید کار کند، فرمول باید برای مبنای فنی درست هر مرکز اجرا شود.
۱۰. آیا تمام سربار جذبنشده باید هزینه شود؟
در مفروضات سناریو که تولید بهطور غیرعادی پایین بوده و مبلغ ۱٬۹۲۰ به استفادهنشدن از ظرفیت معمول مربوط است، این مبلغ نباید در موجودی نگهداری شود. بنابراین در دوره وقوع به هزینه منتقل خواهد شد؛ حتی اگر همه ۶٬۰۰۰ دستگاه تولیدشده فروش نرفته باشند.
«هزینه دوره» لزوماً برابر «پرداخت نقدی همان دوره» نیست؛ ممکن است بخش عمده سربار ثابت، استهلاک غیرنقدی تجهیزات باشد. همچنین هر تفاوت بودجه و سربار واقعی را نباید خودکار «ظرفیت بلااستفاده» نامید: ماهیت و علت انحراف باید بررسی شود.
۱۱. محاسبه سربار متغیر هر دستگاه
سربار متغیر واقعی ۹۰۰ میلیون ریال است که با فرض تعلق کامل به ۶٬۰۰۰ دستگاه تولید واقعی، سهم هر واحد ۹۰۰ ÷ ۶٬۰۰۰ = ۰٫۱۵ میلیون ریال، معادل ۱۵۰ هزار ریال میشود.
برخلاف سربار ثابت، این مبلغ بر مبنای استفاده واقعی از امکانات تخصیص یافته است. اقلامی که ماهیت متغیر ندارند نباید صرفاً به دلیل سهولت محاسبات در این گروه قرار گیرند.
۱۲. محاسبه مواد مستقیم و دستمزد هر دستگاه
مواد مستقیم هر دستگاه ۷٬۲۰۰ ÷ ۶٬۰۰۰ = ۱٫۲۰ میلیون ریال و دستمزد مستقیم هر دستگاه ۳٬۶۰۰ ÷ ۶٬۰۰۰ = ۰٫۶۰ میلیون ریال است. در نتیجه جمع مخارج مستقیم واحد ۱٫۸۰ میلیون ریال است.
این محاسبه فرض میکند همه محصولات همگناند و تمام مواد و دستمزد منظورشده به تولید عادی آنها تعلق دارد. اگر اتلاف غیرعادی یا بیکاری نامتعارف نیروی کار در ارقام پنهان شده باشد، باید ابتدا آن را جداگانه تحلیل کرد.
۱۳. محاسبه بهای تمامشده صحیح هر دستگاه
| جزء بهای تمامشده | میلیون ریال به ازای هر دستگاه |
|---|---|
| مواد مستقیم | ۱٫۲۰ |
| دستمزد مستقیم | ۰٫۶۰ |
| سربار متغیر | ۰٫۱۵ |
| سربار ثابت جذبشده | ۰٫۴۸ |
| جمع بهای هر دستگاه | ۲٫۴۳ |
کنترل: ۱٫۲۰ + ۰٫۶۰ + ۰٫۱۵ + ۰٫۴۸ = ۲٫۴۳ میلیون ریال. این رقم معادل ۲٬۴۳۰٬۰۰۰ ریال برای هر دستگاه بوده و سربار ناشی از ظرفیت بلااستفاده در آن منظور نشده است.
۱۴. محاسبه کل بهای تولید
| جزء | مبلغ (میلیون ریال) |
|---|---|
| مواد مستقیم | ۷٬۲۰۰ |
| دستمزد مستقیم | ۳٬۶۰۰ |
| سربار متغیر | ۹۰۰ |
| سربار ثابت جذبشده | ۲٬۸۸۰ |
| بهای ۶٬۰۰۰ دستگاه تکمیلشده | ۱۴٬۵۸۰ |
همین رقم از ضرب ۶٬۰۰۰ × ۲٫۴۳ = ۱۴٬۵۸۰ به دست میآید. مبلغ خارج از بهای محصول، ۱٬۹۲۰، به هزینه دوره منتقل میشود.
۱۵. تطبیق کل مخارج واقعی تولید
مجموع مخارج واقعی = ۷٬۲۰۰ + ۳٬۶۰۰ + ۹۰۰ + ۴٬۸۰۰ = ۱۶٬۵۰۰. جمع بهای محصول و هزینه ظرفیت بلااستفاده نیز ۱۴٬۵۸۰ + ۱٬۹۲۰ = ۱۶٬۵۰۰ است.
این تساوی نشان میدهد هیچ هزینهای ناپدید نشده است؛ فقط طبقهبندی صحیح میان دارایی موجودی و هزینه دورهانجام شده است. گزارش پایان دوره باید این آشتی را به تفکیک مرکز هزینه نشان دهد.
۱۶. ثبت حسابداری مواد مستقیم مصرفشده
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در جریان ساخت ـ مواد مستقیم | ۷٬۲۰۰ | — |
| موجودی مواد اولیه | — | ۷٬۲۰۰ |
| جمع | ۷٬۲۰۰ | ۷٬۲۰۰ |
حواله مصرف مواد باید به سفارش تولید و محصول مرتبط باشد. مصرف غیرعادی یا برگشت مواد از تولید نیز باید جداگانه و با اسناد انبار اصلاح شود.
۱۷. ثبت دستمزد مستقیم
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در جریان ساخت ـ دستمزد مستقیم | ۳٬۶۰۰ | — |
| حقوق و دستمزد پرداختنی / حساب کنترل دستمزد | — | ۳٬۶۰۰ |
| جمع | ۳٬۶۰۰ | ۳٬۶۰۰ |
این ثبت مشروط به تعلق مبلغ به فعالیت تولیدی واجد شرایط است. حقوق ساعات بیکاری غیرعادی، اگر ماهیت هزینه تولید قابل انتساب به محصولات را نداشته باشد، باید مستقل ارزیابی شود.
۱۸. ثبت سربار متغیر تولید
اگر مخارج واقعی سربار متغیر قبلاً در حساب کنترل ثبت شده باشند، تخصیص به تولید چنین است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در جریان ساخت ـ سربار متغیر | ۹۰۰ | — |
| حساب کنترل سربار متغیر تولید | — | ۹۰۰ |
سامانه باید مانده حساب کنترل را با هزینههای واقعی دریافتشده تطبیق دهد؛ در صورت انحراف بااهمیت، تجزیه ماهیت انحراف ضرورت دارد.
۱۹. ثبت سربار ثابت واقعی
| حساب | بدهکار | بستانکار |
|---|---|---|
| حساب کنترل سربار ثابت تولید | ۴٬۸۰۰ | — |
| حقوق پرداختنی، استهلاک انباشته و سایر حسابهای مرتبط | — | ۴٬۸۰۰ |
در واقعیت این قلم از چند سند هزینه تشکیل میشود: استهلاک در مقابل استهلاک انباشته، حقوق در مقابل حقوق پرداختنی و خدمات در مقابل حسابهای پرداختنی یا بانک. استفاده از حساب کنترل، ثبت تجمیعی بالا را برای آموزش ممکن میسازد.
۲۰. ثبت کلیدی؛ تفکیک سربار جذبشده و جذبنشده
| حساب | بدهکار | بستانکار |
|---|---|---|
| کالای در جریان ساخت ـ سربار ثابت جذبشده | ۲٬۸۸۰ | — |
| هزینه عملیاتی ظرفیت بلااستفاده | ۱٬۹۲۰ | — |
| حساب کنترل سربار ثابت تولید | — | ۴٬۸۰۰ |
| جمع | ۴٬۸۰۰ | ۴٬۸۰۰ |
با این سند، حساب کنترل سربار ثابت تسویه میشود؛ سهم ۲٬۸۸۰ وارد محصول و ۱٬۹۲۰ هزینه دوره خواهد شد. این ثبت نه استهلاک را دوباره ثبت میکند و نه هزینهای را حذف میکند؛ فقط تخصیص مخارج کنترلشده را اصلاح میکند.
۲۱. انتقال کالای تکمیلشده به انبار محصول
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودی کالای ساختهشده | ۱۴٬۵۸۰ | — |
| کالای در جریان ساخت | — | ۱۴٬۵۸۰ |
تمام ۶٬۰۰۰ دستگاه تکمیل شدهاند و کالای در جریان ساخت پایان دوره صفر است. هزینه ظرفیت بلااستفاده نباید از این مسیر به موجودی منتقل شود.
۲۲. محاسبه و ثبت بهای کالای فروشرفته
بهای کالای فروشرفته = ۴٬۵۰۰ × ۲٫۴۳ = ۱۰٬۹۳۵ میلیون ریال.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمامشده کالای فروشرفته | ۱۰٬۹۳۵ | — |
| موجودی کالای ساختهشده | — | ۱۰٬۹۳۵ |
این مبلغ هزینه موجودی تحویلشده به مشتری است؛ هزینه ظرفیت بلااستفاده به تعداد کالای فروشرفته بستگی ندارد.
۲۳. محاسبه موجودی کالای پایان دوره
تعداد باقیمانده ۱٬۵۰۰ دستگاه است؛ ارزش بهای تمامشده = ۱٬۵۰۰ × ۲٫۴۳ = ۳٬۶۴۵ میلیون ریال. کنترل از حساب موجودی: ۱۴٬۵۸۰ − ۱۰٬۹۳۵ = ۳٬۶۴۵.
با فرض اینکه خالص ارزش فروش کمتر از بهای تمامشده نیست، همین مبلغ گزارش میشود. در غیر این صورت، کاهش ارزش موجودی طبق استاندارد ۸ جداگانه ارزیابی خواهد شد.
۲۴. ثبت فروش محصولات
فروش ۴٬۵۰۰ دستگاه با نرخ ۳٫۱۰ میلیون ریال به ازای هر دستگاه، درآمد ۱۳٬۹۵۰ میلیون ریالی ایجاد میکند.
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی تجاری / بانک | ۱۳٬۹۵۰ | — |
| درآمد فروش محصولات | — | ۱۳٬۹۵۰ |
ثبت با فرض انتقال کنترل کالا و تحقق شرایط شناسایی درآمد است. مانده دریافتنی و وضعیت وصول نقد باید مستقل از حسابهای جذب سربار ردیابی شود.
۲۵. سود ناخالص و اثر ظرفیت بلااستفاده
سود ناخالص مطابق ارائه فرضی ایران: ۱۳٬۹۵۰ − ۱۰٬۹۳۵ = ۳٬۰۱۵ میلیون ریال. پس از شناسایی هزینه ظرفیت بلااستفاده ۱٬۹۲۰، نتیجه قبل از سایر اقلام ۱٬۰۹۵ میلیون ریال میشود.
این عدد سود خالص شرکت نیست؛ سایر هزینههای فروش، اداری، مالی و مالیات در آن منظور نشده است. اگر استهلاک در هزینه کالای ساختهشده مستتر باشد، نباید دوباره در صورت سود و زیان به همان میزان هزینه ثبت شود.
۲۶. نمونه صورت سود و زیان طبق سناریوی ایران
| شرح | مبلغ (میلیون ریال) |
|---|---|
| درآمد فروش | ۱۳٬۹۵۰ |
| بهای تمامشده محصولات فروشرفته | (۱۰٬۹۳۵) |
| سود ناخالص | ۳٬۰۱۵ |
| هزینه عملیاتی ظرفیت بلااستفاده | (۱٬۹۲۰) |
| نتیجه قبل از سایر اقلام | ۱٬۰۹۵ |
این قالب براساس تصریح بند ۱۱ استاندارد شماره ۸ ایران، هزینه ظرفیت بلااستفاده را پس از سود ناخالص نشان میدهد. در گزارش واقعی، قالب صورت سود و زیان و سایر استانداردهای ارائه نیز باید رعایت شوند.
۲۷. تفاوت ارائه در ایران و IAS 2
در هر دو چارچوب، هزینه سربار ثابت جذبنشده نباید دارایی موجودی شود. استاندارد ایران در بند ۱۱ به انعکاس هزینه ظرفیت بلااستفاده بهعنوان هزینه عملیاتی پس از سود ناخالص اشاره میکند. بند ۳۸ استاندارد IAS 2 توضیح میدهد مبلغ موجودی شناساییشده بهعنوان هزینه دوره که غالباً «بهای فروش» نامیده میشود، میتواند سربار تخصیصنیافته و هزینههای غیرعادی تولید را نیز در برگیرد.
پس در قالب نمونه ارائه مبتنی بر بهای فروش ممکن است هزینه مربوط به بهای فروش اضافه شود: ۱۰٬۹۳۵ + ۱٬۹۲۰ = ۱۲٬۸۵۵ و سود ناخالص ۱۳٬۹۵۰ − ۱۲٬۸۵۵ = ۱٬۰۹۵گزارش شود. این مثال یک شیوه ارائه ممکن است، نه حکم اینکه IAS 2 بدون توجه به سایر الزامات حتماً یک قالب واحد صورت سود و زیان را تحمیل میکند.
۲۸. روش اشتباه؛ تقسیم تمام سربار ثابت بر تولید واقعی
اگر کل سربار ثابت ۴٬۸۰۰ بر تولید واقعی ۶٬۰۰۰ تقسیم شود، نرخ غلط ۰٫۸۰ میلیون ریال برای هر دستگاه به دست میآید. بهای واحد نیز به ۱٫۲۰ + ۰٫۶۰ + ۰٫۱۵ + ۰٫۸۰ = ۲٫۷۵ میلیون ریال میرسد.
در این سناریوی تولید غیرعادی پایین، این روش، هزینه ظرفیت بلااستفاده را به اشتباه در محصول سرمایهای میکند. تفاوت بهای هر واحد با روش صحیح ۰٫۳۲ میلیون ریال است.
۲۹. مقایسه روش صحیح و اشتباه
| شاخص | روش صحیح | روش اشتباه |
|---|---|---|
| بهای تمامشده هر واحد (میلیون ریال) | ۲٫۴۳ | ۲٫۷۵ |
| بهای محصولات تکمیلشده | ۱۴٬۵۸۰ | ۱۶٬۵۰۰ |
| بهای محصولات فروشرفته | ۱۰٬۹۳۵ | ۱۲٬۳۷۵ |
| موجودی پایان دوره | ۳٬۶۴۵ | ۴٬۱۲۵ |
| هزینه ظرفیت بلااستفاده جداگانه | ۱٬۹۲۰ | صفر |
| سود ناخالص پیش از هزینه ظرفیت | ۳٬۰۱۵ | ۱٬۵۷۵ |
| نتیجه پس از هزینه ظرفیت | ۱٬۰۹۵ | ۱٬۵۷۵ |
موجودی پایان دوره با روش غلط ۴٬۱۲۵ − ۳٬۶۴۵ = ۴۸۰ میلیون ریال بیش از واقع است و نتیجه دوره نیز، با فرض ثابتبودن سایر اقلام، ۴۸۰ میلیون ریال بیشنمایی میشود.
۳۰. چرا اختلاف سود دقیقاً ۴۸۰ میلیون ریال است؟
اضافهجذب هر دستگاه ۲٫۷۵ − ۲٫۴۳ = ۰٫۳۲ میلیون ریالاست. سهم انتقالیافته به کالای فروشرفته ۴٬۵۰۰ × ۰٫۳۲ = ۱٬۴۴۰ و سهم باقیمانده در انبار ۱٬۵۰۰ × ۰٫۳۲ = ۴۸۰است؛ جمع دو عدد ۱٬۹۲۰ سربار بلااستفاده خواهد بود.
روش غلط، ۱٬۴۴۰ میلیون ریال از هزینه بلااستفاده را از مسیر کالای فروشرفته وارد سود و زیان کرده، ولی ۴۸۰ میلیون ریال دیگر را در دارایی پایان دوره نگاه داشته است. این دقیقاً منشأ بیشنمایی سود و موجودی است.
۳۱. آیا کاهش تولید همیشه ظرفیت بلااستفاده غیرعادی ایجاد میکند؟
خیر. کاهش فصلی عادی ممکن است از ابتدا در ظرفیت معمول لحاظ شده باشد. اگر تولید واقعی تقریباً نزدیک به ظرفیت معمول باشد، استفاده از آن بهعنوان مبنای تخصیص سربار ثابت طبق استاندارد میتواند پذیرفتنی باشد. اما کاهش معنادار و غیرعادی از ۱۰٬۰۰۰ به ۶٬۰۰۰ دستگاه با مفروضات حاضر چنین نیست.
برای اثبات ظرفیت معمول باید گزارش چنددورهای، شیفتها، توقفات تعمیراتی و ظرفیت پایدار خطوط را مستند کرد؛ تغییر ظرفیت بهمنظور حذف مبلغ هزینه جذبنشده توجیه ندارد.
۳۲. تعمیرات برنامهریزیشده با توقف غیرعادی چه تفاوتی دارند؟
توقف برنامهریزیشده برای سرویس و نگهداری، بخشی از شرایط عادی است و در تعیین ظرفیت معمول منظور میشود. در مقابل، خرابی پیشبینینشده، کمبود نامتعارف مواد یا افت ناگهانی و شدید سفارش ممکن است سطح تولید را بهصورت غیرعادی کاهش دهند.
ثبت نوع توقف در ERP باید با گزارش تعمیرات، علت توقف و تأیید واحد فنی همراه باشد؛ صرف درج عبارت «توقف خط» برای تصمیم حسابداری کافی نیست.
۳۳. اگر تولید از ظرفیت معمول بیشتر شود چه اتفاقی میافتد؟
در سناریویی مستقل، تولید ۱۲٬۰۰۰ و سربار ثابت واقعی همان ۴٬۸۰۰ میلیون ریال است. اعمال نرخ ظرفیت معمول ۰٫۴۸ به همه ۱۲٬۰۰۰ دستگاه باعث تخصیص ۵٬۷۶۰ خواهد شد که از مخارج واقعی ۹۶۰ بیشتر است.
طبق منطق IAS 2 و اصل عدم بیشنمایی موجودی، در دوره تولید غیرعادی بالا نرخ ثابت به ۴٬۸۰۰ ÷ ۱۲٬۰۰۰ = ۰٫۴۰ میلیون ریال کاهش مییابد تا جمع جذب از هزینه واقعی بالاتر نرود. این سناریو به دادههای دوره اصلی ۶٬۰۰۰ واحدی اضافه نمیشود.
۳۴. ضایعات غیرعادی با ظرفیت بلااستفاده یکی نیست
ضایعات غیرعادی مواد، دستمزد یا سایر مخارج تولید میتواند بر اثر خطای تنظیم ماشین یا اتلاف غیرمتعارف رخ دهد؛ برای نمونه ۳۰۰ میلیون ریال مواد اولیه بیش از سطح عادی. چنین اتلافی باید طبق استاندارد ۸ مستقل از ارزشگذاری موجودی سالم تحلیل شود.
هزینه ظرفیت بلااستفاده مربوط به سربار ثابت تخصیصنیافته و ضایعات غیرعادی مربوط به اتلاف نامتعارف منابع است. ادغام آنها در یک حساب باعث دشواری ریشهیابی مدیریتی و کنترلهای حسابرسی میشود.
۳۵. سربار اداری و فروش چه وضعیتی دارند؟
پورسانت فروش، تبلیغات و مخارج عمومی اداری که به تولید و رساندن موجودی به مکان و شرایط فعلی آن مربوط نیستند، به صرف تعلق به شرکت تولیدی وارد بهای موجودی نمیشوند. کدینگ مناسب باید مواد مستقیم، دستمزد مستقیم، سربار ثابت و متغیر ساخت، هزینه ظرفیت بلااستفاده، هزینههای اداری و فروش را از یکدیگر جدا کند.
بهویژه در شرکتهای چندکارخانهای، تخصیص سربار دفتر مرکزی به تولید باید از نظر ماهیت و مبنای ارتباط با فعالیت ساخت پشتیبانی شود.
۳۶. اگر کارخانه در دوره هیچ محصولی تولید نکند
اگر تولید صفر باشد ولی سربار ثابت واقعی رخ داده باشد، بدون وجود محصول یا فعالیت واجد شرایط، سرمایهایکردن این مبلغ بهعنوان موجودی ساختگی یا انتقال آن به دوره آینده قابل دفاع نیست. هزینه ظرفیت بلااستفاده در دوره وقوع شناسایی میشود.
اگر در همان دوره فعالیت دیگری مانند ساخت دارایی برای استفاده داخلی یا تولید محصول متفاوت وجود داشته باشد، هزینههای مرتبط باید مستقل بررسی شوند؛ «تولید صفر یک محصول» لزوماً به معنای صفر بودن تمام فعالیتهای واجد شرایط کارخانه نیست.
۳۷. اثر ظرفیت بلااستفاده بر قیمتگذاری
قیمتگذاری مدیریتی با اندازهگیری موجودی برای گزارشگری مالی هدف یکسان ندارد. مدیر فروش ممکن است برای سفارش اضافی به مخارج افزایشی، حاشیه مشارکت و ظرفیت خالی توجه کند؛ اما ارزشگذاری موجودی باید مطابق ظرفیت معمول در استاندارد ۸ انجام شود.
وجود دو گزارش با مبانی متفاوت در صورت شفافیت روشها اشکالی ندارد؛ خطا زمانی است که محاسبات مدیریتی بدون تعدیل مستقیماً وارد صورتهای مالی شوند.
۳۸. آثار مالیاتی هزینه ظرفیت بلااستفاده
ثبت حسابداری ۱٬۹۲۰ میلیون ریال هزینه ظرفیت بلااستفاده، بهتنهایی پذیرش مالیاتی آن را قطعی نمیکند. مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم و مقررات خاص قابل اجرا باید بررسی شوند. اسناد سربار، گزارش واقعی تولید، تصویب ظرفیت معمول، علت افت تولید و مدارک هزینههای مربوط باید بایگانی شوند.
سود مالیاتی ممکن است به دلیل مقررات مالیاتی با سود حسابداری تفاوت داشته باشد؛ نباید برای افزایش شانس پذیرش هزینه، با ثبت نادرست حسابداری یا تغییر دلخواه ظرفیت معمول سود را دستکاری کرد.
۳۹. کنترلهای داخلی ضروری در حسابداری ظرفیت
حداقل ده کنترل لازم است: تصویب و نسخهبندی ظرفیت معمول هر خط؛ تطبیق تولید تکمیلشده با رسید انبار؛ تفکیک سربار ثابت و متغیر؛ ثبت علت و ساعت توقف؛ تأیید نرخ جذب؛ انتقال کامل هزینه ظرفیت بلااستفاده به دوره؛ هشدار بیشجذب در تولید بالا؛ تطبیق موجودی ساختهشده، فروشرفته و پایان دوره؛ ثبت جداگانه ضایعات غیرعادی؛ و بستن حسابهای کنترل سربار با کنترل دفتر کل.
همچنین تغییر ظرفیت مرجع باید دارای گردش کار با تأیید واحد فنی، حسابداری صنعتی و مدیر مالی باشد. محدودیت دسترسی از دستکاری ارقام پس از بستن دوره جلوگیری میکند.
۴۰. طراحی ماژول حسابداری صنعتی در ERP
ماژول پیشنهادی باید شناسه کارخانه و خط، مرکز هزینه، ظرفیت معمول، ساعات ماشین، تولید واقعی، توقفات، سربار ثابت و متغیر، و مبنای نرخ جذب را به سفارش تولید و دفتر کل پیوند دهد. در پایان هر دوره، یک گزارش میتواند ارقام ۱۰٬۰۰۰، ۶٬۰۰۰، ۶۰٪، ۴٬۸۰۰، ۲٬۸۸۰ و ۱٬۹۲۰ را با جزئیات منبع داده نمایش دهد.
خروجی پیشنهادی ERP باید ابتدا در وضعیت پیشنویس سند باشد؛ مسئول حسابداری صنعتی آن را با اطلاعات فنی و صورتحسابهای واقعی تطبیق داده و پس از تأیید، سند دفتر کل نهایی میشود.
۴۱. کاربرد هوش مصنوعی در تحلیل ظرفیت بلااستفاده
هوش مصنوعی میتواند گزارش سفارشهای تولید، خرابی ماشینآلات، مصرف انرژی، شیفتها، ظرفیت و توقفات را تحلیل کند و الگوی علل افت تولید را پیشنهاد دهد. برای نمونه، سهم کاهش تقاضا، نقص فنی یا کمبود مواد ممکن است در دورههای مختلف متفاوت باشد.
مدل پیشبینی میتواند ریسک افت تولید در دوره بعد را گزارش کند، ولی نباید بدون تأیید متخصص، ظرفیت معمول را تغییر دهد یا مبلغ هزینه جذبنشده را مستقیم اصلاح کند. شفافیت داده ورودی و حفظ تاریخچه برآوردها برای حسابرسی ضروری است.
۴۲. طرح محصولی پیشنهادی برای حسابداران برتر HB
ماژول پیشنهادی «مدیریت هوشمند ظرفیت تولید و سربار جذبنشده» میتواند به سیستم بهای تمامشده، سفارش تولید، انبار، نگهداری و تعمیرات، منابع انسانی و دفتر کل متصل شود و گزارش نرخ استفاده از ظرفیت، سربار جذبشده و جذبنشده، انحراف هزینهها، گزارش چنددورهای و هشدار بیشجذب را تهیه کند.
قابلیتهای یادشده صرفاً طرح توسعه محصول هستند و وجود آنها در محصولات فعلی HB تأیید نشده است. طراحی باید قابلیت تأیید انسانی، نگهداری مدارک و ردیابی نسخههای ظرفیت را داشته باشد.
۴۳. نمونه داشبورد مدیریتی ظرفیت کارخانه
| شاخص | مقدار |
|---|---|
| استفاده از ظرفیت معمول | ۶۰٪ |
| ظرفیت استفادهنشده | ۴۰٪ |
| سربار ثابت قابل جذب | ۲٬۸۸۰ میلیون ریال |
| سربار ثابت جذبنشده | ۱٬۹۲۰ میلیون ریال |
| بهای تمامشده صحیح هر دستگاه | ۲٫۴۳ میلیون ریال |
نمایش روند چنددورهای ظرفیت و سربار همراه با دلایل توقف، به مدیر تولید و مالی کمک میکند افت موقت را از تغییر ساختاری تشخیص دهند. روند طولانیمدت تولید ۶۰درصدی ممکن است نیازمند ارزیابی دوباره ظرفیت معمول یا داراییهای ثابت باشد، نه تغییر خودکار اعداد دوره جاری.
۴۴. ظرفیت بلااستفاده و کاهش ارزش ماشینآلات
افت پایدار تولید و بلااستفادهماندن تجهیزات ممکن است نشانهای از کاهش ارزش داراییهای ثابت طبق استاندارد حسابداری ۳۲ ایران یا IAS 36 باشد. هزینه سربار جذبنشده با زیان کاهش ارزش دارایی، دو مفهوم متفاوتاند و شناسایی یکی ضرورت ارزیابی دیگری را از بین نمیبرد.
واحد مالی باید گزارش ظرفیت، سفارشهای آتی و برنامه تولید را در بررسی منافع اقتصادی قابل بازیافت تجهیزات به کار گیرد؛ نتیجه صرفاً با یک نرخ استفاده از ظرفیت تعیین نمیشود.
۴۵. ده اشتباه رایج حسابداران صنعتی
- تقسیم تمام سربار ثابت بر تولید واقعی پایین؛ ۲) استفاده از ظرفیت اسمی بهجای ظرفیت معمول؛ ۳) نادیدهگرفتن توقفات متعارف تعمیر؛ ۴) انباشت هزینه ظرفیت بلااستفاده در موجودی پایان دوره؛ ۵) تخصیص سربار متغیر مانند ثابت؛ ۶) بیشجذب هزینه در دوره تولید غیرعادی بالا؛ ۷) ادغام ضایعات غیرعادی با هزینه ظرفیت؛ ۸) بیتوجهی به خالص ارزش فروش؛ ۹) ثبت هزینههای فروش و اداری در سربار تولید؛ و ۱۰) تغییر دلخواه مبنای ظرفیت برای مدیریت سود.
برای هر خطا، کنترل پیشنهادی شامل تطبیق سند، گزارش فنی، گردش کار تأیید و قفلکردن دوره پس از بستن حسابهاست.
۴۶. نمونه یادداشت توضیحی صورتهای مالی
شرکت بهای تمامشده محصولات تولیدی را بر پایه مخارج مواد مستقیم، دستمزد مستقیم و سربار قابل تخصیص اندازهگیری میکند. سربار ثابت تولید با استفاده از ظرفیت معمول فعالیت تخصیص یافته است. در مهر ۱۴۰۵، به دلیل کاهش غیرعادی سطح تولید، مبلغ ۱٬۹۲۰ میلیون ریال از سربار ثابت جذب نشده و در دوره وقوع بهعنوان هزینه عملیاتی منعکس شده است. موجودی کالای ساختهشده پایان دوره، با فرض نبود کاهش ارزش، مبلغ ۳٬۶۴۵ میلیون ریالاست. مدیریت ظرفیت معمول را بر اساس اطلاعات فنی و سوابق فعالیت تعیین کرده و در تاریخهای گزارشگری بازبینی میکند.
این نمونه آموزشی است و برای صورتهای مالی واقعی باید با دوره گزارشگری، تفصیل اقلام، مبانی محاسبه و الزامات افشای مربوط تطبیق یابد.
۴۷. جمعبندی نهایی
کارخانه «آریا قطعه صنعت» با ظرفیت معمول ۱۰٬۰۰۰ دستگاه فقط ۶٬۰۰۰ دستگاه تولید کرد؛ بنابراین نرخ استفاده از ظرفیت ۶۰٪ بود. از سربار ثابت واقعی ۴٬۸۰۰ میلیون ریالی، تنها ۲٬۸۸۰ در بهای محصول جذب شد و ۱٬۹۲۰هزینه ظرفیت بلااستفاده دوره باقی ماند. با این روش، بهای هر دستگاه ۲٫۴۳ و موجودی پایان دوره ۳٬۶۴۵ میلیون ریالشد.
| شاخص نهایی | مبلغ (میلیون ریال) |
|---|---|
| کل مخارج واقعی تولید | ۱۶٬۵۰۰ |
| بهای تولید تکمیلشده | ۱۴٬۵۸۰ |
| سربار ثابت جذبنشده | ۱٬۹۲۰ |
| بهای محصولات فروشرفته | ۱۰٬۹۳۵ |
| موجودی کالای پایان دوره | ۳٬۶۴۵ |
| فروش دوره | ۱۳٬۹۵۰ |
| سود ناخالص در قالب استاندارد ایران | ۳٬۰۱۵ |
| نتیجه پس از هزینه ظرفیت | ۱٬۰۹۵ |
| بیشنمایی موجودی در روش اشتباه | ۴۸۰ |
جمعبندی مدیریتی: گزارش بهای تمامشده باید نشان دهد چه بخشی از مخارج واقعاً برای رساندن محصول به وضعیت فعلی آن قابل تخصیص است و چه بخشی از ظرفیت بلااستفاده باید در همان دوره هزینه شود. ERP و ابزارهای تحلیلی میتوانند این کنترل را تسهیل کنند؛ اما انتخاب ظرفیت معمول و تأیید ثبتها همچنان قضاوت متخصص مالی و فنی است.
برای مطالعه مطالب کاربردی حسابداری، دریافت آموزشهای تخصصی و آشنایی با ابزارهای مالی و هوشمند، از بخش ثبتنام و عضویت حسابداران برتر استفاده کنیدمطالعه تکمیلی در حسابداران برتر
۱۰ مقاله مرتبط در حسابداران برتر
- حسابداری کاهش ارزش موجودی کالا و برگشت آن؛ استاندارد ۸ و IAS 2
- حسابداری تعمیرات اساسی ماشینآلات؛ استاندارد ۱۱ و IAS 16
- حسابداری ذخیره برچیدن تجهیزات و بازسازی محل
- حسابداری کمک بلاعوض دولت و خرید ماشینآلات
- حسابداری ERP ابری و هزینه استقرار نرمافزار
- حسابداری دارایی حاصل از قرارداد و درآمد پروژه
- حسابداری دارایی نگهداریشده برای فروش
- حسابداری هزینه توسعه نرمافزار و دارایی نامشهود
- حسابداری ضمانتنامه بانکی؛ وثیقه و ذخیره خسارت
- حسابداری پورسانت فروش و مخارج تحصیل قرارداد