




تحلیل نوسانات مالی چیست؟ پاسخ سریع
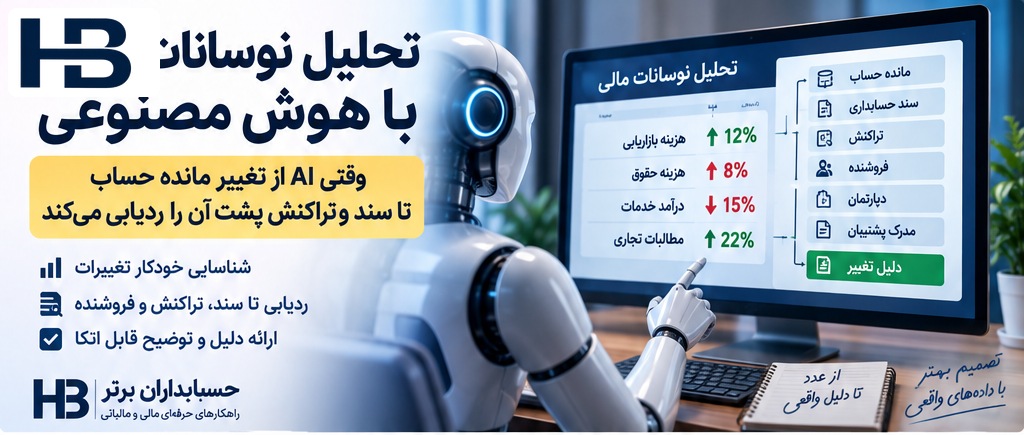
تحلیل نوسانات مالی یعنی بررسی تغییر درآمد، هزینه، دارایی، بدهی یا سایر ماندههای مالی بین دو دوره و پیدا کردن علت واقعی آن تغییر.
اگر هزینه بازاریابی این ماه ۱۲ درصد بیشتر شده باشد، محاسبه درصد تغییر ساده است؛ اما سؤال مهمتر این است که این افزایش از کجا آمده است: تأمینکننده جدید، افزایش نرخ، ثبت اصلاحی، تغییر دپارتمان، برگشت ذخیره یا ترکیبی از چند عامل.
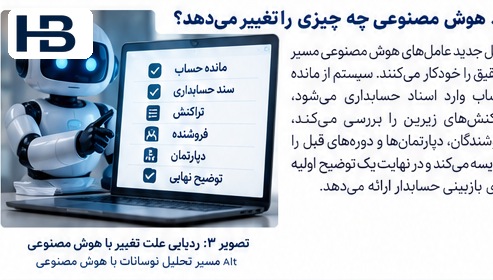
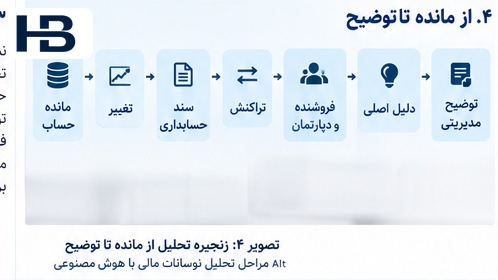
هوش مصنوعی میتواند مسیر بررسی را از مانده حساب به سند حسابداری، تراکنش، تأمینکننده، دپارتمان و مدرک پشتیبان متصل کند و توضیح اولیه را برای کنترل حسابدار آماده کند.
چرا تحلیل نوسانات برای مدیر مالی مهم است؟
مدیر مالی فقط نمیخواهد بداند عددی تغییر کرده؛ میخواهد بداند چرا تغییر کرده است. ممکن است هزینه حقوق ۸ درصد بیشتر، درآمد خدمات ۱۵ درصد کمتر یا مطالبات تجاری بالاتر شده باشد. اکسل و نرمافزار مالی درصد تغییر را نشان میدهند؛ بخش زمانبر، پیدا کردن علت واقعی است.
روش سنتی تحلیل نوسانات چرا زمانبر است؟
در بسیاری از شرکتهای ایرانی، تراز آزمایشی از نرمافزار گرفته میشود، فایل ماه قبل باز میشود، اطلاعات جدید جایگزین میشود، حسابهای دارای تغییر مهم جدا میشوند و حسابدار برای هرکدام دفتر کل، اسناد، تأمینکنندگان، فاکتورها و ثبتهای اصلاحی را بررسی میکند.
بخش زیادی از زمان صرف پیداکردن علت میشود، نه تفسیر آن.
هوش مصنوعی چه چیزی را تغییر میدهد؟
سامانه هوشمند میتواند بعد از شناسایی تغییر مهم، مسیر بررسی را خودش دنبال کند.
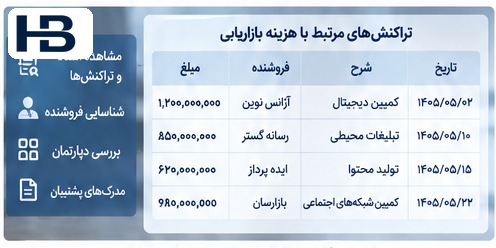
مثلاً برای افزایش ۱۲ درصدی هزینه بازاریابی بررسی میکند کدام اسناد باعث تغییر شدهاند، تراکنشها مربوط به چه تأمینکنندگانی هستند، هزینه در کدام دپارتمان ثبت شده و آیا ثبت اصلاحی یا برگشت ذخیره وجود دارد.
در پایان ممکن است بنویسد:
«بخش عمده افزایش هزینه بازاریابی ناشی از اضافهشدن سه تأمینکننده جدید کمپین فروش و برگشت بخشی از ذخیره دوره قبل بوده است.»
تفاوت میزان تغییر با عامل تغییر چیست؟
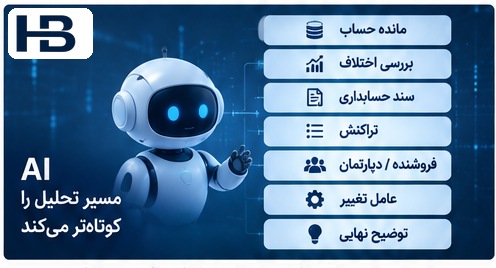
اگر هزینه حقوق ۲۰ درصد افزایش یافته باشد، این ۲۰ درصد فقط میزان تغییر است.
عامل تغییر ممکن است استخدام نیروی جدید، افزایش متوسط حقوق، پاداش، اضافهکاری، تغییر ترکیب نیروی انسانی یا اصلاح ثبت دوره قبل باشد.
مدیر مالی معمولاً درصد را در گزارش میبیند؛ چیزی که برای تصمیمگیری ارزش بیشتری دارد، عامل تغییر است.
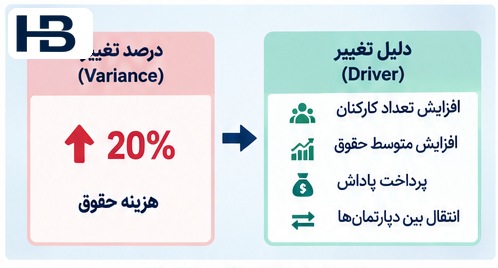
مثال؛ چرا هزینه حقوق ۱۰ میلیارد تومان افزایش یافته است؟
فرض کنید هزینه حقوق ماه قبل ۵۰ و ماه جاری ۶۰ میلیارد تومان است.
هوش مصنوعی پس از اتصال داده حقوق و دستمزد به دفتر کل ممکن است نتیجه بگیرد:
- ۶ میلیارد تومان: استخدام ۴۰ نفر جدید
- ۳ میلیارد تومان: افزایش نرخ حقوق
- ۲ میلیارد تومان: پاداش
- منفی ۱ میلیارد تومان: کاهش اضافهکاری
جمع عوامل دقیقاً ۱۰ میلیارد تومان افزایش را توضیح میدهد.
فقط حسابهای با مانده بزرگ مهم نیستند
ممکن است شرکت فقط تغییرهای بیش از ۱۰ درصد یا یک مبلغ مشخص را بررسی کند؛ اما حسابی با مبلغ کوچک هم میتواند رفتار بسیار غیرعادی داشته باشد.
اگر هزینه مشاوره معمولاً ۵۰۰ تا ۷۰۰ میلیون تومان باشد و این ماه به ۱.۸ میلیارد تومان برسد، حتی اگر نسبت به کل صورت مالی بااهمیت نباشد، نسبت به الگوی تاریخی ارزش بررسی دارد.
تحلیل هوشمند باید هم اهمیت مبلغ و هم غیرعادی بودن الگو را ببیند.
افزایش درآمد ناشی از حجم است یا قیمت؟
فرض کنید ماه قبل ۱۰۰۰ واحد با قیمت یک میلیون تومان فروخته شده و ماه جاری ۱۱۰۰ واحد با قیمت ۱.۱ میلیون تومان.
رشد درآمد ۲۱۰ میلیون تومان است؛ اما بخشی از آن از افزایش تعداد فروش و بخشی از افزایش قیمت آمده است.
تفکیک این دو برای تصمیم مدیریتی بسیار مهمتر از درصد رشد کلی است.
توضیح مالی باید قابل اثبات باشد
اگر هوش مصنوعی بنویسد «افزایش هزینه بازاریابی ناشی از کمپین جدید بوده»، حسابدار باید بتواند ببیند کدام کمپین، کدام تأمینکننده، کدام سند، چه مبلغی و مربوط به چه دورهای بوده است.
در تحلیل مالی حرفهای، توضیح باید به شواهد متصل باشد.
در مقاله چرا هوش مصنوعی در تحلیل گزارشهای مالی خطا میکند؟ حسابداران برتر نیز همین تفاوت میان پاسخ ظاهراً خوب و تحلیل قابل اتکا مهم است.
نقش حسابدار در تأیید نتیجه
پس از تحلیل اولیه، حسابدار یا مدیر مالی باید بتواند علت را ببیند، مدارک را کنترل کند، توضیح را اصلاح یا تأیید کند و در صورت کافی نبودن شواهد آن را برای بررسی بیشتر برگرداند.
هوش مصنوعی تهیهکننده تحلیل اولیه است؛ مسئولیت گزارش نهایی همچنان با انسان است.
همچنین توضیحات تأییدشده میتوانند در دورههای بعد از طریق حافظه سازمانی برای هوش مصنوعی مالی بهعنوان سابقه معتبر استفاده شوند.
حرکت از تحلیل پایان ماه به تحلیل مستمر
اگر سامانه در طول ماه دادهها را بررسی کند، لازم نیست برای کشف تغییر غیرعادی تا روزهای آخر صبر کنیم.
مثلاً در میانه ماه میتواند تشخیص دهد هزینه خدمات نرمافزاری از الگوی معمول خارج شده یا فروش یک گروه محصول کمتر از انتظار شده است.
در نتیجه تحقیق زودتر شروع میشود و فشار پایان ماه کمتر خواهد شد.
سامانه باید بتواند بگوید «مدرک کافی ندارم»
اگر سیستم افزایش ۳۰ درصدی هزینهای را ببیند اما شواهد کافی برای تعیین علت نداشته باشد، نباید توضیح حدسی تولید کند.
باید اعلام کند که علت با شواهد کافی مشخص نشده و نیازمند بررسی حسابدار است.
در امور مالی، ارجاع مورد مبهم به انسان بهتر از تولید پاسخ ساختگی است.
تحلیل نوسانات فقط مقایسه ماه با ماه نیست
میتوان مقایسههای مختلف انجام داد:
- واقعی در برابر ماه قبل
- واقعی در برابر سال قبل
- واقعی در برابر بودجه
- واقعی در برابر پیشبینی
- واقعی در برابر الگوی مورد انتظار
اگر بودجه تبلیغات ۱۰ و هزینه واقعی ۱۴ میلیارد تومان باشد، باید مشخص شود اختلاف ۴ میلیاردی ناشی از بیشهزینهکردن، زمانبندی متفاوت، کمپین جدید یا ضعف خود بودجه بوده است.
توضیح عوامل باید با کل تغییر تطبیق داشته باشد
اگر تغییر کل ۱۰ میلیارد تومان است و عوامل شناساییشده فقط ۶ میلیارد را توضیح میدهند، هنوز ۴ میلیارد تومان بدون توضیح مانده است.
سامانه باید این بخش را آشکار نشان دهد.
میتوان قاعده گذاشت که اگر بخش توضیحدادهنشده بیشتر از ۵ درصد کل تغییر یا بیشتر از آستانه اهمیت باشد، تحلیل تأیید نشود.
تحلیل نوسان میتواند خطای حسابداری را پیدا کند
یک تغییر غیرعادی ممکن است ناشی از حساب اشتباه، دپارتمان اشتباه، دوره اشتباه، ذخیره فراموششده یا ثبت تکراری باشد.
در این سطح، تحلیل نوسانات به بخشی از کنترل کیفیت بستن حسابها تبدیل میشود.
این موضوع با حسابرسی هوشمند از درخواست مدارک تا کاربرگ نیز ارتباط دارد.
حسابدار آینده بیشتر علت را ارزیابی میکند
با خودکارشدن آمادهسازی گزارش، ارزش حرفهای بیشتر به سمت این سؤالها میرود:
- آیا علت منطقی است؟
- آیا مدرک کافی وجود دارد؟
- تغییر موقت است یا پایدار؟
- آیا پیشبینی باید اصلاح شود؟
- آیا بودجه نیاز به بازنگری دارد؟
- آیا کنترل داخلی مشکل دارد؟
در محتوای حسابداران برتر نیز هدف از پرداختن به هوش مصنوعی مالی همین است: ابزار جای قضاوت حسابدار را نگیرد؛ بلکه زمان او را از آمادهسازی دستی به تحلیل و تصمیمسازی منتقل کند.
اتصال نتیجه واقعی به پیشبینی
زنجیره تصمیم میتواند چنین باشد:
نتیجه واقعی → علت تغییر → موقت یا تکرارشونده بودن علت → اصلاح پیشبینی
افزایش هزینه ناشی از پاداش یکباره احتمالاً تکرار نمیشود؛ اما افزایش ناشی از استخدام ۵۰ نفر میتواند پایه هزینه ماههای آینده را بالا ببرد.
سؤالات متداول
تحلیل نوسانات مالی چیست؟
بررسی تغییر مانده حسابها، درآمد، هزینه یا سایر شاخصهای مالی بین دو دوره و پیدا کردن علت واقعی تغییر است.
هوش مصنوعی چگونه علت تغییر را پیدا میکند؟
با حرکت از مانده حساب به دفتر کل، اسناد، تراکنشها، تأمینکنندگان، دپارتمانها و مدارک پشتیبان.
تفاوت میزان تغییر و عامل تغییر چیست؟
میزان تغییر نشان میدهد عدد چقدر جابهجا شده؛ عامل تغییر توضیح میدهد چه اتفاقی این جابهجایی را ساخته است.
آیا تحلیل نوسانات فقط برای هزینههاست؟
خیر. درآمد، حاشیه سود، مطالبات، موجودی، بدهی و جریان نقد نیز قابل بررسیاند.
آیا توضیح هوش مصنوعی باید تأیید شود؟
بله؛ برای گزارش حرفهای، توضیح نهایی باید توسط حسابدار یا مدیر مسئول بررسی شود.
جمعبندی
نرمافزارهای مالی سالهاست میتوانند نشان دهند چه عددی تغییر کرده است.
ارزش نسل جدید هوش مصنوعی زمانی ایجاد میشود که بتواند پاسخ دهد:
«چرا این عدد تغییر کرده است؟»
برای رسیدن به این پاسخ، سامانه باید از مانده حساب به سند، تراکنش، تأمینکننده، دپارتمان و مدرک پشتیبان برسد و عاملهای واقعی تغییر را جدا کند.
سه قاعده ضروری باقی میماند:
توضیح باید به شواهد متصل باشد.
بخش توضیحدادهنشده باید مشخص بماند.
تأیید نهایی باید با حسابدار یا مسئول مالی باشد.
مقالات مرتبط
حافظه سازمانی برای هوش مصنوعی مالی چیست؟ چرا AI نباید هر بار از صفر شروع کند
چرا هوش مصنوعی در تحلیل گزارشهای مالی خطا میکند؟ محدودیت در اسناد طولانی
حسابرسی هوشمند از درخواست مدارک تا کاربرگ؛ پایان کپیکاری در پرونده حسابرسی
خودکارسازی فرایند خرید با هوش مصنوعی؛ از درخواست خرید تا کنترل بودجه و پرداخت