





حافظه سازمانی برای هوش مصنوعی مالی چیست؟ پاسخ سریع
حافظه سازمانی برای هوش مصنوعی مالی یعنی سامانه فقط به دادههای امروز دسترسی نداشته باشد؛ بلکه بتواند تصمیمهای قبلی، سیاستهای شرکت، فرضیات تأییدشده، روش محاسبه شاخصها، دلایل تغییرات گذشته، استثناها و آخرین وضعیت معتبر هر موضوع را نیز به خاطر بسپارد.
در چنین مدلی، هوش مصنوعی هنگام پاسخ به سؤال جدید مجبور نیست هر بار تحلیل را از صفر شروع کند.
برای مثال اگر مدیر مالی ماه قبل علت افت حاشیه سود را بررسی کرده و مشخص شده افزایش موقت هزینه حمل ناشی از تغییر مسیر تأمین بوده است، سامانه در ماه بعد میتواند آن سابقه را در تحلیل جدید در نظر بگیرد؛ البته به شرط اینکه بداند آن نتیجه هنوز معتبر است.

مشکل هوش مصنوعی بدون حافظه چیست؟
فرض کنید مدیر مالی امروز میپرسد:
«چرا حاشیه سود این ماه کاهش یافته است؟»
سامانه فروش، هزینهها، مواد اولیه و سایر عوامل را بررسی میکند و پاسخ مناسبی میدهد.
یک ماه بعد سؤال مشابهی مطرح میشود.
اگر سامانه حافظه سازمانی نداشته باشد، ممکن است دوباره همان مسیر را طی کند؛ بدون اینکه بداند:
- ماه قبل چه فرضیاتی بررسی شدهاند؛
- کدام توضیح توسط مدیر مالی رد شده است؛
- چه علتهایی تأیید شدهاند؛
- کدام شاخصها برای این شرکت مهمترند؛
- و روش استاندارد تحلیل حاشیه سود در این سازمان چیست.
در این حالت هوش مصنوعی ممکن است باهوش باشد، اما تجربه سازمان را با خود حمل نمیکند.
حافظه مالی فقط ذخیره گفتوگوهای قبلی نیست
ذخیره همه مکالمات، بهتنهایی «حافظه سازمانی» نمیسازد.
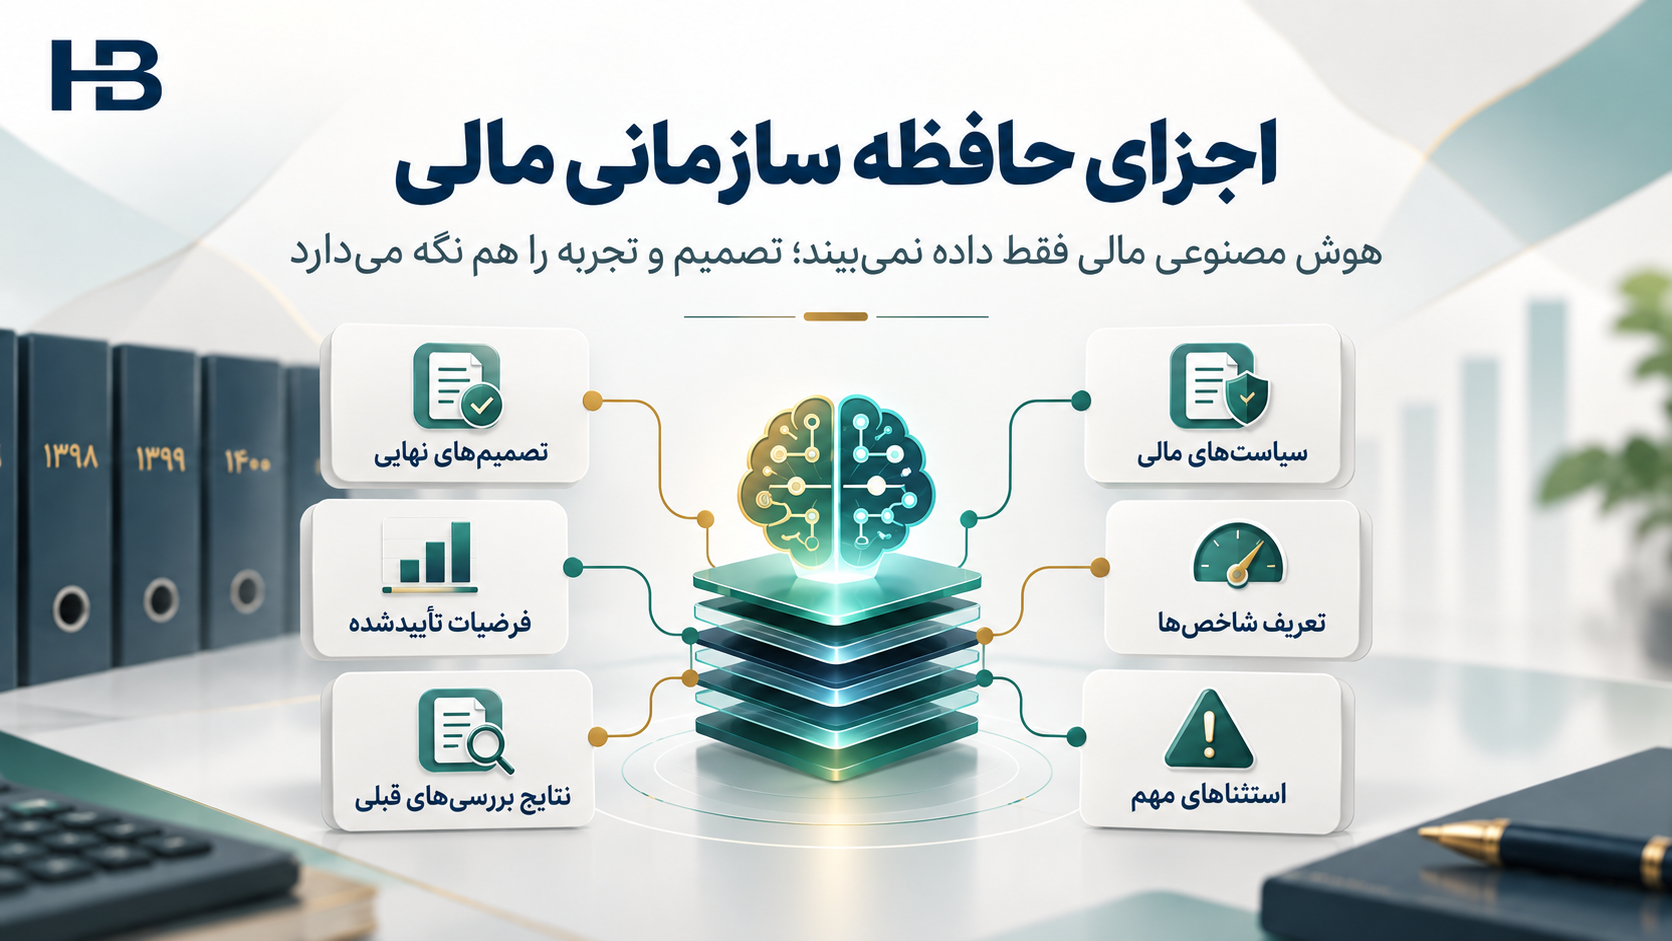
حافظه مفید باید بتواند اطلاعات مهم را از گفتوگوهای عادی جدا کند و مواردی مانند اینها را نگه دارد:
- تصمیمهای نهایی؛
- فرضیات تأییدشده؛
- روش محاسبه شاخصها؛
- تعریف شاخصهای کلیدی عملکرد؛
- ساختار حسابها؛
- قواعد طبقهبندی هزینهها؛
- دلایل مغایرتهای گذشته؛
- سیاستهای مالی؛
- ریسکهای شناختهشده؛
- استثناهای مهم؛
- و نتایج بررسیهای قبلی.
هدف این است که سامانه فقط «داده» نداشته باشد؛ بلکه سابقه فهم و تصمیم سازمان درباره دادهها را نیز در اختیار داشته باشد.
تفاوت پایگاه داده با حافظه سازمانی چیست؟
سامانه مالی یا نرمافزار برنامهریزی منابع سازمان معمولاً میداند:
- فروش چقدر بوده است؛
- هزینه چقدر بوده است؛
- مانده حساب چیست؛
- چه سندی ثبت شده است؛
- و چه تراکنشی انجام شده است.
اما لزوماً نمیداند:
- چرا مدیریت یک هزینه را استثنایی تشخیص داده؛
- چرا یک مشتری پرریسک طبقهبندی شده؛
- چرا فرض قبلی بودجه تغییر کرده؛
- چرا یک پروژه رد شده؛
- یا چرا یک قاعده جدید در تحلیل مدیریتی تصویب شده است.
این اطلاعات بخشی از دانش سازمانی هستند.
پایگاه داده بیشتر «چه اتفاقی افتاده» را نگه میدارد؛ حافظه سازمانی باید بتواند بخشی از «چرا چنین تصمیمی گرفته شد» را هم حفظ کند.
یک مثال ساده از ارزش حافظه سازمانی
فرض کنید سامانه مالی نشان میدهد هزینه حمل ۳۰ درصد افزایش یافته است.
شش ماه قبل تیم مالی همین موضوع را بررسی کرده و نتیجه گرفته است:
تغییر مسیر حمل شرکت باعث افزایش موقت هزینه شده و این وضعیت تا پایان قرارداد فعلی ادامه خواهد داشت.
اگر سامانه این نتیجه را به خاطر نداشته باشد، هر ماه ممکن است همان افزایش هزینه را دوباره بهعنوان یک مسئله جدید گزارش کند.
حافظه سازمانی کمک میکند سامانه ابتدا بپرسد:
«آیا این موضوع قبلاً بررسی شده و آیا شرایط از آن زمان تغییر کرده است؟»
این کار از تکرار تحلیل جلوگیری میکند.
سازمانها فقط داده ندارند؛ تجربه هم دارند
دو شرکت ممکن است از یک نرمافزار حسابداری یکسان استفاده کنند، اما روش تصمیمگیری آنها متفاوت باشد.
مثلاً یک شرکت هنگام ارزیابی مشتری بیشتر به چرخه تبدیل وجه نقد توجه کند.
شرکت دوم حاشیه سود ناخالص را معیار اصلی بداند.
شرکت سوم روی تمرکز مشتریان و ریسک وصول مطالبات حساستر باشد.
یک مدل عمومی این تفاوتها را از ابتدا نمیداند.
حافظه سازمانی باید بتواند بهتدریج بفهمد شرکت:
- چه معیارهایی را مهمتر میداند؛
- چه تعریفهایی را پذیرفته؛
- چه قواعدی را اجرا میکند؛
- و چه تصمیمهایی در گذشته گرفته است.
دانش سازمانی معمولاً کجا پراکنده است؟
بخش زیادی از دانش واقعی شرکت فقط در نرمافزار مالی قرار ندارد.
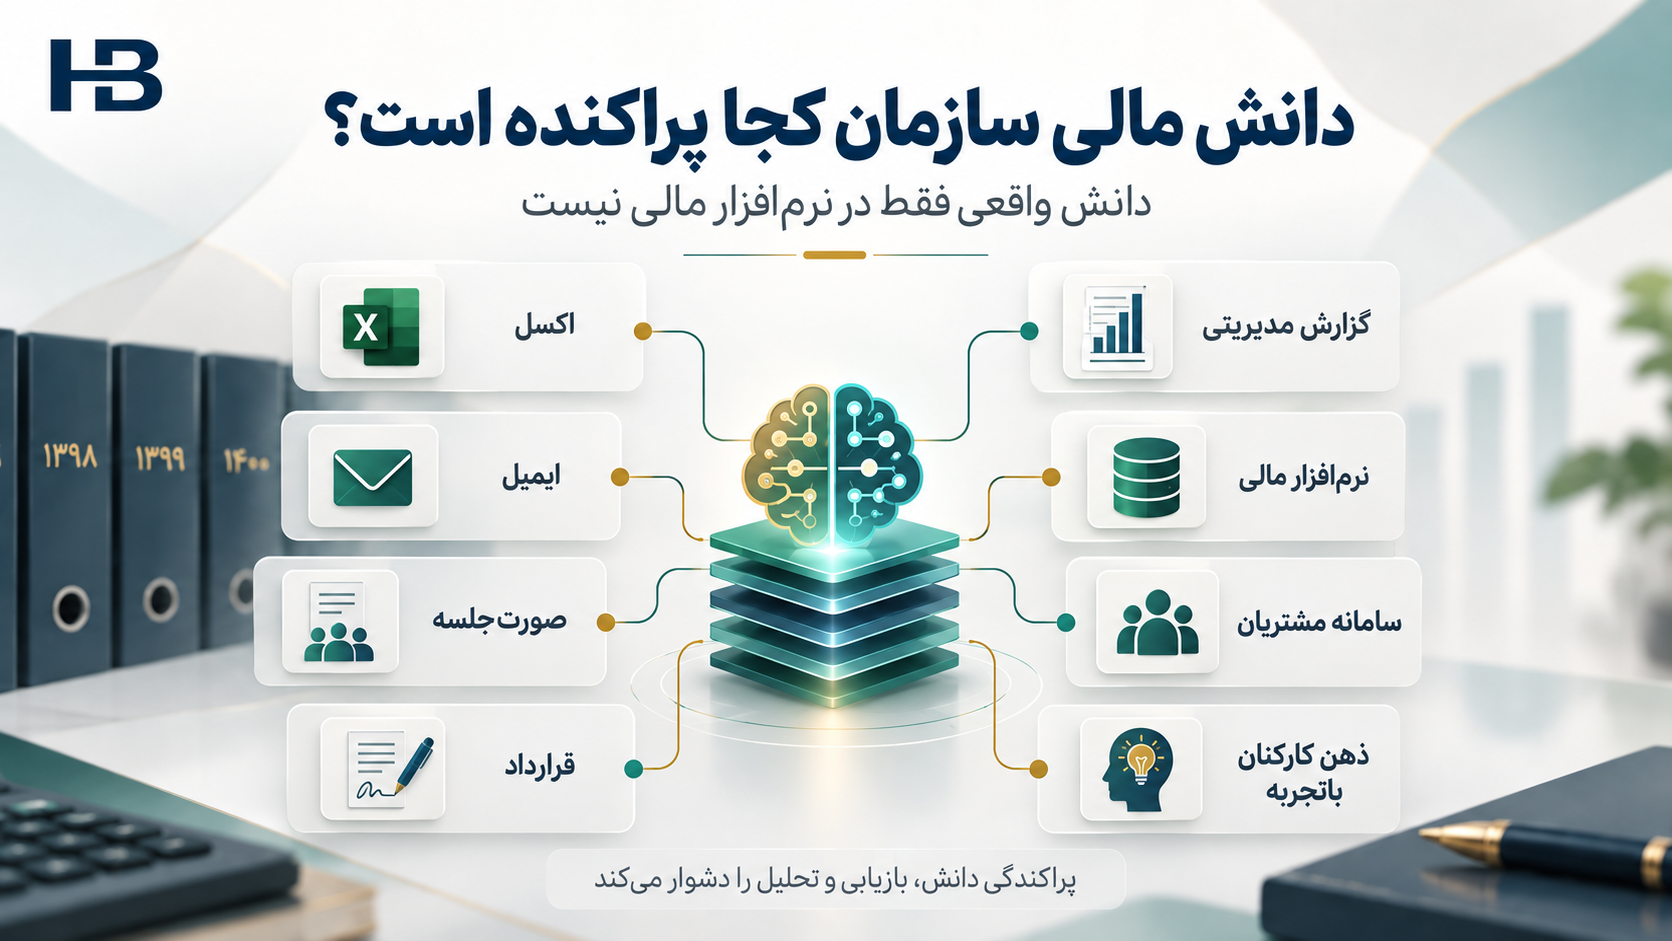
این دانش ممکن است در موارد زیر پراکنده باشد:
- فایلهای اکسل؛
- ایمیلها؛
- صورتجلسات؛
- گزارشهای مدیریتی؛
- قراردادها؛
- فایلهای ارائه؛
- نرمافزار مالی؛
- سامانه ارتباط با مشتریان؛
- مکاتبات داخلی؛
- و حتی ذهن کارکنان باتجربه.
مشکل اصلی این است که بسیاری از این اطلاعات ساختاریافته نیستند و با خروج یک کارمند یا تغییر مدیر، بخشی از آنها ممکن است از دست برود.
خروج کارمند میتواند بخشی از حافظه شرکت را خارج کند
فرض کنید مدیر برنامهریزی و تحلیل مالی هفت سال در یک شرکت کار کرده است.
او ممکن است بداند:
- کدام پیشبینیها معمولاً بیش از حد خوشبینانهاند؛
- کدام مدیر بودجه را محافظهکارانه تنظیم میکند؛
- کدام هزینه در فصل خاصی افزایش مییابد؛
- کدام مشتری معمولاً دیرتر از قرارداد پرداخت میکند؛
- و مدیرعامل در تصمیمهای مالی بیشتر به کدام شاخصها توجه میکند.
اگر این دانش فقط در ذهن فرد باشد، با خروج او بخش مهمی از تجربه شرکت از بین میرود.
حافظه سازمانی میتواند بخشی از این تجربه را به دانشی قابل استفاده مجدد تبدیل کند.
چرا ذخیره تاریخچه گفتوگو کافی نیست؟
فرض کنید پنج ماه قبل مدیر مالی در یک گفتوگو گفته است:
«از این پس هزینه تبلیغات شعبه جدید در تحلیل مدیریتی جداگانه نمایش داده شود.»
این جمله فقط یک پیام عادی نیست.
اگر تصمیم نهایی سازمان باشد، در واقع یک قاعده جدید است.
سامانه باید بتواند تشخیص دهد که این دستور باید در تحلیلهای بعدی هم اعمال شود.
اما هر جملهای نباید به قانون دائمی تبدیل شود.
مثلاً:
«شاید نرخ رشد را ۱۵ درصد فرض کنیم.»
یک فرض آزمایشی است.
در مقابل:
«پیشبینی نهایی هیئتمدیره با رشد ۹ درصد تصویب شد.»
یک تصمیم نهایی است.
پس حافظه باید میان پیشنهاد، فرض آزمایشی، تصمیم نهایی، سیاست و واقعیت تأییدشده تفاوت بگذارد.
اطلاعات قدیمی یکی از خطرهای اصلی حافظه هوش مصنوعی است
فرض کنید حداقل مانده نقد عملیاتی شرکت قبلاً:
۵۰ میلیارد تومان
بوده است.
امسال سیاست شرکت تغییر کرده و این حد به:
۸۰ میلیارد تومان
رسیده است.
اگر سامانه هر دو عدد را بدون نسخهبندی نگه دارد، ممکن است در تحلیل جدید از سیاست قدیمی استفاده کند.
پس حافظه سازمانی فقط نباید «به خاطر بسپارد».
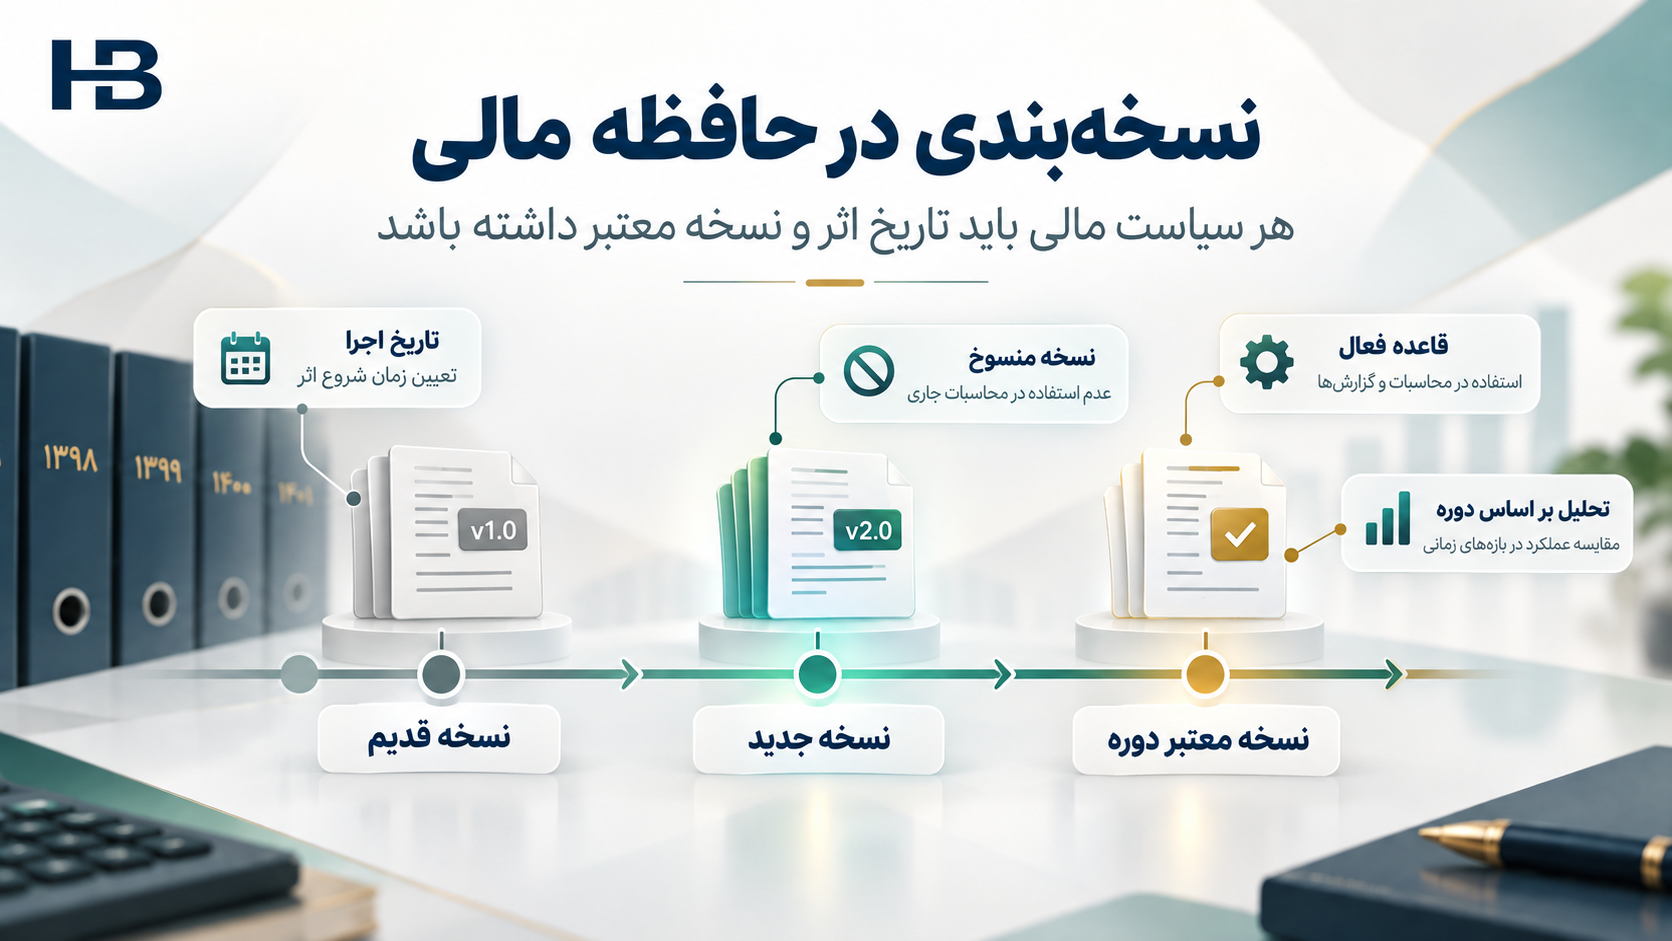
باید بتواند:
- اطلاعات جدید را جایگزین کند؛
- نسخه قدیمی را منسوخ علامت بزند؛
- تاریخ اثر هر سیاست را بداند؛
- و در تحلیل هر دوره، قاعده معتبر همان دوره را به کار ببرد.
حافظه مالی باید نسخه و تاریخ اثر داشته باشد
در امور مالی یک واقعیت ممکن است برای همیشه معتبر نباشد.
برای مثال ممکن است تغییر کنند:
- نرخ مالیات؛
- سطح اختیار تأیید؛
- ساختار سازمان؛
- کدینگ حسابها؛
- روش تخصیص هزینه؛
- سیاست اعتبار مشتری؛
- یا حداقل نقدینگی موردنیاز.
بنابراین برای هر قاعده مهم باید بتوان مشخص کرد:
- از چه تاریخی معتبر شده؛
- تا چه زمانی معتبر بوده؛
- نسخه جدید کدام است؛
- و کدام نسخه برای تحلیل دوره قبل باید استفاده شود.
این موضوع برای حسابداری، گزارشگری مدیریتی و کنترل داخلی بسیار مهم است.
مثال حسابداری؛ تغییر روش تخصیص سربار
فرض کنید یک شرکت روش تخصیص سربار مدیریتی را تغییر داده است.
روش قدیمی:
تخصیص بر اساس فروش
روش جدید:
تخصیص بر اساس ساعات فعالیت
اگر هوش مصنوعی گزارشهای چند دوره را تحلیل کند، باید بداند روش از چه تاریخی تغییر کرده است.
در غیر این صورت ممکن است کاهش یا افزایش هزینه یک واحد را به عملکرد آن نسبت دهد؛ در حالی که علت اصلی فقط تغییر روش تخصیص بوده است.
حافظه سازمانی باید این نوع تغییر روش را همراه با تاریخ اثر آن نگه دارد.
حافظه در بودجه و پیشبینی مالی چه کاربردی دارد؟
فرض کنید شرکت در طول سال سه پیشبینی تهیه کرده است:
- پیشبینی اول: رشد فروش ۲۰ درصد؛
- پیشبینی دوم: رشد فروش ۱۵ درصد؛
- پیشبینی سوم: رشد فروش ۹ درصد.
یک سامانه بدون حافظه فقط سه عدد میبیند.
اما حافظه مالی باید بداند چرا این اعداد تغییر کردهاند.
مثلاً:
- پیشبینی اول بر اساس عرضه محصول جدید تنظیم شد.
- عرضه محصول دو ماه عقب افتاد.
- در نتیجه پیشبینی دوم کاهش یافت.
- سپس یک مشتری بزرگ قرارداد را لغو کرد.
- پیشبینی سوم به ۹ درصد رسید.
حالا اگر مدیر مالی بپرسد:
«چرا پیشبینی رشد فروش طی شش ماه ۱۱ واحد درصد کاهش پیدا کرد؟»
سامانه میتواند تاریخچه تصمیم را بازسازی کند.
حافظه میتواند سوگیری پیشبینی را کشف کند
فرض کنید مدیر یک واحد در چهار دوره گذشته رشد فروش فصل بعد را حدود ۲۰ درصد پیشبینی کرده است.
اما رشد واقعی در چهار دوره بهترتیب:
۱۲، ۱۵، ۱۰ و ۱۳ درصد
بوده است.
هوش مصنوعی دارای حافظه میتواند بهتدریج تشخیص دهد که پیشبینیهای این بخش معمولاً خوشبینانهتر از نتیجه واقعی هستند.
این دانش فقط از بررسی یک پیشبینی ایجاد نمیشود.
برای کشف آن به تاریخچه پیشبینی، فرضیات و نتایج واقعی نیاز است.
حافظه سازمانی در حسابرسی چه کمکی میکند؟
فرض کنید سال گذشته کنترل موجودی کالا ضعف داشته است.
حسابرس موضوع را بررسی کرده و مدیریت برنامه اصلاحی ارائه داده است.
در سال جدید سؤال مهم این است:
آیا ضعف برطرف شده یا دوباره تکرار شده است؟
سامانه دارای حافظه میتواند نشان دهد:
- یافته سال قبل چه بوده؛
- مدیریت چه اقدامی را تعهد کرده؛
- مهلت اصلاح چه زمانی بوده؛
- و آیا در رسیدگی امسال همان ضعف دوباره مشاهده شده است.
این موضوع برای تشخیص یافتههای تکرارشونده بسیار ارزشمند است.
یک خطای تکراری با حافظه به «ضعف مزمن» تبدیل میشود
فرض کنید در سه سال متوالی مغایرت حساب بانکی گزارش شده است.
اگر هر سال بهصورت پروندهای جداگانه دیده شود، ممکن است هر مورد یک خطای مستقل به نظر برسد.
اما حافظه سازمانی میتواند نشان دهد:
این مشکل سه سال تکرار شده است.
در نتیجه مدیر مالی یا حسابرس متوجه میشود با یک اتفاق موردی روبهرو نیست، بلکه احتمالاً یک ضعف ساختاری در فرایند کنترل وجود دارد.
حافظه در کنترل داخلی الگوهای خطر را آشکار میکند
فرض کنید یک کنترل در سه ماه متوالی بهترتیب:
- ۲ بار؛
- ۳ بار؛
- ۱۹ بار
دور زده شده است.
اگر هر ماه جداگانه بررسی شود، شاید شدت تغییر بهخوبی دیده نشود.
اما سامانه دارای حافظه میتواند روند را تشخیص دهد و هشدار دهد که میزان دورزدن کنترل بهطور غیرعادی افزایش یافته است.
در اینجا ارزش حافظه فقط نگهداری اطلاعات نیست؛ کشف الگوی زمانی است.
حافظه در خزانهداری و مدیریت نقدینگی
فرض کنید شرکت در هفته آخر هر ماه با کمبود نقدینگی روبهرو میشود.
سامانه بدون حافظه ممکن است فقط بگوید:
«هفته آینده احتمال کمبود نقدینگی وجود دارد.»
اما سامانه دارای حافظه میتواند اضافه کند:
«در چهار ماه گذشته نیز همین الگو رخ داده و علت اصلی، فاصله زمانی میان پرداخت حقوق و وصول از مشتری مشخصی بوده است.»
این تحلیل برای تصمیمگیری بسیار ارزشمندتر است.

حافظه در وصول مطالبات چه کاربردی دارد؟
ممکن است قرارداد مشتری مهلت پرداخت ۳۰روزه داشته باشد.
اما رفتار واقعی مشتری نشان دهد میانگین پرداخت او ۵۲ روز است.
اگر هوش مصنوعی فقط شرایط قرارداد را ببیند، پیشبینی وصول میتواند بیش از حد خوشبینانه باشد.
سامانه دارای حافظه میتواند رفتار واقعی گذشته مشتری را هم در نظر بگیرد و پیشبینی جریان نقد دقیقتری ارائه دهد.
این موضوع درباره تأمینکنندگان هم صادق است.
ممکن است تأمینکننده طبق قرارداد مهلت ۳۰روزه داشته باشد، اما در عمل معمولاً زودتر تقاضای پرداخت کند یا هر چند ماه یک بار قیمت خود را افزایش دهد.
تفاوت بازیابی اسناد با حافظه سازمانی چیست؟
برخی سامانهها هنگام دریافت سؤال، اسناد مرتبط را پیدا میکنند و در اختیار مدل قرار میدهند.
این روش بسیار مفید است، اما با حافظه سازمانی کامل یکسان نیست.
بازیابی اسناد معمولاً میپرسد:
«کدام سند به این سؤال مرتبط است؟»
اما حافظه سازمانی باید بتواند بفهمد:
- چه چیزی تغییر کرده؛
- آخرین وضعیت معتبر چیست؛
- کدام تصمیم نهایی شده؛
- کدام تصمیم لغو شده؛
- و چه رابطهای میان چند رویداد وجود دارد.
برای مثال اگر در سند اول بودجه پروژه ۲۰ میلیارد تومان باشد، در جلسه بعد بودجه به ۲۵ میلیارد برسد و سپس پروژه متوقف شود، سامانه نباید فقط هر سه سند را نمایش دهد.
باید بتواند بگوید:
«وضعیت فعلی پروژه: متوقفشده.»
حافظه باید «وضعیت جاری» را بفهمد
در امور مالی، فقط تاریخچه مهم نیست.
سامانه باید بتواند وضعیت فعلی موضوع را نیز تشخیص دهد.
مثلاً:
- تأمینکننده فعال است یا مسدود؟
- فاکتور پرداخت شده یا باز است؟
- بودجه تصویب شده یا هنوز پیشنویس است؟
- سیاست جاری است یا با سیاست جدید جایگزین شده؟
- پیشبینی نهایی است یا فقط یک سناریو؟
هوش مصنوعی نباید همه اطلاعات تاریخی را بهعنوان حقیقت جاری در نظر بگیرد.
معماری مناسب برای ساخت حافظه مالی
یک ساختار قابل اعتماد میتواند به این شکل باشد:
دادهها و اسناد خام → استخراج واقعیتها → اعتبارسنجی → شناسایی اشخاص و موضوعات → نسخهبندی → حافظه سازمانی → عاملهای هوشمند
این ترتیب مهم است.
هر جملهای که در یک فایل یا جلسه دیده میشود نباید مستقیماً به «حقیقت سازمانی» تبدیل شود.
ابتدا باید مشخص شود:
- اطلاعات از کجا آمده؛
- معتبر است یا نه؛
- مربوط به چه موضوعی است؛
- چه کسی آن را تأیید کرده؛
- و آیا هنوز معتبر است.

چرا شناسایی درست اشخاص و موضوعات اهمیت دارد؟
فرض کنید در اسناد مختلف از یک تأمینکننده با نامهای متفاوت استفاده شده است.
مثلاً:
- شرکت پارس؛
- پارس؛
- شرکت بازرگانی پارس؛
- یا نام تجاری همان مجموعه.
سامانه باید تشخیص دهد آیا این نامها به یک شخصیت حقوقی اشاره دارند یا خیر.
اگر این ارتباط درست ایجاد نشود، سوابق مشتری، تأمینکننده، پروژه، قرارداد یا حساب در حافظه پراکنده میشود.
در واحد مالی این مسئله اهمیت زیادی دارد؛ چون تصمیم جدید ممکن است براساس تاریخچه ناقص گرفته شود.
هر خاطره مالی باید منبع داشته باشد
اگر سامانه میگوید:
«این مشتری پرریسک است.»
باید بتوان پرسید:
«براساس چه اطلاعاتی؟»
پاسخ ممکن است شامل این موارد باشد:
- سه پرداخت دیرهنگام؛
- یک بررسی اعتباری؛
- مصوبه کمیته اعتبار؛
- و کاهش سقف اعتبار.
هر واقعیت مهم در حافظه بهتر است به منبع خود متصل باشد.
این قابلیت باعث میشود نتیجه قابل بررسی و قابل دفاع باشد.
حافظه اشتباه میتواند از یک پاسخ اشتباه خطرناکتر باشد
اگر هوش مصنوعی امروز یک پاسخ غلط بدهد، ممکن است کاربر همان لحظه آن را اصلاح کند.
اما اگر همان پاسخ غلط وارد حافظه دائمی شود، سامانه ممکن است در چند ماه آینده بارها از آن استفاده کند.
در این صورت یک خطا تبدیل به خاطره غلط سازمانی میشود.
بنابراین حافظه باید امکان:
- بازبینی؛
- اصلاح؛
- حذف؛
- نسخهبندی؛
- و ردیابی منبع
داشته باشد.

چه کسی اجازه دارد حافظه سازمانی را تغییر دهد؟
فرض کنید یک کارشناس میگوید:
«مشتری الف دیگر ریسک اعتباری ندارد.»
آیا همین جمله باید رتبه ریسک مشتری را تغییر دهد؟
لزوماً خیر.
ممکن است طبق ساختار شرکت فقط مدیر اعتبار اجازه تغییر رتبه مشتری را داشته باشد.
پس سامانه حافظه باید سطح اختیار داشته باشد.
یک کاربر میتواند پیشنهاد ثبت کند، اما تبدیل آن پیشنهاد به «واقعیت رسمی سازمان» باید براساس مجوز انجام شود.
حافظه سازمانی باید کنترل دسترسی داشته باشد
همه افراد نباید همه اطلاعات حافظه سازمان را ببینند.
مثلاً:
- کارشناس فروش به جزئیات حقوق مدیران نیاز ندارد؛
- عامل وصول مطالبات به اسناد ادغام و تملک شرکت نیاز ندارد؛
- کاربر عمومی نباید بتواند سیاست اعتباری رسمی را تغییر دهد.
اصل مناسب این است که هر کاربر و هر عامل هوشمند فقط به اطلاعاتی دسترسی داشته باشد که برای وظیفه خود نیاز دارد.
حافظه شخصی با حافظه سازمانی فرق دارد
ممکن است مدیر مالی ترجیح دهد گزارشها همیشه با سه شاخص خاص شروع شوند.
این یک ترجیح شخصی است.
اما قاعدهای مانند:
«حداکثر اعتبار مشتریان این گروه ۱۰ میلیارد تومان است.»
یک سیاست سازمانی است.
سامانه باید این دو را از هم جدا کند.
با تغییر مدیر، ترجیح شخصی ممکن است تغییر کند؛ اما سیاست سازمانی تا زمانی که رسماً اصلاح نشده باید باقی بماند.
جلسات یکی از منابع مهم حافظه سازمانی هستند
در جلسات بودجه، هیئتمدیره، کمیته سرمایهگذاری یا کمیته اعتبار تصمیمهای مهمی گرفته میشوند که ممکن است بعداً فقط در یک جمله از صورتجلسه باقی بمانند.
سامانه میتواند از صورتجلسات این موارد را استخراج کند:
- تصمیم؛
- مسئول اجرا؛
- مهلت؛
- فرض؛
- ریسک؛
- و شرط انجام کار.
سه ماه بعد اگر مدیرعامل بپرسد:
«چرا پروژه شعبه جدید اجرا نشد؟»
حافظه سازمانی میتواند مسیر تصمیم را بازسازی کند؛ نه اینکه فقط چند فایل قدیمی را پیدا کند.
حافظه سازمانی از تکرار تحلیل جلوگیری میکند
در بسیاری از شرکتها یک مسئله بارها بررسی میشود.
کارمند جدید میآید.
فایل اکسل جدید ساخته میشود.
همان سؤال دوباره بررسی میشود.
و همان نتیجه دوباره کشف میشود.
حافظه سازمانی میتواند قبل از شروع تحلیل بگوید:
«این موضوع قبلاً بررسی شده است. نتیجه چه بود؟ از آن زمان چه چیزی تغییر کرده است؟ فقط بخش جدید را بررسی کن.»
این یکی از مهمترین مزایای حافظه مالی است.
آیا هوش مصنوعی باید همه چیز را به خاطر بسپارد؟
خیر.
ذخیره همه اطلاعات نهتنها مفید نیست، بلکه میتواند مشکل ایجاد کند.
از جمله:
- آلودگی حافظه؛
- اطلاعات متناقض؛
- افزایش ریسک محرمانگی؛
- افزایش هزینه نگهداری؛
- دشواری یافتن حقیقت معتبر؛
- و پاسخهای ضعیفتر.
پس سؤال درست این نیست:
«چه چیزی را میتوان ذخیره کرد؟»
سؤال مهمتر این است:
«چه چیزی ارزش تبدیلشدن به حافظه سازمانی دارد؟»
چهار نوع اطلاعات ارزشمند برای حافظه مالی
برای واحد مالی، چهار گروه معمولاً اهمیت ویژه دارند:
واقعیتهای تأییدشده
مثل وضعیت واقعی یک مشتری، مانده نقد مورد تأیید یا نتیجه قطعی یک بررسی.
تصمیمهای رسمی
مثل تصویب بودجه، تغییر سقف اعتبار یا توقف پروژه.
سیاستها و قواعد
مثل سطح اختیار، روش محاسبه، سیاست نقدینگی یا روش طبقهبندی هزینهها.
تجربهها و درسهای تکرارشونده
مثل خطای مکرر یک فرایند، خوشبینی مستمر یک واحد در پیشبینی یا رفتار واقعی یک مشتری.
این چهار دسته میتوانند هسته اولیه حافظه مالی سازمان را تشکیل دهند.
خود حافظه هوش مصنوعی هم باید حسابرسیپذیر باشد
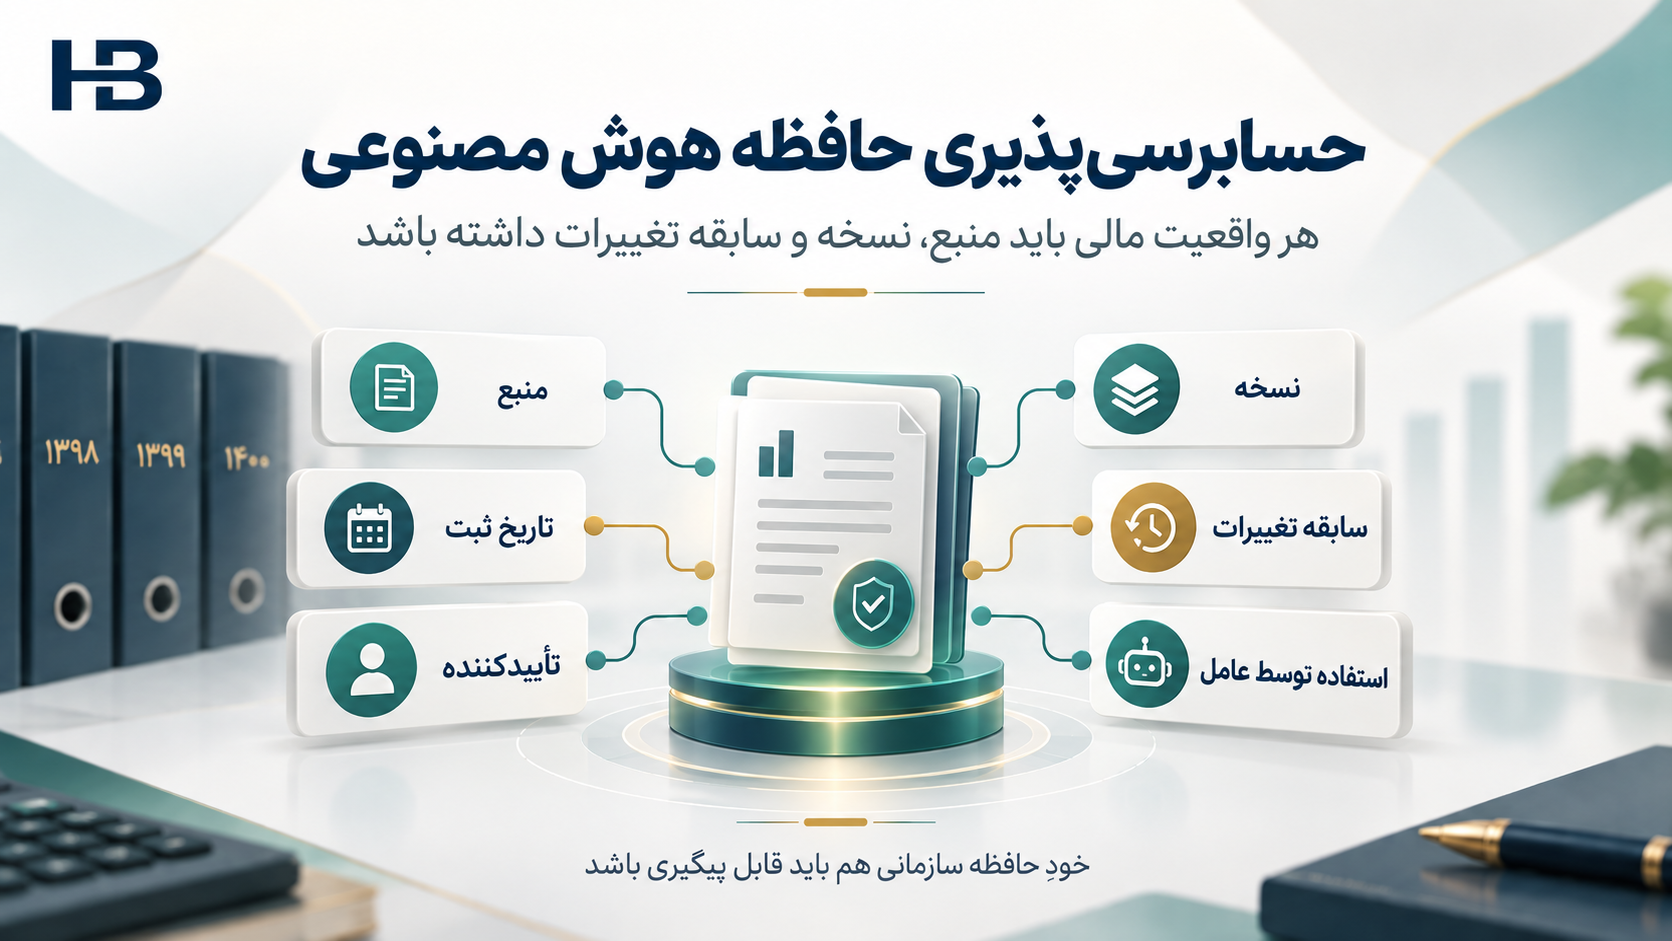
برای هر اطلاعات مهم باید بتوان پاسخ داد:
- چه زمانی ثبت شد؟
- از چه منبعی آمده است؟
- چه کسی آن را تأیید کرده؟
- چه زمانی تغییر کرده؟
- نسخه قبلی چه بوده؟
- و کدام عاملهای هوشمند از آن استفاده کردهاند؟
یعنی فقط عملکرد عامل هوشمند نباید سابقه داشته باشد.
خود حافظه سازمانی نیز به سابقه تغییرات و ردپای قابل بررسی نیاز دارد.
سؤالات متداول
حافظه سازمانی برای هوش مصنوعی مالی چیست؟
سامانهای است که علاوه بر دادههای مالی، تصمیمهای قبلی، سیاستها، فرضیات، تجربهها و آخرین وضعیت معتبر موضوعات مالی را برای استفاده در تحلیلهای بعدی حفظ میکند.
تفاوت حافظه سازمانی با ذخیره تاریخچه گفتوگو چیست؟
تاریخچه فقط مکالمات را ذخیره میکند؛ اما حافظه سازمانی باید تشخیص دهد کدام اطلاعات تصمیم نهایی، سیاست رسمی، فرض موقت یا واقعیت تأییدشده هستند.
آیا حافظه سازمانی میتواند جای نرمافزار مالی را بگیرد؟
خیر. نرمافزار مالی منبع اصلی بسیاری از تراکنشها و ماندههاست. حافظه سازمانی بیشتر لایهای برای نگهداری دانش، تصمیم و زمینه تاریخی پیرامون دادههاست.
مهمترین خطر حافظه هوش مصنوعی چیست؟
ثبت اطلاعات غلط یا منسوخ بهعنوان حقیقت سازمانی. اگر خطا وارد حافظه شود ممکن است بارها در تصمیمهای بعدی تکرار شود.
چرا نسخهبندی در حافظه مالی مهم است؟
چون سیاستها، نرخها، روشها و حدود اختیارات در طول زمان تغییر میکنند و سامانه باید بداند برای هر دوره کدام نسخه معتبر بوده است.
آیا همه کارکنان باید به حافظه هوش مصنوعی دسترسی داشته باشند؟
خیر. دسترسی باید براساس نقش و نیاز کاری محدود شود.
حافظه سازمانی در پیشبینی مالی چه کمکی میکند؟
دلیل تغییر پیشبینیها، فرضیات قبلی و میزان دقت پیشبینی هر واحد را نگه میدارد و امکان تشخیص سوگیریهای تکرارشونده را فراهم میکند.
حافظه سازمانی در حسابرسی چه کاربردی دارد؟
میتواند یافتههای سالهای قبل، برنامههای اصلاحی و مشکلات تکرارشونده را به رسیدگی جدید متصل کند تا ضعفهای مزمن راحتتر شناسایی شوند.
جمعبندی
نسل اول هوش مصنوعی مالی عمدتاً به سؤالها پاسخ میداد.
مرحله بعد، اتصال هوش مصنوعی به دادههای واقعی شرکت بود.
اما مرحله مهمتر این است که سامانه بتواند تجربه سازمان را نیز حفظ کند.
این تجربه شامل فقط اعداد نیست؛ بلکه شامل:
- تصمیمها؛
- فرضیات؛
- سیاستها؛
- استثناها؛
- نتایج قبلی؛
- و الگوهای تکرارشونده
است.
هوش مصنوعی مالی زمانی واقعاً به یک همکار باتجربه نزدیک میشود که فقط نداند «امروز چه دادهای وجود دارد»، بلکه بداند:
قبلاً چه اتفاقی افتاده، چه تصمیمی گرفته شده، چه چیزی از آن زمان تغییر کرده و کدام اطلاعات هنوز معتبر است.
مقالات مرتبط
خزانهداری هوشمند با هوش مصنوعی چیست؟ ۷ کاربرد در مدیریت نقدینگی
مهندس حسابرسی کیست؟ شغل جدید حسابرسان در عصر هوش مصنوعی
احراز هویت عامل هوش مصنوعی چیست؟ کنترل عاملهای هوشمند در بانکداری و پرداخت ایران
چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل