




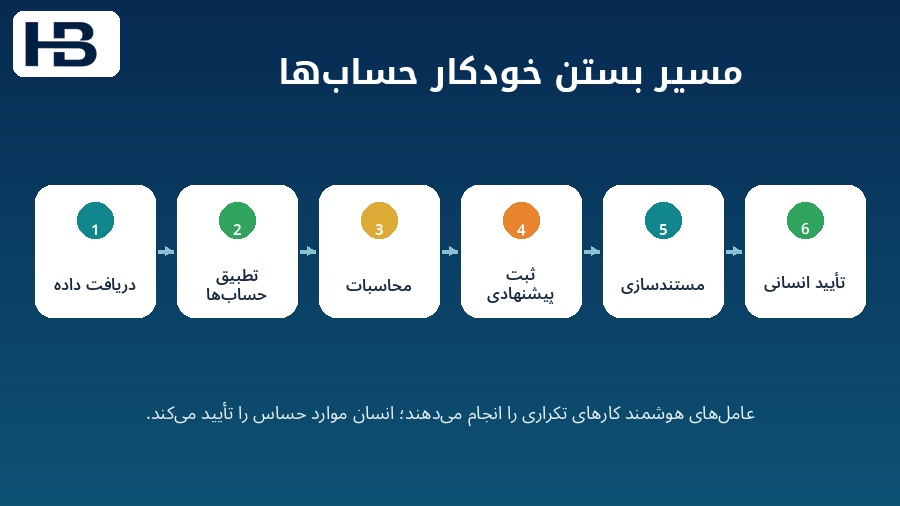
بستن حسابها با هوش مصنوعی چیست؟ پاسخ سریع
بستن حسابها با هوش مصنوعی یعنی استفاده از عاملهای هوشمند و خودکارسازی برای انجام بخشی از کارهای تکراری پایان ماه؛ مانند دریافت اطلاعات، مغایرتگیری، تطبیق حسابها، کنترل ماندهها، محاسبه هزینههای تعهدی، آمادهسازی ثبت پیشنهادی و جمعآوری مدارک، بهطوریکه حسابدار بیشتر روی موارد استثنایی و تصمیمهای بااهمیت تمرکز کند.
در این مقاله منظور از «بستن حسابها» فقط صفرکردن حسابهای موقت در پایان سال نیست. منظور، فرایند کنترل و نهاییکردن اطلاعات مالی یک ماه یا دوره است تا تراز آزمایشی و گزارشهای مدیریتی با اطمینان بیشتری آماده شوند.
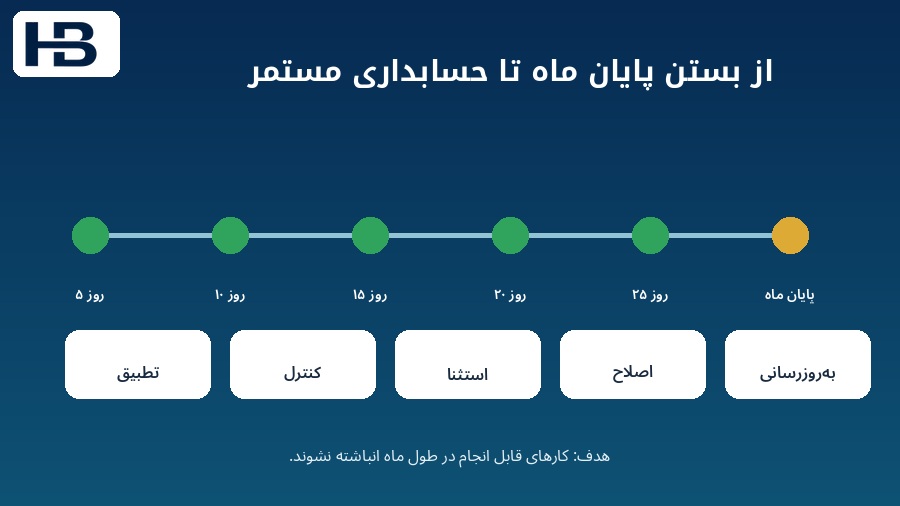
ایده «بستن صفرروزه» نیز به این معنی نیست که همه کارهای پایان ماه در چند ثانیه انجام شوند؛ هدف این است که کارهای قابل انجام، در طول ماه بهصورت مستمر انجام شوند تا در پایان دوره فقط تعداد محدودی کنترل و تأیید باقی بماند.
چرا بستن حسابها هنوز برای بسیاری از واحدهای مالی پراسترس است؟
در بسیاری از شرکتهای ایرانی، روزهای پایانی ماه با حجم زیادی از کار همراه است:
- مغایرتگیری حسابهای بانکی؛
- تطبیق حسابها؛
- کنترل حسابهای دریافتنی و پرداختنی؛
- بررسی پیشپرداختها؛
- محاسبه هزینههای تعهدی؛
- ثبت استهلاک و تعدیلات؛
- کنترل حسابهای غیرعادی؛
- تهیه تراز آزمایشی؛
- تحلیل تغییرات؛
- و آمادهکردن گزارش مدیریت.
مشکل فقط حجم کار نیست. بخش زیادی از این فعالیتها بهصورت متوالی انجام میشوند؛ یعنی یک کار باید تمام شود تا کار بعدی شروع شود. همین وابستگیها باعث میشوند بستن حسابها چند روز بعد از پایان ماه ادامه پیدا کند.
تفاوت بستن سنتی با بستن هوشمند چیست؟
در روش سنتی، نرمافزار بیشتر وضعیت کار را ثبت میکند:
چه کسی مسئول است؟ چه کاری انجام شده؟ چه چیزی عقب افتاده؟
اما در بستن هوشمند، سامانه میتواند بخشی از خود کار را انجام دهد.
برای مثال بهجای اینکه فقط اعلام کند «مغایرت بانکی هنوز تکمیل نشده»، میتواند تراکنشهای بانک و دفتر را تطبیق دهد و بگوید:
«بیشتر تراکنشها تطبیق داده شدند و فقط ۱۳ مورد برای بررسی حسابدار باقی مانده است.»
تفاوت اصلی این است:
در مدل سنتی سیستم کار را دنبال میکند؛ در مدل هوشمند سیستم بخشی از کار را انجام میدهد.
عاملهای هوشمند در بستن حسابها چه کارهایی انجام میدهند؟
در یک ساختار کنترلشده، چند عامل هوشمند میتوانند پشت سر هم کار کنند:
- اطلاعات را از نرمافزار مالی، بانک و سامانههای جانبی دریافت کنند.
- دادهها را کنترل و تطبیق دهند.
- مغایرتها و موارد غیرعادی را پیدا کنند.
- محاسبات لازم را انجام دهند.
- ثبت حسابداری پیشنهادی آماده کنند.
- مدارک و مستندات را کنار هر پیشنهاد قرار دهند.
- موارد بااهمیت را برای حسابدار یا مدیر مالی ارسال کنند.
در این مدل، حسابدار از انجام بسیاری از کارهای تکراری به سمت بررسی، قضاوت و تأیید حرکت میکند.
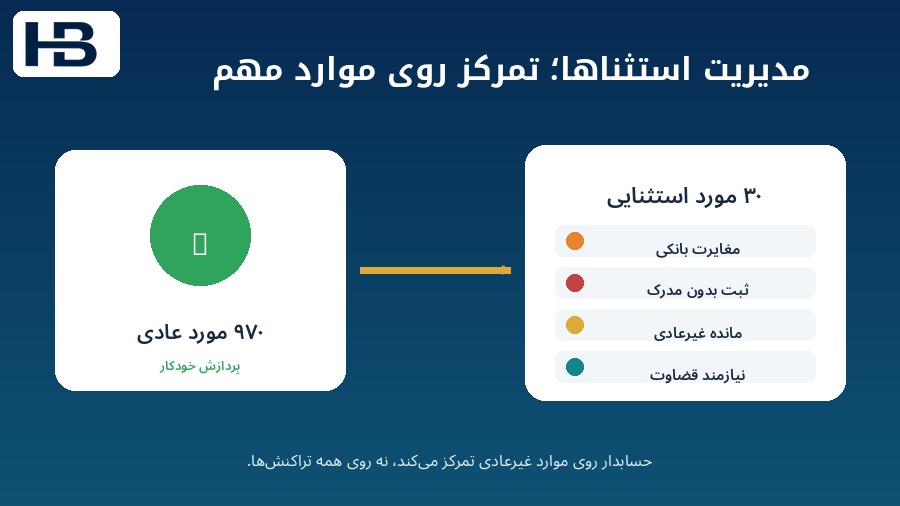
مثال : مغایرت بانکی روزانه بهجای پایان ماه
فرض کنید یک شرکت هر ماه ۲۰ هزار تراکنش بانکی دارد.
در روش سنتی، فایل گردش حساب در پایان ماه دریافت میشود و حسابدار تازه شروع میکند به تطبیق تراکنشها با دفتر.
اما در مدل هوشمند، سامانه میتواند هر روز:
- گردش حساب را دریافت کند؛
- تراکنشها را با ثبتهای حسابداری تطبیق دهد؛
- موارد قطعی را خودکار منطبق کند؛
- اختلافها را جدا کند؛
- و موارد نامطمئن را برای حسابدار نگه دارد.
در پایان ماه بهجای رسیدگی دوباره به ۲۰ هزار تراکنش، ممکن است فقط تعداد محدودی مورد استثنایی باقی مانده باشد.
اصل ساده است:
آنچه میتواند روزانه کنترل شود، نباید تا پایان ماه انباشته شود.
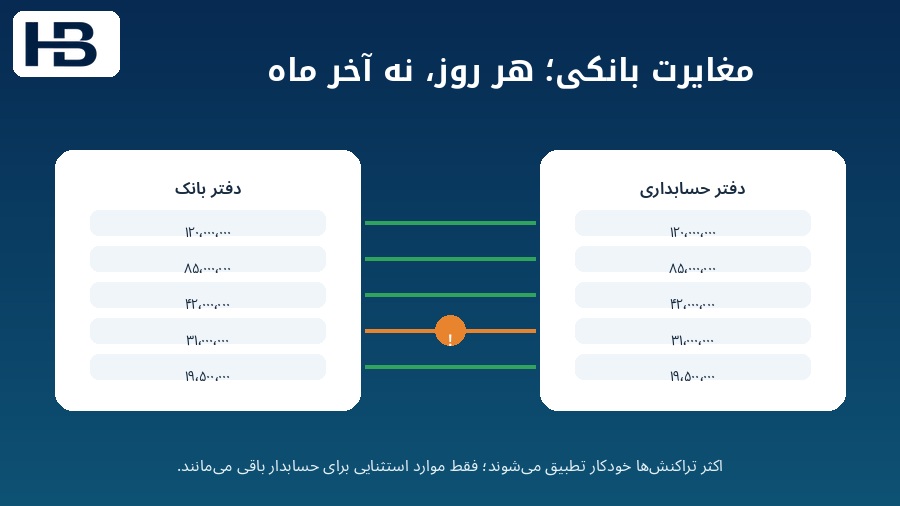
هزینه تعهدی چگونه با هوش مصنوعی آماده میشود؟
هزینه تعهدی یکی از موضوعات مهم پایان ماه است.
حسابدار باید بررسی کند:
- خدمتی دریافت شده یا نه؛
- فاکتور صادر شده یا نه؛
- سفارش خرید چه وضعیتی دارد؛
- قرارداد چه مبلغی دارد؛
- پرداخت انجام شده یا نه؛
- و الگوی دورههای قبل چه بوده است.
سامانه هوشمند میتواند این اطلاعات را کنار هم قرار دهد و پیشنهاد دهد:
«برای این خدمت احتمالاً ثبت هزینه تعهدی لازم است.»
سپس مبلغ پیشنهادی و مدارک مربوط را آماده کند.
اما یک تفاوت اساسی باید حفظ شود:
پیشنهاد ثبت با تصویب ثبت یکی نیست.
برای مبالغ بااهمیت یا برآوردهای پیچیده، تأیید حسابدار همچنان ضروری است.
این منطق با موضوع خودکارسازی فرایند خرید با هوش مصنوعی نیز ارتباط دارد؛ زیرا اطلاعات سفارش خرید، قرارداد و پرداخت میتوانند مستقیماً در تصمیم مربوط به هزینه تعهدی اثر داشته باشند.
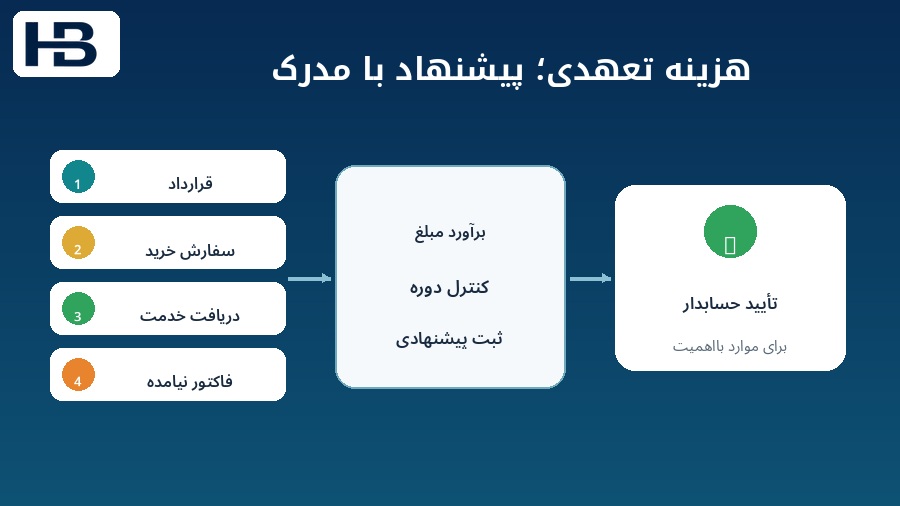
مدل استثنامحور؛ حسابدار لازم نیست همه چیز را دوباره بررسی کند
یکی از مهمترین تغییرات، حرکت از «بررسی همه موارد» به «بررسی استثناها» است.
فرض کنید هزار تراکنش استاندارد وجود دارد و ۳۰ مورد رفتار غیرعادی دارند.
در مدل سنتی ممکن است حسابدار بخش زیادی از هر هزار مورد را مرور کند.
در مدل استثنامحور:
سامانه موارد عادی را پردازش میکند و حسابدار روی ۳۰ مورد غیرعادی تمرکز میکند.
یک مورد میتواند به دلایل مختلف استثنایی باشد:
- مبلغ آن از حد تعیینشده بیشتر است؛
- با الگوی تاریخی سازگار نیست؛
- مدرک پشتیبان ندارد؛
- با ماه قبل تغییر غیرعادی دارد؛
- یا رابطه دو عددی که باید با هم سازگار باشند، بههم خورده است.
در اینجا هدف حذف حسابدار نیست؛ هدف این است که زمان حسابدار صرف جایی شود که واقعاً به قضاوت انسانی نیاز دارد.
بستن صفرروزه چیست؟
«بستن صفرروزه» را نباید به معنای بستن ناگهانی همه حسابها در لحظه پایان ماه تفسیر کرد.
فلسفه اصلی این است که کارهای قابل انجام در طول ماه انجام شوند.
مدل قدیمی معمولاً چنین است:
ماه تمام میشود → کنترل شروع میشود → مغایرت پیدا میشود → اصلاح انجام میشود → گزارش آماده میشود
مدل جدید تلاش میکند این مسیر را به شکل زیر تبدیل کند:
داده طی ماه دریافت میشود → تطبیق انجام میشود → موارد غیرعادی شناسایی میشوند → اصلاح انجام میشود → وضعیت مالی مرتب بهروز میماند
در نتیجه، پایان ماه بیشتر به یک مرحله بازبینی نهایی تبدیل میشود تا شروع یک موج بزرگ از کارهای عقبافتاده.
آیا بستن صفرروزه یعنی حسابها هر روز بسته میشوند؟
نه دقیقاً.
بعضی ثبتها همچنان در پایان دوره انجام میشوند؛ مانند:
- استهلاک؛
- برخی ذخایر؛
- مالیات؛
- تعدیلات خاص؛
- و برآوردهای حرفهای.
اما بسیاری از فعالیتها را میتوان در طول ماه جلو برد؛ مانند مغایرت بانکی، تطبیق تراکنشها، کنترل مدارک، آمادهسازی هزینههای تعهدی و بررسی نوسانات.
هرچه این فعالیتها زودتر انجام شوند، فشار روزهای پایانی کمتر میشود.
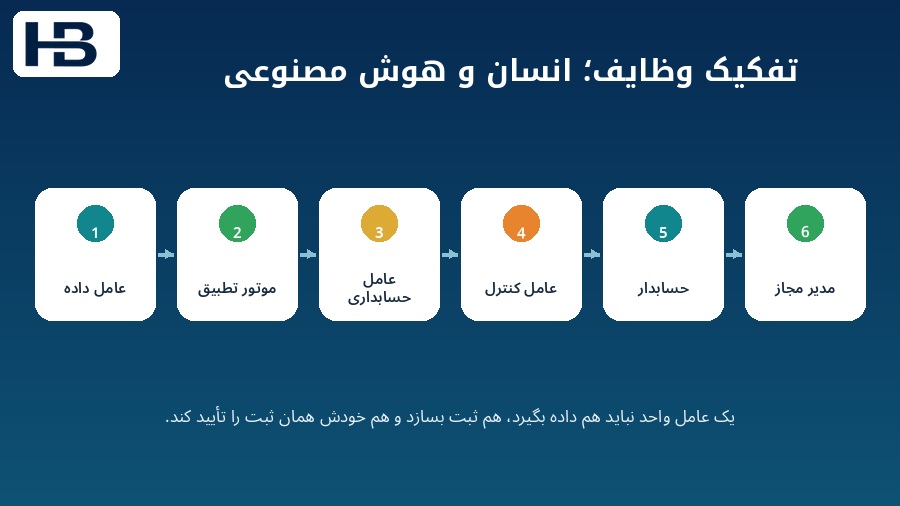
تفکیک وظایف در عصر عاملهای هوشمند
در حسابداری سنتی یک اصل مهم وجود دارد:
یک نفر نباید هم ثبت کند و هم همان ثبت را تأیید کند.
این اصل در محیط هوش مصنوعی هم باید حفظ شود.
نباید یک عامل هوشمند:
- داده را دریافت کند؛
- محاسبه را انجام دهد؛
- ثبت را بسازد؛
- کنترل را اجرا کند؛
- و خودش نتیجه را نهایی کند.
معماری مطمئنتر میتواند چنین باشد:
عامل دریافت داده → موتور تطبیق → عامل حسابداری → عامل کنترل → حسابدار → مدیر مجاز
در این ساختار، وظایف میان انسان و ماشین تقسیم میشوند و کنترل مستقل باقی میماند.
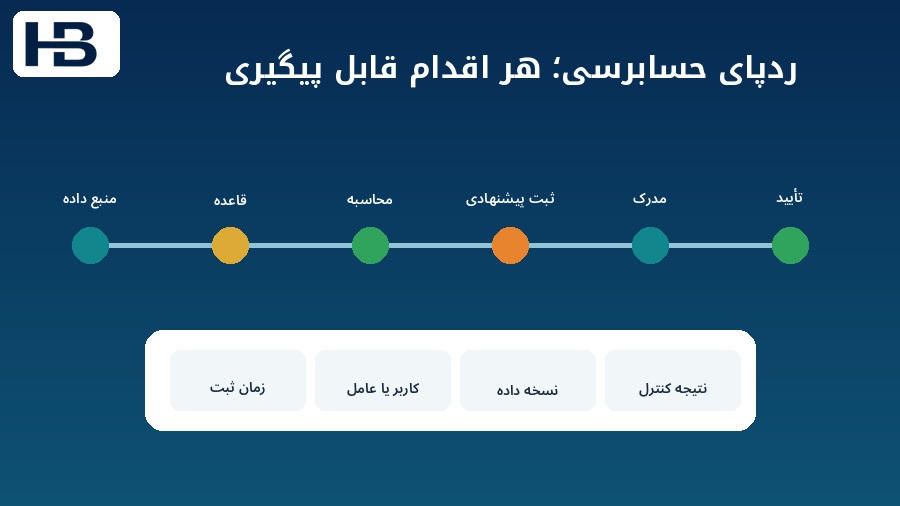
ردپای حسابرسی چرا ضروری است؟
اگر هوش مصنوعی در فرایند بستن حسابها اقدام انجام دهد، باید بعداً بتوان فهمید:
- چه دادهای دریافت شده؛
- چه قاعدهای اجرا شده؛
- چه محاسبهای انجام شده؛
- چه ثبت پیشنهادی ساخته شده؛
- چه مدرکی استفاده شده؛
- چه کسی پیشنهاد را تأیید کرده؛
- و چه زمانی ثبت نهایی انجام شده است.
بدون این اطلاعات، بستن خودکار میتواند به یک جعبه سیاه تبدیل شود.
به همین دلیل هر پیشنهاد یا اقدام هوش مصنوعی باید قابل ردیابی و قابل بازبینی باشد.
این موضوع با حسابرسی هوشمند از درخواست مدارک تا کاربرگ ارتباط مستقیم دارد؛ زیرا کیفیت اتوماسیون زمانی ارزشمند است که شواهد و مسیر تصمیم همچنان قابل بررسی باشند.
حافظه سازمانی چه کمکی به بستن حسابها میکند؟
اگر یک مغایرت یا علت تغییر هر ماه تکرار میشود، سامانه نباید هر بار از صفر شروع کند.
برای مثال اگر مشخص شده یک مشتری در هفته آخر هر ماه پرداخت خود را انجام میدهد یا یک هزینه مشخص همیشه با تأخیر صورتحساب میشود، سابقه تصمیمهای تأییدشده میتواند در تحلیل دوره بعد استفاده شود.
در مقاله حافظه سازمانی برای هوش مصنوعی مالی توضیح داده شده که هوش مصنوعی مالی زمانی مفیدتر میشود که فقط داده امروز را نبیند و بتواند سوابق معتبر تصمیمهای قبلی را نیز در نظر بگیرد.
هوش مصنوعی کجا نباید بدون انسان تصمیم نهایی بگیرد؟
همه فعالیتهای بستن حسابها مناسب خودکارسازی کامل نیستند.
کارهای تکراری و قاعدهپذیر گزینههای خوبی هستند؛ مانند:
- تطبیق تراکنشها؛
- کنترل وجود مدارک؛
- شناسایی مغایرت؛
- محاسبات مشخص؛
- و آمادهسازی پیشنویس ثبت.
اما برخی موضوعات به قضاوت حرفهای بیشتری نیاز دارند:
- ذخیره کاهش ارزش؛
- برآورد دعاوی؛
- ارزیابی تداوم فعالیت؛
- برخی ذخایر و تعهدات پیچیده؛
- و تصمیمهایی که آثار مالی بااهمیت دارند.
در این موارد هوش مصنوعی میتواند داده و تحلیل اولیه را آماده کند، اما نباید جای قضاوت حرفهای را بگیرد.
خطای هوش مصنوعی در بستن حسابها چه شکلی دارد؟
ممکن است سامانه توضیحی حرفهای و قانعکننده تولید کند، اما منطق یا داده پایه آن ناقص باشد.
برای مثال:
- نسخه قدیمی فایل را استفاده کرده باشد؛
- یک پاورقی مهم را ندیده باشد؛
- واحد مبلغ را اشتباه فهمیده باشد؛
- تراکنش دوره قبل را با دوره جاری مخلوط کرده باشد؛
- یا رابطه اشتباهی میان دو سند ایجاد کرده باشد.
بنابراین هرچه نقش هوش مصنوعی در بستن حسابها بیشتر میشود، کنترل کیفیت داده و امکان ردیابی پاسخ اهمیت بیشتری پیدا میکند.
در مقاله چرا هوش مصنوعی در تحلیل گزارشهای مالی خطا میکند؟ نیز این موضوع از زاویه تحلیل اسناد مالی بررسی شده است.
نقش حسابدار در بستن هوشمند چیست؟
نقش حسابدار از کارهای مکانیکی به سمت کارهای تحلیلیتر حرکت میکند:
از جمعآوری داده به اعتبارسنجی داده
از تطبیق دستی به بررسی موارد استثنایی
از ساخت گزارش به توضیح نتیجه
و از اجرای مکانیکی پایان ماه به قضاوت مالی
در این مدل، حسابدار حذف نمیشود؛ بلکه بخش بیشتری از وقت خود را روی این سؤالها میگذارد:
- کدام حساب پرریسک است؟
- چرا تعداد استثناها زیاد شده؟
- کدام پیشنهاد هوش مصنوعی نیاز به اصلاح دارد؟
- چه ماندهای نیازمند قضاوت است؟
- آیا اطلاعات برای گزارش مدیریت قابل اتکاست؟
در محتوای حسابداران برتر نیز هدف از پرداختن به هوش مصنوعی در حسابداری، جایگزینی قضاوت حرفهای حسابدار نیست؛ بلکه انتقال زمان از کارهای تکراری به کنترل، تحلیل و تصمیمسازی است.
برای سنجش موفقیت بستن هوشمند چه شاخصهایی مهماند؟
فقط سریعترشدن کافی نیست.
چند شاخص مفید عبارتاند از:
- تعداد روزهای لازم برای بستن حسابها؛
- درصد مغایرتهای تطبیقدادهشده بهصورت خودکار؛
- درصد مواردی که نیازمند بررسی انسانی هستند؛
- تعداد دفعاتی که حسابدار پیشنهاد هوش مصنوعی را تغییر میدهد؛
- تعداد اصلاحات پس از بستهشدن دوره؛
- ساعت کار دستی حذفشده؛
- و تعداد خطاهایی که بعداً کشف میشوند.
اگر زمان بستن حسابها کاهش یابد اما خطا بیشتر شود، پروژه موفق نیست.
هدف باید همزمان این چهار ویژگی باشد:
سریعتر + کنترلشدهتر + قابل حسابرسی + قابل اتکاتر
مسیر آینده؛ از بستن پایان ماه به حسابداری مستمر
مسیر تحول را میتوان چنین دید:
بستن دستی → مدیریت وظایف → خودکارسازی → بستن هوشمند → بستن خودکار → حسابداری مستمر
مرحله آخر مهم است؛ چون واحد مالی منتظر پایان ماه نمیماند تا کیفیت داده را بررسی کند.
مغایرتها، استثناها و مشکلاتی که در طول ماه قابل تشخیص هستند، همان زمان بررسی میشوند.
در نتیجه گزارش پایان ماه سریعتر آماده میشود و مدیر مالی زودتر به اطلاعات قابل اتکا دسترسی پیدا میکند.
سؤالات متداول
بستن حسابها با هوش مصنوعی چیست؟
استفاده از خودکارسازی و عاملهای هوشمند برای انجام بخشی از مغایرتگیری، تطبیق، محاسبه، آمادهسازی ثبت و مستندسازی پایان ماه است؛ در حالی که تصمیمهای حساس تحت کنترل حسابدار باقی میمانند.
بستن صفرروزه یعنی چه؟
یعنی بخش زیادی از کارهای قابل انجام در طول ماه انجام شود تا در پایان دوره فقط بازبینی و تعدیلات محدود باقی بماند؛ نه اینکه همه حسابها واقعاً در صفر ثانیه بسته شوند.
آیا هوش مصنوعی میتواند مغایرت بانکی را انجام دهد؟
بله، میتواند بسیاری از تراکنشهای قابل تطبیق را خودکار منطبق کند و موارد نامطمئن را برای حسابدار جدا کند.
آیا هوش مصنوعی میتواند سند حسابداری ثبت کند؟
از نظر فنی میتواند ثبت پیشنهادی آماده کند، اما سطح اختیار اجرای ثبت باید براساس اهمیت، ریسک و کنترلهای داخلی شرکت تعیین شود.
کدام بخشهای بستن حسابها بهتر است خودکار شوند؟
فعالیتهای تکراری، پرحجم و قاعدهپذیر مانند تطبیق تراکنشها، کنترل مدارک، محاسبات مشخص و شناسایی مغایرتها گزینههای مناسبتری هستند.
چه کارهایی باید همچنان توسط حسابدار بررسی شوند؟
موارد بااهمیت، برآوردهای پیچیده، ذخایر، کاهش ارزش، تداوم فعالیت و تصمیمهایی که نیازمند قضاوت حرفهای هستند.
بستن هوشمند چه تفاوتی با نرمافزار مدیریت وظایف دارد؟
نرمافزار مدیریت وظایف بیشتر میگوید چه کاری باقی مانده است؛ بستن هوشمند میتواند بخشی از همان کار را انجام دهد و فقط استثناها را برای انسان نگه دارد.
مهمترین خطر بستن خودکار حسابها چیست؟
خودکارشدن تصمیمهای مالی بدون کنترل، نبود ردپای حسابرسی، داده نادرست و اعتماد بیش از حد به توضیحات تولیدشده توسط هوش مصنوعی.
جمعبندی
هوش مصنوعی در حال تغییر یکی از پرکارترین فرایندهای واحد مالی است.
تحول اصلی این نیست که یک چکلیست پایان ماه دیجیتال شود؛ بلکه این است که سامانه بتواند بخشی از کار را واقعاً انجام دهد:
- داده دریافت کند؛
- تطبیق انجام دهد؛
- مغایرت پیدا کند؛
- محاسبه کند؛
- ثبت پیشنهادی بسازد؛
- مدرک آماده کند؛
- و فقط موارد حساس را برای انسان نگه دارد.
اما اصل کلیدی باید حفظ شود:
حسابداری خودکار بدون کنترل، حسابداری بهتر نیست.
مدل مناسب آینده این است که ماشین کارهای تکراری را انجام دهد، قواعد کنترلی صحت فرایند را بررسی کنند و انسان درباره موارد بااهمیت قضاوت کند.
اگر این سه لایه درست کنار هم قرار بگیرند، بستن حسابها میتواند از یک فشار سنگین پایان ماه به فرایندی مستمر، قابل پیشبینی و بسیار هوشمندتر تبدیل شود.
مقالات مرتبط
حافظه سازمانی برای هوش مصنوعی مالی چیست؟ چرا AI نباید هر بار از صفر شروع کند
چرا هوش مصنوعی در تحلیل گزارشهای مالی خطا میکند؟ محدودیت در اسناد طولانی
حسابرسی هوشمند از درخواست مدارک تا کاربرگ؛ پایان کپیکاری در پرونده حسابرسی
خودکارسازی فرایند خرید با هوش مصنوعی؛ از درخواست خرید تا کنترل بودجه و پرداخت