




بازگشت سرمایه هوش مصنوعی در واحد مالی چیست؟ پاسخ سریع
بازگشت سرمایه هوش مصنوعی در واحد مالی فقط با «چند ساعت صرفهجویی» سنجیده نمیشود. معیار مهمتر این است که یک خروجی مالی صحیح و کنترلشده قبل و بعد از خودکارسازی واقعاً چقدر هزینه دارد.
یک نمونه خارجی تازه نشان داده است که هزینه مستقیم پردازش یک کار مالی استاندارد با استفاده از هوش مصنوعی میتواند بهشدت کاهش پیدا کند. چون تبدیل عددهای ارزی به تومان با نوسان نرخ ارز خیلی زود مقاله را قدیمی میکند، در ادامه مفهوم را با یک مثال آموزشی تومانی بررسی میکنیم.
فرض کنید در یک شرکت ایرانی هزینه مستقیم هر بررسی اعتباری قبل از خودکارسازی حدود ۵۰۰ هزار تومان باشد و پس از هوشمندسازی، هزینه پردازش ماشینی همان کار به حدود ۵۰۰ تومان برسد. اگر سالانه ۲۸۰۰ بررسی انجام شود، تفاوت اقتصادی بسیار قابلتوجه خواهد بود.
این اعداد صرفاً برای آموزش روش محاسبهاند و نرخ واقعی بازار یا یک شرکت مشخص نیستند. اما برای مدیر مالی ایرانی یک سؤال بسیار مهم ایجاد میکنند:
اگر هزینه انجام یک کار مالی استاندارد بهشدت کاهش پیدا کند، آیا باید همان فرایند قبلی را فقط ارزانتر اجرا کنیم یا کل فرایند را از نو طراحی کنیم؟
برای مدیر مالی ایرانی، مسئله اصلی چیست؟
در یک شرکت ایرانی، ارزش هوش مصنوعی زمانی قابل اندازهگیری است که بدانیم هر فعالیت مالی امروز واقعاً چقدر زمان و هزینه میبرد.
مثلاً:
- مغایرتگیری هر حساب بانکی چند دقیقه زمان میبرد؟
- ثبت و کنترل هر فاکتور خرید چقدر زمان میبرد؟
- تهیه هر فایل حقوق چند ساعت کار میخواهد؟
- کنترل هر پرونده مالیاتی چند ساعت زمان میبرد؟
- پاسخ به هر درخواست مدیر برای گزارش مالی چقدر زمان میگیرد؟
تا وقتی این اعداد قبل از خودکارسازی اندازهگیری نشوند، صحبت درباره «بازگشت سرمایه» بیشتر شبیه حدس است.
از صرفهجویی در زمان به هزینه هر کار مالی
بسیاری از پروژههای هوش مصنوعی با این جمله معرفی میشوند:
«این ابزار ۳۰ درصد در زمان صرفهجویی میکند.»
این معیار مفید است، اما کافی نیست.
برای ارزیابی بهتر باید بپرسیم:
- هزینه پردازش هر فاکتور چقدر است؟
- هزینه هر مغایرت بانکی چقدر است؟
- هزینه هر بررسی اعتباری چقدر است؟
- هزینه تهیه هر گزارش مدیریتی چقدر است؟
- هزینه هر بار بهروزرسانی پیشبینی مالی چقدر است؟
این همان هزینه هر کار مالی است.
مثال: کاهش ۵۰۰ هزار تومان به ۵۰۰ تومان چه میگوید؟
برای اینکه مفهوم برای شرکت ملموس باشد، فرض کنید هزینه مستقیم هر بررسی اعتباری قبل از خودکارسازی ۵۰۰ هزار تومان و پس از هوشمندسازی ۵۰۰ تومان باشد و سالانه ۲۸۰۰ بررسی انجام شود.
این اختلاف مهم است، اما نباید اشتباه تفسیر شود.
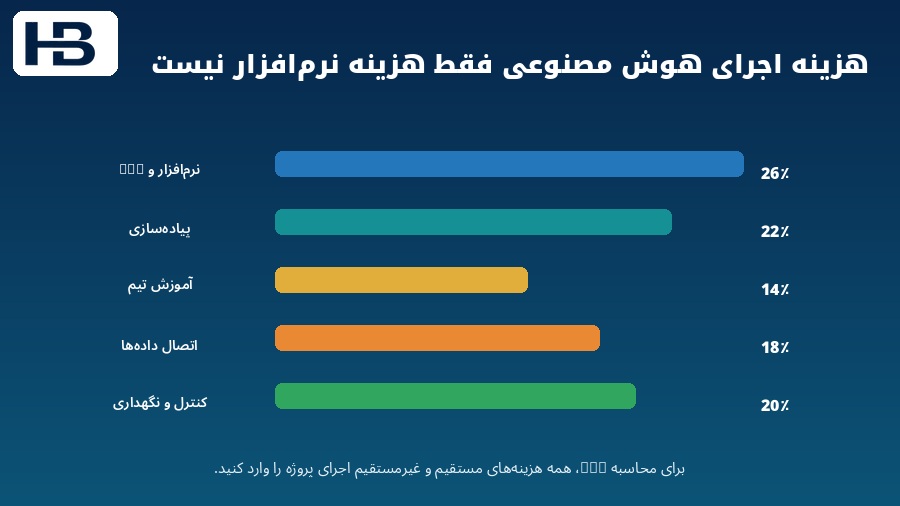
۵۰۰ تومان در این مثال فقط هزینه مستقیم پردازش ماشینی است، نه «کل هزینه واقعی» اجرای فرایند. هزینه یکپارچهسازی، آمادهسازی داده، امنیت، کنترل، نظارت و بازبینی انسانی نیز باید در محاسبه نهایی وارد شوند.
محاسبه سالانه مثال تومانی چه تصویری میدهد؟
در همین مثال آموزشی:
۲۸۰۰ بررسی × ۵۰۰ هزار تومان = ۱ میلیارد و ۴۰۰ میلیون تومان
و:
۲۸۰۰ بررسی × ۵۰۰ تومان = ۱ میلیون و ۴۰۰ هزار تومان
یعنی اختلاف هزینه مستقیم سالانه در این مثال حدود ۱ میلیارد و ۳۹۸ میلیون و ۶۰۰ هزار تومان است.
این تفاوت فقط برای نشاندادن بزرگی تغییر اقتصاد یک کار مالی است؛ نه اینکه هزینه کامل استقرار هوش مصنوعی فقط ۱ میلیون و ۴۰۰ هزار تومان باشد.
یک شرکت ایرانی چگونه هزینه هر کار مالی را محاسبه کند؟
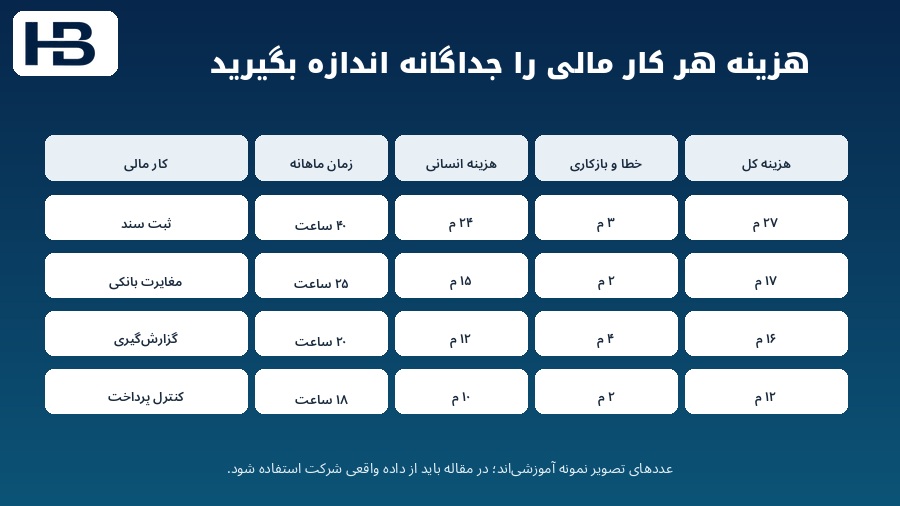
برای هر فعالیت مالی، چهار عدد کافی است:
- زمان کار کارشناس
- زمان بازبینی سرپرست یا مدیر
- سهم هزینه نرمافزار و زیرساخت
- هزینه اصلاح خطا و دوبارهکاری
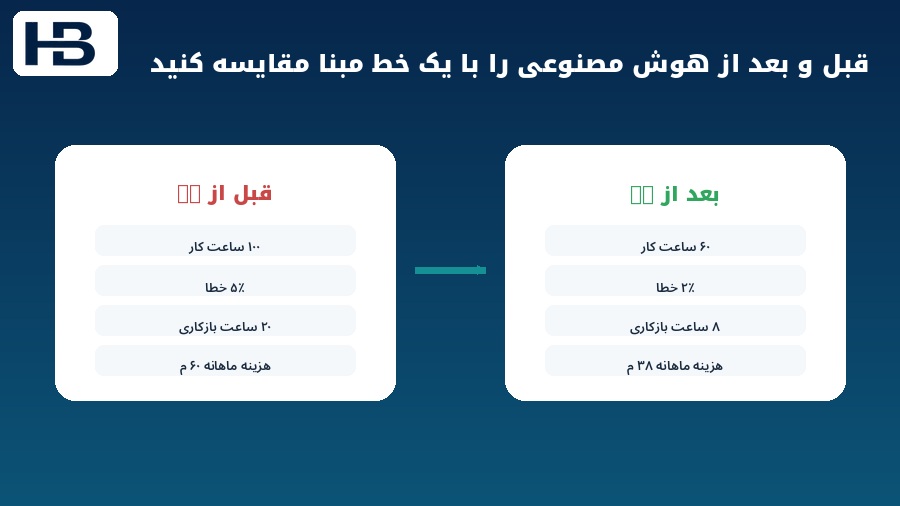
مثلاً فرض کنید شرکت در ماه ۱۰۰۰ مورد کنترل بانکی دارد.
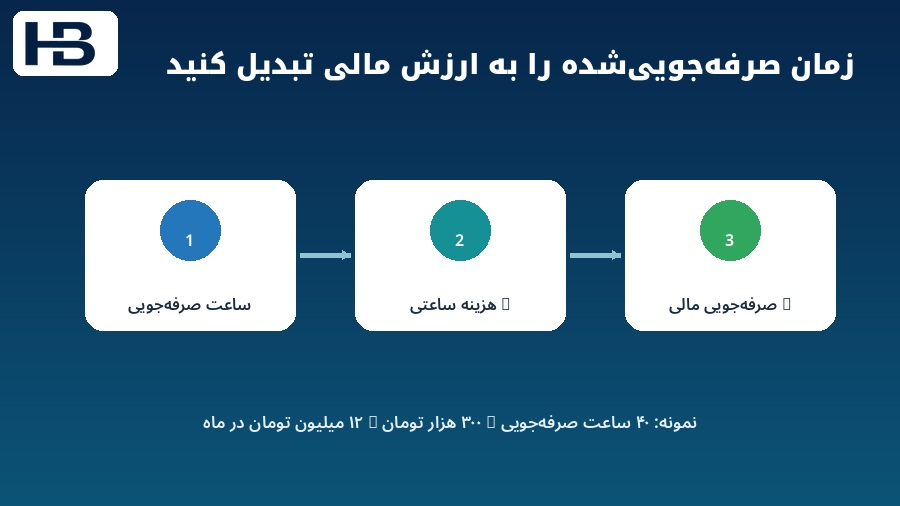
اگر هر مورد بهطور متوسط ۱۲ دقیقه زمان ببرد:
۲۰۰ ساعت کار در ماه
اگر ابزار هوشمند بخش عادی را انجام دهد و فقط استثناها را تحویل دهد و متوسط زمان هر مورد به ۲ دقیقه برسد:
حدود:
۳۳ ساعت کار در ماه
یعنی حدود ۱۶۷ ساعت ظرفیت کاری آزاد شده است.
اکنون شرکت میتواند هزینه واقعی یک ساعت کار مالی خودش را در این عدد ضرب کند و صرفهجویی را به تومان محاسبه کند.
این روش برای شرکت ایرانی بسیار کاربردیتر از تکرار عددهای خارجی است.
شاخص مهم مدیر مالی: هزینه هر کار مالی
در کنار شاخصهایی مثل زمان بستن حسابها، درصد خطا و هزینه کل واحد مالی، یک شاخص جدید ارزش زیادی پیدا میکند:
هزینه هر کار مالی
این شاخص کمک میکند بفهمیم کدام پروژه واقعاً ارزش اقتصادی بیشتری ایجاد کرده است.
چرا درصد صرفهجویی گاهی تصویر کاملی نمیدهد؟
کاهش ۲۰ یا ۳۰ درصدی هزینه خوب است.
اما اگر یک فعالیت بتواند با کسری کوچک از هزینه قبلی انجام شود، دیگر فقط با «بهبود معمولی» روبهرو نیستیم.
ساختار هزینه آن فعالیت تغییر کرده است.
در چنین شرایطی مدیر مالی باید بررسی کند آیا میتوان:
- تعداد کنترلها را بیشتر کرد؛
- دفعات کنترل را افزایش داد؛
- مشتریان یا تراکنشهای بیشتری را بررسی کرد؛
- یا کنترل دورهای را به کنترل مستمر تبدیل کرد.
وقتی هزینه کنترل پایین میآید، میتوان کنترل بیشتری انجام داد
اگر اجرای یک کنترل پرهزینه باشد، شرکت ممکن است فقط موارد بزرگ یا پرریسک را بررسی کند.
اما وقتی اجرای همان کنترل با هوش مصنوعی بسیار ارزانتر شود، دامنه کنترل میتواند افزایش پیدا کند.
پس ارزش هوش مصنوعی فقط در کاهش هزینه نیست؛ ممکن است کیفیت و پوشش کنترل مالی را هم افزایش دهد.
از کنترل دورهای به کنترل مستمر
در بسیاری از شرکتهای ایرانی، کنترلها هنوز پایان هفته، پایان ماه یا حتی هنگام بستن حسابها انجام میشوند.
اگر اجرای کنترل ارزان و خودکار شود، برخی موارد میتوانند روزانه یا حتی همزمان با وقوع تراکنش بررسی شوند:
- فاکتور تکراری؛
- مغایرت بانکی؛
- تراکنش غیرعادی؛
- تغییر اطلاعات تأمینکننده؛
- انحراف هزینه؛
- یا تغییر ریسک مشتری.
این همان حرکت از کنترل دورهای به کنترل مستمر است.
کدام فعالیتهای مالی برای خودکارسازی مناسبترند؟
یک فعالیت زمانی گزینه مناسبتری است که:
- زیاد تکرار شود؛
- اطلاعات آن دیجیتال باشد؛
- خروجی آن قابل کنترل باشد؛
- و نیاز به قضاوت انسانی کمتری داشته باشد.
خواندن فاکتور، تشخیص سند تکراری، طبقهبندی اولیه، کنترل اسناد و مغایرت اولیه معمولاً گزینههای مناسبتری هستند.
در مقابل، تصمیم سرمایهگذاری، بررسی تقلب پیچیده، مذاکره یا قضاوت حرفهای عمیق باید با احتیاط بیشتری خودکار شوند.
کاهش هزینه نباید باعث حذف کنترل کیفیت شود
یک فعالیت ممکن است با هوش مصنوعی بسیار ارزان شود، اما اگر خطای آن بالا باشد، ارزش واقعی ایجاد نشده است.
در کنار هزینه باید این موارد هم اندازهگیری شوند:
- دقت؛
- نرخ موارد استثنایی؛
- نرخ اصلاح توسط انسان؛
- تعداد خطاهای مهم؛
- هزینه بازبینی؛
- و اثر کنترل.
مسیر یادگیری حسابدار تازهکار باید بازطراحی شود
بسیاری از حسابداران حرفهای کار خود را با فعالیتهایی شروع کردهاند که امروز قابل خودکارسازیاند:
- جمعآوری داده؛
- کنترل سند؛
- مغایرتگیری اولیه؛
- ساخت فایل؛
- تهیه گزارش؛
- و بررسیهای استاندارد.
این کارها فقط کار تکراری نبودند؛ محیط یادگیری بودند.
اگر هوش مصنوعی آنها را انجام دهد، شرکت باید مسیر یادگیری جدیدی برای نیروی تازهکار طراحی کند.
بهترین نقش حسابدار تازهکار شاید بازبین هوش مصنوعی باشد
بهجای اینکه حسابدار تازهکار هزار مورد عادی را از ابتدا انجام دهد، میتواند روی این موارد تمرکز کند:
- استثناهای هوش مصنوعی؛
- موارد کماطمینان؛
- اصلاح خروجی؛
- خطاهای سیستم؛
- و پروندههای پیچیدهتر.
این روش میتواند تجربه را از بین نبرد، بلکه آن را فشردهتر و باکیفیتتر کند.
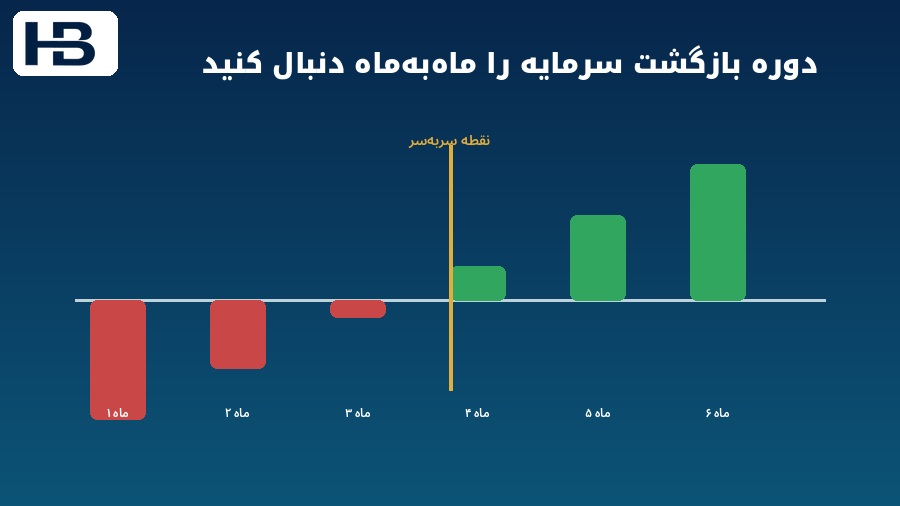
بازگشت سرمایه واقعی چگونه محاسبه شود؟
مدیر مالی باید این موارد را کنار هم بگذارد:
هزینه قبل
هزینه نیروی انسانی، ابزار، زمان و دوبارهکاری.
هزینه بعد
هزینه نرمافزار، خدمات پردازشی، یکپارچهسازی و عملیات جدید.
حجم
این کار چند بار در ماه یا سال انجام میشود؟
دقت
خروجی هوش مصنوعی چقدر قابل اتکاست؟
نرخ استثنا
چه درصدی هنوز نیاز به بررسی انسان دارد؟
هزینه بازبینی انسانی
برای موارد باقیمانده چقدر زمان صرف میشود؟
هزینه فناوری و کنترل
امنیت، آمادهسازی داده، نظارت و حاکمیت چه هزینهای دارند؟
ظرفیت آزادشده
تیم مالی چه مقدار زمان برای کارهای باارزشتر به دست میآورد؟
فقط هزینه اجرای مدل را نبینید
هزینه پایین اجرای مدل جذاب است، اما هزینه کامل خودکارسازی میتواند شامل این موارد باشد:
- خدمات پردازشی؛
- یکپارچهسازی؛
- پاکسازی و آمادهسازی داده؛
- امنیت؛
- زیرساخت؛
- پایش؛
- کنترل؛
- و بازبینی انسانی.
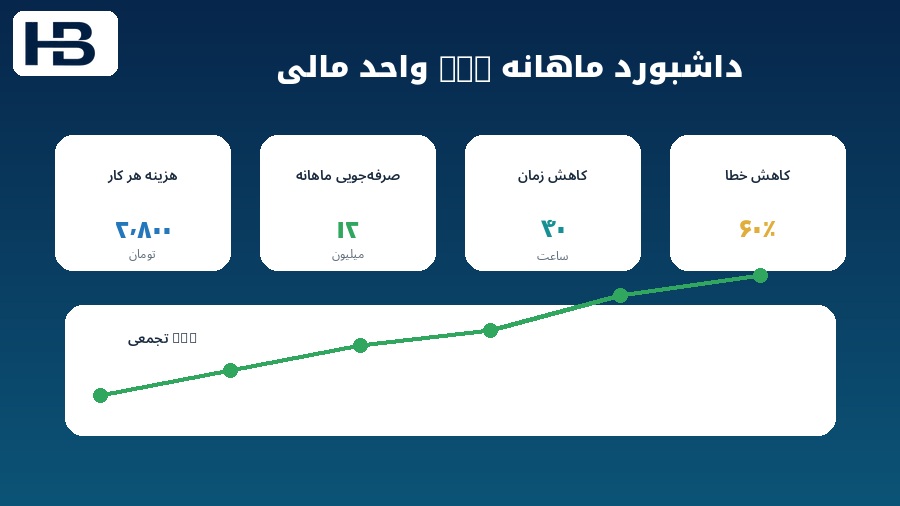
در مقابل، ارزش اقتصادی میتواند شامل این موارد باشد:
- ساعت کاری آزادشده؛
- خطای کمتر؛
- پوشش کنترل بیشتر؛
- ظرفیت انجام کار بیشتر؛
- سرعت بالاتر؛
- و تصمیمگیری بهتر.
یک فرمول ساده و قابل استفاده برای یک شرکت
برای هر فرایند این محاسبه را انجام دهید:
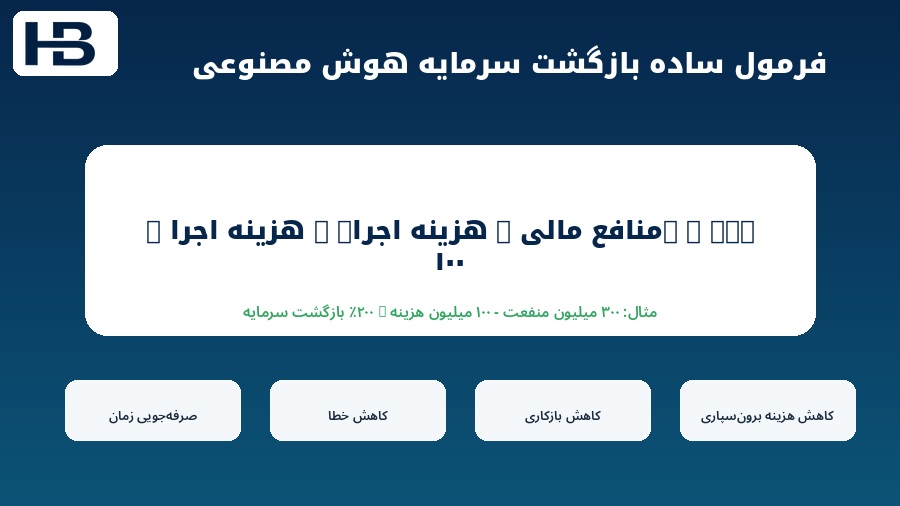
هزینه فعلی سالانه = تعداد کار × هزینه متوسط هر کار قبل از خودکارسازی
هزینه جدید سالانه = هزینه فناوری + هزینه بازبینی انسانی + هزینه موارد استثنایی + سایر هزینههای اجرایی
سپس:
منفعت اقتصادی خالص = هزینه فعلی سالانه - هزینه جدید سالانه
اگر ظرفیت آزادشده باعث درآمد یا پذیرش مشتری بیشتر شود، آن ارزش را نیز جداگانه محاسبه کنید.
برای حسابداران برتر چه شاخصی مهم است؟
برای ارزیابی ابزارهای مالی بهتر است فقط نگوییم:
«این نرمافزار هوش مصنوعی دارد.»
باید قبل و بعد را اندازه بگیریم:
- هر مغایرت چند دقیقه؟
- هر صورتحساب چند دقیقه؟
- هر محاسبه حقوق چند دقیقه؟
- هر کنترل مالیاتی چند دقیقه؟
- نرخ خطا چقدر؟
- نرخ بازبینی انسانی چقدر؟
- هزینه تکمیل هر کار چقدر؟
این نوع سنجش نشان میدهد فناوری واقعاً ارزش ایجاد کرده یا فقط یک قابلیت جدید به محصول اضافه شده است.
میخواهید کاربردهای عملی هوش مصنوعی در حسابداری را منظم دنبال کنید؟
با عضویت در حسابداران برتر به پنل کاربری و مسیر دسترسی منظمتر به مقالات، آموزشها و ابزارهای تخصصی حسابداری دسترسی خواهید داشت.
واحد مالی آینده کوچکتر میشود یا قدرتمندتر؟
پاسخ برای همه شرکتها یکسان نیست.
هوش مصنوعی میتواند نیاز به نیروی انسانی برای برخی کارهای تکراری را کاهش دهد، اما ظرفیت آزادشده میتواند به فعالیتهایی مثل تحلیل، برنامهریزی، کنترل، تصمیمسازی و سناریوسازی منتقل شود.
بنابراین مسئله فقط کمشدن تعداد افراد نیست.
ترکیب کار واحد مالی تغییر میکند.
حسابدار نسل جدید باید چه چیزی یاد بگیرد؟
هرچه فعالیتهای تکراری ارزانتر و خودکارتر شوند، ارزش این مهارتها بیشتر میشود:
- قضاوت حرفهای؛
- درک کسبوکار؛
- کنترل داخلی؛
- تحلیل استثنا؛
- ارتباط حرفهای؛
- تصمیمسازی؛
- طراحی جریان کار؛
- و حاکمیت هوش مصنوعی.
چکلیست مدیر مالی قبل از اجرای پروژه هوش مصنوعی
پیش از سرمایهگذاری، این سؤالها را پاسخ دهید:
- حجم سالانه کار چقدر است؟
- هزینه فعلی هر کار چقدر است؟
- چه مقدار از کار استاندارد و تکراری است؟
- چه بخشی به قضاوت انسانی نیاز دارد؟
- خروجی چگونه کنترل میشود؟
- هزینه یکپارچهسازی چقدر است؟
- هزینه بازبینی انسان چقدر باقی میماند؟
- چه ظرفیتی آزاد میشود؟
- آیا پوشش کنترل بیشتر میشود؟
- آیا مسیر آموزش نیروی تازهکار حفظ میشود؟
اگر این اعداد مشخص نباشند، محاسبه بازگشت سرمایه بیشتر شبیه حدس خواهد بود.
سؤالات متداول
هزینه هر کار مالی چیست؟
یعنی کل هزینه لازم برای تکمیل یک فعالیت مشخص مالی؛ مثلاً هزینه پردازش یک فاکتور، انجام یک مغایرت یا تهیه یک گزارش.
آیا کاهش هزینه هر بررسی تا ۵۰۰ تومان واقعبینانه است؟
عدد ۵۰۰ تومان در این مقاله یک مثال آموزشی برای ایرانیزهکردن محاسبه است و نرخ واقعی بازار نیست. هزینه واقعی هر شرکت به نوع فعالیت، نیروی انسانی، زیرساخت، حجم عملیات، نرمافزار و سطح کنترل بستگی دارد.
آیا ۵۰۰ تومان کل هزینه واقعی فرایند است؟
خیر. هزینه یکپارچهسازی، داده، امنیت، زیرساخت، نظارت و بازبینی انسانی نیز باید در هزینه کامل خودکارسازی لحاظ شوند.
مهمترین شاخص برای سنجش ارزش پروژه هوش مصنوعی چیست؟
هزینه هر کار موفق، حجم کار، دقت، نرخ استثنا، هزینه بازبینی انسانی و ظرفیت آزادشده از مهمترین شاخصها هستند.
آیا کاهش هزینه میتواند کنترل داخلی را بهتر کند؟
بله. وقتی اجرای یک کنترل ارزانتر شود، شرکت میتواند تعداد بیشتری از موارد را بررسی کند یا کنترل را بهصورت مستمر اجرا کند.
خودکارسازی کارهای حسابدار تازهکار چه خطری دارد؟
اگر کارهای پایه حذف شوند اما مسیر یادگیری جدید طراحی نشود، نیروی تازهکار ممکن است تجربه عملیاتی کمتری کسب کند. بازبینی استثناها و خروجی هوش مصنوعی میتواند بخشی از مسیر جدید آموزش باشد.
جمعبندی
مثال کاهش هزینه یک بررسی اعتباری از ۵۰۰ هزار تومان به ۵۰۰ تومان نشان میدهد سؤال مهم مدیر مالی فقط این نیست که:
هوش مصنوعی چند ساعت صرفهجویی میکند؟
سؤال بهتر این است:
برای تولید یک خروجی مالی صحیح، کنترلشده و قابل اعتماد واقعاً چقدر هزینه میکنیم؟
برای شرکت ایرانی، بهترین روش این است که هزینه و زمان هر کار مالی قبل از خودکارسازی اندازهگیری شود و سپس هزینه فناوری، بازبینی انسانی، استثناها و ظرفیت آزادشده در کنار هم قرار گیرند.
اگر این اندازهگیری انجام شود، مدیر مالی میتواند بفهمد:
- کدام فعالیتها ارزش خودکارسازی دارند؛
- کجا پوشش کنترل میتواند افزایش یابد؛
- چه ظرفیتی از تیم آزاد میشود؛
- و بازگشت سرمایه واقعی چقدر است.
اگر این نوع تحلیلهای کاربردی برایتان مفید است، عضو حسابداران برتر شوید
با عضویت در حسابداران برتر به پنل کاربری و مسیر دسترسی منظمتر به مقالات و آموزشهای تخصصی دسترسی خواهید داشت.
مقالات مرتبط
چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل
بستن حسابها با هوش مصنوعی چیست؟ از بستن پایان ماه تا بستن صفرروزه
حسابهای پرداختنی چیست؟ خودکارسازی بیش از ۸۰٪ فاکتورها با هوش مصنوعی
تحلیل نوسانات مالی چیست؟ کاربرد هوش مصنوعی در پیدا کردن علت تغییر هزینهها و درآمده