




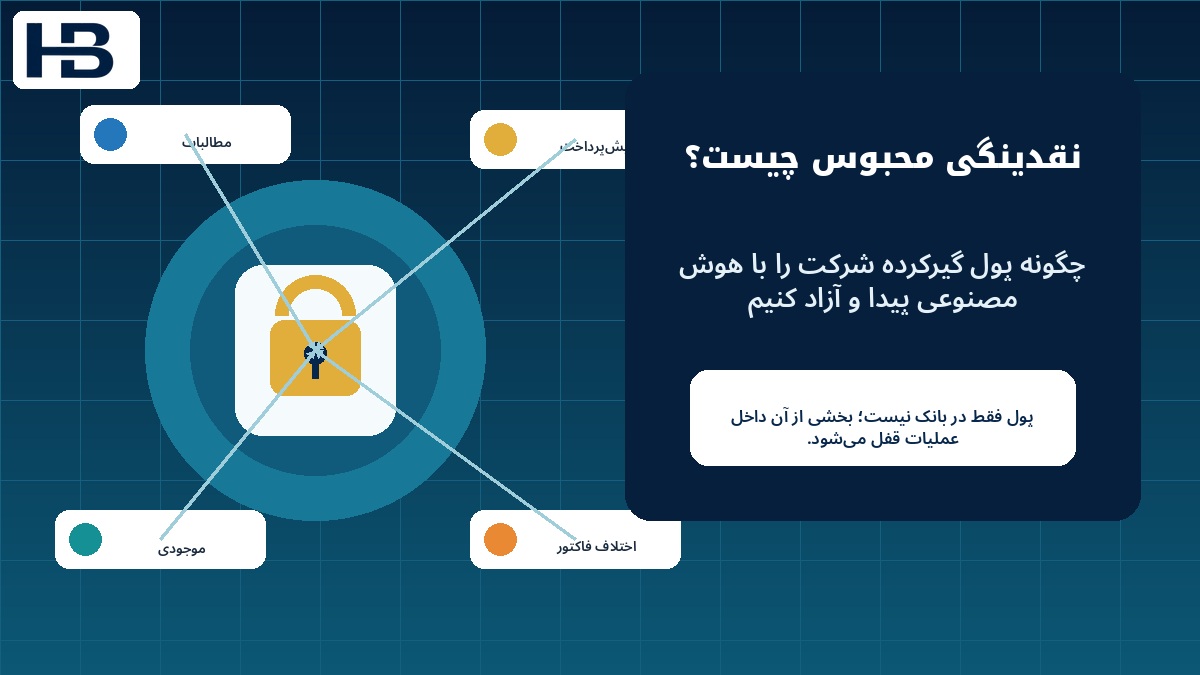
نقدینگی محبوس چیست؟ پاسخ سریع
نقدینگی محبوس پولی است که متعلق به شرکت است اما هنوز به وجه نقد آزاد و قابل استفاده تبدیل نشده؛ مثلاً در مطالبات مشتریان، موجودی کمگردش، پیشپرداختها، فاکتورهای مورد اختلاف یا شرایط نامناسب خرید و پرداخت گیر کرده است.
بنابراین برای مدیریت نقدینگی فقط دیدن مانده حساب بانکی کافی نیست.
مدیر مالی باید بتواند پاسخ دهد:
پول شرکت دقیقاً کجاست، چرا آزاد نشده و برای تبدیل آن به نقد قابل استفاده چه اقدامی لازم است؟
یک گزارش بین المللی تازه منتشرشده در ۱۶ سپتامبر ۲۰۲۶ نشان میدهد ۷۲٪ شرکتهای بزرگ مورد بررسی، آزادسازی نقدینگی محبوس را یکی از اولویتهای اصلی ۱۲ ماه آینده خود میدانند؛ این رقم در ابتدای ۲۰۲۶، ۶۶٪ بوده است. همچنین ۶۴٪ شناسایی محل نقدینگی محبوس را محرک مهم استراتژی سرمایه در گردش میدانند.
چرا مانده بانک تصویر کامل نقدینگی را نشان نمیدهد؟
فرض کنید شرکت امروز فقط ۱۰ میلیارد تومان در حسابهای بانکی دارد.
در نگاه اول ممکن است تصور شود نقدینگی شرکت بسیار محدود است.
اما دارایی جاری شرکت میتواند شامل این موارد باشد:
- ۴۰ میلیارد تومان مطالبات مشتریان؛
- ۳۰ میلیارد تومان موجودی کالا؛
- ۲۰ میلیارد تومان پیشپرداخت و سایر اقلام؛
- و فقط ۱۰ میلیارد تومان وجه نقد.
شرکت از نظر حسابداری دارایی دارد، اما برای پرداخت حقوق، مالیات، چک و فروشنده به نقد قابل استفاده نیاز دارد.
اگر مطالبات دیر وصول شوند یا موجودی بیش از حد در انبار بماند، بخشی از سرمایه شرکت عملاً در عملیات قفل میشود.
سود با نقد یکی نیست
شرکت میتواند سودآور باشد اما همزمان برای پرداختهای روزمره کمبود نقد داشته باشد.
مثلاً شرکت امروز ۲۰ میلیارد تومان فروش ثبت میکند و سود هم شناسایی میشود، اما مشتری قرار است ۶۰ روز بعد پرداخت کند.
در این ۶۰ روز شرکت باید:
- حقوق پرداخت کند؛
- مواد و کالا بخرد؛
- مالیات بدهد؛
- اقساط و هزینههای جاری را پوشش دهد.
پس مدیر مالی فقط نباید بپرسد:
چقدر فروختیم؟
باید بپرسد:
فروش چه زمانی به پول تبدیل میشود؟
چرخه تبدیل وجه نقد چیست؟
چرخه تبدیل وجه نقد مدت زمانی را نشان میدهد که سرمایه شرکت از زمان ورود به عملیات تا بازگشت دوباره به وجه نقد درگیر میماند.
بهصورت مفهومی:
روزهای نگهداری موجودی + روزهای وصول مطالبات - روزهای پرداخت بدهیها
فرض کنید:
- کالا ۴۰ روز در انبار میماند؛
- مشتری ۵۰ روز بعد از فروش پرداخت میکند؛
- شرکت ۳۰ روز بعد از خرید، پول فروشنده را میدهد.
چرخه تبدیل وجه نقد حدود:
۴۰ + ۵۰ - ۳۰ = ۶۰ روز
است.
یعنی بخشی از سرمایه شرکت حدود ۶۰ روز در چرخه عملیات درگیر است.
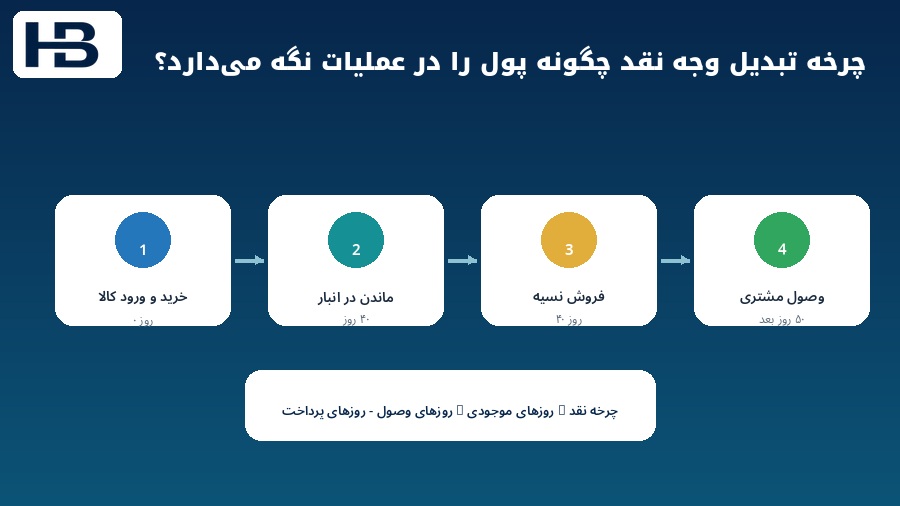
هرچه این چرخه طولانیتر باشد، فشار بیشتری بر نقد شرکت و نیاز به تأمین مالی ایجاد میشود.
سؤال جدید مدیر مالی: پول دقیقاً کجا قفل شده است؟
یکی از مهمترین یافتههای گزارش ۲۰۲۶ این است که ۶۴٪ شرکتها شناسایی میزان نقدینگی محبوس در زنجیره تأمین را محرک استراتژی سرمایه در گردش میدانند؛ این رقم در ابتدای سال ۵۵٪ بوده است.
این تغییر نشان میدهد سؤال مدیریت نقدینگی از:
«امروز چقدر پول داریم؟»
به:
«پول کجا قرار دارد و چه زمانی قابل آزادشدن است؟»
حرکت کرده است.
یک میلیارد تومان نقد در هر نقطه ارزش یکسانی ندارد
فرض کنید شرکت ۸ میلیارد تومان نقدینگی قابل آزادسازی شناسایی کرده است:
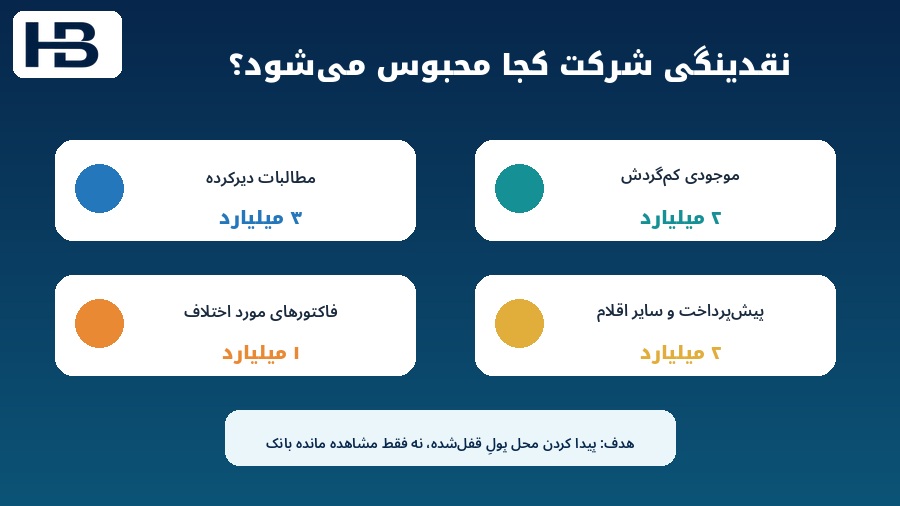
- ۳ میلیارد تومان در مطالبات دیرکرده؛
- ۲ میلیارد تومان در موجودی کمگردش؛
- ۱ میلیارد تومان در فاکتورهای مورد اختلاف؛
- ۲ میلیارد تومان در شرایط نامناسب پرداخت یا پیشپرداختها.
همه این موارد از نظر مبلغ مهماند، اما زمان و هزینه آزادسازی آنها یکسان نیست.
مثلاً رفع اختلاف یک فاکتور ممکن است ظرف دو روز انجام شود، اما فروش موجودی کمگردش شاید چند ماه زمان ببرد.
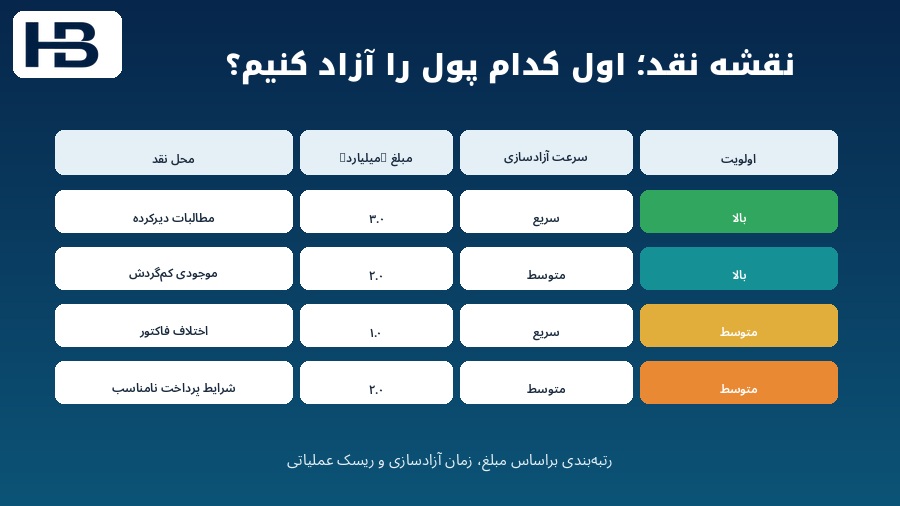
بنابراین مدیر مالی باید فرصتهای آزادسازی نقد را براساس مبلغ، سرعت، احتمال موفقیت و ریسک عملیاتی رتبهبندی کند.
نقشه نقد شرکت چه اطلاعاتی باید نشان دهد؟
یک نقشه نقد کاربردی میتواند برای هر محل احتمالی نقدینگی محبوس این موارد را نمایش دهد:
| محل نقد | مبلغ قابل بررسی | علت احتمالی | زمان آزادسازی | اقدام بعدی |
|---|---|---|---|---|
| مطالبات دیرکرده | ۳ میلیارد تومان | تأخیر مشتری یا اختلاف فاکتور | کوتاه | پیگیری وصول |
| موجودی کمگردش | ۲ میلیارد تومان | سفارش بیش از نیاز | متوسط | کاهش خرید یا فروش موجودی |
| فاکتور مورد اختلاف | ۱ میلیارد تومان | اختلاف قیمت یا مقدار | کوتاه | حل اختلاف |
| پرداخت زودهنگام | ۲ میلیارد تومان | شرایط نامناسب پرداخت | متوسط | بازنگری شرایط قرارداد |
این جدول باعث میشود مدیریت نقدینگی از یک گزارش کلی به یک فهرست اقدام تبدیل شود.
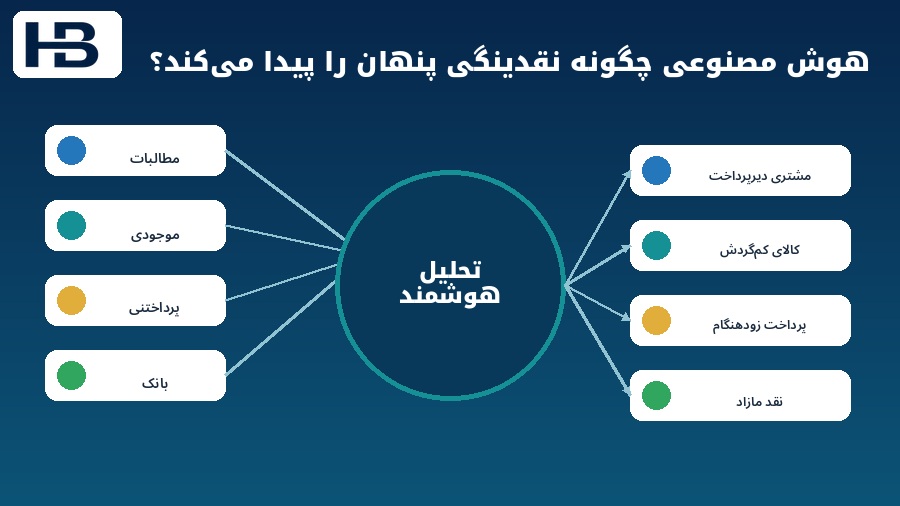
هوش مصنوعی چگونه نقدینگی پنهان را پیدا میکند؟
هوش مصنوعی میتواند حجم زیادی از اطلاعات را همزمان کنار هم قرار دهد:
- مطالبات؛
- پرداختنیها؛
- فاکتورها؛
- سفارشهای خرید؛
- موجودی کالا؛
- گردش بانک؛
- قراردادهای فروش و خرید؛
- سوابق پرداخت مشتریان.
سپس الگوهایی را پیدا کند که در فایلهای جداگانه بهسادگی دیده نمیشوند.
مثلاً:
- کدام مشتریان مرتب دیر پرداخت میکنند؟
- کدام کالا بیش از حد در انبار میماند؟
- کدام فاکتور بهدلیل اختلاف هنوز وصول نشده؟
- کدام پرداختها زودتر از موعد انجام میشوند؟
- کدام واحد یا حساب بانکی نقد مازاد نگه میدارد؟
- کدام سفارش خرید احتمالاً موجودی مازاد ایجاد خواهد کرد؟
در همان گزارش ۲۰۲۶، سهم شرکتهای مورد بررسی که از هوش مصنوعی در عملیات تجارت جهانی استفاده میکنند از ۱۶٪ در سال ۲۰۲۴ به ۴۵٪ در ۲۰۲۶ رسیده است.
این رشد بهتنهایی تضمین نمیکند که هر پروژه هوش مصنوعی ارزش مالی ایجاد میکند؛ اما نشان میدهد استفاده عملی از این فناوری در فرایندهای مالی و تجاری بهسرعت در حال گسترش است.
هوش مصنوعی باید پول آزاد کند، نه فقط گزارش زیباتر بسازد
فرض کنید سیستم هر روز گزارشی عالی از این موارد تولید کند:
- مانده بانک؛
- مطالبات؛
- بدهیها؛
- موجودی؛
- پیشبینی جریان نقد.
اما هیچ اقدامی برای آزادسازی نقد پیشنهاد یا پیگیری نشود.
ارزش اقتصادی سیستم محدود خواهد بود.
مرحله مهمتر این است:
مشاهده → تشخیص علت → اولویتبندی → اقدام → اندازهگیری نتیجه
در مقاله خزانهداری هوشمند با هوش مصنوعی نیز همین تفاوت میان «دیدن نقدینگی» و «پیشنهاد اقدام برای مدیریت آن» توضیح داده شده است.
مثال عملی؛ مطالبات مشتریان
فرض کنید سیستم تشخیص دهد:
مشتری الف ۳ میلیارد تومان بدهی دارد و بهطور متوسط ۲۳ روز دیر پرداخت میکند.
همچنین:
- دو فاکتور در اختلاف هستند؛
- یک اصلاحیه هنوز اعمال نشده؛
- و مسئول فروش تصور میکند پرونده مشتری بدون مشکل است.
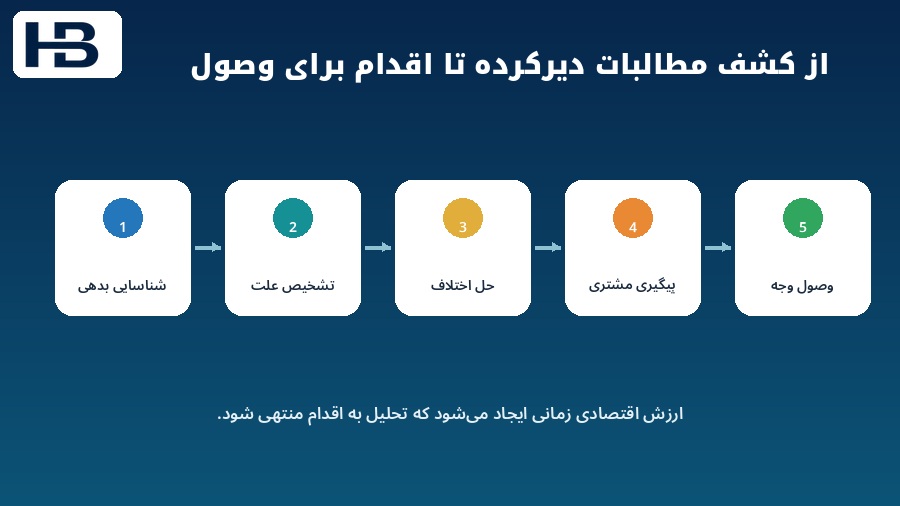
یک سیستم هوشمند میتواند:
- فاکتورهای مسئلهدار را مشخص کند؛
- علت تأخیر را دستهبندی کند؛
- اختلاف را به مسئول مربوط ارجاع دهد؛
- پیام پیگیری مناسب آماده کند؛
- و پرونده را تا زمان تعیین تکلیف رصد کند.
هدف واقعی:
کاهش مانده گزارششده مطالبات نیست؛ تبدیل مطالبات واقعی به وجه نقد است.
مثال عملی؛ موجودی کالا
هوش مصنوعی ممکن است تشخیص دهد یک گروه کالا:
- گردش بسیار پایینی دارد؛
- در چند انبار تکرار شده؛
- و همزمان سفارش خرید جدیدی برای آن ثبت شده است.
در این حالت سیستم فقط نباید بگوید:
«موجودی این کالا بالاست.»
باید هشدار دهد:
اگر سفارش جدید اجرا شود، نقد بیشتری در موجودی قفل خواهد شد.
اقدام میتواند شامل توقف سفارش مازاد، انتقال کالا بین انبارها، بازنگری نقطه سفارش یا برنامه فروش موجودی کمگردش باشد.
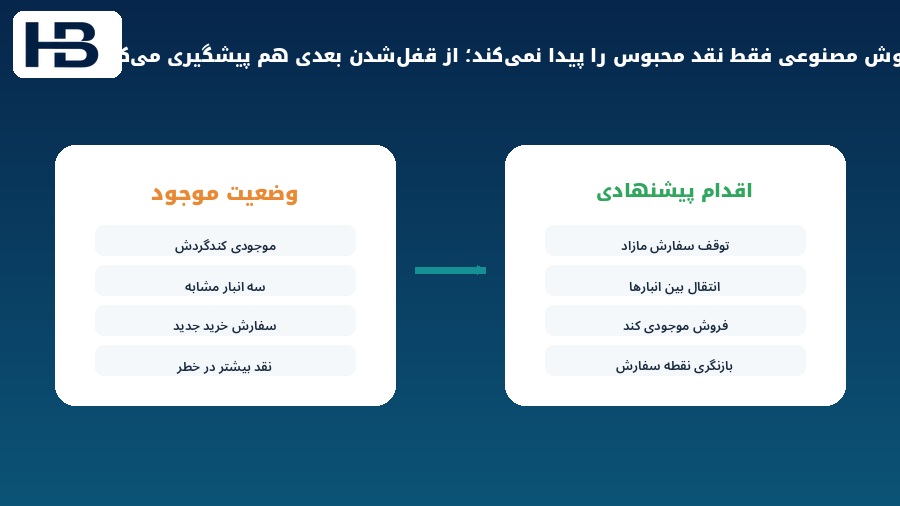
این یعنی هوش مصنوعی علاوه بر کشف نقد محبوس امروز، میتواند به پیشگیری از قفلشدن نقد آینده کمک کند.
مثال عملی؛ حسابهای پرداختنی
بهبود سرمایه در گردش به معنی «همه فروشندگان را دیرتر پرداخت کنیم» نیست.
چنین رویکردی ممکن است:
- رابطه با تأمینکننده را خراب کند؛
- تخفیف را از بین ببرد؛
- اعتبار خرید را کاهش دهد؛
- یا تأمین کالا را مختل کند.
سیستم هوشمند باید بین دو وضعیت تفاوت بگذارد:
پرداخت زودهنگام بدون دلیل
و:
پرداخت زودهنگام دارای صرفه اقتصادی
مثلاً فروشنده میگوید اگر ظرف ۱۰ روز پرداخت کنید ۲٪ تخفیف میدهد، در غیر این صورت سررسید ۶۰ روزه است.
اینجا تصمیم باید با ارزش نگهداری نقد، هزینه تأمین مالی و اهمیت تأمینکننده مقایسه شود.
خزانهداری باید زنجیره تأمین را هم ببیند
در گذشته تمرکز خزانهداری بیشتر روی بانک، مانده نقد، بدهی و تأمین مالی بود.
اما امروز تغییر در هرکدام از این عوامل مستقیماً روی نقدینگی اثر میگذارد:
- شرایط فروشنده؛
- مقدار موجودی؛
- زمان حمل؛
- زمان تأمین؛
- رفتار پرداخت مشتری؛
- اختلاف فاکتورها.
اگر مسیر حمل طولانی شود، ممکن است شرکت موجودی بیشتری نگه دارد.
اگر موجودی بیشتر شود، نقد بیشتری در عملیات قفل میشود.
اگر فروشنده مهلت پرداخت را کوتاه کند، فشار نقدی افزایش مییابد.
پس ریسک زنجیره تأمین میتواند به ریسک نقدینگی تبدیل شود.
چرا این موضوع در ۲۰۲۶ پررنگتر شده است؟
گزارش Citi Institute براساس داده شبکه پرداخت Citi، نظرسنجی میان بیش از ۷۰۰ شرکت بزرگ و ۱۵۰ تأمینکننده و تحلیلهای اقتصادی تهیه شده است.
نتایج نشان میدهد فشار هزینه، نرخهای بهره و تغییر مسیرهای تجارت باعث شده شرکتها توجه بیشتری به:
- سرمایه در گردش؛
- نقدینگی؛
- و دید دقیقتر از محل قرارگرفتن نقد
داشته باشند.
همین گزارش میگوید ۶۸٪ شرکتها افزایش هزینه نهادهها و ۵۹٪ نرخهای بهره بالا را از عوامل مؤثر بر تصمیمهای سرمایه در گردش خود دانستهاند.
نقد آزادشده چگونه روی هزینه تأمین مالی اثر میگذارد؟
فرض کنید شرکت برای جبران ۲۰ میلیارد تومان کسری نقد مجبور به دریافت تسهیلات شود.
این تأمین مالی هزینه دارد.
اما اگر شرکت بتواند بخشی از همان مبلغ را از:
- وصول سریعتر مطالبات؛
- کاهش موجودی مازاد؛
- حل اختلاف فاکتورها؛
- یا اصلاح شرایط پرداخت
آزاد کند، ممکن است نیاز به استقراض کاهش پیدا کند.
پس آزادسازی سرمایه در گردش میتواند علاوه بر افزایش نقد در دسترس، هزینه تأمین مالی شرکت را هم کاهش دهد.
داشبورد نقد آینده باید چه چیزی نشان دهد؟
داشبورد مالی آینده فقط نباید بنویسد:
وجه نقد موجود: ۲۵ میلیارد تومان
بلکه بهتر است این تصویر را ارائه کند:
- نقد قابل استفاده امروز: ۲۵ میلیارد تومان؛
- نقد پیشبینیشده هفته آینده: ۱۹ میلیارد تومان؛
- نقد قابل آزادسازی از مطالبات: ۸ میلیارد تومان؛
- فرصت آزادسازی از موجودی: ۴ میلیارد تومان؛
- فرصت بهینهسازی پرداخت: ۲ میلیارد تومان؛
- نقد در معرض ریسک: ۵ میلیارد تومان.
این همان تغییری است که سؤال مدیر مالی را از:
«چقدر پول داریم؟»
به:
«پول کجاست و چه بخشی از آن قابل آزادشدن است؟»
تبدیل میکند.
عامل هوشمند سرمایه در گردش چه کارهایی میتواند انجام دهد؟
یک عامل هوشمند میتواند هر روز بررسی کند:
- کدام مطالبات از الگوی عادی خارج شدهاند؟
- کدام مشتری امروز باید پیگیری شود؟
- کدام فاکتور اختلاف دارد؟
- کدام پرداخت زودتر از موعد انجام میشود؟
- کدام موجودی نقد را بیدلیل قفل کرده؟
- کدام حساب بانکی نقد مازاد دارد؟
- کدام تصمیم امروز بیشترین اثر نقدی را ایجاد میکند؟
اما در تصمیمهای مهم مالی، پیشنهاد سیستم باید با سیاست شرکت و تأیید انسانی کنترل شود.
شاخص موفقیت هوش مصنوعی در مدیریت سرمایه در گردش چیست؟
شاخص مناسب فقط اینها نیست:
- تعداد گزارشهای تولیدشده؛
- تعداد تراکنشهای تحلیلشده؛
- یا تعداد هشدارها.
شاخصهای مهمتر عبارتاند از:
- مبلغ نقد آزادشده؛
- کاهش متوسط دوره وصول مطالبات؛
- کاهش روزهای نگهداری موجودی؛
- بهبود سرمایه در گردش؛
- دقت پیشبینی نقدینگی؛
- کاهش هزینه تأمین مالی.
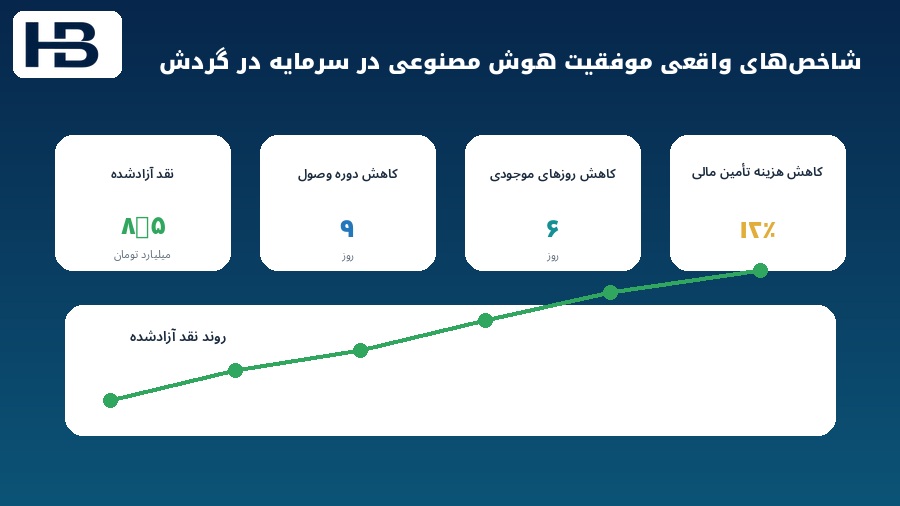
این شاخصها نشان میدهند فناوری واقعاً چه اثر مالی ایجاد کرده است.
میخواهید تحلیلهای کاربردی هوش مصنوعی در حسابداری و مدیریت نقدینگی را دنبال کنید؟
با عضویت در حسابداران برتر به پنل کاربری و مسیر دسترسی منظمتر به مقالات و آموزشهای تخصصی حسابداری دسترسی خواهید داشت.
یک شرکت از کجا شروع کند؟
برای شروع لازم نیست سیستم پیچیدهای ساخته شود.
یک پروژه اولیه میتواند فقط روی یک حوزه متمرکز شود؛ مثلاً مطالبات مشتریان.
مرحله ۱؛ وضعیت فعلی را اندازه بگیرید
- مانده کل مطالبات چقدر است؟
- چه مقدار سررسید گذشته است؟
- متوسط تأخیر چند روز است؟
- چند فاکتور در اختلاف است؟
مرحله ۲؛ علت را دستهبندی کنید
مثلاً:
- مشکل مشتری؛
- اختلاف فاکتور؛
- نقص مدرک؛
- تأخیر داخلی؛
- اصلاحیه ثبتنشده.
مرحله ۳؛ فرصت نقد را محاسبه کنید
بهجای گزارش کل مطالبات، مشخص کنید چه مقدار از آن در ۷، ۳۰ یا ۶۰ روز آینده واقعاً قابل آزادشدن است.
مرحله ۴؛ اقدام را به مسئول وصل کنید
هر مورد باید مسئول، اقدام بعدی و زمان پیگیری داشته باشد.
مرحله ۵؛ نتیجه را اندازه بگیرید
در پایان باید مشخص شود:
چقدر نقد آزاد شد؟
نه اینکه فقط چند هشدار تولید شد.
این رویکرد با مقاله چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ نیز همراستاست؛ چون پروژه باید از یک مسئله مالی قابلاندازهگیری شروع شود، نه از خود فناوری.
سؤالات متداول
نقدینگی محبوس چیست؟
بخشی از سرمایه شرکت است که هنوز به وجه نقد آزاد و قابل استفاده تبدیل نشده و ممکن است در مطالبات، موجودی، پیشپرداختها، اختلاف فاکتورها یا شرایط پرداخت گیر کرده باشد.
تفاوت سود و نقد چیست؟
سود براساس قواعد حسابداری شناسایی میشود، اما نقد نشان میدهد شرکت چه مقدار وجه قابل استفاده برای پرداخت تعهدات دارد. فروش نسیه میتواند سود ایجاد کند ولی تا زمان وصول، نقدی وارد شرکت نکند.
چرخه تبدیل وجه نقد چیست؟
مدت زمانی است که سرمایه از ورود به عملیات تا بازگشت دوباره به وجه نقد درگیر میماند. بهصورت ساده از روزهای نگهداری موجودی، دوره وصول مطالبات و دوره پرداخت بدهیها تشکیل میشود.
هوش مصنوعی چگونه به آزادسازی نقد کمک میکند؟
با کنارهمگذاشتن دادههای مطالبات، موجودی، پرداختنی، بانک و قراردادها میتواند فرصتهای نقد، الگوهای تأخیر و موارد غیرعادی را شناسایی و برای اقدام اولویتبندی کند.
آیا پرداخت دیرتر به فروشندگان همیشه سرمایه در گردش را بهتر میکند؟
خیر. تأخیر میتواند باعث ازدسترفتن تخفیف، کاهش اعتبار، آسیب به تأمین یا رابطه تجاری شود. شرایط پرداخت باید براساس اثر اقتصادی و ریسک تأمین بررسی شود.
مهمترین شاخص برای ارزیابی این نوع پروژه هوش مصنوعی چیست؟
مبلغ نقد آزادشده، کاهش دوره وصول، کاهش روزهای موجودی و کاهش هزینه تأمین مالی از مهمترین شاخصها هستند.
جمعبندی
مدیریت نقدینگی فقط به معنی مشاهده مانده حسابهای بانکی نیست.
ممکن است شرکت دارایی و سود داشته باشد اما میلیاردها تومان پول آن در:
- مطالبات؛
- موجودی؛
- اختلاف فاکتور؛
- پیشپرداخت؛
- یا شرایط نامناسب پرداخت
قفل شده باشد.
گزارش ۱۶ سپتامبر ۲۰۲۶ نشان میدهد ۷۲٪ شرکتهای بزرگ مورد بررسی آزادسازی نقدینگی محبوس را در میان اولویتهای اصلی خود قرار دادهاند و ۶۴٪ شناسایی محل نقدینگی محبوس را محرک استراتژی سرمایه در گردش میدانند.
هوش مصنوعی زمانی ارزش واقعی ایجاد میکند که از:
دیدن نقد → تشخیص محل نقد → فهمیدن علت → پیشنهاد اقدام → آزادسازی نقد
حرکت کند.
هدف نهایی فقط ساختن یک داشبورد زیبا نیست.
هدف این است که پولی که داخل عملیات گیر کرده، سریعتر و با تصمیم بهتر به نقد قابل استفاده تبدیل شود.
اگر این مقاله برایتان کاربردی بود، عضو حسابداران برتر شوید
با عضویت در حسابداران برتر به پنل کاربری و محتوای تخصصی حسابداری، هوش مصنوعی و مدیریت مالی دسترسی خواهید داشت.
مقالات مرتبط
خزانهداری هوشمند با هوش مصنوعی چیست؟ ۷ کاربرد AI در مدیریت نقدینگی
حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی
چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل
هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران در ۱۴۰۵