

مقدمه: صورتحساب دقیق به یک عدد نادرست تکیه کرده است
یک شرکت ایرانی خدمات نرمافزاری و پردازش هوشمند را به مشتریان سازمانی عرضه میکند. قرارداد بعضی مشتریان مبلغ اشتراک ثابت دارد؛ اما اگر تعداد فراخوانیهای API از مقدار توافقشده عبور کند، به ازای مصرف اضافه، کارمزد جدا دریافت میشود.
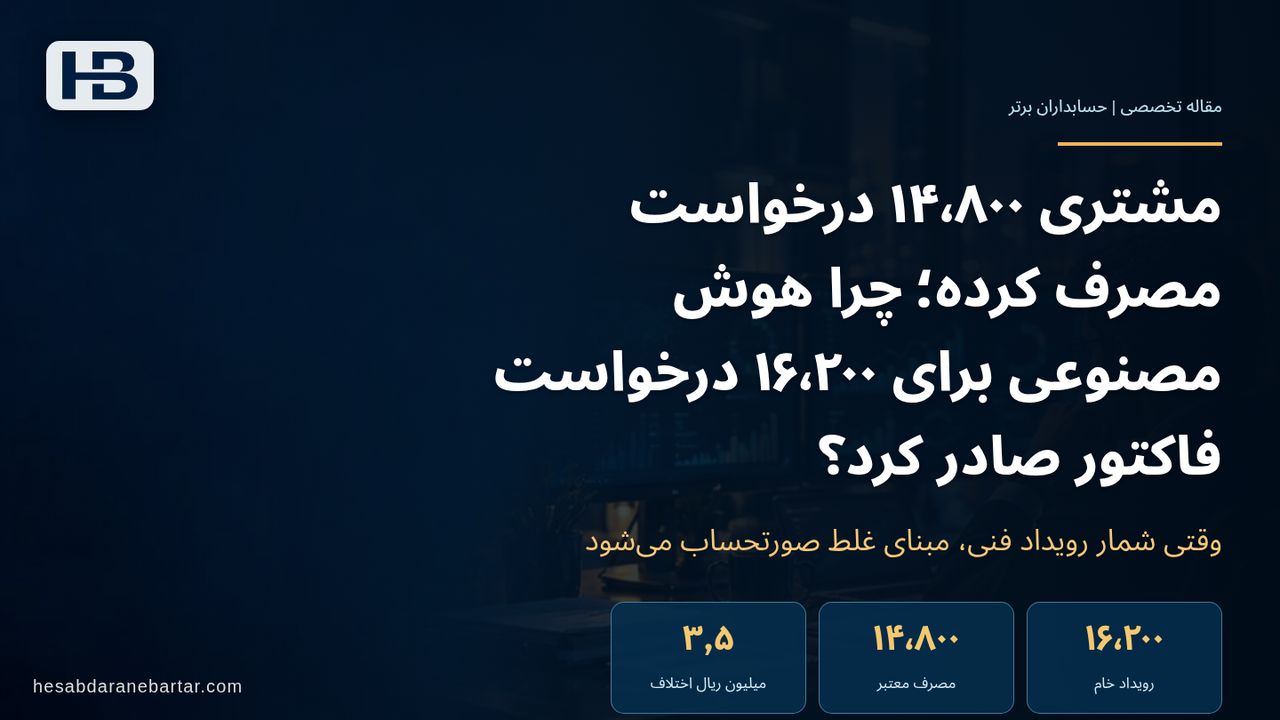
در پایان ماه، سامانه صدور صورتحساب اعلام میکند مشتری «۱۶٬۲۰۰ درخواست» داشته است. فرمول محاسبه مبلغ درست اجرا شده و جمع فاکتور نیز هیچ خطای ریاضی ندارد. بااینحال، مشتری اعتراض میکند: «این تعداد شامل درخواستهای آزمایشی و اجرای دوباره یک عملیات است. چرا باید بابت آن پول بدهم؟»
مسئله اصلی، محاسبه ضرب و جمع نیست؛ باید اثبات شود کدام رویداد واقعاً متعلق به مشتری است، کدام رویداد طبق قرارداد قابلصورتحساب است و چه تعرفهای در زمان وقوع آن معتبر بوده است.
هوش مصنوعی میتواند رویدادها را دستهبندی و اختلافها را توضیح دهد؛ اما اگر موتور صورتحساب صرفاً شمارنده خام لاگ را به عدد قطعی تبدیل کند، سرعت اتوماسیون تنها سرعت صدور فاکتور اشتباه را بیشتر میکند.
رویداد تازه صنعت: یکپارچهسازی چرخه قیمتگذاری تا صورتحساب
در ۱۵ اکتبر ۲۰۲۶، شرکت Intuit اعلام کرد توافقی برای خرید شرکت Sequence امضا کرده است. Sequence در حوزه مدیریت درآمد کسبوکارهای B2B فعالیت میکند و فرایندهای تنظیم پیشنهاد قیمت، صورتحساب، وصول و حسابداری درآمد را در قراردادهای پیچیده پشتیبانی میکند. در معرفی رسمی، قیمتگذاری مبتنی بر میزان مصرف، تعداد کاربران و مراحل انجام خدمات از زمینههای کاربرد عنوان شده است.
این اطلاعیه خبر توافق برای تملک است، نه تأیید اتمام خرید یا عرضه یکپارچگی کامل با QuickBooks در همان روز. Intuit اعلام کرده بود عرضه قابلیتهای یکپارچه در ماههای بعد توسعه خواهد یافت.
در صفحههای فنی و محصولی Sequence نیز «اندازهگیری مصرف» بهعنوان بخشی جدا از صدور صورتحساب معرفی شده است: داده خام مصرف باید به معیار قابلمحاسبه تبدیل شود، بر اساس قرارداد هر مشتری قیمتگذاری و در فاکتور منعکس شود. سازنده از امکان محاسبه مجدد صورتحسابهای پیشنویس در مواجهه با دادههای مصرف دیررس هم سخن میگوید.
برای تولیدکنندگان نرمافزار مالی و ابزار هوشمند در ایران، پیام اصلی این است: پیش از هوشمندسازی فاکتور، باید زنجیره قابل ممیزی از «مصرف واقعی» تا «مبلغ مطالبه» ساخته شود.
چرا شمار لاگ API با میزان فروش یکی نیست؟
فرض کنید یک مشتری دکمه پردازش را یک بار میزند، اما به دلیل اختلال شبکه همان درخواست دوباره ارسال میشود. ممکن است در لاگ فنی دو رویداد ثبت شود، درحالیکه قرارداد برای یک عملیات موفق، فقط یک واحد مصرف قابل مطالبه تعریف کرده باشد.
به همین ترتیب، درخواستهای محیط آزمایشی، عملیات ناموفق، رویدادهای برگشتی، مصرف رایگان قراردادی و رویدادهای متعلق به شرکت یا حساب دیگری ممکن است در سامانه عملیاتی ثبت شوند، ولی لزوماً واحد قابلصورتحساب نیستند.
پس لازم است میان سه مفهوم تفکیک شود:
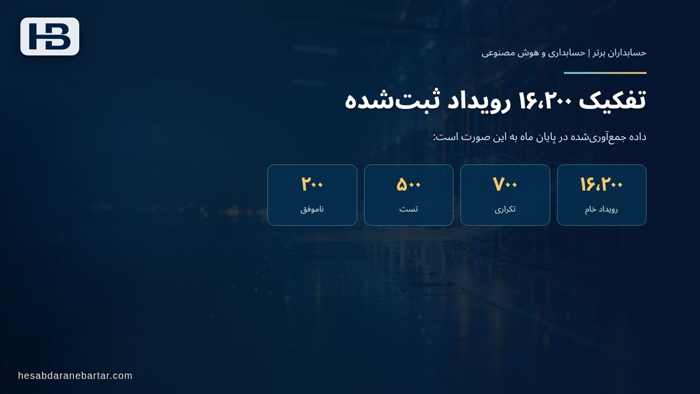
رویداد خام فنی: هر اتفاقی که زیرساخت ثبت میکند؛ حتی خطا، تلاش مجدد یا عملیات آزمایشی.
واحد مصرف واجد شرایط: واحدی که پس از اعمال تعریف قرارداد، فیلتر محیط، نتیجه عملیات و قواعد عدمتکرار باقی میماند.
مبلغ قابل مطالبه: حاصل اعمال مدل قیمت، مقدار شامل اشتراک، نرخ اضافهمصرف، تخفیف و سایر شروط معتبر به واحدهای واجد شرایط.
هیچیک را نباید بدون کنترل معادل دیگری فرض کرد.
مثال عددی: صورتحساب ۴۵٫۵ میلیون ریالی که باید ۴۲ میلیون ریال باشد
فرض کنید قرارداد کاملاً ساختگی و آموزشی یک مشتری سازمانی چنین است:
- مبلغ پایه ماهانه: ۳۰ میلیون ریال؛
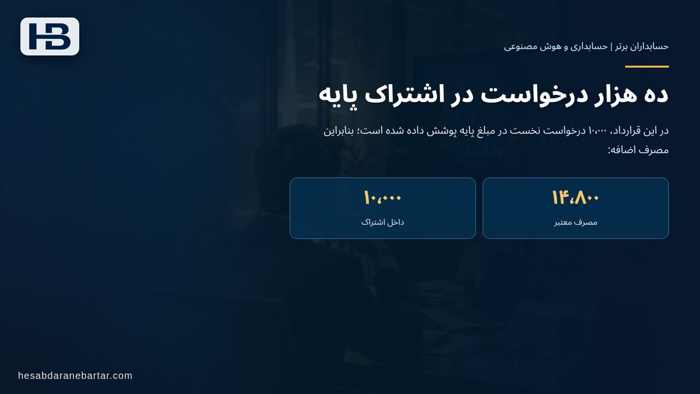
- تعداد درخواست موفق و مشمول هزینه که در مبلغ پایه گنجانده شده: ۱۰٬۰۰۰ درخواست؛
- کارمزد هر درخواست موفق اضافه: ۲٬۵۰۰ ریال؛
- درخواستهای آزمایشی، تکراری و عملیات ناموفق طبق مفاد فرضی قرارداد قابل مطالبه نیستند؛
- مالیات، اعتبار مشتری و تخفیف دیگری در مثال در نظر گرفته نشده است.
داده جمعآوریشده در پایان ماه به این صورت است:
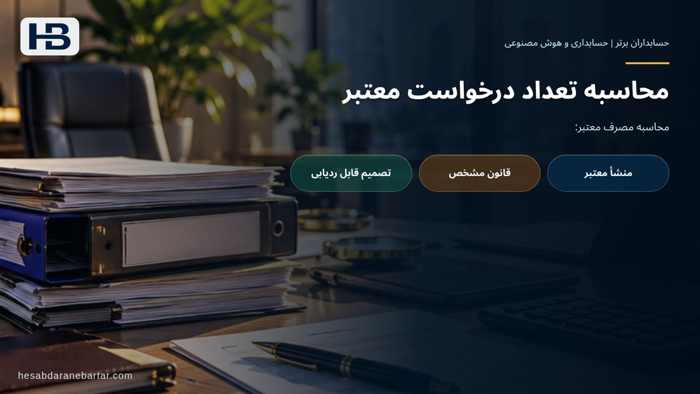
محاسبه مصرف معتبر:
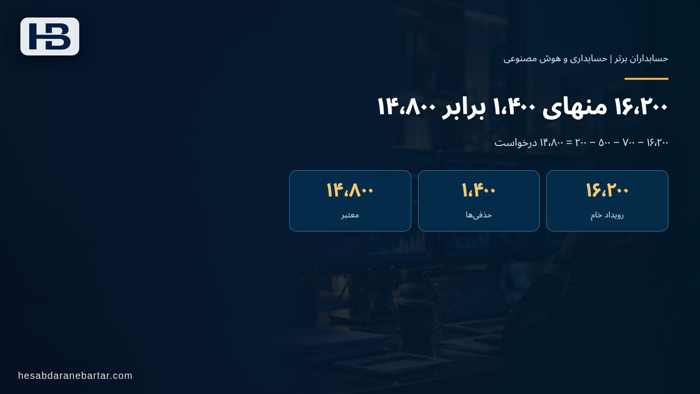
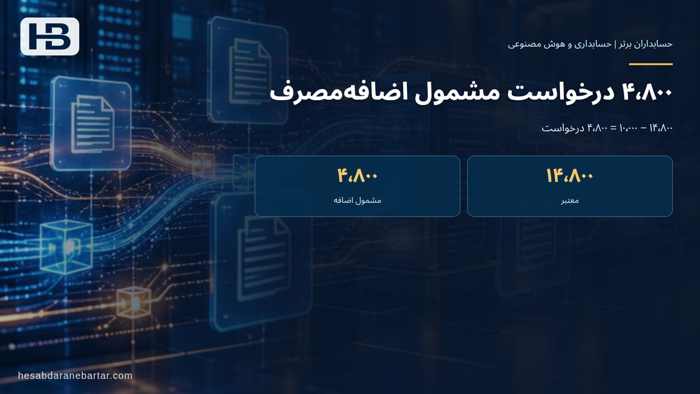
۱۶٬۲۰۰ − ۷۰۰ − ۵۰۰ − ۲۰۰ = ۱۴٬۸۰۰ درخواست
در این قرارداد، ۱۰٬۰۰۰ درخواست نخست در مبلغ پایه پوشش داده شده است؛ بنابراین مصرف اضافه:
۱۴٬۸۰۰ − ۱۰٬۰۰۰ = ۴٬۸۰۰ درخواست:
کارمزد اضافهمصرف:
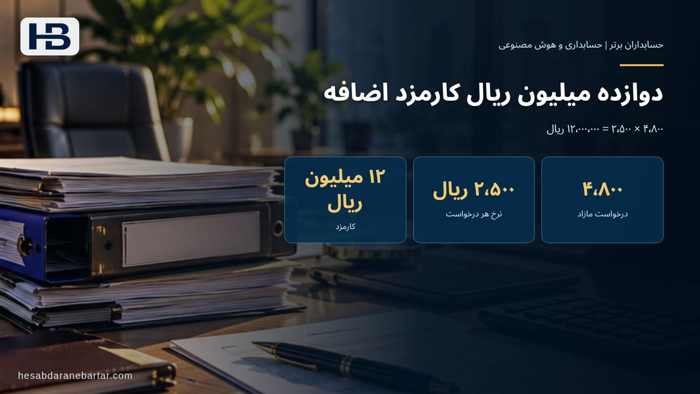
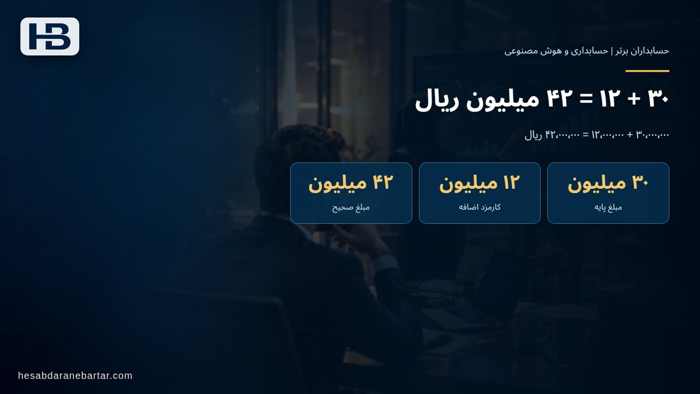
۴٬۸۰۰ × ۲٬۵۰۰ = ۱۲٬۰۰۰٬۰۰۰ ریال
در نتیجه مبلغ درست صورتحساب، پیش از هر مالیات یا تعدیل احتمالی، ۴۲ میلیون ریال است:
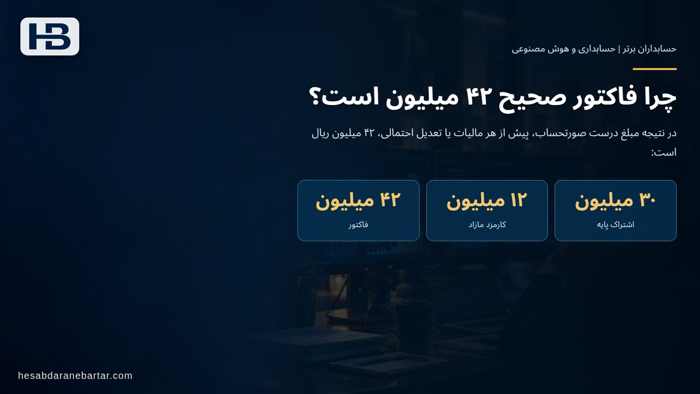
۳۰٬۰۰۰٬۰۰۰ + ۱۲٬۰۰۰٬۰۰۰ = ۴۲٬۰۰۰٬۰۰۰ ریال
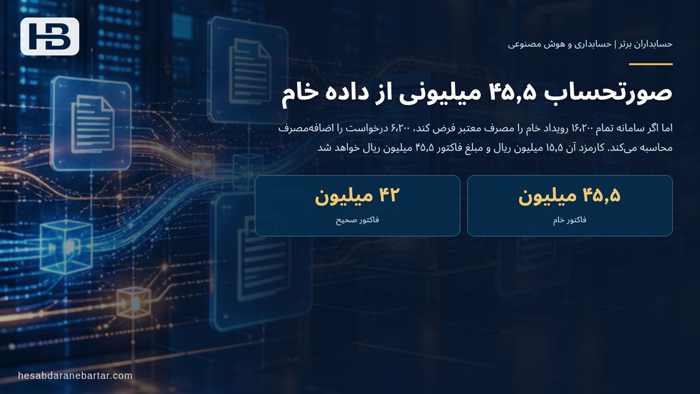
اما اگر سامانه تمام ۱۶٬۲۰۰ رویداد خام را مصرف معتبر فرض کند، ۶٬۲۰۰ درخواست را اضافهمصرف محاسبه میکند. کارمزد آن ۱۵٫۵ میلیون ریال و مبلغ فاکتور ۴۵٫۵ میلیون ریال خواهد شد.
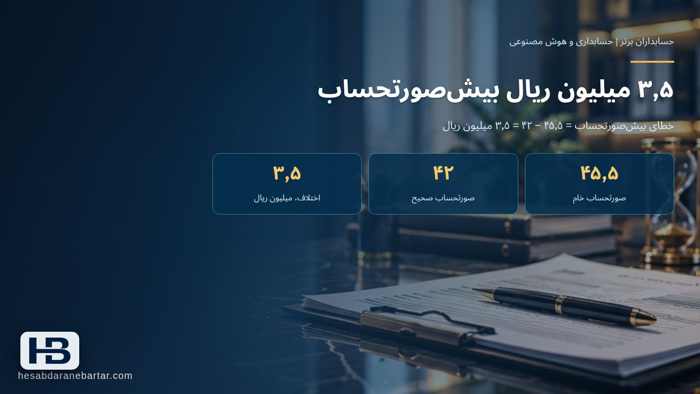
خطای بیشصورتحساب = ۴۵٫۵ − ۴۲ = ۳٫۵ میلیون ریال
در این مثال، فرمول ضرب کارمزد کاملاً درست کار کرده؛ خطا از انتخاب رویدادهای اشتباه برای ورود به فرمول به وجود آمده است. درباره دقت یا رفتار محصول خاصی از این مثال نتیجهگیری نمیشود.
یک هشدار مهم: حذف رویداد تکراری هم باید مستند باشد
تشابه زمان، مبلغ یا نشانی IP بهتنهایی کافی نیست که دو درخواست را یک عملیات فرض کنیم. دو درخواست مستقل ممکن است در یک ثانیه ثبت شده باشند.
موتور کنترل باید از شناسه پایدار عملیات، شناسه مشتری، نوع خدمت، نتیجه نهایی و قواعد قراردادی برای تشخیص تکرار استفاده کند. اگر شناسه معتبر وجود ندارد، رکورد باید به صف بررسی برود؛ حذف خودکار براساس شباهت ظاهری ممکن است به کمصورتحسابی منجر شود.
بهعکس، در سناریویی که قرارداد به ازای هر تلاش فنی و نه هر عملیات موفق کارمزد تعیین کرده است، نتیجه ممکن است متفاوت باشد.
تعریف واحد قابل مطالبه باید از قرارداد معتبر بیاید، نه از پیشفرض عمومی مدل AI.
اگر ۲۰۰ درخواست معتبر دیر برسند چه میشود؟
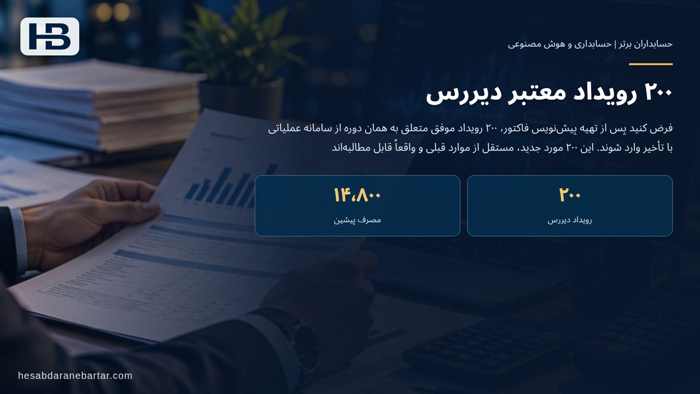
فرض کنید پس از تهیه پیشنویس فاکتور، ۲۰۰ رویداد موفق متعلق به همان دوره از سامانه عملیاتی با تأخیر وارد شوند. این ۲۰۰ مورد جدید، مستقل از موارد قبلی و واقعاً قابل مطالبهاند.
مصرف نهایی با فرض پذیرش اسناد و قواعد قرارداد:
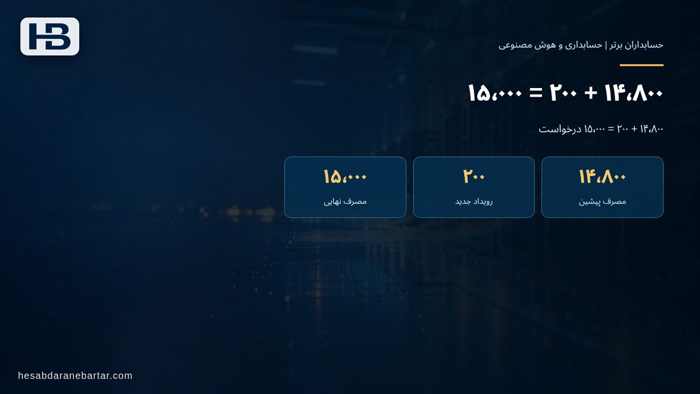
۱۴٬۸۰۰ + ۲۰۰ = ۱۵٬۰۰۰ درخواست
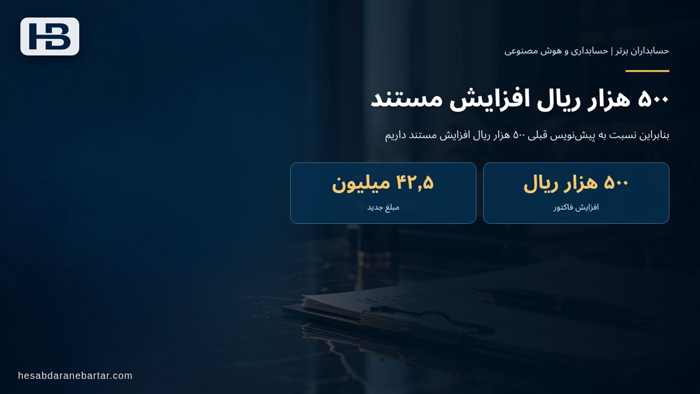
مصرف اضافه جدید: ۵٬۰۰۰ درخواست. کارمزد اضافهمصرف: ۱۲٫۵ میلیون ریال. جمع صورتحساب: ۴۲٫۵ میلیون ریال.
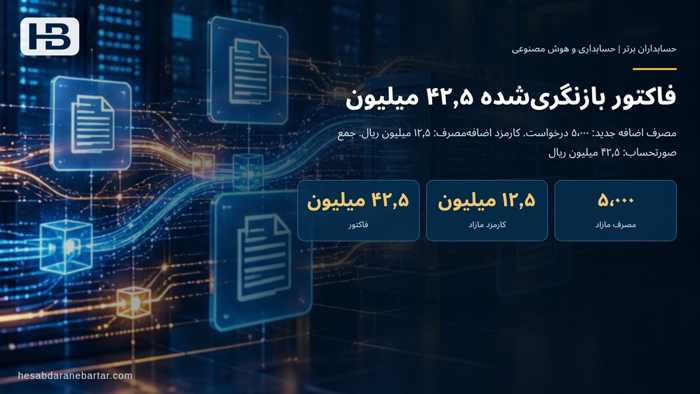
بنابراین نسبت به پیشنویس قبلی ۵۰۰ هزار ریال افزایش مستند داریم.
اگر فاکتور هنوز در حالت پیشنویس باشد، محاسبه مجدد با حفظ نسخه و دلیل تغییر امکانپذیر است. اگر فاکتور قطعی یا ارسال شده باشد، تغییر نباید بیسابقه روی سند قبلی اعمال شود؛ باید مطابق رویه مجاز، شرایط قرارداد و الزامات صدور صورتحساب در ایران درباره سند اصلاحی یا تعدیل تصمیم گرفته شود.
برخی سامانههای اندازهگیری مصرف دادهها را با تأخیر تجمیع میکنند. پس «پردازش تمام شد» به معنی «همه رویدادهای دوره برای صدور فاکتور آمادهاند» نیست. نیاز به نقطه قطع اطلاعات، وضعیت تأیید داده و دوره رسیدگی به رویداد دیررس وجود دارد.
کدام نسخه قرارداد را باید اعمال کرد؟
فرض کنید مشتری در میانه ماه، تعرفه اضافهمصرف را تغییر داده یا از مدل اشتراک پایه به مدل حجمی مهاجرت کرده است. اگر سامانه در پایان ماه تمام مصرف را با آخرین نرخ موجود قیمتگذاری کند، ممکن است رویدادهای پیش از تاریخ مؤثر اصلاح قرارداد را هم با نرخ جدید محاسبه کند.
برای هر رویداد، حداقل باید مشتری حقوقی، قرارداد، نسخه تعرفه، تاریخ و زمان مؤثر، واحد مصرف و دوره فاکتور مشخص باشد.
در مدلهای پلهای نیز باید روشن شود آیا هر پله جداگانه قیمتگذاری میشود یا با رسیدن به یک پله، کل مصرف با نرخ آن پله محاسبه میشود؛ این دو روش نتایج متفاوت دارند.
حداقل خرید، سقف کارمزد، اعتبار پیشپرداخت و تخفیف قراردادی نیز ممکن است مبلغ فاکتور را تغییر دهند.
AI میتواند بندهای مربوط را از قرارداد استخراج کند، ولی تشخیص نسخه معتبر و تصویب تغییر تعرفه باید انسانی و قابل پیگیری باشد. محاسبه پس از آن بهتر است با موتور قطعی و آزمونپذیر انجام شود.
هشت کنترل نرمافزاری برای تبدیل مصرف به صورتحساب
شناسه معتبر واحد مصرف: هر رویداد باید شناسه عملیات، مشتری، محصول، محیط اجرا، زمان وقوع و وضعیت نتیجه داشته باشد. داده فاقد شناسه کافی نباید بیبررسی وارد شمار قطعی شود.
نسخهبندی قرارداد و تعرفه: سقف مصرف شامل اشتراک، نرخ اضافهمصرف، پلهها، تخفیف، حداقل تعهد، ارز و زمان اعتبار هر نسخه ثبت شود. تغییر تعرفه نباید فاکتورهای پیشین را بیدلیل بازنویسی کند.
کنترل تکرار مبتنی بر کلید: ارسال دوباره رویداد، تلاش مجدد پس از قطع شبکه یا تکرار بسته اطلاعاتی نباید به شمارش مضاعف منجر شود. رد شدن رکورد و علت آن باید قابل بازیابی باشد.
جداسازی محیط آزمایشی و عملیات ناموفق: رویدادهای آزمایشی، خطاها و ابطالها باید از رویدادهای تولیدی قابل مطالبه جدا باشند؛ البته رفتار هر دسته تابع مفاد قرارداد است.
کنترل کاملبودن رویدادها: شمار و مبلغ مبنای مصرف از سامانه عملیاتی با شمار پذیرفتهشده در موتور صورتحساب تطبیق شود. وضعیت رویداد دیررس، حذف، اصلاح و خطای پردازش باید مشخص باشد.
محاسبه قطعی و مستقل: مبلغ پایه، مصرف شامل طرح و اضافهمصرف با موتور دارای آزمون عددی محاسبه شود. خروجی مدل زبانی فقط پیشنهاد و توضیح باشد، نه تنها منبع رقم نهایی.
قفل نسخه پیشنویس و کنترل تعدیل: معلوم باشد فاکتور هنوز پیشنویس است یا نهایی. ورود مصرف جدید پس از قطع دوره باید از مسیر بازمحاسبه و اصلاح مستند عبور کند.
تأیید و پاسخگویی انسانی: اختلاف بین داده عملیاتی و صورتحساب، تغییر قرارداد، حذف رویداد و اعتباردادن به مشتری باید بازبین مشخص و سابقه تصویب داشته باشد. عامل AI نباید بهتنهایی فاکتور قطعی یا صورتحساب اصلاحی صادر کند.
تفاوت فاکتور فروش با درآمد شناساییشده
تأیید مقدار مصرف و صدور صورتحساب، تمام مسئله گزارشگری نیست. در قراردادهای دارای اشتراک، خدمت پیوسته، مصرف متغیر، پیشدریافت و تعهدات متعدد، مبلغ مطالبهشده از مشتری لزوماً معادل درآمد قابل شناسایی همان روز یا همان دوره نیست.
برای گزارشگری طبق استانداردهای حسابداری قابل اعمال، از جمله استاندارد ۴۳ ایران در قراردادهای مشمول، باید ماهیت تعهدات و شرایط شناخت درآمد مستقلاً بررسی شود. این مقاله درباره صحت محاسبه مطالبه فروشنده است، نه نسخه عمومی برای زمان شناسایی درآمد یا مالیات.
در محیط ایران نیز باید به تفکیک میان اطلاعات قرارداد و فاکتور داخلی با اطلاعات الزامی صورتحساب الکترونیکی و روالهای سامانههای مربوط توجه شود. از اخبار شرکت خارجی نمیتوان حکم تازهای برای سامانه مؤدیان، مالیات ارزش افزوده یا نرخ مالیاتی نتیجه گرفت.
آزمون پذیرش پیش از اتصال به مشتری واقعی
در محیط آزمایشی، هشت سناریو بسازید: تکرار یک شناسه عملیات؛ دو عملیات متفاوت در یک لحظه؛ مصرف محیط تست؛ عملیات ناموفق؛ تغییر تعرفه در میانه ماه؛ استفاده از اعتبار قبلی؛ ورود رویداد پس از تهیه پیشنویس؛ و تأخیر پس از قطعی شدن صورتحساب.
برای هر مورد، مقدار مصرف واجد شرایط و مبلغ مورد انتظار را حسابدار یا تحلیلگر قرارداد مستقل پیش از اجرای AI محاسبه کند.
سپس خروجی سامانه با مرجع مقایسه شود. علاوه بر دقت مبلغ، امکان ردیابی هر ردیف فاکتور تا قرارداد و رویدادهای منشأ، نرخ درست هر نسخه و تعداد استثناهای حلنشده باید سنجیده شود.
رسیدن به یک عدد نهایی درست با فرمول اشتباه کافی نیست؛ ممکن است یک حذف بیجا و یک ثبت تکراری اتفاقاً همدیگر را خنثی کرده باشند. کنترل باید در سطح رویداد و سطح مبلغ انجام شود.
برنامه اجرای آزمایشی چهار هفتهای
هفته اول: یک خدمت نرمافزاری مصرفمحور انتخاب کنید و تعریف واحد صورتحساب، سقف قرارداد، استثناها و زمان قطع دوره را با تأیید تیم مالی و محصول بنویسید. داده واقعی فقط با دسترسی مجاز و در محیط امن استفاده شود.
هفته دوم: شناسه رویداد، نسخه قرارداد، وضعیت موفق/ناموفق، محیط عملیاتی و قاعده حذف تکرار را پیاده کنید. مجموعهای از رویدادهای ساختگی دارای نتیجه معلوم بسازید.
هفته سوم: موتور محاسبه قطعی را راهاندازی و مثالهایی با تعرفه پلهای، تغییر قرارداد، برگشت رویداد و داده دیررس را آزمایش کنید. AI صرفاً برای تشخیص موارد مبهم و توضیح اختلاف به کار رود.
هفته چهارم: داشبورد «مصرف خام ← مصرف واجد شرایط ← مصرف شامل اشتراک ← اضافهمصرف ← مبلغ پیشنویس ← تأیید نهایی» را برای مسئول مالی آماده کنید. با کنترل نسخه و ثبت دلیل تعدیل، صدور واقعی را پس از قبولی آزمونها آغاز کنید.
فرصت محصولی برای حسابداران برتر
پیشنهاد توسعه ماژول «کنترلگر هوشمند مصرف تا صورتحساب مشتری» است؛ لایهای میان API و لاگ نرمافزار، قرارداد فروش، موتور محاسبه صورتحساب و دفتر کل.
بخش قطعی این ماژول، شناسایی رویداد، حذف تکرار با قواعد صریح، تعریف تعرفه نسخهدار، محاسبه مبلغ، وضعیت داده دیررس و سابقه اصلاح فاکتور را مدیریت میکند.
لایه AI میتواند بندهای قراردادی را استخراج کند، رویدادهای مشکوک را علامت بزند و به تیم مالی توضیح دهد چرا مبلغ پیشنویس با برداشت مشتری از مصرف فرق دارد.
در نسخه ایرانی، پشتیبانی از تقویم شمسی، ریال و تومان، چندشرکتیبودن، قراردادهای اشتراکی، حساب مشتریان، فاکتورهای اصلاحی و امکان اتصال مجاز به نرمافزارهای مالی اهمیت دارد.
این یک پیشنهاد توسعه محصول است، نه ادعای وجود چنین قابلیتی در نرمافزارهای فعلی مجموعه.
جمعبندی: پیش از محاسبه کارمزد، تعریف مصرف را قفل کنید
در مدل فروش خدمات مبتنی بر مصرف، کنترل مالی تنها با بررسی جمع فاکتور کامل نمیشود. باید بتوان نشان داد هر مبلغ از کدام رویداد معتبر، با کدام قاعده قراردادی و در کدام دوره ایجاد شده است.
مسیر قابل دفاع چنین است:
رویداد خام ← اثبات هویت و وضعیت عملیات ← مصرف واجد شرایط ← نسخه معتبر تعرفه ← محاسبه قابل آزمون ← صورتحساب دارای منشأ ← بازبینی و تصویب انسانی
وقتی این زنجیره وجود داشته باشد، هوش مصنوعی میتواند سرعت رسیدگی و کیفیت توضیح اختلاف را بالا ببرد؛ بدون اینکه یک شمارنده فنی نادرست را به مبلغ مطالبه قطعی تبدیل کند.