





مقالات کاربرد هوش مصنوعی در حسابداری؛ از کجا شروع کنیم؟
اگر عبارت «هوش مصنوعی در حسابداری» را جستوجو کنید، با انبوهی از مطالب پراکنده روبهرو میشوید: یک مطلب درباره ثبت خودکار اسناد، مطلبی دیگر درباره آینده شغل حسابدار، جایی درباره تحلیل مالی، جایی درباره حسابرسی و در جای دیگر درباره عاملهای هوشمند، مالیات یا خزانهداری.
مشکل اینجاست که دانستن چند ابزار یا چند دستور برای هوش مصنوعی، بهتنهایی مسیر استفاده حرفهای را روشن نمیکند. حسابدار و مدیر مالی نیاز دارد بداند هوش مصنوعی دقیقاً در کدام فرایند مالی کاربرد دارد، چه کاری را میتواند سریعتر کند، در چه نقطهای باید انسان وارد شود و برای هر موضوع چه مقاله تخصصیتری وجود دارد.
این صفحه برای همین هدف ساخته شده است.
در این راهنمای جامع، مجموعه مقالات کاربرد هوش مصنوعی در حسابداری را بهصورت موضوعی کنار هم قرار دادهایم تا بتوانید بر اساس نیاز خود از یک نقطه درست شروع کنید و بعد به مقاله تخصصیتر بروید. موضوعها از ثبت و کنترل روزمره تا تحلیل مالی، خزانهداری، خرید، حسابهای پرداختنی، بستن حسابها، حسابرسی، مالیات، کنترل داخلی، امنیت اطلاعات، آینده شغلی و نقشهای جدید حرفه حسابداری را پوشش میدهند.
اگر تازه میخواهید وارد این حوزه شوید، لازم نیست همه مقالات را یکجا بخوانید. کافی است ابتدا مسئله خود را پیدا کنید:
- میخواهید کارهای تکراری حسابداری را کم کنید؟
- میخواهید مغایرتها و خطاها را زودتر پیدا کنید؟
- میخواهید بستن حسابها سریعتر شود؟
- میخواهید گزارشهای مالی را بهتر تحلیل کنید؟
- میخواهید از هوش مصنوعی در مالیات و اظهارنامه استفاده کنید؟
- میخواهید ریسک ابزارهای هوش مصنوعی را کنترل کنید؟
- میخواهید بدانید شغل حسابدار در سالهای آینده چگونه تغییر میکند؟
- یا میخواهید یک پروژه واقعی هوش مصنوعی در واحد مالی اجرا کنید؟
در ادامه، برای هرکدام مسیر مشخصی وجود دارد.
هوش مصنوعی در حسابداری دقیقاً کجا کاربرد دارد؟
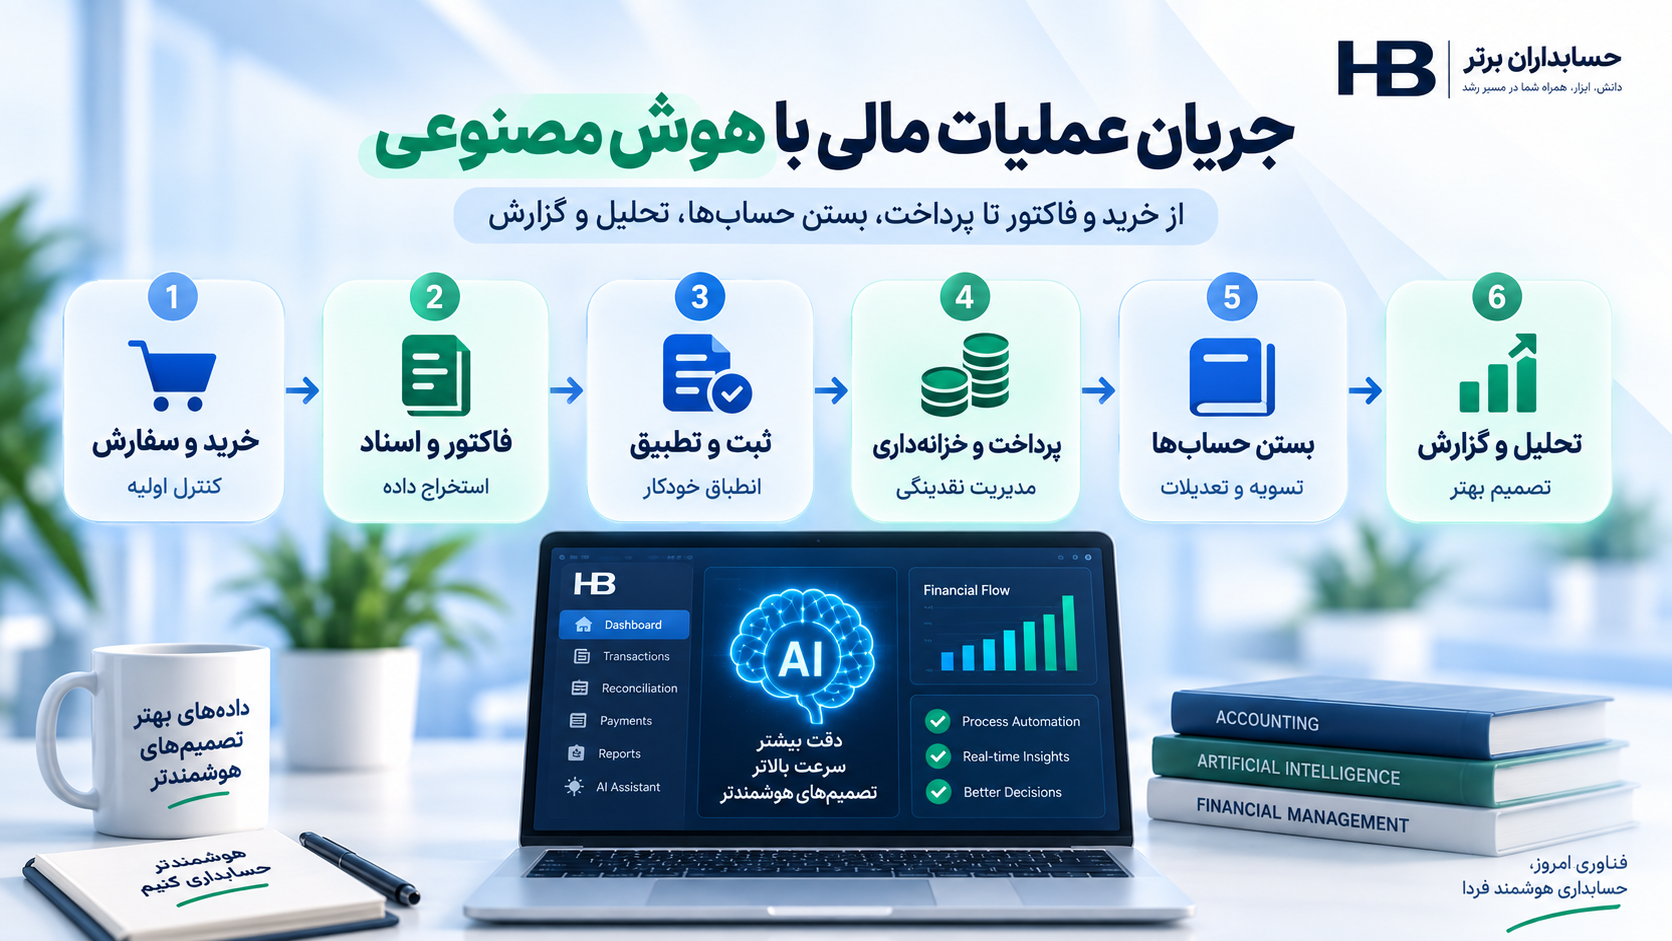
کاربرد هوش مصنوعی در حسابداری را میتوان در چند لایه دید. لایه اول، کارهای پرتکرار است؛ مثل خواندن فاکتور، دستهبندی تراکنش، استخراج اطلاعات، مغایرتگیری و آمادهسازی داده. لایه دوم، کنترل و تحلیل است؛ مثل کشف ناهنجاری، تحلیل نوسان، بررسی اسناد، کنترل پرداخت و تشخیص موارد غیرعادی. لایه سوم، تصمیمسازی است؛ مثل پیشبینی جریان نقد، اولویتبندی پرداخت، تحلیل سناریو و توضیح تغییرات مالی.
در سطح پیشرفتهتر، عاملهای هوشمند میتوانند چند مرحله یک فرایند را به هم متصل کنند. مثلاً بهجای اینکه فقط یک فاکتور را بخوانند، میتوانند آن را با سفارش خرید و رسید کالا تطبیق دهند، اختلاف را تشخیص دهند و مورد خاص را برای حسابدار آماده کنند. در حسابرسی نیز بهجای خلاصهکردن یک فایل، میتوانند از لحظه درخواست مدرک تا کنترل نسخه، استخراج داده و آمادهسازی کاربرگ در یک جریان قرار بگیرند.
اما نکته مهم این است که هرچه اختیار هوش مصنوعی بیشتر شود، نیاز به کنترل داخلی، ردپای تصمیم، سطح دسترسی و بازبینی انسانی هم بیشتر میشود.

ده حوزه اصلی کاربرد هوش مصنوعی در حسابداری
۱. ثبت و پردازش اسناد: استخراج اطلاعات از فاکتور، رسید، قرارداد و فایلهای مالی و آمادهسازی ثبت.
۲. مغایرتگیری: تطبیق بانک، حسابها، فاکتورها، پرداختها و شناسایی اختلاف.
۳. حسابهای پرداختنی و خرید: کنترل فاکتور، سفارش خرید، رسید کالا، بودجه و پرداخت.
۴. بستن حسابها: کنترل مستمر، آمادهسازی تعدیلات، تعهدات و موارد استثنایی.
۵. گزارش و تحلیل مالی: توضیح علت تغییر هزینه، درآمد، سود و سایر شاخصها.
۶. خزانهداری و نقدینگی: پیشبینی جریان نقد، اولویتبندی پرداخت و کشف فشار نقدی.
۷. مالیات و انطباق: مغایرتگیری چندمنبعی، کنترل اظهارنامه و بررسی دادههای مالیاتی.
۸. حسابرسی: درخواست مدرک، کنترل اسناد، تحلیل داده، کاربرگ و ردپای حسابرسی.
۹. کنترل داخلی و حاکمیت: تفکیک وظایف، سطح دسترسی، کنترل عاملهای هوشمند و ثبت تصمیم.
۱۰. آینده شغل و مهارت: نقشهای جدید، آموزش مدلها، فناوری مالیاتی و تغییر ارزش حرفهای حسابدار.
اگر تازهکار هستید، این مسیر را بخوانید
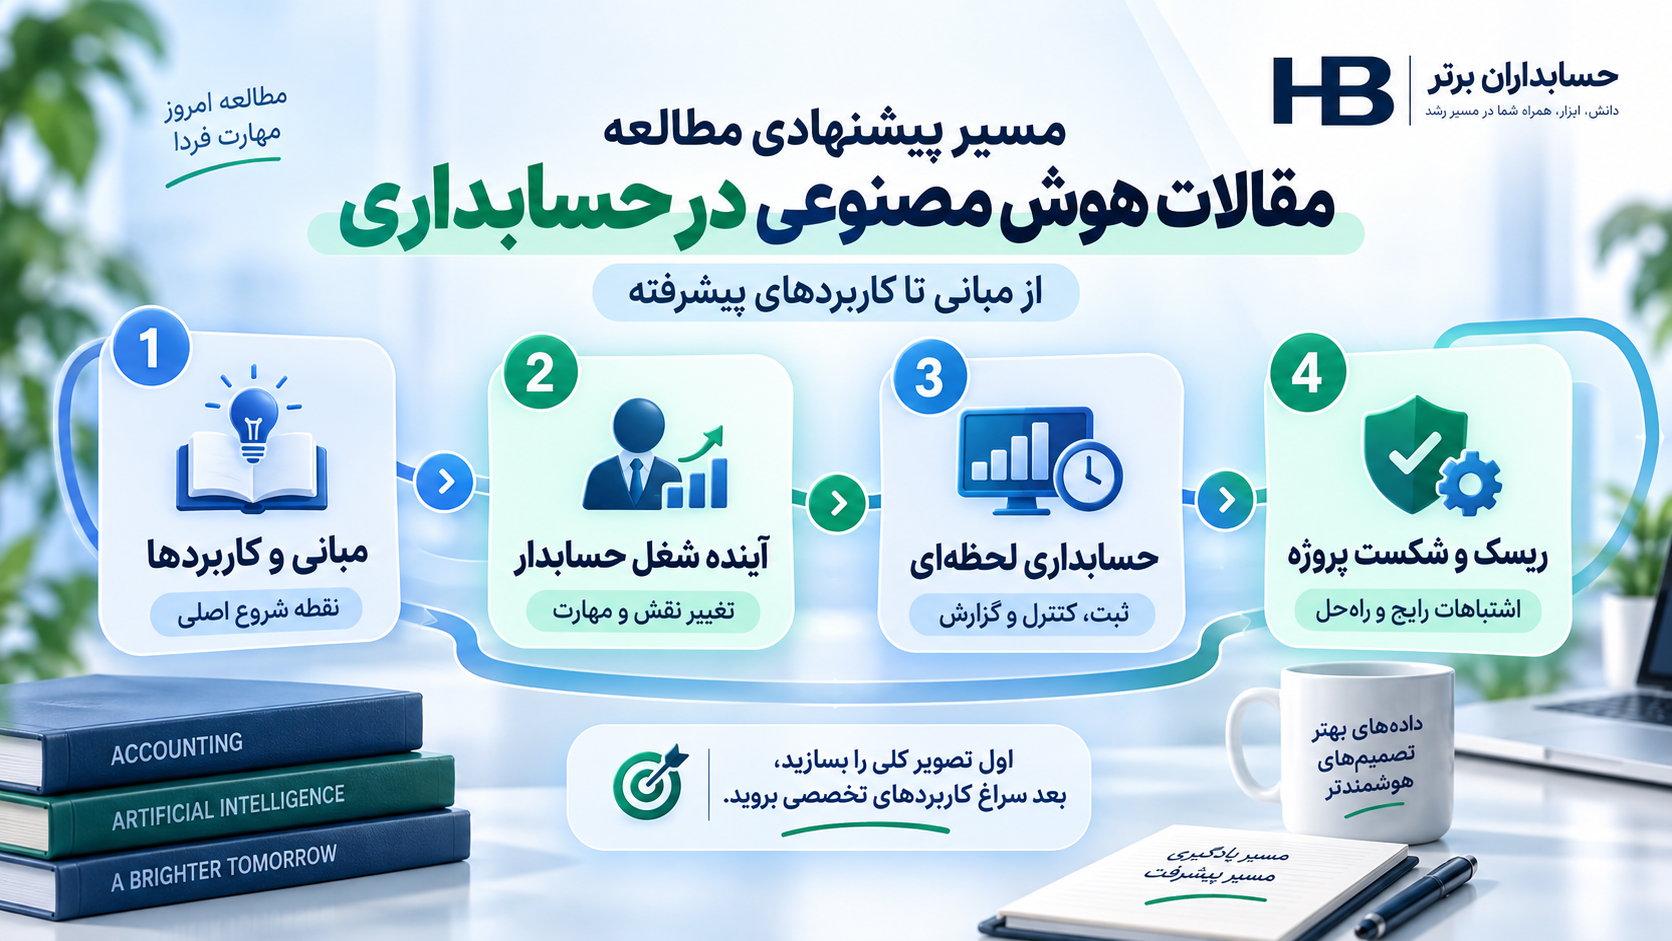
برای شروع، بهتر است ابتدا تصویر کلی را بسازید و بعد سراغ کاربردهای تخصصی بروید.
مسیر پیشنهادی:
مرحله اول: هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران در ۱۴۰۵
این مقاله نقطه شروع اصلی است. در آن با کاربردهای واقعی هوش مصنوعی در ثبت اسناد، مغایرتگیری، تحلیل، حسابرسی، نقدینگی، گزارشسازی و سایر فعالیتهای مالی آشنا میشوید.
مرحله دوم: آیا هوش مصنوعی جای حسابدار را میگیرد؟ آینده شغل حسابداری
بعد از شناخت کاربردها، سؤال طبیعی این است که این فناوری با شغل حسابدار چه میکند. این مقاله توضیح میدهد کدام فعالیتها بیشتر خودکار میشوند و چه مهارتهایی ارزش بیشتری پیدا میکنند.
مرحله سوم: حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی
در این مرحله وارد مفهوم حسابداری هوشمند و لحظهای میشوید؛ یعنی جایی که داده، کنترل و گزارش با فاصله کمتری از رویداد واقعی حرکت میکنند.
مرحله چهارم: چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل
پیش از اجرای پروژه، باید بدانید چرا بسیاری از پروژههای هوش مصنوعی در واحد مالی شکست میخورند. مسئله اشتباه، داده ضعیف، اتصال ناقص، نبود مالک مشخص و حذف کنترل انسانی از مهمترین ریسکها هستند.
بخش اول؛ مقالات پایه هوش مصنوعی در حسابداری
۱. هوش مصنوعی در حسابداری چیست و چه کاربردی دارد؟
هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران در ۱۴۰۵
اگر فقط یک مقاله برای شروع انتخاب کنید، این مقاله مناسبترین نقطه ورود است. موضوع فقط معرفی ابزار نیست؛ بلکه نشان میدهد هوش مصنوعی در کدام کارهای واقعی واحد مالی ارزش ایجاد میکند. ثبت اسناد، مغایرتگیری، تحلیل داده، حسابرسی، پیشبینی نقدینگی و گزارشسازی از مهمترین موضوعهای این راهنما هستند.
این مقاله همچنین به ریسکهای استفاده از هوش مصنوعی میپردازد. در امور مالی، سرعت بدون کنترل میتواند خطرناک باشد. بنابراین هر کاربرد باید همراه با کنترل صحت داده، تأیید انسانی در نقاط حساس و مسئولیتپذیری حرفهای طراحی شود.
۲. حسابداری لحظهای و نقش هوش مصنوعی
حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی
حسابداری سنتی معمولاً با فاصله زمانی کار میکند. رویداد امروز ثبت میشود، چند روز بعد کنترل میشود و شاید در پایان ماه گزارش آن دیده شود. حسابداری لحظهای تلاش میکند این فاصله را کم کند.
هوش مصنوعی میتواند در ثبت، دستهبندی، مغایرتگیری، کشف خطا و بهروزرسانی گزارشها نقش داشته باشد. اما هدف این نیست که سیستم بدون حسابدار کار کند؛ هدف این است که حسابدار بهجای صرف زمان برای جمعآوری داده، زودتر با مسئله و استثنا روبهرو شود.
۳. آیا هوش مصنوعی جای حسابدار را میگیرد؟
آیا هوش مصنوعی جای حسابدار را میگیرد؟ آینده شغل حسابداری
این سؤال یکی از پرتکرارترین پرسشها در حوزه حسابداری است. پاسخ ساده «بله» یا «خیر» تصویر واقعی را نشان نمیدهد. چیزی که تغییر میکند، ترکیب وظایف است.
کارهای تکراری، قابل قاعدهگذاری و مبتنی بر ورود داده بیشتر در معرض خودکارشدن هستند؛ اما قضاوت حرفهای، تفسیر استاندارد، کنترل شواهد، ارتباط با مدیر و حل مسئله همچنان به انسان نیاز دارند. در نتیجه، ارزش حسابداری از «ثبت بیشتر» به سمت «تحلیل بهتر، کنترل بهتر و تصمیم بهتر» حرکت میکند.
۴. چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟
چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل
خرید یک ابزار هوش مصنوعی به معنی موفقیت پروژه نیست. اگر مسئله درست انتخاب نشده باشد یا داده ناسالم باشد، حتی بهترین مدل هم نتیجه مفیدی نمیدهد.
این مقاله ۱۱ دلیل مهم شکست را بررسی میکند؛ از تعریف مسئله اشتباه و نبود خط مبنا تا شاخص نامناسب، اتصال ناقص، نبود مسئول مشخص و اعتماد بیش از حد به خروجی مدل. برای مدیر مالی، این مقاله یکی از مهمترین مطالب پیش از سرمایهگذاری در هر پروژه هوش مصنوعی است.
بخش دوم؛ اتوماسیون عملیات مالی
هوش مصنوعی زمانی بیشترین ارزش عملیاتی را دارد که به یک فرایند مشخص وصل شود. واحد مالی مجموعهای از فعالیتهای پیوسته است و هرکدام میتواند نقطه شروع مناسبی برای اتوماسیون باشد.

۵. خزانهداری هوشمند با هوش مصنوعی
خزانهداری هوشمند با هوش مصنوعی چیست؟ ۷ کاربرد AI در مدیریت نقدینگی
خزانهداری فقط مشاهده مانده بانک نیست. مدیر مالی باید بداند در روزها و هفتههای آینده چه میزان وجه وارد و خارج میشود، کدام پرداخت اولویت دارد و چه فشاری روی نقدینگی ایجاد خواهد شد.
این مقاله کاربردهای هوش مصنوعی در پیشبینی جریان نقد، مدیریت نقدینگی، اولویتبندی پرداخت، مغایرتگیری و کشف موارد غیرعادی را بررسی میکند. نکته مهم آن است که پیشنهادهای سیستم باید با سیاست مالی و سطح اختیار مشخص اجرا شوند.
۶. خودکارسازی فرایند خرید با هوش مصنوعی
خودکارسازی فرایند خرید با هوش مصنوعی؛ از درخواست خرید تا کنترل بودجه و پرداخت
فرایند خرید از درخواست یک واحد شروع میشود و میتواند تا کنترل بودجه، دریافت پیشنهاد، صدور سفارش، دریافت کالا، فاکتور و پرداخت ادامه یابد. وقتی این اطلاعات بین ایمیل، فایل و نرمافزارهای مختلف پخش باشد، خطا و تأخیر افزایش مییابد.
هوش مصنوعی میتواند اطلاعات را جمع کند، درخواست را طبقهبندی کند، قرارداد و فاکتور را مقایسه کند و موارد استثنایی را برای انسان آماده کند. این مقاله نشان میدهد چگونه میتوان خرید را از مجموعهای از کارهای جدا به یک جریان پیوسته تبدیل کرد.
۷. حسابهای پرداختنی و خودکارسازی فاکتورها
حسابهای پرداختنی چیست؟ خودکارسازی بیش از ۸۰٪ فاکتورها با هوش مصنوعی
حسابهای پرداختنی یکی از بهترین نقاط برای شروع اتوماسیون است؛ چون حجم زیادی از کارها تکراری، سندمحور و قابل کنترل هستند.
در این مقاله با تطبیق سهجانبه سفارش خرید، رسید کالا یا خدمت و فاکتور، کنترل فاکتور تکراری، بررسی تغییر حساب بانکی تأمینکننده و مدل استثنامحور آشنا میشوید. هدف این نیست که حسابدار همه فاکتورها را دوباره ببیند؛ بلکه موارد عادی خودکار شوند و توجه حسابدار روی موارد پرریسک متمرکز شود.
۸. بستن حسابها با هوش مصنوعی
بستن حسابها با هوش مصنوعی چیست؟ از بستن پایان ماه تا بستن صفرروزه
بستن پایان ماه معمولاً دورهای فشرده از مغایرتگیری، ثبت تعهدی، اصلاحات و کنترلهای مختلف است. اگر بخش زیادی از این کارها در طول ماه انجام شود، فشار پایان ماه کاهش مییابد.
این مقاله مسیر حرکت از بستن سنتی به سمت بستن مستمر را توضیح میدهد. عاملهای هوشمند میتوانند کارهای روتین را پیگیری کنند، اما کنترل تفکیک وظایف، ردپای حسابرسی، سطح دسترسی و تأیید انسانی در عملیات بااهمیت ضروری است.
بخش سوم؛ تحلیل مالی و تصمیمسازی
یکی از جذابترین کاربردهای هوش مصنوعی، عبور از «گزارش عدد» به «توضیح علت عدد» است. مدیر مالی فقط نمیخواهد بداند هزینه افزایش یافته؛ میخواهد بداند چرا افزایش یافته و کدام عامل بیشترین اثر را داشته است.
۹. تحلیل نوسانات مالی با هوش مصنوعی
تحلیل نوسانات مالی چیست؟ کاربرد هوش مصنوعی در پیدا کردن علت تغییر هزینهها و درآمدها
این مقاله روی سؤال «چرا عدد تغییر کرده است؟» تمرکز دارد. هوش مصنوعی میتواند تغییر مانده حساب را تا سند، تراکنش، تأمینکننده، واحد سازمانی یا عامل عملیاتی دنبال کند.
مثلاً اگر هزینه حقوق افزایش یافته باشد، توضیح باید مشخص کند چه مقدار مربوط به افزایش تعداد کارکنان، تغییر حقوق، اضافهکاری یا پاداش بوده است. این مدل، گزارش مالی را از توصیف تغییر به تحلیل علت تبدیل میکند.
۱۰. محدودیت هوش مصنوعی در اسناد مالی طولانی
چرا هوش مصنوعی در تحلیل گزارشهای مالی خطا میکند؟ محدودیت در اسناد طولانی
مدلهای هوش مصنوعی ممکن است در مواجهه با گزارشهای بسیار طولانی، پیوستهای متعدد و اطلاعات پراکنده اشتباه کنند. طول زیاد سند میتواند باعث شود بعضی اطلاعات نادیده گرفته شوند یا ارتباط میان بخشهای مختلف بهدرستی برقرار نشود.
این مقاله برای هرکسی که صورتهای مالی، قراردادهای بلند یا گزارشهای چندصدصفحهای را با هوش مصنوعی تحلیل میکند مهم است. نتیجه اصلی این است که تقسیم هوشمند سند، بازیابی هدفمند و کنترل منبع اهمیت زیادی دارد.
۱۱. حافظه سازمانی برای هوش مصنوعی مالی
حافظه سازمانی برای هوش مصنوعی مالی چیست؟ چرا AI نباید هر بار از صفر شروع کند
اگر سیستم هر بار بدون سابقه قبلی شروع کند، تصمیمها، فرضیات، سیاستها و نسخههای معتبر دوباره باید توضیح داده شوند. حافظه سازمانی کمک میکند سیستم بداند در گذشته چه تصمیمی گرفته شده و کدام اطلاعات معتبر هستند.
در واحد مالی این موضوع برای سیاست حسابداری، تحلیلهای قبلی، کنترل نسخه فایلها و تصمیمهای مدیریتی اهمیت دارد. مقاله توضیح میدهد چرا «به خاطر سپردن» باید کنترلشده، قابل ردیابی و وابسته به سطح دسترسی باشد.
بخش چهارم؛ حسابرسی و کنترل
حسابرسی از حوزههایی است که هوش مصنوعی میتواند حجم زیادی از کارهای دستی را کاهش دهد، اما همزمان نیاز به شواهد، ردپای تصمیم و قضاوت حرفهای در آن بسیار بالا است.
۱۲. حسابرسی هوشمند از درخواست مدارک تا کاربرگ
حسابرسی هوشمند از درخواست مدارک تا کاربرگ؛ پایان کپیکاری در پرونده حسابرسی
در روش سنتی، حسابرس ممکن است فایل را از مشتری بگیرد، دانلود کند، نامگذاری کند، داخل پوشه بگذارد، اطلاعات آن را استخراج کند و بعد در کاربرگ وارد کند. بخش قابل توجهی از این مسیر کار ارزشآفرین حرفهای نیست.
این مقاله توضیح میدهد چگونه میتوان دریافت مدرک، کنترل کاملبودن، استخراج اطلاعات و آمادهسازی اولیه کاربرگ را به یک جریان پیوسته تبدیل کرد؛ درحالیکه تصمیم نهایی و قضاوت با حسابرس باقی میماند.
۱۳. هوش مصنوعی در حسابرسی؛ پایان دانلود و آپلود دستی مدارک
هوش مصنوعی در حسابرسی؛ پایان دانلود و آپلود دستی مدارک مشتری
این مقاله یک قدم جلوتر میرود و روی اتصال مستقیم محیط دریافت مدارک به پرونده حسابرسی و تحلیل هوش مصنوعی تمرکز دارد.
نکته کلیدی «زمینه مدرک» است: سیستم باید بداند فایل مربوط به کدام مشتری، دوره، درخواست و نسخه است. اگر این زمینه از بین برود، حتی تحلیل دقیق روی فایل اشتباه میتواند نتیجه نادرست تولید کند.
۱۴. مهندس حسابرسی؛ نقش جدید در عصر هوش مصنوعی
مهندس حسابرسی کیست؟ شغل جدید حسابرسان در عصر هوش مصنوعی
وقتی ابزارهای حسابرسی با داده، اتوماسیون و هوش مصنوعی ترکیب میشوند، نقشهایی شکل میگیرند که میان حسابرسی و فناوری قرار دارند.
مهندس حسابرسی باید هم منطق حسابرسی را بفهمد و هم بتواند جریان داده، قواعد کنترلی، تستهای خودکار و ارزیابی کیفیت خروجی سیستم را طراحی کند. این مقاله برای حسابرسانی مناسب است که میخواهند مسیر مهارتی آینده خود را ببینند.
۱۵. کنترل داخلی در حسابداری با هوش مصنوعی
کنترل داخلی در حسابداری با هوش مصنوعی؛ چرا تأیید مدیر دیگر کافی نیست؟
وجود یک دکمه «تأیید مدیر» بهتنهایی ثابت نمیکند کنترل داخلی مؤثر است. وقتی عامل هوشمند داده را انتخاب میکند، قاعده را اجرا میکند و پیشنهاد ثبت میدهد، بازبین باید بتواند مسیر تصمیم را ببیند.
این مقاله درباره شواهد، منشأ داده، سطح اختیار عامل، حداقل دسترسی، تفکیک وظایف، کنترل نسخه و پایش مستمر است. هرچه اختیار عامل بیشتر باشد، اهمیت این کنترلها هم بیشتر میشود.
بخش پنجم؛ امنیت، حاکمیت و عاملهای هوشمند
هوش مصنوعی در امور مالی فقط مسئله دقت نیست. ممکن است سیستم به اطلاعات حساس، حساب بانکی، قرارداد، حقوق کارکنان، اطلاعات مشتری و دستور پرداخت دسترسی داشته باشد. به همین دلیل حاکمیت و امنیت جزو خود پروژه هستند، نه یک موضوع جانبی.
۱۶. هوش مصنوعی پنهان در واحد مالی
هوش مصنوعی پنهان در واحد مالی چیست؟ خطر ابزارهای تأییدنشده برای اطلاعات مالی شرکت
وقتی کارکنان بدون سیاست مشخص، فایلهای مالی را در ابزارهای تأییدنشده بارگذاری میکنند، سازمان ممکن است نداند چه اطلاعاتی از محیط کنترلشده خارج شده است.
این مقاله مفهوم هوش مصنوعی پنهان را توضیح میدهد و نشان میدهد چرا ممنوعیت کامل معمولاً راهحل عملی نیست. راه بهتر، تعریف ابزارهای مجاز، سطح داده قابل استفاده، آموزش کارکنان و ثبت سیاست روشن است.
۱۷. احراز هویت عامل هوش مصنوعی و کنترل اختیار
احراز هویت عامل هوش مصنوعی چیست؟ کنترل عاملهای هوشمند در بانکداری و پرداخت ایران
عامل هوشمندی که میتواند برای کاربر اقدام کند باید هویت و سطح اختیار مشخص داشته باشد. دانستن اینکه «کدام عامل» درخواست را ایجاد کرده با دانستن اینکه «چه اجازهای دارد» متفاوت است.
مقاله درباره رضایت کاربر، سقف عملیات، ثبت ردپا، لغو دسترسی و محدودکردن اختیار صحبت میکند. این موضوع با رشد عاملهای هوشمند مالی اهمیت بیشتری پیدا میکند.
بخش ششم؛ مالیات و فناوری مالیاتی
هوش مصنوعی میتواند در مالیات کمک بزرگی باشد، اما چون قانون، بخشنامه، مهلت و اطلاعات پرونده اهمیت بالایی دارند، خروجی آن باید با منابع معتبر و داده واقعی کنترل شود.
۱۸. تنظیم اظهارنامه مالیاتی با هوش مصنوعی
تنظیم اظهارنامه مالیاتی با هوش مصنوعی؛ از مغایرتگیری تا کنترل نهایی
این مقاله بهجای نگاه ساده «اظهارنامه را برای من پر کن»، یک مدل چندمنبعی پیشنهاد میکند. حسابداری، بانک، سامانه مؤدیان، حقوق، بیمه، دفاتر الکترونیکی و اظهارنامه سال قبل کنار هم قرار میگیرند تا اختلافها مشخص شوند.
کار هوش مصنوعی در اینجا عددسازی نیست؛ پیدا کردن مغایرت، نظمدادن به شواهد و ساختن فهرست موارد نیازمند بررسی است.
۱۹. متخصص فناوری مالیاتی؛ شغل آینده حسابداران
متخصص فناوری مالیاتی و شغل آینده حسابداران
با دیجیتالیشدن مالیات، بخشی از ارزش حرفهای حسابدار به توانایی تبدیل قانون و فرایند مالیاتی به منطق نرمافزار، کنترل داده و اتوماسیون منتقل میشود.
این مقاله نقش متخصص فناوری مالیاتی را توضیح میدهد؛ فردی که هم قواعد مالیاتی را میشناسد و هم با داده، سامانهها و هوش مصنوعی کار میکند.
بخش هفتم؛ مهارت و بازار کار
هوش مصنوعی فقط سیستم مالی را تغییر نمیدهد؛ معیار انتخاب، آموزش و رشد حسابدار را هم تغییر میدهد.
۲۰. مربی هوش مصنوعی حسابداری
مربی هوش مصنوعی حسابداری چیست؟ شغل جدید حسابداران
مدلهای هوش مصنوعی برای عملکرد حرفهای نیاز به ارزیابی متخصص دارند. حسابدار میتواند سؤال واقعی طراحی کند، پاسخ مدل را بررسی کند، خطای استدلال را پیدا کند و پاسخ مرجع بسازد.
این مقاله یکی از نقشهای درحالظهور را معرفی میکند و نشان میدهد تجربه حسابداری چگونه میتواند مستقیماً در آموزش و ارزیابی مدلها ارزش ایجاد کند.
۲۱. چگونه حسابدار خوب را با کمک هوش مصنوعی استخدام کنیم؟
چگونه یک حسابدار خوب استخدام کنیم؟ راهنمای استخدام حسابدار با هوش مصنوعی
کارفرما میتواند از هوش مصنوعی برای دقیقکردن شرح شغل، غربال رزومه، طراحی آزمون عملی و ساخت سؤال مصاحبه استفاده کند. اما تصمیم نهایی نباید به مدل سپرده شود.
مقاله یک روش ساختاریافته ارائه میکند: شرح شغل روشن، آزمون واقعی، مصاحبه یکسان، کارت امتیاز و مقایسه شواهد. به این ترتیب هوش مصنوعی به تصمیم کمک میکند، نه اینکه جای تصمیمگیر را بگیرد.
برای هر مسئله کدام مقاله را بخوانیم؟
اگر مسئله شما کارهای دستی و ثبت اسناد است، از مقاله «هوش مصنوعی در حسابداری چیست؟» شروع کنید و بعد به حسابهای پرداختنی و خرید بروید.
اگر مسئله بستن حسابها است، مقاله بستن حسابها، حسابداری لحظهای و تحلیل نوسانات را کنار هم بخوانید.
اگر مسئله نقدینگی است، خزانهداری هوشمند مناسبترین نقطه شروع است.
اگر مسئله حسابرسی است، سه مقاله حسابرسی هوشمند، هوش مصنوعی در حسابرسی و مهندس حسابرسی یک مسیر کامل میسازند.
اگر مسئله امنیت و کنترل است، هوش مصنوعی پنهان، احراز هویت عامل و کنترل داخلی را پشت سر هم بخوانید.
اگر مسئله مالیات است، تنظیم اظهارنامه با هوش مصنوعی و متخصص فناوری مالیاتی را انتخاب کنید.
اگر مسئله آینده شغل است، «آیا هوش مصنوعی جای حسابدار را میگیرد؟»، «مربی هوش مصنوعی حسابداری» و «متخصص فناوری مالیاتی» مسیر خوبی هستند.
اگر مسئله اجرای پروژه واقعی است، حتماً مقاله «چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟» را پیش از خرید ابزار یا شروع توسعه بخوانید.

یک نقشه راه عملی برای استفاده از هوش مصنوعی در واحد مالی
خواندن مقالهها زمانی ارزش بیشتری دارد که به اقدام منتهی شود. برای شروع یک پروژه کوچک میتوان این مسیر را طی کرد.
مرحله اول؛ یک مسئله مشخص انتخاب کنید
بهجای هدف کلی «میخواهیم هوش مصنوعی داشته باشیم»، مسئله را دقیق بنویسید:
- مغایرت بانکی ماهانه ۳۰ ساعت زمان میبرد؛
- ۲۰ درصد فاکتورها نیاز به اصلاح دارند؛
- بستن حسابها ۱۰ روز طول میکشد؛
- مدیر برای گزارش تغییر هزینهها چند روز منتظر میماند؛
- یا تیم مالی روزانه حجم زیادی از مدارک را دستی بررسی میکند.
هرچه مسئله قابل اندازهگیریتر باشد، ارزیابی نتیجه آسانتر است.
مرحله دوم؛ خط مبنا بگیرید
قبل از اتوماسیون اندازه بگیرید:
- زمان انجام کار؛
- هزینه نیروی انسانی؛
- تعداد خطا؛
- زمان بازکاری؛
- حجم عملیات؛
- تعداد موارد استثنا.
بدون خط مبنا نمیتوان فهمید پروژه واقعاً موفق بوده یا فقط ظاهر فرایند را تغییر داده است.
مرحله سوم؛ داده را آماده کنید
هوش مصنوعی روی داده نامنظم معجزه نمیکند. نام حسابها، کدها، فروشندگان، تاریخها، فایلها و منابع باید تا حد ممکن قابل اتکا باشند.
اگر داده ضعیف باشد، بخشی از پروژه باید به پاکسازی و استانداردسازی اختصاص پیدا کند.
مرحله چهارم؛ ابتدا حالت پیشنهادی را اجرا کنید
در شروع، بهتر است سیستم پیشنهاد بدهد و حسابدار تأیید کند. این حالت اجازه میدهد خطاها دیده شوند و مدل یا قواعد اصلاح شوند.
بعد از جمعشدن شواهد کافی میتوان برخی عملیات کمریسک و با اطمینان بالا را خودکارتر کرد.
مرحله پنجم؛ استثناها را تعریف کنید
موارد مبهم، پرمبلغ، جدید یا حساس باید به انسان ارجاع شوند.
سیستم خوب لزوماً سیستمی نیست که همهچیز را خودکار کند؛ ممکن است سیستمی باشد که ۸۰ درصد موارد عادی را حذف کند و ۲۰ درصد مهم را درست به حسابدار نشان دهد.
مرحله ششم؛ ردپای کامل نگه دارید
برای هر تغییر مهم باید مشخص باشد:
- داده از کجا آمده؛
- چه قاعدهای اجرا شده؛
- عامل چه پیشنهادی داده؛
- انسان چه تغییری داده؛
- چه کسی تأیید کرده؛
- و نتیجه نهایی چه بوده است.

آیا استفاده از هوش مصنوعی برای حسابدار بدون برنامهنویسی ممکن است؟
بله. بسیاری از کاربردها به برنامهنویسی مستقیم حسابدار نیاز ندارند.
حسابدار میتواند از هوش مصنوعی برای خلاصهسازی گزارش، ساخت چکلیست، تحلیل فایل، توضیح تغییرات، طراحی فرمول و ساختار اکسل، بررسی متن قرارداد، آمادهسازی سؤال کنترل و ساخت پیشنویس گزارش استفاده کند.
اما وقتی هوش مصنوعی قرار است مستقیماً به نرمافزار مالی وصل شود، ثبت ایجاد کند، داده را تغییر دهد یا عملیات انجام دهد، نیاز به طراحی فنی و کنترل دسترسی جدیتر میشود.
پس مسیر استفاده از هوش مصنوعی یک طیف است؛ از دستیار شخصی حسابدار تا عامل متصل به فرایند مالی.
چه کارهایی را نباید بدون کنترل به هوش مصنوعی سپرد؟
در امور مالی، هر خروجی یکسان نیست.
خلاصهکردن یک گزارش داخلی با ایجاد سند حسابداری یا اجرای پرداخت تفاوت دارد.
برای کارهای پرریسک، بهتر است هوش مصنوعی بدون بازبینی مستقیم تصمیم نهایی نگیرد؛ از جمله:
- ثبت بااهمیت؛
- تغییر اطلاعات حساب بانکی؛
- آزادسازی پرداخت؛
- تصمیم مالیاتی حساس؛
- حذف یا اصلاح سند؛
- تغییر سیاست حسابداری؛
- قضاوت حسابرسی؛
- یا نتیجهگیری بر اساس اطلاعات ناقص.
اصل ساده این است:
هرچه اثر مالی، قانونی یا کنترلی یک اقدام بیشتر باشد، سطح نظارت انسانی هم باید بیشتر شود.
چگونه خروجی هوش مصنوعی را کنترل کنیم؟
برای کنترل خروجی، فقط نباید بپرسیم «آیا جواب خوب به نظر میرسد؟»
بهتر است پنج سؤال بپرسیم:
۱. منبع چیست؟ داده یا مدرک از کجا آمده است؟
۲. کامل است؟ آیا اطلاعات مهم جا افتاده است؟
۳. قاعده چیست؟ سیستم بر چه منطق یا سیاستی تکیه کرده است؟
۴. استثنا چیست؟ چه چیزی میتواند نتیجه را تغییر دهد؟
۵. مسئول نهایی کیست؟ چه کسی خروجی را تأیید میکند؟
این پنج سؤال در تحلیل مالی، حسابرسی، مالیات و کنترل داخلی مشترک هستند.
آینده حسابداری با هوش مصنوعی چگونه خواهد بود؟
احتمالاً مهمترین تغییر، حذف کامل حسابدار نیست؛ بلکه تغییر محل صرف زمان حسابدار است.
زمان کمتری برای ورود داده، جستوجوی فایل، کپیکردن، تطبیق ساده و گزارشسازی تکراری و زمان بیشتری برای تحلیل، کنترل، تصمیمسازی، بررسی استثنا، طراحی فرایند و ارتباط با مدیر صرف خواهد شد.
حسابدار آینده باید علاوه بر اصول حرفهای، سه مهارت جدید را تقویت کند:
درک داده، کنترل هوش مصنوعی و طراحی فرایند.
کسی که فقط ابزار را بلد باشد اما حسابداری نداند، در تصمیمهای مالی محدود است. کسی که حسابداری را خوب بداند اما از ابزارهای جدید فاصله بگیرد، ممکن است زمان زیادی را صرف کارهایی کند که قابل خودکارشدن هستند.
ترکیب این دو، مزیت اصلی خواهد بود.
چه کسی باید این مجموعه مقالات را بخواند؟
این صفحه فقط برای حسابدار نرمافزاری یا متخصص فناوری نیست.
مخاطبان اصلی شامل حسابداران شاغل، مدیران مالی، رؤسای حسابداری، حسابرسان، مشاوران مالیاتی، کارفرمایان، دانشجویان حسابداری، طراحان نرمافزار مالی و هر فردی که مسئول تصمیم یا کنترل مالی است میشوند.
هر گروه میتواند مسیر متفاوتی از مقالات انتخاب کند.
جدول مسیر پیشنهادی مطالعه
| نیاز شما | مقاله شروع | مقاله بعدی |
|---|---|---|
| آشنایی اولیه | هوش مصنوعی در حسابداری چیست؟ | آیا هوش مصنوعی جای حسابدار را میگیرد؟ |
| سرعت ثبت و گزارش | حسابداری لحظهای | بستن حسابها با هوش مصنوعی |
| تحلیل مالی | تحلیل نوسانات مالی | حافظه سازمانی |
| نقدینگی | خزانهداری هوشمند | تحلیل نوسانات |
| خرید و پرداخت | خودکارسازی خرید | حسابهای پرداختنی |
| حسابرسی | حسابرسی هوشمند | هوش مصنوعی در حسابرسی |
| کنترل و امنیت | کنترل داخلی | هوش مصنوعی پنهان |
| عاملهای هوشمند | احراز هویت عامل | کنترل داخلی |
| مالیات | تنظیم اظهارنامه با هوش مصنوعی | متخصص فناوری مالیاتی |
| آینده شغل | آیا AI جای حسابدار را میگیرد؟ | مربی هوش مصنوعی حسابداری |
| استخدام | استخدام حسابدار با هوش مصنوعی | آینده شغل حسابداری |
| اجرای پروژه | دلایل شکست پروژههای AI | حسابداری لحظهای |

سؤالات متداول
بهترین مقاله برای شروع هوش مصنوعی در حسابداری کدام است؟
برای شروع، مقاله «هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران» مناسبترین نقطه است. بعد از آن میتوانید بر اساس حوزه کاری خود وارد حسابرسی، مالیات، خزانهداری، حسابهای پرداختنی یا تحلیل مالی شوید.
آیا برای استفاده از هوش مصنوعی در حسابداری باید برنامهنویسی بلد باشیم؟
برای بسیاری از کاربردهای روزمره نه. اما برای اتصال مستقیم هوش مصنوعی به نرمافزار مالی، خودکارسازی چندمرحلهای و طراحی عاملهای عملیاتی، همکاری با تیم فنی یا ابزارهای یکپارچه لازم میشود.
هوش مصنوعی بیشتر در کدام کارهای حسابداری کاربرد دارد؟
کارهای پرتکرار، دادهمحور و قابل کنترل بیشترین ظرفیت را دارند؛ مثل استخراج اطلاعات، طبقهبندی تراکنش، مغایرتگیری، حسابهای پرداختنی، تحلیل نوسان، کنترل اسناد و آمادهسازی گزارش.
آیا خروجی هوش مصنوعی در مالیات قابل اعتماد است؟
نباید بدون کنترل منبع و مقررات به خروجی مالیاتی اتکا کرد. هوش مصنوعی میتواند در نظمدادن به داده، مغایرتگیری و آمادهسازی بررسی کمک کند، اما حکم قانونی، نرخ، مهلت و تصمیم نهایی باید بر اساس منابع معتبر و وضعیت واقعی پرونده کنترل شود.
آیا هوش مصنوعی میتواند ثبت حسابداری بزند؟
از نظر فنی بله؛ اما اینکه «باید» ثبت را خودکار انجام دهد یا فقط پیشنهاد بسازد، به ریسک، مبلغ، نوع حساب و کنترل داخلی بستگی دارد.
آیا هوش مصنوعی در حسابرسی قابل استفاده است؟
بله؛ از درخواست و کنترل مدارک تا استخراج داده، تحلیل و آمادهسازی کاربرگ. با این حال قضاوت حرفهای، کفایت شواهد و تصمیم نهایی همچنان نیازمند حسابرس است.
آیا استفاده از ابزار عمومی برای اطلاعات مالی امن است؟
نه همیشه. پیش از بارگذاری فایل مالی باید سیاست محرمانگی، نوع داده، ابزار مجاز و سطح دسترسی بررسی شود. مقاله «هوش مصنوعی پنهان در واحد مالی» دقیقاً برای همین موضوع نوشته شده است.
آیا عامل هوشمند همان چتبات است؟
خیر. چتبات عمدتاً پاسخ میدهد، اما عامل هوشمند میتواند چند مرحله را دنبال کند، ابزار فراخوانی کند و در محدوده مجاز اقدام انجام دهد. به همین دلیل کنترل هویت، اختیار و ردپای آن اهمیت بیشتری دارد.
آیا هوش مصنوعی باعث کاهش ارزش حسابدار میشود؟
ارزش بعضی فعالیتهای تکراری ممکن است کاهش یابد، اما ارزش تحلیل، قضاوت، کنترل، طراحی فرایند و ارتباط حرفهای بیشتر میشود. حسابداری که ابزار را در کنار دانش حرفهای استفاده کند میتواند نقش گستردهتری داشته باشد.
چگونه بفهمیم یک پروژه هوش مصنوعی ارزش اجرا دارد؟
ابتدا زمان، هزینه، خطا و حجم کار فعلی را اندازه بگیرید. سپس یک پایلوت محدود اجرا کنید و نتیجه را با خط مبنا مقایسه کنید. اگر شاخص مالی یا عملیاتی مشخصی بهتر نشده، صرف داشتن هوش مصنوعی موفقیت محسوب نمیشود.
جمعبندی؛ این صفحه را بهعنوان نقشه راه هوش مصنوعی در حسابداری نگه دارید
هوش مصنوعی در حسابداری یک موضوع واحد نیست. مجموعهای از کاربردها، فرایندها، کنترلها و مهارتهاست.
اگر آن را فقط به «پرسیدن سؤال از یک چتبات» محدود کنیم، بخش بزرگی از ظرفیت واقعی آن دیده نمیشود.
کاربرد جدیتر از جایی شروع میشود که هوش مصنوعی به یک مسئله مشخص وصل شود:
ثبت سریعتر، مغایرت کمتر، تحلیل بهتر، بستن سریعتر، نقدینگی دقیقتر، حسابرسی منظمتر، مالیات کنترلشدهتر و تصمیم قابل ردیابیتر.
مجموعه مقالات حسابداران برتر تلاش میکند هرکدام از این موضوعها را جداگانه و کاربردی بررسی کند تا خواننده بتواند از شناخت کلی به اجرای واقعی برسد.
میخواهید مقالات جدید هوش مصنوعی در حسابداری را از دست ندهید؟
با عضویت در حسابداران برتر دسترسی شما به پنل کاربری و مسیر دنبالکردن مقالات و آموزشهای تخصصی سادهتر میشود.
فهرست کامل مقالات هوش مصنوعی حسابداران برتر
۱. هوش مصنوعی در حسابداری چیست؟ ۱۰ کاربرد، مزایا و آینده حسابداران در ۱۴۰۵
۲. حسابداری لحظهای چیست؟ نقش هوش مصنوعی در ثبت، کنترل و گزارش مالی
۳. آیا هوش مصنوعی جای حسابدار را میگیرد؟ آینده شغل حسابداری
۴. چرا پروژههای هوش مصنوعی در واحد مالی شکست میخورند؟ ۱۱ دلیل و راهحل
۵. متخصص فناوری مالیاتی و شغل آینده حسابداران
۶. مربی هوش مصنوعی حسابداری چیست؟ شغل جدید حسابداران
۷. خزانهداری هوشمند با هوش مصنوعی چیست؟ ۷ کاربرد AI در مدیریت نقدینگی
۸. احراز هویت عامل هوش مصنوعی چیست؟ کنترل عاملهای هوشمند در بانکداری و پرداخت ایران
۹. مهندس حسابرسی کیست؟ شغل جدید حسابرسان در عصر هوش مصنوعی
۱۰. هوش مصنوعی پنهان در واحد مالی چیست؟ خطر ابزارهای تأییدنشده برای اطلاعات مالی شرکت
۱۱. خودکارسازی فرایند خرید با هوش مصنوعی؛ از درخواست خرید تا کنترل بودجه و پرداخت
۱۲. حسابرسی هوشمند از درخواست مدارک تا کاربرگ؛ پایان کپیکاری در پرونده حسابرسی
۱۳. چرا هوش مصنوعی در تحلیل گزارشهای مالی خطا میکند؟ محدودیت در اسناد طولانی
۱۴. حافظه سازمانی برای هوش مصنوعی مالی چیست؟ چرا AI نباید هر بار از صفر شروع کند
۱۵. تحلیل نوسانات مالی چیست؟ کاربرد هوش مصنوعی در پیدا کردن علت تغییر هزینهها و درآمدها
۱۶. بستن حسابها با هوش مصنوعی چیست؟ از بستن پایان ماه تا بستن صفرروزه
۱۷. حسابهای پرداختنی چیست؟ خودکارسازی بیش از ۸۰٪ فاکتورها با هوش مصنوعی
۱۸. چگونه یک حسابدار خوب استخدام کنیم؟ راهنمای استخدام حسابدار با هوش مصنوعی
۱۹. تنظیم اظهارنامه مالیاتی با هوش مصنوعی؛ از مغایرتگیری تا کنترل نهایی
۲۰. کنترل داخلی در حسابداری با هوش مصنوعی؛ چرا تأیید مدیر دیگر کافی نیست؟
۲۱. هوش مصنوعی در حسابرسی؛ پایان دانلود و آپلود دستی مدارک مشتری
مقالات فوق تنها تعدادی از مقالات سایت هستند. روزانه مقالات جدید درباره کاربرد هوش مصنوعی در حسابداری به این مجموعه اضافه میشود.