

مقدمه: تخفیف قطعی روی کاغذ، تصمیم نامطمئن برای خزانهداری
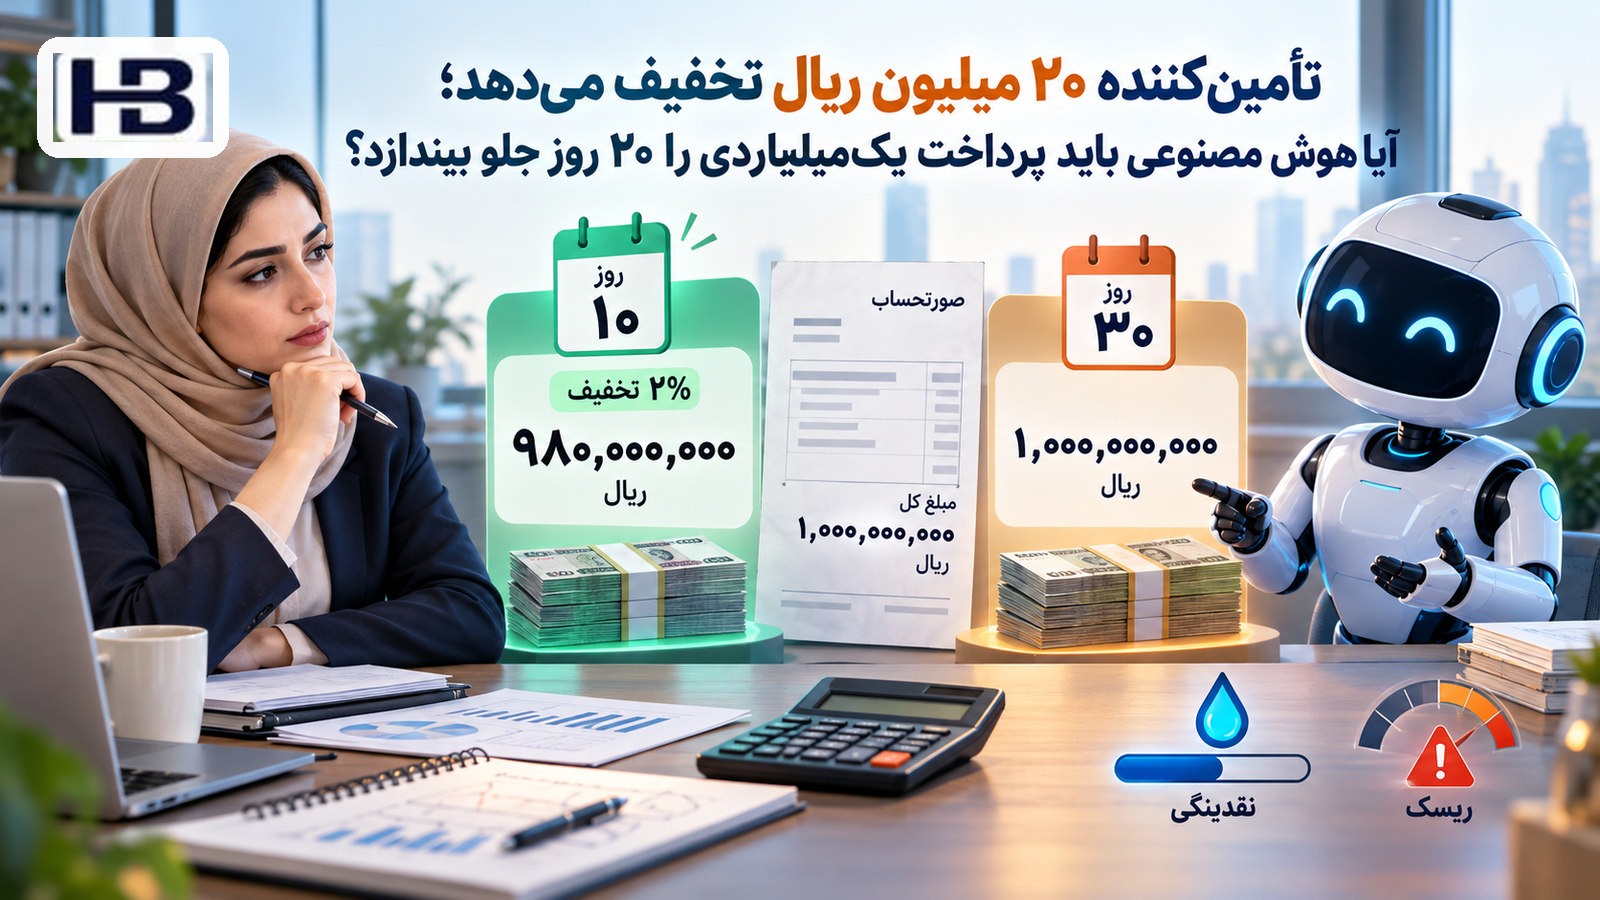
یک تأمینکننده به شرکت پیشنهاد میدهد: «اگر فاکتور یکمیلیاردریالی را تا روز دهم تسویه کنید، دو درصد تخفیف میدهم؛ در غیر این صورت، کل مبلغ روز سیام سررسید است.»
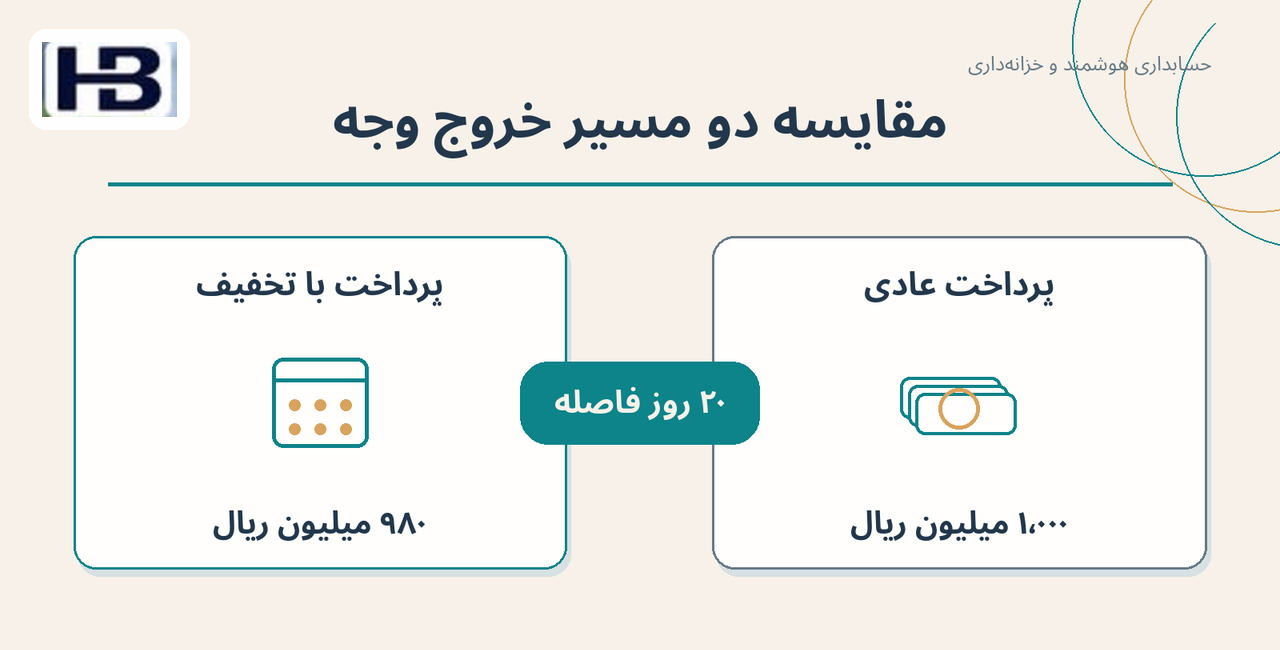
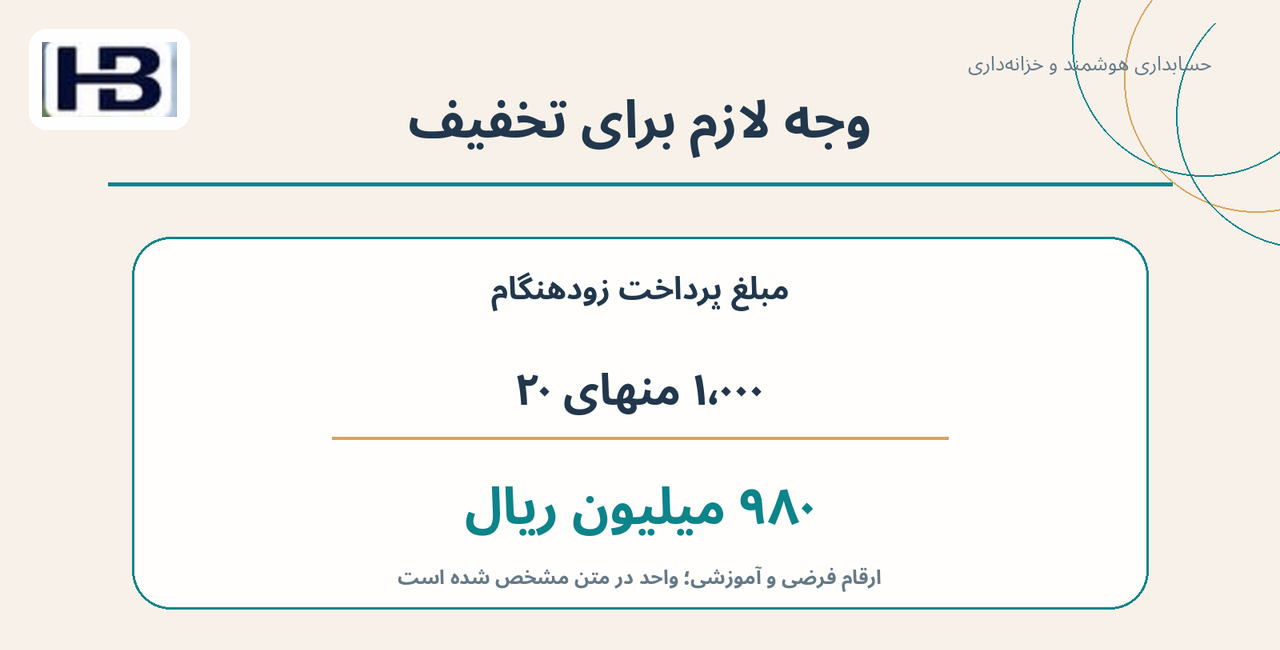
دستیار هوشمند حسابهای پرداختنی سریع محاسبه میکند که با پرداخت ۹۸۰ میلیون ریال به جای یک میلیارد ریال، شرکت ۲۰ میلیون ریال کمتر میپردازد. سپس پیشنهاد میکند پرداخت فوری انجام شود.
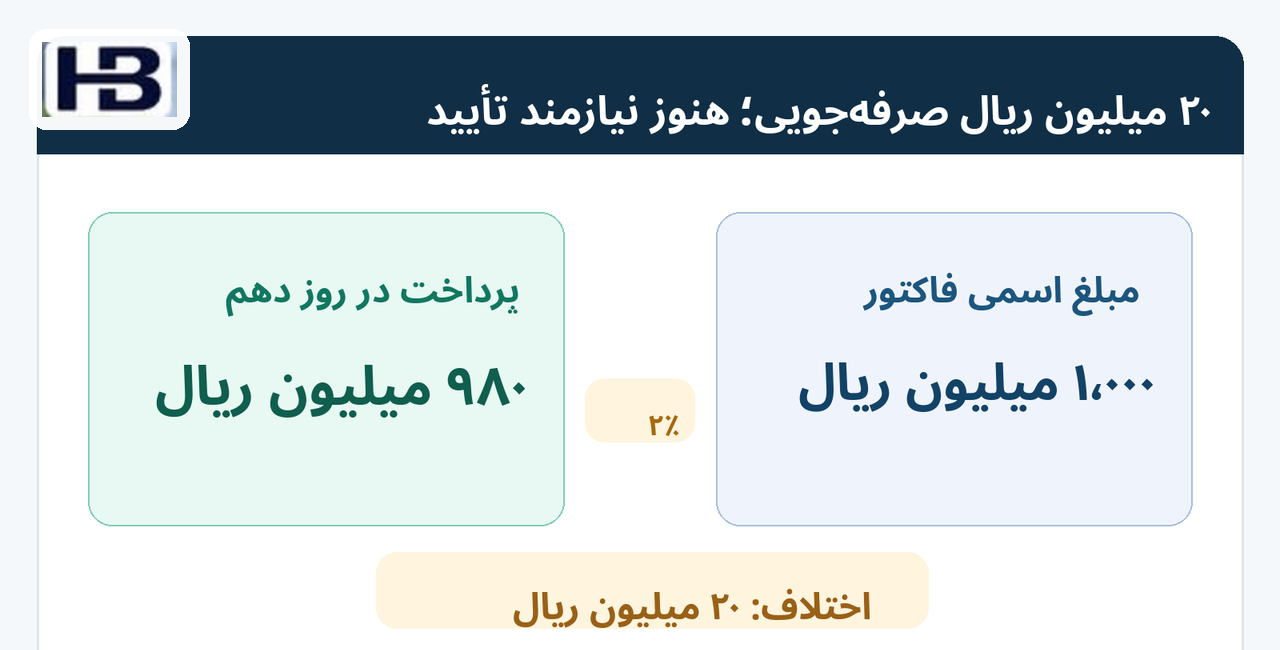
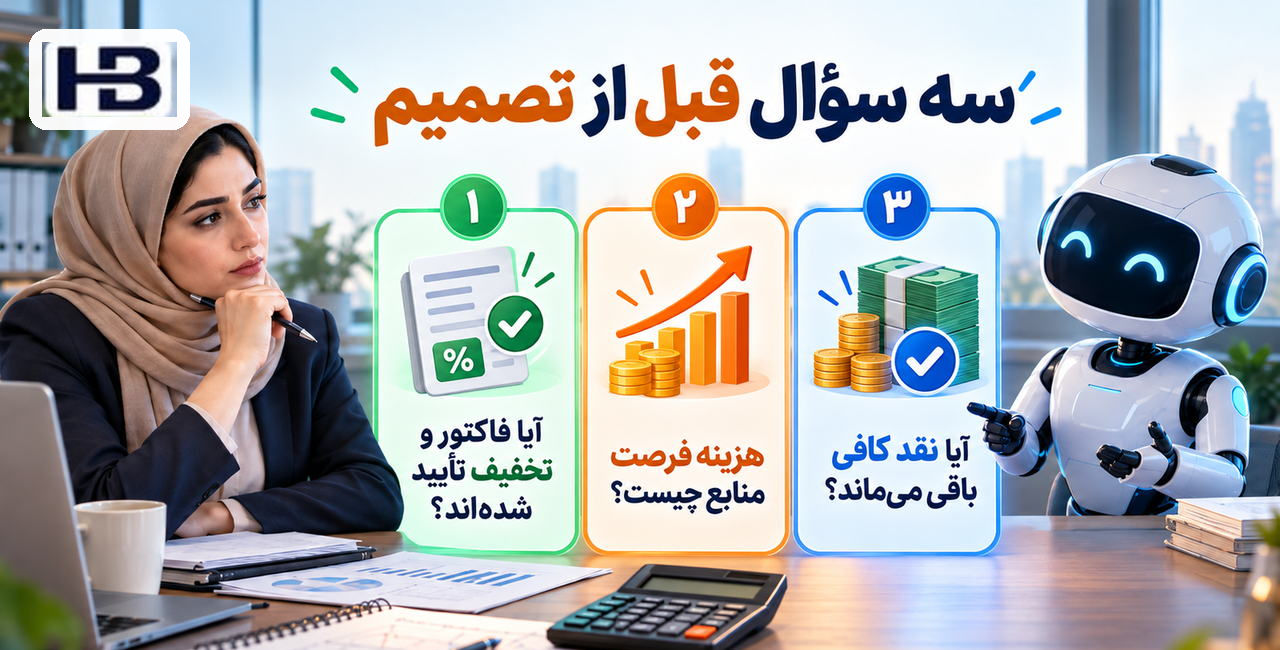
اما مدیر مالی هنوز سه سؤال دارد: آیا فاکتور و تخفیف واقعاً تأیید شدهاند؟ تأمین ۹۸۰ میلیون ریال نقد برای ۲۰ روز جلو انداختن پرداخت چه هزینهای دارد؟ و آیا بعد از این پرداخت، برای حقوق و تعهدات ضروری وجه کافی باقی میماند؟
در حسابداری هوشمند، «تخفیف وجود دارد» با «باید همین حالا پرداخت کنیم» برابر نیست. ابزار خوب ابتدا سود مالی پیشنهاد، هزینه فرصت منابع و محدودیت نقدینگی را محاسبه میکند و بعد، با مستندات قابل بررسی، تصمیم را برای تأیید مسئول خزانهداری آماده میسازد.
خبر فناوری: پیشنهاد پرداخت زودهنگام به زنجیره AI حسابهای پرداختنی اضافه شد
شرکت Freehand در ۱۳ اکتبر ۲۰۲۶ قابلیت Freehand Pay را معرفی کرد؛ محصولی که به گفته سازنده، بررسی فاکتور، حل مغایرت با تأمینکننده، تأیید، اجرای پرداخت و تطبیق را در گردشکاری متصل قرار میدهد. (اطلاعیه رسمی معرفی Freehand Pay)
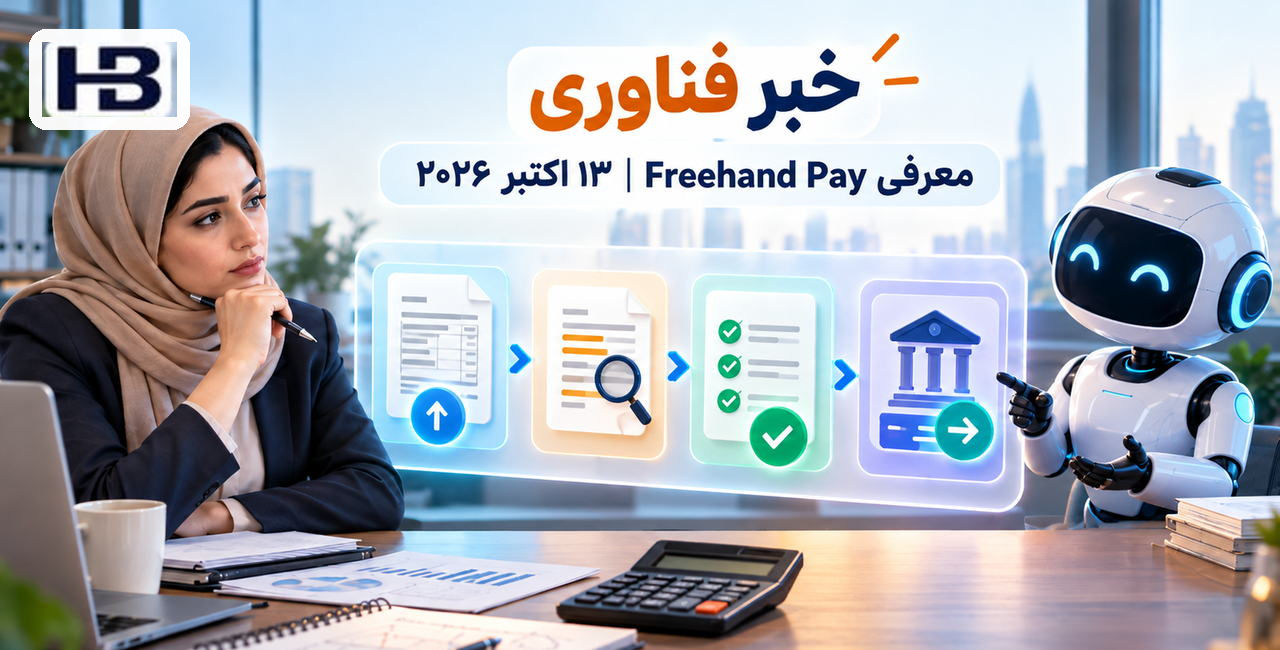
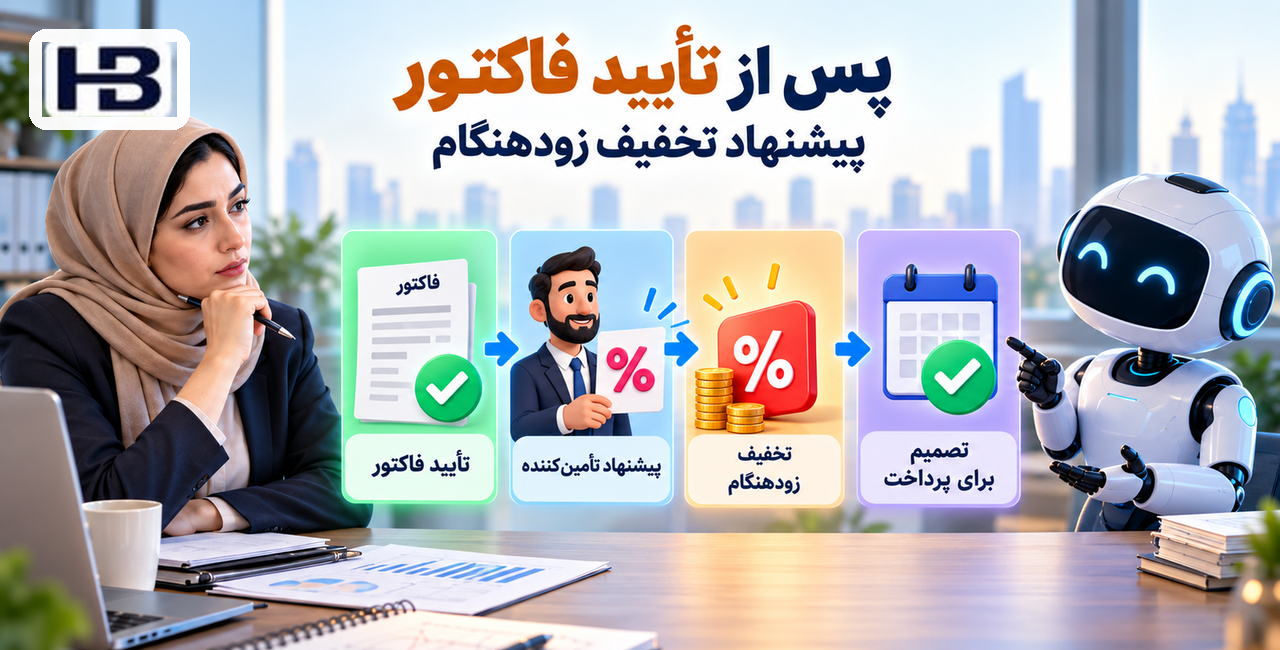
در همان اطلاعیه، ویژگی مهم دیگری نیز آمده است: پس از تأیید فاکتورها، تأمینکنندگان میتوانند پیشنهاد پرداخت زودتر از سررسید را در برابر تخفیف ارائه کنند.
سازنده درباره بازده احتمالی این پیشنهادها ادعاهایی مطرح کرده، اما ارقام بازاریابی آن را نباید صرفهجویی تضمینشده برای شرکتهای دیگر دانست.
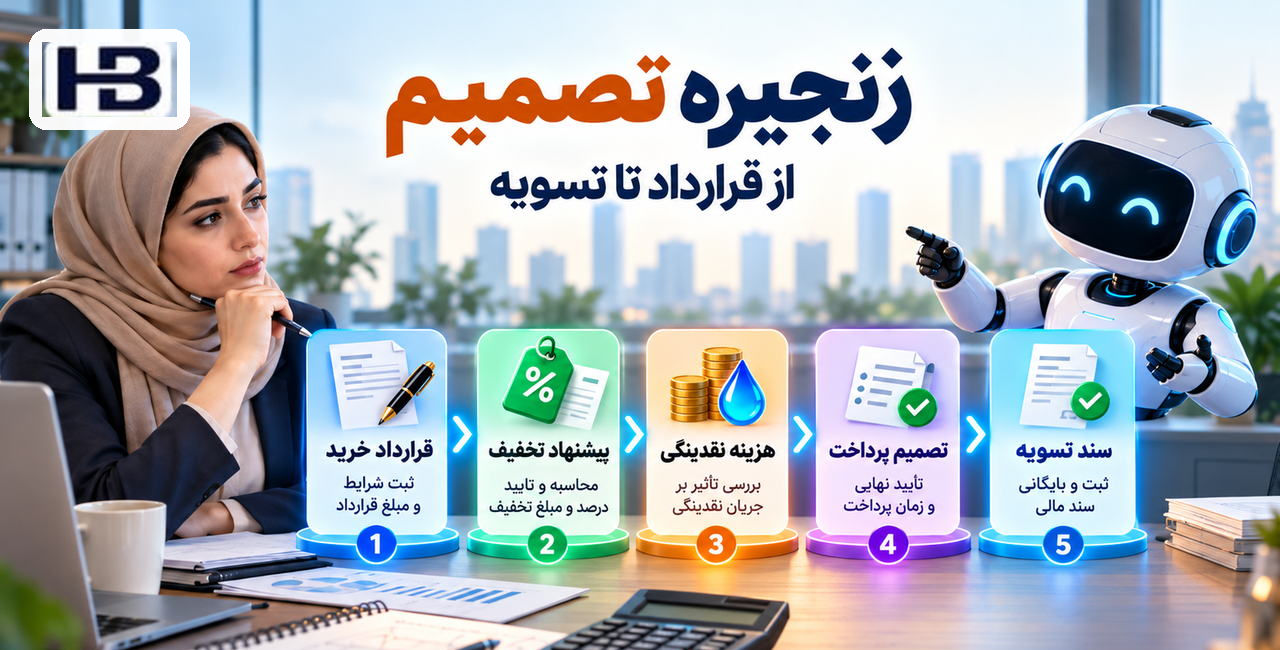
اهمیت این تحول برای تولیدکننده نرمافزار مالی داخلی، فرصت اتصال قرارداد خرید، پیشنهاد تخفیف، هزینه نقدینگی، تصمیم پرداخت و سند تسویه در یک پرونده واحد است.
در مستندات Oracle Financials نیز پیشنهاد تخفیف زودهنگام میتواند برای یک پرداخت یا مجموعه تأمینکنندگان ارائه شود و نرخ پیشنهادی AI توسط کاربر پذیرفته یا اصلاح گردد. (مستندات رسمی تخفیف زودهنگام Oracle)
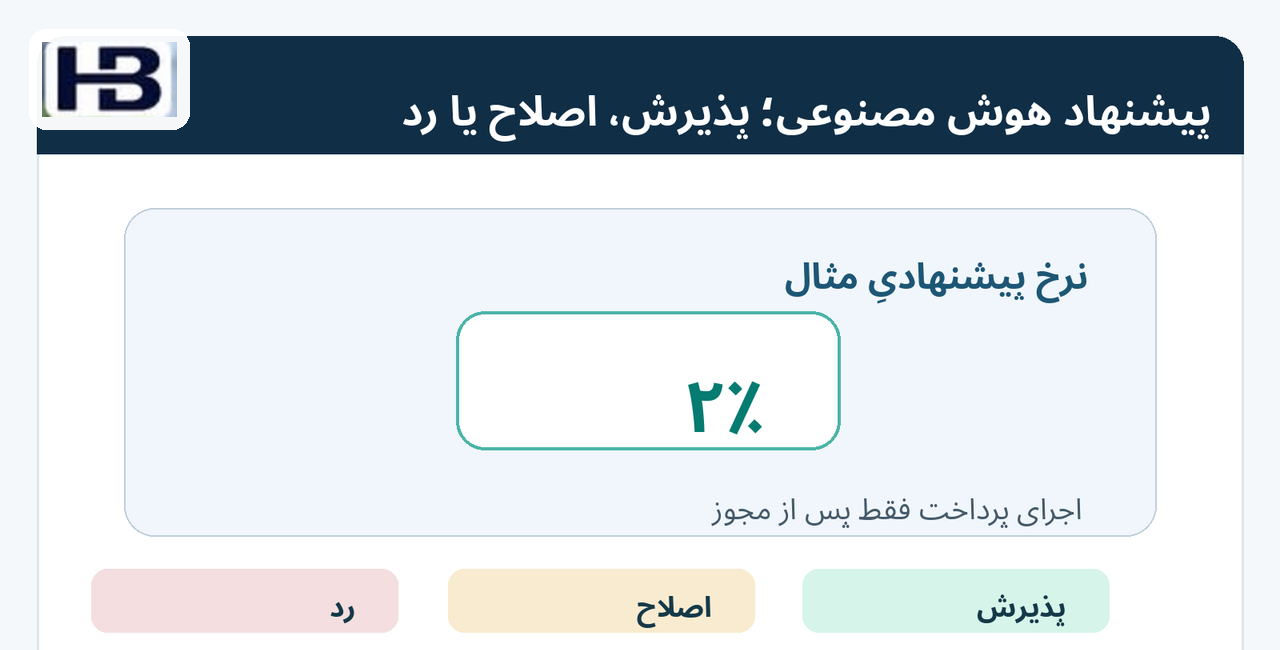
«۲ درصد تخفیف» دقیقاً روی چه مبلغ و در چه زمانی است؟
عبارت قراردادی فرضی 2/10, net 30 به این معنی است که مبلغ مشمول، اگر طبق شرایط قرارداد حداکثر تا روز دهم پرداخت شود، دو درصد کاهش دارد؛ در غیر این صورت کل مبلغ تا روز سیام پرداخت میشود.
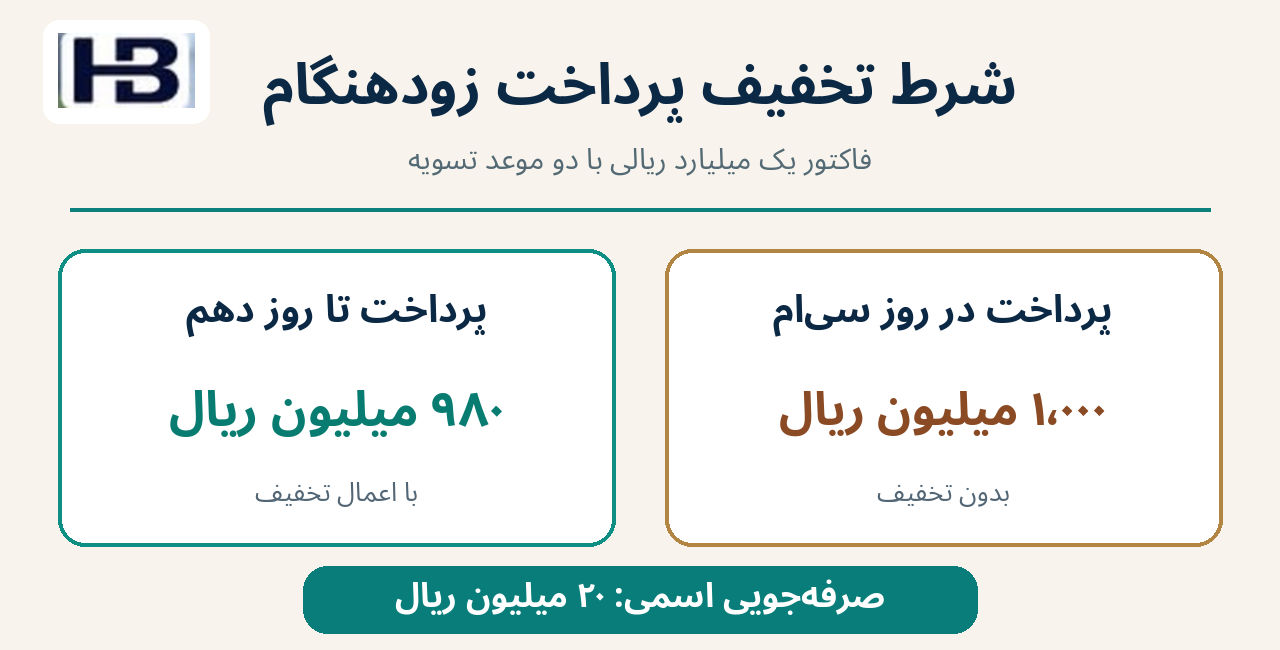
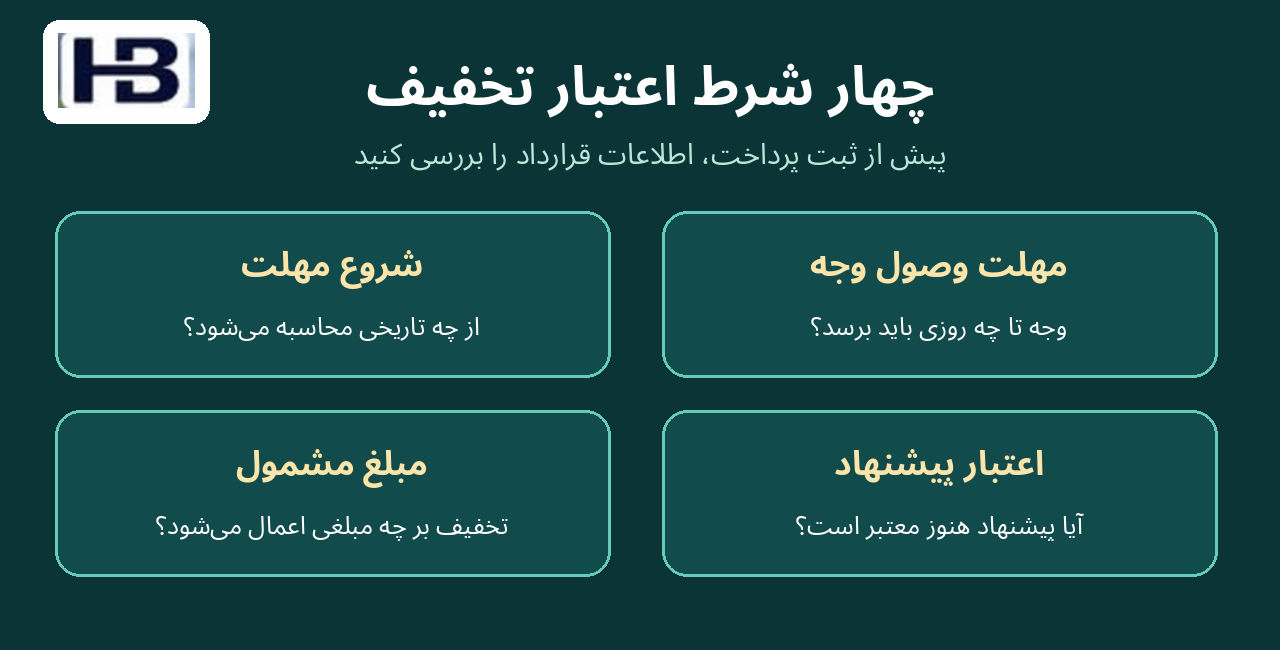
برای تصمیم دقیق باید تاریخ شروع مهلت تخفیف، مهلت دریافت وجه توسط تأمینکننده، مبلغ پایه مشمول تخفیف، فاکتورهای استثنا، اعتبار پیشنهاد و شروط لغو روشن باشند.
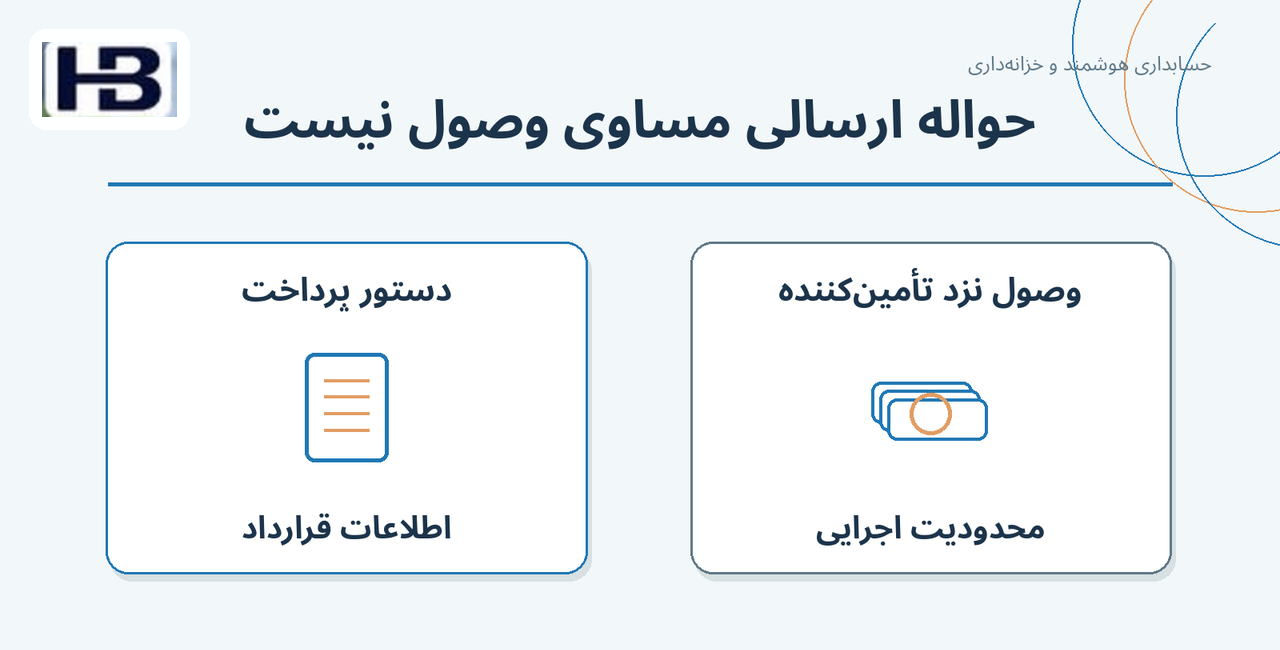
«تأیید ارسال حواله» لزوماً به معنای رسیدن وجه در موعد توافقشده نیست.
در پیشنهاد تخفیف پویا یا Dynamic Discounting، درصد کاهش ممکن است با تعداد روزهای پیشپرداخت تغییر کند؛ پس یک تخفیف ثابت ۲درصدی نباید بدون بررسی به تمام روزها یا همه تأمینکنندگان تعمیم یابد.
مثال عددی: پرداخت ۹۸۰ میلیون ریال در روز دهم یا یک میلیارد در روز سیام؟
تمام ارقام این بخش فرضی و آموزشی، بر حسب میلیون ریال و بدون مالیات، کارمزد بانکی یا اثر ارزیاند.
فرض میکنیم فاکتور از نظر کالا یا خدمت دریافتشده، قرارداد، مبلغ و مجوز، معتبر است و تأمینکننده واقعاً تخفیف پیشنهادی را برای تسویه بهموقع پذیرفته است.
| مؤلفه | وضعیت مثال |
|---|---|
| مبلغ اسمی فاکتور | ۱٬۰۰۰ میلیون ریال |
| تخفیف برای پرداخت در روز دهم | ۲٪ |
| وجه لازم برای پرداخت زودهنگام | ۹۸۰ میلیون ریال |
| وجه لازم برای تسویه عادی روز سیام | ۱٬۰۰۰ میلیون ریال |
| فاصله دو موعد پرداخت | ۲۰ روز |
| صرفهجویی اسمی در صورت تحقق شروط | ۲۰ میلیون ریال |
فایده اقتصادی این پیشنهاد شبیه سرمایهگذاری ۹۸۰ میلیون ریال برای ۲۰ روز است که در پایان آن از پرداخت یک میلیارد ریال جلوگیری میکند.
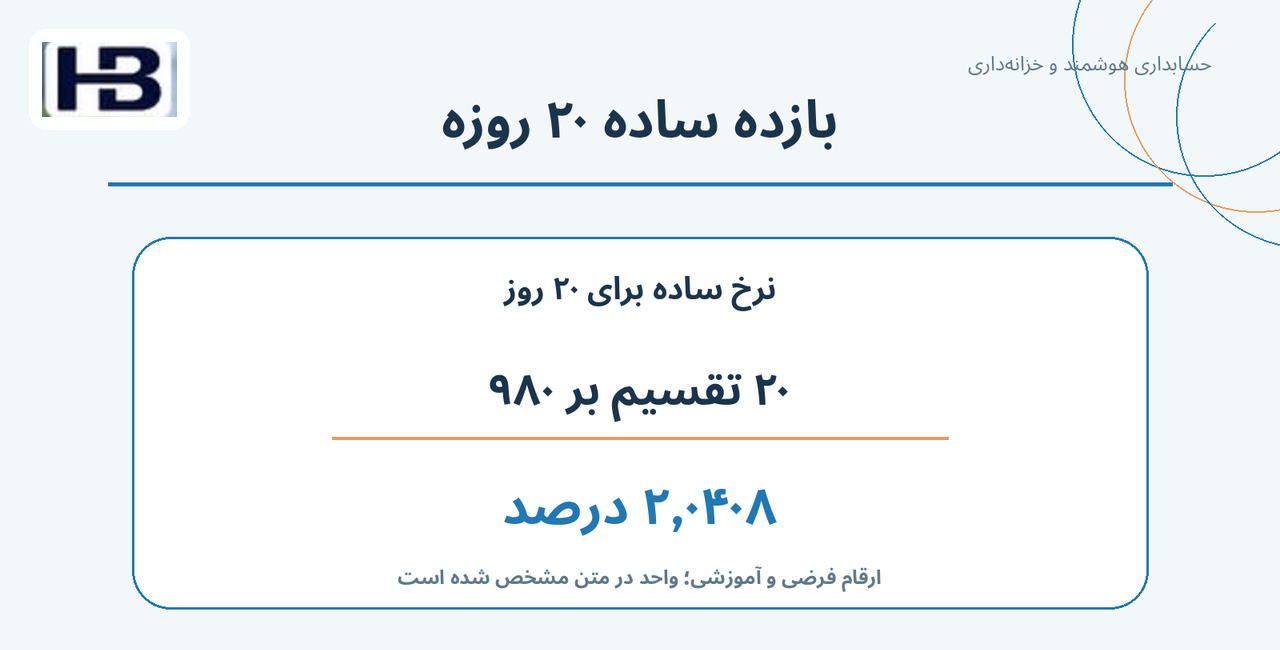
بنابراین نسبت صرفهجویی به وجهی که زودتر از موعد مصرف شده:
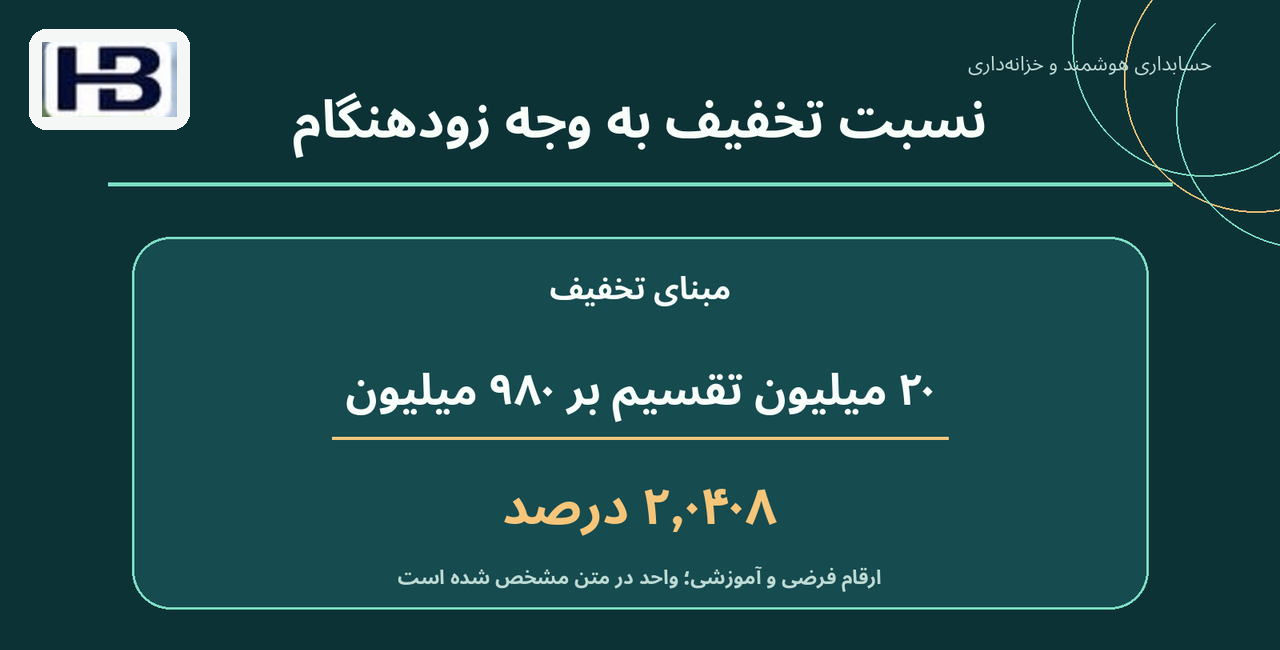
۲۰ ÷ ۹۸۰ ≈ ۲٫۰۴۰۸٪ در ۲۰ روز
اگر صرفاً برای مقایسه از سال ۳۶۰روزه و سالانهسازی ساده غیرمرکب استفاده شود:
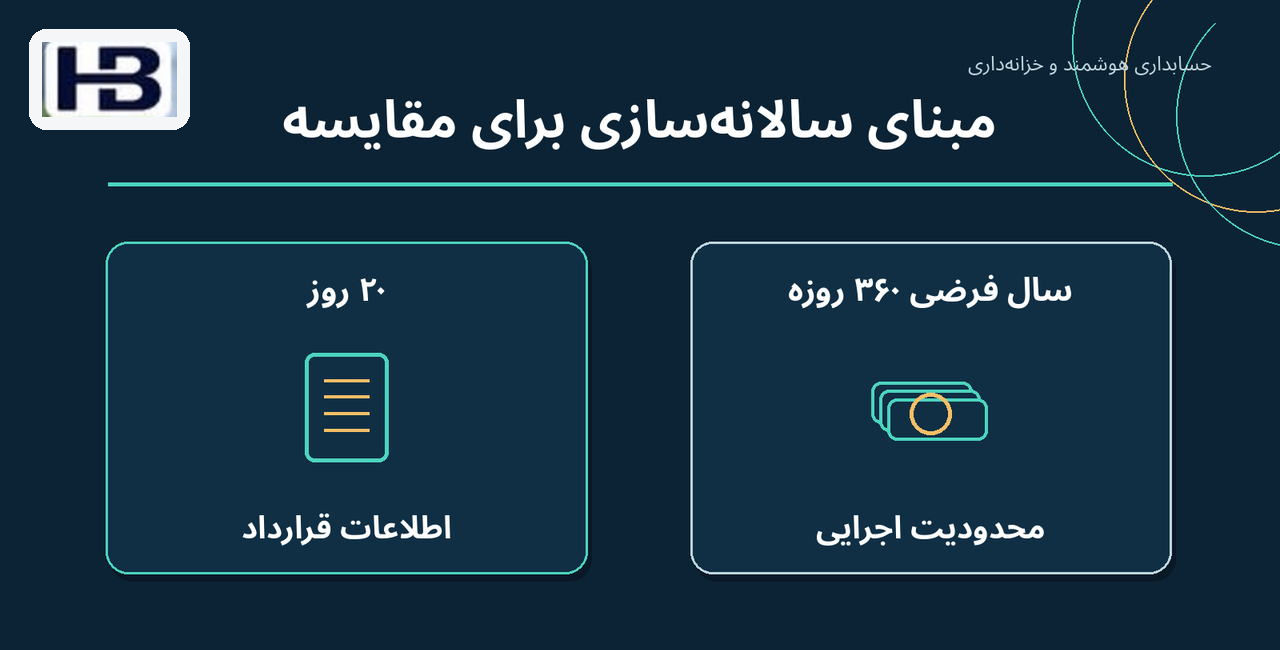
(۲۰ ÷ ۹۸۰) × (۳۶۰ ÷ ۲۰) ≈ ۳۶٫۷۳٪ در سال
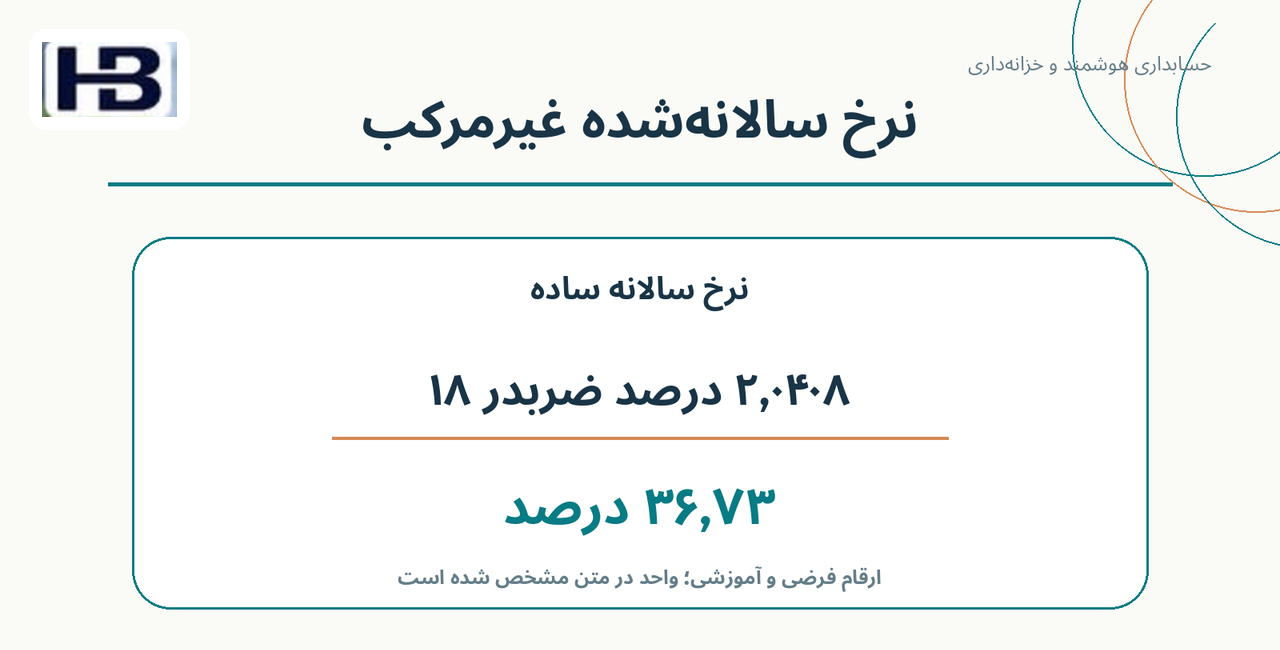
این نرخ سود سرمایهگذاری سالانه تحققیافته یا بازده تضمینشده تکرارشونده نیست؛ فقط معیاری برای مقایسه ارزش زمانی ۲۰ روز زودتر پرداختکردن است.
روش سالانهسازی، تعداد روزهای واقعی، امکان تکرار معامله و بهای منابع باید آشکار باشند.
آزمون دوم: اگر تأمین نقد شرکت ۲۴ درصد هزینه سالانه داشته باشد چه میشود؟
فرض کنید شرکت برای آزادکردن وجه زودهنگام، بهطور فرضی هزینه فرصت یا تأمین مالی ساده ۲۴ درصد سالانه دارد و برای مقایسه از مبنای ۳۶۰ روز استفاده میکند.
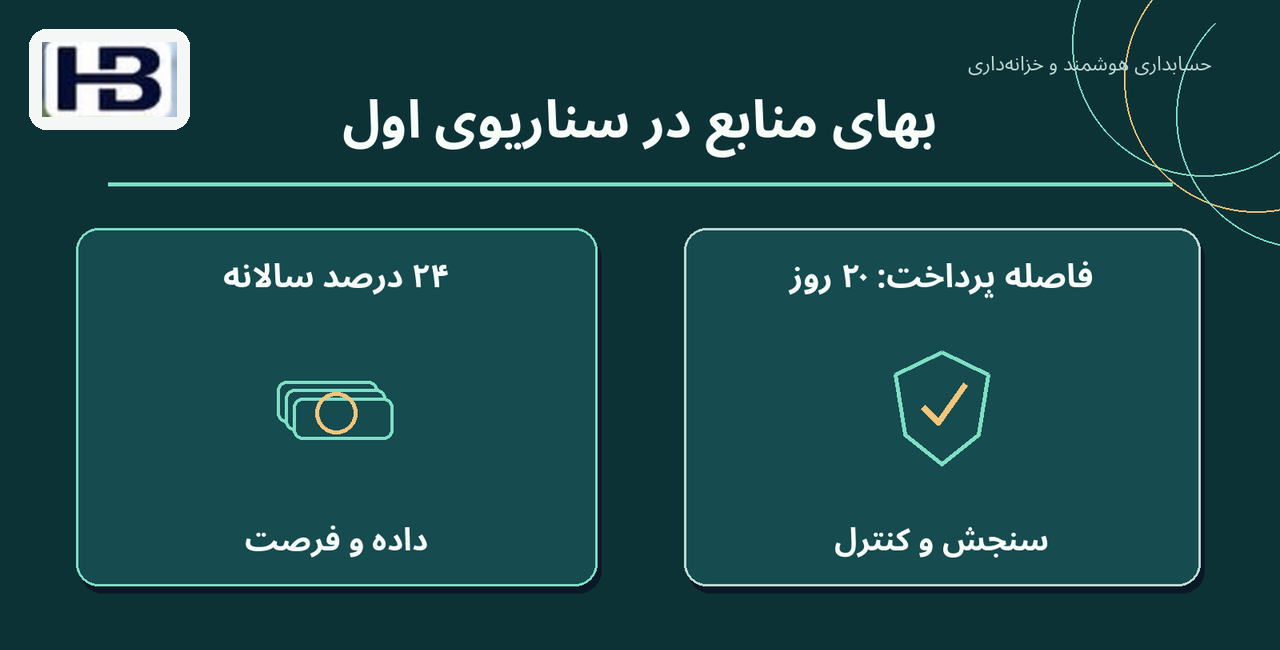
هزینه تقریبی ۲۰ روز جلو انداختن خروج ۹۸۰ میلیون ریال چنین است:
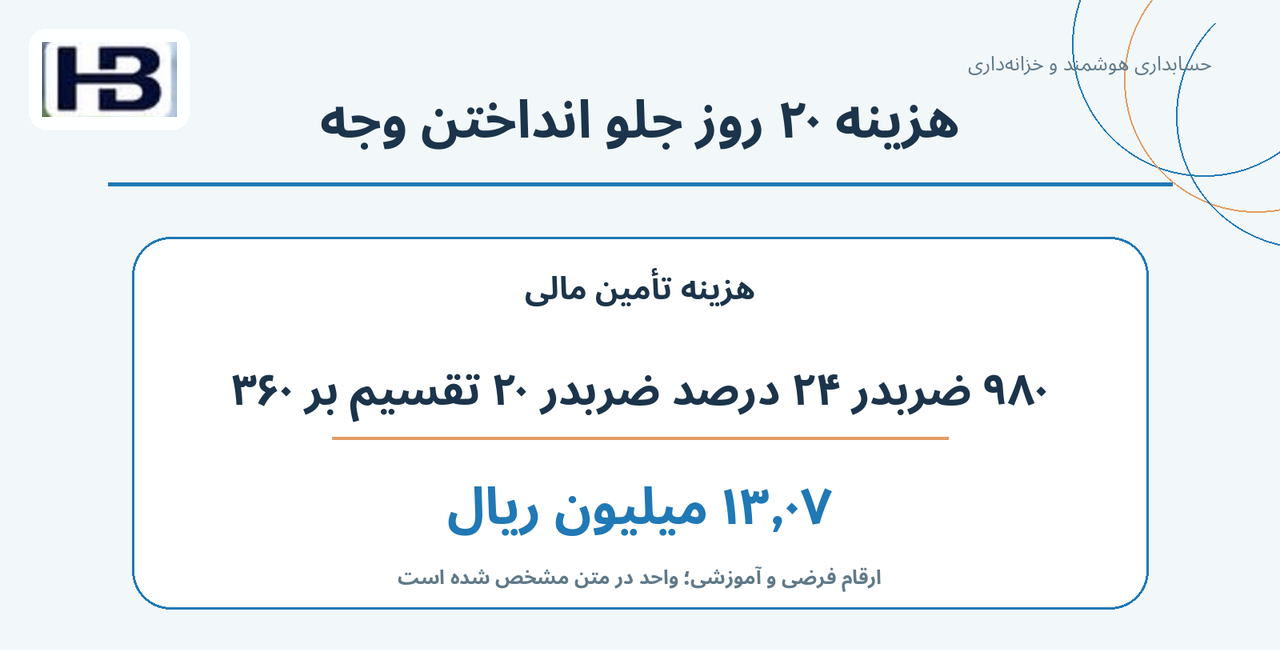
۹۸۰ × ۲۴٪ × (۲۰ ÷ ۳۶۰) ≈ ۱۳٫۰۷ میلیون ریال
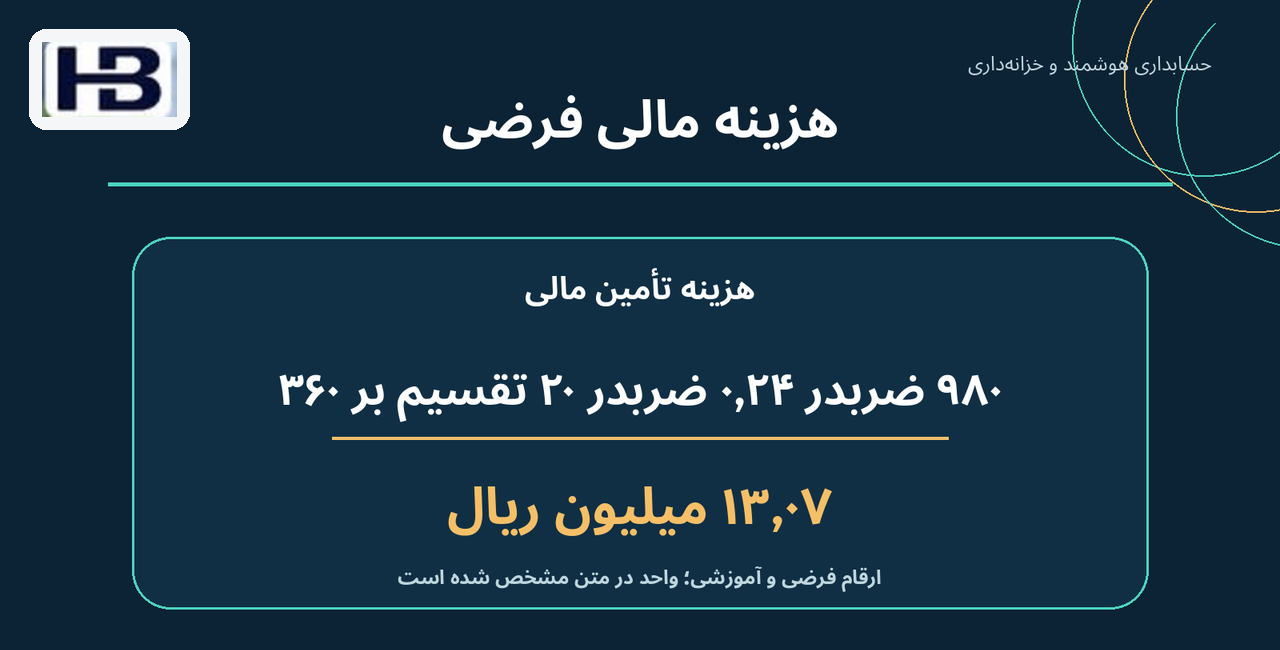
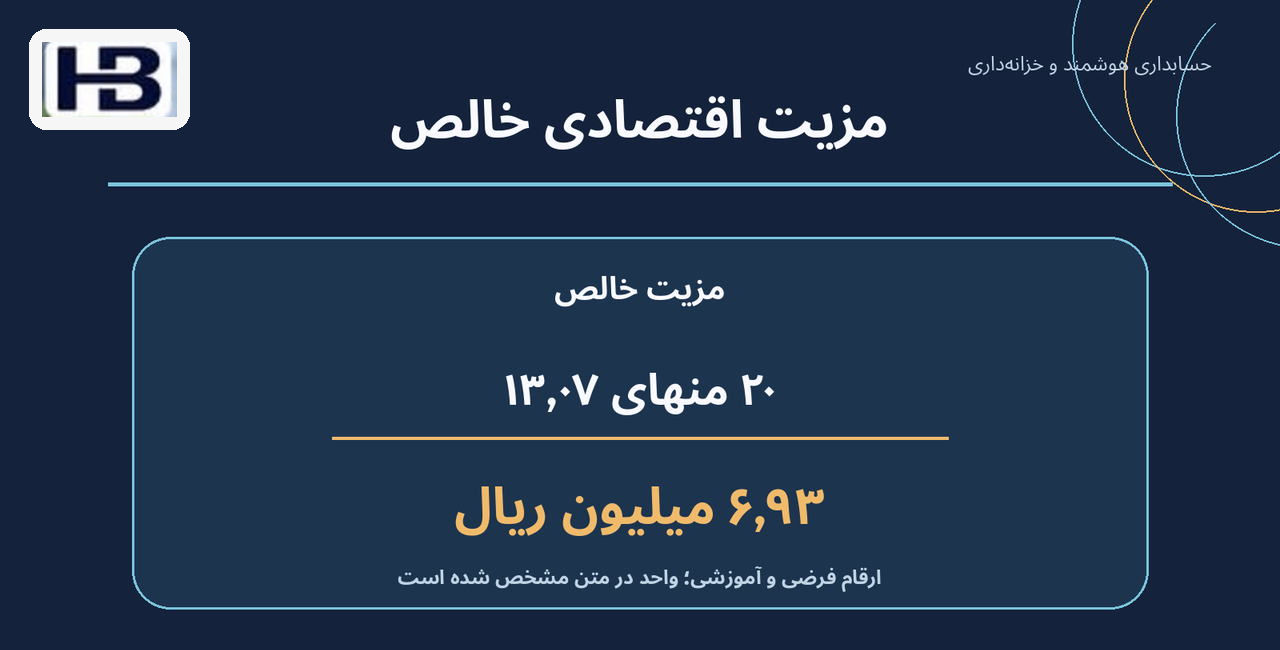
بنابراین مزیت اقتصادی تقریبی، پیش از هزینههای اجرایی و با همین مفروضات، برابر میشود با:
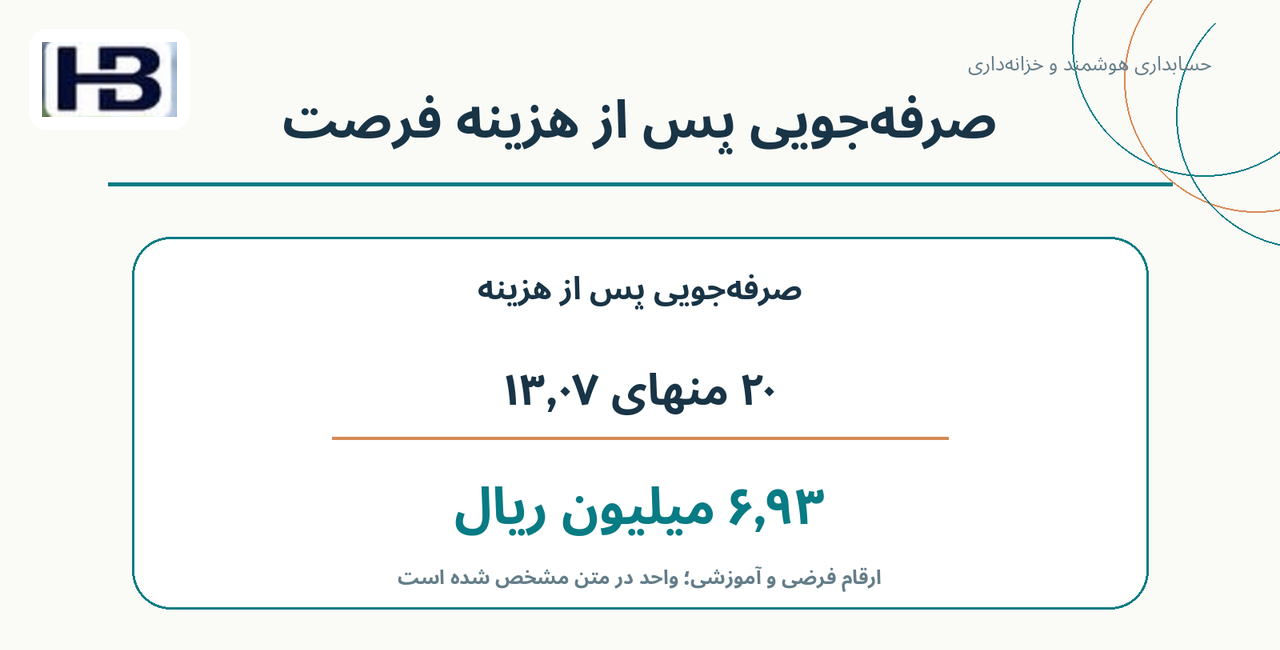
۲۰ − ۱۳٫۰۷ ≈ ۶٫۹۳ میلیون ریال
اگر بهای واقعی قابل مقایسه برای منابع ۴۵ درصد سالانه باشد، هزینه فرصت تقریبی ۲۴٫۵ میلیون ریال و مزیت خالص منفی ۴٫۵ میلیون ریال میشود.
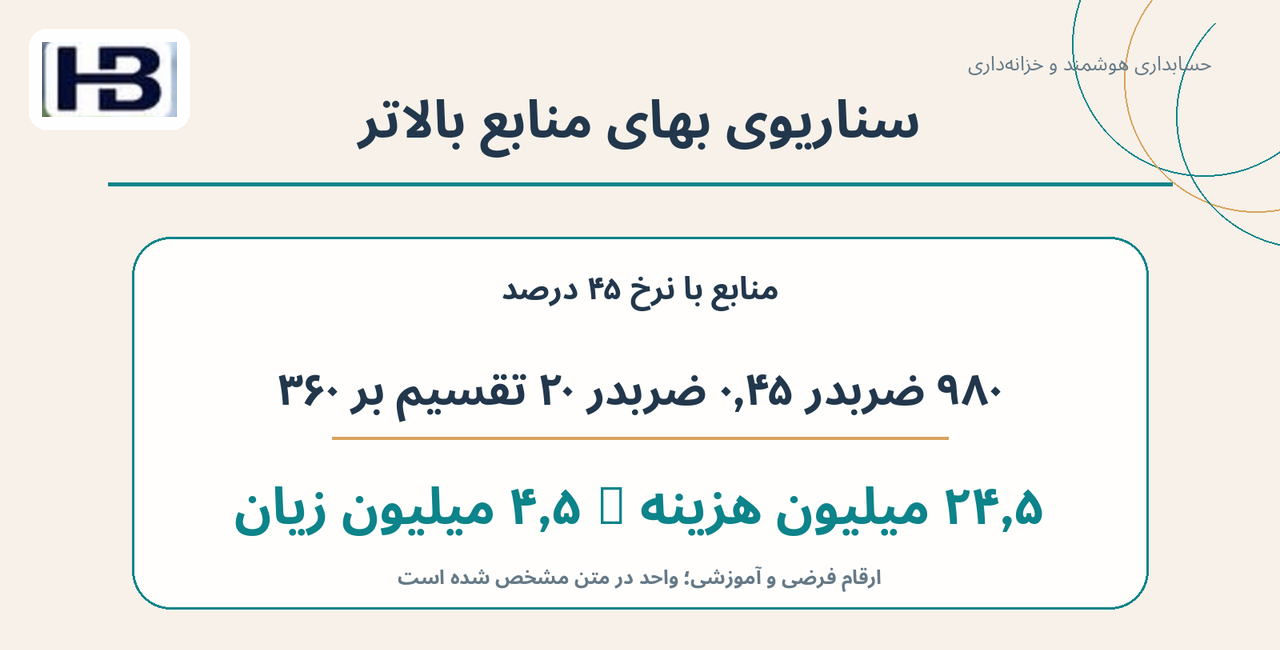
در چنین حالتی، گرفتن تخفیف ظاهراً جذاب میتواند از نظر اقتصادی نامناسب باشد.
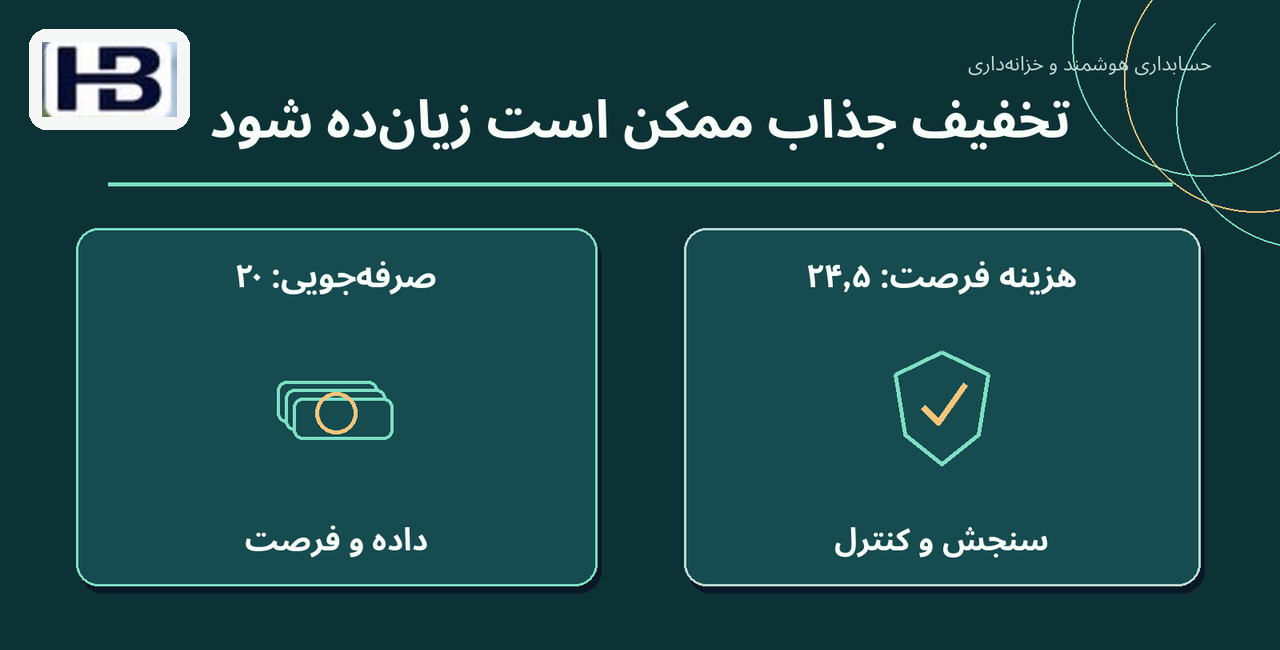
این مثال درباره سنجش مدیریتی هزینه فرصت است؛ نباید آن را بدون بررسی ماهیت تسهیلات و مدارک بهعنوان مبلغ قطعی هزینه مالی ثبت کرد.
آزمون سوم: حتی تخفیف سودآور هم ممکن است نقدینگی را به خطر بیندازد
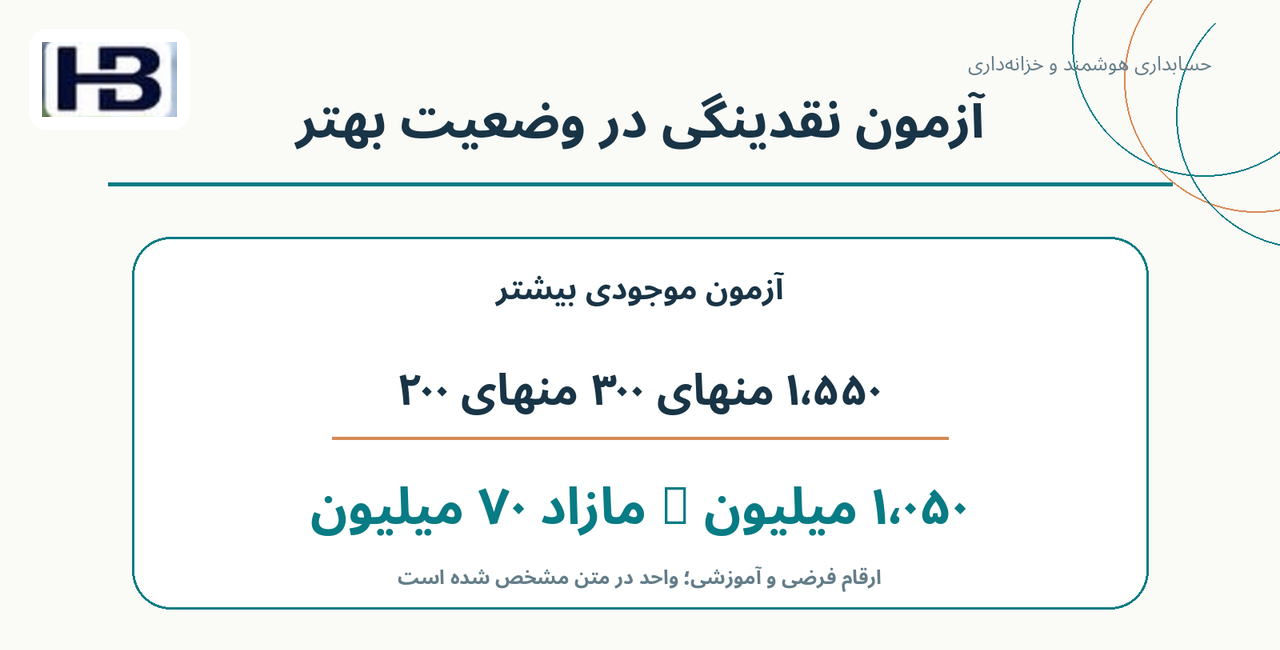
فرض کنید در روز دهم، شرکت ۱٬۴۵۰ میلیون ریال وجه نقد قابل استفاده دارد؛ ۳۰۰ میلیون ریال حقوق و پرداخت ضروری نزدیک باید کنار گذاشته شود و طبق سیاست داخلی حداقل ۲۰۰ میلیون ریال ذخیره نقد نگهداری شود.
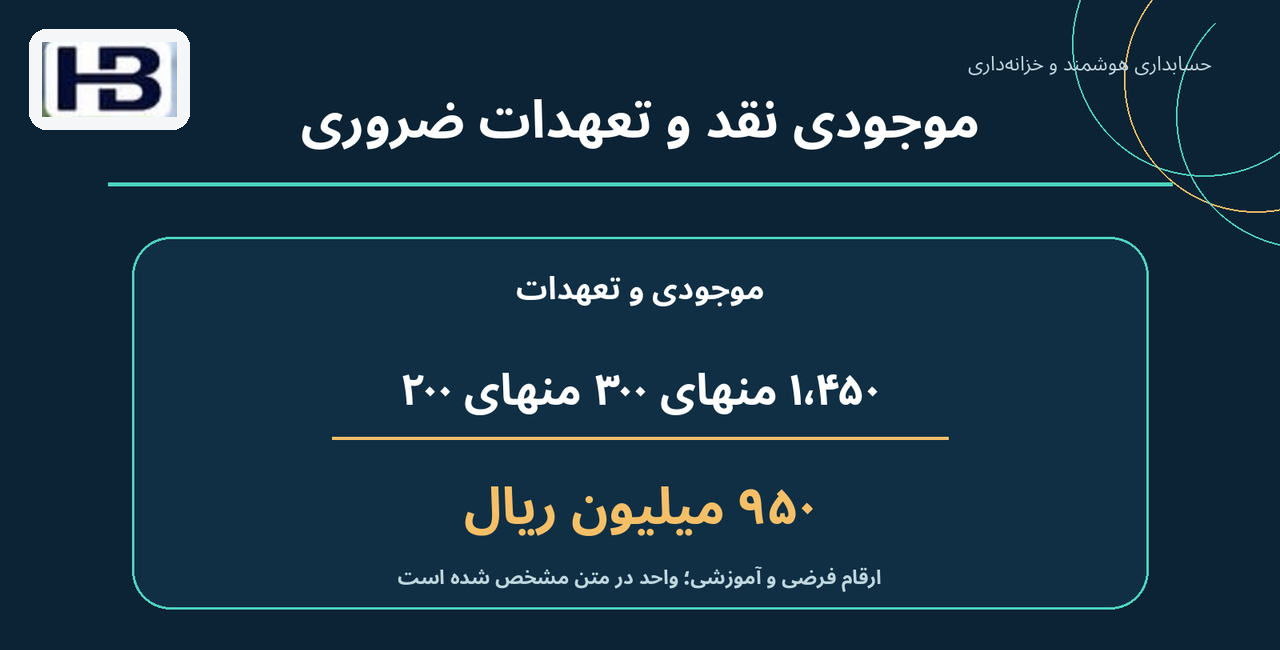
ظرفیت آزاد برای این تصمیم:
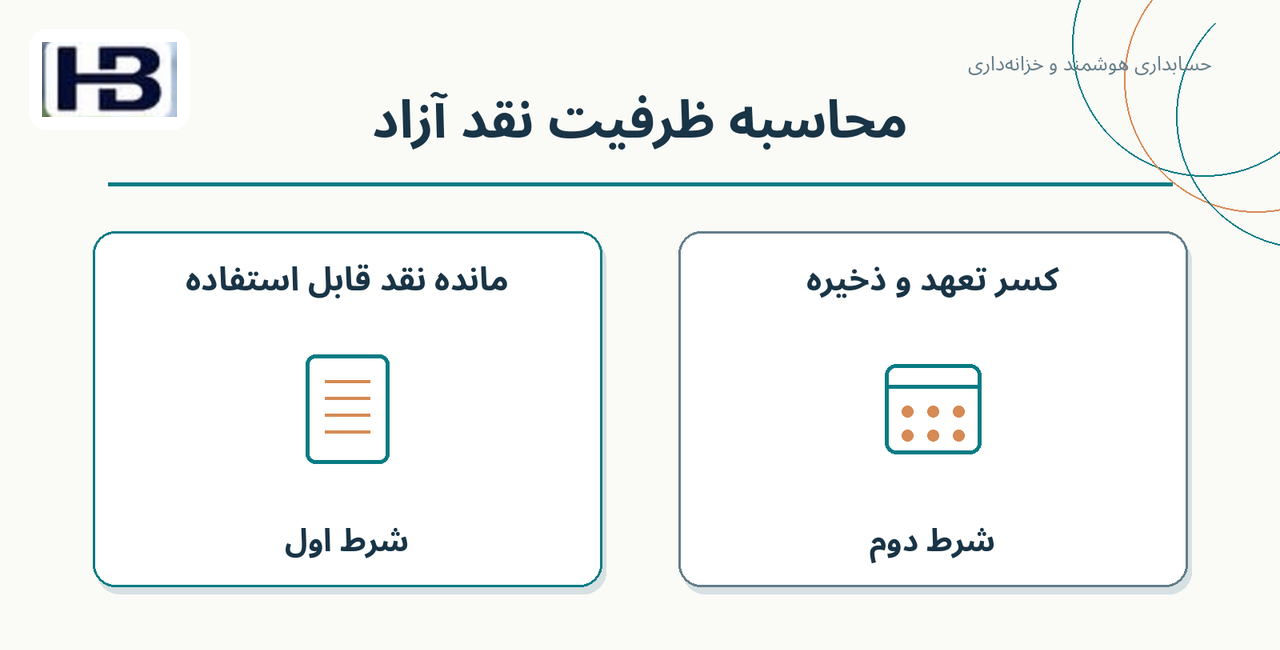
۱٬۴۵۰ − ۳۰۰ − ۲۰۰ = ۹۵۰ میلیون ریال
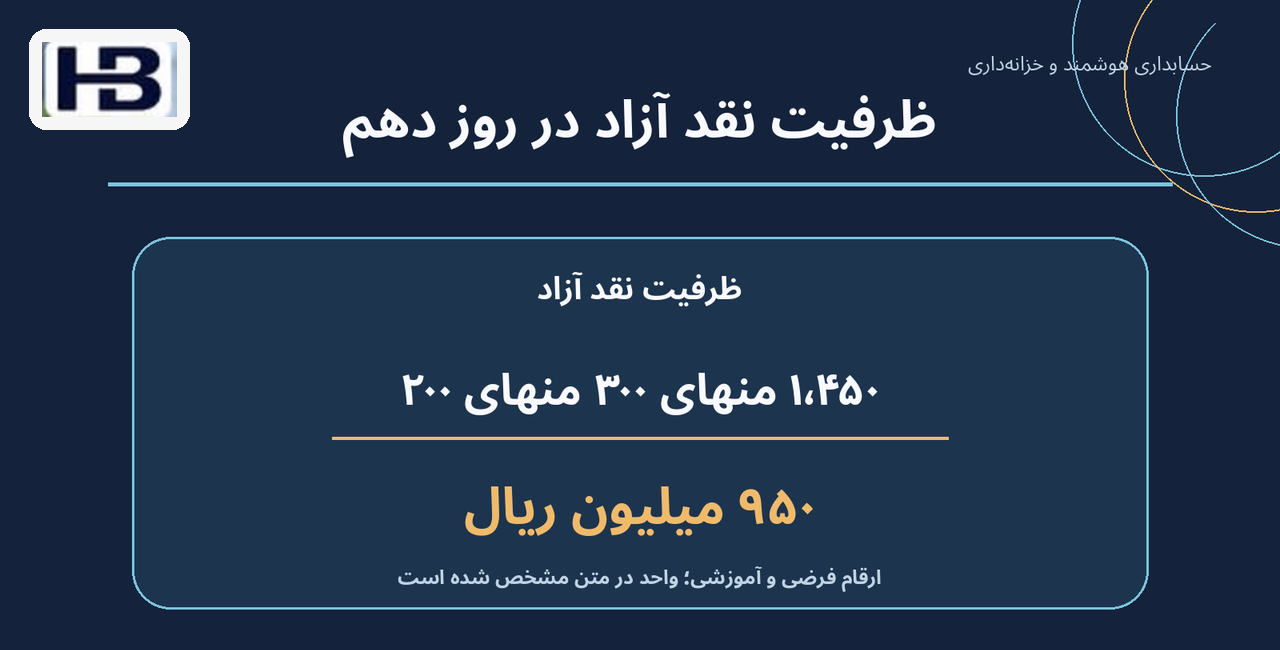
وجه لازم برای گرفتن تخفیف ۹۸۰ میلیون ریال است.
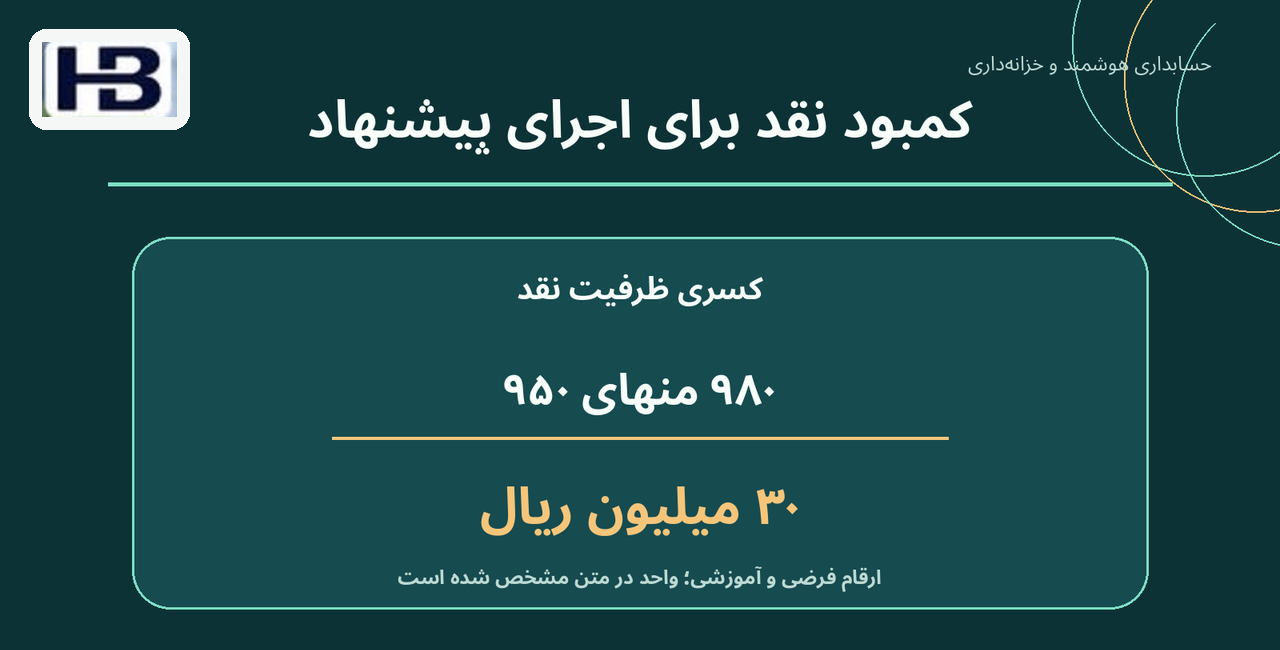
بنابراین شرکت با مفروضات فوق ۳۰ میلیون ریال کمبود نسبت به ظرفیت آزاد دارد؛ هرچند مزیت اقتصادی روی کاغذ مثبت باشد.
مدیر مالی باید برای تأمین آن راهکار مجاز پیدا کند، درباره تغییر موعد مذاکره کند یا از پیشنهاد صرفنظر کند.
AI نباید ذخیره مصوب را خودسرانه حذف یا حقوق را برای گرفتن تخفیف به تعویق بیندازد.
اگر بهجای ۱٬۴۵۰، نقد قابل استفاده ۱٬۵۵۰ میلیون ریال باشد و سایر مفروضات ثابت بمانند، ظرفیت آزاد ۱٬۰۵۰ میلیون ریالخواهد بود؛ یعنی از نظر مقدار نقد، ۷۰ میلیون ریال بیش از مبلغ پرداخت زودهنگام در دسترس است.
این شرط لازم است ولی کافی نیست: وضعیت فاکتور، موعد واقعی بانک و هزینه فرصت باید همچنان بررسی شوند.
چرا درصد بالاتر همیشه اولویت بالاتر نیست؟
اگر چند تأمینکننده همزمان پیشنهاد بدهند، مدل AI ممکن است آنها را بر اساس درصد تخفیف مرتب کند.
این کار بدون توجه به تعداد روزهای جلو افتادن پرداخت، مبلغ واقعی، اعتبار فاکتور، امکان نقدشدن و محدودیت نقدی ناقص است.
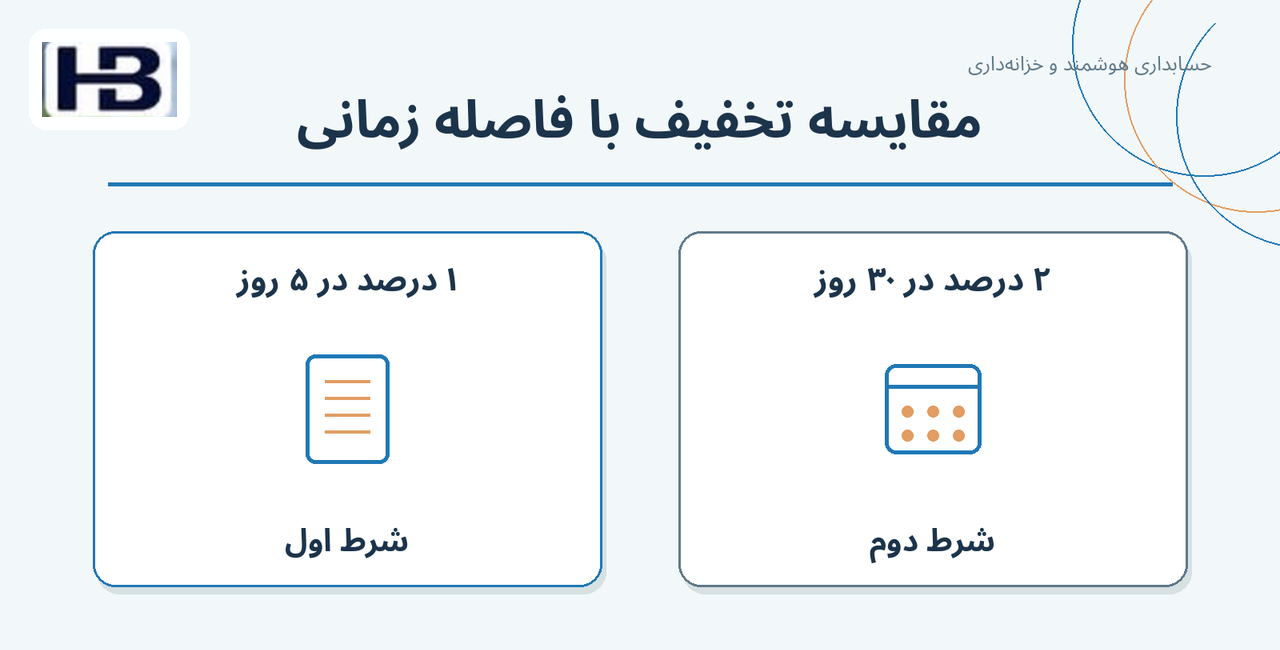
تخفیف یکدرصدی برای پرداخت فقط پنج روز زودتر، از نظر نرخ سالانهشده ممکن است از تخفیف دودرصدی برای پرداخت سی روز زودتر جذابتر باشد.
اما مبلغ صرفهجویی مطلق، موعد حقوق، وضعیت تسهیلات و اهمیت تأمینکننده ممکن است تصمیم را تغییر دهند.
مدل نباید با «بیشترین نرخ سالانهشده» بهصورت مکانیکی حکم به پرداخت دهد.
پیشنهاد قابل دفاع باید هم سود خالص قابل مقایسه و هم محدودیت نقدی و ریسک اجرا را کنار هم نمایش دهد.
ارتباط تخفیف با فاکتور، قرارداد و ثبت حسابداری
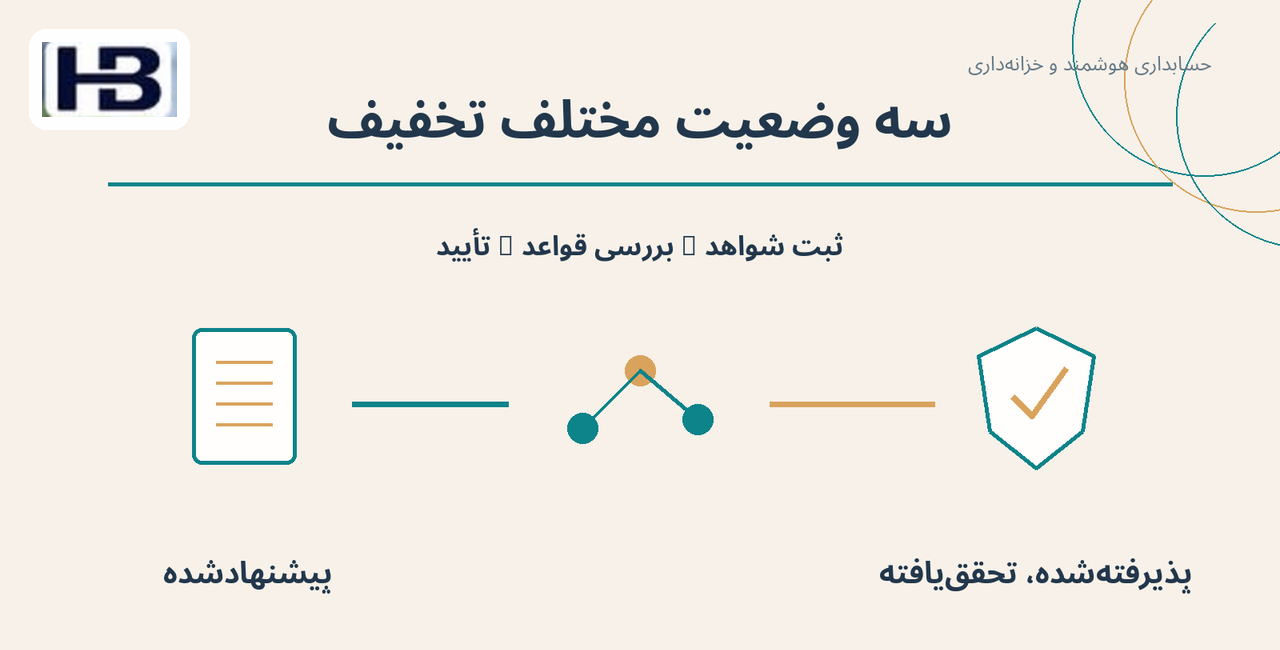
تخفیف پیشنهادی، پیشنهاد پذیرفتهشده و تخفیف واقعاً تحققیافته یکسان نیستند.
تا زمانی که مبلغ و شروط پیشنهاد تأیید نشده باشد، AI نباید مبلغ بدهی یا ثبت قطعی فاکتور را به مقدار دلخواه کم کند.
پس از تسویه معتبر، اثر مبلغ کمتر پرداختشده بر بهای موجودی کالا، هزینه یا سرفصل مربوط باید مطابق استاندارد حسابداری قابل اعمال، ماهیت خرید، مفاد قرارداد و مستندات تعیین شود.
این مقاله ثبت روزنامه یکسانی برای تمام تخفیفهای تجاری و نقدی پیشنهاد نمیکند.
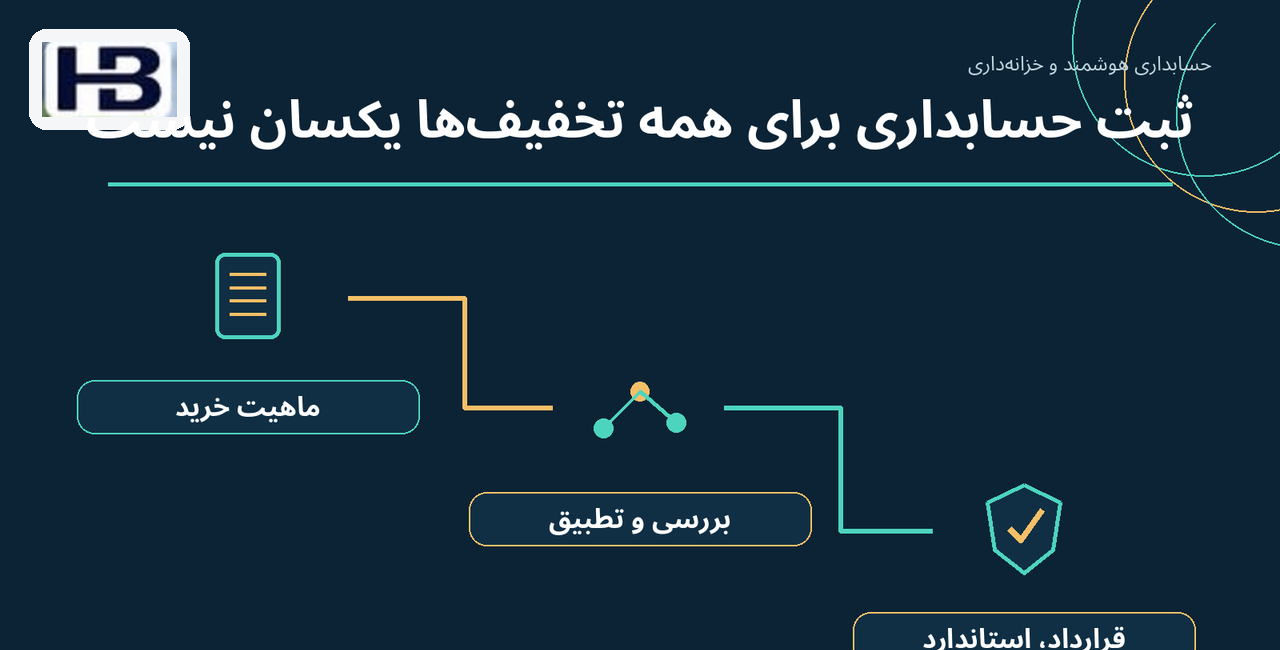
در ایران، ارتباط تخفیف با مبلغ صورتحساب الکترونیکی، اسناد اصلاحی و آثار مالیات و عوارض، بسته به نوع معامله و قواعد جاری باید جدا بررسی شود.
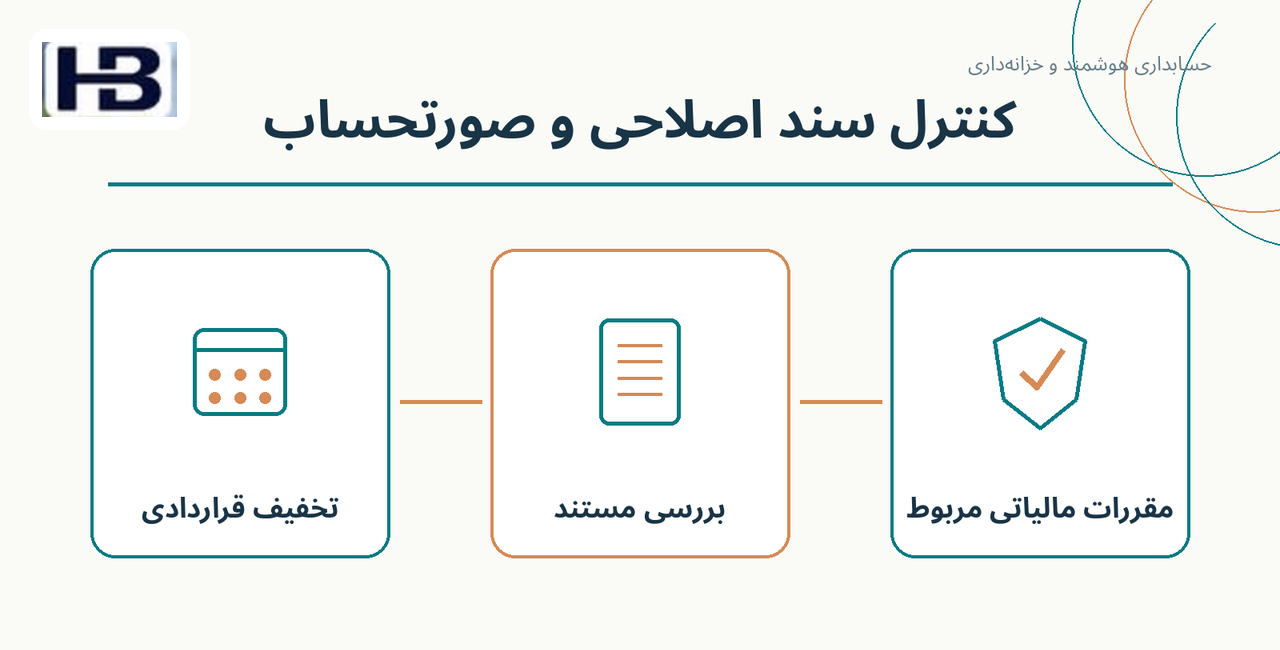
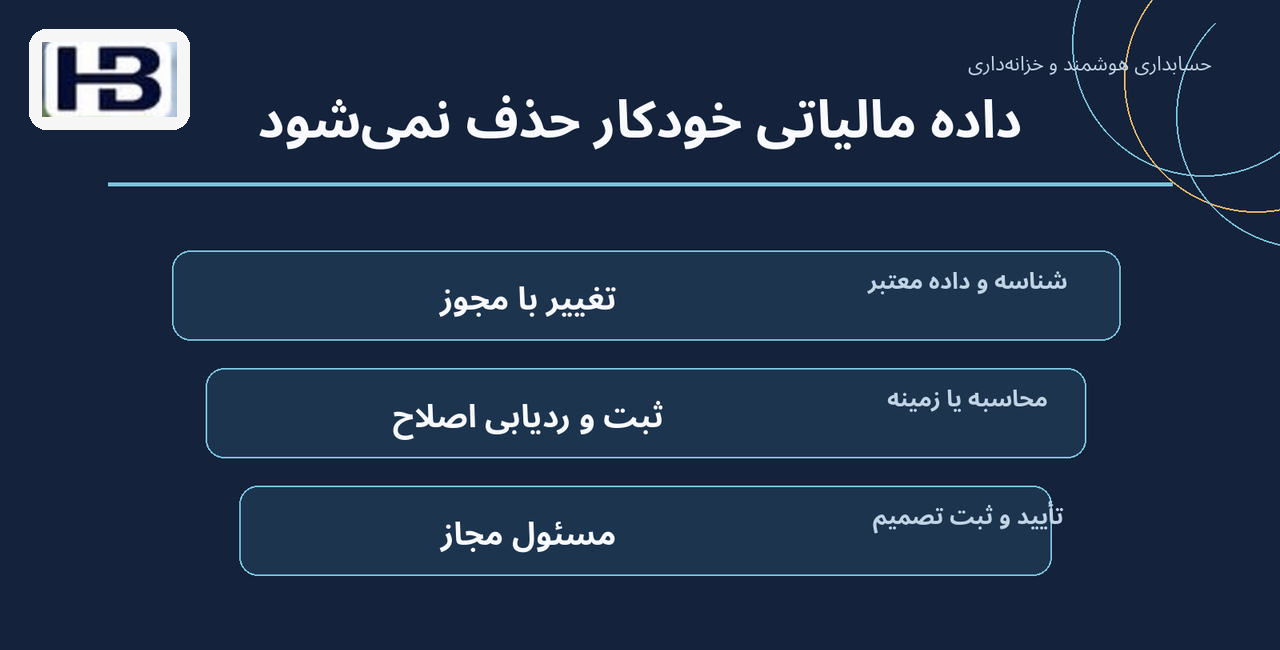
تخفیف قراردادی بهخودیخود مجوز حذف یا تغییر خودکار داده مالیاتی نیست.
هشت کنترل نرمافزاری برای تصمیمگیری هوشمند تخفیف زودهنگام
۱. شناسنامه پیشنهاد و تأمینکننده: شناسه فاکتور، شماره قرارداد، مبلغ مشمول، درصد تخفیف، تاریخ شروع و پایان اعتبار، ارز، قبول صریح فروشنده و نسخه شروط ذخیره شود. پیشنهاد منقضیشده بهعنوان فرصت معتبر نمایش داده نشود.
۲. کنترل اعتبار فاکتور پیش از پرداخت: کالا یا خدمت، مجوز خرید، مطابقت با قرارداد، مبلغ باز و وضعیت اختلاف باید تأیید شوند. تخفیف جذاب نباید باعث دورزدن کنترل مغایرت فاکتور شود.
۳. موتور قطعی ارزش زمانی پول: مبلغ تخفیف، وجه لازم در تاریخ جلوافتاده، روزهای واقعی جابهجایی، هزینه تأمین منابع و مزیت خالص با فرمول شفاف محاسبه شوند؛ AI فقط تحلیل و توضیح ارائه دهد.
۴. آزمون کف نقدینگی در تاریخ مؤثر: موجودی نقد، خروجهای لازم، ذخیره داخلی، وجه محدودشده و دسترسی معتبر به منابع تأمین مالی کنترل شوند؛ موجودی فعلی بانک بهتنهایی «پول مازاد» نیست.
۵. کنترل تسویه در موعد تخفیف: تفاوت تاریخ دستور، تاریخ پذیرش بانک و زمان وصول وجه نزد تأمینکننده در نظر گرفته شود. برنامه باید برای تأخیر بانکی و تعطیلی، هشدار کافی بدهد و سود تخفیف تحققنیافته را قطعی نشان ندهد.
۶. جلوگیری از چندبار استفاده از پیشنهاد: یک پیشنهاد معتبر نباید برای فاکتورهای تکراری، اقساط دارای همپوشانی یا دوبار اجرای دستور پرداخت مصرف شود. مانده فاکتور و سابقه پرداخت با شناسه یکتا تطبیق داده شوند.
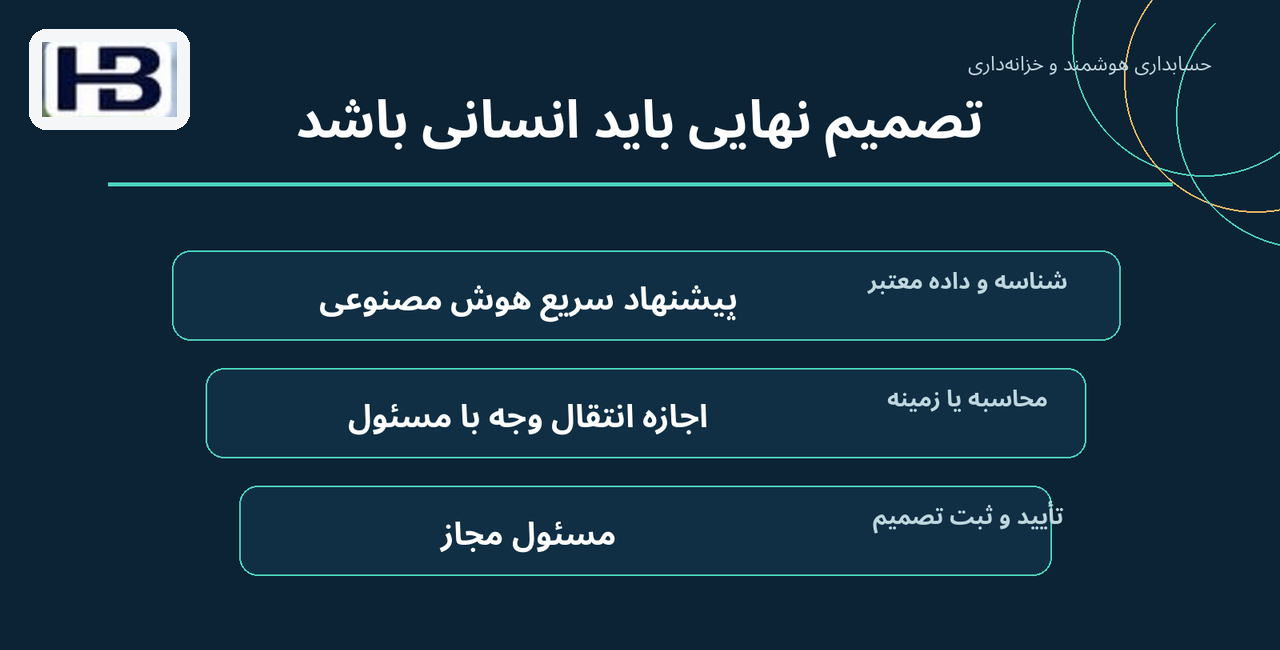
۷. حفظ پیشنهاد و تصمیم انسانی: نرخ و شروط اولیه، پیشنهاد AI، محاسبات، دلایل رد یا پذیرش، تأییدکننده و اسناد تسویه بایگانی شوند. عامل بدون اختیار مجاز نباید وجهی را منتقل کند.
۸. بازبینی اثر حسابداری و مالیاتی: تخفیف نهایی فقط پس از مستندسازی و رعایت قواعد مربوط وارد سرفصلها یا اسناد اصلاحی شود؛ اصلاح مبلغ فاکتور و گزارش مالیاتی باید فرایند کنترل جدا داشته باشد.
آزمون پذیرش: سامانه فقط «تخفیف را پیدا میکند» یا واقعاً تصمیم را کنترل میکند؟
در محیط آزمایشی با داده ساختگی، این موارد را امتحان کنید: پیشنهاد ۲/۱۰ خالص ۳۰ معتبر، پیشنهاد منقضی، فاکتور دارای اختلاف با فروشنده، نقد کمتر از کف موردنیاز، هزینه تأمین مالی بالاتر از ارزش تخفیف، پرداختی که بانک در موعد تخفیف تسویه نمیکند، دو درخواست برای یک پیشنهاد و سند اصلاحشده پس از توافق تخفیف.
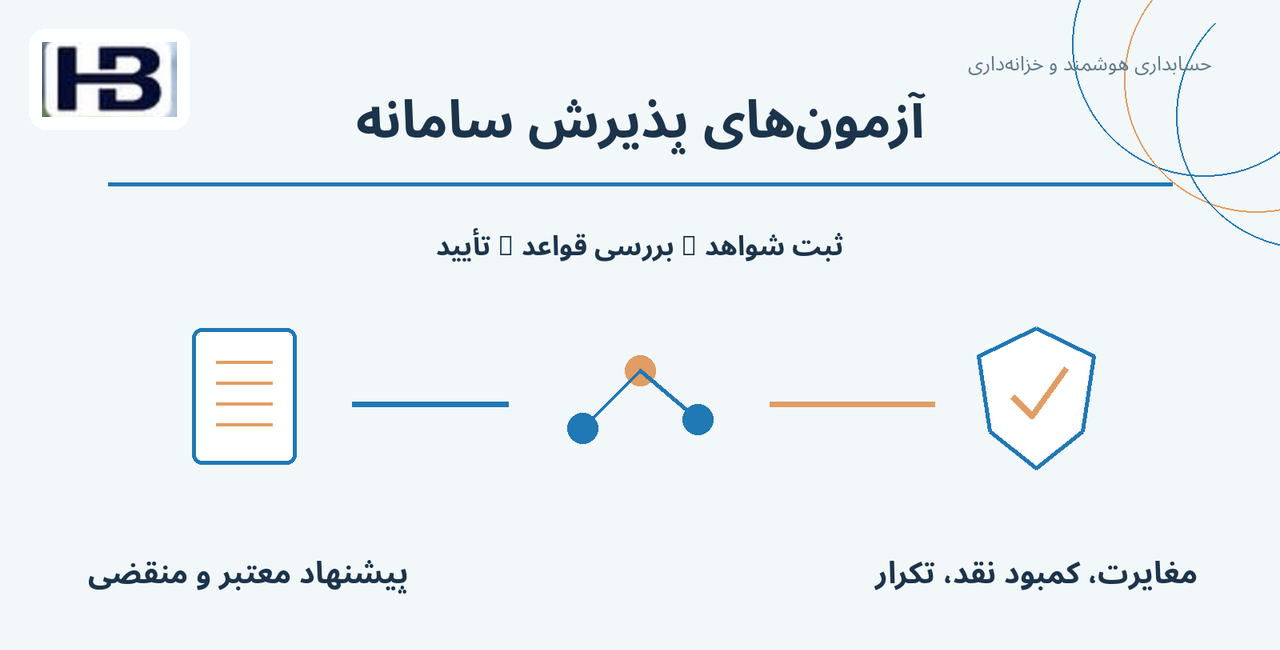
نتیجه مرجع هر نمونه را پیش از اجرای مدل مسئول مالی مشخص کند.
بعد بررسی شود آیا سامانه نرخ را درست محاسبه میکند، کف نقدی را رعایت میکند، وجه زودهنگام را دوبار نمیشمارد و پیش از انتقال واقعی وجه مجوزهای لازم را کنترل میکند.
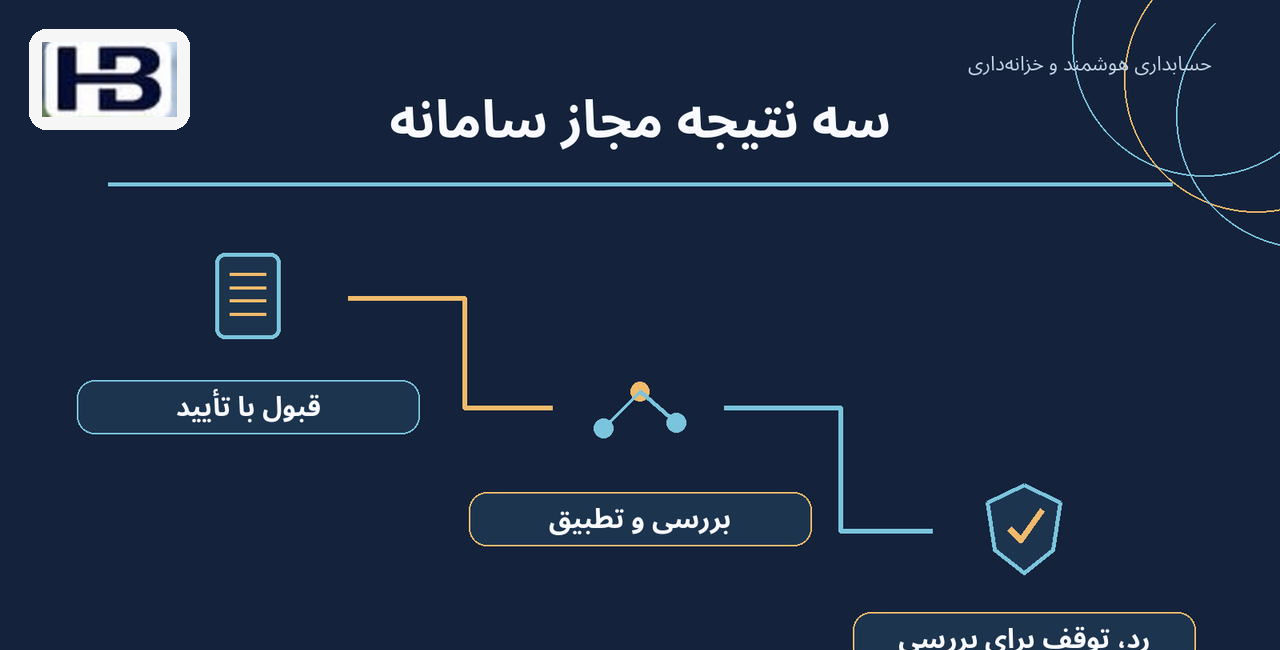
سه نتیجه کاملاً قابل قبول میتوانند وجود داشته باشند: «قبول و پرداخت با تأیید»، «رد اقتصادی یا نقدینگی» و «متوقف تا رفع ابهام».
سامانهای که همه فرصتهای دارای تخفیف را بیچونوچرا پرداخت میکند، کنترل هوشمند ندارد.
اجرای آزمایشی چهار هفتهای برای شرکت ایرانی
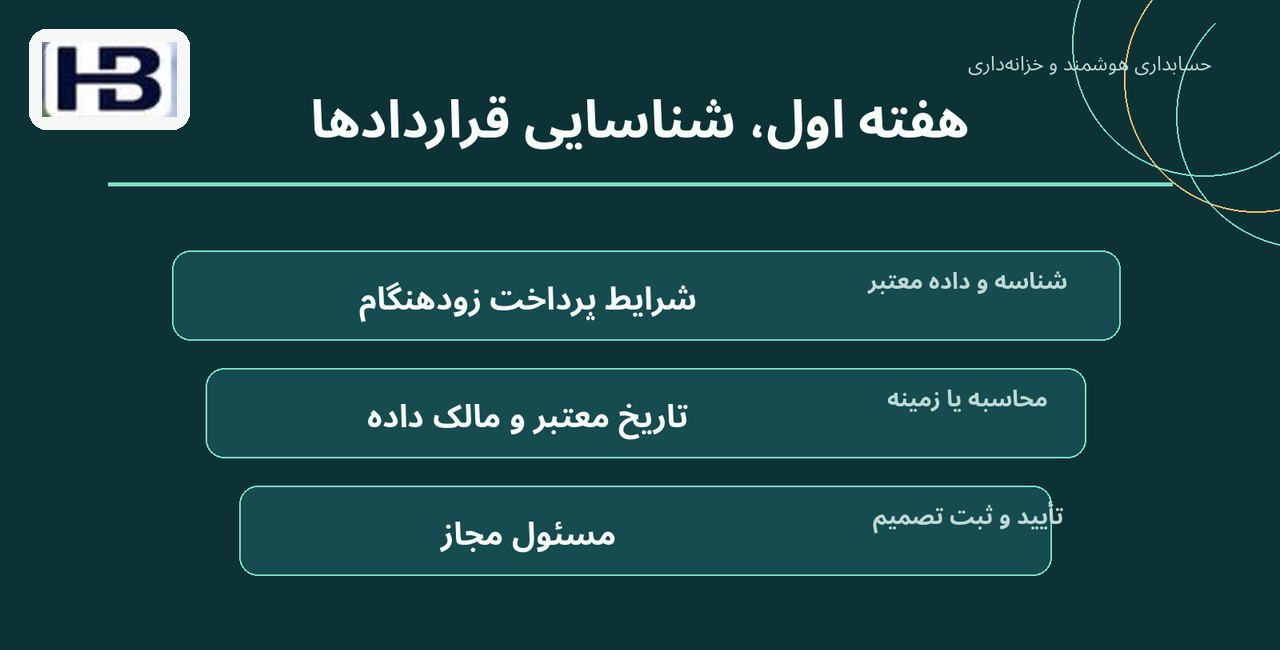
هفته اول: چند قرارداد و فاکتور واقعیِ مجاز با شرط تخفیف یا پیشنهاد پرداخت زودهنگام را شناسایی کنید. شرایط تاریخی، تاریخ مؤثر و مالک هر داده را مستند و اطلاعات حساس را حفاظت کنید.
هفته دوم: کاربرگ محاسبه ارزش تخفیف، زمان جلو افتادن وجه، هزینه منابع، کف نقدینگی و اعتبار فاکتور را بسازید. خروجی آن را با چند مثال دارای نتیجه مرجع مستقل بیازمایید.
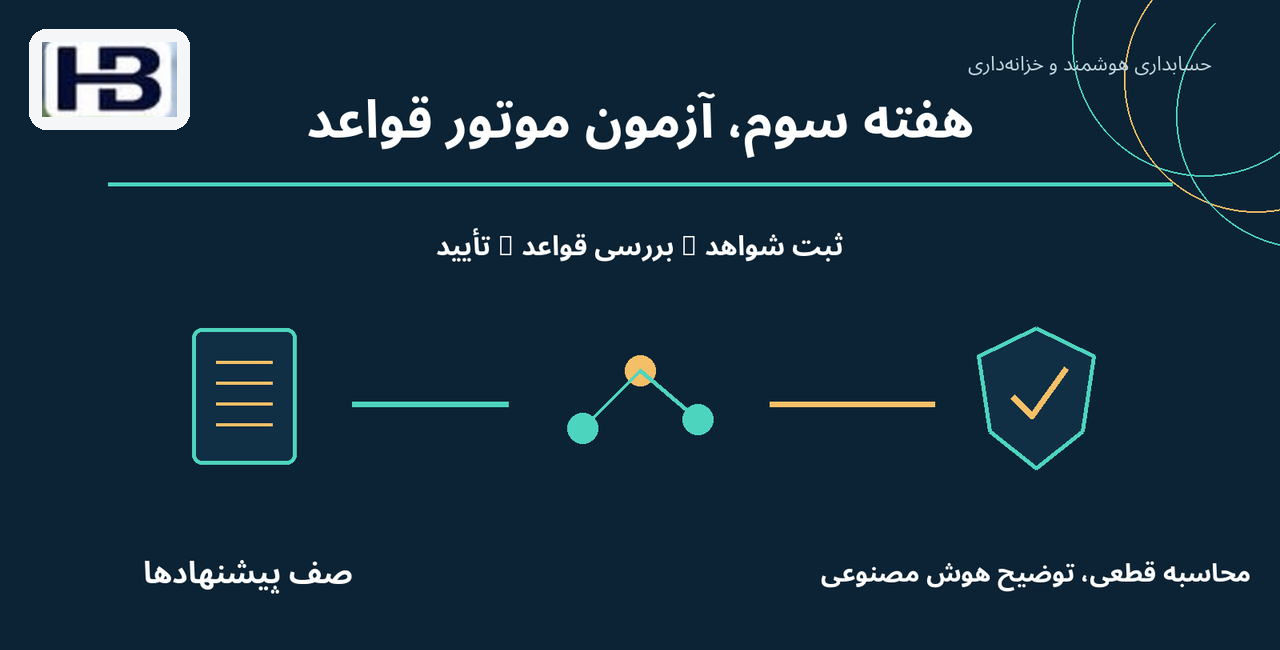
هفته سوم: صف پیشنهادهای معتبر و ماژول هشدار موعد را در محیط کنترلشده فعال کنید. AI میتواند بندهای تخفیف و موانع عملیاتی را استخراج کند؛ محاسبه عددی و کنترل مجوز با موتور قطعی باشد.
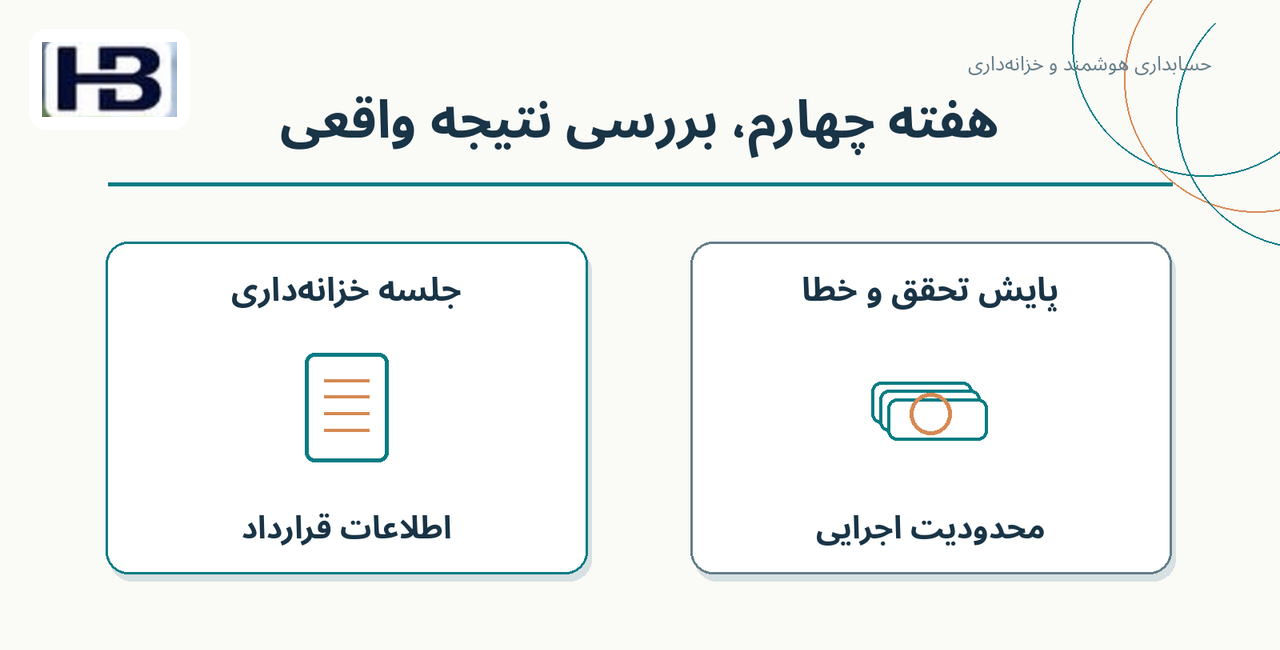
هفته چهارم: پیشنهادها را با حضور مدیر مالی و خزانهدار بررسی کنید و نرخ تحقق تخفیف، مزیت اقتصادی واقعی، موارد ازدسترفته به علت تأخیر و انحراف از کف نقد را اندازهگیری کنید.
پرداخت عملی فقط پس از تأیید مقررات، بانک و شرایط قرارداد انجام شود.
فرصت توسعه محصول برای «حسابداران برتر»
پیشنهاد توسعه «بهینهساز هوشمند تخفیف تسویه تأمینکنندگان و نقدینگی» است؛ ماژولی در پیوند با حسابهای پرداختنی، قرارداد خرید، خزانهداری و نرمافزار مالی.
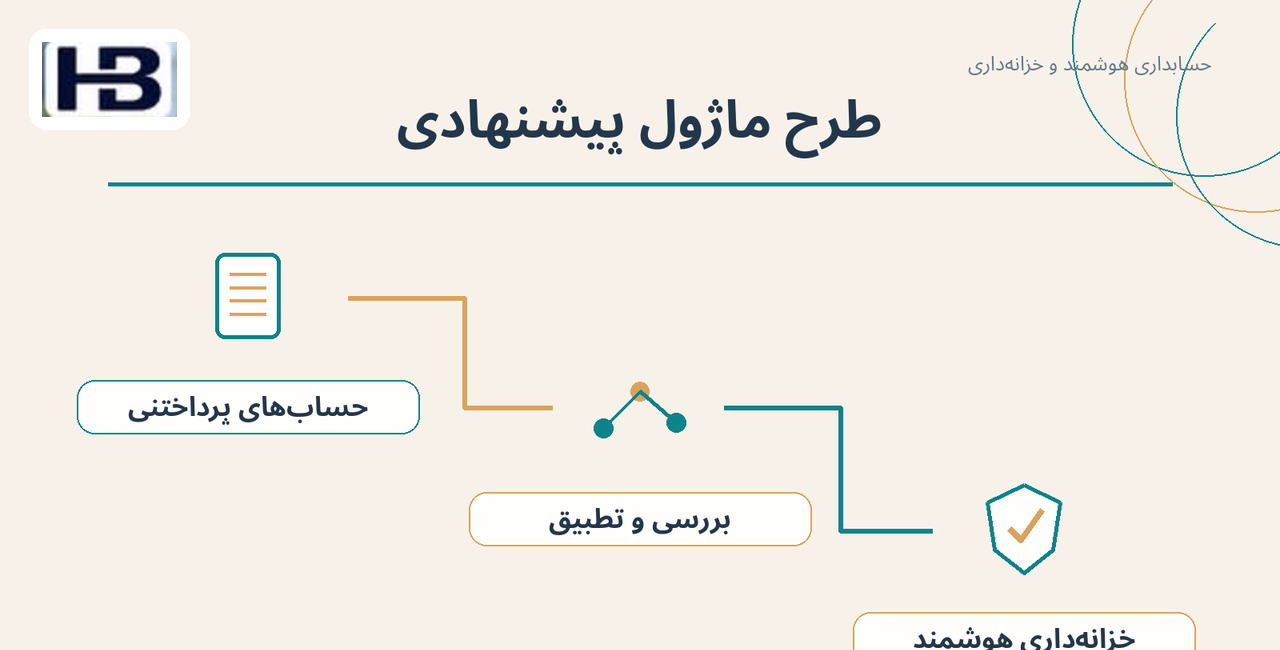
هسته آن باید محاسبات قابلممیزی و قواعد اختیار داشته باشد: استخراج شرایط معتبر، کنترل فاکتور، سنجش هزینه فرصت، آزمایش مانده نقد در موعد پرداخت، جلوگیری از اجرای تکراری و ثبت اثر تحقق تخفیف.
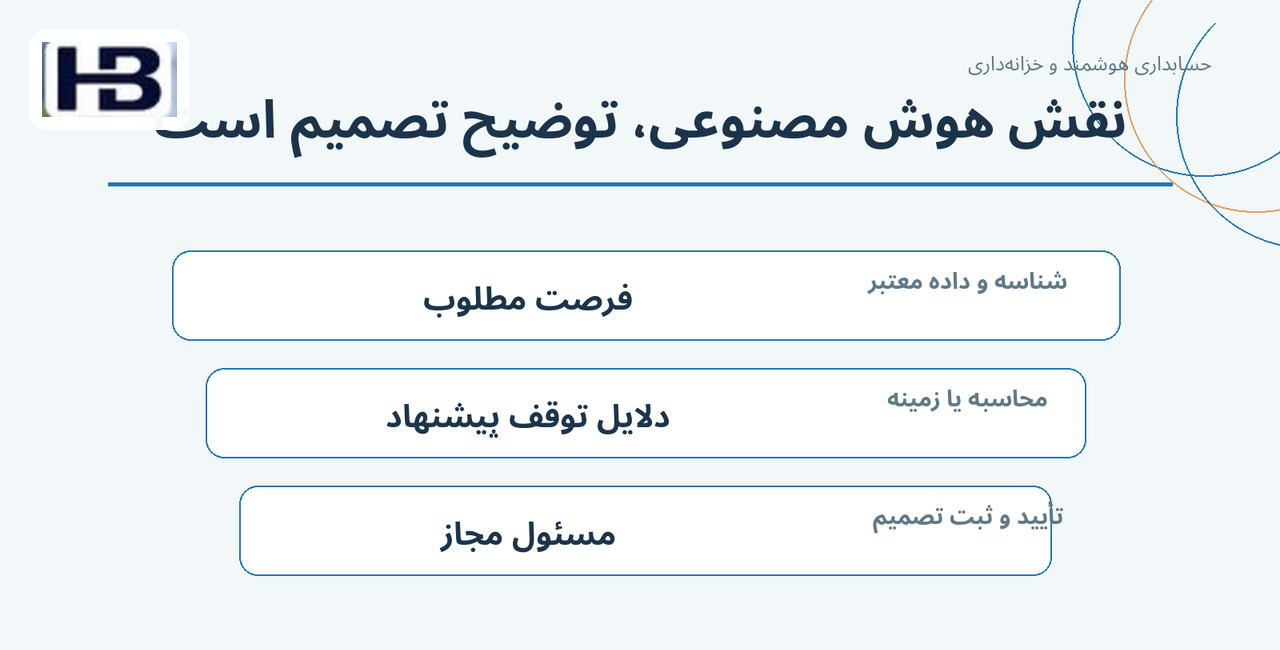
لایه AI میتواند فرصتهای اولویتدار را توضیح دهد و دلیل نامناسببودن بعضی پیشنهادها را به زبان مدیر مالی ارائه کند.
برای بازار ایران، تقویم شمسی، ریال و تومان، تعطیلات بانکی، مجوز امضا، قراردادهای ریالی یا ارزی، وضعیت پرداخت و مدارک صورتحساب باید لحاظ شوند.
این یک پیشنهاد محصول است، نه ادعای وجود ماژول در محصولات فعلی مجموعه یا قابلیت استفاده مستقیم از راهکار خارجی در شبکه بانکی کشور.
جمعبندی: هر تخفیف خوب، یک پرداخت زودهنگام خوب نیست
در مثال، پرداخت ۹۸۰ میلیون ریال بیست روز زودتر، ۲۰ میلیون ریال صرفهجویی اسمی ایجاد میکرد.
اما سود اقتصادی آن به نرخ هزینه منابع وابسته بود و حتی در وضعیت سودآور، کف نقدینگی شرکت میتوانست مانع اجرای آن شود.
مسیر تصمیم قابل دفاع چنین است:
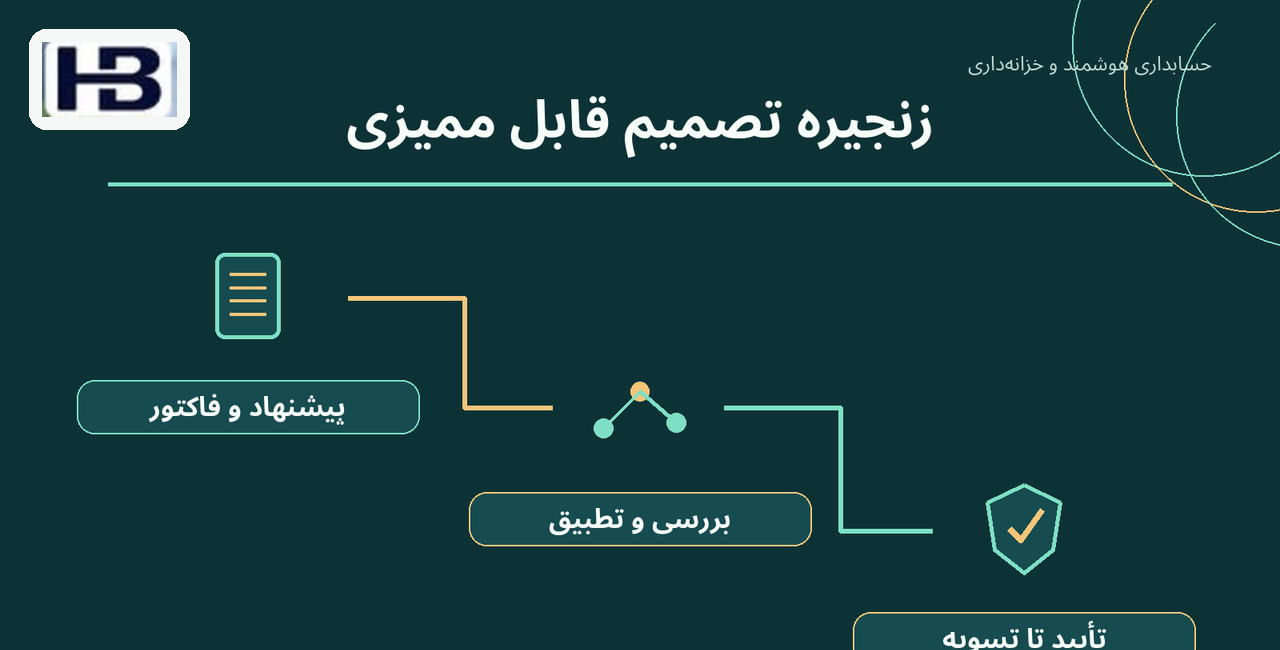
پیشنهاد معتبر فروشنده ← فاکتور تأییدشده ← محاسبه ارزش زمانی تخفیف ← هزینه تأمین پول ← کف نقدینگی و سایر تعهدات ← مجوز انسانی ← تسویه معتبر ← کنترل اثر حسابداری
هوش مصنوعی باید فرصت را سریعتر پیدا و اختلافها را روشن کند؛ تصمیم نهایی برای جابهجایی پول و پذیرش ریسک نقدینگی باید به قواعد مصوب و مسئول مجاز متکی بماند.