


مقدمه: یک تراکنش، سه پرونده و یک جمع گمراهکننده
در آخرین روز ماه، حسابدار یک شرکت خدماتی متوجه میشود که ۱۸۰ میلیون ریال به حساب بانکی شرکت واریز شده اما در نرمافزار مالی هنوز سند وصول مرتبط با آن تکمیل نشده است.
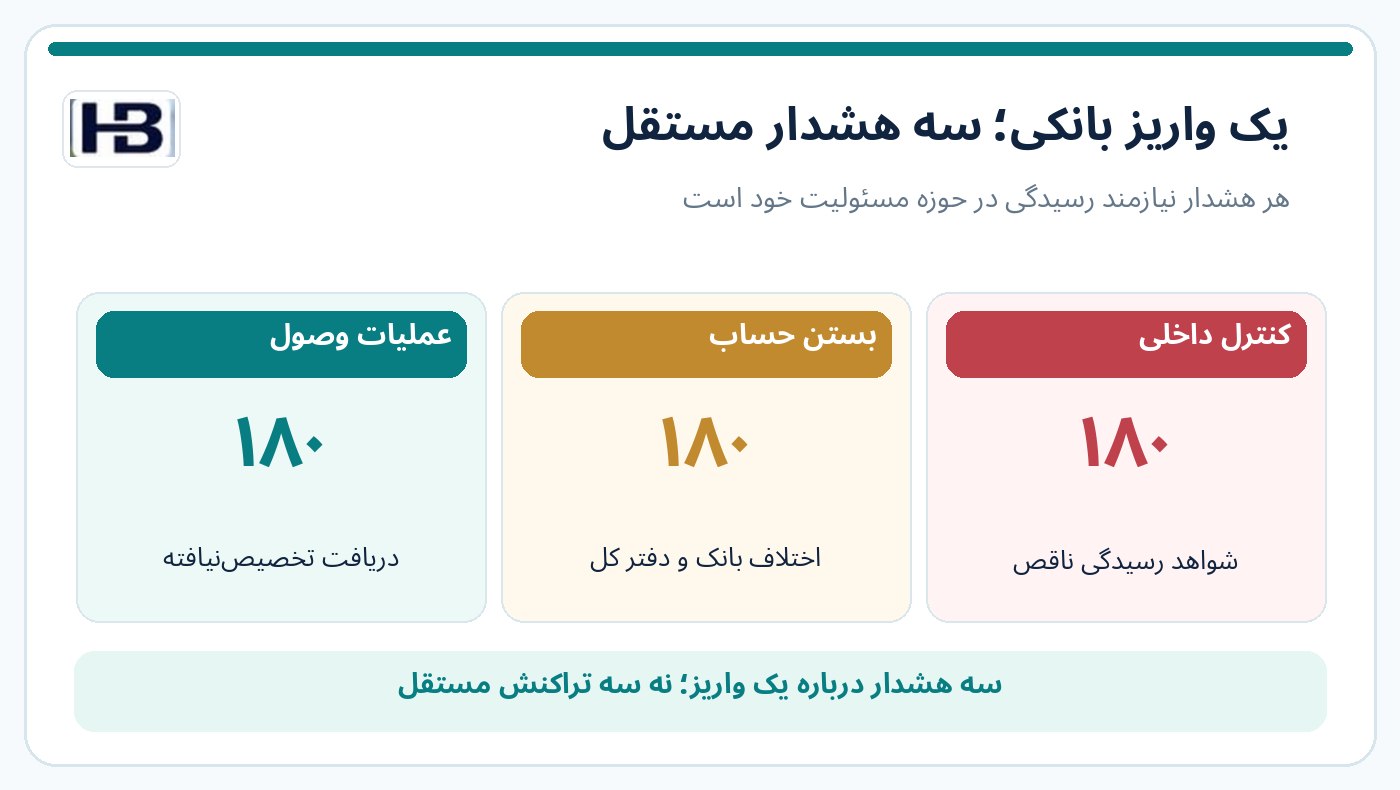
واحد وصول مطالبات همان روز این مورد را «دریافت بانکی تخصیصنیافته» اعلام میکند. تیم بستن حساب ماهانه نیز در گزارش تطبیق بانک و دفتر کل، ۱۸۰ میلیون ریال اختلاف میبیند. چند روز بعد، مسئول کنترل داخلی هنگام آزمون مستندات وصول، هشدار ۱۸۰ میلیون ریالی فاقد شواهد کافی ثبت میکند.
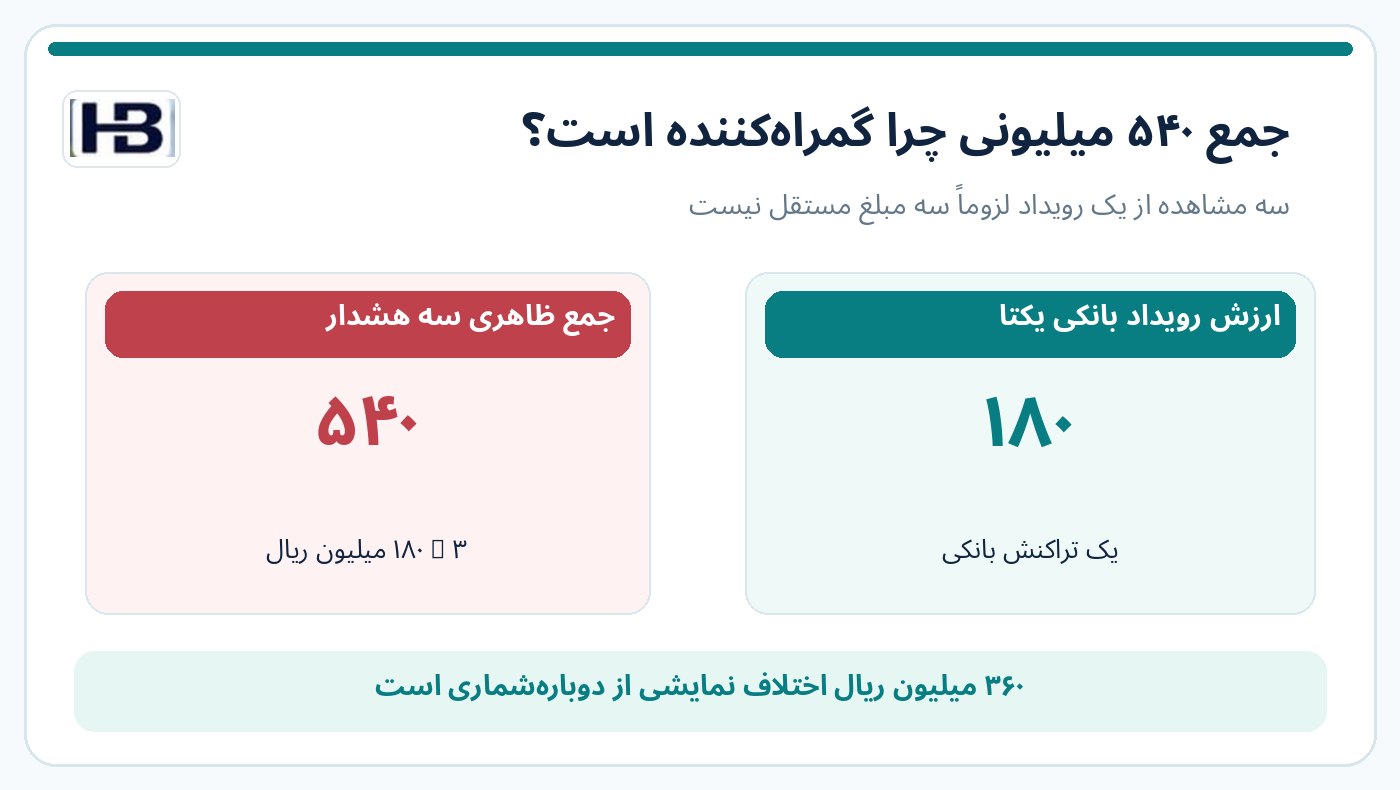
داشبورد مدیریتی هر سه ردیف را جمع میزند و عدد ۵۴۰ میلیون ریال را زیر عنوان «مجموع مغایرتهای مالی» نمایش میدهد.
آیا واقعاً سه رویداد مالی مجزا وجود دارد؟ لزوماً نه. هر سه هشدار میتوانند به یک واریز بانکی واحد مربوط باشند که در سه فرایند، از سه منظر متفاوت بررسی شده است.
تعداد هشدارها، مبلغ رویدادهای یکتا، میزان اشتباه صورت مالی و ارزش موارد کنترلی یک مفهوم نیستند.
نرمافزار هوشمند باید ارتباط آنها را شناسایی کند، اما حق ندارد به بهانه تکراریبودن، آزمون و مسئولیت هیچیک از واحدها را بدون رسیدگی حذف کند.
خبر ۲۱ اکتبر: اتصال عملیات مالی، بستن حساب و شواهد کنترل در یک بستر
شرکت Safebooks در ۲۱ اکتبر ۲۰۲۶ از عرضه مجموعه یکپارچهای شامل سه بخش خبر داد:
- Close Automation یا اتوماسیون بستن حسابها
- Finance Operations یا عملیات مالی
- Audit & SOX Compliance یا کنترلهای حسابرسی و انطباق
طبق اطلاعیه شرکت، زیرساختی با نام Financial Data Graph داده مالی، سند، سیاست و کنترل را به یکدیگر متصل میکند تا یک تراکنش هنگام رسیدگی روزانه، تطبیق پایان ماه و آزمون کنترل، هر بار بدون دسترسی به سابقه بررسی قبلی رسیدگی نشود.
سازنده میگوید عاملهای هوشمند میتوانند در آمادهسازی تطبیقها، بررسی اختلاف، اعتبارسنجی تراکنش و تهیه کاربرگ شواهد کمک کنند؛ در عین حال قضاوت و تأیید نزد تیم مالی باقی میماند.
این اطلاعیه توصیف قابلیتهای محصول از سوی سازنده است و بهتنهایی اثبات مستقل دقت آن در تمام محیطها محسوب نمیشود.
مثال عددی این مقاله نیز سناریوی ساختگی برای طراحی نرمافزار مالی ایران است؛ نه گزارش خطا در محصول Safebooks.
مثال آموزشی: همان ۱۸۰ میلیون ریال در سه گزارش دیده میشود
فرض کنید در تاریخ ۲۹ مهر، گزارش بانک یک بستانکار ۱۸۰ میلیون ریالی با شناسه BNK-28401 نشان میدهد.
در سیستم دریافتنی، فاکتور AR-824 به همان مبلغ باز است؛ اما تطبیق قطعی بانک با آن فاکتور هنوز انجام نشده است.
همچنین فرض میکنیم سند معتبر این دریافت تا زمان گزارش در دفتر کل ثبت نشده باشد.
جمع ظاهری هشدارها:
۱۸۰ + ۱۸۰ + ۱۸۰ = ۵۴۰ میلیون ریال
ارزش اسمی رویداد بانکی یکتا در مثال:
۱۸۰ میلیون ریال
بخش ناشی از دوبارهشماری در جمع نمایشی:
۵۴۰ − ۱۸۰ = ۳۶۰ میلیون ریال
عدد ۳۶۰ میلیون ریال نه زیان قابل بازیافت است و نه مبلغ یک سند اصلاحی؛ صرفاً فاصله ریاضی میان جمع سه برچسب مبلغدار و ارزش یک رویداد یکتا در مفروضات مثال است.
حتی رقم ۱۸۰ میلیون ریال نیز تا زمان احراز ماهیت و وضعیت ثبت، نباید «اشتباه قطعی» نامیده شود.
آیا باید دو مورد از سه هشدار را حذف کنیم؟
خیر.
برای هر هشدار یک بعد کنترلی مستقل وجود دارد:
- واحد وصول باید منشأ وجه و فاکتور مربوط را شناسایی کند.
- واحد دفتر کل باید اثر ثبت مالی را بررسی کند.
- کنترل داخلی باید احراز کند که فرایند و شواهد لازم رعایت شده است.
سه آزمون ممکن است درباره یک تراکنش باشند، اما نتیجه و مالک رسیدگی آنها یکسان نیست.
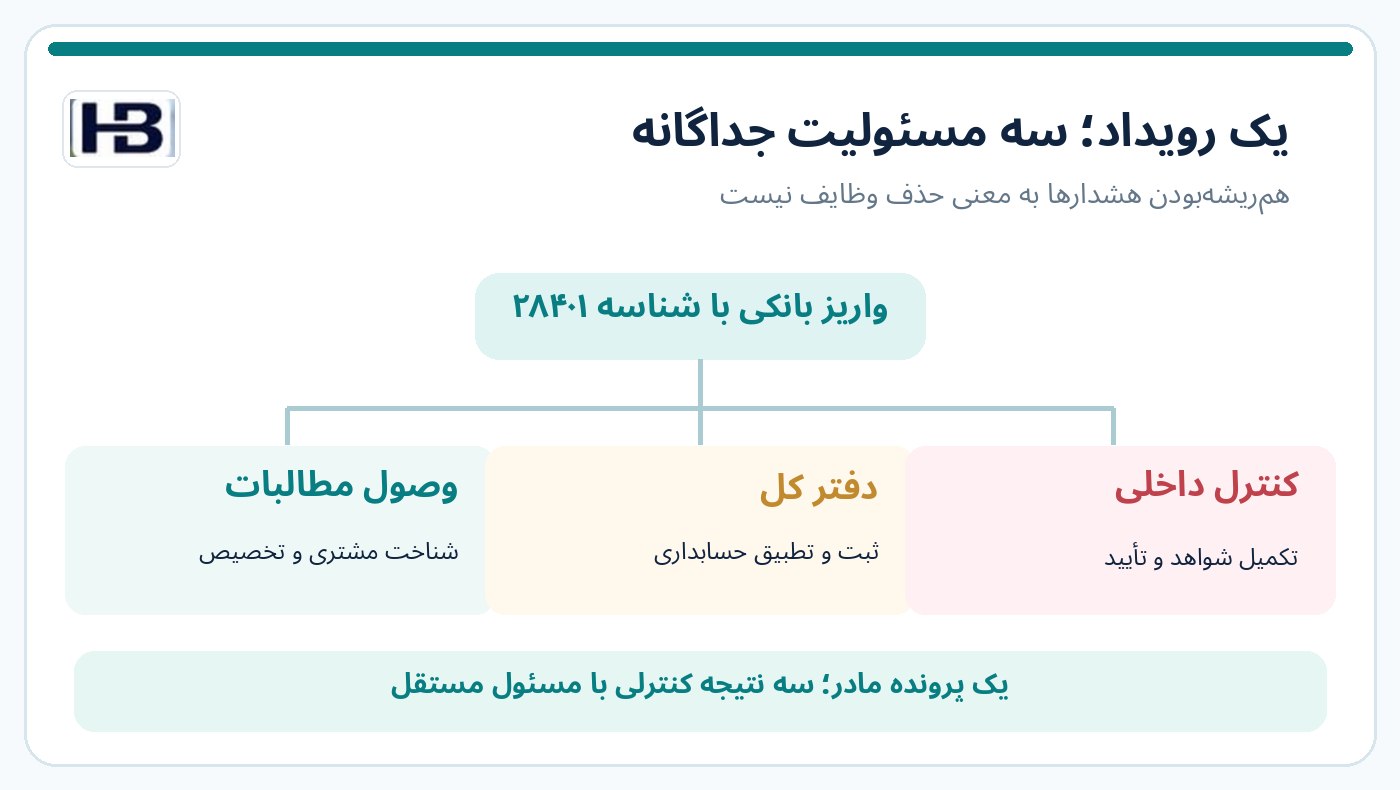
راهحل درست، ایجاد پرونده مرکزی رویداد و اتصال سه زیرپرونده کنترلی به آن است؛ نه پاککردن دو هشدار یا اعلام یک اصلاح حسابداری برای همه.
از رویداد بانکی تا سند مالی؛ کدام ارتباطها باید ثابت شوند؟
۱. هویت رویداد
حساب بانکی، شناسه پایدار تراکنش، تاریخ، مبلغ، ارز و مرجع مؤسسه مالی باید معتبر باشند.
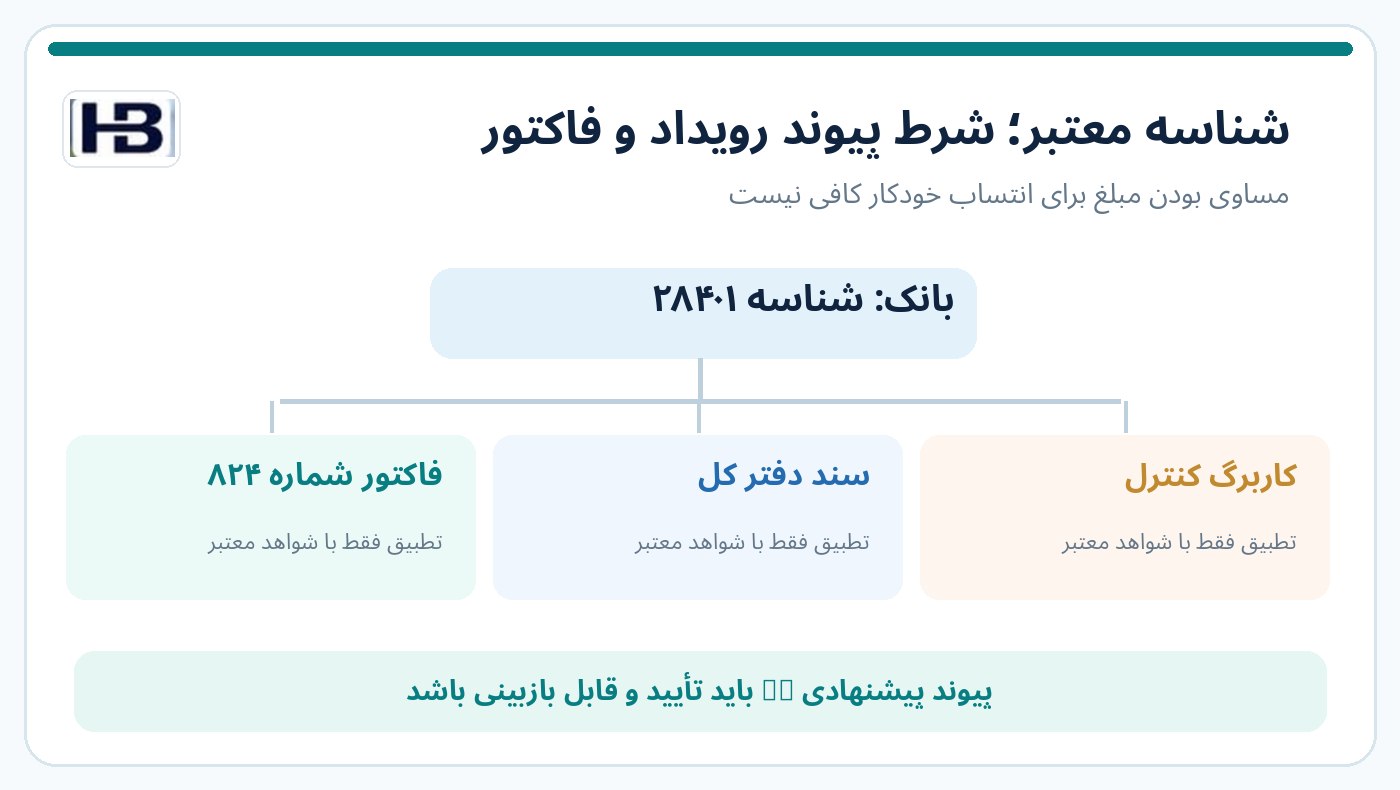
شباهت مبلغ دو واریز، دلیل یکتا بودن آنها نیست.
۲. هویت طرف حساب
شرح بانک یا نام پرداختکننده ممکن است ناقص یا متفاوت از نام ثبتی مشتری باشد.
AI میتواند گزینههای محتمل را پیشنهاد دهد، اما تصمیم باید بر مبنای پرونده مشتری و مدارک معتبر اتخاذ شود.
۳. ارتباط با فاکتور
وجود فاکتور باز ۱۸۰ میلیونی بهتنهایی ثابت نمیکند واریز ۱۸۰ میلیونی دقیقاً برای همان فاکتور بوده است.
شناسه پرداخت، اعلامیه مشتری، قرارداد یا شواهد تکمیلی لازم است.
۴. ارتباط با دفتر کل
باید بررسی شود آیا سند ثبت نشده، در دوره دیگری ثبت شده، در حساب واسط قرار دارد یا به ردیف دیگری تخصیص یافته است.
پیش از این بررسی، ثبت دوباره وجه میتواند خطای تازهای ایجاد کند.
۵. شواهد کنترل
حتی پس از ثبت صحیح و تخصیص درست، ممکن است بررسی و امضای مسئول کنترل هنوز تکمیل نشده باشد.
وضعیت «رفع مغایرت مالی» و «تکمیل آزمون کنترل» باید جدا بماند.
اثر حسابداری در فرض احراز کامل دریافت
اگر پس از بررسی، منشأ وجه تأیید شود و روشن شود مبلغ ۱۸۰ میلیون ریال دقیقاً بابت فاکتور ثبتشده AR-824 دریافت شده و پیشتر هیچ ثبت دیگری از آن وجود ندارد، الگوی ساده آموزشی میتواند چنین باشد:
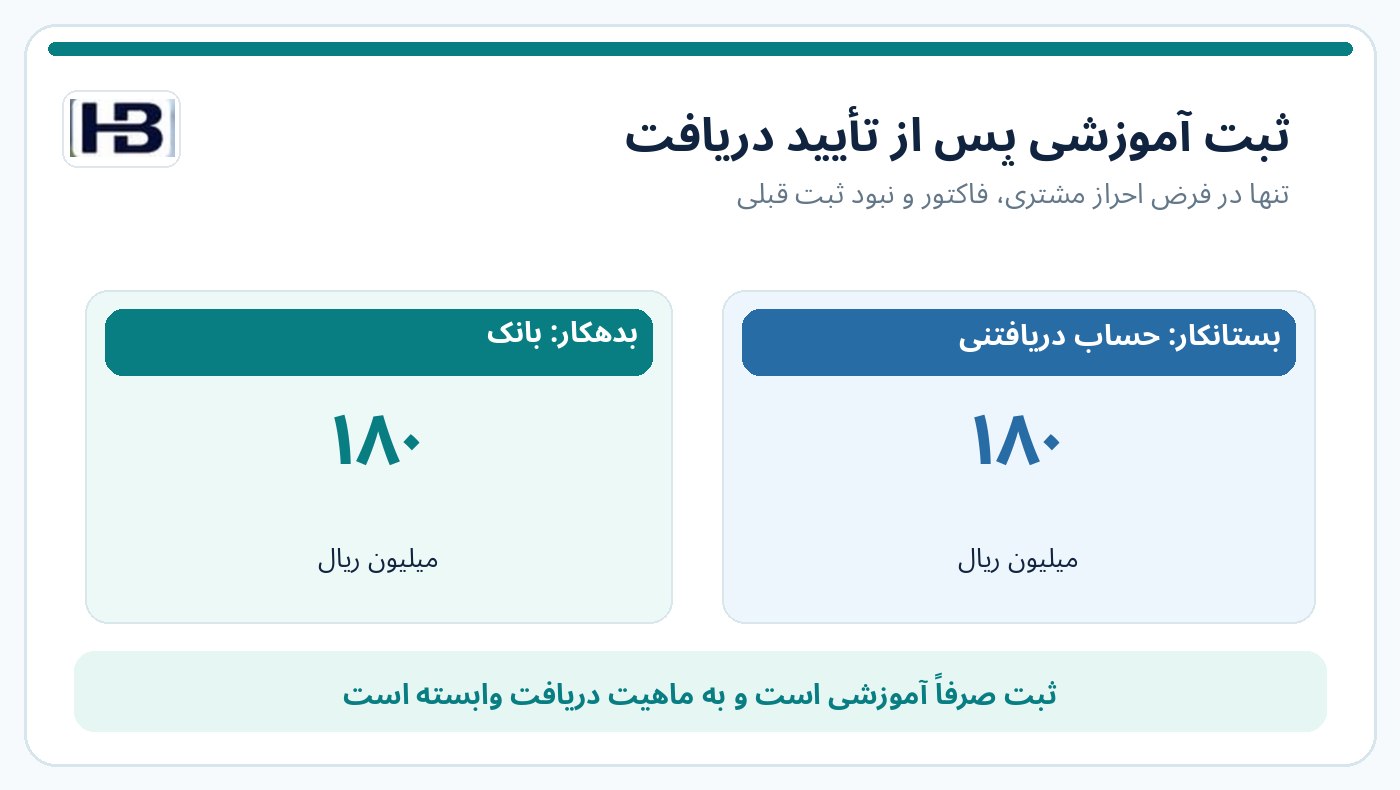
در این فرض، موجودی بانک در دفتر ۱۸۰ میلیون ریال افزایش مییابد و مانده دریافتنی همان فاکتور ۱۸۰ میلیون ریال کاهش پیدا میکند.
بنابراین لزوماً درآمد جدید، سود تازه یا سه ثبت اصلاحی ایجاد نمیشود.
اگر هنوز مشتری یا فاکتور مشخص نباشد، طبقهبندی موقت وجه و شیوه ثبت آن باید مطابق ماهیت معامله، سیاست مصوب شرکت و استاندارد حسابداری قابل اعمال بررسی شود.
نباید وجه را صرفاً به دلیل برابری مبلغ به یک فاکتور مشابه تخصیص داد.
اثر بر ارقام صورتهای مالی نیز به ثبتهای قبلی و ماهیت وجه وابسته است؛ ممکن است این مغایرت در حسابهای مختلف اثر متقابل داشته باشد و «۱۸۰ میلیون ریال مغایرت» معادل ۱۸۰ میلیون ریال تغییر سود نباشد.
تفاوت هشدار، ریشه مسئله، اشتباه مالی و یافته حسابرسی
هشدار: خروجی یک قاعده یا مدل که نیاز به بررسی را نشان میدهد؛ ممکن است درست یا نادرست باشد.
ریشه مسئله: نقصی مانند نرسیدن داده بانک به سیستم، ناتمامماندن تخصیص مشتری یا تأخیر در تصویب سند؛ باید با شاهد شناسایی شود.
اشتباه مالی: اثر شناساییشده بر یک ادعای صورت مالی، پس از رسیدگی و اندازهگیری طبق مبنای قابل اعمال.
یافته کنترل یا حسابرسی: نتیجه آزمون درباره طراحی یا اجرای کنترل و کفایت شواهد؛ ممکن است حتی بعد از اصلاح رقم مالی هم نیازمند بررسی جداگانه باشد.
یک ریشه میتواند چند پیامد کنترلی واقعی داشته باشد.
بنابراین جمعنکردن مبلغ هشدارها نباید باعث کماهمیت نشاندادن ضعف کنترل شود.
گراف داده مالی در عمل یعنی چه؟
در معماری پیشنهادی، هر شیء شناسهای پایدار دارد: تراکنش بانک، فاکتور، ردیف دفتر کل، کاربرگ تطبیق، آزمون کنترل، اصلاحیه و تصمیم مسئول.
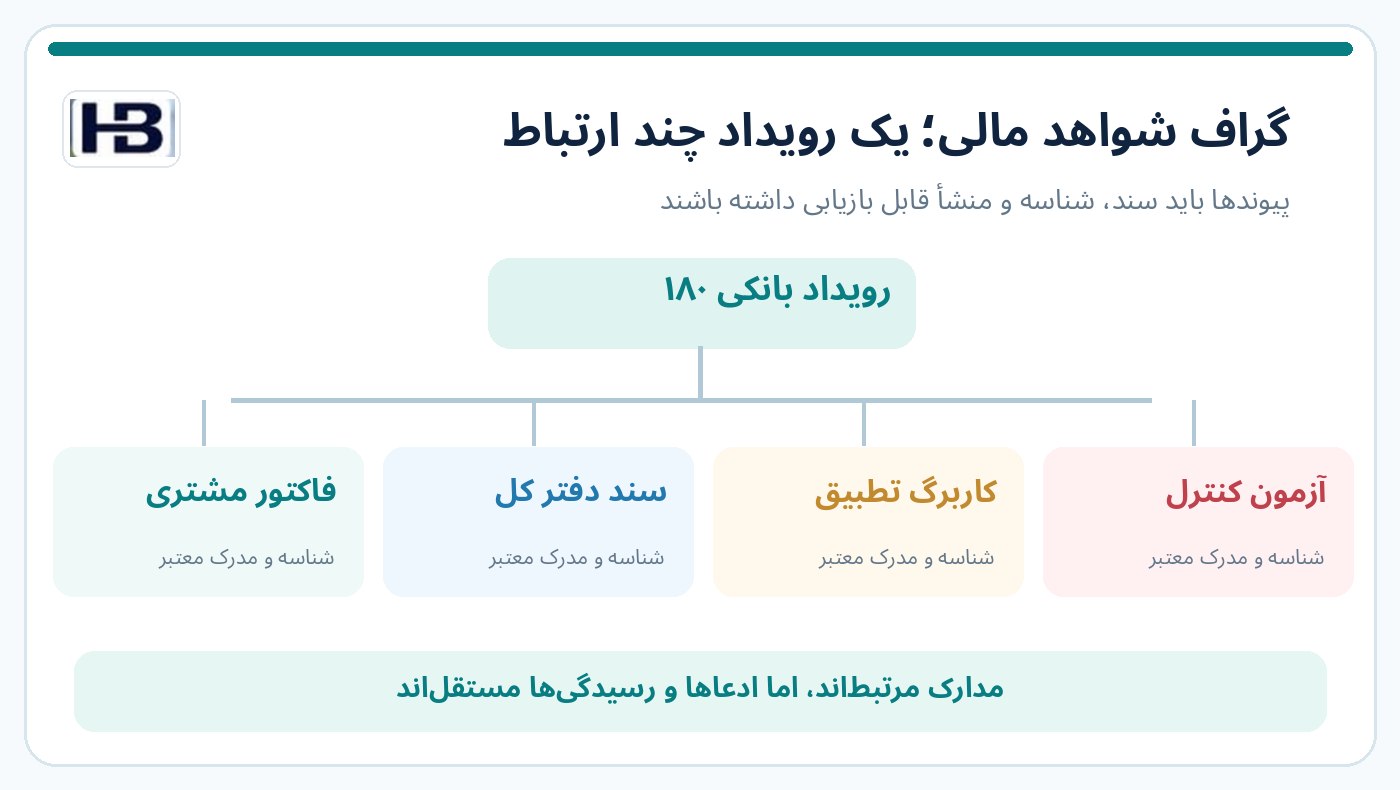
بین آنها ارتباط نوعدار برقرار میشود؛ مثلاً:
«این رویداد با این فاکتور تطبیق دارد.»
«این سند، آن رویداد را ثبت کرده است.»
«این آزمون درباره همین رویداد انجام شده است.»
این معماری از نگهداری صرف یک فایل اکسل با شماره پیگیری متفاوت در هر واحد، قابلیت ردیابی بیشتری فراهم میکند.
البته ساخت ارتباط اشتباه میان دو رویداد مستقل خود یک ریسک جدید است.
AI میتواند شباهتها را پیشنهاد کند و اسناد مرتبط را جستوجو کند، ولی تأیید پیوندهای تعیینکننده و تغییر دفتر کل باید به قواعد قطعی و مجوز مسئول سپرده شود.
هشت کنترل نرمافزاری برای جلوگیری از دوبارهشماری مغایرتها
۱. شناسه مرجع مستقل از عنوان هشدار
رویداد با شناسه معتبر منبع، واحد حقوقی، حساب و ارز مشخص شود.
چند عنوان متنی مشابه، شناسه یکتای مشترک را تضمین نمیکنند.
۲. ثبت منشأ هر هشدار
نام کنترل، نسخه قاعده، بازه زمانی، شناسه رویداد، مالک و نتیجه اجرا ذخیره شود.
۳. ساخت پرونده مادر و زیرپروندهها
هشدارهای مربوط به یک رویداد با پیوند مستند کنار هم قرار بگیرند؛ وضعیت، مسئول و موعد هر زیرپرونده مستقل بماند.
۴. تفکیک شاخصها در داشبورد
تعداد هشدار، تعداد رویداد یکتا، مبلغ تراکنشهای یکتا، مبلغ اشتباه تأییدشده و تعداد آزمونهای کنترل حلنشده در ستونهای جدا گزارش شوند.
۵. کنترل ضدپیوند نادرست
اگر دو تراکنش مبلغ مساوی اما شناسه، تاریخ یا حساب متفاوت دارند، سیستم نباید آنها را خودکار یک رویداد فرض کند.
۶. ردیابی اصلاح و بازاجرا
پس از ثبت معتبر سند، کنترلهای وابسته دوباره اجرا شوند.
اما پرونده آزمون کنترل بدون بررسی شاهد و امضای مسئول بهطور خودکار مختومه نشود.
۷. حفظ نسخه و تاریخ اثر
گزارش عملیات روزانه و گزارش پایان ماه ممکن است از برشهای زمانی متفاوت استفاده کنند.
تغییرات بعدی باید با تاریخ و نسخه نمایش داده شوند تا پاسخ تاریخی قابل بازسازی باشد.
۸. اختیار انسانی و دفتر شواهد
ایجاد یا حذف پیوند، بستن یافته کنترلی و ثبت سند قطعی باید قابل ردگیری و تحت نقش مناسب انجام شود.
نمونه داشبورد درست و داشبورد گمراهکننده
داشبورد گمراهکننده:
«۳ مورد مغایرت × ۱۸۰ میلیون ریال = ۵۴۰ میلیون ریال ریسک مالی.»
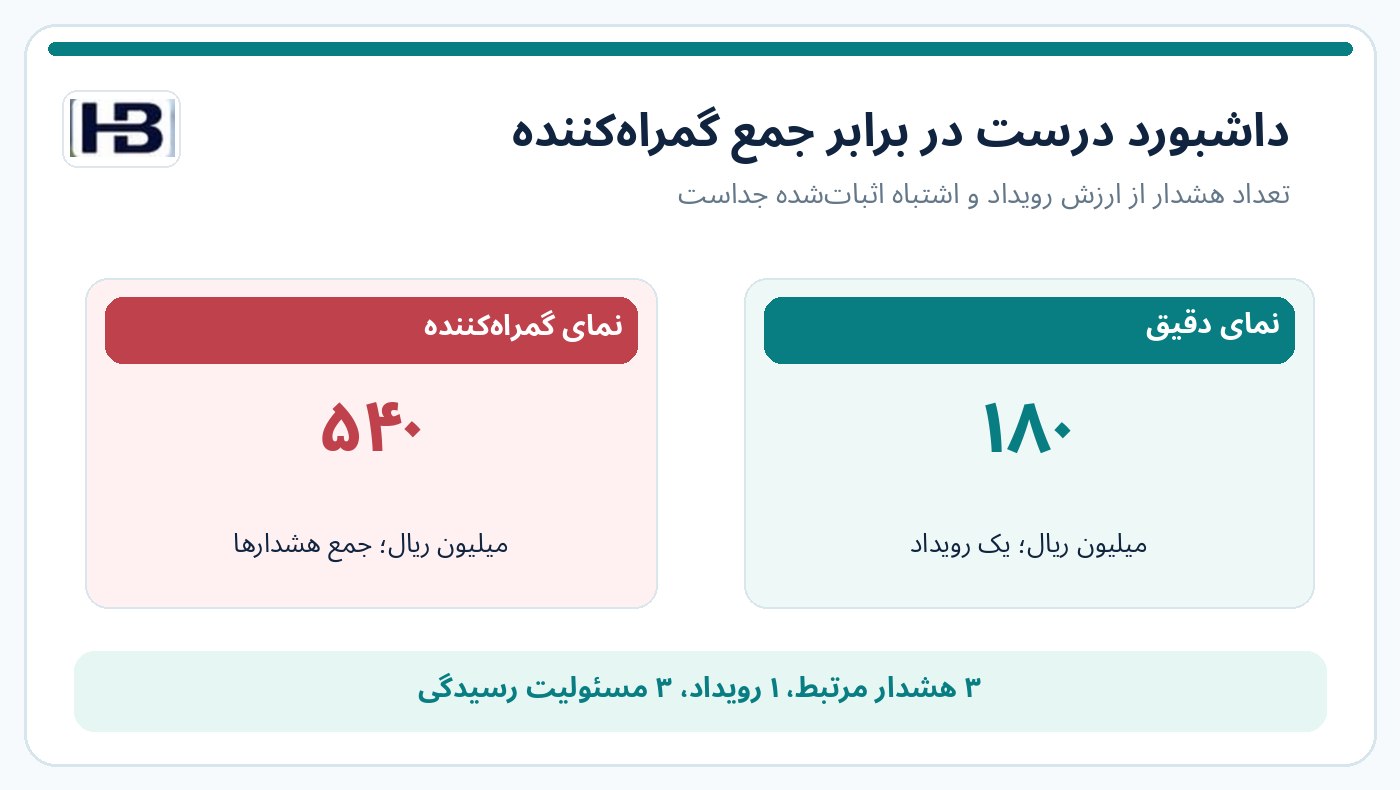
داشبورد دقیقتر:
«۳ هشدار مرتبط با ۱ رویداد بانکی ۱۸۰ میلیون ریالی؛ شامل ۱ رسیدگی تخصیص مشتری، ۱ رسیدگی ثبت دفتر و ۱ آزمون کنترل باز.»
پس از تکمیل ثبت مالی، ممکن است وضعیت بخش حسابداری «رفعشده» باشد ولی واحد کنترل داخلی هنوز در انتظار شواهد تصویب باشد.
این به معنی ایجاد یک مغایرت دوباره در بانک نیست.
اهمیت ریسک باید با شدت، احتمال، ضعف کنترل، مدت بازماندن و اثر احتمالی سنجیده شود؛ نه با سه برابر کردن مبلغ رخداد.
آزمون پذیرش: شش سناریوی ضروری
آزمون اول: یک واریز بانکی با شناسه مشخص در سه ماژول هشدار میسازد. خروجی باید یک رویداد مادر و سه نتیجه کنترل مستقل داشته باشد.
آزمون دوم: دو واریز ۱۸۰ میلیونی به دو حساب مختلف میرسند. سیستم نباید به دلیل مساویبودن عدد، آنها را یک رویداد بداند.
آزمون سوم: سند حسابداری ثبت و تأیید میشود، اما مدرک بررسی کنترل ناقص است. وضعیت ثبت مالی میتواند بسته شود، ولی یافته کنترل باز بماند.
آزمون چهارم: فاکتور اشتباه به واریز متصل شده است. اصلاح پیوند باید سابقه تغییر، دلیل و مسئول را حفظ کند.
آزمون پنجم: بانک در دوره بعد شواهد اصلاحی ارائه میکند. گزارش پایان ماه گذشته نباید بدون نگهداری نسخه تاریخی بازنویسی شود.
آزمون ششم: عامل AI سه هشدار را مشابه تشخیص میدهد، اما کلید قابل اتکای مشترک پیدا نمیکند. نتیجه صحیح «احتمال ارتباط، نیازمند بررسی» است، نه ادغام خودکار.
قبل از اجرای مدل باید پاسخ مرجع هر آزمون توسط حسابدار و مسئول کنترل داخلی مشخص شود.
نقشه اجرای آزمایشی چهار هفتهای
هفته اول: یک فرایند مثل دریافت وجه مشتری را انتخاب کنید. شناسههای بانک، فاکتور، سند دفتر کل و کاربرگ تطبیق را با داده آزمایشی غیرحساس فهرست کنید.
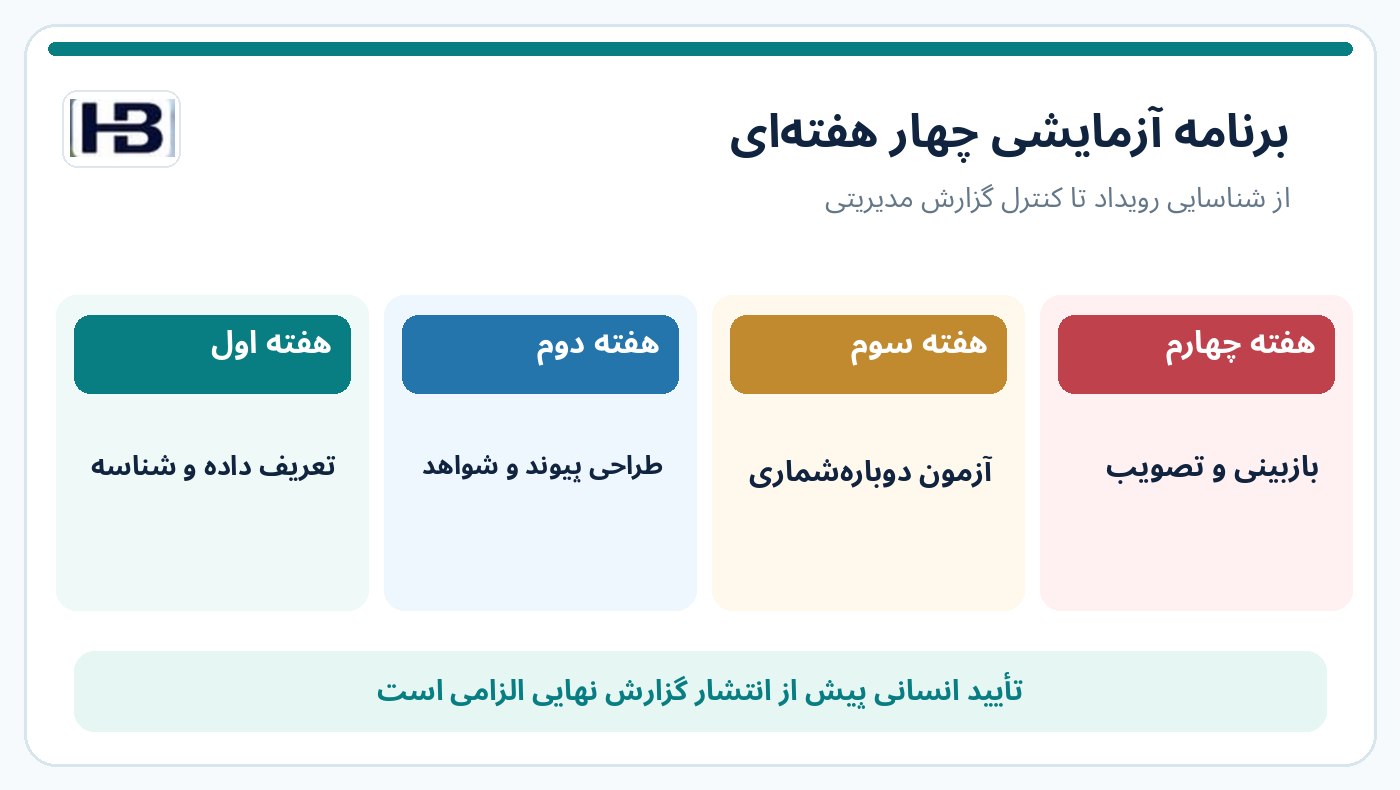
هفته دوم: جدول ارتباط رویدادهای مالی و سه سطح هشدار، رسیدگی و شواهد را بسازید. معیار دقیق تشخیص «یک رویداد» را مستند کنید.
هفته سوم: آزمونهای تکرار واقعی، شباهت ظاهری، مغایرت تاریخی، اصلاح سند و پرونده کنترلی حلنشده را اجرا کنید. AI صرفاً پیوندهای احتمالی را پیشنهاد دهد.
هفته چهارم: داشبورد جداگانه تعداد هشدار، تعداد رویداد یکتا، مبلغ قابل رسیدگی، مبلغ اشتباه اثباتشده و وضعیت شواهد را بهصورت آزمایشی منتشر کنید.
نقش تصویب و روش گزارشگری به مدیریت باید پیش از بهرهبرداری واقعی نهایی شوند.
فرصت توسعه محصول برای حسابداران برتر
پیشنهاد توسعه «پرونده واحد مغایرت مالی و گراف شواهد حسابرسی» است؛ ماژولی میان دفتر کل، دریافتنیها، حسابهای پرداختنی، تطبیق بانک و کنترل داخلی.
هسته قطعی آن شناسههای معتبر، اتصال نسخهدار اسناد، محاسبه مجزای شاخصها، ثبت اصلاح و گردش تصویب را نگهداری میکند.
لایه AI میتواند ارتباطهای احتمالی میان هشدارها را کشف کند، مدارک را خلاصه کند و علتهای محتمل را پیشنهاد دهد.
برای بازار ایران باید تقویم شمسی، ریال و تومان، چندشرکتیبودن، محرمانگی داده مشتری، سطح دسترسی حسابرس و سوابق سامانههای بانکی و مالی معتبر در نظر گرفته شود.
این پیشنهاد طراحی محصول است؛ نه ادعای وجود آن در نرمافزارهای فعلی حسابداران برتر یا الزام قانونی استفاده از محصول خارجی.
جمعبندی: یک تراکنش را سه بار نشمارید؛ سه مسئولیت را هم حذف نکنید
در مثال، یک واریز ۱۸۰ میلیون ریالی در عملیات روزانه، بستن حساب و آزمون کنترل سه هشدار مجزا تولید کرد.
جمع نمایشی هشدارها ۵۴۰ میلیون ریال بود، اما سه رویداد اقتصادی مستقل با جمع ۵۴۰ میلیون ریال وجود نداشت.
راهحل این نیست که دو هشدار را خاموش کنیم.
باید یک پرونده رویداد مشترک بسازیم و درون آن، سه مسیر رسیدگی مجزا را با شواهد و تأیید مسئول نگه داریم.
زنجیره قابل دفاع:
رویداد بانکی ← تطبیق شناسهها ← پرونده مالی مشترک ← رسیدگی هر کنترل ← اصلاح معتبر ← بازاجرای آزمونها ← تأیید انسانی
هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.
عضویت در حسابداران برتر
برای مطالعه راهکارهای هوشمند مالی، مقالات تخصصی و عضویت در مجموعه میتوانید از پنل حسابداران برتر استفاده کنید.