


مقدمه: پرفروشترین محصول همیشه بهترین انتخاب نیست
مدیر تولید یک کارخانه با مسئلهای آشنا مواجه است: مواد اولیه موجود برای انجام همه سفارشهای تأییدشده کافی نیست. مدیر فروش اصرار دارد محصول گرانتر در اولویت قرار بگیرد؛ زیرا حاشیه مشارکت هر واحد آن بیشتر است. مدیر مالی پیشنهاد میکند قبل از صدور دستور تولید، بررسی شود هر محصول چه مقدار از ماده اولیه کمیاب مصرف میکند.
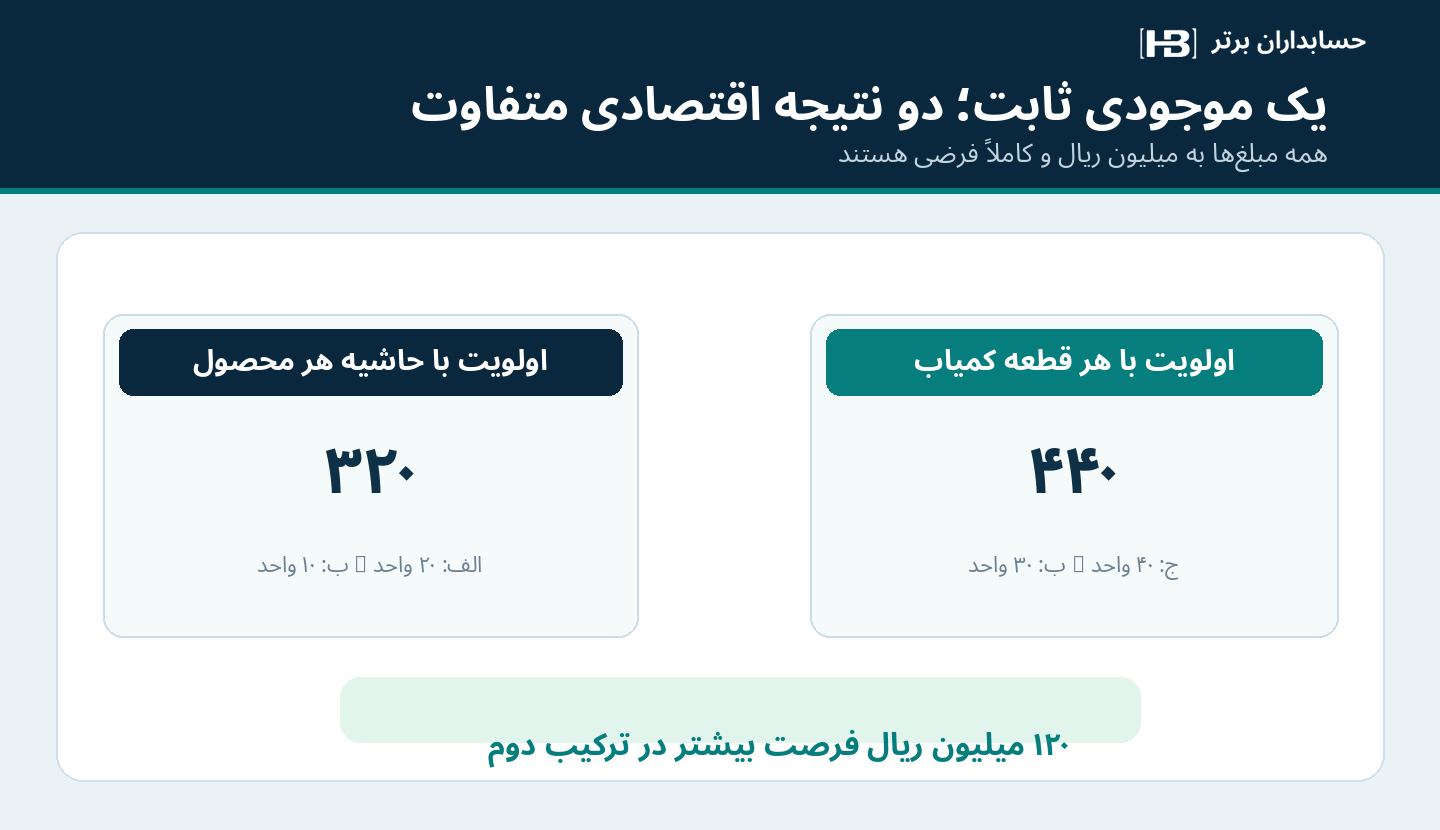
در یک مثال آموزشی، اگر کارخانه بدون توجه به گلوگاه، ابتدا محصولی با بیشترین حاشیه مشارکت هر واحد را تولید کند، مجموع حاشیه مشارکت سفارشهای قابل انجام به ۳۲۰ میلیون ریال میرسد. انتخاب ترکیب مناسب با همان موجودی، آن را به ۴۴۰ میلیون ریال میرساند؛ یعنی ۱۲۰ میلیون ریال حاشیه مشارکت بالقوه بیشتر. این ۱۲۰ میلیون ریال «زیان قطعی ثبتشدنی» نیست؛ تفاوت فرصت اقتصادی دو تصمیم در مفروضات مثال است.
نسل جدید عاملهای هوشمند در برنامهریزی زنجیره تأمین، امکان مقایسه سناریوهای تخصیص مواد، ظرفیت خطوط و اولویت سفارشها را برجسته کرده است. بااینحال، تصمیم اقتصادی درست تنها با دانستن موجودی و قیمت فروش به دست نمیآید. حسابدار مدیریت باید هزینههای مرتبط با تصمیم، قیود واقعی و پیامدهای نقدی و قراردادی را نیز وارد تحلیل کند.
مسئله جدید از کجا آغاز میشود؟
در نرمافزارهای متداول، موجودی انبار، سفارش مشتری، برنامه تولید و بهای تمامشده گاهی در بخشهای مختلف نگهداری میشوند. برنامهریز میتواند بفهمد چه کالایی کسری دارد، اما لزوماً نمیبیند جابهجایی یک واحد ماده از سفارش الف به سفارش ب چه اثری بر حاشیه مشارکت کل شرکت میگذارد.
در رویکرد عاملمحور، سامانه میتواند سناریوهای تخصیص را با توجه به دادههای موجود بررسی کند، محدودیتهای تولید و تعهدات مشتری را با هم بسنجد و برنامه قابلبررسی پیشنهاد دهد. تفاوت مهم با یک فرمول ساده آن است که سناریو با تغییر مقدار مواد، ظرفیت یا اولویت سفارش دوباره ارزیابی میشود. با این وجود، اجرای برنامه باید از مجوز و تأیید مسئولان مربوط تبعیت کند.
این کاربرد را نباید با حسابداری خودکار موجودی یا ثبت سند خرید اشتباه گرفت. هدف، تصمیم پیش از مصرف منبع کمیاب است؛ نه صرفاً ثبت بهای کالای تولیدشده پس از پایان عملیات.
مثال عددی: سه محصول، یک ماده کمیاب و دو تصمیم متفاوت
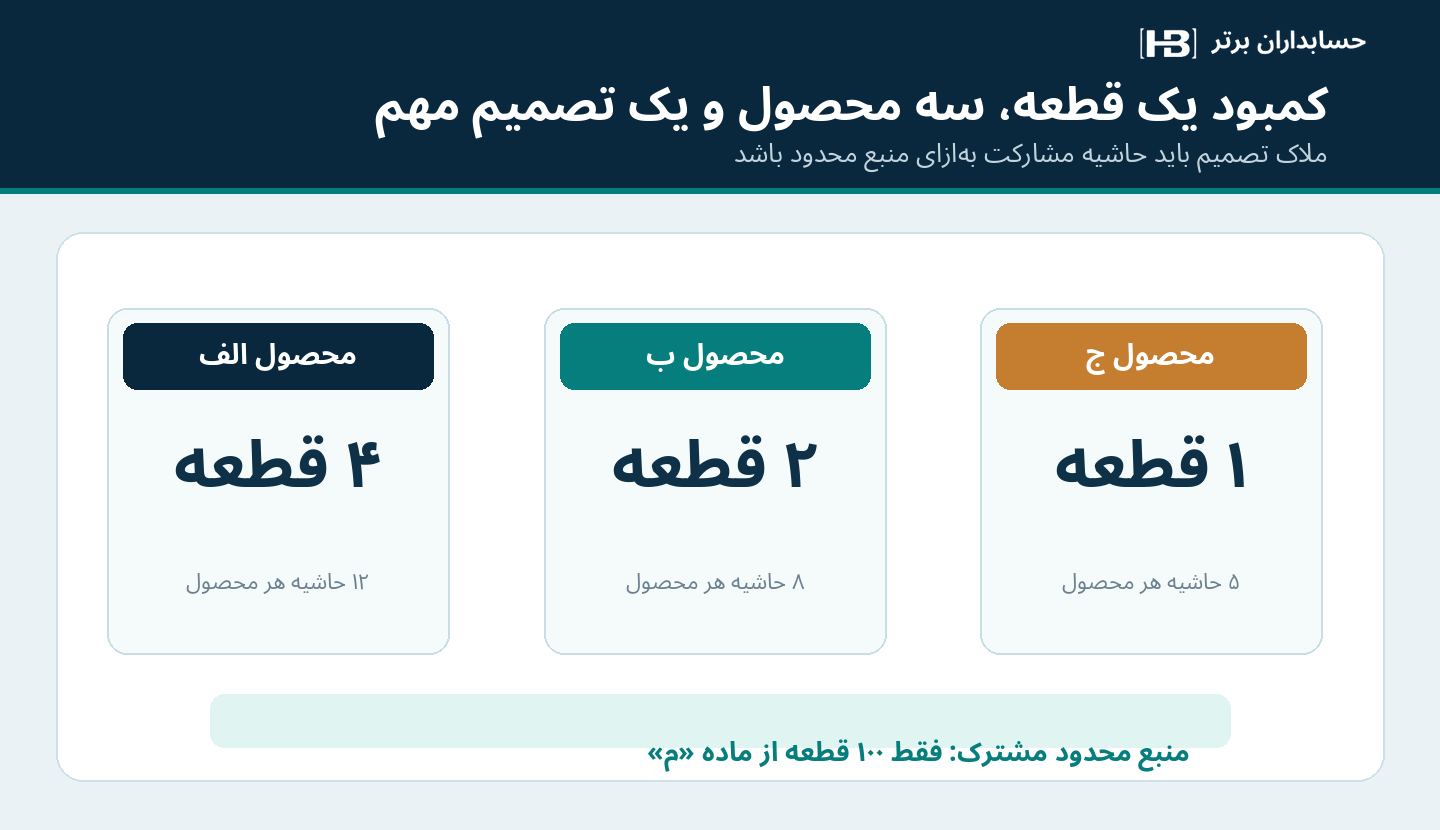
فرض کنید یک کارخانه برای یک دوره برنامهریزی، تنها ۱۰۰ واحد از قطعه خاص «م» در اختیار دارد. سه محصول الف، ب و ج از همین قطعه استفاده میکنند. در این مثال همه ارقام فرضیاند؛ واحد مبلغها میلیون ریال بهازای هر واحد محصول است.
| شاخص | محصول الف | محصول ب | محصول ج |
|---|---|---|---|
| قیمت فروش هر واحد | ۳۰ | ۲۲ | ۱۵ |
| هزینه متغیر مرتبط هر واحد | ۱۸ | ۱۴ | ۱۰ |
| حاشیه مشارکت هر واحد | ۱۲ | ۸ | ۵ |
| مصرف قطعه کمیاب «م» برای هر واحد محصول | ۴ | ۲ | ۱ |
| حداکثر تقاضای قابل فروش در دوره | ۲۰ | ۳۰ | ۴۰ |
| حاشیه مشارکت بهازای هر واحد قطعه کمیاب | ۳ | ۴ | ۵ |
هزینههای متغیر این جدول از قیمت فروش کسر شدهاند و هزینه ثابت مشترکی که در کوتاهمدت با ترکیب تولید تغییر نمیکند در حاشیه مشارکت هر واحد منظور نشده است. فرض میکنیم همه محصولات قابل فروشاند، تنها یک منبع محدودکننده وجود دارد، موجودی قطعه برای دوره واقعاً ۱۰۰ واحد است و ظرفیتهای دیگر مانعی ایجاد نمیکنند.
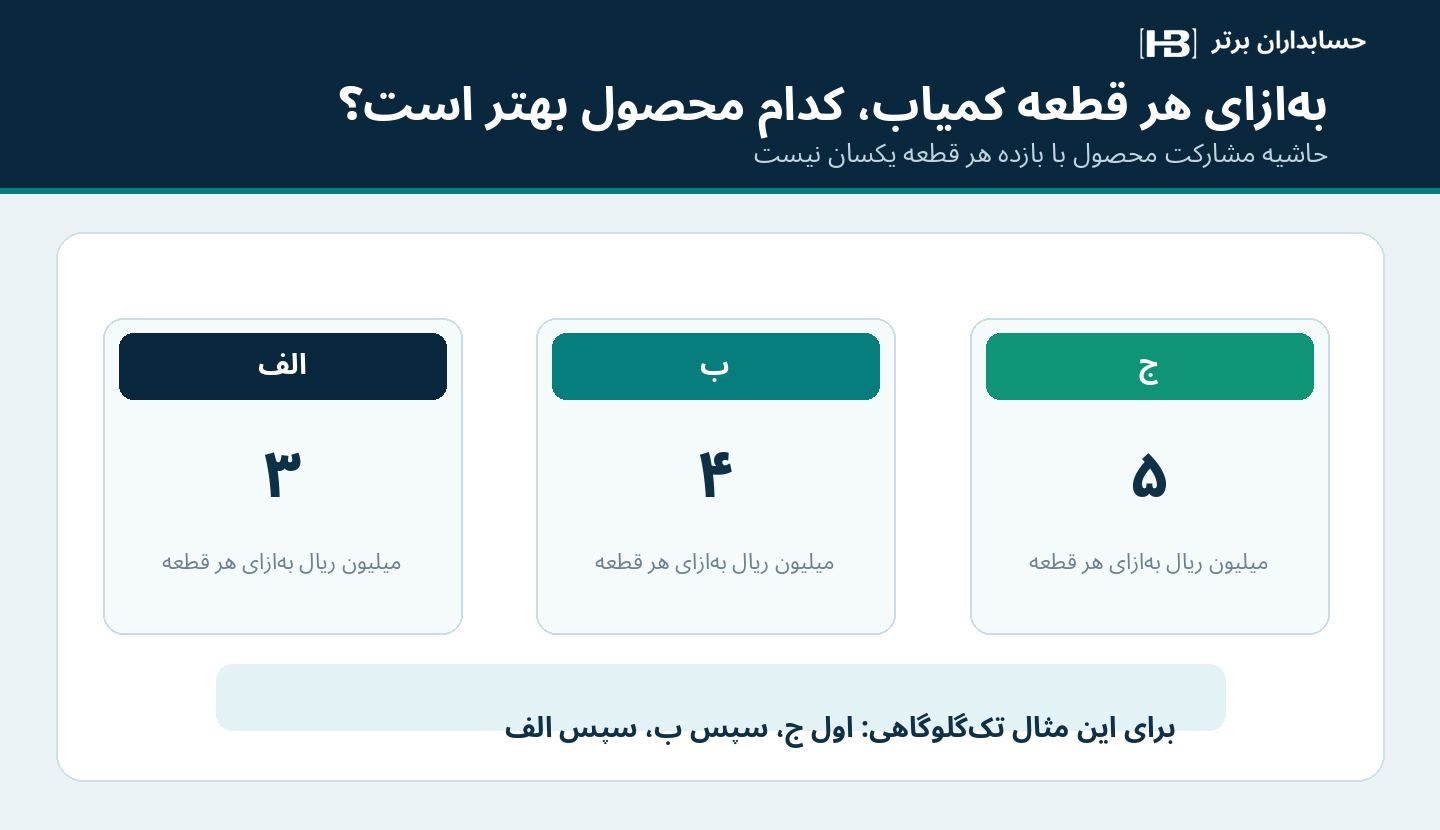
در نگاه اول، محصول الف با حاشیه مشارکت ۱۲ میلیون ریال بهازای هر واحد محصول جذابتر به نظر میرسد. اما هر واحد الف چهار قطعه مصرف میکند و از هر قطعه فقط ۳ میلیون ریال حاشیه مشارکت ایجاد میشود. محصول ج با وجود حاشیه مشارکت ۵ میلیونی در هر واحد محصول، برای هر قطعه ۵ میلیون ریال حاشیه مشارکت دارد.
بنابراین در این مسئله تکگلوگاهیِ سادهشده، معیار مناسب رتبهبندی محصولات، حاشیه مشارکت بهازای واحد منبع کمیاب است، نه قیمت یا حاشیه مشارکت محصول بهتنهایی.
تصمیم اول: اولویت با محصولی که حاشیه مشارکت هر واحد بیشتری دارد
اگر مدیر، محصول الف را ابتدا به تعداد ۲۰ واحد تولید کند، ۸۰ قطعه مصرف میشود. از ۲۰ قطعه باقیمانده میتواند ۱۰ واحد محصول ب بسازد.
حاشیه مشارکت این برنامه برابر است با:
- محصول الف: ۲۰ × ۱۲ = ۲۴۰ میلیون ریال
- محصول ب: ۱۰ × ۸ = ۸۰ میلیون ریال
- جمع: ۳۲۰ میلیون ریال
این برنامه از تمام ۱۰۰ قطعه استفاده میکند، ولی الزاماً بهترین نتیجه اقتصادی را ندارد.
تصمیم دوم: اولویت با حاشیه مشارکت هر واحد منبع محدود
اکنون محصولات به ترتیب «ج»، سپس «ب»، و بعد «الف» رتبهبندی میشوند؛ چون بهترتیب ۵، ۴ و ۳ میلیون ریال حاشیه مشارکت بهازای یک قطعه ایجاد میکنند.
- ۴۰ واحد محصول ج، ۴۰ قطعه مصرف میکند و ۲۰۰ میلیون ریال حاشیه مشارکت دارد.
- ۳۰ واحد محصول ب، ۶۰ قطعه مصرف میکند و ۲۴۰ میلیون ریال حاشیه مشارکت دارد.
- موجودی قطعه به پایان میرسد و در این سناریوی بدون تعهد حداقل، محصول الف تولید نمیشود.
جمع حاشیه مشارکت = ۲۰۰ + ۲۴۰ = ۴۴۰ میلیون ریال.
| سناریوی تولید | تعداد الف | تعداد ب | تعداد ج | مصرف کل قطعه | حاشیه مشارکت کل |
|---|---|---|---|---|---|
| اولویت بر مبنای حاشیه مشارکت هر محصول | ۲۰ | ۱۰ | ۰ | ۱۰۰ | ۳۲۰ |
| اولویت بر مبنای هر قطعه کمیاب | ۰ | ۳۰ | ۴۰ | ۱۰۰ | ۴۴۰ |
| تفاوت فرصت | — | — | — | ۰ | ۱۲۰ |
تفاوت ۱۲۰ میلیون ریالی، به شرط درستی همه مفروضات، بهبود بالقوه حاشیه مشارکت دوره است؛ نه درآمد تحققیافته، سود خالص قطعی یا ثبت اصلاحی قابل صدور در دفتر کل.
چرا عامل هوشمند نباید فوراً برنامه ۴۴۰ میلیونی را اجرا کند؟
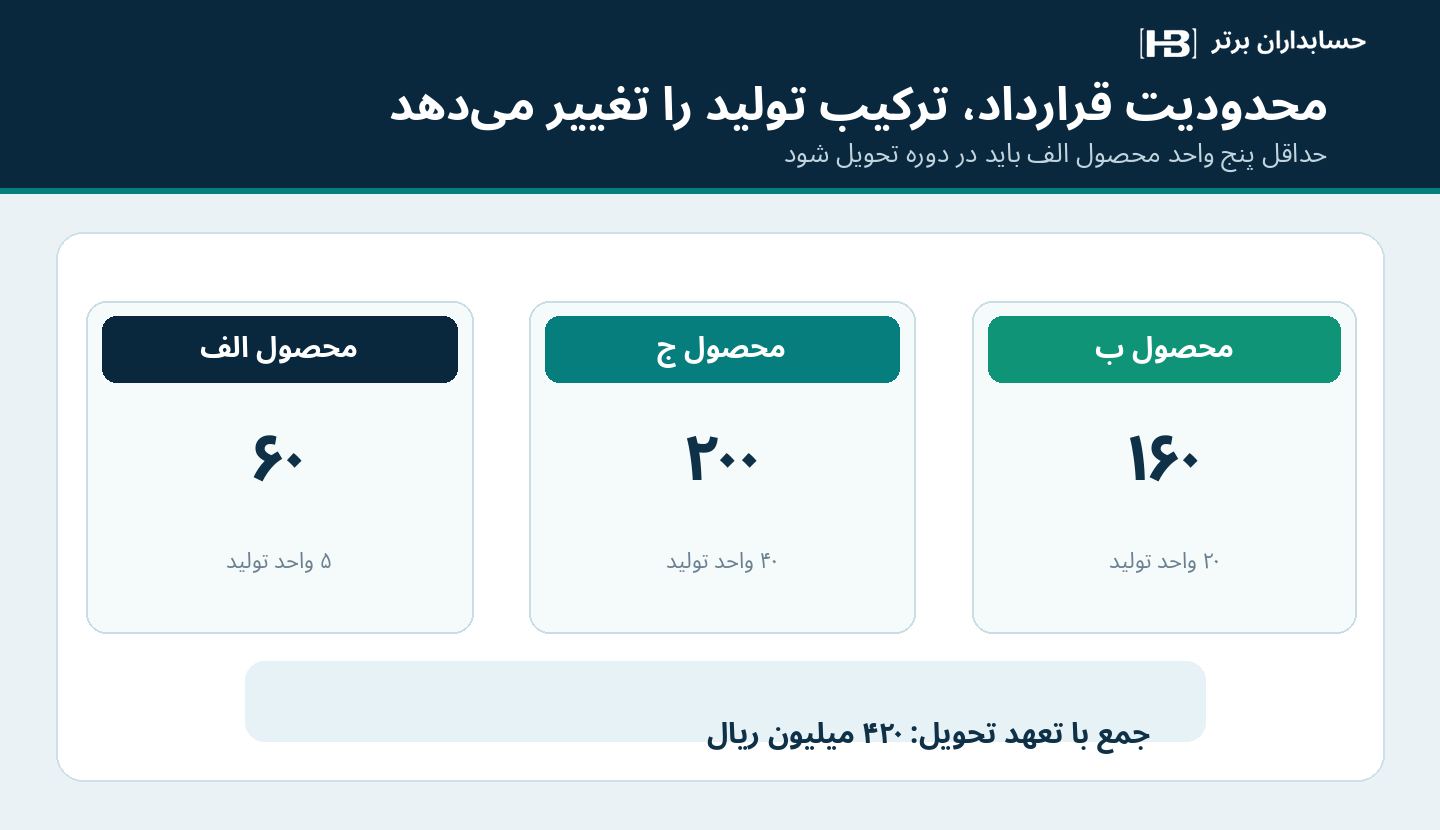
حال فرض کنید مشتری مهمی برای محصول الف حداقل پنج واحد تعهد قراردادی غیرقابلجایگزین دارد. مدیر فروش مستند میکند که شرکت باید این مقدار را در همان دوره تحویل دهد. در این حالت، راهکار ۴۴۰ میلیونی بدون تولید الف، از نظر قراردادی پذیرفتنی نیست.
با رعایت حداقل پنج واحد الف، ۲۰ قطعه برای آن کنار میگذاریم. ۸۰ قطعه باقیمانده بین ج و ب تقسیم میشود:
- الف: ۵ واحد × ۴ قطعه = ۲۰ قطعه؛ حاشیه مشارکت ۶۰
- ج: ۴۰ واحد × ۱ قطعه = ۴۰ قطعه؛ حاشیه مشارکت ۲۰۰
- ب: ۲۰ واحد × ۲ قطعه = ۴۰ قطعه؛ حاشیه مشارکت ۱۶۰
حاشیه مشارکت قابلدستیابی با قید تعهد = ۴۲۰ میلیون ریال.
اگر نادیدهگرفتن این تعهد، طبق قرارداد فرضی، علاوه بر پیامدهای دیگر تنها ۳۵ میلیون ریال جریمه قطعی مرتبط داشته باشد، برنامه بدون تولید الف حداکثر ۴۰۵ میلیون ریال نتیجه اقتصادی مرتبط برجای میگذارد (۴۴۰ منهای ۳۵). در این فرض، برنامه ۴۲۰ میلیونی ۱۵ میلیون ریال بهتر است. در دنیای واقعی، خسارت اعتباری، ریسک فسخ و آثار حقوقی را نیز باید جداگانه بررسی کرد؛ مبلغ جریمه در این مثال صرفاً آموزشی است.
این مثال تفاوت مهم محاسبه بهینه ریاضی با تصمیم مجاز مدیریتی را روشن میکند. عامل نباید سفارش الزامی مشتری را صرفاً چون در جدول سودآوری رتبه پایینتری دارد، حذف کند.
ارزش یک قطعه اضافه چقدر است؟ محاسبه قیمت سایه در عمل
فرض کنیم برنامه قراردادی ۴۲۰ میلیونی تأیید شده و تأمینکنندهای پیشنهاد میدهد ۱۰ قطعه اضافی را سریع تحویل دهد. برای این قطعات، علاوه بر بهای عادی که پیشتر در هزینه متغیر محصول ب لحاظ شده، باید ۲ میلیون ریال اضافهپرداخت برای هر قطعه انجام شود.
با داشتن ۱۰ قطعه جدید، امکان تولید ۵ واحد بیشتر محصول ب وجود دارد؛ چون هنوز برای ۱۰ واحد ب تقاضای برآوردهنشده داریم. حاشیه مشارکت عادی این پنج واحد ۵ × ۸ = ۴۰ میلیون ریال است. هزینه اضافه تأمین قطعه، ۱۰ × ۲ = ۲۰ میلیون ریال است.
منفعت افزایشی خالص = ۴۰ − ۲۰ = ۲۰ میلیون ریال.
بنابراین خرید سریع در این شرایط خاص، اگر زمان تحویل، کیفیت، ظرفیت سایر خطوط و وصول فروش مانعی نباشد، میتواند توجیه اقتصادی داشته باشد.
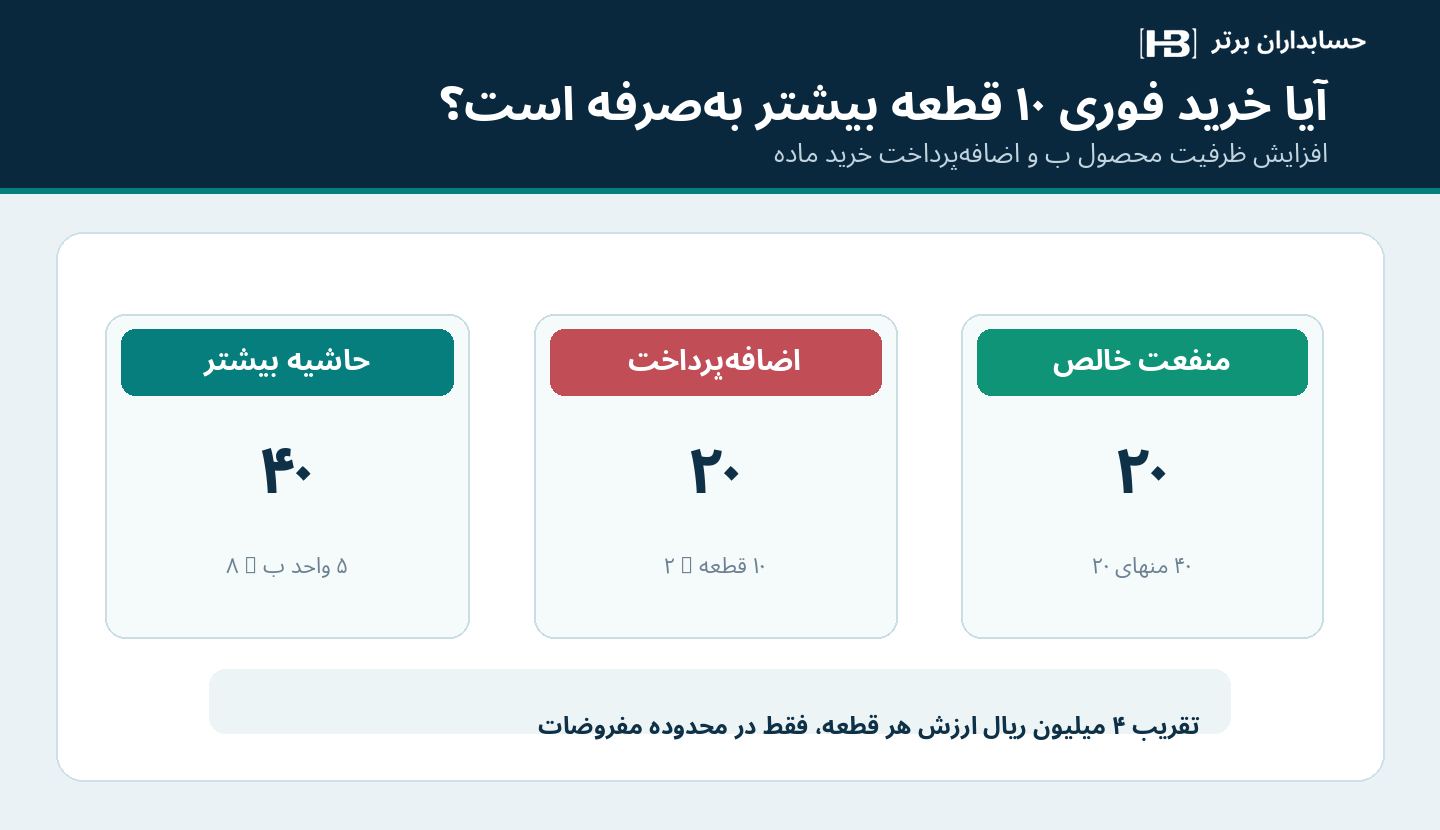
در تقریب پیوسته، ارزش حاشیهای قطعه در همین محدوده ۴ میلیون ریال بهازای هر قطعه است؛ اما چون محصول ب به بستههای دو قطعهای نیاز دارد، در تصمیمهای کوچک و گسسته نمیتوان بیبررسی فرض کرد خرید تنها یک قطعه بلافاصله چهار میلیون ریال منفعت ایجاد میکند. با تغییر تقاضای باقیمانده یا قیدهای دیگر نیز این ارزش تغییر میکند.
اینجاست که یک ماژول تحلیل سناریو میتواند پیشنهاد دهد چه مقدار ماده اضافه، تا چه سقف اضافهقیمت و برای کدام سفارش خریداری شود؛ ولی تأیید قرارداد خرید و آزادسازی پرداخت باید جداگانه انجام شود.
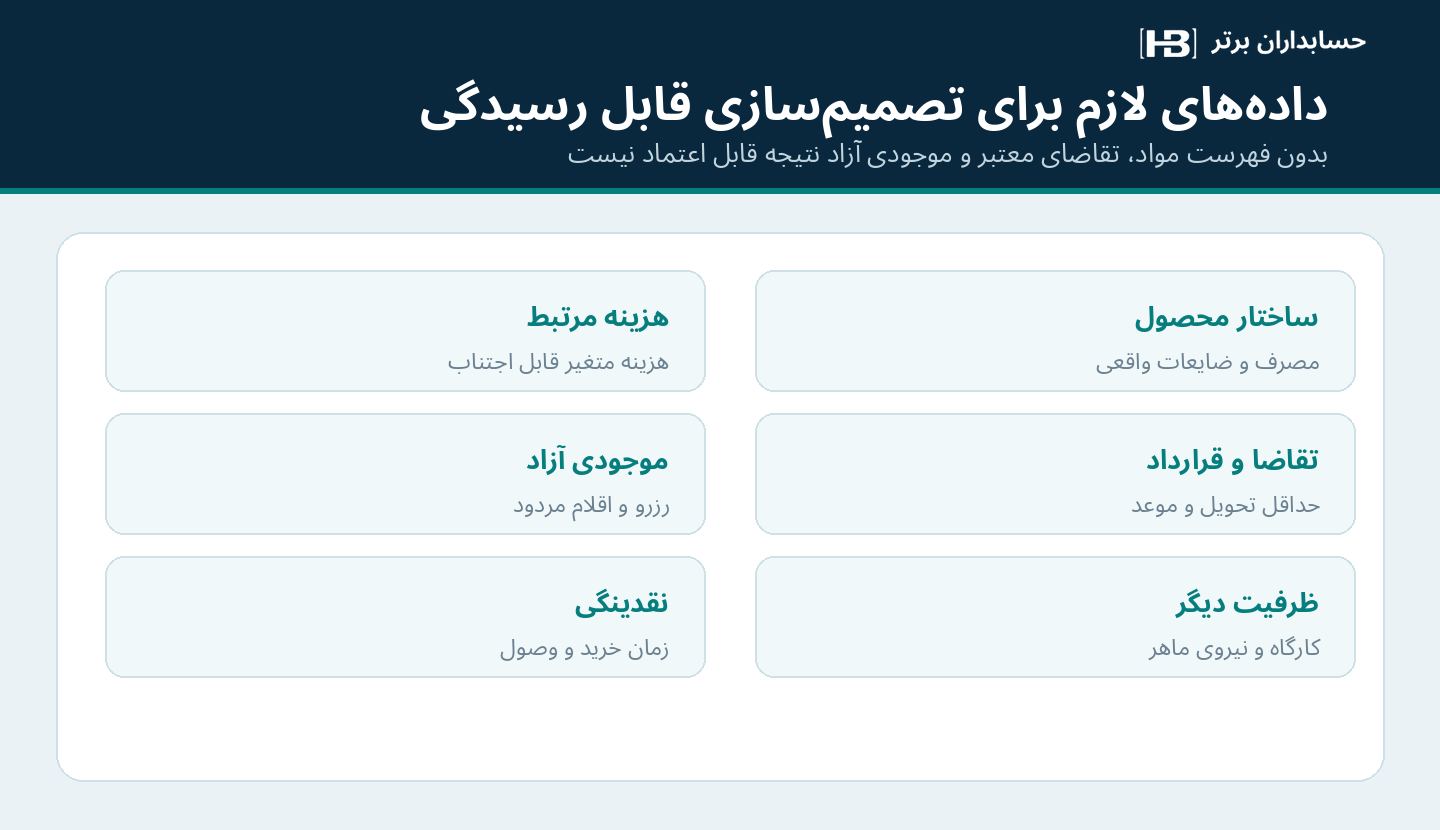
شش دادهای که حسابداری صنعتی باید در اختیار سیستم بگذارد
۱. ساختار محصول و مصرف واقعی: فهرست مواد (BOM)، مقدار قطعه در هر محصول، ضایعات مجاز، بازده تولید و نسخه فرمول تولید. مصرف استاندارد چهار قطعه در جدول، اگر در عمل به ۴٫۵ قطعه برسد، نتیجه را تغییر میدهد.
۲. هزینه متغیر مرتبط با تصمیم: مواد، دستمزد متغیرِ واقعاً قابل اجتناب، سربار متغیر، بستهبندی و هزینههای افزایشی فروش یا تحویل. تخصیص سربار ثابت تاریخی نباید بدون تحلیل بهعنوان هزینه متغیرِ تولید یک واحد اضافه وارد تصمیم شود.
۳. تقاضا و کیفیت سفارش: سفارش قطعی، پیشبینی فروش، حداقل تحویل، موعد تعهد، امکان جایگزینی محصول و جرایم قراردادی باید از هم تفکیک شوند. پیشبینی فروش، الزام تحویل مشتری نیست.
۴. موجودی قابل استفاده، نه صرفاً مانده کارت انبار: موجودی رزروشده، کالای در راه، کیفیت مردود، موجودی امانی و مواد منقضیشده نباید بدون کنترل به ظرفیت آزاد تبدیل شوند.
۵. ظرفیت سایر منابع: اگر همزمان دستگاه، نیروی ماهر یا قالب تولید محدود باشد، رتبهبندی ساده بر اساس یک ماده اولیه دیگر جواب نهایی نیست؛ مسئله به مدل چندقیدی و گاهی برنامهریزی عددصحیح نیاز دارد.
۶. داده نقدی و سرمایه در گردش: خرید مواد، زمان دریافت پول مشتری، پیشپرداخت سفارش و محدودیت نقدینگی ممکن است برنامهای با حاشیه مشارکت بیشتر را در کوتاهمدت غیرقابل اجرا کند. حاشیه مشارکت به معنی وجه نقد دریافتشده نیست.
هوش مصنوعی باید چه کند و چه کاری را نباید انجام دهد؟
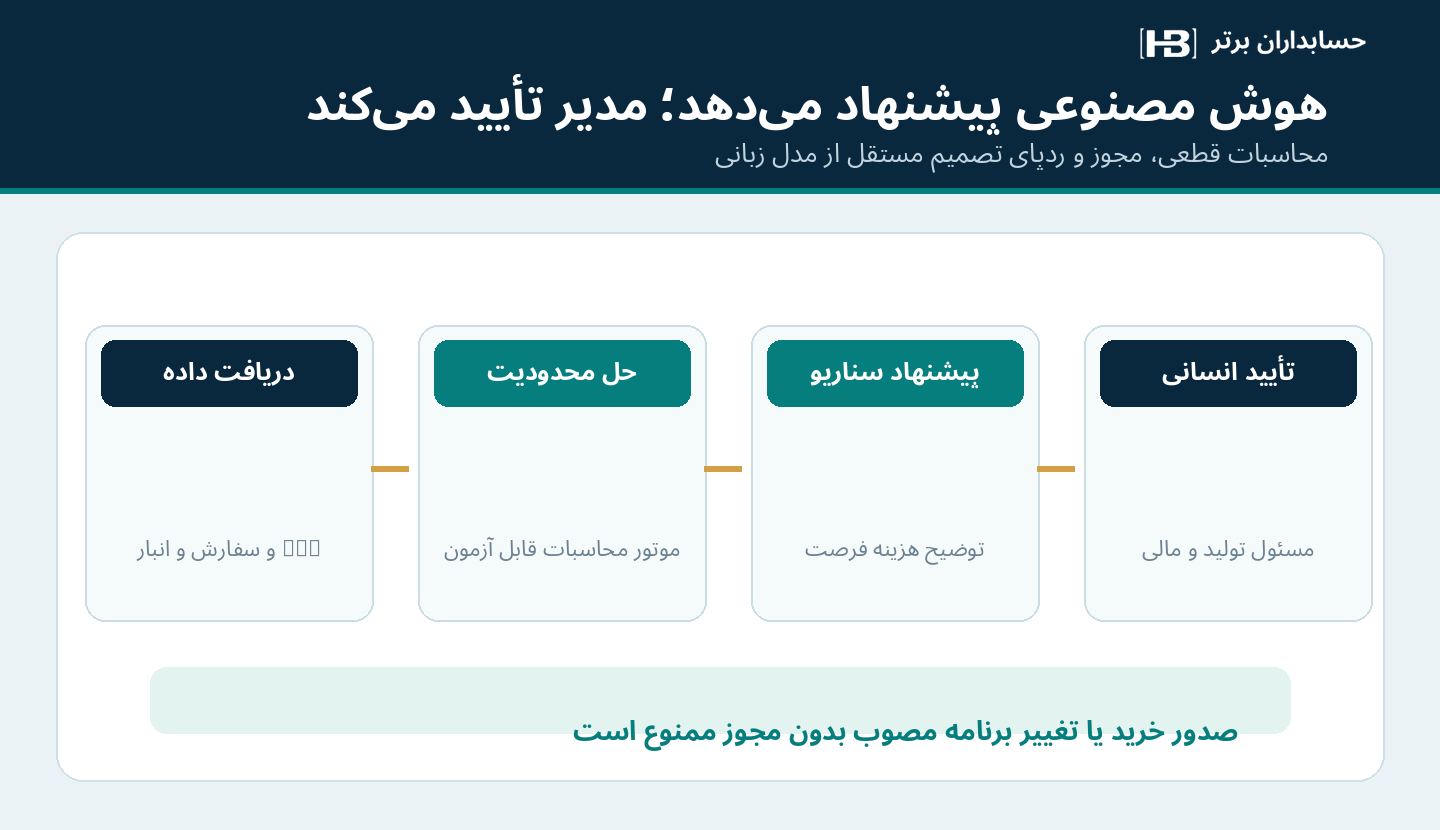
وظیفه مناسب AI در این فرایند، تشخیص تغییرات داده، آمادهکردن سناریوها، توضیح تضادها و ارجاع موارد مبهم است. برای نمونه، وقتی موجودی قطعه «م» از ۱۰۰ به ۸۵ کاهش پیدا میکند، دستیار میتواند بگوید کدام سفارشها تحت تأثیرند و چه محدودیت تازهای فعال شده است.
در مقابل، محاسبه مقدارهای بهینه و کنترل قیود بهتر است توسط موتور محاسباتی قطعی و قابل بازآزمایی انجام شود. متن تولیدشده توسط یک مدل زبانی، بدون کنترل ریاضی، نمیتواند سند تأیید برنامه تولید باشد.
یک خروجی حرفهای باید نشان دهد کدام نسخه BOM، قیمت، موجودی، تعهدات و هزینهها مبنای نتیجه بودهاند؛ چه سفارشهایی انجام نشدهاند؛ چه مفروضاتی حذف یا ساده شدهاند؛ و چه کسی تصمیم نهایی را تصویب کرده است.
عامل هوشمند حق ندارد بدون مجوز، درخواست خرید قطعی صادر کند، موجودی رزروشده را آزاد کند، تعهد تحویل مشتری را تغییر دهد یا برنامه مصوب تولید را جایگزین کند. سطح اختیار پیشنهاد، شبیهسازی، تصویب و اجرا باید مستقل تعریف شود.
آیا این تحلیل همان بهای تمامشده محصول است؟
خیر. این یکی از مهمترین مرزهای مفهومی مقاله است. حاشیه مشارکت مدیریتی برای یک تصمیم کوتاهمدت، بر مبنای درآمد و هزینههای مرتبط با تغییر تصمیم محاسبه میشود. اما بهای تمامشده موجودی و گزارشگری مالی طبق اصول و استانداردهای مربوط محاسبه و ارائه میشود.
اگر واحد مالی برای تصمیم تولید، سربار ثابت بدون تغییر را از رتبهبندی کنار بگذارد، به این معنا نیست که همان سربار در محاسبه بهای تمامشده موجودی باید نادیده گرفته شود. همچنین ارزش فرصتِ ازدسترفته ۱۲۰ میلیون ریالی در مثال، صرفاً به دلیل شناسایی در تحلیل تصمیم، هزینه ثبتشدنی دوره نیست.
حسابدار باید دو خروجی مجزا داشته باشد: گزارش تصمیمسازی مدیریت و ثبتها و گزارشهای مالی با مبنای حسابداری مربوط. ترکیب این دو بدون تفکیک، موجب گزارش نادرست سود و موجودی میشود.
فرصت نرمافزاری برای بازار ایران
برای یک تولیدکننده راهکار مالی مانند حسابداران برتر، میتوان توسعه ماژولی با عنوان پیشنهادی «تحلیلگر هوشمند منابع محدود و ترکیب تولید» را ارزیابی کرد. این پیشنهاد، ادعای وجود فعلی چنین محصولی یا اتصال آماده آن به نرمافزارهای خارجی نیست.
هسته ماژول میتواند اطلاعات انبار، سفارش فروش، BOM، کارت بهای تمامشده، ظرفیت کارگاه و برنامه وصول مشتری را در یک نمای مدیریتی جمع کند. موتور تصمیمسازی سناریوهای محدودیت ماده، تغییر قیمت خرید، افزایش ظرفیت، تغییر اولویت سفارش و تأخیر تأمین را مقایسه کند.
خروجی مورد انتظار، فقط یک رتبهبندی نیست؛ باید جدول ترکیب پیشنهادی، حاشیه مشارکت کل، منابع استفادهشده، سفارشهای معوق، هزینه فرصت انتخاب و الزامات تأیید ارائه شود.
در پیادهسازی ایران، واحدهای ریال و تومان، محاسبه نرخ ارز بر اساس مستندات معتبر، تاریخ شمسی، چندانبارهبودن، حواله و رزرو انبار، ضایعات، نرخهای خرید متفاوت و دسترسی چندسطحی باید بهصورت واقعی آزمون شوند.
هرگونه ادعای هماهنگی با قوانین مالیاتی یا سامانههای رسمی نیز نیازمند بررسی و پیادهسازی جداگانه است؛ هیچ روش خارجی برنامهریزی تولید به خودی خود حکم مالیاتی ایران نیست.
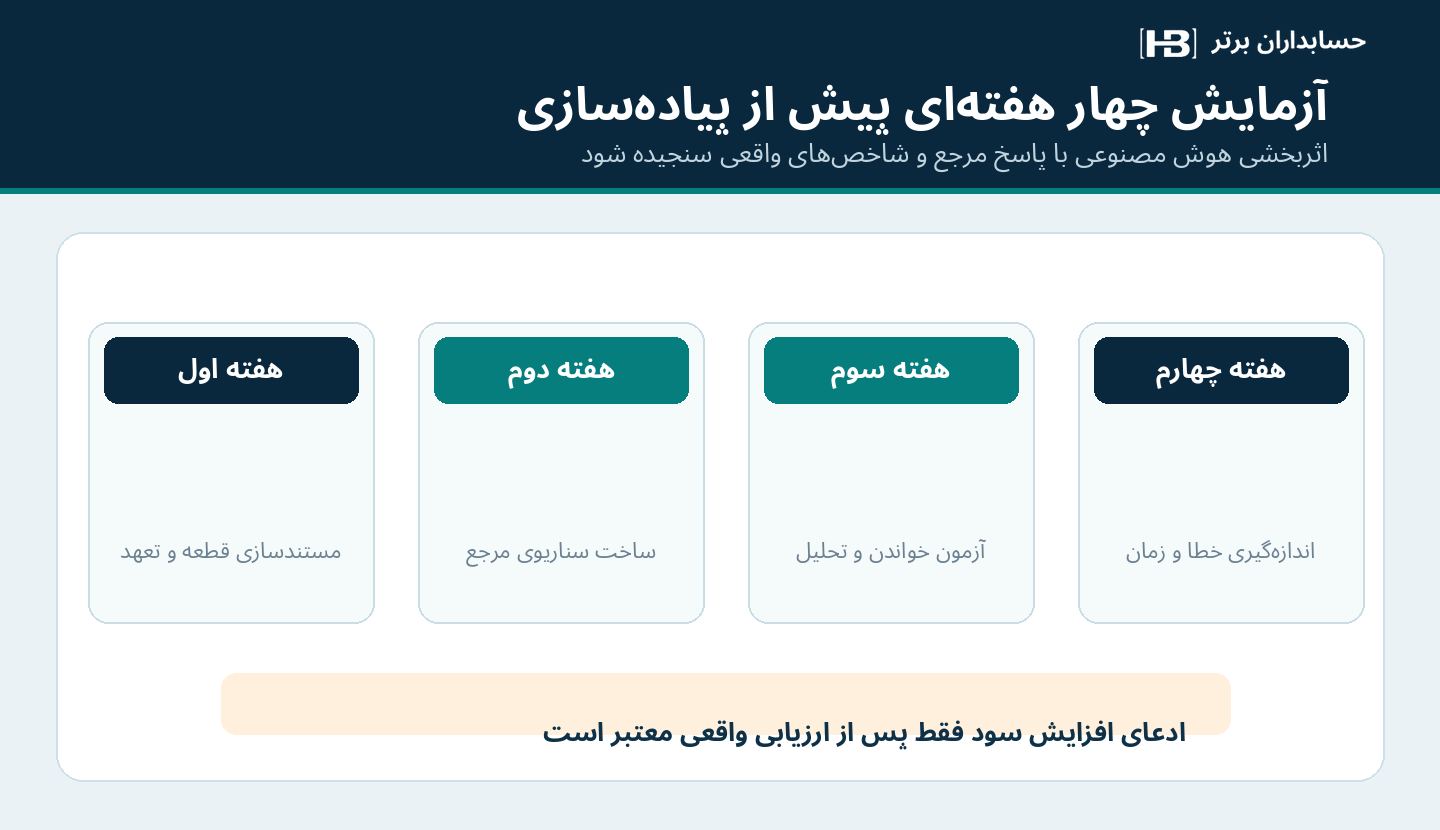
طرح آزمایش چهار هفتهای پیش از خرید یا توسعه محصول
هفته اول: سه تا پنج محصول و یک منبع محدودکننده واقعی یا داده آزمایشی را انتخاب کنید. مسئولان تولید، فروش و مالی روی BOM، هزینه متغیر، تقاضای معتبر و تعهدات تحویل توافق کنند.
هفته دوم: برای هر سناریو نتیجه دستی یا نتیجه یک حلگر قابل اعتماد را بهعنوان پاسخ مرجع ثبت کنید. سناریوهای کمبود بیشتر، کاهش تقاضا، حداقل سفارش، افزایش هزینه ماده و محدودیت دوم را هم وارد کنید.
هفته سوم: عامل AI را فقط در نقش خواندن داده مجاز و توضیح سناریو آزمایش کنید. تغییر داده مبنا یا پیشنهاد خرید بدون ثبت تأیید مجاز نباشد. پاسخ مدل با خروجی مرجع و داده واقعی مقایسه شود.
هفته چهارم: معیارهایی مانند درستی محاسبات، رعایت حداقل سفارش، شناسایی ظرفیت منفی، زمان آمادهسازی تصمیم، میزان تغییر حاشیه مشارکت و دلایل رد پیشنهادها را گزارش کنید. ادعای افزایش سود تنها با سنجش واقعی و تفکیک شرایط بازار معتبر خواهد بود.
جمعبندی: موجودی محدود، تصمیم محدود نمیخواهد
کمبود یک قطعه میتواند اختلافی بزرگ بین تولید «پرسودترین محصول بهتنهایی» و «پرسودترین ترکیب سفارشها» ایجاد کند. در مثال ساده این مقاله، تغییر مبنای اولویت از حاشیه مشارکت هر محصول به حاشیه مشارکت هر واحد ماده کمیاب، فرصت اقتصادی را از ۳۲۰ به ۴۴۰ میلیون ریال رساند؛ اما افزودن تعهد قراردادی، راهکار قابلقبول را به ۴۲۰ میلیون ریال تغییر داد.
این تفاوت نشان میدهد بهترین سیستم هوشمند، سیستمی نیست که بدون پرسش برنامه تولید بدهد. سیستم قابل اعتماد باید محدودیتها، قراردادها، هزینههای مرتبط و اختیار تصمیم را همزمان بشناسد و نشان دهد چرا یک سناریو را پیشنهاد میکند.
هوش مصنوعی میتواند محاسبه و مقایسه سناریوها را آماده کند؛ حسابدار مدیریت، مدیر تولید و مسئول فروش باید مفروضات، آثار اقتصادی و اجرای تصمیم را کنترل و تأیید کنند.
برای مطالعه بیشتر درباره کنترلهای مالی و ابزارهای هوشمند حسابداری، به حسابداران برتر بپیوندید.