


مقدمه: عدد ۹۵ درصد چه چیزی را ثابت میکند؟
مدیر یک مؤسسه حسابداری از دستیار هوش مصنوعی میپرسد: «پرونده مشتری الف برای بستن حسابهای ماهانه آماده است؟» دستیار میبیند از ۱۰۰ رویداد مالی مورد انتظار، برای ۹۵ مورد مدرک اولیه در پوشه وجود دارد؛ بنابراین پاسخ میدهد: «۹۵ درصد تکمیل شده است.»
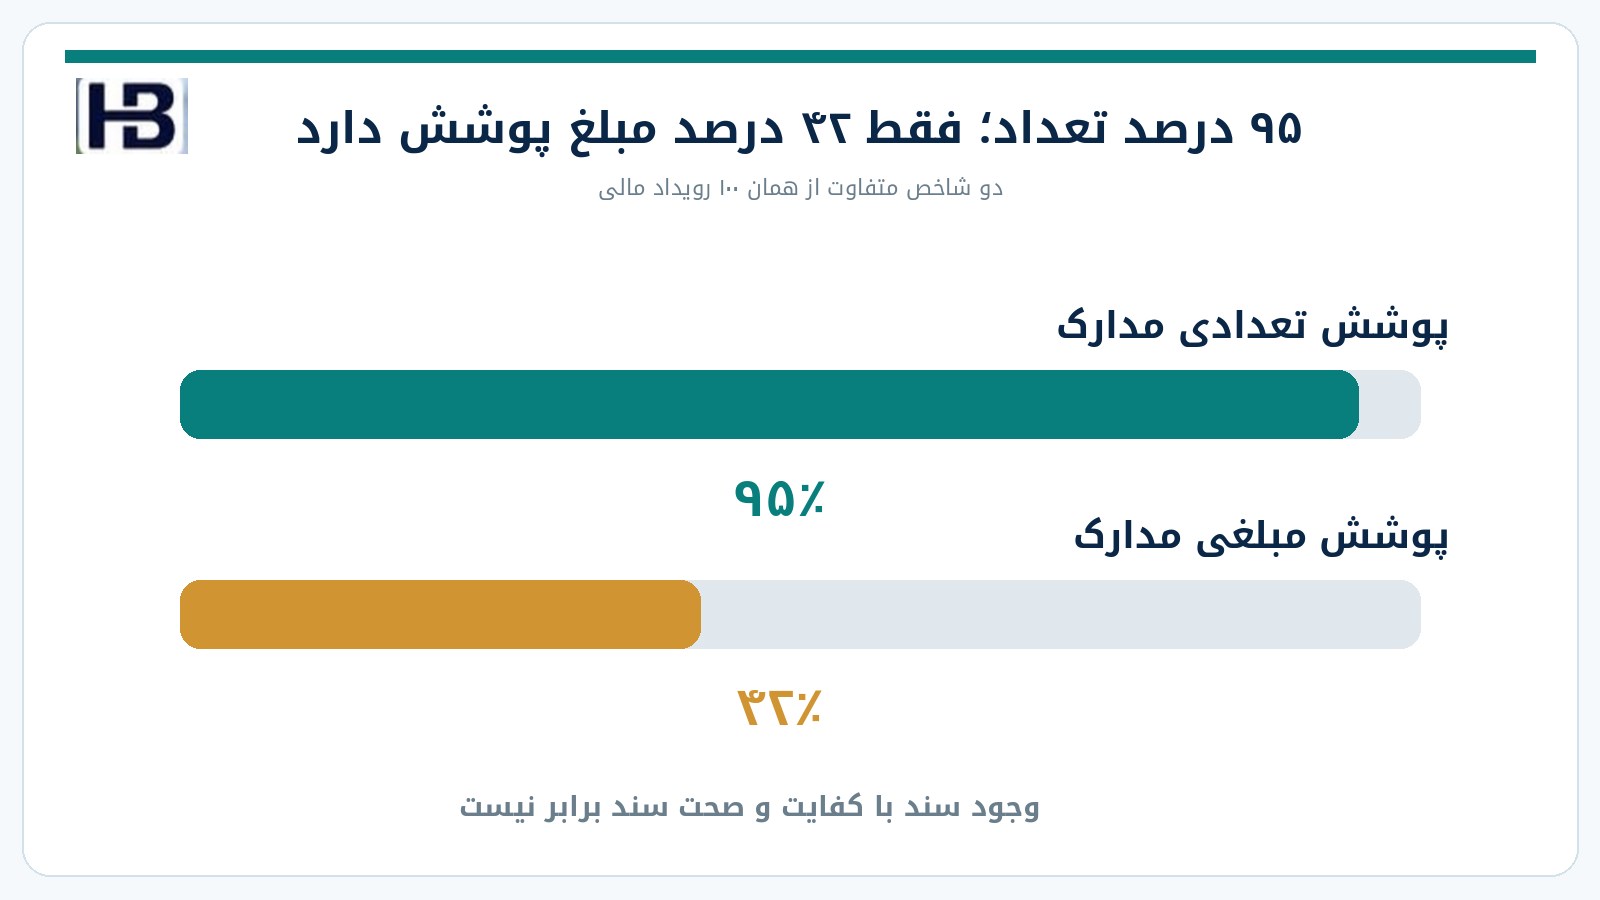
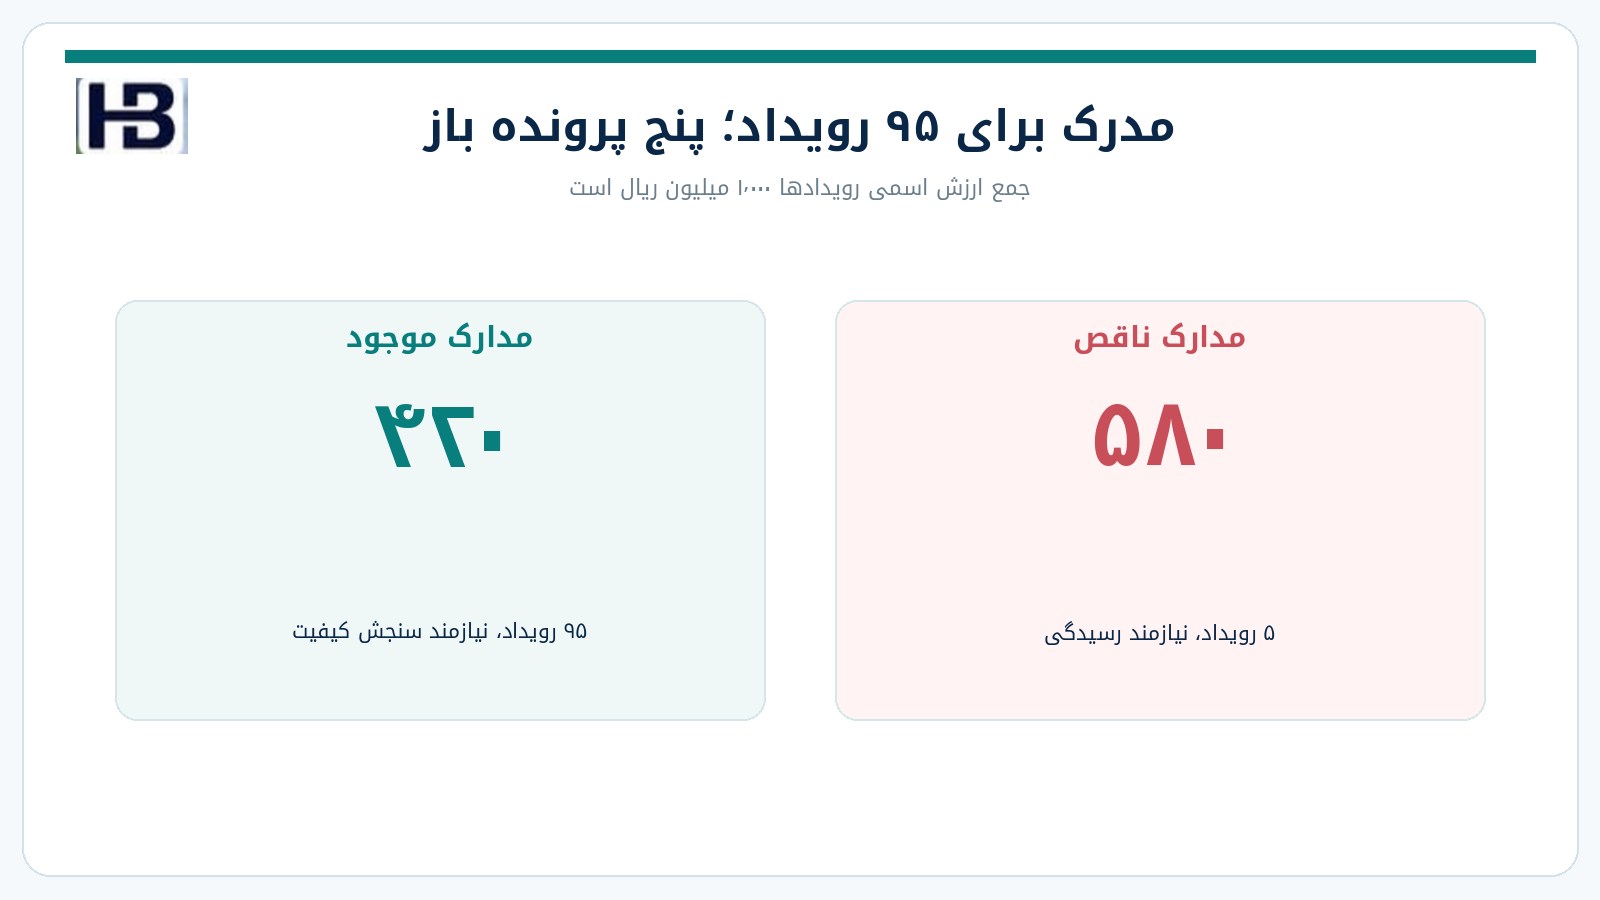
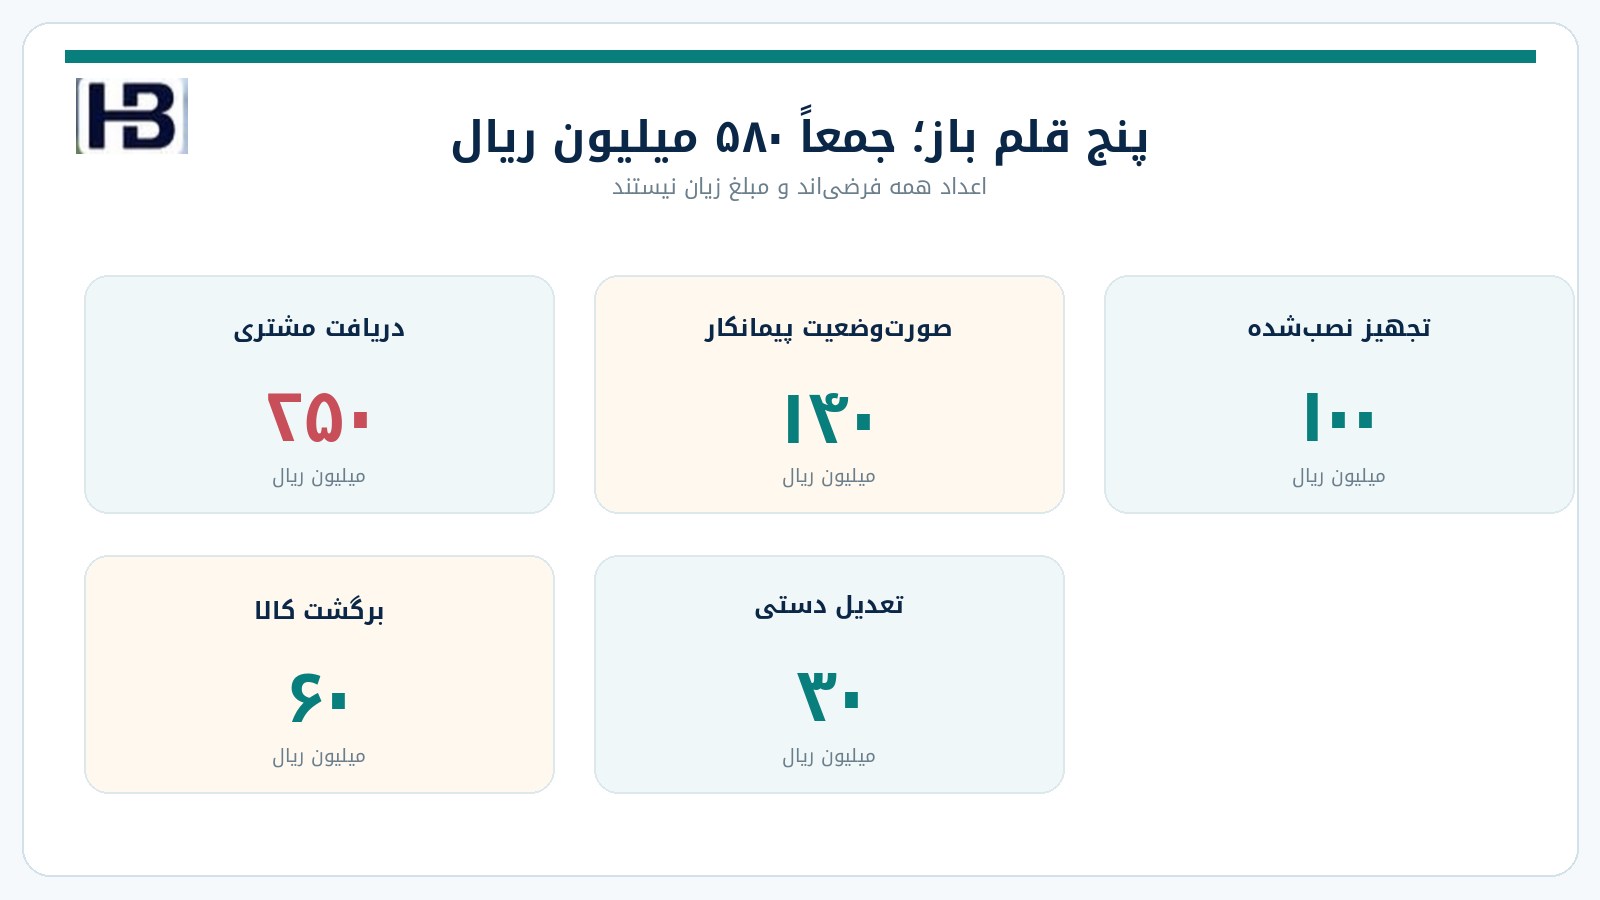
اما پنج پرونده باقیمانده مربوط به دریافت بزرگ مشتری، صورتوضعیت پیمانکار، راهاندازی یک تجهیز، برگشت کالا و تعدیل دستی است. ارزش اسمی این پنج رویداد در یک مثال کاملاً ساختگی به ۵۸۰ میلیون ریال میرسد؛ در مقابل، ارزش ۹۵ رویداد دارای مدرک، فقط ۴۲۰ میلیون ریال است.
۹۵ درصد پوشش از نظر تعداد، در این فرض تنها ۴۲ درصد پوشش از نظر مبلغ را نشان میدهد.
حتی آن ۴۲ درصد هم به معنی درستبودن مبلغ، طبقهبندی حساب یا کفایت شواهد نیست؛ فقط درباره وجود مدارک اولیه صحبت میکند.
پس سؤال حرفهایتر این است: «پوشش کدام جامعه، براساس چه تعریف و با چه شواهدی اندازهگیری شده و کدام اقلام حساس هنوز باز هستند؟»
خبر ۲۲ اکتبر: اتصال Dext به دستیارهای عمومی AI
شرکت Dext در ۲۲ اکتبر ۲۰۲۶ از عرضه AI Connector مبتنی بر Model Context Protocol یا MCP خبر داد.
به گفته سازنده، این اتصال به مؤسسات حسابداری و دفترداری امکان میدهد از طریق ابزارهایی مثل ChatGPT، Claude و Copilot درباره دادههای عملیاتی و وضعیت مشتریان خود سؤال کنند، بدون اینکه پاسخ صرفاً بر حدس عمومی مدل بنا شود.
در اطلاعیه Dext، پرسش درباره «مشتریان با امتیاز سلامت پایین»، «زمان صرفشده برای مشتری»، «وضعیت نقد» و «کمبود برخی حسابها» از مثالهای کاربردی است.
شرکت میگوید اتصال فقطخواندنی است و سطح دسترسی موجود کاربر را افزایش نمیدهد؛ یعنی از طریق همین رابط نمیتوان در Dext سند را تصویب یا تغییر داد. درباره داده ارسالی به ارائهدهنده مدل نیز سیاستهای همان ارائهدهنده اعمال میشود.
اطلاعیه اولیه دسترسی فعلی را برای برخی شرکای Dext Advanced در کانادا توصیف میکند، در حالی که بخش پرسشهای متداول صفحه، کشورهای بیشتری را ذکر میکند؛ دسترسی واقعی هر حساب باید براساس منطقه و طرح اشتراک بررسی شود.
این قابلیت را نباید موجود در همه بازارها یا متصل به سامانههای مالی ایران فرض کرد.
یک تمایز کلیدی: Health Score واقعی Dext، «درصد اسناد موجود» نیست
مستندات رسمی Dext میگوید Health Score از مجموعهای از کنترلهای وزندار سلامت داده حسابداری محاسبه میشود.
کنترلهایی مانند تطبیق بانکی، حسابهای راکد، طرفحساب تکراری و برخی شاخصهای دیگر میتوانند با وزنهای قابل تنظیم در امتیاز اثر بگذارند.
بنابراین عدد فرضی «۹۵ درصد اسناد دارای مدرک» در این مقاله امتیاز Health Score محصول Dext نیست.
حتی اگر داشبورد یک مشتری امتیاز سلامت ۹۵ درصد نشان دهد، مجاز نیستیم نتیجه بگیریم که «از هر صد سند، دقیقاً ۹۵ سند کامل و درست است».
باید تعریف، وزن کنترلها، بازه گزارش، دادههای داخل دامنه و موارد خارج از آن خوانده شود.
این مقاله برای توضیح خطر شاخص شمارشی ناقص، مثال مستقلی با ۱۰۰ رویداد مالی میسازد و آن را به محصول Dext نسبت نمیدهد.
مثال عددی: ۹۵ رویداد دارای مدرک، پنج رویداد مهم بدون مدرک کافی
همه مبالغ میلیون ریال هستند و هیچ شخص یا معامله واقعی توصیف نشده است.
برای اینکه مخرج مقایسه معلوم باشد، فرض میکنیم فهرست ۱۰۰ رویداد مورد انتظار از ترکیب دفتر کل، صورتحساب بانک، سفارشهای ثبتشده و پرونده تعدیلات تهیه و توسط حسابدار کنترل شده است.
مبلغ هر رویداد صرفاً ارزش اسمی مورد بررسی است، نه لزوماً درآمد یا هزینه.
پوشش تعدادی اولیه:
۹۵ ÷ ۱۰۰ × ۱۰۰ = ۹۵٪
ارزش اسمی رویدادهای بدون مدارک کافی:
۲۵۰ + ۱۴۰ + ۱۰۰ + ۶۰ + ۳۰ = ۵۸۰ میلیون ریال
پوشش مبلغی اسناد موجود:
۴۲۰ ÷ ۱٬۰۰۰ × ۱۰۰ = ۴۲٪
سهم مبلغی موارد باز:
۵۸۰ ÷ ۱٬۰۰۰ × ۱۰۰ = ۵۸٪
این ۵۸۰ میلیون ریال زیان، اشتباه حسابداری اثباتشده یا مبلغ قابل ثبت اصلاحی نیست.
برخی رویدادها ممکن است کاملاً درست ثبت شده باشند و فقط مدرک پشتیبان به پوشه اشتراکگذاری منتقل نشده باشد؛ برخی هم ممکن است ماهیت متفاوتی پیدا کنند.
معیار جمعکردن اقلام، صرفاً «ارزش اسمی رویدادهای در صف بررسی» است، نه جمع ریسک مالی قابل تحقق.
چرا پوشش مبلغی هم بهتنهایی کافی نیست؟
حتی اگر هر ۱۰۰ رویداد مدرک داشته باشند و پوشش مبلغی به ۱۰۰ درصد برسد، باز هم نتیجه نمیشود گزارش آماده انتشار است.
فاکتور میتواند متعلق به شرکت دیگری باشد، رسید بانک میتواند مربوط به دوره بعد باشد، قرارداد میتواند منقضی شده باشد یا مبلغ صحیح با حساب نامناسب ثبت شده باشد.
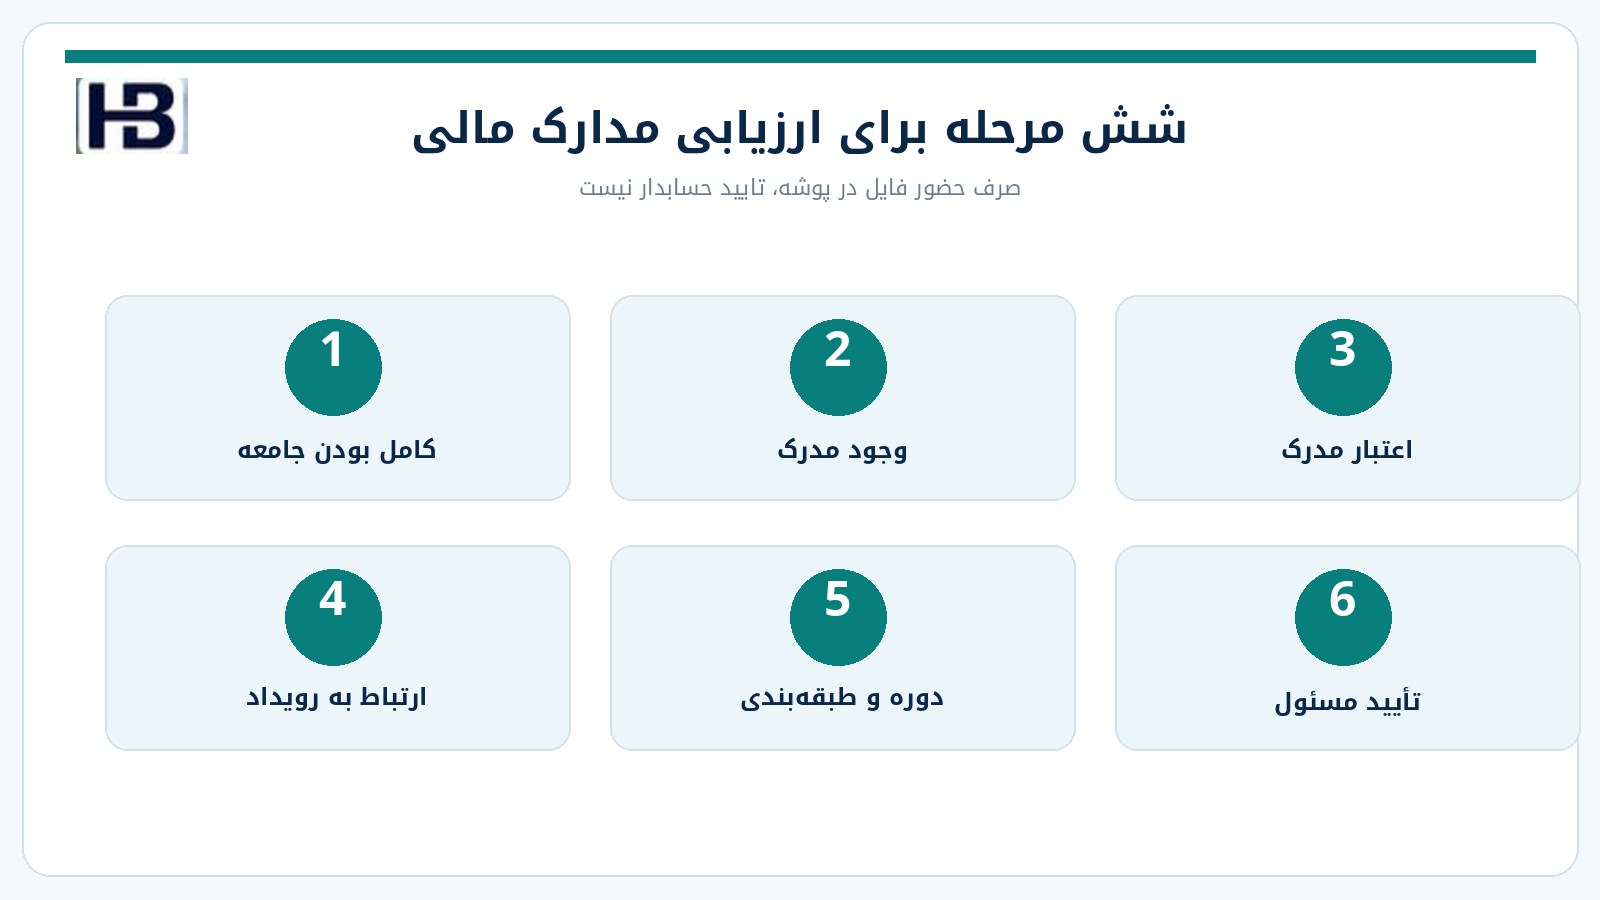
برای رسیدگی حرفهای باید دستکم این ابعاد از هم جدا شوند:
کاملبودن جامعه رویدادها، وجود مدرک، اعتبار مدرک، ارتباط مدرک با رویداد، اندازهگیری و طبقهبندی صحیح، تعلق به دوره، و تأیید مسئول.
همچنین اهمیت اقلام همیشه با مبلغ برابر نیست؛ یک رویداد کوچک مرتبط با شخص وابسته، دسترسی غیرمجاز یا احتمال تقلب ممکن است از رویداد بزرگِ عادی مهمتر باشد.
در مقابل، جمع ارزش اسمی چند قلم باز نباید بهعنوان «اثر تحریف صورت مالی» معرفی شود.
یک دام دیگر: آیا فهرست ۱۰۰ رویداد واقعاً کامل است؟
فرض کنید از دفتر کل ۱۰۰ ردیف استخراج شده، اما ده تراکنش بانکی اصلاً به دفتر کل نرسیدهاند.
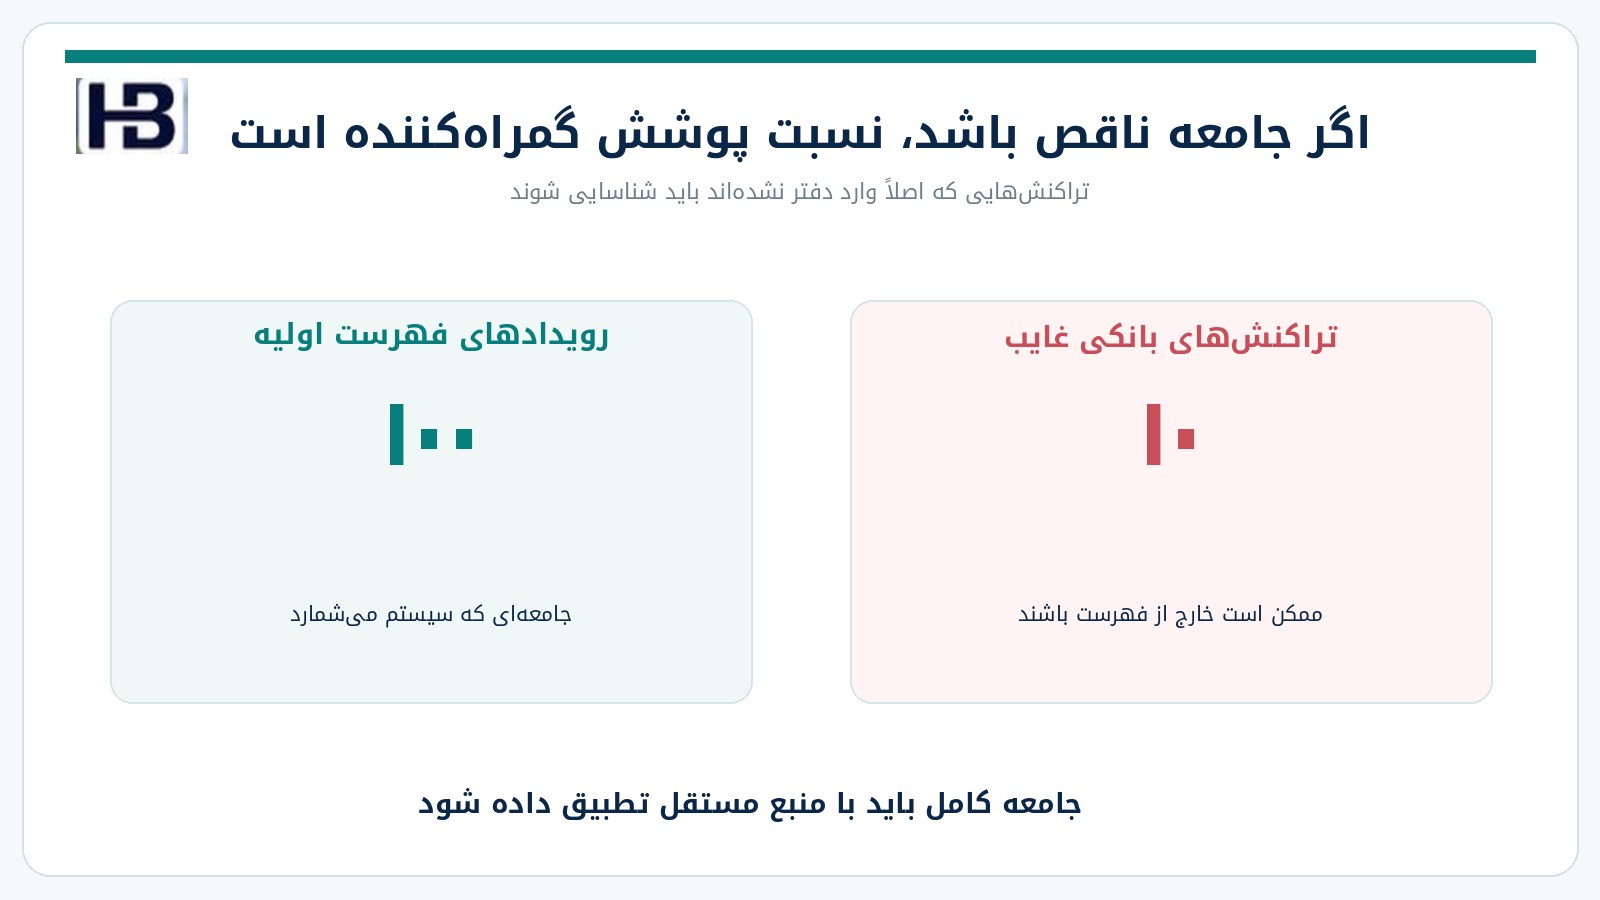
در آن صورت نسبت ۹۵ به ۱۰۰ نسبت به فهرستی ناقص محاسبه شده است.
سامانهای که فقط پروندههای دیدهشده را میشمارد، نمیتواند درباره رویدادهای غایب از فهرست ادعای اطمینان کند.
منبع جامعه باید مستقل و قابل تطبیق باشد: صورتحساب معتبر بانک، سفارش خرید، رسید انبار، فهرست قراردادها یا سایر منابع مجاز و متناسب با نوع رویداد.
بهتر است هر داشبورد دو وضعیت «جامعه کنترلشده» و «اقلام شناسایینشده یا در راه» داشته باشد.
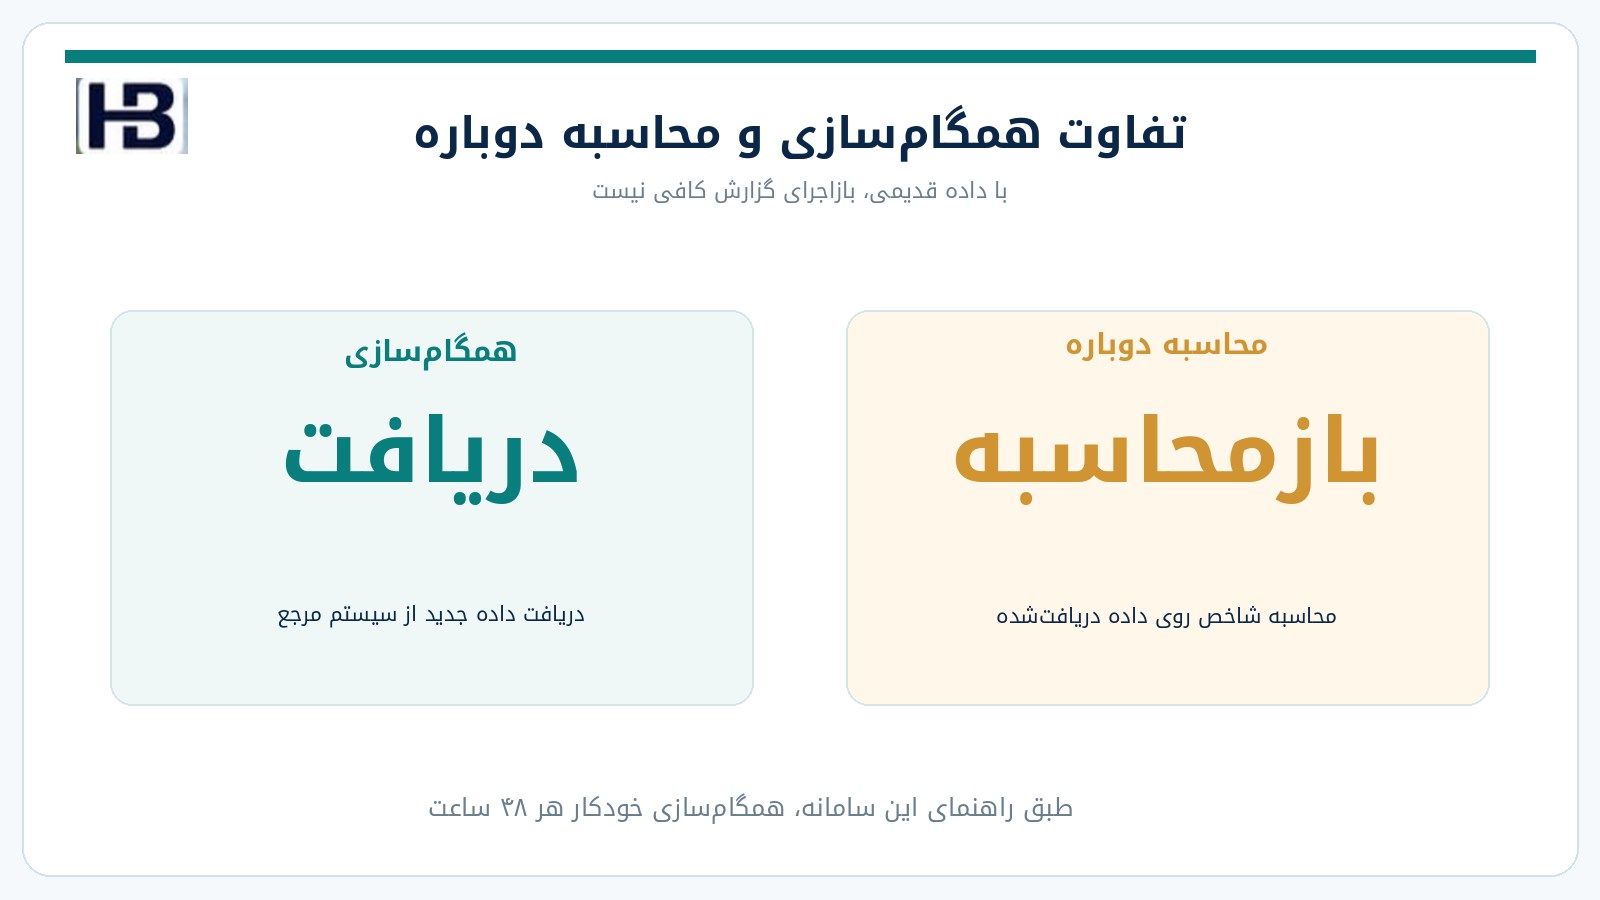
در مستندات Dext، داده Data Health & Insights از نرمافزارهای متصل نظیر Xero یا QuickBooks Online همگامسازی میشود و راهنما به همگامسازی خودکار ۴۸ساعته و قابلیت Sync و سپس Recalculate اشاره میکند.
این جزئیات درباره محصول Dext است، نه همه سامانهها.
نتیجه عملی: زمان آخرین همگامسازی باید در کنار تاریخ مرجع گزارش دیده شود؛ محاسبه مجدد روی داده قدیمی جای دریافت داده جدید را نمیگیرد.
آیا پنج سند ناقص باید پنج ثبت حسابداری جدید ایجاد کند؟
خیر.
«مدرک در پوشه موجود نیست» با «رویداد در دفاتر ثبت نشده» متفاوت است.
برای مثال، دریافت ۲۵۰ میلیونی ممکن است قبلاً درست در حساب واسط وجوه دریافتی ثبت شده باشد اما تخصیص به فاکتور مشخص نشده باشد.
ثبت دوباره بانک در این وضعیت، مشکل تازهای ایجاد میکند.
در پرونده پیمانکار هم وجود صورتوضعیت بدون تأیید کافی، بهتنهایی تکلیف شناسایی بدهی و هزینه را روشن نمیکند.
باید دریافت واقعی خدمت، شرایط قرارداد، شواهد مستقل و مبنای گزارشگری بررسی شود.
دستیار AI میتواند «مدرک لازم» را پیشنهاد دهد، اما دستور ثبت یا حذف سند باید از بررسی حسابدار و گردش تصویب معتبر عبور کند.
چرا رتبهبندی صرفاً بر اساس مبلغ هم کافی نیست؟
یک مدل عملی برای اولویتبندی میتواند مبلغ را با چند معیار جداگانه ترکیب کند:
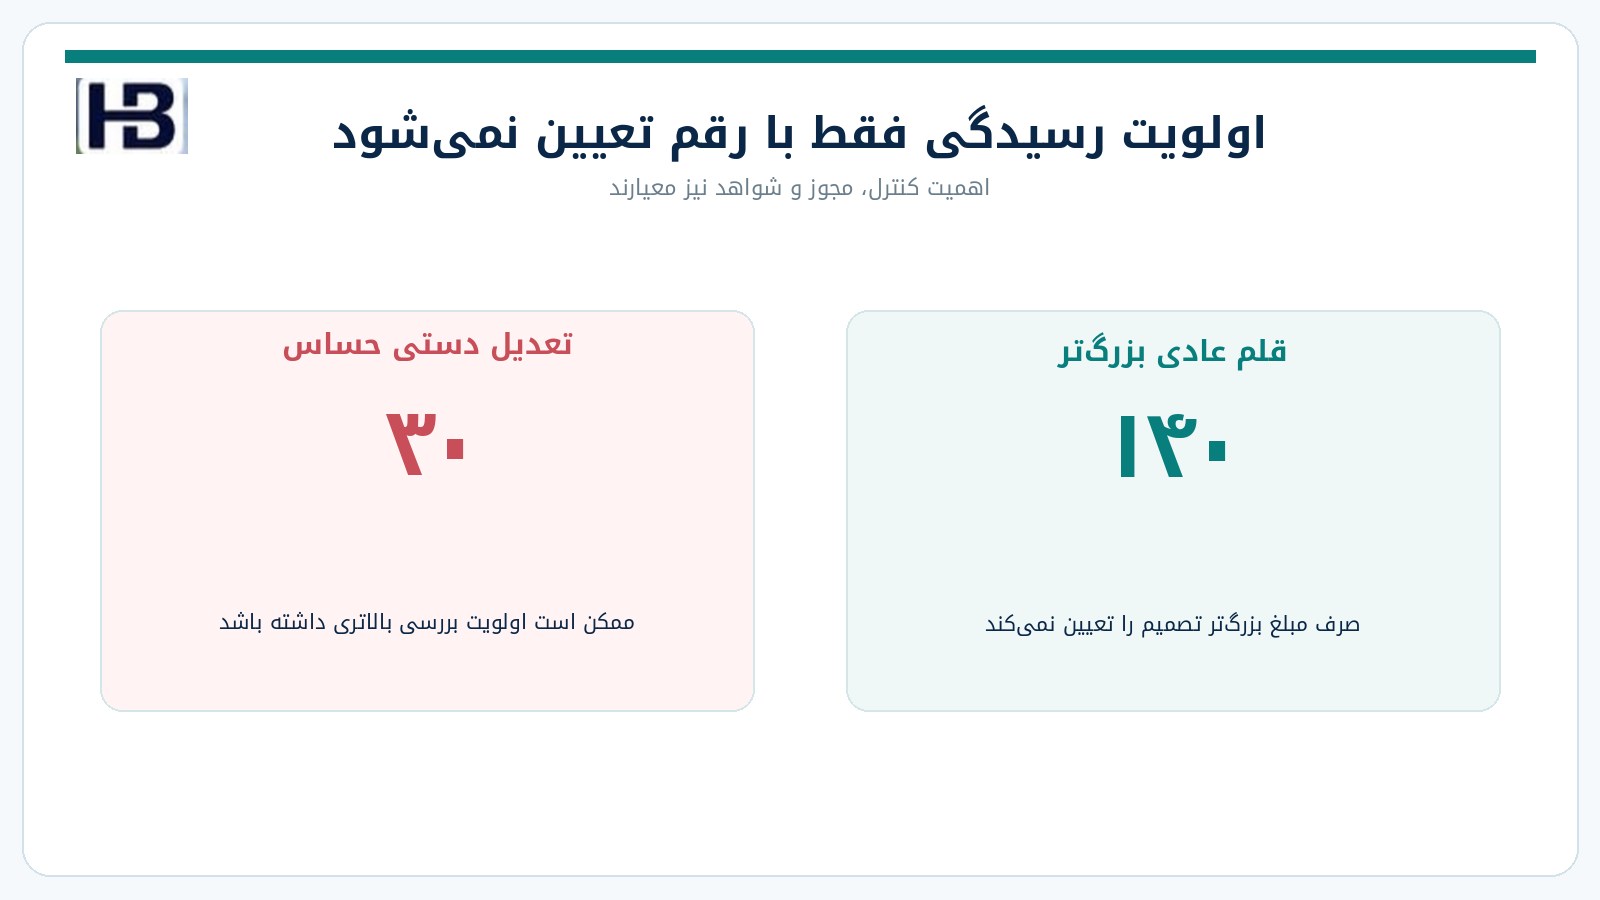
نزدیکبودن به موعد بستن حساب، حساسیت سرفصل، دسترسی به شاهد مستقل، احتمال خطای دوره، ارتباط با اشخاص وابسته و اثر احتمالی بر افشا.
برای مثال، تعدیل دستی ۳۰ میلیونی ممکن است به دلیل دخالت دسترسی مدیریتی و نبود توضیح روشن، حتی پیش از یک قلم ۱۴۰ میلیونی عادی بررسی شود.
امتیاز اولویت فقط ابزار ترتیب کار است و نباید بهعنوان «احتمال آماری تقلب» جا زده شود، مگر مدل با داده معتبر برای همین هدف کالیبره و اعتبارسنجی شده باشد.
هشت کنترل نرمافزاری برای داشبورد آمادگی گزارش مالی
۱. تعریف صریح مخرج و جامعه
تعداد رویدادهای مورد انتظار از منابع معتبر و با برش زمانی مشخص محاسبه شود؛ اقلام خارج از جامعه گزارش مشخص باشند.
۲. تفکیک شاخصها
پوشش تعدادی، پوشش مبلغی، موارد با مدرک قابل اتکا و وضعیت تأیید نهایی چهار شاخص مستقلاند. Health Score خارجی با نسبت اسناد موجود یکی گرفته نشود.
۳. کنترل نسخه و تاریخ داده
زمان آخرین Sync، زمان Recalculate، دوره مالی و آخرین سند دریافتی ثبت شوند؛ داده قدیمی برچسب «بهروز» نگیرد.
۴. پیوند سند به رویداد مشخص
شناسه بانک، فاکتور، سفارش، قرارداد و کاربرگ همراه با شرکت حقوقی حفظ شود؛ فقط شباهت مبلغ، مدرک را معتبر نکند.
۵. علامتگذاری اهمیت و ماهیت
علاوه بر مبلغ، حساسیت، احتمال خطای دوره، ریسک مجوز و آثار افشا بررسی شوند. جمع اقلام باز بهصورت پیشفرض «زیان» اعلام نشود.
۶. عدمتکرار و حفظ وضعیت حسابداری
ورود دوباره مدرک، رکورد مالی جدید نسازد؛ تکلیف ثبتبودن، تخصیص، اصلاح یا برگشت جدا ارزیابی شود.
۷. تفکیک دسترسی و محرمانگی
اتصال فقطخواندنی نیز ممکن است اطلاعات محرمانه مشتری را به سرویس AI منتخب ارسال کند؛ دامنه داده، مجوز و سیاست پردازش ارائهدهنده بررسی شود.
۸. تأیید بستن حساب با مالک مشخص
امتیاز بالای داشبورد بهتنهایی دکمه «گزارش نهایی» را فعال نکند؛ اقلام حساس باز باید تصمیم، مستند و تأیید مسئول داشته باشند.
شش آزمون پذیرش پیش از استفاده از عامل AI
آزمون اول: ۹۵ پرونده کوچک مدرک دارند و پنج قلم بزرگ بازند؛ سامانه باید ۹۵٪ پوشش تعدادی و ۴۲٪ پوشش مبلغی را جدا نشان دهد.
آزمون دوم: پنج پرونده بزرگ مدرک دریافت میکنند ولی سند به شرکت حقوقی اشتباه مربوط است؛ پوشش «مدرک معتبر» نباید خودکار ۱۰۰ درصد شود.
آزمون سوم: ۱۰ تراکنش مستقل بانک در دفتر کل غایباند؛ داشبورد باید هشدار «جامعه ناقص یا نامطابق» بدهد، نه نتیجه قطعی آمادگی.
آزمون چهارم: داده ERP اصلاح شده ولی کپی سامانه تحلیل بهروز نیست؛ پاسخ باید زمان برش و نیاز به همگامسازی را مشخص کند.
آزمون پنجم: دریافت مشتری پیشتر در حساب واسط ثبت شده اما مدرک تخصیص نیامده؛ عامل حق ثبت دوباره وجه را ندارد.
آزمون ششم: یک تعدیل دستی ۳۰ میلیونی با ریسک کنترل داخلی بالا باز است؛ سامانه نباید صرف کوچکبودن مبلغ آن را از فهرست تصمیم انسانی حذف کند.
نتیجه مرجع آزمونها باید پیش از اجرای مدل، توسط حسابدار و متولی کنترل تعیین شود.
موفقیت فقط به درصد پاسخ صحیح وابسته نیست، بلکه به ندادن تأیید غلط برای بستن حساب نیز بستگی دارد.
برنامه اجرای آزمایشی چهار هفتهای
هفته اول: جامعه رویدادهای یک مشتری، مرجع مستقل بانک و سفارشها، حدود دوره و تعریف مدرک معتبر را مشخص کنید.
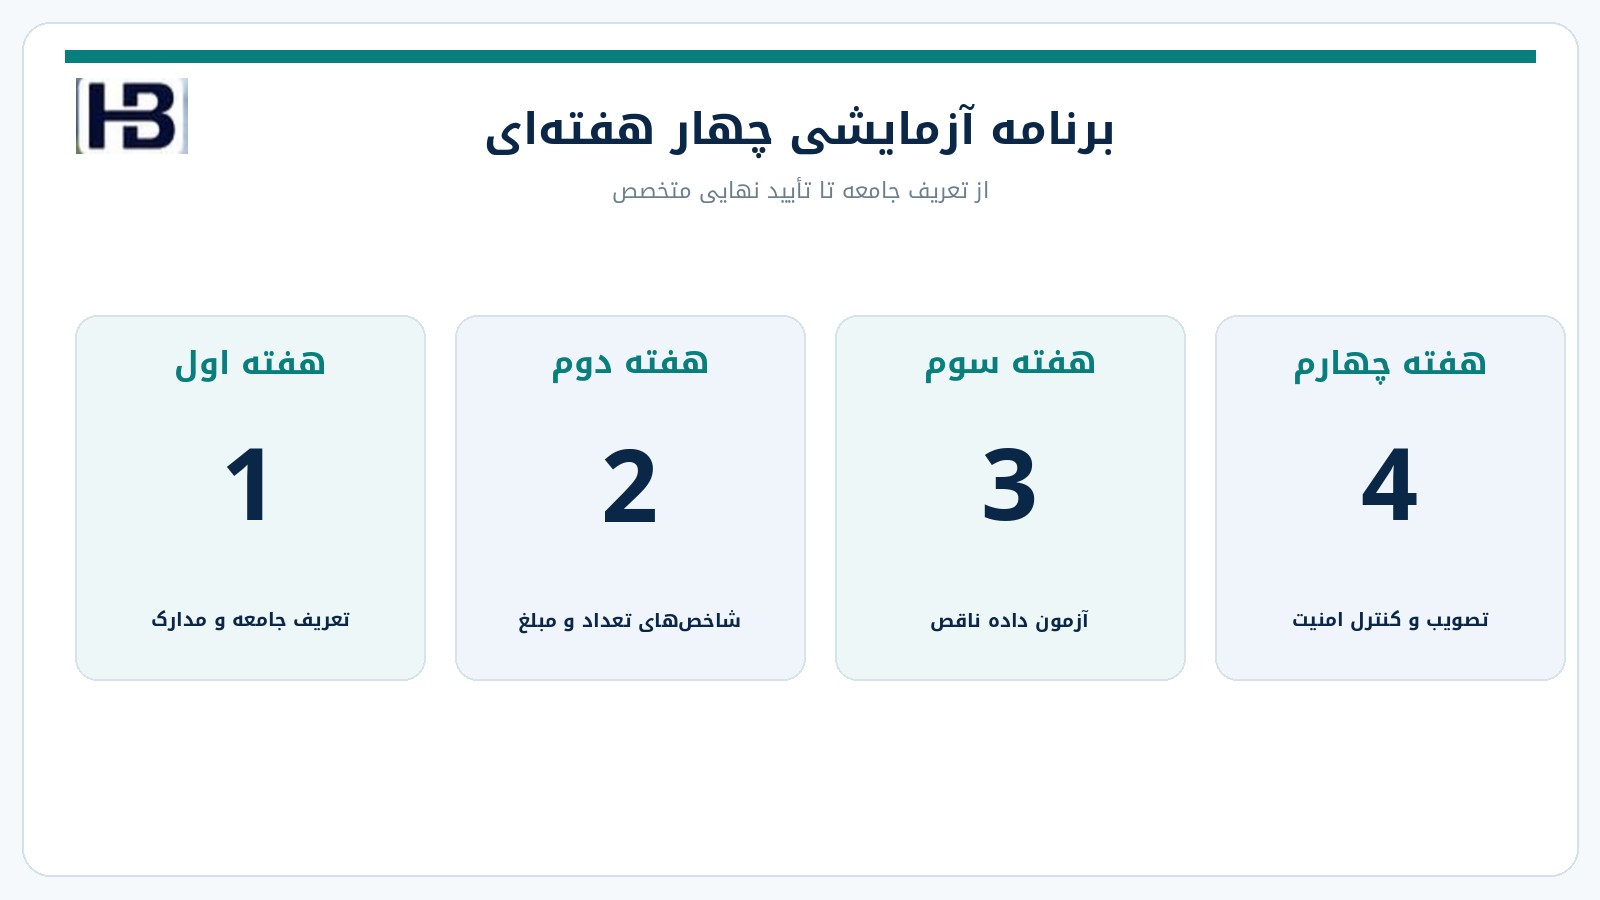
هفته دوم: پوشش تعدادی، مبلغی و کیفی را بهصورت مجزا بسازید و پنج پرونده مثال را با شناسه قابل ردیابی وارد صف بررسی کنید.
هفته سوم: سناریوهای مدرک اشتباه، داده کهنه، تراکنش غایب و ثبت تکراری را در محیط آزمایشی اجرا کنید. پیشنهاد AI باید به منبع و وضعیت داده ارجاع دهد.
هفته چهارم: داشبورد آمادگی بستن حساب را به گردش تأیید مسئول وصل کنید. قبل از استفاده واقعی، بازبینی امنیت اتصال، حقوق دسترسی و نگهداری داده انجام شود.
فرصت نرمافزاری برای حسابداران برتر
پیشنهاد توسعه «رادار هوشمند پوشش شواهد و آمادگی بستن حساب» است؛ ماژولی میان دفتر کل، بانک، خرید، انبار، قراردادها و پرونده اسناد مشتری.
هسته قطعی آن، جامعه رویدادها، ارزش اسمی، برش زمانی، شناسههای معتبر، کنترل همگامسازی و وضعیت تأیید را مدیریت میکند.
لایه AI میتواند اسناد احتمالی را جستوجو کند، مدارک ناقص را توضیح دهد و اولویت رسیدگی پیشنهاد کند، اما بهتنهایی مجوز ثبت قطعی یا انتشار صورتهای مالی ندهد.
در نسخه مناسب بازار ایران، ریال و تومان، تقویم شمسی، تعدد شخصیت حقوقی، محرمانگی مدارک، کدینگ حسابها و الزامات قانونی و قراردادی جاری باید بهصورت مستقل بررسی شوند.
این پیشنهاد طراحی محصول است؛ نه ادعای وجود آن در محصولات فعلی برند یا امکان اتصال مستقیم به Dext در ایران.
جمعبندی: تعداد بالای مدارک، لزوماً پوشش کافی ریسک نیست
در مثال کاملاً فرضی، ۹۵ رویداد از ۱۰۰ رویداد مدرک اولیه داشتند، اما مبلغ این رویدادها فقط ۴۲۰ میلیون ریال از ۱٬۰۰۰ میلیون ریال بود.
بنابراین ۹۵ درصد پوشش تعدادی با ۴۲ درصد پوشش مبلغی همراه بود و پنج پرونده به ارزش اسمی ۵۸۰ میلیون ریال برای رسیدگی باز ماندند.
این ارقام میزان خطای اثباتشده صورتهای مالی را نشان نمیدهند.
گزارش حرفهای باید کاملبودن جامعه، کفایت شواهد، صحت ثبت، تاریخ برش، اهمیت موارد باز و امضای مسئول را جدا مشخص کند.
مسیر قابل دفاع:
جامعه کامل رویدادها ← همگامسازی معتبر ← پوشش تعدادی و مبلغی ← سنجش کیفیت اسناد ← رسیدگی به موارد مهم ← تأیید حسابدار ← گزارش نهایی.
هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.
برای آشنایی با ابزارهای هوشمند مالی و عضویت، از وبسایت حسابداران برتر بازدید کنید:
برای مطالعه راهکارهای هوشمند مالی و دسترسی به محتوای تخصصی بیشتر به حسابداران برتر بپیوندید.