


مقدمه: اختلافی که در مغایرت بانک و دفتر کل پیدا نمیشود
فرض کنید مدیر مالی یک شرکت بازرگانی سه حساب فعال در بانکهای مختلف دارد. در پایان ماه، واحد خزانهداری جمع کارمزد خدمات بانکی را ۸۲ میلیون ریال گزارش میکند. اسناد برداشت به دفتر کل منتقل شدهاند و مانده بانکها نیز پس از مغایرتگیری با دفتر برابر است. از نگاه گزارش متداول، همهچیز مرتب به نظر میرسد.
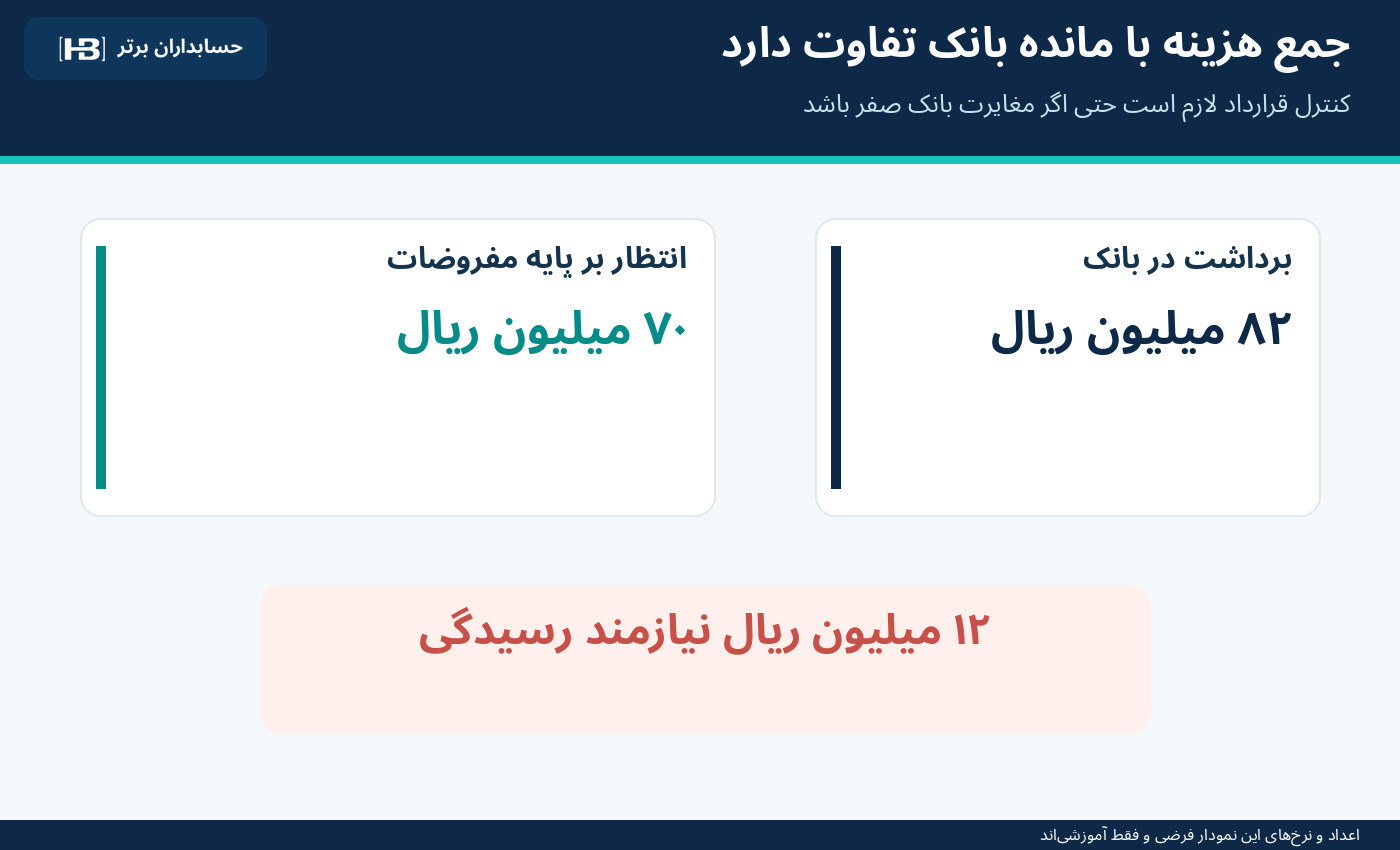
اما حسابدار قراردادهای خدمات بانکی، تعرفههای قابل اعمال و تعداد واقعی تراکنشها را با صورتحسابهای بانک مقایسه میکند. نتیجه در یک سناریوی کاملاً فرضی متفاوت است: جمع مبلغ مورد انتظار ۷۰ میلیون ریال است و ۱۲ میلیون ریال اختلاف نیازمند رسیدگی باقی میماند.
این اختلاف الزاماً اضافهدریافت غیرقانونی یا طلب قطعی شرکت نیست. ممکن است نسخه جدیدی از نرخ مورد توافق معتبر بوده، یک خدمت در دوره موردنظر هنوز فعال محسوب شده، یا تعداد تراکنشهای قابل محاسبه با تعداد عملیات ثبتشده در ERP متفاوت باشد. اما یک نکته روشن است: «کارمزد برداشتشده در بانک با دفتر کل میخواند» با «کارمزد طبق قرارداد و تعرفه صحیح محاسبه شده» یکسان نیست.
به همین دلیل نسل تازه راهکارهای هوشمند خزانهداری، علاوه بر پایش موجودی و پیشبینی نقدینگی، بر مشاهده جامع روابط بانکی، هزینه خدمات، شرایط قرارداد و فرصتهای اصلاح ساختار حسابها تمرکز کرده است.
تغییر فناوری در پاییز ۲۰۲۶: رابطه با بانک هم به داده قابل تحلیل تبدیل میشود
در اکتبر ۲۰۲۶، یک شرکت بزرگ نرمافزار سازمانی، مجموعه تازهای از عاملهای تخصصی مدیریت نقدینگی و خزانهداری را در گزارش رسمی محصولات عرضهشده سهماهه سوم معرفی کرد. یکی از نقشهای جدید، ارائه تصویر یکپارچه از روابط بانکی شرکت بود؛ در کنار عاملهایی برای موقعیت نقدی و هماهنگی فعالیتهای خزانهداری. عرضه عمومی امکانات این مجموعه بهشکل مرحلهای توصیف شده است، بنابراین نباید آن را دسترسی یکسان در همه کشورها یا تمام مشتریان قلمداد کرد.
از نظر مدیر مالی، تغییر معنادار این است که تحلیل بانک دیگر فقط «مانده امروز چقدر است؟» نیست. هر بانک چند حساب، قرارداد خدمات، نوع کارمزد، تعهد خدمت، مانده عملیاتی، هزینه تأمین مالی و کیفیت پاسخگویی دارد. تصمیم درباره رابطه بانکی باید همه این دادهها را کنار هم قرار دهد، نه اینکه صرفاً پایینترین کارمزد یک تراکنش را ملاک انتخاب قرار دهد.
این تحول برای بازار ایران نیز موضوع کاربردی مستقلی میسازد: توسعه یک ماژول نرمافزاری برای تطبیق کارمزد واقعی، مبنای قراردادی و تعرفه معتبر همان خدمت در همان تاریخ؛ با امکان تهیه پرونده مستند برای پیگیری اختلاف از بانک.
مثال عددی: ۸۲ میلیون ریال برداشت، ۷۰ میلیون ریال مبلغ مورد انتظار
همه نرخها، تعداد عملیات، قراردادها و وضعیت خدمات در جدول زیر ساختگی و صرفاً آموزشی هستند. هیچ عددی تعرفه قانونی بانک مرکزی یا نرخ واقعی یک بانک ایران نیست. تمام مبالغ جدول به میلیون ریال بیان شدهاند.
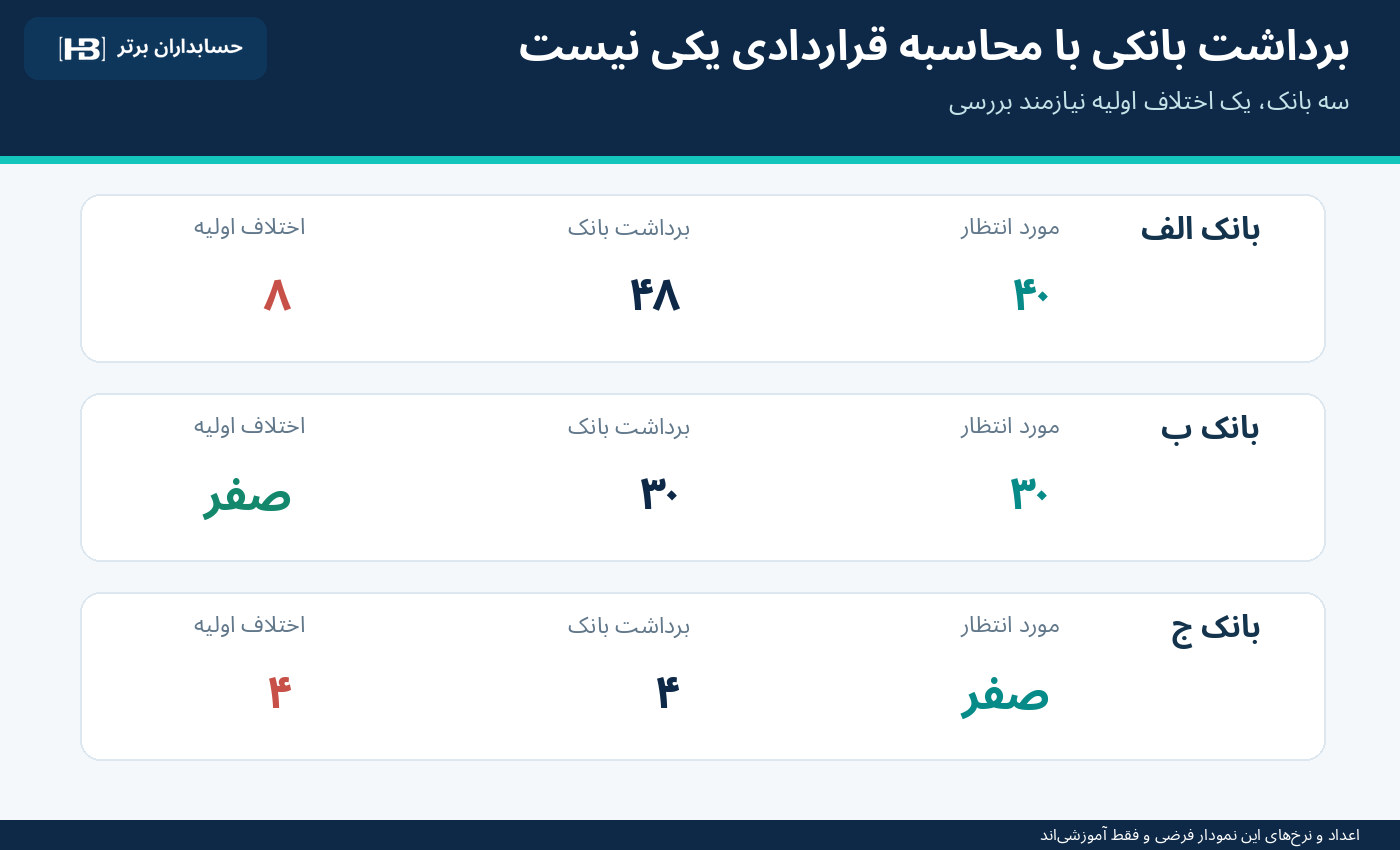
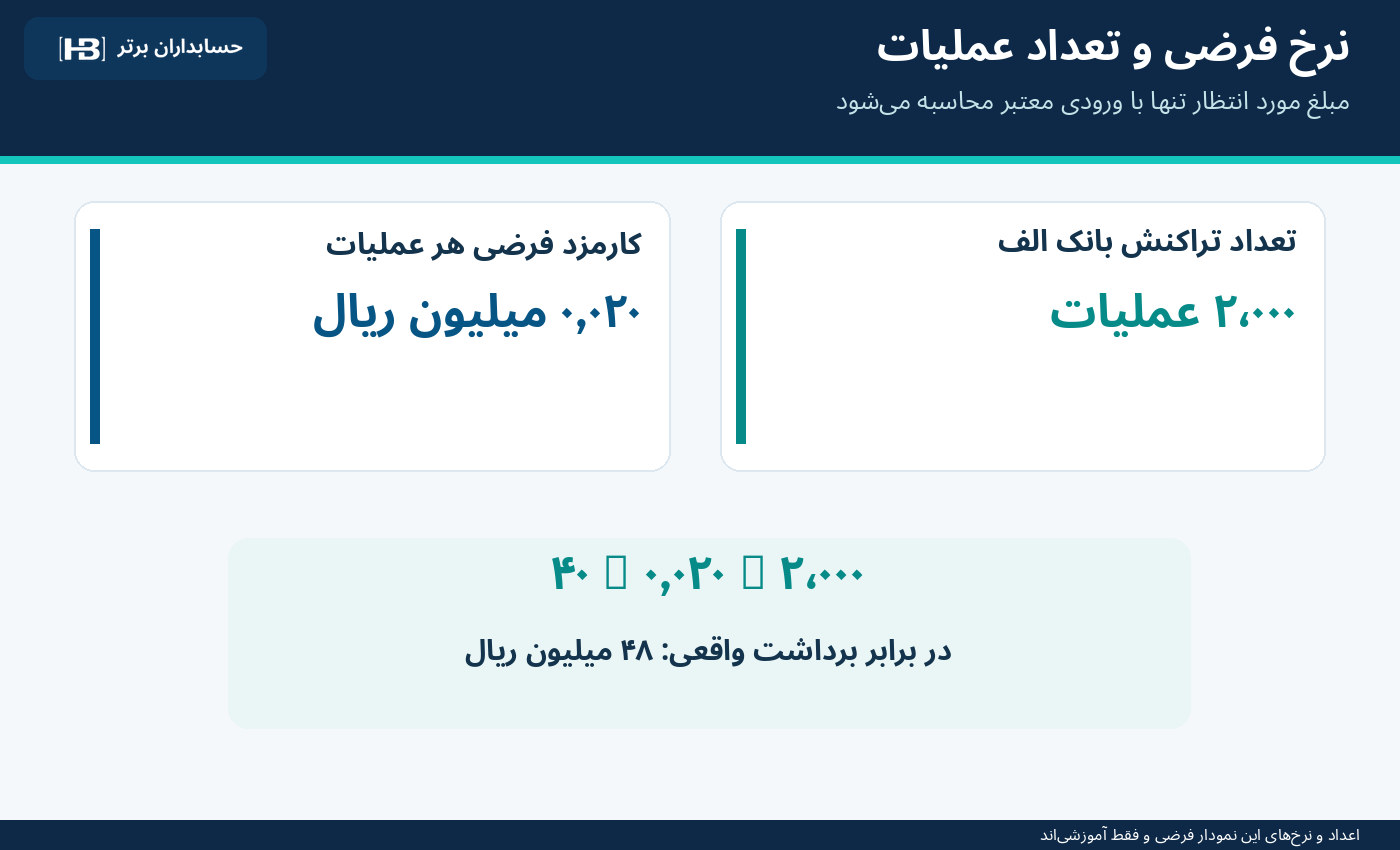
برای بانک الف، اگر نرخ ۰٫۰۲۰ میلیون ریال بهازای هر عملیات همچنان طبق قرارداد معتبر و مقررات قابل اعمال جاری باشد و تعداد عملیات قابل محاسبه واقعاً ۲٬۰۰۰ مورد باشد، مبلغ پایه مورد انتظار ۴۰ میلیون ریال است. برداشت ۴۸ میلیونی در نگاه اول ۸ میلیون ریال بیشتر است؛ اما تا زمانی که نرخهای پلکانی، نوع کانال، مالیات یا هزینه جانبی مجاز و شرایط تغییر نرخ بررسی نشوند، نباید حکم اضافهدریافت صادر کرد.
بانک ب در همین مثال اختلافی ندارد؛ با این حال صفر بودن اختلاف محاسباتی بهتنهایی اثبات نمیکند خود خدمت ضروری، کمهزینهترین انتخاب یا مطابق همه شروط قرارداد است.
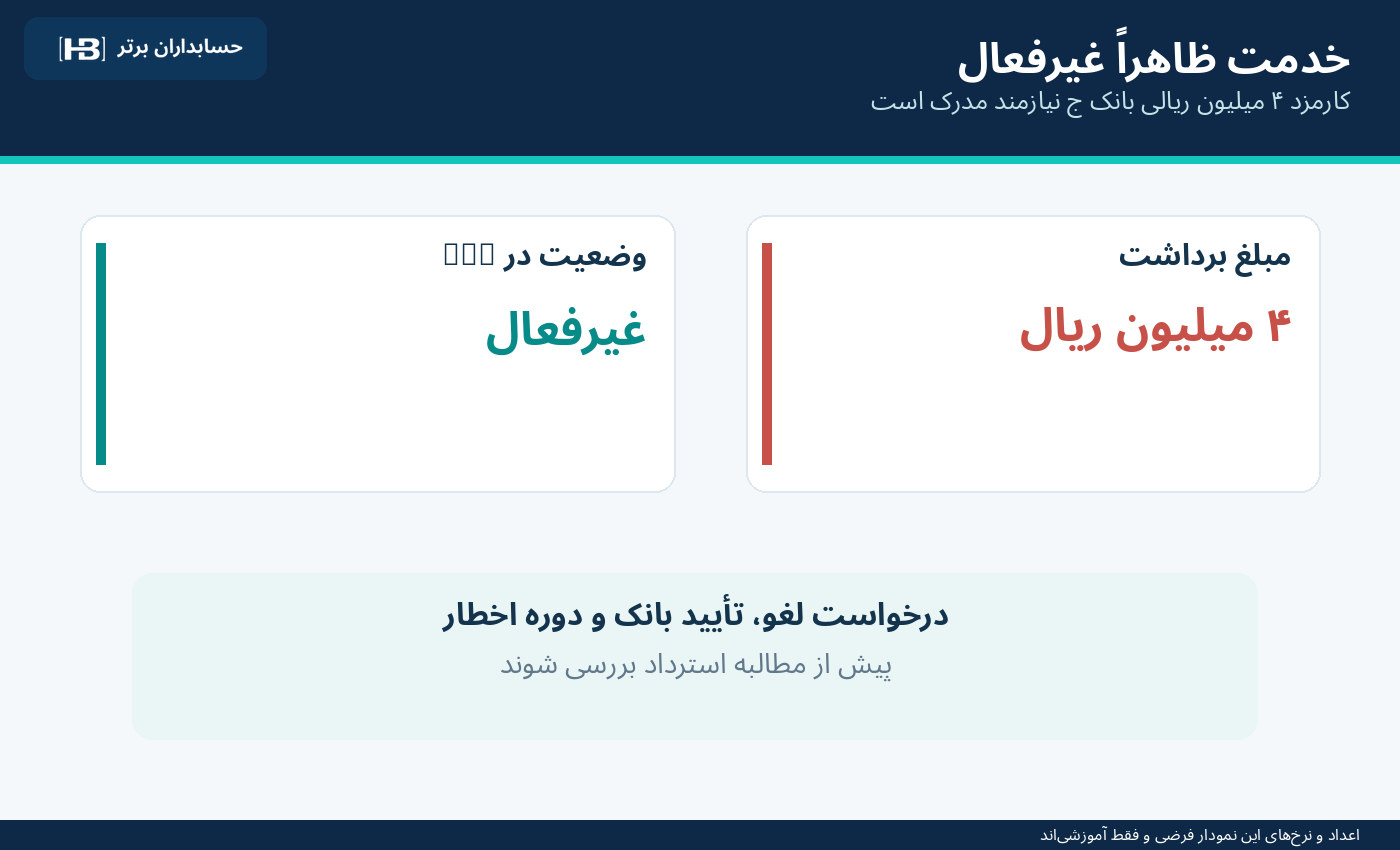
در بانک ج، شرکت تصور میکند گزارشگیری ویژه از ابتدای ماه غیرفعال شده است، اما بانک ۴ میلیون ریال کارمزد گرفته است. این مورد میتواند ناشی از زمانبندی قطع خدمت، دوره اخطار، ثبتنشدن درخواست لغو یا صورتحساب مربوط به دوره قبل باشد. بنابراین «غیرفعال در ERP» بهتنهایی برای مطالبه استرداد کافی نیست.
۱۲ میلیون ریال اختلاف، در این مرحله «مبلغ در معرض بازبینی» است؛ نه درآمد قابل شناسایی، طلب قطعی از بانک، زیان اثباتشده یا رقم قابل برگشت خودکار.
نخستین کنترل: قیمت مصوب با مبلغ واقعی قرارداد تفاوت دارد
منبع قیمتگذاری یک خدمت بانکی ممکن است به نوع خدمت، تاریخ، کانال، ویژگی مشتری و مقررات مربوط وابسته باشد. در ایران نیز تعرفههای خدمات بانکی ریالی و الکترونیکی بهصورت دورهای از سوی بانک مرکزی ابلاغ میشوند؛ برای مثال در سال ۱۴۰۵ ابلاغیههای جداگانه درباره کارمزدهای خدمات الکترونیکی و ریالی گزارش شدهاند. جزئیات و تاریخ اثر هر حکم باید با اصل بخشنامه و جدول رسمی معتبر برای همان خدمت بررسی شود.
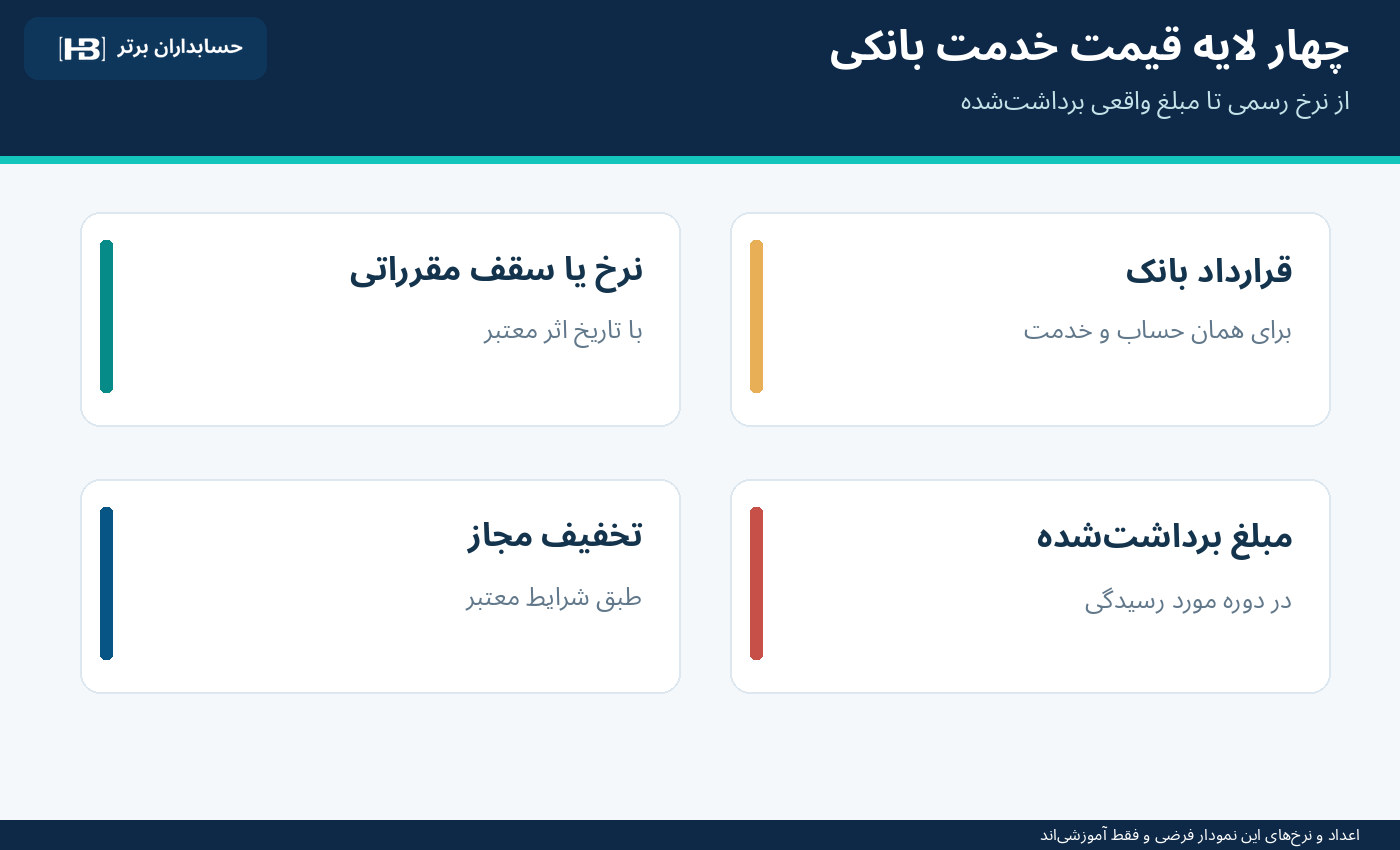
در این بررسی لازم است میان چهار مفهوم فرق بگذاریم: سقف یا نرخ مقرر در مقررات، نرخ قراردادی معتبر با بانک، تخفیف یا شرط اختصاصی مجاز، و مبلغی که عملاً در حساب برداشت شده است. ممکن است برای برخی خدمات تخفیف مجاز باشد و برای بعضی دیگر چارچوب متفاوتی برقرار باشد. صرف وجود یک نرخ قدیمی در فایل اکسل شرکت، هیچ حقی علیه بانک ایجاد نمیکند.
بنابراین موتور کنترل باید در کنار هر محاسبه، منبع نرخ، شماره نسخه، تاریخ شروع اثر، نوع مشتری، شناسه خدمت و شرایط استثنا را نگهداری کند. اگر منبع قانونی یا متن قرارداد ناقص است، نتیجه صحیح «نیازمند بررسی» است، نه جایگزینی آن با عددی که هوش مصنوعی از یک وبسایت عمومی پیدا کرده است.
دومین کنترل: تعداد عملیات از کدام سامانه میآید؟
تعداد عملیات گزارششده در دفتر مالی ممکن است با تعداد تراکنشهای مشمول کارمزد در سامانه بانکی یکسان نباشد. برای مثال، بانک ممکن است هزینهای برای دستور ارسالی، انتقال موفق، درخواست برگشتی، پردازش فایل تجمیعی یا خدمت جانبی داشته باشد و قرارداد برای هرکدام تعریف مستقلی ارائه کند.
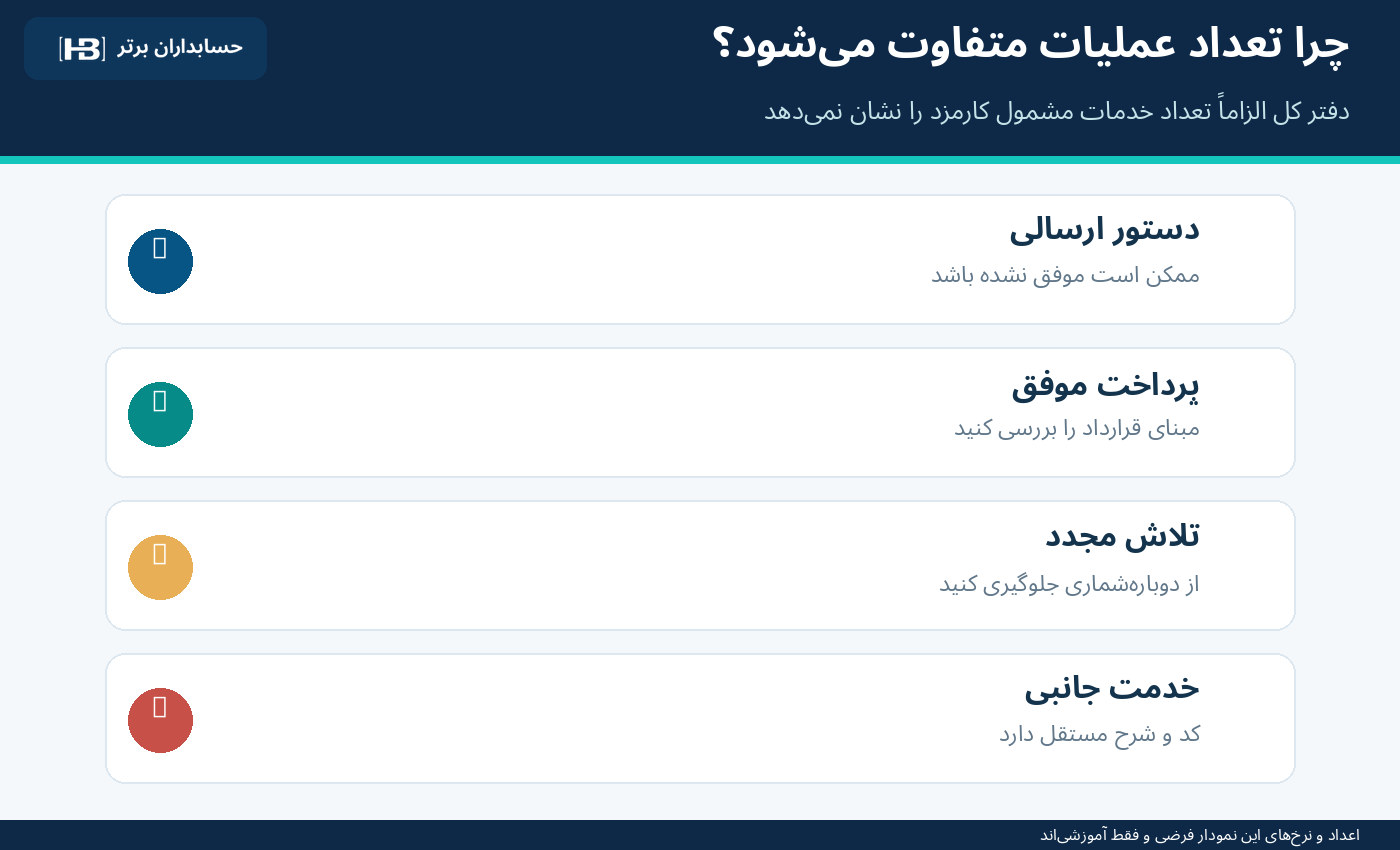
به همین دلیل اگر سامانه ERP میگوید «۲٬۰۰۰ پرداخت انجام شده» ولی بانک «۲٬۴۰۰ خدمت» محاسبه کرده، قبل از نتیجهگیری باید فهمید ۴۰۰ واحد اختلاف مربوط به چه چیزی است. تراکنش ردشده، تلاش مجدد، پرداخت گروهی یا یک خدمت کاملاً متفاوت ممکن است در عدد بانک آمده باشد.
یک کنترل قابل اعتماد باید جامعه عملیات قابل صورتحساب را بازسازی کند، نه اینکه تعداد ردیفهای دفتر کل را بدون تطبیق با تعریف خدمت، در نرخ ضرب کند.
سومین کنترل: کدهای خدمت بانکها قابل مقایسه مستقیم نیستند
ممکن است یک بانک برای «خدمت انتقال وجه» عنوان مشخصی به کار ببرد و بانک دیگر همان خانواده خدمات را با کد یا شرح متفاوت گزارش کند. حتی در بازارهای دارای قالبهای استاندارد بینالمللی، نگاشت کدهای اختصاصی به خدمات استاندارد به بازبینی نیاز دارد.
در چارچوب ISO 20022، پیام camt.086 برای صورتحساب خدمات و کارمزدهای بانکی تعریف شده است. وجود چنین استانداردی نشان میدهد داده کارمزد میتواند ساختارمند شود؛ اما به معنی پشتیبانی همه بانکها از آن نیست. بهویژه نباید فرض کرد بانکهای ایران الزاماً فایل camt.086 ارائه میدهند یا کدهای بینالمللی مستقیماً به سرفصل کارمزد آنها قابل تعمیماند.
برای نسخه ایرانی نرمافزار، شاید نخستین منبع واقعی فایل PDF، Excel، خروجی بانکی مجاز یا ریزگردش حساب باشد. مهم آن است که نگاشت شرح خدمت به شناسه یکتای داخلی، با مرجع و قابلیت اصلاح انسانی ثبت شود.
هزینه ارزانتر همیشه به معنی بانک بهتر نیست
شرکت ممکن است ببیند کارمزد هر تراکنش در بانک الف پایینتر از بانک ب است. آیا باید تمام پرداختها را فوراً به بانک الف منتقل کند؟ نه لزوماً.
مقایسه اقتصادی باید دستکم هزینه کل خدمات، قابلیت اطمینان پرداخت، تعداد خطاها و برگشتها، امکان تأمین مالی، شرایط دسترسی، محدودیت عملیاتی، کیفیت گزارشها و آثار نقدینگی را شامل شود. ممکن است بانکی با کارمزد بیشتر، دسترسی بهتر به خدمات یا شرایط تسویه مناسبتری ارائه کند؛ یا جابهجایی بانک باعث هزینه اتصال ERP، تغییر فرایند، وقفه یا ریسک جدید شود.
پس خروجی مناسب عامل خزانهداری نباید «بانک ب گرانتر است؛ همه حسابها را ببند» باشد. باید سناریوی مقایسهای با مفروضات و هزینه تغییر ارائه دهد که مدیر مالی بتواند آن را بازبینی کند. هر تصمیم درباره تعطیلی حساب، تغییر بانک عامل یا انتقال وجه نیز تابع مجوزها و محدودیتهای واقعی سازمان است.
چگونه AI اختلاف کارمزد را شناسایی کند؟
این فرایند را میتوان به پنج لایه تقسیم کرد.
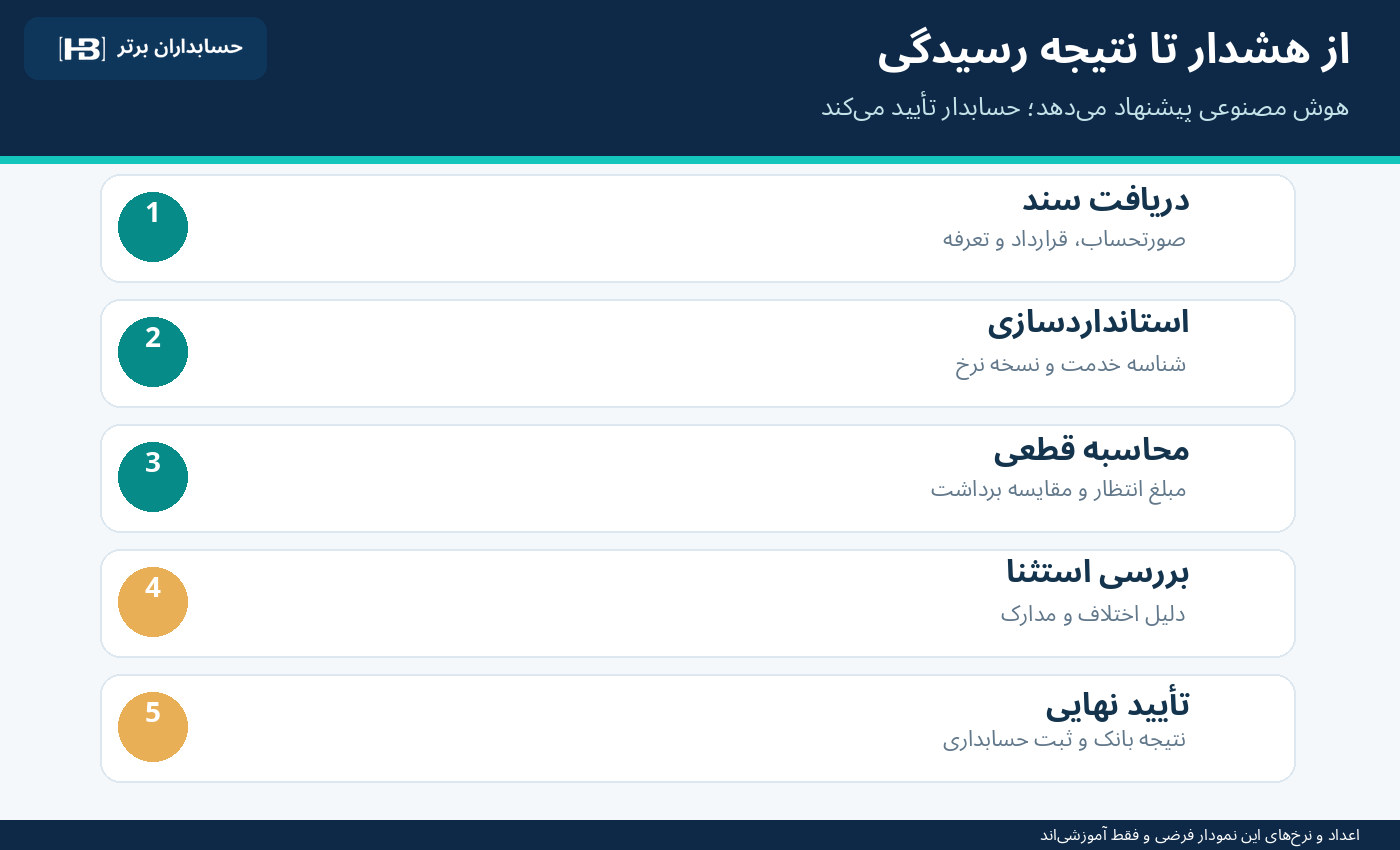
لایه یک، دریافت داده: صورتحساب یا گزارش کارمزد بانک، قرارداد خدمات، نسخه تعرفه رسمی، وضعیت فعالبودن خدمات و داده تعداد عملیات از مسیر مجاز دریافت میشوند. فایل باید هویت بانک، حساب، دوره و منشأ روشن داشته باشد.
لایه دو، استانداردسازی: نامها و کدهای اختصاصی خدمت به یک فرهنگ واژگان داخلی نگاشت میشوند. هوش مصنوعی میتواند تطبیق احتمالی عناوین را پیشنهاد کند، اما نگاشتهای حساس باید تأیید و نسخهبندی شوند.
لایه سه، محاسبه قطعی: موتور قواعد با استفاده از نرخ مصوب قابل اعمال، تعداد واقعی عملیات، پلهها، سقفها و شروط قرارداد مبلغ مورد انتظار را محاسبه میکند. حسابوکتاب نباید به متن آزاد مدل زبانی واگذار شود.
لایه چهار، مدیریت استثنا: اختلافها با دلیل اولیه و سند پشتیبان دستهبندی میشوند: نرخ نامعتبر، تعداد غیرمنتظره، خدمت غیرفعال، دوره اشتباه، تراکنش تکراری یا داده ناقص. مدل میتواند متن پرسش از بانک را آماده کند ولی حق صدور حکم قطعی ندارد.
لایه پنج، رسیدگی و نتیجه: کارشناس نتیجه را ثبت میکند؛ اختلاف ممکن است تأییدشده، رفعشده با توضیح بانک، نیازمند اصلاح داده، یا مشمول درخواست استرداد باشد. تنها پس از مشخصشدن وضعیت قراردادی و حسابداری، اقدام مالی بعدی تعیین میشود.
آیا اختلاف ۱۲ میلیون ریالی را میتوان همان روز حساب دریافتنی ثبت کرد؟
نه بهصورت خودکار. فرض کنیم بانک واقعاً ۸۲ میلیون ریال کارمزد از حساب شرکت کسر کرده و شرکت در پایان ماه آن را، مطابق ماهیت و دوره مربوط، هزینه ثبت کرده است. ممکن است الگویی سادهشده چنین باشد:
بدهکار هزینه کارمزد بانکی ۸۲؛ بستانکار بانک ۸۲.
اما اگر مبلغ بخشی از یک تسویه خالص یا صورتحساب پرداختنی باشد، مسیر ثبت ممکن است متفاوت باشد.
وقتی نرمافزار اختلاف اولیه ۱۲ میلیون ریالی پیدا میکند، این کشف بهتنهایی مبنای مطمئن برای بدهکار کردن حسابهای دریافتنی از بانک و بستانکار کردن هزینه نیست. باید حقوق قراردادی، مدارک قابل اتکا، وضعیت مطالبه و قواعد شناسایی مربوط بررسی شوند.
برای مثال اگر بانک پس از رسیدگی ۸ میلیون ریال را اشتباه پذیرفته و واقعاً مسترد کند، اثر اصلاح یا بازیافت آن با توجه به دوره و مبنای حسابداری ثبت میشود. چهار میلیون ریال باقیمانده ممکن است اصلاً واجد شرایط استرداد نباشد.
کنترل مدیریتی هزینه و شناسایی دارایی یا اصلاح هزینه در حسابداری مالی دو فرایند متفاوتاند. این تمایز از ساختن مطالبات غیرواقعی با اتکا به هشدار AI جلوگیری میکند.
هشت کنترل ضروری برای ماژول هوشمند کارمزد بانکی
۱. فهرست حسابها و قراردادهای معتبر: هر حساب و هر خدمت به شخصیت حقوقی، بانک، قرارداد، دوره و مالک داخلی مشخص متصل باشد.
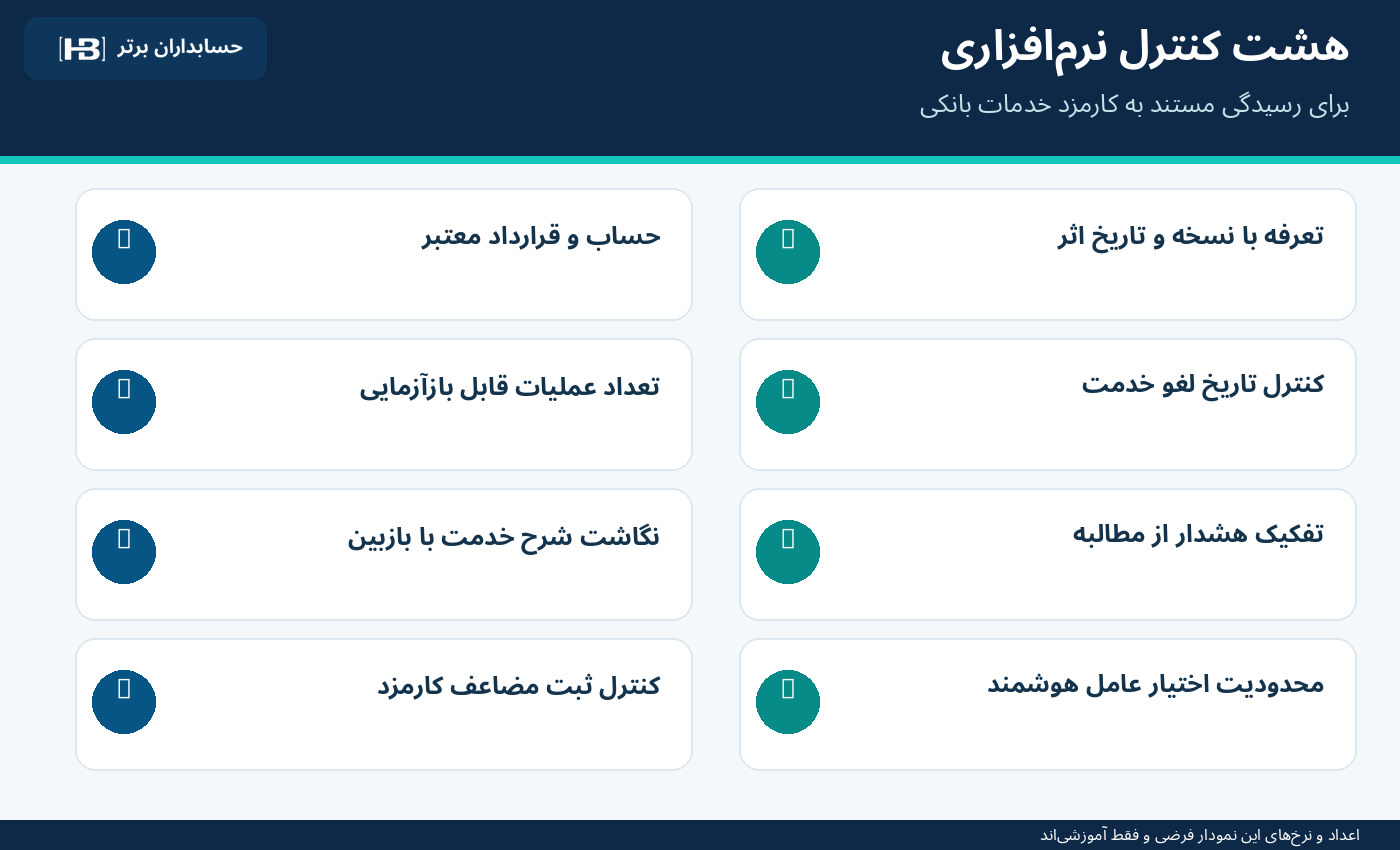
۲. نرخ و تعرفه نسخهدار: نرخ هر خدمت با تاریخ اثر، مرجع رسمی، شرایط قرارداد و استثنای مجاز ذخیره شود؛ تغییر تعرفه جدید نباید بیردپا روی دوره قدیمی اعمال شود.
۳. شمارش قابل بازآزمایی خدمات: عملیات از شناسه معتبر و وضعیت نهایی بازسازی شوند؛ دستور اولیه و تلاش مجدد یا رویداد اصلاحی بدون قاعده، دوبار در تعداد قابل صورتحساب قرار نگیرند.
۴. کنترل خدمت غیرفعال: تاریخ درخواست لغو، تاریخ تأیید بانک، دوره اخطار و آخرین تاریخ مجاز دریافت کارمزد جدا ثبت شوند.
۵. نگاشت شرح خدمات با تأیید انسانی: متن آزاد بانک و شرح استاندارد داخلی رابطه مشخص داشته باشند. تغییر نگاشت باید به موارد گذشته قابل ردیابی باشد.
۶. جداسازی هشدار از مطالبه قطعی: «اختلاف اولیه»، «مورد قابل اعتراض» و «استرداد تأییدشده» سه وضعیت مستقل هستند.
۷. کنترل عدم ثبت مضاعف: برداشت کارمزد از بانک، صورتحساب جداگانه همان کارمزد و ثبت در حسابهای پرداختنی نباید سه هزینه مختلف ایجاد کند.
۸. دسترسی محدود عاملها: عامل حق خواندن و پیشنهاد بررسی دارد؛ مذاکره رسمی، تغییر قرارداد، بستن حساب یا اجرای انتقال وجه فقط توسط فرد مجاز انجام میشود.
یک فرصت نرمافزاری واقعگرایانه برای «حسابداران برتر»
برای توسعهدهنده نرمافزارهای مالی و هوشمند، فرصتی وجود دارد که میتوان آن را «رادار هوشمند کارمزد و قراردادهای بانکی» نامید. این عنوان پیشنهادی است و به معنی وجود یا عرضه فعلی چنین محصولی توسط حسابداران برتر نیست.
نسخه اولیه به اتصال مستقیم به بانک نیاز قطعی ندارد. کاربر مجاز میتواند فایل کارمزد، ریزگردش و اسناد قرارداد را بارگذاری کند؛ سیستم مبالغ، کدهای خدمت، تعدادها و تاریخها را استخراج کند؛ سپس موتور قواعد با تعرفه رسمی و قرارداد مورد تأیید مشتری اختلاف را محاسبه کند. داشبورد باید نشان دهد کدام بانک و کدام خدمت بیشترین مبلغ مورد بررسی را ایجاد کرده است.
در نسخههای پیشرفتهتر، در صورت وجود رابط و مجوز معتبر، اتصال به ERP، خزانهداری، مدیریت قرارداد و بانک میتواند خودکار شود. برای بازار ایران، ریال و تومان، تقویم شمسی، چندشرکتی بودن، محدودیت محرمانگی، تفاوت خدمات ریالی و الکترونیکی و نسخه قانونی تعرفهها در طراحی اهمیت دارند.
مزیت تجاری محصول در «گفتن اینکه بانک کارمزد گرفته» نیست؛ بلکه در ایجاد پرونده قابل پیگیری از منبع نرخ تا نتیجه رسیدگی است. این مدل میتواند به حسابدار کمک کند قرارداد بانکی را بهتر مدیریت کند، اما وعده کاهش ثابت هزینه برای تمام مشتریان قابل دفاع نیست.
طرح آزمایش چهار هفتهای
در هفته نخست، سه حساب بانکی و دو دوره متوالی را انتخاب کنید. قراردادهای خدمات، نسخه نرخهای معتبر، فایلهای کارمزد و مسئول هر رابطه بانکی را مشخص و فهرست اطلاعات ناقص را ثبت کنید.
در هفته دوم، دستکم ۲۰ مورد آزمایشی شامل نرخ تغییرکرده، تخفیف مجاز، خدمت لغوشده، خطای تعداد، تراکنش برگشتی و اختلاف دوره بسازید. حسابدار و کارشناس خزانهداری برای هر مورد پاسخ مرجع تهیه کنند.
در هفته سوم، AI تنها شرحها و مدارک را استخراج و ارتباط احتمالی پیشنهاد کند. موتور قواعد، مبلغ مورد انتظار را محاسبه کند. هیچ درخواست رسمی یا ثبت اصلاحی خودکار صادر نشود.
در هفته چهارم، تعداد اختلافهای درست شناساییشده، هشدارهای کاذب، زمان رسیدگی، موارد رفعشده با توضیح بانک و وجوه واقعاً مستردشده را جدا اندازهگیری کنید. فقط استرداد یا کاهش هزینه تأییدشده میتواند پشتوانه ادعای صرفهجویی واقعی باشد.
جمعبندی: مغایرت صفر بانکی، کنترل کارمزد نیست
در مثال آموزشی، ۸۲ میلیون ریال کارمزد برداشت شده، درحالیکه محاسبه مقدماتی با مفروضات قراردادهای شرکت ۷۰ میلیون ریال را نشان میداد؛ ۱۲ میلیون ریال نیازمند بررسی باقی ماند. هشت میلیون از اختلاف نرخ احتمالی و چهار میلیون از وضعیت یک خدمت ظاهراً غیرفعال ناشی شده بود. اما هیچکدام پیش از احراز قرارداد و مدارک، طلب قطعی از بانک محسوب نمیشوند.
نسل تازه خزانهداری هوشمند باید میان سه پرسش تفاوت بگذارد: چقدر پول از بانک خارج شده، بانک طبق شرایط معتبر حق دریافت چه مبلغی داشته، و چه مقدار واقعاً قابل پیگیری یا استرداد است؟
بهترین نقش هوش مصنوعی، اتصال قرارداد و تعرفه به تراکنش و توضیح شفاف استثناهاست. محاسبه قطعی، قضاوت حقوقی و تأیید حسابداری باید کنترلپذیر و در اختیار انسان مسئول باقی بماند.