


مقدمه: پول وارد بانک شد، اما فروش اتفاق نیفتاد
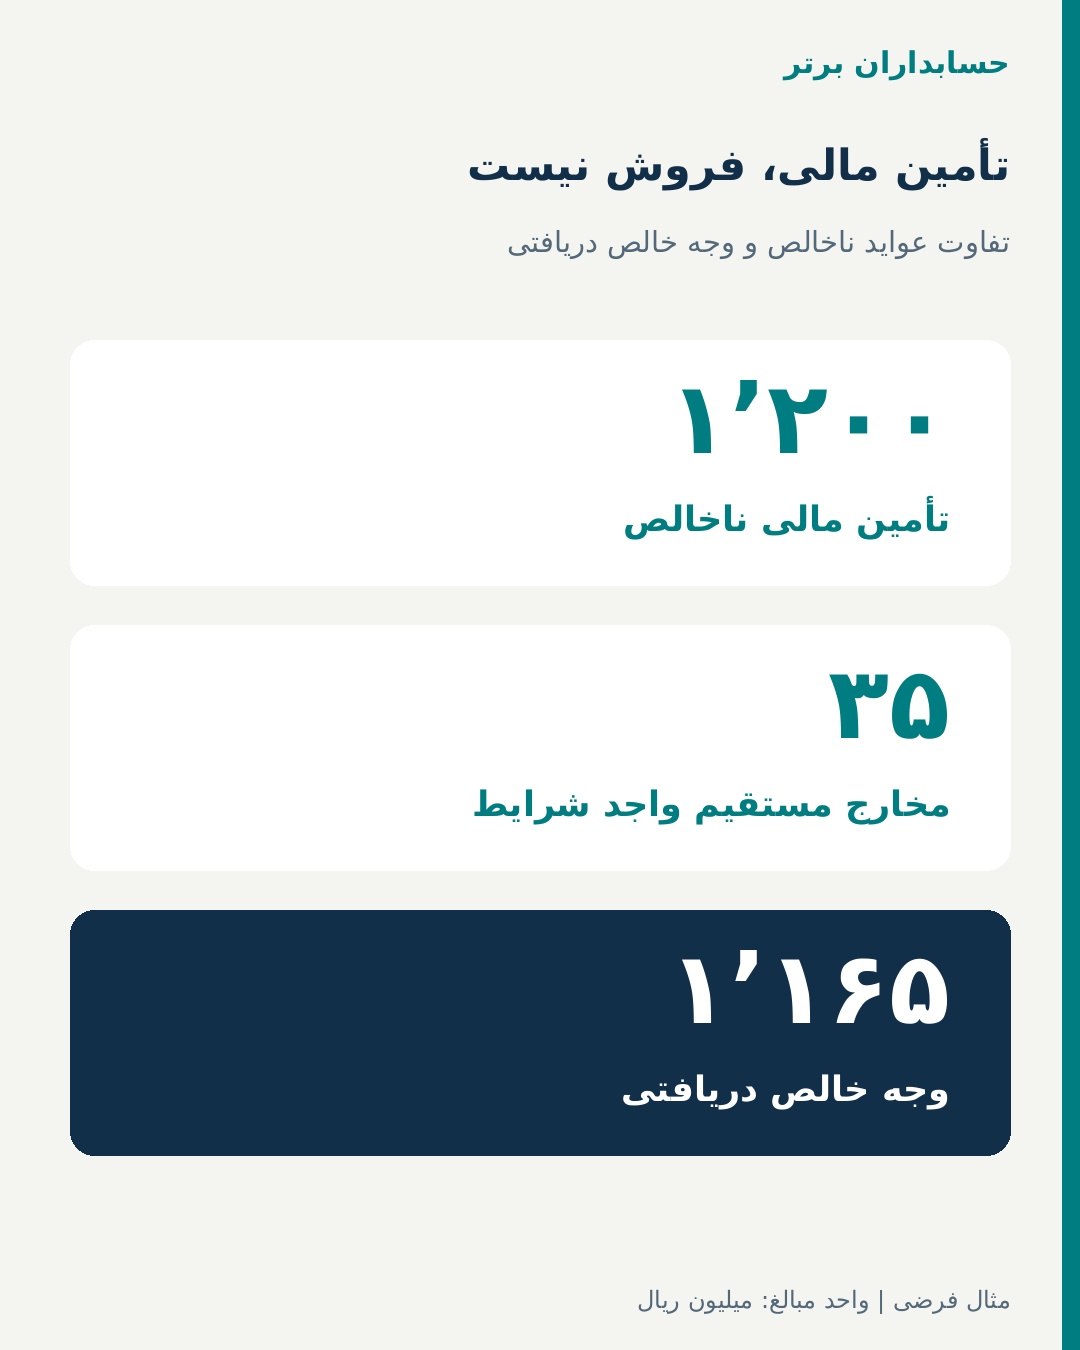
مدیرعامل یک شرکت نرمافزاری برای ساخت زیرساخت هوش مصنوعی، دو قرارداد تأمین مالی منعقد میکند: ۶۰۰ میلیون ریال آورده مالکان جدیدو ۶۰۰ میلیون ریال وجه ناشی از انتشار ابزار بدهی. سامانه خزانهداری روی داشبورد عدد ۱٬۲۰۰ میلیون ریال منابع جذبشده را نشان میدهد، اما حساب بانکی فقط ۱٬۱۶۵ میلیون ریال افزایش پیدا کرده است. اختلاف ۳۵ میلیون ریالی از مخارج مستقیم دو عرضه ناشی میشود: ۲۰ میلیون برای انتشار سهام و ۱۵ میلیون برای انتشار بدهی.
یک دستیار هوشمند که فقط گردش بانک را میخواند ممکن است همه ۱٬۱۶۵ میلیون ریال را «دریافت عملیاتی» بداند، یا ۳۵ میلیون ریال کسری را یکجا «هزینه اداری دوره» ثبت کند. هر دو نتیجه، در مفروضات این مقاله، نادرست است. تأمین مالی درآمد فروش کالا و خدمات نیست؛ مخارج واجد شرایط انتشار سهام و بدهی نیز الزاماً همان زمان به سود و زیان وارد نمیشوند.
این مقاله نشان میدهد چرا باید مبلغ اسمی قرارداد، نقد خالص وصولشده، حقوق مالکانه ایجادشده، مبلغ دفتری بدهی و تعهد بازپرداخت آینده را پنج عدد مستقل در نرمافزار مالی نگهداری کرد.
خبر تازه: اوراکل قیمتگذاری دو عرضه ۲۰ میلیارددلاری را اعلام کرد
در ۲ نوامبر ۲۰۲۶، شرکت Oracle اعلام کرد عرضه عمومی ۸۶٬۲۰۶٬۸۹۷ سهم عادی با قیمت ۱۱۶ دلار برای هر سهم و ۱۰ میلیارد دلار اوراق بدهی ارشد را قیمتگذاری کرده است. طبق اطلاعیه رسمی شرکت، اوراق بدهی در پنج سررسید با نرخهای اسمی ۷ تا ۸٫۶۵ درصد عرضه میشوند. خالص عواید مورد انتظار از سهام حدود ۹٫۹ میلیارد دلار و از اوراق حدود ۱۰ میلیارد دلار برآورد شده است.
بر اساس همان اطلاعیه، تکمیل هر دو عرضه برای ۴ نوامبر ۲۰۲۶ پیشبینی شده و به شرایط معمول نهاییشدن وابسته است. دو عرضه میتوانند مستقل از یکدیگر انجام شوند. مصرف احتمالی منابع نیز محدود به خرید تجهیزات AI نیست و میتواند مخارج سرمایهای، بازپرداخت بدهی، سرمایهگذاری، تحصیل کسبوکار یا سایر مصارف شرکتی را شامل شود.
بنابراین در تاریخ انتشار مقاله، «قیمتگذاری و برنامه دریافت وجه» را نباید به «وصول قطعی ۲۰ میلیارد دلار» تبدیل کرد. مثال ریالی بعدی کاملاً فرضی است و نسبت به ارقام، نرخ بهره یا هزینه انتشار اوراکل ادعای حسابداری مشخصی ندارد.
مثال عددی: ۱٬۲۰۰ میلیون ریال تأمین مالی، ۱٬۱۶۵ میلیون ریال وجه خالص
فرض کنید یک شرکت ایرانی واجد شرایط، در یک سناریوی آموزشی، دو ابزار ساده و جداگانه منتشر کرده است: سهام عادی واقعی که بهعنوان حقوق مالکانه طبقهبندی میشود و بدهی سهسالهای که طبق مبانی IFRS 9 و روش بهای تمامشده مستهلکشده اندازهگیری میشود. کل معامله در این مثال نهایی شده و وجوه دریافت شدهاند؛ این فرض با وضعیت هنوز در انتظار نهاییشدن خبر اوراکل تفاوت دارد.
مفروضات اضافی: مبالغ به میلیون ریالاند؛ مالیات، هزینههای غیرمستقیم و سود یا زیان ناشی از تفاوت قیمت معامله با ارزش منصفانه نداریم؛ هزینههای ۲۰ و ۱۵ میلیون ریالی بهترتیب مخارج افزایشی مستقیم و واجد شرایط هر انتشار هستند و از وجه عرضه کسر میشوند؛ بدهی به ارزش اسمی ۶۰۰ منتشر شده و سالانه ۱۰ درصد کوپن دارد؛ کارمزد ۱۵ میلیونی در محاسبه اولیه بدهی مستهلکشده منظور میشود.
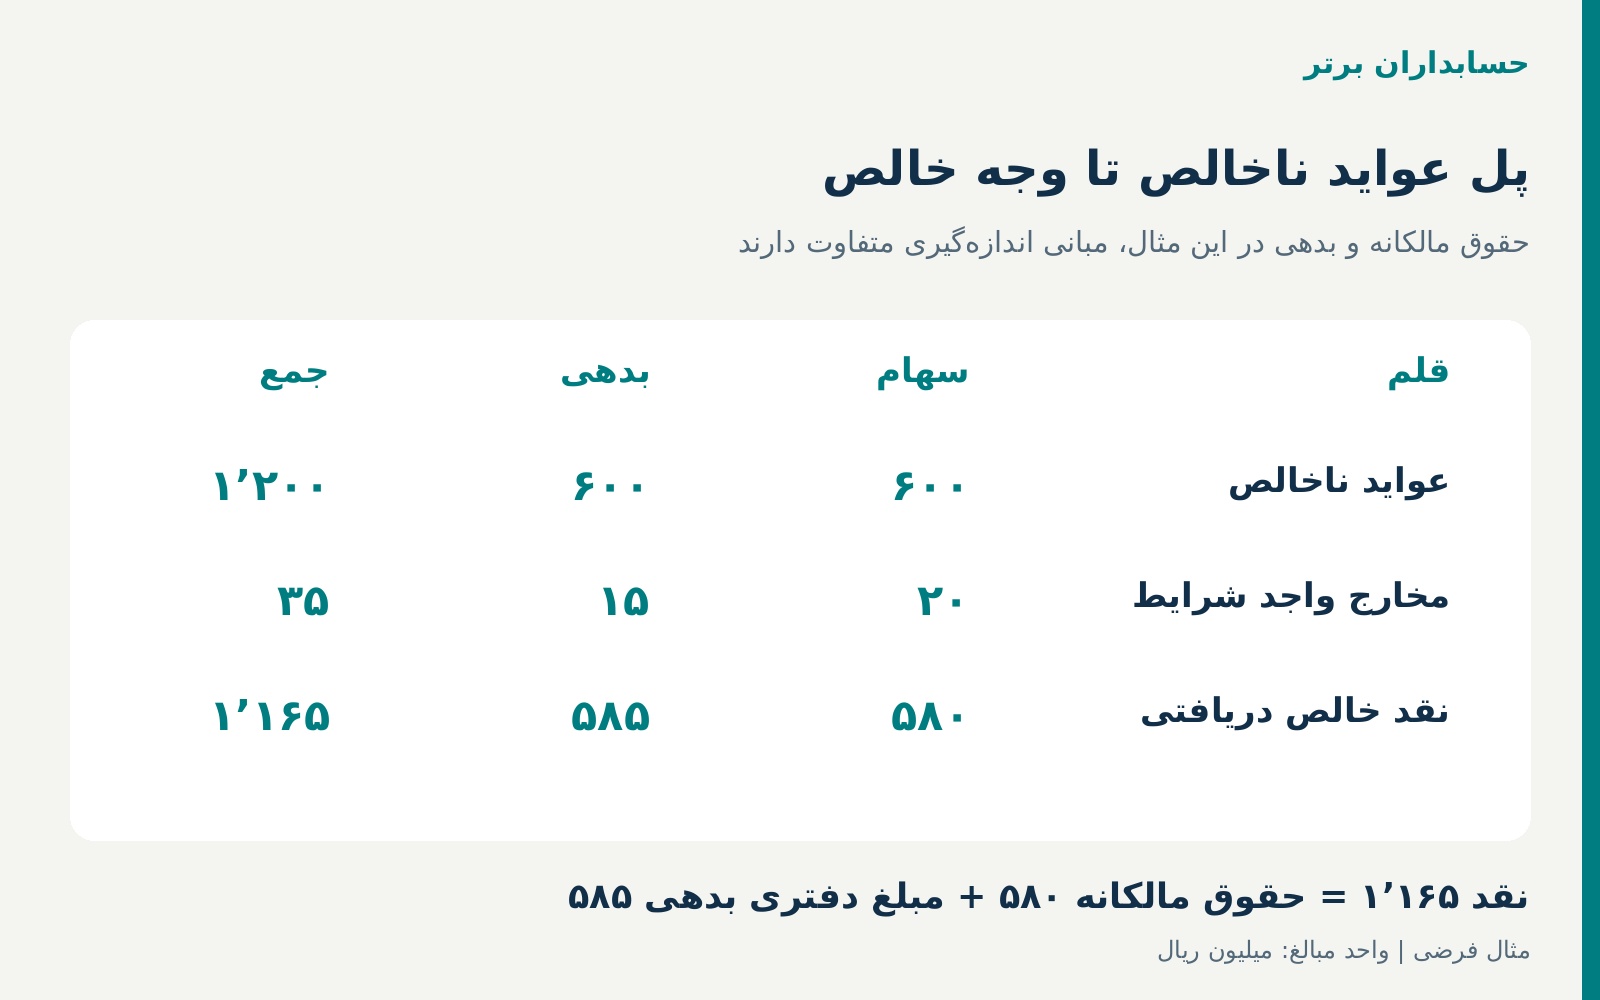
| مؤلفه | انتشار سهام | انتشار بدهی | جمع |
|---|---|---|---|
| عواید ناخالص | ۶۰۰ | ۶۰۰ | ۱٬۲۰۰ |
| مخارج مستقیم واجد شرایط | ۲۰ | ۱۵ | ۳۵ |
| وجه خالص دریافتی | ۵۸۰ | ۵۸۵ | ۱٬۱۶۵ |
| اثر اولیه نمونه بر حقوق مالکانه | ۵۸۰ | — | ۵۸۰ |
| مبلغ دفتری اولیه بدهی با فرض روش بهای تمامشده مستهلکشده | — | ۵۸۵ | ۵۸۵ |
| اصل قراردادی قابل بازپرداخت در سررسید | — | ۶۰۰ | ۶۰۰ |
کنترل نخست: ۶۰۰ + ۶۰۰ = ۱٬۲۰۰ مبلغ ناخالص تأمین مالی.
کنترل دوم: ۲۰ + ۱۵ = ۳۵ مخارج واجد شرایط انتشار.
کنترل سوم: ۱٬۲۰۰ − ۳۵ = ۱٬۱۶۵ افزایش خالص بانک.
کنترل معادله حسابداری در لحظه شناخت اولیه: دارایی نقدی ۱٬۱۶۵ = حقوق مالکانه ۵۸۰ + بدهی مالی ۵۸۵. در این مثال، هیچ درآمد فروش و هیچ سود ناشی از خود انتشار ابزارها شناسایی نمیشود.
چرا ۲۰ میلیون ریال مخارج انتشار سهام، هزینه اداری معمول نیست؟
استاندارد حسابداری شماره ۳۶ ایران «ابزارهای مالی: ارائه»، در بندهای ۳۷ و ۴۰، مخارج معاملات حقوق مالکانه را در صورت برخورداری از شرایط مربوط، بهعنوان کاهنده حقوق مالکانه در نظر میگیرد. بند ۴۰ بر مستقیم و افزایشیبودن مخارج و اجتنابپذیر بودن آنها در صورت انجامنشدن معامله تأکید دارد. هزینه عرضه ناموفق و مخارج عمومیِ غیرمرتبط ممکن است حکم متفاوتی داشته باشند.
در مثال ما، ۲۰ میلیون ریال حقالزحمه مستقیم و مستند انتشار سهام واجد شرایط است. بنابراین سهم خالص معامله در حقوق مالکانه ۵۸۰ میلیون ریال میشود، نه اینکه ۶۰۰ میلیون ریال افزایش حقوق مالکانه و ۲۰ میلیون ریال هزینه عملیاتی عمومی به شکل خودکار ثبت گردد.
اگر شرکت برای تدوین برنامه راهبردی AI، تبلیغات عمومی یا مشاوره مدیریتی معمول وجهی بپردازد، صرف همزمانی آن با افزایش سرمایه دلیل کافی برای کاهنده حقوق مالکانهبودن نیست. مخارج مشترک دو عرضهنیز باید بر مبنای منطقی، ثابت و قابل دفاع تخصیص یابند؛ نه اینکه AI تمام آنها را به کمهزینهترین سرفصل منتقل کند.
چرا بدهی ۶۰۰ میلیونی میتواند ابتدا ۵۸۵ میلیون ریال ثبت شود؟
در چارچوب IFRS 9، بدهی مالیای که بعداً به بهای تمامشده مستهلکشده اندازهگیری میشود، با رعایت شرایط مربوط، در ابتدا با لحاظ مخارج معامله مستقیم قابل انتساب اندازهگیری میشود. به همین دلیل در مثال ساده ما، مبلغ دفتری اولیه بدهی ۶۰۰ − ۱۵ = ۵۸۵ میلیون ریال است؛ با آنکه اصل قراردادی بازپرداخت ۶۰۰ میلیون ریال باقی میماند.
این تفکیک بسیار مهم است: دفتر کل مبلغ دفتری را نشان میدهد، اما خزانهداری باید تعهد نقدی سررسید را هم ببیند. اگر عامل هوشمند فقط رقم ۵۸۵ را بخواند و آن را «اصل قابل بازپرداخت» اعلام کند، تعهد قراردادی را ۱۵ میلیون ریال کمتر نمایش میدهد.
استاندارد ۳۶ ایران عمدتاً درباره ارائه و طبقهبندی ابزارهای مالیاست؛ نباید صرفاً با استناد به آن ادعا کرد تمام جزئیات اندازهگیری IFRS 9 بدون بررسی در همه شرکتهای ایرانی لازمالاجرا است. ثبت بدهی واقعی باید با چارچوب گزارشگری و استانداردهای اندازهگیری قابل اعمال بر همان شرکت تطبیق داده شود.
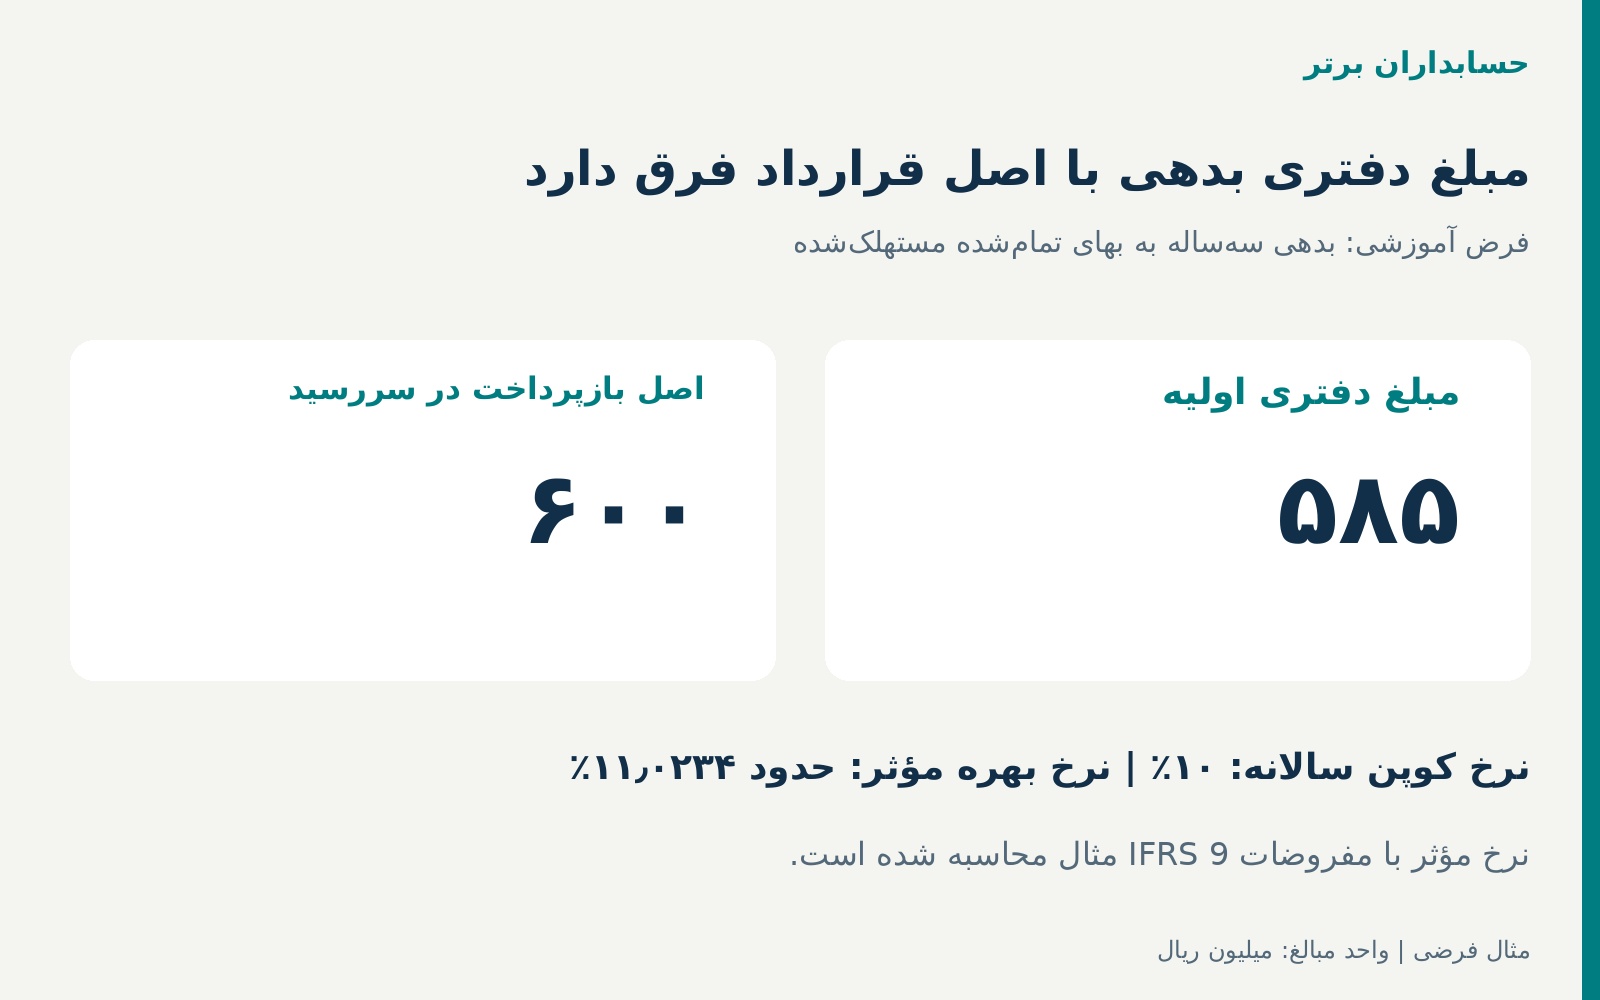
نرخ کوپن ۱۰ درصدی با نرخ هزینه مالی مؤثر یکسان نیست
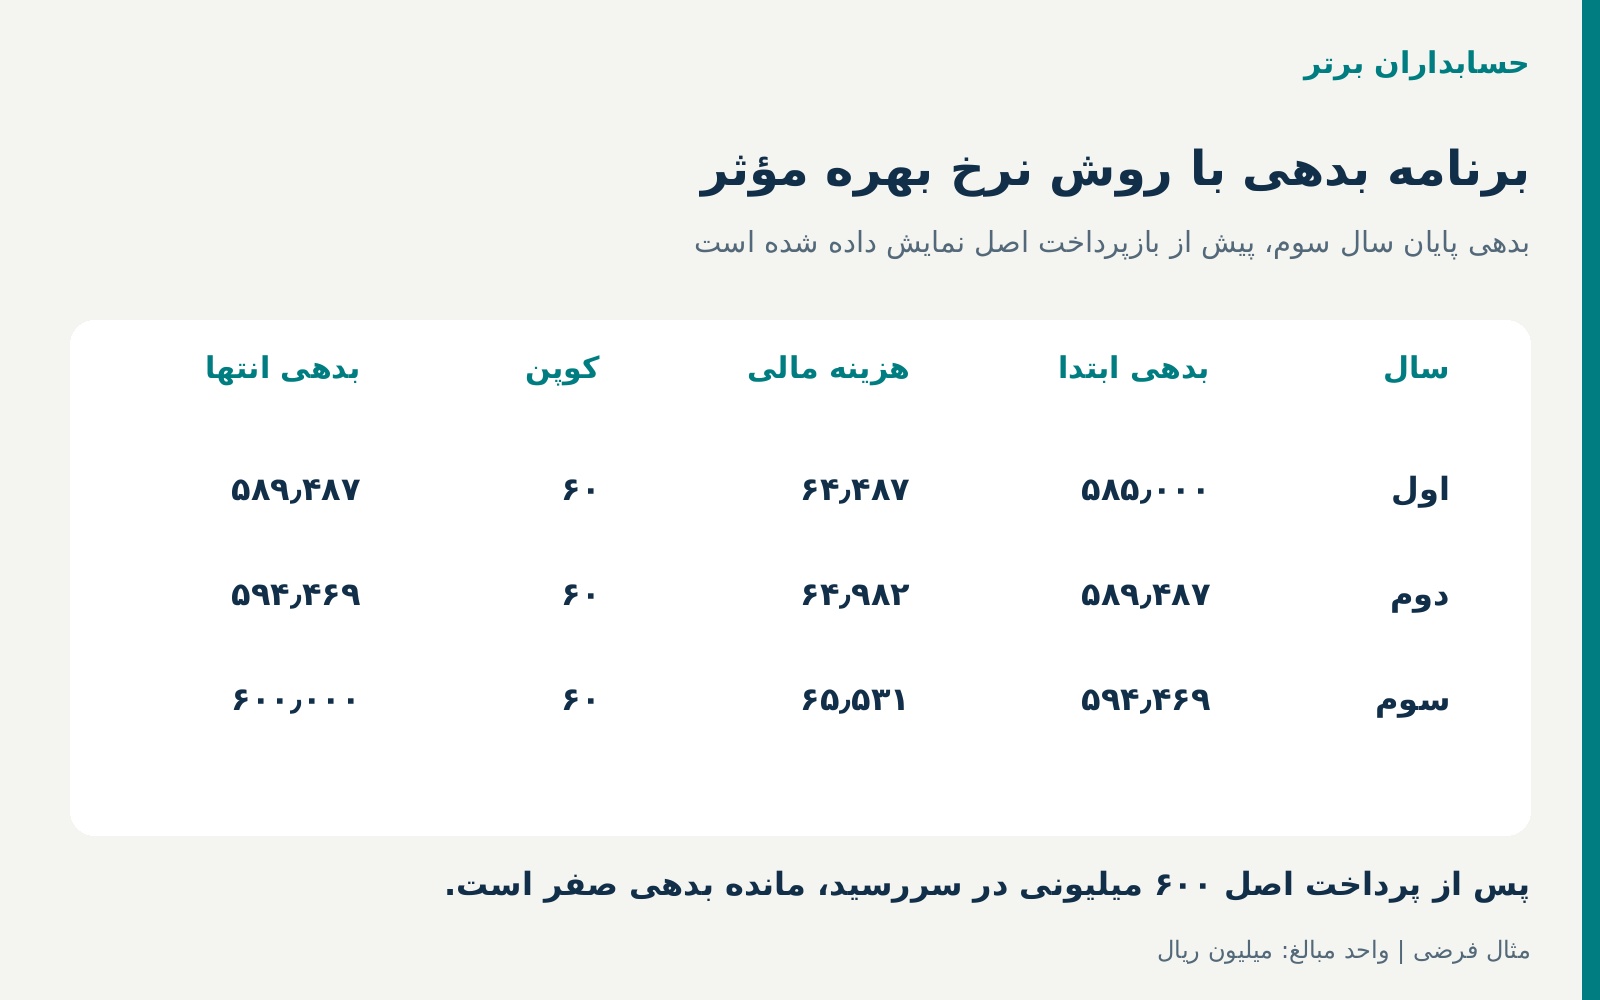
برای روشنشدن پیامد مخارج انتشار بدهی، فرض کنید اوراق سهساله با اصل ۶۰۰ میلیون ریال هر سال در پایان سال ۶۰ میلیون ریال سود اسمی میپردازد و اصل بدهی را پایان سال سوم تسویه میکند. چون مبلغ اولیه بدهی در مفروضات IFRS 9 برابر ۵۸۵ میلیون ریال است، نرخ بهره مؤثر بهگونهای محاسبه میشود که ارزش فعلی سه پرداخت ۶۰، ۶۰ و ۶۶۰ با مبلغ ۵۸۵ برابر باشد.
نرخ مؤثر محاسبهشده تقریباً ۱۱٫۰۲۳۴ درصد در سال است؛ اندکی بیشتر از نرخ اسمی کوپن ۱۰ درصدی. این نرخ صرفاً نتیجه عددی فرضهای آموزشی ماست، نه نرخ بازار ایران و نه نرخ اوراق اوراکل.
| سال | بدهی ابتدای سال | هزینه مالی با روش بهره مؤثر | پرداخت نقدی کوپن | بدهی پایان سال پس از کوپن |
|---|---|---|---|---|
| اول | ۵۸۵٫۰۰۰ | ۶۴٫۴۸۷ | ۶۰ | ۵۸۹٫۴۸۷ |
| دوم | ۵۸۹٫۴۸۷ | ۶۴٫۹۸۲ | ۶۰ | ۵۹۴٫۴۶۹ |
| سوم | ۵۹۴٫۴۶۹ | ۶۵٫۵۳۱ | ۶۰ | ۶۰۰٫۰۰۰، پیش از بازپرداخت اصل |
پس از پرداخت ۶۰۰ میلیون ریال اصل در پایان سال سوم، مانده بدهی صفر میشود. اختلاف مجموع هزینه مالی روش بهره مؤثر با مجموع کوپنهای نقدی، در این سناریو ۱۵ میلیون ریال است؛ یعنی همان مخارج مستقیم انتشار بدهی که در طول دوره، در محاسبه نرخ مؤثر منعکس شدهاند.
اگر شرایط ابزار، نوع نرخ، تاریخ کوپن، بازپرداخت زودهنگام یا روش اندازهگیری متفاوت باشد، جدول باید مجدداً محاسبه شود. مدل زبانی نباید بدون موتور عددی مستقل، جدول بهره مؤثر نهایی صادر کند.
ثبت حسابداری نمونه در زمان دریافت وجه
با مفروضات یادشده و در یک ارائه آموزشی ساده، افزایش خالص نقد ناشی از دو عرضه را میتوان چنین خلاصه کرد:
بدهکار بانک: ۱٬۱۶۵ میلیون ریال
بستانکار حقوق مالکانه ناشی از انتشار سهام، پس از کسر مخارج واجد شرایط: ۵۸۰ میلیون ریال
بستانکار بدهی مالی اندازهگیریشده به بهای تمامشده مستهلکشده: ۵۸۵ میلیون ریال
این خلاصه، سند یگانه الزامآور برای ثبت افزایش سرمایه در ایران نیست. شرکت ممکن است برای رعایت الزامات حقوقی، مبلغ اسمی سرمایه، صرف سهام، حسابهای واسط پذیرهنویسی و مخارج انتشار را جداگانه در سیستم ثبت کند. مهم آن است که جمع نهایی، ماهیت حقوق مالکانه و بدهی، و خالص وجه بانکی با یکدیگر تطبیق داشته باشند.
در زمان اعلام قیمتگذاری اوراق یا سهام، پیش از تحقق شرایط شناخت و نهاییشدن معامله نباید بهصورت خودکار همین ثبت دریافت وجه را صادر کرد. داشتن اطلاعیه عرضه با داشتن رسید بانک یکسان نیست.
سه گزارش مالی، سه عدد متفاوت
در مثال آموزشی، گزارش خزانهداری باید وجه نقد خالص ۱٬۱۶۵ را نشان دهد؛ گزارش سرمایه و بدهی، ۵۸۰ حقوق مالکانه و ۵۸۵ مبلغ دفتری اولیه بدهی را؛ و برنامه سررسید، اصل قراردادی ۶۰۰ میلیون ریالی و کوپنهای آن را.
اما گزارش سود و زیان در لحظه دریافت وجوه، درآمد عملیاتی ۱٬۱۶۵ میلیونی ندارد. عایدی انتشار سهام و استقراض منبع مالیاند، نه فروش نرمافزار یا خدمات AI. هزینه مالی و سایر آثار مرتبط نیز در زمانهای مربوط و طبق مبنای معتبر شناسایی میشوند.
در استاندارد حسابداری شماره ۲ ایران (صورت جریانهای نقدی، تجدیدنظرشده ۱۳۹۷)، بند ۱۶ دریافتهای حاصل از انتشار سهام و اوراق بدهی را از نمونههای جریانهای نقدی فعالیتهای تأمین مالینام میبرد. در گزارش جریان نقد، نحوه نمایش عواید ناخالص و پرداخت کارمزدها باید بر اساس ماهیت پرداخت و مقررات ارائه معتبر بررسی شود؛ نمیتوان صرفاً چون بانک خالص ۱٬۱۶۵ را نشان میدهد، جزئیات گردش را حذف کرد.
آیا جذب سرمایه، به معنی خرید قطعی سرور AI است؟
خیر. در اطلاعیه رسمی اوراکل، مصارف احتمالی وجوه شامل مخارج سرمایهای، بازپرداخت بدهی، سرمایهگذاری، تحصیل شرکت، سود تقسیمی یا بازخرید سهام است. حتی اگر هدف راهبردی توسعه زیرساخت AI باشد، دریافت وجه تأمین مالی با تحویل و شناسایی دارایی ثابت دو رویداد متفاوتاند.
در شرکت فرضی ما، مدیر مالی ممکن است بخشی از نقد ۱٬۱۶۵ میلیونی را بعداً برای خرید تجهیزات استفاده کند. تا زمانی که قرارداد، تحویل، آمادهبهکارشدن و معیارهای شناخت دارایی احراز نشدهاند، نباید با دیدن عنوان «تأمین مالی پروژه AI» مبلغ را به دارایی ثابت منتقل کرد.
پیشپرداخت خرید سرور، هزینه نصب، آموزش کارکنان، خدمات ابری و دارایی آماده بهرهبرداری هر یک میتوانند ماهیت حسابداری متفاوت داشته باشند. این مسئله جدا از انتخاب ساختار تأمین مالی است و به استانداردهای دارایی و قرارداد مربوط بازمیگردد.
اشتباه خطرناک AI: مخلوطکردن داده «برنامه»، «تعهد» و «وصول قطعی»
هوش مصنوعی ممکن است ایمیل بانک سرمایهگذاری، پیشنویس امیدنامه و صورتحساب بانک را همزمان بخواند. اگر در همه آنها عبارت «۶۰۰ میلیون تأمین مالی بدهی» آمده باشد، خطر چندبارشماری یا اعلام جذب قطعی پیش از بستهشدن معامله ایجاد میشود.
به همین علت باید برای هر مرحله وضعیت جدا تعریف شود: مصوبه داخلی، انعقاد قرارداد، قیمتگذاری، تخصیص، نهاییشدن حقوقی، دریافت وجه، ثبت حسابداری، پرداخت کارمزد و بازپرداخت بعدی. گذر از یکی از این وضعیتها به دیگری فقط با مدرک معتبر رخ دهد.
برای هر عرضه نیز شناسه ابزار و شخصیت حقوقی، ارز، اصل قراردادی، خالص وجه، هزینه مستقیم، تاریخ سررسید، نرخ کوپن و روش محاسبه نرخ مؤثر مستقل ثبت شود. اتصال هوشمند صرفاً باید ارتباط اسناد را پیشنهاد دهد؛ ثبت بانک از روی خبر یا پیشنویس قرارداد ممنوع است.
هشت کنترل نرمافزاری برای تأمین مالی هوشمند
۱. تفکیک ابزار بدهی و مالکانه: کد ابزار، شروط بازپرداخت و ماهیت حقوقی و حسابداری باید توسط مسئول مالی تأیید شود؛ عنوان «سرمایه» برای طبقهبندی کافی نیست.
۲. جداسازی مراحل معامله: مصوبه، قیمتگذاری، تخصیص، نهاییشدن و وصول در بانک، رویدادهای مستقل باشند؛ AI نباید با یک اعلان، دریافت وجه قطعی ایجاد کند.
۳. پل عواید ناخالص تا خالص: مبلغ عرضه، تخفیف، مخارج مستقیم، سایر هزینهها، مالیات احتمالی و وجه دریافتی باید با اسناد معتبر بازسازی شوند.
۴. آزمون واجدشرایطبودن مخارج: هزینه افزایشی مستقیم سهام و بدهی از مخارج عمومی شرکت جدا شود. هزینههای مشترک با مبنای مستند و مصوب تقسیم شوند.
۵. دو مبلغ برای بدهی: مبلغ دفتری طبق مبنای اندازهگیری و مبلغ اصل قراردادی قابل بازپرداخت در گزارش و کنترل سررسید از هم جدا باشند.
۶. موتور محاسبه نرخ مؤثر: برنامه کوپن، تاریخ تسویه، بازپرداخت اصل و نرخ مؤثر با محاسبات قطعی و کنترل جمع مستقل از مدل زبانی تولید شوند.
۷. کنترل صورت جریان نقد: دریافتهای تأمین مالی از فروش عملیاتی و پرداختهای مربوط به انتشار از مخارج سرمایهای یا هزینههای دوره بهطور مناسب تفکیک شوند.
۸. تأیید و ردپای تصمیم: نتیجه AI، اسناد انتشار، نسخه قرارداد، نرخ و کاربرگ، وضعیت بانک و تأیید کارشناس همراه با تاریخ ثبت نگهداری شود؛ تغییر خودکار طبقهبندی یا ثبت نهایی بدون اختیار مجاز انجام نشود.
فرصت محصولی برای حسابداران برتر
برای برند تولیدکننده نرمافزارهای مالی و ابزارهای هوشمند حسابداران برتر میتوان ماژول پیشنهادی «کنترلگر هوشمند تأمین مالی و پل عواید خالص» را ارزیابی کرد. این یک ایده توسعه محصول است، نه ادعای عرضه فعلی ماژول یا اتصال به بازار سرمایه خارجی.
ماژول میتواند با اجازه کاربر به پرونده مصوبات، قراردادهای انتشار، دریافتهای بانکی، هزینههای انتشار و برنامه سررسید متصل شود. AI اطلاعات متن قراردادها و اعلامیهها را استخراج و مغایرتها را توضیح دهد؛ موتور قواعد، طبقهبندی معتبر، مبلغ دفتری، عواید خالص و هزینه مالی را محاسبه کند.
خروجی پیشنهادی چنین است: «دو ابزار مجموعاً ۱٬۲۰۰ میلیون ریال عواید ناخالص دارند؛ ۳۵ میلیون ریال مخارج مستقیم واجد شرایط از وجوه کسر شده است. نقد خالص ۱٬۱۶۵ است؛ حقوق مالکانه خالص ۵۸۰ و مبلغ دفتری اولیه بدهی ۵۸۵ است. اصل بدهی در سررسید ۶۰۰ و درآمد عملیاتی ناشی از این معامله صفر است.»
برای بازار ایران، ریال و تومان، تقویم شمسی، سرفصل سرمایه و صرف سهام، تفاوت چارچوب حسابداری و مقررات بازار سرمایه، دسترسی مجاز به اطلاعات بانکی و کنترل سطوح تصویب در طراحی اهمیت دارند.
اجرای آزمایشی چهار هفتهای
هفته اول: پنج پرونده فرضی یا بینامسازیشده تأمین مالی شامل آورده مالکان، تسهیلات، اوراق ساده، ابزار مرکب و افزایش سرمایه ناموفق را گردآوری کنید. برای هرکدام قرارداد، تاریخها، مخارج و رسید بانک مشخص باشد.
هفته دوم: کاربرگ مرجع حسابدار ارشد برای تشخیص بدهی در برابر حقوق مالکانه، مخارج مستقیم در برابر هزینه عمومی و رویداد نهایی در برابر اعلام اولیه را تهیه کنید.
هفته سوم: مدل تنها استخراج و پیشنهاد بدهد؛ محاسبه وجه خالص، اصل قراردادی، نرخ مؤثر و آشتی ماندهها با موتور ریاضی مستقل اجرا شود. صدور سند واقعی در محیط آزمایشی غیرفعال بماند.
هفته چهارم: میزان تفاوت عواید ناخالص و خالص، خطاهای تشخیص وضعیت معامله، موارد ثبت اشتباه درآمد، مغایرت برنامه بدهی با قرارداد، اسناد فاقد مدرک کافی و زمان بررسی را اندازه بگیرید. بهبود عملکرد را فقط با داده معتبر واقعی گزارش کنید.
جمعبندی: «پول جذبشده» همان «درآمد کسبشده» نیست
در مثال آموزشی، شرکت برای توسعه پروژه AI مجموعاً ۱٬۲۰۰ میلیون ریال تأمین مالی ناخالص از طریق سهام و بدهی داشت. با کسر ۲۰ میلیون ریال مخارج مستقیم انتشار سهام و ۱۵ میلیون ریال مخارج مستقیم انتشار بدهی، افزایش خالص وجه بانک ۱٬۱۶۵ میلیون ریال شد.
در مفروضات اندازهگیری انتخابشده، ۵۸۰ میلیون ریال در حقوق مالکانه و ۵۸۵ میلیون ریال بهعنوان مبلغ دفتری اولیه بدهی منعکس شد؛ در حالی که اصل قراردادی بازپرداخت بدهی ۶۰۰ میلیون ریال بود. از خود این معامله، درآمد فروش یا سود عملیاتی شناسایی نمیشود. در دورههای بعد، هزینه مالی و تعهدهای مربوط طبق مبنای معتبر محاسبه میشوند.
هوش مصنوعی مالی زمانی قابل اتکاست که برای هر ریال جذبشده، منشأ مالکانه یا بدهی، مخارج انتشار، تاریخ وصول و تعهد آینده را جدا نشان دهد؛ نه اینکه هر واریزی بزرگ را به رشد فروش تعبیر کند.
برای آشنایی با راهکارهای نرمافزاری و هوشمندسازی مالی حسابداران برتر:
https://hesabdaranebartar.com
مقالات مرتبط
- انتقال بین حسابهای بانکی؛ خطای گزارش جریان نقدی با AI
- تحلیل تغییر مانده بدهیها با AI؛ کاهش پرداختنی همیشه تسویه نیست