


مقدمه: یک گزارش ظاهراً درست، یک اختلاف ۱۲۰ میلیون ریالی
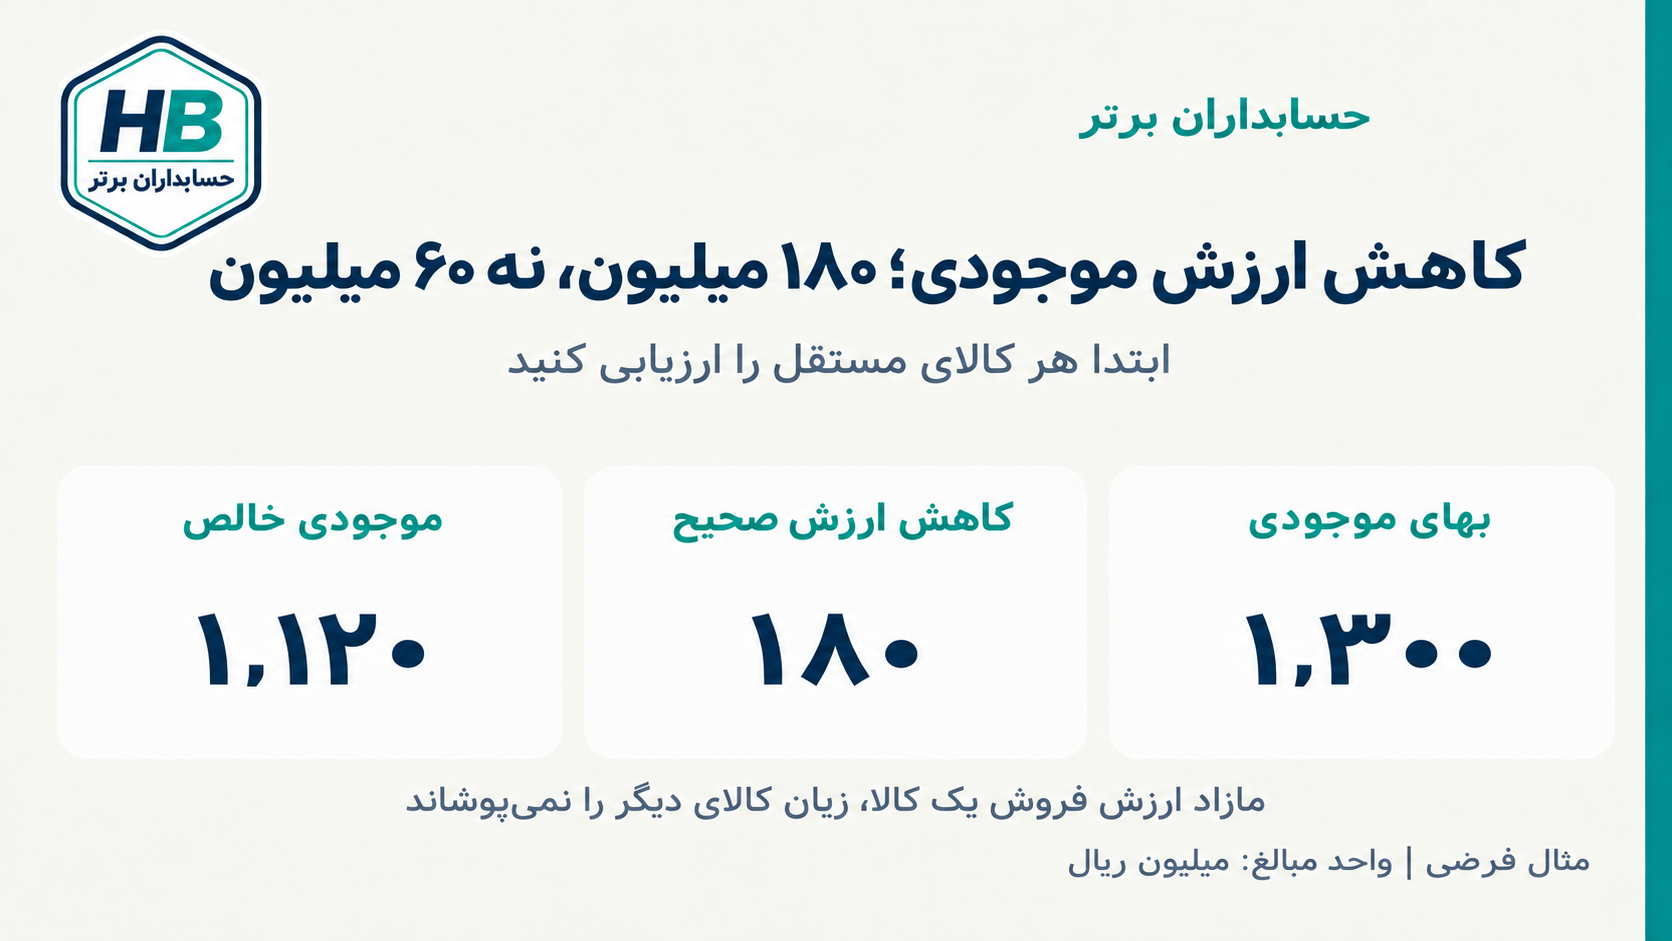
حسابدار یک شرکت بازرگانی، گزارش پایان دوره انبار را دریافت میکند. بهای تمامشده موجودیها ۱۳۰۰ میلیون ریال است. واحد فروش نیز برآورد کرده که پس از کسر مخارج لازم برای آمادهسازی و فروش، مجموع خالص ارزش فروش این کالاها ۱۲۴۰ میلیون ریال خواهد بود.
گزارش مدیریتی بهسرعت نتیجه میگیرد:
کاهش ارزش موجودی = ۱۳۰۰ − ۱۲۴۰ = ۶۰ میلیون ریال
محاسبه تفریق درست است؛ اما روش ارزیابی میتواند اشتباه باشد.
بررسی جزئیات نشان میدهد شرکت سه کالای مستقل دارد. خالص ارزش فروش دو کالا پایینتر از بهای تمامشده آنهاست، ولی کالای سوم هنوز حاشیه فروش مناسبی دارد. گزارش تجمیعی، بخشی از زیان دو کالای آسیبدیده را با مازاد ارزش فروش کالای سوم پوشانده است.
وقتی آزمون در سطح مناسب انجام شود، کاهش ارزش موجودی به ۱۸۰ میلیون ریال میرسد.
این اختلاف ۱۲۰ میلیون ریالی، از خطای جمع و تفریق به وجود نیامده است؛ حاصل انتخاب نادرست سطح محاسبه است. همین خطا ممکن است در یک فایل اکسل ساده، گزارش ERP یا تحلیل تولیدشده با هوش مصنوعی رخ دهد.
چرا این مسئله برای سیستمهای مالی هوشمند مهم است؟
سیستمهای مالی میتوانند حجم زیادی از اطلاعات انبار، فروش، قیمتها و گردش کالا را پردازش کنند؛ اما خروجی دقیق به تعریف درست مسئله حسابداری وابسته است.
برای نمونه، مستندات رسمی Microsoft Dynamics 365 Supply Chain Management امکان تهیه، زمانبندی، مشاهده و خروجیگرفتن از گزارش سنی موجودی را توضیح میدهد. گزارش میتواند بر اساس ابعادی مانند کالا، سایت و انبار تنظیم شود. این قابلیت، نمونهای از زیرساخت اطلاعاتی لازم برای بررسی موجودی است؛ مستند یادشده آن را بهعنوان موتور تشخیص خودکار کاهش ارزش معرفی نمیکند.
از دید طراحی مالی، گزارش سنی پاسخ میدهد که موجودی چه مدت در سیستم مانده است. آزمون کاهش ارزش باید پرسش دیگری را پاسخ دهد: چه مبلغی از بهای موجودی قابل بازیافت است؟
کالای قدیمی ممکن است مشتری قطعی و قیمت فروش مناسب داشته باشد. در مقابل، کالایی که همین ماه خریداری شده ممکن است به علت خرابی، افت قیمت یا تغییر مقررات بازار با مشکل بازیافت مواجه شود.
بنابراین، سن موجودی یک علامت برای رسیدگی است؛ مبلغ کاهش ارزش باید از شواهد مرتبط با بازیافت کالا به دست آید.
این مقاله تحلیلی کاربردی است و بر خبر تازه یا عرضه محصول جدیدی تکیه ندارد.
مسئله حسابداری: جمعزدن قبل از مقایسه یا بعد از آن؟
برای فهم مسئله، سه مفهوم را باید جدا کنیم:
- بهای تمامشده: مبلغی که طبق روش معتبر حسابداری به موجودی تخصیص یافته است.
- خالص ارزش فروش: برآورد مبلغ فروش در روال عادی فعالیت، پس از کسر مخارج مربوط به تکمیل و فروش، مطابق چارچوب حسابداری قابل اعمال.
- مبلغ دفتری پس از ارزیابی: مبلغی که پس از اعمال آزمون مربوط، برای موجودی در حسابها باقی میماند.
در IAS 2، مبنای اندازهگیری موجودی، مبلغ کمترِ بهای تمامشده و خالص ارزش فروش است. ارزیابی معمولاً قلمبهقلم انجام میشود؛ گروهبندی اقلام مشابه یا مرتبط در شرایط مشخص امکانپذیر است، اما تجمیع گسترده همه موجودیهای یک طبقه یا بخش عملیاتی، مبنای مناسبی برای این آزمون نیست.
در نتیجه، ترتیب عملیات اهمیت دارد:
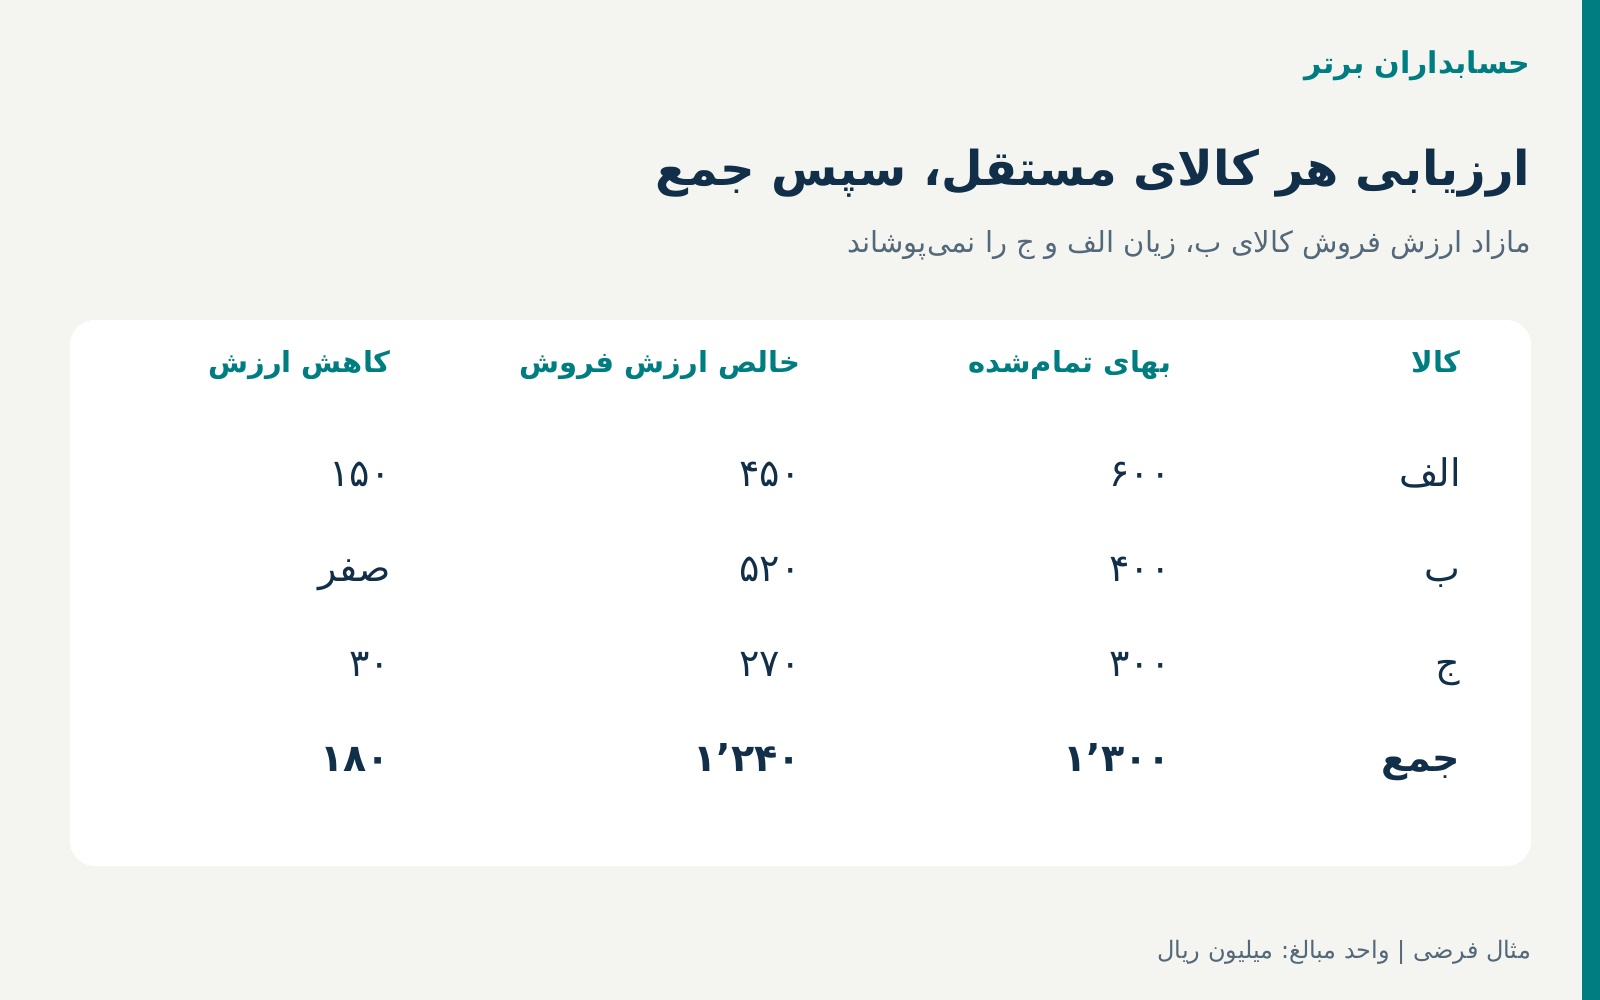
روش صحیح در مثال: ابتدا هر کالای مستقل ارزیابی شود؛ سپس مبالغ نهایی با هم جمع شوند.
روش خطادار: ابتدا بهای همه کالاها و خالص ارزش فروش همه آنها جمع شود؛ سپس فقط یک مقایسه کلی انجام گیرد.
سناریوی عددی: سه کالا با وضعیتهای متفاوت
تمام ارقام این مقاله فرضی و آموزشی هستند. واحد مبالغ جدولها میلیون ریال است.
مفروضات:
- شرکت سه کالای آماده فروش و مستقل دارد.
- کالاها کاربرد و بازار متفاوت دارند و گروهبندی مشترک آنها در این مثال توجیه ندارد.
- تعداد و مالکیت موجودیها تأیید شده است.
- بهای تمامشده معتبر و پیش از آزمون کاهش ارزش مشخص است.
- در ابتدای مثال، کاهش ارزش ثبتشدهای وجود ندارد.
- مالیات و عوارض قابل بازیافت، آثار مالیاتی و هزینه تأمین مالی برای سادهسازی وارد محاسبات نشدهاند.
| کالا | تعداد | بهای هر واحد | بهای کل | قیمت فروش هر واحد | مخارج تکمیل و فروش هر واحد | خالص ارزش فروش کل |
|---|---|---|---|---|---|---|
| الف | ۱۰۰ | ۶ | ۶۰۰ | ۵ | ۰٫۵ | ۴۵۰ |
| ب | ۱۰۰ | ۴ | ۴۰۰ | ۵٫۵ | ۰٫۳ | ۵۲۰ |
| ج | ۱۰۰ | ۳ | ۳۰۰ | ۳ | ۰٫۳ | ۲۷۰ |
| جمع | ۳۰۰ | — | ۱۳۰۰ | — | — | ۱۲۴۰ |
مخارج جدول، برآورد مخارج مرتبط با فروش موجودیهای موجود است. صرف استفاده در محاسبه خالص ارزش فروش، به معنی ثبت فوری بدهی بابت تمام این مخارج نیست؛ شناخت هزینه یا بدهی، بررسی جداگانه میخواهد.
محاسبات مرحلهبهمرحله
کالای الف: ۱۵۰ میلیون ریال کاهش ارزش
خالص ارزش فروش هر واحد: ۵ − ۰٫۵ = ۴٫۵
خالص ارزش فروش کل: ۱۰۰ × ۴٫۵ = ۴۵۰
بهای تمامشده کل ۶۰۰ است؛ بنابراین:
کاهش ارزش الف = ۶۰۰ − ۴۵۰ = ۱۵۰
مبلغ دفتری پس از تعدیل، ۴۵۰ میلیون ریال خواهد بود.
کالای ب: بدون کاهش ارزش
خالص ارزش فروش هر واحد: ۵٫۵ − ۰٫۳ = ۵٫۲
خالص ارزش فروش کل: ۱۰۰ × ۵٫۲ = ۵۲۰
بهای تمامشده این کالا ۴۰۰ است. در چارچوب مفروض مثال، مبلغ دفتری همان ۴۰۰ باقی میماند.
اختلاف ۱۲۰ میلیون ریالی میان ۵۲۰ و ۴۰۰، ظرفیت حاشیه فروش آینده است؛ در این آزمون، موجودی را به ۵۲۰ افزایش نمیدهیم و آن را برای پوشاندن زیان کالاهای دیگر به کار نمیبریم.
کالای ج: ۳۰ میلیون ریال کاهش ارزش
خالص ارزش فروش هر واحد: ۳ − ۰٫۳ = ۲٫۷
خالص ارزش فروش کل: ۱۰۰ × ۲٫۷ = ۲۷۰
کاهش ارزش ج = ۳۰۰ − ۲۷۰ = ۳۰
نتیجه نهایی
| کالا | بهای تمامشده | خالص ارزش فروش | کاهش ارزش | مبلغ دفتری نهایی |
|---|---|---|---|---|
| الف | ۶۰۰ | ۴۵۰ | ۱۵۰ | ۴۵۰ |
| ب | ۴۰۰ | ۵۲۰ | صفر | ۴۰۰ |
| ج | ۳۰۰ | ۲۷۰ | ۳۰ | ۲۷۰ |
| جمع | ۱۳۰۰ | ۱۲۴۰ | ۱۸۰ | ۱۱۲۰ |
کنترل محاسبه: ۱۳۰۰ − ۱۸۰ = ۱۱۲۰
جمع مبلغ دفتری موجودیها ۱۱۲۰ است؛ هرچند جمع خالص ارزش فروش آنها ۱۲۴۰ باشد.
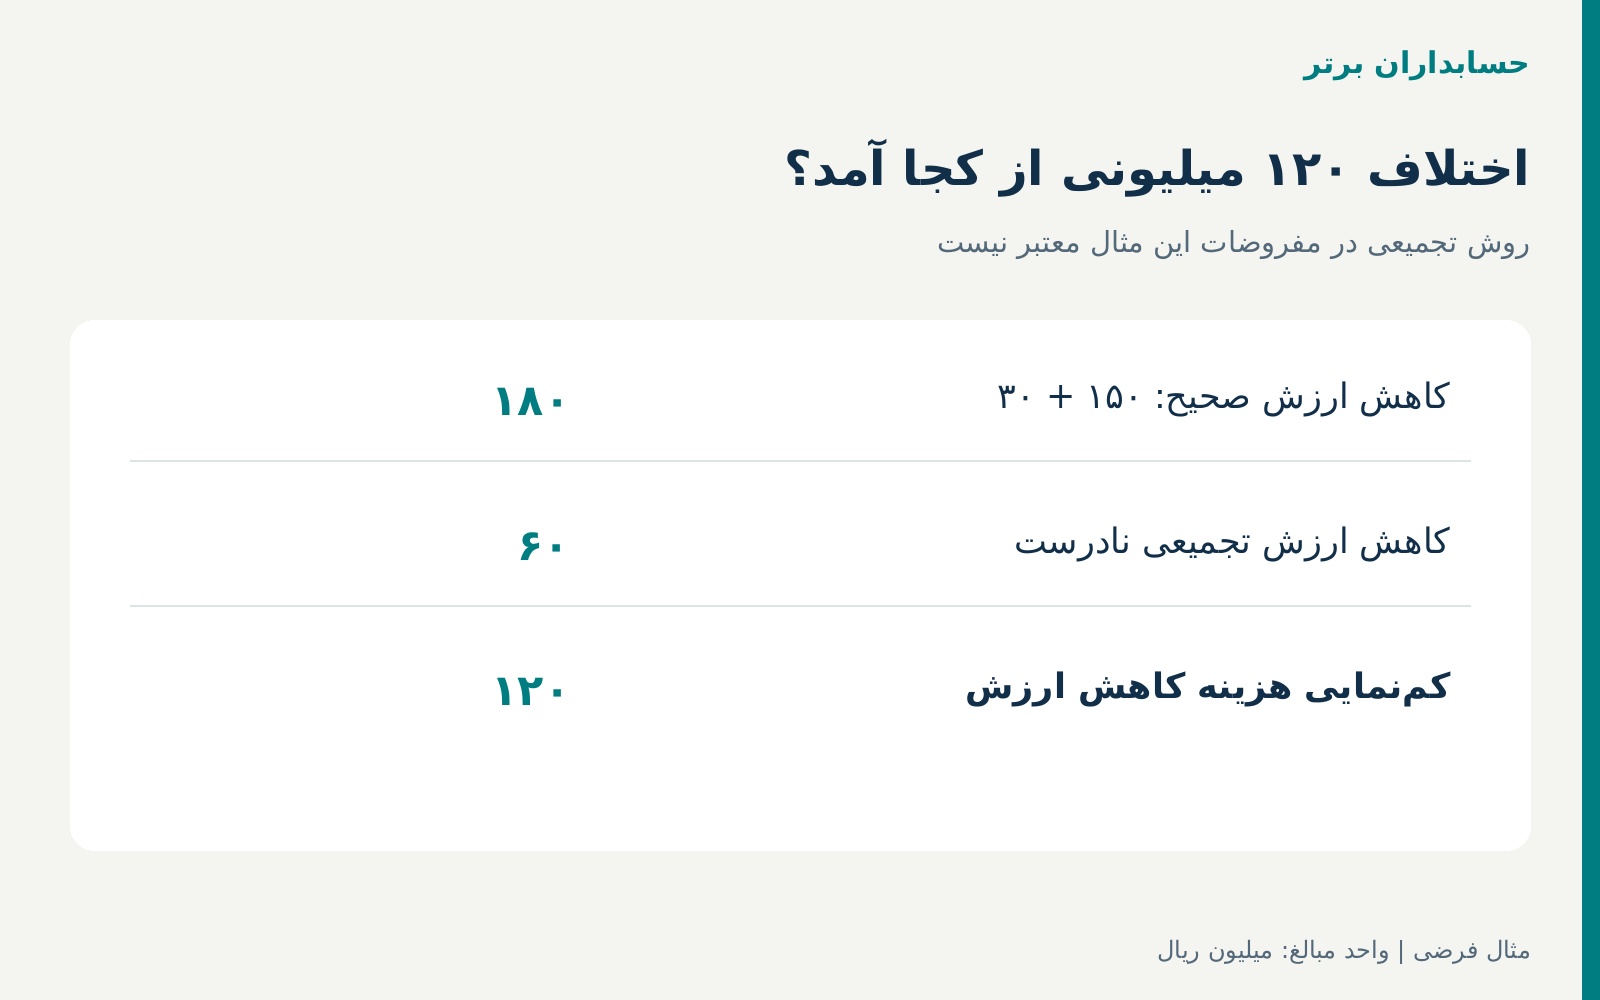
اختلاف ۱۲۰ میلیون ریالی کجا پنهان شده بود؟
روش تجمیعی فقط ۶۰ میلیون ریال کاهش ارزش نشان میداد: ۱۳۰۰ − ۱۲۴۰ = ۶۰
اما کاهش ارزش دو کالای الف و ج برابر است با: ۱۵۰ + ۳۰ = ۱۸۰
اختلاف دو روش: ۱۸۰ − ۶۰ = ۱۲۰
این مبلغ دقیقاً برابر مازاد خالص ارزش فروش کالای ب نسبت به بهای آن است: ۵۲۰ − ۴۰۰ = ۱۲۰
پس گزارش اولیه عملاً از ظرفیت سودآوری کالای ب برای پوشاندن بخشی از کاهش ارزش دو کالای دیگر استفاده کرده بود.
پیام کنترلی روشن است: درستبودن جمع ستونها برای تأیید یک گزارش کافی نیست. باید بررسی شود قواعد حسابداری در چه سطحی اجرا شدهاند.
ثبت حسابداری کاهش ارزش
برای حفظ بهای تاریخی در دفتر معین، فرض میکنیم شرکت از حساب کاهنده موجودی استفاده میکند. عنوان دقیق سرفصلها باید با کدینگ و رویه شرکت هماهنگ شود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه کاهش ارزش موجودی کالا | ۱۸۰ | — |
| حساب کاهنده ارزش موجودی ـ کالای الف | — | ۱۵۰ |
| حساب کاهنده ارزش موجودی ـ کالای ج | — | ۳۰ |
| جمع | ۱۸۰ | ۱۸۰ |
مانده موجودی پس از ثبت:
| شرح | مبلغ |
|---|---|
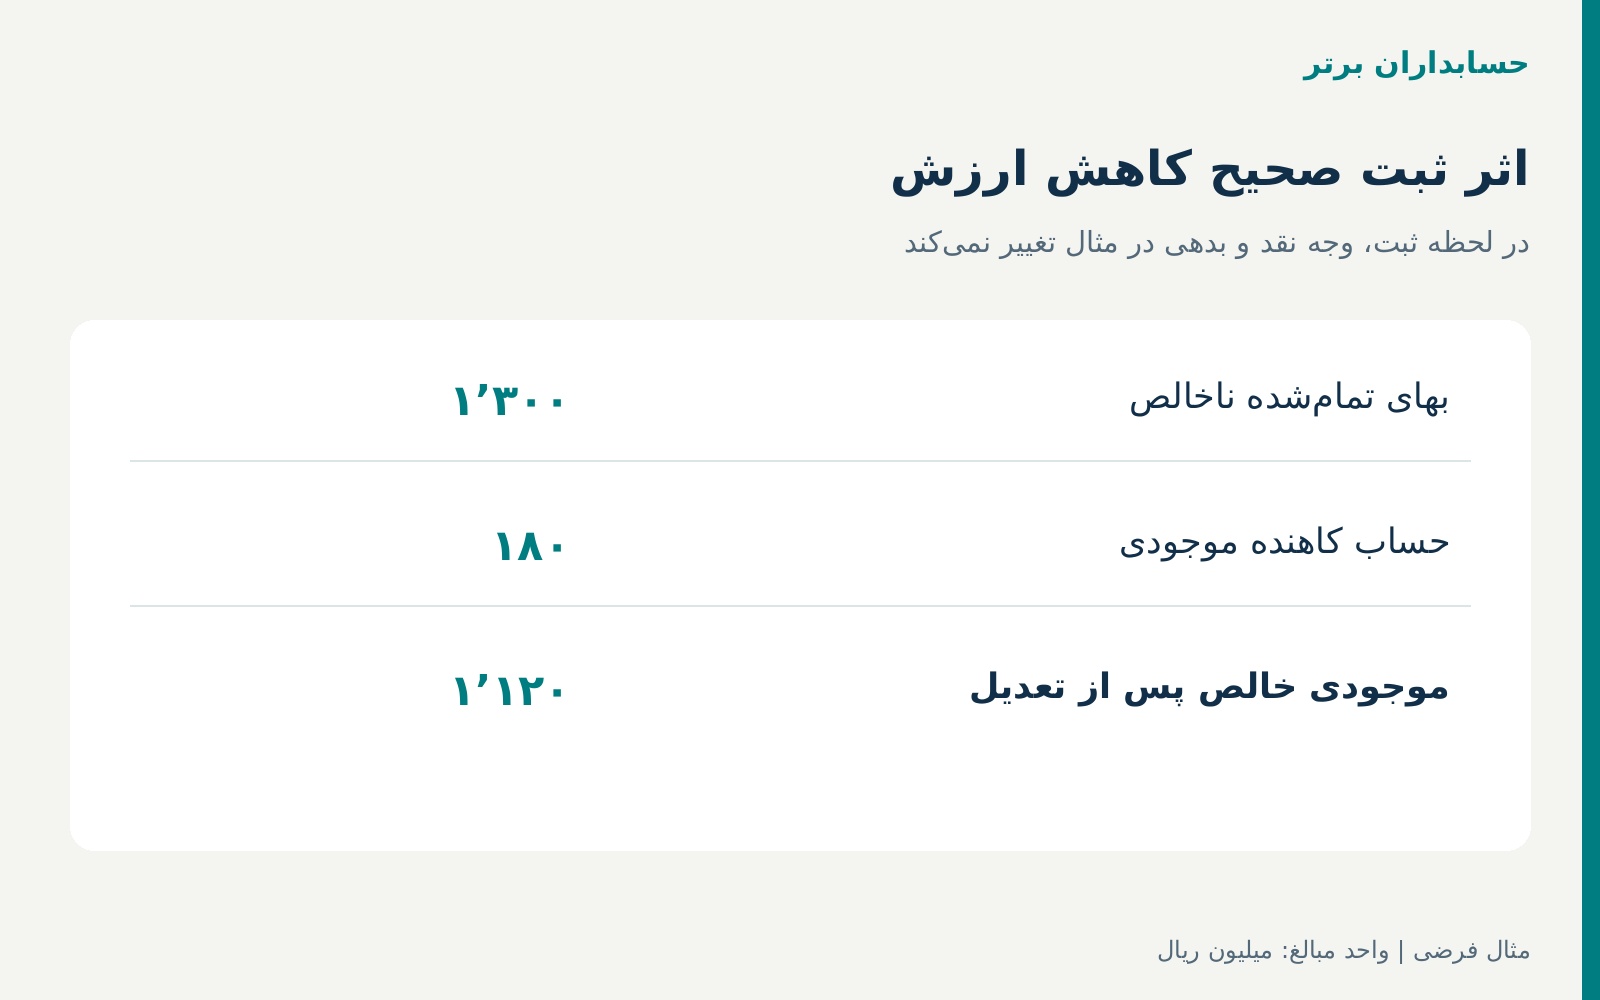
| بهای تمامشده ناخالص | ۱۳۰۰ |
| حساب کاهنده ارزش موجودی | ۱۸۰ |
| موجودی خالص | ۱۱۲۰ |
این حساب کاهنده، بدهی به شخص ثالث نیست؛ برای نمایش کاهش مبلغ دفتری دارایی استفاده میشود.
اگر شرکت پیشتر ثبت ۶۰ میلیون ریالی را انجام داده باشد، مبلغ اصلاحی خالص ۱۲۰ میلیون ریال است. بااینحال، حسابدار باید ثبت قبلی را در سطح کالا بررسی کند تا پس از اصلاح، مانده کاهنده الف ۱۵۰ و ج ۳۰ باشد. افزودن یک عدد به حساب کل، بدون اصلاح تخصیصهای معین، کاربرگ را کامل نمیکند.
اثر بر سود، دارایی و جریان نقد
در مقایسه با وضعیت قبل از ثبت کاهش ارزش:
| شاخص | اثر ثبت صحیح |
|---|---|
| موجودی خالص | کاهش ۱۸۰ |
| سود پیش از مالیات | کاهش ۱۸۰ |
| بدهی | بدون تغییر در مفروض مثال |
| حقوق مالکانه، پیش از آثار مالیاتی | کاهش ۱۸۰ |
| وجه نقد در لحظه ثبت | بدون تغییر |
در مقایسه با ثبت اشتباه ۶۰ میلیون ریالی، موجودی و سود پیش از مالیات هر دو ۱۲۰ میلیون ریال بیشنمایی شدهاند.
این ثبت بهخودیخود پرداخت نقدی ایجاد نمیکند. موضوع اقتصادی، کاهش مبلغ مورد انتظار برای بازیافت موجودی است. تصمیم بعدی درباره تخفیف، فروش سریعتر یا توقف خرید میتواند جریان نقد آینده را تغییر دهد؛ آن تصمیمها باید جداگانه ارزیابی شوند.
دوره بعد: افزایش قیمتها چه مقدار برگشت ایجاد میکند؟
فرض کنیم در تاریخ گزارشگری بعدی:
- تمام موجودیهای مثال همچنان در انبار باشند.
- خرید، فروش، کسری یا تغییر تعداد رخ نداده باشد.
- شواهد معتبر از بهبود شرایط فروش وجود داشته باشد.
- خالص ارزش فروش جدید مطابق جدول زیر برآورد شود.
| کالا | بهای تمامشده اولیه | مبلغ دفتری قبل از بازبینی | خالص ارزش فروش جدید |
|---|---|---|---|
| الف | ۶۰۰ | ۴۵۰ | ۵۴۰ |
| ب | ۴۰۰ | ۴۰۰ | ۵۶۰ |
| ج | ۳۰۰ | ۲۷۰ | ۳۳۰ |
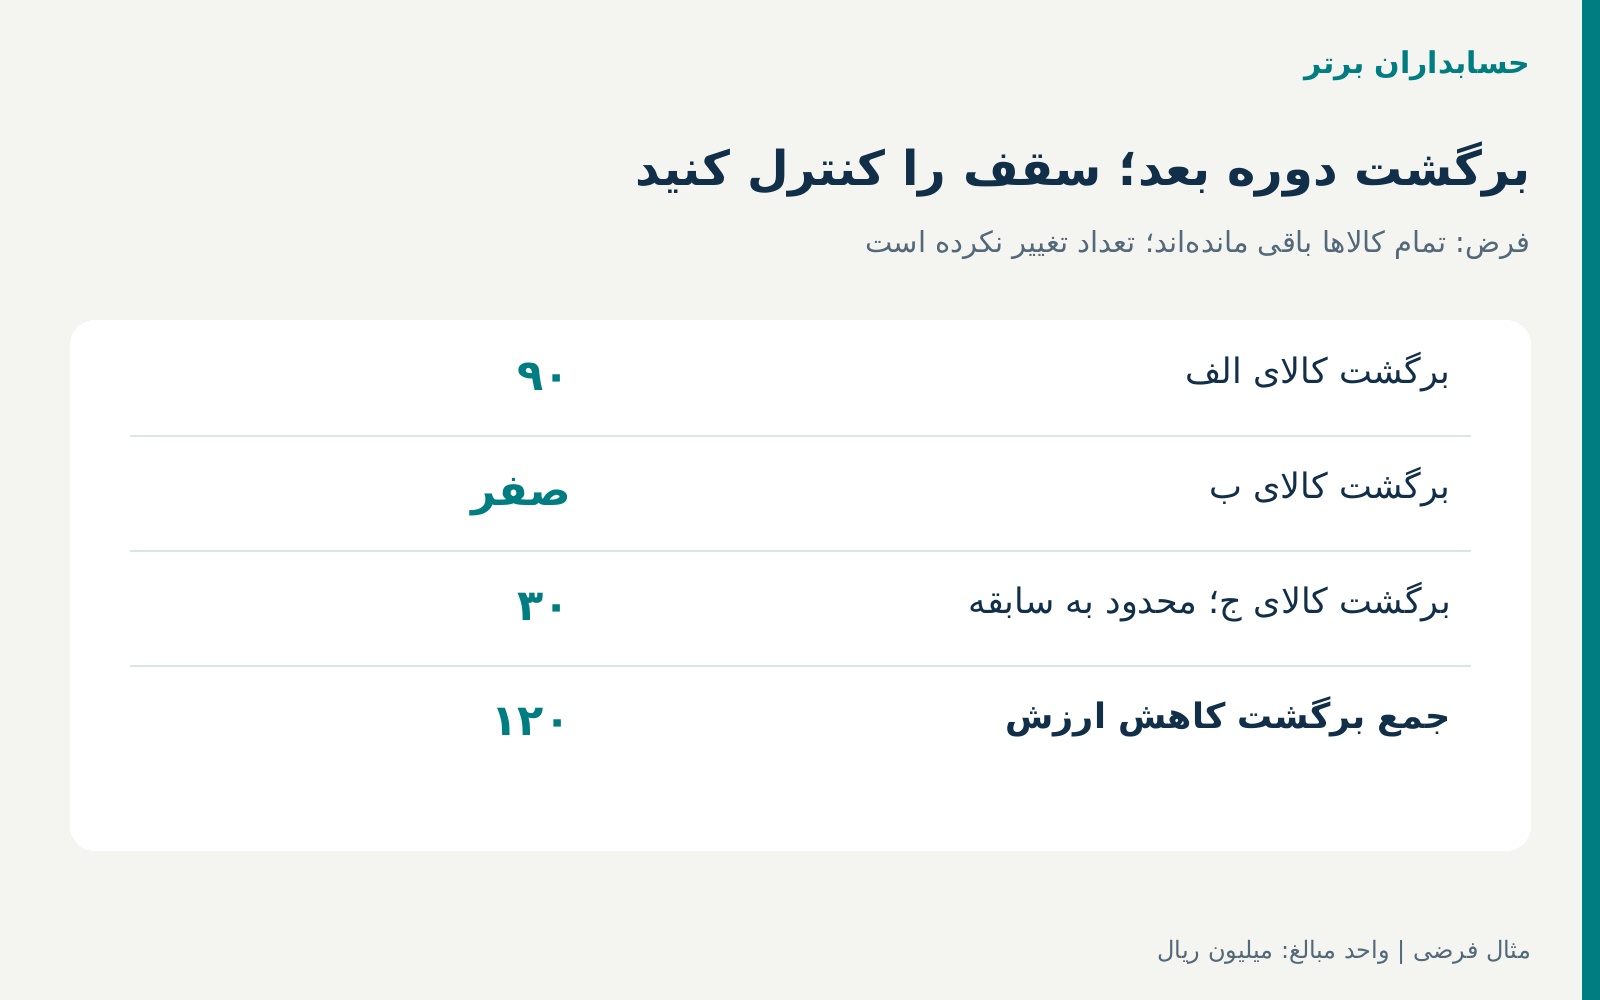
در چارچوب IAS 2، برگشت کاهش ارزش به کاهش ارزش قبلی محدود است و مبلغ دفتری جدید از مبلغ کمترِ بهای تمامشده و خالص ارزش فروش تجدیدنظرشده فراتر نمیرود. برگشت نیز بهصورت کاهش هزینه موجودی شناسایی میشود.
کالای الف
مبلغ دفتری از ۴۵۰ به ۵۴۰ افزایش مییابد: برگشت = ۵۴۰ − ۴۵۰ = ۹۰
از کاهش ارزش قبلی ۱۵۰، هنوز ۶۰ باقی میماند.
کالای ب
قبلاً کاهش ارزشی ثبت نشده است. افزایش خالص ارزش فروش به ۵۶۰، در این مثال برگشتی ایجاد نمیکند و مبلغ دفتری همچنان ۴۰۰ است.
کالای ج
فاصله خالص ارزش فروش جدید با مبلغ دفتری قبلی: ۳۳۰ − ۲۷۰ = ۶۰
اما کاهش ارزش قبلی فقط ۳۰ بوده است. بنابراین، برگشت به ۳۰ محدود میشود و مبلغ دفتری به بهای اولیه ۳۰۰ بازمیگردد.
| کالا | برگشت کاهش ارزش | کاهش ارزش باقیمانده | مبلغ دفتری جدید |
|---|---|---|---|
| الف | ۹۰ | ۶۰ | ۵۴۰ |
| ب | صفر | صفر | ۴۰۰ |
| ج | ۳۰ | صفر | ۳۰۰ |
| جمع | ۱۲۰ | ۶۰ | ۱۲۴۰ |
کنترل: ۱۱۲۰ + ۱۲۰ = ۱۲۴۰
و نیز: ۱۳۰۰ − ۶۰ = ۱۲۴۰
برابری مبلغ دفتری این دوره با جمع خالص ارزش فروش دوره قبل، صرفاً نتیجه اعداد مثال است و قاعده حسابداری تازهای ایجاد نمیکند.
ثبت برگشت
| حساب | بدهکار | بستانکار |
|---|---|---|
| حساب کاهنده ارزش موجودی ـ الف | ۹۰ | — |
| حساب کاهنده ارزش موجودی ـ ج | ۳۰ | — |
| برگشت هزینه کاهش ارزش موجودی | — | ۱۲۰ |
| جمع | ۱۲۰ | ۱۲۰ |
اگر بخشی از موجودی بین دو تاریخ فروخته شده باشد، این جدول قابل استفاده مستقیم نیست. سوابق کاهش ارزش باید به مقدار باقیمانده مرتبط شود تا مبلغ مربوط به کالای خارجشده دوباره برگشت داده نشود.
مبانی استانداردی ایران و تفاوت آن با ارجاع به IFRS
در متن بازنشرشده استاندارد حسابداری شماره ۸ ایران، مبنای اقل بهای تمامشده و خالص ارزش فروش، ارزیابی اقلام یا گروههای مشابه، جلوگیری از تهاتر زیان با سود تحققنیافته و محدودیت افزایش مجدد ارزش موجودی مطرح شده است. بندهای ۴ و ۳۷ متن مبنای مقاله به این موضوع ارتباط دارند.
محدودیت اعتبارسنجی: متن استاندارد ایران در پژوهش مبنای مقاله از نسخه بازنشرشده بررسی شده است؛ دسترسی به آخرین نسخه رسمی لازمالاجرا در وبسایت مرجع تدوینکننده احراز نشده است. برای اجرای واقعی باید نسخه معتبر مورد استفاده شرکت کنترل شود. این مقاله ادعای تطبیق کامل و بندبهبند استاندارد ایران با IAS 2 ندارد.
مثال درباره کالای آماده فروش است. تعمیم مستقیم آن به مواد اولیه تولید، محصولات کشاورزی، موجودیهای خاص یا قراردادهای زیانده، بدون بررسی الزامات مربوط مناسب نیست.
در موضوع مالیاتی نیز ثبت هزینه کاهش ارزش در دفاتر، بهتنهایی پذیرش مالیاتی آن را اثبات نمیکند. این مقاله حکم قطعی درباره قابلیت کسر هزینه یا آثار ارزش افزوده صادر نمیکند؛ رسیدگی مالیاتی به مقررات معتبر دوره و مدارک واقعی نیاز دارد.
گروهبندی کالاها؛ یک تصمیم حسابداری قابل مستندسازی
اجرای قلمبهقلم به این معنی نیست که هر قطعه فیزیکی همیشه یک آزمون مستقل میخواهد. مسئله، انتخاب واحد ارزیابی مناسب است.
برای طراحی سیستم، باید مشخص شود چه ویژگیهایی گروهبندی را توجیه میکنند: ماهیت مشابه، کاربرد مشترک، ارتباط اقتصادی و امکان یا عدم امکان ارزیابی جداگانه.
اشتراک در انبار، تأمینکننده یا سرفصل حساب کل، بهتنهایی دلیل کافی برای گروهبندی نیست.
در مثال ما، سه کالا بازار و کاربرد مستقل دارند. اگر کاربر آنها را صرفاً چون در یک انبار نگهداری میشوند در یک گروه قرار دهد، همان خطای ۱۲۰ میلیون ریالی دوباره ایجاد میشود.
در مقابل، تفکیک افراطی نیز ممکن است واقعیت اقتصادی اقلام مرتبط را مخدوش کند. تصمیم گروهبندی باید توضیح، مسئول تأیید و تاریخ بازبینی داشته باشد؛ سیستم نباید آن را فقط از روی شباهت نام کالا حدس بزند.
هوش مصنوعی در کدام مرحله مفید است؟
استخراج شواهد
مدل میتواند اطلاعات پیشنهادهای قیمت، قراردادها، گزارشهای خرابی و مکاتبات فروش را استخراج کند. هر عدد باید به سند، تاریخ و کالای مربوط متصل باشد.
شناسایی موارد نیازمند رسیدگی
کاهش فروش، افزایش برگشت از فروش، نزدیکشدن به تاریخ انقضا یا افت قیمت میتواند موجب اولویتبندی یک کالا برای بررسی شود. امتیاز ریسک، جای مبلغ کاهش ارزش را نمیگیرد.
پیشنهاد برآورد
مدل پیشبینی میتواند قیمت یا هزینه فروش احتمالی را پیشنهاد دهد. فرضها و دامنه عدم قطعیت باید آشکار باشند؛ بهویژه زمانی که معامله مشابه کمی وجود دارد.
محاسبه
پس از تأیید دادهها و سطح ارزیابی، محاسبات باید در موتور قواعد قطعی انجام شوند:
کاهش ارزش = بیشینه صفر و اختلاف بهای تمامشده با خالص ارزش فروش
برای برگشت نیز سقف بهای اولیه و کاهش ارزش باقیمانده کنترل شود.
پیشنهاد سند و ثبت نهایی
مدل زبانی میتواند شرح سند را آماده کند؛ صدور نهایی باید به کاربرگ تأییدشده، کنترل تراز و مجوز مسئول مالی وابسته باشد. پیشنهاد فروش یا تخفیف نیز باید گردش تأیید تجاری مستقل داشته باشد.
داده معتبر، استخراج و تحلیل AI، موتور قواعد مالی، کنترل داخلی، تأیید انسانی، ثبت نهایی و ردپای حسابرسی، اجزای معماری پیشنهادی هستند.
هشت خطای رایج در گزارشهای موجودی
| خطا | پیامد احتمالی |
|---|---|
| مقایسه مجموع بهای انبار با مجموع ارزش فروش | پنهانشدن کاهش ارزش بعضی کالاها |
| استفاده از قیمت فروش بدون مخارج مرتبط | بیشبرآورد مبلغ قابل بازیافت |
| تعیین درصد ثابت صرفاً بر اساس سن کالا | برآورد فاقد پشتوانه کافی |
| گروهبندی بر اساس محل انبار | تهاتر اقلام دارای بازار مستقل |
| استفاده از قیمت پیشنهادی بدون بررسی امکان فروش | اتکا به شواهد ضعیف |
| نادیدهگرفتن کاهش ارزش قبلی | ثبت دوباره هزینه |
| برگشت بیش از کاهش ارزش قبلی | افزایش ناموجه دارایی و سود |
| اجرای مجدد کاربرگ بدون شناسه یکتا | صدور سند تکراری |
یک خطر دیگر، استفاده از اطلاعات روز به جای اطلاعات متناسب با تاریخ گزارشگری است. سیستم باید میان «تاریخ دریافت مدرک» و «شرایطی که مدرک درباره آن اطلاع میدهد» تفاوت بگذارد.
هشت کنترل داخلی قابل اجرا
۱. تطبیق مقدار و مالکیت: موجودی کاربرگ با انبار، حسابداری و نتایج شمارش مرتبط شود؛ اقلام امانی و متعلق به دیگران جدا باشند.
۲. تثبیت تاریخ ارزیابی: موجودی، قیمت و هزینهها با تاریخ مشخص ثبت شوند تا کاربرگ قابل بازسازی باشد.
۳. تأیید سطح ارزیابی: ایجاد یا تغییر گروه کالا به تأیید مسئول مالی نیاز داشته باشد.
۴. ثبت منبع برآورد: قیمت و مخارج فروش همراه با سند، تاریخ و توضیح اعتبار آنها نگهداری شوند.
۵. تفکیک وظایف: پیشنهاد قیمت توسط فروش، بررسی توسط مالی و تأیید سند توسط فرد مجاز انجام شود.
۶. نگهداری سابقه کاهش ارزش: مبلغ اولیه، مصرف یا خروج مرتبط، برگشت و مانده برای هر قلم قابل ردیابی باشد.
۷. کنترل مستقل محاسبات: موتور قواعد، تراز سند، سقف برگشت و جمع معین با کل را کنترل کند.
۸. قفلکردن کاربرگ مصوب: تغییر پس از تأیید، نسخه جدید بسازد و اثر آن بر سند قبلی روشن شود.
پیشنهاد توسعه محصول برای حسابداران برتر
این بخش پیشنهاد توسعه محصول است و بیانگر وجود فعلی چنین قابلیتی در محصولات حسابداران برتر نیست.
ماژول پیشنهادی «کنترل خالص ارزش فروش موجودی» میتواند اطلاعات انبار، بهای تمامشده، فروش و مدارک برآورد را در یک کاربرگ کنترلشده جمع کند.
خروجی اصلی آن بهتر است شامل این موارد باشد:
- مبلغ کاهش ارزش در سطح قلم یا گروه مصوب؛
- اختلاف نتیجه صحیح با روش تجمیعی؛
- فهرست قیمتها و مخارج فاقد مدرک؛
- گردش کاهش ارزش قبلی و سقف برگشت؛
- پیشنویس سند قابل بررسی؛
- گزارش تغییر داده و تأییدها.
در مثال مقاله، سامانه باید هشدار دهد: «محاسبه تجمیعی، کاهش ارزش را ۱۲۰ میلیون ریال کمتر نشان میدهد.»
ارزش محصول از همین توضیح قابل رسیدگی ایجاد میشود: کاربر باید بتواند از هشدار به کالا، از کالا به محاسبه و از محاسبه به مدرک برسد.
برنامه آزمایشی چهارمرحلهای
مرحله اول ـ آمادهسازی داده: تعداد محدودی کالای دارای ریسک انتخاب و مقدار، مالکیت و بهای آنها تطبیق داده شود.
مرحله دوم ـ ارزیابی موازی: تیم مالی کاربرگ دستی تهیه کند و سامانه پیشنهادی نیز با همان دادهها محاسبه انجام دهد.
مرحله سوم ـ رسیدگی به اختلاف: تفاوتها بر اساس علت، مانند گروهبندی، قیمت، هزینه فروش یا سابقه کاهش ارزش طبقهبندی شوند.
مرحله چهارم ـ تصمیم درباره استفاده عملیاتی: پس از رفع اختلافهای بااهمیت، تأیید گردش کار و امکان بازسازی نتیجه، تولید پیشنویس سند فعال شود.
معیار موفقیت صرفاً سرعت نیست. کاملبودن مدارک، صحت تخصیص به کالا، نبود سند تکراری و قابلیت توضیح نتیجه، معیارهای اصلیاند.
جمعبندی تخصصی
در مثال این مقاله، موجودی با بهای ۱۳۰۰ میلیون ریال و مجموع خالص ارزش فروش ۱۲۴۰ میلیون ریال، به ۱۸۰ میلیون ریال کاهش ارزش نیاز داشت.
علت این بود که زیان ۱۵۰ میلیون ریالی کالای الف و زیان ۳۰ میلیون ریالی کالای ج، با مازاد ۱۲۰ میلیون ریالی ارزش فروش کالای ب پوشانده نمیشوند. موجودی خالص پس از تعدیل ۱۱۲۰ میلیون ریال است.
در دوره بعد، با مفروضات اعلامشده، ۱۲۰ میلیون ریال برگشت در مثال محاسبه شد و موجودی خالص به ۱۲۴۰ میلیون ریال رسید؛ ۶۰ میلیون ریال کاهش ارزش همچنان باقی ماند.
برای مدیر مالی، مهمترین کنترل این است: قبل از تأیید عدد نهایی، سطح اجرای قاعده حسابداری را بررسی کنید. هوش مصنوعی و ERP زمانی مفیدند که داده معتبر، قواعد صریح و مسئولیت تأیید مشخص داشته باشند.
برای آشنایی با راهکارهای نرمافزاری مالی و هوشمندسازی حسابداری: حسابداران برتر.