


مقدمه: قطعه از دستگاه خارج شده، اما هنوز در دفاتر باقی مانده است
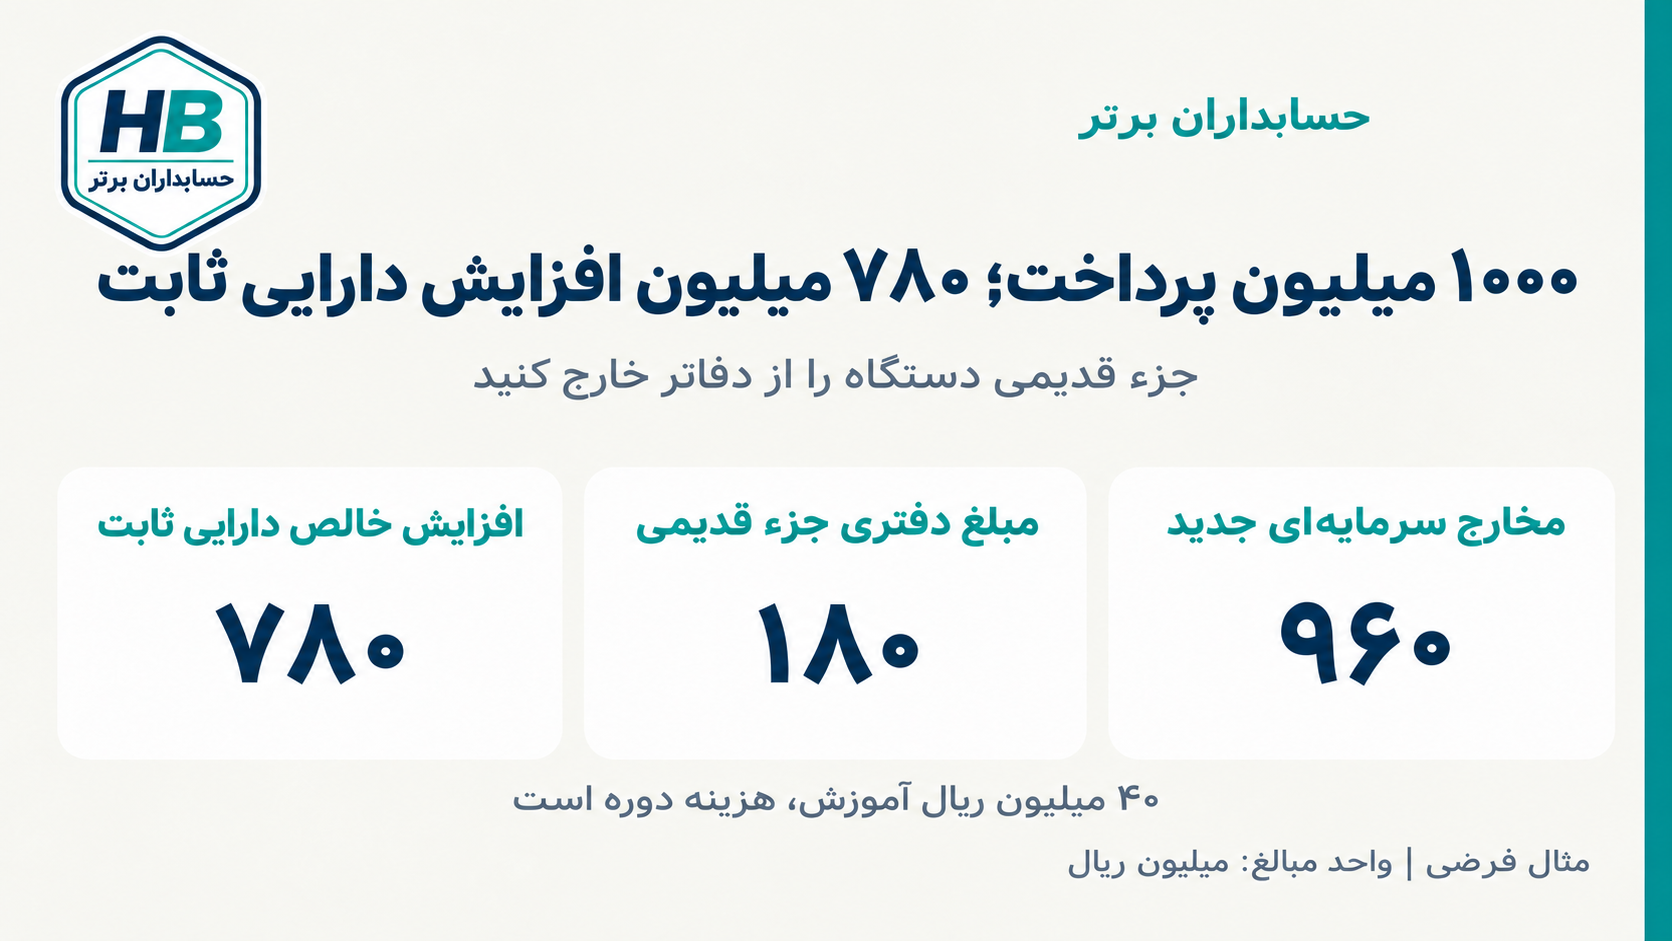
مدیر مالی یک شرکت تولیدی، صورتحساب تعویض واحد کنترل اصلی یکی از دستگاهها را بررسی میکند. شرکت در مجموع ۱۰۰۰ میلیون ریال برای قطعه جدید، نصب و آموزش کارکنان پرداخت کرده است.
واحد فنی گزارش میدهد که قطعه نصب شده و دستگاه آماده بهرهبرداری است. حسابدار نیز پس از بررسی صورتحساب، ۹۶۰ میلیون ریال را به دارایی ثابت اضافه و ۴۰ میلیون ریال آموزش را هزینه میکند.
در نگاه اول، ثبت منطقی به نظر میرسد؛ اما یک پرسش هنوز بیپاسخ است: قطعه قدیمی که از دستگاه خارج شده، در دفتر اموال چه وضعیتی دارد؟
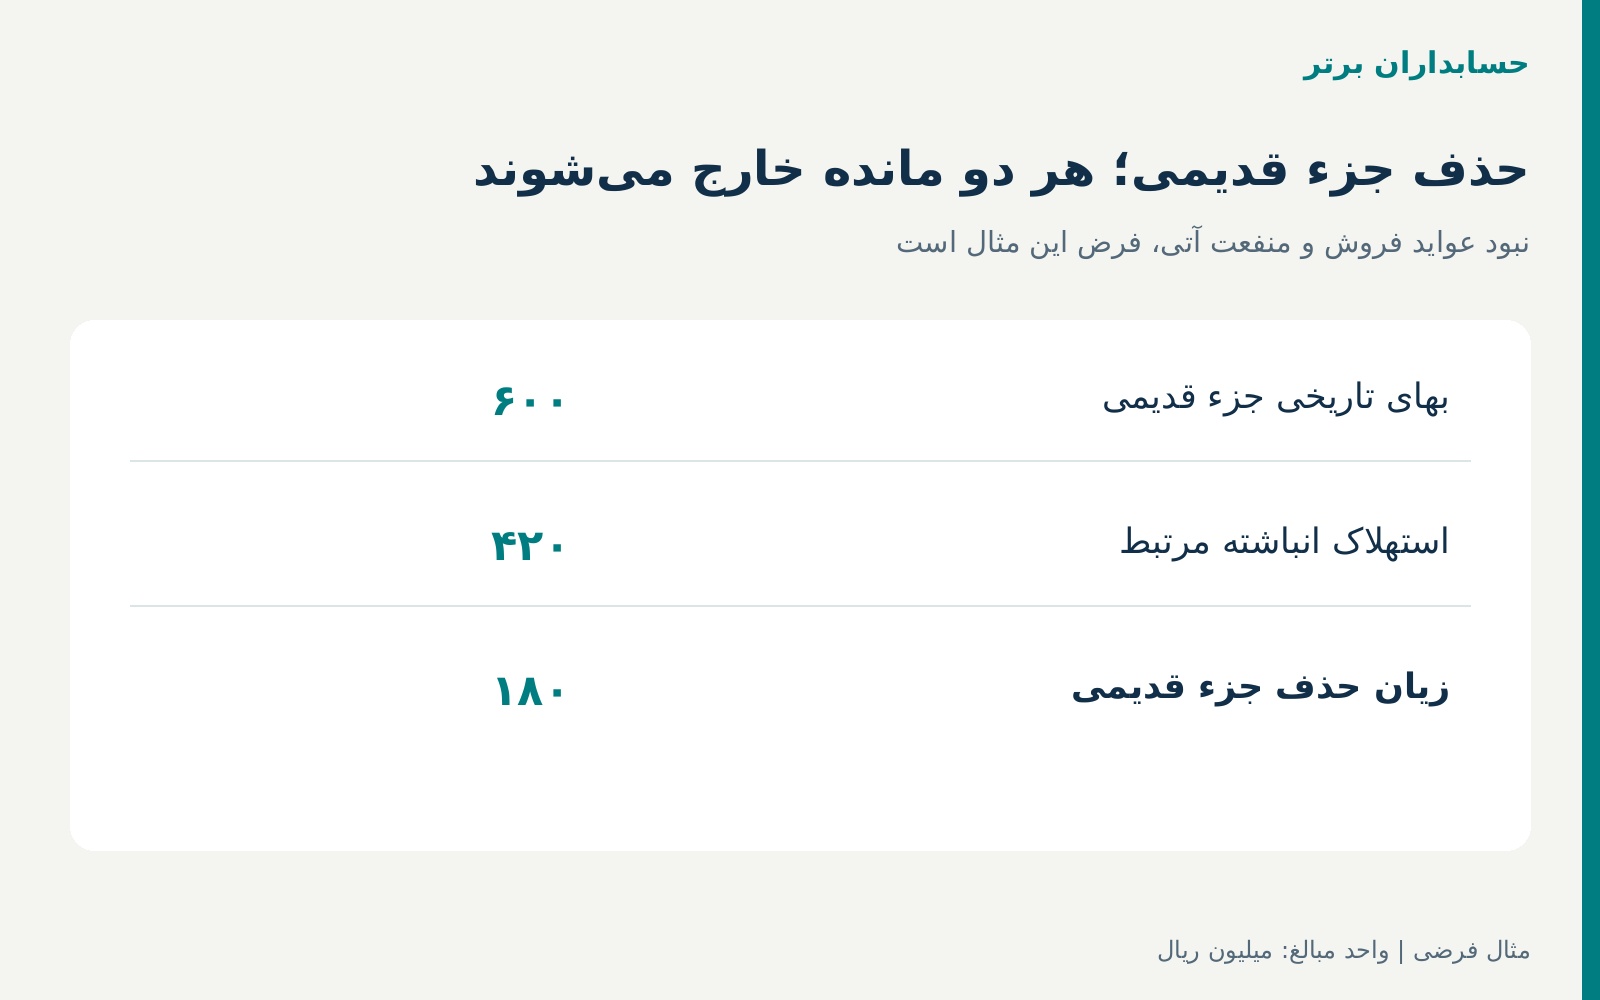
بررسی سوابق نشان میدهد بهای تاریخی جزء قدیمی ۶۰۰ میلیون ریال و استهلاک انباشته آن تا تاریخ جایگزینی ۴۲۰ میلیون ریال بوده است. بنابراین، هنوز ۱۸۰ میلیون ریال مبلغ دفتری از آن در حسابها باقی مانده است.
اگر این مبلغ حذف نشود، دفاتر بخشی از دستگاه را همزمان در دو نسل نگهداری میکنند: جزء جدیدی که نصب شده و جزء قدیمیای که دیگر منفعت اقتصادی ندارد.
در مثال این مقاله، پس از ثبت کامل عملیات، افزایش خالص دارایی ثابت ۷۸۰ میلیون ریال است؛ نه ۹۶۰ میلیون ریال و نه کل پرداخت ۱۰۰۰ میلیون ریالی. تغییر مجموع داراییهای شرکت، با احتساب کاهش بانک، جداگانه بررسی میشود.
زمینه فناوری: برآورد هوشمند تعمیرات، جای ثبت حسابداری را نمیگیرد
Oracle در مستندات نسخه 26A، عامل Maintenance Work Order Cost Estimation Advisor را برای برآورد مخارج دستورکار نگهداری معرفی کرده است. طبق مستند رسمی، این ابزار میتواند برآورد مواد، نیروی کار و تجهیزات را ارائه کند و سناریوهایی مانند تغییر قطعه یا ساعات کار را بررسی کند.
همان مستند تصریح میکند که ابزار، ماهیت برآوردی دارد و دستورکارها را تغییر نمیدهد؛ همچنین عملیات پردازش برونسپاریشده در برآورد آن منظور نمیشود.
این قابلیت، نمونهای از کاربرد AI در برنامهریزی نگهداری است. از توضیحات آن نمیتوان نتیجه گرفت که ابزار، سرمایهایبودن مخارج یا مبلغ دفتری جزء خارجشده را نیز تعیین میکند.
این مستند، زمینه فنی مقاله است و بهعنوان خبر امروز معرفی نمیشود. سناریوی عددی مستقل و آموزشی است و خطایی را به Oracle یا نرمافزار خاصی نسبت نمیدهد.
مسئله برای شرکت ایرانی این است: اطلاعات دستورکار تعمیرات چگونه باید به دفتر اموال، ثبت خروج جزء قبلی و برنامه استهلاک متصل شود؟
سه تصمیم مستقل در یک عملیات تعویض
وقتی یک جزء عمده دستگاه جایگزین میشود، حداقل سه تصمیم حسابداری وجود دارد:
۱. شناخت مخارج جدید: چه بخشی از مخارج، واجد شرایط اضافهشدن به دارایی است؟
۲. حذف جزء قبلی: چه مبلغی از بهای تاریخی و استهلاک انباشته جزء خارجشده باید حذف شود؟
۳. استهلاک بعدی: جزء جدید و سایر اجزای باقیمانده از چه تاریخی و طی چه مدتی مستهلک شوند؟
تصمیم اول، دو تصمیم بعدی را حل نمیکند. ممکن است حسابدار مخارج جدید را کاملاً درست طبقهبندی کند، اما با باقیگذاشتن جزء قدیمی همچنان دارایی و سود را بیش از واقع نشان دهد.
عنوان «تعمیرات» روی صورتحساب برای تصمیم کافی نیست. یک دستورکار ممکن است شامل جایگزینی جزء عمده، سرویس روزمره، آموزش یا مخارج نامرتبط باشد. هر بخش باید بر اساس ماهیت و مدارک خودش بررسی شود.
سناریوی عددی: وضعیت دستگاه قبل از تعویض
تمام ارقام، اشخاص و شرایط این مثال فرضی و آموزشی هستند. واحد همه مبالغ، مگر آنکه خلاف آن گفته شود، میلیون ریال است.
شرکت از روش بهای تمامشده استفاده میکند. ماندههای دفتر اموال، بلافاصله قبل از جایگزینی و پس از محاسبه استهلاک تا همان تاریخ، چنین است:
| بخش دستگاه | بهای تاریخی | استهلاک انباشته | مبلغ دفتری |
|---|---|---|---|
| واحد کنترل قدیمی | ۶۰۰ | ۴۲۰ | ۱۸۰ |
| سایر اجزای دستگاه | ۱۲۰۰ | ۶۶۰ | ۵۴۰ |
| جمع دستگاه | ۱۸۰۰ | ۱۰۸۰ | ۷۲۰ |
کنترل اولیه: ۱۸۰۰ − ۱۰۸۰ = ۷۲۰
مفروضات تکمیلی:
- اطلاعات جزء قدیمی از سوابق معتبر اموال و مدارک فنی به دست آمده است.
- جزء جدید، معیارهای شناخت دارایی را احراز کرده است.
- مبلغ نصب برای رساندن جزء جدید به وضعیت قابل بهرهبرداری ضروری است.
- آموزش کارکنان در این مثال، هزینه دوره است.
- جزء قدیمی پس از خروج هیچ منفعت اقتصادی، ارزش بازیافتی یا عواید فروش ندارد و این وضعیت مستند شده است.
- مالیات و عوارض، تخفیف، تأمین مالی، کاهش ارزش و تجدید ارزیابی در مثال وجود ندارد.
- همه پرداختهای جدول بعد، انجام شدهاند.
اگر جزء قدیمی قابل فروش، تعمیر یا استفاده مجدد باشد، فرض حذف بدون عواید این مقاله قابل استفاده مستقیم نیست و وضعیت واقعی آن باید جداگانه بررسی شود.
پرداخت ۱۰۰۰ میلیون ریالی چگونه تفکیک میشود؟
| شرح مخارج | مبلغ | برخورد در مفروضات مثال |
|---|---|---|
| خرید واحد کنترل جدید | ۹۰۰ | اضافهشدن به دارایی |
| نصب و راهاندازی ضروری | ۶۰ | اضافهشدن به دارایی |
| آموزش کارکنان | ۴۰ | هزینه دوره |
| جمع پرداخت | ۱۰۰۰ | — |
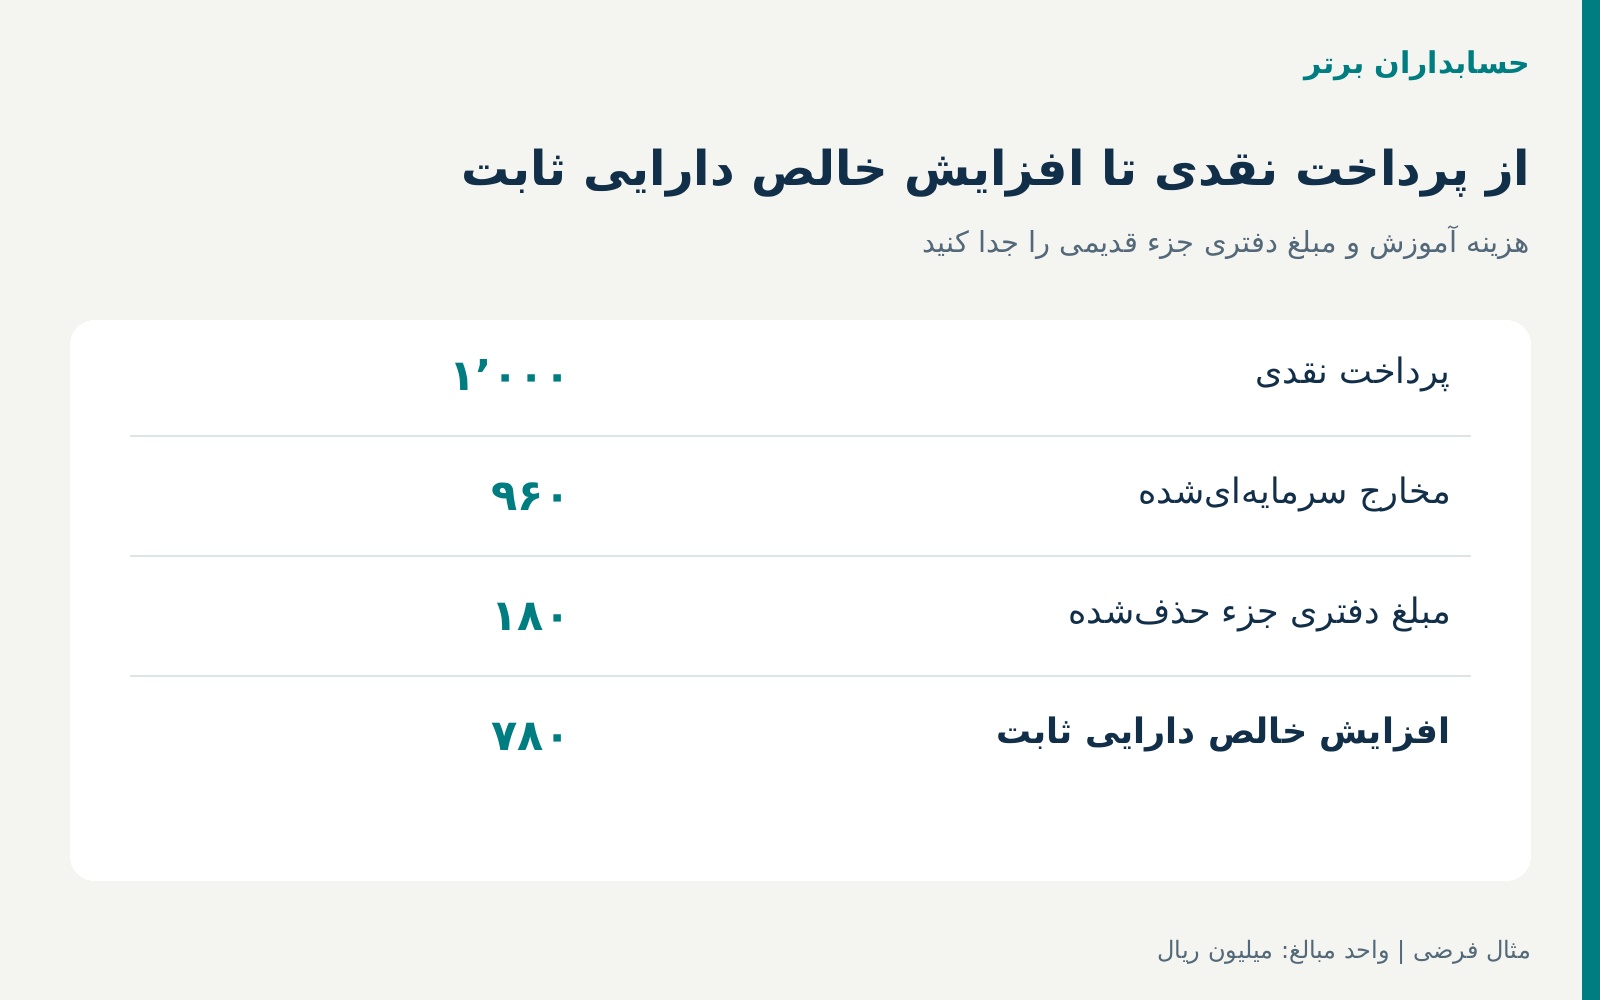
بهای جزء جدیدِ آماده بهرهبرداری: ۹۰۰ + ۶۰ = ۹۶۰
هزینه آموزش: ۴۰
اما هنوز مبلغ دفتری جزء قبلی باید تعیین تکلیف شود: ۶۰۰ − ۴۲۰ = ۱۸۰
پس افزایش خالص دارایی ثابت ناشی از این عملیات برابر است با:
۹۶۰ − ۱۸۰ = ۷۸۰
مبلغ پرداخت، مبلغ سرمایهایشده و تغییر خالص دارایی ثابت سه عدد متفاوتاند.
ثبت اول: خرید، نصب و آموزش
برای نمایش ساده عملیات، فرض میکنیم تمام مخارج در زمان آمادهشدن جزء جدید پرداخت و ثبت شدهاند.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی ثابت ـ واحد کنترل جدید | ۹۶۰ | — |
| هزینه آموزش کارکنان | ۴۰ | — |
| بانک | — | ۱۰۰۰ |
| جمع | ۱۰۰۰ | ۱۰۰۰ |
اگر پرداخت و آمادهبهکارشدن در تاریخهای متفاوت رخ دهند، ممکن است گردش واقعی از حساب پیشپرداخت، حساب پرداختنی یا دارایی در جریان تکمیل عبور کند. ثبت بالا، جایگزین بررسی آن تاریخها نیست.
تا این مرحله، شرکت مخارج جدید را ثبت کرده است؛ عملیات حسابداری تعویض هنوز کامل نشده است.
ثبت دوم: حذف جزء قدیمی
جزء قدیمی بهای تاریخی ۶۰۰ و استهلاک انباشته ۴۲۰ دارد. مبلغ دفتری باقیمانده آن ۱۸۰ است. با فرض نبود هرگونه عواید یا منفعت اقتصادی آتی:
| حساب | بدهکار | بستانکار |
|---|---|---|
| استهلاک انباشته واحد کنترل قدیمی | ۴۲۰ | — |
| زیان حذف جزء قدیمی دارایی | ۱۸۰ | — |
| دارایی ثابت ـ بهای واحد کنترل قدیمی | — | ۶۰۰ |
| جمع | ۶۰۰ | ۶۰۰ |
عنوان دقیق حساب زیان باید با کدینگ و الزامات گزارشگری شرکت هماهنگ شود.
فقط بهای ۶۰۰ میلیونی حذف نمیشود؛ استهلاک انباشته مرتبط نیز باید از حسابها خارج شود. حذف یکی بدون دیگری، مانده اموال را مخدوش میکند.
حذف حسابداری نباید سابقه تاریخی را پاک کند. سوابق جزء، شماره سریال، مدارک خروج و ثبتهای قبلی باید برای رسیدگی باقی بمانند.
دستگاه پس از تعویض چه مبلغی در دفاتر دارد؟
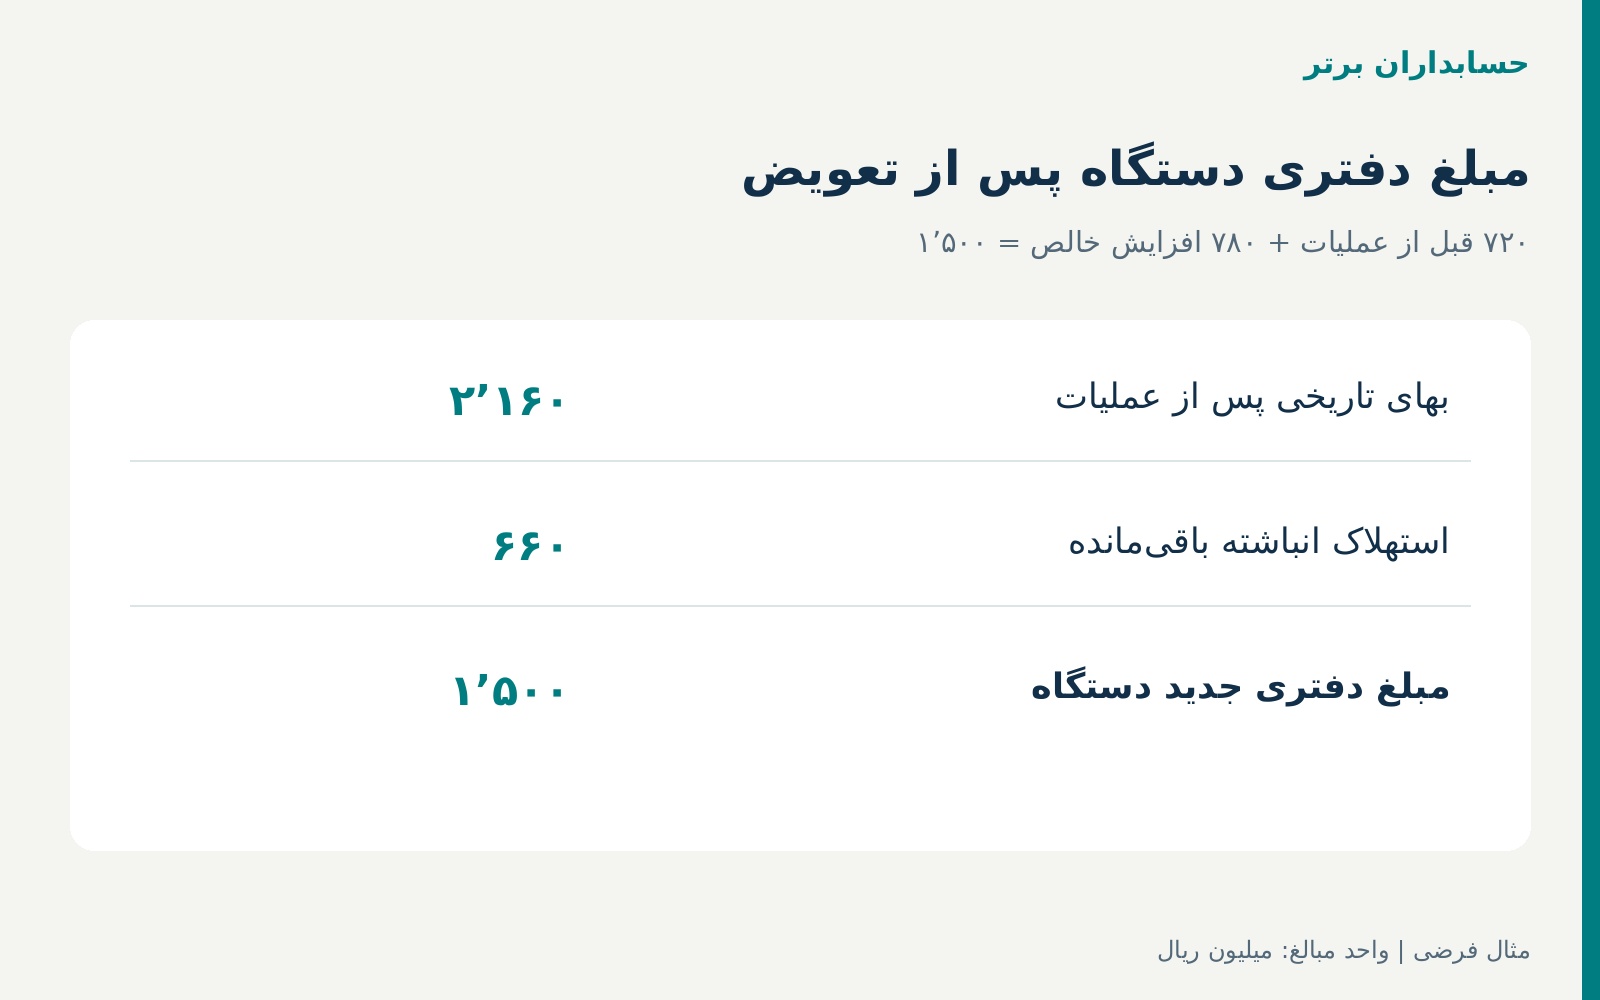
گردش بهای تاریخی: ۱۸۰۰ − ۶۰۰ + ۹۶۰ = ۲۱۶۰
گردش استهلاک انباشته در لحظه جایگزینی و پیش از استهلاک بعدی: ۱۰۸۰ − ۴۲۰ = ۶۶۰
مبلغ دفتری جدید: ۲۱۶۰ − ۶۶۰ = ۱۵۰۰
| شرح | قبل از عملیات | تغییر | بعد از عملیات |
|---|---|---|---|
| بهای تاریخی دارایی | ۱۸۰۰ | افزایش ۳۶۰ | ۲۱۶۰ |
| استهلاک انباشته | ۱۰۸۰ | کاهش ۴۲۰ | ۶۶۰ |
| مبلغ دفتری خالص | ۷۲۰ | افزایش ۷۸۰ | ۱۵۰۰ |
کنترل مستقل: ۵۴۰ سایر اجزای باقیمانده + ۹۶۰ جزء جدید = ۱۵۰۰
کاهش استهلاک انباشته در این جدول، درآمد یا برگشت هزینه استهلاک گذشته نیست؛ نتیجه حذف استهلاک انباشته جزء خارجشده است.
اثر عملیات بر سود، دارایی و وجه نقد
هزینههای شناساییشده در مفروضات مثال: ۴۰ آموزش + ۱۸۰ زیان حذف = ۲۲۰
| شاخص | اثر عملیات، پیش از استهلاک بعدی و مالیات |
|---|---|
| وجه نقد | کاهش ۱۰۰۰ |
| دارایی ثابت خالص | افزایش ۷۸۰ |
| مجموع داراییها | کاهش ۲۲۰ |
| بدهیها | بدون تغییر |
| سود پیش از مالیات | کاهش ۲۲۰ |
| حقوق مالکانه | کاهش ۲۲۰ |
رابطه کنترلی: ۱۰۰۰ پرداخت نقدی = ۷۸۰ افزایش خالص دارایی ثابت + ۲۲۰ هزینه و زیان
این رابطه به مفروضات همین مثال وابسته است. در معاملهای با خرید نسیه، عواید فروش جزء قبلی یا مالیات و عوارض، گردش وجوه و ماندهها تغییر میکنند.
زیان حذف ۱۸۰ میلیونی پرداخت جدیدی نیست. این مبلغ، بخش مستهلکنشده سرمایهگذاری قبلی است که دیگر بازیافت نمیشود. نباید آن را برای محاسبه بودجه خرید جدید، دوباره به مبلغ پرداخت ۱۰۰۰ اضافه کرد.
اگر جزء قدیمی حذف نشود، خطا چقدر است؟
فرض کنیم ثبت مخارج جدید درست انجام شده، اما ثبت خروج جزء قدیمی فراموش شود.
مبلغ دفتری گزارششده: ۷۲۰ + ۹۶۰ = ۱۶۸۰
مبلغ صحیح: ۱۵۰۰
بیشنمایی دارایی: ۱۶۸۰ − ۱۵۰۰ = ۱۸۰
بهجای ۲۲۰ هزینه و زیان، فقط ۴۰ هزینه آموزش ثبت شده است. بنابراین، در همان مقطع:
- دارایی ثابت خالص ۱۸۰ بیش از مقدار صحیح است.
- سود پیش از مالیات ۱۸۰ بیش از مقدار صحیح است.
- پرداخت بانکی همچنان ۱۰۰۰ است و از این خطا تغییر نمیکند.
اگر سیستم بعداً جزء قدیمی را نیز مستهلک کند، خطای دیگری در دورههای بعد ایجاد میشود. اصلاح صرف مبلغ دفتری کافی نیست؛ برنامه استهلاک و وضعیت جزء قدیمی هم باید اصلاح شود.
دام نرمافزاری: استهلاک جزء قدیمی را به نسبت بهای کل تقسیم نکنید
در مثال، بهای جزء قدیمی یکسوم بهای کل دستگاه است: ۶۰۰ ÷ ۱۸۰۰ = یکسوم
ممکن است سیستم یکسوم استهلاک انباشته کل را نیز به آن تخصیص دهد: ۱۰۸۰ × یکسوم = ۳۶۰
اما استهلاک انباشته واقعی جزء قدیمی ۴۲۰ است.
| روش تعیین استهلاک جزء | استهلاک انباشته | مبلغ دفتری جزء |
|---|---|---|
| سوابق معتبر جزء | ۴۲۰ | ۱۸۰ |
| تخصیص نسبتی ساده | ۳۶۰ | ۲۴۰ |
| اختلاف | ۶۰ | ۶۰ |
علت میتواند تفاوت عمر مفید، تاریخ آمادهبهکارشدن یا الگوی استهلاک اجزا باشد.
در این مثال، استفاده از نسبت ساده، زیان حذف را ۶۰ بیشتر و مبلغ دفتری دارایی باقیمانده را ۶۰ کمتر نشان میدهد.
مستند رسمی Microsoft Dynamics 365 فرایند تفکیک درصدی یک دفتر دارایی به دفتر دارایی جدید را توضیح میدهد. این قابلیت، ابزار اجرای تفکیک است؛ انتخاب درصد و بررسی تناسب آن با سوابق حسابداری همچنان لازم است.
داشتن دکمه «تفکیک دارایی» بهتنهایی تضمین نمیکند که بهای تاریخی و استهلاک انباشته درست بین اجزا تقسیم شدهاند.
استهلاک بعدی: یک دستگاه الزاماً یک عمر مفید ندارد
فرض کنیم پس از بررسی فنی:
- عمر مفید جزء جدید چهار سال باشد.
- عمر مفید باقیمانده سایر اجزا سه سال باشد.
- ارزش باقیمانده هر دو بخش صفر باشد.
- روش خط مستقیم مناسب تشخیص داده شود.
- در دوره محاسبه بعدی، تغییر برآورد یا کاهش ارزش رخ ندهد.
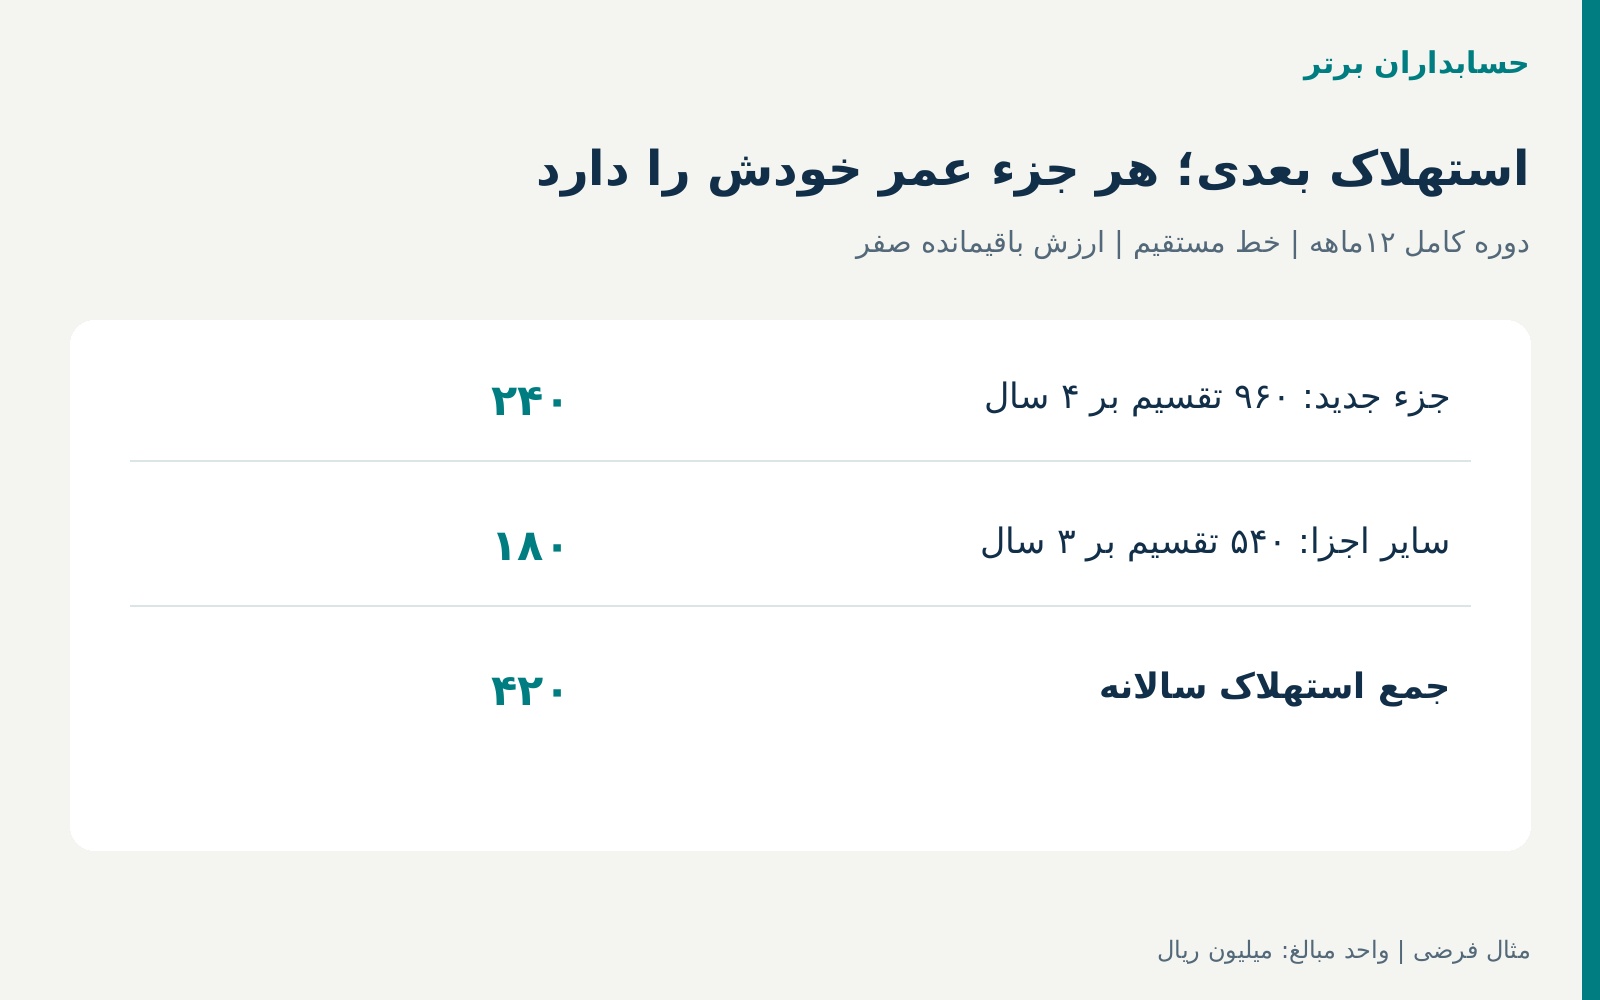
جزء جدید: ۹۶۰ ÷ ۴ = ۲۴۰ در سال
سایر اجزای باقیمانده: ۵۴۰ ÷ ۳ = ۱۸۰ در سال
مجموع استهلاک سالانه: ۲۴۰ + ۱۸۰ = ۴۲۰
| بخش | مبلغ دفتری مبنا | عمر باقیمانده | استهلاک سالانه |
|---|---|---|---|
| واحد کنترل جدید | ۹۶۰ | چهار سال | ۲۴۰ |
| سایر اجزای دستگاه | ۵۴۰ | سه سال | ۱۸۰ |
| جمع | ۱۵۰۰ | — | ۴۲۰ |
این مبلغ برای یک دوره کامل دوازدهماهه با مفروضات اعلامشده است؛ استهلاک سال مالی جاری به تاریخ آمادهشدن، مدت استفاده و روش محاسبه شرکت وابسته خواهد بود.
اگر دستگاه در تولید به کار رود، استهلاک ممکن است ابتدا وارد سربار تولید و سپس موجودی یا بهای تمامشده فروش شود. بنابراین، رقم ۴۲۰ لزوماً تماماً هزینه مستقیم سود و زیان همان دوره نیست.
مبانی استانداردی: ایران و IFRS را جدا بررسی کنیم
در متن بازنشرشده استاندارد حسابداری شماره ۱۱ ایران، بند ۱۳ به شناخت مخارج جایگزینی اجزای عمده، مشروط به احراز معیارهای شناخت، و حذف مبلغ دفتری جزء قبلی میپردازد. موضوع مقاله با همین بخش ارتباط دارد.
محدودیت بررسی: نسخه مورد اشاره متن مبنا، بازنشر استاندارد است. آخرین نسخه رسمی لازمالاجرا از مرجع تدوینکننده در این آمادهسازی احراز نشد؛ پیش از اجرای واقعی، نسخه معتبر مورد استفاده واحد تجاری باید کنترل شود.
در IAS 16، بندهای ۱۳ و ۷۰ موضوع جایگزینی و حذف جزء قبلی را مطرح میکنند. حذف جزء جایگزینشده حتی زمانی مطرح است که قبلاً استهلاک آن جداگانه نگهداری نشده باشد. در صورت عملینبودن تعیین مبلغ دفتری، استاندارد امکان استفاده از مخارج جایگزینی بهعنوان نشانهای برای برآورد بهای جزء در زمان تحصیل یا ساخت را بیان میکند.
این راهنما، مجوز برابرگرفتن قیمت امروز قطعه جدید با مبلغ دفتری قطعه قدیمی نیست. تفاوت فناوری، ظرفیت، قیمتها، تاریخ تحصیل و استهلاک باید در برآورد بررسی شود.
آغاز استهلاک به آمادهبودن دارایی برای استفاده وابسته است؛ تاریخ پرداخت فاکتور بهتنهایی مبنای کافی نیست.
این مقاله تطبیق کامل استاندارد ایران و IAS 16 نیست و حکم قطعی درباره پذیرش مالیاتی زیان حذف یا نرخ استهلاک مالیاتی صادر نمیکند. استهلاک حسابداری و محاسبات مالیاتی باید جداگانه کنترل شوند.
اگر سوابق جزء قدیمی موجود نباشد، چه کنیم؟
نبود کارت مستقل جزء، مسئله را از بین نمیبرد؛ کیفیت شواهد باید تقویت شود. مسیر عملی رسیدگی میتواند چنین باشد:
۱. قرارداد و صورتحساب خرید اولیه دستگاه بررسی شود.
۲. فهرست اجزا، مدارک نصب و سوابق تعمیرات بازیابی شود.
۳. واحد فنی، هویت جزء قدیمی و رابطه آن با جزء جدید را تأیید کند.
۴. بهای قابل انتساب و استهلاک مرتبط بر اساس شواهد برآورد شود.
۵. مفروضات، محدودیتها و مسئول تأیید برآورد ثبت شوند.
قیمت فعلی جزء جدید میتواند یکی از اطلاعات بررسی باشد؛ اما تعیین خودکار بهای تاریخی با یک نسبت ثابت یا ضریب تورم عمومی، بدون بررسی شرایط، قابل اتکا نیست.
اگر رسیدگی نشان دهد تفکیک یا استهلاک قبلی نادرست بوده است، باید بررسی شود موضوع تغییر برآورد است یا اصلاح اشتباه دوره قبل. این دو نباید صرفاً برای سادهشدن ثبت، یکسان تلقی شوند.
هوش مصنوعی دقیقاً کجا کمک میکند؟
| فعالیت | نقش مناسب AI | کنترل لازم |
|---|---|---|
| استخراج صورتحساب | جداسازی قطعه، نصب و آموزش | تطبیق با اصل سند |
| شناسایی دارایی | پیشنهاد ارتباط دستورکار با دستگاه | تأیید شناسه اموال و سریال |
| شناسایی جزء قدیمی | جستوجو در سوابق فنی و خرید | تأیید واحد فنی |
| پیشنهاد طبقهبندی | توضیح دلایل سرمایهای یا جاری | بررسی حسابدار مسئول |
| محاسبه | آمادهسازی ورودیها | اجرای محاسبات در موتور قواعد |
| پیشنهاد سند | تهیه پیشنویس همراه مدارک | کنترل تراز و تأیید مجاز |
| اقدام عملیاتی | آمادهسازی درخواست خروج یا پرداخت | مجوز مستقل و تفکیک وظایف |
مهمترین خطر، تطبیق اشتباه جزء است. ممکن است مدل، دو قطعه با نام مشابه را یکی بداند یا فاکتور جدید را به دستگاه دیگری متصل کند.
مدل زبانی نباید بدون کنترل مستقل، بهای تاریخی، استهلاک انباشته و زیان حذف را قطعی کند. خروجی مناسب باید روشن بگوید هر عدد از کدام سند آمده و کدام بخش هنوز برآوردی است.
هشت کنترل داخلی برای بستن صحیح پرونده تعویض
۱. پیوند دستورکار با اموال: هر تعویض عمده به شناسه دستگاه و جزء مربوط متصل شود.
۲. گزارش خروج فنی: هویت جزء خارجشده، تاریخ خروج و امکان استفاده مجدد مستند شود.
۳. تطبیق مانده جزء: بهای تاریخی و استهلاک انباشته با دفتر اموال و حساب کل تطبیق داده شود.
۴. تفکیک ردیفهای مخارج: قطعه، نصب، آموزش و خدمات دیگر جدا بررسی شوند.
۵. کنترل تاریخها: خروج جزء قبلی، آمادهشدن جزء جدید و شروع استهلاک هماهنگ باشند.
۶. جلوگیری از استهلاک دوباره: جزء حذفشده از محاسبات آتی خارج شود، با حفظ سوابق تاریخی.
۷. تأیید مستقل ثبت: پیشنهاد واحد فنی، بررسی حسابدار اموال و تأیید سند از هم تفکیک شوند.
۸. کنترل یکتایی عملیات: اجرای مجدد گردش کار، ثبت خرید یا حذف تکراری ایجاد نکند.
برای جلوگیری از فراموشی، بستن دستورکار تعویض عمده بهتر است مستلزم تعیین وضعیت جزء قبلی باشد: حذف، استفاده مجدد، فروش، نگهداری برای بررسی یا حالت مستند دیگر.
پیشنهاد توسعه محصول برای حسابداران برتر
این بخش پیشنهاد توسعه محصول است و بیانگر وجود فعلی چنین قابلیتی در محصولات برند نیست.
ماژول پیشنهادی «کنترل جایگزینی اجزای دارایی ثابت» میتواند چهار پرونده مرتبط داشته باشد:
- دستورکار و تأیید فنی؛
- مخارج جزء جدید؛
- سوابق و تعیین تکلیف جزء قبلی؛
- ثبت حسابداری و برنامه استهلاک بعدی.
در مثال مقاله، خروجی سامانه باید این شش عدد را جدا نمایش دهد:
| شاخص | مبلغ |
|---|---|
| پرداخت نقدی | ۱۰۰۰ |
| مخارج سرمایهایشده | ۹۶۰ |
| مبلغ دفتری جزء حذفشده | ۱۸۰ |
| افزایش خالص دارایی ثابت | ۷۸۰ |
| هزینه آموزش | ۴۰ |
| مجموع هزینه و زیان اولیه | ۲۲۰ |
یک هشدار کاربردی نیز میتواند چنین باشد: «جزء جدید ثبت شده، اما وضعیت جزء قبلی هنوز تأیید نشده است.»
ارزش این قابلیت در تولید سند سریعتر خلاصه نمیشود؛ باید بتوان از سند به جزء، از جزء به دستگاه و از هر مبلغ به مدرک آن رسید.
برنامه اجرایی آزمایشی
هفته اول: چند پرونده تعویض عمده انتخاب شود؛ شامل نمونههایی با کارت مستقل جزء و نمونههایی با سوابق ناقص.
هفته دوم: حسابدار اموال و مسئول فنی، پاسخ مرجع هر پرونده را تعیین کنند: بهای جزء قبلی، استهلاک، وضعیت خروج و مخارج واجد شرایط جدید.
هفته سوم: AI فقط استخراج و پیشنهاد انجام دهد. محاسبات و پیشنویس ثبت با پاسخ مرجع مقایسه شوند.
هفته چهارم: اختلافها بر اساس علت بررسی شوند: اشتباه در هویت جزء، نقص مدرک، تخصیص نادرست استهلاک یا خطای تاریخ.
معیار موفقیت، فقط زمان پردازش نیست. کاملبودن سوابق، صحت مبلغ حذف، نبود استهلاک جزء خارجشده و قابلیت بازسازی تصمیم اهمیت بیشتری دارند.
جمعبندی تخصصی
در مثال این مقاله، شرکت ۱۰۰۰ میلیون ریال پرداخت کرد. از این مبلغ، ۹۶۰ میلیون ریال به جزء جدید و نصب ضروری آن تعلق داشت و ۴۰ میلیون ریال هزینه آموزش بود.
با حذف ۱۸۰ میلیون ریال مبلغ دفتری جزء قدیمی:
افزایش خالص دارایی ثابت = ۹۶۰ − ۱۸۰ = ۷۸۰
مبلغ دفتری دستگاه از ۷۲۰ به ۱۵۰۰ میلیون ریال رسید و هزینه و زیان اولیه، پیش از استهلاک بعدی و مالیات، ۲۲۰ میلیون ریال شد.
برای واحد مالی، پایان عملیات تعویض زمانی است که ورود جزء جدید، خروج جزء قبلی و برنامه استهلاک بعدی هر سه تعیین تکلیف شده باشند. ثبت درست فاکتور جدید، فقط یکی از این مراحل است.
برای آشنایی با راهکارهای نرمافزاری مالی و هوشمندسازی حسابداری: حسابداران برتر.