


مقدمه: پول کامل دریافت شد؛ درآمد هنوز کامل نیست
مدیر فروش میگوید شرکت «فناوران آریا» قرارداد نرمافزاری ۱٬۲۰۰ میلیون ریالی را بسته، صورتحساب صادر کرده و همه وجه را از مشتری گرفته است. در گزارش بانک، دریافت ۱٬۲۰۰ میلیون ریال دیده میشود؛ اما در پایان مهر، حسابدار فقط ۷۶۰ میلیون ریال درآمد و ۴۴۰ میلیون ریال بدهی ناشی از قرارداد ثبت میکند. اختلاف از خطای جمع و تفریق نیست. ارزش قرارداد، وصول نقدی و میزان اجرای تعهدات عملکردی سه مفهوم متفاوتاند.
شرکت نرمافزاری ممکن است یک مجوز مستقل، خدمت راهاندازی و پشتیبانی دوازدهماهه را در یک بسته بفروشد؛ با آنکه یک وجه دریافت میشود، انتقال همه اجزای قرارداد در یک روز رخ نمیدهد. مسئله عملی این مقاله، تشخیص تعهدات متمایز، تخصیص تخفیف بسته، تهیه برنامه شناخت درآمد و کنترل مبلغ باقیمانده است.
۱. چرا قرارداد نرمافزاری میتواند چند تعهد داشته باشد؟
برخی فروشها فقط یک کالا یا خدمت دارند؛ اما یک قرارداد نرمافزار میتواند مجوز استفاده از نسخه موجود، نصب، اتصال به سیستم مشتری، آموزش، پشتیبانی، بهروزرسانی و سفارشیسازی را دربرگیرد. هر قلم قرارداد لزوماً یک تعهد عملکردی مستقل نیست. کارشناس باید هم بررسی کند مشتری بهتنهایی یا همراه منابع در دسترس از کالا یا خدمت منفعت میبرد و هم بسنجد وعده انتقال آن در بستر قرارداد از سایر وعدهها جداشدنی است یا نه.
برای مثال، اگر سفارشیسازی چنان اساسی باشد که بدون آن مجوز کارکرد مورد توافق را نداشته باشد، جداکردن مجوز و سفارشیسازی ممکن است نادرست باشد. همچنین دسترسی به یک خدمت ابری که فروشنده باید آن را بهطور مستمر فراهم کند، الزاماً مجوز مستقلی با درآمد یکباره نیست. عنوان تجاری «لایسنس»، «اشتراک» یا «نصب» برای نتیجهگیری کفایت نمیکند.
۲. مبنای استانداردی در ایران و بینالملل
استاندارد حسابداری شماره ۴۳ ایران با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان» برای دورههای مالی شروعشده از ابتدای ۱۴۰۴ لازمالاجراست و چارچوب شناخت درآمد قراردادهای مشمول را تعیین میکند. مرجع نهایی برای شرکت ایرانی، متن مصوب و آخرین الزامات سازمان حسابرسی است. نسخههای بازنشرشده برای مطالعه مفیدند، ولی جای متن معتبر مصوب را نمیگیرند.
IFRS 15 نیز پنج مرحله را برای تحلیل قرارداد بیان میکند: تشخیص قرارداد؛ تشخیص تعهدات عملکردی؛ تعیین قیمت معامله؛ تخصیص قیمت معامله براساس قیمتهای فروش مستقل؛ و شناخت درآمد هنگام ایفای هر تعهد از طریق انتقال کنترل کالا یا خدمت. مدل ایران در اصول اصلی با IFRS 15 همسوست، اما هیچ الزامی را نباید صرفاً از متن بینالمللی و بدون بررسی متن لازمالاجرای ایران به شرکت داخلی تحمیل کرد.
تعهد عملکردی گاهی در نقطهای از زمان و گاهی طی زمان ایفا میشود. به همین علت، صدور فاکتور، دریافت پول و آغاز فعالیت فنی بهتنهایی نشانه تحقق کل درآمد نیستند.
۳. چه تحولی در ERPهای مالی در سال ۲۰۲۶ دیده میشود؟
مستندات Microsoft Dynamics 365 Finance — Subscription Billing سه حوزه را تشریح میکند: صورتحساب تکرارشونده، درآمدها و هزینههای انتقالی، و تخصیص درآمد قراردادهای چندعنصری. در سند «Enhancements to subscription billing» مربوط به موج اول ۲۰۲۶، بهبود منطق تخصیص هنگام تغییر یا خاتمه برنامه و رفع برخی ماندههای تعویقی پیشبینی شده است. پیشنمایش برنامهریزیشده برای سپتامبر ۲۰۲۶، دلیل قطعی عرضه عمومی نیست؛ خود مستندات احتمال جابهجایی تاریخها را گوشزد میکنند.
مستندات SAP S/4HANA Revenue Accounting — نسخه 2025 FPS01 (فوریه ۲۰۲۶) نیز تخصیص قیمت قرارداد میان تعهدات بر مبنای قیمت فروش مستقل (SSP) را توضیح میدهد. این منابع نمونه قابلیتهای اعلامشده توسط تولیدکنندگان خارجیاند؛ نه تضمین کارایی مستقل، نه تأیید دسترسی در ایران و نه تأیید قابلیت مشابه در محصول مشخصی از «حسابداران برتر».
۴. سناریوی فرضی: قرارداد ۱٬۲۰۰ میلیون ریالی
شرکت فرضی «فناوران آریا» در اول شهریور ۱۴۰۵ با مشتری قرارداد میبندد و همان روز ۱٬۲۰۰ میلیون ریال دریافت میکند. برای تمرکز بر شناخت درآمد، آثار مالیات بر ارزش افزوده، عوارض، هزینههای قرارداد، مابهازای متغیر و تغییرات نرخ ارز را در این مثال صفر یا خارج از دامنه فرض میکنیم. سه وعده قرارداد به شرح زیرند:
| تعهد عملکردی | قیمت فروش مستقل (میلیون ریال) | زمان یا الگوی ایفای مفروض |
|---|---|---|
| مجوز مستقل استفاده از نسخه موجود نرمافزار | ۹۰۰ | انتقال حق استفاده در اول شهریور |
| تنظیمات و اتصال مستقل که خروجی آن هنگام پذیرش منتقل میشود | ۳۰۰ | تکمیل و پذیرش در ۱۵ آذر |
| پشتیبانی توافقی دوازدهماهه با منفعت یکنواخت | ۳۰۰ | اول شهریور ۱۴۰۵ تا پایان مرداد ۱۴۰۶ |
| جمع قیمتهای فروش مستقل | ۱٬۵۰۰ | — |
مفروضات ضروری: مجوز بدون خدمات اختصاصی قابل استفاده است؛ خدمات راهاندازی توسط فروشنده دیگری نیز قابل ارائه است و تغییر اساسی در نرمافزار ایجاد نمیکند؛ معیارهای شناخت درآمد خدمات راهاندازی طی زمان در این قرارداد برقرار نیست؛ مشتری منفعت پشتیبانی را بهطور یکنواخت در طول دوره دریافت میکند. اگر شواهد واقعی خلاف این مفروضات باشند، جدول درآمد تغییر خواهد کرد.
۵. تخصیص قیمت قرارداد و تخفیف بسته
مجموع قیمت مستقل اجزا ۱٬۵۰۰ و مبلغ قرارداد ۱٬۲۰۰ میلیون ریالاست؛ بنابراین تخفیف بسته برابر ۳۰۰ میلیون ریال است. در نبود شواهد معتبر برای تخصیص کل تخفیف به تعهدی خاص، قاعده عمومی تخصیص نسبی بهکار میرود:
ضریب تخصیص = ۱٬۲۰۰ ÷ ۱٬۵۰۰ = ۰٫۸ = ۸۰٪
| تعهد | قیمت مستقل | تخفیف تخصیصیافته | سهم از قیمت معامله |
|---|---|---|---|
| مجوز نرمافزار | ۹۰۰ | ۱۸۰ | ۷۲۰ |
| راهاندازی | ۳۰۰ | ۶۰ | ۲۴۰ |
| پشتیبانی | ۳۰۰ | ۶۰ | ۲۴۰ |
| جمع، میلیون ریال | ۱٬۵۰۰ | ۳۰۰ | ۱٬۲۰۰ |
کنترل: ۷۲۰ + ۲۴۰ + ۲۴۰ = ۱٬۲۰۰. در قرارداد واقعی ممکن است تخصیص تخفیف به تعهدات مشخص، طبق شرایط خاص استاندارد و شواهد قابل مشاهده، نتیجه متفاوتی ایجاد کند. عدد قیمت مستقل باید مستند باشد؛ صرف درج قیمت فهرست یا برچسب بازاریابی، الزاماً بهترین شاهد SSP نیست.
۶. ثبت دریافت ۱٬۲۰۰ میلیون ریال در ابتدای قرارداد
در مسیر آموزشی این مثال، وجه پیش از شناسایی تمام درآمد دریافت میشود. برای نمایش روشن وضعیت، ابتدا کل دریافت را به بدهی ناشی از قرارداد میبریم و سپس قسمت ایفاشده را جدا شناسایی میکنیم:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | ۱٬۲۰۰ | — |
| بدهی ناشی از قرارداد با مشتری | — | ۱٬۲۰۰ |
دریافت بانک، جریان نقد ورودی را ثابت میکند؛ نه ایفای همه تعهدات. «بدهی ناشی از قرارداد» در اینجا عمدتاً تعهد به انتقال کالا یا خدمت در آینده است و لزوماً بدهیِ بازپرداخت نقدی فوری محسوب نمیشود. ترتیب ثبتها بسته به همزمانی انتقال مجوز، صدور فاکتور و نرمافزار ثبت رویداد ممکن است متفاوت باشد، اما اثر اقتصادی باید یکسان بماند.
۷. درآمد مجوز مستقل؛ ۷۲۰ میلیون ریال در اول شهریور
با مفروضات تصریحشده، مشتری در اول شهریور حق استفاده از نسخه موجود را دریافت کرده و فعالیتهای آینده فروشنده ماهیت دارایی فکری منتقلشده را بهطور اساسی تغییر نمیدهد. بنابراین سهم ۷۲۰ میلیون ریالی مجوز در همان تاریخ به درآمد تبدیل میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بدهی ناشی از قرارداد | ۷۲۰ | — |
| درآمد مجوز نرمافزار | — | ۷۲۰ |
پس از این رویداد، مانده بدهی قرارداد ۴۸۰ میلیون ریال است: ۲۴۰بابت راهاندازی و ۲۴۰ بابت پشتیبانی. اگر قرارداد صرفاً حق دسترسی مستمر به سرویس ابری بدهد یا مجوز به بهروزرسانی مستمر وابسته باشد، این شناخت یکباره ممکن است قابل دفاع نباشد.
۸. شناخت ماهانه پشتیبانی؛ هر ماه ۲۰ میلیون ریال
پشتیبانی دوازدهماهه با سهم ۲۴۰ میلیون ریالی و الگوی یکنواخت ارائه میشود. روش خط مستقیم در این فرض انتقال خدمت را بهطور مناسب نمایش میدهد:
درآمد هر ماه = ۲۴۰ ÷ ۱۲ = ۲۰ میلیون ریال
در پایان شهریور ثبت میشود: بدهکار بدهی قرارداد ۲۰ و بستانکار درآمد پشتیبانی ۲۰. در پایان مهر همین ثبت مجدداً به مبلغ ۲۰ صورت میگیرد. پس درآمد پشتیبانی انباشته تا پایان مهر ۴۰ و مانده بدهی قرارداد پس از دو ماه ۴۴۰ میلیون ریال است. اگر الگوی منفعت یا تعهد خدمات یکنواخت نباشد، روش سنجش پیشرفت باید متناسب تغییر کند.
۹. چرا ۲۴۰ میلیون ریال راهاندازی هنوز درآمد نیست؟
در پایان مهر خدمات اتصال و تنظیمات کامل و پذیرفته نشدهاند. با فرض اینکه معیارهای شناخت درآمد طی زمان برقرار نیستند، شروع کار، ثبت ساعت کارکنان یا پیشرفت فنی بهتنهایی مجوز شناخت درآمد راهاندازی نیست. سهم تخصیصیافته ۲۴۰ میلیون ریالی تا زمان انتقال کنترل، بخشی از بدهی قرارداد باقی میماند.
در پرونده واقعی باید بندهای پذیرش، حق دریافت بابت عملکرد تکمیلشده، کنترل دارایی در حین ایجاد، جایگزینیپذیری کاربردی دارایی و دیگر معیارهای استاندارد بررسی شوند. در برخی قراردادها شناخت طی زمان مناسب است و حسابدار نباید صرفاً به تاریخ «تحویل نهایی» تکیه کند.
۱۰. پاسخ عددی پایان مهر: ۷۶۰ درآمد و ۴۴۰ بدهی
| تعهد | سهم تخصیصیافته | درآمد انباشته تا پایان مهر | تعهد باقیمانده |
|---|---|---|---|
| مجوز نرمافزار | ۷۲۰ | ۷۲۰ | ۰ |
| راهاندازی | ۲۴۰ | ۰ | ۲۴۰ |
| پشتیبانی | ۲۴۰ | ۴۰ | ۲۰۰ |
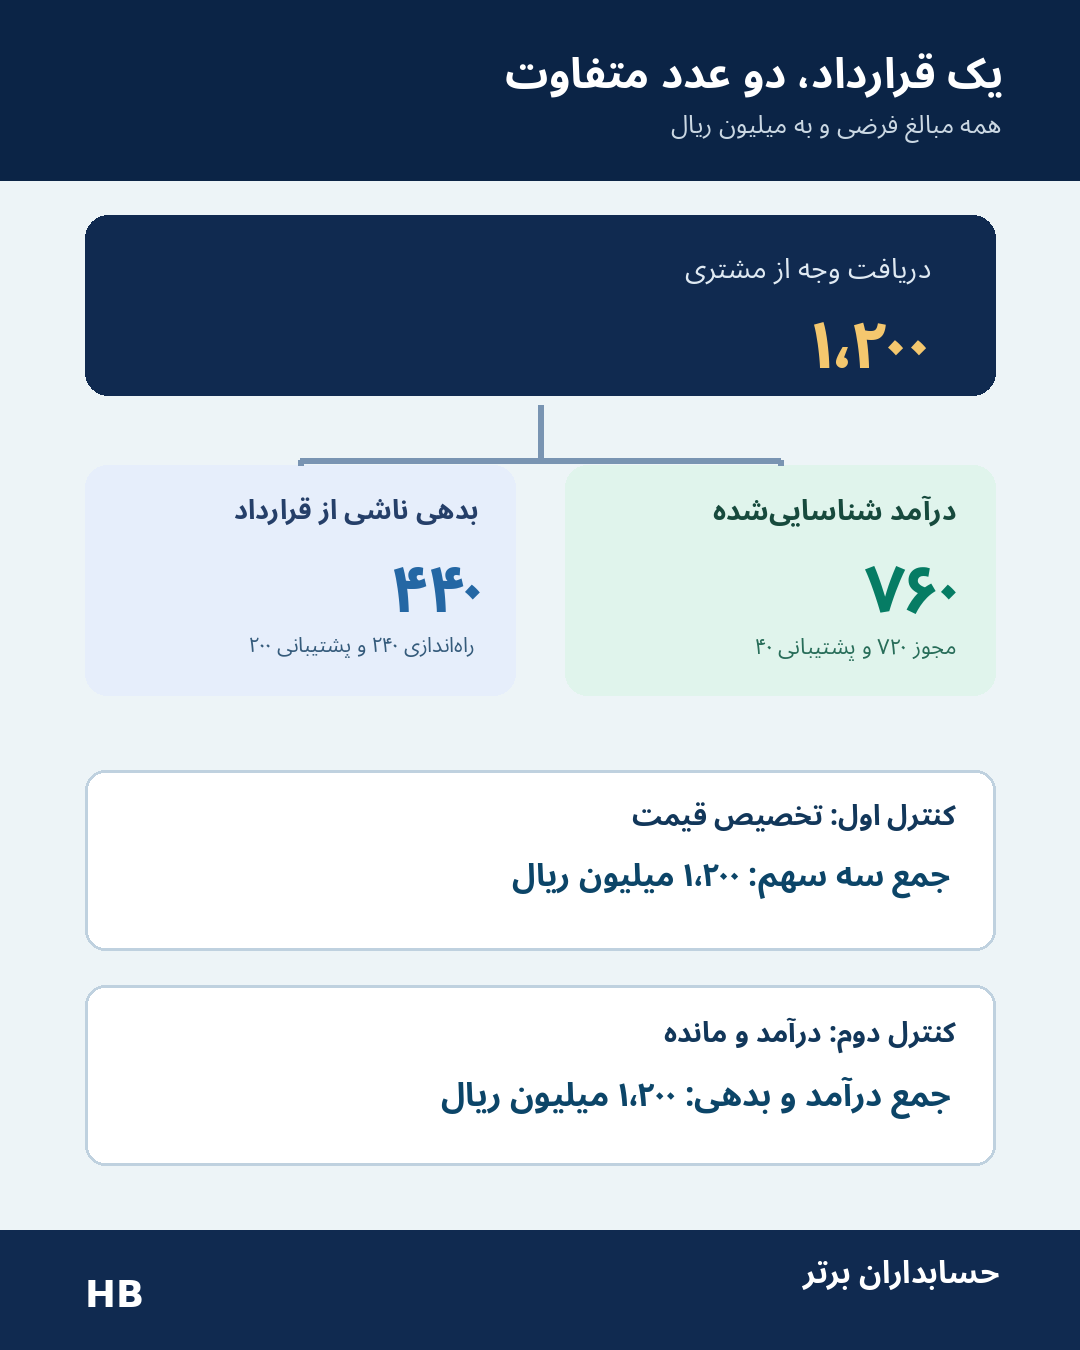
| جمع، میلیون ریال | ۱٬۲۰۰ | ۷۶۰ | ۴۴۰ |
۷۲۰ + ۴۰ = ۷۶۰ درآمد؛ ۲۴۰ + ۲۰۰ = ۴۴۰ تعهد باقیمانده؛ ۷۶۰ + ۴۴۰ = ۱٬۲۰۰ قیمت قرارداد و وجه نقد دریافتی. این رابطه یکی از کنترلهای پایه پایان ماه است، هرچند در قرارداد واقعی وجود دریافتنی، دارایی قرارداد یا تعدیلات دیگر میتواند ارائه اقلام را پیچیدهتر کند.
۱۱. اگر کل دریافتی اشتباهاً درآمد ثبت شده باشد
اگر کاربر حسابداری در اول شهریور بهجای بدهی قراردادی، کل ۱٬۲۰۰ را به درآمد برده و تا پایان مهر هیچ اصلاحی نکرده باشد، در مفروضات این مثال درآمد و احتمالاً سود حسابداری، با فرض ثابتبودن سایر عوامل، ۴۴۰ میلیون ریال بیشنمایی و بدهی قرارداد به همین میزان کمنماییمیشود.
ثبت اصلاحی در پایان مهر برای حالتی که کل مبلغ همچنان در درآمد ثبت است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| درآمد عملیاتی | ۴۴۰ | — |
| بدهی ناشی از قرارداد | — | ۴۴۰ |
این ثبت نمونه، جای بررسی ثبتهای واقعاً موجود را نمیگیرد. اگر قبلاً بخشی از درآمد طی ماهها شناسایی یا اصلاح شده باشد، ثبت اصلاحی باید براساس مانده واقعی و جلوگیری از اصلاح دوگانه تنظیم شود. اثر بر مالیات و صورتهای مالی نیز نیازمند بررسی مستقل است.
۱۲. درآمد در آذر و پایان پشتیبانی چگونه تغییر میکند؟
فرض میکنیم راهاندازی در ۱۵ آذر تکمیل و توسط مشتری طبق شروط قرارداد پذیرفته میشود. در این تاریخ ۲۴۰ میلیون ریال به درآمد راهاندازی منتقل میشود. پشتیبانی نیز در پایان آذر چهار ماه کامل شده، پس درآمد پشتیبانی انباشته ۸۰ است.
| مقطع | درآمد انباشته (میلیون ریال) | بدهی باقیمانده |
|---|---|---|
| دریافت وجه، قبل از انتقال مجوز | ۰ | ۱٬۲۰۰ |
| اول شهریور، پس از انتقال مجوز | ۷۲۰ | ۴۸۰ |
| پایان شهریور | ۷۴۰ | ۴۶۰ |
| پایان مهر | ۷۶۰ | ۴۴۰ |
| پایان آذر، پس از پذیرش راهاندازی | ۱٬۰۴۰ | ۱۶۰ |
| پایان مرداد ۱۴۰۶، پس از پشتیبانی کامل | ۱٬۲۰۰ | ۰ |
کنترل پایان آذر: ۷۲۰ + ۲۴۰ + (۴ × ۲۰) = ۱٬۰۴۰؛ مانده ۱۲۰۰ − ۱۰۴۰ = ۱۶۰ برابر هشت ماه پشتیبانی است. بعد از پایان مرداد ۱۴۰۶، در نبود تغییر قرارداد و با ایفای کامل همه تعهدات، کل درآمد ۱٬۲۰۰ و بدهی صفر میشود.
۱۳. تفاوت بدهی قرارداد، دریافتنی و دارایی قرارداد
بدهی ناشی از قرارداد: شرکت پیش از انتقال کالا یا خدمتِ تعهدشده وجه دریافت کرده یا طبق شرایط مربوط، مابهازا دریافتنی شده است. حساب دریافتنی: حق شرکت برای دریافت مابهازا غیرمشروط است؛ اصولاً تنها گذشت زمان تا سررسید لازم است. دارایی ناشی از قرارداد:کالا یا خدمت منتقل شده، اما حق مابهازا همچنان به شرطی غیر از گذشت زمان وابسته است.
برای مثال، ممکن است بخشی از کار انجام شده باشد ولی استحقاق دریافت آن منوط به تأیید مرحله دیگری باشد؛ طبقهبندی به محتوای قرارداد و شرایط حق دریافت وابسته است. در سناریوی اصلی کل مبلغ ابتدا وصول شده و تمرکز بر بدهی قرارداد است؛ نباید به صورت خودکار مانده ۴۴۰ میلیونی را «حساب پرداختنی به مشتری» یا «وام» نامید.
۱۴. آیا پیشپرداخت یکباره جزء تأمین مالی دارد؟
استاندارد ۴۳ و IFRS 15 در شرایطی آثار جزء تأمین مالی بااهمیت را مطرح میکنند. صرف دریافت زودتر، الزاماً به معنای بهره پنهان نیست. با وجود تسهیل عملی فاصله یکسال یا کمتر میان انتقال کالا/خدمت و پرداخت مربوط، در برخی قراردادها میتوان از تعدیل ارزش زمانی پول صرفنظر کرد؛ مشروط به انطباق واقعی با معیارها و انتخاب رویه مجاز.
در مثال ما همه تعهدات از اول شهریور تا پایان مرداد سال بعد انجام میشوند و فرض میکنیم شرایط لازم برای استفاده از تسهیل برقرار است و تعدیل دیگری لازم نیست. در قرارداد چندساله، پیشپرداخت بسیار زودهنگام یا شرایط تأمین مالی غیرعادی، باید جزء تأمین مالی جداگانه ارزیابی شود.
۱۵. ERP چه دادههایی باید به هم متصل کند؟
برای ۵۰۰ قرارداد نرمافزاری، نگهداری تقویم شناخت درآمد در فایلهای دستی مستقل میتواند اختلاف میان فروش، عملیات و حسابداری ایجاد کند. سامانه مطلوب باید شناسه قرارداد، نسخه الحاقیه، مبلغ و ارز، برنامه دریافت و صدور صورتحساب، تعهدات عملکردی، قیمتهای مستقل، سهم تخصیصیافته، شواهد انتقال کنترل، دوره خدمت، وصول بانکی، ثبتهای اصلاحی و دفتر کل را به هم متصل کند.
اگر واحد فروش تمدید اشتراک را ثبت کند ولی تقویم درآمد بهروزرسانی نشود، شناخت درآمد نادرست خواهد شد. اگر واحد فنی پذیرش راهاندازی را یک ماه زودتر علامت بزند، شناسایی زودهنگام محتمل است. هدف اتصال، ردیابی از هر عدد درآمد تا بند قرارداد و شاهد انجام خدمت است؛ نه صرفاً تولید یک گزارش خوشظاهر.
۱۶. هوش مصنوعی چه کمکی به حسابدار درآمد میکند؟
هوش مصنوعی میتواند بندهای مربوط به مجوز، پشتیبانی، تاریخ شروع، شروط پذیرش، تمدید، فسخ و تغییر دامنه را از قرارداد استخراج کند؛ احتمال وجود چند تعهد عملکردی را علامت بزند؛ قراردادهای با قیمت فروش مستقل فاقد سند را مشخص کند؛ و تفاوت میان تقویم خدمت، وضعیت تحویل، صورتحساب و ثبت دفتر کل را گزارش دهد.
برای نمونه، هشدار قابل رسیدگی چنین است: «در قرارداد ۱٬۲۰۰ میلیونی، ۲۴۰ میلیون ریال به راهاندازی تخصیص یافته است، اما سند پذیرش هنوز بارگذاری نشده؛ پیشنهاد شناخت درآمد نیازمند بررسی است.» این خروجی از یک عدد بدون توضیح ارزشمندتر است. مدل میتواند دادههای تاریخی را برای پیشنهاد قیمتهای مستقل تحلیل کند، ولی اعتبار روش و مفروضات با متخصص است.
۱۷. محدودیت هوش مصنوعی: تشخیص حقوق و تعهد با مدل زبانی کافی نیست
مدل ممکن است از عنوان «نصب» نتیجه بگیرد نصب همیشه متمایز است؛ در حالی که شاید نصب بخش جداییناپذیر انتقال نرمافزار سفارشی باشد. همچنین ممکن است اشتراک SaaS را با مجوز مستقل حق استفاده از نسخه موجود اشتباه بگیرد و درآمد را زود شناسایی کند. کیفیت داده قرارداد، بهروز بودن استاندارد، تفاوت بندهای اصلاحیه و عدم قطعیت تفسیر از محدودیتهای جدیاند.
مسیر ایمن پیشنهادی: قرارداد معتبر ← استخراج داده با AI ← بررسی تعهدات توسط حسابدار ← موتور قواعد استانداردی ← تخصیص و برنامه درآمد ← کنترل مستندات تحویل ← تأیید مستقل ← ثبت دفتر کل و ردپای حسابرسی. تصمیم نهایی و ارسال سند حسابداری نباید صرفاً توسط مدل زبانی بدون مجوز صورت بگیرد.
۱۸. هشت کنترل داخلی برای قراردادهای نرمافزاری
تأیید قرارداد: حقوق طرفین، شروط پرداخت، دامنه خدمات و نسخه امضاشده مشخص باشد.
شناسه تعهدات: هر وعده متمایز، شرح، مبلغ تخصیصیافته و روش شناخت درآمد داشته باشد.
مستندات قیمت فروش مستقل: نرخهای مستقل، منابع و تاریخ اعتبار آنها قابل پیگیری باشد.
جداسازی بانک و درآمد: ورود وجه یا صدور صورتحساب نباید خودکار و بدون کنترل کل مبلغ را درآمد کند.
گواه انجام تعهد: فعالسازی مجوز، پذیرش استقرار و دوره پشتیبانی با شواهد عملیاتی تطبیق یابد.
تطبیق بدهی قرارداد: موجودی تعهدات انجامنشده با مانده حساب و برنامه درآمد ماهانه آشتی داده شود.
کنترل الحاقیه: لغو، تمدید، تغییر قیمت و تغییر دامنه قبل از اصلاح برنامه حسابداری ارزیابی شود.
تفکیک اختیارات: کسی که داده قرارداد را تغییر میدهد، بدون کنترل مستقل برنامه شناخت و ثبت نهایی را تأیید نکند.
هر مورد باید مالک، تناوب رسیدگی، مستندات و فرایند رفع استثنا داشته باشد؛ صرف وجود چکلیست، اثربخشی کنترل را ثابت نمیکند.
۱۹. حسابداری، صورتحساب الکترونیکی و مالیات ایران یکسان نیستند
تاریخ شناخت درآمد بر مبنای استاندارد ۴۳ ممکن است با تاریخ دریافت وجه، صدور صورتحساب الکترونیکی یا تکلیف مالیاتی خاص یکسان نباشد. در ایران باید درآمد صورتهای مالی، تکلیف سامانه مؤدیان و مالیات بر ارزش افزوده، و مبنای مالیات عملکرد را مستقل از یکدیگر ارزیابی کرد. صرف دریافت ۱٬۲۰۰ میلیون ریال یا صدور صورتحساب برای کل قرارداد، حکم خودکار شناخت کل درآمد حسابداری نیست.
این مقاله هیچ تاریخ، نرخ یا معافیت مالیاتی مشخصی را برای این قرارداد فرضی تعیین نمیکند. در پیادهسازی، نوع معامله، شرایط قانونی دوره، قرارداد و آخرین مقررات رسمی سازمان امور مالیاتی باید بررسی شود. آثار ارزش افزوده در محاسبات جدول عمداً گنجانده نشده است؛ تطبیق قانونی واقعی لازم است.
۲۰. پیشنهاد توسعه محصول برای حسابداران برتر
پیشنهاد توسعه محصول؛ قابلیت موجود تأییدنشده: ماژول هوشمند «مدیریت درآمد قراردادهای چندتعهدی». این ماژول میتواند نسخه قرارداد و تعهدات، قیمتهای فروش مستقل، برنامه درآمد نقطهای و دورهای، بدهی قرارداد، دادههای وصول و صورتحساب، تعدیلات و سوابق تأیید را کنار هم نگه دارد.
در طراحی پیشنهادی، AI بندهای مرتبط و مغایرتها را علامت میزند؛ موتور قواعد، نسبتهای تخصیص و جمع ماندهها را قطعی و قابل آزمونمحاسبه میکند؛ حسابدار مفروضات را تأیید میکند؛ و فقط رویداد مصوب به دفتر کل میرود. این پیشنهاد، تأیید وجود چنین قابلیتی در محصولات فعلی حسابداران برتر یا یکپارچگی آنها با بانک و سامانه مؤدیان نیست.
۲۱. پایلوت چهارهفتهای برای آزمون فرایند
هفته اول، موجودی قراردادها: قراردادهای مجوز مستقل، SaaS، پشتیبانی، راهاندازی و قرارداد ترکیبی را گروهبندی و دادههای ناقص را مشخص کنید.
هفته دوم، سیاست حسابداری: برای هر الگو ارزیابی متمایزبودن تعهد، انتقال کنترل، قیمت مستقل، روش سنجش پیشرفت و مدارک قابل قبول را تصویب کنید.
هفته سوم، آزمون تاریخی: نمونههایی شامل تمدید، فسخ، پرداخت یکجا و تحویل ناقص را روی موتور کنترل اجرا و با محاسبه مستقل حسابدار مقایسه کنید؛ تا زمان تأیید، ثبت خودکار در محیط عملیاتی غیرفعال بماند.
هفته چهارم، اصلاح و استقرار محدود: نرخ قراردادهای بدون مستند، اختلاف درآمد، زمان رسیدگی و تعداد اصلاحات پس از بستن ماه را بسنجید. فقط پس از تأیید کنترلها پوشش سیستم افزایش یابد.
۲۲. جمعبندی تخصصی؛ ۱٬۲۰۰ دریافت، ۷۶۰ درآمد، ۴۴۰ تعهد
این قرارداد فرضی یک مجوز مستقل ۷۲۰ میلیونی، راهاندازی ۲۴۰ میلیونی و پشتیبانی ۲۴۰ میلیونی دارد. تا پایان مهر، مجوز تحویل شده و دو ماه پشتیبانی به مبلغ ۴۰ میلیون ریال ارائه شده است؛ پس درآمد = ۷۲۰ + ۴۰ = ۷۶۰ میلیون ریال و بدهی ناشی از قرارداد = ۲۴۰ راهاندازی + ۲۰۰ پشتیبانی = ۴۴۰ میلیون ریال.
اگر کل دریافت در درآمد ثبت شود، در همین مفروضات، ۴۴۰ میلیون ریال درآمد زودهنگام ایجاد میشود. ارزش ERP و هوش مصنوعی زمانی نمایان میشود که بتوان از مبلغ درآمد به قرارداد، قیمت مستقل، شاهد انجام تعهد و ثبت تأییدشده رسید. «هوش مصنوعی بررسی و کمک میکند؛ حسابدار کنترل، تحلیل و قضاوت میکند.»
مطالعه مرتبط در سایت حسابداران برتر
مرتبط مستقیم با درآمد و دریافت مشتری:
- ثبت پیشدریافت مشتری؛ اعمال بیعانه به فاکتور با کنترل AI
- حسابداری اضافهواریز مشتری؛ تخصیص وجه و کنترل استرداد با AI
- تحلیل سودآوری پروژه با هوش مصنوعی؛ چرا سود امروز به زیان تبدیل میشود؟
مطالعه تکمیلی درباره کنترل و گزارشگری مالی:
- اجاره پنهان در قرارداد خدمات؛ استاندارد ۴۴ و بدهی اجاره
- نگهداری اسناد مالی با هوش مصنوعی؛ چرا ۲۵ سند نباید حذف شوند؟
- کاهش ارزش موجودی کالا؛ مثال عددی، ثبت و برگشت کاهش ارزش
- حسابداری ذخیره گارانتی؛ محاسبه، ثبت و تعدیل با مثال
برای مطالعه مطالب منتشرشده دیگر: آرشیو مقالات حسابداران برتر.